
Marktgröße und Marktanteile des südafrikanischen Büroimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.30 Milliarden US-Dollar |
| Marktgröße (2027) | 2.42 Milliarden US-Dollar |
| Marktgröße (2032) | 3.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.43 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südafrikanischen Büroimmobilienmarkts von Mordor Intelligence
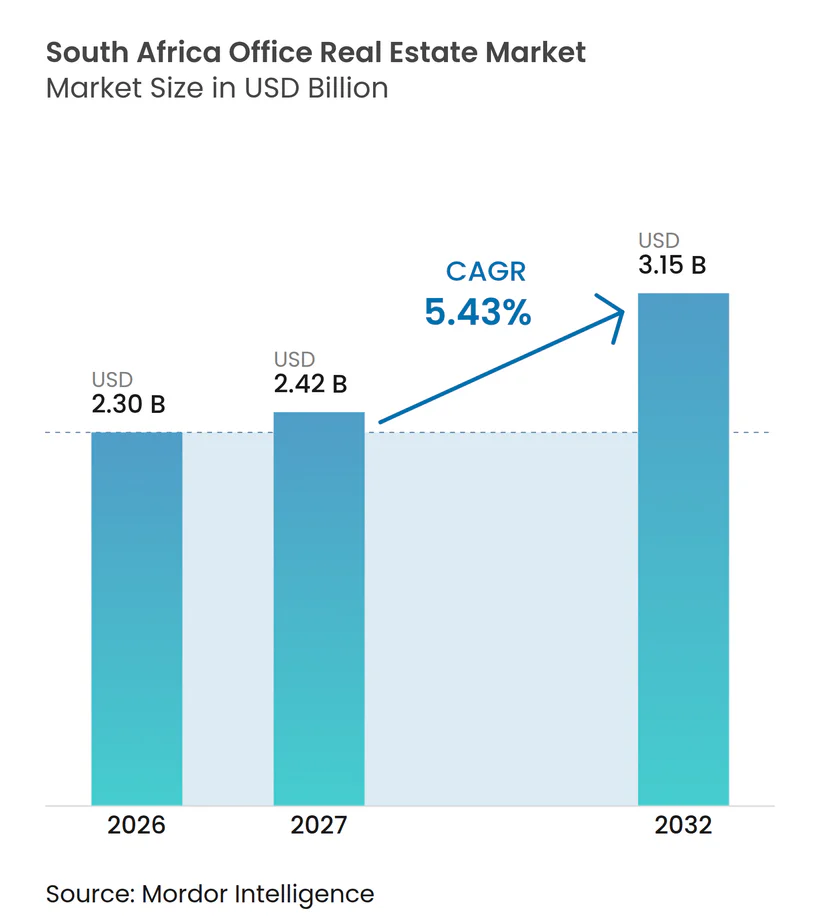
Die Marktgröße des südafrikanischen Büroimmobilienmarkts soll von 2,30 Milliarden USD im Jahr 2026 auf 2,42 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 3,15 Milliarden USD bei einem CAGR von 5,43 % über den Zeitraum 2027–2032 erreichen.
Die Nachfrage wird zunehmend selektiver, da Nutzer gut gelegene Gebäude mit zuverlässiger Stromversorgung, Glasfaseranbindung, Sicherheit und starken ökologischen Merkmalen bevorzugen. Diese Präferenzen verbessern die Vermietungsbedingungen für erstklassige Immobilien und Klasse-A-Objekte, während sie für ältere Gebäude eine schwierigere Vermietungsperspektive schaffen. Kapstadt profitiert von einem begrenzten Angebot an erstklassigen Büroflächen und einer starken Nachfrage aus der Business-Process-Outsourcing-Branche, während Johannesburg aufgrund seiner Konzentration von Unternehmenszentralen das größte Bürozentrum bleibt. Börsennotierte Immobiliengesellschaften reagieren darauf, indem sie nicht zum Kerngeschäft gehörende Vermögenswerte veräußern, strategisch gelegene Gebäude aufwerten und die Entwicklungstätigkeit auf Stadtteile mit nachgewiesener Mieternachfrage konzentrieren. Infolgedessen stützt sich der südafrikanische Büroimmobilienmarkt weniger auf eine breit angelegte Expansion als vielmehr auf die Fähigkeit der Eigentümer, bestehende Flächen an die sich wandelnden Anforderungen der Nutzer anzupassen.
Wichtigste Erkenntnisse des Berichts
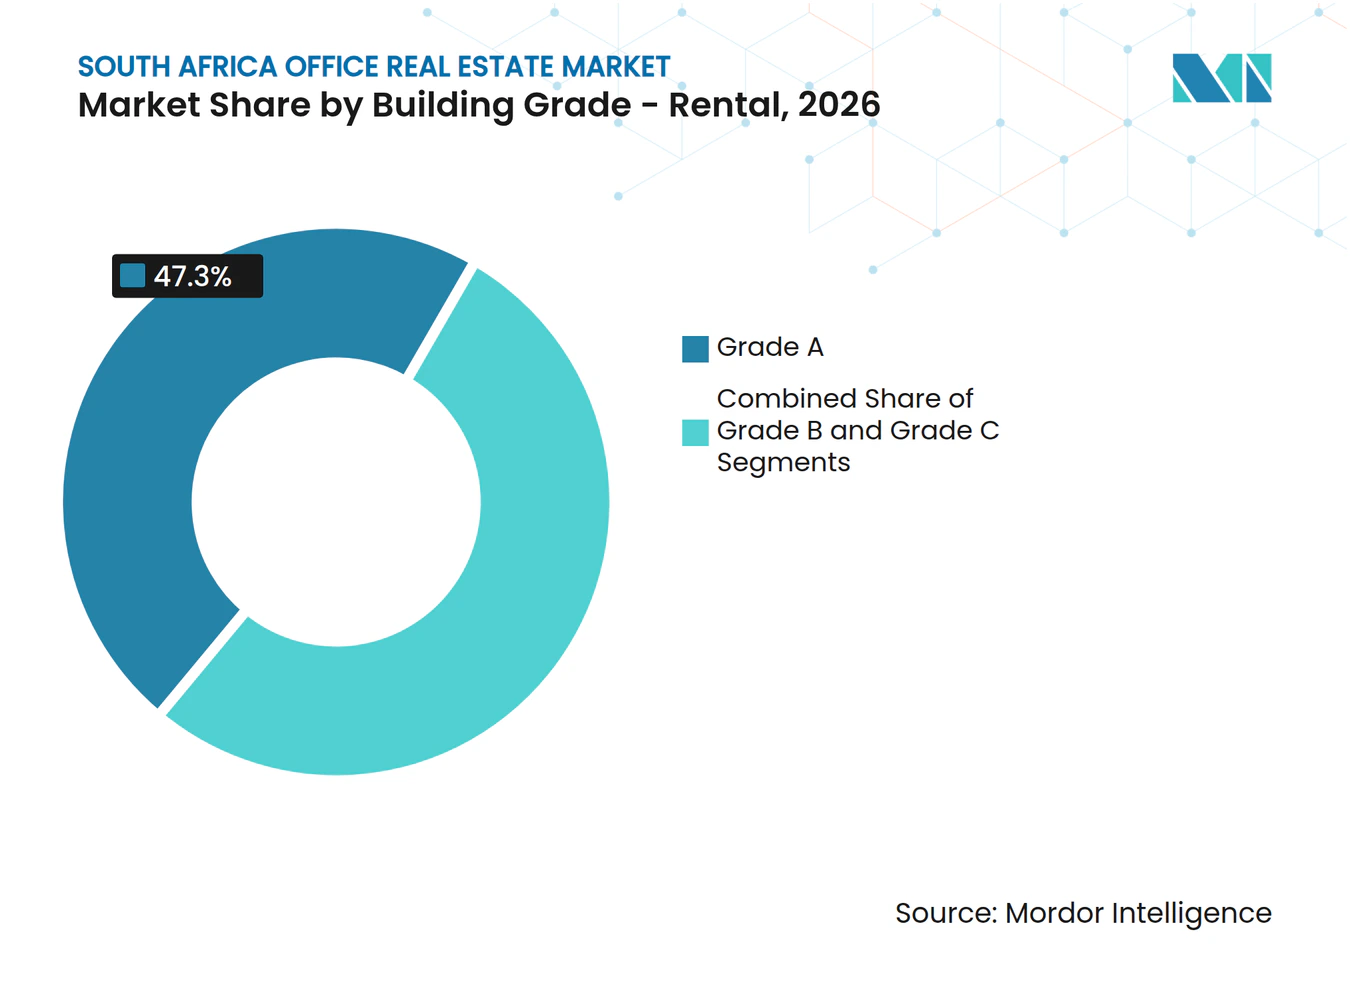
- Nach Gebäudeklasse – Vermietung: Klasse A hielt im Jahr 2026 einen Anteil von 47,3 % am südafrikanischen Büroimmobilienmarkt und war damit das größte Vermietungssegment nach Gebäudeklasse. Für Klasse A wird bis 2032 ein CAGR von 5,97 % prognostiziert.
- Nach Nutzungsart – Vermietung: Informationstechnologie (IT und ITES) entfiel im Jahr 2026 auf 28,9 % des Marktanteils am südafrikanischen Büroimmobilienmarkt und war damit das größte Nutzungssegment. Für Informationstechnologie (IT und ITES) wird bis 2032 ein CAGR von 6,32 % prognostiziert.
- Nach Geografie – Vermietung: Johannesburg entfiel im Jahr 2026 auf 49,8 % des Marktanteils am südafrikanischen Büroimmobilienmarkt und war damit das größte geografische Segment. Für Kapstadt wird bis 2032 der höchste CAGR von 6,21 % prognostiziert.
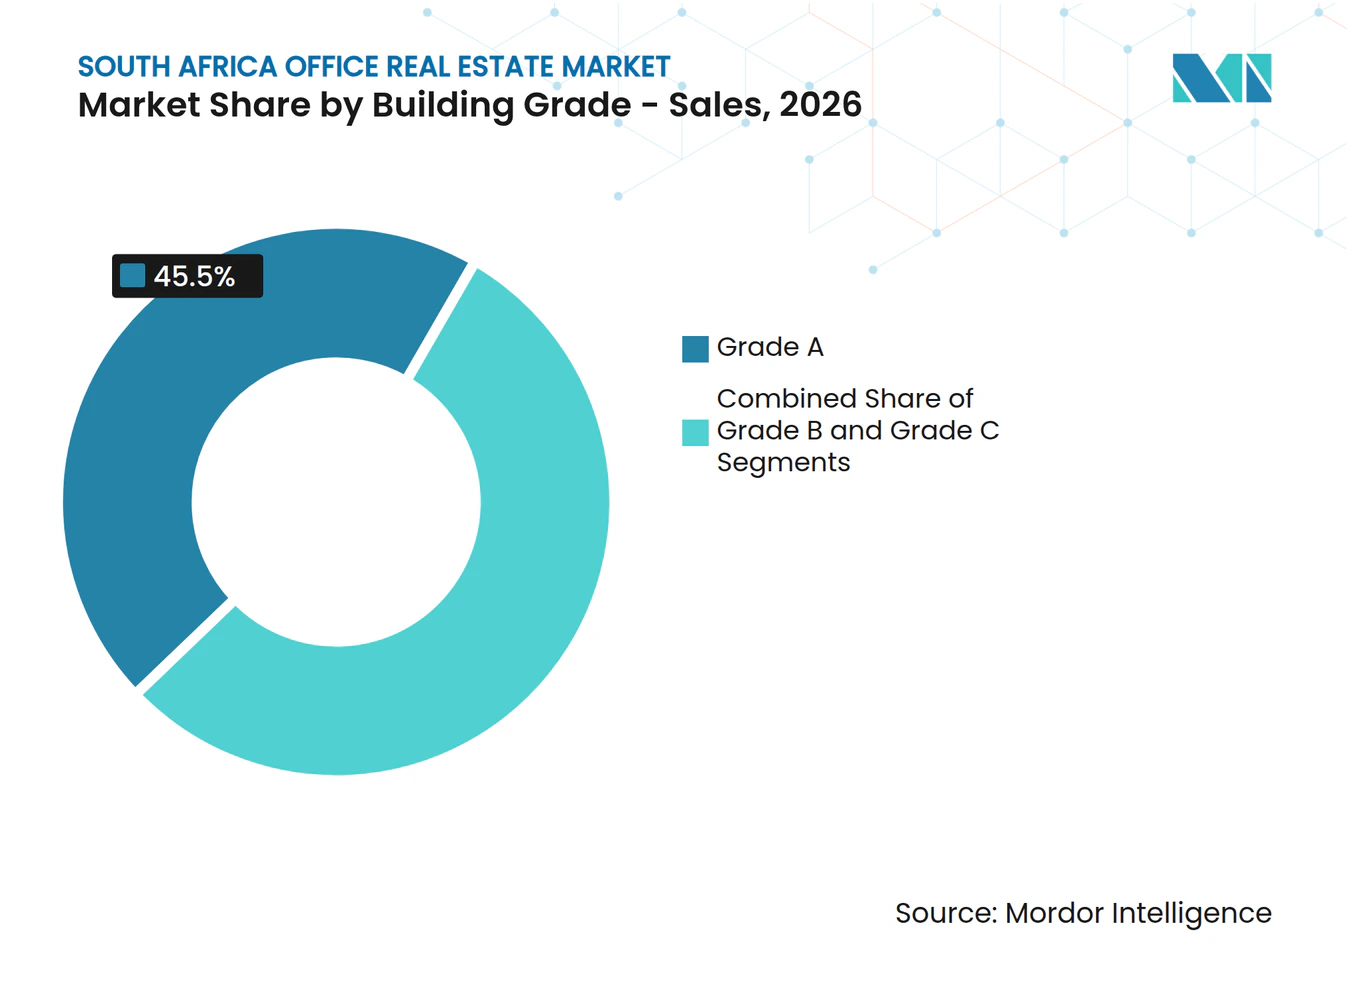
- Nach Gebäudeklasse – Verkauf: Klasse A hielt im Jahr 2026 einen Anteil von 45,5 % am südafrikanischen Büroimmobilienmarkt und war damit das größte Verkaufssegment nach Gebäudeklasse. Für Klasse A wird bis 2032 ein CAGR von 6,10 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung von Unternehmen zu höherwertigen Standorten stärkt die Nachfrage nach Klasse A | +1.4% | National, am stärksten ausgeprägt in den etablierten Geschäftsvierteln von Johannesburg und Kapstadt. | Kurzfristig (≤ 2 Jahre) |
| Expansion von BPO und globalen Unternehmensdienstleistungen unterstützt die Vermietungsaktivität | +1.2% | Kapstadt, mit Ausstrahlungseffekten auf Johannesburg, Durban und Port Elizabeth/Gqeberha | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung flexibler und servicierter Büros erhöht die Nachfrage nach anpassungsfähigen Arbeitsflächen | +1.0% | National, konzentriert in den wichtigsten zentralen Geschäftsvierteln und erstklassigen dezentralisierten Knotenpunkten. | Mittelfristig (2–4 Jahre) |
| Verbesserte Zuverlässigkeit der Stromversorgung stärkt das Vertrauen der Nutzer | +0.5% | National, am stärksten in den erstklassigen Knotenpunkten von Johannesburg und Kapstadt | Kurzfristig (≤ 2 Jahre) |
| Stadterneuerung und Büroumwandlungen schaffen Repositionierungsmöglichkeiten | +0.4% | Johannesburg CBD, Kapstadt CBD, Pretoria und Port Elizabeth/Gqeberha | Langfristig (≥ 4 Jahre) |
| Unternehmerische Dekarbonisierung unterstützt die Nachfrage nach grün zertifizierten Büros | +0.3% | National, am stärksten in den erstklassigen Knotenpunkten der Westkap-Provinz und Gauteng | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Verlagerung von Unternehmen zu höherwertigen Standorten stärkt die Nachfrage nach modernen Klasse-A-Büroimmobilien in etablierten Geschäftsvierteln
Unternehmensmieter verlagern sich zunehmend in moderne Klasse-A-Büros in etablierten Geschäftsvierteln. Der Leerstand in erstklassigen Lagen lag im dritten Quartal 2026 bei 4,7 %, während der Leerstand bei Klasse B und Klasse C bei 15,9 % bzw. 15,6 % lag[1]. Viele Unternehmen reduzieren ihre Flächen und leiten die Einsparungen in eine verbesserte Gebäudequalität und Lage um. Dies unterstützt die Belegung in gut versorgten Knotenpunkten und hinterlässt sekundäre Bestände mit einer hartnäckigeren Leerstandsproblematik. Zuverlässige Stromversorgung, Glasfaser, Sicherheit und ökologische Leistung sind zu Kernanforderungen größerer Nutzer geworden.
Die Expansion von Business Process Outsourcing und globalen Unternehmensdienstleistungen unterstützt die Bürovermietungsaktivität in den wichtigsten Ballungsräumen
Business Process Outsourcing und globale Unternehmensdienstleistungen unterstützen die Bürovermietung in den wichtigsten Ballungsräumen. Der nationale Sektor hat ein Ziel von 500.000 Arbeitsplätzen bis 2030, was auf eine weitere Nachfrage nach Büroflächen hindeutet[2]. Die Nachfrage ist in Kapstadt am stärksten und weitet sich auf Johannesburg, Durban und Port Elizabeth/Gqeberha aus, da geeignete große Grundrisse schwerer zu finden sind. Diese Betreiber benötigen redundante Glasfaserverbindungen, Notstromversorgung, dichte Grundrisse und Schulungsräume, was Klasse-A- und erstklassige Gebäude begünstigt. KI-gesteuerte Automatisierung bleibt ein mittelfristiges Risiko, da sie die arbeitsintensive Nachfrage, die die Vermietung großer Grundrisse unterstützt, verringern könnte.
Die wachsende Nutzung flexibler und servicierter Büros erhöht die Nachfrage nach anpassungsfähigen Arbeitsflächenlösungen
Flexible und servicierte Büros werden zu einem etablierten Bestandteil des südafrikanischen Büroimmobilienmarkts. Unternehmen und schnell wachsende Technologieunternehmen nutzen kürzere Mietlaufzeiten, um hybride Arbeitsregelungen zu verwalten und die mit konventionellen Langzeitmietverträgen verbundenen Kosten zu vermeiden. Dieses Modell gewinnt in zentralen Geschäftsvierteln und erstklassigen dezentralisierten Knotenpunkten wie Sandton, Rosebank, Century City und Umhlanga an Bedeutung. Betreiber flexibler Büros können leerstehende Flächen durch Managementvereinbarungen absorbieren, was die Belegungsquoten in Klasse-A- und erstklassigen Klasse-B-Gebäuden unterstützen kann. Die Nachfrage nach verwalteten Arbeitsplätzen führt jedoch nicht immer zu denselben langfristigen Mietverpflichtungen wie konventionelle Unternehmensmietverhältnisse.
Verbesserte Zuverlässigkeit der Stromversorgung stärkt das Vertrauen der Nutzer in etablierten Gewerbestandorten
Verbesserte Stromzuverlässigkeit unterstützt das Vertrauen in etablierte Gewerbestandorte. Eine stabilere Versorgung ermöglicht es Vermietern, mehr Kapital für Mieterausstattung, Energieeffizienz und Gebäudemodernisierungen bereitzustellen. Klasse-A- und erstklassige Gebäude mit installierten Solar- und Batteriesystemen behalten einen Betriebskostenvorteil gegenüber älteren Immobilien[3]. Die Stromzuverlässigkeit bleibt eine praktische Standortanforderung für Nutzer, insbesondere für solche mit umfangreichen Technologie- oder Outsourcing-Betrieben. Diese Verbesserung unterstützt Vermietungsanfragen in den zentralen Geschäftsvierteln von Johannesburg und Tshwane, wo Generatorkosten zuvor zu Mieterabgängen beigetragen hatten.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Büroleerstand begrenzt Mietwachstum und spekulative Entwicklung | -0.8% | National, am stärksten ausgeprägt im Johannesburg CBD, Port Elizabeth/Gqeberha und sekundären Knotenpunkten in allen Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Hybrides Arbeiten und Flächenkonsolidierung von Unternehmen reduzieren konventionellen Bedarf | -0.6% | National, am stärksten ausgeprägt in wissensintensiven Sektoren in Johannesburg und Kapstadt | Langfristig (≥ 4 Jahre) |
| Steigende Gemeindegebühren und Betriebskosten belasten das Vermietereinnahmen | -0.4% | National, höchste Belastung im Johannesburg CBD, Tshwane und sekundären Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Hohe Finanzierungskosten und vorsichtige Kreditvergabe der Banken schränken das Kapital ein | -0.3% | National, mit Auswirkungen auf Investitionsbereitschaft und Entwicklungsrentabilität in den wichtigsten Ballungsräumen | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Büroleerstandsquoten in ausgewählten Teilmärkten begrenzen das Mietwachstum und hemmen spekulative Entwicklungen
Erhöhter Leerstand in ausgewählten Teilmärkten bleibt die größte strukturelle Belastung für die Erholung. Klasse-B- und Klasse-C-Büros wiesen national im dritten Quartal 2026 einen Leerstand von über 15 % auf, auch wenn sich der Gesamtmarkt verbesserte. Vielen sekundären Gebäuden fehlen die Notstromversorgung, die Grundrisseffizienz und die ökologischen Merkmale, die moderne Mieter benötigen. Mehr als 2,25 Millionen Quadratmeter überschüssige Büroflächen standen national im dritten Quartal 2026 zur Verfügung. Dieser Überhang begrenzt das Mietwachstum und hemmt spekulative Entwicklungen.
Hybrides Arbeiten und Flächenkonsolidierung von Unternehmen reduzieren den konventionellen Büroflächenbedarf
Hybrides Arbeiten reduziert den konventionellen Büroflächenbedarf in wissensintensiven Sektoren. Viele große Arbeitgeber nutzen formale Arbeitspläne, die den durchschnittlichen Flächenbedarf pro Mitarbeiter reduzieren. Bei Mietvertragsablauf können Nutzer überschüssige Flächen zurückgeben und in kleinere oder qualitativ hochwertigere Räumlichkeiten konsolidieren. Die Bruttovermietungsaktivität kann daher den tatsächlichen Anstieg der belegten Flächen überschätzen, wenn Rückgaben und Untervermietungen neue Verpflichtungen ausgleichen. Dieses Hemmnis ist besonders relevant für Mieter aus den Bereichen Bankwesen, Finanzdienstleistungen, Versicherungen, Beratung und professionelle Dienstleistungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gebäudeklasse, Vermietung:
Klasse A führt, da Qualitätsanforderungen die Vermietung prägenKlasse A soll im Jahr 2026 voraussichtlich 47,3 % der Vermietungsaktivität ausmachen und bis 2032 mit einem CAGR von 5,97 % wachsen. Der nationale Leerstand soll im dritten Quartal 2026 voraussichtlich 9,5 % erreichen. Das Segment bietet die zuverlässigen Dienstleistungen, flexiblen Grundrisse und betriebliche Effizienz, die größere Mieter suchen. Unterschiede in den Belegungsbedingungen spiegeln die Mieterpräferenz für Immobilien mit stärkerem Serviceangebot und überlegenen Lagen wider. Der Leerstand bei erstklassigen Klasse-P-Objekten soll im ersten Quartal 2026 in den nördlichen Vororten Kapstadts voraussichtlich 0 % erreichen, während der Leerstand bei AAA-Klasse-Objekten voraussichtlich bei 1,2 % liegen wird. Diese Bedingungen unterstützen Vorvermietungsaktivitäten, wenn neues Angebot die Anforderungen etablierter Nutzer erfüllt.
Grüne Zertifizierung stärkt die Wettbewerbsposition von Klasse-A-Gebäuden, indem sie Betriebskosten senkt und mit den ökologischen Verpflichtungen von Unternehmen in Einklang steht. Klasse-B- und Klasse-C-Immobilien bedienen weiterhin Nutzer, die niedrigere Mieten und höhere Belegungsdichte priorisieren, insbesondere bestimmte Outsourcing-Mieter. Diese Immobilien erfordern jedoch erhebliche Investitionen, um Stromzuverlässigkeit, Konnektivität und Arbeitsplatzqualität vergleichbar mit höherklassigen Vermögenswerten zu bieten. Growthpoints Veräußerung von Klasse-B- und nicht zum Kerngeschäft gehörenden Klasse-A-Beständen, verbunden mit seinen Investitionen in das Kapstädter Foreshore und Sandton Summit, veranschaulicht die anhaltende Verlagerung hin zu qualitativ hochwertigeren Vermögenswerten. Infolgedessen wird der südafrikanische Büroimmobilienmarkt zunehmend segmentiert, basierend auf der Fähigkeit eines Gebäudes, moderne Mieteranforderungen zu erfüllen. Das Mietwachstum wird voraussichtlich in gut verwalteten, energieresilienten Klasse-A- und erstklassigen Immobilien am stärksten bleiben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Nutzungsart, Vermietung:
IT und ITES verbinden Größe mit dem stärksten WachstumIT und ITES sollen im Jahr 2026 voraussichtlich 28,9 % der Vermietungsaktivität ausmachen und bis 2032 einen CAGR von 6,32 % verzeichnen. Das Segment umfasst Technologiedienstleister, Business-Process-Outsourcing-Unternehmen und Betreiber globaler Unternehmensdienstleistungen. Diese Nutzer benötigen große Grundrisse, robuste Konnektivität, Notstromversorgung sowie Raum für Schulungen und Mitarbeiterunterstützung. Diese Anforderungen lenken die Nachfrage auf Klasse-A- und erstklassige Gebäude in gut versorgten Geschäftsknotenpunkten. Johannesburg und Kapstadt bleiben die primären Nachfragezentren aufgrund ihrer großen Unternehmensnutzerbasis und etablierten Outsourcing-Ökosysteme. Die Konzentration der Technologienachfrage bietet Vermietern in diesen Gebieten einen zuverlässigeren Pool potenzieller Nutzer.
Bankwesen, Finanzdienstleistungen und Versicherungen stellen die nächste wichtige Ebene der Büronachfrage dar, insbesondere in Sandton und dem Kapstädter Foreshore. Diese Organisationen konsolidieren Filial- und Regionalbetriebe in weniger, aber größere Hauptsitze, was Flächen freisetzen kann, bevor sie neue erstklassige Büroflächen absorbieren. Unternehmensberatungs- und professionelle Dienstleistungsunternehmen verlagern sich ebenfalls in ausstattungsreiche Stadtteile, darunter Rosebank, Century City und Umhlanga. Andere Dienstleistungsnutzer, darunter Rechts-, Energie-, Einzelhandels- und Life-Sciences-Unternehmen, tragen zu einer diversifizierteren Vermietungsnachfragebasis bei. Die infrastrukturintensive Nachfrage von IT und ITES festigt die Position des Segments im südafrikanischen Büroimmobilienmarkt. Das Tempo der Automatisierung im Outsourcing könnte dieses Nachfrageprofil jedoch im Laufe der Zeit verändern.
Nach Gebäudeklasse, Verkauf:
Klasse A zieht institutionelles Kapital anKlasse-A-Büros sollen im Jahr 2026 voraussichtlich 45,5 % der Marktgröße des südafrikanischen Büroimmobilienmarkts nach Verkaufswert ausmachen und bis 2032 mit einem CAGR von 6,10 % wachsen. Institutionelle Käufer bevorzugen Vermögenswerte mit stabilen Mietern, grünen Zertifizierungen und resilienter Betriebsinfrastruktur. Im Mai 2026 soll Spear REIT voraussichtlich ein vollständig vermietetes erstklassiges Büroimmobilienportfolio in Tygervalley erwerben, das aus drei Gebäuden mit 28.500 Quadratmetern Bruttomietfläche besteht. Das Portfolio soll eine anfängliche Rendite von 9,67 % und durchschnittliche jährliche Mietsteigerungen von 6,5 % erzielen. Diese Transaktion zeigt, dass Kapital für gut vermietete erstklassige Vermögenswerte in angebotsknappen Lagen verfügbar bleibt. Infolgedessen behalten Klasse-A-Büros eine stärkere Verkaufsperspektive als Gebäude mit unsicheren Vermietungsaussichten.
Verkäufe von Klasse-B- und Klasse-C-Büros beinhalten zunehmend Umwandlungen oder Repositionierungen anstelle konventioneller einkommensgenerierender Investitionen. Käufer überdenken die künftige Nutzung schwächerer Vermögenswerte, bei denen die Mieteinnahmen die Sanierungskosten nicht rechtfertigen. Höhere Finanzierungskosten und geringes Marktvertrauen schränken weiterhin das Gesamttransaktionsvolumen ein. Der südafrikanische Büroimmobilienmarkt reduziert schrittweise sein investierbares Universum, da Eigentümer veraltete Flächen umwandeln oder zu Preisen verkaufen, die das Entwicklungsrisiko widerspiegeln. Es wird erwartet, dass dieser Trend die Investitionstätigkeit auf eine kleinere Gruppe qualitativ hochwertigerer Büroimmobilien konzentriert. Die Verkaufsperspektive bleibt am stärksten für Vermögenswerte mit stabilen Einkommensströmen oder tragfähigem alternativen Nutzungspotenzial.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Johannesburg entfiel im Jahr 2026 auf 49,8 % der Vermietungsaktivität, unterstützt durch seine Konzentration von Hauptsitzen aus den Bereichen Bankwesen, Bergbau und professionelle Dienstleistungen. Der Ballungsraum hatte im dritten Quartal 2026 eine Gesamtbüroleerstandsquote von 14,7 %, verglichen mit 12,5 % vor der Pandemie. Die Gesamtquote verdeckt stärkere Bedingungen in Sandton und Rosebank, wo der Leerstand bei erstklassigen und Klasse-A-Objekten bei 6 % bzw. 10,5 % lag. Attacqs Gateway East in Waterfall City umfasst 12.605 Quadratmeter und war vor der Fertigstellung zu 73,4 % vorvermietet. Dies zeigt, dass mietergeführte Entwicklungen in den richtigen Teilmärkten funktionieren können. Das zentrale Geschäftsviertel benötigt noch einen längeren Rehabilitationszeitraum, bevor es mit dezentralisierten Knotenpunkten mithalten kann.
Kapstadt soll die am schnellsten wachsende Geografie sein, mit einem CAGR von 6,21 % bis 2032, und hatte im dritten Quartal 2026 mit 6,9 % die engste Leerstandsquote des Landes. Die Nachfrage aus dem Business-Process-Outsourcing und das begrenzte Angebot an erstklassigen Grundrissen unterstützen die Preisgestaltung der Vermieter. Verfügbare große Grundrisse werden knapper, was einige Nutzer in andere Ballungsräume lenken kann. Die Stadtpark-Neugestaltung soll im dritten Quartal 2026 voraussichtlich 10.500 Quadratmeter erstklassige Büroflächen hinzufügen. Der südafrikanische Büroimmobilienmarkt in Kapstadt wird durch ein engeres Gleichgewicht von Angebot und Nachfrage als in anderen großen Ballungsräumen unterstützt.
Durban verzeichnete im dritten Quartal 2026 eine Leerstandsquote von 9,3 %, was einem Rückgang von 6,8 Prozentpunkten gegenüber dem Höchststand Mitte 2022 entspricht. Die Erholung wurde durch kostengünstige Flächen in dezentralisierten Gebieten wie Umhlanga und der logistikbezogenen Aktivitätsbasis der Stadt unterstützt. Gqeberha hatte mit 15,7 % den höchsten Leerstand unter den großen Ballungsräumen, zieht jedoch Interesse auf sich, da das Outsourcing über Kapstadt hinaus expandiert. Kleinere Zentren, darunter Bloemfontein, George, Polokwane, Mitchells Plain und Soweto, bieten mögliche Expansionsstandorte für Lieferbetriebe. Ihre Aussichten hängen von der lokalen Infrastruktur und der Fähigkeit eines Eigentümers ab, Gebäude auf die erforderlichen Spezifikationen aufzurüsten. Die geografische Leistung im südafrikanischen Büroimmobilienmarkt wird ungleichmäßig bleiben, da jeder Knotenpunkt einer anderen Kombination aus Mieternachfrage, Bestandsqualität und kommunalen Dienstleistungsniveaus gegenübersteht.
Wettbewerbslandschaft
Marktkonzentration
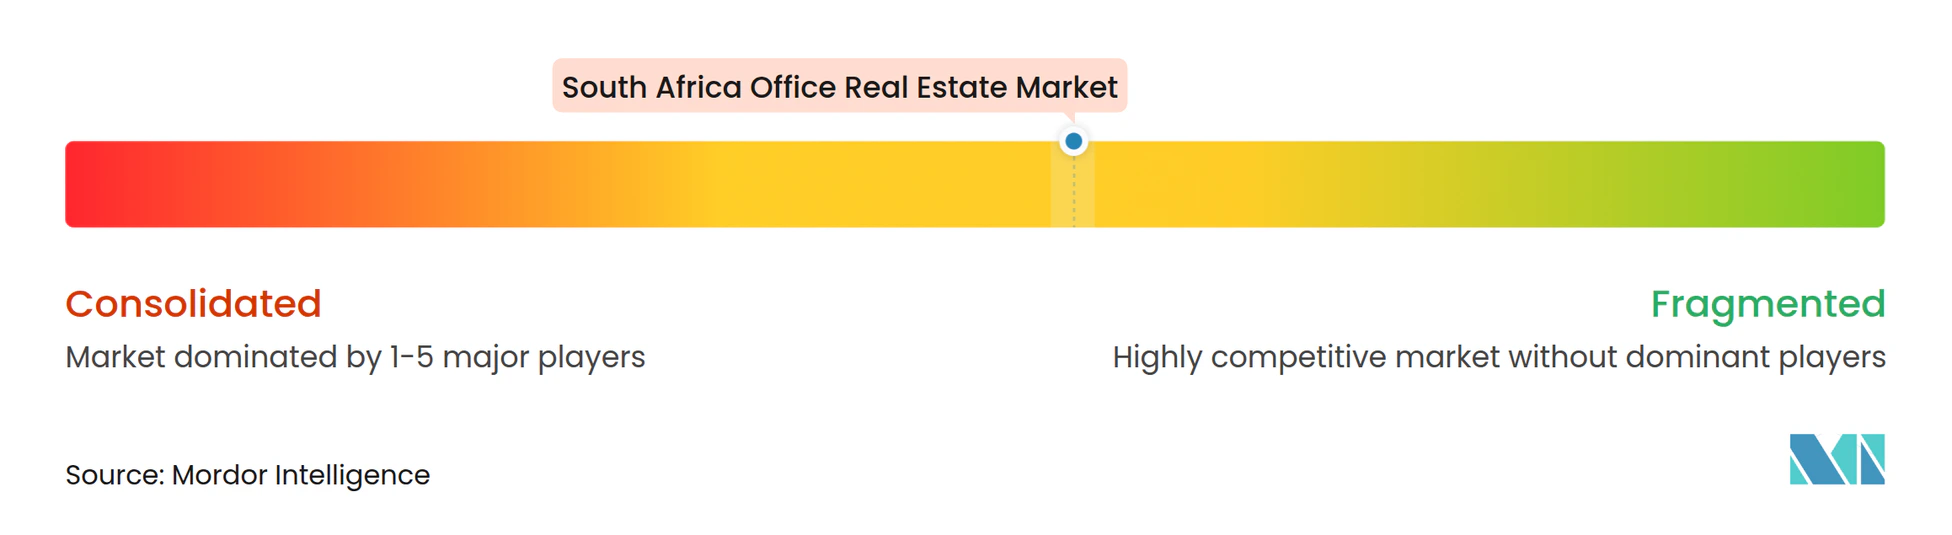
Der südafrikanische Büroimmobilienmarkt ist mäßig konzentriert unter börsennotierten Immobilien-Investment-Trusts (REITs) und institutionellen Immobiliengesellschaften. Growthpoint Properties, Redefine Properties, Attacq und Spear REIT halten bedeutende Klasse-A-Portfolios in erstklassigen Knotenpunkten. Ihre Strategien konzentrieren sich auf die Veräußerung minderwertiger Vermögenswerte, die Verbesserung der Betriebsleistung und die Konzentration der Entwicklung auf Standorte mit sichtbarer Mieternachfrage. Growthpoint schloss die Netto-Null-Sanierung der Hans-Strijdom-Avenue 36 ab und sicherte sich einen 15-Jahres-Mietvertrag mit Ninety One. Diese Strategie lenkt Kapital auf langfristige Einkommensgenerierung und defensivere Bürovermögenswerte.
Redefine nutzt seine digitale GoCity-Plattform zur Zentralisierung des Gebäudemanagements, zur Überwachung von Belegungsmustern und zur Unterstützung von Mieter-Sicherheitsverfahren. Das Unternehmen meldete eine Mieterbindungsrate von über 96 % in seinem südafrikanischen Büroimmobilienportfolio. Spear REIT soll voraussichtlich im August 2026 die Übernahme von 1 Sportica Crescent in Tygervalley abschließen und damit drei erstklassige Bürogebäude in Kapstadt hinzufügen. Diese Entwicklungen zeigen, wie große Immobilieneigentümer Technologie, stabile Mieter und angebotsknappen Stadtteilen Priorität einräumen. Green-Star-Standards können diesen Vorteil weiter stärken, da die Einhaltung von Energie- und Wasserleistungsanforderungen Kapitalinvestitionen und betriebliches Fachwissen erfordert. Kleinere Eigentümer könnten größere Herausforderungen bei der Finanzierung dieser Modernisierungen in vergleichbarem Tempo haben.
Chancen bestehen bei der Modernisierung von Klasse-B-Gebäuden für Outsourcing-Nutzer, der Entwicklung von Netto-Null-Gebäuden mit Ankermietern und der Umwandlung nicht zum Kerngeschäft gehörender Vermögenswerte in zentralen Geschäftsvierteln in Wohn- oder Mischnutzungsentwicklungen. Excellerate JHI und Anvil Property Smith konkurrieren durch lokales Marktwissen, Maklerfähigkeiten und Mieterbeziehungen anstatt durch Portfoliogröße. Attacq unterhält eine aktive Entwicklungspipeline in Waterfall City, einschließlich Gateway East, einem Konferenzzentrum und einem Hotel. Die zunehmende Einführung intelligenter Gebäudesysteme könnte auch die betriebliche Lücke zwischen größeren REITs und konventionell verwalteten Immobilien vergrößern. Der Wettbewerb ist daher am stärksten bei hochwertigen Vermögenswerten, während sekundäre Bestände eher über Mietpreise oder Entwicklungswert konkurrieren. Der südafrikanische Büroimmobilienmarkt bleibt ein Zwei-Klassen-Markt, da moderne Gebäude und ältere Büroflächen unterschiedliche Mieteranforderungen bedienen.
Marktführer der südafrikanischen Büroimmobilienbranche
-
Growthpoint Properties
-
Redefine Properties
-
Fortress REIT
-
Attacq Limited
-
Liberty Two Degrees
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südafrikanischer Büroimmobilienmarkt Unternehmen in diesem Bericht
- Growthpoint Properties
- Redefine Properties
- Fortress REIT
- Attacq Limited
- Liberty Two Degrees
- Investec Property Fund
- Spear REIT Limited
- Emira Property Fund
- Dipula Income Fund
- Delta Property Fund
- Vukile Property Fund
- Fairvest Limited
- SA Corporate Real Estate Limited
- Resilient REIT Limited
- Pinnacle Property Holdings
- Affordable Group
- JLL South Africa
- CBRE South Africa
- Cushman and Wakefield / BROLL
- Colliers South Africa
Neueste Industrielle Entwicklungen in Südafrikanischer Büroimmobilienmarkt
- Oktober 2026: Die nationale Büroleerstandsquote Südafrikas soll im dritten Quartal 2026 voraussichtlich auf 11,8 % sinken und damit ein Sechs-Jahres-Tief erreichen. Es wird erwartet, dass der Markt im Quartal eine positive Netto-Absorption von nahezu 70.000 m² verzeichnet, während 70,4 % der Entwicklungspipeline von 100.500 m² vorvermietet sind, was auf einen mietergetriebenen Angebotszyklus anstelle spekulativer Entwicklung hindeutet.
- August 2026: Spear REIT Limited schloss die Übernahme von 1 Sportica Crescent, Tygervalley, Kapstadt, ab, die als Kategorie-2-Transaktion eingestuft wurde. Die Übernahme umfasste die Übertragung von drei erstklassigen Bürogebäuden (ca. 28.500 m² Bruttomietfläche) von Ingenuity Property Investments. Die Immobilien sind vollständig an bonitätsstarke Mieter vermietet, bei einer geschätzten anfänglichen Rendite von 9,67 %.
- Juni 2026: Growthpoint Properties übertrug seinen 55-prozentigen ungeteilten Anteil an Discovery Phase 1, Sandton, Johannesburg, an Discovery Propco und erwarb 100 % des Eigentums am angrenzenden Discovery-Phase-2-Gebäude (19.369 m²), wodurch Growthpoints Bürogewichtung in Gauteng reduziert wurde.
Berichtsumfang des südafrikanischen Büroimmobilienmarkts
Segmentierungsübersicht
| Klasse A |
| Klasse B |
| Klasse C |
| Nach Gebäudeklasse | Klasse A |
| Klasse B | |
| Klasse C |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der südafrikanische Büroimmobilienmarkt bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 3,15 Milliarden USD erreichen und ab 2027 mit einem CAGR von 5,43 % wachsen. Der Ausblick wird durch eine Verlagerung hin zu qualitativ hochwertigeren Gebäuden geprägt, anstatt durch eine breite Expansion über alle Bürobestände hinweg.
Welche Gebäudeklasse führt bei der Bürovermietung in Südafrika?
Klasse A führt die Vermietungsaktivität mit einem Anteil von 47,3 % im Jahr 2026 an und soll bis 2032 mit einem CAGR von 5,97 % wachsen. Zuverlässige Versorgungsleistungen, effiziente Grundrisse und Mieterausstattung unterstützen seine stärkere Position.
Warum wächst Kapstadt schneller als andere südafrikanische Bürostandorte?
Für Kapstadt wird ein CAGR von 6,21 % prognostiziert, da das erstklassige Angebot begrenzt ist und die Nachfrage aus dem Business-Process-Outsourcing stark bleibt. Die Leerstandsquote von 6,9 % zeigt auch ein engeres Vermietungsgleichgewicht als in anderen großen Ballungsräumen.
Welche Nutzer treiben die Büronachfrage in Südafrika an?
IT und ITES ist das größte Vermietungsnutzungssegment mit einem Anteil von 28,9 % im Jahr 2026, unterstützt durch den Bedarf aus Technologie, Outsourcing und globalen Unternehmensdienstleistungen. Diese Nutzer benötigen häufig große Grundrisse, Glasfaser, Notstromversorgung und Schulungsräume.
Was hemmt die Erholung älterer Bürogebäude?
Klasse-B- und Klasse-C-Vermögenswerte weisen einen Leerstand von über 15 % auf, und viele benötigen Modernisierungen, um zuverlässige Stromversorgung, Konnektivität und bessere Arbeitsplatzstandards zu bieten. Umwandlungen in Wohn- oder Mischnutzungen können eine praktische Reaktion sein, wo die Büronachfrage nicht tragfähig ist.
Wie verändern führende Eigentümer ihre Büroimmobilienportfolios?
Führende Eigentümer verkaufen nicht zum Kerngeschäft gehörende Vermögenswerte, investieren in grüne und energieresiliente Gebäude und entwickeln Flächen in etablierten erstklassigen Stadtteilen. Ihre Maßnahmen konzentrieren sich auf stabile Mieter, eine stärkere Betriebsleistung und längere Mietverpflichtungen.