
Tamanho e Participação do Mercado de Embalagens Cartonadas Líquidas da África do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
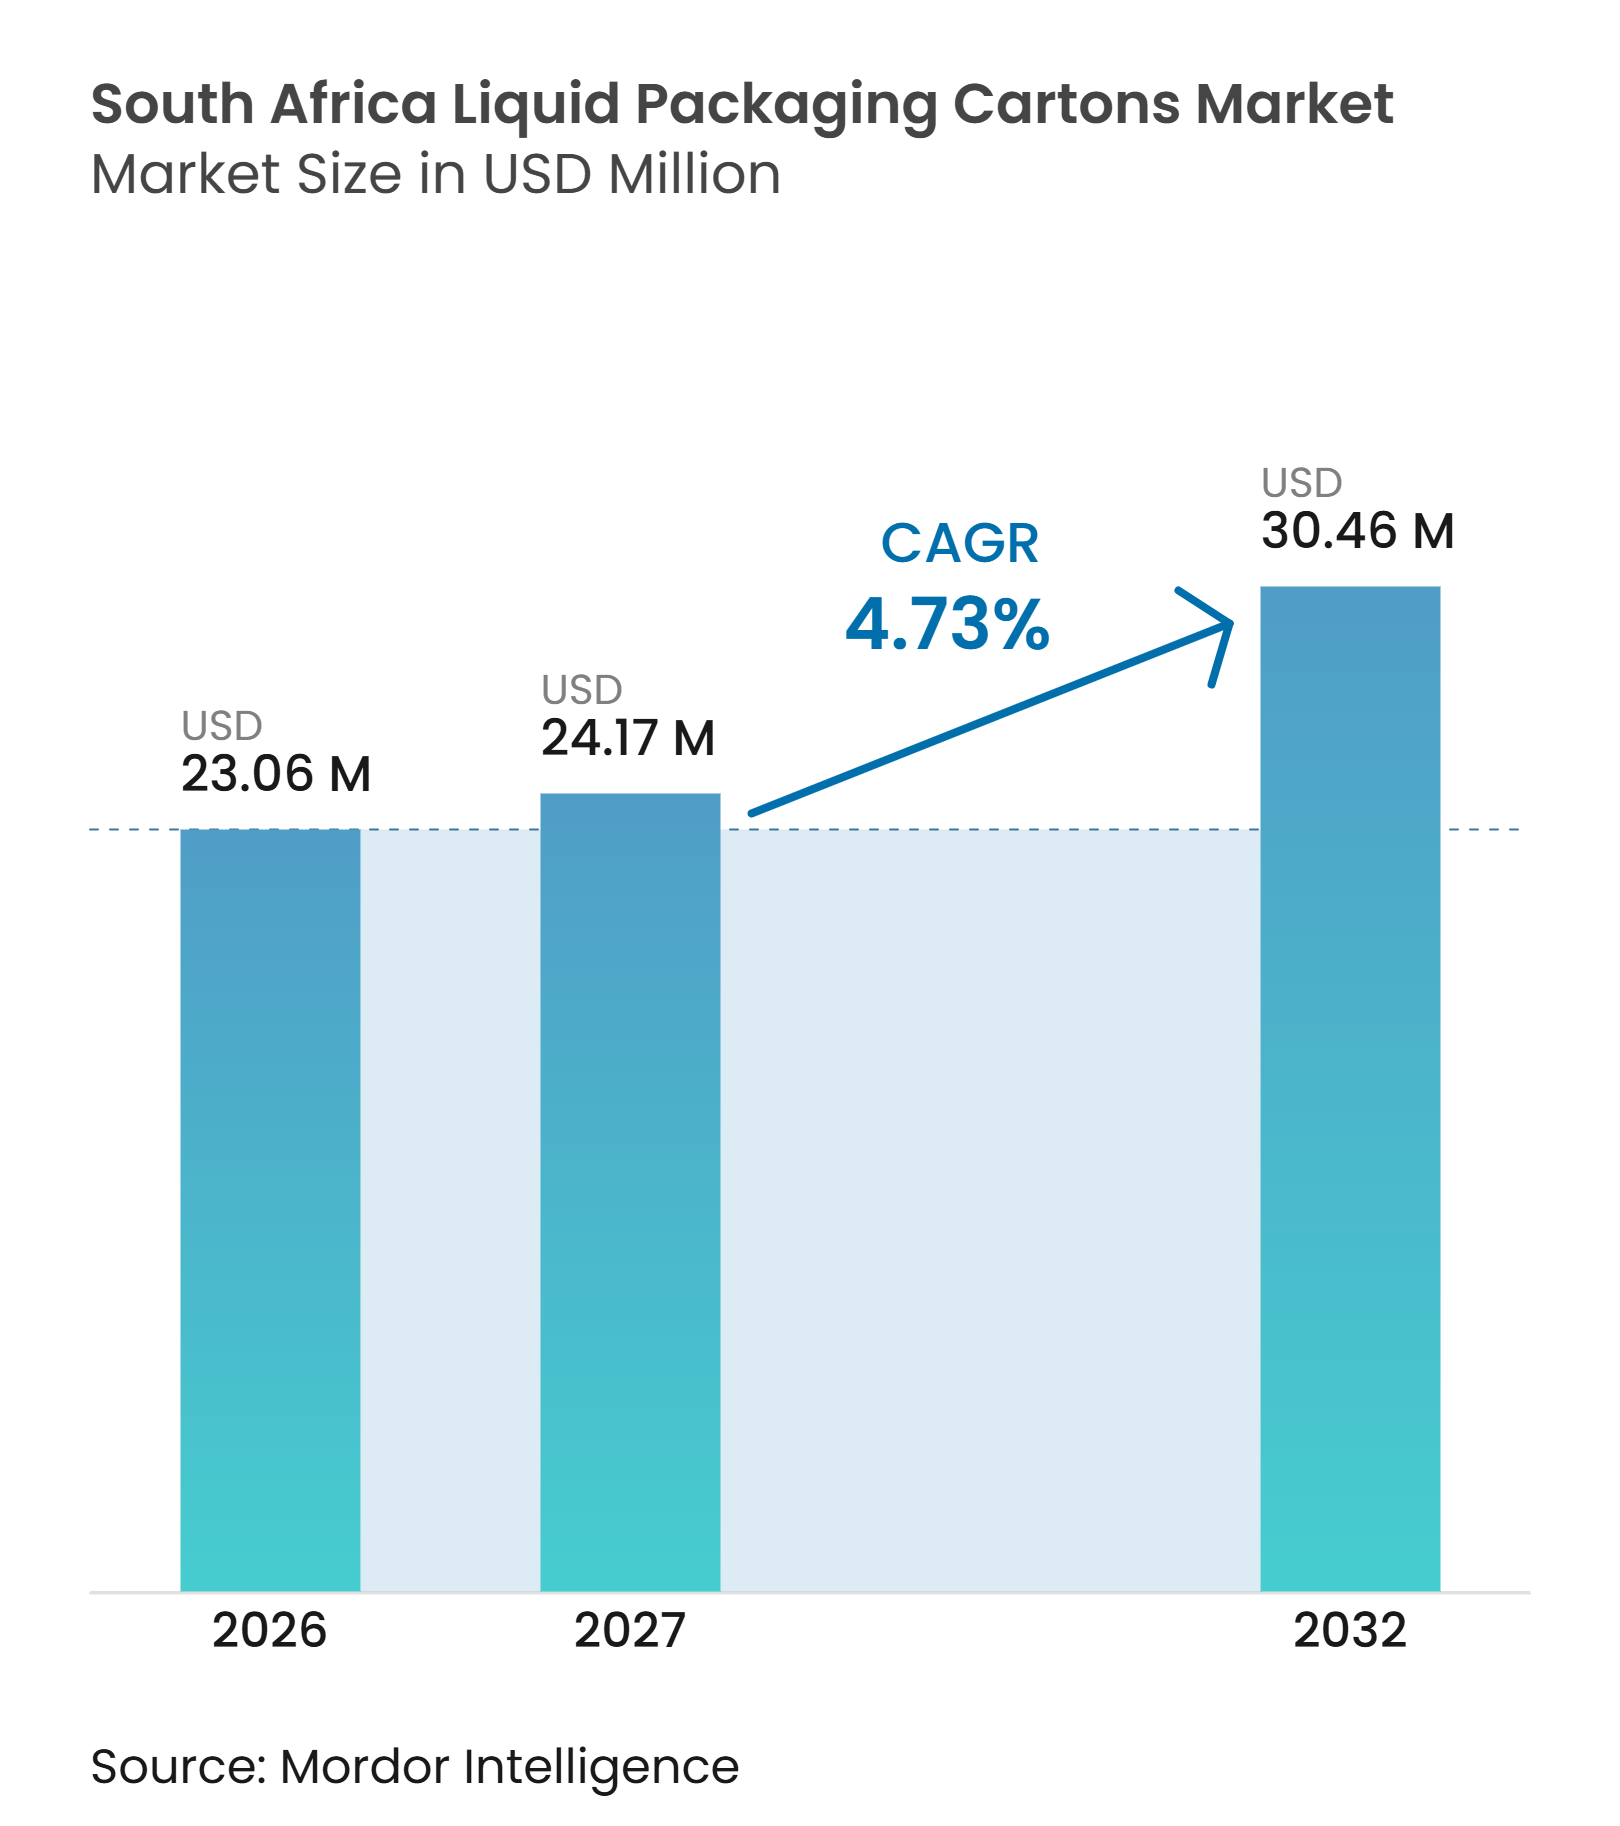
| Tamanho do mercado no ano base (2026) | 23.06 Milhões de dólares |
| Tamanho do Mercado (2027) | 24.17 Milhões de dólares |
| Tamanho do Mercado (2032) | 30.46 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.73 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Cartonadas Líquidas da África do Sul por Mordor Intelligence
O tamanho do mercado de embalagens cartonadas líquidas da África do Sul foi avaliado em 23,06 milhões de USD em 2026 e estima-se que cresça de 24,17 milhões de USD em 2027 para atingir 30,46 milhões de USD até 2032, a um CAGR de 4,73% durante o período de previsão (2027-2032). O mercado de embalagens cartonadas líquidas da África do Sul beneficia-se da demanda por produtos ambiente onde a confiabilidade da refrigeração permanece irregular. Os laticínios UHT continuam sendo centrais para o uso porque suportam armazenamento e distribuição sem uma cadeia de frio contínua. Os varejistas também favorecem formatos que podem ser armazenados com eficiência e fornecidos por meio de canais de conveniência urbanos. Os requisitos de Responsabilidade Estendida do Produtor tornam a capacidade de coleta e reciclagem mais relevante para as decisões de compras. Os fornecedores estão respondendo aumentando a produção local, reduzindo os prazos de atendimento e investindo em infraestrutura de recuperação de embalagens cartonadas.
Principais Conclusões do Relatório
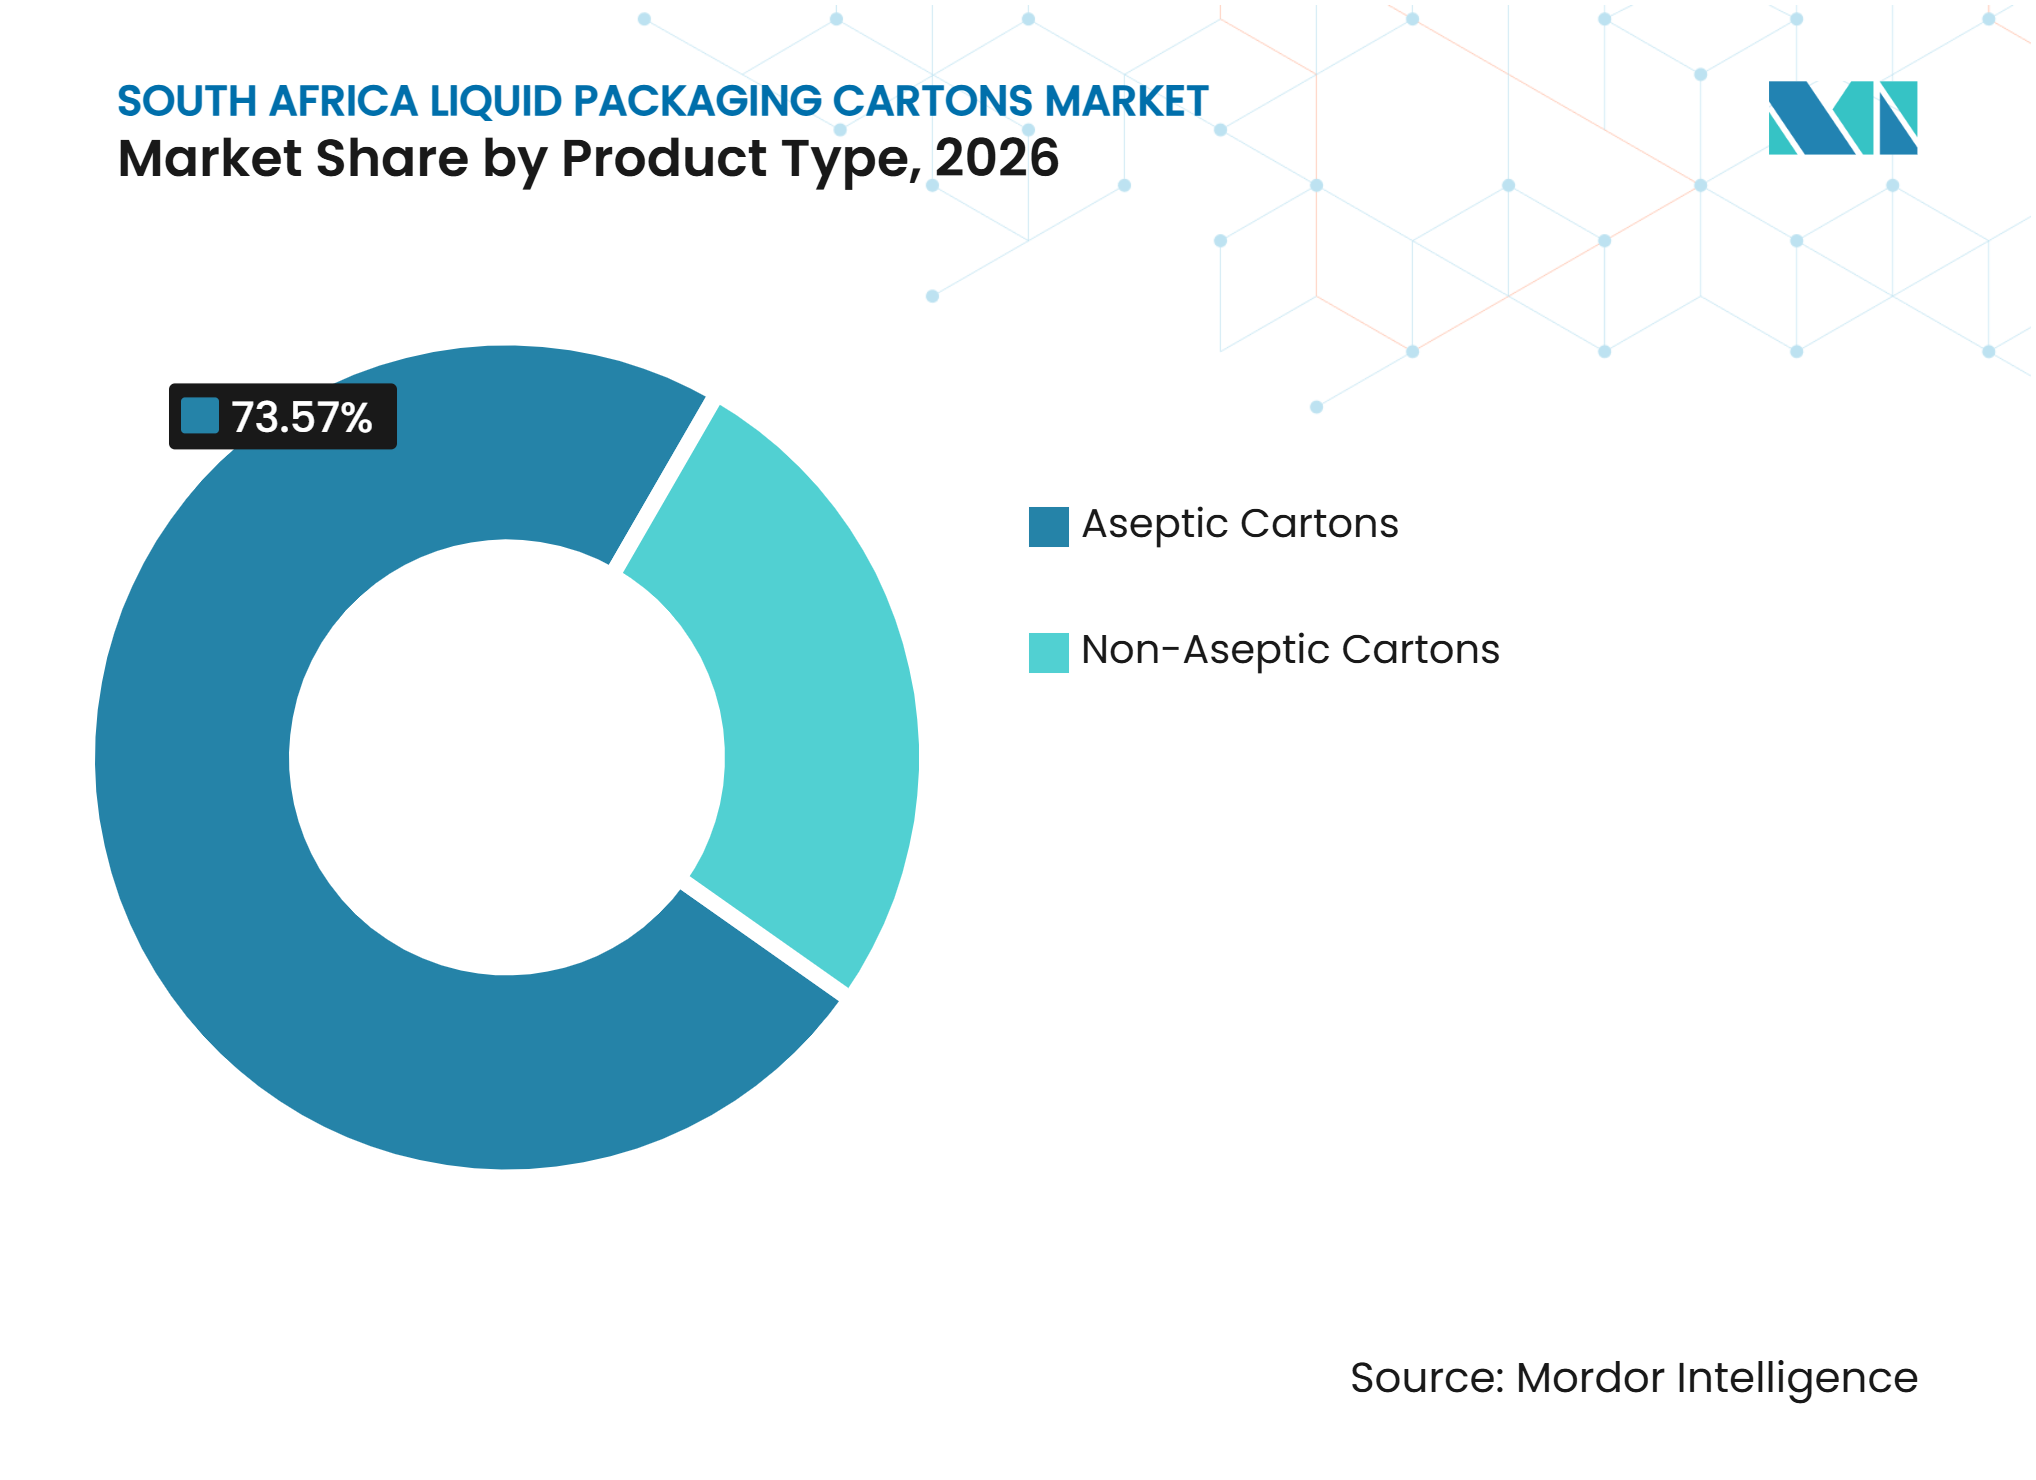
- Por tipo de produto, as embalagens cartonadas assépticas detinham 73,57% da participação do mercado de embalagens cartonadas líquidas da África do Sul em 2026 e estão projetadas para expandir a um CAGR de 5,56% até 2032.
- Por aplicação, o leite representou 46,28% do tamanho do mercado de embalagens cartonadas líquidas da África do Sul em 2026, enquanto as bebidas à base de plantas estão projetadas para expandir a um CAGR de 5,48% até 2032.
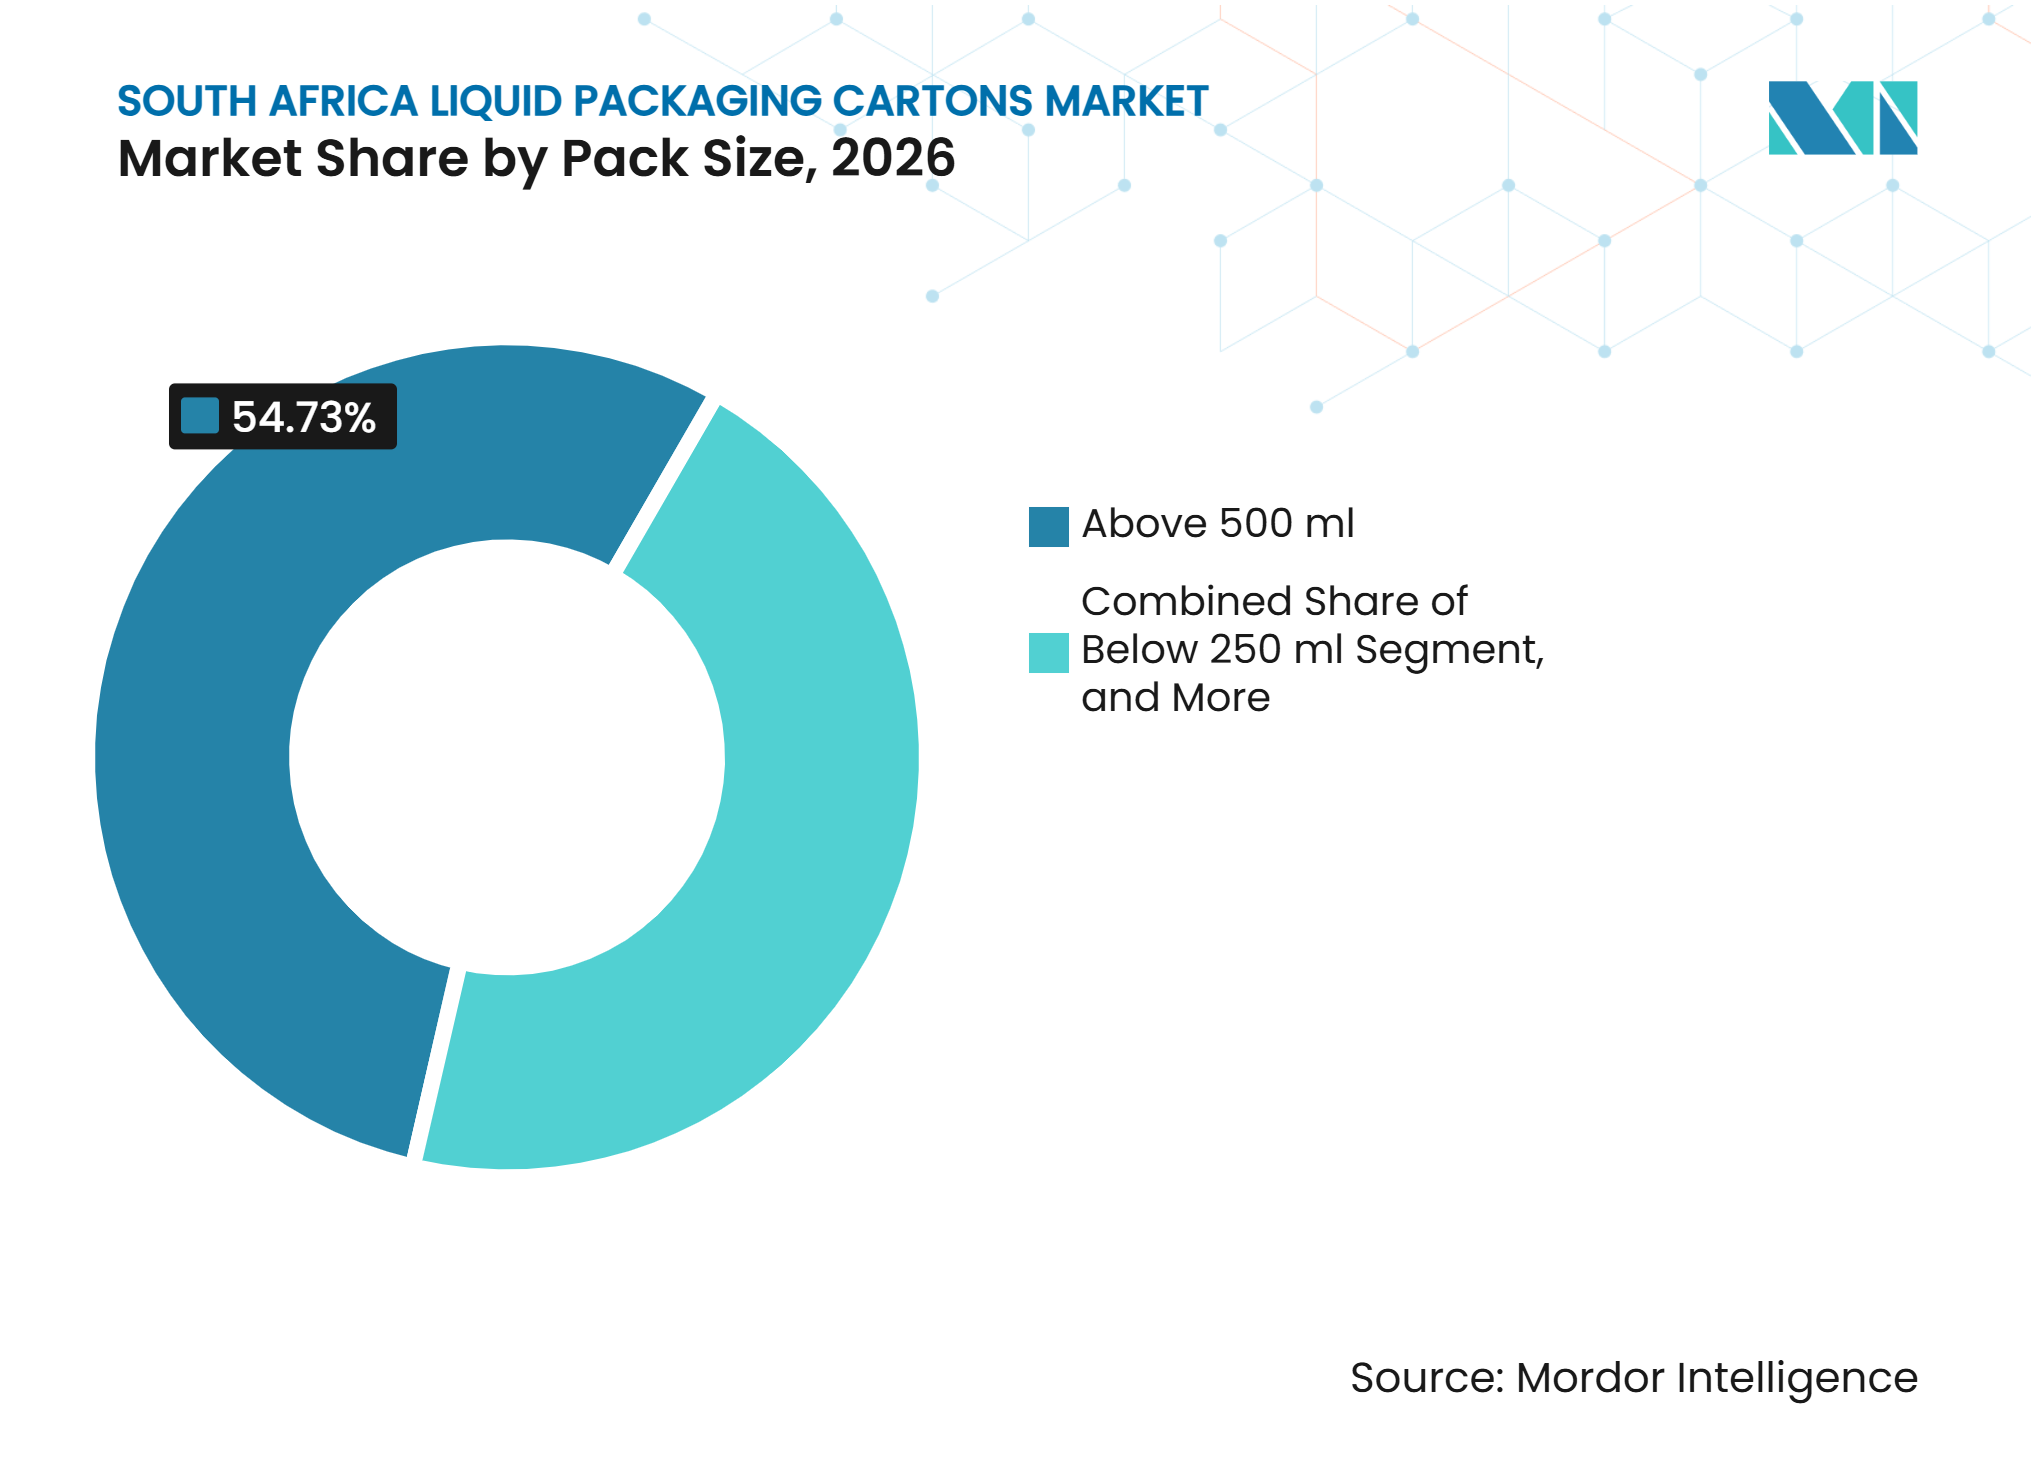
- Por tamanho de embalagem, acima de 500 ml detinha 54,73% da participação de mercado em 2026, enquanto 250-500 ml está projetado para expandir a um CAGR de 5,62% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento no Consumo de Laticínios Ambiente e UHT | +1.5% | Nacional, mais forte em Gauteng, KwaZulu-Natal e Cabo Ocidental | Longo prazo (≥ 4 anos) |
| Demanda por Conveniência e Vida Útil no Varejo Urbano | +1.2% | Nacional, com ganhos iniciais em Joanesburgo, Cidade do Cabo e Durban | Médio prazo (2-4 anos) |
| Expansão de Embalagens Cartonadas no Vinho Sul-Africano e na Cerveja Tradicional | +0.8% | Cabo Ocidental, Gauteng e KwaZulu-Natal | Médio prazo (2-4 anos) |
| Investimento Obrigatório em REP para Coleta e Reciclagem de Cartão Líquido | +0.6% | Nacional, com ganhos de infraestrutura concentrados nas principais metrópoles e se estendendo às cidades secundárias | Médio prazo (2-4 anos) |
| Economia de Transporte Leve e Serviço Local de Linha de Envase | +0.4% | Nacional, com benefícios para a cadeia de suprimentos rural em Limpopo, Mpumalanga e Cabo Oriental | Longo prazo (≥ 4 anos) |
| Crescimento de Formatos de Embalagem à Base de Papel Recicláveis | +0.3% | Nacional, com preferência do consumidor mais forte no Cabo Ocidental e em Gauteng | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento no Consumo de Laticínios Ambiente e UHT
Os laticínios UHT constituem uma base de demanda central para o mercado de embalagens cartonadas líquidas da África do Sul. Interrupções anteriores de energia tornaram o leite fresco refrigerado menos confiável para domicílios e operadores de serviços de alimentação. Essa experiência fortaleceu o papel do leite ambiente de longa vida nos padrões regulares de compra. O quadro da Norma Nacional Sul-Africana apoia a rastreabilidade de lotes e a segurança microbiológica para produtos UHT, o que sustenta a confiança nos laticínios estáveis em prateleira. Compradores institucionais, incluindo hospitais, escolas e programas públicos de nutrição, também criam demanda recorrente que é menos exposta a mudanças nos gastos domésticos. A Tetra Pak e a Woodlands Dairy introduziram uma linha de Alto Teor de Proteína em embalagens cartonadas Tetra Brik Aseptic Edge de 250 ml durante 2025, mostrando como os produtos lácteos funcionais podem estender a demanda por embalagens cartonadas além do leite padrão.
Demanda por Conveniência e Vida Útil no Varejo Urbano
O varejo urbano sustenta a demanda por embalagens compactas, estáveis em prateleira e adequadas para cestas de compras menores. Mais de 68% dos sul-africanos vivem em áreas urbanas, o que amplia a base varejista para líquidos embalados em ambiente. Serviços de comércio rápido, incluindo Checkers Sixty60 e Pick n Pay ASAP!, elevam o valor de formatos que podem circular por redes locais de atendimento sem espaço de exposição refrigerado. Pequenas lojas e varejistas de postos de combustível podem estocar embalagens cartonadas sem adicionar equipamentos de refrigeração. Isso reduz as exigências de manuseio enquanto apoia a disponibilidade de produtos em bairros densos. Essas condições varejistas apoiam o mercado de embalagens cartonadas líquidas da África do Sul nos canais metropolitanos. A preferência do consumidor por embalagens à base de papel recicláveis também apoia as listagens de embalagens cartonadas nos canais de varejo urbano.
Expansão de Embalagens Cartonadas no Vinho Sul-Africano e na Cerveja Tradicional
O uso de embalagens cartonadas em vinho e cerveja tradicional amplia a base de demanda além dos laticínios. Os formatos bag-in-box adicionaram 40 milhões de litros às vendas de vinho sul-africano sem reduzir os volumes de garrafas de vidro. A Robertson Winery lançou embalagens bag-in-box de 3 litros totalmente recicláveis para vinho em abril de 2025, o que refletiu uma mudança em direção a formatos à base de papel entre os produtores do Cabo Ocidental. Os produtores de vinho podem reduzir o peso de transporte e responder aos requisitos de sustentabilidade nos canais voltados para exportação. Isso oferece ao mercado de embalagens cartonadas líquidas da África do Sul uma rota mais ampla para as bebidas alcoólicas. As bebidas de sorgo, como o umqombothi, também estão migrando para embalagens cartonadas gable-top onde os processadores precisam de maior vida útil e evidência de violação. O Diversified Liquid Packaging Group mantém capacidade local nos formatos Pure-Pak e Conipak após a aquisição gerencial da Nampak Liquid Cartons em 2025.
Investimento Obrigatório em REP para Coleta e Reciclagem de Cartão Líquido
A Seção 18 da Lei Nacional de Gestão Ambiental de Resíduos torna a Responsabilidade Estendida do Produtor um requisito operacional material para os usuários de embalagens cartonadas. A Petco relatou taxas de coleta de 33% e de reciclagem de 31% para embalagens de cartão líquido em 2025. O esquema apoiou centros de recompra em todas as 9 províncias, tornando a coleta mais visível dentro da cadeia de valor de embalagens. Esse investimento melhora a posição operacional do mercado de embalagens cartonadas líquidas da África do Sul. A Tetra Pak comissionou uma planta de processamento PolyAl em Germiston em setembro de 2026 para processar polietileno e alumínio após a recuperação de fibra de papel. A instalação conecta a atividade de recuperação com usos finais como móveis para ambientes externos, telhas e tubos. Os conversores que melhoram os vínculos de coleta e as parcerias de recuperação podem atender melhor às obrigações de REP à medida que o Departamento de Florestas, Pesca e Meio Ambiente revisa o desempenho do esquema.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Voláteis de Insumos de Cartão Líquido e Polímeros | -1.5% | Global, com a África do Sul exposta por meio das taxas de câmbio ZAR/USD e rotas de transporte de longa distância | Curto prazo (≤ 2 anos) |
| Baixa Densidade de Coleta Fora das Principais Metrópoles | -0.8% | Generalizado, mais agudo em Limpopo, Cabo Oriental, Cabo do Norte e Mpumalanga | Longo prazo (≥ 4 anos) |
| Intensidade de Capital dos Sistemas de Envase Asséptico | -0.6% | Nacional, com laticínios menores em cidades secundárias desproporcionalmente afetados | Longo prazo (≥ 4 anos) |
| Concorrência de Formatos PET Leves e Flexíveis | -0.5% | Nacional, com maior pressão nos segmentos de suco, bebida energética e água aromatizada | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Voláteis de Insumos de Cartão Líquido e Polímeros
As embalagens cartonadas líquidas dependem de camadas de papelão e poli-alumínio, expondo os conversores a movimentos de celulose, polímeros, combustível e câmbio. Os operadores sul-africanos enfrentam exposição adicional porque os insumos importados são afetados pela taxa de câmbio ZAR/USD e pelos custos de transporte de longa distância. O fornecimento asiático de cartão pressionou as margens domésticas durante 2025 e 2026. Essas pressões afetam o mercado de embalagens cartonadas líquidas da África do Sul, bem como seus fornecedores a montante. As importações foram precificadas 20% abaixo do custo de produção da fábrica doméstica de cartão da África do Sul, levando a Mpact a iniciar processos de demissão em Springs em fevereiro de 2026. A Mpact também relatou que o conflito no Oriente Médio afetou os gargalos de transporte marítimo, custos de combustível, custos de energia e custos logísticos.[1] Essas pressões limitam a margem disponível para novos formatos e atualizações de linhas de envase.
Baixa Densidade de Coleta Fora das Principais Metrópoles
Os sistemas de coleta permanecem menos desenvolvidos fora de Gauteng, Cabo Ocidental e KwaZulu-Natal. Essas províncias tinham redes de recompra mais densas e maior apoio à atividade de coleta informal em 2025. Limpopo, Cabo do Norte, Mpumalanga e o Cabo Oriental rural têm lacunas maiores entre os pontos de coleta. As embalagens cartonadas usadas têm, portanto, maior probabilidade de acabar em aterros sanitários em áreas de menor densidade. Isso enfraquece uma importante posição de sustentabilidade para o mercado de embalagens cartonadas líquidas da África do Sul. Isso enfraquece a proposta de circularidade que é importante para os varejistas urbanos e proprietários de marcas. A Petco declarou que os custos de matéria-prima e eletricidade, juntamente com a demanda mais fraca por materiais reciclados, reduziram os incentivos para os empreendedores de coleta em 2026.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Tecnologia Asséptica Sustenta a Liderança de FormatoAs embalagens cartonadas assépticas detinham 73,57% da participação do mercado de embalagens cartonadas líquidas da África do Sul em 2026 e estão projetadas para crescer a um CAGR de 5,56% até 2032. Sua posição reflete o investimento de longa data em sistemas de envase asséptico em grandes processadores de laticínios. O formato permite a distribuição em temperatura ambiente e reduz a dependência de refrigeração contínua. Essa característica permaneceu importante após as interrupções de energia aumentarem o valor prático dos laticínios de longa vida. Os produtores podem usar embalagens cartonadas assépticas para leite, bebidas lácteas, bebidas à base de plantas e produtos de nutrição funcional.
A SIG lançou a embalagem cartonada Terra Alu-free + Full barrier em julho de 2025, com até 81% de conteúdo de papel e sem camada de alumínio no material de barreira completo.[2] O produto oferece aos conversores uma forma de atender às expectativas de reciclabilidade mantendo o desempenho asséptico. O investimento da Tetra Pak em Pinetown reduziu os prazos de entrega de 60 dias para 14 dias, melhorando a capacidade de resposta do fornecimento para os processadores locais. A validação asséptica alinhada à ISO e o fornecimento de cartão certificado pelo FSC continuam sendo importantes para a credibilidade do fornecedor junto às principais redes de supermercados. Essas condições também elevam os requisitos de entrada para fornecedores sem capacidade estabelecida de equipamentos e serviços.


Por Aplicação:
O Leite Sustenta o Volume e as Bebidas à Base de Plantas Lideram o CrescimentoO leite detinha 46,28% da participação do mercado de embalagens cartonadas líquidas da África do Sul em 2026. O leite UHT de longa vida sustenta a demanda em domicílios urbanos e rurais onde a confiabilidade da cadeia de frio varia. Também é relevante para as compras institucionais de escolas, hospitais e programas públicos de nutrição. A categoria fornece uma base de volume estável para os fornecedores de embalagens cartonadas assépticas. O suco é a segunda maior aplicação por valor, embora o crescimento nas garrafas PET tenha aumentado a pressão competitiva.
As bebidas à base de plantas estão projetadas para registrar o CAGR de aplicação mais rápido, de 5,48%, até 2032. Os produtos de soja, aveia, amêndoa e macadâmia estão migrando do varejo especializado para as prateleiras dos supermercados convencionais. A Giraf Macadamia declarou que a categoria de leite à base de plantas da África do Sul está projetada para superar 232 milhões de USD até 2030. As pequenas embalagens cartonadas assépticas são adequadas para produtos que precisam de distribuição em temperatura ambiente e um posicionamento claro voltado para a saúde. Essa aplicação oferece aos fornecedores outra rota para reduzir sua dependência do leite padrão.
Por Tamanho de Embalagem:
Embalagens Domésticas Maiores Lideram a Receita e as Embalagens Médias Crescem Mais RápidoAs embalagens cartonadas acima de 500 ml representaram 54,73% da participação do mercado de embalagens cartonadas líquidas da África do Sul em 2026. Os formatos de leite UHT de 1 litro e 2 litros continuam sendo centrais para as compras domésticas de supermercado. As embalagens maiores se alinham ao comportamento de compra em grandes quantidades em domicílios de renda mais baixa e média. Elas também oferecem um custo por litro mais baixo para os consumidores regulares de laticínios. Os grandes formatos, portanto, continuam sendo a principal base de receita para os fornecedores de embalagens cartonadas.
A revisão do primeiro trimestre de 2025 da Vinimark registrou a resiliência dos produtos de 1 litro, refletindo a demanda contínua por embalagens maiores orientadas para o valor. O crescimento do varejo moderno fora das grandes áreas urbanas também apoia a distribuição de grandes embalagens cartonadas em temperatura ambiente. O Shoprite e o Boxer estão se expandindo para cidades anteriormente mal atendidas, o que aumenta a disponibilidade de produtos estáveis em prateleira. As embalagens grandes reduzem a necessidade de reabastecimento frequente onde o transporte e a refrigeração são limitados. Esses fatores sustentam a relevância contínua dos formatos de embalagens cartonadas domésticas.


Análise Geográfica
Gauteng: Demanda Industrial e Infraestrutura de Reciclagem
Gauteng é a principal geografia de uso final para o mercado de embalagens cartonadas líquidas da África do Sul. A província tem a maior concentração do país de processadores de laticínios UHT, fabricantes de bens de consumo de alta rotatividade, centros nacionais de distribuição de supermercados e redes de serviços de alimentação. Gauteng, KwaZulu-Natal e Cabo Ocidental juntos representaram 75% da produção manufatureira da África do Sul em 2025. O corredor Joanesburgo-Pretória concentra as compras de embalagens cartonadas e apoia o reabastecimento frequente. As plataformas de comércio rápido também criam demanda por produtos em temperatura ambiente que podem circular por redes de entrega urbanas. A instalação PolyAl da Tetra Pak em Germiston fortalece a cadeia de reciclagem local após a recuperação de fibra de papel na fábrica de Springs da Mpact.[3] Os fatores de conformidade com a Seção 18 da NEMWA também tornaram o desempenho de recuperação mais importante nas decisões de compras dos proprietários de marcas com sede nacional.
Cabo Ocidental: Formatos de Vinho e Demanda Orientada para a Sustentabilidade
A demanda do Cabo Ocidental difere de Gauteng porque tem uma combinação mais forte de produtores de vinho, marcas de alimentos premium e processadores voltados para exportação. O setor vinícola da província oferece aos fornecedores de embalagens cartonadas uma rota além dos líquidos de bens de consumo de alta rotatividade em grande volume. O lançamento em 2025 pela Robertson Winery de uma embalagem bag-in-box de 3 litros reciclável demonstrou o interesse contínuo em formatos de vinho à base de papel. O menor peso de transporte é importante para formatos que competem com o vidro. Cidade do Cabo e o corredor Paarl-Stellenbosch também têm consumidores que dão maior ênfase à reciclabilidade das embalagens. As obrigações nacionais de REP e as prioridades municipais de reciclagem apoiam essa direção. Essas condições incentivam as marcas premium de laticínios e à base de plantas a considerar embalagens cartonadas ao lado das aplicações de vinho.
Mercados do Interior e Costeiros: Conectividade de Fornecimento e Demanda Institucional
KwaZulu-Natal é importante tanto para o fornecimento quanto para a demanda porque a área industrial de Pinetown-New Germany inclui a principal instalação de conversão sul-africana da Tetra Pak. O porto de Durban também torna a província um ponto de entrada fundamental para insumos de cartão líquido e polímeros. Isso expõe os conversores a custos de frete e seguro, bem como a pressões de prazo de entrega vinculadas a interrupções no transporte marítimo. Cabo Oriental, Limpopo, Mpumalanga e Noroeste representam áreas de demanda menores onde escolas, hospitais e programas públicos de alimentação compram leite UHT. O Estado Livre, Cabo do Norte e Noroeste oferecem maior potencial para grandes embalagens em temperatura ambiente à medida que os varejistas modernos se expandem para cidades mal atendidas. Essas regiões também demonstram a necessidade de uma infraestrutura de coleta mais ampla se a circularidade das embalagens cartonadas for se desenvolver fora das principais áreas metropolitanas.
Cenário Competitivo
Concentração do Mercado
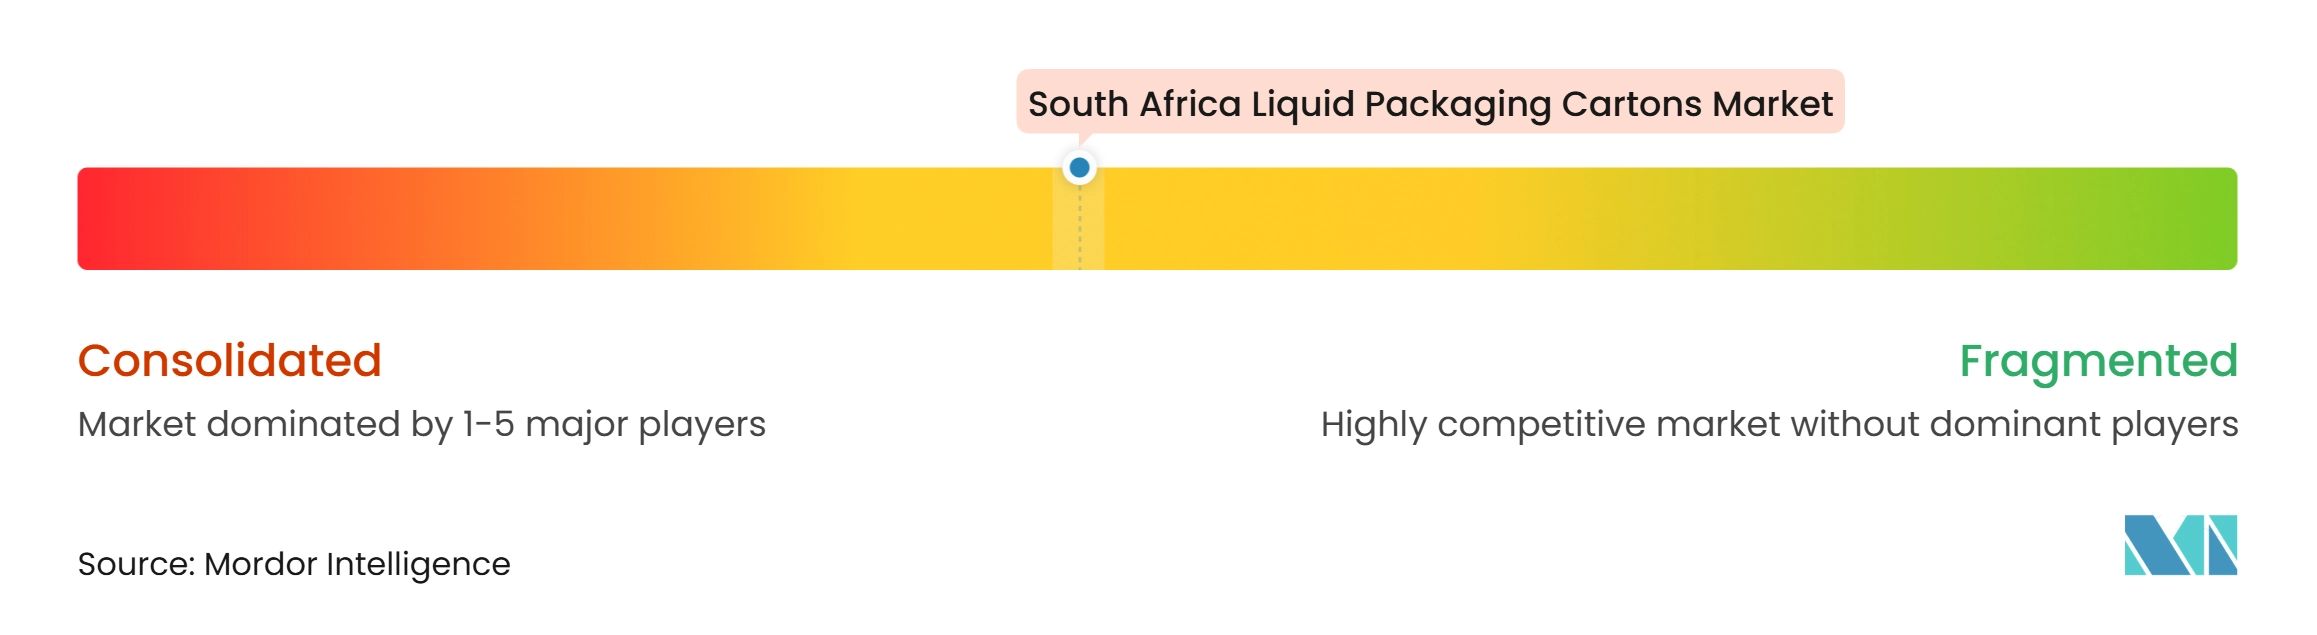
O mercado de embalagens cartonadas líquidas da África do Sul é moderadamente concentrado. A Tetra Pak International SA tem uma posição de liderança por meio de seu modelo integrado de conversão e sistema de envase, escala de produção local e parcerias de reciclagem. Sua instalação em Pinetown atende a 80-90% da demanda doméstica de embalagens assépticas e reduziu os prazos de entrega de 60 dias para 14 dias após sua atualização. A empresa também trabalha com a Mpact Recycling na recuperação de fibra de papel em Springs. Esse modelo combina fornecimento de embalagens, serviço técnico e suporte a equipamentos de envase. Ele cria altos custos de mudança para os processadores que utilizam tecnologia asséptica.
O Diversified Liquid Packaging Group é a principal alternativa de base local em embalagens cartonadas gable-top não assépticas. Foi criado por meio da aquisição gerencial da Nampak Liquid Cartons em janeiro de 2025, que manteve as capacidades de produção Pure-Pak e Conipak. O grupo identificou a Zâmbia e o Malawi como áreas de expansão, adicionando uma dimensão regional à sua estratégia. A SIG oferece uma posição tecnológica distinta por meio de seu material de barreira asséptica sem alumínio. Conversores de origem chinesa menores, incluindo Greatview Aseptic Packaging, Shandong Bihai, Lami Packaging e Lamipak, competem principalmente por preço. Sua posição é limitada pelos custos logísticos e pela exposição cambial.
As estratégias competitivas concentram-se na conformidade com a reciclagem, no serviço local e na cobertura de aplicações além dos laticínios convencionais. A planta PolyAl da Tetra Pak em Germiston é um exemplo de investimento que conecta os requisitos de recuperação com os mercados finais locais para o material recuperado. A embalagem cartonada de barreira sem alumínio da SIG é outro exemplo de uma mudança de material projetada para melhorar as credenciais de circularidade. O plano de expansão regional do Diversified Liquid Packaging Group é um terceiro exemplo de um movimento que poderia estender o alcance da produção local não asséptica. Os fornecedores de cartão, incluindo Nippon Paper Industries, Billerud AB e Stora Enso Oyj, continuam sendo participantes importantes a montante. O fornecimento de cartão certificado pelo FSC continua sendo um requisito relevante para os fornecedores que atendem às principais redes de supermercados.
Líderes do Setor de Embalagens Cartonadas Líquidas da África do Sul
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
-
Diversified Liquid Packaging Group (Pty) Ltd
-
Nippon Paper Industries Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Cartonadas Líquidas da África do Sul Empresas cobertas neste relatório
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Diversified Liquid Packaging Group (Pty) Ltd
- Nippon Paper Industries Co., Ltd.
- Greatview Aseptic Packaging Company Limited
- IPI Srl
- Lami Packaging (Kunshan) Co., Ltd.
- Novolex Holdings, LLC
- Klabin S.A.
- Obeikan Investment Group
- Parksons Packaging Ltd.
- Southern Packaging Group Ltd.
- Lamipak (Suzhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Adam Pack SA
- Stora Enso Oyj
- Billerud AB
Desenvolvimentos industriais recentes em Mercado de Embalagens Cartonadas Líquidas da África do Sul
- Outubro de 2026: A Tetra Pak declarou uma meta de taxa de reciclagem de embalagens cartonadas pós-consumo de 40% para a África do Sul até 2030, acima dos 33% em 2025, como parte de seu roteiro de sustentabilidade para a África Subsaariana.
- Setembro de 2026: A Tetra Pak comissionou sua planta de processamento PolyAl de 1,2 milhões de USD (ZAR 19 milhões) em Germiston, Gauteng, em parceria com a Timber Plastics e com o apoio do CSIR. A planta separa o polietileno e o alumínio das embalagens cartonadas de bebidas usadas após a Mpact Recycling recuperar a fibra de papel, convertendo o resíduo em móveis para ambientes externos, telhas e tubos, estabelecendo a primeira rota de processamento doméstico para a fração poli-alumínio das embalagens cartonadas de cartão líquido na África do Sul. Apoio do CSIR
- Março de 2026: A Woodlands Dairy expandiu seu portfólio de produtos com a linha Velvet Milkshake em formatos de embalagem cartonada em temperatura ambiente, incluindo SKUs de chocolate, morango e baunilha.
- Fevereiro de 2026: O Mpact Group iniciou um processo de demissão em sua fábrica de papel de Springs, produtora doméstica de cartão da África do Sul, citando a concorrência de importações asiáticas precificadas 20% abaixo do custo de produção da fábrica e a supercapacidade global de cartão.
Escopo do Relatório do Mercado de Embalagens Cartonadas Líquidas da África do Sul
O Relatório do Mercado de Embalagens Cartonadas Líquidas da África do Sul é Segmentado por Tipo de Produto (Embalagens Cartonadas Assépticas e Embalagens Cartonadas Não Assépticas), Aplicações (Leite, Sucos, Bebidas à Base de Plantas, Produtos Lácteos Excluindo Leite, Bebidas Energéticas e Funcionais, Alimentos Líquidos e Outras Aplicações) e Tamanho da Embalagem (Abaixo de 250 ml, 250-500 ml e Acima de 500 ml). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
O mercado de embalagens cartonadas líquidas da África do Sul inclui embalagens cartonadas projetadas para embalar e preservar produtos líquidos, como leite, suco, bebidas e produtos alimentícios líquidos. Essas embalagens cartonadas normalmente utilizam materiais multicamadas, incluindo papelão, polietileno e alumínio, para fornecer proteção ao produto, estender a vida útil e apoiar o armazenamento e o transporte convenientes.
Visão geral da segmentação
| Embalagens Cartonadas Assépticas |
| Embalagens Cartonadas Não Assépticas |
| Leite |
| Sucos |
| Bebidas à Base de Plantas |
| Produtos Lácteos (Excluindo Leite) |
| Bebidas Energéticas e Funcionais |
| Alimentos Líquidos |
| Outras Aplicações |
| Abaixo de 250 ml |
| 250-500 ml |
| Acima de 500 ml |
| Por Tipo de Produto | Embalagens Cartonadas Assépticas |
| Embalagens Cartonadas Não Assépticas | |
| Por Aplicações | Leite |
| Sucos | |
| Bebidas à Base de Plantas | |
| Produtos Lácteos (Excluindo Leite) | |
| Bebidas Energéticas e Funcionais | |
| Alimentos Líquidos | |
| Outras Aplicações | |
| Por Tamanho de Embalagem | Abaixo de 250 ml |
| 250-500 ml | |
| Acima de 500 ml |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de embalagens cartonadas líquidas da África do Sul?
O mercado é avaliado em 23,06 milhões de USD em 2026 e está projetado para atingir 30,46 milhões de USD até 2032, a um CAGR de 4,73% de 2027 a 2032.
O que está impulsionando a demanda por embalagens cartonadas líquidas na África do Sul?
A demanda é sustentada pelo consumo de laticínios UHT em temperatura ambiente, pelo varejo de conveniência urbano, pelos formatos à base de papel recicláveis e pelo investimento em coleta relacionado à REP.
Qual tipo de produto lidera o uso de embalagens cartonadas líquidas na África do Sul?
As embalagens cartonadas assépticas lideram com 73,57% de participação em 2026 e estão projetadas para crescer a um CAGR de 5,56% até 2032.
Qual aplicação deve crescer mais rapidamente até 2032?
As bebidas à base de plantas estão projetadas para expandir a um CAGR de 5,48% à medida que os produtos de soja, aveia, amêndoa e macadâmia ganham distribuição varejista mais ampla.
Qual tamanho de embalagem está crescendo mais rapidamente na África do Sul?
O segmento de 250-500 ml está projetado para crescer a um CAGR de 5,62% até 2032, apoiado por formatos de conveniência, nutrição e uso escolar.