
南アフリカ液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
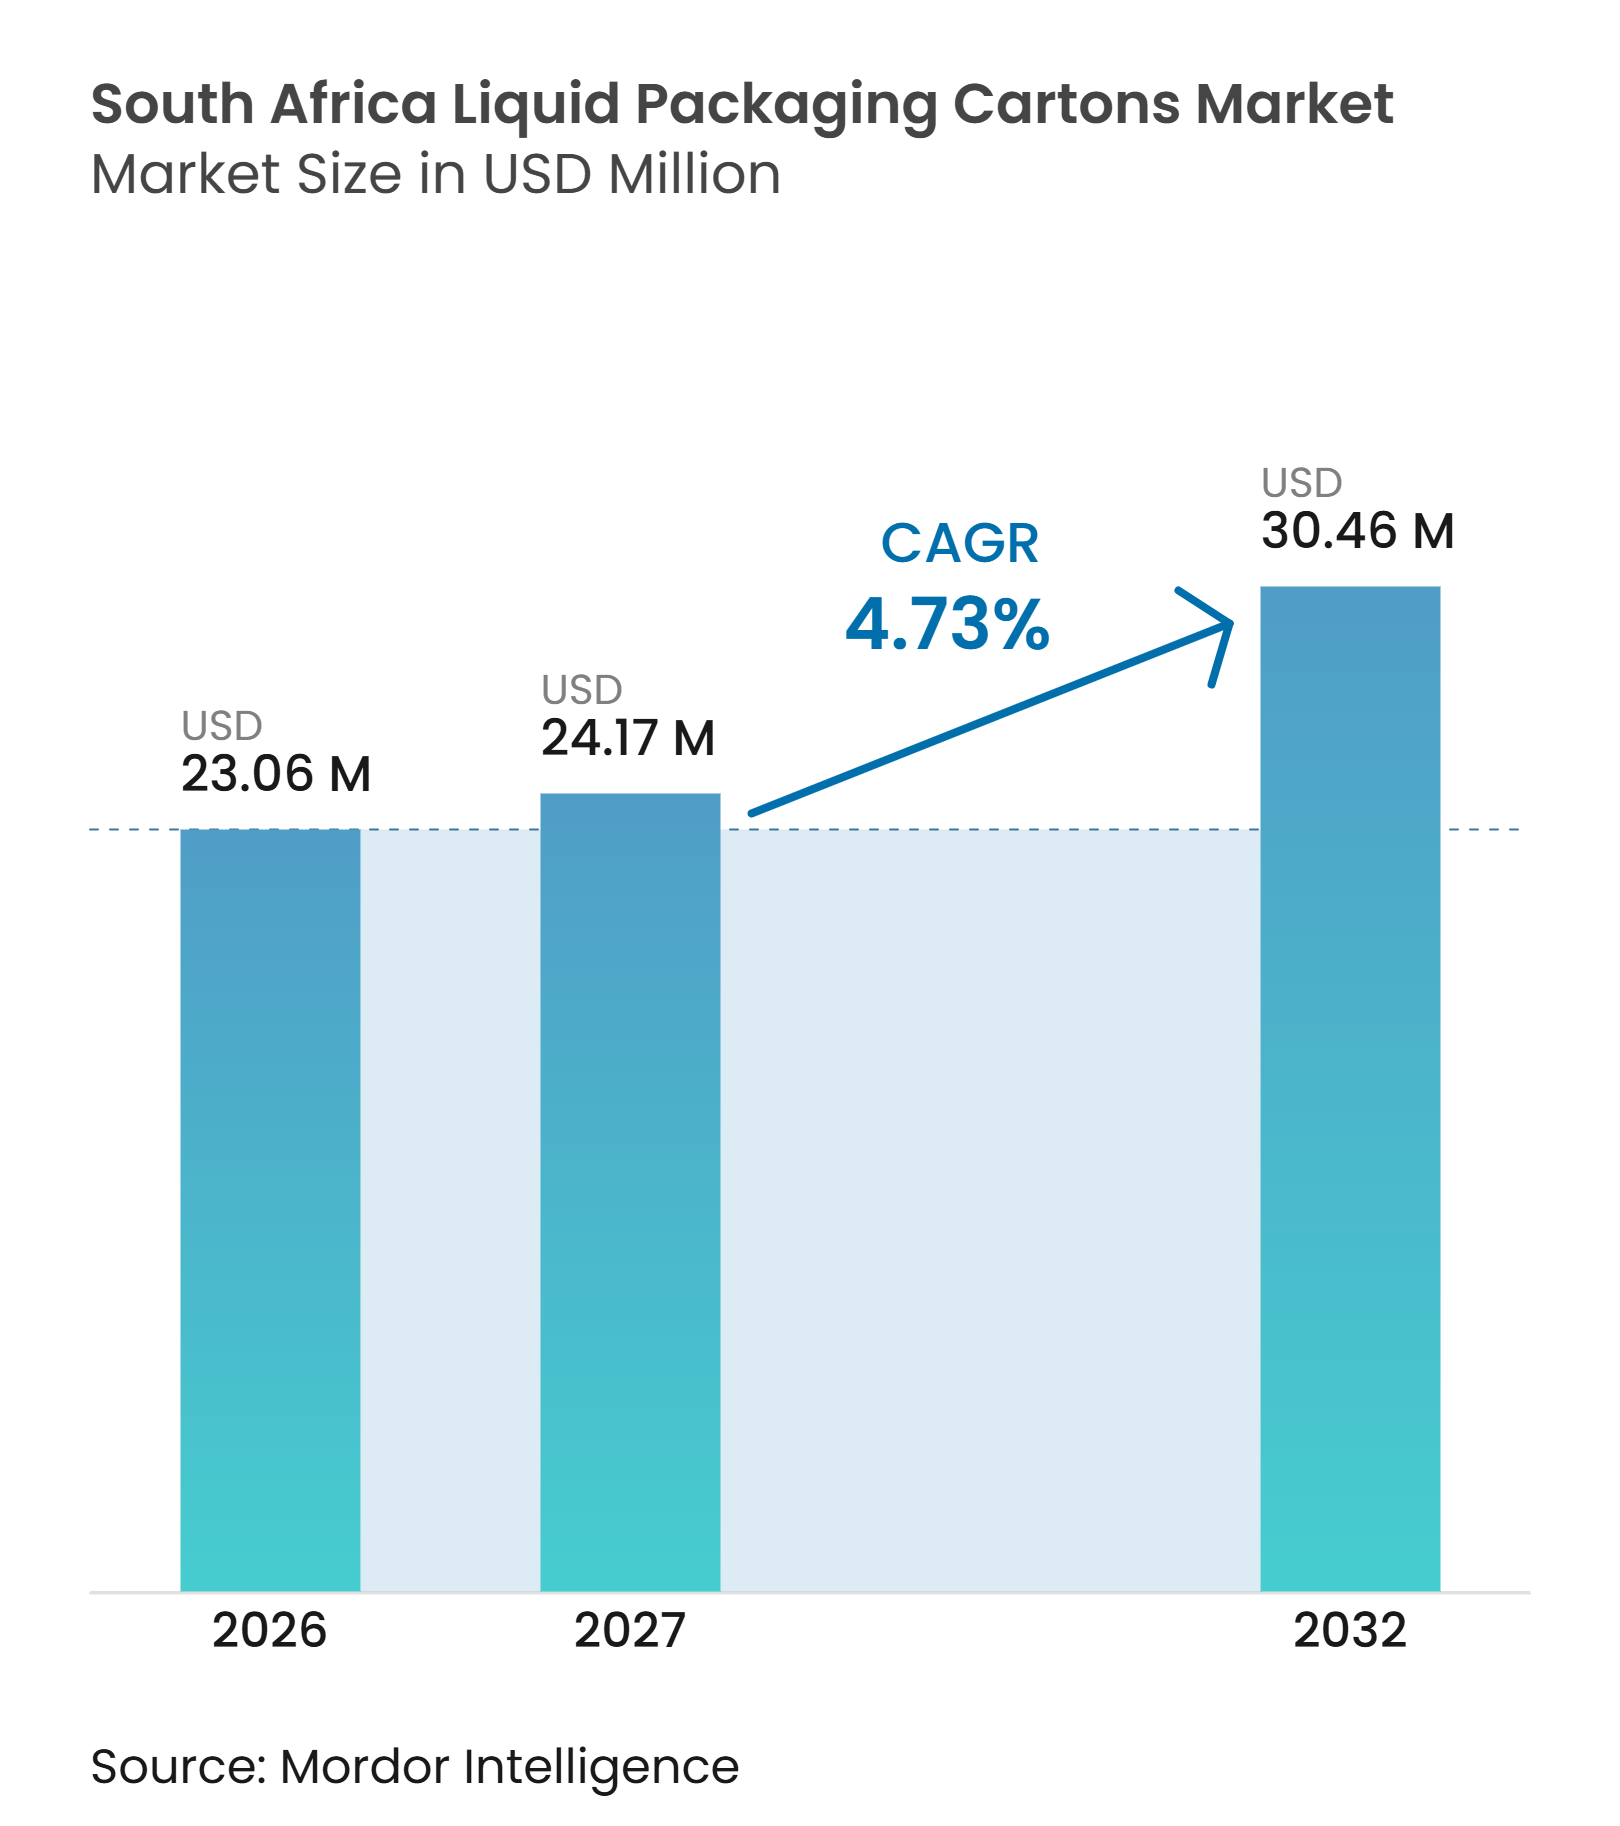
| 基準年の市場規模 (2026) | 23.06 百万米ドル |
| 市場規模 (2027) | 24.17 百万米ドル |
| 市場規模 (2032) | 30.46 百万米ドル |
| 成長率 (2027 - 2032) | 4.73 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカ液体包装カートン市場分析
南アフリカ液体包装カートン市場規模は2026年に2,306万米ドルと評価され、2027年の2,417万米ドルから2032年には3,046万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.73%です。南アフリカ液体包装カートン市場は、冷蔵の信頼性が依然として不均一な地域における常温製品の需要から恩恵を受けています。UHT乳製品は、継続的なコールドチェーンなしで保管・流通を支援するため、使用の中核を担っています。小売業者も、効率的に保管でき、都市部のコンビニエンスチャネルを通じて供給できる形態を好んでいます。拡大生産者責任(EPR)要件により、回収・リサイクル能力が調達決定においてより重要になっています。サプライヤーは、現地生産の拡大、サービスリードタイムの短縮、カートン回収インフラへの投資によって対応しています。
主要レポートのポイント
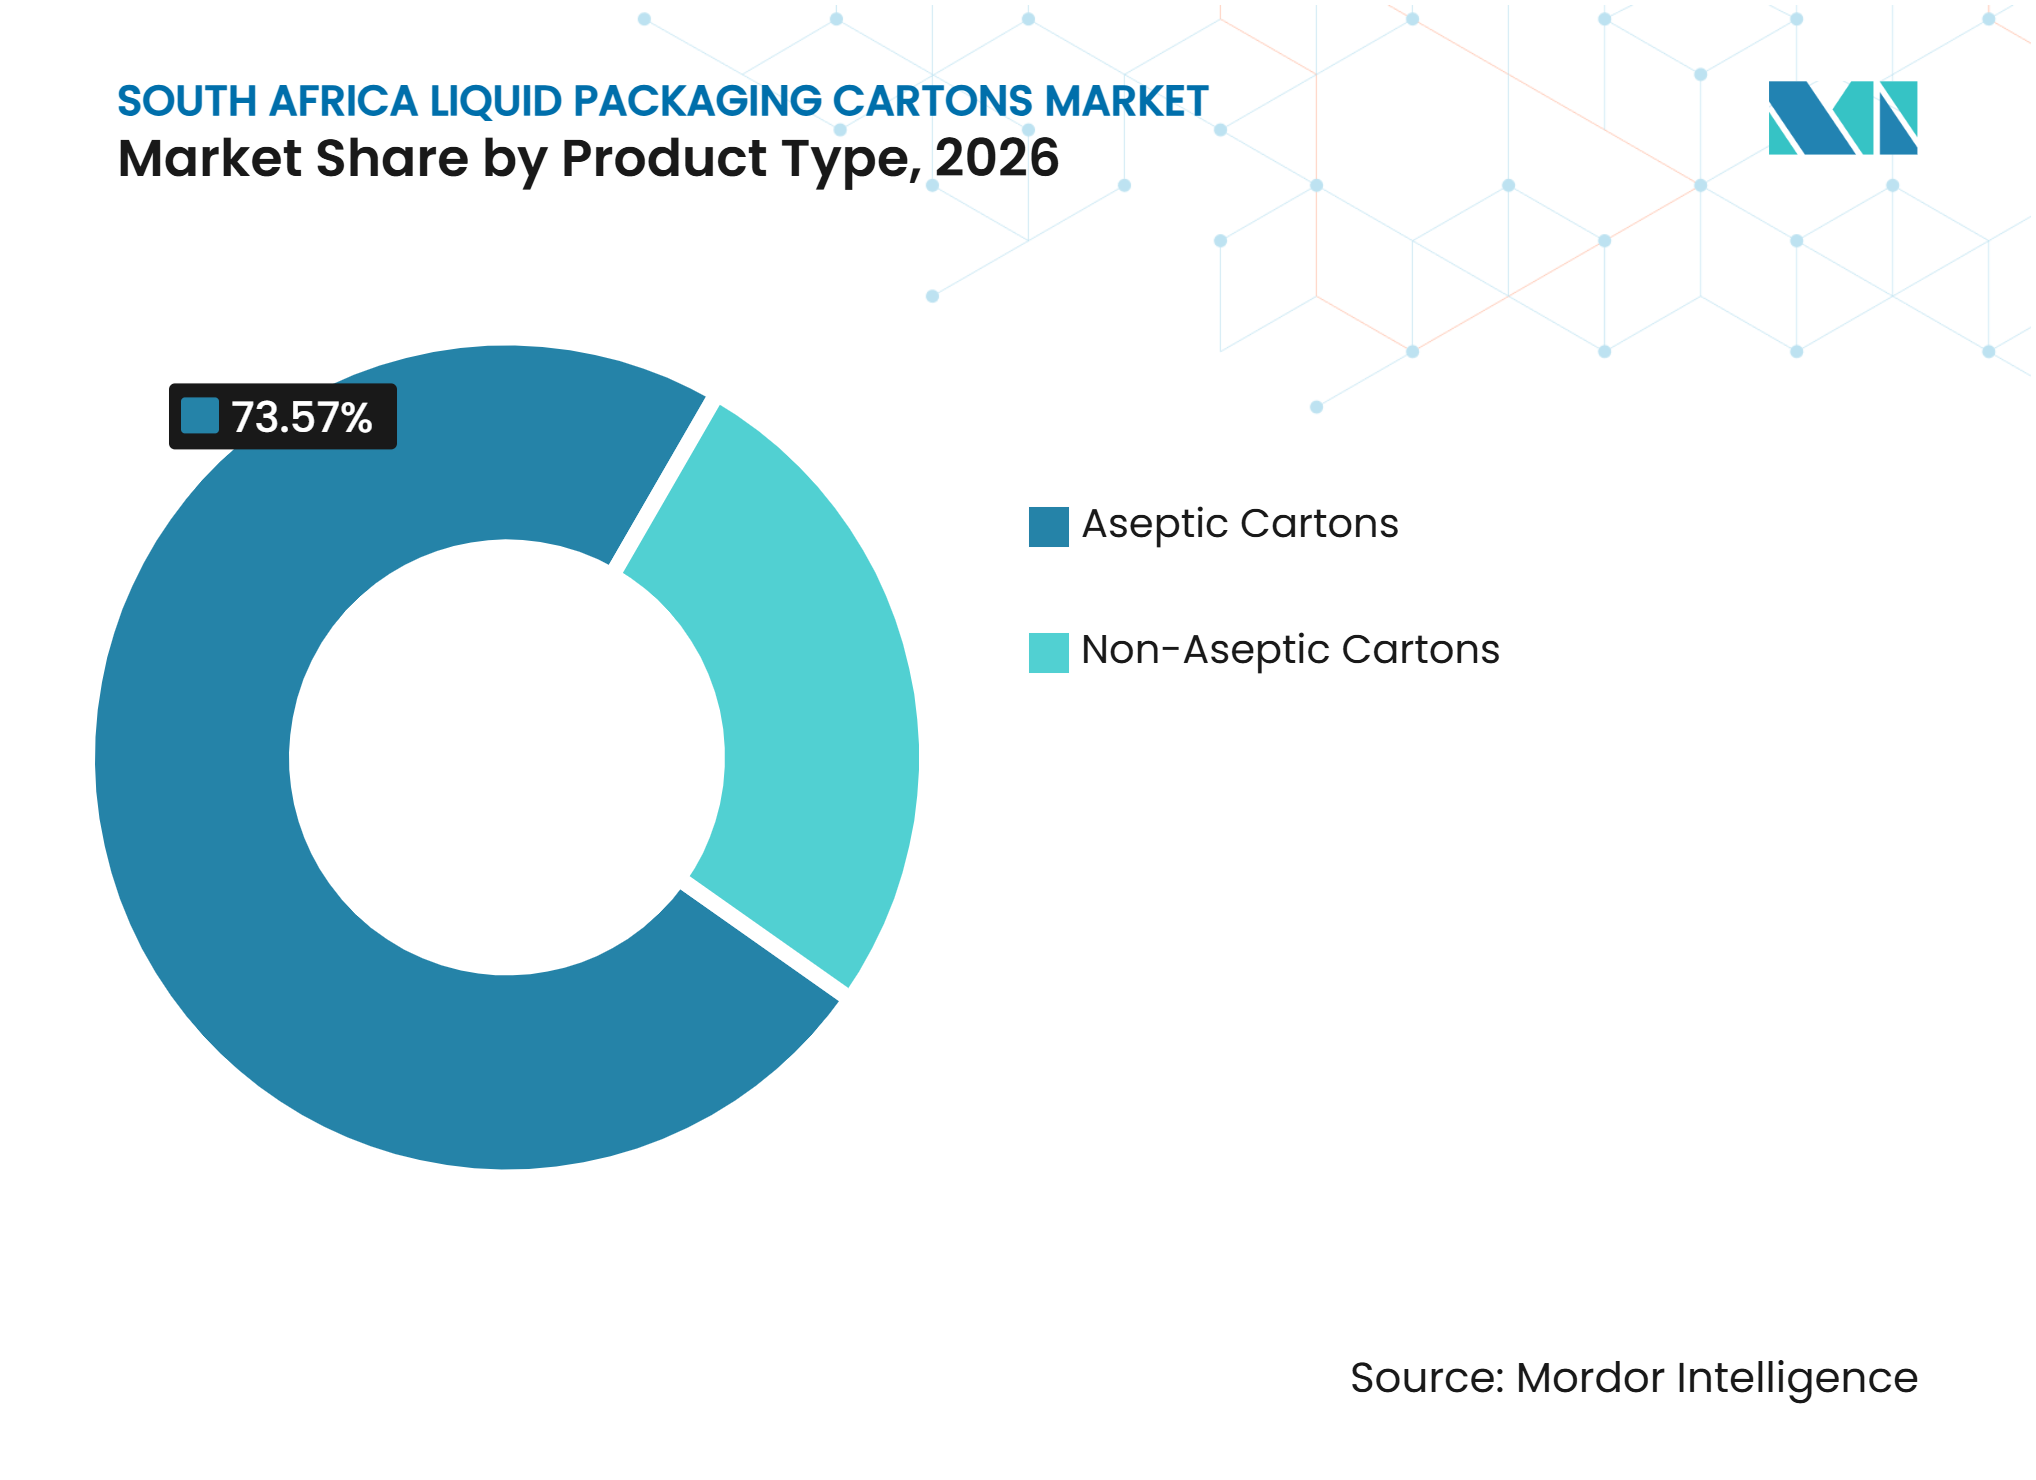
- 製品タイプ別では、無菌カートンが2026年の南アフリカ液体包装カートン市場シェアの73.57%を占め、2032年にかけてCAGR 5.56%で拡大すると予測されています。
- 用途別では、牛乳が2026年の南アフリカ液体包装カートン市場規模の46.28%を占め、植物性飲料はCAGR 5.48%で2032年にかけて拡大すると予測されています。
- パックサイズ別では、500ml超が2026年の市場シェアの54.73%を占め、250~500mlは2032年にかけてCAGR 5.62%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 常温・UHT乳製品消費の成長 | +1.5% | 全国規模、特にハウテン州、クワズール・ナタール州、西ケープ州で顕著 | 長期(4年以上) |
| 都市部小売における利便性と賞味期限需要 | +1.2% | 全国規模、ヨハネスブルグ、ケープタウン、ダーバンで早期の成果 | 中期(2~4年) |
| 南アフリカのワインおよび伝統的ビールにおけるカートンの拡大 | +0.8% | 西ケープ州、ハウテン州、クワズール・ナタール州 | 中期(2~4年) |
| 液体ボードの回収・リサイクルへの義務的EPR投資 | +0.6% | 全国規模、インフラ整備は主要都市圏に集中し、二次都市にも拡大 | 中期(2~4年) |
| 軽量輸送の経済性と現地充填ライン・サービス | +0.4% | 全国規模、リンポポ州、ムプマランガ州、東ケープ州の農村サプライチェーンに恩恵 | 長期(4年以上) |
| リサイクル可能な紙ベースのパック形態の成長 | +0.3% | 全国規模、消費者の選好は西ケープ州とハウテン州で最も強い | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
常温・UHT乳製品消費の成長
UHT乳製品は、南アフリカ液体包装ートン市場の中核的な需要基盤です。以前の停電により、冷蔵された新鮮な牛乳は家庭や食品サービス事業者にとって信頼性が低下しました。その経験が、常温の長期保存牛乳の役割を通常の購買パターンの中で強化しました。南アフリカ国家規格(SANS)の枠組みは、UHT製品のバッチトレーサビリティと微生物学的安全性を支援しており、常温保存乳製品への信頼を高めています。病院、学校、公共栄養プログラムを含む機関購入者も、家庭支出の変化にさらされにくい継続的な需要を生み出しています。Tetra PakとWoodlands Dairyは2025年に250ml Tetra Brik Aseptic Edgeカートンで高タンパク質レンジを発売し、機能性乳製品が標準的な牛乳を超えてカートン需要を拡大できることを示しました。
都市部小売における利便性と賞味期限需要
都市部の小売は、コンパクトで常温保存可能であり、小さなショッピングバスケットに適したパッケージの需要を支えています。南アフリカ人の68%以上が都市部に居住しており、常温包装液体の小売基盤が広がっています。Checkers Sixty60やPick n Pay ASAP!などのクイックコマースサービスは、冷蔵陳列スペースなしに地域のフルフィルメントネットワークを通じて移動できる形態の価値を高めています。小規模店舗や給油所の小売業者は、冷蔵設備を追加することなくカートンを在庫できます。これにより、密集した住宅地での製品の入手可能性を支援しながら、取り扱いの負担を軽減します。これらの小売条件は、大都市圏チャネルにおける南アフリカ液体包装カートン市場を支えています。リサイクル可能な紙ベース包装に対する消費者の選好も、都市部の小売チャネルにおけるカートンのリスティングを支援しています。
南アフリカのワインおよび伝統的ビールにおけるカートンの拡大
ワインおよび伝統的ビールにおけるカートンの使用は、乳製品を超えて需要基盤を広げています。バッグ・イン・ボックス形態は、ガラス瓶の販売量を減らすことなく南アフリカのワイン販売に4,000万リットルを追加しました。Robertson Wineryは2025年4月にリサイクル可能な3リットルのバッグ・イン・ボックスワイン包装を発売し、西ケープ州の生産者の間で紙ベース形態へのシフトを反映しました。ワイン生産者は輸送重量を削減し、輸出向けチャネルにおける持続可能性要件に対応できます。これにより、南アフリカ液体包装カートン市場にアルコール飲料へのより広いルートが提供されます。umqombothi(ウムコンボティ)などのソルガム飲料も、プロセッサーがより良い賞味期限と改ざん防止を必要とする場合、ゲーブルトップカートンへの移行が進んでいます。Diversified Liquid Packaging Groupは、2025年のNampak Liquid Cartonsの経営陣による買収後、Pure-PakおよびConipak形態における現地能力を維持しています。
液体ボードの回収・リサイクルへの義務的EPR投資
国家環境管理廃棄物法第18条は、拡大生産者責任(EPR)をカートン使用者にとって重要な運営要件としています。Petcoは2025年に液体ボード包装の回収率33%、リサイクル率31%を報告しました。この制度は全9州のバイバックセンターを支援し、包装バリューチェーン内での回収の可視性を高めました。この投資は南アフリカ液体包装カートン市場の運営上の立場を改善します。Tetra Pakは2026年9月にゲルミストンにポリアル(PolyAl)処理プラントを稼働させ、紙繊維回収後のポリエチレンとアルミニウムを処理しています。この施設は、屋外具、屋根瓦、パイプなどの最終用途と回収活動を結びつけています。回収リンクと回収パートナーシップを改善するコンバーターは、林業・漁業・環境省が制度のパフォーマンスを見直す中で、EPR義務をより適切に対処できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 液体ボードおよびポリマー原材料コストの変動 | -1.5% | グローバル規模、南アフリカはZAR/USD為替レートと長距離海上輸送ルートを通じてリスクにさらされている | 短期(2年以内) |
| 主要都市圏外での回収密度の低さ | -0.8% | 広範囲、リンポポ州、東ケープ州、北ケープ州、ムプマランガ州で最も深刻 | 長期(4年以上) |
| 無菌充填システムの資本集約性 | -0.6% | 全国規模、二次都市の小規模乳業が不均衡に影響を受ける | 長期(4年以上) |
| 軽量PETおよびフレキシブル形態との競合 | -0.5% | 全国規模、ジュース、エネルギードリンク、フレーバーウォーターセグメントで最も強い圧力 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
液体ボードおよびポリマー原材料コストの変動
液体カートンはペーパーボードとポリアルミニウム層に依存しており、コンバーターをパルプ、ポリマー、燃料、通貨変動にさらしています。南アフリカの事業者は、輸入原材料がZAR/USD為替レートと長距離海上輸送コストの影響を受けるため、追加的なリスクに直面しています。アジアのカートンボード供給は2025年から2026年にかけて国内マージンに圧力をかけました。これらの圧力は南アフリカ液体包装カートン市場とその上流サプライヤーにも影響を与えています。輸入品はアフリカ国内カートンボード工場の生産コストより20%低い価格で取引されており、Mpactは2026年2月にスプリングスでの人員削減手続きを開始しました。Mpactはまた、中東紛争が海上輸送のチョークポイント、燃料コスト、エネルギーコスト、物流コストに影響を与えたと報告しました。[1] これらの圧力は、新しい形態や充填ライン・アップグレードに利用可能なマージンを制限しています。
主要都市圏外での回収密度の低さ
回収システムは、ハウテン州、西ケープ州、クワズール・ナタール州以外では発展が遅れています。これらの州は2025年に密度の高いバイバックネットワークと非公式回収活動への強力な支援を有していました。リンポポ州、北ケープ州、ムプマランガ州、農村部の東ケープ州では、回収ポイント間の距離が広がっています。そのため、使用済みカートンは低密度地域では埋め立て地に廃棄される可能性が高くなっています。これは南アフリカ液体包装カートン市場にとって重要な持続可能性の立場を弱めています。これは、都市部の小売業者やブランドオーナーにとって重要な循環性の提案を弱めています。Petcoは、原料費と電力コスト、ならびにリサイクル材料への需要の低下が、2026年に回収起業家のインセンティブを低下させたと述べました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌技術が形態リーダーシップを支援無菌カートンは2026年の南アフリカ液体包装カートン市場シェアの73.57%を占め、2032年にかけてCAGR 5.56%で成長すると予測されています。その地位は、大規模乳業プロセッサーにおける無菌充填システムへの長年の投資を反映しています。この形態は常温流通を可能にし、継続的な冷蔵への依存を低減します。この特徴は、停電が長期保存乳製品の実用的価値を高めた後も重要であり続けました。生産者は牛乳、乳飲料、植物性飲料、機能性栄養製品に無菌カートンを使用できます。
SIGは2025年7月にTerra Alu-free + Full barrierカートンを発売し、完全バリア材料にアルミニウム層を使用せず、紙含有量は最大81%です。[2] この製品は、無菌性能を維持しながらリサイクル可能性の期待に応える方法をコンバーターに提供します。Tetra PakのPinetown投資により、納品リードタイムが60日から14日に短縮され、現地プロセッサーへの供給対応力が向上しました。ISO準拠の無菌バリデーションとFSC認証ボード調達は、主要食料品チェーンへのサプライヤーの信頼性において引き続き重要です。これらの条件は、確立された設備とサービス能力を持たないサプライヤーへの参入要件も高めています。


用途別:
牛乳が数量を支え、植物性飲料が成長をリード牛乳は2026年の南アフリカ液体包装カートン市場シェアの46.28%を占めました。UHT長期保存牛乳は、コールドチェーンの信頼性が異なる都市部および農村部の家庭全体で需要を支えています。また、学校、病院、公共栄養プログラムによる機関購入にも関連しています。このカテゴリーは無菌カートンサプライヤーに安定した数量基盤を提供します。ジュースは金額ベースで2番目に大きな用途ですが、PETボトルの成長により競争圧力が高まっています。
植物性飲料は2032年にかけてCAGR 5.48%で最も速い用途成長を記録すると予測されています。大豆、オーツ麦、アーモンド、マカダミア製品は、専門小売から主流の食料品棚へと移行しています。Giraf Macadamiaは、南アフリカの植物性牛乳カテゴリーが2030年までに2億3,200万米ドルを超えると予測されると述べました。小型無菌カートンは、常温流通と明確な健康志向のポジショニングを必要とする製品に適しています。この用途は、サプライヤーに標準的な牛乳への依存を低減する別のルートを提供します。
パックサイズ別:
大型家庭用パックが収益をリードし、中型パックが速く成長500ml超のカートンは2026年の南アフリカ液体包装カートン市場シェアの54.73%を占めました。1リットルおよび2リットルのUHT牛乳形態は、家庭の食料品購入の中心であり続けています。大型パックは低所得・中所得世帯のまとめ買い行動に合致しています。また、定期的な乳製品ユーザーにとってリットルあたりのコストが低くなります。したがって、大型形態はカートンサプライヤーの主要な収益基盤であり続けています。
Vinimarkの2025年第1四半期レビューは1リットル製品の回復力を記録し、価値志向の大型パックへの継続的な需要を反映しました。大都市圏外の現代的な小売の成長も、大型常温カートンの流通を支援しています。ShopritとBoxerは以前は十分にサービスが提供されていなかった町に拡大しており、常温保存製品の入手可能性が高まっています。大型パックは、輸送と冷蔵が制約されている場所での頻繁な補充の必要性を低減します。これらの要因は、家庭用カートン形態の継続的な関連性を支えています。

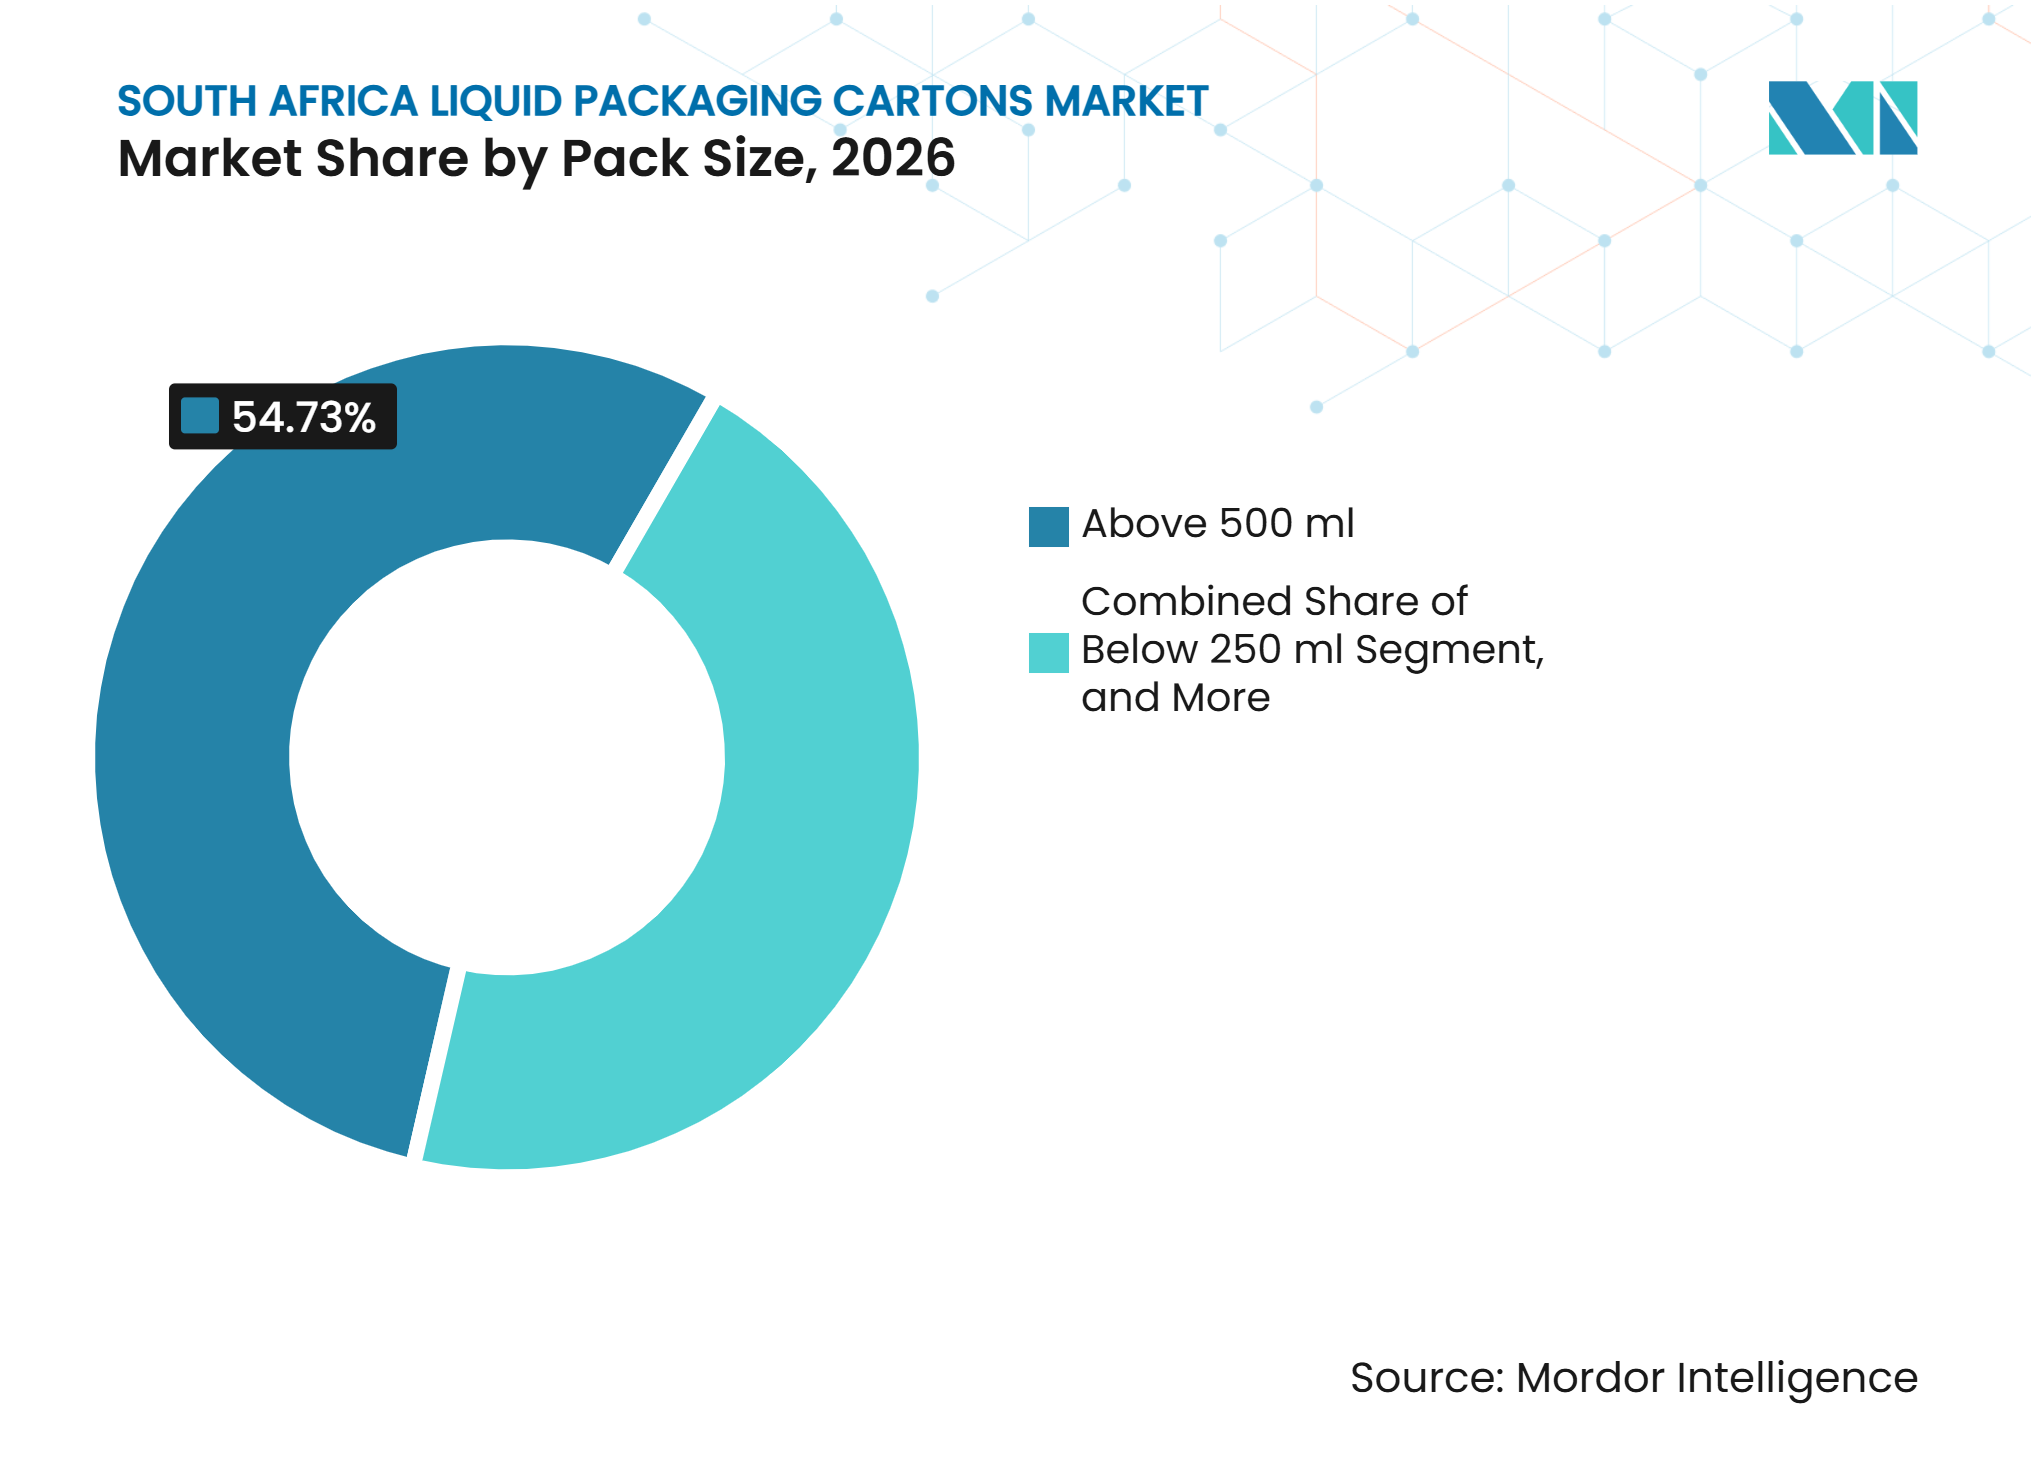
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
地理的分析
ハウテン州:産業需要とリサイクルインフラ
ハウテン州は南アフリカ液体包装カートン市場の主要な最終用途地域です。同州には、UHT乳業プロセッサー、FMCG(日用消費財)メーカー、全国食料品流通ハブ、フードサービスチェーンの最大の集積地があります。ハウテン州、クワズール・ナタール州、西ケープ州は合わせて2025年の南アフリカの製造生産高の75%を占めました。ヨハネスブルグ・プレトリア回廊はカートン調達を集中させ、頻繁な補充を支援しています。クイックコマースラットフォームも、都市部の配送ネットワークを通じて移動できる常温製品の需要を生み出しています。ゲルミストンにあるTetra PakのPolyAlプラントは、MpactのSpringミルで紙繊維が回収された後の現地リサイクルチェーンを強化しています。[3] NEMWA第18条のコンプライアンス要因も、全国本社を置くブランドオーナーの調達決定において回収パフォーマンスをより重要にしています。
西ケープ州:ワイン形態と持続可能性主導の需要
西ケープ州の需要は、ワイン生産者、プレミアム食品ブランド、輸出志向プロセッサーのより強いミックスを持つため、ハウテン州とは異なります。同州のワインセクターは、カートンサプライヤーに高量FMCG液体を超えたルートを提供します。Robertson Wineryの2025年のリサイクル可能な3リットルバッグ・イン・ボックスの発売は、紙ベースのワイン形態への継続的な関心を示しました。輸送重量の軽減は、ガラスと競合する形態にとって重要です。ケープタウンとパール・ステレンボッシュ回廊の消費者も、包装のリサイクル可能性をより重視しています。全国EPR義務と自治体のリサイクル優先事項がこの方向性を支援しています。これらの条件は、プレミアム乳製品および植物性ブランドがワイン用途と並んでカートン包装を検討することを促しています。
内陸部および沿岸市場:供給接続性と機関需要
クワズール・ナタール州は、Pinetown-New Germany工業地区にTetra Pakの主要な南アフリカ製造施設が含まれているため、供給と需要の両面で重要です。ダーバン港も同州を液体ボードおよびポリマー原材料の主要な入港地にしています。これにより、コンバーターは海上輸送の混乱に関連したフレートと保険コスト、ならびにリードタイムの圧力にさらされています。東ケープ州、リンポポ州、ムプマランガ州、北西州は、学校、病院、公共給食プログラムがUHT牛乳を購入する小規模な需要地域を代表しています。フリーステート州、北ケープ州、北西州は、現代的な小売業者が十分にサービスが提供されていない町に拡大するにつれて、大型常温パックのさらなる可能性を提供します。これらの地域はまた、カートンの循環性が主要都市圏外で発展するためには、より広範な回収インフラの必要性を示しています。
競合環境
市場集中度
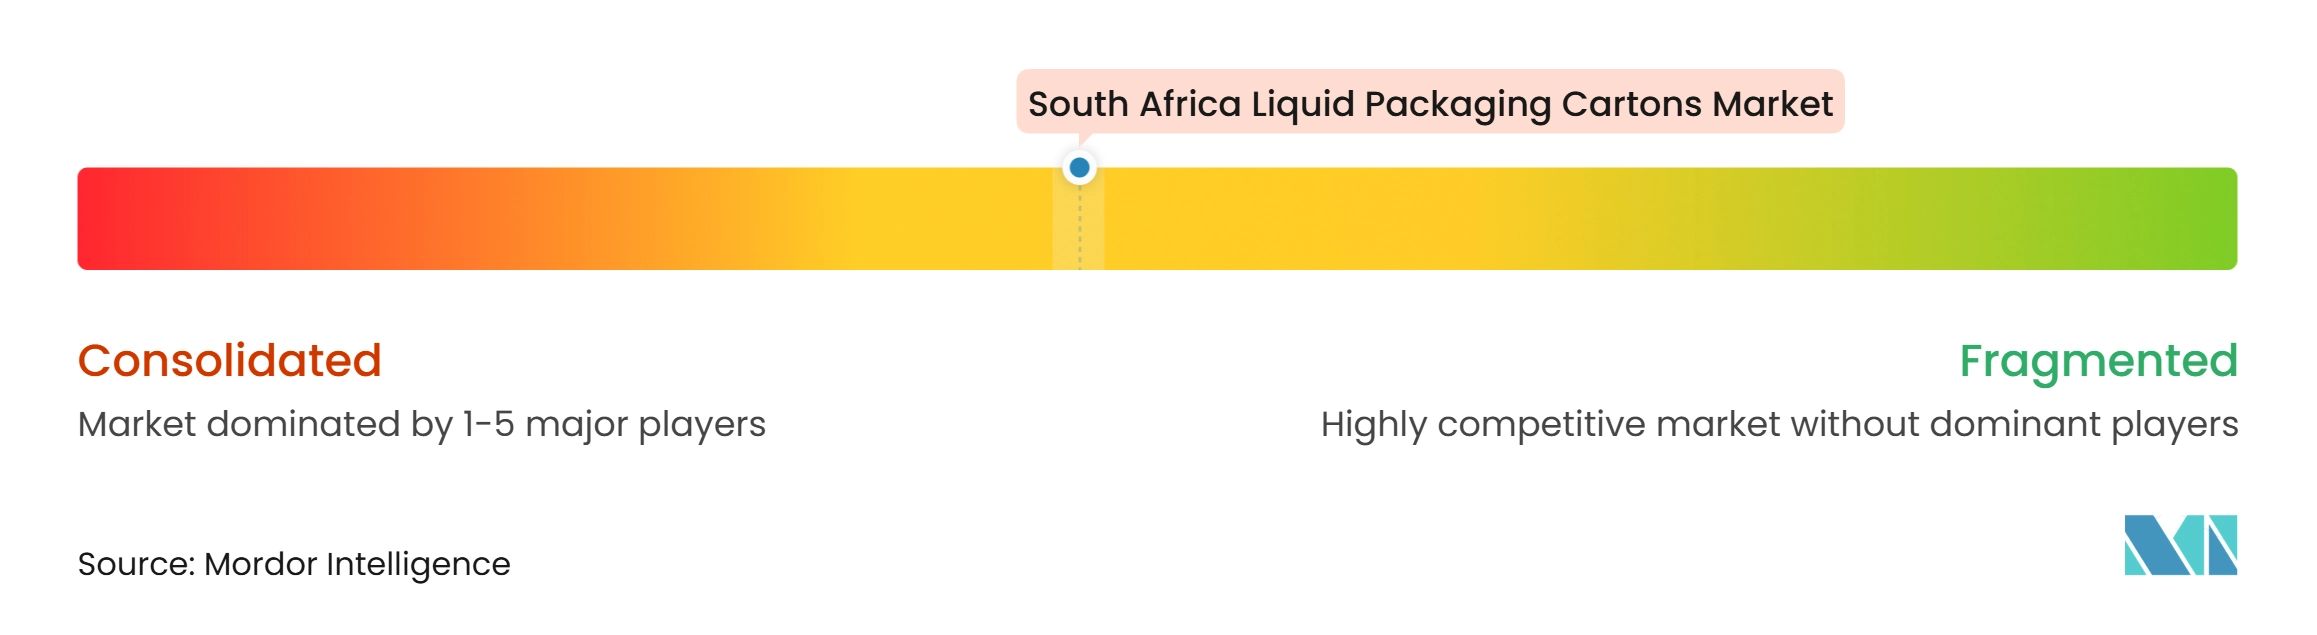
南アフリカ液体包装カートン市場は中程度に集中しています。Tetra Pak International SAは、統合された製造・充填システムモデル、現地生産規模、リサイクルパートナーシップを通じてリーディングポジションを持っています。同社のPinetown施設は国内無菌包装需要の80~90%を満たし、アップグレード後に納品リードタイムを60日から14日に短縮しました。同社はまた、SpringsのMpact Recyclingと紙繊維回収で協力しています。このモデルは包装供給、技術サービス、充填設備サポートを組み合わせています。無菌技術を使用するプロセッサーにとって高い切り替えコストを生み出しています。
Diversified Liquid Packaging Groupは、非無菌ゲーブルトップカートンにおける主要な現地代替企業です。2025年1月のNampak Liquid Cartonsの経営陣による買収を通じて設立され、Pure-PakおよびConipak生産能力を維持しました。同グループはザンビアとマラウイを拡大地域として特定し、戦略に地域的な側面を加えています。SIGはアルミニウムフリーの無菌バリア材料を通じて別の技術的ポジションを提供しています。Greatview Aseptic Packaging、Shandong Bihai、Lami Packaging、Lamipakなどの中国系コンバーターは主に価格で競合しています。彼らのポジションは物流コストと通貨リスクによって制約されています。
競合戦略は、リサイクルコンプライアンス、現地サービス、従来の乳製品を超えた用途カバレッジに焦点を当てています。Tetra PakのゲルミストンPolyAlプラントは、回収要件を回収材料の現地最終市場と結びつける投資の例です。SIGのアルミニウムフリーバリアカートンは、循環性の信頼性を向上させるために設計された材料変更のもう一つの例です。Diversified Liquid Packaging Groupの地域拡大計画は、現地非無菌生産のリーチを拡大する可能性のある動きの3番目の例です。Nippon Paper Industries Co., Ltd.、Billerud AB、Stora Enso Oyjを含むボードサプライヤーは、重要な上流参加者であり続けています。FSC認証ボード調達は、主要食料品チェーンにサービスを提供するサプライヤーにとって引き続き関連する要件です。
南アフリカ液体包装カートン業界リーダー
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
-
Diversified Liquid Packaging Group (Pty) Ltd
-
Nippon Paper Industries Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
南アフリカ液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Diversified Liquid Packaging Group (Pty) Ltd
- Nippon Paper Industries Co., Ltd.
- Greatview Aseptic Packaging Company Limited
- IPI Srl
- Lami Packaging (Kunshan) Co., Ltd.
- Novolex Holdings, LLC
- Klabin S.A.
- Obeikan Investment Group
- Parksons Packaging Ltd.
- Southern Packaging Group Ltd.
- Lamipak (Suzhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Adam Pack SA
- Stora Enso Oyj
- Billerud AB
最近の産業開発事情 南アフリカ液体包装カートン市場
- 2026年10月:Tetra Pakは、2025年の33%から引き上げ、2030年までに南アフリカで使用済みカートンのリサイクル率40%を達成する目標を宣言しました。これはサブサハラアフリカ持続可能性ロードマップの一環です。
- 2026年9月:Tetra Pakは、Timber PlasticsとのパートナーシップおよびCSIRの支援のもと、ハウテン州ゲルミストンに120万米ドル(1,900万ZAR)のPolyAl処理プラントを稼働させました。このプラントは、Mpact Recyclingが紙繊維を回収した後、使用済み飲料カートンからポリエチレンとアルミニウムを分離し、残留物を屋外家具、屋根瓦、パイプに転換することで、南アフリカにおける液体ボード包装カートンのポリアルミニウム分画の最初の国内処理ルートを確立しました。CSIRからの支援
- 2026年3月:Woodlands Dairyは、チョコレート、ストロベリー、バニラのSKUを含む常温カートン形態のVelvet Milkshakeレンジで製品ポートフォリオを拡大しました。
- 2026年2月:Mpact Groupは、南アフリカ国内カートンボード生産者であるSpringの製紙工場で人員削減プロセスを開始しました。アジアからの輸入品が工場の生産コストより20%低い価格で取引されていること、および世界的なカートンボードの過剰生産能力を理由として挙げました。
南アフリカ液体包装カートン市場レポートの範囲
南アフリカ液体包装カートン市場レポートは、製品タイプ(無菌カートン、非無菌カートン)、用途(牛乳、ジュース、植物性飲料、牛乳を除く乳製品、エネルギー・機能性飲料、液体食品、その他の用途)、パックサイズ(250ml未満、250~500ml、500ml超)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
南アフリカ液体包装カートン市場には、牛乳、ジュース、飲料、液体食品などの液体製品の包装と保存のために設計されたカートンが含まれます。これらのカートンは通常、製品保護、賞味期限の延長、便利な保管と輸送のサポートのために、ペーパーボード、ポリエチレン、アルミニウムを含む多層材料を使用しています。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 |
レポートで回答される主要な質問
南アフリカ液体包装カートン市場の規模はどのくらいですか?
市場は2026年に2,306万米ドルと評価されており、2027年から2032年にかけてCAGR 4.73%で2032年までに3,046万米ドルに達すると予測されています。
南アフリカにおける液体包装カートンの需要を牽引しているものは何ですか?
需要は、常温UHT乳製品消費、都市部のコンビニエンス小売、リサイクル可能な紙ベース形態、およびEPR関連の回収投資によって支えられています。
南アフリカで液体包装カートンの使用をリードしている製品タイプはどれですか?
無菌カートンが2026年に73.57%のシェアでリードしており、2032年にかけてCAGR 5.56%で成長すると予測されています。
2032年にかけて最も速く成長すると予想される用途はどれですか?
植物性飲料は、大豆、オーツ麦、アーモンド、マカダミア製品がより広い小売流通を獲得するにつれて、CAGR 5.48%で拡大すると予測されています。
南アフリカで最も速く成長しているパックサイズはどれですか?
250~500mlセグメントは、利便性、栄養、学校用途の形態に支えられ、2032年にかけてCAGR 5.62%で成長すると予測されています。