
Tamaño y Participación del Mercado de Cartones de Envasado Líquido de Sudáfrica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
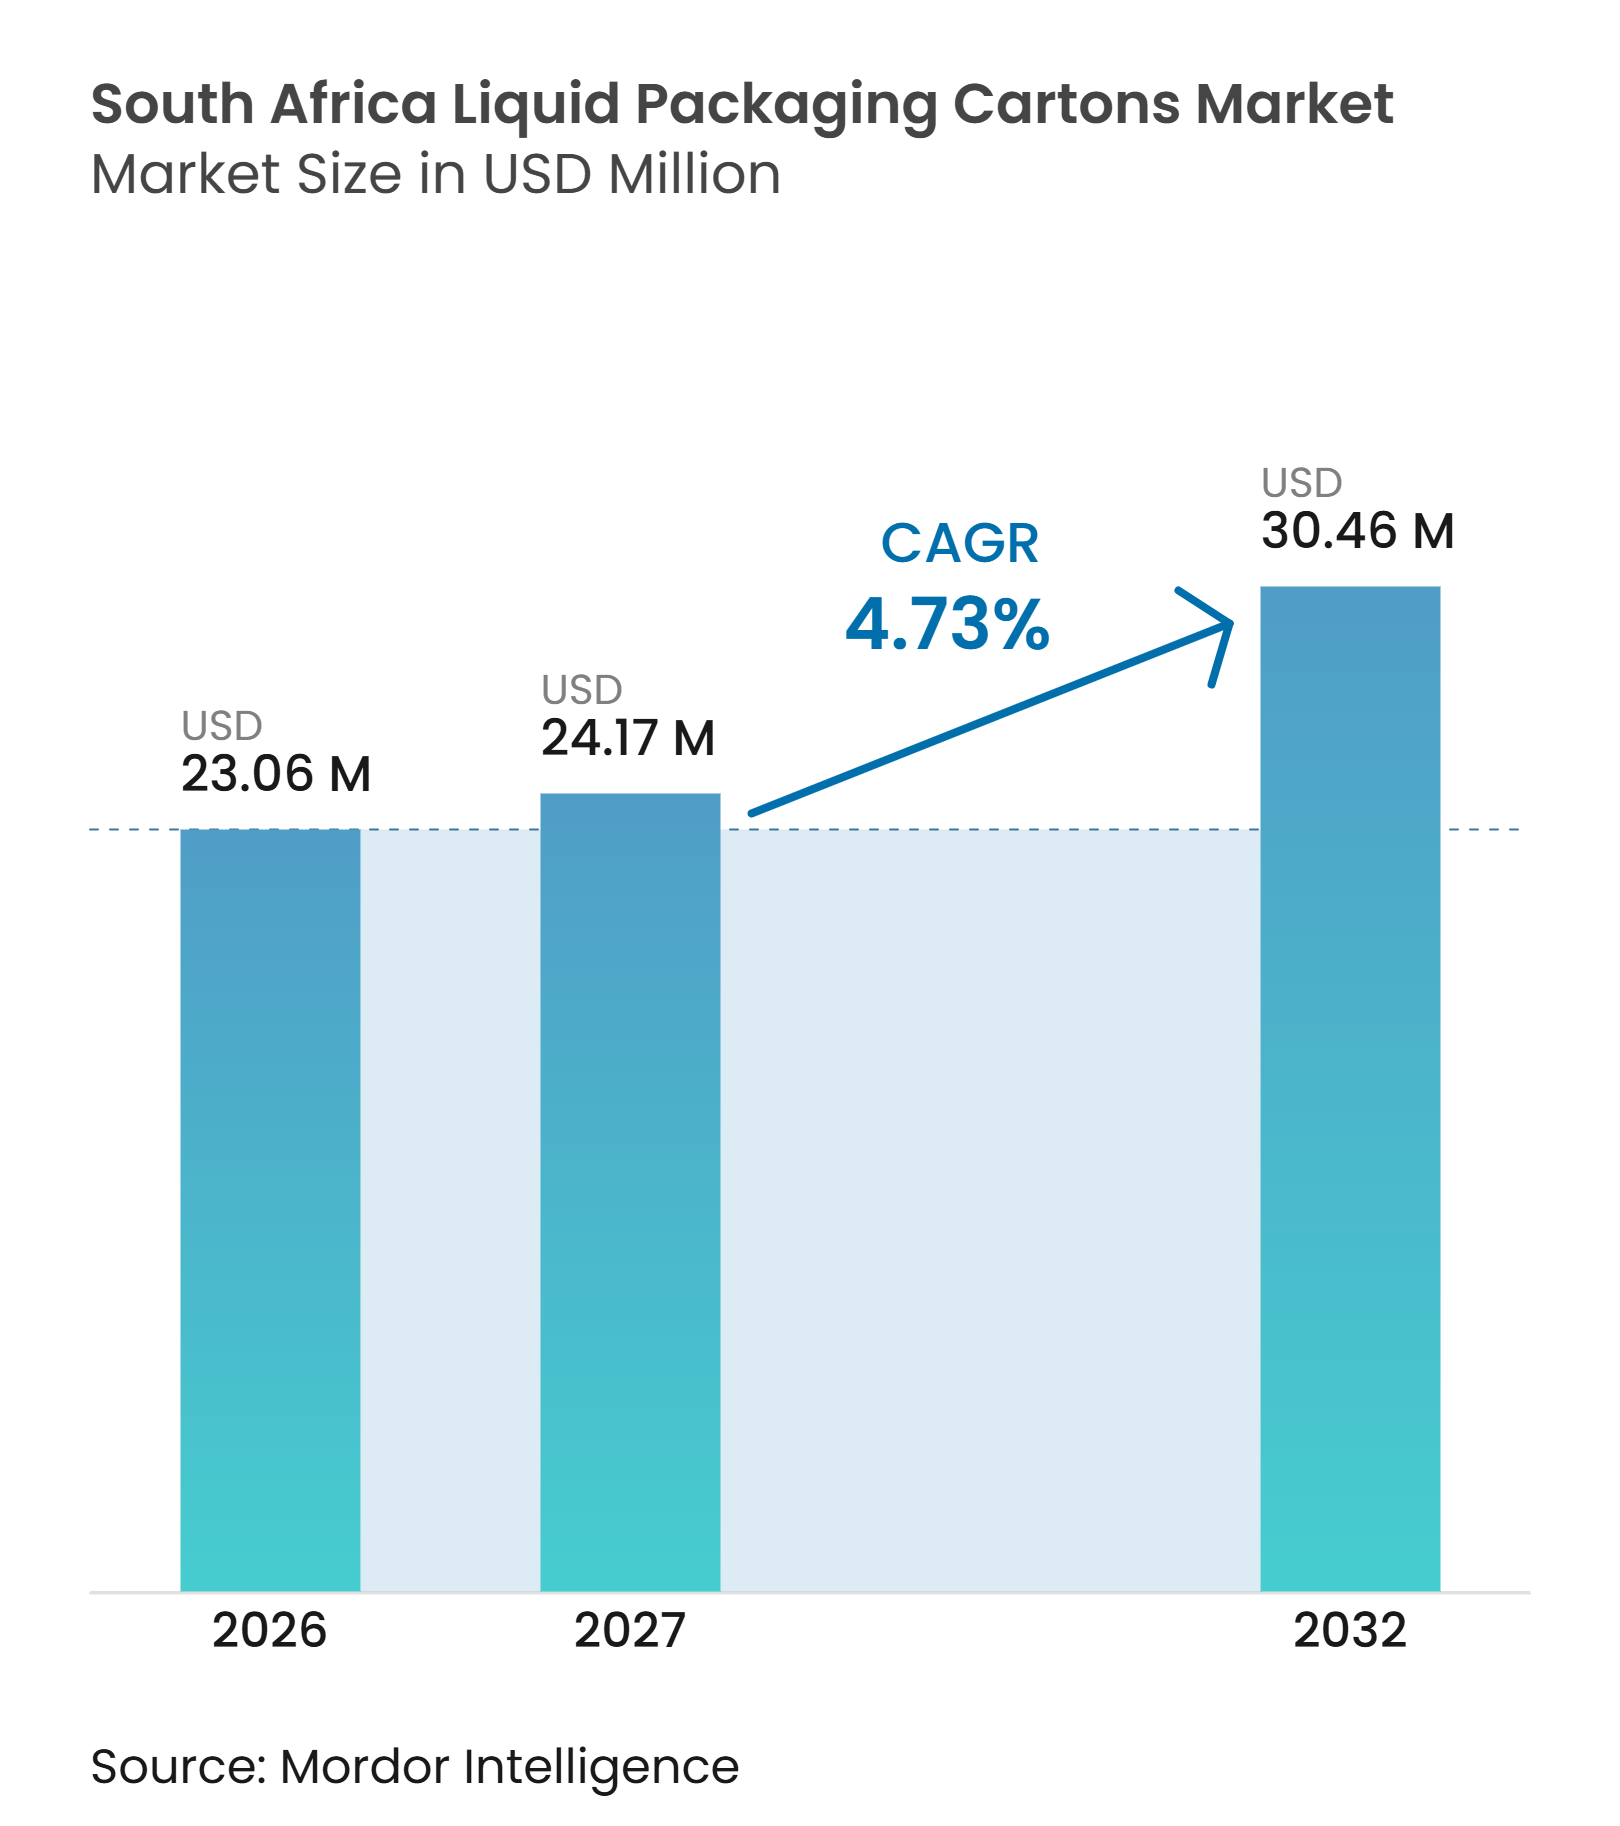
| Tamaño del mercado en el año base (2026) | 23.06 Millones de dólares |
| Tamaño del Mercado (2027) | 24.17 Millones de dólares |
| Tamaño del Mercado (2032) | 30.46 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.73 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cartones de Envasado Líquido de Sudáfrica por Mordor Intelligence
El tamaño del mercado de cartones de envasado líquido de Sudáfrica fue valorado en 23,06 millones de USD en 2026 y se estima que crecerá desde 24,17 millones de USD en 2027 hasta alcanzar 30,46 millones de USD para 2032, a una CAGR del 4,73% durante el período de pronóstico (2027-2032). El mercado de cartones de envasado líquido de Sudáfrica se beneficia de la demanda de productos ambientales donde la fiabilidad de la refrigeración sigue siendo irregular. Los productos lácteos UHT siguen siendo fundamentales para el uso porque permiten el almacenamiento y la distribución sin una cadena de frío continua. Los minoristas también prefieren formatos que puedan almacenarse de manera eficiente y suministrarse a través de canales de conveniencia urbanos. Los requisitos de Responsabilidad Extendida del Productor hacen que la capacidad de recolección y reciclaje sea más relevante para las decisiones de adquisición. Los proveedores están respondiendo aumentando la producción local, reduciendo los tiempos de entrega del servicio e invirtiendo en infraestructura de recuperación de cartones.
Conclusiones Clave del Informe
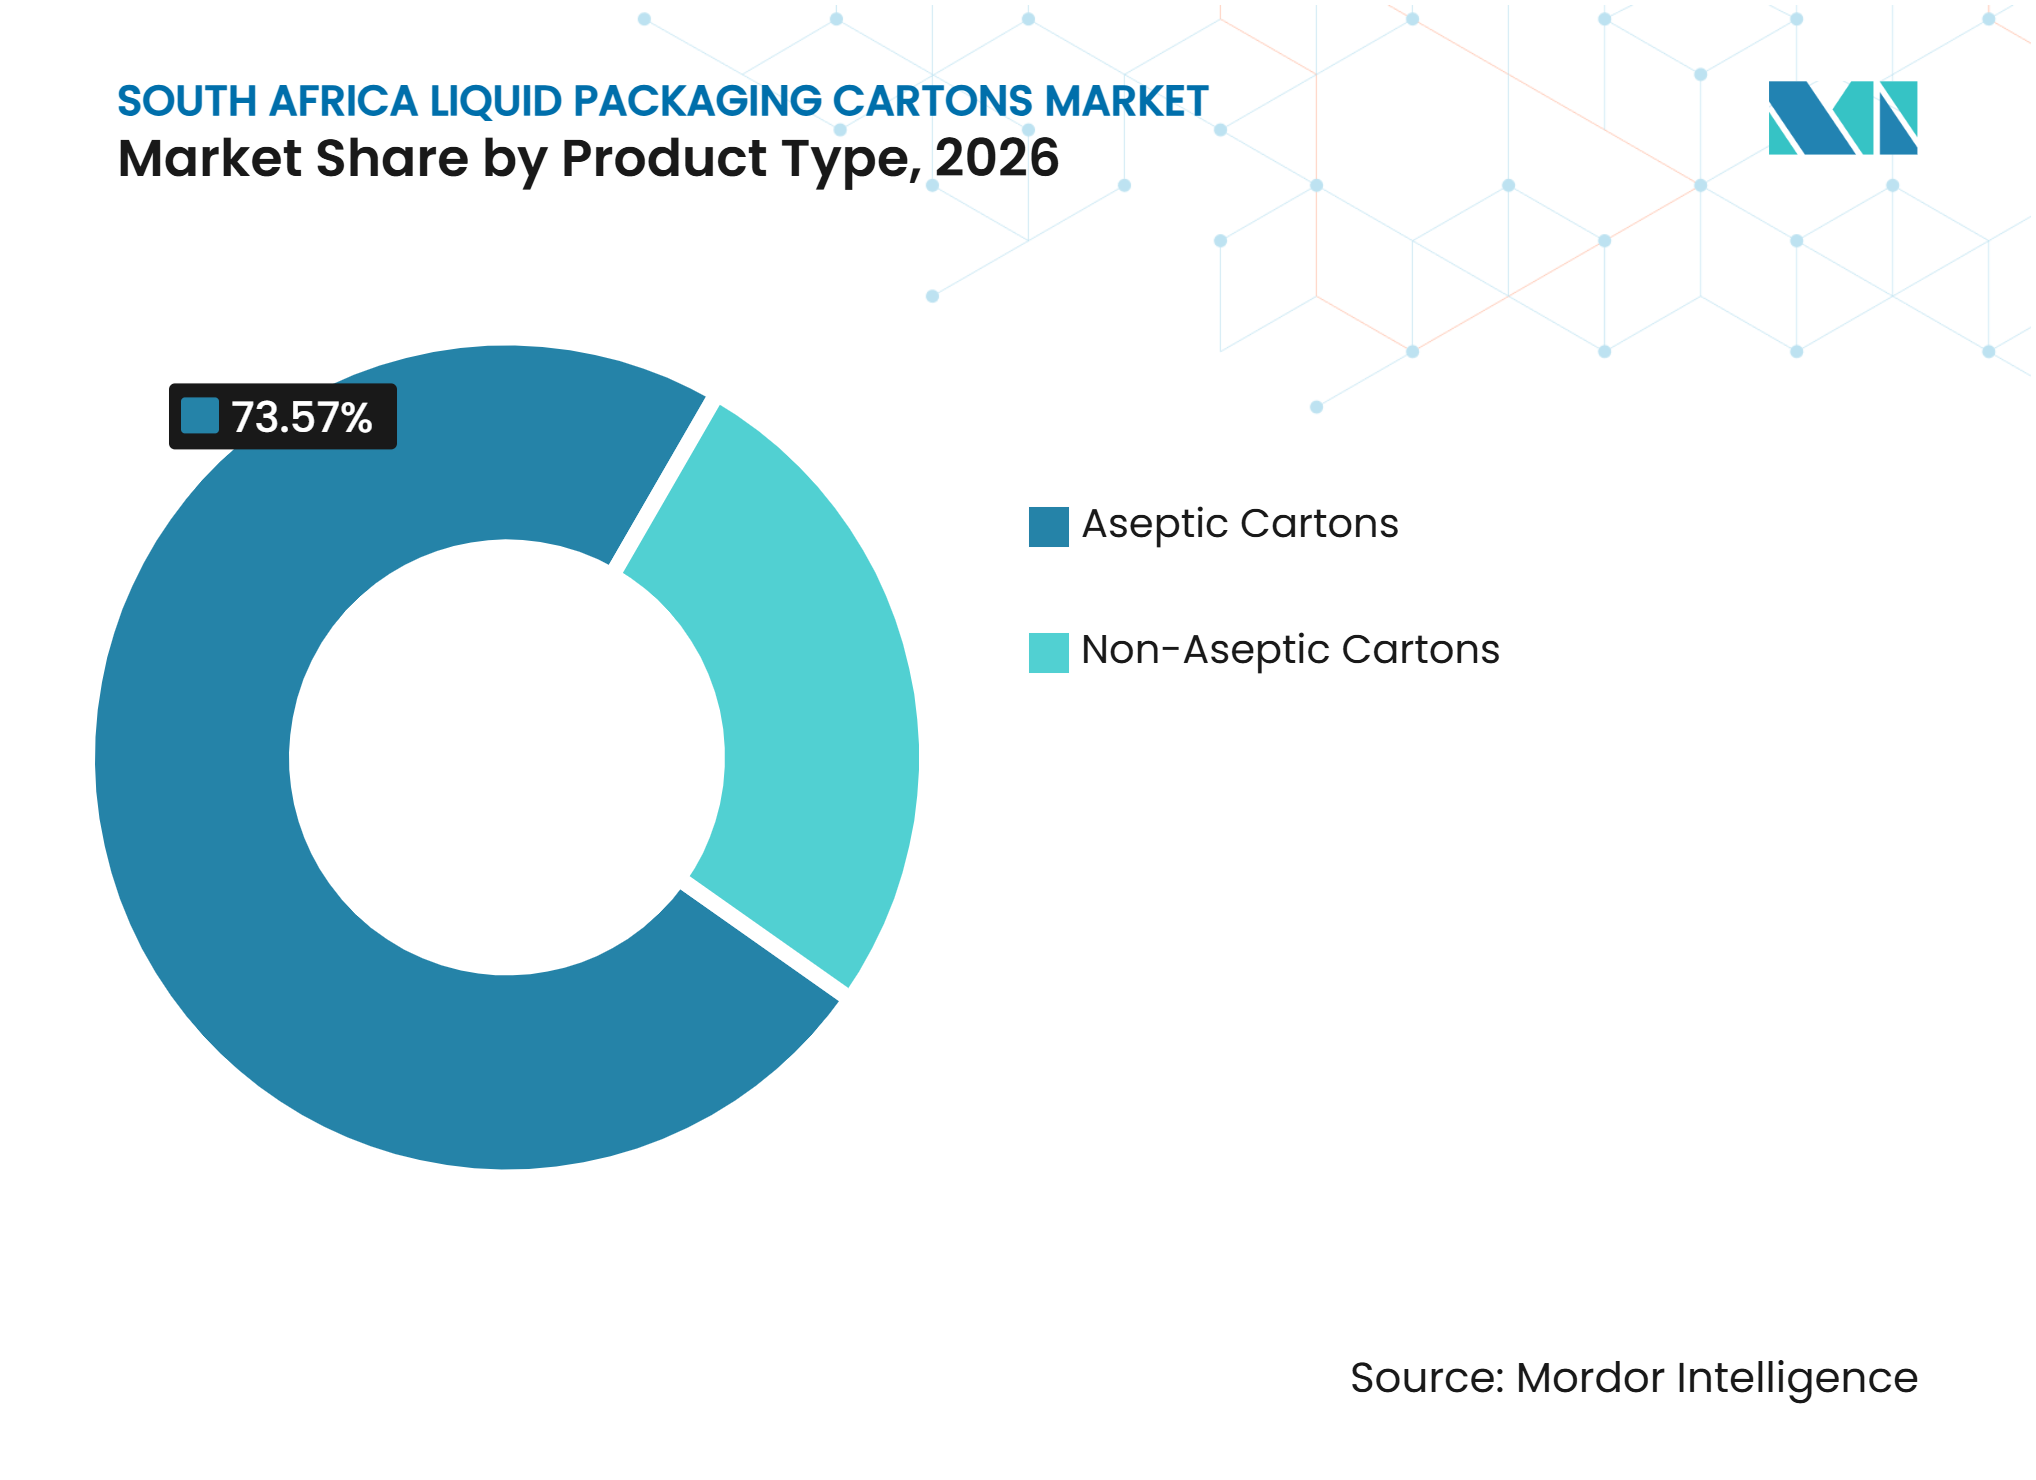
- Por tipo de producto, los cartones asépticos representaron el 73,57% de la participación del mercado de cartones de envasado líquido de Sudáfrica en 2026 y se proyecta que se expandirán a una CAGR del 5,56% hasta 2032.
- Por aplicación, la leche representó el 46,28% del tamaño del mercado de cartones de envasado líquido de Sudáfrica en 2026, mientras que se proyecta que las bebidas de origen vegetal se expandirán a una CAGR del 5,48% hasta 2032.
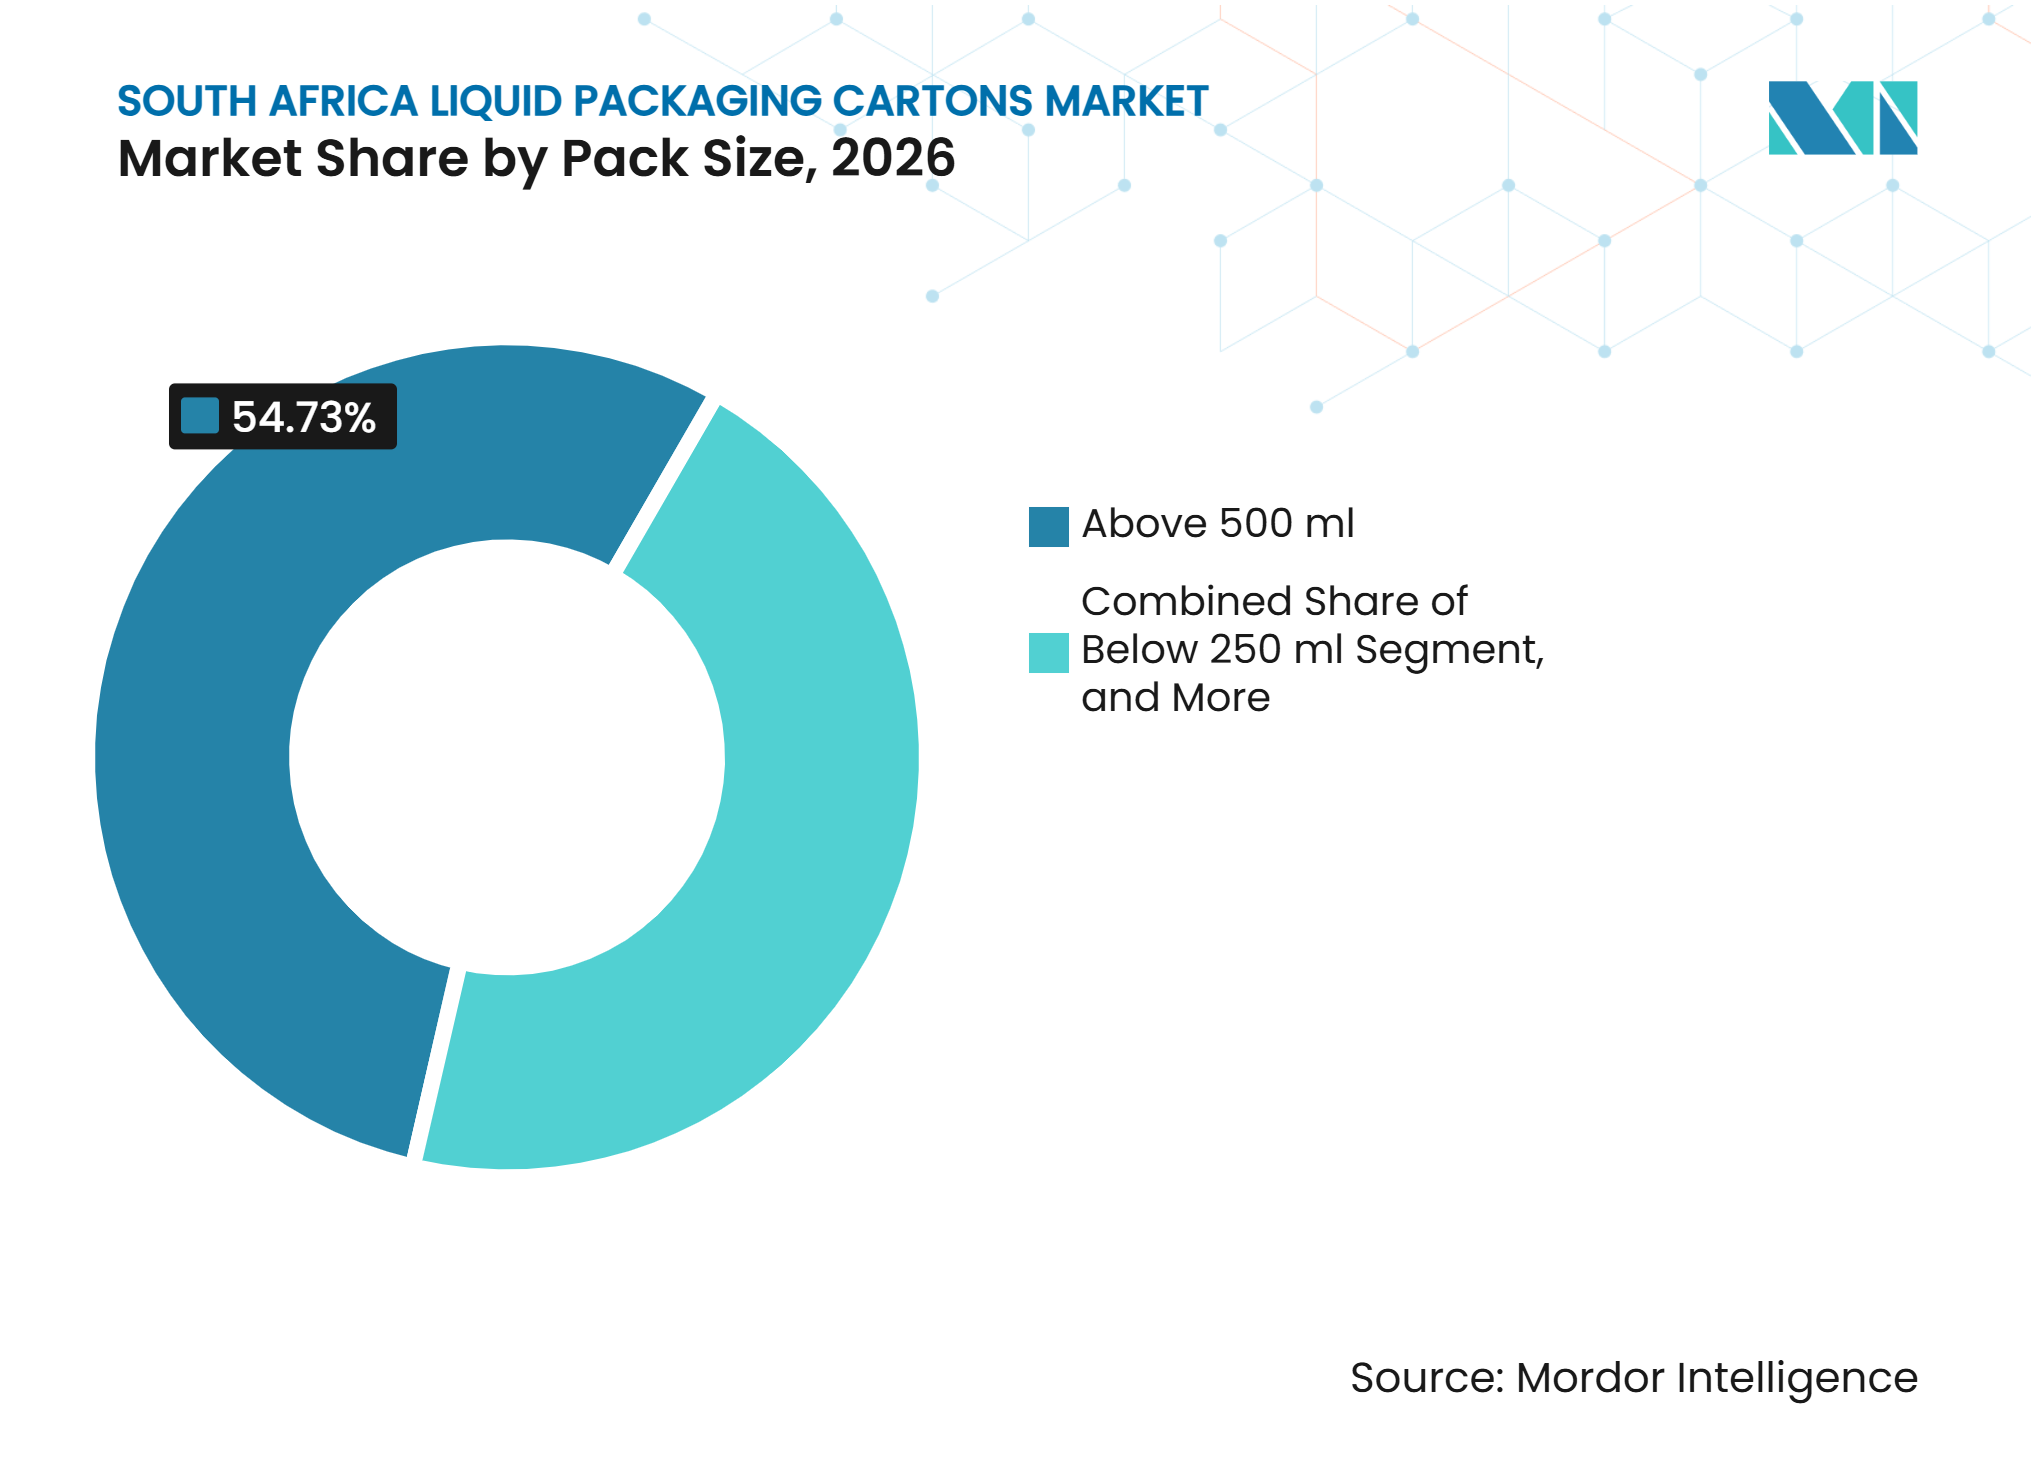
- Por tamaño de envase, los cartones de más de 500 ml representaron el 54,73% de la participación del mercado en 2026, mientras que se proyecta que el segmento de 250-500 ml se expandirá a una CAGR del 5,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en el Consumo de Productos Lácteos Ambientales y UHT | +1.5% | Nacional, más fuerte en Gauteng, KwaZulu-Natal y Cabo Occidental | Largo plazo (≥ 4 años) |
| Demanda de Conveniencia y Vida Útil en el Comercio Minorista Urbano | +1.2% | Nacional, con ganancias tempranas en Johannesburgo, Ciudad del Cabo y Durban | Mediano plazo (2-4 años) |
| Expansión de Cartones en el Vino Sudafricano y la Cerveza Tradicional | +0.8% | Cabo Occidental, Gauteng y KwaZulu-Natal | Mediano plazo (2-4 años) |
| Inversión Obligatoria en EPR para la Recolección y el Reciclaje de Cartón Líquido | +0.6% | Nacional, con ganancias de infraestructura concentradas en las principales áreas metropolitanas y extendiéndose a ciudades secundarias | Mediano plazo (2-4 años) |
| Economía del Transporte Ligero y Servicio Local de Líneas de Llenado | +0.4% | Nacional, con beneficios en la cadena de suministro rural en Limpopo, Mpumalanga y Cabo Oriental | Largo plazo (≥ 4 años) |
| Crecimiento de Formatos de Envase de Papel Reciclable | +0.3% | Nacional, con preferencia del consumidor más fuerte en Cabo Occidental y Gauteng | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en el Consumo de Productos Lácteos Ambientales y UHT
Los productos lácteos UHT constituyen una base de demanda fundamental para el mercado de cartones de envasado líquido de Sudáfrica. Las interrupciones eléctricas anteriores hicieron que la leche fresca refrigerada fuera menos confiable para los hogares y los operadores de servicios de alimentación. Esa experiencia fortaleció el papel de la leche de larga vida ambiente en los patrones de compra habituales. El marco de la Norma Nacional Sudafricana respalda la trazabilidad por lotes y la seguridad microbiológica de los productos UHT, lo que genera confianza en los productos lácteos estables en estantería. Los compradores institucionales, incluidos hospitales, escuelas y programas públicos de nutrición, también crean una demanda recurrente que está menos expuesta a los cambios en el gasto de los hogares. Tetra Pak y Woodlands Dairy introdujeron una gama de Alto Contenido Proteico en cartones Tetra Brik Aseptic Edge de 250 ml durante 2025, lo que demuestra cómo los productos lácteos funcionales pueden ampliar la demanda de cartones más allá de la leche estándar.
Demanda de Conveniencia y Vida Útil en el Comercio Minorista Urbano
El comercio minorista urbano respalda la demanda de envases compactos, estables en estantería y adecuados para cestas de compra más pequeñas. Más del 68% de los sudafricanos viven en áreas urbanas, lo que amplía la base minorista para los líquidos envasados ambientales. Los servicios de comercio rápido, incluidos Checkers Sixty60 y Pick n Pay ASAP!, aumentan el valor de los formatos que pueden moverse a través de redes de distribución locales sin espacio de exhibición refrigerado. Las tiendas pequeñas y los minoristas de estaciones de servicio pueden almacenar cartones sin agregar equipos de refrigeración. Esto reduce las demandas de manipulación al tiempo que respalda la disponibilidad del producto en vecindarios densamente poblados. Estas condiciones minoristas respaldan el mercado de cartones de envasado líquido de Sudáfrica en los canales metropolitanos. La preferencia del consumidor por envases de papel reciclable también respalda las listas de cartones en los canales minoristas urbanos.
Expansión de Cartones en el Vino Sudafricano y la Cerveza Tradicional
El uso de cartones en el vino y la cerveza tradicional amplía la base de demanda más allá de los productos lácteos. Los formatos bag-in-box añadieron 40 millones de litros a las ventas de vino sudafricano sin reducir los volúmenes de botellas de vidrio. Robertson Winery lanzó un envase de vino bag-in-box de 3 litros totalmente reciclable en abril de 2025, lo que reflejó un cambio hacia formatos de papel entre los productores del Cabo Occidental. Los productores de vino pueden reducir el peso del transporte y responder a los requisitos de sostenibilidad en los canales orientados a la exportación. Esto ofrece al mercado de cartones de envasado líquido de Sudáfrica una ruta más amplia hacia las bebidas alcohólicas. Las bebidas de sorgo como el umqombothi también están migrando hacia cartones de tapa de aguilón donde los procesadores necesitan una mejor vida útil y evidencia de manipulación. Diversified Liquid Packaging Group mantiene capacidad local en formatos Pure-Pak y Conipak tras la compra de gestión de Nampak Liquid Cartons en 2025.
Inversión Obligatoria en EPR para la Recolección y el Reciclaje de Cartón Líquido
La Sección 18 de la Ley Nacional de Gestión Ambiental de Residuos hace de la Responsabilidad Extendida del Productor un requisito operativo material para los usuarios de cartones. Petco informó tasas de recolección del 33% y de reciclaje del 31% para los envases de cartón líquido en 2025. El esquema respaldó centros de recompra en las 9 provincias, haciendo que la recolección sea más visible dentro de la cadena de valor del envasado. Esta inversión mejora la posición operativa del mercado de cartones de envasado líquido de Sudáfrica. Tetra Pak puso en marcha una planta de procesamiento de PolyAl en Germiston en septiembre de 2026 para procesar polietileno y aluminio tras la recuperación de fibra de papel. La instalación conecta la actividad de recuperación con usos finales como muebles de exterior, tejas y tuberías. Los convertidores que mejoran los vínculos de recolección y las asociaciones de recuperación pueden abordar mejor las obligaciones de EPR a medida que el Departamento de Silvicultura, Pesca y Medio Ambiente revisa el desempeño del esquema.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Volátiles de Insumos de Cartón Líquido y Polímeros | -1.5% | Global, con Sudáfrica expuesta a través de los tipos de cambio ZAR/USD y las rutas de envío de larga distancia | Corto plazo (≤ 2 años) |
| Baja Densidad de Recolección Fuera de las Principales Áreas Metropolitanas | -0.8% | Generalizada, más aguda en Limpopo, Cabo Oriental, Cabo Norte y Mpumalanga | Largo plazo (≥ 4 años) |
| Intensidad de Capital de los Sistemas de Llenado Aséptico | -0.6% | Nacional, con las lecherías más pequeñas en ciudades secundarias afectadas de manera desproporcionada | Largo plazo (≥ 4 años) |
| Competencia de Formatos PET Ligeros y Flexibles | -0.5% | Nacional, con mayor presión en los segmentos de jugos, bebidas energéticas y agua saborizada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos Volátiles de Insumos de Cartón Líquido y Polímeros
Los cartones líquidos dependen de capas de cartón y poli-aluminio, lo que expone a los convertidores a movimientos en la pulpa, los polímeros, el combustible y las divisas. Los operadores sudafricanos enfrentan una exposición adicional porque los insumos importados se ven afectados por el tipo de cambio ZAR/USD y los costos de envío de larga distancia. El suministro asiático de cartón ejerció presión sobre los márgenes domésticos durante 2025 y 2026. Estas presiones afectan al mercado de cartones de envasado líquido de Sudáfrica, así como a sus proveedores upstream. Las importaciones tenían un precio un 20% por debajo del costo de producción en el molino doméstico de cartón de Sudáfrica, lo que llevó a Mpact a iniciar procedimientos de despido en Springs en febrero de 2026. Mpact también informó que el conflicto en Oriente Medio afectó los cuellos de botella del envío, los costos de combustible, los costos de energía y los costos logísticos.[1] Estas presiones limitan el margen disponible para nuevos formatos y actualizaciones de líneas de llenado.
Baja Densidad de Recolección Fuera de las Principales Áreas Metropolitanas
Los sistemas de recolección siguen siendo menos desarrollados fuera de Gauteng, Cabo Occidental y KwaZulu-Natal. Estas provincias contaban con redes de recompra más densas y un mayor apoyo a la actividad de recolección informal en 2025. Limpopo, Cabo Norte, Mpumalanga y el Cabo Oriental rural tienen mayores brechas entre los puntos de recolección. Por lo tanto, es más probable que los cartones usados terminen en vertederos en áreas de menor densidad. Esto debilita una posición de sostenibilidad importante para el mercado de cartones de envasado líquido de Sudáfrica. Esto debilita la propuesta de circularidad que es importante para los minoristas urbanos y los propietarios de marcas. Petco declaró que los costos de materia prima y electricidad, junto con una demanda más débil de materiales reciclados, redujeron los incentivos para los emprendedores de recolección en 2026.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Tecnología Aséptica Respalda el Liderazgo del FormatoLos cartones asépticos representaron el 73,57% de la participación del mercado de cartones de envasado líquido de Sudáfrica en 2026 y se proyecta que crecerán a una CAGR del 5,56% hasta 2032. Su posición refleja la inversión de larga data en sistemas de llenado aséptico en grandes procesadores lácteos. El formato permite la distribución ambiente y reduce la dependencia de la refrigeración continua. Esta característica siguió siendo importante después de que las interrupciones eléctricas aumentaron el valor práctico de los productos lácteos de larga vida. Los productores pueden usar cartones asépticos para leche, bebidas lácteas, bebidas de origen vegetal y productos de nutrición funcional.
SIG lanzó el cartón Terra Alu-free + Full barrier en julio de 2025, con hasta un 81% de contenido de papel y sin capa de aluminio en el material de barrera completo.[2] El producto ofrece a los convertidores una forma de cumplir con las expectativas de reciclabilidad mientras se mantiene el rendimiento aséptico. La inversión de Tetra Pak en Pinetown redujo los plazos de entrega de 60 días a 14 días, mejorando la capacidad de respuesta del suministro para los procesadores locales. La validación aséptica alineada con ISO y el abastecimiento de cartón certificado por FSC siguen siendo importantes para la credibilidad del proveedor ante las principales cadenas de supermercados. Estas condiciones también elevan los requisitos de entrada para los proveedores sin capacidad establecida de equipos y servicios.


Por Aplicación:
La Leche Respalda el Volumen y las Bebidas de Origen Vegetal Lideran el CrecimientoLa leche representó el 46,28% de la participación del mercado de cartones de envasado líquido de Sudáfrica en 2026. La leche UHT de larga vida respalda la demanda en hogares urbanos y rurales donde la fiabilidad de la cadena de frío varía. También es relevante para las compras institucionales de escuelas, hospitales y programas públicos de nutrición. La categoría proporciona una base de volumen estable para los proveedores de cartones asépticos. El jugo es la segunda aplicación más grande por valor, aunque el crecimiento en botellas PET ha aumentado la presión competitiva.
Se proyecta que las bebidas de origen vegetal registrarán la CAGR de aplicación más rápida del 5,48% hasta 2032. Los productos de soja, avena, almendra y macadamia están pasando del comercio minorista especializado a los estantes de los supermercados convencionales. Giraf Macadamia declaró que se proyecta que la categoría de leche de origen vegetal de Sudáfrica supere los 232 millones de USD para 2030. Los cartones asépticos pequeños son adecuados para productos que necesitan distribución ambiente y un posicionamiento claro orientado a la salud. Esta aplicación ofrece a los proveedores otra ruta para reducir su dependencia de la leche estándar.
Por Tamaño de Envase:
Los Envases Domésticos Grandes Lideran los Ingresos y los Envases Medianos Crecen Más RápidoLos cartones de más de 500 ml representaron el 54,73% de la participación del mercado de cartones de envasado líquido de Sudáfrica en 2026. Los formatos de leche UHT de 1 litro y 2 litros siguen siendo fundamentales para las compras de comestibles del hogar. Los envases más grandes se alinean con el comportamiento de compra al por mayor en hogares de ingresos bajos y medios. También proporcionan un menor costo por litro para los usuarios habituales de productos lácteos. Los formatos grandes siguen siendo, por tanto, la principal base de ingresos para los proveedores de cartones.
La revisión del primer trimestre de 2025 de Vinimark registró la resiliencia de los productos de 1 litro, lo que refleja la demanda continua de envases más grandes orientados al valor. El crecimiento del comercio minorista moderno fuera de las grandes áreas urbanas también respalda la distribución de grandes cartones ambientales. Shoprite y Boxer se están expandiendo hacia ciudades anteriormente desatendidas, lo que aumenta la disponibilidad de productos estables en estantería. Los envases grandes reducen la necesidad de reposición frecuente donde el transporte y la refrigeración son limitados. Estos factores respaldan la relevancia continua de los formatos de cartones domésticos.


Análisis Geográfico
Gauteng: Demanda Industrial e Infraestructura de Reciclaje
Gauteng es la principal geografía de uso final para el mercado de cartones de envasado líquido de Sudáfrica. La provincia tiene la mayor concentración del país de procesadores de productos lácteos UHT, fabricantes de bienes de consumo de alta rotación, centros nacionales de distribución de comestibles y cadenas de servicios de alimentación. Gauteng, KwaZulu-Natal y Cabo Occidental juntos representaron el 75% de la producción manufacturera de Sudáfrica en 2025. El corredor Johannesburgo-Pretoria concentra la adquisición de cartones y respalda la reposición frecuente. Las plataformas de comercio rápido también crean demanda de productos ambientales que pueden moverse a través de redes de entrega urbanas. La instalación PolyAl de Tetra Pak en Germiston fortalece la cadena de reciclaje local después de que la fibra de papel se recupera en el molino Springs de Mpact.[3] Los factores de cumplimiento de la Sección 18 de la NEMWA también han hecho que el desempeño de recuperación sea más importante en las decisiones de adquisición de los propietarios de marcas con sede nacional.
Cabo Occidental: Formatos de Vino y Demanda Impulsada por la Sostenibilidad
La demanda del Cabo Occidental difiere de la de Gauteng porque tiene una combinación más sólida de productores de vino, marcas de alimentos premium y procesadores orientados a la exportación. El sector vitivinícola de la provincia ofrece a los proveedores de cartones una ruta más allá de los líquidos de bienes de consumo de alta rotación de gran volumen. El lanzamiento en 2025 de Robertson Winery de un envase bag-in-box de 3 litros reciclable mostró el interés continuo en los formatos de vino de papel. El menor peso de transporte es importante para los formatos que compiten con el vidrio. Ciudad del Cabo y el corredor Paarl-Stellenbosch también tienen consumidores que dan mayor énfasis a la reciclabilidad del envasado. Las obligaciones nacionales de EPR y las prioridades de reciclaje municipal respaldan esta dirección. Estas condiciones alientan a las marcas premium de productos lácteos y de origen vegetal a considerar el envasado en cartón junto con las aplicaciones de vino.
Mercados del Interior y Costeros: Conectividad de Suministro y Demanda Institucional
KwaZulu-Natal es importante tanto para el suministro como para la demanda porque el área industrial de Pinetown-New Germany incluye la principal instalación de conversión sudafricana de Tetra Pak. El puerto de Durban también convierte a la provincia en un punto de entrada clave para los insumos de cartón líquido y polímeros. Esto expone a los convertidores a costos de flete y seguros, así como a presiones en los plazos de entrega vinculadas a las interrupciones del envío. Cabo Oriental, Limpopo, Mpumalanga y Noroeste representan áreas de demanda más pequeñas donde las escuelas, los hospitales y los programas públicos de alimentación compran leche UHT. El Estado Libre, Cabo Norte y Noroeste ofrecen mayor potencial para grandes cartones ambientales a medida que los minoristas modernos se expanden hacia ciudades desatendidas. Estas regiones también muestran la necesidad de una infraestructura de recolección más amplia si la circularidad de los cartones ha de desarrollarse fuera de las principales áreas metropolitanas.
Panorama Competitivo
Concentración del Mercado
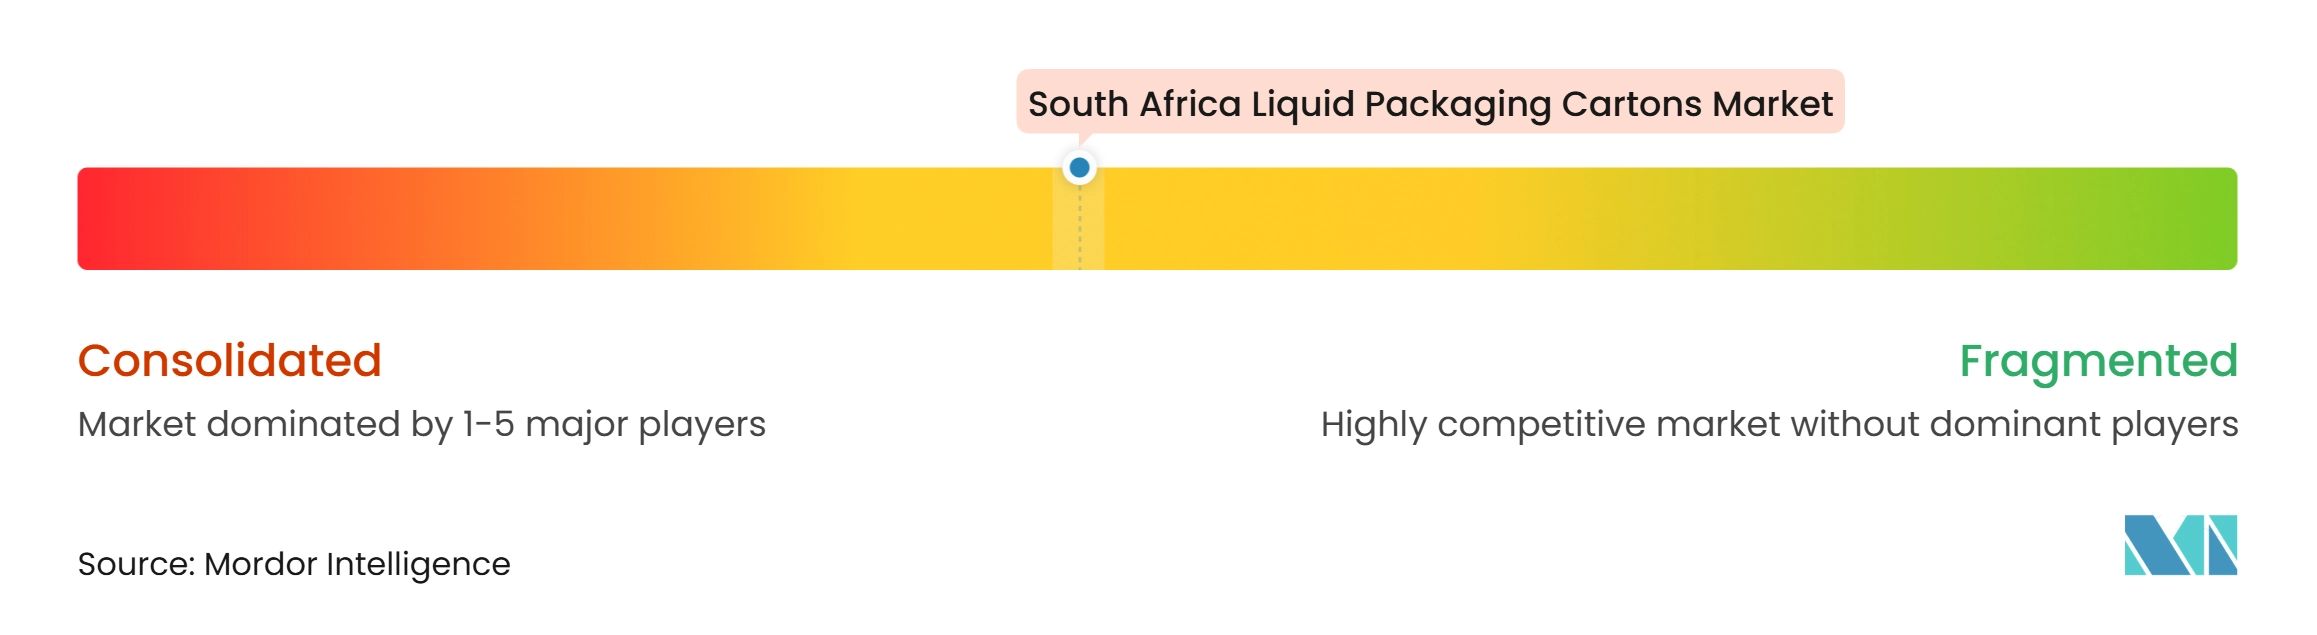
El mercado de cartones de envasado líquido de Sudáfrica está moderadamente concentrado. Tetra Pak International SA tiene una posición de liderazgo a través de su modelo integrado de conversión y sistema de llenado, escala de producción local y asociaciones de reciclaje. Su instalación en Pinetown satisface entre el 80% y el 90% de la demanda doméstica de envasado aséptico y ha reducido los plazos de entrega de 60 días a 14 días tras su actualización. La empresa también trabaja con Mpact Recycling en la recuperación de fibra de papel en Springs. Este modelo combina el suministro de envasado, el servicio técnico y el soporte de equipos de llenado. Crea altos costos de cambio para los procesadores que utilizan tecnología aséptica.
Diversified Liquid Packaging Group es la principal alternativa de base local en cartones de tapa de aguilón no asépticos. Fue creada a través de la compra de gestión de Nampak Liquid Cartons en enero de 2025, que retuvo las capacidades de producción Pure-Pak y Conipak. El grupo ha identificado Zambia y Malaui como áreas de expansión, añadiendo una dimensión regional a su estrategia. SIG ofrece una posición tecnológica diferenciada a través de su material de barrera aséptica sin aluminio. Los convertidores de origen chino más pequeños, incluidos Greatview Aseptic Packaging, Shandong Bihai, Lami Packaging y Lamipak, compiten principalmente en precio. Su posición está limitada por los costos logísticos y la exposición cambiaria.
Las estrategias competitivas se centran en el cumplimiento del reciclaje, el servicio local y la cobertura de aplicaciones más allá de los productos lácteos convencionales. La planta PolyAl de Tetra Pak en Germiston es un ejemplo de una inversión que conecta los requisitos de recuperación con los mercados finales locales para el material recuperado. El cartón de barrera sin aluminio de SIG es otro ejemplo de un cambio de material diseñado para mejorar las credenciales de circularidad. El plan de expansión regional de Diversified Liquid Packaging Group es un tercer ejemplo de un movimiento que podría extender el alcance de la producción no aséptica local. Los proveedores de cartón, incluidos Nippon Paper Industries, Billerud AB y Stora Enso Oyj, siguen siendo participantes upstream importantes. El abastecimiento de cartón certificado por FSC sigue siendo un requisito relevante para los proveedores que atienden a las principales cadenas de supermercados.
Líderes de la Industria de Cartones de Envasado Líquido de Sudáfrica
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
-
Diversified Liquid Packaging Group (Pty) Ltd
-
Nippon Paper Industries Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cartones de Envasado Líquido de Sudáfrica Empresas cubiertas en este informe
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Diversified Liquid Packaging Group (Pty) Ltd
- Nippon Paper Industries Co., Ltd.
- Greatview Aseptic Packaging Company Limited
- IPI Srl
- Lami Packaging (Kunshan) Co., Ltd.
- Novolex Holdings, LLC
- Klabin S.A.
- Obeikan Investment Group
- Parksons Packaging Ltd.
- Southern Packaging Group Ltd.
- Lamipak (Suzhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Adam Pack SA
- Stora Enso Oyj
- Billerud AB
Desarrollos recientes de la industria en Mercado de Cartones de Envasado Líquido de Sudáfrica
- Octubre de 2026: Tetra Pak declaró un objetivo de tasa de reciclaje de cartones posconsumo del 40% para Sudáfrica para 2030, frente al 33% en 2025, como parte de su hoja de ruta de sostenibilidad para el África Subsahariana.
- Septiembre de 2026: Tetra Pak puso en marcha su planta de procesamiento PolyAl de 1,2 millones de USD (19 millones de ZAR) en Germiston, Gauteng, en asociación con Timber Plastics y con el apoyo del CSIR. La planta separa el polietileno y el aluminio de los cartones de bebidas usados después de que Mpact Recycling recupera la fibra de papel, convirtiendo el residuo en muebles de exterior, tejas y tuberías, estableciendo la primera ruta de procesamiento doméstico para la fracción poli-aluminio de los cartones de envasado líquido en Sudáfrica. Apoyo del CSIR.
- Marzo de 2026: Woodlands Dairy amplió su cartera de productos con la gama Velvet Milkshake en formatos de cartón ambiente, incluidas las referencias de chocolate, fresa y vainilla.
- Febrero de 2026: Mpact Group inició un proceso de despido en su molino de papel Springs, el productor doméstico de cartón de Sudáfrica, citando la competencia de las importaciones asiáticas con precios un 20% por debajo del costo de producción del molino y la sobrecapacidad global de cartón.
Alcance del Informe del Mercado de Cartones de Envasado Líquido de Sudáfrica
El Informe del Mercado de Cartones de Envasado Líquido de Sudáfrica está Segmentado por Tipo de Producto (Cartones Asépticos y Cartones No Asépticos), Aplicaciones (Leche, Jugos, Bebidas de Origen Vegetal, Productos Lácteos Excluyendo Leche, Bebidas Energéticas y Funcionales, Alimentos Líquidos y Otras Aplicaciones) y Tamaño de Envase (Por Debajo de 250 ml, 250-500 ml y Por Encima de 500 ml). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
El mercado de cartones de envasado líquido de Sudáfrica incluye cartones diseñados para envasar y conservar productos líquidos, como leche, jugos, bebidas y productos alimenticios líquidos. Estos cartones suelen utilizar materiales multicapa, incluidos cartón, polietileno y aluminio, para proporcionar protección al producto, extender la vida útil y facilitar el almacenamiento y el transporte convenientes.
Resumen de la segmentación
| Cartones Asépticos |
| Cartones No Asépticos |
| Leche |
| Jugos |
| Bebidas de Origen Vegetal |
| Productos Lácteos (Excluyendo Leche) |
| Bebidas Energéticas y Funcionales |
| Alimentos Líquidos |
| Otras Aplicaciones |
| Por Debajo de 250 ml |
| 250-500 ml |
| Por Encima de 500 ml |
| Por Tipo de Producto | Cartones Asépticos |
| Cartones No Asépticos | |
| Por Aplicaciones | Leche |
| Jugos | |
| Bebidas de Origen Vegetal | |
| Productos Lácteos (Excluyendo Leche) | |
| Bebidas Energéticas y Funcionales | |
| Alimentos Líquidos | |
| Otras Aplicaciones | |
| Por Tamaño de Envase | Por Debajo de 250 ml |
| 250-500 ml | |
| Por Encima de 500 ml |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cartones de envasado líquido de Sudáfrica?
El mercado está valorado en 23,06 millones de USD en 2026 y se proyecta que alcance los 30,46 millones de USD para 2032, a una CAGR del 4,73% de 2027 a 2032.
¿Qué está impulsando la demanda de cartones de envasado líquido en Sudáfrica?
La demanda está respaldada por el consumo de productos lácteos UHT ambientales, el comercio minorista de conveniencia urbana, los formatos de papel reciclable y la inversión en recolección relacionada con EPR.
¿Qué tipo de producto lidera el uso de cartones de envasado líquido en Sudáfrica?
Los cartones asépticos lideran con una participación del 73,57% en 2026 y se proyecta que crecerán a una CAGR del 5,56% hasta 2032.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que las bebidas de origen vegetal se expandirán a una CAGR del 5,48% a medida que los productos de soja, avena, almendra y macadamia ganen una distribución minorista más amplia.
¿Qué tamaño de envase está creciendo más rápido en Sudáfrica?
Se proyecta que el segmento de 250-500 ml crecerá a una CAGR del 5,62% hasta 2032, respaldado por formatos de conveniencia, nutrición y uso escolar.