
Taille et part du marché des cartons d'emballage liquide en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
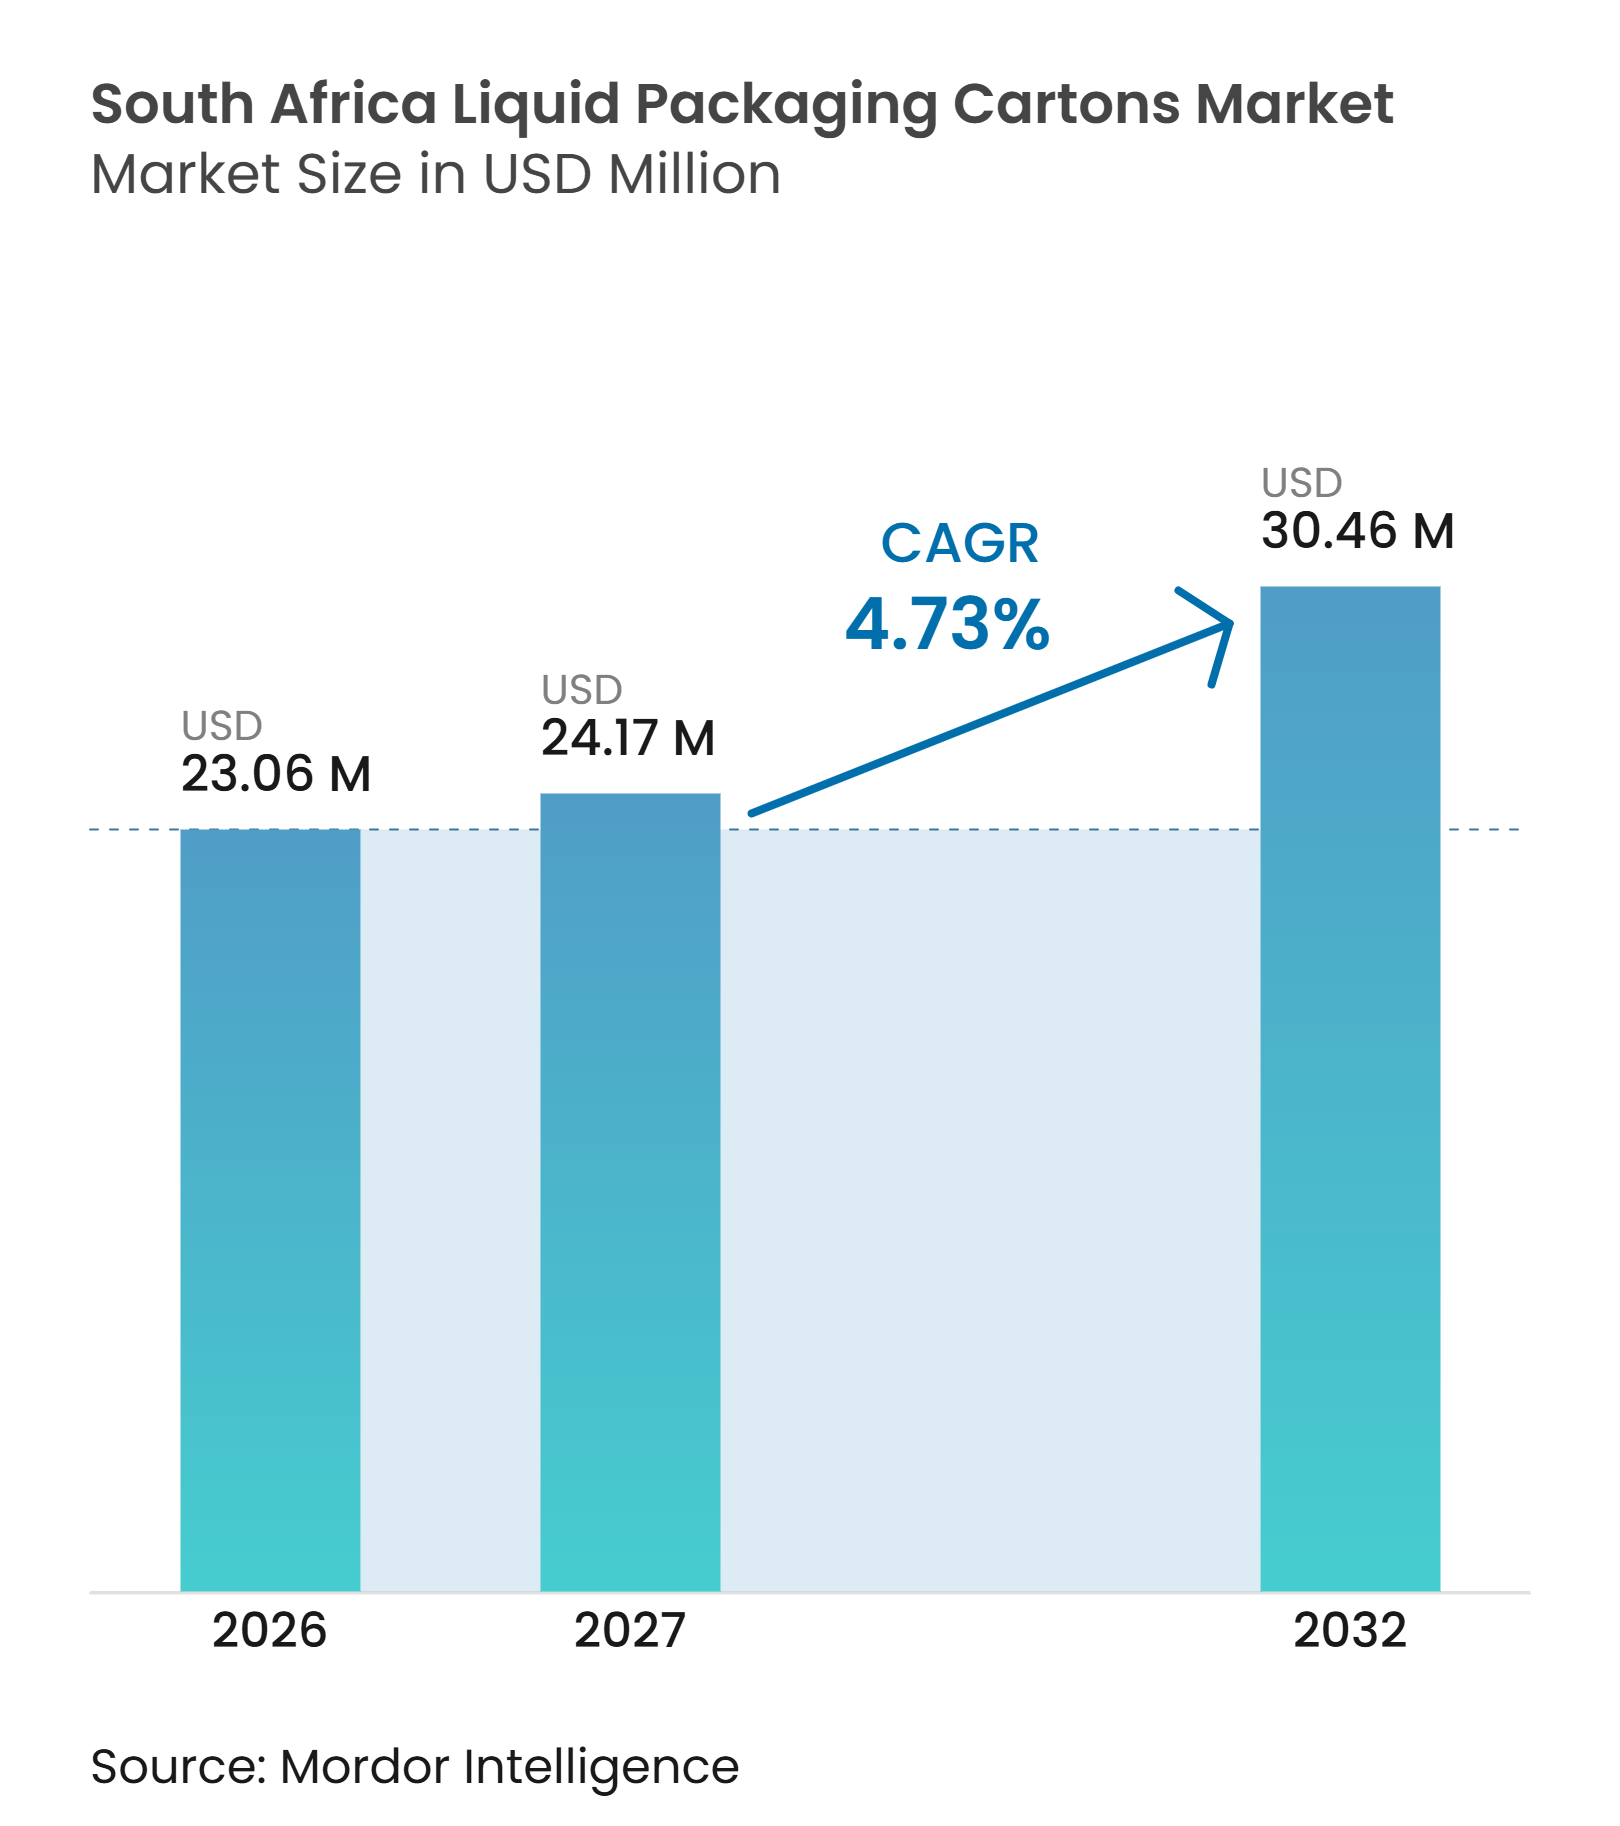
| Taille du marché de l'année de base (2026) | 23.06 Millions de dollars américains |
| Taille du Marché (2027) | 24.17 Millions de dollars américains |
| Taille du Marché (2032) | 30.46 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.73 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartons d'emballage liquide en Afrique du Sud par Mordor Intelligence
La taille du marché des cartons d'emballage liquide en Afrique du Sud était évaluée à 23,06 millions USD en 2026 et devrait croître de 24,17 millions USD en 2027 pour atteindre 30,46 millions USD d'ici 2032, à un CAGR de 4,73 % durant la période de prévision (2027-2032). Le marché des cartons d'emballage liquide en Afrique du Sud bénéficie de la demande de produits ambiants dans les zones où la fiabilité de la réfrigération reste inégale. Le lait UHT demeure au cœur des usages car il permet le stockage et la distribution sans chaîne du froid continue. Les détaillants privilégient également les formats pouvant être stockés efficacement et distribués via les circuits de proximité urbains. Les exigences de Responsabilité Élargie des Producteurs rendent la capacité de collecte et de recyclage plus pertinente pour les décisions d'approvisionnement. Les fournisseurs répondent en augmentant la production locale, en réduisant les délais de service et en investissant dans les infrastructures de récupération des cartons.
Points clés du rapport
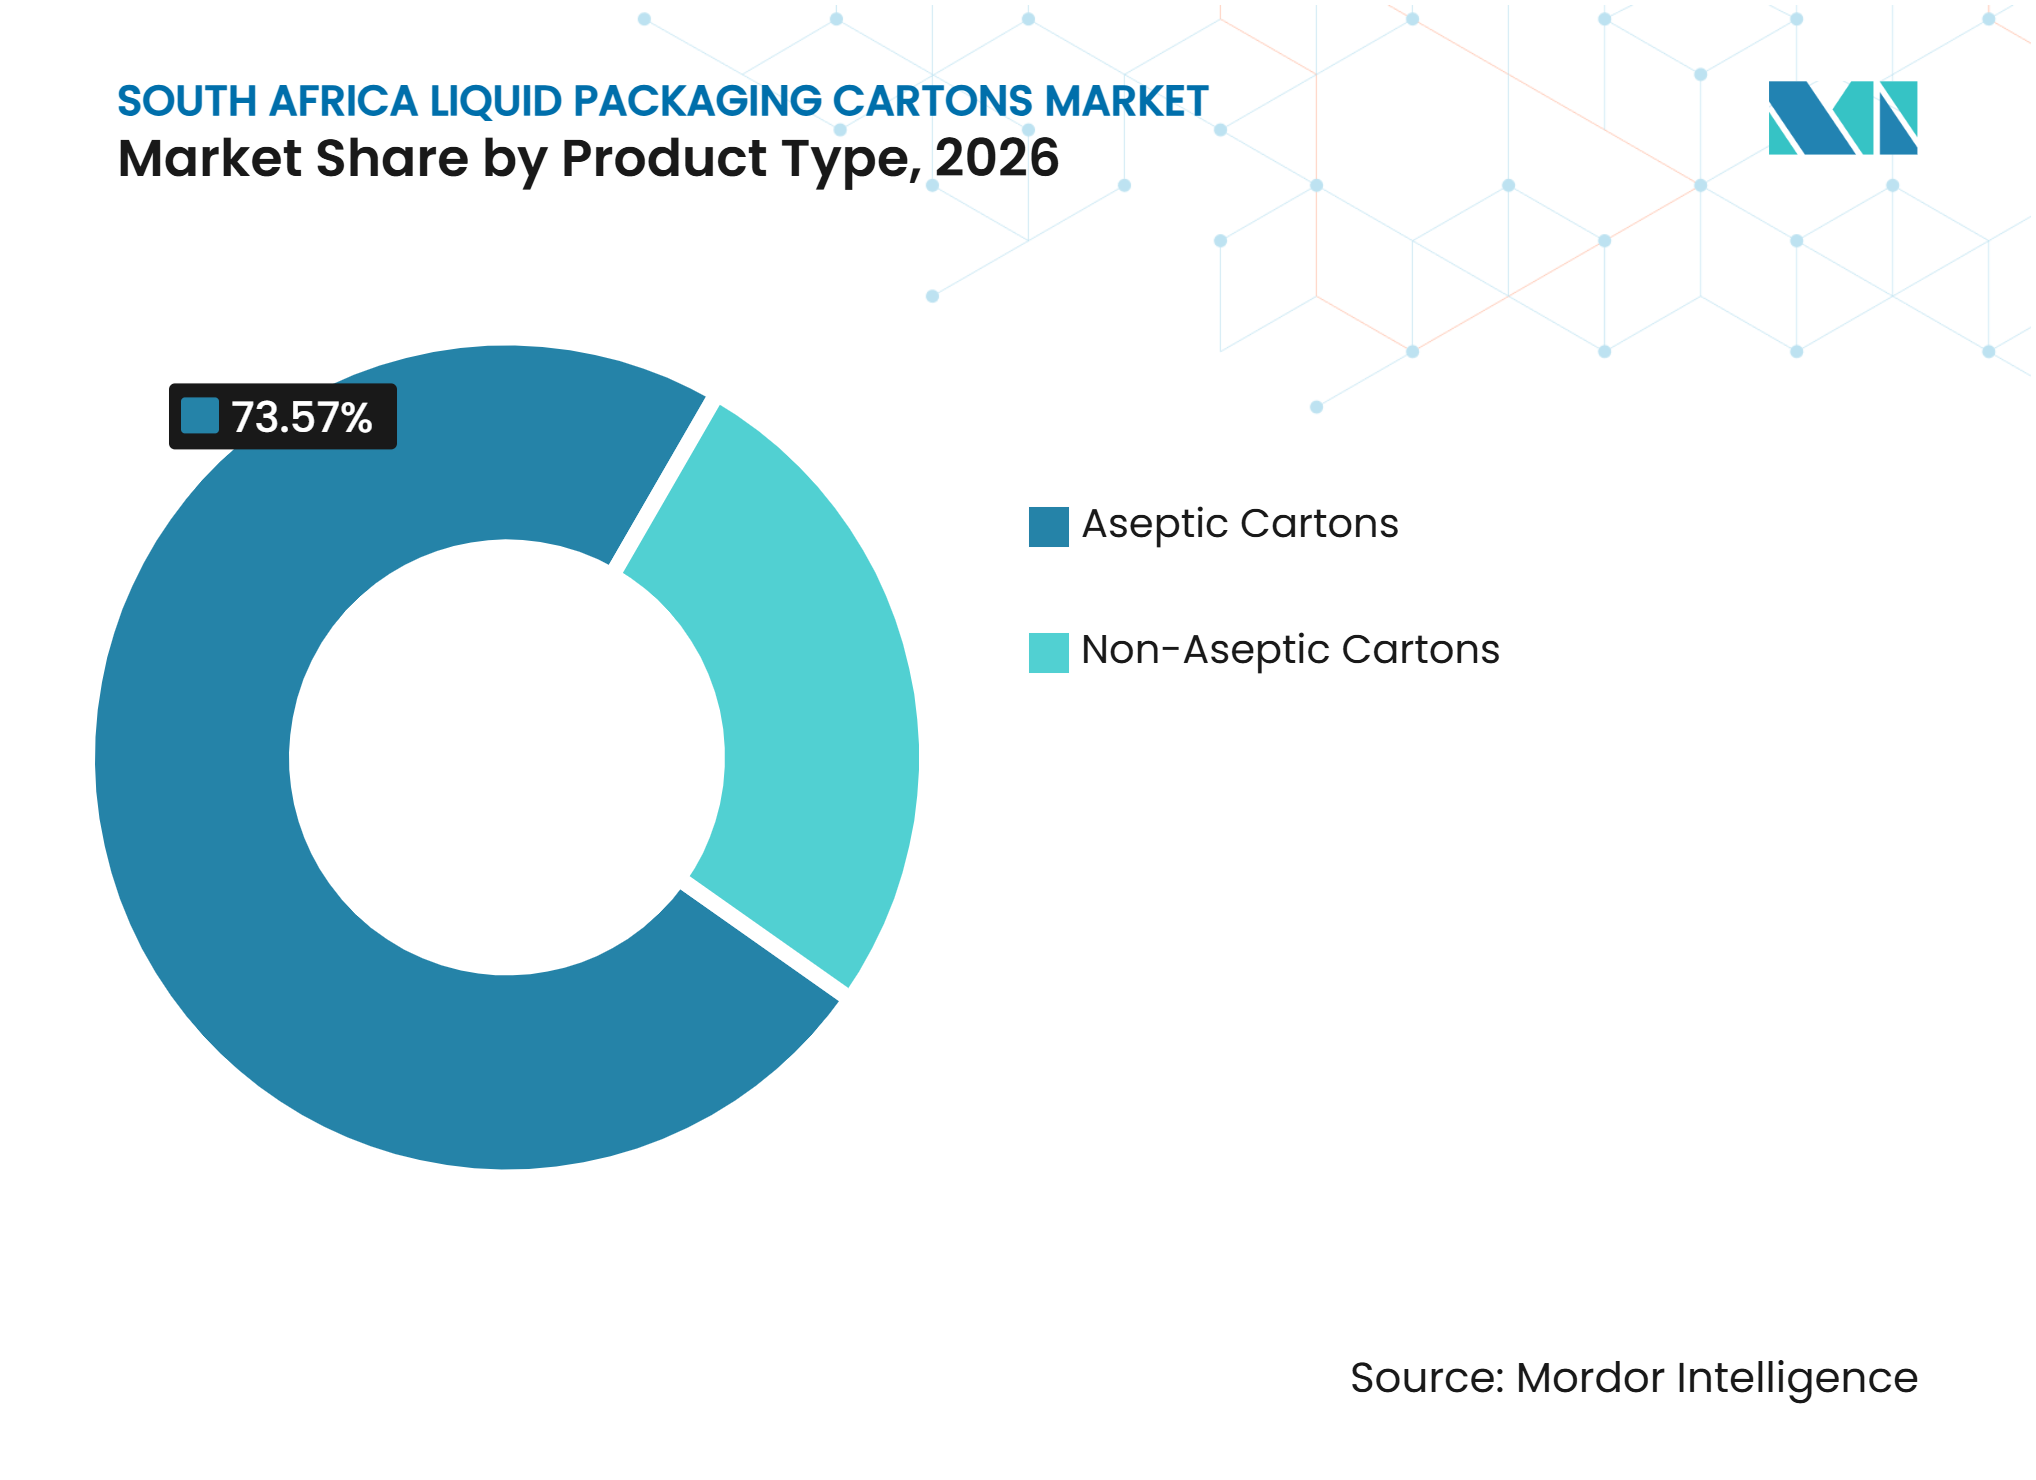
- Par type de produit, les cartons aseptiques détenaient 73,57 % de la part du marché des cartons d'emballage liquide en Afrique du Sud en 2026 et devraient se développer à un CAGR de 5,56 % jusqu'en 2032.
- Par application, le lait représentait 46,28 % de la taille du marché des cartons d'emballage liquide en Afrique du Sud en 2026, tandis que les boissons à base de plantes devraient se développer à un CAGR de 5,48 % jusqu'en 2032.
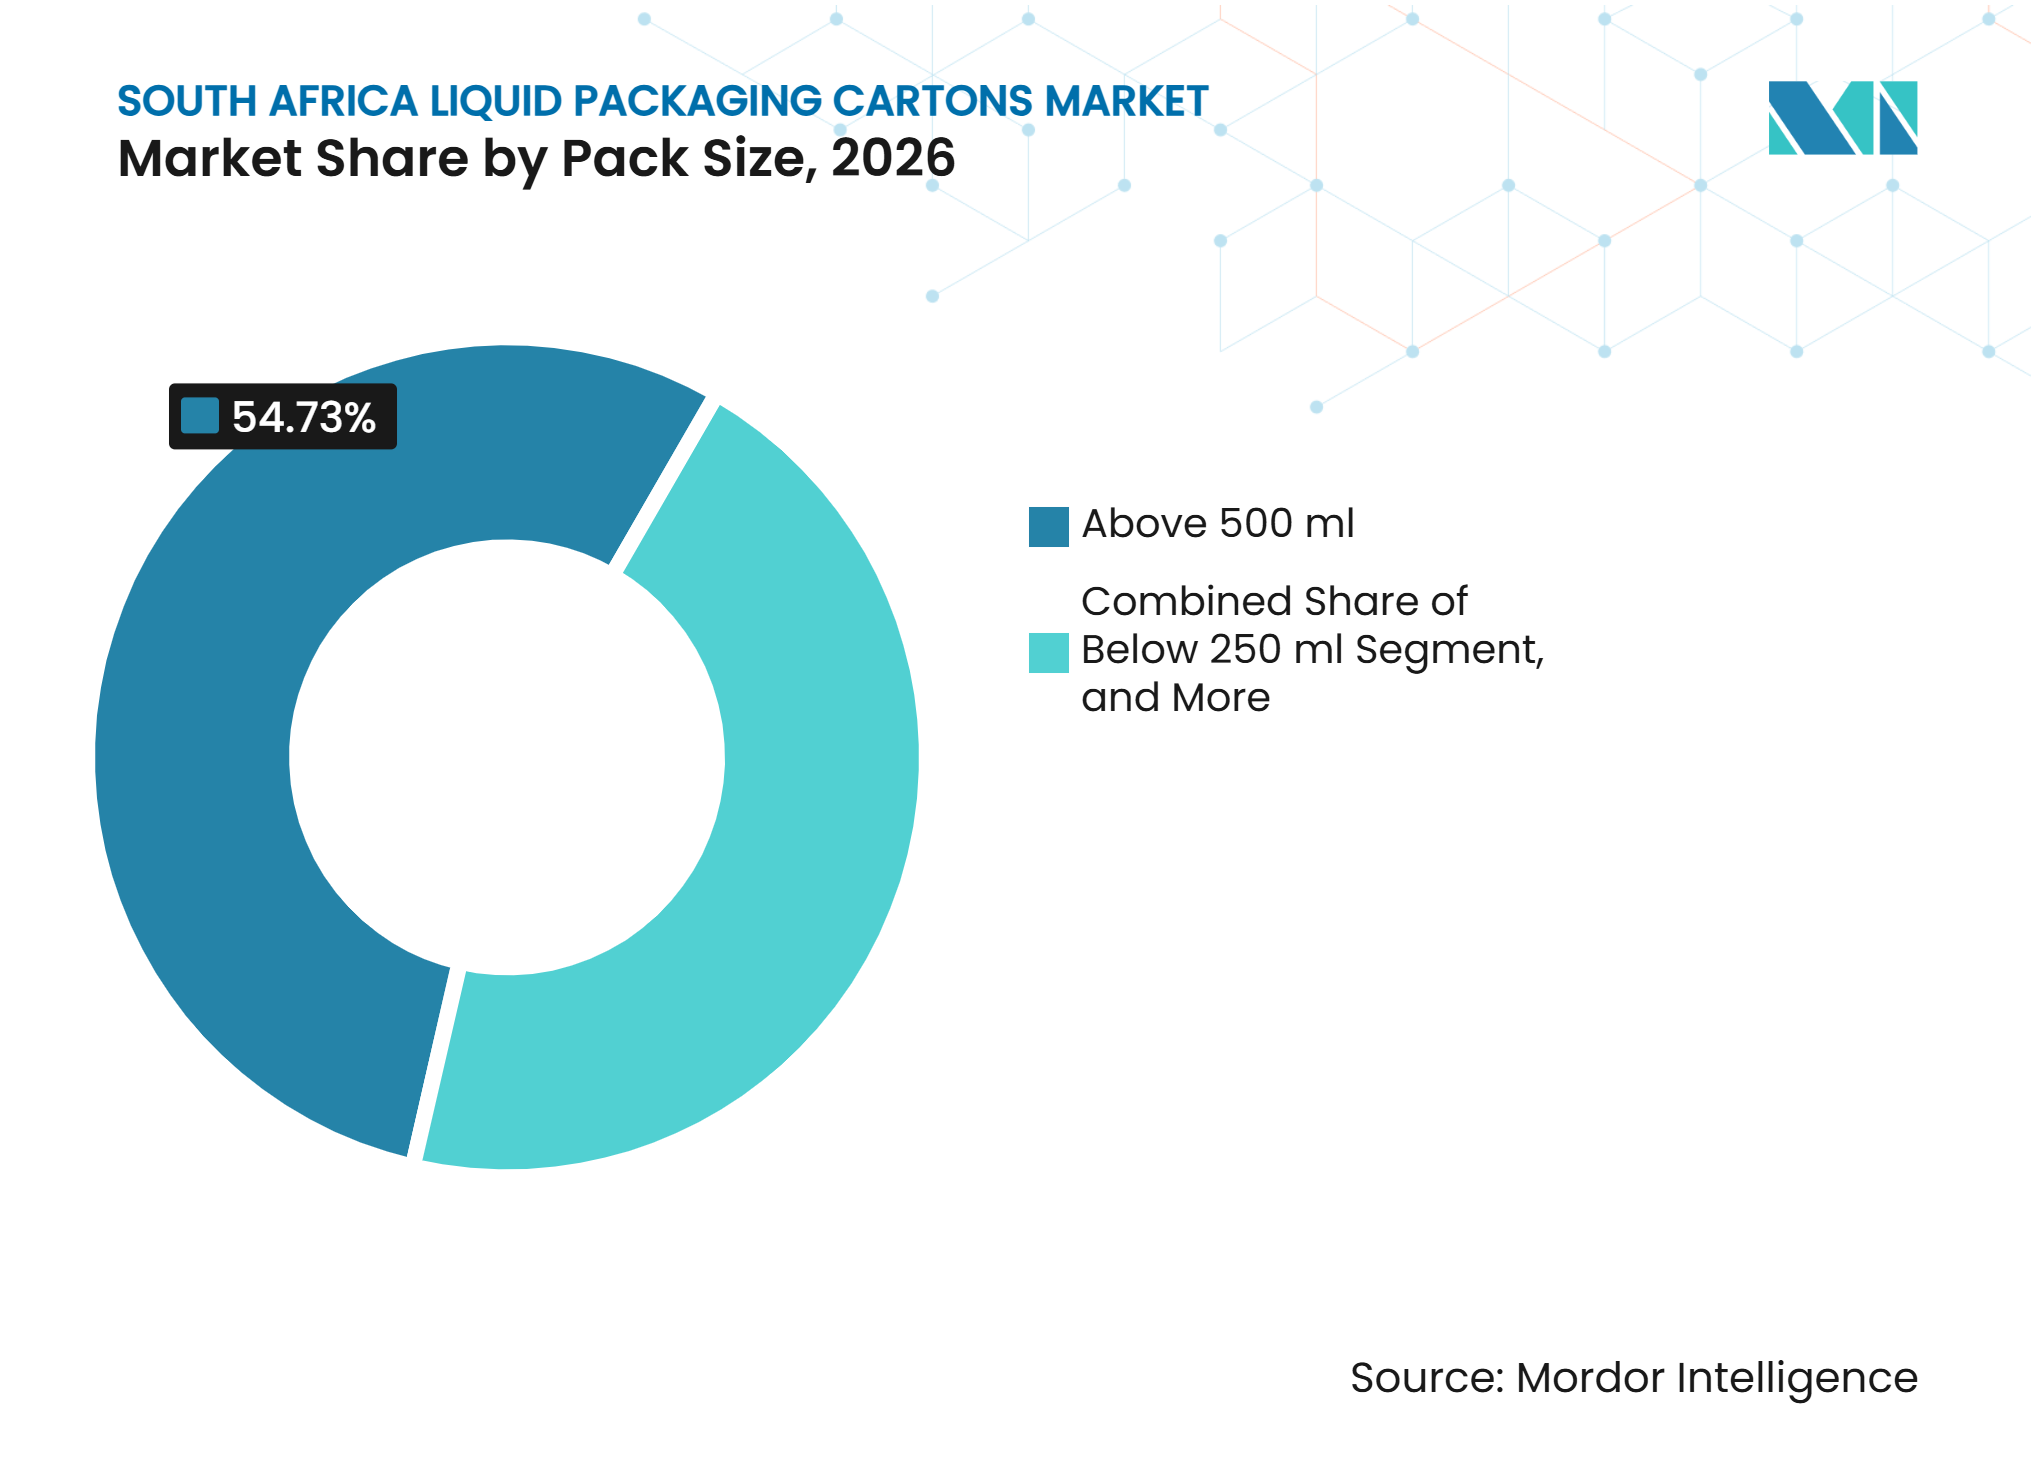
- Par taille d'emballage, les emballages de plus de 500 ml détenaient 54,73 % de la part de marché en 2026, tandis que les emballages de 250-500 ml devraient se développer à un CAGR de 5,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la consommation de produits laitiers ambiants et UHT | +1.5% | National, plus fort au Gauteng, au KwaZulu-Natal et au Cap-Occidental | Long terme (≥ 4 ans) |
| Demande de commodité et de longue durée de conservation dans le commerce de détail urbain | +1.2% | National, avec des gains précoces à Johannesburg, au Cap et à Durban | Moyen terme (2-4 ans) |
| Expansion des cartons dans le vin sud-africain et la bière traditionnelle | +0.8% | Cap-Occidental, Gauteng et KwaZulu-Natal | Moyen terme (2-4 ans) |
| Investissement obligatoire en matière de REP dans la collecte et le recyclage des emballages en carton liquide | +0.6% | National, avec des gains d'infrastructure concentrés dans les grandes métropoles et s'étendant aux villes secondaires | Moyen terme (2-4 ans) |
| Économies de transport allégé et service local de ligne de remplissage | +0.4% | National, avec des avantages pour la chaîne d'approvisionnement rurale au Limpopo, au Mpumalanga et au Cap-Oriental | Long terme (≥ 4 ans) |
| Croissance des formats d'emballage en papier recyclable | +0.3% | National, avec une préférence des consommateurs la plus forte au Cap-Occidental et au Gauteng | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la consommation de produits laitiers ambiants et UHT
Le lait UHT constitue une base de demande fondamentale pour le marché des cartons d'emballage liquide en Afrique du Sud. Les interruptions de courant antérieures ont rendu le lait frais réfrigéré moins fiable pour les ménages et les opérateurs de restauration collective. Cette expérience a renforcé le rôle du lait ambiant longue conservation dans les habitudes d'achat régulières. Le cadre de la norme nationale sud-africaine soutient la traçabilité des lots et la sécurité microbiologique des produits UHT, ce qui renforce la confiance dans les produits laitiers à conservation ambiante. Les acheteurs institutionnels, notamment les hôpitaux, les écoles et les programmes publics de nutrition, créent également une demande récurrente moins exposée aux variations des dépenses des ménages. Tetra Pak et Woodlands Dairy ont lancé une gamme High Protein en cartons Tetra Brik Aseptic Edge de 250 ml en 2025, montrant comment les produits laitiers fonctionnels peuvent étendre la demande de cartons au-delà du lait standard.
Demande de commodité et de longue durée de conservation dans le commerce de détail urbain
Le commerce de détail urbain soutient la demande d'emballages compacts, à conservation ambiante et adaptés aux petits paniers d'achat. Plus de 68 % des Sud-Africains vivent en zones urbaines, ce qui élargit la base de distribution pour les liquides emballés en ambiant. Les services de commerce rapide, notamment Checkers Sixty60 et Pick n Pay ASAP!, valorisent les formats pouvant circuler dans les réseaux de livraison locaux sans espace de présentation réfrigéré. Les petits commerces et les détaillants de station-service peuvent stocker des cartons sans ajouter d'équipement de réfrigération. Cela réduit les contraintes de manutention tout en soutenant la disponibilité des produits dans les quartiers denses. Ces conditions de distribution soutiennent le marché des cartons d'emballage liquide en Afrique du Sud dans les circuits métropolitains. La préférence des consommateurs pour les emballages en papier recyclable soutient également le référencement des cartons dans les circuits de distribution urbains.
Expansion des cartons dans le vin sud-africain et la bière traditionnelle
L'utilisation de cartons dans le vin et la bière traditionnelle élargit la base de demande au-delà des produits laitiers. Les formats bag-in-box ont ajouté 40 millions de litres aux ventes de vin sud-africain sans réduire les volumes de bouteilles en verre. Robertson Winery a lancé un emballage bag-in-box de 3 litres entièrement recyclable en avril 2025, reflétant un glissement vers les formats à base de papier parmi les producteurs du Cap-Occidental. Les producteurs de vin peuvent réduire le poids de transport et répondre aux exigences de durabilité dans les circuits orientés vers l'exportation. Cela offre au marché des cartons d'emballage liquide en Afrique du Sud une voie plus large vers les boissons alcoolisées. Les boissons à base de sorgho telles que l'umqombothi se tournent également vers les cartons à toit en pignon là où les transformateurs ont besoin d'une meilleure durée de conservation et d'une meilleure inviolabilité. Diversified Liquid Packaging Group conserve une capacité locale dans les formats Pure-Pak et Conipak après le rachat par la direction de Nampak Liquid Cartons en 2025.
Investissement obligatoire en matière de REP dans la collecte et le recyclage des emballages en carton liquide
L'article 18 de la loi nationale sur la gestion environnementale des déchets fait de la Responsabilité Élargie des Producteurs une exigence opérationnelle matérielle pour les utilisateurs de cartons. Petco a signalé des taux de collecte de 33 % et de recyclage de 31 % pour les emballages en carton liquide en 2025. Le dispositif a soutenu des centres de rachat dans les 9 provinces, rendant la collecte plus visible au sein de la chaîne de valeur de l'emballage. Cet investissement améliore la position opérationnelle du marché des cartons d'emballage liquide en Afrique du Sud. Tetra Pak a mis en service une usine de traitement PolyAl à Germiston en septembre 2026 pour traiter le polyéthylène et l'aluminium après la récupération des fibres de papier. L'installation connecte l'activité de récupération à des débouchés tels que le mobilier d'extérieur, les tuiles et les tuyaux. Les transformateurs qui améliorent les liens de collecte et les partenariats de récupération peuvent mieux répondre aux obligations de REP à mesure que le Département des forêts, de la pêche et de l'environnement examine les performances du dispositif.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des intrants en carton liquide et en polymères | -1.5% | Mondial, avec une exposition de l'Afrique du Sud via les taux de change ZAR/USD et les routes maritimes longue distance | Court terme (≤ 2 ans) |
| Faible densité de collecte en dehors des grandes métropoles | -0.8% | Généralisé, le plus aigu au Limpopo, au Cap-Oriental, au Cap-Nord et au Mpumalanga | Long terme (≥ 4 ans) |
| Intensité capitalistique des systèmes de remplissage aseptique | -0.6% | National, avec un impact disproportionné sur les petites laiteries des villes secondaires | Long terme (≥ 4 ans) |
| Concurrence des formats PET légers et flexibles | -0.5% | National, avec la pression la plus forte dans les segments des jus, des boissons énergétiques et des eaux aromatisées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des intrants en carton liquide et en polymères
Les cartons liquides reposent sur des couches de carton et de poly-aluminium, exposant les transformateurs aux fluctuations de la pâte à papier, des polymères, du carburant et des devises. Les opérateurs sud-africains font face à une exposition supplmentaire car les intrants importés sont affectés par le taux de change ZAR/USD et les coûts de transport longue distance. L'offre asiatique de carton a exercé une pression sur les marges nationales en 2025 et 2026. Ces pressions affectent le marché des cartons d'emballage liquide en Afrique du Sud ainsi que ses fournisseurs en amont. Les importations étaient tarifées 20 % en dessous du coût de production de l'usine nationale de carton d'Afrique du Sud, ce qui a conduit Mpact à engager une procédure de licenciement à Springs en février 2026. Mpact a également signalé que le conflit au Moyen-Orient a affecté les points d'étranglement des voies maritimes, les coûts de carburant, les coûts énergétiques et les coûts logistiques.[1] Ces pressions limitent la marge disponible pour les nouveaux formats et les mises à niveau des lignes de remplissage.
Faible densité de collecte en dehors des grandes métropoles
Les systèmes de collecte restent moins développés en dehors du Gauteng, du Cap-Occidental et du KwaZulu-Natal. Ces provinces disposaient de réseaux de rachat plus denses et d'un soutien plus fort à l'activité de collecte informelle en 2025. Le Limpopo, le Cap-Nord, le Mpumalanga et le Cap-Oriental rural présentent des écarts plus importants entre les points de collecte. Les cartons usagés sont donc plus susceptibles de finir en décharge dans les zones à faible densité. Cela affaiblit une position de durabilité importante pour le marché des cartons d'emballage liquide en Afrique du Sud. Cela affaiblit la proposition de circularité qui est importante pour les détaillants urbains et les propriétaires de marques. Petco a déclaré que les coûts des matières premières et de l'électricité, ainsi que la demande plus faible de matériaux recyclés, ont réduit les incitations pour les entrepreneurs de la collecte en 2026.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la technologie aseptique soutient le leadership du formatLes cartons aseptiques détenaient 73,57 % de la part du marché des cartons d'emballage liquide en Afrique du Sud en 2026 et devraient croître à un CAGR de 5,56 % jusqu'en 2032. Leur position reflète un investissement de longue date dans les systèmes de remplissage aseptique chez les grands transformateurs laitiers. Le format permet une distribution ambiante et réduit la dépendance à la réfrigération continue. Cette caractéristique est restée importante après que les perturbations électriques ont accru la valeur pratique des produits laitiers longue conservation. Les producteurs peuvent utiliser des cartons aseptiques pour le lait, les boissons laitières, les boissons à base de plantes et les produits de nutrition fonctionnelle.
SIG a lancé le carton Terra sans aluminium + barrière complète en juillet 2025, avec jusqu'à 81 % de contenu en papier et sans couche d'aluminium dans le matériau de barrière complet.[2] Le produit offre aux transformateurs un moyen de répondre aux attentes en matière de recyclabilité tout en conservant les performances aseptiques. L'investissement de Tetra Pak à Pinetown a réduit les délais de livraison de 60 jours à 14 jours, améliorant la réactivité de l'approvisionnement pour les transformateurs locaux. La validation aseptique conforme aux normes ISO et l'approvisionnement en carton certifié FSC restent importants pour la crédibilité des fournisseurs auprès des grandes chaînes d'épicerie. Ces conditions augmentent également les exigences d'entrée pour les fournisseurs sans équipement et capacité de service établis.


Par application :
le lait soutient le volume et les boissons à base de plantes mènent la croissanceLe lait détenait 46,28 % de la part du marché des cartons d'emballage liquide en Afrique du Sud en 2026. Le lait UHT longue conservation soutient la demande dans les ménages urbains et ruraux où la fiabilité de la chaîne du froid varie. Il est également pertinent pour les achats institutionnels des écoles, des hôpitaux et des programmes publics de nutrition. La catégorie fournit une base de volume stable pour les fournisseurs de cartons aseptiques. Le jus est la deuxième application par valeur, bien que la croissance des bouteilles PET ait accru la pression concurrentielle.
Les boissons à base de plantes devraient enregistrer le CAGR d'application le plus rapide à 5,48 % jusqu'en 2032. Les produits à base de soja, d'avoine, d'amande et de macadamia passent des commerces spécialisés aux rayons des épiceries grand public. Giraf Macadamia a déclaré que la catégorie des laits végétaux en Afrique du Sud devrait dépasser 232 millions USD d'ici 2030. Les petits cartons aseptiques conviennent aux produits nécessitant une distribution ambiante et un positionnement clairement axé sur la santé. Cette application offre aux fournisseurs une autre voie pour réduire leur dépendance au lait standard.
Par taille d'emballage :
les grands emballages ménagers dominent les revenus et les emballages intermédiaires croissent plus viteLes cartons de plus de 500 ml représentaient 54,73 % de la part du marché des cartons d'emballage liquide en Afrique du Sud en 2026. Les formats UHT de 1 litre et 2 litres restent au cœur des achats d'épicerie des ménages. Les grands emballages correspondent au comportement d'achat en gros dans les ménages à revenus faibles et moyens. Ils offrent également un coût par litre plus faible pour les consommateurs réguliers de produits laitiers. Les grands formats restent donc la principale base de revenus pour les fournisseurs de cartons.
L'examen du premier trimestre 2025 de Vinimark a enregistré la résilience des produits d'un litre, reflétant une demande continue pour les grands emballages orientés vers la valeur. La croissance du commerce de détail moderne en dehors des grandes zones urbaines soutient également la distribution de grands cartons ambiants. Shoprite et Boxer s'étendent dans des villes auparavant mal desservies, ce qui augmente la disponibilité des produits à conservation ambiante. Les grands emballages réduisent le besoin de réapprovisionnement fréquent là où le transport et la réfrigération sont limités. Ces facteurs soutiennent la pertinence continue des formats de cartons ménagers.


Analyse géographique
Gauteng : demande industrielle et infrastructure de recyclage
Le Gauteng est la principale zone d'utilisation finale pour le marché des cartons d'emballage liquide en Afrique du Sud. La province abrite la plus grande concentration du pays de transformateurs laitiers UHT, de fabricants de produits de grande consommation, de plateformes nationales de distribution alimentaire et de chaînes de restauration collective. Le Gauteng, le KwaZulu-Natal et le Cap-Occidental représentaient ensemble 75 % de la production manufacturière sud-africaine en 2025. Le corridor Johannesburg-Pretoria concentre les achats de cartons et soutient un réapprovisionnement fréquent. Les plateformes de commerce rapide créent également une demande de produits ambiants pouvant circuler dans les réseaux de livraison urbains. L'installation PolyAl de Tetra Pak à Germiston renforce la chaîne de recyclage locale après la récupération des fibres de papier à l'usine de Springs de Mpact.[3] Les facteurs de conformité à l'article 18 de la NEMWA ont également rendu les performances de récupération plus importantes dans les décisions d'approvisionnement des propriétaires de marques dont le siège est national.
Cap-Occidental : formats vinicoles et demande axée sur la durabilité
La demande du Cap-Occidental diffère de celle du Gauteng car elle présente un mix plus fort de producteurs de vin, de marques alimentaires premium et de transformateurs orientés vers l'exportation. Le secteur viticole de la province offre aux fournisseurs de cartons une voie au-delà des liquides de grande consommation à fort volume. Le lancement en 2025 par Robertson Winery d'un bag-in-box recyclable de 3 litres a montré l'intérêt continu pour les formats vinicoles à base de papier. Le poids de transport réduit est important pour les formats qui concurrencent le verre. Le Cap et le corridor Paarl-Stellenbosch comptent également des consommateurs qui accordent une plus grande importance à la recyclabilité des emballages. Les obligations nationales de REP et les priorités municipales de recyclage soutiennent cette orientation. Ces conditions encouragent les marques laitières premium et à base de plantes à envisager l'emballage en carton parallèlement aux applications vinicoles.
Marchés intérieurs et côtiers : connectivité d'approvisionnement et demande institutionnelle
Le KwaZulu-Natal est important tant pour l'offre que pour la demande car la zone industrielle de Pinetown-New Germany abrite la principale installation de transformation sud-africaine de Tetra Pak. Le port de Durban fait également de la province un point d'entrée clé pour les intrants en carton liquide et en polymères. Cela expose les transformateurs aux coûts de fret et d'assurance, ainsi qu'aux pressions sur les délais liées aux perturbations maritimes. Le Cap-Oriental, le Limpopo, le Mpumalanga et le Nord-Ouest représentent des zones de demande plus petites où les écoles, les hôpitaux et les programmes publics d'alimentation achètent du lait UHT. L'État libre, le Cap-Nord et le Nord-Ouest offrent un potentiel supplémentaire pour les grands emballages ambiants à mesure que les détaillants modernes s'étendent dans les villes mal desservies. Ces régions montrent également la nécessité d'une infrastructure de collecte plus large si la circularité des cartons doit se développer en dehors des grandes zones métropolitaines.
Paysage concurrentiel
Concentration du Marché
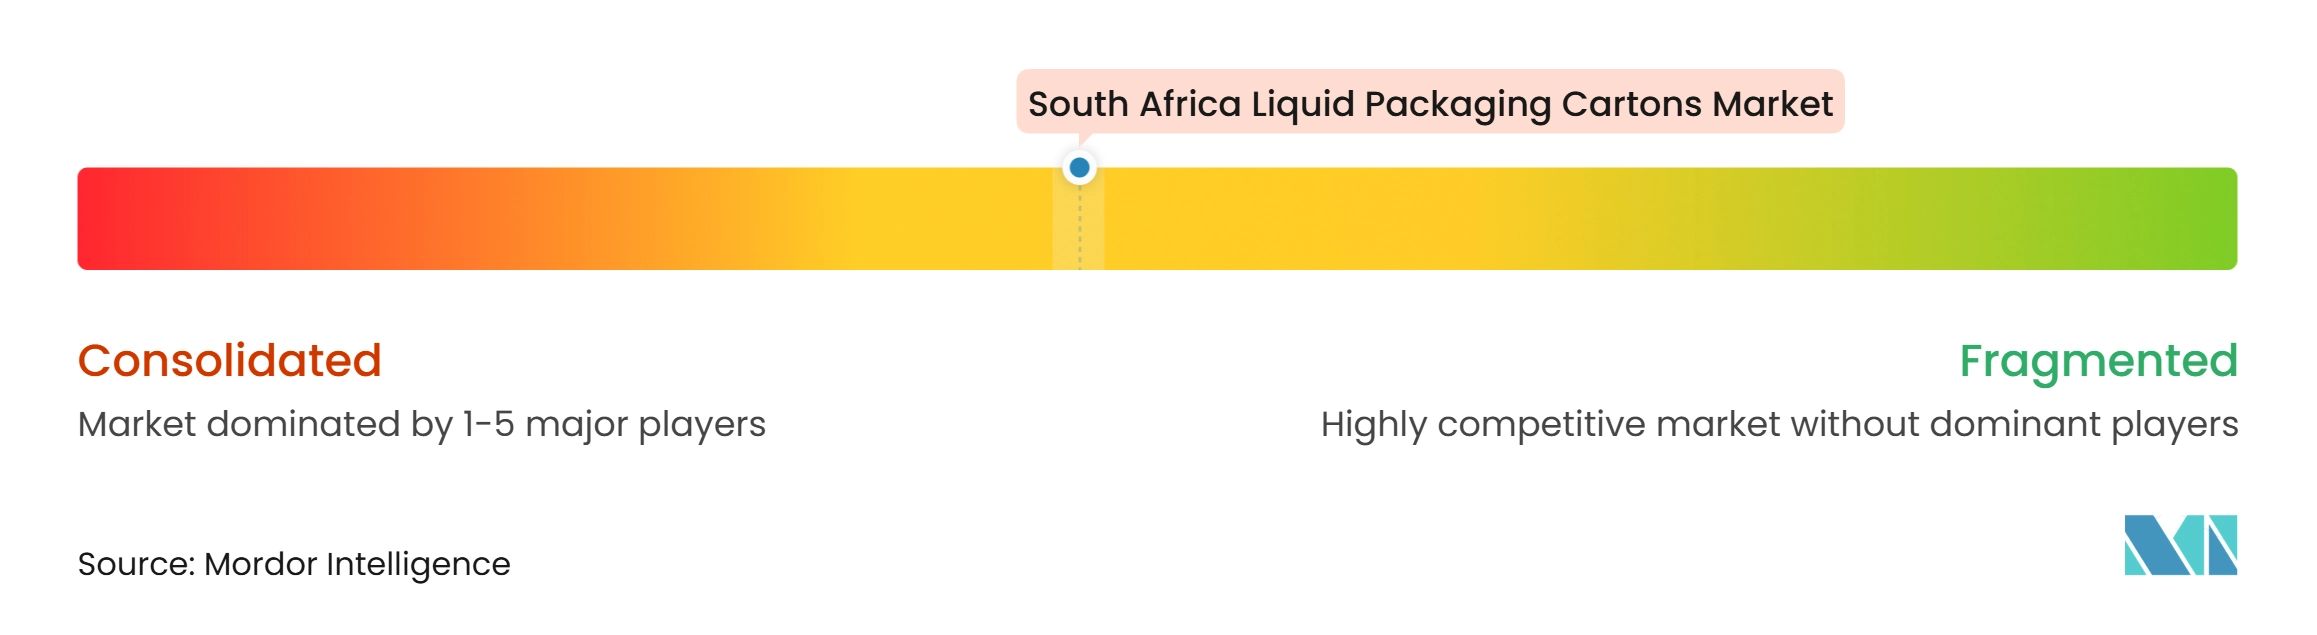
Le marché des cartons d'emballage liquide en Afrique du Sud est modérément concentré. Tetra Pak International SA occupe une position de leader grâce à son modèle intégré de transformation et de système de remplissage, à son échelle de production locale et à ses partenariats de recyclage. Son installation de Pinetown répond à 80-90 % de la demande nationale d'emballage aseptique et a réduit les délais de livraison de 60 jours à 14 jours après sa mise à niveau. La société travaille également avec Mpact Recycling sur la récupération des fibres de papier à Springs. Ce modèle combine l'approvisionnement en emballages, le service technique et le soutien aux équipements de remplissage. Il crée des coûts de changement élevés pour les transformateurs utilisant la technologie aseptique.
Diversified Liquid Packaging Group est la principale alternative locale dans les cartons à toit en pignon non aseptiques. Il a été créé lors du rachat par la direction de Nampak Liquid Cartons en janvier 2025, qui a conservé les capacités de production Pure-Pak et Conipak. Le groupe a identifié la Zambie et le Malawi comme zones d'expansion, ajoutant une dimension régionale à sa stratégie. SIG offre une position technologique distincte grâce à son matériau de barrière aseptique sans aluminium. Les transformateurs d'origine chinoise de plus petite taille, notamment Greatview Aseptic Packaging, Shandong Bihai, Lami Packaging et Lamipak, concurrencent principalement sur le prix. Leur position est contrainte par les coûts logistiques et l'exposition aux devises.
Les stratégies concurrentielles se concentrent sur la conformité au recyclage, le service local et la couverture des applications au-delà des produits laitiers conventionnels. L'usine PolyAl de Tetra Pak à Germiston est un exemple d'investissement qui connecte les exigences de récupération aux marchés locaux pour les matériaux récupérés. Le carton à barrière sans aluminium de SIG est un autre exemple de changement de matériau conçu pour améliorer les références de circularité. Le plan d'expansion régionale de Diversified Liquid Packaging Group est un troisième exemple d'une démarche qui pourrait étendre la portée de la production non aseptique locale. Les fournisseurs de carton, notamment Nippon Paper Industries, Billerud AB et Stora Enso Oyj, restent des participants importants en amont. L'approvisionnement en carton certifié FSC reste une exigence pertinente pour les fournisseurs desservant les grandes chaînes d'épicerie.
Leaders du secteur des cartons d'emballage liquide en Afrique du Sud
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
-
Diversified Liquid Packaging Group (Pty) Ltd
-
Nippon Paper Industries Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des cartons d'emballage liquide en Afrique du Sud Entreprises couvertes dans ce rapport
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Diversified Liquid Packaging Group (Pty) Ltd
- Nippon Paper Industries Co., Ltd.
- Greatview Aseptic Packaging Company Limited
- IPI Srl
- Lami Packaging (Kunshan) Co., Ltd.
- Novolex Holdings, LLC
- Klabin S.A.
- Obeikan Investment Group
- Parksons Packaging Ltd.
- Southern Packaging Group Ltd.
- Lamipak (Suzhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Adam Pack SA
- Stora Enso Oyj
- Billerud AB
Développements industriels récents dans Marché des cartons d'emballage liquide en Afrique du Sud
- Octobre 2026 : Tetra Pak a déclaré un objectif de taux de recyclage des cartons post-consommation de 40 % pour l'Afrique du Sud d'ici 2030, contre 33 % en 2025, dans le cadre de sa feuille de route de durabilité pour l'Afrique subsaharienne.
- Septembre 2026 : Tetra Pak a mis en service son usine de traitement PolyAl d'une valeur de 1,2 million USD (19 millions ZAR) à Germiston, au Gauteng, en partenariat avec Timber Plastics et avec le soutien du CSIR. L'usine sépare le polyéthylène et l'aluminium des cartons de boissons usagés après que Mpact Recycling a récupéré les fibres de papier, convertissant le résidu en mobilier d'extérieur, tuiles et tuyaux, établissant ainsi la première filière nationale de traitement de la fraction poly-aluminium des cartons d'emballage liquide en Afrique du Sud. Soutien du CSIR
- Mars 2026 : Woodlands Dairy a élargi son portefeuille de produits avec la gamme Velvet Milkshake en formats de cartons ambiants, comprenant des références chocolat, fraise et vanille.
- Février 2026 : Mpact Group a engagé une procédure de licenciement à son usine de papier de Springs, producteur national de carton en Afrique du Sud, invoquant la concurrence des importations asiatiques tarifées 20 % en dessous du coût de production de l'usine et la surcapacité mondiale du carton.
Périmètre du rapport sur le marché des cartons d'emballage liquide en Afrique du Sud
Le rapport sur le marché des cartons d'emballage liquide en Afrique du Sud est segmenté par type de produit (cartons aseptiques et cartons non aseptiques), par application (lait, jus, boissons à base de plantes, produits laitiers hors lait, boissons énergétiques et fonctionnelles, aliments liquides et autres applications) et par taille d'emballage (moins de 250 ml, 250-500 ml et plus de 500 ml). Les prévisions de marché sont fournies en termes de valeur (USD).
Le marché des cartons d'emballage liquide en Afrique du Sud comprend les cartons conçus pour l'emballage et la conservation des produits liquides, tels que le lait, les jus, les boissons et les produits alimentaires liquides. Ces cartons utilisent généralement des matériaux multicouches, notamment le carton, le polyéthylène et l'aluminium, pour assurer la protection des produits, prolonger la durée de conservation et faciliter le stockage et le transport.
Aperçu de la segmentation
| Cartons aseptiques |
| Cartons non aseptiques |
| Lait |
| Jus |
| Boissons à base de plantes |
| Produits laitiers (hors lait) |
| Boissons énergétiques et fonctionnelles |
| Aliments liquides |
| Autres applications |
| Moins de 250 ml |
| 250-500 ml |
| Plus de 500 ml |
| Par type de produit | Cartons aseptiques |
| Cartons non aseptiques | |
| Par application | Lait |
| Jus | |
| Boissons à base de plantes | |
| Produits laitiers (hors lait) | |
| Boissons énergétiques et fonctionnelles | |
| Aliments liquides | |
| Autres applications | |
| Par taille d'emballage | Moins de 250 ml |
| 250-500 ml | |
| Plus de 500 ml |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des cartons d'emballage liquide en Afrique du Sud ?
Le marché est évalué à 23,06 millions USD en 2026 et devrait atteindre 30,46 millions USD d'ici 2032, à un CAGR de 4,73 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de cartons d'emballage liquide en Afrique du Sud ?
La demande est soutenue par la consommation de produits laitiers UHT ambiants, le commerce de détail de proximité urbain, les formats à base de papier recyclable et les investissements de collecte liés à la REP.
Quel type de produit domine l'utilisation des cartons d'emballage liquide en Afrique du Sud ?
Les cartons aseptiques sont en tête avec une part de 73,57 % en 2026 et devraient croître à un CAGR de 5,56 % jusqu'en 2032.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les boissons à base de plantes devraient se développer à un CAGR de 5,48 % à mesure que les produits à base de soja, d'avoine, d'amande et de macadamia gagnent une distribution au détail plus large.
Quelle taille d'emballage connaît la croissance la plus rapide en Afrique du Sud ?
Le segment 250-500 ml devrait croître à un CAGR de 5,62 % jusqu'en 2032, soutenu par les formats de commodité, de nutrition et d'usage scolaire.