
Südafrika Flüssigkeitsverpackungskartons Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 23.06 Millionen US-Dollar |
| Marktgröße (2027) | 24.17 Millionen US-Dollar |
| Marktgröße (2032) | 30.46 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.73 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südafrika Flüssigkeitsverpackungskartons Marktanalyse von Mordor Intelligence
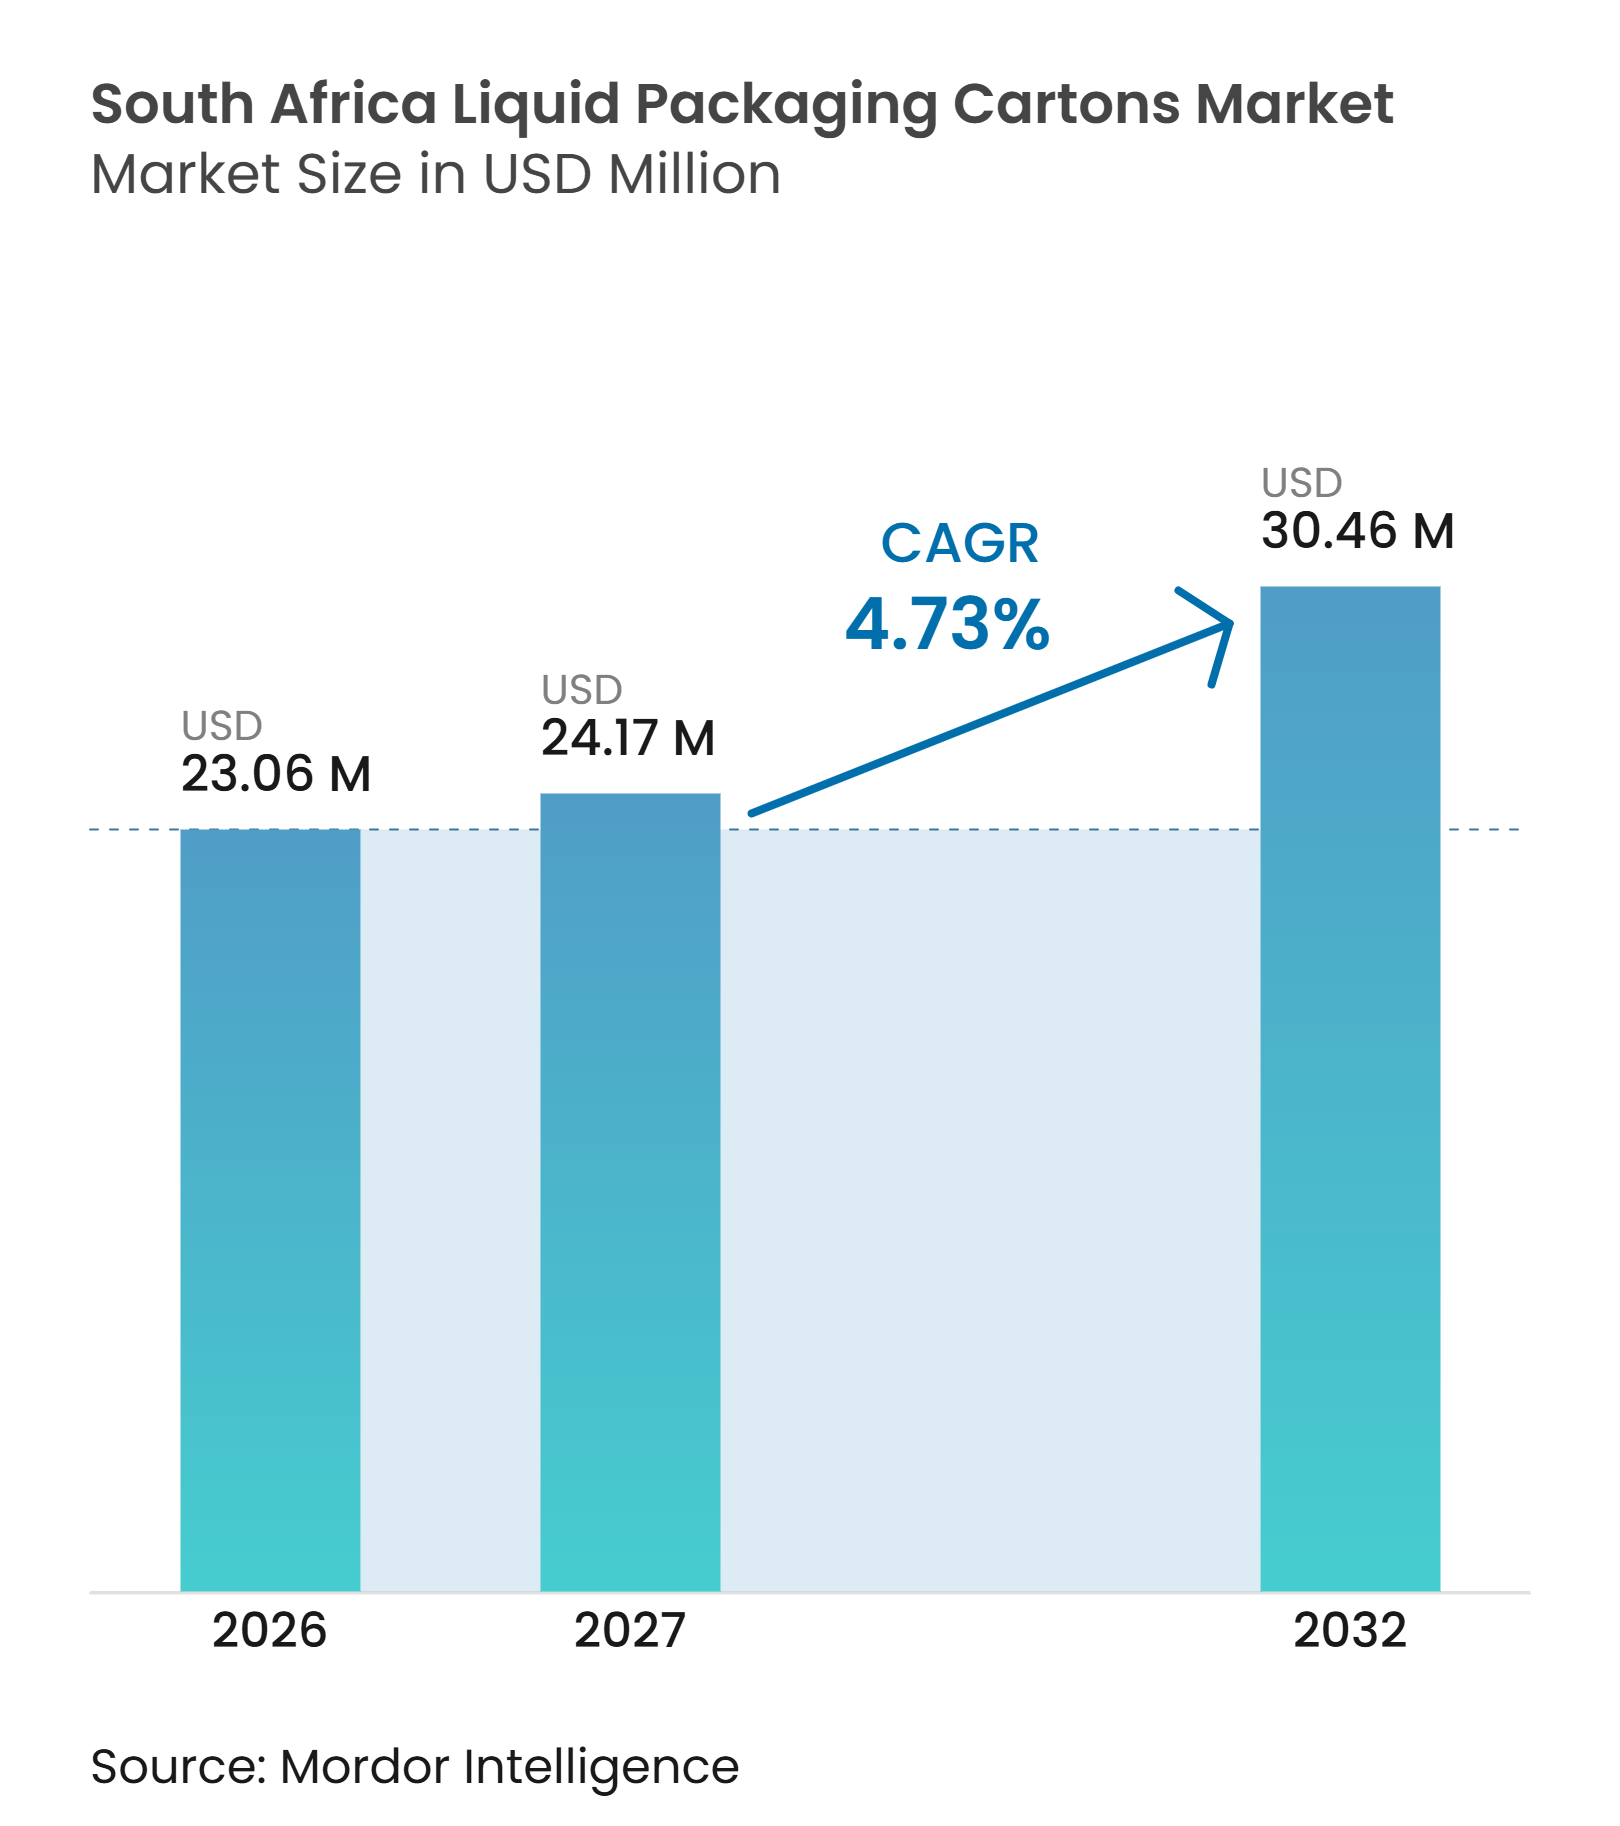
Die Marktgröße des südafrikanischen Marktes für Flüssigkeitsverpackungskartons wurde 2026 auf 23,06 Millionen USD geschätzt und soll von 24,17 Millionen USD im Jahr 2027 auf 30,46 Millionen USD bis 2032 wachsen, bei einem CAGR von 4,73% während des Prognosezeitraums (2027–2032). Der südafrikanische Markt für Flüssigkeitsverpackungskartons profitiert von der Nachfrage nach Produkten bei Umgebungstemperatur, wo die Zuverlässigkeit der Kühlung uneinheitlich bleibt. UHT-Milch bleibt zentral für die Nutzung, da sie Lagerung und Vertrieb ohne eine durchgehende Kühlkette unterstützt. Einzelhändler bevorzugen auch Formate, die effizient gelagert und über städtische Convenience-Kanäle versorgt werden können. Die Anforderungen der Erweiterten Herstellerverantwortung machen Sammel- und Recyclingkapazitäten für Beschaffungsentscheidungen relevanter. Lieferanten reagieren darauf, indem sie die lokale Produktion steigern, Servicelieferzeiten verkürzen und in die Infrastruktur zur Kartonrückgewinnung investieren.
Wichtige Erkenntnisse des Berichts
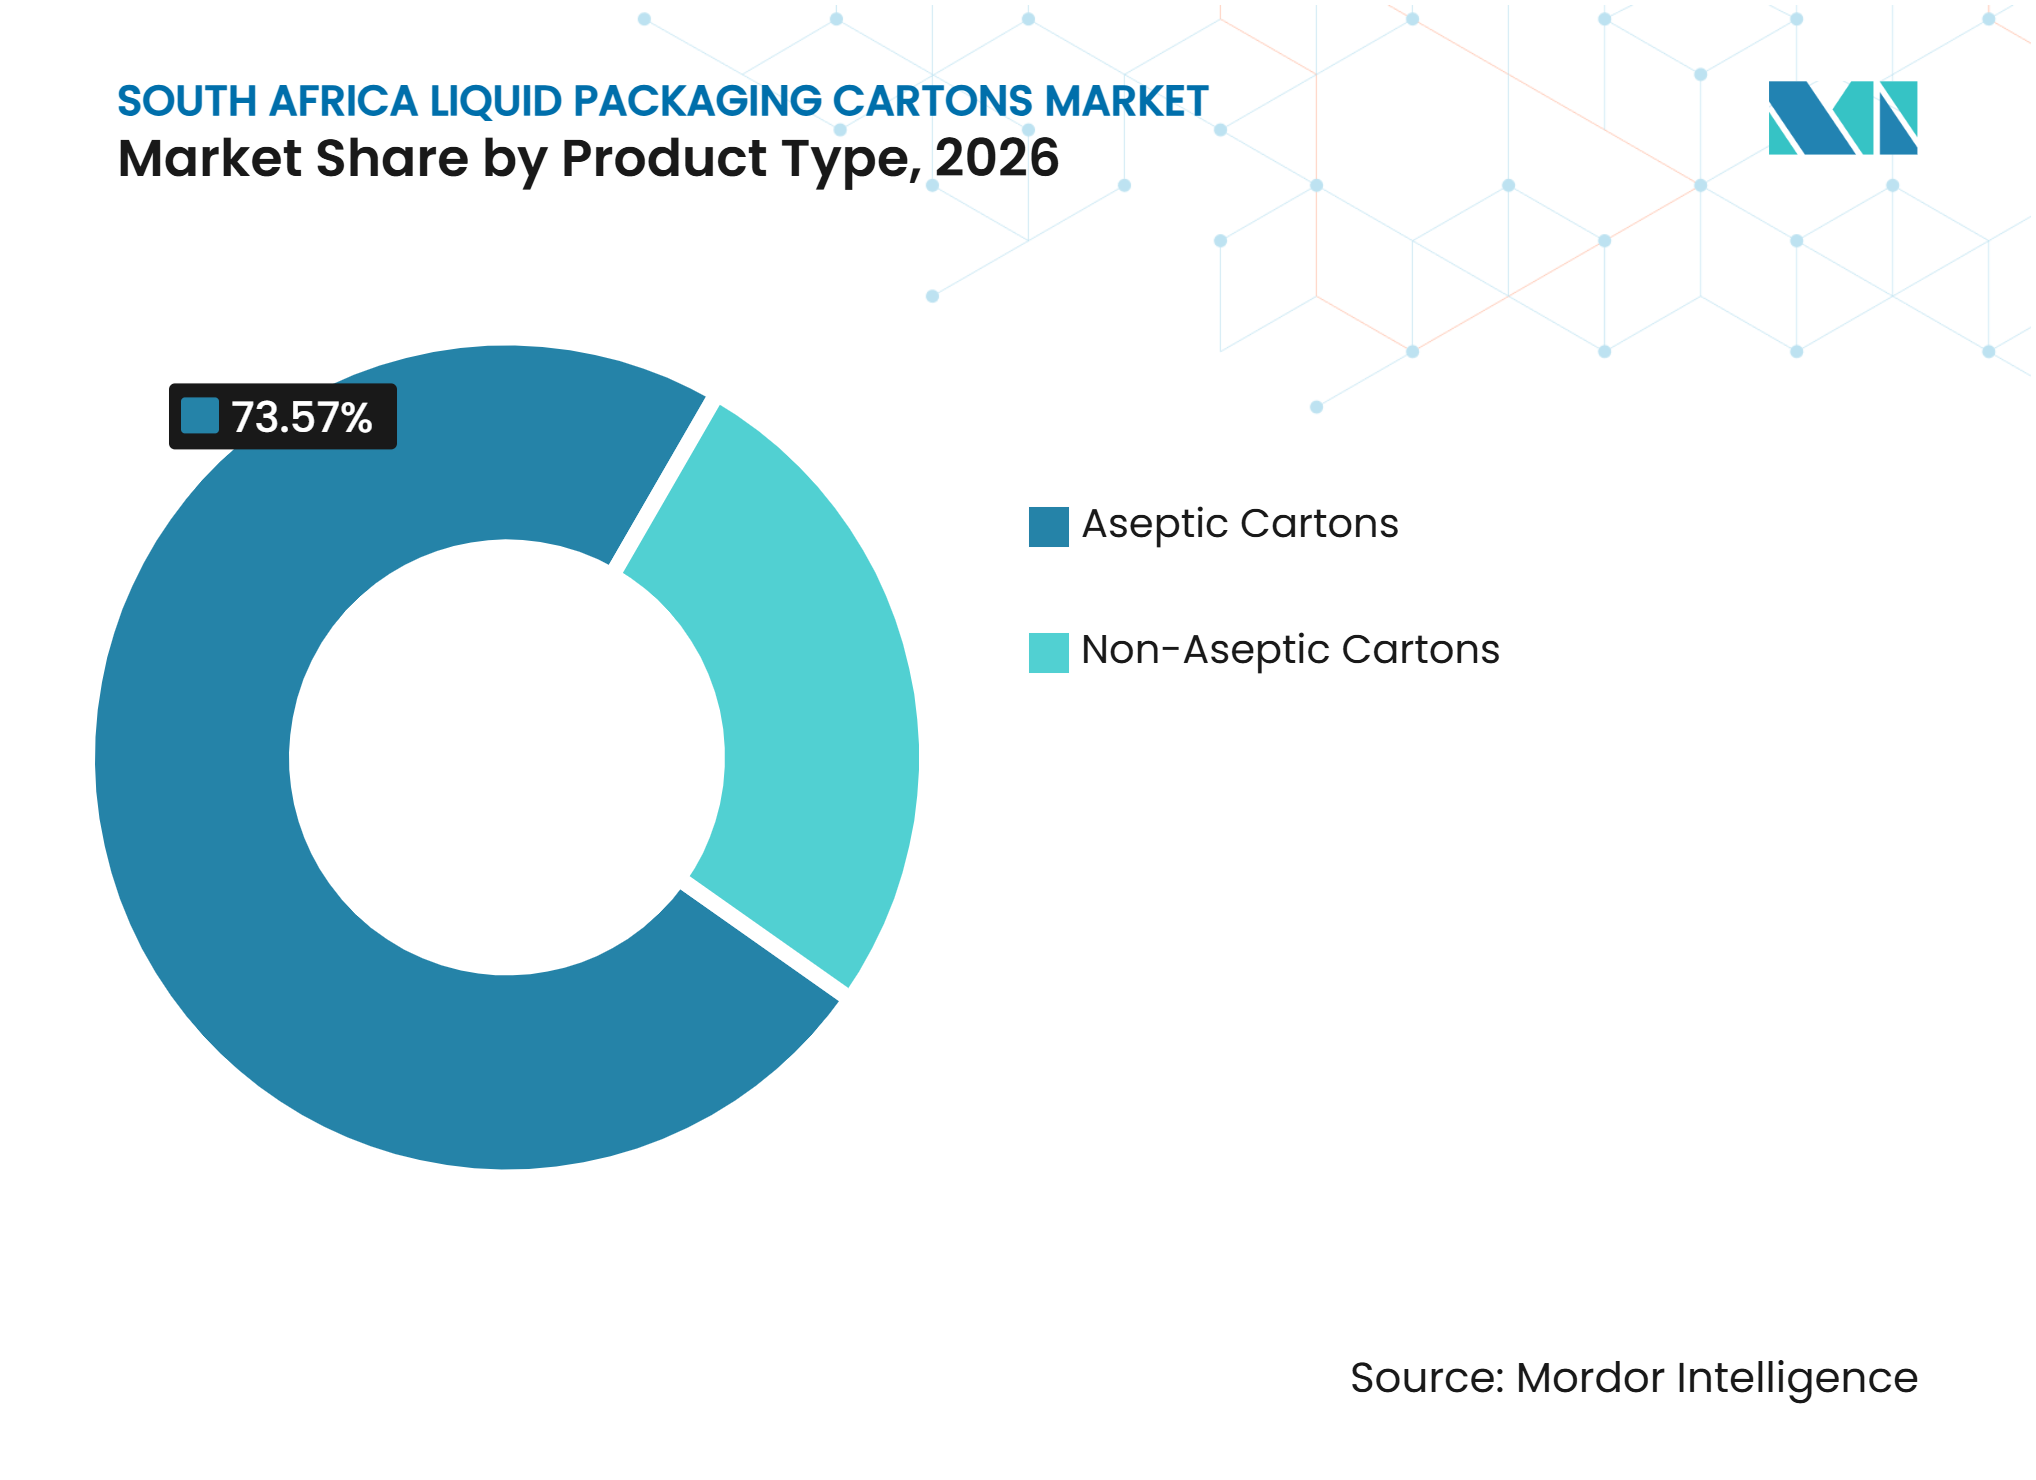
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 73,57% am südafrikanischen Markt für Flüssigkeitsverpackungskartons und sollen bis 2032 mit einem CAGR von 5,56% wachsen.
- Nach Anwendung entfiel auf Milch im Jahr 2026 ein Anteil von 46,28% an der Marktgröße des südafrikanischen Marktes für Flüssigkeitsverpackungskartons, während pflanzenbasierte Getränke bis 2032 voraussichtlich mit einem CAGR von 5,48% wachsen werden.
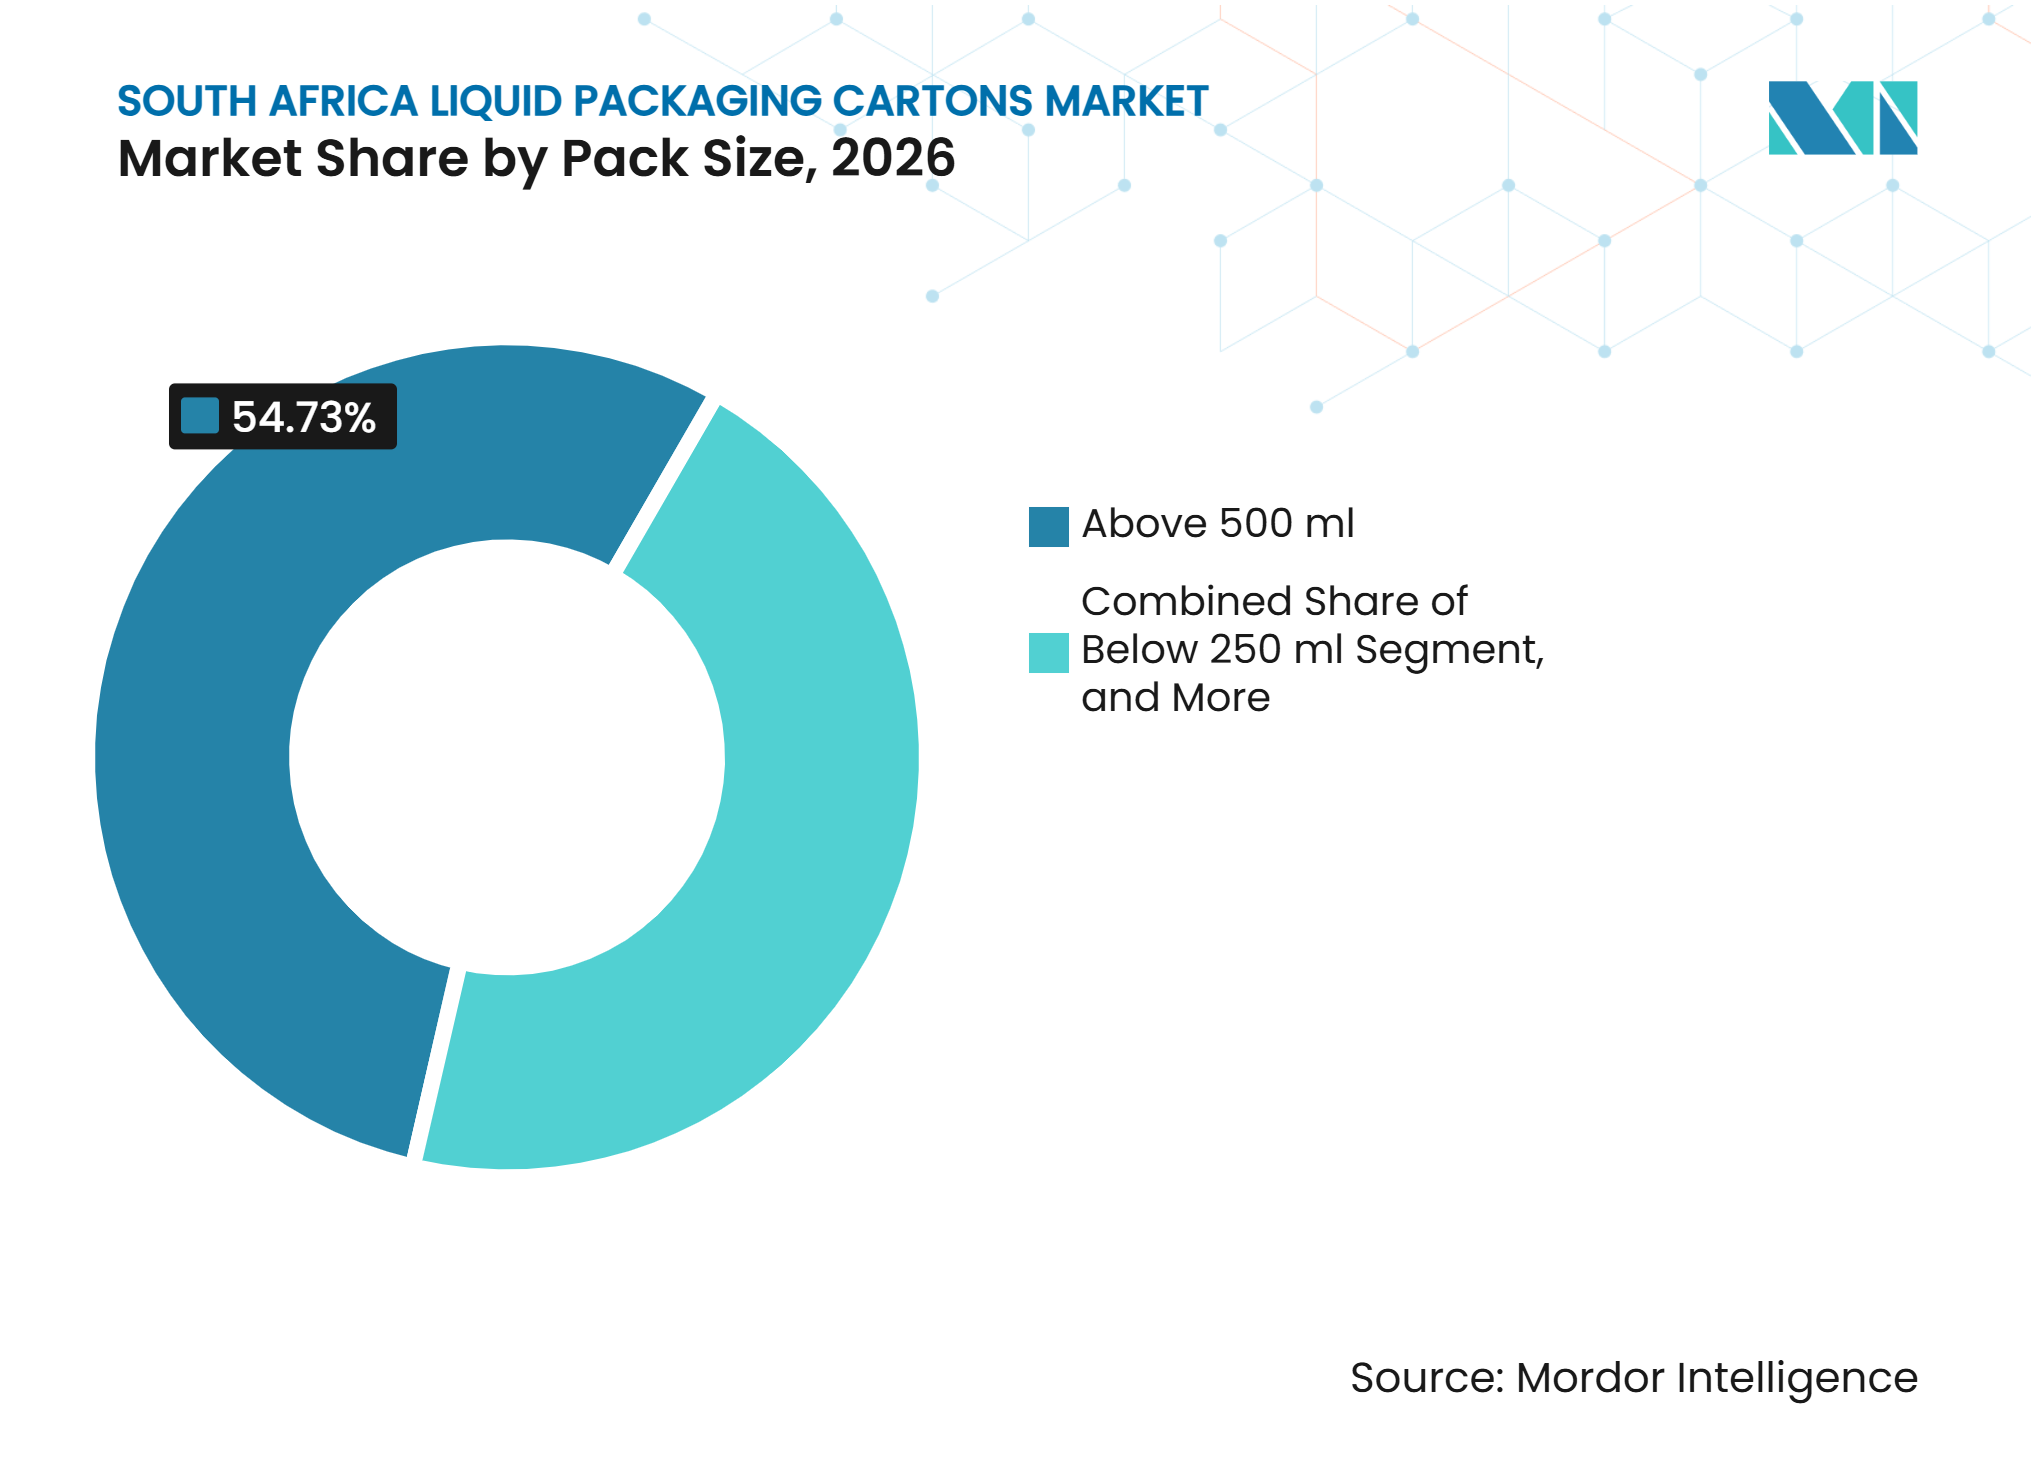
- Nach Packungsgröße hielten Packungen über 500 ml im Jahr 2026 einen Marktanteil von 54,73%, während das Segment 250–500 ml bis 2032 voraussichtlich mit einem CAGR von 5,62% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum beim Verbrauch von Umgebungstemperatur- und UHT-Milchprodukten | +1.5% | National, am stärksten in Gauteng, KwaZulu-Natal und Westkap | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Convenience und langer Haltbarkeit im städtischen Einzelhandel | +1.2% | National, mit frühen Gewinnen in Johannesburg, Kapstadt und Durban | Mittelfristig (2–4 Jahre) |
| Ausweitung von Kartons im südafrikanischen Wein- und traditionellen Bierbereich | +0.8% | Westkap, Gauteng und KwaZulu-Natal | Mittelfristig (2–4 Jahre) |
| Obligatorische Investitionen in die Erweiterte Herstellerverantwortung für die Sammlung und das Recycling von Flüssigkarton | +0.6% | National, mit Infrastrukturgewinnen konzentriert in großen Ballungsräumen und ausgedehnt auf Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Leichtgewichtige Transportökonomie und lokaler Abfülllinienservice | +0.4% | National, mit Vorteilen für ländliche Lieferketten in Limpopo, Mpumalanga und Ostkap | Langfristig (≥ 4 Jahre) |
| Wachstum recycelbarer papierbasierter Verpackungsformate | +0.3% | National, mit stärkster Verbraucherpräferenz in Westkap und Gauteng | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum beim Verbrauch von Umgebungstemperatur- und UHT-Milchprodukten
UHT-Milch ist eine zentrale Nachfragebasis für den südafrikanischen Markt für Flüssigkeitsverpackungskartons. Frühere Stromunterbrechungen machten gekühlte Frischmilch für Haushalte und Gastronomieunternehmen weniger zuverlässig. Diese Erfahrung stärkte die Rolle von Umgebungstemperatur-Langzeitmilch in regelmäßigen Kaufmustern. Der Rahmen der Südafrikanischen Nationalnorm unterstützt die Rückverfolgbarkeit von Chargen und die mikrobiologische Sicherheit für UHT-Produkte, was das Vertrauen in haltbare Milchprodukte stärkt. Institutionelle Käufer, darunter Krankenhäuser, Schulen und öffentliche Ernährungsprogramme, schaffen ebenfalls eine wiederkehrende Nachfrage, die weniger anfällig für Veränderungen bei den Haushaltsausgaben ist. Tetra Pak und Woodlands Dairy führten 2025 eine High-Protein-Reihe in 250-ml-Tetra-Brik-Aseptic-Edge-Kartons ein, was zeigt, wie funktionale Milchprodukte die Kartonnnachfrage über Standardmilch hinaus ausweiten können.
Nachfrage nach Convenience und langer Haltbarkeit im städtischen Einzelhandel
Der städtische Einzelhandel unterstützt die Nachfrage nach Verpackungen, die kompakt, haltbar bei Umgebungstemperatur und für kleinere Einkaufskörbe geeignet sind. Mehr als 68% der Südafrikaner leben in städtischen Gebieten, was die Einzelhandelsbasis für verpackte Flüssigkeiten bei Umgebungstemperatur verbreitert. Quick-Commerce-Dienste, darunter Checkers Sixty60 und Pick n Pay ASAP!, erhöhen den Wert von Formaten, die durch lokale Fulfillment-Netzwerke ohne gekühlte Ausstellungsfläche bewegt werden können. Kleine Geschäfte und Tankstellenhändler können Kartons lagern, ohne Kühlgeräte hinzuzufügen. Dies senkt den Handhabungsaufwand und unterstützt gleichzeitig die Produktverfügbarkeit in dicht besiedelten Stadtvierteln. Diese Einzelhandelsbedingungen unterstützen den südafrikanischen Markt für Flüssigkeitsverpackungskartons in städtischen Kanälen. Die Verbraucherpräferenz für recycelbare papierbasierte Verpackungen unterstützt auch die Listung von Kartons in städtischen Einzelhandelskanälen.
Ausweitung von Kartons im südafrikanischen Wein- und traditionellen Bierbereich
Die Verwendung von Kartons bei Wein und traditionellem Bier verbreitert die Nachfragebasis über Milchprodukte hinaus. Bag-in-Box-Formate fügten dem südafrikanischen Weinabsatz 40 Millionen Liter hinzu, ohne die Glasflaschenvolumina zu reduzieren. Robertson Winery brachte im April 2025 vollständig recycelbare 3-Liter-Bag-in-Box-Weinverpackungen auf den Markt, was einen Wandel hin zu papierbasierten Formaten bei Produzenten im Westkap widerspiegelte. Weinproduzenten können das Transportgewicht reduzieren und auf Nachhaltigkeitsanforderungen in exportorientierten Kanälen reagieren. Dies bietet dem südafrikanischen Markt für Flüssigkeitsverpackungskartons einen breiteren Zugang zu alkoholischen Getränken. Sorghumgetränke wie Umqombothi wechseln ebenfalls zu Giebelkartons, wo Verarbeiter eine bessere Haltbarkeit und Manipulationssicherheit benötigen. Die Diversified Liquid Packaging Group behält nach dem Management-Buyout von Nampak Liquid Cartons im Jahr 2025 lokale Kapazitäten in Pure-Pak- und Conipak-Formaten.
Analyse der Auswirkungen obligatorischer Investitionen in die Erweiterte Herstellerverantwortung für die Sammlung und das Recycling von Flüssigkarton
Abschnitt 18 des Nationalen Umweltmanagement-Abfallgesetzes macht die Erweiterte Herstellerverantwortung zu einer wesentlichen Betriebsanforderung für Kartonnutzer. Petco meldete 2025 Sammelquoten von 33% und Recyclingquoten von 31% für Flüssigkartonverpackungen. Das Programm unterstützte Rückkaufzentren in allen 9 Provinzen und machte die Sammlung innerhalb der Verpackungswertschöpfungskette sichtbarer. Diese Investition verbessert die Betriebsposition des südafrikanischen Marktes für Flüssigkeitsverpackungskartons. Tetra Pak nahm im September 2026 eine PolyAl-Verarbeitungsanlage in Germiston in Betrieb, um Polyethylen und Aluminium nach der Papiergewinnung zu verarbeiten. Die Anlage verbindet Rückgewinnungsaktivitäten mit Endverwendungen wie Gartenmöbeln, Dachziegeln und Rohren. Konverter, die Sammelverbindungen und Rückgewinnungspartnerschaften verbessern, können EPR-Verpflichtungen besser erfüllen, während das Ministerium für Forstwirtschaft, Fischerei und Umwelt die Programmleistung überprüft.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Flüssigkarton- und Polymer-Inputkosten | -1.5% | Global, mit Südafrika exponiert durch ZAR/USD-Wechselkurse und Langstreckenschifffahrtsrouten | Kurzfristig (≤ 2 Jahre) |
| Geringe Sammlungsdichte außerhalb großer Ballungsräume | -0.8% | Weitverbreitet, am akutesten in Limpopo, Ostkap, Nordkap und Mpumalanga | Langfristig (≥ 4 Jahre) |
| Kapitalintensität aseptischer Abfüllanlagen | -0.6% | National, mit überproportionaler Betroffenheit kleinerer Molkereien in Sekundärstädten | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch leichte PET- und flexible Formate | -0.5% | National, mit stärkstem Druck in den Segmenten Saft, Energydrinks und aromatisiertes Wasser | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Flüssigkarton- und Polymer-Inputkosten
Flüssigkeitskartons sind auf Kartonpapier und Poly-Aluminium-Schichten angewiesen, was Konverter Zellstoff-, Polymer-, Kraftstoff- und Währungsschwankungen aussetzt. Südafrikanische Betreiber sind zusätzlich exponiert, da importierte Inputs vom ZAR/USD-Wechselkurs und Langstreckenschifffahrtskosten beeinflusst werden. Asiatische Kartonpapierlieferungen übten 2025 und 2026 Druck auf die inländischen Margen aus. Diese Drücke betreffen den südafrikanischen Markt für Flüssigkeitsverpackungskartons sowie seine vorgelagerten Lieferanten. Importe wurden 20% unter den Produktionskosten der inländischen Kartonpapieranlage Südafrikas bewertet, was Mpact im Februar 2026 dazu veranlasste, Entlassungsverfahren in Springs einzuleiten. Mpact berichtete auch, dass der Nahost-Konflikt Schifffahrtsengpässe, Kraftstoffkosten, Energiekosten und Logistikkosten beeinflusste.[1] Diese Drücke begrenzen den verfügbaren Spielraum für neue Formate und Abfülllinien-Upgrades.
Geringe Sammlungsdichte außerhalb großer Ballungsräume
Sammelsysteme sind außerhalb von Gauteng, Westkap und KwaZulu-Natal weniger entwickelt. Diese Provinzen verfügten 2025 über dichtere Rückkaufnetzwerke und stärkere Unterstützung für informelle Sammelaktivitäten. Limpopo, Nordkap, Mpumalanga und das ländliche Ostkap weisen größere Lücken zwischen den Sammelstellen auf. Verbrauchte Kartons landen daher in Gebieten mit geringerer Bevölkerungsdichte häufiger auf Deponien. Dies schwächt eine wichtige Nachhaltigkeitsposition des südafrikanischen Marktes für Flüssigkeitsverpackungskartons. Dies schwächt das Kreislaufwirtschaftsversprechen, das für städtische Einzelhändler und Markeninhaber wichtig ist. Petco erklärte, dass Rohstoff- und Stromkosten sowie eine schwächere Nachfrage nach Recyclingmaterialien die Anreize für Sammelunternehmer im Jahr 2026 verringerten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Technologie unterstützt die FormatführerschaftAseptische Kartons hielten im Jahr 2026 einen Marktanteil von 73,57% am südafrikanischen Markt für Flüssigkeitsverpackungskartons und sollen bis 2032 mit einem CAGR von 5,56% wachsen. Ihre Position spiegelt langjährige Investitionen in aseptische Abfüllanlagen bei großen Molkereiprozessoren wider. Das Format ermöglicht den Vertrieb bei Umgebungstemperatur und reduziert die Abhängigkeit von kontinuierlicher Kühlung. Dieses Merkmal blieb wichtig, nachdem Stromunterbrechungen den praktischen Wert von Langzeitmilchprodukten erhöhten. Produzenten können aseptische Kartons für Milch, Milchgetränke, pflanzenbasierte Getränke und funktionale Ernährungsprodukte verwenden.
SIG brachte im Juli 2025 den Terra Alu-free + Full barrier Karton auf den Markt, mit bis zu 81% Papiergehalt und ohne Aluminiumschicht im vollständigen Barrierematerial.[2] Das Produkt bietet Konvertern eine Möglichkeit, Recyclingerwartungen zu erfüllen und gleichzeitig die aseptische Leistung beizubehalten. Tetra Paks Investition in Pinetown reduzierte die Lieferzeiten von 60 Tagen auf 14 Tage und verbesserte die Versorgungsreaktionsfähigkeit für lokale Verarbeiter. ISO-konforme aseptische Validierung und FSC-zertifizierte Kartonbeschaffung bleiben wichtig für die Glaubwürdigkeit von Lieferanten bei großen Lebensmittelketten. Diese Bedingungen erhöhen auch die Eintrittsanforderungen für Lieferanten ohne etablierte Ausrüstungs- und Servicekapazitäten.


Nach Anwendung:
Milch unterstützt das Volumen und pflanzenbasierte Getränke führen das Wachstum anMilch hielt im Jahr 2026 einen Marktanteil von 46,28% am südafrikanischen Markt für Flüssigkeitsverpackungskartons. UHT-Langzeitmilch unterstützt die Nachfrage in städtischen und ländlichen Haushalten, wo die Zuverlässigkeit der Kühlkette variiert. Sie ist auch für institutionelle Einkäufe durch Schulen, Krankenhäuser und öffentliche Ernährungsprogramme relevant. Die Kategorie bietet eine stabile Volumenbasis für aseptische Kartonlieferanten. Saft ist die zweitgrößte Anwendung nach Wert, obwohl das Wachstum bei PET-Flaschen den Wettbewerbsdruck erhöht hat.
Pflanzenbasierte Getränke sollen mit dem schnellsten Anwendungs-CAGR von 5,48% bis 2032 wachsen. Soja-, Hafer-, Mandel- und Macadamia-Produkte wechseln vom Fachhandel in die Regale des Mainstream-Lebensmittelhandels. Giraf Macadamia erklärte, dass die südafrikanische Kategorie der pflanzenbasierten Milch bis 2030 voraussichtlich 232 Millionen USD überschreiten wird. Kleine aseptische Kartons eignen sich für Produkte, die eine Verteilung bei Umgebungstemperatur und eine klare gesundheitsorientierte Positionierung benötigen. Diese Anwendung bietet Lieferanten einen weiteren Weg, ihre Abhängigkeit von Standardmilch zu reduzieren.
Nach Packungsgröße:
Größere Haushaltspakete führen den Umsatz an und mittlere Pakete wachsen schnellerKartons über 500 ml machten im Jahr 2026 einen Marktanteil von 54,73% am südafrikanischen Markt für Flüssigkeitsverpackungskartons aus. Die 1-Liter- und 2-Liter-UHT-Milchformate bleiben zentral für den Haushaltseinkauf im Lebensmittelhandel. Größere Packungen entsprechen dem Massenkauffverhalten in einkommensschwachen und mittleren Einkommenshaushalten. Sie bieten auch niedrigere Kosten pro Liter für regelmäßige Milchnutzer. Große Formate bleiben daher die wichtigste Umsatzbasis für Kartonlieferanten.
Vinimarks Überprüfung des ersten Quartals 2025 verzeichnete die Widerstandsfähigkeit von 1-Liter-Produkten, was die anhaltende Nachfrage nach wertorientierten größeren Packungen widerspiegelt. Das Wachstum des modernen Einzelhandels außerhalb großer städtischer Gebiete unterstützt auch den Vertrieb großer Umgebungstemperatur-Kartons. Shoprite und Boxer expandieren in bisher unterversorgte Städte, was die Verfügbarkeit von haltbaren Produkten erhöht. Große Packungen reduzieren den Bedarf an häufiger Nachfüllung, wo Transport und Kühlung eingeschränkt sind. Diese Faktoren unterstützen die anhaltende Relevanz von Haushaltskartonformaten.


Geografische Analyse
Gauteng: Industrielle Nachfrage und Recyclinginfrastruktur
Gauteng ist die primäre Endverbrauchsregion für den südafrikanischen Markt für Flüssigkeitsverpackungskartons. Die Provinz hat die größte Konzentration von UHT-Molkereiprozessoren, FMCG-Herstellern, nationalen Lebensmittelverteilungszentren und Gastronomieketten des Landes. Gauteng, KwaZulu-Natal und Westkap machten 2025 zusammen 75% der südafrikanischen Fertigungsleistung aus. Der Korridor Johannesburg-Pretoria konzentriert die Kartonbeschaffung und unterstützt häufige Nachfüllung. Quick-Commerce-Plattformen schaffen auch Nachfrage nach Produkten bei Umgebungstemperatur, die durch städtische Liefernetzwerke bewegt werden können. Tetra Paks PolyAl-Anlage in Germiston stärkt die lokale Recyclingkette, nachdem Papiergewinnung in Mpacts Springs-Anlage erfolgt ist.[3] Die Compliance-Faktoren gemäß NEMWA Abschnitt 18 haben die Rückgewinnungsleistung auch für Beschaffungsentscheidungen national ansässiger Markeninhaber wichtiger gemacht.
Westkap: Weinformate und nachhaltigkeitsgetriebene Nachfrage
Die Nachfrage im Westkap unterscheidet sich von Gauteng, da es einen stärkeren Mix aus Weinproduzenten, Premium-Lebensmittelmarken und exportorientierten Verarbeitern aufweist. Der Weinsektor der Provinz bietet Kartonlieferanten einen Weg über hochvolumige FMCG-Flüssigkeiten hinaus. Robertson Winerys Einführung einer recycelbaren 3-Liter-Bag-in-Box im Jahr 2025 zeigte das anhaltende Interesse an papierbasierten Weinformaten. Geringeres Transportgewicht ist wichtig für Formate, die mit Glas konkurrieren. Kapstadt und der Korridor Paarl-Stellenbosch haben auch Verbraucher, die größeren Wert auf die Recycelbarkeit von Verpackungen legen. Nationale EPR-Verpflichtungen und kommunale Recyclingprioritäten unterstützen diese Richtung. Diese Bedingungen ermutigen Premium-Milch- und pflanzenbasierte Marken, Kartonverpackungen neben Weinanwendungen in Betracht zu ziehen.
Inland- und Küstenmärkte: Versorgungsanbindung und institutionelle Nachfrage
KwaZulu-Natal ist sowohl für Angebot als auch für Nachfrage wichtig, da das Industriegebiet Pinetown-New Germany Tetra Paks wichtigste südafrikanische Konvertierungsanlage umfasst. Der Hafen von Durban macht die Provinz auch zu einem wichtigen Einfuhrpunkt für Flüssigkarton- und Polymer-Inputs. Dies setzt Konverter Fracht- und Versicherungskosten sowie Lieferzeitdruck durch Schifffahrtsunterbrechungen aus. Ostkap, Limpopo, Mpumalanga und Nordwest repräsentieren kleinere Nachfragegebiete, in denen Schulen, Krankenhäuser und öffentliche Ernährungsprogramme UHT-Milch kaufen. Freistaat, Nordkap und Nordwest bieten weiteres Potenzial für große Umgebungstemperatur-Pakete, da moderne Einzelhändler in unterversorgte Städte expandieren. Diese Regionen zeigen auch den Bedarf an einer breiteren Sammelinfrastruktur, wenn die Kreislaufwirtschaft für Kartons außerhalb großer Ballungsräume entwickelt werden soll.
Wettbewerbslandschaft
Marktkonzentration
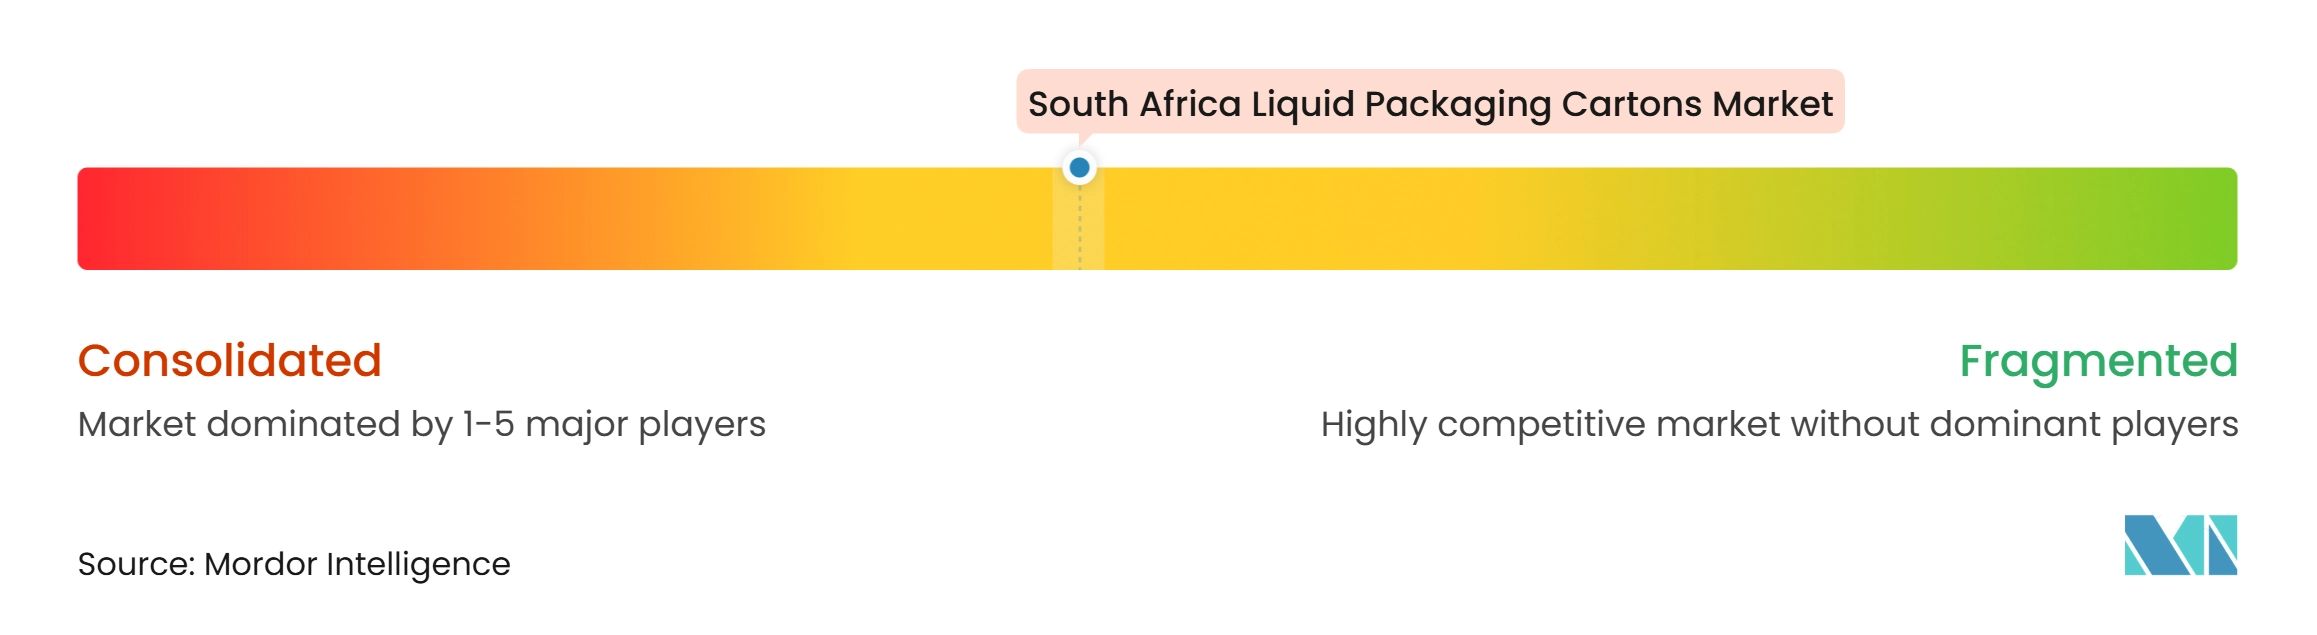
Der südafrikanische Markt für Flüssigkeitsverpackungskartons ist mäßig konzentriert. Tetra Pak International SA hat eine führende Position durch sein integriertes Konvertierungs- und Abfüllanlagenmodell, lokale Produktionskapazität und Recyclingpartnerschaften. Seine Pinetown-Anlage deckt 80–90% der inländischen aseptischen Verpackungsnachfrage ab und hat die Lieferzeiten nach dem Upgrade von 60 Tagen auf 14 Tage reduziert. Das Unternehmen arbeitet auch mit Mpact Recycling bei der Papiergewinnung in Springs zusammen. Dieses Modell kombiniert Verpackungslieferung, technischen Service und Unterstützung für Abfüllanlagen. Es schafft hohe Wechselkosten für Verarbeiter, die aseptische Technologie verwenden.
Diversified Liquid Packaging Group ist die wichtigste lokal ansässige Alternative bei nicht-aseptischen Giebelkartons. Sie wurde durch den Management-Buyout von Nampak Liquid Cartons im Januar 2025 gegründet, der Pure-Pak- und Conipak-Produktionskapazitäten beibehielt. Die Gruppe hat Sambia und Malawi als Expansionsgebiete identifiziert und ihrer Strategie eine regionale Dimension hinzugefügt. SIG bietet eine separate Technologieposition durch sein aluminiumfreies aseptisches Barrierematerial. Kleinere Konverter chinesischer Herkunft, darunter Greatview Aseptic Packaging, Shandong Bihai, Lami Packaging und Lamipak, konkurrieren hauptsächlich über den Preis. Ihre Position wird durch Logistikkosten und Währungsexposition eingeschränkt.
Wettbewerbsstrategien konzentrieren sich auf Recycling-Compliance, lokalen Service und Anwendungsabdeckung über konventionelle Milchprodukte hinaus. Tetra Paks PolyAl-Anlage in Germiston ist ein Beispiel für eine Investition, die Rückgewinnungsanforderungen mit lokalen Endmärkten für zurückgewonnenes Material verbindet. SIGs aluminiumfreier Barrierekarten ist ein weiteres Beispiel für eine Materialänderung, die darauf abzielt, die Kreislaufwirtschaftsanmeldeinformationen zu verbessern. Der regionale Expansionsplan der Diversified Liquid Packaging Group ist ein drittes Beispiel für einen Schritt, der die Reichweite der lokalen nicht-aseptischen Produktion erweitern könnte. Kartonlieferanten, darunter Nippon Paper Industries, Billerud AB und Stora Enso Oyj, bleiben wichtige vorgelagerte Teilnehmer. FSC-zertifizierte Kartonbeschaffung bleibt eine relevante Anforderung für Lieferanten, die große Lebensmittelketten beliefern.
Branchenführer im südafrikanischen Markt für Flüssigkeitsverpackungskartons
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
-
Diversified Liquid Packaging Group (Pty) Ltd
-
Nippon Paper Industries Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südafrika Flüssigkeitsverpackungskartons Markt Unternehmen in diesem Bericht
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Diversified Liquid Packaging Group (Pty) Ltd
- Nippon Paper Industries Co., Ltd.
- Greatview Aseptic Packaging Company Limited
- IPI Srl
- Lami Packaging (Kunshan) Co., Ltd.
- Novolex Holdings, LLC
- Klabin S.A.
- Obeikan Investment Group
- Parksons Packaging Ltd.
- Southern Packaging Group Ltd.
- Lamipak (Suzhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Adam Pack SA
- Stora Enso Oyj
- Billerud AB
Neueste Industrielle Entwicklungen in Südafrika Flüssigkeitsverpackungskartons Markt
- Oktober 2026: Tetra Pak erklärte ein Ziel einer Recyclingquote von 40% für Post-Consumer-Kartons in Südafrika bis 2030, gegenüber 33% im Jahr 2025, als Teil seiner Nachhaltigkeits-Roadmap für Subsahara-Afrika.
- September 2026: Tetra Pak nahm seine PolyAl-Verarbeitungsanlage im Wert von 1,2 Millionen USD (19 Millionen ZAR) in Germiston, Gauteng, in Betrieb, in Partnerschaft mit Timber Plastics und mit Unterstützung des CSIR. Die Anlage trennt Polyethylen und Aluminium aus verbrauchten Getränkekartons, nachdem Mpact Recycling Papiergewinnung durchgeführt hat, und wandelt den Rückstand in Gartenmöbel, Dachziegel und Rohre um, wodurch der erste inländische Verarbeitungsweg für die Poly-Aluminium-Fraktion von Flüssigkartonverpackungen in Südafrika geschaffen wird.
- März 2026: Woodlands Dairy erweiterte sein Produktportfolio um die Velvet Milkshake-Reihe in Umgebungstemperatur-Kartonformaten, einschließlich Schokoladen-, Erdbeer- und Vanille-SKUs.
- Februar 2026: Mpact Group leitete ein Entlassungsverfahren in seiner Springs-Papierfabrik ein, Südafrikas inländischem Kartonpapierhersteller, unter Berufung auf den Wettbewerb durch asiatische Importe, die 20% unter den Produktionskosten der Fabrik bewertet wurden, und globale Kartonpapierüberkapazitäten.
Berichtsumfang des südafrikanischen Marktes für Flüssigkeitsverpackungskartons
Der Bericht über den südafrikanischen Markt für Flüssigkeitsverpackungskartons ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Der südafrikanische Markt für Flüssigkeitsverpackungskartons umfasst Kartons, die für die Verpackung und Konservierung von Flüssigprodukten wie Milch, Saft, Getränken und flüssigen Lebensmitteln konzipiert sind. Diese Kartons verwenden typischerweise mehrschichtige Materialien, darunter Kartonpapier, Polyethylen und Aluminium, um Produktschutz zu bieten, die Haltbarkeit zu verlängern und eine bequeme Lagerung und Transport zu unterstützen.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-Aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-Aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südafrikanische Markt für Flüssigkeitsverpackungskartons?
Der Markt wird 2026 auf 23,06 Millionen USD geschätzt und soll bis 2032 30,46 Millionen USD erreichen, bei einem CAGR von 4,73% von 2027 bis 2032.
Was treibt die Nachfrage nach Flüssigkeitsverpackungskartons in Südafrika an?
Die Nachfrage wird durch den Verbrauch von UHT-Milchprodukten bei Umgebungstemperatur, den städtischen Convenience-Einzelhandel, recycelbare papierbasierte Formate und EPR-bezogene Sammelinvestitionen unterstützt.
Welcher Produkttyp führt die Verwendung von Flüssigkeitsverpackungskartons in Südafrika an?
Aseptische Kartons führen mit einem Anteil von 73,57% im Jahr 2026 und sollen bis 2032 mit einem CAGR von 5,56% wachsen.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Pflanzenbasierte Getränke sollen mit einem CAGR von 5,48% wachsen, da Soja-, Hafer-, Mandel- und Macadamia-Produkte eine breitere Einzelhandelsverteilung gewinnen.
Welche Packungsgröße wächst in Südafrika am schnellsten?
Das Segment 250–500 ml soll bis 2032 mit einem CAGR von 5,62% wachsen, unterstützt durch Convenience-, Ernährungs- und Schulnutzungsformate.