
Tamanho e Participação do Mercado de Gestão de Resíduos Sólidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.44 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.93 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Gestão de Resíduos Sólidos por Mordor Intelligence
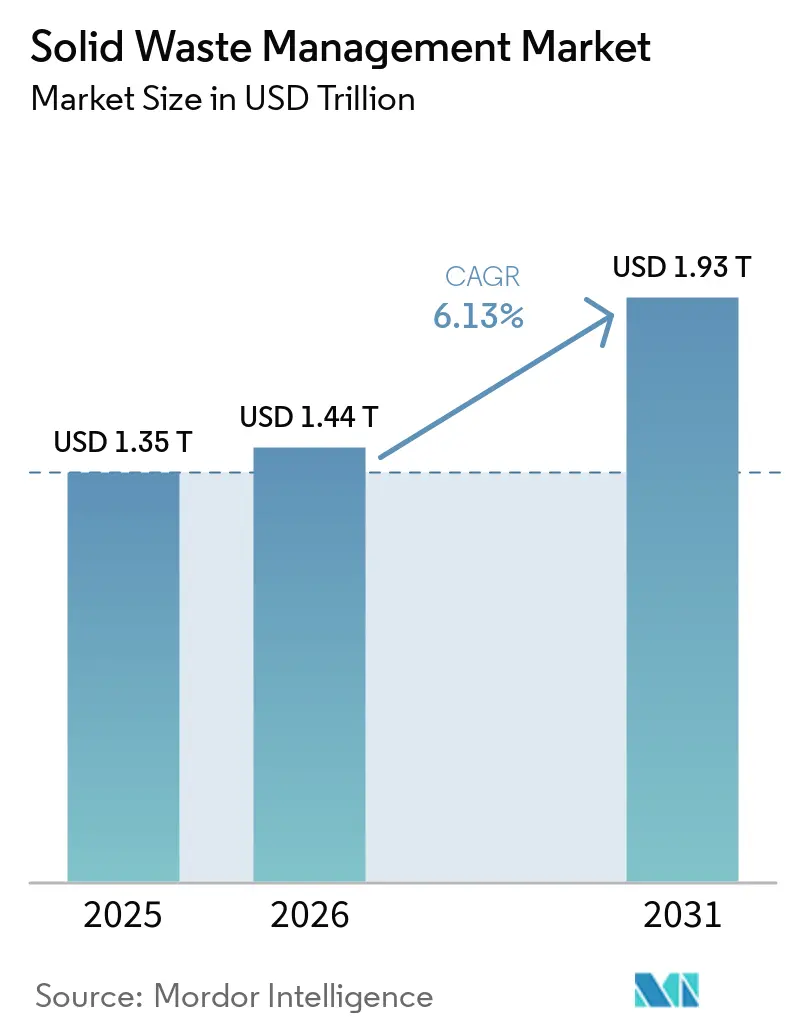
Espera-se que o tamanho do Mercado de Gestão de Resíduos Sólidos cresça de 1,35 trilhões de USD em 2025 para 1,44 trilhões de USD em 2026 e tem previsão de atingir 1,93 trilhões de USD até 2031 a um CAGR de 6,13% no período de 2026 a 2031.
As regras de responsabilidade estendida do produtor estão transferindo parte do encargo financeiro pela coleta e reciclagem de embalagens dos orçamentos municipais para os produtores, apoiando assim uma receita mais previsível para os operadores. O Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens exige sistemas financiados pelos produtores em todos os seus estados-membros e vincula as contribuições financeiras ao design das embalagens, aumentando a demanda por capacidade de triagem e recuperação. Os grandes operadores estão direcionando capital para automação de reciclagem, gás natural renovável e ativos de resíduos especiais, enquanto as baixas taxas de segregação, as variações nos preços de commodities, a escassez de terrenos e a oposição à instalação limitam os retornos em várias regiões. O mercado de gestão de resíduos sólidos, portanto, favorece os operadores que combinam redes de coleta, ativos de processamento, capacidades de conformidade e contratos de longo prazo.
Principais Conclusões do Relatório
- Por tipo de serviço, os serviços de coleta detinham 39,3% da participação do mercado de gestão de resíduos sólidos em 2025, enquanto a conversão de resíduos em energia tem previsão de expansão a um CAGR de 11,3% até 2031.
- Por tipo de resíduo, os resíduos sólidos urbanos representavam 49,6% do tamanho do mercado de gestão de resíduos sólidos em 2025, enquanto os resíduos médicos registraram o maior CAGR projetado de 7,5% até 2031.
- Por fonte, os resíduos residenciais detinham 54,2% da participação do mercado de gestão de resíduos sólidos em 2025, enquanto os resíduos industriais têm previsão de crescimento a um CAGR de 7,0% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Gestão de Resíduos Sólidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Estruturas de Responsabilidade Estendida do Produtor (REP) | +1.2% | Global, com ganhos iniciais na Europa, América do Norte e Austrália | Médio prazo (2 a 4 anos) |
| Investimentos em Tecnologias de Conversão de Resíduos em Energia | +1.0% | Ásia-Pacífico, com repercussão no Oriente Médio, África e Europa | Longo prazo (≥ 4 anos) |
| Compromissos ESG Corporativos | +0.8% | Global, concentrado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Iniciativas de Economia Circular | +0.7% | Europa, China, Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| IA, Sensores Ópticos e Sistemas Inteligentes de Gestão de Resíduos | +0.6% | América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Parcerias Público-Privadas para Infraestrutura de Resíduos | +0.5% | Ásia-Pacífico, Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Estruturas de Responsabilidade Estendida do Produtor
As estruturas de Responsabilidade Estendida do Produtor (REP) estão transformando a estrutura de financiamento do mercado de gestão de resíduos sólidos ao transferir a responsabilidade pela coleta, triagem, reciclagem e gestão do fim de vida das autoridades municipais para os produtores e proprietários de marcas. Essa transição reduz o encargo financeiro sobre os governos locais, ao mesmo tempo que cria um mecanismo de financiamento estável e de longo prazo para a infraestrutura de coleta e reciclagem de resíduos. O Regulamento da União Europeia (UE) 2025/40 exige sistemas de REP de embalagens financiados pelos produtores em todos os 27 estados-membros e introduz classificações de desempenho de reciclabilidade, permitindo taxas eco-moduladas com base na sustentabilidade e reciclabilidade dos materiais de embalagem.[1]União Europeia, "Regulamento sobre Embalagens e Resíduos de Embalagens," EUR-Lex, eur-lex.europa.eu Como resultado, os fabricantes estão adotando cada vez mais designs de embalagens circulares e investindo em materiais recicláveis. Essas regulamentações estão acelerando os investimentos em tecnologias avançadas de triagem, instalações de recuperação de materiais e plantas de reciclagem para atingir metas de recuperação mais elevadas. Um impulso semelhante surgiu na América do Norte, onde o Oregon lançou seu programa de REP de embalagens em julho de 2025, e Maryland abriu o registro de produtores em maio de 2026, sinalizando uma adoção mais ampla de modelos de gestão de resíduos financiados pelos produtores.[2]Departamento de Meio Ambiente de Maryland, "Guia de Conformidade REP PPP para COMAR 26.04.14," Departamento de Meio Ambiente de Maryland, mde.maryland.gov
Investimentos em Tecnologias de Conversão de Resíduos em Energia
O investimento em conversão de resíduos em energia está sendo cada vez mais integrado ao planejamento mais amplo de infraestrutura energética, posicionando os resíduos sólidos urbanos como um recurso valioso para a geração de eletricidade e calor, ao mesmo tempo que reduz a dependência de aterros sanitários. Na Europa, regulamentações rigorosas de desvio de aterros e metas de economia circular continuam a impulsionar o investimento em instalações de recuperação térmica de resíduos, enquanto vários países do Sudeste Asiático estão expandindo programas de contratação pública e parcerias público-privadas para desenvolver infraestrutura moderna de conversão de resíduos em energia. Muitas novas instalações também estão incorporando tecnologias de captura, utilização e armazenamento de carbono (CCUS) para reduzir as emissões e melhorar o acesso ao financiamento verde onde existem estruturas políticas de apoio. Esses projetos geralmente se beneficiam de múltiplas fontes de receita, incluindo taxas municipais de portão, vendas de eletricidade e calor, incentivos de energia renovável e, em alguns mercados, receitas relacionadas ao carbono. Esse modelo de renda diversificado fortalece a economia dos projetos, melhora a resiliência financeira e aumenta a confiança dos investidores.
Compromissos ESG Corporativos
Os compromissos de sustentabilidade corporativa estão aumentando a demanda por desvio verificado, serviços de zero aterro e fluxos de materiais rastreáveis no mercado de gestão de resíduos sólidos. Os requisitos de relatórios corporativos tornam os registros de geração, tratamento e desvio de resíduos mais importantes nas aquisições. Os contratos de coleta e certificação podem, portanto, apoiar os requisitos de relatórios e as necessidades operacionais de um cliente. A iniciativa Science Based Targets havia inscrito mais de 9.000 empresas até 2025 e inclui requisitos de emissões da cadeia de valor que incorporam as práticas de gestão de resíduos dos fornecedores nas decisões de aquisição.[3]Iniciativa Science Based Targets, "Recursos Corporativos," Iniciativa Science Based Targets, sciencebasedtargets.org Os clientes industriais e comerciais precisam cada vez mais de documentação que verifique o tratamento e o desvio. Como resultado, os operadores com sólidos registros de conformidade e sistemas de relatórios confiáveis obtêm vantagem competitiva na obtenção de contratos.
Iniciativas de Economia Circular
As políticas de economia circular estão mudando o papel dos materiais descartados no mercado de gestão de resíduos sólidos, transformando-os de passivos de descarte em insumos valiosos para a fabricação. O Plano de Ação de Economia Circular da União Europeia e o Regulamento (UE) 2025/40 fortalecem os requisitos de conteúdo reciclado, circularidade de embalagens, reutilização e melhoria da gestão de materiais em todos os setores. Essas medidas estão aumentando o investimento em instalações avançadas de recuperação de materiais, tecnologias de triagem habilitadas por IA, plantas de reciclagem química e sistemas de reciclagem em circuito fechado para melhorar a eficiência dos recursos. Ao mesmo tempo, os fabricantes estão incorporando cada vez mais matérias-primas recicladas na produção para cumprir obrigações regulatórias e metas de sustentabilidade, criando demanda estável por materiais recuperados. A Coreia do Sul e o Japão alcançaram taxas de desvio de aterros de resíduos urbanos superiores a 95% por meio de décadas de investimento em segregação na fonte, sistemas de coleta de alta eficiência, infraestrutura avançada de triagem, integração de conversão de resíduos em energia e mercados de materiais secundários bem desenvolvidos, apoiados por programas de responsabilidade estendida do produtor (REP). Sua experiência demonstra que as políticas de economia circular geram maior impacto quando a coleta, a triagem, a infraestrutura de reciclagem e os mercados de uso final para materiais recuperados são desenvolvidos simultaneamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixas Taxas de Segregação de Resíduos | -0.6% | sia-Pacífico, Oriente Médio, África, América do Sul e alguns países europeus de menor renda | Médio prazo (2 a 4 anos) |
| Concorrência do Setor Informal de Resíduos | -0.5% | Ásia-Pacífico, Oriente Médio, África e América do Sul, especialmente centros urbanos | Longo prazo (≥ 4 anos) |
| Volatilidade nos Preços de Recicláveis | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Terrenos e Oposição Pública | -0.3% | Corredores urbanos da América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Baixas Taxas de Segregação de Resíduos
Os baixos níveis de segregação de resíduos na fonte continuam a comprometer a eficiência e a rentabilidade do mercado de gestão de resíduos sólidos, reduzindo a qualidade e a recuperabilidade dos materiais recicláveis. De acordo com o Programa das Nações Unidas para o Meio Ambiente (PNUMA), apenas 61 a 62% dos resíduos urbanos globais são gerenciados por meio de sistemas formais e controlados de gestão de resíduos, enquanto os resíduos restantes são frequentemente descartados por meio de despejo não controlado, queima a céu aberto ou coleta mista sem triagem adequada. Mesmo em regiões desenvolvidas com estruturas regulatórias estabelecidas, os desafios de segregação persistem. O Eurostat relata que as taxas de reciclagem permanecem abaixo de 20% na Romênia, no Chipre e na Bulgária, destacando que os mandatos regulatórios por si só são insuficientes para alcançar alto desempenho de reciclagem. A má segregação na fonte resulta na contaminação de materiais recicláveis com resíduos alimentares e outros resíduos mistos, aumentando os custos de triagem e processamento, ao mesmo tempo que reduz a qualidade, o valor de mercado e a reciclabilidade dos materiais recuperados. Embora o Regulamento UE 2025/40 deva melhorar o design das embalagens, os padrões de reciclabilidade e a responsabilidade do produtor, a eficácia dessas medidas depende, em última análise, da participação dos domicílios, da conscientização pública e da disponibilidade de sistemas eficientes de coleta local e segregação separada de resíduos. O investimento contínuo em programas de segregação na fonte, campanhas de educação pública e infraestrutura moderna de coleta permanecerá, portanto, essencial para melhorar as taxas de reciclagem, reduzir os custos de processamento e fortalecer a economia geral do mercado de gestão de resíduos sólidos.
Concorrência do Setor Informal de Resíduos
A presença generalizada da coleta informal de resíduos continua sendo um grande desafio para o crescimento e a sustentabilidade financeira do mercado formal de gestão de resíduos sólidos, particularmente na Ásia, África e América Latina. De acordo com o Fórum Econômico Mundial, os catadores informais de resíduos recuperam aproximadamente 88 milhões de toneladas de recicláveis anualmente, desempenhando um papel vital na recuperação de recursos e na redução do volume de resíduos enviados a aterros sanitários. Além disso, a WIEGO (Mulheres no Emprego Informal: Globalizando e Organizando) estima que os catadores informais de resíduos ajudam a evitar de 0,17 a 0,39 bilhões de toneladas de dióxido de carbono equivalente (CO₂e) de emissões por ano, desviando materiais recicláveis de locais de descarte. Apesar dessas contribuições ambientais significativas, os trabalhadores informais geralmente coletam materiais recicláveis de alto valor, como plásticos, metais, papel e papelão, antes que os serviços municipais ou privados de coleta de resíduos cheguem. Isso reduz a disponibilidade de recicláveis valiosos dos quais os operadores formais dependem para compensar os altos custos de coleta e processamento de resíduos mistos de baixo valor, enfraquecendo assim a viabilidade econômica dos sistemas formais de coleta. Embora países como o Brasil e a Índia tenham demonstrado os benefícios da integração de cooperativas de catadores na gestão municipal de resíduos por meio de reconhecimento formal, contratos de serviço e programas de inclusão social, esses modelos continuam dependendo de apoio governamental sustentado, financiamento adequado e coordenação eficaz com as autoridades locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Coleta Detém a Maior Base Enquanto a Conversão de Resíduos em Energia Expande Mais Rapidamente
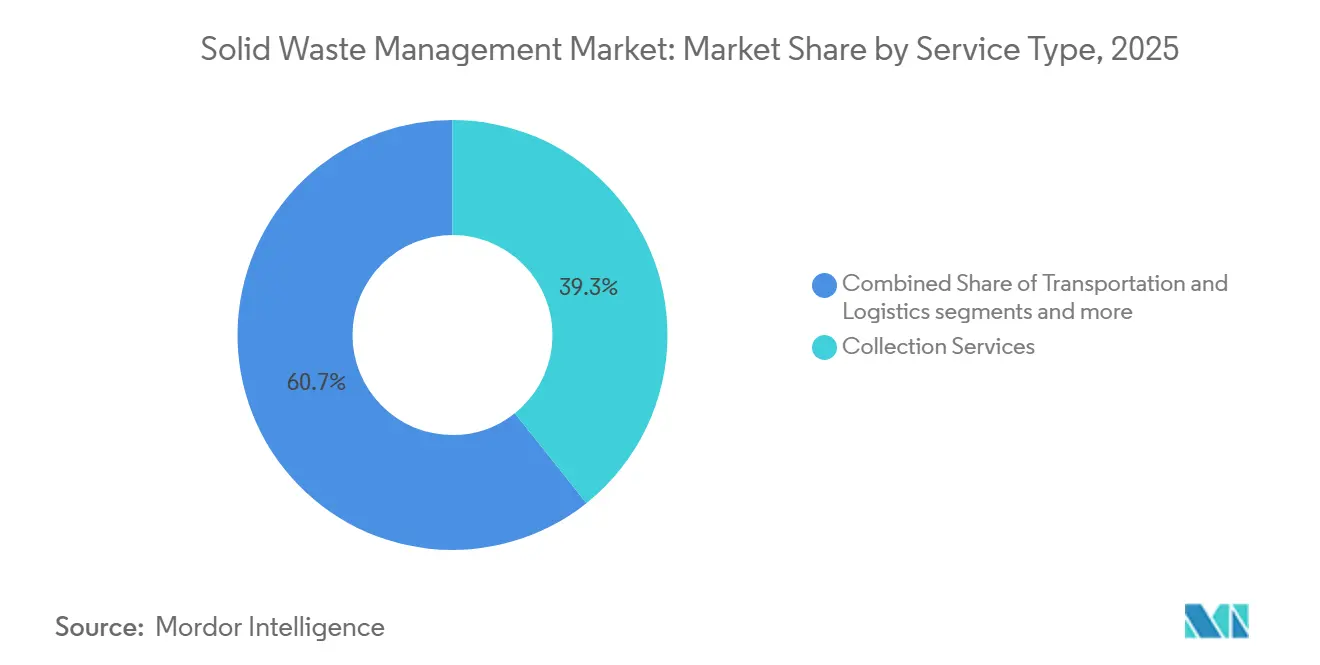
Os Serviços de Coleta detinham 39,3% da receita global em 2025. O segmento permanece essencial porque a recuperação de materiais, o tratamento e a recuperação de energia precisam de fornecimento confiável de matéria-prima proveniente das redes de coleta. Os contratos municipais de vários anos podem dar aos operadores visibilidade de receita e apoiar o financiamento de infraestrutura. A Conversão de Resíduos em Energia é o tipo de serviço de crescimento mais rápido, com o mercado de gestão de resíduos sólidos para essa atividade projetado para crescer a um CAGR de 11,3% de 2026 a 2031. As regras europeias de desvio de aterros e os programas de contratação pública no Sudeste Asiático estão direcionando capital para a recuperação térmica. O Paprec Group obteve uma delegação de serviço público de 26 anos em novembro de 2025 para construir e operar uma instalação de conversão de resíduos em energia em Seine-et-Marne, França, com um valor contratual de 1,3 bilhões de EUR (1,5 bilhões de USD).
A reciclagem e a recuperação de materiais podem melhorar as margens quando os operadores implantam automação e integram saídas para materiais recuperados. A WM relatou que seu negócio de reciclagem entregou mais de 22% de crescimento de EBITDA operacional em 2025, apesar dos preços mais baixos de commodities, apoiado por projetos de automação. Esse resultado indica que o investimento em equipamentos pode reduzir a exposição às oscilações de preços de commodities que afetam operações mais intensivas em mão de obra. A automação também pode melhorar a consistência quando as instalações recebem fluxos de materiais mistos. Os serviços de transporte e logística permanecem expostos aos custos de combustível e à eficiência das rotas. Lixeiras inteligentes e sistemas de coleta conectados podem reduzir viagens desnecessárias e melhorar o uso de ativos. Os serviços de tratamento e descarte permanecem apoiados pelas necessidades de conformidade, especialmente para resíduos perigosos e clínicos. Esses serviços retêm importância porque muitos fluxos regulamentados não podem entrar nos sistemas de processamento municipal padrão. Outros serviços, incluindo atualização de biogás e ofertas relacionadas ao carbono, estão se tornando mais relevantes à medida que os operadores buscam receita além da coleta e do descarte.


Por Tipo de Resíduo: Os Resíduos Urbanos Fornecem Volume, Enquanto os Resíduos Médicos Crescem Mais Rapidamente
Os Resíduos Sólidos Urbanos representavam 49,6% do tamanho do mercado de gestão de resíduos sólidos em 2025. Os resíduos domésticos e comerciais urbanos formam a base de volume fundamental para a maioria dos operadores. Os resíduos urbanos também são o alvo central dos sistemas de REP de embalagens na Europa, América do Norte e Austrália. Essas regras podem melhorar o valor de recuperação de materiais que anteriormente eram tratados exclusivamente como custos de descarte. Os Resíduos Industriais e os Resíduos de Construção e Demolição também sustentam volumes operacionais significativos. Os resíduos de construção e demolição permanecem adequados para modelos integrados que combinam capacidade de coleta, recuperação e descarte.
Os Resíduos Médicos têm previsão de expansão a um CAGR de 7,5% de 2026 a 2031. A aplicação regulatória no Sudeste Asiático, no Sul da Ásia e na América Latina está incorporando os resíduos biomédicos em sistemas formais de tratamento. Isso muda os requisitos de manuseio para fluxos que anteriormente eram combinados com resíduos urbanos gerais. A Veolia concluiu sua aquisição da Clean Earth, dobrando sua capacidade de tratamento de resíduos perigosos nos Estados Unidos. Os resíduos agrícolas são menores em termos de serviços formais, mas os resíduos orgânicos podem apoiar a digestão anaeróbica e a produção de biometano. O crescimento do tratamento especializado reflete as taxas premium e os requisitos de conformidade associados aos fluxos de resíduos regulamentados. Essas características favorecem os fornecedores com instalações licenciadas, pessoal treinado e procedimentos de manuseio documentados.
Por Fonte: Os Resíduos Residenciais Ancoram os Volumes Enquanto os Resíduos Industriais Adicionam Crescimento
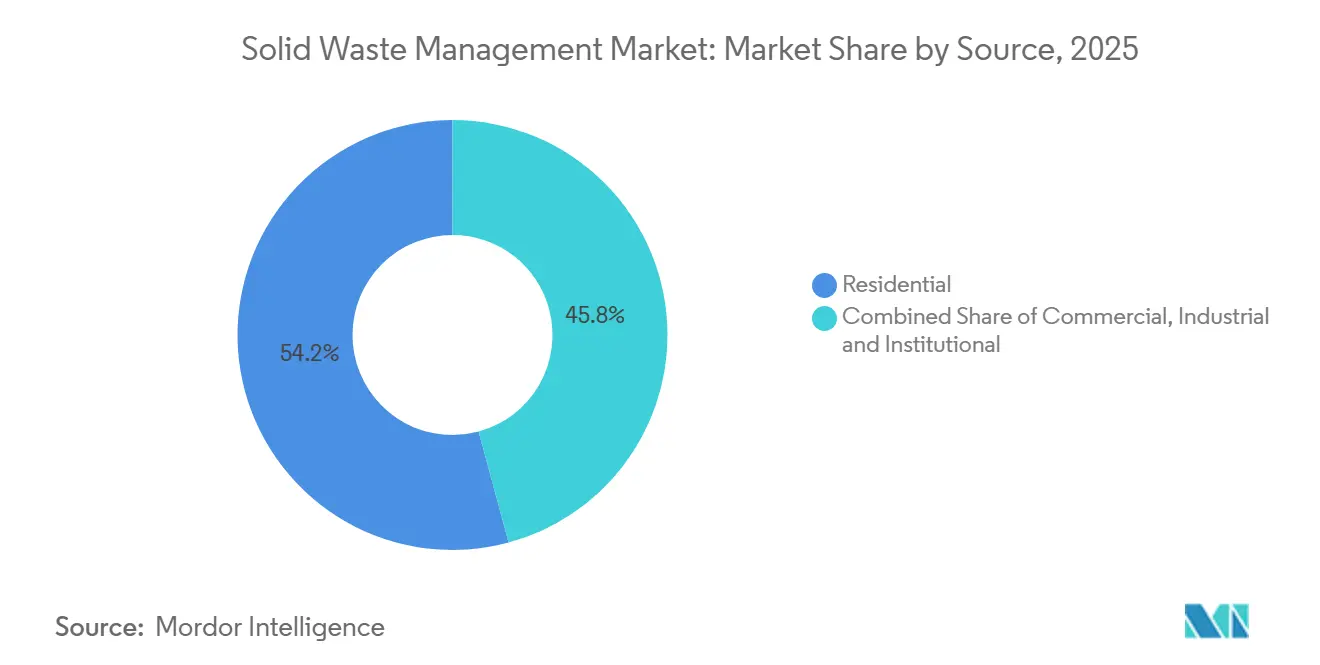
Os resíduos residenciais detinham 54,2% da receita em 2025. O consumo doméstico e a coleta municipal obrigatória criam volumes estáveis ao longo dos ciclos econômicos. A coleta residencial também fornece aos operadores uma base de rotas que pode apoiar programas de reciclagem e recuperação de orgânicos. Os resíduos industriais têm previsão de crescimento a um CAGR de 7,0% de 2026 a 2031. A atividade manufatureira na América do Norte e as adições de capacidade nos setores farmacêutico, semicondutor e de processamento de alimentos do Sudeste Asiático sustentam essa demanda. Essas instalações produzem resíduos não domésticos regulamentados que frequentemente requerem serviços especializados.
Os clientes comerciais e institucionais estão buscando melhores registros de desvio e rastreabilidade. A orientação da iniciativa Science Based Targets sobre emissões da cadeia de valor está aumentando o interesse em prestadores de serviços que possam documentar os resultados de gestão de resíduos. Essa documentação pode ajudar a reduzir a rotatividade de clientes quando os padrões de aquisição são rigorosos. Também torna a qualidade do serviço mais visível do que em contratos baseados apenas na frequência de coleta. A ISO 14001 é reconhecida em mais de 170 países e é amplamente utilizada em sistemas de gestão ambiental. Pode funcionar como requisito de entrada para contratos institucionais e públicos. Os operadores que combinam documentação de conformidade com capacidades de coleta e processamento estão mais bem posicionados para atender a essas fontes.
Análise Geográfica
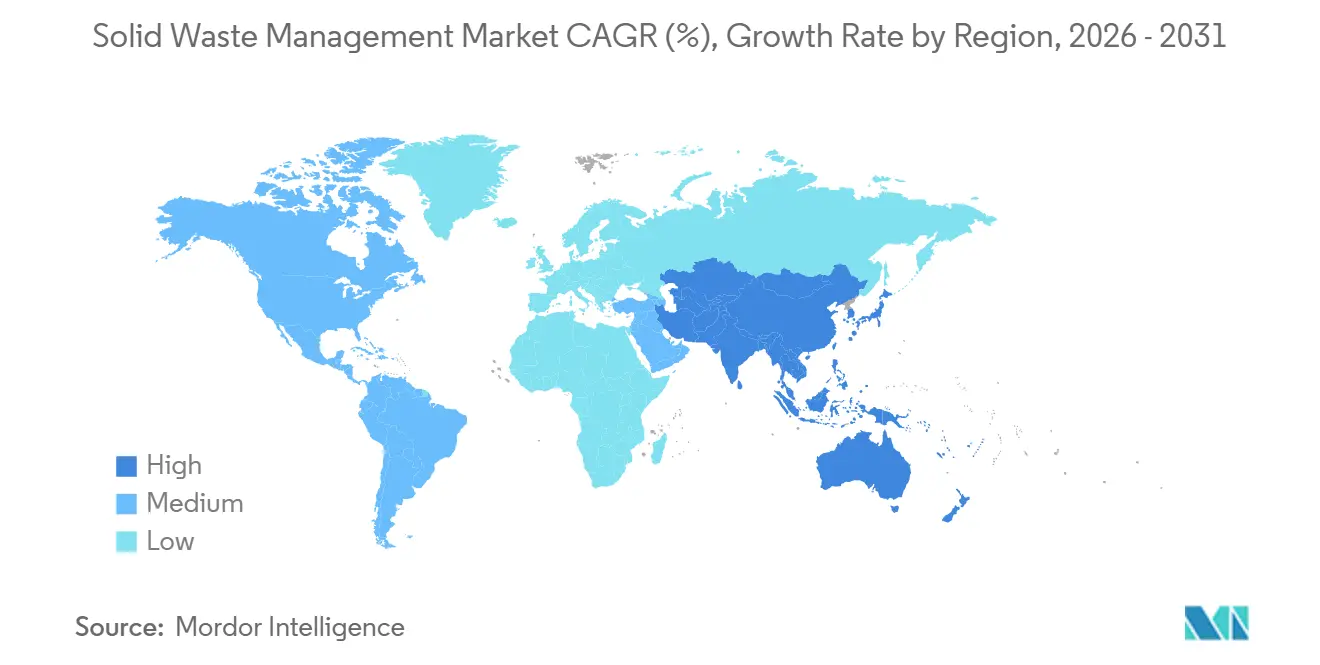
A Ásia-Pacífico detinha 42% da receita global em 2025 e tem previsão de crescimento a um CAGR de 6,4% até 2031. A urbanização na China, Índia, Indonésia, Vietnã e Filipinas está aumentando os volumes de resíduos urbanos à medida que a renda doméstica cresce. Planos nacionais de resíduos, contratação pública e políticas energéticas estão apoiando o investimento privado em infraestrutura em toda a região. O planejamento de resíduos da Coreia do Sul e a Missão Swachh Bharat 2.0 da Índia apoiam esse investimento. O Banco Mundial espera que a geração de resíduos no Sul da Ásia quase dobre em relação aos níveis de 2022 até 2050. A região combina crescimento rápido da demanda com capacidade desigual de coleta, separação e tratamento. Sua oportunidade é, portanto, mais forte onde as autoridades públicas combinam metas de resíduos com financiamento prático e estruturas operacionais confiáveis.
A América do Norte e a Europa são mercados maduros para a gestão de resíduos sólidos, onde atualizações regulatórias, avanços tecnológicos e consolidação estão impulsionando a demanda. A WM comprometeu 3 bilhões de USD em infraestrutura de reciclagem e gás natural renovável de 2022 a 2026. A Republic Services declarou em fevereiro de 2026 que planejava investir 1 bilhão de USD em aquisições durante 2026. As regras de aterros e os requisitos de embalagens da Europa estão direcionando o investimento para triagem, reciclagem e recuperação de energia. A União Europeia registrou uma taxa de reciclagem de resíduos urbanos de 43,3% em 2023, mas os resultados nacionais permaneceram desiguais. As taxas de reciclagem mais baixas na Romênia, no Chipre e na Bulgária indicam necessidades remanescentes de infraestrutura de coleta e processamento.
A América do Sul, o Oriente Médio e a África estão em estágios iniciais de desenvolvimento de serviços formais. As redes de coleta informal e os orçamentos municipais limitados restringem o uso de sistemas avançados de tratamento. O Brasil está aumentando a atividade do setor privado em ativos de aterro sanitário, biometano e recuperação de materiais. Os países do Conselho de Cooperação do Golfo estão usando os programas Visão 2030 e de emissões líquidas zero para apoiar a contratação de tecnologias de conversão de resíduos em energia e reciclagem avançada. Esses programas podem criar oportunidades para operadores multinacionais e parceiros locais de infraestrutura. A formalização requer sistemas de coleta que possam alcançar áreas urbanas densas e comunidades carentes. Também requer instalações de tratamento viáveis para os materiais coletados. De acordo com o Banco Mundial, cerca de 2 bilhões de pessoas ainda carecem de serviços adequados de coleta de resíduos, principalmente na África Subsaariana e no Sul da Ásia. Essa lacuna de serviços sustenta a demanda de longo prazo por capacidade de coleta e tratamento. Os projetos ainda devem levar em conta a acessibilidade local, a cobertura de coleta e o papel das redes de serviços informais existentes. O mercado de gestão de resíduos sólidos pode crescer nessas regiões quando os planos de infraestrutura incluem tanto o acesso ao serviço quanto modelos de pagamento viáveis.

Cenário Competitivo
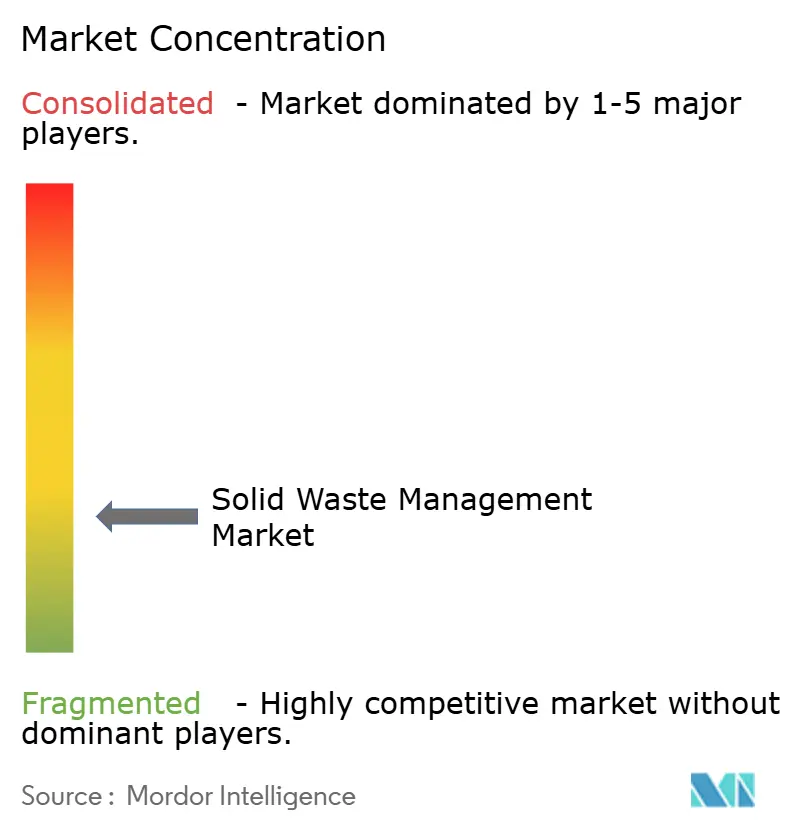
O mercado global de gestão de resíduos sólidos apresenta baixa concentração de mercado. A WM e a Republic Services são os principais operadores na América do Norte, enquanto a Veolia e a REMONDIS têm posições amplas na Europa, e a Cleanaway é um player líder na Austrália. Seus pontos fortes competitivos incluem amplo acesso a aterros sanitários, infraestrutura de reciclagem e recuperação de energia, e contratos municipais e industriais de longo prazo. O crescimento de EBITDA de reciclagem da WM de mais de 22% em 2025, apesar dos preços mais baixos de recicláveis, demonstra o valor da automação em escala. A Republic Services está expandindo seus centros de processamento de polímeros para fortalecer sua participação nas cadeias de valor de plásticos reciclados.
As aquisições estratégicas estão remodelando o cenário competitivo antes do pleno impacto das novas regulamentações de resíduos. Em abril de 2026, a GFL Environmental concluiu a aquisição da SECURE Waste Infrastructure por 6,4 bilhões de CAD (4,6 bilhões de USD), expandindo sua rede de tratamento e processamento no Oeste do Canadá. A Veolia concluiu sua aquisição de 3 bilhões de USD da Clean Earth, dobrando sua capacidade de tratamento de resíduos perigosos nos Estados Unidos. Essas transações destacam a crescente importância da gestão especializada de resíduos e da expansão de redes regionais. A formalização de resíduos médicos na Ásia e na América Latina deve criar oportunidades adicionais de crescimento para operadores estabelecidos.
As tecnologias digitais estão melhorando a otimização de rotas, o monitoramento operacional e os relatórios de conformidade, ao mesmo tempo que ajudam os operadores a identificar lacunas de serviço, contaminação e ineficiências de coleta. No entanto, os clientes municipais e industriais continuam a favorecer fornecedores com capacidades operacionais comprovadas e certificações ambientais como a ISO 14001. As instalações de conversão de resíduos em energia, automação de reciclagem, gás natural renovável e tratamento especializado permitem que as empresas líderes recuperem mais valor dos resíduos coletados e melhorem a eficiência operacional.
Os fornecedores regionais e de nicho permanecem competitivos na coleta local e em serviços especializados, mas a infraestrutura em grande escala, as aprovações regulatórias e os requisitos financeiros criam barreiras significativas à entrada. Como resultado, as empresas menores frequentemente dependem de operadores maiores para descarte ou instalações avançadas de tratamento e reciclagem. Os contratos de longo prazo e os relacionamentos estabelecidos com clientes fortalecem ainda mais as posições dos incumbentes, apoiando a consolidação contínua à medida que as empresas expandem a cobertura geográfica e as capacidades especializadas de gestão de resíduos, ao mesmo tempo que melhoram a resiliência às mudanças nos preços de materiais e nas regulamentações ambientais.
Líderes do Setor de Gestão de Resíduos Sólidos
-
Waste Management, Inc.
-
Republic Services, Inc.
-
Veolia Environnement SA
-
Waste Connections, Inc.
-
Renewi plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A GFL Environmental concluiu a aquisição da SECURE Waste Infrastructure Corp. por 6,4 bilhões de CAD (4,6 bilhões de USD), expandindo sua rede de coleta, tratamento e processamento no Oeste do Canadá. A aquisição ampliou o portfólio de resíduos industriais e infraestrutura de energia da GFL, aumentou a densidade de rotas e integrou verticalmente a coleta de resíduos com ativos de tratamento e descarte em todo o Oeste do Canadá.
- Junho de 2026: A Veolia concluiu sua aquisição de 3 bilhões de USD da Clean Earth, dobrando sua capacidade de tratamento de resíduos perigosos nos Estados Unidos. A transação fortaleceu significativamente a posição da Veolia no mercado norte-americano de resíduos perigosos e aprimorou sua capacidade de atender clientes industriais, de saúde e de remediação ambiental por meio de uma rede de tratamento nacional expandida.
- Janeiro de 2026: A WM relatou a conclusão de 7 instalações de gás natural renovável (GNR) e 9 projetos de automação de reciclagem em 2025, com projetos adicionais planejados para 2026. Espera-se que esses investimentos apoiem a estratégia da WM de aumentar a produção de energia renovável, melhorar a eficiência de recuperação de materiais por meio da automação e gerar receita de maior margem a partir de infraestrutura focada em sustentabilidade.
- Novembro de 2025: O Paprec Group obteve uma delegação de serviço público de 1,3 bilhões de EUR (1,5 bilhões de USD) para construir e operar uma instalação de conversão de resíduos em energia em Seine-et-Marne, França, por 26 anos. Espera-se que a concessão de longo prazo forneça receitas estáveis e recorrentes, ao mesmo tempo que reforça a expansão do Paprec na recuperação de energia, apoia os objetivos de desvio de aterros e de economia circular da França e impulsiona o crescimento do Paprec.


Escopo do Relatório Global do Mercado de Gestão de Resíduos Sólidos
O Mercado de Gestão de Resíduos Sólidos é Segmentado por Tipo de Serviço (Serviços de Coleta, Transporte & Logística e outros), Por Tipo de Resíduo (Resíduos Sólidos Urbanos, Resíduos Industriais e outros), por Fonte (Residencial, Comercial, Industrial e Institucional) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Coleta |
| Transporte e Logística |
| Reciclagem e Recuperação de Materiais |
| Tratamento e Descarte |
| Conversão de Resíduos em Energia |
| Outros |
| Resíduos Sólidos Urbanos |
| Resíduos Industriais |
| Resíduos Perigosos |
| Resíduos de Construção e Demolição |
| Resíduos Agrícolas |
| Resíduos Médicos |
| Outros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (Indonésia, Vietnã, Tailândia, Malásia, Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Serviços de Coleta | |
| Transporte e Logística | ||
| Reciclagem e Recuperação de Materiais | ||
| Tratamento e Descarte | ||
| Conversão de Resíduos em Energia | ||
| Outros | ||
| Por Tipo de Resíduo | Resíduos Sólidos Urbanos | |
| Resíduos Industriais | ||
| Resíduos Perigosos | ||
| Resíduos de Construção e Demolição | ||
| Resíduos Agrícolas | ||
| Resíduos Médicos | ||
| Outros | ||
| Por Fonte | Residencial | |
| Comercial | ||
| Industrial | ||
| Institucional | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (Indonésia, Vietnã, Tailândia, Malásia, Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de gestão de resíduos sólidos até 2031?
O mercado de gestão de resíduos sólidos tem previsão de atingir 1,9 trilhões de USD até 2031, seguindo um CAGR de 6,13% a partir de 2026. A previsão reflete o aumento dos volumes de resíduos e o investimento contínuo em capacidade formal de coleta, recuperação e tratamento.
Qual tipo de serviço está crescendo mais rapidamente na gestão de resíduos sólidos?
A Conversão de Resíduos em Energia é o tipo de serviço de crescimento mais rápido, com um CAGR esperado de 11,30% até 2031. As políticas de desvio de aterros e a necessidade de capacidade de tratamento de longo prazo apoiam seu crescimento.
Qual tipo de resíduo tem a maior participação na receita?
Os Resíduos Sólidos Urbanos detinham 49,60% da receita em 2025, tornando-os o maior tipo de resíduo. Os resíduos domésticos e comerciais urbanos formam a base para os serviços de coleta, recuperação e descarte.
Por que os resíduos médicos estão se expandindo mais rapidamente do que outros tipos de resíduos?
Os Resíduos Médicos têm previsão de crescimento a um CAGR de 7,45% à medida que mais países aplicam a coleta formal e o tratamento de resíduos biomédicos. Os requisitos regulamentados de manuseio e tratamento sustentam a demanda por serviços especializados.
Qual região lidera a receita global de gestão de resíduos sólidos?
A Ásia-Pacífico representou 42% da receita global em 2025 e é o segmento regional de crescimento mais rápido, com um CAGR de 6,4%. A urbanização e as lacunas na infraestrutura formal sustentam a demanda em várias economias importantes.
Quais são as principais barreiras para a expansão dos serviços formais de gestão de resíduos?
A baixa segregação na fonte e a coleta informal podem reduzir a qualidade dos materiais e limitar as receitas disponíveis para os operadores formais. A disponibilidade de terrenos, o licenciamento local e a aceitação pública também podem retardar novos projetos de infraestrutura.
Página atualizada pela última vez em:



