
Marktgröße und Marktanteile der Siedlungsabfallentsorgung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.44 Billionen US-Dollar |
| Marktgröße (2031) | 1.93 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Siedlungsabfallentsorgung von Mordor Intelligence
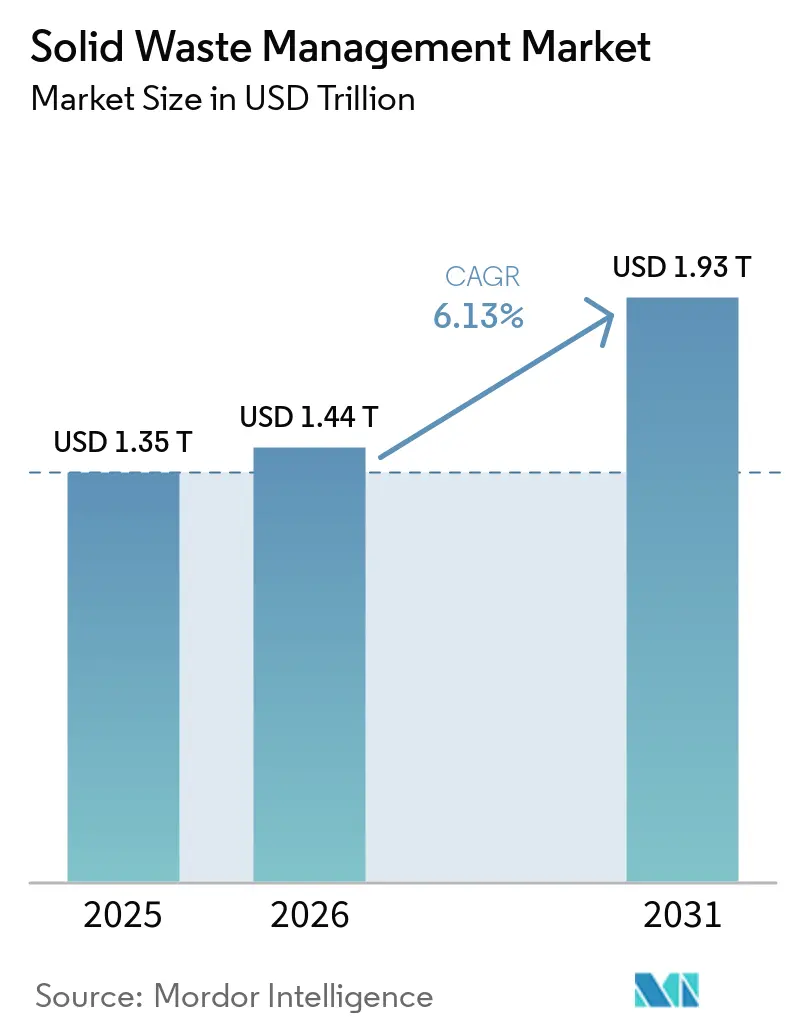
Die Marktgröße der Siedlungsabfallentsorgung wird voraussichtlich von 1,35 Billionen USD im Jahr 2025 auf 1,44 Billionen USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 6,13 % über den Zeitraum 2026–2031 einen Wert von 1,93 Billionen USD erreichen.
Erweiterte Herstellerverantwortungsregelungen verlagern einen Teil der finanziellen Last für die Verpackungssammlung und das Recycling von kommunalen Haushalten auf die Hersteller und schaffen damit eine verlässlichere Einnahmebasis für Betreiber. Die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle schreibt herstellerfinanzierte Systeme in allen Mitgliedstaaten vor und verknüpft die finanziellen Beiträge mit dem Verpackungsdesign, was die Nachfrage nach Sortier- und Verwertungskapazitäten erhöht. Große Betreiber lenken Kapital in die Recyclingautomatisierung, erneuerbare Erdgasgewinnung und Sonderabfallanlagen, während niedrige Trennungsquoten, Rohstoffpreisschwankungen, knappes Land und Standortwiderstand die Renditen in einigen Regionen begrenzen. Der Markt für Siedlungsabfallentsorgung begünstigt daher Betreiber, die Sammelnetze, Verarbeitungsanlagen, Compliance-Fähigkeiten und langfristige Verträge miteinander verbinden.
Wichtigste Erkenntnisse des Berichts
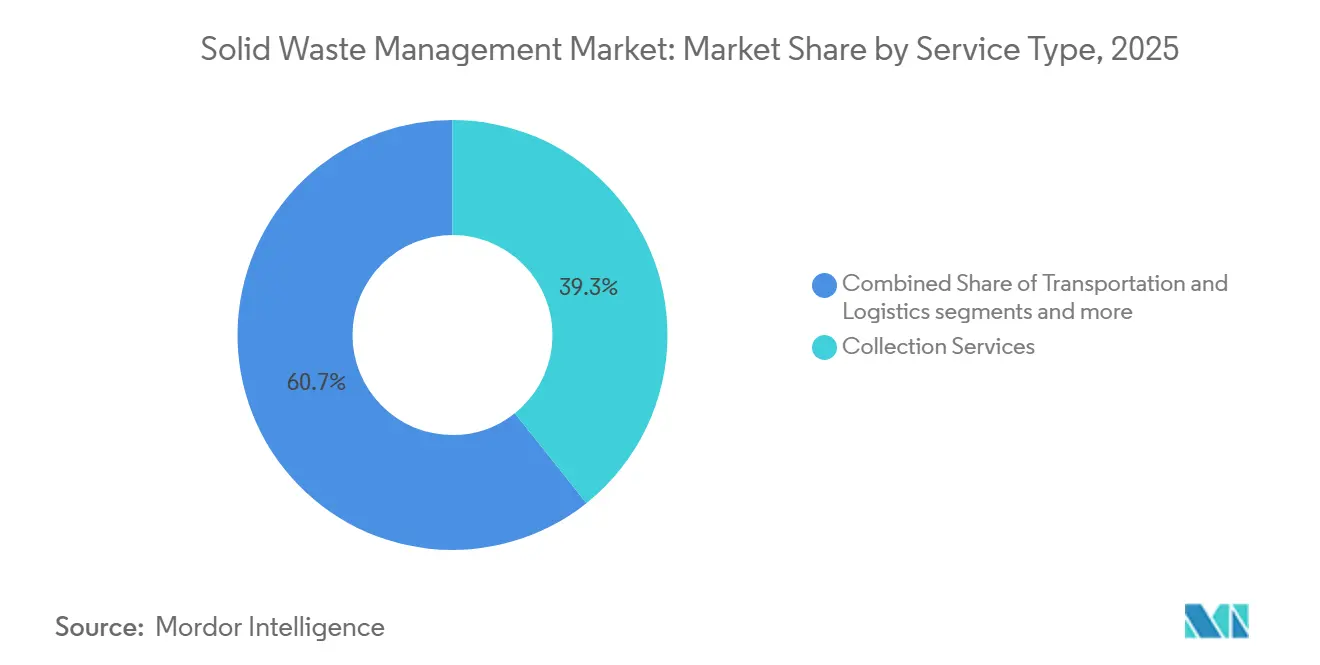
- Nach Dienstleistungsart hielten Sammeldienstleistungen im Jahr 2025 einen Marktanteil von 39,3 % am Markt für Siedlungsabfallentsorgung, während die Abfallverwertung zur Energiegewinnung bis 2031 voraussichtlich mit einem CAGR von 11,3 % wachsen wird.
- Nach Abfallart entfiel im Jahr 2025 ein Anteil von 49,6 % der Marktgröße der Siedlungsabfallentsorgung auf Siedlungsabfall, während medizinischer Abfall mit einem prognostizierten CAGR von 7,5 % bis 2031 das höchste Wachstum verzeichnete.
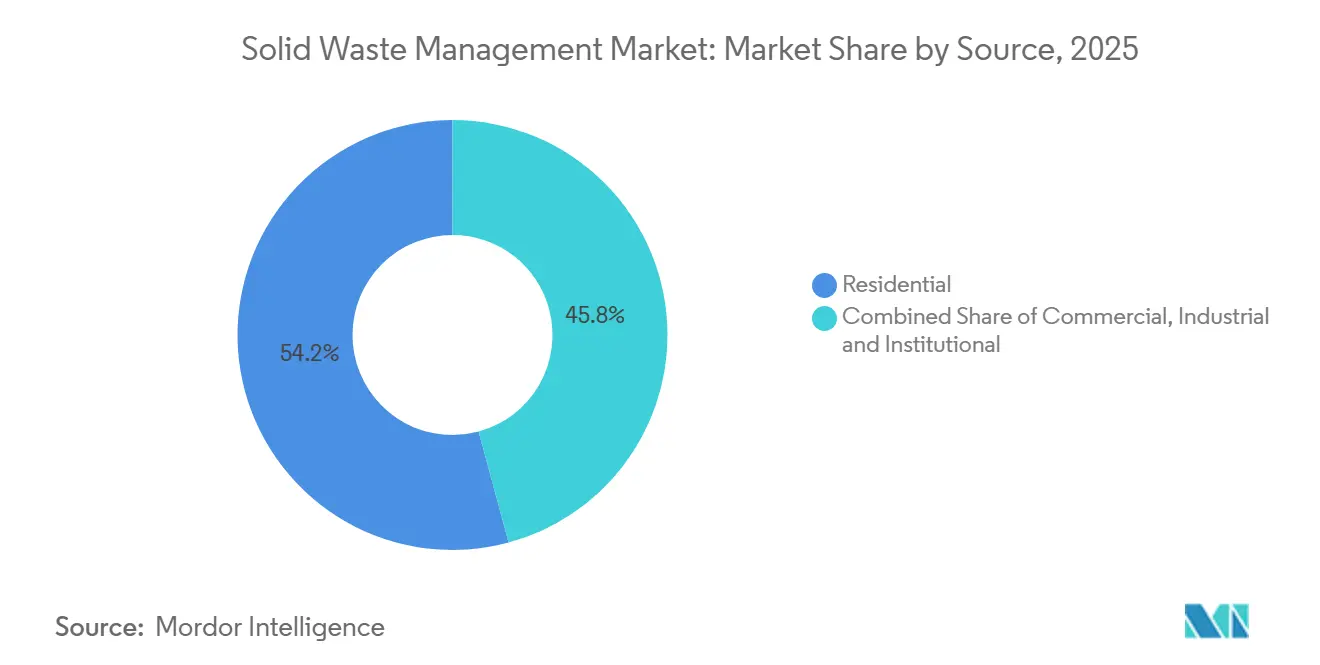
- Nach Quelle hielten Privathaushaltsabfälle im Jahr 2025 einen Marktanteil von 54,2 % am Markt für Siedlungsabfallentsorgung, während Industrieabfall bis 2031 voraussichtlich mit einem CAGR von 7,0 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Siedlungsabfallentsorgung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Rahmenwerken zur erweiterten Herstellerverantwortung (EPR) | +1.2% | Global, mit frühen Gewinnen in Europa, Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Investitionen in Technologien zur Abfallverwertung zur Energiegewinnung (WtE) | +1.0% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Europa | Langfristig (≥ 4 Jahre) |
| Unternehmerische ESG-Verpflichtungen | +0.8% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Initiativen zur Kreislaufwirtschaft | +0.7% | Europa, China, Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| KI, optische Sensoren und intelligente Abfallsysteme | +0.6% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Öffentlich-private Partnerschaften für Abfallinfrastruktur | +0.5% | Asien-Pazifik, Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Rahmenwerken zur erweiterten Herstellerverantwortung
Rahmenwerke zur erweiterten Herstellerverantwortung (EPR) verändern die Finanzierungsstruktur des Marktes für Siedlungsabfallentsorgung, indem sie die Verantwortung für Sammlung, Sortierung, Recycling und Entsorgungsmanagement von kommunalen Behörden auf Hersteller und Markeninhaber verlagern. Dieser Übergang verringert die finanzielle Belastung der Kommunen und schafft gleichzeitig einen stabilen, langfristigen Finanzierungsmechanismus für die Abfallsammel- und Recyclinginfrastruktur. Die Verordnung der Europäischen Union (EU) 2025/40 schreibt herstellerfinanzierte Verpackungs-EPR-Systeme in allen 27 Mitgliedstaaten vor und führt Recyclingfähigkeits-Leistungsklassen ein, die ökomodulierte Gebühren auf der Grundlage der Nachhaltigkeit und Recyclingfähigkeit von Verpackungsmaterialien ermöglichen.[1]Europäische Union, „Verordnung über Verpackungen und Verpackungsabfälle”, EUR-Lex, eur-lex.europa.eu Infolgedessen setzen Hersteller zunehmend auf kreislauffähige Verpackungsdesigns und investieren in recyclingfähige Materialien. Diese Vorschriften beschleunigen Investitionen in fortschrittliche Sortiertechnologien, Materialrückgewinnungsanlagen und Recyclinganlagen, um höhere Verwertungsquoten zu erreichen. Eine ähnliche Dynamik hat sich in Nordamerika entwickelt, wo Oregon im Juli 2025 sein Verpackungs-EPR-Programm startete und Maryland im Mai 2026 die Herstellerregistrierung eröffnete, was auf eine breitere Einführung herstellerfinanzierter Abfallentsorgungsmodelle hindeutet.[2]Umweltministerium Maryland, „PPP-EPR-Leitfaden zur Einhaltung von COMAR 26.04.14”, Umweltministerium Maryland, mde.maryland.gov
Investitionen in Technologien zur Abfallverwertung zur Energiegewinnung
Investitionen in die Abfallverwertung zur Energiegewinnung (WtE) werden zunehmend in die übergeordnete Energieinfrastrukturplanung integriert, wodurch Siedlungsabfall als wertvolle Ressource für die Strom- und Wärmeerzeugung positioniert wird und gleichzeitig die Abhängigkeit von Deponien verringert wird. In Europa treiben strenge Deponievermeidungsvorschriften und Kreislaufwirtschaftsziele weiterhin Investitionen in thermische Abfallverwertungsanlagen an, während mehrere südostasiatische Länder öffentliche Beschaffungsprogramme und öffentlich-private Partnerschaften ausbauen, um eine moderne WtE-Infrastruktur zu entwickeln. Viele neue Anlagen integrieren auch Technologien zur Kohlenstoffabscheidung, -nutzung und -speicherung (CCUS), um Emissionen zu reduzieren und den Zugang zu grüner Finanzierung zu verbessern, wo unterstützende politische Rahmenbedingungen bestehen. Diese Projekte profitieren in der Regel von mehreren Einnahmequellen, darunter kommunale Eingangsgebühren, Strom- und Wärmeverkäufe, Anreize für erneuerbare Energien und in einigen Märkten kohlenstoffbezogene Einnahmen. Dieses diversifizierte Einnahmemodell stärkt die Projektökonomie, verbessert die finanzielle Widerstandsfähigkeit und stärkt das Vertrauen der Investoren.
Unternehmerische ESG-Verpflichtungen
Unternehmerische Nachhaltigkeitsverpflichtungen erhöhen die Nachfrage nach verifizierten Umleitungsleistungen, Null-Deponie-Diensten und rückverfolgbaren Materialflüssen im Markt für Siedlungsabfallentsorgung. Unternehmerische Berichtspflichten machen Aufzeichnungen über Abfallerzeugung, -behandlung und -umleitung bei der Beschaffung wichtiger. Sammel- und Zertifizierungsverträge können daher die Berichtspflichten und betrieblichen Anforderungen eines Kunden unterstützen. Die Science Based Targets Initiative hatte bis 2025 mehr als 9.000 Unternehmen eingeschrieben und umfasst Anforderungen an Emissionen in der Wertschöpfungskette, die die Abfallpraktiken von Lieferanten in Beschaffungsentscheidungen einbeziehen.[3]Science Based Targets Initiative, „Unternehmensressourcen”, Science Based Targets Initiative, sciencebasedtargets.org Industrie- und Gewerbekunden benötigen zunehmend Dokumentationen, die Behandlung und Umleitung nachweisen. Infolgedessen erlangen Betreiber mit starken Compliance-Nachweisen und zuverlässigen Berichtssystemen einen Wettbewerbsvorteil bei der Auftragsvergabe.
Initiativen zur Kreislaufwirtschaft
Kreislaufwirtschaftspolitiken verändern die Rolle von Abfallmaterialien im Markt für Siedlungsabfallentsorgung und wandeln sie von Entsorgungsverbindlichkeiten in wertvolle Produktionseinsatzstoffe um. Der Aktionsplan der Europäischen Union für die Kreislaufwirtschaft und die Verordnung (EU) 2025/40 stärken die Anforderungen an Recyclinganteile, Verpackungskreislauffähigkeit, Wiederverwendung und verbessertes Materialmanagement in allen Branchen. Diese Maßnahmen erhöhen die Investitionen in fortschrittliche Materialrückgewinnungsanlagen, KI-gestützte Sortiertechnologien, chemische Recyclinganlagen und geschlossene Recyclingsysteme zur Verbesserung der Ressourceneffizienz. Gleichzeitig integrieren Hersteller zunehmend recycelte Rohstoffe in die Produktion, um regulatorische Verpflichtungen und Nachhaltigkeitsziele zu erfüllen, was eine stabile Nachfrage nach Sekundärmaterialien schafft. Südkorea und Japan haben kommunale Abfalldeponievermeidungsquoten von über 95 % durch jahrzehntelange Investitionen in Quelltrennung, hocheffiziente Sammelsysteme, fortschrittliche Sortierinfrastruktur, Integration der Abfallverwertung zur Energiegewinnung und gut entwickelte Sekundärmaterialmärkte erreicht, die durch Programme zur erweiterten Herstellerverantwortung (EPR) unterstützt werden. Ihre Erfahrung zeigt, dass Kreislaufwirtschaftspolitiken die größte Wirkung entfalten, wenn Sammlung, Sortierung, Recyclinginfrastruktur und Endmärkte für Sekundärmaterialien gleichzeitig entwickelt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrige Abfalltrennungsquoten | -0.6% | Asien-Pazifik, Naher Osten, Afrika, Südamerika und einige einkommensschwächere europäische Länder | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch den informellen Abfallsektor | -0.5% | Asien-Pazifik, Naher Osten, Afrika und Südamerika, insbesondere städtische Zentren | Langfristig (≥ 4 Jahre) |
| Volatilität der Recyclingmaterialpreise | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Flächenknappheit und öffentlicher Widerstand | -0.3% | Städtische Korridore in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedrige Abfalltrennungsquoten
Niedrige Abfalltrennungsquoten an der Quelle untergraben weiterhin die Effizienz und Rentabilität des Marktes für Siedlungsabfallentsorgung, indem sie die Qualität und Rückgewinnbarkeit von Recyclingmaterialien verringern. Laut dem Umweltprogramm der Vereinten Nationen (UNEP) werden weltweit nur 61–62 % des Siedlungsabfalls über formelle und kontrollierte Abfallentsorgungssysteme verwaltet, während der verbleibende Abfall häufig durch unkontrollierte Ablagerung, offenes Verbrennen oder gemischte Sammlung ohne ausreichende Sortierung entsorgt wird. Selbst in entwickelten Regionen mit etablierten Regulierungsrahmen bestehen Trennungsprobleme fort. Eurostat berichtet, dass die Recyclingquoten in Rumänien, Zypern und Bulgarien unter 20 % liegen, was zeigt, dass regulatorische Vorgaben allein nicht ausreichen, um hohe Recyclingquoten zu erreichen. Schlechte Quelltrennung führt zur Kontamination von Recyclingmaterialien mit Lebensmittelabfällen und anderen gemischten Abfällen, was die Sortier- und Verarbeitungskosten erhöht und gleichzeitig die Qualität, den Marktwert und die Recyclingfähigkeit der gewonnenen Materialien verringert. Obwohl die EU-Verordnung 2025/40 voraussichtlich das Verpackungsdesign, Recyclingfähigkeitsstandards und die Herstellerverantwortung verbessern wird, hängt die Wirksamkeit dieser Maßnahmen letztlich von der Beteiligung der Haushalte, dem öffentlichen Bewusstsein und der Verfügbarkeit effizienter lokaler Sammel- und separater Abfalltrennungssysteme ab. Kontinuierliche Investitionen in Quelltreннungsprogramme, öffentliche Aufklärungskampagnen und moderne Sammelinfrastruktur werden daher weiterhin unerlässlich sein, um die Recyclingquoten zu verbessern, die Verarbeitungskosten zu senken und die Gesamtwirtschaftlichkeit des Marktes für Siedlungsabfallentsorgung zu stärken.
Wettbewerb durch den informellen Abfallsektor
Die weit verbreitete Präsenz informeller Abfallsammlung bleibt eine große Herausforderung für das Wachstum und die finanzielle Nachhaltigkeit des formellen Marktes für Siedlungsabfallentsorgung, insbesondere in Asien, Afrika und Lateinamerika. Laut dem Weltwirtschaftsforum gewinnen informelle Abfallsammler jährlich rund 88 Millionen Tonnen Recyclingmaterialien zurück und spielen damit eine wichtige Rolle bei der Ressourcenrückgewinnung und der Reduzierung der auf Deponien entsorgten Abfallmengen. Darüber hinaus schätzt WIEGO (Frauen in informeller Beschäftigung: Globalisierung und Organisation), dass informelle Abfallsammler jährlich 0,17–0,39 Milliarden Tonnen Kohlendioxidäquivalent (CO₂e) an Emissionen vermeiden, indem sie Recyclingmaterialien von Entsorgungsstandorten umleiten. Trotz dieser erheblichen Umweltbeiträge sammeln informelle Arbeiter in der Regel hochwertige Recyclingmaterialien wie Kunststoffe, Metalle, Papier und Karton, bevor kommunale oder private Abfallsammeldienstleistungen eintreffen. Dies verringert die Verfügbarkeit wertvoller Recyclingmaterialien, auf die formelle Betreiber angewiesen sind, um die hohen Kosten für die Sammlung und Verarbeitung von gemischtem Abfall mit geringem Wert auszugleichen, und schwächt damit die wirtschaftliche Tragfähigkeit formeller Sammelsysteme. Obwohl Länder wie Brasilien und Indien die Vorteile der Integration von Abfallsammlerkollektiven in das kommunale Abfallmanagement durch formelle Anerkennung, Dienstleistungsverträge und Programme zur sozialen Eingliederung demonstriert haben, sind diese Modelle weiterhin auf anhaltende staatliche Unterstützung, ausreichende Finanzierung und eine effektive Koordination mit den lokalen Behörden angewiesen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Sammlung hält die größte Basis, während die Abfallverwertung zur Energiegewinnung schneller wächst
Sammeldienstleistungen hielten im Jahr 2025 einen Anteil von 39,3 % am globalen Umsatz. Das Segment bleibt unverzichtbar, da Materialrückgewinnung, Behandlung und Energierückgewinnung auf zuverlässige Einsatzstoffe aus Sammelnetzen angewiesen sind. Mehrjährige kommunale Verträge können Betreibern Umsatztransparenz verschaffen und die Infrastrukturfinanzierung unterstützen. Die Abfallverwertung zur Energiegewinnung ist die am schnellsten wachsende Dienstleistungsart, wobei der Markt für Siedlungsabfallentsorgung in diesem Bereich voraussichtlich mit einem CAGR von 11,3 % von 2026 bis 2031 wachsen wird. Europäische Deponievermeidungsvorschriften und öffentliche Beschaffungsprogramme in Südostasien lenken Kapital in die thermische Verwertung. Paprec Group sicherte sich im November 2025 eine 26-jährige öffentliche Dienstleistungsdelegation zum Bau und Betrieb einer Abfallverwertungsanlage zur Energiegewinnung in Seine-et-Marne, Frankreich, mit einem Vertragswert von 1,3 Milliarden EUR (1,5 Milliarden USD).
Recycling und Materialrückgewinnung können die Margen verbessern, wenn Betreiber Automatisierung einsetzen und Absatzmärkte für Sekundärmaterialien integrieren. WM berichtete, dass sein Recyclinggeschäft im Jahr 2025 trotz niedrigerer Rohstoffpreise ein EBITDA-Wachstum von mehr als 22 % erzielte, unterstützt durch Automatisierungsprojekte. Dieses Ergebnis zeigt, dass Geräteinvestitionen die Anfälligkeit gegenüber Rohstoffpreisschwankungen reduzieren können, die arbeitsintensivere Betriebe stärker belasten. Automatisierung kann auch die Konsistenz verbessern, wenn Anlagen gemischte Materialströme erhalten. Transport- und Logistikdienstleistungen bleiben den Kraftstoffkosten und der Routeneffizienz ausgesetzt. Intelligente Behälter und vernetzte Sammelsysteme können unnötige Fahrten reduzieren und die Anlagennutzung verbessern. Behandlungs- und Entsorgungsdienstleistungen werden weiterhin durch Compliance-Anforderungen gestützt, insbesondere für gefährliche und klinische Abfälle. Diese Dienstleistungen behalten ihre Bedeutung, da viele regulierte Abfallströme nicht in standardmäßige kommunale Verarbeitungssysteme eingespeist werden können. Andere Dienstleistungen, einschließlich Biogasaufbereitung und kohlenstoffbezogene Angebote, werden relevanter, da Betreiber Einnahmen jenseits von Sammlung und Entsorgung anstreben.


Nach Abfallart: Siedlungsabfall liefert das Volumen, während medizinischer Abfall schneller wächst
Siedlungsabfall machte im Jahr 2025 49,6 % der Marktgröße der Siedlungsabfallentsorgung aus. Haushalts- und städtischer Gewerbeabfall bilden die grundlegende Volumenbasis für die meisten Betreiber. Siedlungsabfall ist auch das zentrale Ziel von Verpackungs-EPR-Systemen in Europa, Nordamerika und Australien. Diese Regelungen können den Rückgewinnungswert von Materialien verbessern, die zuvor ausschließlich als Entsorgungskosten behandelt wurden. Industrieabfall sowie Bau- und Abbruchabfall unterstützen ebenfalls erhebliche Betriebsvolumina. Bau- und Abbruchabfall eignet sich weiterhin für integrierte Modelle, die Sammlung, Rückgewinnung und Entsorgungskapazität kombinieren.
Medizinischer Abfall wird voraussichtlich mit einem CAGR von 7,5 % von 2026 bis 2031 wachsen. Die regulatorische Durchsetzung in Südostasien, Südasien und Lateinamerika bringt biomedizinischen Abfall in formelle Behandlungssysteme. Dies verändert die Handhabungsanforderungen für Abfallströme, die zuvor mit allgemeinem Siedlungsabfall vermischt wurden. Veolia schloss die Übernahme von Clean Earth ab und verdoppelte damit seine Kapazität zur Behandlung gefährlicher Abfälle in den Vereinigten Staaten. Landwirtschaftlicher Abfall ist in formellen Dienstleistungsbereichen kleiner, aber organische Rückstände können die anaerobe Vergärung und Biomethanproduktion unterstützen. Das Wachstum der Sonderbehandlung spiegelt die Prämiengebühren und Compliance-Anforderungen wider, die mit regulierten Abfallströmen verbunden sind. Diese Merkmale begünstigen Anbieter mit lizenzierten Anlagen, geschultem Personal und dokumentierten Handhabungsverfahren.
Nach Quelle: Privathaushaltsabfall sichert Volumina, während Industrieabfall Wachstum hinzufügt
Privathaushaltsabfall hielt im Jahr 2025 einen Umsatzanteil von 54,2 %. Haushaltskonsum und obligatorische kommunale Sammlung schaffen über Konjunkturzyklen hinweg stabile Volumina. Die Haushaltssammlung gibt Betreibern auch eine Routenbasis, die Recycling- und Bioabfallrückgewinnungsprogramme unterstützen kann. Industrieabfall wird voraussichtlich mit einem CAGR von 7,0 % von 2026 bis 2031 wachsen. Fertigungsaktivitäten in Nordamerika und Kapazitätserweiterungen in südostasiatischen Pharma-, Halbleiter- und Lebensmittelverarbeitungssektoren unterstützen diese Nachfrage. Diese Anlagen produzieren regulierten Nicht-Haushaltsabfall, der häufig spezialisierte Dienstleistungen erfordert.
Gewerbe- und institutionelle Kunden suchen nach besseren Umleitungsnachweisen und Rückverfolgbarkeit. Die Leitlinien der Science Based Targets Initiative zu Emissionen in der Wertschöpfungskette erhöhen das Interesse an Dienstleistungsanbietern, die Abfallergebnisse dokumentieren können. Diese Dokumentation kann dazu beitragen, den Kundenwechsel zu reduzieren, wenn Beschaffungsstandards streng sind. Sie macht die Dienstleistungsqualität auch sichtbarer als in Verträgen, die nur auf der Sammelfrequenz basieren. ISO 14001 ist in mehr als 170 Ländern anerkannt und wird in Umweltmanagementsystemen weit verbreitet eingesetzt. Es kann als Einstiegsvoraussetzung für institutionelle und öffentliche Verträge fungieren. Betreiber, die Compliance-Dokumentation mit Sammel- und Verarbeitungskapazitäten kombinieren, sind besser positioniert, um diese Quellen zu bedienen.
Geografische Analyse
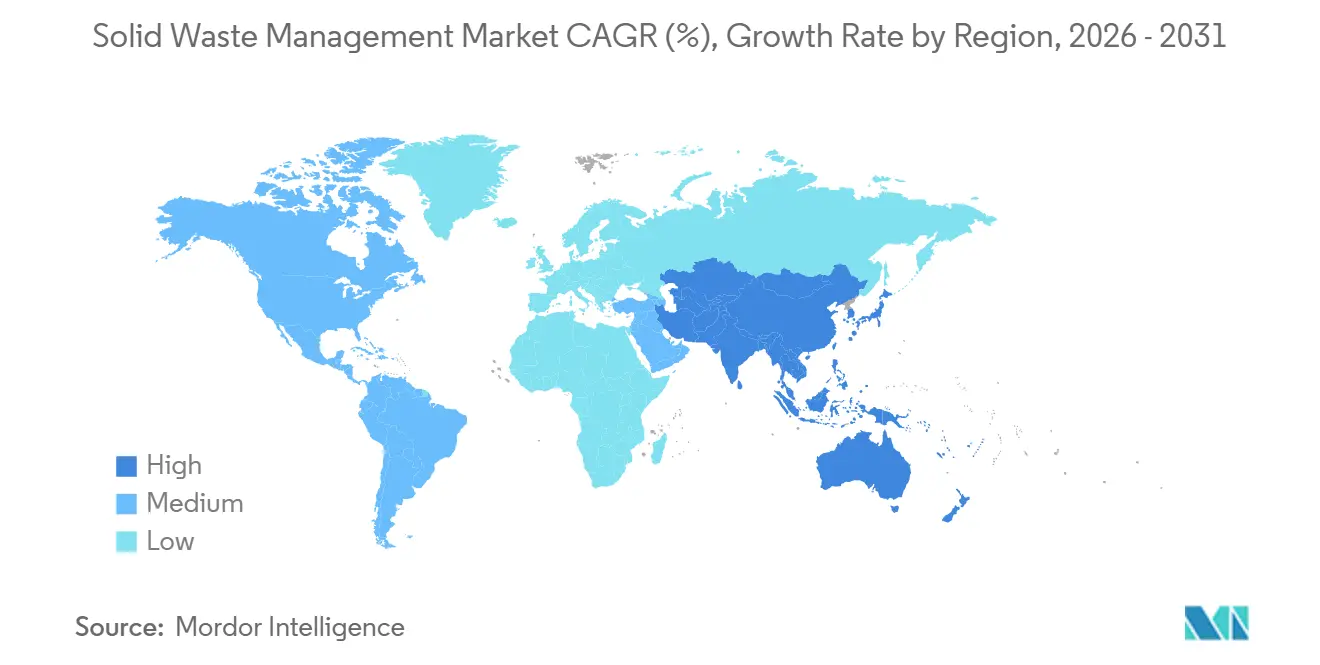
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 42 % am globalen Umsatz und wird voraussichtlich bis 2031 mit einem CAGR von 6,4 % wachsen. Die Urbanisierung in China, Indien, Indonesien, Vietnam und den Philippinen erhöht die Siedlungsabfallmengen mit steigendem Haushaltseinkommen. Nationale Abfallpläne, öffentliche Beschaffung und Energiepolitiken unterstützen private Infrastrukturinvestitionen in der gesamten Region. Südkoreas Abfallplanung und Indiens Swachh Bharat Mission 2.0 unterstützen diese Investitionen. Die Weltbank erwartet, dass die Abfallerzeugung in Südasien bis 2050 gegenüber dem Stand von 2022 nahezu verdoppelt wird. Die Region verbindet schnelles Nachfragewachstum mit ungleichmäßiger Kapazität für Sammlung, Trennung und Behandlung. Ihre Chance ist daher am stärksten dort, wo öffentliche Behörden Abfallziele mit praktischer Finanzierung und zuverlässigen Betriebsrahmen verbinden.
Nordamerika und Europa sind reife Märkte für die Siedlungsabfallentsorgung, in denen regulatorische Aktualisierungen, technologische Fortschritte und Konsolidierung die Nachfrage antreiben. WM verpflichtete sich von 2022 bis 2026 zu Investitionen von 3 Milliarden USD in Recycling- und erneuerbare Erdgasinfrastruktur. Republic Services erklärte im Februar 2026, dass es im Jahr 2026 1 Milliarde USD in Akquisitionen investieren wolle. Europas Deponievorschriften und Verpackungsanforderungen lenken Investitionen in Sortierung, Recycling und Energierückgewinnung. Die Europäische Union verzeichnete im Jahr 2023 eine Recyclingquote für Siedlungsabfall von 43,3 %, wobei die nationalen Ergebnisse uneinheitlich blieben. Niedrigere Recyclingquoten in Rumänien, Zypern und Bulgarien weisen auf verbleibenden Bedarf an Sammel- und Verarbeitungsinfrastruktur hin.
Südamerika, der Nahe Osten und Afrika befinden sich in früheren Phasen der Entwicklung formeller Dienstleistungen. Informelle Sammelnetze und begrenzte kommunale Haushalte schränken den Einsatz fortschrittlicher Behandlungssysteme ein. Brasilien erhöht die Aktivität des Privatsektors bei Deponien, Biomethan- und Materialrückgewinnungsanlagen. Die Länder des Golfkooperationsrats nutzen Vision 2030 und Netto-Null-Programme, um die Beschaffung von Technologien zur Abfallverwertung zur Energiegewinnung und fortschrittlichem Recycling zu unterstützen. Diese Programme können Chancen für multinationale Betreiber und lokale Infrastrukturpartner schaffen. Die Formalisierung erfordert Sammelsysteme, die dicht besiedelte städtische Gebiete und unterversorgte Gemeinschaften erreichen können. Sie erfordert auch tragfähige Behandlungsanlagen für gesammelte Materialien. Laut der Weltbank haben rund 2 Milliarden Menschen noch immer keinen Zugang zu angemessenen Abfallsammeldienstleistungen, hauptsächlich in Subsahara-Afrika und Südasien. Diese Versorgungslücke unterstützt die langfristige Nachfrage nach Sammel- und Behandlungskapazitäten. Projekte müssen dennoch die lokale Erschwinglichkeit, die Sammelabdeckung und die Rolle bestehender informeller Dienstleistungsnetze berücksichtigen. Der Markt für Siedlungsabfallentsorgung kann in diesen Regionen wachsen, wenn Infrastrukturpläne sowohl den Dienstleistungszugang als auch tragfähige Zahlungsmodelle umfassen.

Wettbewerbslandschaft
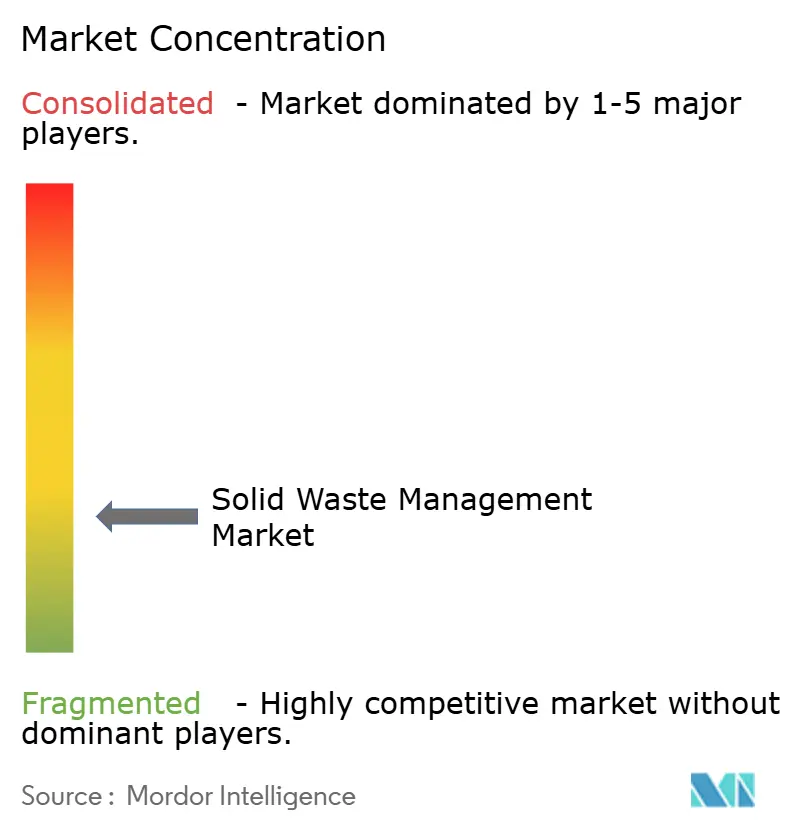
Der globale Markt für Siedlungsabfallentsorgung weist eine geringe Marktkonzentration auf. WM und Republic Services sind führende Betreiber in Nordamerika, während Veolia und REMONDIS breite Positionen in Europa innehaben und Cleanaway ein führender Akteur in Australien ist. Ihre Wettbewerbsstärken umfassen umfangreichen Zugang zu Deponien, Recycling- und Energierückgewinnungsinfrastruktur sowie langfristige kommunale und industrielle Verträge. WMs EBITDA-Wachstum im Recyclingbereich von mehr als 22 % im Jahr 2025 trotz niedrigerer Recyclingmaterialpreise demonstriert den Wert der Automatisierung im großen Maßstab. Republic Services baut seine Polymerverarbeitungszentren aus, um seine Beteiligung an Wertschöpfungsketten für Recyclingkunststoffe zu stärken.
Strategische Akquisitionen gestalten die Wettbewerbslandschaft im Vorfeld der vollen Auswirkungen neuer Abfallvorschriften um. Im April 2026 schloss GFL Environmental die Übernahme von SECURE Waste Infrastructure für 6,4 Milliarden CAD (4,6 Milliarden USD) ab und erweiterte damit sein Behandlungs- und Verarbeitungsnetz in Westkanada. Veolia schloss seine Übernahme von Clean Earth für 3 Milliarden USD ab und verdoppelte damit seine Kapazität zur Behandlung gefährlicher Abfälle in den Vereinigten Staaten. Diese Transaktionen unterstreichen die zunehmende Bedeutung des Sonderabfallmanagements und der regionalen Netzwerkerweiterung. Die Formalisierung der medizinischen Abfallentsorgung in Asien und Lateinamerika wird voraussichtlich zusätzliche Wachstumschancen für etablierte Betreiber schaffen.
Digitale Technologien verbessern die Routenoptimierung, die betriebliche Überwachung und die Compliance-Berichterstattung und helfen Betreibern gleichzeitig, Versorgungslücken, Kontaminationen und Sammeluneffizienzen zu identifizieren. Kommunale und industrielle Kunden bevorzugen jedoch weiterhin Anbieter mit nachgewiesenen betrieblichen Fähigkeiten und Umweltzertifizierungen wie ISO 14001. Abfallverwertung zur Energiegewinnung, Recyclingautomatisierung, erneuerbare Erdgasgewinnung und Sonderbehandlungsanlagen ermöglichen es führenden Unternehmen, mehr Wert aus gesammeltem Abfall zu gewinnen und die betriebliche Effizienz zu verbessern.
Regionale und Nischenanbieter bleiben im lokalen Sammelbereich und bei spezialisierten Dienstleistungen wettbewerbsfähig, aber großmaßstäbliche Infrastruktur, behördliche Genehmigungen und finanzielle Anforderungen schaffen erhebliche Markteintrittsbarrieren. Infolgedessen sind kleinere Unternehmen häufig auf größere Betreiber für Entsorgung oder fortschrittliche Behandlungs- und Recyclinganlagen angewiesen. Langfristige Verträge und etablierte Kundenbeziehungen stärken die Positionen der etablierten Anbieter weiter und unterstützen die anhaltende Konsolidierung, da Unternehmen ihre geografische Abdeckung und spezialisierten Abfallfähigkeiten ausbauen und gleichzeitig ihre Widerstandsfähigkeit gegenüber sich ändernden Materialpreisen und Umweltvorschriften verbessern.
Branchenführer der Siedlungsabfallentsorgung
Waste Management, Inc.
Republic Services, Inc.
Veolia Environnement SA
Waste Connections, Inc.
Renewi plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: GFL Environmental hat die Übernahme von SECURE Waste Infrastructure Corp. für 6,4 Milliarden CAD (4,6 Milliarden USD) abgeschlossen und damit sein Sammel-, Behandlungs- und Verarbeitungsnetz in Westkanada erweitert. Die Übernahme hat GFLs Portfolio an Industrieabfall- und Energieinfrastruktur verbreitert, die Routendichte erhöht und die Abfallsammlung mit Behandlungs- und Entsorgungsanlagen in ganz Westkanada vertikal integriert.
- Juni 2026: Veolia hat seine Übernahme von Clean Earth für 3 Milliarden USD abgeschlossen und damit seine Kapazität zur Behandlung gefährlicher Abfälle in den Vereinigten Staaten verdoppelt. Die Transaktion hat Veolias Position im nordamerikanischen Markt für gefährliche Abfälle erheblich gestärkt und seine Fähigkeit verbessert, Industrie-, Gesundheits- und Umweltsanierungskunden über ein erweitertes landesweites Behandlungsnetz zu bedienen.
- Januar 2026: WM hat berichtet, im Jahr 2025 7 Anlagen für erneuerbares Erdgas (RNG) und 9 Recyclingautomatisierungsprojekte fertiggestellt zu haben, mit weiteren für 2026 geplanten Projekten. Diese Investitionen sollen WMs Strategie unterstützen, die Produktion erneuerbarer Energie zu steigern, die Materialrückgewinnungseffizienz durch Automatisierung zu verbessern und höhermargige Einnahmen aus nachhaltigkeitsorientierter Infrastruktur zu erzielen.
- November 2025: Paprec Group sicherte sich eine öffentliche Dienstleistungsdelegation im Wert von 1,3 Milliarden EUR (1,5 Milliarden USD) zum Bau und Betrieb einer Abfallverwertungsanlage zur Energiegewinnung in Seine-et-Marne, Frankreich, für 26 Jahre. Die langfristige Konzession soll stabile, wiederkehrende Einnahmen liefern und gleichzeitig Paprecs Expansion in der Energierückgewinnung stärken, Frankreichs Ziele zur Deponievermeidung und Kreislaufwirtschaft unterstützen sowie Paprecs Wachstum vorantreiben.


Berichtsumfang des globalen Marktes für Siedlungsabfallentsorgung
Der Markt für Siedlungsabfallentsorgung ist segmentiert nach Dienstleistungsart (Sammeldienstleistungen, Transport & Logistik und weitere), nach Abfallart (Siedlungsabfall, Industrieabfall und weitere), nach Quelle (Privathaushalte, Gewerbe, Industrie und institutionelle Einrichtungen) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sammeldienstleistungen |
| Transport und Logistik |
| Recycling und Materialrückgewinnung |
| Behandlung und Entsorgung |
| Abfallverwertung zur Energiegewinnung |
| Sonstige |
| Siedlungsabfall |
| Industrieabfall |
| Gefährlicher Abfall |
| Bau- und Abbruchabfall |
| Landwirtschaftlicher Abfall |
| Medizinischer Abfall |
| Sonstige |
| Privathaushalte |
| Gewerbe |
| Industrie |
| Institutionelle Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (Indonesien, Vietnam, Thailand, Malaysia, Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Sammeldienstleistungen | |
| Transport und Logistik | ||
| Recycling und Materialrückgewinnung | ||
| Behandlung und Entsorgung | ||
| Abfallverwertung zur Energiegewinnung | ||
| Sonstige | ||
| Nach Abfallart | Siedlungsabfall | |
| Industrieabfall | ||
| Gefährlicher Abfall | ||
| Bau- und Abbruchabfall | ||
| Landwirtschaftlicher Abfall | ||
| Medizinischer Abfall | ||
| Sonstige | ||
| Nach Quelle | Privathaushalte | |
| Gewerbe | ||
| Industrie | ||
| Institutionelle Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (Indonesien, Vietnam, Thailand, Malaysia, Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Siedlungsabfallentsorgung bis 2031 erreichen?
Der Markt für Siedlungsabfallentsorgung wird voraussichtlich bis 2031 einen Wert von 1,9 Billionen USD erreichen, ausgehend von einem CAGR von 6,13 % ab 2026. Die Prognose spiegelt steigende Abfallmengen und anhaltende Investitionen in formelle Sammel-, Rückgewinnungs- und Behandlungskapazitäten wider.
Welche Dienstleistungsart wächst im Bereich Siedlungsabfallentsorgung am schnellsten?
Die Abfallverwertung zur Energiegewinnung ist die am schnellsten wachsende Dienstleistungsart mit einem erwarteten CAGR von 11,30 % bis 2031. Deponievermeidungspolitiken und der Bedarf an langfristiger Behandlungskapazität unterstützen ihr Wachstum.
Welche Abfallart hat den größten Umsatzanteil?
Siedlungsabfall hielt im Jahr 2025 einen Umsatzanteil von 49,60 % und ist damit die größte Abfallart. Haushalts- und städtischer Gewerbeabfall bilden die Grundlage für Sammel-, Rückgewinnungs- und Entsorgungsdienstleistungen.
Warum wächst medizinischer Abfall schneller als andere Abfallarten?
Medizinischer Abfall wird voraussichtlich mit einem CAGR von 7,45 % wachsen, da immer mehr Länder die formelle Sammlung und Behandlung von biomedizinischem Abfall durchsetzen. Regulierte Handhabungs- und Behandlungsanforderungen unterstützen die spezialisierte Dienstleistungsnachfrage.
Welche Region führt beim globalen Umsatz der Siedlungsabfallentsorgung?
Asien-Pazifik machte im Jahr 2025 42 % des globalen Umsatzes aus und ist das am schnellsten wachsende regionale Segment mit einem CAGR von 6,4 %. Urbanisierung und Lücken in der formellen Infrastruktur unterstützen die Nachfrage in mehreren großen Volkswirtschaften.
Was sind die Haupthindernisse für die Ausweitung formeller Abfalldienstleistungen?
Niedrige Quelltrennung und informelle Sammlung können die Materialqualität verringern und die für formelle Betreiber verfügbaren Einnahmen begrenzen. Flächenverfügbarkeit, lokale Genehmigungsverfahren und öffentliche Akzeptanz können neue Infrastrukturprojekte ebenfalls verlangsamen.
Seite zuletzt aktualisiert am:



