
固形廃棄物管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
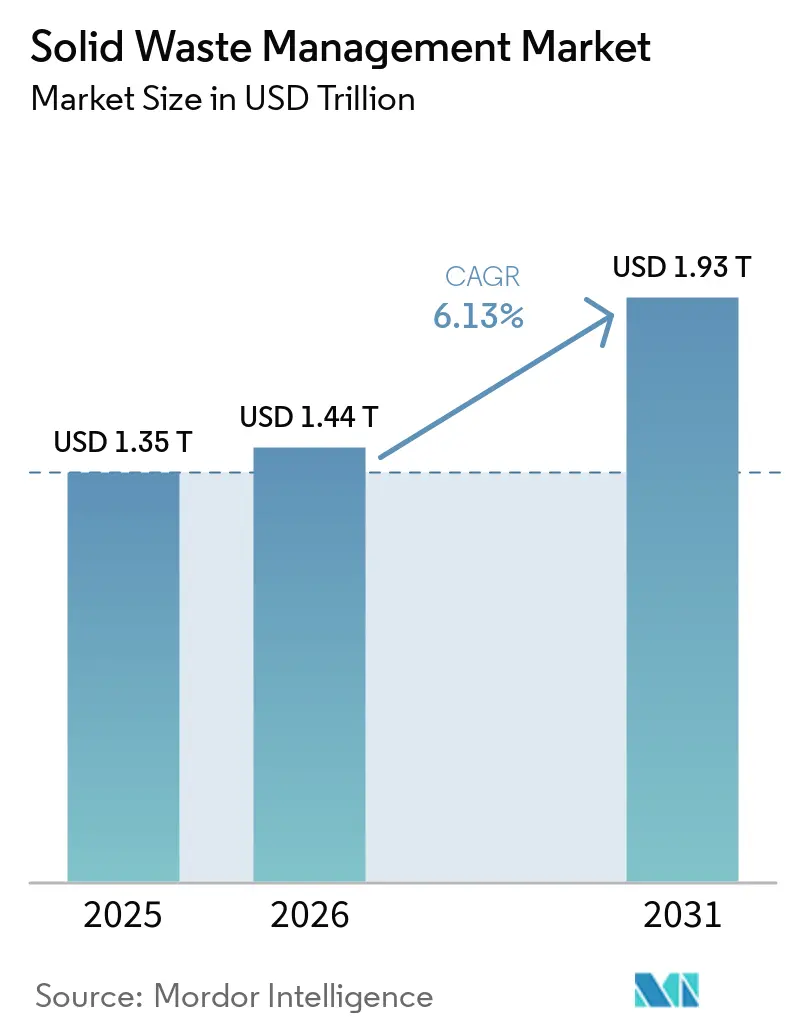
| 市場規模 (2026) | 1.44 兆米ドル |
| 市場規模 (2031) | 1.93 兆米ドル |
| 成長率 (2026 - 2031) | 6.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる固形廃棄物管理市場分析
固形廃棄物管理市場規模は、2025年の1.35 トリリオン 米ドルから2026年には1.44 トリリオン 米ドルに成長し、2026年から2031年にかけてCAGR 6.13%で2031年までに1.93 トリリオン 米ドルに達すると予測されています。
拡大生産者責任規制は、包装材の収・リサイクルにかかる財政的負担を自治体予算から生産者へと移転させており、事業者の収益予測可能性を高めています。欧州連合の包装材および包装廃棄物規制は、加盟国全体で生産者が資金を拠出するシステムを義務付け、財政的拠出を包装設計に連動させることで、選別・回収能力への需要を高めています。大手事業者はリサイクル自動化、再生可能天然ガス、特殊廃棄物資産に資本を投入していますが、低い分別率、コモディティ価格の変動、土地不足、立地反対運動が一部地域での収益を制限しています。したがって、固形廃棄物管理市場は、収集ネットワーク、処理資産、コンプライアンス能力、長期契約を組み合わせた事業者に有利に働いています。
主要レポートのポイント
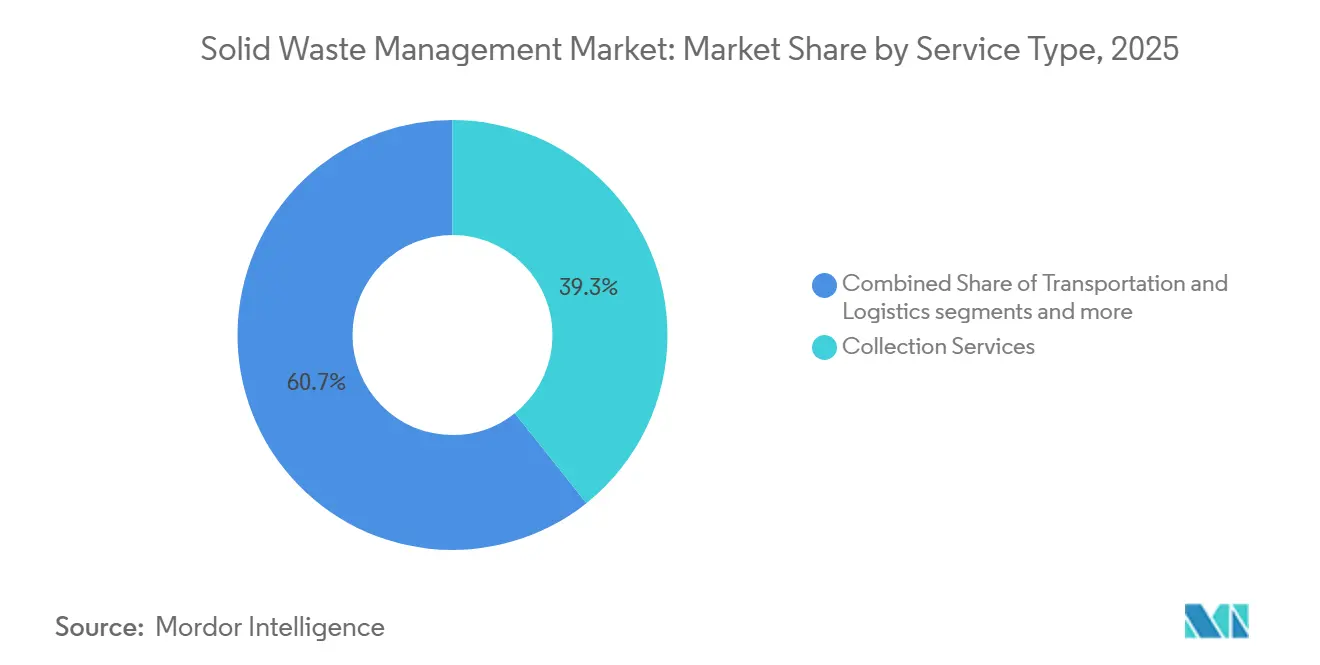
- サービスタイプ別では、収集サービスが2025年の固形廃棄物管理市場シェアの39.3%を占め、廃棄物エネルギー化は2031年までに11.3%のCAGRで拡大すると予測されています。
- 廃棄物タイプ別では、都市固形廃棄物が2025年の固形廃棄物管理市場規模の49.6%を占め、医療廃棄物が2031年までに7.5%と最も高いCAGRを記録すると予測されています。
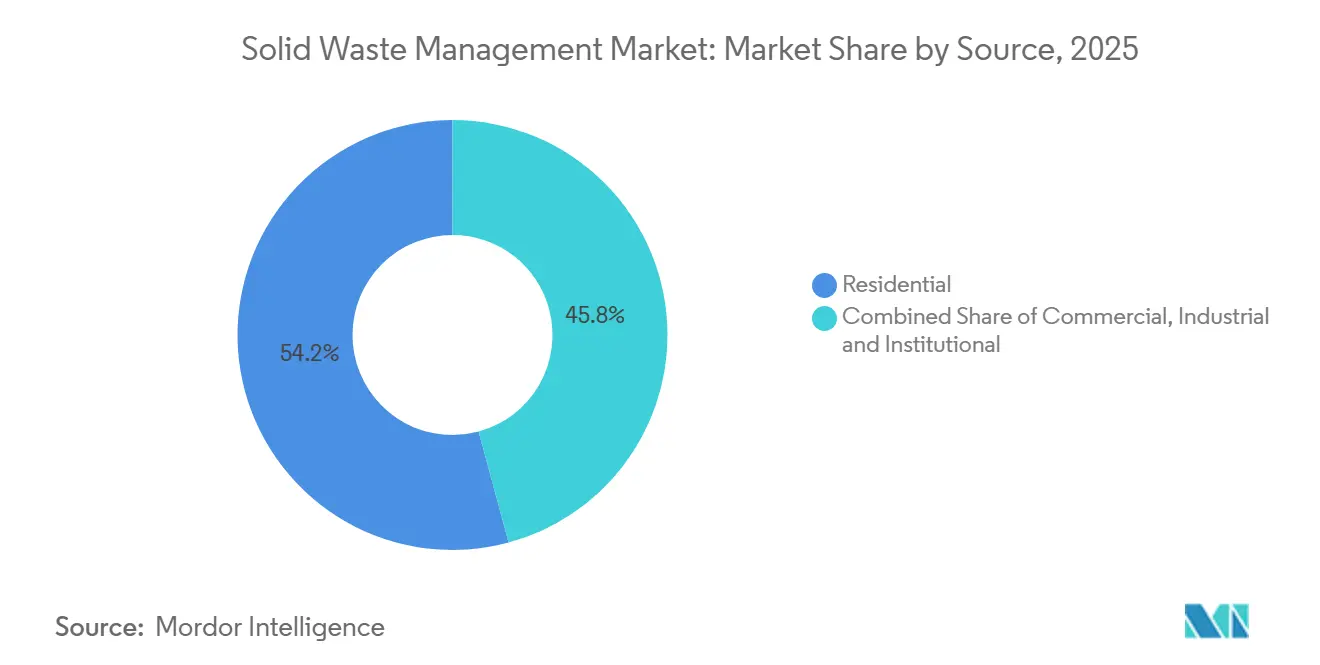
- 発生源別では、住宅廃棄物が2025年の固形廃棄物管理市場シェアの54.2%を占め、産業廃棄物は2031年までに7.0%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の固形廃棄物管理市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 拡大生産者責任(EPR)フレームワークの採用 | +1.2% | 欧州、北米、オーストラリアで早期の恩恵を受けながら世界全体 | 中期 (2〜4年) |
| 廃棄物エネルギー化(WtE)技術への投資 | +1.0% | 中東・アフリカ・欧州への波及を伴うアジア太平洋 | 長期 (4年以上) |
| 企業のESGコミットメント | +0.8% | 北米と欧州に集中しながら世界全体 | 中期 (2〜4年) |
| 循環経済イニシアティブ | +0.7% | 欧州、中国、韓国、日本 | 長期 (4年以上) |
| AI、光学センサー、スマー廃棄物システム | +0.6% | 北米および西欧 | 中期 (2〜4年) |
| 廃棄物インフラのための官民連携 | +0.5% | アジア太平洋、中東、アフリカ、南米 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
拡大生産者責任フレームワークの採用
拡大生産者責任(EPR)フレームワークは、収集・選別・リサイクル・廃棄物の最終管理に関する責任を自治体から生産者およびブランドオーナーへと移転させることで、固形廃棄物管理市場の資金調達構造を変革しています。この移行により、地方自治体の財政的負担が軽減されるとともに、廃棄物収集・リサイクルインフラのための安定した長期的な資金調達メカニズムが生まれています。欧州連合規則(EU)2025/40は、全27加盟国において生産者が資金を拠出する包装材EPRシステムを義務付け、リサイクル適性性能グレードを導入することで、包装材の持続可能性とリサイクル適性に基づくエコモジュレーション手数料を可能にしています。[1]欧州連合、「装材および包装廃棄物規制」、EUR-Lex、eur-lex.europa.eu その結果、製造業者は循環型包装設計の採用を加速させ、リサイクル可能な素材への投資を増やしています。これらの規制は、より高い回収目標を達成するための先進的な選別技術、マテリアルリカバリー施設(MRF)、リサイクル工場への投資を加速させています。北米でも同様の動きが見られ、オレゴン州が2025年7月に包装材EPRプログラムを開始し、メリーランド州が2026年5月に生産者登録を開始したことで、生産者が資金を拠出する廃棄物管理モデの広範な採用が示されています。[2]メリーランド州環境局、「COMAR 26.04.14に関するPPP EPRコンプライアンスガイド」、メリーランド州環境局、mde.maryland.gov
廃棄物エネルギー化技術への投資
廃棄物エネルギー化(WtE)への投資は、より広範なエネルギーインフラ計画に組み込まれるようになっており、埋立地への依存を低減しながら都市固形廃棄物を電力・熱生産のための貴重な資源として位置付けています。欧州では、厳格な埋立地転換規制と循環経済目標が引き続き熱的廃棄物回収施設への投資を促進しており、東南アジアの複数の国々では公共調達プログラムと官民連携を拡大して近代的なWtEインフラを整備しています。多くの新設施設では、支援的な政策枠組みが存在する地域において排出量を削減しグリーンファイナンスへのアクセスを改善するため、炭素回収・利用・貯留(CCUS)技術も導入されています。これらのプロジェクトは通常、自治体ゲート料金、電力・熱販売、再生可能エネルギーインセンティブ、一部市場では炭素関連収益など、複数の収益源から恩恵を受けています。この多様化した収益モデルはプロジェクト経済性を強化し、財務的回復力を高め、投資家の信頼を向上させています。
企業のESGコミットメント
企業の持続可能性へのコミットメントは、固形廃棄物管理市場において検証済みの転換、ゼロ埋立サービス、追跡可能なマテリアルフローへの需要を高めています。企業の報告要件により、廃棄物の発生・処理・転換の記録が調達においてより重要になっています。収集・認証契約は、顧客の報告要件と業務ニーズを支援することができます。科学的根拠に基づく目標イニシアティブは2025年までに9,000社以上を登録しており、サプライヤーの廃棄物慣行を調達決定に組み込むバリューチェーン排出量要件を含んでいます。[3]科学的根拠に基づく目標イニシアティブ、「企業向けリソース」、科学的根拠に基づく目標イニシアティブ、sciencebasedtargets.org 産業・商業顧客は、処理と転換を検証する文書をますます必要としています。その結果、強固なコンプライアンス実績と信頼性の高い報告システムを持つ事業者が、契約獲得において競争上の優位性を得ています。
循環経済イニシアティブ
循環経済政策は、廃棄された素材の固形廃棄物管理市場における役割を変え、廃棄負債から価値ある製造投入物へと転換させています。欧州連合循環経済行動計画および規則(EU)2025/40は、産業全体にわたるリサイクル含有量、包装材の循環性、再利用、改善されたマテリアル管理に関する要件を強化しています。これらの措置は、資源効率を改善するための先進的なマテリアルリカバリー施設(MRF)、AI対応選別技術、ケミカルリサイクル工場、クローズドループリサイクルシステムへの投資を増加させています。同時に、製造業者は規制義務と持続可能性目標を達成するためにリサイクル原材料を生産に組み込む動きを強めており、回収素への安定した需要を生み出しています。韓国と日本は、発生源分別、高効率収集システム、先進的な選別インフラ、廃棄物エネルギー化統合、拡大生産者責任(EPR)プログラムに支えられた二次素材市場への数十年にわたる投資を通じて、都市廃棄物の埋立転換率95%超を達成しています。両国の経験は、収集・選別・リサイクルインフラと回収素材の最終用途市場が同時に整備される場合に、循環経済政策が最大の効果をもたらすことを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 廃棄物分別率の低さ | -0.6% | アジア太平洋、中東、アフリカ、南米、および一部の低所得欧州諸国 | 中期(2〜4年) |
| インフォーマル廃棄物セクターとの競合 | -0.5% | アジア太平洋、中東、アフリカ、南米、特に都市部 | 長期(4年以上) |
| リサイクル素材価格の変動 | -0.4% | 世界全体 | 短期(2年以内) |
| 土地不足と住民反対 | -0.3% | 北米、欧州、アジア太平洋の都市回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
廃棄物分別率の低さ
発生源における廃棄物分別の低水準は、リサイクル可能素材の品質と回収可能性を低下させることで、固形廃棄物管理市場の効率性と収益性を引き続き損なっています。国連環境計画(UNEP)によると、世界の都市廃棄物のうち正式かつ管理された廃棄物管理システムで処理されているのは61〜62%に過ぎず、残りの廃棄物は不法投棄、野焼き、または適切な選別なしの混合収集によって処分されることが多いとされています。規制枠組みが整備された先進地域においても、分別の課題は依然として残っています。欧州統計局(Eurostat)は、ルーマニア、キプロス、ブルガリアのリサイクル率が20%を下回っていると報告しており、規制義務だけでは高いリサイクル実績を達成するには不十分であることを示しています。発生源での分別不足は、食品廃棄物やその他の混合廃棄物によるリサイクル可能素材の汚染をもたらし、選別・処理コストを増加させる一方で、回収素材の品質・市場価値・リサイクル適性を低下させています。EU規則2025/40は包装設計、リサイクル適性基準、生産者責任を改善すると期待されていますが、これらの措置の有効性は最終的に家庭の参加、市民意識、効率的な地域収集・廃棄物分別システムの利用可能性に依存しています。したがって、発生源分別プログラム、市民教育キャンペーン、近代的な収集インフラへの継続的な投資は、リサイクル率の向上、処理コストの削減、固形廃棄物管理市場全体の経済性強化に不可欠であり続けるでしょう。
インフォーマル廃棄物セクターとの競合
インフォーマルな廃棄物収集の広範な存在は、特にアジア、アフリカ、ラテンアメリカにおいて、正式な固形廃棄物管理市場の成長と財務的持続可能性に対する主要な課題であり続けています。世界経済フォーラムによると、インフォーマルな廃棄物回収業者は年間約8,800万トンのリサイクル可能素材を回収しており、資源回収と埋立地に送られる廃棄物量の削減において重要な役割を果たしています。また、WIEGO(インフォーマル雇用における女性:グローバル化と組織化)は、インフォーマルな廃棄物回収業者が廃棄物処分場からリサイクル可能素材を転換することで、年間0.17〜0.39 ビリオン トンの二酸化炭素換算(CO₂e)排出量の回避に貢献していると推計しています。これらの重要な環境貢献にもかかわらず、インフォーマル労働は通常、自治体や民間廃棄物収集サービスが到着する前にプラスチック、金属、紙、段ボールなどの高価値リサイクル可能素材を収集しています。これにより、正式な事業者が低価値混合廃棄物の収集・処理の高コストを相殺するために依存する価値あるリサイクル可能素材の入手可能性が低下し、正式な収集システムの経済的実行可能性が弱まっています。ブラジルやインドなどの国々が、正式な認定、サービス契約、社会的包摂プログラムを通じて廃棄物回収業者協同組合を自治体廃棄物管理に統合する利点を示してきましたが、これらのモデルは引き続き持続的な政府支援、適切な資金調達、地方自治体との効果的な調整に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:収集が最大の基盤を維持しながら廃棄物エネルギー化が急速に拡大
収集サービスは2025年の世界収益の39.3%を占めました。このセグメントは、マテリアルリカバリー、処理、エネルギー回収が収集ネットワークからの安定した原料供給を必要とするため、引き続き不可欠です。複数年にわたる自治体契約は、事業者に収益の見通しを与え、インフラ資金調達を支援することができます。廃棄物エネルギー化は最も成長が速いサービスタイプであり、この活動における固形廃棄物管理市場は2026年から2031年にかけてCAGR 11.3%で成長すると予測されています。欧州の埋立転換規制と東南アジアの公共調達プログラムが熱的回収への資本投入を促進しています。Paprec Groupは2025年11月、フランスのセーヌ=エ=マルヌに廃棄物エネルギー化施設を建設・運営するための26年間の公共サービス委託を13 ビリオン ユーロ(15 ビリオン 米ドル)の契約額で獲得しました。
リサイクルとマテリアルリカバリーは、事業者が自動化を導入し回収素材の販路を統合する場合に利益率を改善できます。WMは2025年に、自動化プロジェクトに支えられてコモディティ価格が低下したにもかかわらず、リサイクル事業が22%超の営業EBITDAの成長を達成したと報告しました。この結果は、設備投資がより労働集約的な業務に影響を与えるコモディティ価格変動へのエクスポージャーを低減できることを示しています。自動化は、施設が混合素材ストリームを受け入れる際の一貫性も改善できます。輸送・物流サービスは引き続き燃料コストとルート効率に左右されます。スマートビンと接続された収集システムは不要な移動を削減し、資産活用を改善できます。処理・廃棄サービスは、特に有害廃棄物や臨床廃棄物においてコンプライアンスニーズに支えられています。これらのサービスは、多くの規制対象ストリームが標準的な自治体処理システムに入れないため、引き続き重要です。バイオガスアップグレードや炭素関連サービスを含むその他のサービスは、事業者が収集・廃棄を超えた収益を求める中でより関連性が高まっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


廃棄物タイプ別:都市廃棄物が量を提供し、医療廃棄物がより速く成長
都市形廃棄物は2025年の固形廃棄物管理市場規模の49.6%を占めました。家庭および都市商業廃棄物は、ほとんどの事業者にとって基本的な量の基盤を形成しています。都市廃棄物はまた、欧州、北米、オーストラリアにおける包装材EPRシステムの中心的な対象でもあります。これらの規制は、以前は廃棄コストとしてのみ扱われていた素材の回収価値を改善できます。産業廃棄物と建設・解体廃棄物も重要な操業量を支えています。建設・解体廃棄物は、収集・回収・廃棄能力を組み合わせた統合モデルに適しています。
医療廃棄物は2026年から2031年にかけてCAGR 7.5%で拡大すると予測されています。東南アジア、南アジア、ラテンアメリカにおける規制執行が生物医学廃棄物を正式な処理システムに組み込んでいます。これにより、以前は一般的な都市廃棄物と混合されていたストリームの取り扱い要件が変わっています。Veoliaはクリーン・アースの買収を完了し、米国における有害廃棄物処理能力を2倍にしました。農業廃棄物は正式なサービスの観点では規模が小さいですが、有機残渣は嫌気性消化とバイオメタン生産を支援できます。特殊処理の成長は、規制対象廃棄物ストリームに付随するプレミアム料金とコンプライアンス要件を反映しています。これらの特性は、認可施設、訓練されたスタッフ、文書化された取り扱い手順を持つプロバイダーに有利に働きます。
発生源別:住宅廃棄物が量を支え、産業廃棄物が成長を加速
住宅廃棄物は2025年の収益の54.2%を占めました。家庭消費と義務的な自治体収集が経済サイクルを通じて安定した量を生み出しています。住宅収集はまた、リサイクルと有機物回収プログラムを支援できるルート基盤を事業者に提供します。産業廃棄物は2026年から2031年にかけてCAGR 7.0%で成長すると予測されています。北米の製造活動と東南アジアの医薬品、半導体、食品加工セクターにおける能力増強がこの需要を支えています。これらの施設は、専門的なサービスを必要とすることが多い規制対象の非家庭廃棄物を生産しています。
商業・機関顧客はより良い転換記録と追跡可能性を求めています。バリューチェーン排出量に関する科学的根拠に基づく目標イニシアティブのガイダンスは、廃棄物の結果を文書化できるサービスプロバイダーへの関心を高めています。この文書化は、調達基準が厳格な場合に顧客の切り替えを抑制するのに役立ちます。また、収集頻度のみに基づく契約よりもサービス品質を可視化します。ISO 14001は170カ国以上で認められており、環境マネジメントシステムで広く使用されています。機関・公共契約の参入要件として機能することができます。コンプライアンス文書と収集・処理能力を組み合わせた事業者は、これらの発生源にサービスを提供するうえでより有利な立場にあります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
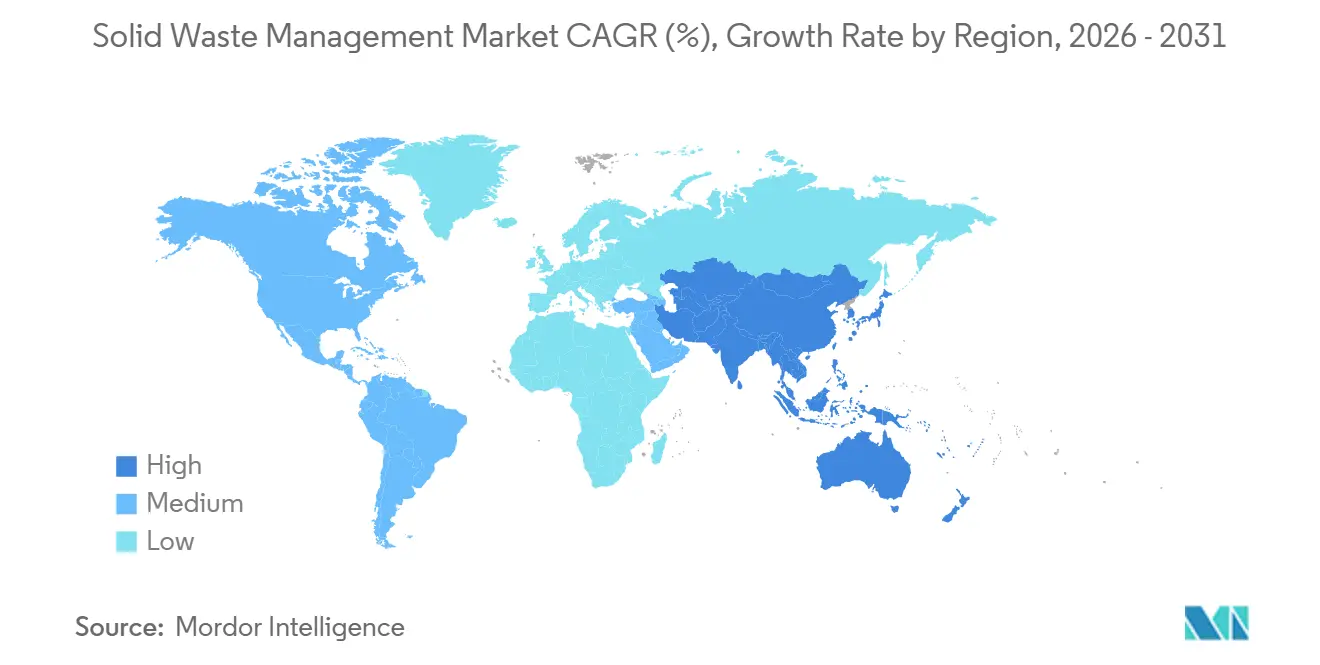
アジア太平洋は2025年の世界収益の42%を占め、2031年までCAGR 6.4%で成長すると予測されています。中国、インド、インドネシア、ベトナム、フィリピンにおける都市化が、庭所得の上昇とともに都市廃棄物量を増加させています。国家廃棄物計画、公共調達、エネルギー政策が地域全体での民間インフラ投資を支援しています。韓国の廃棄物計画とインドのスワッチ・バーラット・ミッション2.0がこの投資を支えています。世界銀行は、南アジアの廃棄物発生量が2022年水準から2050年までにほぼ2倍になると予測しています。この地域は急速な需要成長と収集・分別・処理能力の不均一さを組み合わせています。したがって、その機会は公共機関が廃棄物目標を実用的な資金調達と信頼性の高い運営枠組みと組み合わせる地域で最も強くなります。
北米と欧州は固形廃棄物管理の成熟市場であり、規制の更新、技術の進歩、統合が需要を牽引しています。WMは2022年から2026年にかけてリサイクルと再生可能天然ガスインフラに30 ビリオン 米ドルを投入することを約束しました。Republic Servicesは2026年2月、2026年中に買収に10 ビリオン 米ドルを投資する計画を表明しました。欧州の埋立規制と包装要件が選別・リサイクル・エネルギー回収への投資を誘導しています。欧州連合は2023年に43.3%の都市廃棄物リサイクル率を記録しましたが、国別の結果は依然として不均一でした。ルーマニア、キプロス、ブルガリアの低いリサイクル率は、収集・処理インフラの残存ニーズを示しています。
南米、中東、アフリカは正式なサービス開発の初期段階にあります。インフォーマルな収集ネットワークと制約された自治体予算が先進的な処理システムの利用を制限しています。ブラジルは埋立地、バイオメタン、マテリアルリカバリー資産における民間セクターの活動を拡大しています。湾岸協力会議(GCC)諸国はビジョン2030とネットゼロプログラムを活用して廃棄物エネルギー化と先進リサイクル技術の調達を支援しています。これらのプログラムは多国籍事業者と地域インフラパートナーに機会を生み出すことができます。正式化には、密集した都市部と十分なサービスを受けていないコミュニティに到達できる収集システムが必要です。また、収集された素材のための実行可能な処理施設も必要です。世界銀行によると、約20 ビリオン 人が依然として適切な廃棄物収集サービスを受けられておらず、その大部分はサブサハラアフリカと南アジアに集中しています。このサービスギャップは収集・処理能力への長期的な需要を支えています。プロジェクトは依然として地域の支払い能力、収集カバレッジ、既存のインフォーマルサービスネットワークの役割を考慮する必要があります。固形廃棄物管理市場は、インフラ計画がサービスアクセスと実行可能な支払いモデルの両方を含む場合にこれらの地域で成長できます。

競合環境
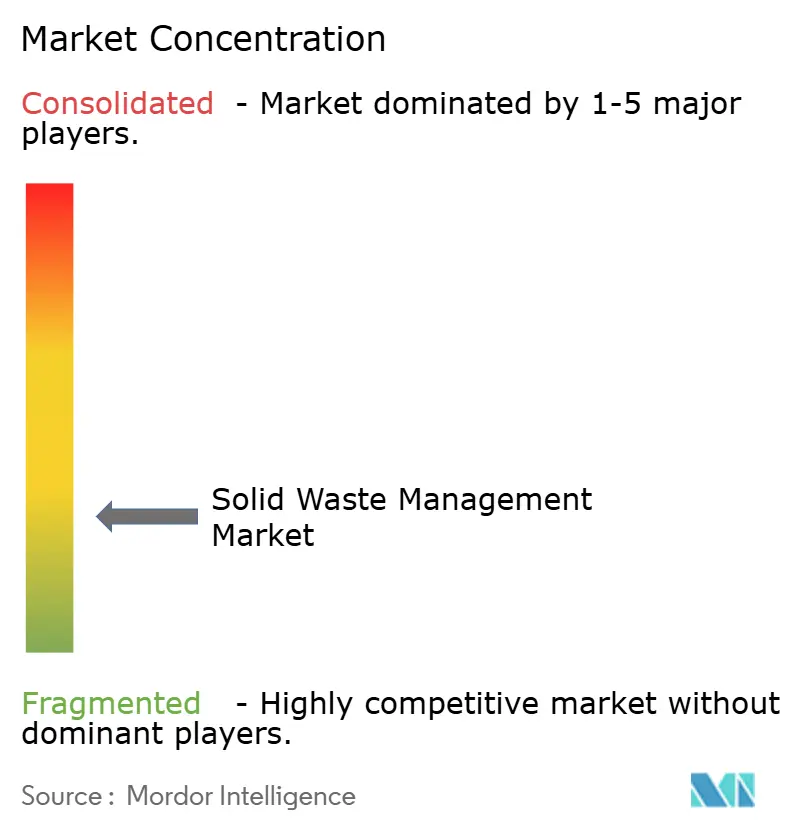
世界の固形廃棄物管理市場は市場集中度が低い状態を示しています。WMとRepublic Servicesは北米の主要事業者であり、VeoliaとREMONDISは欧州全体で広範なポジションを持ち、Cleanawayはオーストラリアの主要プレーヤーです。その競争上の強みには、埋立地、リサイクル、エネルギー回収インフラへの広範なアクセス、および長期的な自治体・産業契約が含まれます。WMのリサイクルEBITDAが2025年にリサイクル素材価格の低下にもかかわらず22%超の成長を達成したことは、規模での自動化の価値を示しています。Republic Servicesはリサイクルプラスチックのバリューチェーンへの参加を強化するためにポリマー処理センターを拡大しています。
戦略的買収は、新たな廃棄物規制の本格的な影響に先立って競合環境を再形成しています。2026年4月、GFL Environmentalは64 ビリオン カナダドル(46 ビリオン 米ドル)でSECURE廃棄物インフラの買収を完了し、カナダ西部における処理・加工ネットワークを拡大しました。Veoliaはクリーン・アースの30 ビリオン 米ドルの買収を完了し、米国における有害廃棄物処理能力を2倍にしました。これらの取引は、特殊廃棄物管理と地域ネットワーク拡大の重要性の高まりを示しています。アジアとラテンアメリカにおける医療廃棄物の正式化は、確立された事業者に追加の成長機会をもたらすと予想されています。
デジタル技術はルート最適化、運営監視、コンプライアンス報告を改善しながら、事業者がサービスギャップ、汚染、収集非効率を特定するのを支援しています。しかし、自治体・産業顧客は引き続き実証された運営能力とISO 14001などの環境認証を持つプロバイダーを好む傾向があります。廃棄物エネルギー化、リサイクル自動化、再生可能天然ガス、特殊処理施設により、主要企業は収集廃棄物からより多くの価値を回収し、運営効率を改善することができます。
地域・ニッチプロバイダーは地域収集と特殊サービスにおいて競争力を維持していますが、大規模インフラ、規制承認、財務要件が参入に対する重大な障壁を生み出しています。その結果、中小企業は廃棄処分や先進的な処理・リサイクル施設のために大手事業者に依存することが多くなっています。長期契約と確立された顧客関係が既存事業者のポジションをさらに強化し、企業が地理的カバレッジと特殊廃棄物能力を拡大しながら素材価格の変動と環境規制の変化に対する回復力を高める中で、継続的な統合を支えています。
固形廃棄物管理業界のリーダー企業
Waste Management, Inc.
Republic Services, Inc.
Veolia Environnement SA
Waste Connections, Inc.
Renewi plc
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:GFL Environmentalは、カナダドル64 ビリオン(米ドル46 ビリオン)でSECURE廃棄物インフラ社の買収を完了し、カナダ西部の収集・処理・加工ネットワークを拡大しました。この買収により、GFLの産業廃棄物・エネルギーインフラポートフォリオが拡充され、ルート密度が向上し、カナダ西部全体で廃棄物収集と処理・廃棄資産が垂直統合されました。
- 2026年6月:Veoliaは米ドル30 ビリオンのクリーン・アース買収を完了し、米国における有害廃棄物処理能力を2倍にしました。この取引により、Veoliaの北米有害廃棄物市場におけるポジションが大幅に強され、拡大された全国処理ネットワークを通じて産業、医療、環境修復顧客にサービスを提供する能力が向上しました。
- 2026年1月:WMは2025年に再生可能天然ガス(RNG)施設7件とリサイクル自動化プロジェクト9件の完了を報告し、2026年に向けて追加プロジェクトを計画しています。これらの投資は、WMの再生可能エネルギー生産の増加、自動化による素材回収効率の改善、持続可能性に焦点を当てたインフラからの高マージン収益の創出という戦略を支援すると期待されています。
- 2025年11月:Paprec Groupは、フランスのセーヌ=エ=マルヌに廃棄物エネルギー化施設を26年間建設・運営するための13 ビリオン ユーロ(15 ビリオン 米ドル)の公共サービス委託を獲得しました。この長期コンセッションは、安定した継続的収益を提供しながら、エネルギー回収におけるPaprec Groupの拡大を強化し、フランスの埋立転換と循環経済目標を支援し、Paprec Groupの成長を促進すると期待されています。


世界の固形廃棄物管理市場レポートの調査範囲
固形廃棄物管理市場は、サービスタイプ別(収集サービス、輸送・物流、その他)、廃棄物タイプ別(都市固形廃棄物、産業廃棄物、その他)、発生源別(住宅、商業、産業、機関)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| 収集サービス |
| 輸送・物流 |
| リサイクルとマテリアルリカバリー |
| 処理・廃棄 |
| 廃棄物エネルギー化 |
| その他 |
| 都市固形廃棄物 |
| 産業廃棄物 |
| 有害廃棄物 |
| 建設・解体廃棄物 |
| 農業廃棄物 |
| 医療廃棄物 |
| その他 |
| 住宅 |
| 商業 |
| 産業 |
| 機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(インドネシア、ベトナム、タイ、マレーシア、フィリピン) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | 収集サービス | |
| 輸送・物流 | ||
| リサイクルとマテリアルリカバリー | ||
| 処理・廃棄 | ||
| 廃棄物エネルギー化 | ||
| その他 | ||
| 廃棄物タイプ別 | 都市固形廃棄物 | |
| 産業廃棄物 | ||
| 有害廃棄物 | ||
| 建設・解体廃棄物 | ||
| 農業廃棄物 | ||
| 医療廃棄物 | ||
| その他 | ||
| 発生源別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(インドネシア、ベトナム、タイ、マレーシア、フィリピン) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
固形廃棄物管理市場の2031年における予測値はいくらですか?
固形廃棄物管理市場は2026年からCAGR 6.13%で成長し、2031年までに1.9 トリリオン 米ドルに達すると予測されています。この予測は廃棄物量の増加と正式な収集・回収・処理能力への継続的な投資を反映しています。
固形廃棄物管理において最も成長が速いサービスタイプはどれですか?
廃棄物エネルギー化は最も成長が速いサービスタイプであり、2031年までにCAGR 11.30%が見込まれています。埋立転換政策と長期的な処理能力の必要性がその成長を支えています。
最大の収益シェアを持つ廃棄物タイプはどれですか?
都市固形廃棄物は2025年の収益の49.60%を占め、最大の廃棄物タイプとなっています。家庭および都市商業廃棄物が収集・回収・廃棄サービスの基盤を形成しています。
医療廃棄物が他の廃棄物タイプよりも速く拡大している理由は何ですか?
医療廃棄物は、より多くの国が生物医学廃棄物の正式な収集・処理を義務付けるにつれてCAGR 7.45%で成長すると予測されています。規制された取り扱いと処理要件が特殊サービスへの需要を支えています。
世界の固形廃棄物管理収益をリードしている地域はどこですか?
アジア太平洋は2025年の世界収益の42%を占め、CAGR 6.4%で最も成長が速い地域セグメントです。都市化と正式インフラのギャップが複数の主要経済圏での需要を支えています。
正式な廃棄物サービスの拡大における主な障壁は何ですか?
低い発生源分別とインフォーマルな収集は、素材品質を低下させ、正式な事業者が得られる収益を制限する可能性があります。土地の利用可能性、地域の許認可、住民の受容も新たなインフラプロジェクトを遅らせる可能性があります。
最終更新日:



