
Taille et part du marché de la gestion des déchets solides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.44 Trillions de dollars américains |
| Taille du Marché (2031) | 1.93 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets solides par Mordor Intelligence
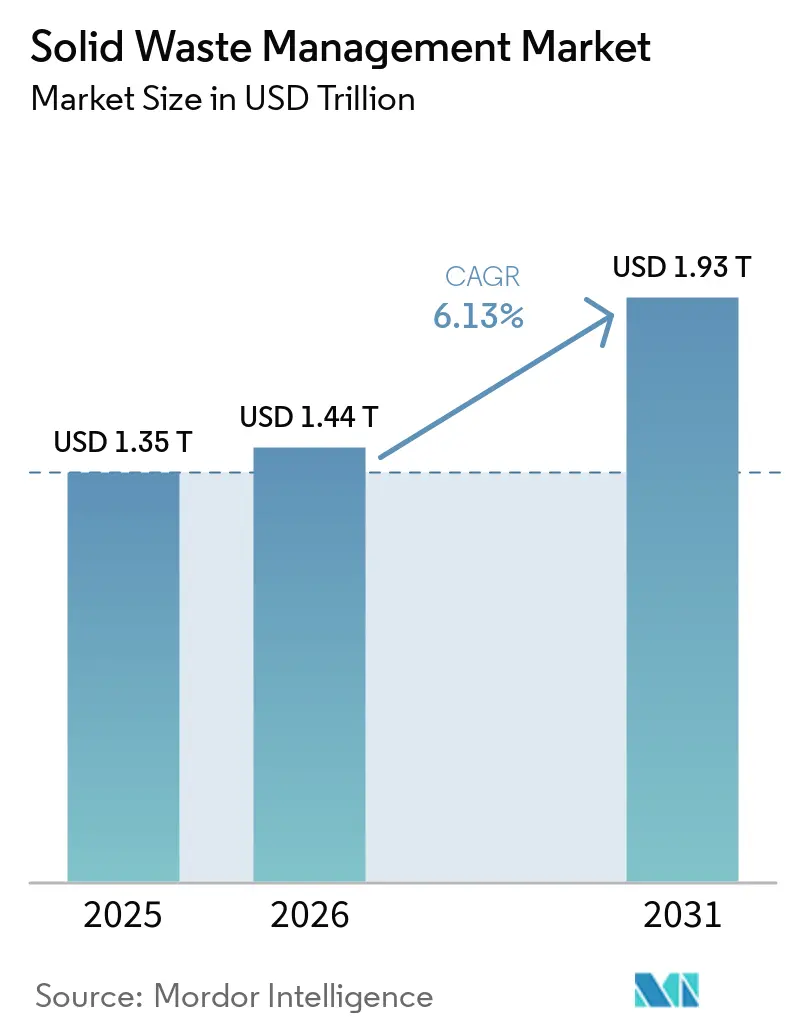
La taille du marché de la gestion des déchets solides devrait passer de 1,35 trillion USD en 2025 à 1,44 trillion USD en 2026 et devrait atteindre 1,93 trillion USD d'ici 2031 à un CAGR de 6,13 % sur la période 2026-2031.
Les règles de responsabilité élargie des producteurs transfèrent une partie de la charge financière liée à la collecte et au recyclage des emballages des budgets municipaux vers les producteurs, soutenant ainsi des revenus d'exploitation plus prévisibles. Le règlement de l'Union européenne sur les emballages et les déchets d'emballages impose des systèmes financés par les producteurs dans l'ensemble de ses États membres et lie les contributions financières à la conception des emballages, ce qui accroît la demande en capacités de tri et de valorisation. Les grands opérateurs orientent leurs capitaux vers l'automatisation du recyclage, le gaz naturel renouvelable et les actifs de traitement des déchets spéciaux, tandis que la faiblesse des taux de séparation, les fluctuations des prix des matières premières, la rareté des terrains et l'opposition aux implantations limitent les rendements dans plusieurs régions. Le marché de la gestion des déchets solides favorise donc les opérateurs qui combinent réseaux de collecte, actifs de traitement, capacités de conformité et contrats à long terme.
Principaux enseignements du rapport
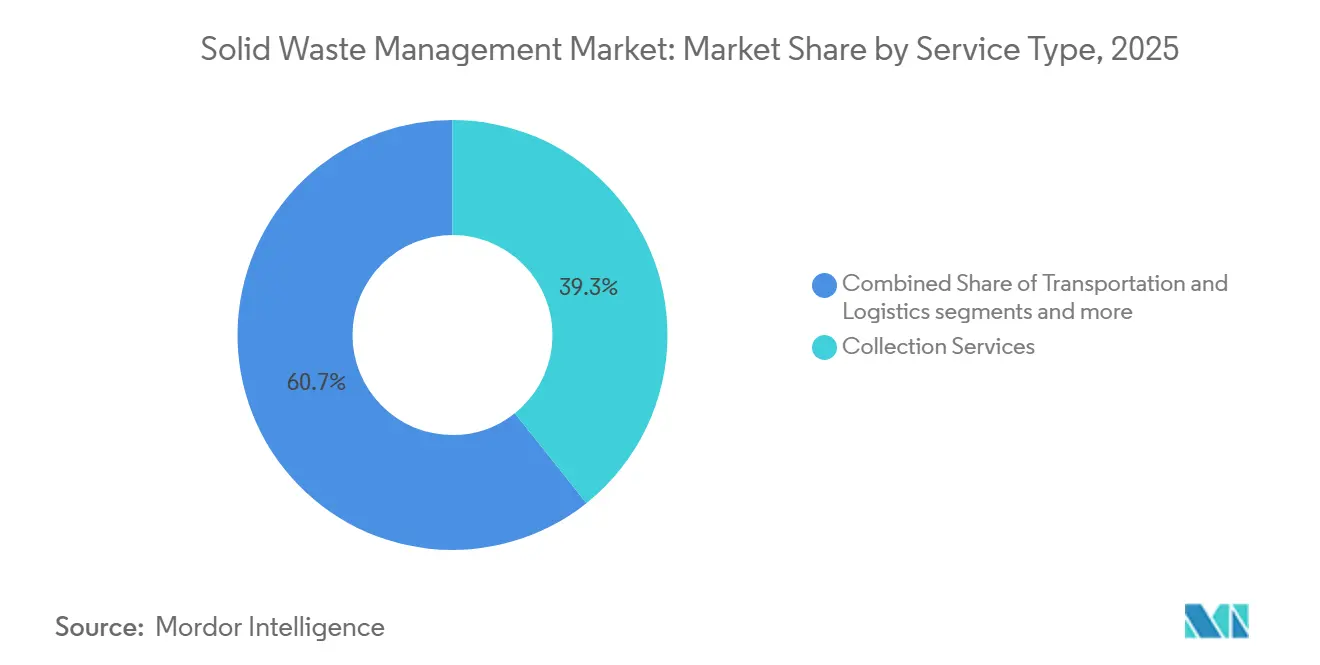
- Par type de service, les services de collecte détenaient 39,3 % de la part du marché de la gestion des déchets solides en 2025, tandis que la valorisation énergétique des déchets devrait se développer à un CAGR de 11,3 % jusqu'en 2031.
- Par type de déchet, les déchets solides municipaux représentaient 49,6 % de la taille du marché de la gestion des déchets solides en 2025, tandis que les déchets médicaux affichaient le CAGR projeté le plus élevé à 7,5 % jusqu'en 2031.
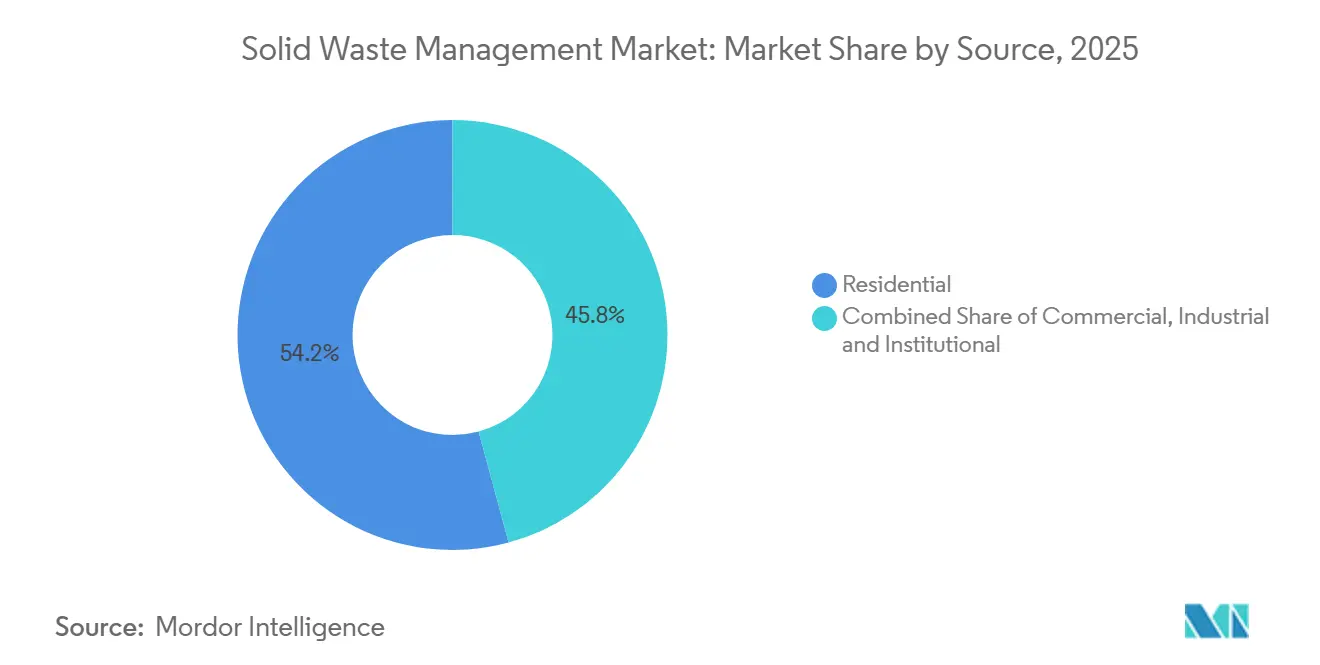
- Par source, les déchets résidentiels détenaient 54,2 % de la part du marché de la gestion des déchets solides en 2025, tandis que les déchets industriels devraient croître à un CAGR de 7,0 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la gestion des déchets solides
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des cadres de responsabilité élargie des producteurs (REP) | +1.2% | Mondial, avec des gains précoces en Europe, en Amérique du Nord et en Australie | Moyen terme (2-4 ans) |
| Investissements dans les technologies de valorisation énergétique des déchets | +1.0% | Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Europe | Long terme (≥ 4 ans) |
| Engagements ESG des entreprises | +0.8% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Initiatives d'économie circulaire | +0.7% | Europe, Chine, Corée du Sud et Japon | Long terme (≥ 4 ans) |
| IA, capteurs optiques et systèmes intelligents de gestion des déchets | +0.6% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Partenariats public-privé pour les infrastructures de gestion des déchets | +0.5% | Asie-Pacifique, Moyen-Orient, Afrique et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des cadres de responsabilité élargie des producteurs
Les cadres de responsabilité élargie des producteurs (REP) transforment la structure de financement du marché de la gestion des déchets solides en transférant la responsabilité de la collecte, du tri, du recyclage et de la gestion en fin de vie des autorités municipales vers les producteurs et les propriétaires de marques. Cette transition réduit la charge financière pesant sur les collectivités locales tout en créant un mécanisme de financement stable et à long terme pour les infrastructures de collecte et de recyclage des déchets. Le règlement de l'Union européenne (UE) 2025/40 impose des systèmes REP d'emballages financés par les producteurs dans l'ensemble des 27 États membres et introduit des niveaux de performance en matière de recyclabilité, permettant des contributions éco-modulées basées sur la durabilité et la recyclabilité des matériaux d'emballage.[1]Union européenne, "Règlement sur les emballages et les déchets d'emballages," EUR-Lex, eur-lex.europa.eu En conséquence, les fabricants adoptent de plus en plus des conceptions d'emballages circulaires et investissent dans des matériaux recyclables. Ces réglementations accélèrent les investissements dans les technologies de tri avancées, les installations de valorisation des matériaux et les usines de recyclage afin d'atteindre des objectifs de récupération plus élevés. Une dynamique similaire est apparue en Amérique du Nord, où l'Oregon a lancé son programme REP pour les emballages en juillet 2025 et le Maryland a ouvert l'enregistrement des producteurs en mai 2026, signalant une adoption plus large des modèles de gestion des déchets financés par les producteurs.[2]Département de l'environnement du Maryland, "Guide de conformité REP PPP pour COMAR 26.04.14," Département de l'environnement du Maryland, mde.maryland.gov
Investissements dans les technologies de valorisation énergétique des déchets
Les investissements dans la valorisation énergétique des déchets sont de plus en plus intégrés dans la planification plus large des infrastructures énergétiques, positionnant les déchets solides municipaux comme une ressource précieuse pour la production d'électricité et de chaleur, tout en réduisant la dépendance aux décharges. En Europe, des réglementations strictes sur le détournement des décharges et des objectifs d'économie circulaire continuent de stimuler les investissements dans les installations de récupération thermique des déchets, tandis que plusieurs pays d'Asie du Sud-Est développent des programmes de marchés publics et des partenariats public-privé pour développer des infrastructures modernes de valorisation énergétique des déchets. De nombreuses nouvelles installations intègrent également des technologies de captage, d'utilisation et de stockage du carbone (CCUS) pour réduire les émissions et améliorer l'accès au financement vert là où des cadres politiques favorables existent. Ces projets bénéficient généralement de multiples sources de revenus, notamment les frais de réception municipaux, les ventes d'électricité et de chaleur, les incitations aux énergies renouvelables et, dans certains marchés, les revenus liés au carbone. Ce modèle de revenus diversifié renforce l'économie des projets, améliore la résilience financière et renforce la confiance des investisseurs.
Engagements ESG des entreprises
Les engagements en matière de durabilité des entreprises accroissent la demande de services vérifiés de détournement des déchets, de services zéro mise en décharge et de flux de matériaux traçables sur le marché de la gestion des déchets solides. Les exigences de reporting des entreprises rendent les données sur la génération, le traitement et le détournement des déchets plus importantes dans les achats. Les contrats de collecte et de certification peuvent donc soutenir les exigences de reporting et les besoins opérationnels d'un client. L'initiative Science Based Targets avait enrôlé plus de 9 000 entreprises en 2025 et inclut des exigences en matière d'émissions de la chaîne de valeur qui intègrent les pratiques de gestion des déchets des fournisseurs dans les décisions d'achat.[3]Initiative Science Based Targets, "Ressources pour les entreprises," Initiative Science Based Targets, sciencebasedtargets.org Les clients industriels et commerciaux ont de plus en plus besoin de documentation attestant du traitement et du détournement des déchets. En conséquence, les opérateurs disposant de solides antécédents en matière de conformité et de systèmes de reporting fiables acquièrent un avantage concurrentiel dans l'obtention de contrats.
Initiatives d'économie circulaire
Les politiques d'économie circulaire modifient le rôle des matériaux mis au rebut sur le marché de la gestion des déchets solides, les faisant passer de passifs d'élimination à des intrants de fabrication précieux. Le plan d'action pour l'économie circulaire de l'Union européenne et le règlement (UE) 2025/40 renforcent les exigences en matière de contenu recyclé, de circularité des emballages, de réutilisation et d'amélioration de la gestion des matériaux dans tous les secteurs. Ces mesures accroissent les investissements dans les installations avancées de valorisation des matériaux, les technologies de tri assistées par l'IA, les usines de recyclage chimique et les systèmes de recyclage en boucle fermée afin d'améliorer l'efficacité des ressources. Dans le même temps, les fabricants intègrent de plus en plus de matières premières recyclées dans leur production pour satisfaire aux obligations réglementaires et aux objectifs de durabilité, créant ainsi une demande stable pour les matériaux récupérés. La Corée du Sud et le Japon ont atteint des taux de détournement des déchets municipaux des décharges dépassant 95 % grâce à des décennies d'investissements dans la séparation à la source, des systèmes de collecte à haute efficacité, des infrastructures de tri avancées, l'intégration de la valorisation énergétique des déchets et des marchés de matériaux secondaires bien développés soutenus par des programmes de responsabilité élargie des producteurs (REP). Leur expérience démontre que les politiques d'économie circulaire produisent le plus grand impact lorsque la collecte, le tri, les infrastructures de recyclage et les marchés d'utilisation finale des matériaux récupérés sont développés simultanément.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faibles taux de séparation des déchets | -0.6% | Asie-Pacifique, Moyen-Orient, Afrique, Amérique du Sud et certains pays européens à faibles revenus | Moyen terme (2-4 ans) |
| Concurrence du secteur informel des déchets | -0.5% | Asie-Pacifique, Moyen-Orient, Afrique et Amérique du Sud, notamment les centres urbains | Long terme (≥ 4 ans) |
| Volatilité des prix des matières recyclables | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Rareté des terrains et opposition du public | -0.3% | Corridors urbains d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faibles taux de séparation des déchets
Les faibles niveaux de séparation des déchets à la source continuent de nuire à l'efficacité et à la rentabilité du marché de la gestion des déchets solides en réduisant la qualité et la récupérabilité des matériaux recyclables. Selon le Programme des Nations Unies pour l'environnement (PNUE), seulement 61 à 62 % des déchets municipaux mondiaux sont gérés par des systèmes formels et contrôlés de gestion des déchets, tandis que les déchets restants sont souvent éliminés par des dépôts sauvages, des brûlages à l'air libre ou une collecte mixte sans tri adéquat. Même dans les régions développées dotées de cadres réglementaires établis, les défis liés à la séparation persistent. Eurostat rapporte que les taux de recyclage restent inférieurs à 20 % en Roumanie, à Chypre et en Bulgarie, soulignant que les mandats réglementaires seuls sont insuffisants pour atteindre des performances élevées en matière de recyclage. Une mauvaise séparation à la source entraîne une contamination des matériaux recyclables par les déchets alimentaires et autres déchets mélangés, augmentant les coûts de tri et de traitement tout en réduisant la qualité, la valeur marchande et la recyclabilité des matériaux récupérés. Bien que le règlement UE 2025/40 devrait améliorer la conception des emballages, les normes de recyclabilité et la responsabilité des producteurs, l'efficacité de ces mesures dépend en fin de compte de la participation des ménages, de la sensibilisation du public et de la disponibilité de systèmes locaux efficaces de collecte et de séparation des déchets. Des investissements continus dans les programmes de séparation à la source, les campagnes d'éducation du public et les infrastructures modernes de collecte resteront donc essentiels pour améliorer les taux de recyclage, réduire les coûts de traitement et renforcer l'économie globale du marché de la gestion des déchets solides.
Concurrence du secteur informel des déchets
La présence généralisée de la collecte informelle des déchets reste un défi majeur pour la croissance et la viabilité financière du marché formel de la gestion des déchets solides, en particulier en Asie, en Afrique et en Amérique latine. Selon le Forum économique mondial, les récupérateurs informels de déchets récupèrent environ 88 millions de tonnes de matériaux recyclables chaque année, jouant un rôle vital dans la valorisation des ressources et réduisant le volume de déchets envoyés en décharge. De plus, WIEGO (Femmes dans l'emploi informel : mondialisation et organisation) estime que les récupérateurs informels de déchets contribuent à éviter 0,17 à 0,39 milliard de tonnes d'équivalent dioxyde de carbone (CO₂e) d'émissions chaque année en détournant les matériaux recyclables des sites d'élimination. Malgré ces contributions environnementales significatives, les travailleurs informels collectent généralement des matériaux recyclables à haute valeur ajoutée tels que les plastiques, les métaux, le papier et le carton avant l'arrivée des services municipaux ou privés de collecte des déchets. Cela réduit la disponibilité des matériaux recyclables précieux sur lesquels les opérateurs formels s'appuient pour compenser les coûts élevés de collecte et de traitement des déchets mixtes à faible valeur, affaiblissant ainsi la viabilité économique des systèmes formels de collecte. Bien que des pays comme le Brésil et l'Inde aient démontré les avantages de l'intégration des coopératives de récupérateurs dans la gestion municipale des déchets par la reconnaissance formelle, les contrats de service et les programmes d'inclusion sociale, ces modèles continuent de dépendre d'un soutien gouvernemental soutenu, d'un financement adéquat et d'une coordination efficace avec les autorités locales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la collecte détient la plus grande base tandis que la valorisation énergétique des déchets se développe plus rapidement
Les services de collecte détenaient 39,3 % des revenus mondiaux en 2025. Le segment reste essentiel car la valorisation des matériaux, le traitement et la récupération d'énergie nécessitent un approvisionnement fiable en matières provenant des réseaux de collecte. Les contrats municipaux pluriannuels peuvent offrir aux opérateurs une visibilité sur les revenus et soutenir le financement des infrastructures. La valorisation énergétique des déchets est le type de service à la croissance la plus rapide, le marché de la gestion des déchets solides pour cette activité devant croître à un CAGR de 11,3 % de 2026 à 2031. Les règles européennes de détournement des décharges et les programmes de marchés publics en Asie du Sud-Est orientent les capitaux vers la récupération thermique. Paprec Group a obtenu une délégation de service public de 26 ans en novembre 2025 pour construire et exploiter une installation de valorisation énergétique des déchets en Seine-et-Marne, en France, avec une valeur contractuelle de 1,3 milliard EUR (1,5 milliard USD).
Le recyclage et la valorisation des matériaux peuvent améliorer les marges lorsque les opérateurs déploient l'automatisation et intègrent des débouchés pour les matériaux récupérés. WM a rapporté que son activité de recyclage a enregistré une croissance de l'EBITDA opérationnel de plus de 22 % en 2025 malgré des prix des matières premières plus bas, soutenue par des projets d'automatisation. Ce résultat indique que l'investissement en équipements peut réduire l'exposition aux fluctuations des prix des matières premières qui affectent les opérations plus intensives en main-d'œuvre. L'automatisation peut également améliorer la cohérence lorsque les installations reçoivent des flux de matériaux mixtes. Les services de transport et de logistique restent exposés aux coûts de carburant et à l'efficacité des itinéraires. Les bennes intelligentes et les systèmes de collecte connectés peuvent réduire les trajets inutiles et améliorer l'utilisation des actifs. Les services de traitement et d'élimination restent soutenus par les besoins de conformité, notamment pour les déchets dangereux et cliniques. Ces services conservent leur importance car de nombreux flux réglementés ne peuvent pas entrer dans les systèmes de traitement municipaux standard. D'autres services, notamment la valorisation du biogaz et les offres liées au carbone, deviennent de plus en plus pertinents à mesure que les opérateurs cherchent des revenus au-delà de la collecte et de l'élimination.


Par type de déchet : les déchets municipaux fournissent le volume, tandis que les déchets médicaux croissent plus rapidement
Les déchets solides municipaux représentaient 49,6 % de la taille du marché de la gestion des déchets solides en 2025. Les déchets ménagers et commerciaux urbains constituent la base volumique fondamentale pour la plupart des opérateurs. Les déchets municipaux sont également la cible centrale des systèmes REP d'emballages en Europe, en Amérique du Nord et en Australie. Ces règles peuvent améliorer la valeur de récupération des matériaux qui étaient auparavant traités uniquement comme des coûts d'élimination. Les déchets industriels et les déchets de construction et de démolition soutiennent également des volumes d'exploitation significatifs. Les déchets de construction et de démolition restent adaptés aux modèles intégrés qui combinent capacités de collecte, de valorisation et d'élimination.
Les déchets médicaux devraient se développer à un CAGR de 7,5 % de 2026 à 2031. L'application réglementaire en Asie du Sud-Est, en Asie du Sud et en Amérique latine intègre les déchets biomédicaux dans des systèmes de traitement formels. Cela modifie les exigences de manutention pour les flux qui étaient auparavant combinés avec les déchets municipaux généraux. Veolia a finalisé son acquisition de Clean Earth, doublant sa capacité de traitement des déchets dangereux aux États-Unis. Les déchets agricoles sont plus modestes en termes de services formels, mais les résidus organiques peuvent soutenir la digestion anaérobie et la production de biométhane. La croissance du traitement spécialisé reflète les frais premium et les exigences de conformité associés aux flux de déchets réglementés. Ces caractéristiques favorisent les prestataires disposant d'installations agréées, de personnel qualifié et de procédures de manutention documentées.
Par source : les déchets résidentiels ancrent les volumes tandis que les déchets industriels ajoutent de la croissance
Les déchets résidentiels représentaient 54,2 % des revenus en 2025. La consommation des ménages et la collecte municipale obligatoire créent des volumes stables à travers les cycles économiques. La collecte résidentielle offre également aux opérateurs une base d'itinéraires pouvant soutenir des programmes de recyclage et de valorisation des déchets organiques. Les déchets industriels devraient croître à un CAGR de 7,0 % de 2026 à 2031. L'activité manufacturière en Amérique du Nord et les ajouts de capacité dans les secteurs pharmaceutique, des semi-conducteurs et de la transformation alimentaire en Asie du Sud-Est soutiennent cette demande. Ces installations produisent des déchets non ménagers réglementés qui nécessitent souvent des services spécialisés.
Les clients commerciaux et institutionnels recherchent de meilleures données de détournement et de traçabilité. Les orientations de l'initiative Science Based Targets sur les émissions de la chaîne de valeur suscitent un intérêt croissant pour les prestataires de services capables de documenter les résultats en matière de déchets. Cette documentation peut contribuer à réduire le changement de prestataire lorsque les normes d'achat sont strictes. Elle rend également la qualité du service plus visible que dans les contrats basés uniquement sur la fréquence de collecte. La norme ISO 14001 est reconnue dans plus de 170 pays et est largement utilisée dans les systèmes de management environnemental. Elle peut fonctionner comme une condition d'entrée pour les contrats institutionnels et publics. Les opérateurs qui combinent documentation de conformité avec capacités de collecte et de traitement sont mieux placés pour servir ces sources.
Analyse géographique
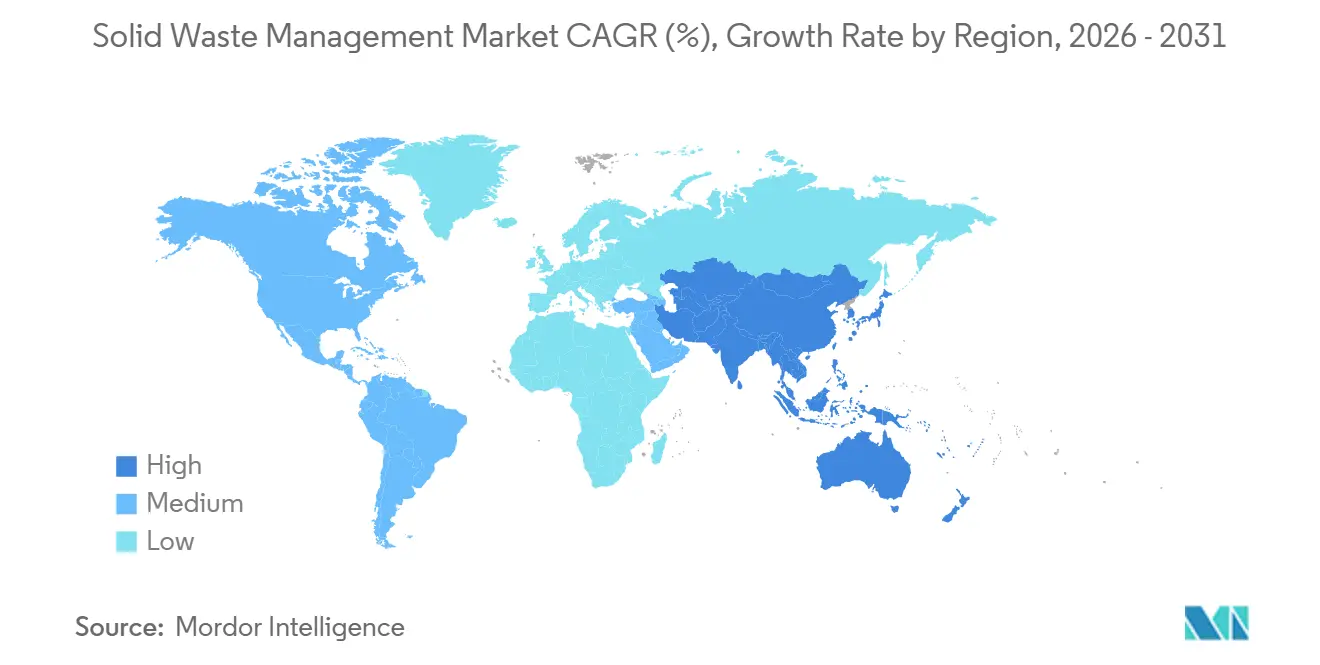
L'Asie-Pacifique détenait 42 % des revenus mondiaux en 2025 et devrait croître à un CAGR de 6,4 % jusqu'en 2031. L'urbanisation en Chine, en Inde, en Indonésie, au Vietnam et aux Philippines accroît les volumes de déchets municipaux à mesure que les revenus des ménages augmentent. Les plans nationaux de gestion des déchets, les marchés publics et les politiques énergétiques soutiennent les investissements privés dans les infrastructures à travers la région. La planification des déchets en Corée du Sud et la mission Swachh Bharat 2.0 de l'Inde soutiennent cet investissement. La Banque mondiale prévoit que la génération de déchets en Asie du Sud devrait presque doubler par rapport aux niveaux de 2022 d'ici 2050. La région combine une croissance rapide de la demande avec des capacités inégales en matière de collecte, de séparation et de traitement. Son opportunité est donc la plus forte là où les autorités publiques associent des objectifs de gestion des déchets à des financements pratiques et à des cadres d'exploitation fiables.
L'Amérique du Nord et l'Europe sont des marchés matures pour la gestion des déchets solides, où les mises à jour réglementaires, les avancées technologiques et la consolidation stimulent la demande. WM s'est engagé à investir 3 milliards USD dans les infrastructures de recyclage et de gaz naturel renouvelable de 2022 à 2026. Republic Services a déclaré en février 2026 qu'elle prévoyait d'investir 1 milliard USD dans des acquisitions en 2026. Les règles européennes sur les décharges et les exigences en matière d'emballages orientent les investissements vers le tri, le recyclage et la valorisation énergétique. L'Union européenne a enregistré un taux de recyclage des déchets municipaux de 43,3 % en 2023, mais les résultats nationaux sont restés inégaux. Les taux de recyclage plus faibles en Roumanie, à Chypre et en Bulgarie indiquent des besoins persistants en infrastructures de collecte et de traitement.
L'Amérique du Sud, le Moyen-Orient et l'Afrique en sont à des stades plus précoces de développement des services formels. Les réseaux de collecte informels et les budgets municipaux contraints limitent l'utilisation de systèmes de traitement avancés. Le Brésil accrot l'activité du secteur privé dans les actifs de décharges, de biométhane et de valorisation des matériaux. Les pays du Conseil de coopération du Golfe utilisent les programmes Vision 2030 et de neutralité carbone pour soutenir l'acquisition de technologies de valorisation énergétique des déchets et de recyclage avancé. Ces programmes peuvent créer des opportunités pour les opérateurs multinationaux et les partenaires locaux d'infrastructure. La formalisation nécessite des systèmes de collecte capables d'atteindre les zones urbaines denses et les communautés mal desservies. Elle nécessite également des installations de traitement viables pour les matériaux collectés. Selon la Banque mondiale, environ 2 milliards de personnes manquent encore de services adéquats de collecte des déchets, principalement en Afrique subsaharienne et en Asie du Sud. Ce déficit de services soutient la demande à long terme en capacités de collecte et de traitement. Les projets doivent encore tenir compte de l'accessibilité financière locale, de la couverture de la collecte et du rôle des réseaux de services informels existants. Le marché de la gestion des déchets solides peut croître dans ces régions lorsque les plans d'infrastructure incluent à la fois l'accès aux services et des modèles de paiement viables.

Paysage concurrentiel
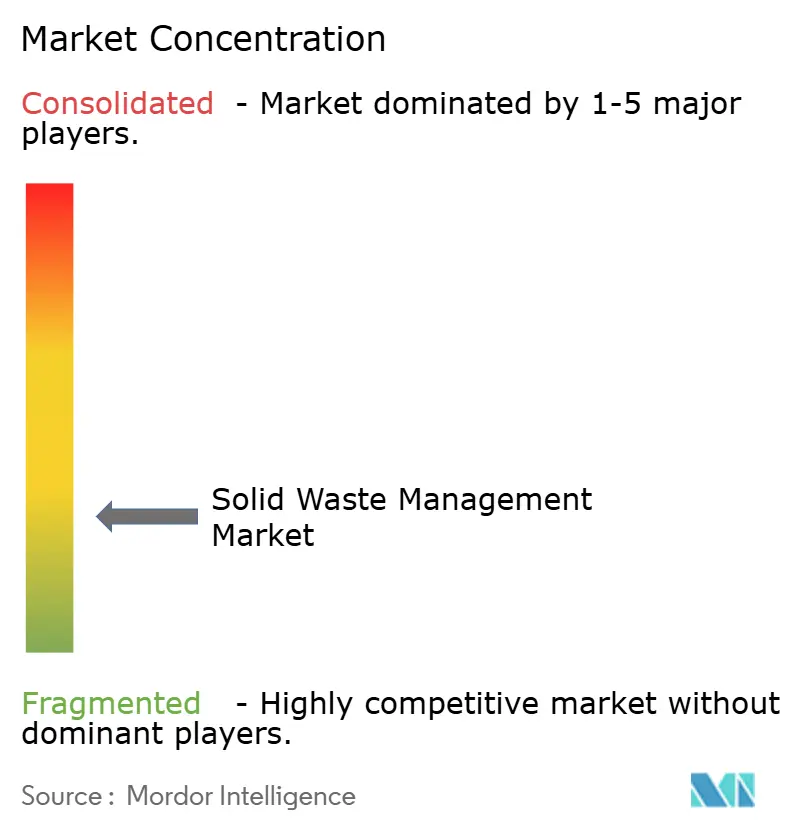
Le marché mondial de la gestion des déchets solides présente une faible concentration de marché. WM et Republic Services sont les principaux opérateurs en Amérique du Nord, tandis que Veolia et REMONDIS ont des positions étendues en Europe, et Cleanaway est un acteur majeur en Australie. Leurs atouts concurrentiels comprennent un accès étendu aux décharges, aux infrastructures de recyclage et de valorisation énergétique, ainsi que des contrats municipaux et industriels à long terme. La croissance de l'EBITDA de recyclage de WM de plus de 22 % en 2025, malgré des prix des matières recyclables plus bas, démontre la valeur de l'automatisation à grande échelle. Republic Services développe ses centres de traitement des polymères pour renforcer sa participation dans les chaînes de valeur des plastiques recyclés.
Les acquisitions stratégiques reconfigurent le paysage concurrentiel avant l'impact total des nouvelles réglementations sur les déchets. En avril 2026, GFL Environmental a finalisé l'acquisition de SECURE Waste Infrastructure pour 6,4 milliards CAD (4,6 milliards USD), élargissant son réseau de traitement et de transformation dans l'ouest du Canada. Veolia a finalisé son acquisition de Clean Earth pour 3 milliards USD, doublant sa capacité de traitement des déchets dangereux aux États-Unis. Ces transactions soulignent l'importance croissante de la gestion des déchets spéciaux et de l'expansion des réseaux régionaux. La formalisation de la gestion des déchets médicaux en Asie et en Amérique latine devrait créer des opportunités de croissance supplémentaires pour les opérateurs établis.
Les technologies numériques améliorent l'optimisation des itinéraires, la surveillance opérationnelle et le reporting de conformité tout en aidant les opérateurs à identifier les lacunes de service, la contamination et les inefficacités de collecte. Cependant, les clients municipaux et industriels continuent de favoriser les prestataires disposant de capacités opérationnelles éprouvées et de certifications environnementales telles que l'ISO 14001. La valorisation énergétique des déchets, l'automatisation du recyclage, le gaz naturel renouvelable et les installations de traitement spécialisé permettent aux entreprises leaders de valoriser davantage les déchets collectés et d'améliorer l'efficacité opérationnelle.
Les prestataires régionaux et de niche restent compétitifs dans la collecte locale et les services spécialisés, mais les infrastructures à grande échelle, les approbations réglementaires et les exigences financières créent des barrières à l'entrée significatives. En conséquence, les petites entreprises s'appuient souvent sur des opérateurs plus importants pour l'élimination ou les installations avancées de traitement et de recyclage. Les contrats à long terme et les relations établies avec les clients renforcent davantage les positions des acteurs en place, soutenant la consolidation continue à mesure que les entreprises élargissent leur couverture géographique et leurs capacités de traitement des déchets spéciaux tout en améliorant leur résilience face à l'évolution des prix des matériaux et des réglementations environnementales.
Leaders du secteur de la gestion des déchets solides
Waste Management, Inc.
Republic Services, Inc.
Veolia Environnement SA
Waste Connections, Inc.
Renewi plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : GFL Environmental a finalisé l'acquisition de SECURE Waste Infrastructure Corp. pour 6,4 milliards CAD (4,6 milliards USD), élargissant son réseau de collecte, de traitement et de transformation dans l'ouest du Canada. L'acquisition a élargi le portefeuille d'infrastructures de déchets industriels et d'énergie de GFL, augmenté la densité des itinéraires et intégré verticalement la collecte des déchets avec les actifs de traitement et d'élimination dans l'ouest du Canada.
- Juin 2026 : Veolia a finalisé son acquisition de Clean Earth pour 3 milliards USD, doublant sa capacité de traitement des déchets dangereux aux États-Unis. La transaction a considérablement renforcé la position de Veolia sur le marché nord-américain des déchets dangereux et amélioré sa capacité à servir les clients industriels, de santé et de dépollution environnementale grâce à un réseau de traitement national élargi.
- Janvier 2026 : WM a annoncé l'achèvement de 7 installations de gaz naturel renouvelable (GNR) et de 9 projets d'automatisation du recyclage en 2025, avec des projets supplémentaires prévus pour 2026. Ces investissements devraient soutenir la stratégie de WM visant à accroître la production d'énergie renouvelable, à améliorer l'efficacité de la valorisation des matériaux grâce à l'automatisation et à générer des revenus à marges plus élevées provenant d'infrastructures axées sur la durabilité.
- Novembre 2025 : Paprec Group a obtenu une délégation de service public de 1,3 milliard EUR (1,5 milliard USD) pour construire et exploiter une installation de valorisation énergétique des déchets en Seine-et-Marne, en France, pour une durée de 26 ans. La concession à long terme devrait fournir des revenus stables et récurrents tout en renforçant l'expansion de Paprec dans la valorisation énergétique, en soutenant les objectifs français de détournement des décharges et d'économie circulaire, et en favorisant la croissance de Paprec.


Périmètre du rapport mondial sur le marché de la gestion des déchets solides
Le marché de la gestion des déchets solides est segmenté par type de service (services de collecte, transport et logistique, et autres), par type de déchet (déchets solides municipaux, déchets industriels, et autres), par source (résidentiel, commercial, industriel et institutionnel), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de collecte |
| Transport et logistique |
| Recyclage et valorisation des matériaux |
| Traitement et élimination |
| Valorisation énergétique des déchets |
| Autres |
| Déchets solides municipaux |
| Déchets industriels |
| Déchets dangereux |
| Déchets de construction et de démolition |
| Déchets agricoles |
| Déchets médicaux |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (Indonésie, Vietnam, Thaïlande, Malaisie, Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Services de collecte | |
| Transport et logistique | ||
| Recyclage et valorisation des matériaux | ||
| Traitement et élimination | ||
| Valorisation énergétique des déchets | ||
| Autres | ||
| Par type de déchet | Déchets solides municipaux | |
| Déchets industriels | ||
| Déchets dangereux | ||
| Déchets de construction et de démolition | ||
| Déchets agricoles | ||
| Déchets médicaux | ||
| Autres | ||
| Par source | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Institutionnel | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (Indonésie, Vietnam, Thaïlande, Malaisie, Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la gestion des déchets solides d'ici 2031 ?
Le marché de la gestion des déchets solides devrait atteindre 1,9 trillion USD d'ici 2031, suivant un CAGR de 6,13 % à partir de 2026. Les prévisions reflètent la hausse des volumes de déchets et les investissements continus dans les capacités formelles de collecte, de valorisation et de traitement.
Quel type de service connaît la croissance la plus rapide dans la gestion des déchets solides ?
La valorisation énergétique des déchets est le type de service à la croissance la plus rapide, avec un CAGR attendu de 11,30 % jusqu'en 2031. Les politiques de détournement des décharges et le besoin de capacités de traitement à long terme soutiennent sa croissance.
Quel type de déchet représente la plus grande part des revenus ?
Les déchets solides municipaux détenaient 49,60 % des revenus en 2025, ce qui en fait le type de déchet le plus important. Les déchets ménagers et commerciaux urbains constituent la base des services de collecte, de valorisation et d'élimination.
Pourquoi les déchets médicaux se développent-ils plus rapidement que les autres types de déchets ?
Les déchets médicaux devraient croître à un CAGR de 7,45 % à mesure que davantage de pays appliquent la collecte et le traitement formels des déchets biomédicaux. Les exigences de manutention et de traitement réglementées soutiennent la demande de services spécialisés.
Quelle région est en tête des revenus mondiaux de la gestion des déchets solides ?
L'Asie-Pacifique représentait 42 % des revenus mondiaux en 2025 et est le segment régional à la croissance la plus rapide, avec un CAGR de 6,4 %. L'urbanisation et les lacunes dans les infrastructures formelles soutiennent la demande dans plusieurs grandes économies.
Quels sont les principaux obstacles à l'expansion des services formels de gestion des déchets ?
La faible séparation à la source et la collecte informelle peuvent réduire la qualité des matériaux et limiter les revenus disponibles pour les opérateurs formels. La disponibilité des terrains, les autorisations locales et l'acceptation du public peuvent également ralentir les nouveaux projets d'infrastructure.
Dernière mise à jour de la page le:



