
Tamaño y Participación del Mercado de Gestión de Residuos Sólidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.44 Billones de dólares |
| Tamaño del Mercado (2031) | 1.93 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Residuos Sólidos por Mordor Intelligence
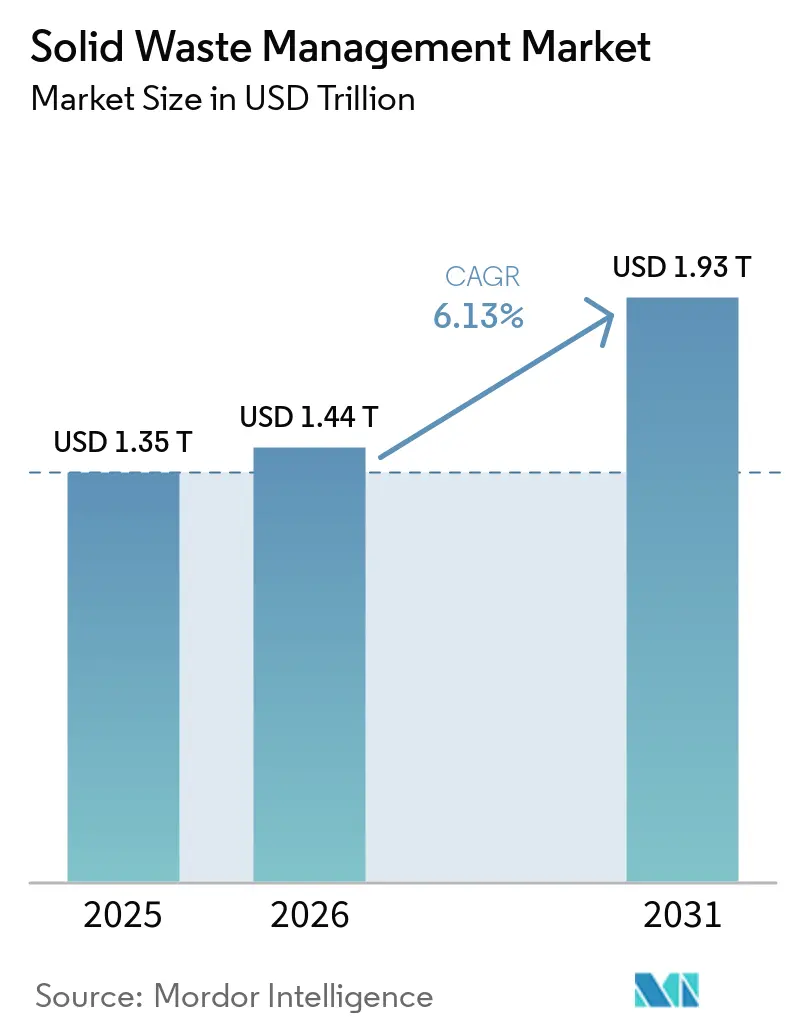
Se espera que el tamaño del Mercado de Gestión de Residuos Sólidos crezca de 1,35 billones de USD en 2025 a 1,44 billones de USD en 2026 y se prevé que alcance 1,93 billones de USD en 2031 a una CAGR del 6,13% durante 2026-2031.
Las normas de responsabilidad ampliada del productor están trasladando parte de la carga financiera de la recolección y el reciclaje de envases de los presupuestos municipales a los productores, apoyando así ingresos más predecibles para los operadores. El Reglamento de Envases y Residuos de Envases de la Unión Europea exige sistemas financiados por los productores en todos sus estados miembros y vincula las contribuciones financieras al diseño de los envases, lo que aumenta la demanda de capacidad de clasificación y recuperación. Los grandes operadores están dirigiendo capital hacia la automatización del reciclaje, el gas natural renovable y los activos de residuos especiales, mientras que las bajas tasas de segregación, los movimientos de precios de las materias primas, la escasez de terrenos y la oposición a la ubicación de instalaciones limitan los rendimientos en varias regiones. El mercado de gestión de residuos sólidos, por tanto, favorece a los operadores que combinan redes de recolección, activos de procesamiento, capacidades de cumplimiento normativo y contratos a largo plazo.
Conclusiones Clave del Informe
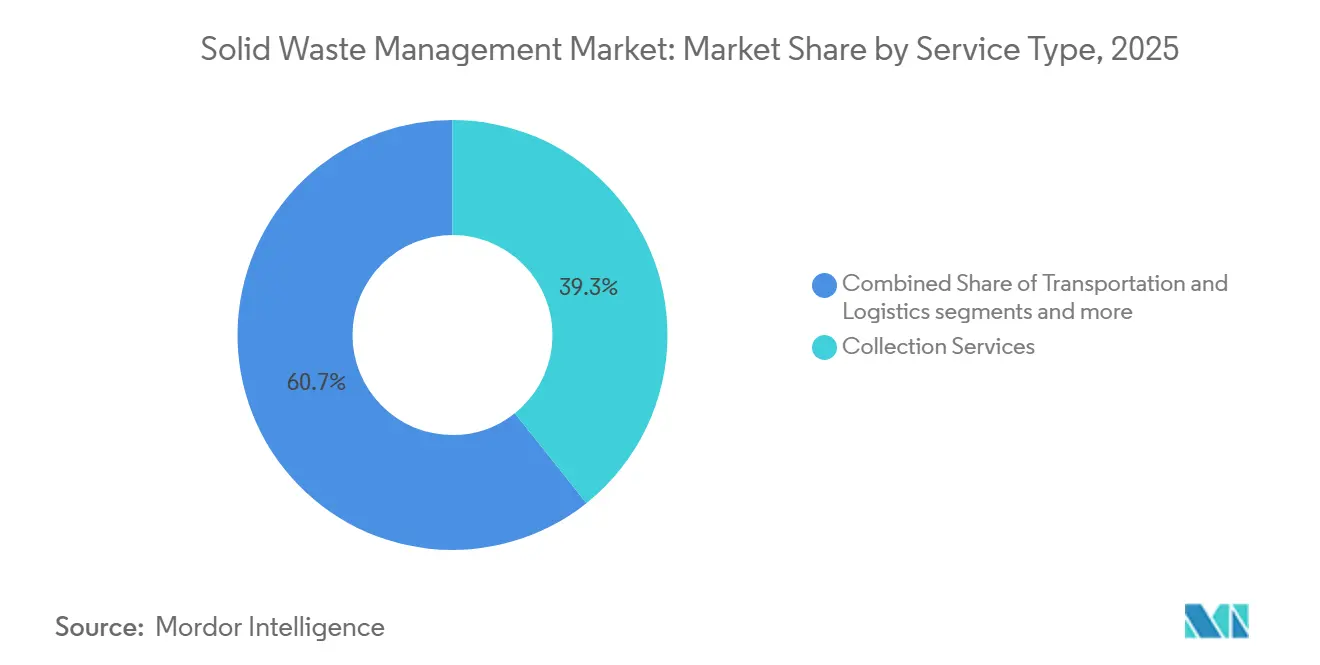
- Por tipo de servicio, los servicios de recolección representaron el 39,3% de la participación del mercado de gestión de residuos sólidos en 2025, mientras que se prevé que la energía a partir de residuos se expanda a una CAGR del 11,3% hasta 2031.
- Por tipo de residuo, los residuos sólidos municipales representaron el 49,6% del tamaño del mercado de gestión de residuos sólidos en 2025, mientras que los residuos médicos registraron la CAGR proyectada más alta del 7,5% hasta 2031.
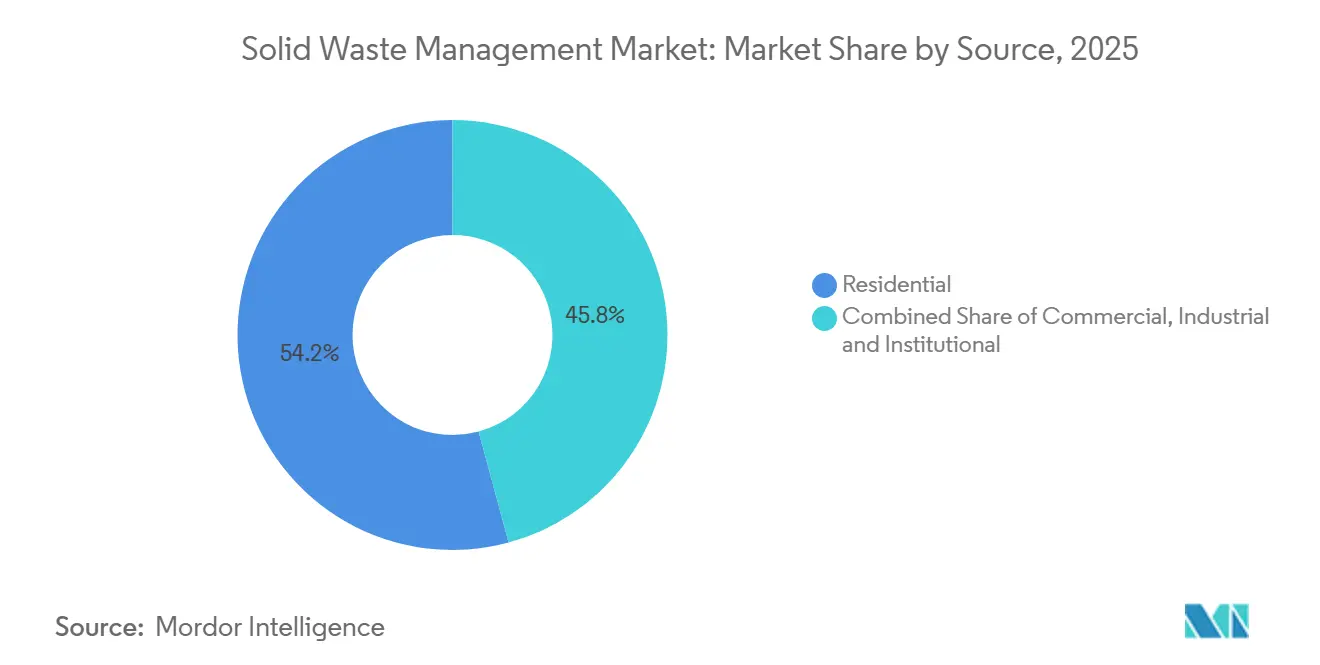
- Por fuente, los residuos residenciales representaron el 54,2% de la participación del mercado de gestión de residuos sólidos en 2025, mientras que se prevé que los residuos industriales crezcan a una CAGR del 7,0% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Gestión de Residuos Sólidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción de Marcos de Responsabilidad Ampliada del Productor (RAP) | +1.2% | Global, con ganancias tempranas en Europa, América del Norte y Australia | Mediano plazo (2-4 años) |
| Inversiones en Tecnologías de Energía a partir de Residuos | +1.0% | Asia-Pacífico, con repercusión en Oriente Medio, África y Europa | Largo plazo (≥ 4 años) |
| Compromisos ESG Corporativos | +0.8% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Iniciativas de Economía Circular | +0.7% | Europa, China, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| IA, Sensores Ópticos y Sistemas Inteligentes de Gestión de Residuos | +0.6% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Asociaciones Público-Privadas para Infraestructura de Residuos | +0.5% | Asia-Pacífico, Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Marcos de Responsabilidad Ampliada del Productor
Los marcos de Responsabilidad Ampliada del Productor (RAP) están transformando la estructura de financiación del mercado de gestión de residuos sólidos al trasladar la responsabilidad de la recolección, clasificación, reciclaje y gestión al final de la vida útil de las autoridades municipales a los productores y propietarios de marcas. Esta transición reduce la carga financiera de los gobiernos locales al tiempo que crea un mecanismo de financiación estable y a largo plazo para la infraestructura de recolección y reciclaje de residuos. El Reglamento (UE) 2025/40 de la Unión Europea exige sistemas de RAP de envases financiados por los productores en los 27 estados miembros e introduce calificaciones de rendimiento de reciclabilidad, lo que permite establecer tarifas eco-moduladas basadas en la sostenibilidad y reciclabilidad de los materiales de envase.[1]Unión Europea, "Reglamento de Envases y Residuos de Envases," EUR-Lex, eur-lex.europa.eu Como resultado, los fabricantes están adoptando cada vez más diseños de envases circulares e invirtiendo en materiales reciclables. Estas regulaciones están acelerando las inversiones en tecnologías avanzadas de clasificación, instalaciones de recuperación de materiales y plantas de reciclaje para cumplir con objetivos de recuperación más elevados. Un impulso similar ha surgido en América del Norte, donde Oregón lanzó su programa de RAP de envases en julio de 2025, y Maryland abrió el registro de productores en mayo de 2026, lo que señala una adopción más amplia de modelos de gestión de residuos financiados por los productores.[2]Departamento de Medio Ambiente de Maryland, "Guía de Cumplimiento de RAP de PPP para COMAR 26.04.14," Departamento de Medio Ambiente de Maryland, mde.maryland.gov
Inversiones en Tecnologías de Energía a partir de Residuos
La inversión en energía a partir de residuos se integra cada vez más en la planificación más amplia de la infraestructura energética, posicionando los residuos sólidos municipales como un recurso valioso para la generación de electricidad y calor, al tiempo que reduce la dependencia de los vertederos. En Europa, las estrictas regulaciones de desvío de vertederos y los objetivos de economía circular continúan impulsando la inversión en instalaciones de recuperación térmica de residuos, mientras que varios países del Sudeste Asiático están ampliando los programas de contratación pública y las asociaciones público-privadas para desarrollar infraestructura moderna de energía a partir de residuos. Muchas instalaciones nuevas también están incorporando tecnologías de captura, utilización y almacenamiento de carbono para reducir las emisiones y mejorar el acceso a la financiación verde donde existen marcos de política favorables. Estos proyectos típicamente se benefician de múltiples fuentes de ingresos, incluidas las tarifas de entrada municipales, la venta de electricidad y calor, los incentivos de energía renovable y, en algunos mercados, los ingresos relacionados con el carbono. Este modelo de ingresos diversificado fortalece la economía del proyecto, mejora la resiliencia financiera y aumenta la confianza de los inversores.
Compromisos ESG Corporativos
Los compromisos de sostenibilidad corporativa están aumentando la demanda de servicios verificados de desvío, servicios de cero vertedero y flujos de materiales trazables en el mercado de gestión de residuos sólidos. Los requisitos de informes corporativos hacen que los registros de generación, tratamiento y desvío de residuos sean más importantes en la contratación. Los contratos de recolección y certificación pueden, por tanto, apoyar los requisitos de informes y las necesidades operativas de un cliente. La iniciativa Science Based Targets había inscrito a más de 9.000 empresas en 2025 e incluye requisitos de emisiones de la cadena de valor que incorporan las prácticas de gestión de residuos de los proveedores en las decisiones de contratación.[3]Iniciativa Science Based Targets, "Recursos Corporativos," Iniciativa Science Based Targets, sciencebasedtargets.org Los clientes industriales y comerciales necesitan cada vez más documentación que verifique el tratamiento y el desvío. Como resultado, los operadores con sólidos registros de cumplimiento y sistemas de informes confiables obtienen una ventaja competitiva en la obtención de contratos.
Iniciativas de Economía Circular
Las políticas de economía circular están cambiando el papel de los materiales desechados en el mercado de gestión de residuos sólidos, transformándolos de pasivos de eliminación en valiosos insumos de fabricación. El Plan de Acción de Economía Circular de la Unión Europea y el Reglamento (UE) 2025/40 refuerzan los requisitos de contenido reciclado, circularidad de envases, reutilización y mejora de la gestión de materiales en todas las industrias. Estas medidas están aumentando la inversión en instalaciones avanzadas de recuperación de materiales, tecnologías de clasificación habilitadas por IA, plantas de reciclaje químico y sistemas de reciclaje de circuito cerrado para mejorar la eficiencia de los recursos. Al mismo tiempo, los fabricantes están incorporando cada vez más materias primas recicladas en la producción para cumplir con las obligaciones regulatorias y los objetivos de sostenibilidad, creando una demanda estable de materiales recuperados. Corea del Sur y Japón han logrado tasas de desvío de residuos municipales de vertederos superiores al 95% a través de décadas de inversión en segregación en origen, sistemas de recolección de alta eficiencia, infraestructura avanzada de clasificación, integración de energía a partir de residuos y mercados de materiales secundarios bien desarrollados respaldados por programas de responsabilidad ampliada del productor (RAP). Su experiencia demuestra que las políticas de economía circular generan el mayor impacto cuando la recolección, la clasificación, la infraestructura de reciclaje y los mercados de uso final para los materiales recuperados se desarrollan simultáneamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Bajas Tasas de Segregación de Residuos | -0.6% | Asia-Pacífico, Oriente Medio, África, América del Sur y algunos países europeos de menores ingresos | Mediano plazo (2-4 años) |
| Competencia del Sector Informal de Residuos | -0.5% | Asia-Pacífico, Oriente Medio, África y América del Sur, especialmente centros urbanos | Largo plazo (≥ 4 años) |
| Volatilidad en los Precios de los Reciclables | -0.4% | Global | Corto plazo (≤ 2 años) |
| Escasez de Terrenos y Oposición Pública | -0.3% | Corredores urbanos de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Bajas Tasas de Segregación de Residuos
Los bajos niveles de segregación de residuos en origen continúan socavando la eficiencia y rentabilidad del mercado de gestión de residuos sólidos al reducir la calidad y la recuperabilidad de los materiales reciclables. Según el Programa de las Naciones Unidas para el Medio Ambiente (PNUMA), solo el 61-62% de los residuos municipales a nivel mundial se gestiona a través de sistemas formales y controlados de gestión de residuos, mientras que el resto de los residuos a menudo se elimina mediante vertidos incontrolados, quema a cielo abierto o recolección mixta sin clasificación adecuada. Incluso en regiones desarrolladas con marcos regulatorios establecidos, persisten los desafíos de segregación. Eurostat informa que las tasas de reciclaje siguen siendo inferiores al 20% en Rumanía, Chipre y Bulgaria, lo que pone de relieve que los mandatos regulatorios por sí solos son insuficientes para lograr un alto rendimiento en el reciclaje. La deficiente segregación en origen provoca la contaminación de los materiales reciclables con residuos alimentarios y otros residuos mixtos, lo que aumenta los costos de clasificación y procesamiento al tiempo que reduce la calidad, el valor de mercado y la reciclabilidad de los materiales recuperados. Aunque se espera que el Reglamento (UE) 2025/40 mejore el diseño de envases, los estándares de reciclabilidad y la responsabilidad del productor, la eficacia de estas medidas depende en última instancia de la participación de los hogares, la concienciación pública y la disponibilidad de sistemas eficientes de recolección local y segregación separada de residuos. La inversión continua en programas de segregación en origen, campañas de educación pública e infraestructura moderna de recolección seguirá siendo, por tanto, esencial para mejorar las tasas de reciclaje, reducir los costos de procesamiento y fortalecer la economía general del mercado de gestión de residuos sólidos.
Competencia del Sector Informal de Residuos
La amplia presencia de la recolección informal de residuos sigue siendo un desafío importante para el crecimiento y la sostenibilidad financiera del mercado formal de gestión de residuos sólidos, particularmente en Asia, África y América Latina. Según el Foro Económico Mundial, los recolectores informales de residuos recuperan aproximadamente 88 millones de toneladas de reciclables anualmente, desempeñando un papel vital en la recuperación de recursos y reduciendo el volumen de residuos enviados a vertederos. Además, WIEGO (Mujeres en Empleo Informal: Globalización y Organización) estima que los recolectores informales de residuos ayudan a evitar entre 0,17 y 0,39 mil millones de toneladas de dióxido de carbono equivalente (CO₂e) de emisiones cada año al desviar materiales reciclables de los sitios de eliminación. A pesar de estas importantes contribuciones ambientales, los trabajadores informales típicamente recolectan materiales reciclables de alto valor como plásticos, metales, papel y cartón antes de que lleguen los servicios municipales o privados de recolección de residuos. Esto reduce la disponibilidad de reciclables valiosos en los que los operadores formales dependen para compensar los altos costos de recolección y procesamiento de residuos mixtos de bajo valor, debilitando así la viabilidad económica de los sistemas formales de recolección. Aunque países como Brasil e India han demostrado los beneficios de integrar las cooperativas de recolectores de residuos en la gestión municipal de residuos a través del reconocimiento formal, contratos de servicio y programas de inclusión social, estos modelos continúan dependiendo del apoyo gubernamental sostenido, la financiación adecuada y la coordinación efectiva con las autoridades locales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Recolección Mantiene la Mayor Base Mientras que la Energía a partir de Residuos se Expande Más Rápido
Los Servicios de Recolección representaron el 39,3% de los ingresos globales en 2025. El segmento sigue siendo esencial porque la recuperación de materiales, el tratamiento y la recuperación de energía necesitan un suministro confiable de las redes de recolección. Los contratos municipales plurianuales pueden dar a los operadores visibilidad de ingresos y apoyar la financiación de infraestructura. La Energía a partir de Residuos es el tipo de servicio de más rápido crecimiento, con el mercado de gestión de residuos sólidos para esta actividad proyectado para crecer a una CAGR del 11,3% de 2026 a 2031. Las normas europeas de desvío de vertederos y los programas de contratación pública en el Sudeste Asiático están dirigiendo capital hacia la recuperación térmica. Paprec Group obtuvo una delegación de servicio público de 26 años en noviembre de 2025 para construir y operar una instalación de energía a partir de residuos en Sena y Marne, Francia, con un valor de contrato de 1,3 mil millones de EUR (1,5 mil millones de USD).
El reciclaje y la recuperación de materiales pueden mejorar los márgenes cuando los operadores implementan automatización e integran salidas para los materiales recuperados. WM informó que su negocio de reciclaje logró más del 22% de crecimiento en EBITDA operativo en 2025 a pesar de los menores precios de las materias primas, respaldado por proyectos de automatización. Este resultado indica que la inversión en equipos puede reducir la exposición a las fluctuaciones de precios de las materias primas que afectan a las operaciones más intensivas en mano de obra. La automatización también puede mejorar la consistencia cuando las instalaciones reciben flujos de materiales mixtos. Los servicios de transporte y logística siguen expuestos a los costos de combustible y la eficiencia de las rutas. Los contenedores inteligentes y los sistemas de recolección conectados pueden reducir los viajes innecesarios y mejorar el uso de los activos. Los servicios de tratamiento y eliminación siguen siendo respaldados por las necesidades de cumplimiento normativo, especialmente para los residuos peligrosos y clínicos. Esos servicios conservan su importancia porque muchas corrientes reguladas no pueden ingresar a los sistemas estándar de procesamiento municipal. Otros servicios, incluida la mejora del biogás y las ofertas relacionadas con el carbono, se están volviendo más relevantes a medida que los operadores buscan ingresos más allá de la recolección y la eliminación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Residuo: Los Residuos Municipales Proporcionan Volumen, Mientras que los Residuos Médicos Crecen Más Rápido
Los Residuos Sólidos Municipales representaron el 49,6% del tamaño del mercado de gestión de residuos sólidos en 2025. Los residuos domésticos y comerciales urbanos forman la base de volumen fundamental para la mayoría de los operadores. Los residuos municipales también son el objetivo central de los sistemas de RAP de envases en Europa, América del Norte y Australia. Esas normas pueden mejorar el valor de recuperación de materiales que anteriormente se trataban únicamente como costos de eliminación. Los Residuos Industriales y los Residuos de Construcción y Demolición también respaldan volúmenes operativos significativos. Los residuos de construcción y demolición siguen siendo adecuados para modelos integrados que combinan capacidad de recolección, recuperación y eliminación.
Se prevé que los Residuos Médicos se expandan a una CAGR del 7,5% de 2026 a 2031. La aplicación de regulaciones en el Sudeste Asiático, el Sur de Asia y América Latina está incorporando los residuos biomédicos en sistemas formales de tratamiento. Esto cambia los requisitos de manejo para corrientes que anteriormente se combinaban con los residuos municipales generales. Veolia completó su adquisición de Clean Earth, duplicando su capacidad de tratamiento de residuos peligrosos en los Estados Unidos. Los residuos agrícolas son menores en términos de servicios formales, pero los residuos orgánicos pueden apoyar la digestión anaerobia y la producción de biometano. El crecimiento del tratamiento especializado refleja las tarifas premium y los requisitos de cumplimiento asociados a las corrientes de residuos reguladas. Estas características favorecen a los proveedores con instalaciones autorizadas, personal capacitado y procedimientos de manejo documentados.
Por Fuente: Los Residuos Residenciales Anclan los Volúmenes Mientras que los Residuos Industriales Añaden Crecimiento
Los residuos residenciales representaron el 54,2% de los ingresos en 2025. El consumo doméstico y la recolección municipal obligatoria crean volúmenes estables a lo largo de los ciclos económicos. La recolección residencial también proporciona a los operadores una base de rutas que puede apoyar programas de reciclaje y recuperación de orgánicos. Se proyecta que los residuos industriales crezcan a una CAGR del 7,0% de 2026 a 2031. La actividad manufacturera en América del Norte y las adiciones de capacidad en los sectores farmacéutico, de semiconductores y de procesamiento de alimentos del Sudeste Asiático respaldan esta demanda. Estas instalaciones producen residuos no domésticos regulados que a menudo requieren servicios especializados.
Los clientes comerciales e institucionales buscan mejores registros de desvío y trazabilidad. La orientación de la iniciativa Science Based Targets sobre las emisiones de la cadena de valor está aumentando el interés en los proveedores de servicios que pueden documentar los resultados de gestión de residuos. Esta documentación puede ayudar a reducir la rotación de clientes cuando los estándares de contratación son estrictos. También hace que la calidad del servicio sea más visible que en los contratos basados únicamente en la frecuencia de recolección. La norma ISO 14001 está reconocida en más de 170 países y se utiliza ampliamente en los sistemas de gestión ambiental. Puede funcionar como requisito de entrada para contratos institucionales y públicos. Los operadores que combinan documentación de cumplimiento con capacidades de recolección y procesamiento están mejor posicionados para atender a estas fuentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
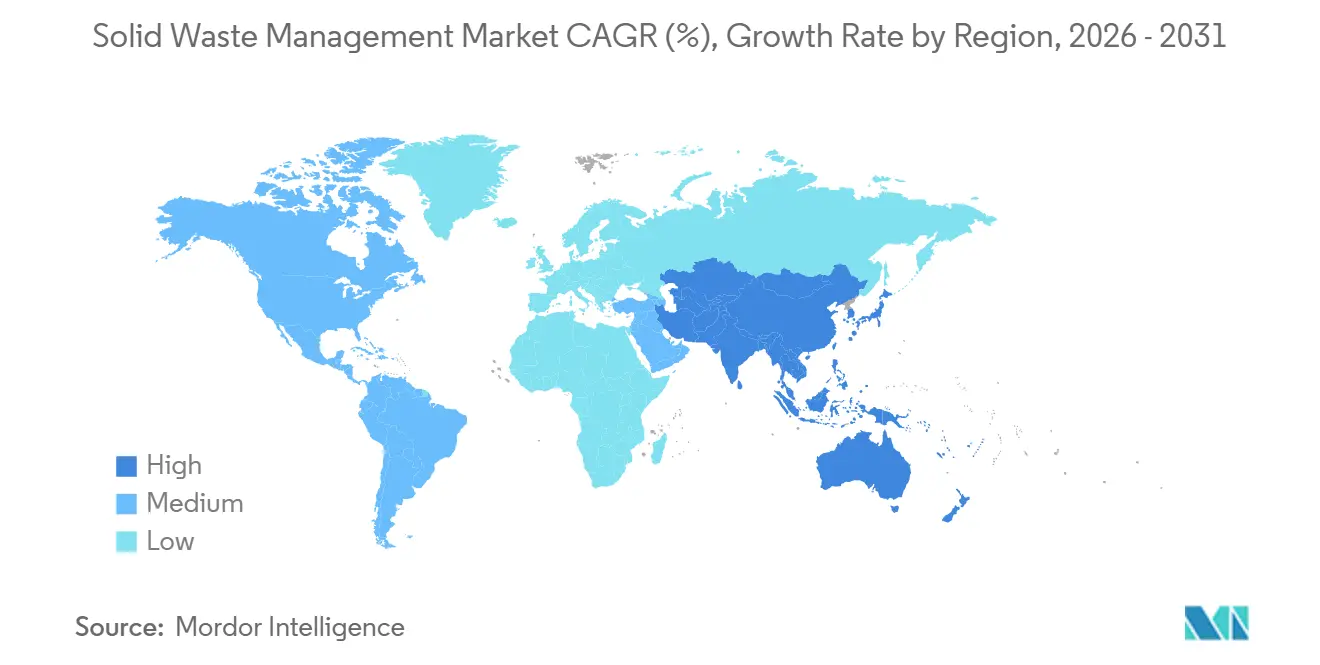
Asia-Pacífico representó el 42% de los ingresos globales en 2025 y se prevé que crezca a una CAGR del 6,4% hasta 2031. La urbanización en China, India, Indonesia, Vietnam y Filipinas está aumentando los volúmenes de residuos municipales a medida que aumentan los ingresos de los hogares. Los planes nacionales de residuos, la contratación pública y las políticas energéticas están apoyando la inversión privada en infraestructura en toda la región. La planificación de residuos de Corea del Sur y la Misión Swachh Bharat 2.0 de India respaldan esta inversión. El Banco Mundial espera que la generación de residuos en el Sur de Asia casi se duplique desde los niveles de 2022 para 2050. La región combina un rápido crecimiento de la demanda con una capacidad desigual para la recolección, separación y tratamiento. Su oportunidad es, por tanto, más sólida donde las autoridades públicas combinan objetivos de residuos con financiación práctica y marcos operativos confiables.
América del Norte y Europa son mercados maduros para la gestión de residuos sólidos, donde las actualizaciones regulatorias, los avances tecnológicos y la consolidación están impulsando la demanda. WM se comprometió a invertir 3 mil millones de USD en infraestructura de reciclaje y gas natural renovable de 2022 a 2026. Republic Services declaró en febrero de 2026 que planeaba invertir 1 mil millones de USD en adquisiciones durante 2026. Las normas europeas sobre vertederos y los requisitos de envases están dirigiendo la inversión hacia la clasificación, el reciclaje y la recuperación de energía. La Unión Europea registró una tasa de reciclaje de residuos municipales del 43,3% en 2023, pero los resultados nacionales siguieron siendo desiguales. Las tasas de reciclaje más bajas en Rumanía, Chipre y Bulgaria indican necesidades persistentes de infraestructura de recolección y procesamiento.
América del Sur, Oriente Medio y África se encuentran en etapas más tempranas de desarrollo de servicios formales. Las redes de recolección informal y los presupuestos municipales limitados restringen el uso de sistemas avanzados de tratamiento. Brasil está aumentando la actividad del sector privado en activos de vertederos, biometano y recuperación de materiales. Los países del Consejo de Cooperación del Golfo están utilizando los programas Visión 2030 y de cero emisiones netas para apoyar la contratación de tecnologías de energía a partir de residuos y reciclaje avanzado. Estos programas pueden crear oportunidades para operadores multinacionales y socios locales de infraestructura. La formalización requiere sistemas de recolección que puedan llegar a las zonas urbanas densas y las comunidades desatendidas. También requiere instalaciones de tratamiento viables para los materiales recolectados. Según el Banco Mundial, alrededor de 2 mil millones de personas aún carecen de servicios adecuados de recolección de residuos, principalmente en el África Subsahariana y el Sur de Asia. Esta brecha de servicios respalda la demanda a largo plazo de capacidad de recolección y tratamiento. Los proyectos deben tener en cuenta la asequibilidad local, la cobertura de recolección y el papel de las redes de servicios informales existentes. El mercado de gestión de residuos sólidos puede crecer en estas regiones cuando los planes de infraestructura incluyen tanto el acceso a los servicios como modelos de pago viables.

Panorama Competitivo
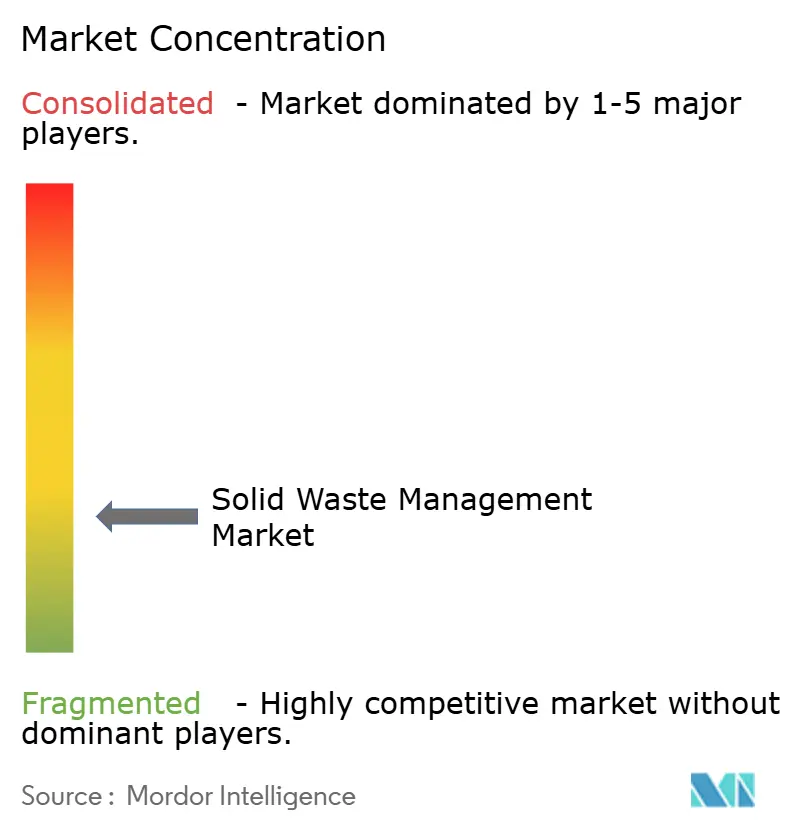
El mercado global de gestión de residuos sólidos exhibe una baja concentración de mercado. WM y Republic Services son los principales operadores en América del Norte, mientras que Veolia y REMONDIS tienen posiciones amplias en Europa, y Cleanaway es un actor líder en Australia. Sus fortalezas competitivas incluyen un amplio acceso a vertederos, reciclaje e infraestructura de recuperación de energía, y contratos municipales e industriales a largo plazo. El crecimiento del EBITDA de reciclaje de WM de más del 22% en 2025, a pesar de los menores precios de los reciclables, demuestra el valor de la automatización a escala. Republic Services está expandiendo sus centros de procesamiento de polímeros para fortalecer su participación en las cadenas de valor de plásticos reciclados.
Las adquisiciones estratégicas están remodelando el panorama competitivo antes del pleno impacto de las nuevas regulaciones de residuos. En abril de 2026, GFL Environmental completó la adquisición de SECURE Waste Infrastructure por 6,4 mil millones de CAD (4,6 mil millones de USD), ampliando su red de tratamiento y procesamiento en el oeste de Canadá. Veolia completó su adquisición de Clean Earth por 3 mil millones de USD, duplicando su capacidad de tratamiento de residuos peligrosos en los Estados Unidos. Estas transacciones destacan la creciente importancia de la gestión especializada de residuos y la expansión de redes regionales. Se espera que la formalización del tratamiento de residuos médicos en Asia y América Latina cree oportunidades de crecimiento adicionales para los operadores establecidos.
Las tecnologías digitales están mejorando la optimización de rutas, el monitoreo operativo y los informes de cumplimiento, al tiempo que ayudan a los operadores a identificar brechas de servicio, contaminación e ineficiencias en la recolección. Sin embargo, los clientes municipales e industriales continúan favoreciendo a los proveedores con capacidades operativas probadas y certificaciones ambientales como la ISO 14001. Las instalaciones de energía a partir de residuos, la automatización del reciclaje, el gas natural renovable y el tratamiento especializado permiten a las empresas líderes recuperar más valor de los residuos recolectados y mejorar la eficiencia operativa.
Los proveedores regionales y de nicho siguen siendo competitivos en la recolección local y los servicios especializados, pero la infraestructura a gran escala, las aprobaciones regulatorias y los requisitos financieros crean barreras de entrada significativas. Como resultado, las empresas más pequeñas a menudo dependen de operadores más grandes para la eliminación o el tratamiento avanzado y las instalaciones de reciclaje. Los contratos a largo plazo y las relaciones establecidas con los clientes fortalecen aún más las posiciones de los operadores establecidos, apoyando la consolidación continua a medida que las empresas amplían su cobertura geográfica y sus capacidades especializadas de gestión de residuos, al tiempo que mejoran la resiliencia ante los cambios en los precios de los materiales y las regulaciones ambientales.
Líderes de la Industria de Gestión de Residuos Sólidos
Waste Management, Inc.
Republic Services, Inc.
Veolia Environnement SA
Waste Connections, Inc.
Renewi plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: GFL Environmental ha completado la adquisición de SECURE Waste Infrastructure Corp. por 6,4 mil millones de CAD (4,6 mil millones de USD), ampliando su red de recolección, tratamiento y procesamiento en el oeste de Canadá. La adquisición ha ampliado la cartera de infraestructura de residuos industriales y energía de GFL, aumentado la densidad de rutas e integrado verticalmente la recolección de residuos con activos de tratamiento y eliminación en todo el oeste de Canadá.
- Junio de 2026: Veolia ha completado su adquisición de Clean Earth por 3 mil millones de USD, duplicando su capacidad de tratamiento de residuos peligrosos en los Estados Unidos. La transacción ha fortalecido significativamente la posición de Veolia en el mercado norteamericano de residuos peligrosos y ha mejorado su capacidad para atender a clientes industriales, de atención médica y de remediación ambiental a través de una red de tratamiento nacional ampliada.
- Enero de 2026: WM ha informado haber completado 7 instalaciones de gas natural renovable (GNR) y 9 proyectos de automatización de reciclaje en 2025, con proyectos adicionales planificados para 2026. Se espera que estas inversiones respalden la estrategia de WM para aumentar la producción de energía renovable, mejorar la eficiencia de la recuperación de materiales mediante la automatización y generar ingresos de mayor margen a partir de infraestructura orientada a la sostenibilidad.
- Noviembre de 2025: Paprec Group obtuvo una delegación de servicio público de 1,3 mil millones de EUR (1,5 mil millones de USD) para construir y operar una instalación de energía a partir de residuos en Sena y Marne, Francia, durante 26 años. Se espera que la concesión a largo plazo proporcione ingresos estables y recurrentes al tiempo que refuerza la expansión de Paprec en la recuperación de energía, apoyando los objetivos de desvío de vertederos y economía circular de Francia, y avanzando en el crecimiento de Paprec.


Alcance del Informe Global del Mercado de Gestión de Residuos Sólidos
El Mercado de Gestión de Residuos Sólidos está Segmentado por Tipo de Servicio (Servicios de Recolección, Transporte y Logística, y más), Por Tipo de Residuo (Residuos Sólidos Municipales, Residuos Industriales, y más), por Fuente (Residencial, Comercial, Industrial e Institucional), y Geografía (América del Norte, América del Sur, Europa, Asia Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Recolección |
| Transporte y Logística |
| Reciclaje y Recuperación de Materiales |
| Tratamiento y Eliminación |
| Energía a partir de Residuos |
| Otros |
| Residuos Sólidos Municipales |
| Residuos Industriales |
| Residuos Peligrosos |
| Residuos de Construcción y Demolición |
| Residuos Agrícolas |
| Residuos Médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (Indonesia, Vietnam, Tailandia, Malasia, Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Servicios de Recolección | |
| Transporte y Logística | ||
| Reciclaje y Recuperación de Materiales | ||
| Tratamiento y Eliminación | ||
| Energía a partir de Residuos | ||
| Otros | ||
| Por Tipo de Residuo | Residuos Sólidos Municipales | |
| Residuos Industriales | ||
| Residuos Peligrosos | ||
| Residuos de Construcción y Demolición | ||
| Residuos Agrícolas | ||
| Residuos Médicos | ||
| Otros | ||
| Por Fuente | Residencial | |
| Comercial | ||
| Industrial | ||
| Institucional | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (Indonesia, Vietnam, Tailandia, Malasia, Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de gestión de residuos sólidos para 2031?
Se proyecta que el mercado de gestión de residuos sólidos alcance 1,9 billones de USD en 2031, siguiendo una CAGR del 6,13% desde 2026. El pronóstico refleja el aumento de los volúmenes de residuos y la inversión continua en capacidad formal de recolección, recuperación y tratamiento.
¿Qué tipo de servicio está creciendo más rápido en la gestión de residuos sólidos?
La Energía a partir de Residuos es el tipo de servicio de más rápido crecimiento, con una CAGR esperada del 11,30% hasta 2031. Las políticas de desvío de vertederos y la necesidad de capacidad de tratamiento a largo plazo respaldan su crecimiento.
¿Qué tipo de residuo tiene la mayor participación en los ingresos?
Los Residuos Sólidos Municipales representaron el 49,60% de los ingresos en 2025, convirtiéndolos en el mayor tipo de residuo. Los residuos domésticos y comerciales urbanos forman la base de los servicios de recolección, recuperación y eliminación.
¿Por qué los residuos médicos se están expandiendo más rápido que otros tipos de residuos?
Se proyecta que los Residuos Médicos crezcan a una CAGR del 7,45% a medida que más países aplican la recolección y el tratamiento formal de residuos biomédicos. Los requisitos de manejo y tratamiento regulados respaldan la demanda de servicios especializados.
¿Qué región lidera los ingresos globales de gestión de residuos sólidos?
Asia-Pacífico representó el 42% de los ingresos globales en 2025 y es el segmento regional de más rápido crecimiento, con una CAGR del 6,4%. La urbanización y las brechas en la infraestructura formal respaldan la demanda en varias economías importantes.
¿Cuáles son las principales barreras para expandir los servicios formales de gestión de residuos?
La baja segregación en origen y la recolección informal pueden reducir la calidad de los materiales y limitar los ingresos disponibles para los operadores formales. La disponibilidad de terrenos, los permisos locales y la aceptación pública también pueden ralentizar los nuevos proyectos de infraestructura.
Última actualización de la página el:



