
Tamanho e Participação do Mercado de LiDAR de Estado Sólido para Automação Industrial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 245.61 Milhões de dólares |
| Tamanho do Mercado (2031) | 619.97 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 20.34 % |
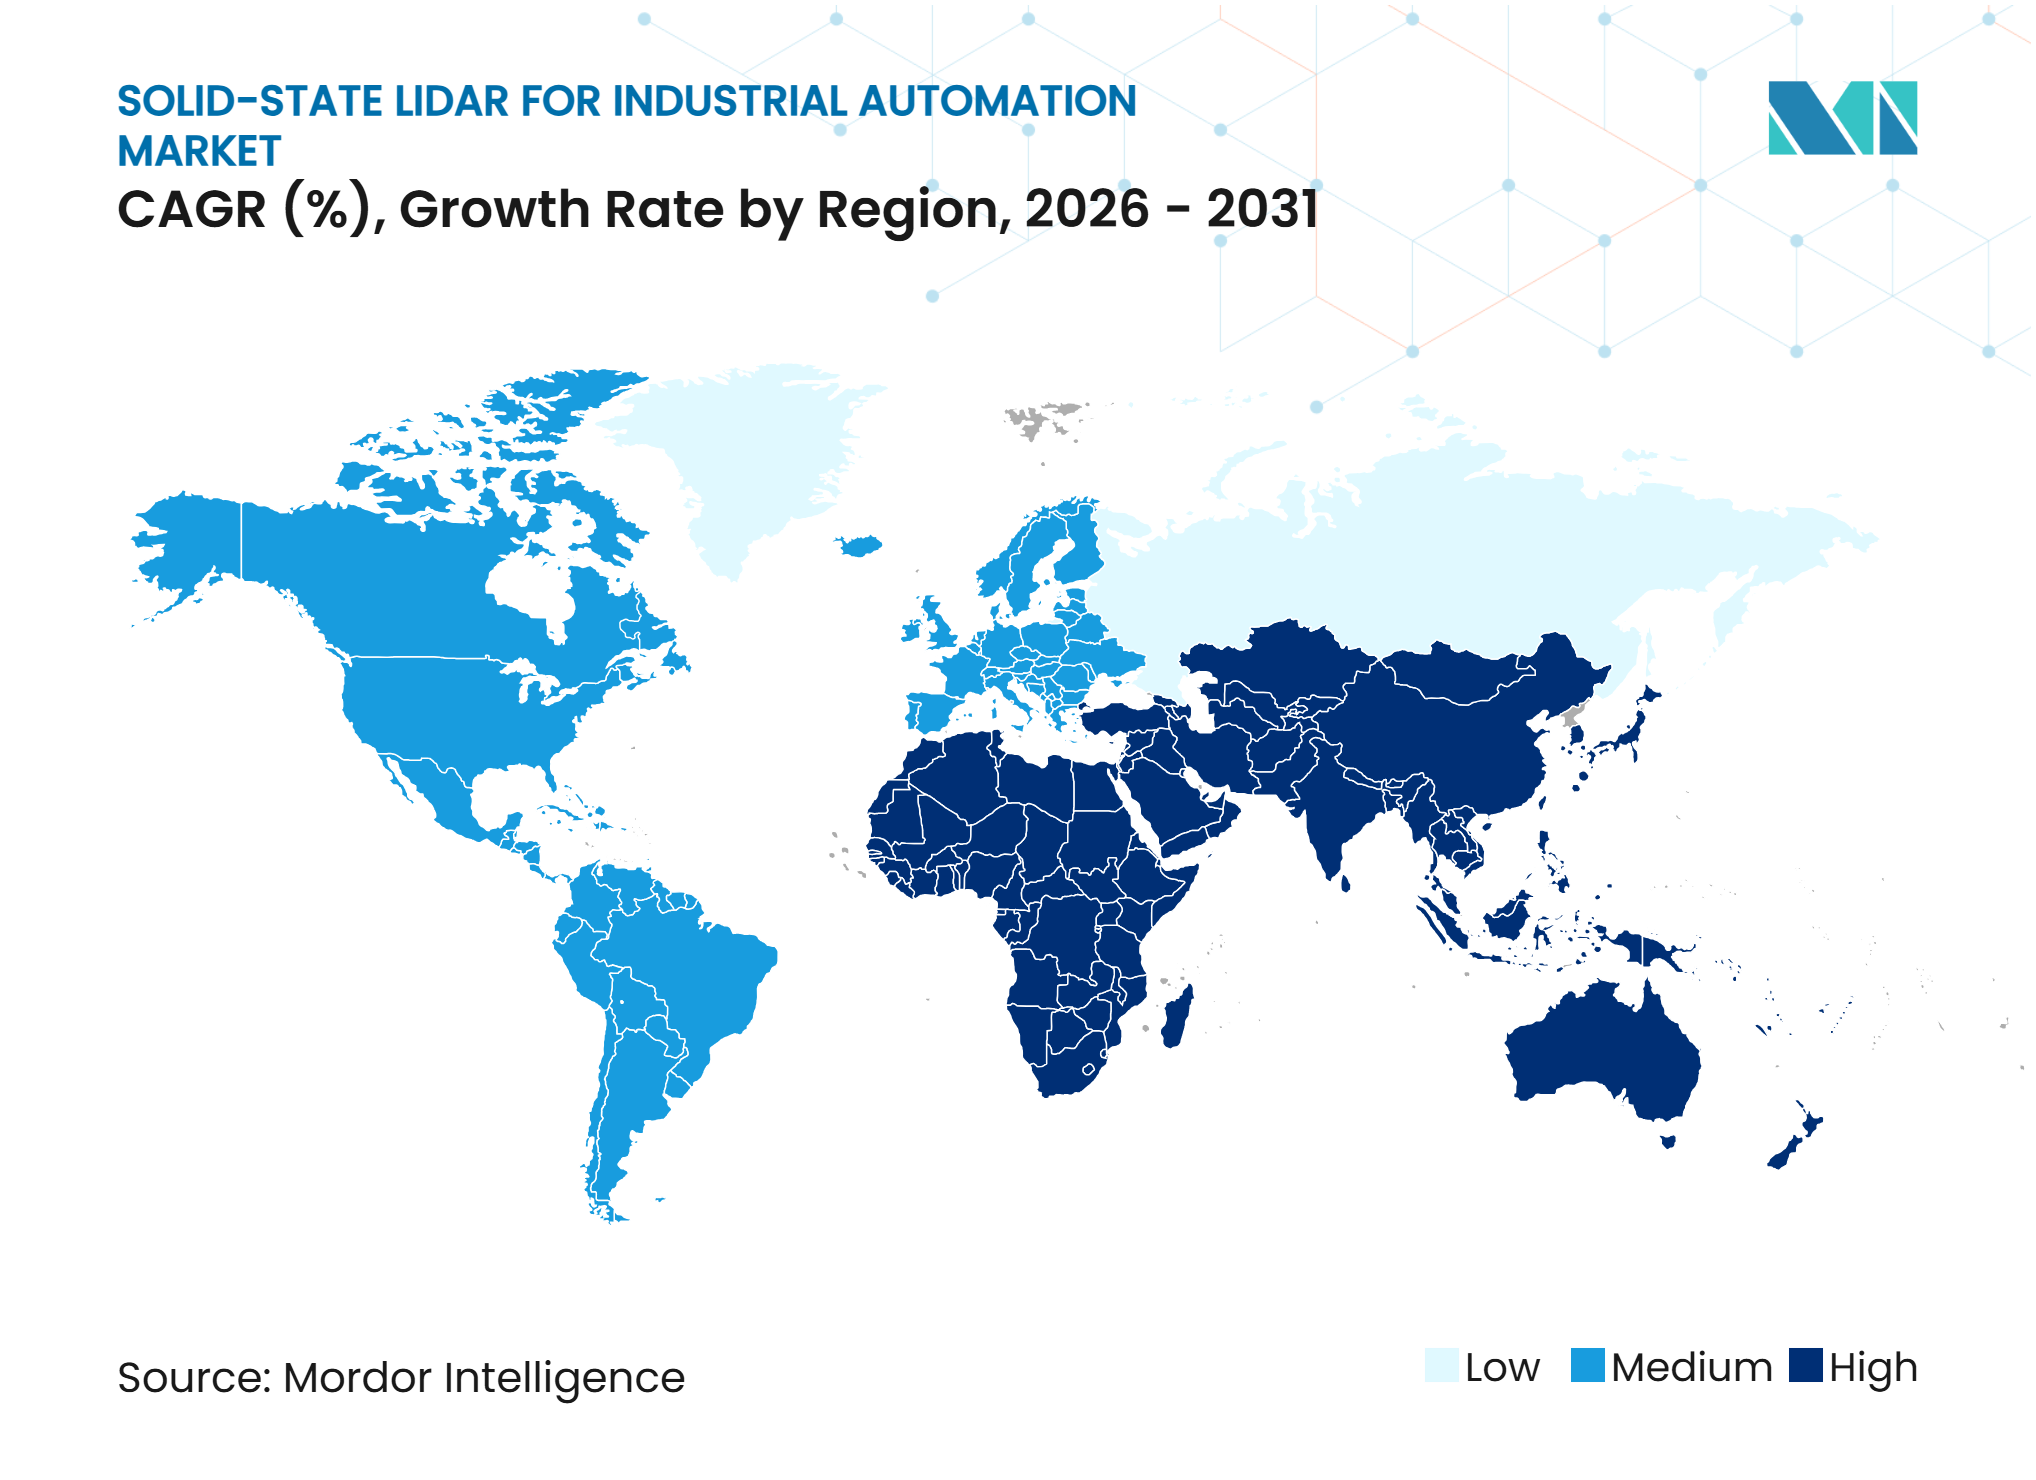
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de LiDAR de Estado Sólido para Automação Industrial por Mordor Intelligence
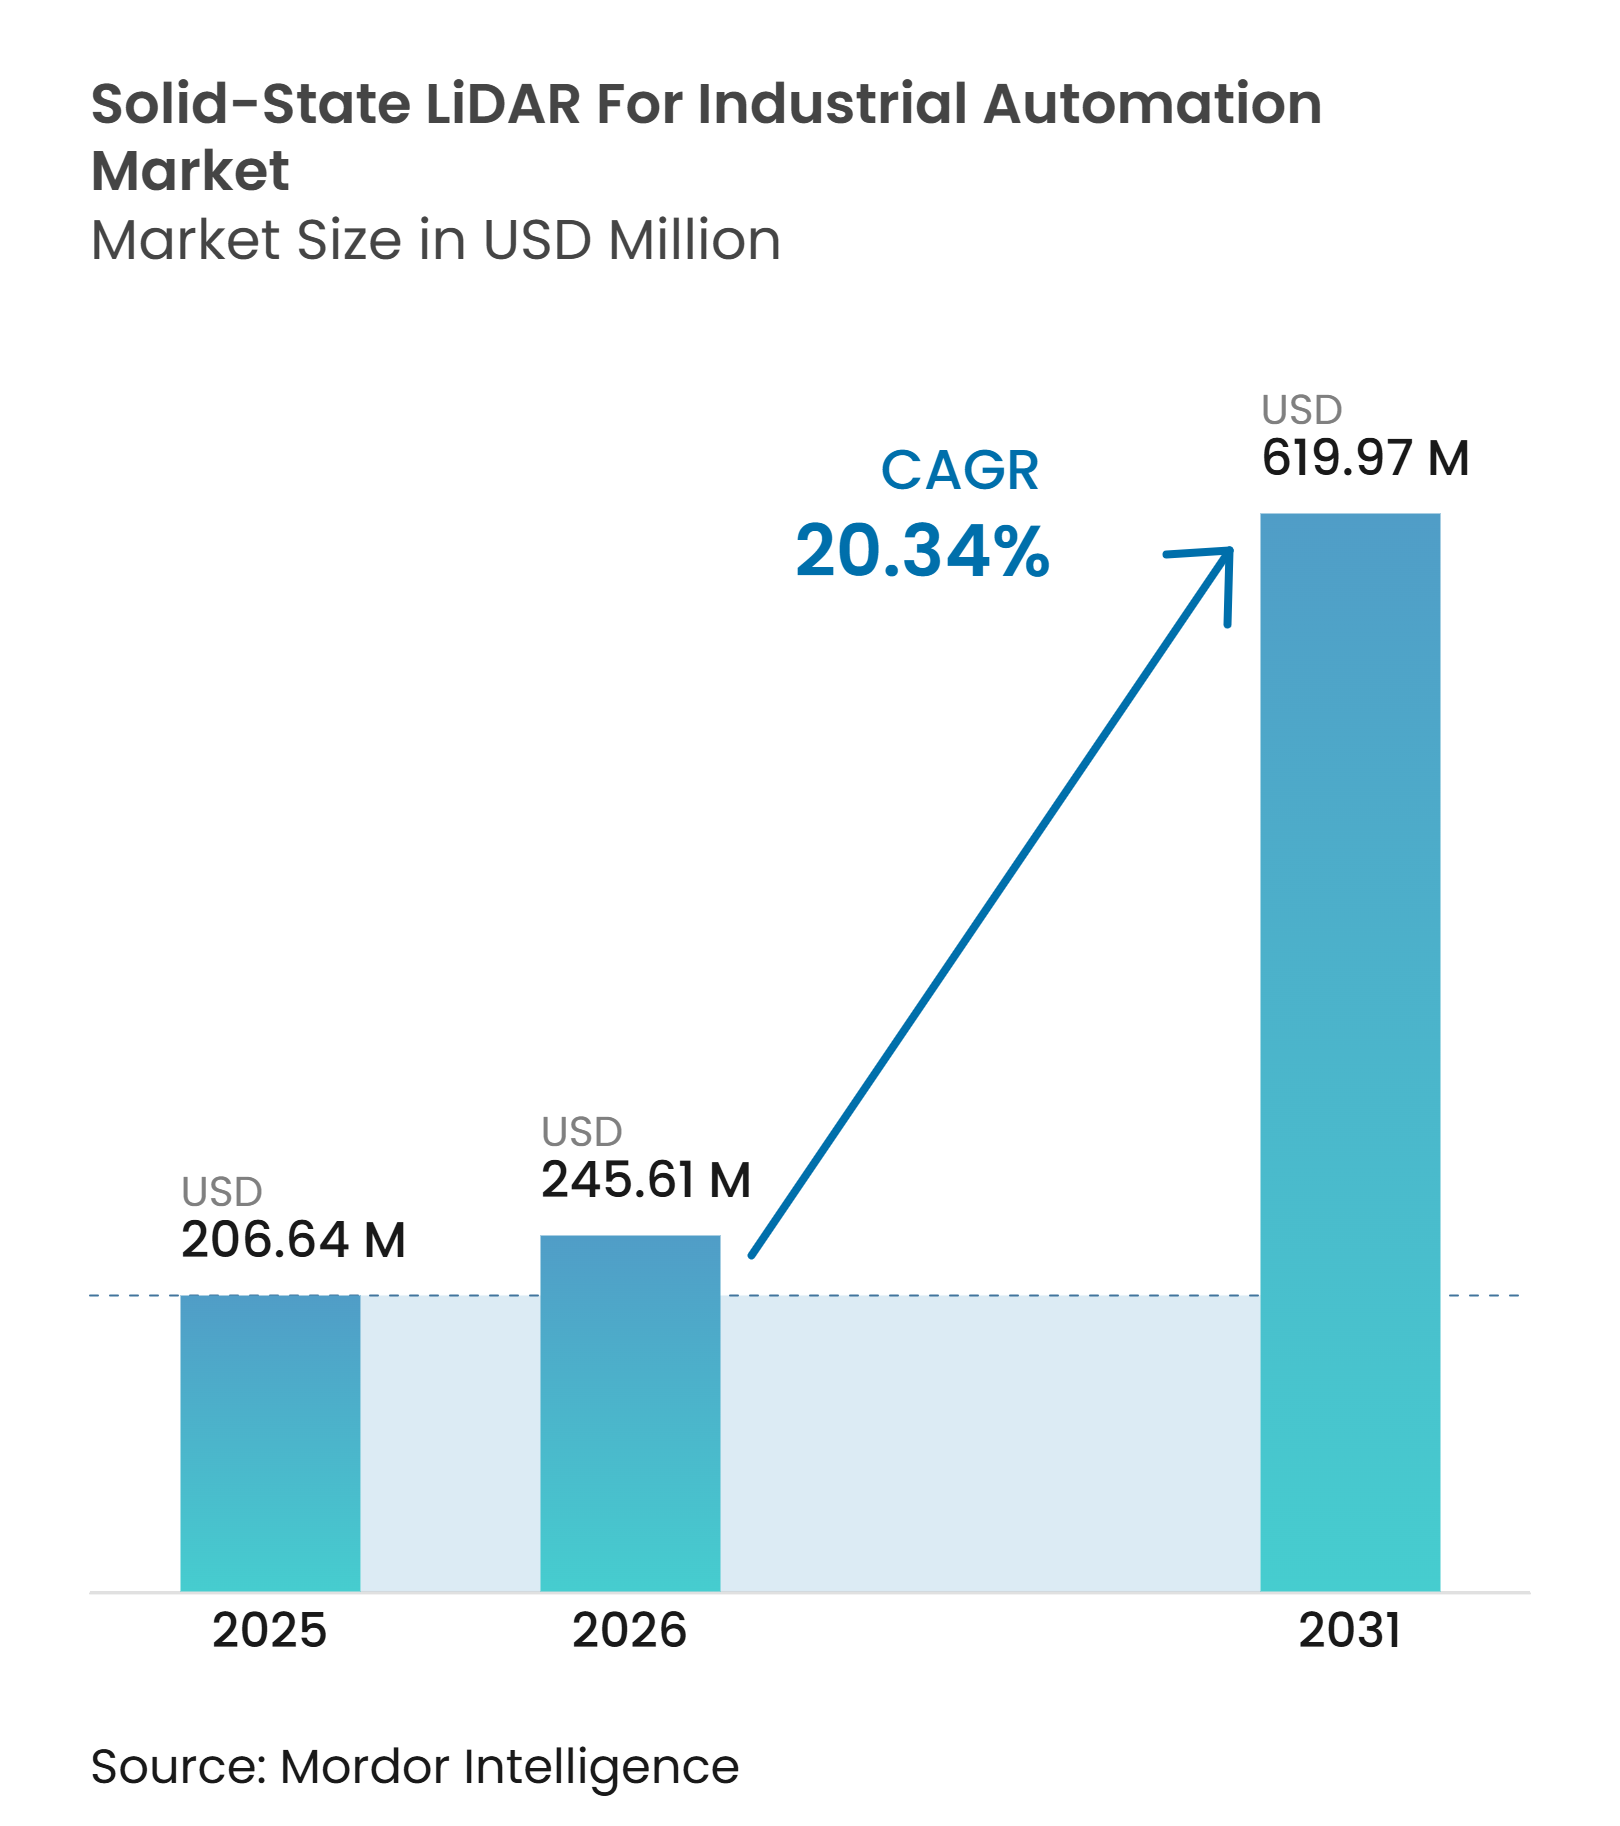
O tamanho do mercado de LiDAR de estado sólido para automação industrial foi avaliado em 206,64 milhões de USD em 2025 e estima-se que cresça de 245,61 milhões de USD em 2026 para atingir 619,97 milhões de USD até 2031, a um CAGR de 20,34% durante o período de previsão (2026-2031). A demanda está aumentando à medida que fábricas, armazéns e plataformas robóticas exigem percepção tridimensional confiável sem o desgaste mecânico associado às unidades giratórias. O direcionamento eletrônico de feixe, a iluminação flash e a integração fotônica coerente sustentam essa transição para designs de estado sólido. Os robôs móveis autônomos (AMRs) e os robôs colaborativos precisam de sensoriamento preciso para navegação, prevenção de colisões e operação segura próxima a pessoas e equipamentos. A fabricação de fotônica de silício também está reduzindo o custo e o tamanho dos sensores ao transferir mais funções para plataformas compatíveis com semicondutores. Os fornecedores estão equilibrando a produção em alto volume com designs FMCW diferenciados que medem velocidade e reduzem interferências em ambientes industriais densos.
Principais Conclusões do Relatório
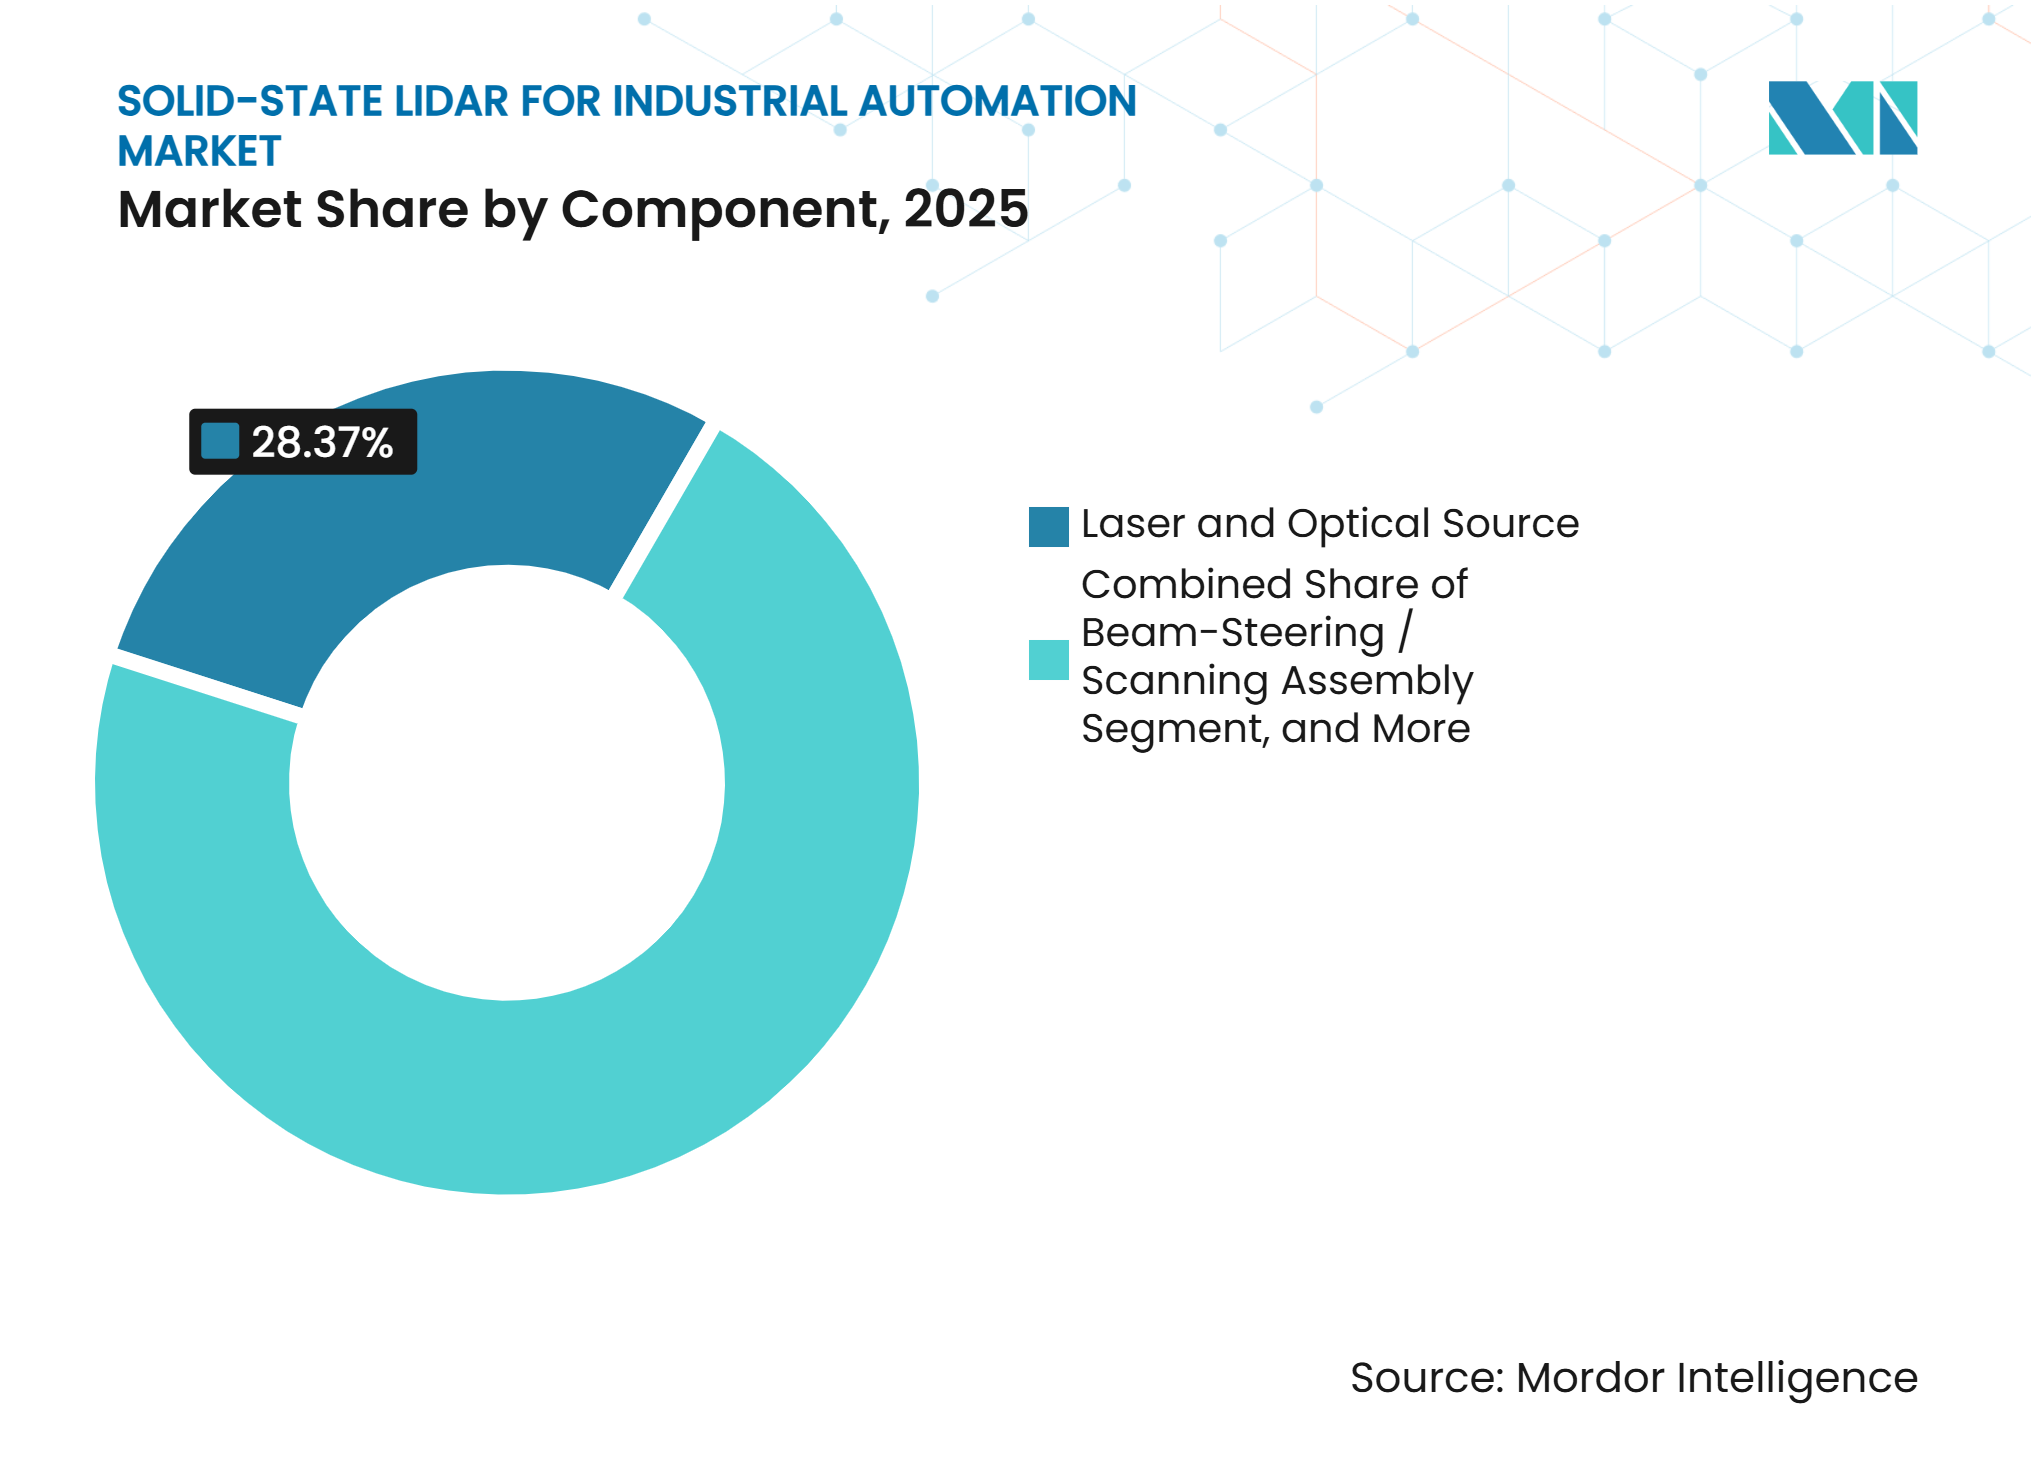
- Por componente, a Fonte Laser e Óptica detinha 28,37% da participação do mercado de LiDAR de estado sólido para automação industrial em 2025, enquanto a Eletrônica de Processamento de Sinais está projetada para expandir a um CAGR de 21,68% até 2031.
- Por alcance, os sensores de Curto Alcance detinham 58,42% da participação de receita em 2025, enquanto os sensores de Longo Alcance estão projetados para registrar um CAGR de 21,91% até 2031.
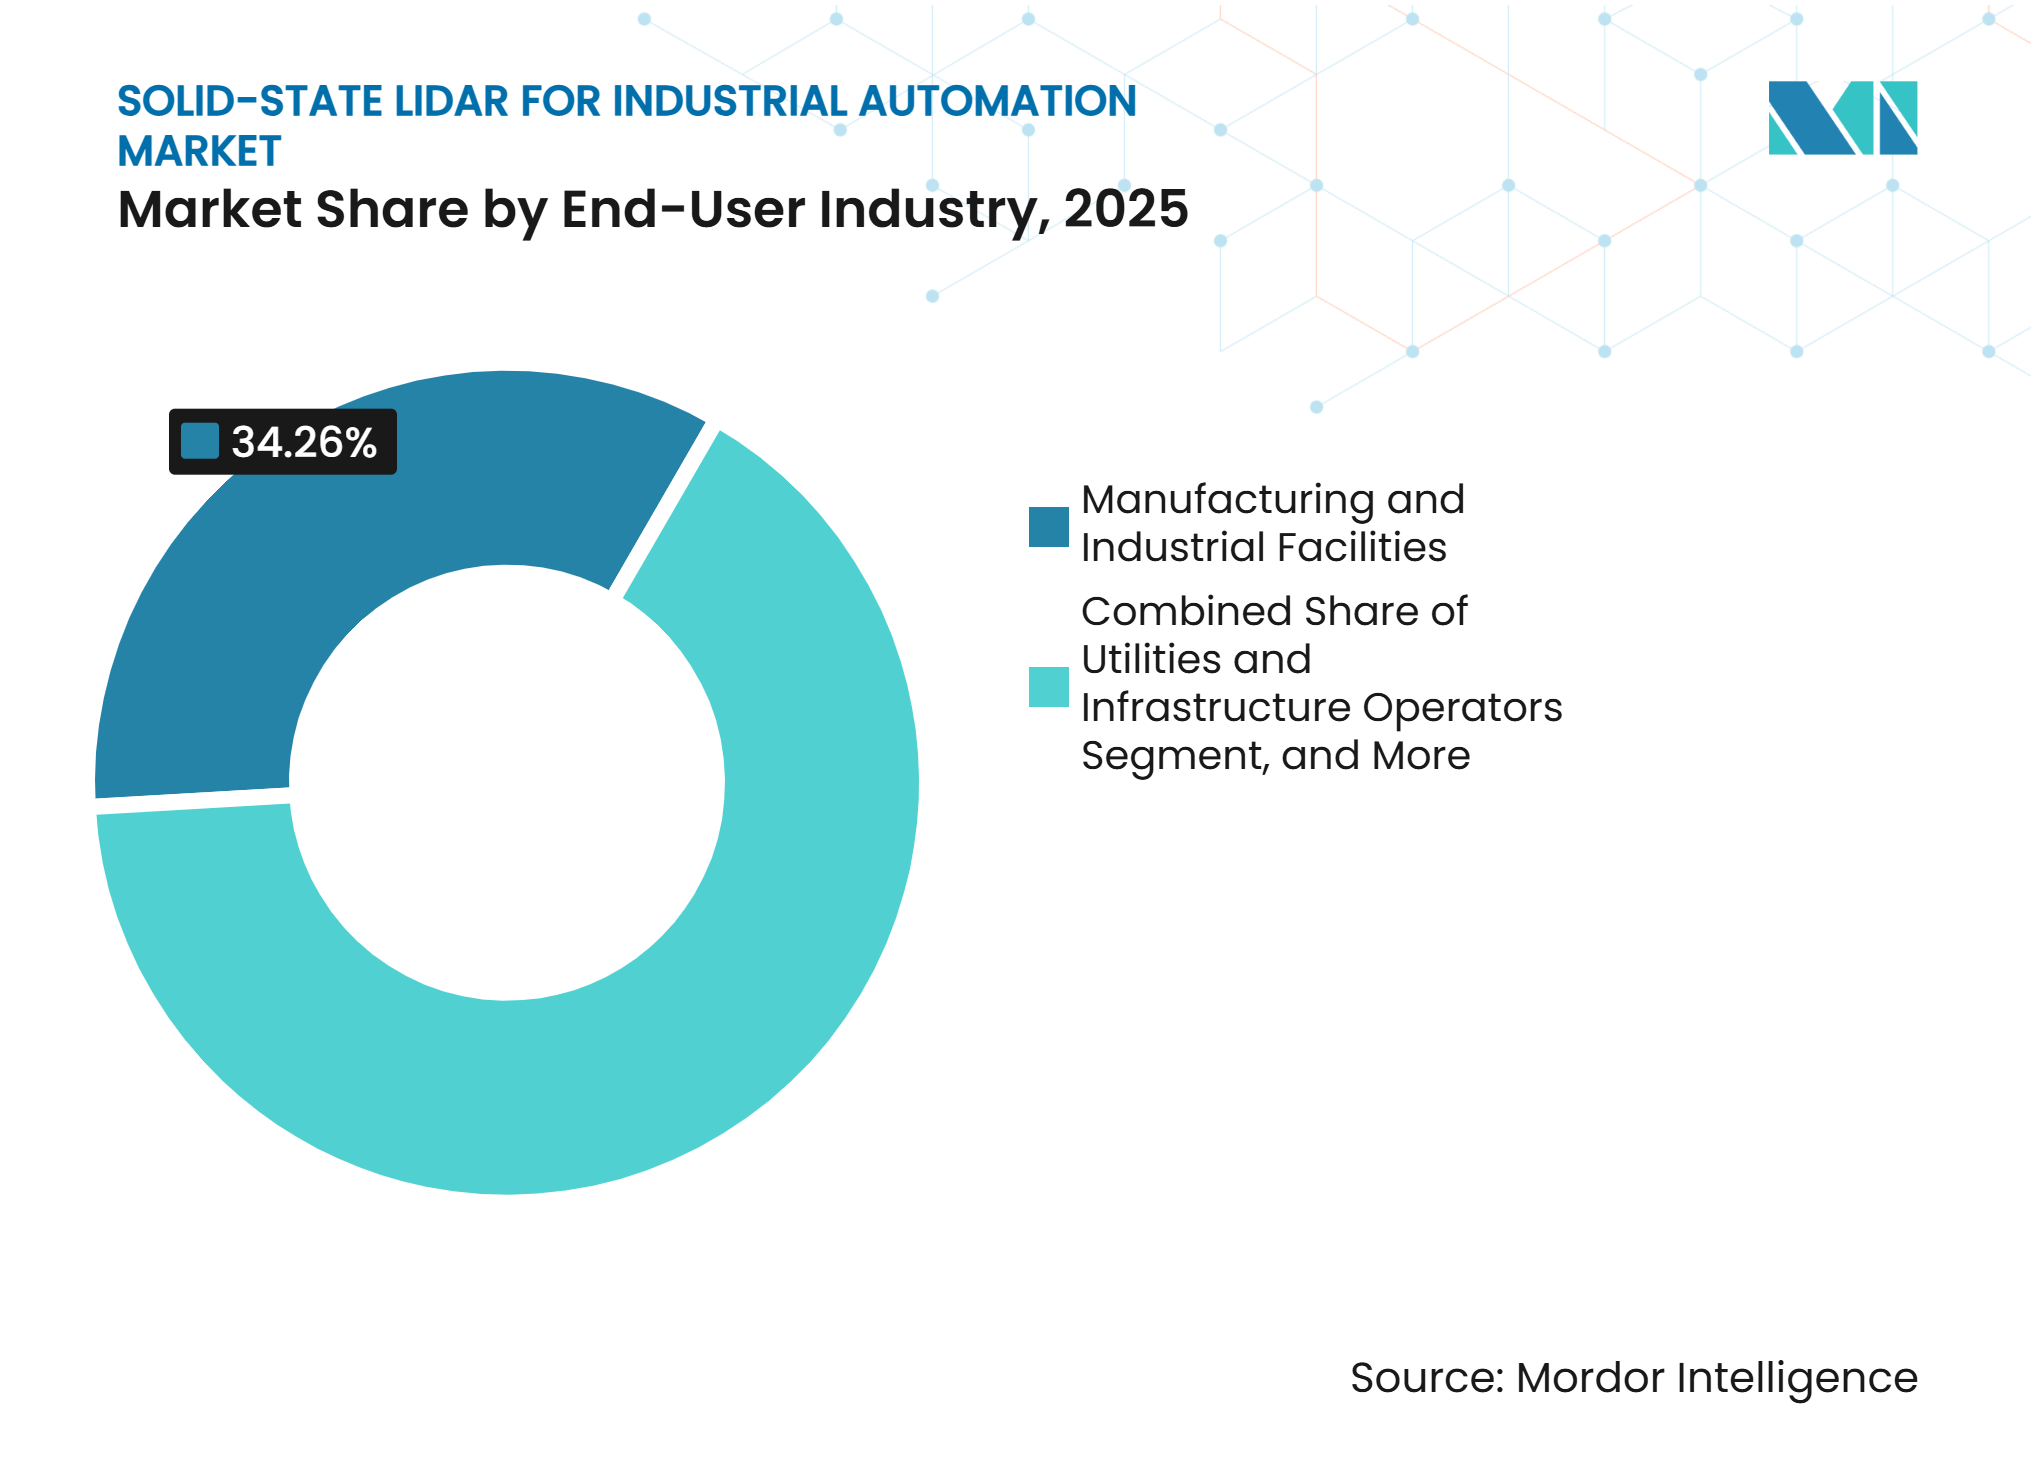
- Por indústria do usuário final, Manufatura e Instalações Industriais detinham 34,26% da participação de receita em 2025, enquanto os Operadores de Sistemas de Robótica e Automação estão projetados para registrar um CAGR de 21,83% até 2031.
- Por arquitetura de tecnologia, o LiDAR de Estado Sólido Baseado em MEMS representou 39,58% da participação em 2025, enquanto o LiDAR de Estado Sólido FMCW ou Coerente está projetado para crescer a um CAGR de 21,47% até 2031.
- Por geografia, a Ásia-Pacífico detinha 42,73% da participação de receita em 2025, enquanto o Oriente Médio está projetado para expandir a um CAGR de 22,76% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Percepção 4D para Autonomia de Nível 3 e Nível 4 | +5.2% | Global | Curto prazo (≤ 2 anos) |
| Integração de Fotônica de Silício Reduzindo Custo e Tamanho dos Sensores | +4.1% | Global, com núcleo na Ásia-Pacífico e expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Medição Direta de Velocidade Radial Melhorando a Previsão de Colisões | +3.5% | Global | Médio prazo (2-4 anos) |
| Imunidade a Interferências em Ambientes Densos com Múltiplos LiDARs | +2.8% | Global, com manufatura na Ásia-Pacífico e centros de automação na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Produção em Escala de Plataformas FMCW LiDAR em Chip | +2.7% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Potência Ocular Segura a 1550 nm para Percepção de Longo Alcance | +2.1% | América do Norte e Europa, com aplicações de longo alcance na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Percepção 4D para Autonomia de Nível 3 e Nível 4
O mercado de LiDAR de estado sólido para automação industrial é sustentado por plataformas que avançam em direção à autonomia de Nível 3 e Nível 4, que necessitam de informações de profundidade e velocidade para cada objeto detectado. No mercado de LiDAR de estado sólido para automação industrial, os sistemas tradicionais de tempo de voo medem distância, mas não conseguem fornecer medições de distância e profundidade em um único quadro de sensoriamento. A RoboSense reportou 282.600 remessas de LiDAR para robótica no primeiro semestre de 2026, o que representou um crescimento de 510,4% em relação ao ano anterior.[1] O sensoriamento FMCW pode identificar o movimento de um objeto a partir da primeira medição, em vez de comparar sua posição em quadros subsequentes. Isso pode reduzir o tempo de resposta quando AMRs, empilhadeiras e equipamentos de produção operam no mesmo espaço. A RoboSense iniciou a produção em escala total de sua arquitetura EOCENE SPAD-SoC e do chipset Peacock para aplicações de robótica no primeiro semestre de 2026.
Integração de Fotônica de Silício Reduzindo Custo e Tamanho dos Sensores
O mercado de LiDAR de estado sólido para automação industrial se beneficia quando a fotônica de silício posiciona a emissão laser, o direcionamento de feixe e a detecção coerente em um chip compatível com CMOS. Essa abordagem utiliza métodos de fabricação em escala de wafer que podem reduzir o custo e o tamanho físico dos sensores. Um estudo publicado na revista Nature em 2026 demonstrou um sensor de imagem coerente 4D com mais de 4.500 componentes fotônicos funcionais em um único chip e precisão de alcance em escala centimétrica a distâncias métricas. O resultado mostra que o sensoriamento coerente altamente integrado está avançando além de pequenas demonstrações laboratoriais. Para o mercado de LiDAR de estado sólido para automação industrial, a integração de menor custo pode tornar os layouts com múltiplos sensores mais práticos em células de fábrica onde as instalações eram anteriormente limitadas pelos orçamentos de equipamentos. Os sensores MEMS também se beneficiam da fotolitografia em lote e da melhoria nos rendimentos de wafer, apoiando um uso mais amplo em instalações industriais sensíveis a custos.
Medição Direta de Velocidade Radial Melhorando a Previsão de Colisões
O mercado de LiDAR de estado sólido para automação industrial se beneficia do LiDAR FMCW, que utiliza o desvio Doppler da luz retornada para medir a velocidade radial em cada ponto de uma cena. No mercado de LiDAR de estado sólido para automação industrial, os sistemas de tempo de voo geralmente precisam de vários quadros para inferir o mesmo movimento. Um estudo publicado na Nature Communications em 2025 constatou que informações diretas de velocidade podem apoiar decisões em tempo real mais rápidas e precisas em ambientes de controle de alta velocidade. Um AMR pode, portanto, avaliar seu próprio movimento em relação a uma prateleira fixa enquanto detecta a velocidade de aproximação de uma empilhadeira. A Aeva apresentou o Eve 1V em setembro de 2025 para linhas de manufatura, utilizando sensoriamento FMCW para medir velocidade, comprimento e posição sem contato. O produto demonstra o uso da medição direta de velocidade em tarefas industriais de precisão que anteriormente dependiam de encoders de contato e dispositivos táteis.
Imunidade a Interferências em Ambientes Densos com Múltiplos LiDARs
O mercado de LiDAR de estado sólido para automação industrial enfrenta um desafio de implantação quando grandes frotas de AMRs e células com múltiplos robôs utilizam vários sensores pulsados de tempo de voo nas proximidades. Tais interferências podem criar detecções falsas e forçar os usuários a separar a atividade dos sensores ao longo do tempo. Em todo o mercado de LiDAR de estado sólido para automação industrial, os designs FMCW utilizam detecção coerente e assinaturas de frequência óptica distintas para separar os sinais de sensores vizinhos. A Voyant Photonics apresentou a Plataforma Helium em dezembro de 2025 como uma plataforma LiDAR FMCW totalmente de estado sólido com fotônica de silício e direcionamento de feixe bidimensional em chip. Este design foi desenvolvido para autonomia industrial e ambientes robóticos densos. A abordagem pode permitir que mais sensores operem na mesma área sem as restrições de temporização exigidas pelos designs pulsados. Essa característica torna-se mais relevante à medida que células de manufatura avançada adicionam mais equipamentos autônomos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Complexidade de Detecção Coerente e Calibração | -3.2% | Global | Médio prazo (2-4 anos) |
| Carga de Qualificação de Segurança Funcional e Confiabilidade Automotiva | -2.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fabricação em Volume Limitado de Lasers de Largura de Linha Estreita e PICs | -1.8% | Global, concentrado na América do Norte e no Japão | Longo prazo (≥ 4 anos) |
| Ecossistema Imaturo e Altos Custos de Integração de Sistemas de Sensores | -1.4% | Global, com maior relevância no Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Complexidade de Detecção Coerente e Calibração
O mercado de LiDAR de estado sólido para automação industrial enfrenta maior complexidade de produção porque os sistemas FMCW coerentes necessitam de lasers de largura de linha estreita, chirping de frequência linear e embalagem fotônica termicamente estável. Para o mercado de LiDAR de estado sólido para automação industrial, esses requisitos continuam difíceis de manter pelas fundições com alto rendimento. Um artigo publicado na Nature Communications em 2025 relatou que 1% de não linearidade de chirp pode reduzir a resolução de alcance a um grau comparável a um aumento de 5 vezes na largura de linha do laser. Os usuários industriais também precisam de sensores que permaneçam calibrados durante vibração, ciclagem térmica e exposição à poeira. As etapas de alinhamento e caracterização em nível de fábrica aumentam o custo unitário e podem reduzir o rendimento da produção. A fotônica de silício pode reduzir esses encargos ao longo do tempo, mas a paridade de rendimento com a fabricação madura de MEMS ainda não foi alcançada.
Carga de Qualificação de Segurança Funcional e Confiabilidade Automotiva
O mercado de LiDAR de estado sólido para automação industrial exige que o LiDAR utilizado em zonas de robôs colaborativos, vias de AGVs e sensoriamento de proximidade de equipamentos pesados atenda a rigorosos requisitos de segurança e confiabilidade. IEC 61508, ISO 13849 e IEC 61496-3:2025 são estruturas relevantes para equipamentos industriais relacionados à segurança. A validação por terceiros no mercado de LiDAR de estado sólido para automação industrial pode estender os prazos de aprovação em 12 a 18 meses. Isso atrasa a receita para desenvolvedores menores, mesmo quando sua tecnologia é diferenciada. Os programas de qualificação automotiva não substituem diretamente a certificação para maquinário industrial, portanto os fornecedores podem precisar de caminhos de qualificação paralelos. O requisito é particularmente desafiador para fornecedores que precisam financiar desenvolvimento, testes e prontidão para produção simultaneamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Eletrônica de Processamento de Sinais Define a Próxima Vantagem CompetitivaA Fonte Laser e Óptica detinha 28,37% da participação do mercado de LiDAR de estado sólido para automação industrial em 2025, a maior posição de receita por componente. A fonte de luz define um limite de desempenho central para designs MEMS baseados em VCSEL, sistemas FMCW e produtos LiDAR flash. Os módulos de Fotodetector e Receptor fornecem a camada de sensoriamento, enquanto os componentes do Conjunto de Direcionamento e Varredura de Feixe direcionam o campo de visão. Embalagem, Óptica e Outros Componentes completam a lista de materiais e têm um papel mais padronizado. Seu valor depende da durabilidade, estabilidade térmica e desempenho óptico exigidos por cada aplicação.
A Eletrônica de Processamento de Sinais está projetada para crescer a um CAGR de 21,68% de 2026 a 2031, o ritmo mais rápido entre as categorias de componentes. O tamanho do mercado de LiDAR de estado sólido para automação industrial para este componente é sustentado pela transição de FPGAs de uso geral para designs de sistema em chip específicos para LiDAR. Esses chips combinam temporização, detecção, geração de nuvem de pontos e extração de velocidade em um único die, reduzindo o consumo de energia e os custos de processamento de dados. A Hesai declarou que seu SPAD-SoC Picasso atingiu prontidão para produção em massa em 2026 e combinou percepção espacial e de cor no nível do ASIC. À medida que o hardware óptico se torna mais padronizado, a capacidade de processamento proprietária pode agregar mais valor ao sensor.



Por Alcance:
O Volume de Curto Alcance Ancora o Mercado enquanto o Longo Alcance EscalaO mercado de LiDAR de estado sólido para automação industrial registrou 58,42% da receita para sensores de Curto Alcance, cobrindo distâncias de até 50 m, em 2025. Eles suportam zonas de segurança de robôs colaborativos, detecção de proximidade de AGVs, navegação em corredores e perímetros de segurança de atendimento a máquinas. Esses usos necessitam de sensoriamento denso e atualizações rápidas em curtas distâncias. Os produtos de médio alcance, operando acima de 50 m até 150 m, atendem a baias de produção maiores, pátios de logística ao ar livre e aplicações de indústria pesada. Eles equilibram a cobertura mais ampla necessária nesses locais com custos inferiores aos dos sistemas de maior alcance.
Os sensores de longo alcance, cobrindo distâncias acima de 150 m, estão projetados para crescer a um CAGR de 21,91% de 2026 a 2031. O tamanho do mercado de LiDAR de estado sólido para automação industrial para sistemas de longo alcance está vinculado a portos, locais de mineração, campi industriais e infraestrutura de serviços públicos. A Innoviz lançou o InnovizTwo Ultra Long-Range LiDAR em abril de 2026 com capacidade de detecção de até 1 quilômetro.[2] Essas aquisições seguem os orçamentos de infraestrutura de instalações em vez dos volumes de robôs, sustentando preços de venda mais altos com menores remessas. A preferência por sistemas de 1550 nm reflete sua maior potência de emissão permissível em comparação com os sistemas de 905 nm dentro dos limites de segurança laser.
Por Indústria do Usuário Final:
Operadores de Robótica Lideram o Ritmo de Adoção Mais RápidoO mercado de LiDAR de estado sólido para automação industrial registrou uma participação de receita de 34,26% para Manufatura e Instalações Industriais em 2025, sua maior posição de usuário final. Essas instalações utilizam LiDAR em atendimento a máquinas CNC, inspeção de qualidade, segurança em linhas de montagem e manuseio fixo de materiais. Armazenagem, Distribuição e Instalações Logísticas formam outra grande base de demanda à medida que as frotas de AMRs se expandem para separação de pedidos e varredura de inventário. A Ouster reportou 55 milhões de USD em receita no segundo trimestre de 2026, um aumento de 56% em relação ao ano anterior, e atribuiu o desempenho a clientes de automação de armazéns e logística de pátios. Indústrias de processo, serviços públicos, operadores de infraestrutura, locais de pesquisa e usuários industriais especializados acrescentam grupos de demanda distintos.
Os Operadores de Sistemas de Robótica e Automação estão projetados para experimentar o CAGR de usuário final mais rápido, de 21,83%, de 2026 a 2031. As 282.600 remessas de LiDAR para robótica da RoboSense no primeiro semestre de 2026 e o aumento de 510,4% em relação ao ano anterior sustentam esse ritmo de adoção. As empresas de robótica estão cada vez mais especificando LiDAR de estado sólido no design da plataforma em vez de adicioná-lo posteriormente como uma adaptação. A Aeva e a Nikon iniciaram a implantação comercial do APDIS MV5X Laser Radar em abril de 2026 para inspeção robótica e metrologia. A implantação utiliza a tecnologia FMCW da Aeva em aplicações de manufatura aeroespacial, automotiva e de energia.

Por Arquitetura de Tecnologia:
MEMS Lidera o Volume enquanto FMCW Ganha Profundidade FuncionalO mercado de LiDAR de estado sólido para automação industrial registrou uma participação de receita de 39,58% para o LiDAR de Estado Sólido Baseado em MEMS em 2025, sua maior posição de receita por tecnologia. O MEMS possui uma base de produção madura e funciona com cadeias de suprimento estabelecidas de VCSEL a 905 nm. Permanece econômico nos volumes de produção industrial que as alternativas FMCW e OPA não alcançaram de forma consistente. O LiDAR de Estado Sólido Flash ou Sem Varredura é adequado para inspeção de alta velocidade e cobertura de segurança de curto alcance, onde a taxa de quadros importa mais do que o alcance. O LiDAR OPA oferece agilidade angular e alto potencial de integração, mas a perda de inserção e a calibração limitam seu uso industrial atual.
O LiDAR de Estado Sólido FMCW ou Coerente está projetado para crescer a um CAGR de 21,47% de 2026 a 2031. A tecnologia se beneficia da fotônica de silício em escala de chip e de sua capacidade de medir velocidade diretamente. A Nature documentou um sensor de imagem coerente 4D em 2026 que utilizou mais de 4.500 componentes fotônicos integrados e alcançou precisão de alcance em escala centimétrica a distâncias métricas. O MEMS deve permanecer importante para aplicações de curto alcance e sensíveis a custos, enquanto o FMCW está melhor posicionado em medição de precisão e monitoramento de longo alcance. A RoboSense colocou seu chipset Peacock em produção em escala total durante o primeiro semestre de 2026 com um campo de visão de 180° × 135° e resolução VGA de 640 × 480.
Análise Geográfica
A Ásia-Pacífico representou 42,73% da participação do mercado de LiDAR de estado sólido no mercado de automação industrial em 2025. A China combina uma grande base de fabricação de LiDAR com demanda de aplicações automotivas, robótica industrial e armazenagem. O Japão possui uma forte base de robótica de precisão e equipamentos industriais, enquanto a Coreia do Sul apoia a automação de fábricas liderada pela eletrônica. A Hesai enviou mais de 1,62 milhão de unidades no ano fiscal de 2025 e reportou 3.027,6 milhões de RMB (432,9 milhões de USD) em receita.[3] A implantação do APDIS MV5X da Nikon em 2026 demonstra o uso de LiDAR de estado sólido em produtos de inspeção em nível de máquina japoneses.
A América do Norte possui uma base ativa de desenvolvedores de FMCW e OPA, incluindo Aeva, Voyant Photonics e SiLC Technologies. As instalações de AMRs em centros de distribuição e instalações de montagem automotiva também sustentam a demanda regional. A Aeva planejou uma capacidade anual norte-americana de até 200.000 unidades de LiDAR 4D para programas de caminhões autônomos. A Europa tem demanda proveniente da manufatura avançada e logística alemã, indústria de processo e aplicações de sensoriamento relacionadas à defesa, onde os compradores exigem padrões claros de segurança e desempenho antes de grandes implantações. A América do Sul permanece menor, mas a automação de mineração e a logística portuária no Brasil e no Chile criam casos de uso para sensoriamento externo durável.
O Oriente Médio está projetado para crescer a um CAGR de 22,76% de 2026 a 2031, o ritmo geográfico mais rápido no mercado de LiDAR de estado sólido para automação industrial. Os programas Visão 2030 da Arábia Saudita e as iniciativas de infraestrutura inteligente dos Emirados Árabes Unidos estão criando projetos greenfield que podem especificar sensores de estado sólido desde o início, em vez de substituir equipamentos mais antigos. A África está em um estágio mais inicial, com atividade centrada na automação de frotas de mineração e operações de terminais portuários na África do Sul e no Egito. Os programas de diversificação industrial poderiam sustentar a demanda futura de indústrias de processo, centros logísticos e serviços públicos.
Cenário Competitivo
Concentração do Mercado
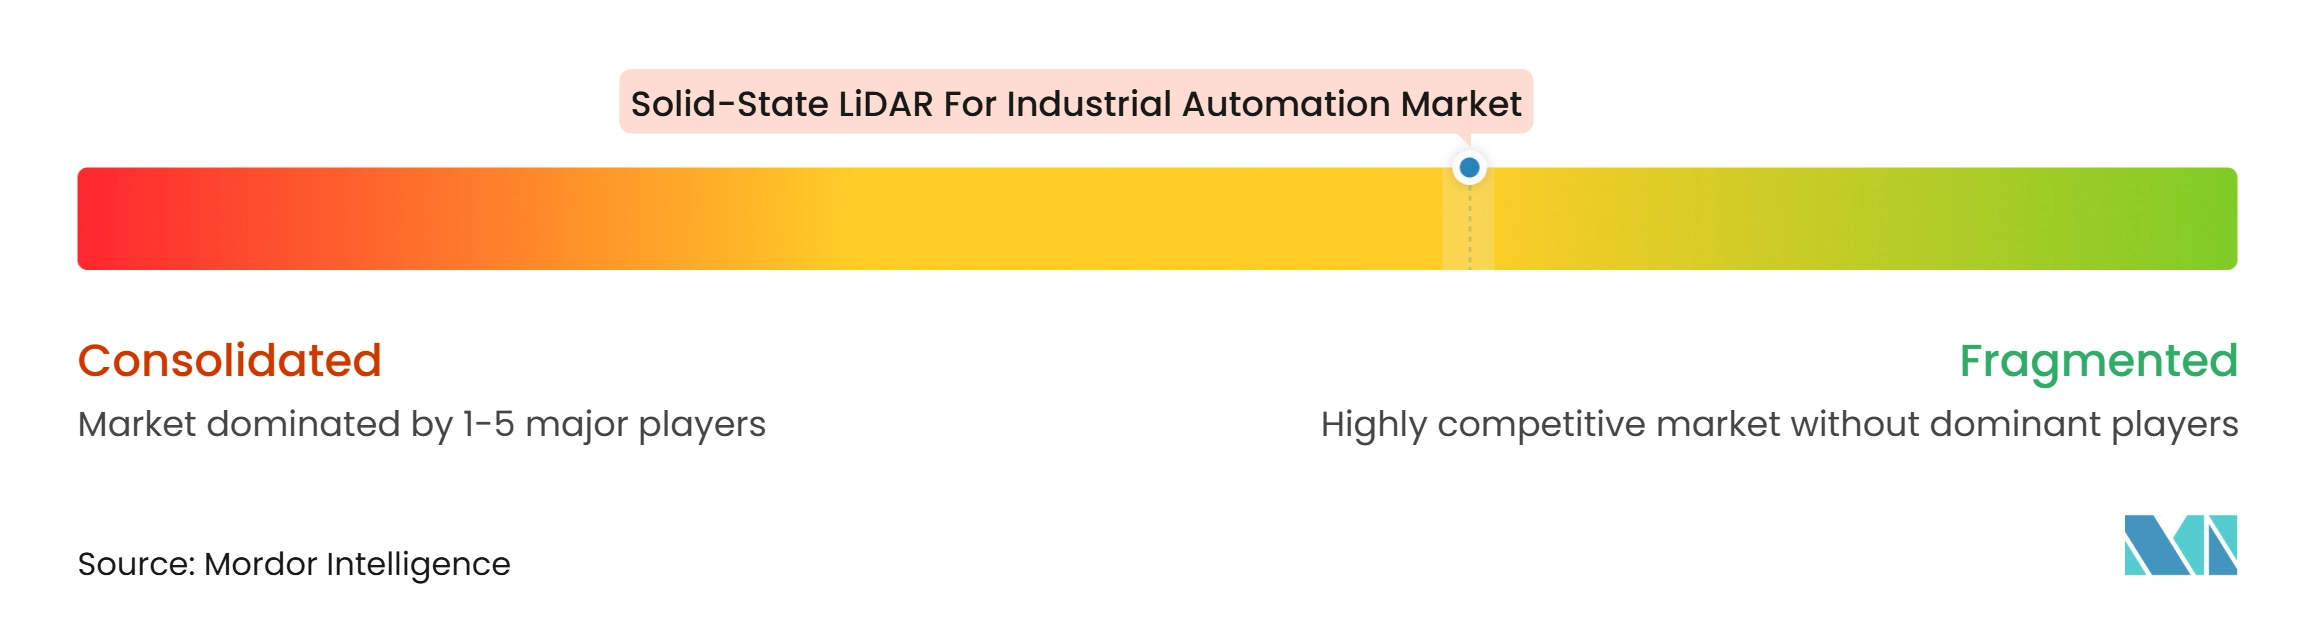
O mercado de LiDAR de estado sólido para automação industrial é semifragmentado, sem nenhum fornecedor único com mais de 25% da receita total reportada. Os fabricantes chineses têm uma vantagem em volume de produção por meio de cadeias de suprimento verticalmente integradas e silício de sensor proprietário. A Hesai reportou seu primeiro lucro anual GAAP em 2025, gerando 3.027,6 milhões de RMB (432,9 milhões de USD) em receita anual. A Hesai anunciou planos em janeiro de 2026 para aumentar a capacidade anual de LiDAR de 2 milhões para mais de 4 milhões de unidades.
Os fornecedores ocidentais estão buscando designs FMCW e de fotônica de silício em vez de competir apenas no volume de remessas. A Aeva tem se concentrado na medição direta de velocidade para aplicações de manufatura, inspeção e veículos autônomos. A implantação de abril de 2026 com a Nikon colocou a tecnologia FMCW em um sistema comercial de inspeção robótica e metrologia. A Voyant Photonics apresentou a plataforma Helium em dezembro de 2025 com fotônica de silício e direcionamento de feixe bidimensional em chip. Esses designs são adequados para aplicações onde dados diretos de velocidade, resistência a interferências e integração compacta têm precedência sobre o menor custo unitário.
A propriedade de patentes e as parcerias tecnológicas também moldam a concorrência. A Hesai adquiriu propriedade intelectual suíça em 2024 para apoiar o desenvolvimento de sua plataforma FTX de estado sólido.[4] Os fornecedores estão trabalhando em direção a interfaces de dados de sensores consistentes para reduzir o esforço de integração em instalações com múltiplos fornecedores. A Voyant Photonics, a SiLC Technologies e a Baraja estão buscando arquiteturas de PIC único que visam reduzir o custo de fabricação em escala. A qualificação de segurança industrial permanece um requisito competitivo importante.
Líderes da Indústria de LiDAR de Estado Sólido para Automação Industrial
-
Hesai Technology Co., Ltd.
-
RoboSense Technology Co., Ltd.
-
Ouster, Inc.
-
Innoviz Technologies Ltd.
-
Aeva Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de LiDAR de Estado Sólido para Automação Industrial Empresas cobertas neste relatório
- Hesai Technology Co., Ltd.
- RoboSense Technology Co., Ltd.
- Ouster, Inc.
- Innoviz Technologies Ltd.
- Aeva Technologies, Inc.
- Luminar Technologies, Inc.
- Cepton, Inc.
- LeddarTech Inc.
- MicroVision, Inc.
- Blickfeld GmbH
- XenomatiX N.V.
- OPSYS Tech Ltd.
- Voyant Photonics, Inc.
- SSLiDAR Inc.
- Seyond, Inc.
- Leishen Intelligent System Co., Ltd.
- Livox Technology Limited
- Benewake (Beijing) Co., Ltd.
- Baraja Pty Ltd.
- SiLC Technologies, Inc.
- TetraVue, Inc.
- Hybrid Lidar Systems
Desenvolvimentos industriais recentes em Mercado de LiDAR de Estado Sólido para Automação Industrial
- Agosto de 2026: A Innoviz Technologies anunciou um acordo de desenvolvimento com uma das 10 principais montadoras automotivas globais para construir uma pilha completa de percepção baseada em LiDAR para um domínio de design operacional em rodovias, utilizando sensores InnovizTwo em uma plataforma de computação alimentada pela NVIDIA. A colaboração reflete a ampliação do LiDAR de estado sólido de grau automotivo para aplicações de IA Física e autonomia industrial.
- Abril de 2026: A Aeva Technologies e a Nikon Metrology anunciaram a implantação comercial do sistema APDIS MV5X Laser Radar, alimentado pela tecnologia de sensor de alta precisão Eve FMCW da Aeva, para inspeção robótica automatizada de alto volume e metrologia em aplicações de manufatura aeroespacial, automotiva e de energia.
- Abril de 2026: A Innoviz Technologies lançou o InnovizTwo Ultra Long-Range LiDAR, com detecção de até 1 quilômetro, visando automação industrial de grande área, monitoramento de fronteiras e sensoriamento de infraestrutura de amplo formato. As primeiras amostras foram entregues a clientes selecionados no lançamento.
- Janeiro de 2026: A Hesai Technology anunciou planos para dobrar a capacidade anual de produção de LiDAR de 2 milhões para mais de 4 milhões de unidades em 2026, impulsionada pela demanda acelerada de aplicações de robótica e ADAS, após o marco da empresa de superar 2 milhões de entregas cumulativas no ano fiscal de 2025.
Escopo do Relatório Global do Mercado de LiDAR de Estado Sólido para Automação Industrial
O mercado de LiDAR de estado sólido para automação industrial refere-se a sistemas LiDAR que utilizam tecnologia de estado sólido em vez de componentes mecânicos móveis para suportar aplicações de automação em ambientes industriais. Esses sistemas permitem medição precisa de distância, detecção de objetos, mapeamento, navegação e monitoramento de segurança para aplicações como robôs móveis autônomos, veículos guiados automatizados, sistemas robóticos e operações de manufatura inteligente.
O Relatório do Mercado de LiDAR de Estado Sólido para Automação Industrial é Segmentado por Componente (Fonte Laser e Óptica, Fotodetector e Receptor, Conjunto de Direcionamento/Varredura de Feixe, Eletrônica de Processamento de Sinais e Embalagem, Óptica e Outros Componentes), Alcance (Até 50 m, Acima de 50 m a 150 m e Acima de 150 m), Indústria do Usuário Final (Manufatura e Instalações Industriais, Armazenagem, Distribuição e Instalações Logísticas, Indústrias de Processo e Instalações Industriais Pesadas, Operadores de Serviços Públicos e Infraestrutura, Operadores de Sistemas de Robótica e Automação, Instalações de Pesquisa, Testes e Industriais Especializadas e Outras Indústrias de Usuário Final), Arquitetura de Tecnologia (LiDAR de Estado Sólido Flash/Sem Varredura, LiDAR de Arranjo de Fase Óptica, LiDAR de Estado Sólido Baseado em MEMS e LiDAR de Estado Sólido FMCW/Coerente) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Fonte Laser e Óptica |
| Fotodetector e Receptor |
| Conjunto de Direcionamento/Varredura de Feixe |
| Eletrônica de Processamento de Sinais |
| Embalagem, Óptica e Outros Componentes |
| Até 50 m |
| Acima de 50 m a 150 m |
| Acima de 150 m |
| Manufatura e Instalações Industriais |
| Armazenagem, Distribuição e Instalações Logísticas |
| Indústrias de Processo e Instalações Industriais Pesadas |
| Operadores de Serviços Públicos e Infraestrutura |
| Operadores de Sistemas de Robótica e Automação |
| Instalações de Pesquisa, Testes e Industriais Especializadas |
| Outras Indústrias do Usuário Final |
| LiDAR de Estado Sólido Flash/Sem Varredura |
| LiDAR de Arranjo de Fase Óptica (OPA) |
| LiDAR de Estado Sólido Baseado em MEMS |
| LiDAR de Estado Sólido FMCW/Coerente |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Componente | Fonte Laser e Óptica | |
| Fotodetector e Receptor | ||
| Conjunto de Direcionamento/Varredura de Feixe | ||
| Eletrônica de Processamento de Sinais | ||
| Embalagem, Óptica e Outros Componentes | ||
| Por Alcance | Até 50 m | |
| Acima de 50 m a 150 m | ||
| Acima de 150 m | ||
| Por Indústria do Usuário Final | Manufatura e Instalações Industriais | |
| Armazenagem, Distribuição e Instalações Logísticas | ||
| Indústrias de Processo e Instalações Industriais Pesadas | ||
| Operadores de Serviços Públicos e Infraestrutura | ||
| Operadores de Sistemas de Robótica e Automação | ||
| Instalações de Pesquisa, Testes e Industriais Especializadas | ||
| Outras Indústrias do Usuário Final | ||
| Por Arquitetura de Tecnologia | LiDAR de Estado Sólido Flash/Sem Varredura | |
| LiDAR de Arranjo de Fase Óptica (OPA) | ||
| LiDAR de Estado Sólido Baseado em MEMS | ||
| LiDAR de Estado Sólido FMCW/Coerente | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de LiDAR de estado sólido para automação industrial?
O mercado é estimado em 245,61 milhões de USD em 2026 e previsto para atingir 619,97 milhões de USD até 2031, crescendo a um CAGR de 20,34%.
O que está impulsionando a adoção de LiDAR de estado sólido na automação industrial?
A demanda vem de AMRs, robôs colaborativos, operações de armazéns, sistemas de inspeção e aplicações industriais focadas em segurança que necessitam de sensoriamento tridimensional confiável.
Qual categoria de alcance de LiDAR tem a maior participação de receita?
Até 50 m detinha 58,42% da receita em 2025 porque suportam navegação de proximidade, segurança e aplicações de células robóticas.
Qual grupo de usuário final deve crescer mais rapidamente até 2031?
Os Operadores de Sistemas de Robótica e Automação estão projetados para crescer a um CAGR de 21,83%, sustentados pelo uso crescente de LiDAR em nível de plataforma em equipamentos autônomos.
Qual arquitetura de tecnologia lidera a adoção atual?
O LiDAR de Estado Sólido Baseado em MEMS detinha 39,58% de participação em 2025, sustentado por processos de produção estabelecidos e desempenho econômico para aplicações de curto alcance.
Qual região deve expandir mais rapidamente?
O Oriente Médio está projetado para crescer a um CAGR de 22,76% até 2031, sustentado pela modernização industrial greenfield e programas de infraestrutura inteligente.