
Taille et Part du Marché du LiDAR à État Solide pour l'Automatisation Industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 245.61 Millions de dollars américains |
| Taille du Marché (2031) | 619.97 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 20.34 % |
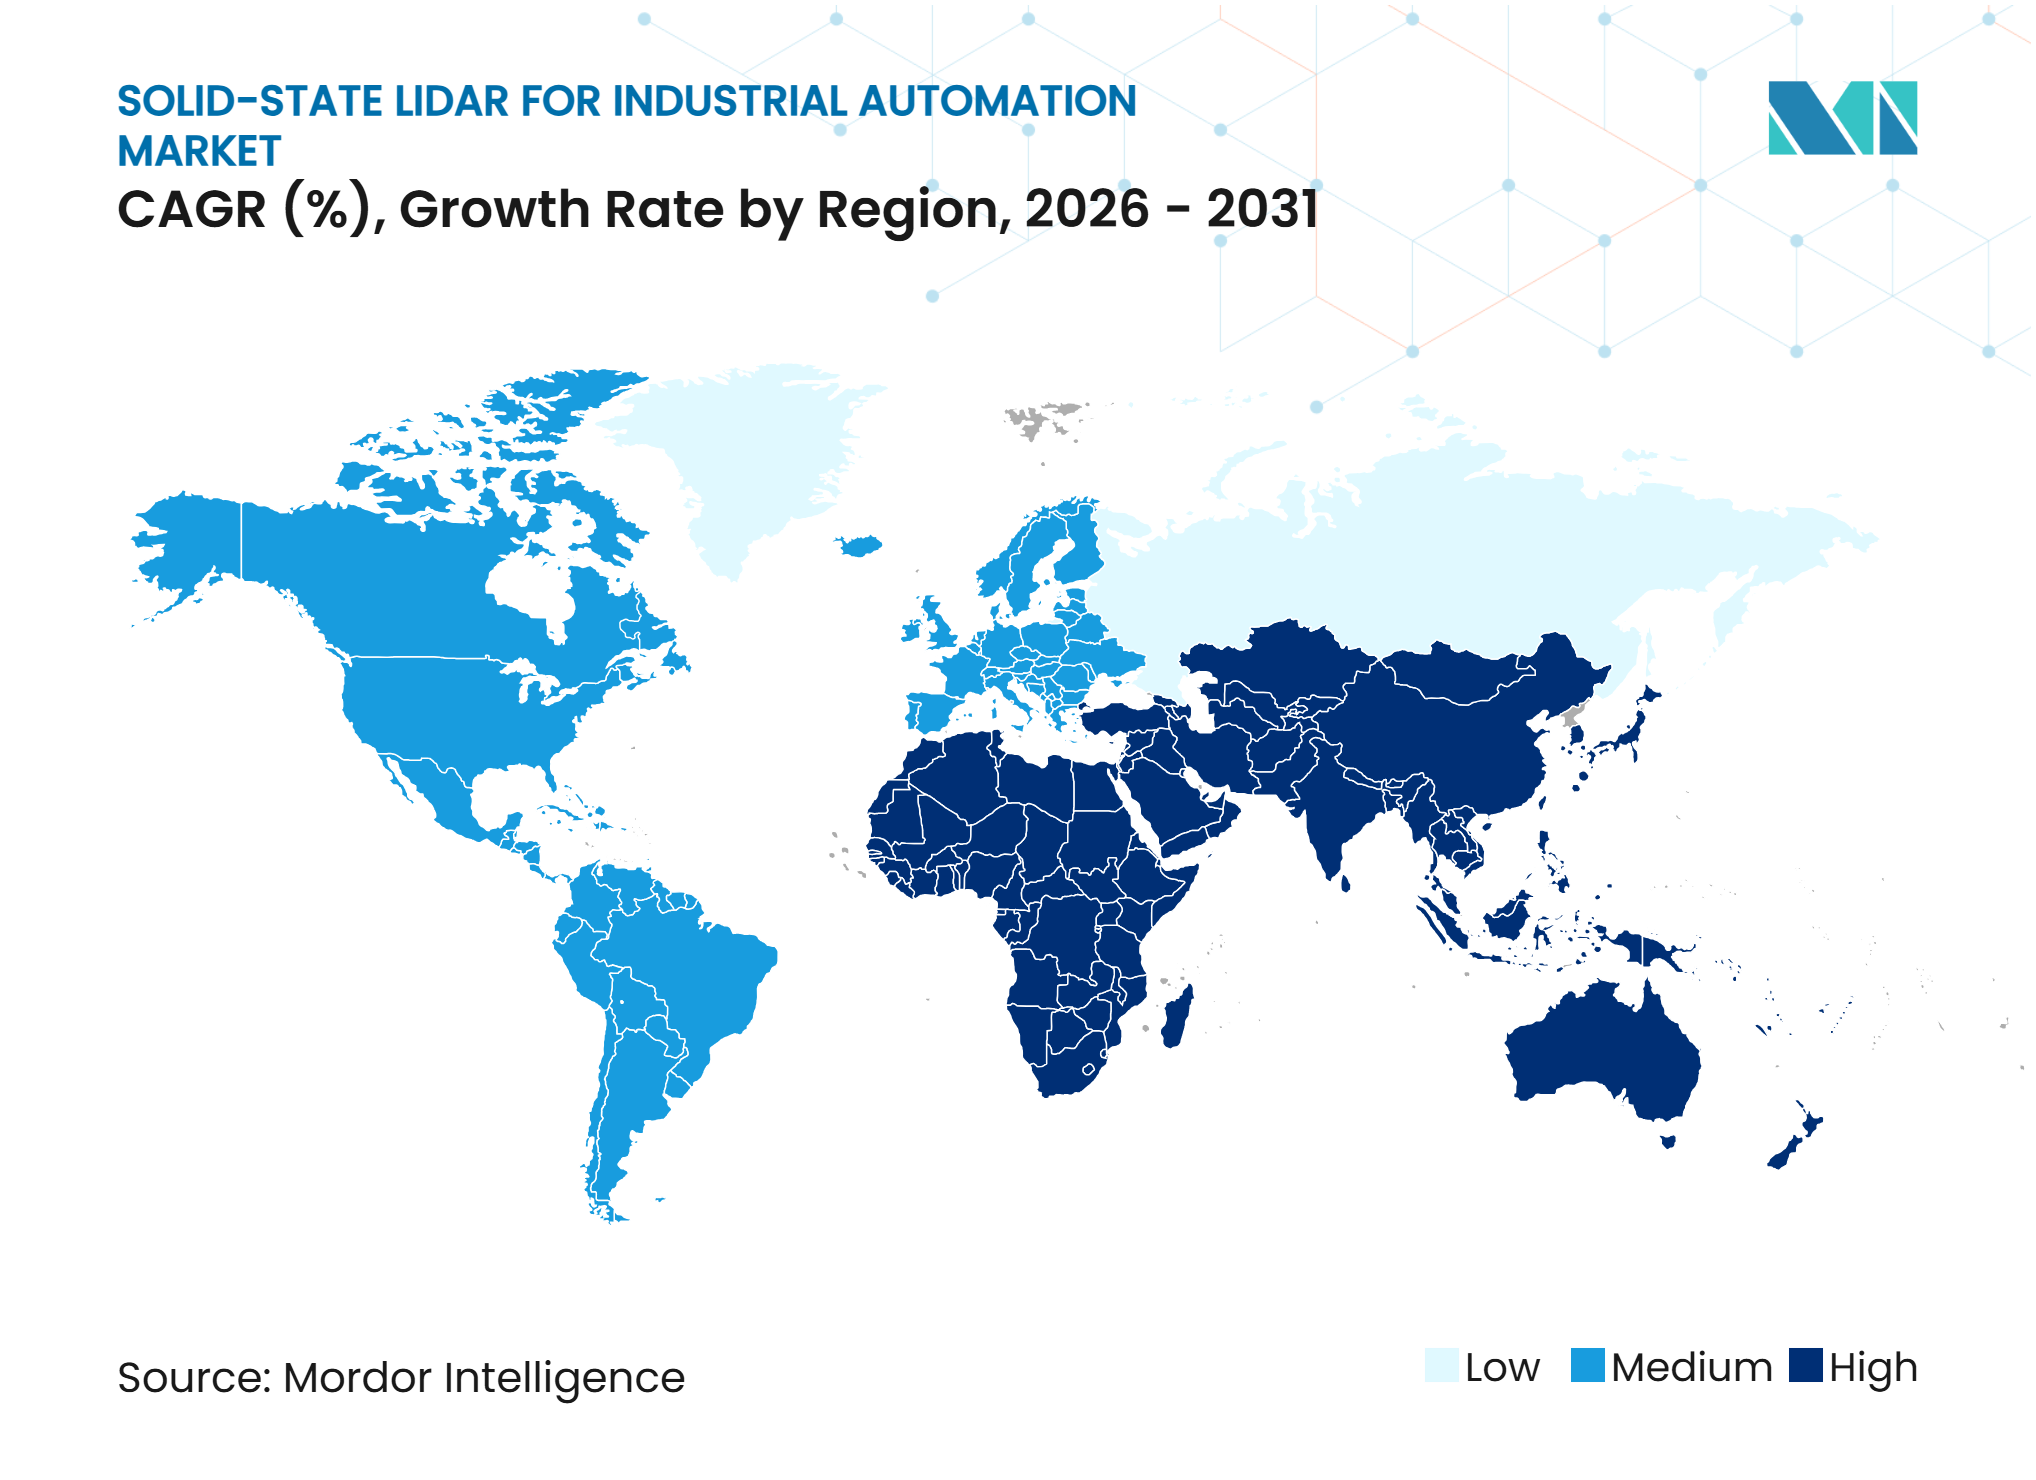
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du LiDAR à État Solide pour l'Automatisation Industrielle par Mordor Intelligence
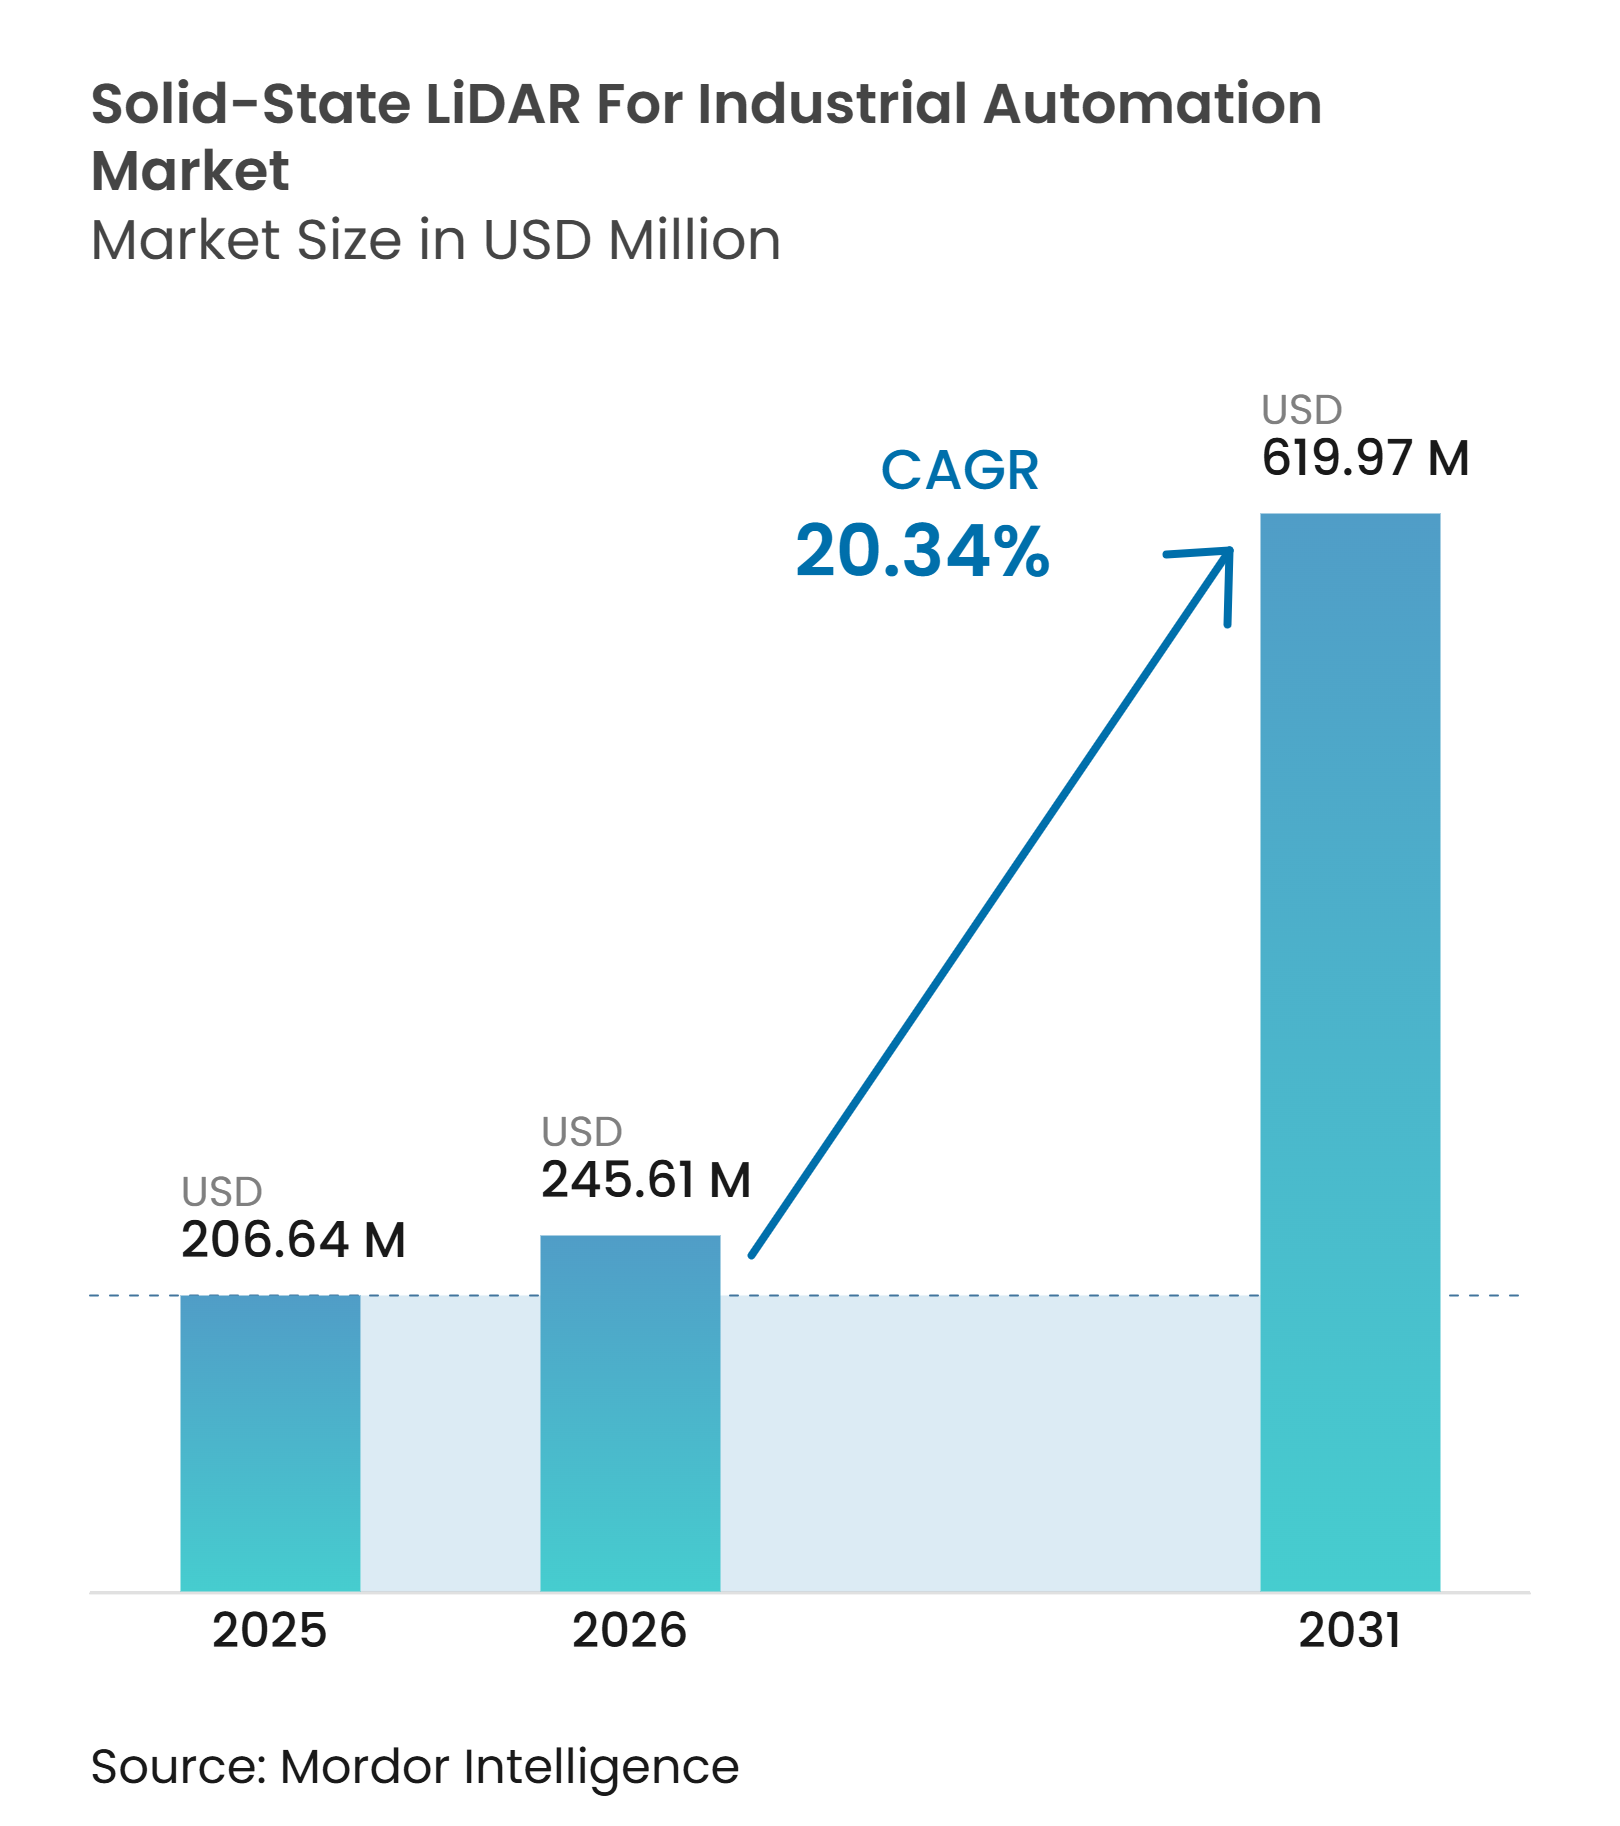
La taille du marché du LiDAR à état solide pour l'automatisation industrielle était évaluée à 206,64 millions USD en 2025 et devrait croître de 245,61 millions USD en 2026 pour atteindre 619,97 millions USD d'ici 2031, à un CAGR de 20,34 % durant la période de prévision (2026-2031). La demande augmente à mesure que les usines, les entrepôts et les plateformes robotiques nécessitent une perception tridimensionnelle fiable sans l'usure mécanique associée aux unités rotatives. La direction électronique de faisceau, l'illumination flash et l'intégration photonique cohérente soutiennent cette transition vers des conceptions à état solide. Les robots mobiles autonomes et les robots collaboratifs ont besoin d'une détection précise pour la navigation, l'évitement des collisions et le fonctionnement sécurisé à proximité des personnes et des équipements. La fabrication en photonique sur silicium réduit également le coût et la taille des capteurs en transférant davantage de fonctions vers des plateformes compatibles avec les semi-conducteurs. Les fournisseurs équilibrent la production à grand volume avec des conceptions FMCW différenciées qui mesurent la vitesse et réduisent les interférences dans les environnements industriels denses.
Points Clés du Rapport
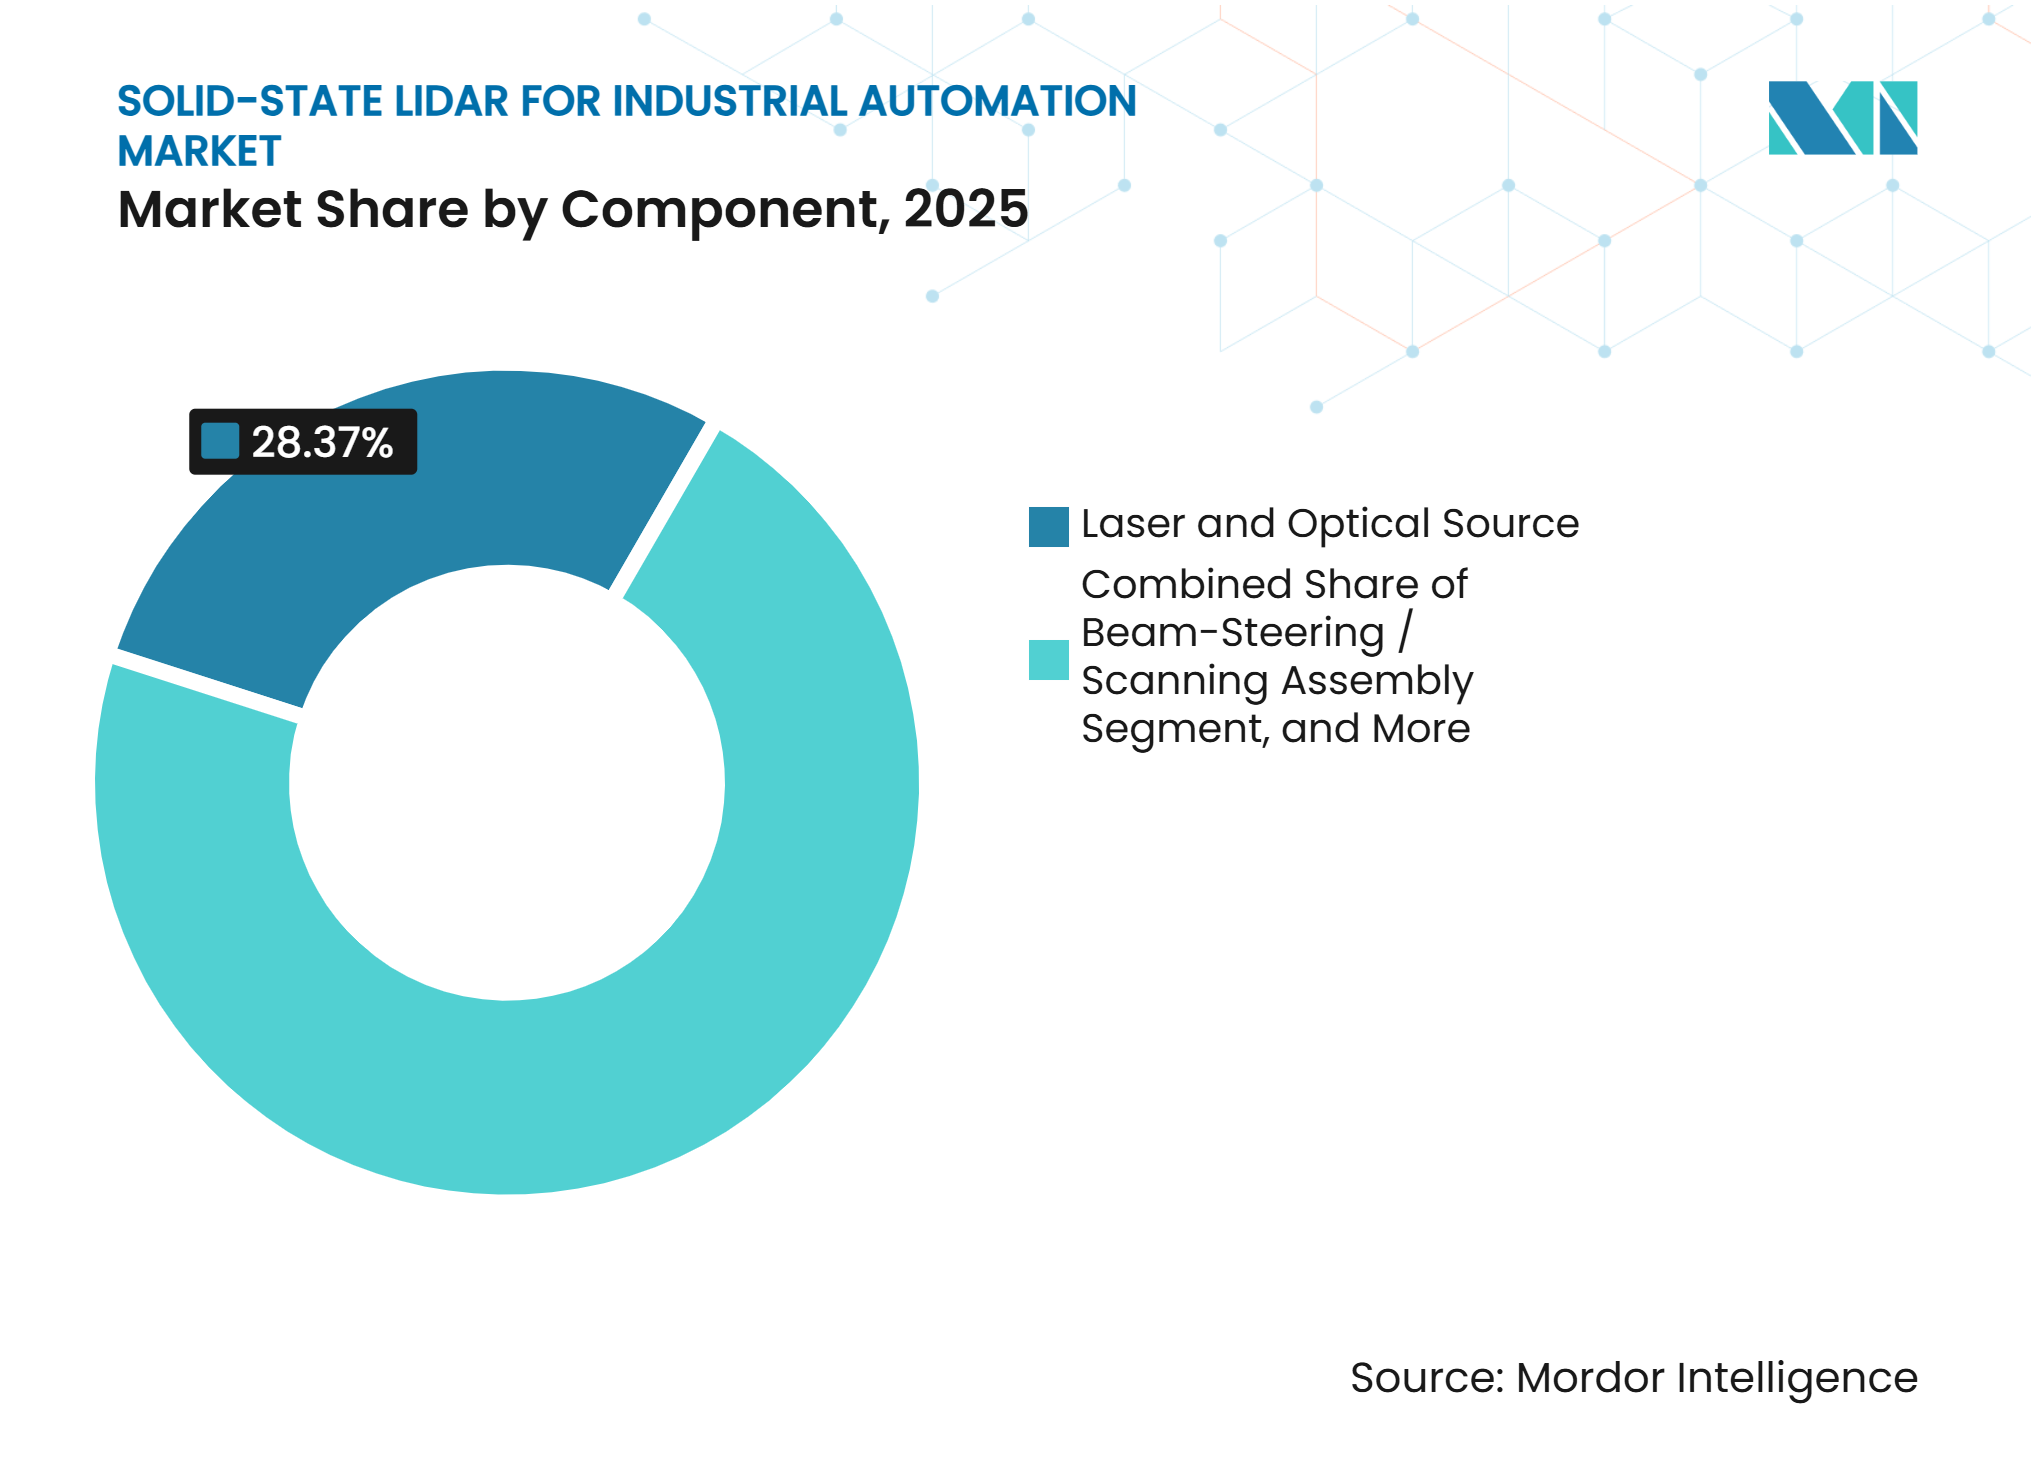
- Par composant, la source laser et optique détenait 28,37 % de la part de marché du LiDAR à état solide pour l'automatisation industrielle en 2025, tandis que l'électronique de traitement du signal devrait se développer à un CAGR de 21,68 % jusqu'en 2031.
- Par portée, les capteurs à courte portée détenaient 58,42 % de la part des revenus en 2025, tandis que les capteurs à longue portée devraient enregistrer un CAGR de 21,91 % jusqu'en 2031.
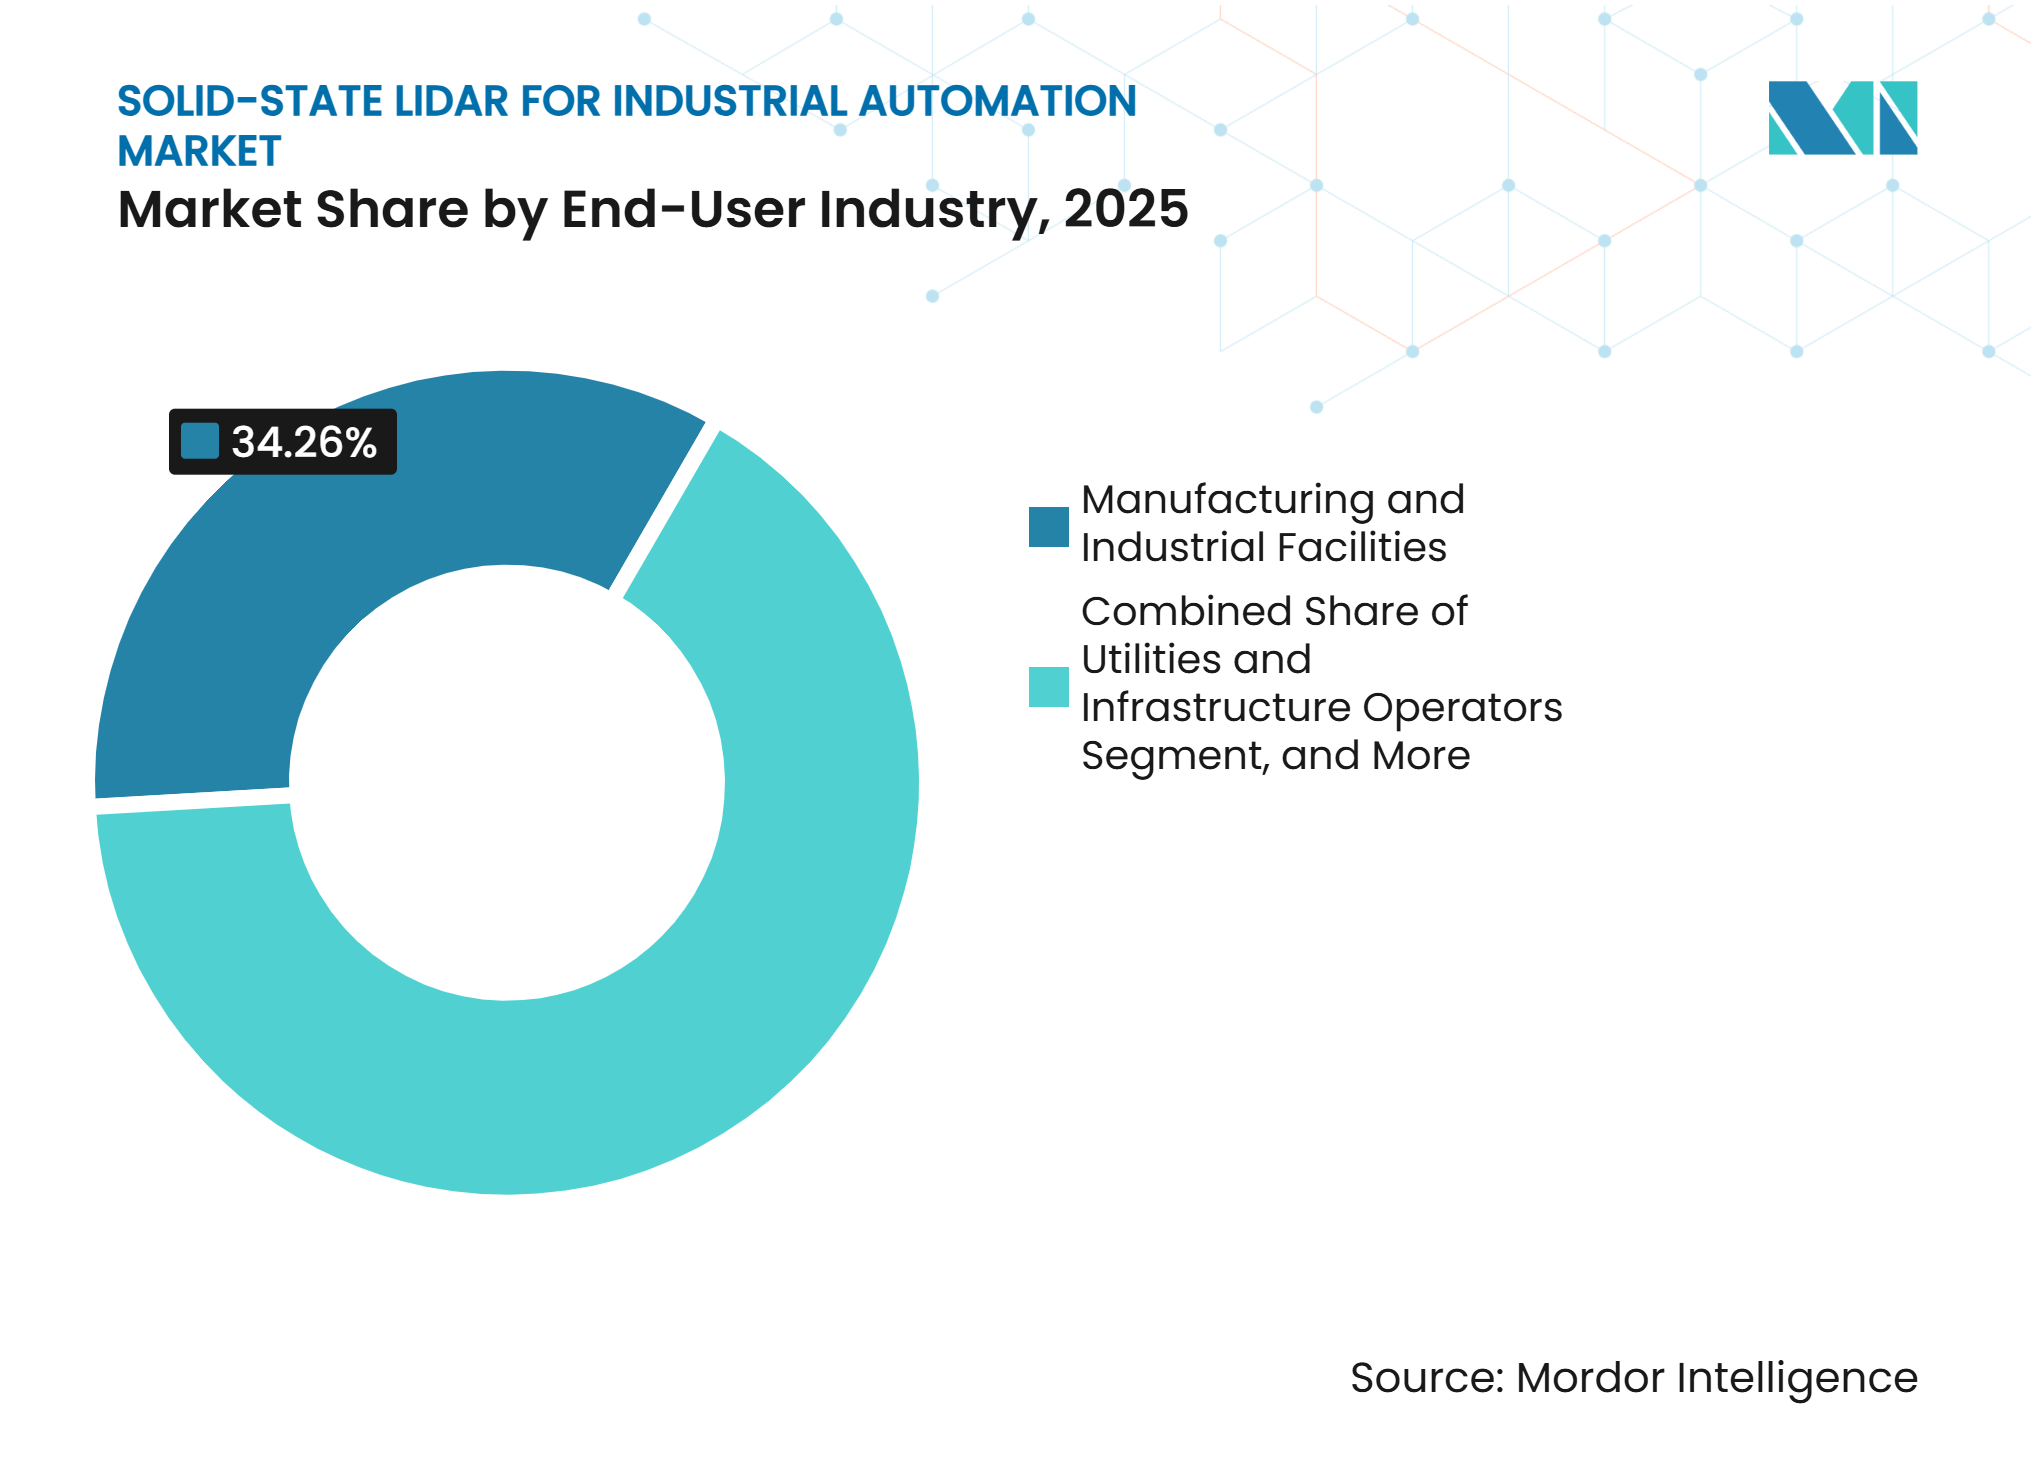
- Par industrie d'utilisation finale, la fabrication et les installations industrielles détenaient 34,26 % de la part des revenus en 2025, tandis que les opérateurs de systèmes robotiques et d'automatisation devraient enregistrer un CAGR de 21,83 % jusqu'en 2031.
- Par architecture technologique, le LiDAR à état solide à base de MEMS représentait 39,58 % de la part en 2025, tandis que le LiDAR à état solide FMCW ou cohérent devrait croître à un CAGR de 21,47 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 42,73 % de la part des revenus en 2025, tandis que le Moyen-Orient devrait se développer à un CAGR de 22,76 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande de Perception 4D pour l'Autonomie de Niveau 3 et Niveau 4 | +5.2% | Mondial | Court terme (≤ 2 ans) |
| Intégration de la Photonique sur Silicium Réduisant le Coût et la Taille des Capteurs | +4.1% | Mondial, avec un cœur en Asie-Pacifique et des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Mesure Directe de la Vitesse Radiale Améliorant la Prédiction des Collisions | +3.5% | Mondial | Moyen terme (2-4 ans) |
| Immunité aux Interférences dans les Environnements Multi-LiDAR Denses | +2.8% | Mondial, avec des centres de fabrication en Asie-Pacifique et des pôles d'automatisation en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Industrialisation des Plateformes FMCW LiDAR sur Puce | +2.7% | Cœur en Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Puissance Oculairement Sûre à 1550 nm pour la Perception à Longue Portée | +2.1% | Amérique du Nord et Europe, avec des applications à longue portée en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de Perception 4D pour l'Autonomie de Niveau 3 et Niveau 4
Le marché du LiDAR à état solide pour l'automatisation industrielle est soutenu par des plateformes évoluant vers l'autonomie de niveau 3 et de niveau 4, qui nécessitent des informations de profondeur et de vitesse pour chaque objet détecté. Sur le marché du LiDAR à état solide pour l'automatisation industrielle, les systèmes à temps de vol traditionnels mesurent la distance mais ne peuvent pas fournir à la fois des mesures de distance et de profondeur dans une seule trame de détection. RoboSense a déclaré 282 600 expéditions de LiDAR pour la robotique au cours du premier semestre 2026, ce qui représentait une croissance de 510,4 % en glissement annuel.[1] La détection FMCW peut identifier le mouvement d'un objet dès la première mesure plutôt qu'en comparant sa position sur des trames successives. Cela peut réduire le temps de réponse lorsque des robots mobiles autonomes, des chariots élévateurs et des équipements de production opèrent dans le même espace. RoboSense a lancé la production à grande échelle de son architecture EOCENE SPAD-SoC et de son jeu de puces Peacock pour les applications robotiques au cours du premier semestre 2026.
Intégration de la Photonique sur Silicium Réduisant le Coût et la Taille des Capteurs
Le marché du LiDAR à état solide pour l'automatisation industrielle bénéficie lorsque la photonique sur silicium place l'émission laser, la direction de faisceau et la détection cohérente sur une puce compatible CMOS. Cette approche utilise des méthodes de fabrication à l'échelle des plaquettes qui peuvent réduire le coût et la taille physique des capteurs. Une étude publiée dans Nature en 2026 a démontré un capteur d'imagerie cohérente 4D avec plus de 4 500 composants photoniques fonctionnels sur une seule puce et une précision de mesure à l'échelle centimétrique à des distances métriques. Ce résultat montre que la détection cohérente hautement intégrée dépasse les simples démonstrations en laboratoire. Pour le marché du LiDAR à état solide pour l'automatisation industrielle, une intégration à moindre coût peut rendre les configurations multi-capteurs plus pratiques dans les cellules d'usine où les installations étaient auparavant limitées par les budgets d'équipement. Les capteurs MEMS bénéficient également de la photolithographie par lots et de l'amélioration des rendements de plaquettes, favorisant une utilisation plus large sur les sites industriels sensibles aux coûts.
Mesure Directe de la Vitesse Radiale Améliorant la Prédiction des Collisions
Le marché du LiDAR à état solide pour l'automatisation industrielle bénéficie du LiDAR FMCW, qui utilise le décalage Doppler de la lumière réfléchie pour mesurer la vitesse radiale en chaque point d'une scène. Sur le marché du LiDAR à état solide pour l'automatisation industrielle, les systèmes à temps de vol nécessitent généralement plusieurs trames pour déduire le même mouvement. Une étude publiée dans Nature Communications en 2025 a révélé que les informations directes sur la vitesse peuvent soutenir des décisions en temps réel plus rapides et plus précises dans des environnements de contrôle à grande vitesse. Un robot mobile autonome peut ainsi évaluer son propre mouvement par rapport à une étagère fixe tout en détectant la vitesse d'approche d'un chariot élévateur. Aeva a introduit Eve 1V en septembre 2025 pour les lignes de fabrication, utilisant la détection FMCW pour mesurer la vitesse, la longueur et la position sans contact. Le produit illustre l'utilisation de la mesure directe de la vitesse dans des tâches industrielles de précision qui reposaient auparavant sur des codeurs à contact et des dispositifs tactiles.
Immunité aux Interférences dans les Environnements Multi-LiDAR Denses
Le marché du LiDAR à état solide pour l'automatisation industrielle est confronté à un défi de déploiement lorsque de grandes flottes de robots mobiles autonomes et des cellules multi-robots utilisent plusieurs capteurs à temps de vol pulsés à proximité. De telles interférences peuvent créer de fausses détections et obliger les utilisateurs à séparer l'activité des capteurs dans le temps. Sur l'ensemble du marché du LiDAR à état solide pour l'automatisation industrielle, les conceptions FMCW utilisent la détection cohérente et des signatures de fréquence optique distinctes pour séparer les signaux des capteurs voisins. Voyant Photonics a introduit la plateforme Helium en décembre 2025 en tant que plateforme LiDAR FMCW entièrement à état solide avec photonique sur silicium et direction de faisceau bidimensionnelle sur puce. Cette conception a été développée pour l'autonomie industrielle et les environnements robotiques denses. L'approche peut permettre à davantage de capteurs de fonctionner dans le même espace sans les contraintes de synchronisation requises par les conceptions pulsées. Cette caractéristique devient plus pertinente à mesure que les cellules de fabrication avancées ajoutent davantage d'équipements autonomes.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité Élevée de la Détection Cohérente et de l'Étalonnage | -3.2% | Mondial | Moyen terme (2-4 ans) |
| Charge de Qualification en Matière de Sécurité Fonctionnelle et de Fiabilité Automobile | -2.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Fabrication en Volume Limité de Lasers à Largeur de Raie Étroite et de Circuits Intégrés Photoniques | -1.8% | Mondial, concentré en Amérique du Nord et au Japon | Long terme (≥ 4 ans) |
| Écosystème Immature et Coûts Élevés d'Intégration des Systèmes de Capteurs | -1.4% | Mondial, avec une plus grande pertinence au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité Élevée de la Détection Cohérente et de l'Étalonnage
Le marché du LiDAR à état solide pour l'automatisation industrielle est confronté à une complexité de production plus élevée car les systèmes FMCW cohérents nécessitent des lasers à largeur de raie étroite, un balayage de fréquence linéaire et un conditionnement photonique thermiquement stable. Pour le marché du LiDAR à état solide pour l'automatisation industrielle, ces exigences restent difficiles à maintenir par les fonderies à haut rendement. Un article publié dans Nature Communications en 2025 a rapporté qu'une non-linéarité de balayage de 1 % peut réduire la résolution en distance dans une mesure comparable à une augmentation de 5 fois de la largeur de raie du laser. Les utilisateurs industriels ont également besoin de capteurs qui restent étalonnés malgré les vibrations, les cycles thermiques et l'exposition à la poussière. Les étapes d'alignement et de caractérisation au niveau de l'usine ajoutent au coût unitaire et peuvent ralentir le débit de production. La photonique sur silicium pourrait réduire ces contraintes avec le temps, mais la parité de rendement avec la fabrication MEMS mature n'a pas encore été atteinte.
Charge de Qualification en Matière de Sécurité Fonctionnelle et de Fiabilité Automobile
Le marché du LiDAR à état solide pour l'automatisation industrielle exige que les LiDAR utilisés dans les zones de robots collaboratifs, les voies de guidage automatique et la détection de proximité des équipements lourds répondent à des exigences strictes en matière de sécurité et de fiabilité. Les normes IEC 61508, ISO 13849 et IEC 61496-3:2025 constituent des cadres pertinents pour les équipements industriels liés à la sécurité. La validation par des tiers sur le marché du LiDAR à état solide pour l'automatisation industrielle peut prolonger les délais d'approbation de 12 à 18 mois. Cela retarde les revenus pour les développeurs plus petits, même lorsque leur technologie est différenciée. Les programmes de qualification automobile ne remplacent pas directement la certification pour les machines industrielles, de sorte que les fournisseurs peuvent avoir besoin de parcours de qualification parallèles. Cette exigence est particulièrement difficile pour les fournisseurs qui doivent financer simultanément le développement, les tests et la préparation à la production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
L'Électronique de Traitement du Signal Définit le Prochain Avantage ConcurrentielLa source laser et optique détenait 28,37 % de la part de marché du LiDAR à état solide pour l'automatisation industrielle en 2025, la plus grande position en termes de revenus par composant. La source lumineuse fixe une limite de performance fondamentale pour les conceptions MEMS à base de VCSEL, les systèmes FMCW et les produits LiDAR flash. Les modules photodétecteur et récepteur constituent la couche de détection, tandis que les composants d'ensemble de direction et de balayage de faisceau orientent le champ de vision. Les composants de conditionnement, d'optique et autres complètent la nomenclature et ont un rôle plus standardisé. Leur valeur dépend de la durabilité, de la stabilité thermique et des performances optiques requises par chaque application.
L'électronique de traitement du signal devrait croître à un CAGR de 21,68 % de 2026 à 2031, le rythme le plus rapide parmi les catégories de composants. La taille du marché du LiDAR à état solide pour l'automatisation industrielle pour ce composant est soutenue par le passage des FPGA à usage général vers des conceptions de système sur puce spécifiques au LiDAR. Ces puces combinent la synchronisation, la détection, la génération de nuages de points et l'extraction de vitesse sur une seule puce, réduisant la consommation d'énergie et les coûts de traitement des données. Hesai a déclaré que son SPAD-SoC Picasso avait atteint la disponibilité pour la production de masse en 2026 et combinait la perception spatiale et colorimétrique au niveau de l'ASIC. À mesure que le matériel optique se standardise, la capacité de traitement propriétaire peut porter davantage de valeur pour le capteur.



Par Portée :
Le Volume à Courte Portée Ancre le Marché tandis que la Longue Portée se DéveloppeLe marché du LiDAR à état solide pour l'automatisation industrielle a enregistré 58,42 % des revenus pour les capteurs à courte portée, couvrant des distances jusqu'à 50 m, en 2025. Ils soutiennent les zones de sécurité des robots collaboratifs, la détection de proximité des véhicules à guidage automatique, la navigation dans les allées et les périmètres de sécurité pour la manipulation des machines. Ces utilisations nécessitent une détection dense et des mises à jour rapides sur de courtes distances. Les produits à portée moyenne, opérant au-delà de 50 m jusqu'à 150 m, servent les grandes baies de production, les cours logistiques extérieures et les applications industrielles lourdes. Ils équilibrent la couverture plus large requise sur ces sites avec des coûts inférieurs à ceux des systèmes à plus longue portée.
Les capteurs à longue portée, couvrant des distances supérieures à 150 m, devraient croître à un CAGR de 21,91 % de 2026 à 2031. La taille du marché du LiDAR à état solide pour l'automatisation industrielle pour les systèmes à longue portée est liée aux ports, aux sites miniers, aux campus industriels et aux infrastructures de services publics. Innoviz a lancé l'InnovizTwo Ultra Long-Range LiDAR en avril 2026 avec une capacité de détection jusqu'à 1 kilomètre.[2] Ces achats suivent les budgets d'infrastructure de site plutôt que les volumes de robots, soutenant des prix de vente plus élevés avec des expéditions moins importantes. La préférence pour les systèmes à 1550 nm reflète leur puissance d'émission admissible plus élevée par rapport aux systèmes à 905 nm dans les limites de sécurité laser.
Par Industrie d'Utilisation Finale :
Les Opérateurs Robotiques Mènent le Rythme d'Adoption le Plus RapideLe marché du LiDAR à état solide pour l'automatisation industrielle a enregistré une part de revenus de 34,26 % pour la fabrication et les installations industrielles en 2025, sa plus grande position par utilisateur final. Ces installations utilisent le LiDAR dans la manipulation de machines CNC, l'inspection qualité, la sécurité des lignes d'assemblage et la manutention fixe des matériaux. Les entrepôts, les centres de distribution et les installations logistiques constituent une autre grande base de demande à mesure que les flottes de robots mobiles autonomes se développent pour la préparation des commandes et le scanning des stocks. Ouster a déclaré 55 millions USD de revenus au deuxième trimestre 2026, en hausse de 56 % en glissement annuel, et a attribué cette performance aux clients de l'automatisation des entrepôts et de la logistique de cour. Les industries de process, les services publics, les opérateurs d'infrastructure, les sites de recherche et les utilisateurs industriels spécialisés ajoutent des bassins de demande distincts.
Les opérateurs de systèmes robotiques et d'automatisation devraient connaître le CAGR par utilisateur final le plus rapide, à 21,83 %, de 2026 à 2031. Les 282 600 expéditions de LiDAR pour la robotique de RoboSense au cours du premier semestre 2026 et l'augmentation de 510,4 % en glissement annuel soutiennent ce rythme d'adoption. Les entreprises de robotique spécifient de plus en plus le LiDAR à état solide dans la conception des plateformes plutôt que de l'ajouter ultérieurement en tant que modernisation. Aeva et Nikon ont commencé le déploiement commercial du radar laser APDIS MV5X en avril 2026 pour l'inspection robotique et la métrologie. Le déploiement utilise la technologie FMCW d'Aeva dans les applications de fabrication aérospatiale, automobile et énergétique.

Par Architecture Technologique :
Le MEMS Domine le Volume tandis que le FMCW Gagne en Profondeur FonctionnelleLe marché du LiDAR à état solide pour l'automatisation industrielle a enregistré une part de revenus de 39,58 % pour le LiDAR à état solide à base de MEMS en 2025, sa plus grande position en termes de revenus technologiques. Le MEMS dispose d'une base de production mature et fonctionne avec des chaînes d'approvisionnement VCSEL à 905 nm établies. Il reste rentable aux volumes de production industrielle que les alternatives FMCW et OPA n'ont pas atteints de manière constante. Le LiDAR à état solide flash ou non-balayant est bien adapté à l'inspection à grande vitesse et à la couverture de sécurité à courte portée, où la cadence d'images importe plus que la portée. Le LiDAR OPA offre une agilité angulaire et un fort potentiel d'intégration, mais les pertes d'insertion et l'étalonnage limitent son utilisation industrielle actuelle.
Le LiDAR à état solide FMCW ou cohérent devrait croître à un CAGR de 21,47 % de 2026 à 2031. La technologie bénéficie de la photonique sur silicium à l'échelle de la puce et de sa capacité à mesurer directement la vitesse. Nature a documenté un capteur d'imagerie cohérente 4D en 2026 qui utilisait plus de 4 500 composants photoniques intégrés et atteignait une précision de mesure à l'échelle centimétrique à des distances métriques. Le MEMS devrait rester important pour les applications à courte portée et sensibles aux coûts, tandis que le FMCW est mieux positionné pour la mesure de précision et la surveillance à longue portée. RoboSense a mis son jeu de puces Peacock en production à grande échelle au cours du premier semestre 2026 avec un champ de vision de 180° × 135° et une résolution de niveau VGA de 640 × 480.
Analyse Géographique
L'Asie-Pacifique représentait 42,73 % de la part du marché du LiDAR à état solide dans le marché de l'automatisation industrielle en 2025. La Chine combine une grande base de fabrication de LiDAR avec une demande provenant des applications automobiles, de la robotique industrielle et de l'entreposage. Le Japon dispose d'une solide base de robotique de précision et d'équipements industriels, tandis que la Corée du Sud soutient l'automatisation des usines axée sur l'électronique. Hesai a expédié plus de 1,62 million d'unités au cours de l'exercice 2025 et a déclaré 3 027,6 millions RMB (432,9 millions USD) de revenus.[3] Le déploiement de l'APDIS MV5X de Nikon en 2026 illustre l'utilisation du LiDAR à état solide dans les produits d'inspection au niveau machine japonais.
L'Amérique du Nord dispose d'une base active de développeurs FMCW et OPA, notamment Aeva, Voyant Photonics et SiLC Technologies. Les installations de robots mobiles autonomes dans les centres de traitement des commandes et les installations d'assemblage automobile soutiennent également la demande régionale. Aeva prévoyait une capacité annuelle nord-amricaine allant jusqu'à 200 000 unités de LiDAR 4D pour les programmes de camionnage autonome. L'Europe a une demande provenant de la fabrication avancée et de la logistique allemandes, des industries de process et des applications de détection liées à la défense, où les acheteurs exigent des normes claires de sécurité et de performance avant les grands déploiements. L'Amérique du Sud reste plus modeste, mais l'automatisation minière et la logistique portuaire au Brésil et au Chili créent des cas d'usage pour la détection extérieure durable.
Le Moyen-Orient devrait croître à un CAGR de 22,76 % de 2026 à 2031, le rythme géographique le plus rapide sur le marché du LiDAR à état solide pour l'automatisation industrielle. Les programmes Vision 2030 de l'Arabie Saoudite et les initiatives d'infrastructure intelligente des Émirats Arabes Unis créent des projets sur terrain vierge qui peuvent spécifier des capteurs à état solide dès la conception plutôt que de remplacer des équipements plus anciens. L'Afrique est à un stade plus précoce, avec une activité centrée sur l'automatisation des flottes minières et les opérations des terminaux portuaires en Afrique du Sud et en Égypte. Les programmes de diversification industrielle pourraient soutenir la demande future des industries de process, des pôles logistiques et des services publics.
Paysage Concurrentiel
Concentration du Marché
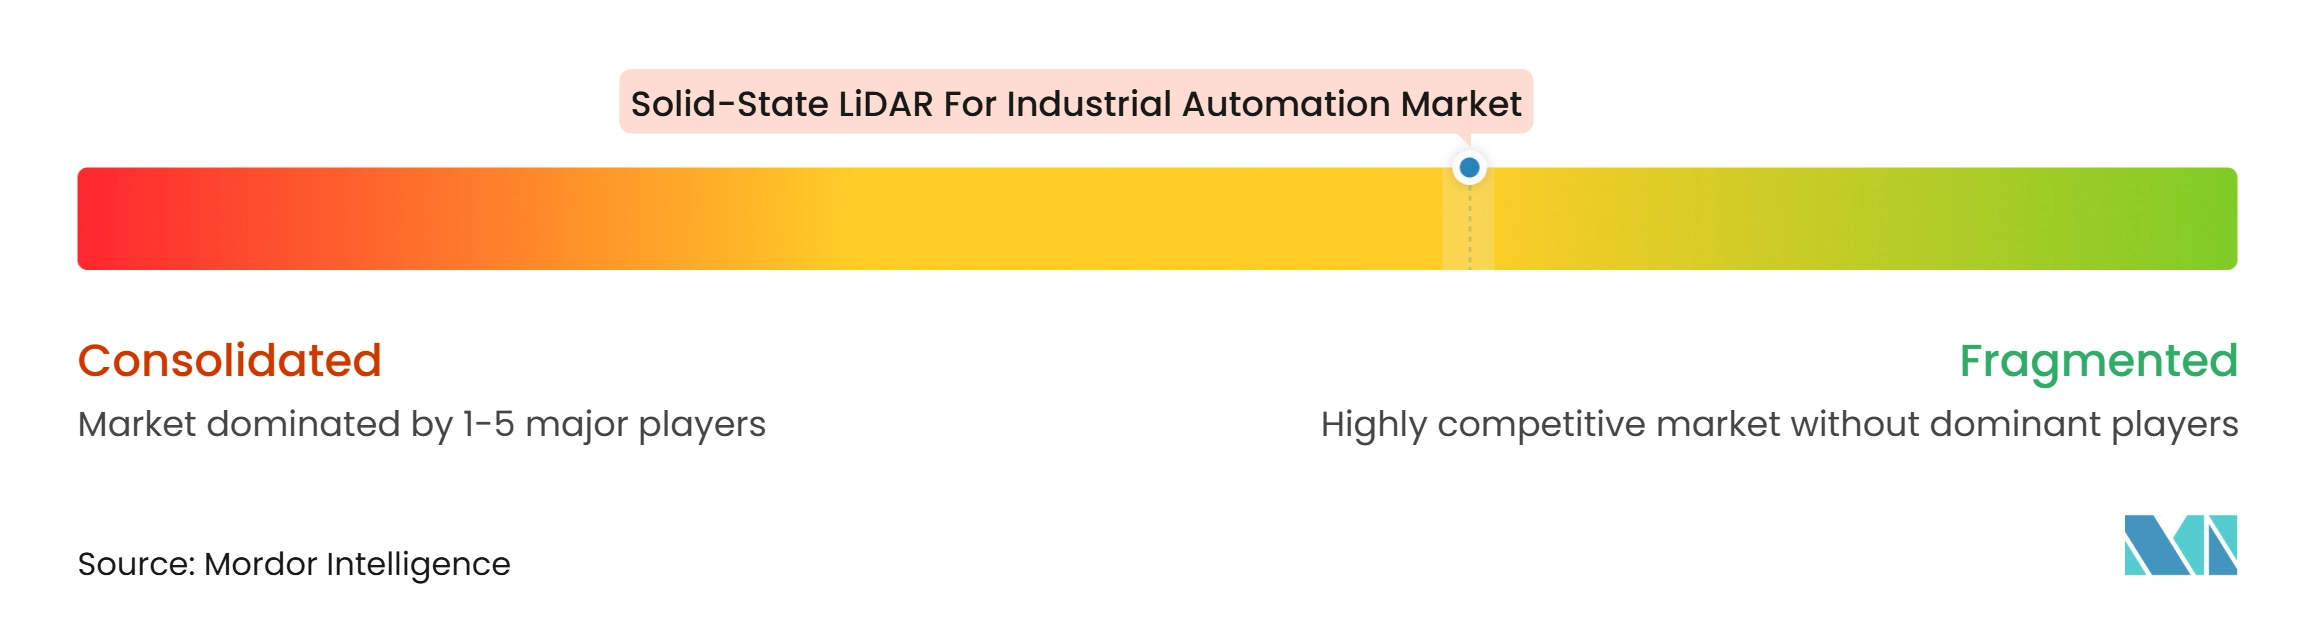
Le marché du LiDAR à état solide pour l'automatisation industrielle est semi-fragmenté, aucun fournisseur unique ne détenant plus de 25 % du chiffre d'affaires total selon les données disponibles. Les fabricants chinois disposent d'un avantage en termes de volume de production grâce à des chaînes d'approvisionnement verticalement intégrées et à un silicium de capteur propriétaire. Hesai a déclaré son premier bénéfice annuel GAAP en 2025, générant 3 027,6 millions RMB (432,9 millions USD) de revenus annuels. Hesai a annoncé en janvier 2026 des plans pour augmenter la capacité annuelle de LiDAR de 2 millions plus de 4 millions d'unités.
Les fournisseurs occidentaux poursuivent des conceptions FMCW et photonique sur silicium plutôt que de concurrencer uniquement sur le volume d'expéditions. Aeva s'est concentrée sur la mesure directe de la vitesse pour les applications de fabrication, d'inspection et de véhicules autonomes. C'est le déploiement d'avril 2026 avec Nikon qui a introduit la technologie FMCW dans un système commercial d'inspection robotique et de métrologie. Voyant Photonics a introduit la plateforme Helium en décembre 2025 avec photonique sur silicium et direction de faisceau bidimensionnelle sur puce. Ces conceptions sont adaptées aux applications où les données de vitesse directe, la résistance aux interférences et l'intégration compacte priment sur le coût unitaire le plus bas.
La propriété de brevets et les partenariats technologiques façonnent également la concurrence. Hesai a acquis de la propriété intellectuelle suisse en 2024 pour soutenir le développement de sa plateforme FTX à état solide.[4] Les fournisseurs travaillent à des interfaces de données de capteurs cohérentes pour réduire l'effort d'intégration dans les installations multi-fournisseurs. Voyant Photonics, SiLC Technologies et Baraja poursuivent des architectures à circuit intégré photonique unique visant à réduire le coût de fabrication à grande échelle. La qualification en matière de sécurité industrielle reste une exigence concurrentielle importante.
Leaders du Secteur du LiDAR à État Solide pour l'Automatisation Industrielle
-
Hesai Technology Co., Ltd.
-
RoboSense Technology Co., Ltd.
-
Ouster, Inc.
-
Innoviz Technologies Ltd.
-
Aeva Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du LiDAR à État Solide pour l'Automatisation Industrielle Entreprises couvertes dans ce rapport
- Hesai Technology Co., Ltd.
- RoboSense Technology Co., Ltd.
- Ouster, Inc.
- Innoviz Technologies Ltd.
- Aeva Technologies, Inc.
- Luminar Technologies, Inc.
- Cepton, Inc.
- LeddarTech Inc.
- MicroVision, Inc.
- Blickfeld GmbH
- XenomatiX N.V.
- OPSYS Tech Ltd.
- Voyant Photonics, Inc.
- SSLiDAR Inc.
- Seyond, Inc.
- Leishen Intelligent System Co., Ltd.
- Livox Technology Limited
- Benewake (Beijing) Co., Ltd.
- Baraja Pty Ltd.
- SiLC Technologies, Inc.
- TetraVue, Inc.
- Hybrid Lidar Systems
Développements industriels récents dans Marché du LiDAR à État Solide pour l'Automatisation Industrielle
- Août 2026 : Innoviz Technologies a annoncé un accord de développement avec un équipementier automobile mondial figurant dans le top 10 mondial pour construire une pile de perception complète basée sur le LiDAR pour un domaine de conception opérationnelle autoroutier, utilisant des capteurs InnovizTwo sur une plateforme de calcul alimentée par NVIDIA. La collaboration reflète l'élargissement du LiDAR à état solide de qualité automobile vers l'IA physique et les applications d'autonomie industrielle.
- Avril 2026 : Aeva Technologies et Nikon Metrology ont annoncé le déploiement commercial du système de radar laser APDIS MV5X, alimenté par la technologie de capteur haute précision Eve FMCW d'Aeva, pour l'inspection robotique automatisée à grand volume et la métrologie dans les applications de fabrication aérospatiale, automobile et énergétique.
- Avril 2026 : Innoviz Technologies a lancé l'InnovizTwo Ultra Long-Range LiDAR, avec une détection jusqu'à 1 kilomètre, ciblant l'automatisation industrielle sur de grandes surfaces, la surveillance des frontières et la détection d'infrastructure à grand format. Les premiers échantillons ont été livrés à des clients sélectionnés lors du lancement.
- Janvier 2026 : Hesai Technology a annoncé des plans pour doubler la capacité annuelle de production de LiDAR de 2 millions à plus de 4 millions d'unités en 2026, portée par une demande croissante des applications robotiques et ADAS, suite à l'étape franchie par l'entreprise de dépasser 2 millions de livraisons cumulées au cours de l'exercice 2025.
Périmètre du Rapport sur le Marché Mondial du LiDAR à État Solide pour l'Automatisation Industrielle
Le marché du LiDAR à état solide pour l'automatisation industrielle désigne les systèmes LiDAR qui utilisent la technologie à état solide plutôt que des composants mécaniques mobiles pour soutenir les applications d'automatisation dans les environnements industriels. Ces systèmes permettent une mesure précise des distances, la détection d'objets, la cartographie, la navigation et la surveillance de la sécurité pour des applications telles que les robots mobiles autonomes, les véhicules à guidage automatique, les systèmes robotiques et les opérations de fabrication intelligente.
Le rapport sur le marché du LiDAR à état solide pour l'automatisation industrielle est segmenté par composant (source laser et optique, photodétecteur et récepteur, ensemble de direction/balayage de faisceau, électronique de traitement du signal, et conditionnement, optique et autres composants), portée (jusqu'à 50 m, au-delà de 50 m à 150 m, et au-delà de 150 m), industrie d'utilisation finale (fabrication et installations industrielles, entrepôts, centres de distribution et installations logistiques, industries de process et installations industrielles lourdes, opérateurs de services publics et d'infrastructure, opérateurs de systèmes robotiques et d'automatisation, installations de recherche, de test et industrielles spécialisées, et autres industries d'utilisation finale), architecture technologique (LiDAR à état solide flash/non-balayant, LiDAR à réseau phasé optique, LiDAR à état solide à base de MEMS, et LiDAR à état solide FMCW/cohérent), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Source Laser et Optique |
| Photodétecteur et Récepteur |
| Ensemble de Direction/Balayage de Faisceau |
| Électronique de Traitement du Signal |
| Conditionnement, Optique et Autres Composants |
| Jusqu'à 50 m |
| Au-delà de 50 m à 150 m |
| Au-delà de 150 m |
| Fabrication et Installations Industrielles |
| Entrepôts, Centres de Distribution et Installations Logistiques |
| Industries de Process et Installations Industrielles Lourdes |
| Opérateurs de Services Publics et d'Infrastructure |
| Opérateurs de Systèmes Robotiques et d'Automatisation |
| Installations de Recherche, de Test et Industrielles Spécialisées |
| Autres Industries d'Utilisation Finale |
| LiDAR à État Solide Flash/Non-Balayant |
| LiDAR à Réseau Phasé Optique (OPA) |
| LiDAR à État Solide à Base de MEMS |
| LiDAR à État Solide FMCW/Cohérent |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par Composant | Source Laser et Optique | |
| Photodétecteur et Récepteur | ||
| Ensemble de Direction/Balayage de Faisceau | ||
| Électronique de Traitement du Signal | ||
| Conditionnement, Optique et Autres Composants | ||
| Par Portée | Jusqu'à 50 m | |
| Au-delà de 50 m à 150 m | ||
| Au-delà de 150 m | ||
| Par Industrie d'Utilisation Finale | Fabrication et Installations Industrielles | |
| Entrepôts, Centres de Distribution et Installations Logistiques | ||
| Industries de Process et Installations Industrielles Lourdes | ||
| Opérateurs de Services Publics et d'Infrastructure | ||
| Opérateurs de Systèmes Robotiques et d'Automatisation | ||
| Installations de Recherche, de Test et Industrielles Spécialisées | ||
| Autres Industries d'Utilisation Finale | ||
| Par Architecture Technologique | LiDAR à État Solide Flash/Non-Balayant | |
| LiDAR à Réseau Phasé Optique (OPA) | ||
| LiDAR à État Solide à Base de MEMS | ||
| LiDAR à État Solide FMCW/Cohérent | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du LiDAR à état solide pour l'automatisation industrielle ?
Le marché est estimé à 245,61 millions USD en 2026 et devrait atteindre 619,97 millions USD d'ici 2031, avec un CAGR de 20,34 %.
Qu'est-ce qui stimule l'adoption du LiDAR à état solide dans l'automatisation industrielle ?
La demande provient des robots mobiles autonomes, des robots collaboratifs, des opérations d'entrepôt, des systèmes d'inspection et des applications industrielles axées sur la sécurité qui nécessitent une détection tridimensionnelle fiable.
Quelle catégorie de portée LiDAR détient la plus grande part de revenus ?
Jusqu'à 50 m détenait 58,42 % des revenus en 2025 car ils soutiennent la navigation à proximité, la sécurité et les applications de cellules robotiques.
Quel groupe d'utilisateurs finaux devrait croître le plus rapidement jusqu'en 2031 ?
Les opérateurs de systèmes robotiques et d'automatisation devraient croître à un CAGR de 21,83 %, soutenus par une utilisation accrue du LiDAR au niveau des plateformes dans les équipements autonomes.
Quelle architecture technologique domine l'adoption actuelle ?
Le LiDAR à état solide à base de MEMS détenait 39,58 % de part en 2025, soutenu par des processus de production établis et des performances rentables pour les applications à courte portée.
Quelle région devrait se développer le plus rapidement ?
Le Moyen-Orient devrait croître à un CAGR de 22,76 % jusqu'en 2031, soutenu par la modernisation industrielle sur terrain vierge et les programmes d'infrastructure intelligente.