
Tamaño y Participación del Mercado de LiDAR de Estado Sólido para Automatización Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
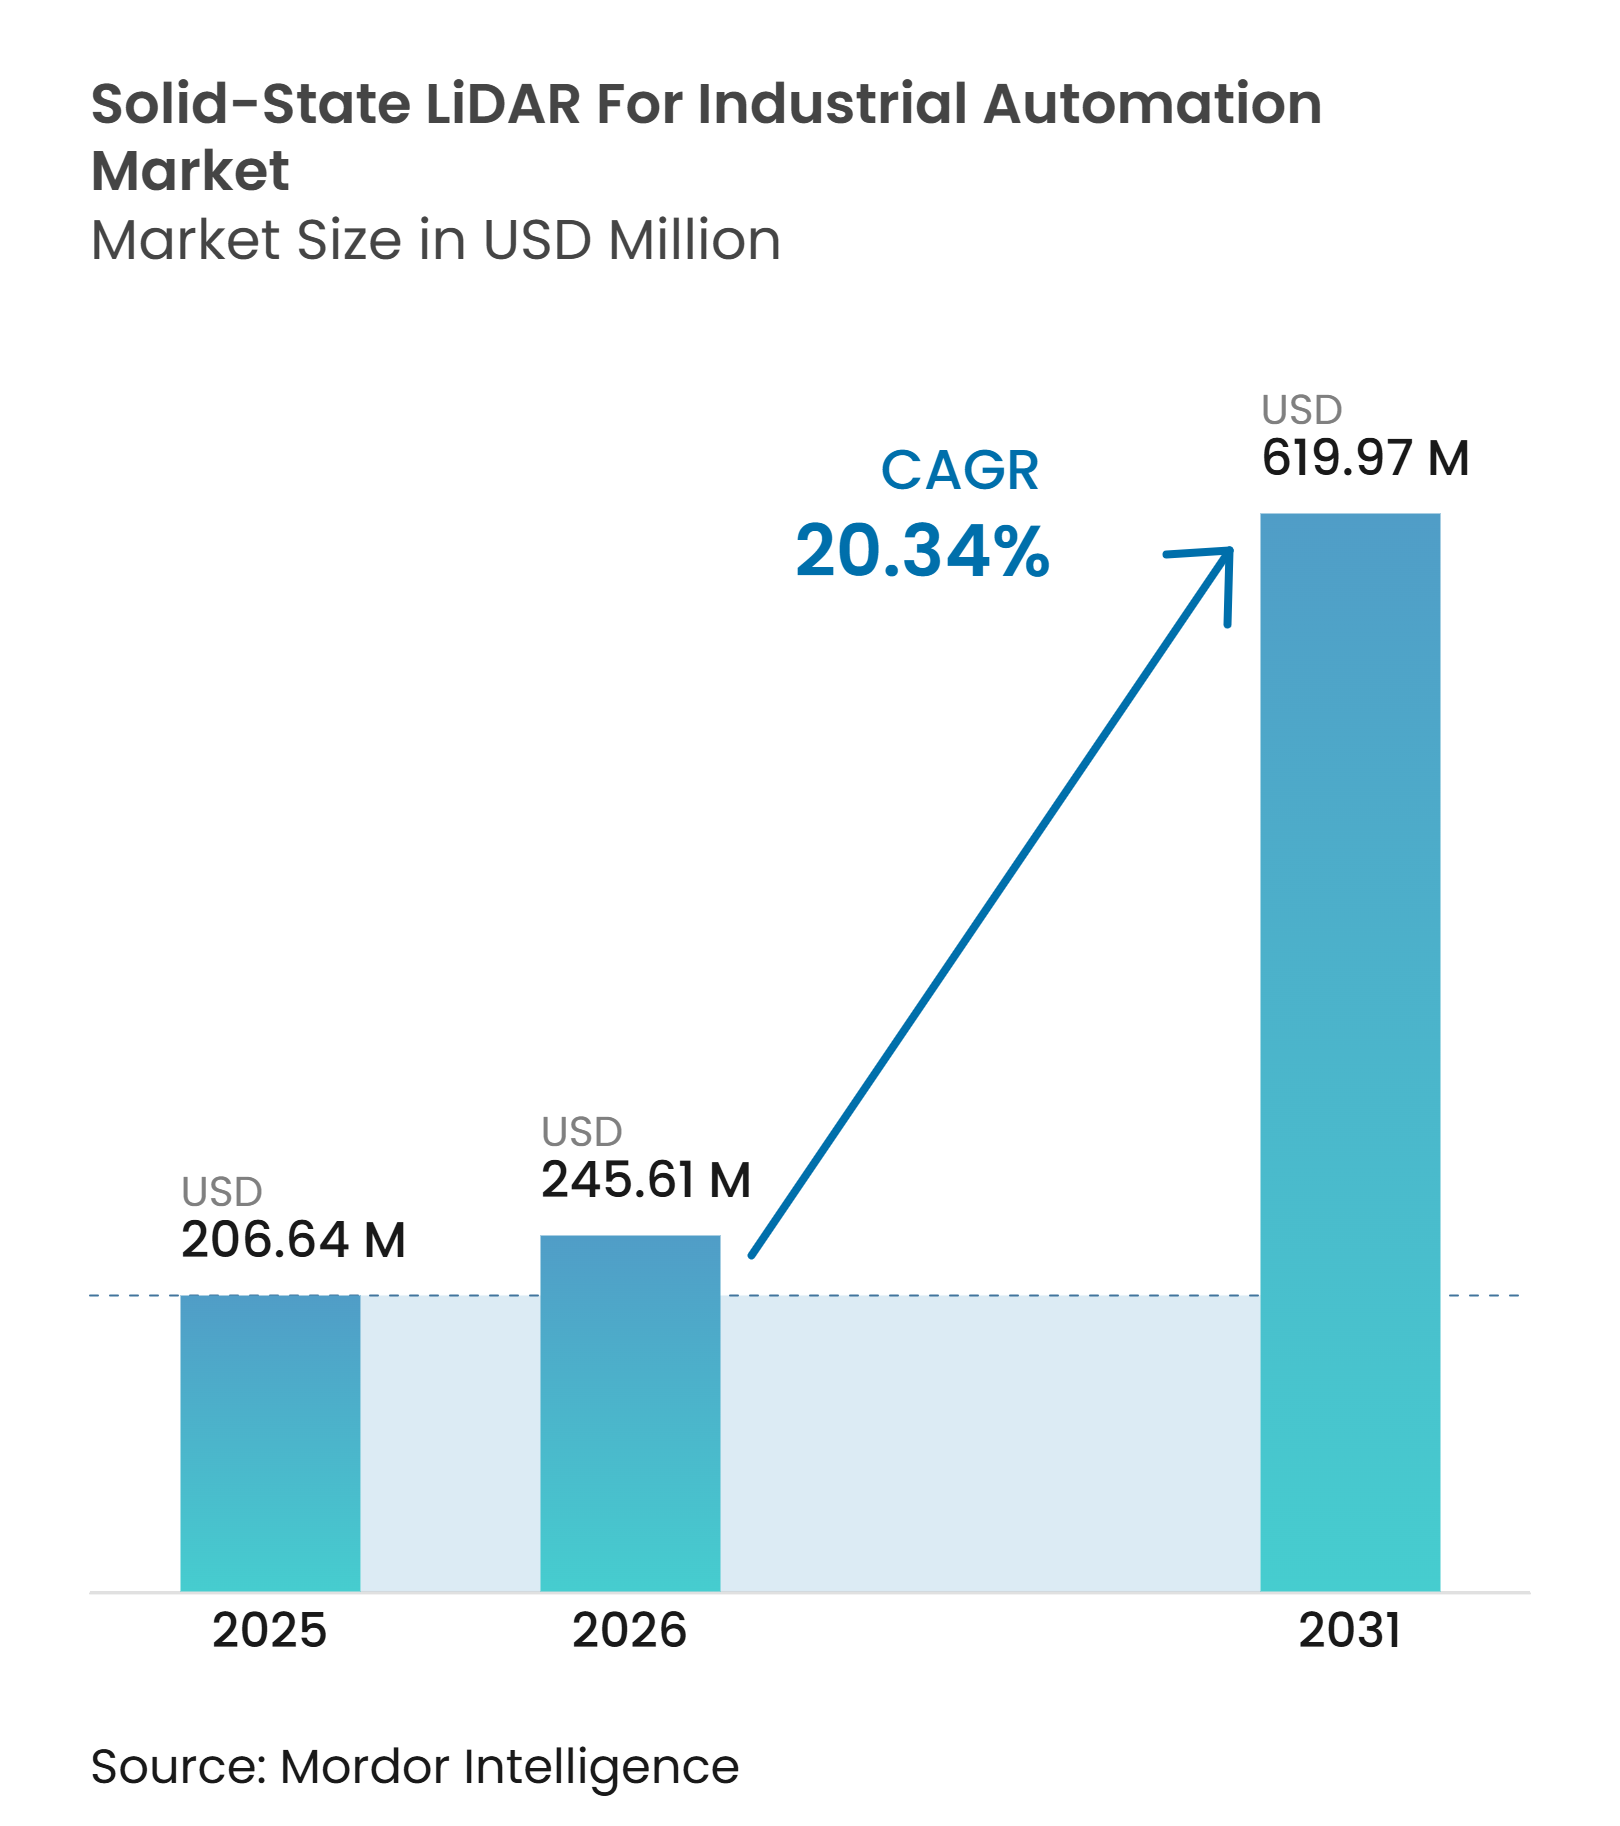
| Tamaño del Mercado (2026) | 245.61 Millones de dólares |
| Tamaño del Mercado (2031) | 619.97 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 20.34 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de LiDAR de Estado Sólido para Automatización Industrial por Mordor Intelligence
El tamaño del mercado de LiDAR de estado sólido para automatización industrial fue valorado en 206,64 millones de USD en 2025 y se estima que crecerá desde 245,61 millones de USD en 2026 hasta alcanzar 619,97 millones de USD en 2031, a una CAGR del 20,34% durante el período de pronóstico (2026-2031). La demanda está aumentando a medida que las fábricas, almacenes y plataformas robóticas requieren una percepción tridimensional confiable sin el desgaste mecánico asociado con las unidades giratorias. La dirección electrónica del haz, la iluminación flash y la integración fotónica coherente respaldan este cambio hacia diseños de estado sólido. Los robots móviles autónomos y los robots colaborativos necesitan detección precisa para la navegación, la evasión de colisiones y la operación segura cerca de personas y equipos. La fabricación de fotónica de silicio también está reduciendo el costo y el tamaño de los sensores al trasladar más funciones a plataformas compatibles con semiconductores. Los proveedores están equilibrando la producción de alto volumen con diseños FMCW diferenciados que miden la velocidad y reducen las interferencias en entornos industriales densos.
Conclusiones Clave del Informe
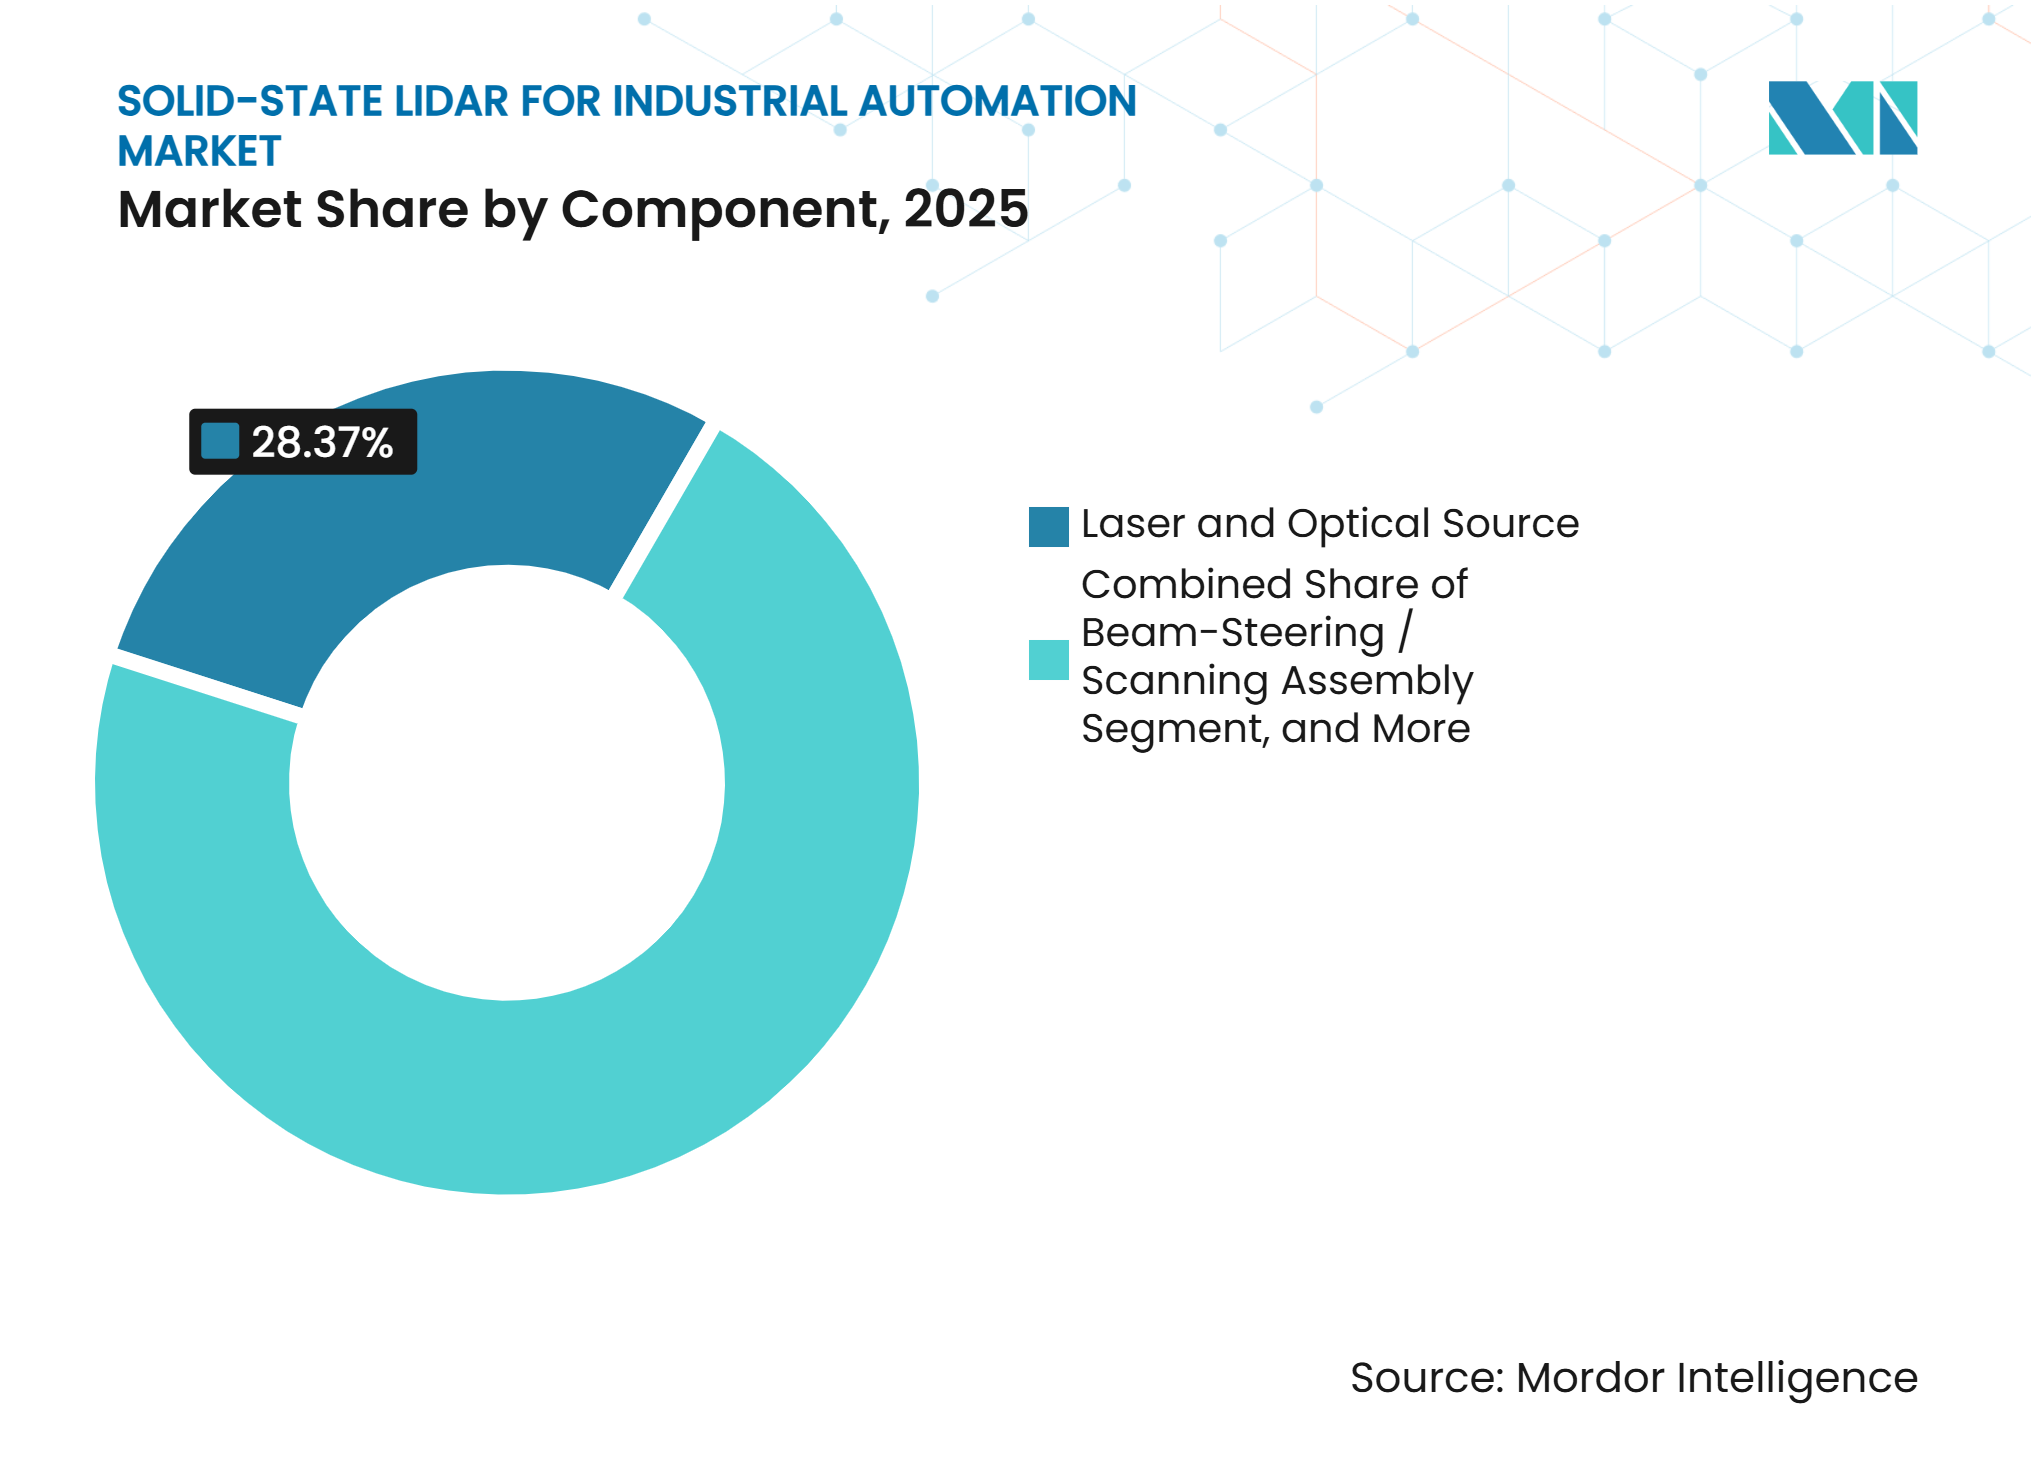
- Por componente, la Fuente Láser y Óptica representó el 28,37% de la participación del mercado de LiDAR de estado sólido para automatización industrial en 2025, mientras que se proyecta que la Electrónica de Procesamiento de Señales se expanda a una CAGR del 21,68% hasta 2031.
- Por alcance, los sensores de Corto Alcance representaron el 58,42% de los ingresos en 2025, mientras que se proyecta que los sensores de Largo Alcance registren una CAGR del 21,91% hasta 2031.
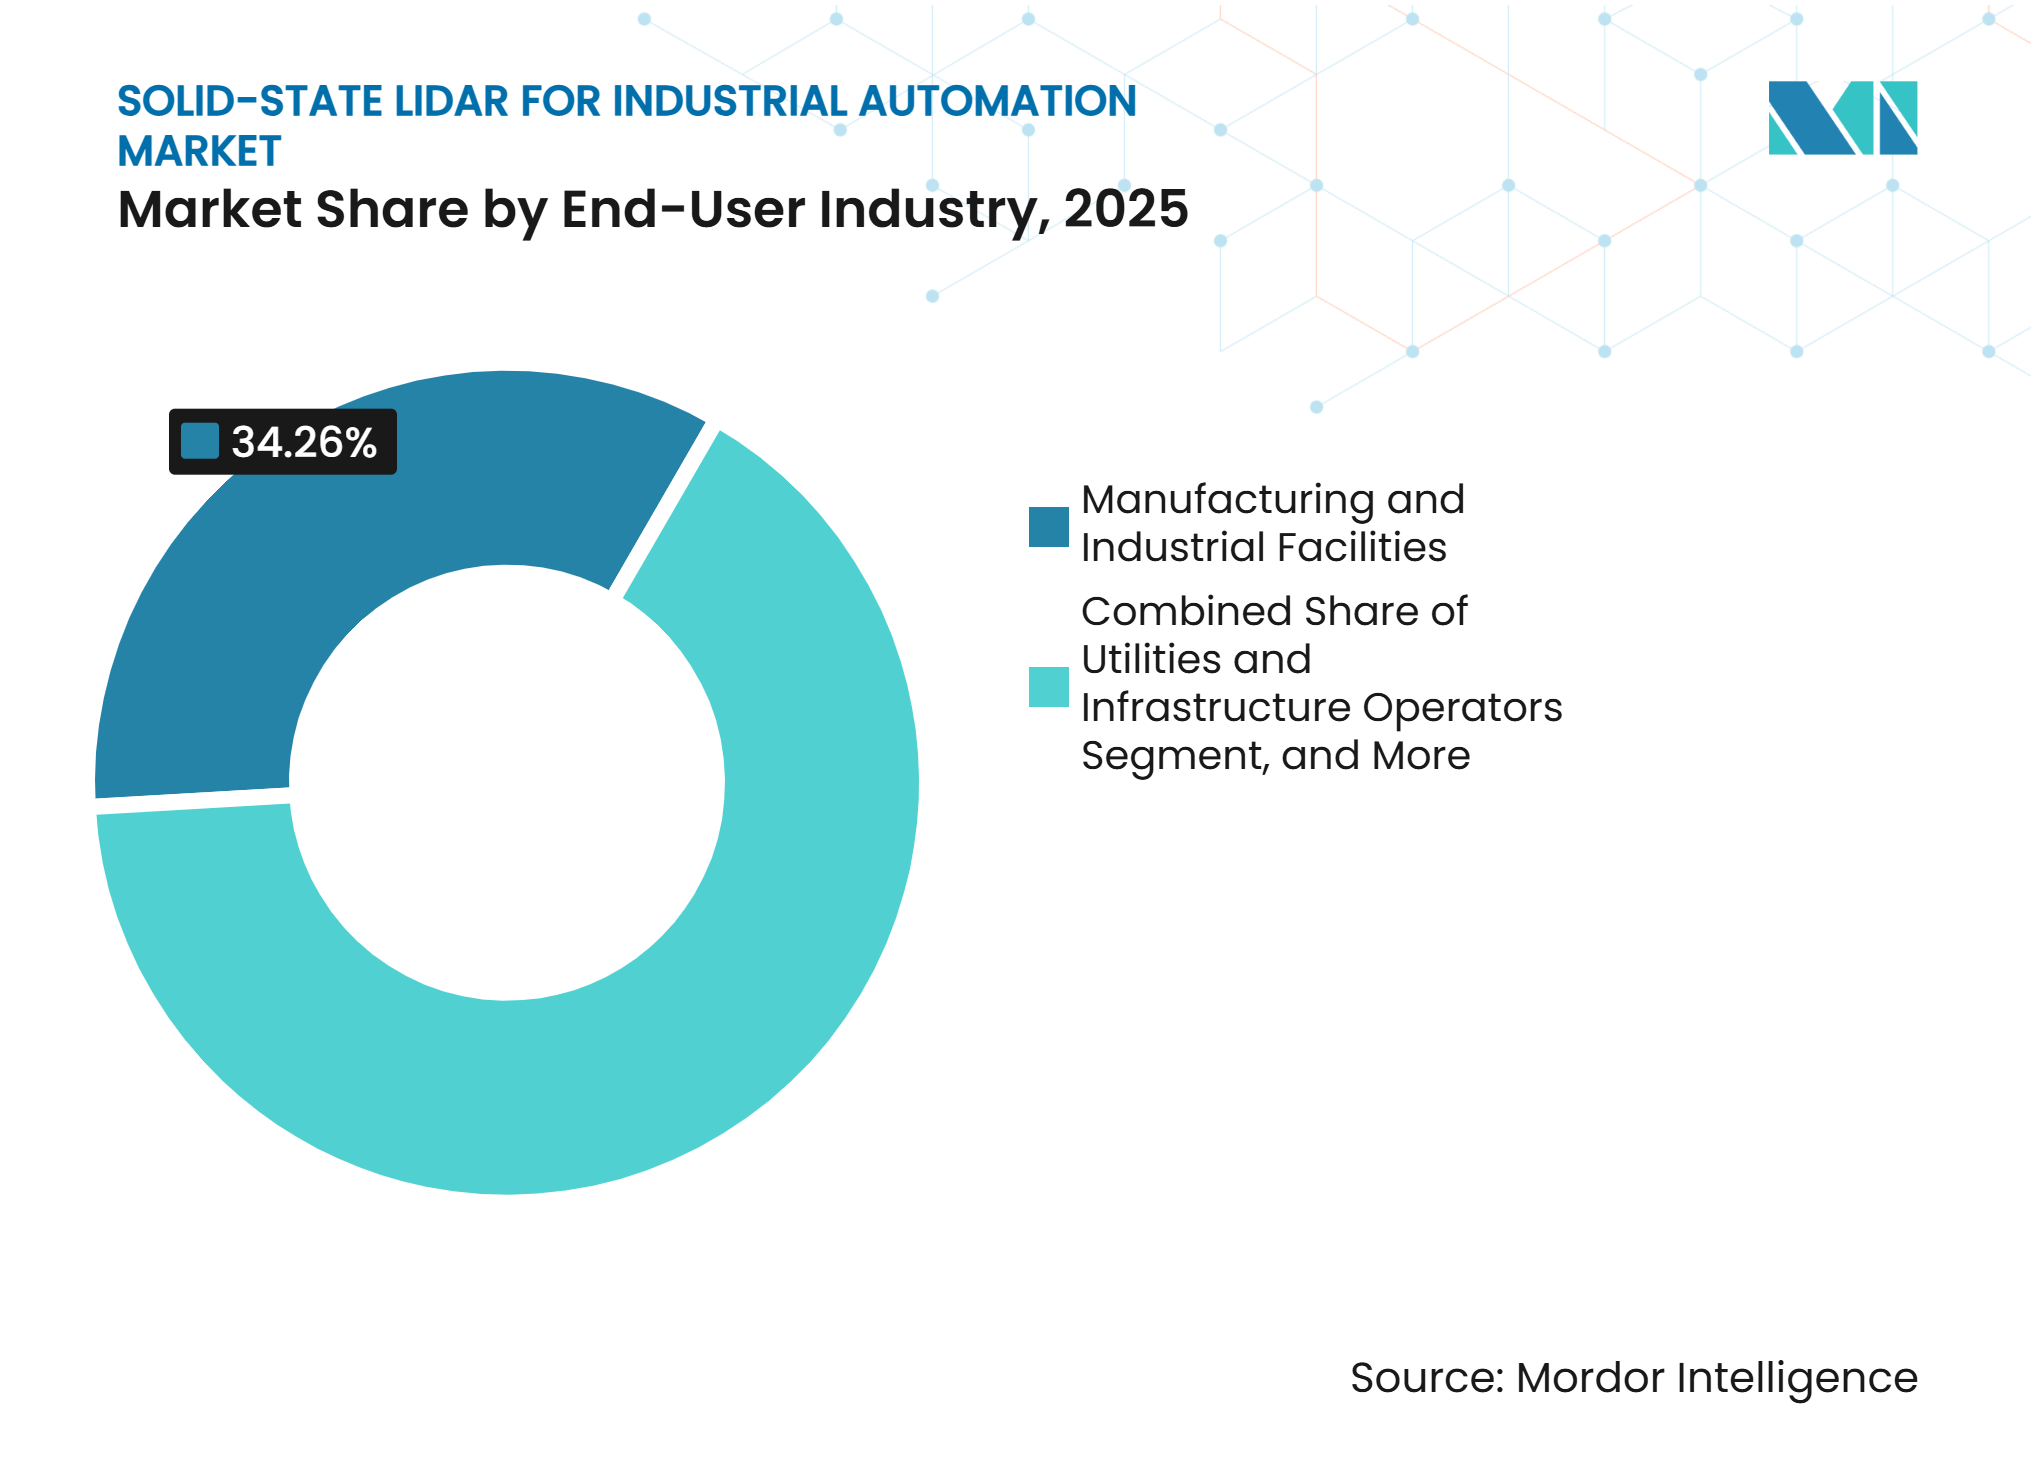
- Por industria de usuario final, Fabricación e Instalaciones Industriales representó el 34,26% de los ingresos en 2025, mientras que se proyecta que los Operadores de Sistemas de Robótica y Automatización registren una CAGR del 21,83% hasta 2031.
- Por arquitectura tecnológica, el LiDAR de Estado Sólido Basado en MEMS representó el 39,58% de la participación en 2025, mientras que se proyecta que el LiDAR de Estado Sólido FMCW o Coherente crezca a una CAGR del 21,47% hasta 2031.
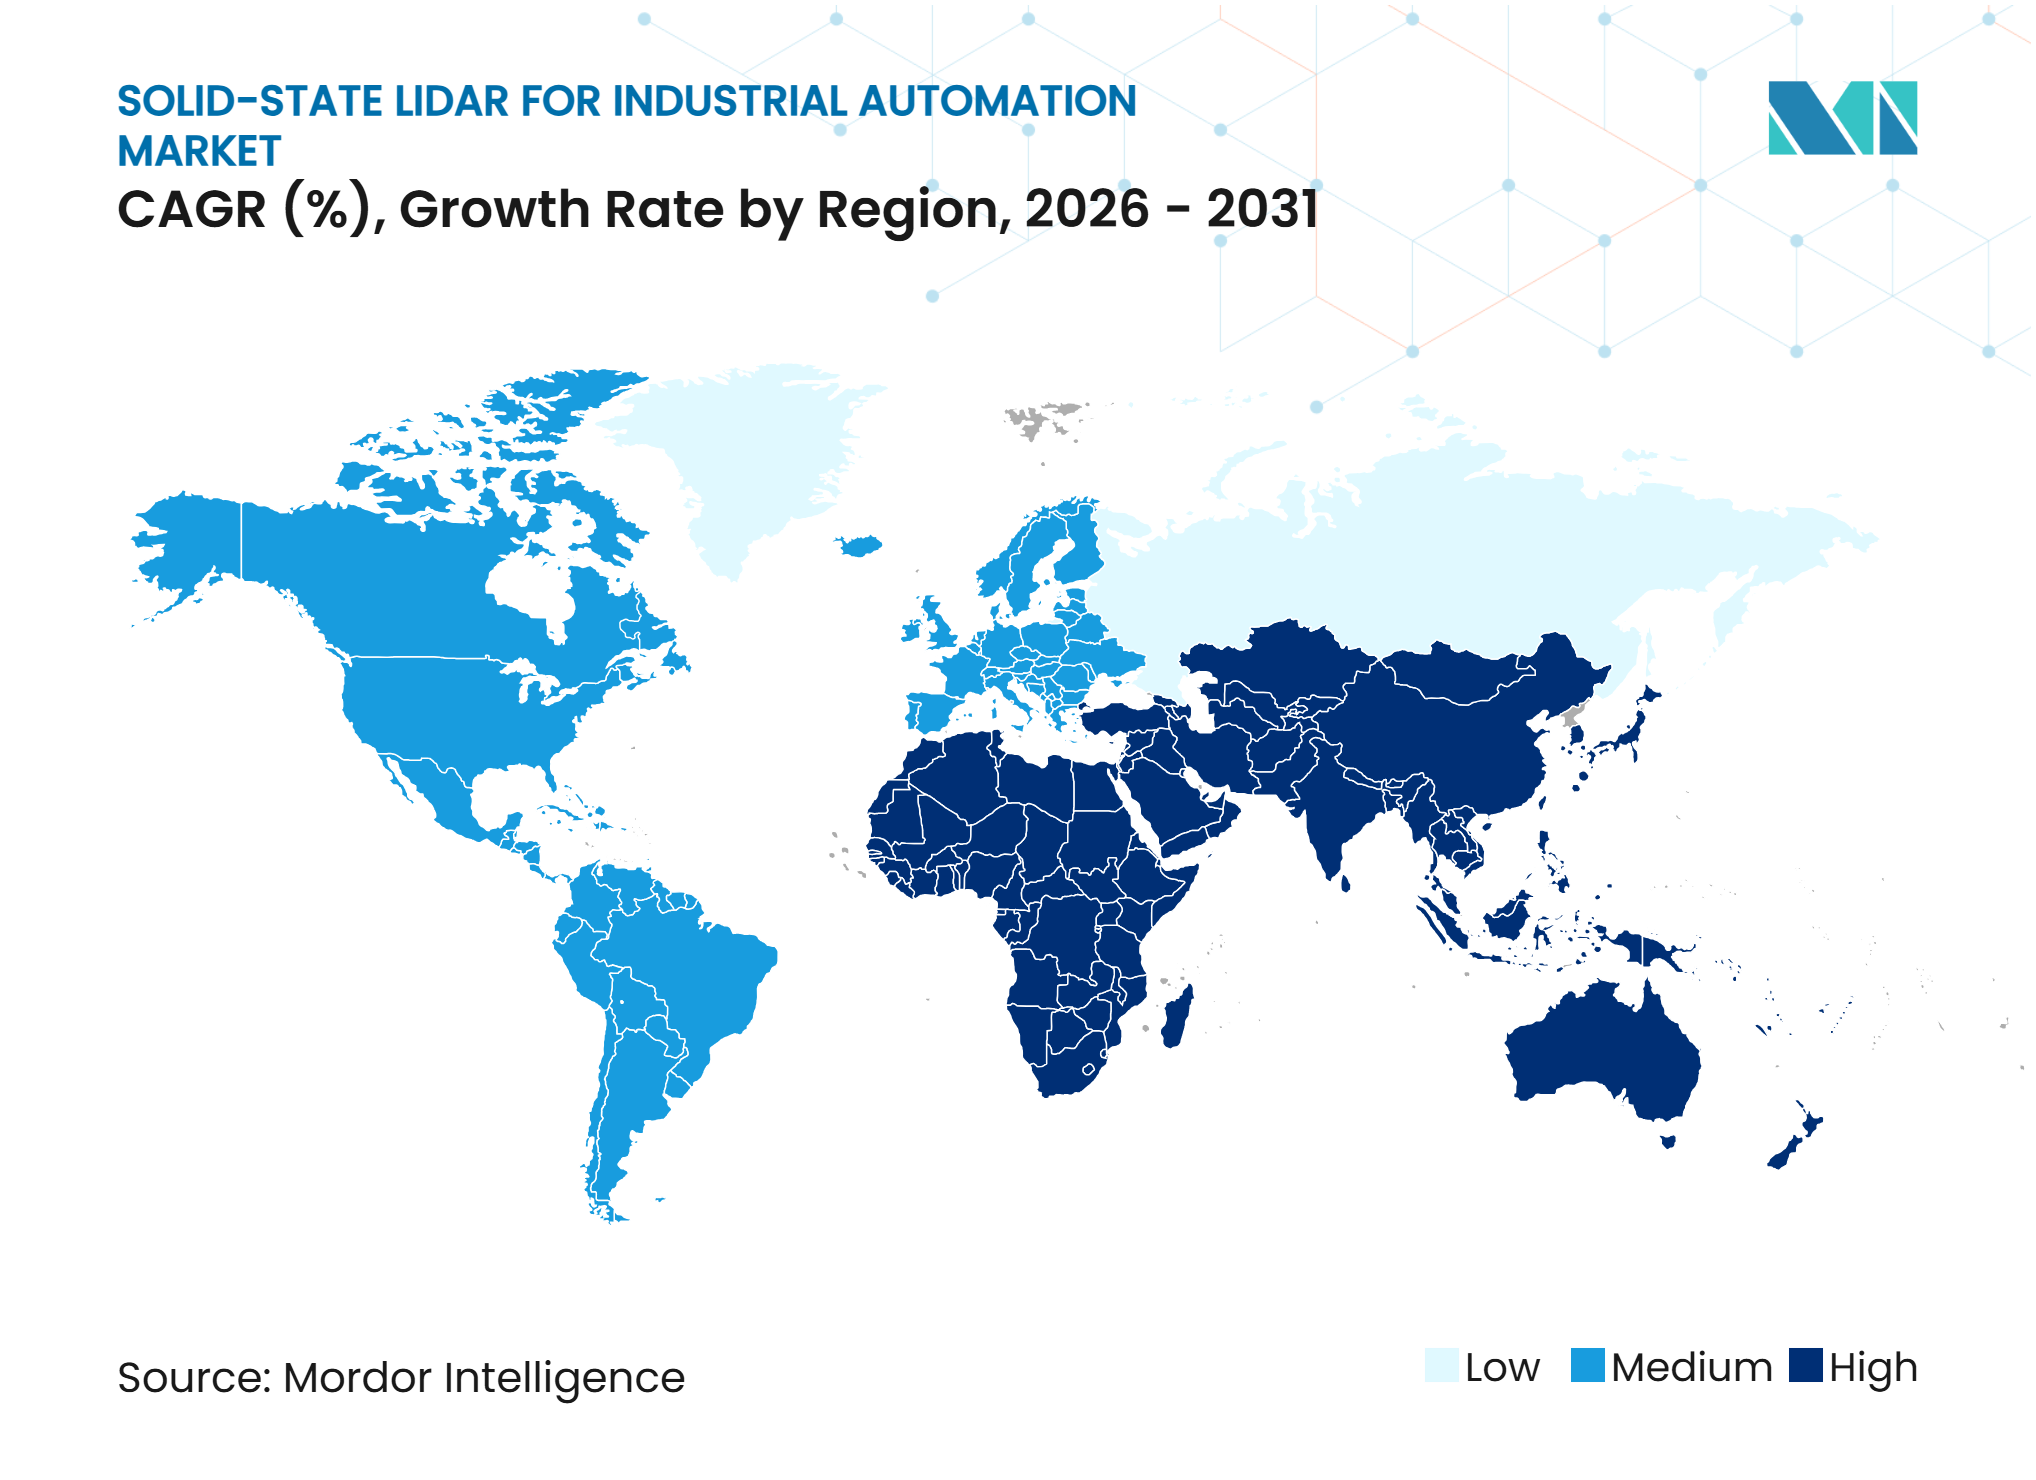
- Por geografía, Asia-Pacífico representó el 42,73% de los ingresos en 2025, mientras que se proyecta que Oriente Medio se expanda a una CAGR del 22,76% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Percepción 4D para Autonomía de Nivel 3 y Nivel 4 | +5.2% | Global | Corto plazo (≤ 2 años) |
| Integración de Fotónica de Silicio que Reduce el Costo y el Tamaño del Sensor | +4.1% | Global, con núcleo en Asia-Pacífico y expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Medición Directa de Velocidad Radial que Mejora la Predicción de Colisiones | +3.5% | Global | Mediano plazo (2-4 años) |
| Inmunidad a Interferencias en Entornos Industriales Densos con Múltiples LiDAR | +2.8% | Global, con fabricación en Asia-Pacífico y centros de automatización en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Producción en Masa de Plataformas FMCW LiDAR en Chip | +2.7% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Potencia Ocularmente Segura a 1550 nm para Percepción de Largo Alcance | +2.1% | América del Norte y Europa, con aplicaciones de largo alcance en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Percepción 4D para Autonomía de Nivel 3 y Nivel 4
El mercado de LiDAR de estado sólido para automatización industrial está respaldado por plataformas que avanzan hacia la autonomía de Nivel 3 y Nivel 4, las cuales necesitan información de profundidad y velocidad para cada objeto detectado. En el mercado de LiDAR de estado sólido para automatización industrial, los sistemas tradicionales de tiempo de vuelo miden la distancia pero no pueden proporcionar mediciones de distancia y profundidad dentro de un único marco de detección. RoboSense reportó 282.600 envíos de LiDAR para robótica en el primer semestre de 2026, lo que representó un crecimiento interanual del 510,4%.[1] La detección FMCW puede identificar el movimiento de un objeto desde la primera medición en lugar de comparar su posición en fotogramas sucesivos. Esto puede acortar el tiempo de respuesta cuando los robots móviles autónomos, las carretillas elevadoras y los equipos de producción operan en el mismo espacio. RoboSense inició la producción a escala completa de su arquitectura EOCENE SPAD-SoC y el chipset Peacock para aplicaciones de robótica en el primer semestre de 2026.
Integración de Fotónica de Silicio que Reduce el Costo y el Tamaño del Sensor
El mercado de LiDAR de estado sólido para automatización industrial se beneficia cuando la fotónica de silicio coloca la emisión láser, la dirección del haz y la detección coherente en un chip compatible con CMOS. Este enfoque utiliza métodos de fabricación a escala de oblea que pueden reducir el costo y el tamaño físico del sensor. Un estudio de Nature de 2026 demostró un sensor de imágenes coherente 4D con más de 4.500 componentes fotónicos funcionales en un solo chip y precisión de alcance a escala centimétrica a distancias de nivel métrico. El resultado muestra que la detección coherente altamente integrada está avanzando más allá de las pequeñas demostraciones de laboratorio. Para el mercado de LiDAR de estado sólido para automatización industrial, una integración de menor costo puede hacer que los diseños con múltiples sensores sean más prácticos en celdas de fábrica donde las instalaciones estaban previamente limitadas por los presupuestos de equipos. Los sensores MEMS también se benefician de la fotolitografía por lotes y la mejora en los rendimientos de obleas, lo que respalda un uso más amplio en sitios industriales sensibles al costo.
Medición Directa de Velocidad Radial que Mejora la Predicción de Colisiones
El mercado de LiDAR de estado sólido para automatización industrial se beneficia del LiDAR FMCW, que utiliza el desplazamiento Doppler de la luz retornada para medir la velocidad radial en cada punto de una escena. En el mercado de LiDAR de estado sólido para automatización industrial, los sistemas de tiempo de vuelo generalmente necesitan varios fotogramas para inferir el mismo movimiento. Un estudio de Nature Communications de 2025 encontró que la información directa de velocidad puede respaldar decisiones en tiempo real más rápidas y precisas en entornos de control de alta velocidad. Un robot móvil autónomo puede, por tanto, evaluar su propio movimiento frente a una estantería fija mientras detecta la velocidad de aproximación de una carretilla elevadora. Aeva presentó Eve 1V en septiembre de 2025 para líneas de fabricación, utilizando la detección FMCW para medir velocidad, longitud y posición sin contacto. El producto demuestra el uso de la medición directa de velocidad en tareas industriales de precisión que anteriormente dependían de encoders de contacto y dispositivos táctiles.
Inmunidad a Interferencias en Entornos Industriales Densos con Múltiples LiDAR
El mercado de LiDAR de estado sólido para automatización industrial enfrenta un desafío de implementación cuando grandes flotas de robots móviles autónomos y celdas multi-robot utilizan múltiples sensores de tiempo de vuelo pulsados en proximidad. Dichas interferencias pueden crear detecciones falsas y obligar a los usuarios a separar la actividad de los sensores en el tiempo. En todo el mercado de LiDAR de estado sólido para automatización industrial, los diseños FMCW utilizan detección coherente y firmas de frecuencia óptica distintas para separar las señales de sensores vecinos. Voyant Photonics presentó la Plataforma Helium en diciembre de 2025 como una plataforma LiDAR FMCW completamente de estado sólido con fotónica de silicio y dirección de haz bidimensional en chip. Este diseño fue desarrollado para la autonomía industrial y entornos robóticos densos. El enfoque puede permitir que más sensores operen en la misma área sin las restricciones de temporización requeridas por los diseños pulsados. Esa característica se vuelve más relevante a medida que las celdas de fabricación avanzada incorporan más equipos autónomos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Complejidad de Detección Coherente y Calibración | -3.2% | Global | Mediano plazo (2-4 años) |
| Carga de Calificación de Seguridad Funcional y Confiabilidad Automotriz | -2.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fabricación de Bajo Volumen de Láseres de Línea Estrecha y Circuitos Integrados Fotónicos | -1.8% | Global, concentrado en América del Norte y Japón | Largo plazo (≥ 4 años) |
| Ecosistema Inmaduro y Altos Costos de Integración del Sistema de Sensores | -1.4% | Global, con mayor relevancia en Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Complejidad de Detección Coherente y Calibración
El mercado de LiDAR de estado sólido para automatización industrial enfrenta una mayor complejidad de producción porque los sistemas FMCW coherentes necesitan láseres de línea estrecha, modulación de frecuencia lineal y empaquetado fotónico térmicamente estable. Para el mercado de LiDAR de estado sólido para automatización industrial, estos requisitos siguen siendo difíciles de mantener por las fundiciones a alto rendimiento. Un artículo de Nature Communications de 2025 reportó que una no linealidad del 1% en la modulación de frecuencia puede reducir la resolución de alcance en un grado comparable a un aumento de 5 veces en el ancho de línea del láser. Los usuarios industriales también necesitan sensores que permanezcan calibrados a través de vibraciones, ciclos térmicos y exposición al polvo. Los pasos de alineación y caracterización a nivel de fábrica añaden costo unitario y pueden ralentizar el rendimiento de producción. La fotónica de silicio puede reducir estas cargas con el tiempo, pero aún no se ha logrado la paridad de rendimiento con la fabricación madura de MEMS.
Carga de Calificación de Seguridad Funcional y Confiabilidad Automotriz
El mercado de LiDAR de estado sólido para automatización industrial requiere que el LiDAR utilizado en zonas de robots colaborativos, rutas de vehículos de guiado automático y detección de proximidad de equipos pesados cumpla con exigentes requisitos de seguridad y confiabilidad. IEC 61508, ISO 13849 e IEC 61496-3:2025 son marcos relevantes para equipos industriales relacionados con la seguridad. La validación por terceros en el mercado de LiDAR de estado sólido para automatización industrial puede extender los plazos de aprobación entre 12 y 18 meses. Esto retrasa los ingresos para los desarrolladores más pequeños, incluso cuando su tecnología es diferenciada. Los programas de calificación automotriz no reemplazan directamente la certificación para maquinaria industrial, por lo que los proveedores pueden necesitar rutas de calificación paralelas. El requisito es particularmente desafiante para los proveedores que deben financiar simultáneamente el desarrollo, las pruebas y la preparación para la producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Electrónica de Procesamiento de Señales Define la Próxima Ventaja CompetitivaLa Fuente Láser y Óptica representó el 28,37% de la participación del mercado de LiDAR de estado sólido para automatización industrial en 2025, la mayor posición de ingresos por componente. La fuente de luz establece un límite de rendimiento central para los diseños MEMS basados en VCSEL, los sistemas FMCW y los productos LiDAR flash. Los módulos de Fotodetector y Receptor proporcionan la capa de detección, mientras que los componentes del Conjunto de Dirección y Escaneo de Haz dirigen el campo de visión. Los Componentes de Empaquetado, Óptica y Otros completan la lista de materiales y tienen un papel más estandarizado. Su valor depende de la durabilidad, la estabilidad térmica y el rendimiento óptico requeridos por cada aplicación.
Se proyecta que la Electrónica de Procesamiento de Señales crezca a una CAGR del 21,68% de 2026 a 2031, el ritmo más rápido entre las categorías de componentes. El tamaño del mercado de LiDAR de estado sólido para automatización industrial para este componente está respaldado por el paso de las FPGA de propósito general hacia diseños de sistema en chip específicos para LiDAR. Estos chips combinan temporización, detección, generación de nube de puntos y extracción de velocidad en un único dado, reduciendo el consumo de energía y los costos de procesamiento de datos. Hesai declaró que su SPAD-SoC Picasso alcanzó la preparación para la producción en masa en 2026 y combinó la percepción espacial y de color a nivel de ASIC. A medida que el hardware óptico se estandariza más, la capacidad de procesamiento propietaria puede aportar más valor al sensor.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Alcance:
El Volumen de Corto Alcance Ancla el Mercado mientras el Largo Alcance EscalaEl mercado de LiDAR de estado sólido para automatización industrial registró el 58,42% de los ingresos para sensores de Corto Alcance, que cubren distancias de hasta 50 m, en 2025. Estos respaldan las zonas de seguridad de robots colaborativos, la detección de proximidad de vehículos de guiado automático, la navegación en pasillos y los perímetros de seguridad para el mantenimiento de máquinas. Estos usos necesitan una detección densa y actualizaciones rápidas en distancias cortas. Los productos de alcance medio, que operan por encima de 50 m hasta 150 m, sirven para bahías de producción más grandes, patios logísticos al aire libre y aplicaciones de industria pesada. Equilibran la cobertura más amplia requerida en estos sitios con costos inferiores a los de los sistemas de mayor alcance.
Se proyecta que los sensores de largo alcance, que cubren distancias superiores a 150 m, crezcan a una CAGR del 21,91% de 2026 a 2031. El tamaño del mercado de LiDAR de estado sólido para automatización industrial para sistemas de largo alcance está vinculado a puertos, sitios mineros, campus industriales e infraestructura de servicios públicos. Innoviz lanzó el InnovizTwo LiDAR de Ultra Largo Alcance en abril de 2026 con capacidad de detección de hasta 1 kilómetro.[2] Estas adquisiciones siguen los presupuestos de infraestructura del sitio en lugar de los volúmenes de robots, lo que respalda precios de venta más altos con menores envíos. La preferencia por los sistemas de 1550 nm refleja su mayor potencia de emisión permisible en comparación con los sistemas de 905 nm dentro de los límites de seguridad láser.
Por Industria de Usuario Final:
Los Operadores de Robótica Lideran el Ritmo de Adopción más RápidoEl mercado de LiDAR de estado sólido para automatización industrial registró una participación de ingresos del 34,26% para Fabricación e Instalaciones Industriales en 2025, su mayor posición de usuario final. Estas instalaciones utilizan LiDAR en el mantenimiento de máquinas CNC, inspección de calidad, seguridad en líneas de ensamblaje y manejo fijo de materiales. Las Instalaciones de Almacenamiento, Distribución y Logística forman otra gran base de demanda a medida que las flotas de robots móviles autónomos se expanden para la preparación de pedidos y el escaneo de inventario. Ouster reportó 55 millones de USD en ingresos del segundo trimestre de 2026, un aumento del 56% interanual, y atribuyó el desempeño a clientes de automatización de almacenes y logística de patios. Las industrias de proceso, los servicios públicos, los operadores de infraestructura, los sitios de investigación y los usuarios industriales especializados añaden grupos de demanda distintos.
Se proyecta que los Operadores de Sistemas de Robótica y Automatización experimenten la CAGR de usuario final más rápida, del 21,83%, de 2026 a 2031. Los 282.600 envíos de LiDAR para robótica de RoboSense en el primer semestre de 2026 y el aumento interanual del 510,4% respaldan este ritmo de adopción. Las empresas de robótica especifican cada vez más el LiDAR de estado sólido en el diseño de la plataforma en lugar de añadirlo posteriormente como una actualización. Aeva y Nikon iniciaron el despliegue comercial del APDIS MV5X Laser Radar en abril de 2026 para inspección robótica y metrología. El despliegue utiliza la tecnología FMCW de Aeva en aplicaciones de fabricación aeroespacial, automotriz y energética.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Arquitectura Tecnológica:
MEMS Lidera el Volumen mientras FMCW Gana Profundidad FuncionalEl mercado de LiDAR de estado sólido para automatización industrial registró una participación de ingresos del 39,58% para el LiDAR de Estado Sólido Basado en MEMS en 2025, su mayor posición de ingresos tecnológicos. MEMS tiene una base de producción madura y funciona con cadenas de suministro de VCSEL de 905 nm establecidas. Sigue siendo rentable en volúmenes de producción industrial que las alternativas FMCW y OPA no han alcanzado de manera consistente. El LiDAR de Estado Sólido Flash o Sin Escaneo es adecuado para inspección de alta velocidad y cobertura de seguridad de corto alcance, donde la velocidad de fotogramas importa más que el alcance. El LiDAR OPA ofrece agilidad angular y alto potencial de integración, pero las pérdidas de inserción y la calibración limitan su uso industrial actual.
Se proyecta que el LiDAR de Estado Sólido FMCW o Coherente crezca a una CAGR del 21,47% de 2026 a 2031. La tecnología se beneficia de la fotónica de silicio a escala de chip y su capacidad para medir la velocidad directamente. Nature documentó un sensor de imágenes coherente 4D en 2026 que utilizó más de 4.500 componentes fotónicos integrados y logró una precisión de alcance a escala centimétrica a distancias de nivel métrico. MEMS debería seguir siendo importante para aplicaciones de corto alcance y sensibles al costo, mientras que FMCW está mejor posicionado en medición de precisión y monitoreo de largo alcance. RoboSense puso su chipset Peacock en producción a escala completa durante el primer semestre de 2026 con un campo de visión de 180° × 135° y una resolución de nivel VGA de 640 × 480.
Análisis Geográfico
Asia-Pacífico representó el 42,73% de la participación del mercado de LiDAR de estado sólido en el mercado de automatización industrial en 2025. China combina una gran base de fabricación de LiDAR con demanda de aplicaciones automotrices, robótica industrial y almacenamiento. Japón tiene una sólida base de robótica de precisión y equipos industriales, mientras que Corea del Sur respalda la automatización de fábricas liderada por la electrónica. Hesai envió más de 1,62 millones de unidades en el año fiscal 2025 y reportó ingresos de RMB 3.027,6 millones (432,9 millones de USD).[3] El despliegue del APDIS MV5X de Nikon en 2026 muestra el uso del LiDAR de estado sólido en productos de inspección a nivel de máquina japoneses.
América del Norte tiene una base activa de desarrolladores de FMCW y OPA, incluidos Aeva, Voyant Photonics y SiLC Technologies. Las instalaciones de robots móviles autónomos en centros de distribución y plantas de ensamblaje automotriz también respaldan la demanda regional. Aeva planificó una capacidad anual en América del Norte de hasta 200.000 unidades de LiDAR 4D para programas de camiones autónomos. Europa tiene demanda de la fabricación avanzada alemana y la logística, la industria de procesos y las aplicaciones de detección relacionadas con la defensa, donde los compradores requieren estándares claros de seguridad y rendimiento antes de grandes despliegues. América del Sur sigue siendo más pequeña, pero la automatización minera y la logística portuaria en Brasil y Chile crean casos de uso para la detección exterior duradera.
Se proyecta que Oriente Medio crezca a una CAGR del 22,76% de 2026 a 2031, el ritmo geográfico más rápido en el mercado de LiDAR de estado sólido para automatización industrial. Los programas Visión 2030 de Arabia Saudita y las iniciativas de infraestructura inteligente de los Emiratos Árabes Unidos están creando proyectos en terrenos sin desarrollar que pueden especificar sensores de estado sólido desde el inicio en lugar de reemplazar equipos más antiguos. África se encuentra en una etapa más temprana, con actividad centrada en la automatización de flotas mineras y las operaciones de terminales portuarias en Sudáfrica y Egipto. Los programas de diversificación industrial podrían respaldar la demanda futura de industrias de proceso, centros logísticos y servicios públicos.
Panorama Competitivo
Concentración del Mercado
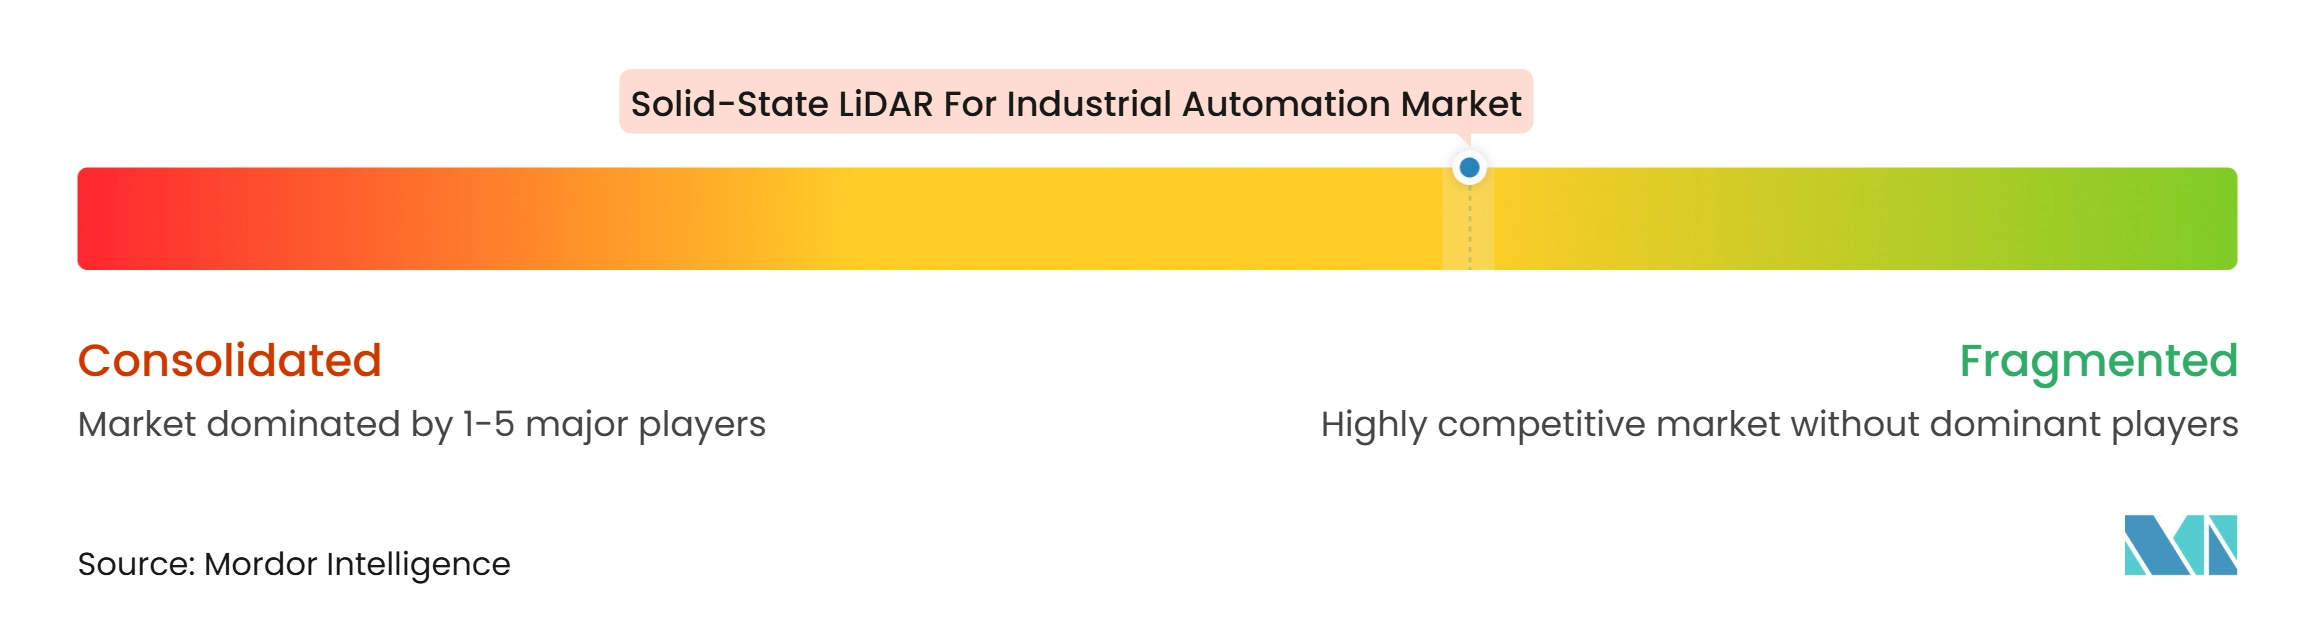
El mercado de LiDAR de estado sólido para automatización industrial está semifragmentado, sin que ningún proveedor individual haya reportado más del 25% de los ingresos totales. Los fabricantes chinos tienen una ventaja en volumen de producción a través de cadenas de suministro verticalmente integradas y silicio de sensor propietario. Hesai reportó su primer beneficio GAAP anual completo en 2025, generando ingresos anuales de RMB 3.027,6 millones (432,9 millones de USD). Hesai anunció planes en enero de 2026 para aumentar la capacidad anual de LiDAR de 2 millones a más de 4 millones de unidades.
Los proveedores occidentales están persiguiendo diseños FMCW y de fotónica de silicio en lugar de competir únicamente en volumen de envíos. Aeva se ha centrado en la medición directa de velocidad para aplicaciones de fabricación, inspección y vehículos autónomos. Su despliegue de abril de 2026 con Nikon introdujo la tecnología FMCW en un sistema comercial de inspección robótica y metrología. Voyant Photonics presentó la plataforma Helium en diciembre de 2025 con fotónica de silicio y dirección de haz bidimensional en chip. Estos diseños son adecuados para aplicaciones donde los datos de velocidad directa, la resistencia a interferencias y la integración compacta tienen prioridad sobre el menor costo unitario.
La propiedad de patentes y las asociaciones tecnológicas también dan forma a la competencia. Hesai adquirió propiedad intelectual suiza en 2024 para respaldar el desarrollo de su plataforma de estado sólido FTX.[4] Los proveedores están trabajando hacia interfaces de datos de sensores consistentes para reducir el esfuerzo de integración en instalaciones de múltiples proveedores. Voyant Photonics, SiLC Technologies y Baraja están persiguiendo arquitecturas de circuito integrado fotónico único que apuntan a reducir el costo de fabricación a escala. La calificación de seguridad industrial sigue siendo un requisito competitivo importante.
Líderes de la Industria de LiDAR de Estado Sólido para Automatización Industrial
-
Hesai Technology Co., Ltd.
-
RoboSense Technology Co., Ltd.
-
Ouster, Inc.
-
Innoviz Technologies Ltd.
-
Aeva Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de LiDAR de Estado Sólido para Automatización Industrial Empresas cubiertas en este informe
- Hesai Technology Co., Ltd.
- RoboSense Technology Co., Ltd.
- Ouster, Inc.
- Innoviz Technologies Ltd.
- Aeva Technologies, Inc.
- Luminar Technologies, Inc.
- Cepton, Inc.
- LeddarTech Inc.
- MicroVision, Inc.
- Blickfeld GmbH
- XenomatiX N.V.
- OPSYS Tech Ltd.
- Voyant Photonics, Inc.
- SSLiDAR Inc.
- Seyond, Inc.
- Leishen Intelligent System Co., Ltd.
- Livox Technology Limited
- Benewake (Beijing) Co., Ltd.
- Baraja Pty Ltd.
- SiLC Technologies, Inc.
- TetraVue, Inc.
- Hybrid Lidar Systems
Desarrollos recientes de la industria en Mercado de LiDAR de Estado Sólido para Automatización Industrial
- Agosto de 2026: Innoviz Technologies anunció un acuerdo de desarrollo con uno de los 10 principales fabricantes de equipos originales automotrices globales para construir una pila de percepción completa basada en LiDAR para un dominio de diseño operacional de autopista, utilizando sensores InnovizTwo en una plataforma de cómputo impulsada por NVIDIA. La colaboración refleja la ampliación del LiDAR de estado sólido de grado automotriz hacia la IA Física y las aplicaciones de autonomía industrial.
- Abril de 2026: Aeva Technologies y Nikon Metrology anunciaron el despliegue comercial del sistema APDIS MV5X Laser Radar, impulsado por la tecnología de sensor de alta precisión FMCW Eve de Aeva, para inspección robótica automatizada de alto volumen y metrología en aplicaciones de fabricación aeroespacial, automotriz y energética.
- Abril de 2026: Innoviz Technologies lanzó el InnovizTwo LiDAR de Ultra Largo Alcance, con detección de hasta 1 kilómetro, dirigido a la automatización industrial de grandes áreas, monitoreo de fronteras y detección de infraestructura de formato amplio. Las primeras muestras fueron entregadas a clientes seleccionados en el lanzamiento.
- Enero de 2026: Hesai Technology anunció planes para duplicar la capacidad anual de producción de LiDAR de 2 millones a más de 4 millones de unidades en 2026, impulsado por la aceleración de la demanda de aplicaciones de robótica y ADAS, tras el hito de la empresa de superar las 2 millones de entregas acumuladas en el año fiscal 2025.
Alcance del Informe del Mercado Global de LiDAR de Estado Sólido para Automatización Industrial
El mercado de LiDAR de estado sólido para automatización industrial se refiere a los sistemas LiDAR que utilizan tecnología de estado sólido en lugar de componentes mecánicos móviles para respaldar aplicaciones de automatización en entornos industriales. Estos sistemas permiten la medición precisa de distancias, la detección de objetos, el mapeo, la navegación y el monitoreo de seguridad para aplicaciones como robots móviles autónomos, vehículos de guiado automático, sistemas robóticos y operaciones de fabricación inteligente.
El Informe del Mercado de LiDAR de Estado Sólido para Automatización Industrial está Segmentado por Componente (Fuente Láser y Óptica, Fotodetector y Receptor, Conjunto de Dirección/Escaneo de Haz, Electrónica de Procesamiento de Señales, y Empaquetado, Óptica y Otros Componentes), Alcance (Hasta 50 m, Por encima de 50 m hasta 150 m, y Por encima de 150 m), Industria de Usuario Final (Fabricación e Instalaciones Industriales, Instalaciones de Almacenamiento, Distribución y Logística, Industrias de Proceso e Instalaciones Industriales Pesadas, Operadores de Servicios Públicos e Infraestructura, Operadores de Sistemas de Robótica y Automatización, Instalaciones de Investigación, Pruebas e Industriales Especializadas, y Otras Industrias de Usuario Final), Arquitectura Tecnológica (LiDAR de Estado Sólido Flash/Sin Escaneo, LiDAR de Conjunto de Fase Óptica, LiDAR de Estado Sólido Basado en MEMS, y LiDAR de Estado Sólido FMCW/Coherente), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Fuente Láser y Óptica |
| Fotodetector y Receptor |
| Conjunto de Dirección/Escaneo de Haz |
| Electrónica de Procesamiento de Señales |
| Empaquetado, Óptica y Otros Componentes |
| Hasta 50 m |
| Por encima de 50 m hasta 150 m |
| Por encima de 150 m |
| Fabricación e Instalaciones Industriales |
| Instalaciones de Almacenamiento, Distribución y Logística |
| Industrias de Proceso e Instalaciones Industriales Pesadas |
| Operadores de Servicios Públicos e Infraestructura |
| Operadores de Sistemas de Robótica y Automatización |
| Instalaciones de Investigación, Pruebas e Industriales Especializadas |
| Otras Industrias de Usuario Final |
| LiDAR de Estado Sólido Flash/Sin Escaneo |
| LiDAR de Conjunto de Fase Óptica (OPA) |
| LiDAR de Estado Sólido Basado en MEMS |
| LiDAR de Estado Sólido FMCW/Coherente |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Componente | Fuente Láser y Óptica | |
| Fotodetector y Receptor | ||
| Conjunto de Dirección/Escaneo de Haz | ||
| Electrónica de Procesamiento de Señales | ||
| Empaquetado, Óptica y Otros Componentes | ||
| Por Alcance | Hasta 50 m | |
| Por encima de 50 m hasta 150 m | ||
| Por encima de 150 m | ||
| Por Industria de Usuario Final | Fabricación e Instalaciones Industriales | |
| Instalaciones de Almacenamiento, Distribución y Logística | ||
| Industrias de Proceso e Instalaciones Industriales Pesadas | ||
| Operadores de Servicios Públicos e Infraestructura | ||
| Operadores de Sistemas de Robótica y Automatización | ||
| Instalaciones de Investigación, Pruebas e Industriales Especializadas | ||
| Otras Industrias de Usuario Final | ||
| Por Arquitectura Tecnológica | LiDAR de Estado Sólido Flash/Sin Escaneo | |
| LiDAR de Conjunto de Fase Óptica (OPA) | ||
| LiDAR de Estado Sólido Basado en MEMS | ||
| LiDAR de Estado Sólido FMCW/Coherente | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de LiDAR de estado sólido para automatización industrial?
El mercado se estima en 245,61 millones de USD en 2026 y se prevé que alcance los 619,97 millones de USD en 2031, creciendo a una CAGR del 20,34%.
¿Qué está impulsando la adopción del LiDAR de estado sólido en la automatización industrial?
La demanda proviene de robots móviles autónomos, robots colaborativos, operaciones de almacén, sistemas de inspección y aplicaciones industriales orientadas a la seguridad que necesitan detección tridimensional confiable.
¿Qué categoría de alcance de LiDAR tiene la mayor participación de ingresos?
Hasta 50 m representó el 58,42% de los ingresos en 2025 porque respaldan la navegación de proximidad cercana, la seguridad y las aplicaciones de celdas robóticas.
¿Qué grupo de usuarios finales se espera que crezca más rápido hasta 2031?
Se proyecta que los Operadores de Sistemas de Robótica y Automatización crezcan a una CAGR del 21,83%, respaldados por el mayor uso del LiDAR a nivel de plataforma en equipos autónomos.
¿Qué arquitectura tecnológica lidera la adopción actual?
El LiDAR de Estado Sólido Basado en MEMS representó el 39,58% de la participación en 2025, respaldado por procesos de producción establecidos y un rendimiento rentable para aplicaciones de corto alcance.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Oriente Medio crezca a una CAGR del 22,76% hasta 2031, respaldado por la modernización industrial en terrenos sin desarrollar y los programas de infraestructura inteligente.