
産業オートメーション向けソリッドステートLiDAR市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 245.61 百万米ドル |
| 市場規模 (2031) | 619.97 百万米ドル |
| 成長率 (2026 - 2031) | 20.34 % |
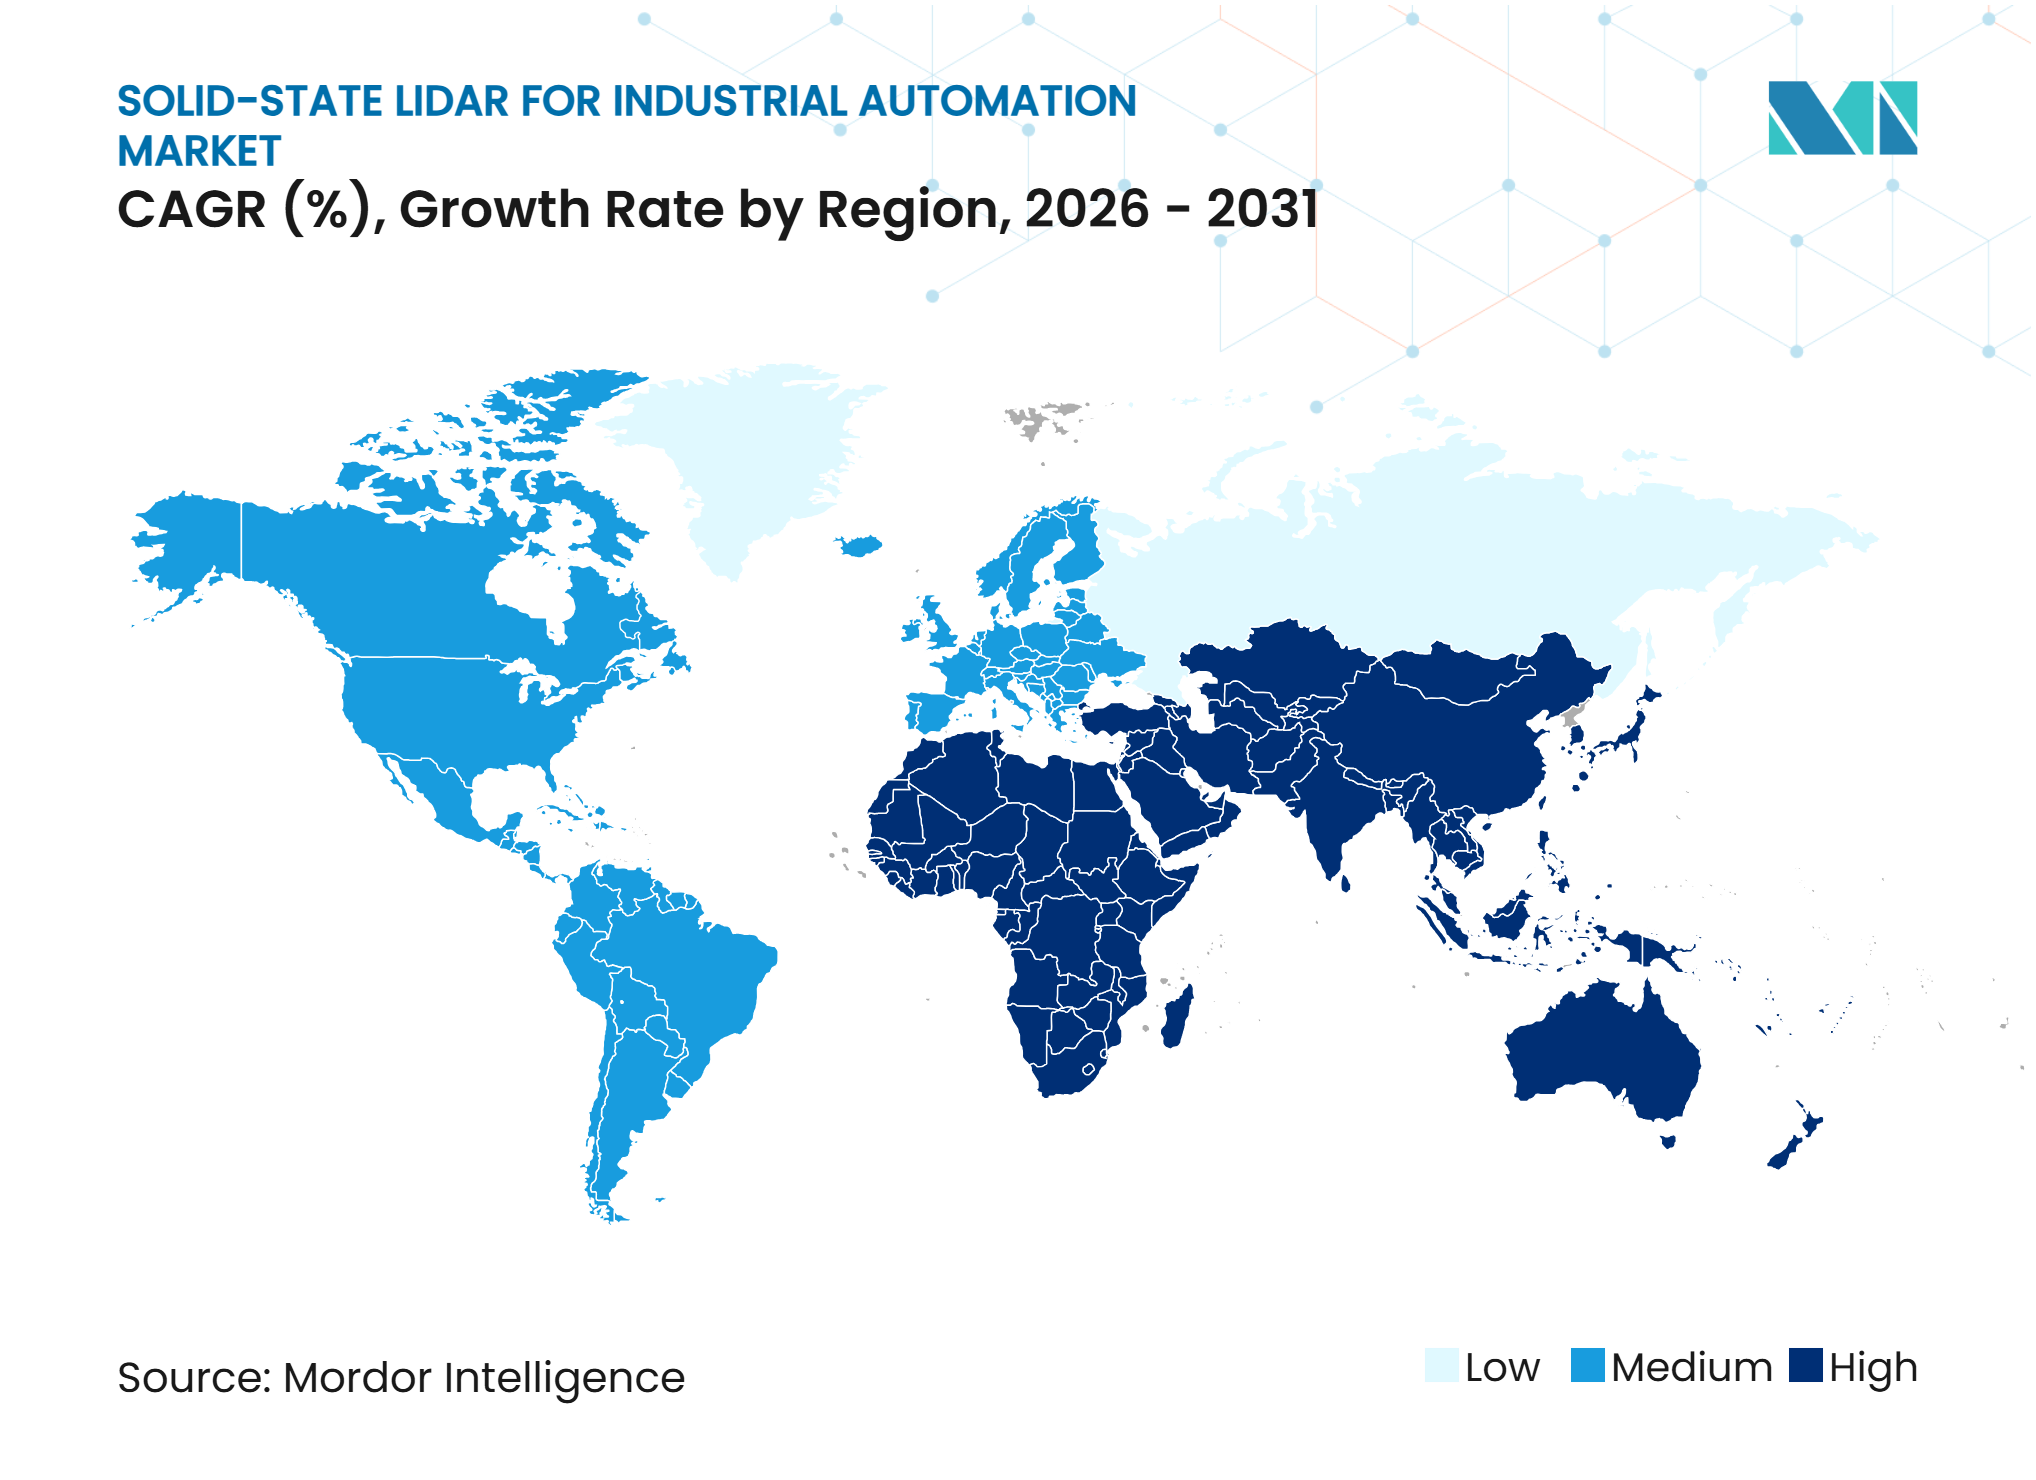
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業オートメーション向けソリッドステートLiDAR市場分析
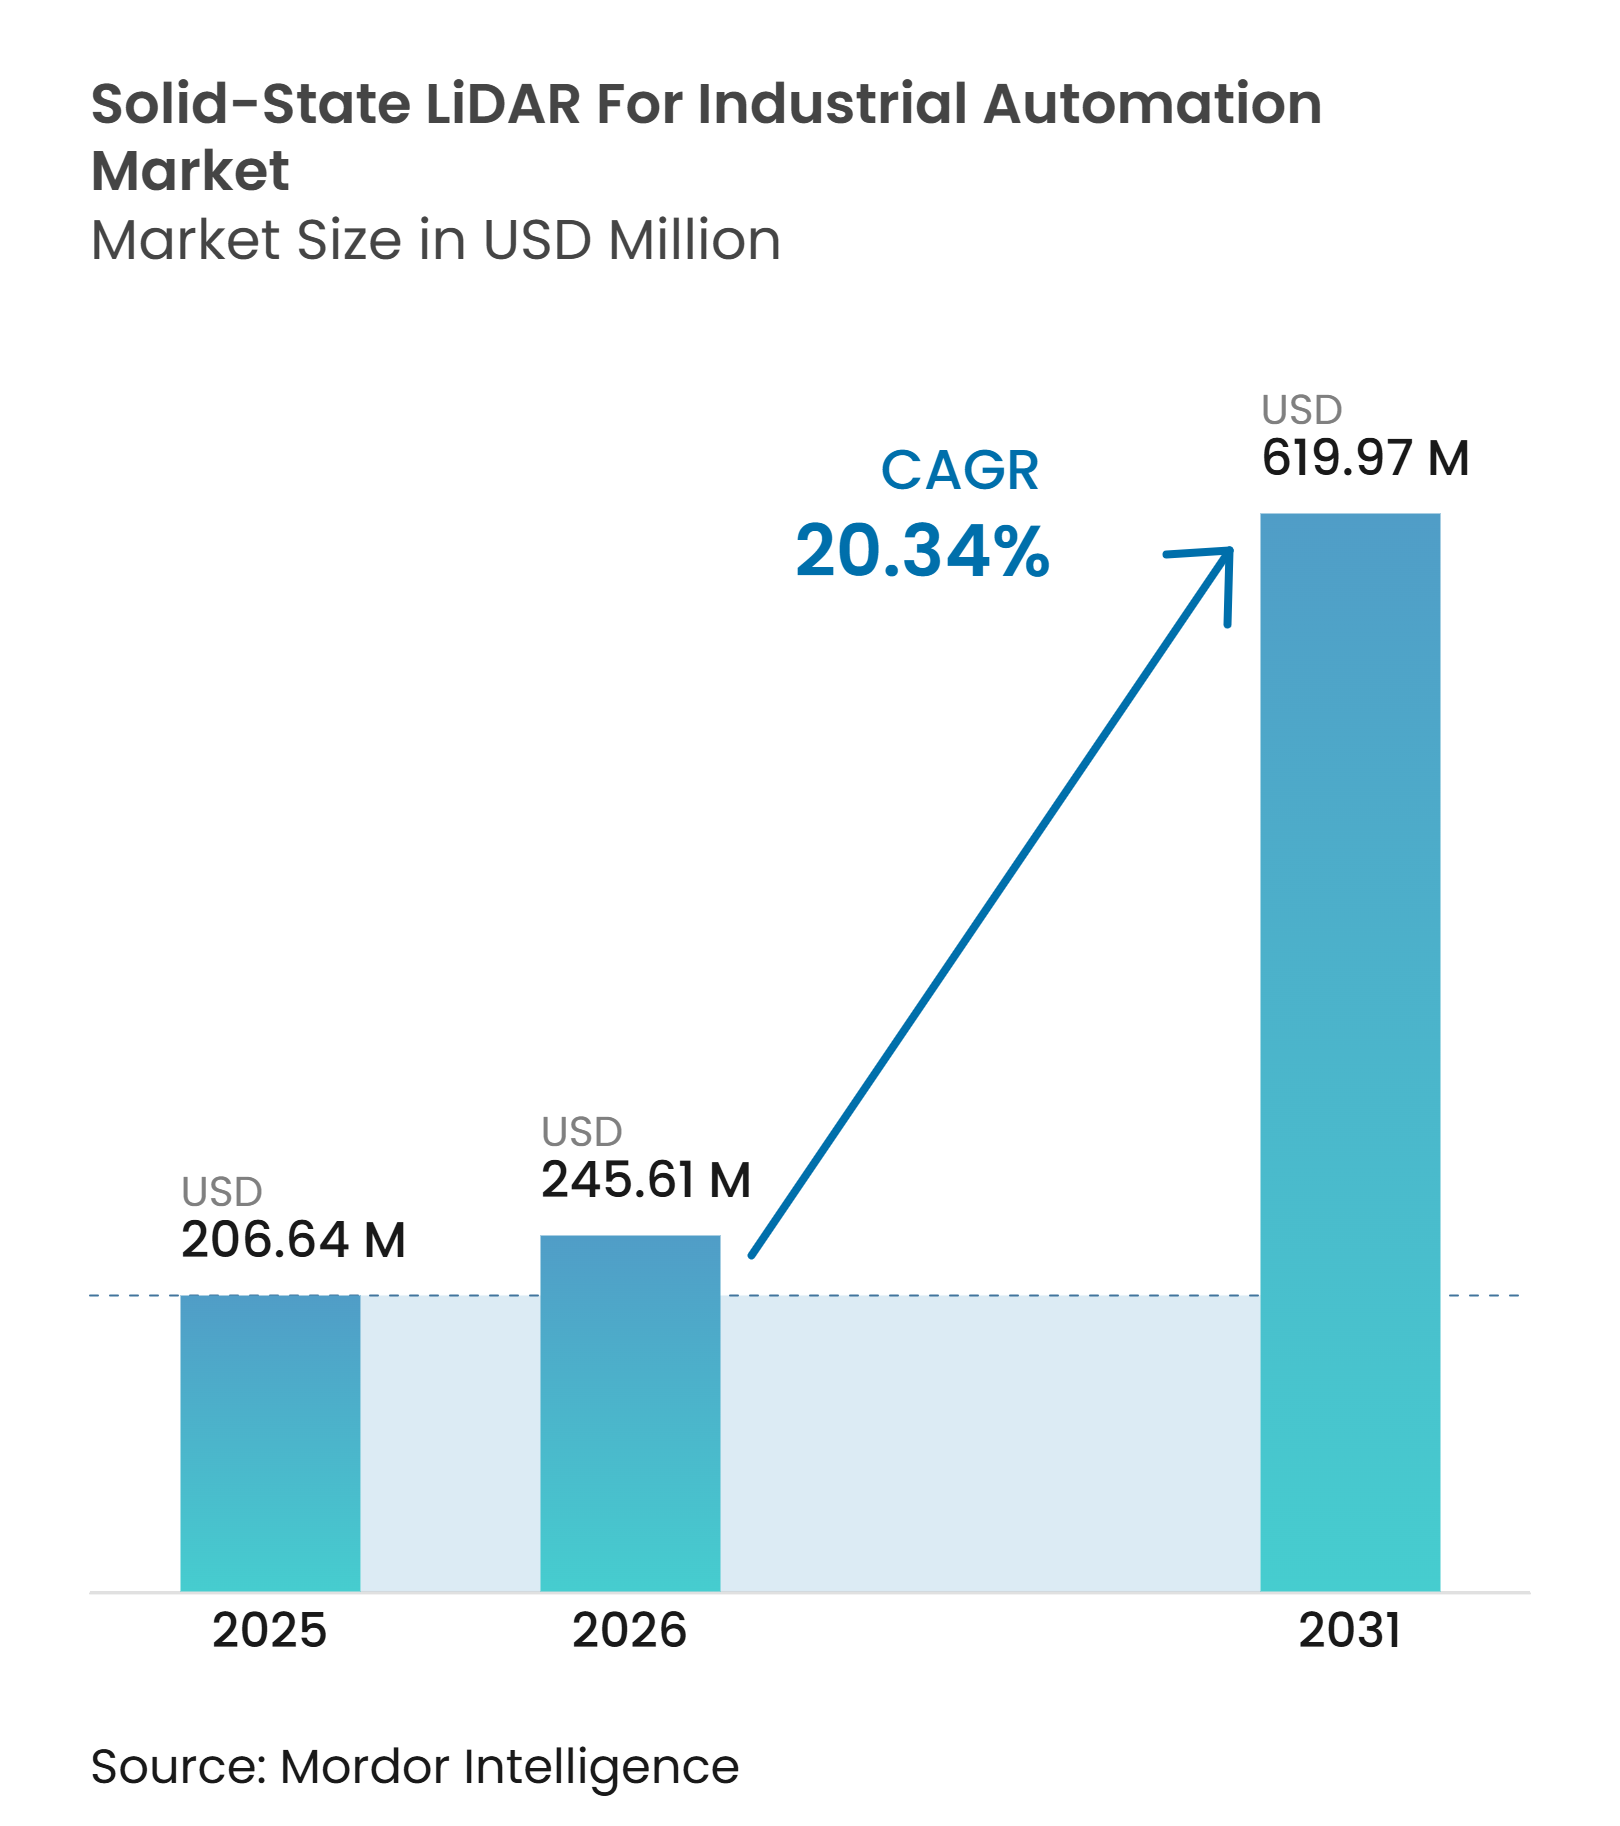
産業オートメーション向けソリッドステートLiDAR市場規模は2025年に206.64 ミリオン 米ドルと評価され、2026年の245.61 ミリオン 米ドルから2031年には619.97 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは20.34%です。工場、倉庫、ロボットプラットフォームが回転式ユニットに伴う機械的摩耗のない信頼性の高い三次元認識を必要とするため、需要が高まっています。電子ビームステアリング、フラッシュ照明、コヒーレントフォトニック統合がソリッドステート設計へのこの移行を支えています。AMRおよび協働ロボットは、ナビゲーション、衝突回避、人や設備の近傍での安全な動作のために正確なセンシングを必要としています。シリコンフォトニクス製造もまた、より多くの機能を半導体互換プラットフォームに移行することでセンサーのコストとサイズを低減しています。サプライヤーは、高密な産業環境での干渉を低減しながら速度を測定する差別化されたFMCW設計と大量生産のバランスを取っています。
主要レポートのポイント
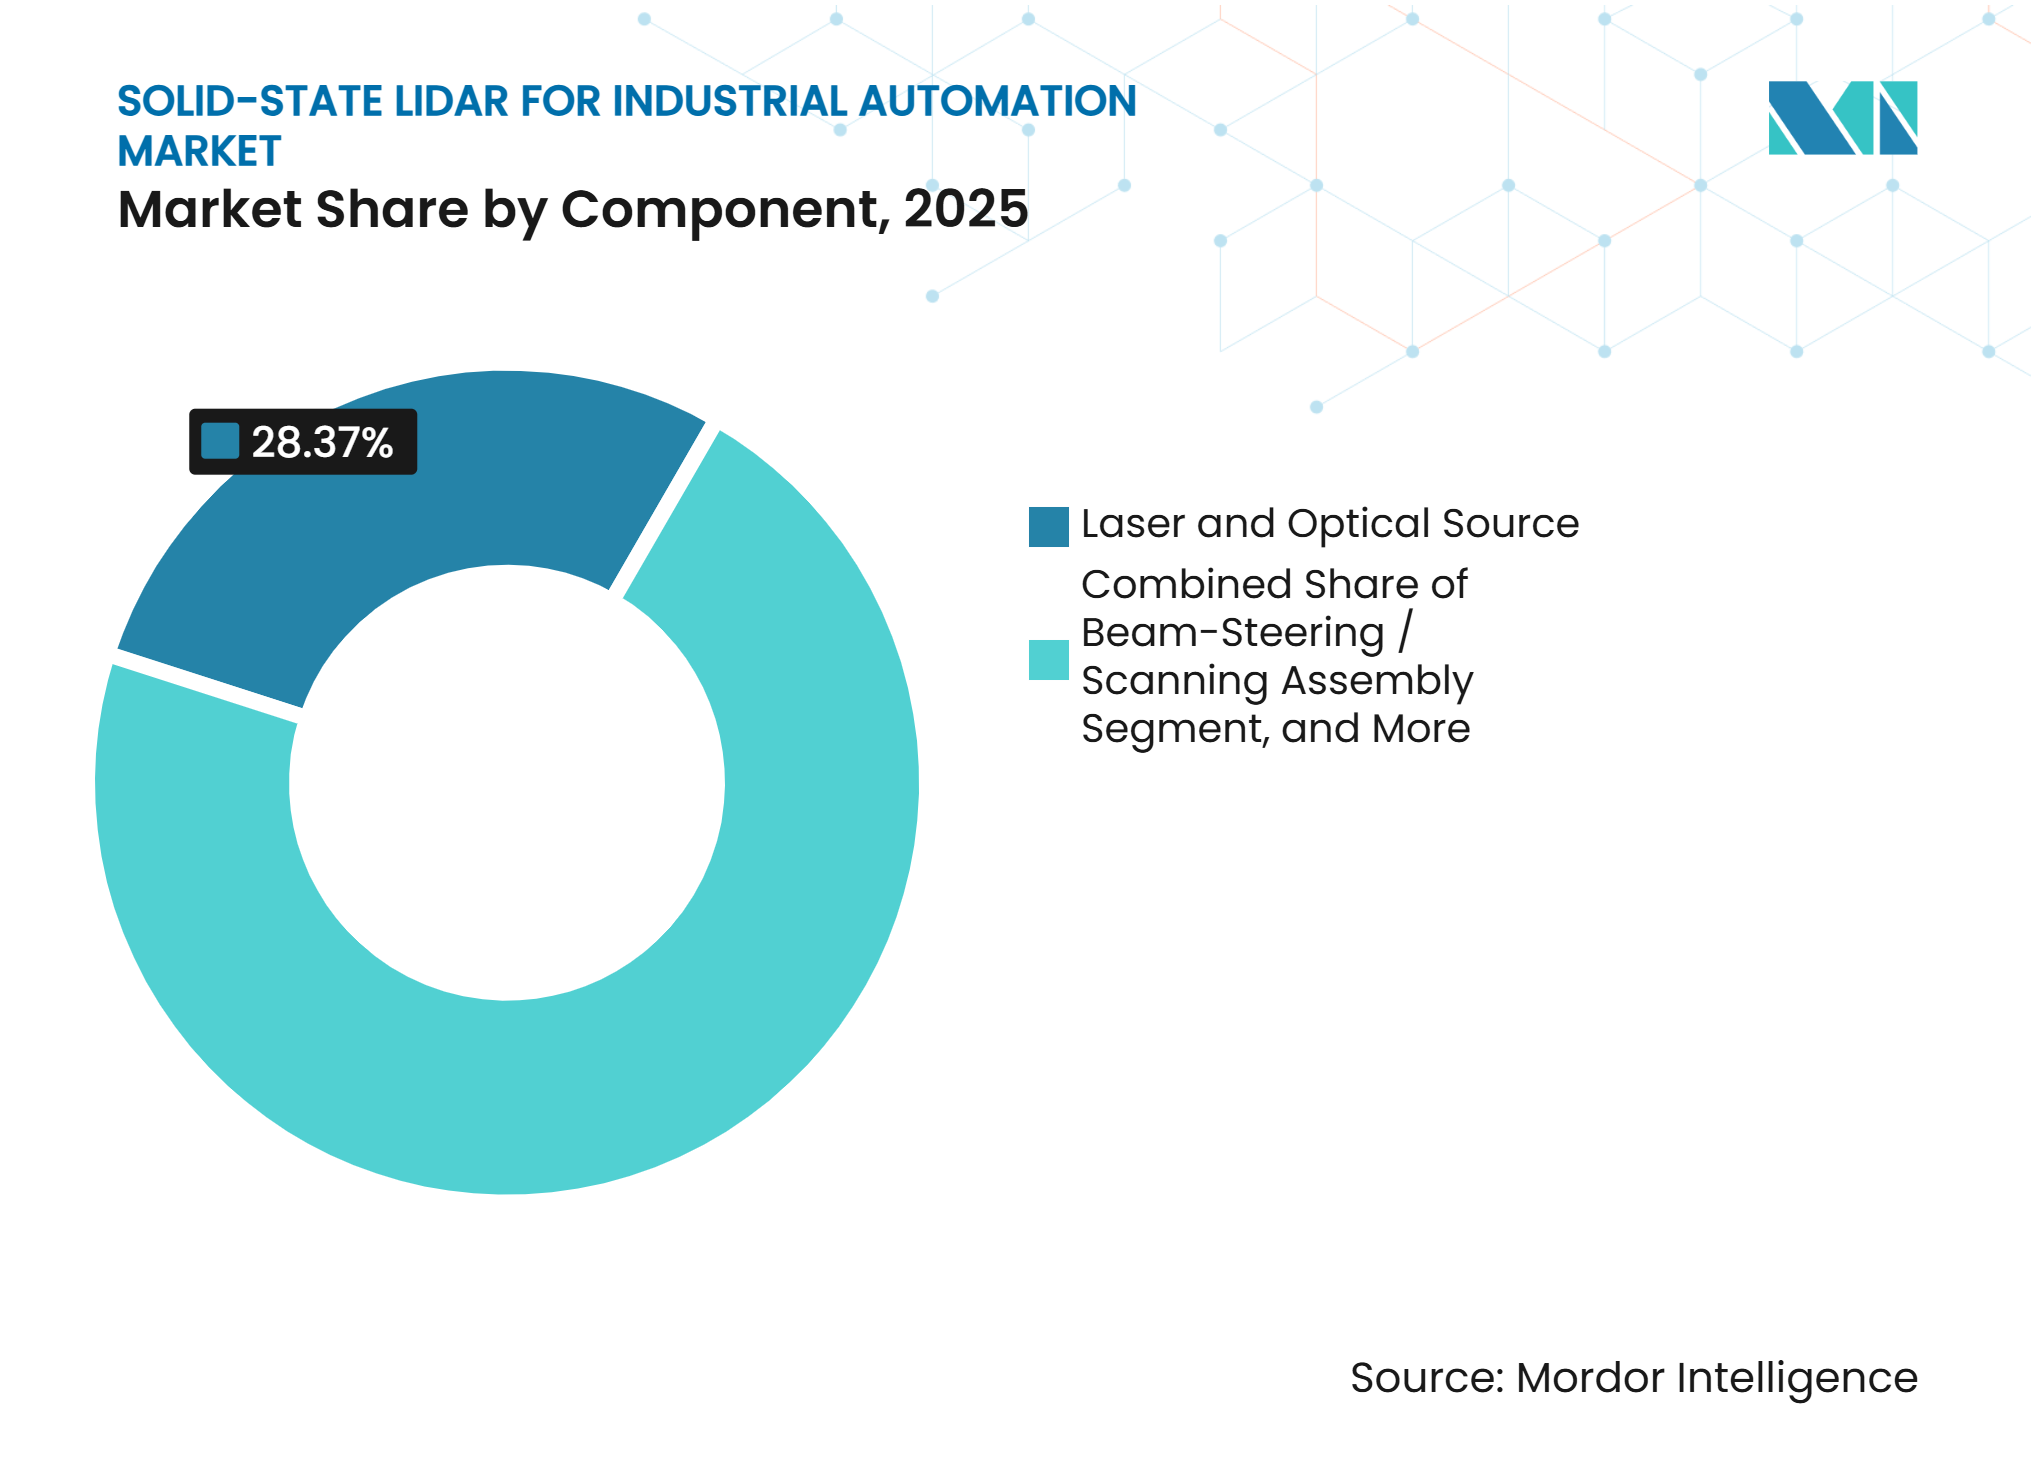
- コンポーネント別では、レーザー・光源が2025年の産業オートメーション向けソリッドステートLiDAR市場シェアの28.37%を占め、信号処理エレクトロニクスは2031年までに21.68%のCAGRで拡大すると予測されています。
- レンジ別では、短距離センサーが2025年に58.42%の収益シェアを占め、長距離センサーは2031年までに21.91%のCAGRを記録すると予測されています。
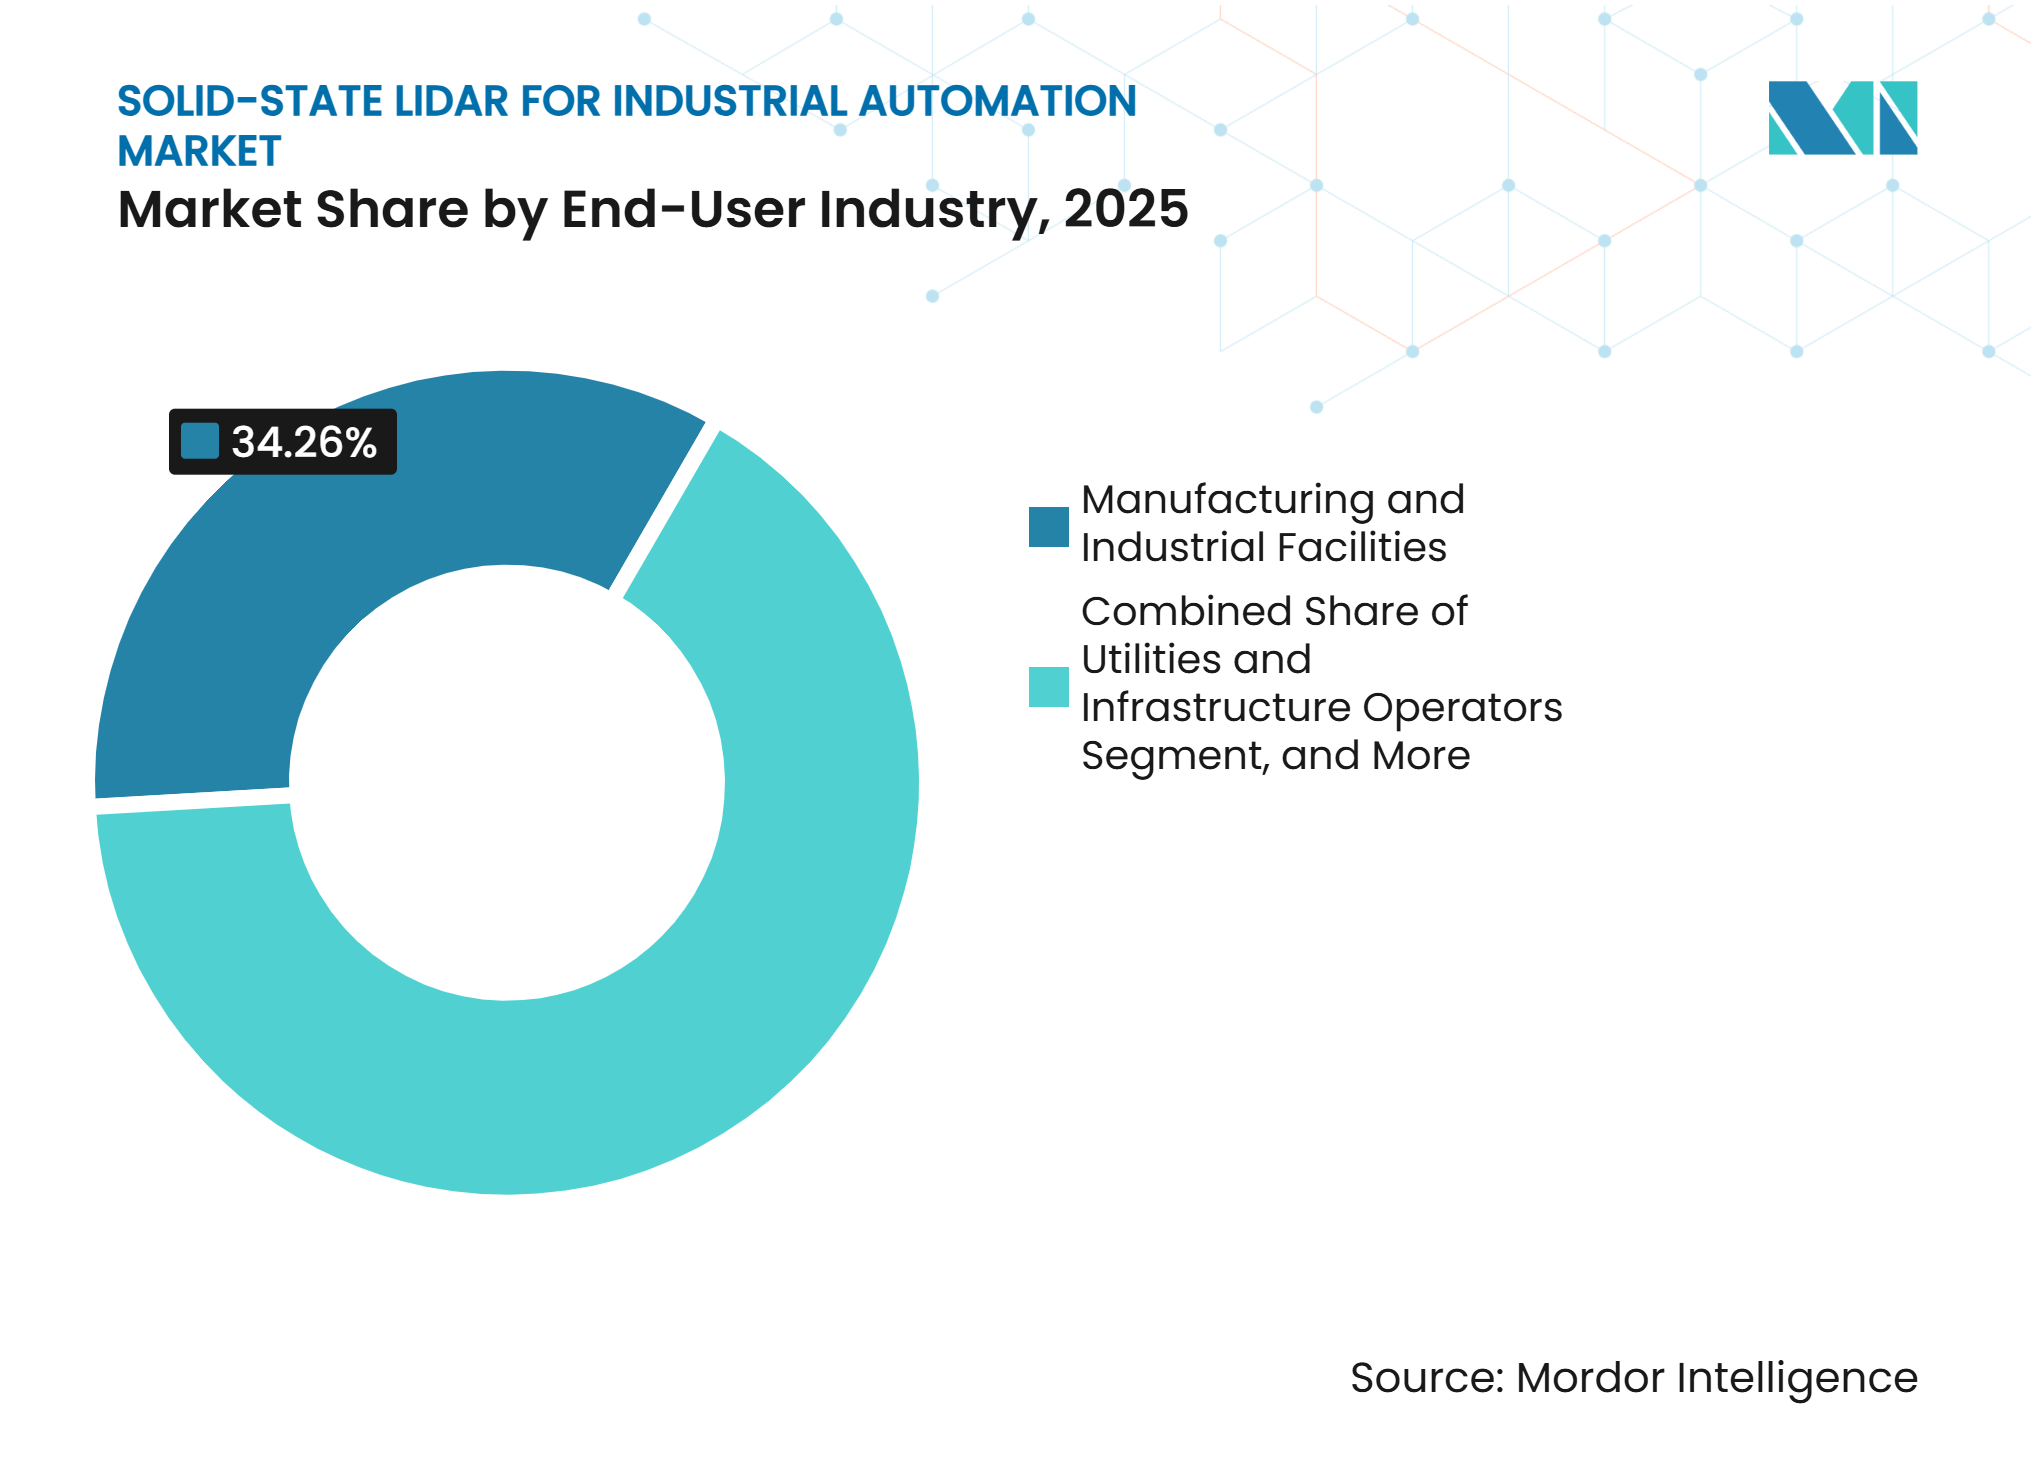
- エンドユーザー産業別では、製造業・産業施設が2025年に34.26%の収益シェアを占め、ロボティクス・オートメーションシステムオペレーターは2031年までに21.83%のCAGRを記録すると予測されています。
- テクノロジーアーキテクチャ別では、MEMSベースのソリッドステートLiDARが2025年に39.58%のシェアを占め、FMCWまたはコヒーレントソリッドステートLiDARは2031年までに21.47%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年に42.73%の収益シェアを占め、中東は2031までに22.76%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レベル3およびレベル4自律走行に向けた4D認識需要 | +5.2% | グローバル | 短期(2年以内) |
| センサーコストとサイズを低減するシリコンフォトニクス統合 | +4.1% | アジア太平洋を中心に、北米・欧州へ波及するグローバル | 中期(2~4年) |
| 衝突予測を改善する直接径方向速度測定 | +3.5% | グローバル | 中期(2~4年) |
| 高密度マルチLiDAR環境における干渉耐性 | +2.8% | アジア太平洋の製造拠点および北米・欧州のオートメーションハブを含むグローバル | 短期(2年以内) |
| FMCWオンチッププラットフォームの量産化 | +2.7% | アジア太平洋を中心に、北米・欧州へ波及 | 中期(2~4年) |
| 長距離認識のための1550 nm アイセーフ出力 | +2.1% | 北米・欧州を中心に、アジア太平洋の長距離用途へ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レベル3およびレベル4自律走行に向けた4D認識需要
産業オートメーション向けソリッドステートLiDAR市場は、検出された各物体の深度情報と速度情報を必要とするレベル3およびレベル4自律走行に向けて移行するプラットフォームによって支えられています。産業オートメーション向けソリッドステートLiDAR市場において、従来の飛行時間型システムは距離を測定できますが、単一のセンシングフレーム内で距離と深度の両方を測定することはできません。RoboSenseは2026年上半期に282,600台のロボティクスLiDAR出荷を報告し、これは前年同期比510.4%の成長を示しています。[1] FMCWセンシングは、後続フレーム間で位置を比較するのではなく、最初の測定から物体の動きを識別できます。これにより、AMR、フォークリフト、生産設備が同じ空間で稼働する際の応答時間を短縮できます。RoboSenseは2026年上半期にロボティクス用途向けのEOCENE SPAD-SoCアーキテクチャおよびPeacockチップセットの本格量産を開始しました。
センサーコストとサイズを低減するシリコンフォトニクス統合
産業オートメーション向けソリッドステートLiDAR市場は、シリコンフォトニクスがレーザー発光、ビームステアリング、コヒーレント検出をCMOS互換チップ上に配置することで恩恵を受けています。このアプローチはウェーハスケールの製造方法を使用し、センサーコストと物理的サイズを低減できます。2026年のNature誌の研究では、1チップ上に4,500以上の機能的フォトニクスコンポーネントを搭載し、メートルレベルの距離でセンチメートルスケールの測距精度を持つコヒーレント4Dイメージングセンサーが実証されました。この結果は、高度に統合されたコヒーレントセンシングが小規模な実験室での実証を超えて進展していることを示しています。産業オートメーション向けソリッドステートLiDAR市場において、低コスト統合は、以前は設備予算によって設置が制限されていた工場セルでのマルチセンサーレイアウトをより実用的にする可能性があります。MEMSセンサーもバッチフォトリソグラフィと改善されたウェーハ歩留まりの恩恵を受け、コスト重視の産業サイト全体での幅広い使用を支援しています。
衝突予測を改善する直接径方向速度測定
産業オートメーション向けソリッドステートLiDAR市場は、シーン内の各点で径方向速度を測定するために返射光のドップラーシフトを使用するFMCW LiDARから恩恵を受けています。産業オートメーション向けソリッドステートLiDAR市場において、飛行時間型システムは一般的に同じ動きを推定するために複数のフレームを必要とします。2025年のNature Communications誌の研究では、直接速度情報が高速制御環境でのより迅速かつ正確なリアルタイム判断を支援できることが示されました。AMRはそのため、接近するフォークリフトの接近速度を検出しながら、固定ラックに対する自身の動きを評価できます。Aevaは2025年9月に製造ライン向けにEve 1Vを発表し、FMCWセンシングを使用して非接触で速度、長さ、位置を測定します。この製品は、以前は接触式エンコーダーや触覚デバイスに依存していた精密産業タスクにおける直接速度測定の活用を実証しています。
高密度マルチLiDAR環境における干渉耐性
産業オートメーション向けソリッドステートLiDAR市場は、大規模なAMRフリートとマルチロボットセルが近傍で複数のパルス飛行時間型センサーを使用する場合に展開上の課題に直面します。このような干渉は誤検知を生じさせ、ユーザーにセンサーの動作を時間的に分離させる可能性があります。産業オートメーション向けソリッドステートLiDAR市場全体において、FMCW設計はコヒーレント検出と独自の光周波数シグネチャを使用して隣接センサーの信号を分離します。Voyant Photonicsは2025年12月にシリコンフォトニクスと二次元オンチップビームステアリングを備えた完全ソリッドステートFMCW LiDARプラットフォームとしてHeliumプラットフォームを発表しました。この設計は産業自律化と高密度ロボット環境向けに開発されました。このアプローチにより、パルス設計で必要とされるタイミング制約なしに、より多くのセンサーが同じエリアで動作できるようになります。この特徴は、先進的な製造セルがより多くの自律設備を追加するにつれてより重要になります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コヒーレント検出とキャリブレーションの高い複雑性 | -3.2% | グローバル | 中期(2~4年) |
| 自動車機能安全および信頼性認定の負担 | -2.5% | 北米・欧州 | 短期(2年以内) |
| 狭線幅レーザーおよびPICの限られた量産 | -1.8% | 北米および日本に集中するグローバル | 長期(4年以上) |
| 未成熟なエコシステムと高いセンサーシステム統合コスト | -1.4% | 中東、アフリカ、南米でより高い関連性を持つグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
コヒーレント検出とキャリブレーションの高い複雑性
産業オートメーション向けソリッドステートLiDAR市場は、コヒーレントFMCWシステムが狭線幅レーザー、線形周波数チャーピング、熱的に安定したフォトニックパッケージングを必要とするため、より高い生産複雑性に直面しています。産業オートメーション向けソリッドステートLiDAR市場において、これらの要件はファウンドリが高い歩留まりで維持することが依然として困難です。2025年のNature Communications誌の論文では、1%のチャープ非線形性がレーザー線幅の5倍増加に匹敵する程度まで距離分解能を低下させる可能性があることが報告されました。産業ユーザーはまた、振動、熱サイクル、粉塵暴露を通じてキャリブレーションが維持されるセンサーを必要としています。工場レベルのアライメントと特性評価ステップはユニットコストを増加させ、生産スループットを低下させる可能性があります。シリコンフォトニクスは時間をかけてこれらの負担を軽減する可能性がありますが、成熟したMEMS製造との歩留まり同等性はまだ達成されてません。
自動車機能安全および信頼性認定の負担
産業オートメーション向けソリッドステートLiDAR市場では、協働ロボットゾーン、AGV経路、重機近接センシングで使用されるLiDARが厳しい安全性および信頼性要件を満たすことが求められます。IEC 61508、ISO 13849、IEC 61496-3:2025は安全関連産業機器の関連フレームワークです。産業オートメーション向けソリッドステートLiDAR市場におけるサードパーティ検証は、承認タイムラインを12~18ヶ月延長する可能性があります。これにより、技術が差別化されていても、小規模な開発者の収益が遅延します。自動車認定プログラムは産業機械の認証を直接代替するものではないため、サプライヤーは並行した認定経路を必要とする場合があります。この要件は、開発、テスト、生産準備を同時に資金調達しなければならないサプライヤーにとって特に困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
信号処理エレクトロニクスが次の競争上の優位性を定義レーザー・光源は2025年の産業オートメーション向けソリッドステートLiDAR市場シェアの28.37%を占め、最大のコンポーネント収益ポジションとなっています。光源はVCSELベースのMEMS設計、FMCWシステム、フラッシュLiDAR製品のコアパフォーマンス境界を設定します。フォトディテクター・受信機モジュールはセンシング層を提供し、ビームステアリング・スキャニングアセンブリコンポーネントは視野を方向付けます。パッケージング、光学系、その他のコンポーネントは部品表を完成させ、より標準化された役割を持ちます。それらの価値は各用途に必要な耐久性、熱安定性、光学性能に依存します。
信号処理エレクトロニクスは2026年から2031年にかけて21.68%のCAGRで成長すると予測されており、コンポーネントカテゴリの中で最も速いペースです。このコンポーネントの産業オートメーション向けソリッドステートLiDAR市場規模は、汎用FPGAからLiDAR専用システムオンチップ設計への移行によって支えられています。これらのチップはタイミング、検出、点群生成、速度抽出を単一ダイ上に統合し、消費電力とデータ処理コストを削減します。Hesaiは、PicassoのSPAD-SoCが2026年に量産準備が整い、ASICレベルで空間認識とカラー認識を組み合わせたと述べています。光学ハードウェアがより標準化されるにつれて、独自の処理能力がより多くのセンサー価値を担う可能性があります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
レンジ別:
短距離ボリュームが市場を支え、長距離がスケールアップ産業オートメーション向けソリッドステートLiDAR市場は、2025年に50 m以下の距離をカバーする短距離センサーの収益の58.42%を記録しました。これらは協働ロボット安全ゾーン、AGV近接検出、通路内ナビゲーション、機械テンディング安全境界をサポートします。こらの用途は短距離での高密度センシングと迅速な更新を必要とします。50 mを超え150 m以下で動作する中距離製品は、より大きな生産ベイ、屋外物流ヤード、重工業用途に対応します。これらはこれらのサイトで必要とされるより広いカバレッジと、最長距離システムよりも低いコストのバランスを取ります。
150 mを超える距離をカバーする長距離センサーは、2026年から2031年にかけて21.91%のCAGRで成長すると予測されています。長距離システムの産業オートメーション向けソリッドステートLiDAR市場規模は、港湾、鉱山サイト、産業キャンパス、公益インフラに結びついています。Innovizは2026年4月に最大1キロメートルの検出能力を持つInnovizTwo超長距離LiDARを発売しました。[2] これらの購入はロボット台数ではなくサイトインフラ予算に従い、より少ない出荷数でより高い販売価格を支えています。1550 nmシステムへの選好は、レーザー安全限界内での905 nmシステムと比較した許容放射出力の高さを反映しています。
エンドユーザー産業別:
ロボティクスオペレーターが最速の採用ペースをリード産業オートメーション向けソリッドステートLiDAR市場は、2025年に製造業・産業施設の収益シェアが34.26%を記録し、最大のエンドユーザーポジションとなっています。これらの施設はCNC機械テンディング、品質検査、組立ライン安全、固定マテリアルハンドリングにLiDARを使用しています。倉庫・流通・物流施設は、注文ピッキングと在庫スキャンのためにAMRフリートが拡大するにつれて、もう一つの大きな需要基盤を形成しています。Ousterは2026年第2四半期の収益が前年同期比56%増の5,500万 米ドルと報告し、倉庫オートメーションとヤード物流顧客にその業績を帰しました。プロセス産業、公益事業、インフラオペレーター、研究サイト、専門産業ユーザーが独自の需要プールを追加しています。
ロボティクス・オートメーションシステムオペレーターは、2026年から2031年にかけて21.83%という最速のエンドユーザーCAGRを経験すると予測されています。RoboSenseの2026年上半期における282,600台のロボティクスLiDAR出荷と510.4%の前年同期比増加がこの採用ペースを支えています。ロボティクス企業は、後からレトロフィットとして追加するのではなく、プラットフォーム設計においてソリッドステートLiDARをますます指定するようになっています。AevaとNikonは2026年4月にロボット検査・計測向けのAPDIS MV5Xレーザーレーダーの商業展開を開始しました。この展開は航空宇宙、自動車、エネルギー製造用途全体でAevaのFMCW技術を使用しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
テクノロジーアーキテクチャ別:
MEMSがボリュームをリードし、FMCWが機能的深度を獲得産業オートメーション向けソリッドステートLiDAR市場は、2025年にMEMSベースのソリッドステートLiDARの収益シェアが39.58%を記録し、最大のテクノロジー収益ポジションとなっています。MEMSは成熟した生産基盤を持ち、確立された905 nm VCSELサプライチェーンと連携しています。FMCWおよびOPAの代替品が一貫して達成していない産業生産量においてコスト効率が維持されています。フラッシュまたは非スキャン型ソリッドステートLiDARは、レンジよりもフレームレートが重要な高速検査と近距離安全カバレッジに適しています。OPA LiDARは角度の俊敏性と高い統合ポテンシャルを提供しますが、挿入損失とキャリブレーションが現在の産業用途を制限しています。
FMCWまたはコヒーレントソリッドステートLiDARは、2026年から2031年にかけて21.47%のCAGRで成長すると予測されています。この技術はチップスケールのシリコンフォトニクスと速度を直接測定する能力から恩恵を受けています。Natureは2026年に4,500以上の統合フォトニクスコンポーネントを使用し、メートルレベルの距離でセンチメートルスケールの距離精度を達成したコヒーレント4Dイメージングセンサーを記録しました。MEMSは近距離およびコスト重視の用途において引き続き重要であり、FMCWは精密測定と長距離モニタリングにおいてより有利なポジションにあります。RoboSenseは2026年上半期に180°×135°の視野とVGAレベルの640×480解像度を持つPeacockチップセットを本格量産に移行しました。
地域分析
アジア太平洋は2025年の産業オートメーション市場におけるソリッドステートLiDAR市場シェアの42.73%を占めました。中国は自動車、産業ロボティクス、倉庫用途からの需要と大規模なLiDAR製造基盤を組み合わせています。日本は強力な精密ロボティクスと産業機器基盤を持ち、韓国はエレクトロニクス主導の工場オートメーションを支援しています。Hesaiは2025年度に120万台以上を出荷し、年間収益として3,027.6 ミリオン 人民元(432.9 ミリオン 米ドル)を報告しました。[3] Nikonの2026年APDIS MV5X展開は、日本の機械レベル検査製品におけるソリッドステートLiDARの使用を示しています。
北米はAeva、Voyant Photonics、SiLC Technologiesを含むFMCWおよびOPA開発者の活発な基盤を持っています。フルフィルメントセンターと自動車組立施設でのAMR設置も地域需要を支えています。Aevaは自律走行トラッキングプログラム向けに年間最大200,000台の4D LiDARユニットの北米生産能力を計画しました。欧州はドイツの先進製造・物流、プロセス産業、防衛関連センシング用途からの需要があり、大規模展開前に明確な安全性と性能基準を必要とするバイヤーがいます。南米は規模が小さいですが、ブラジルとチリの鉱山オートメーションと港湾物流が耐久性のある屋外センシングのユースケースを生み出しています。
中東は2026年から2031年にかけて22.76%のCAGRで成長すると予測されており産業オートメーション向けソリッドステートLiDAR市場で最速の地理的ペースです。サウジアラビアのビジョン2030プログラムとUAEのスマートインフライニシアチブは、古い設備を交換するのではなく、最初からソリッドステートセンサーを指定できるグリーンフィールドプロジェクトを生み出しています。アフリカはより初期段階にあり、活動は南アフリカとエジプトの鉱山フリートオートメーションと港湾ターミナル運営に集中しています。産業多様化プログラムは、プロセス産業、物流ハブ、公益事業からの将来の需要を支援する可能性があります。
競合環境
市場集中度
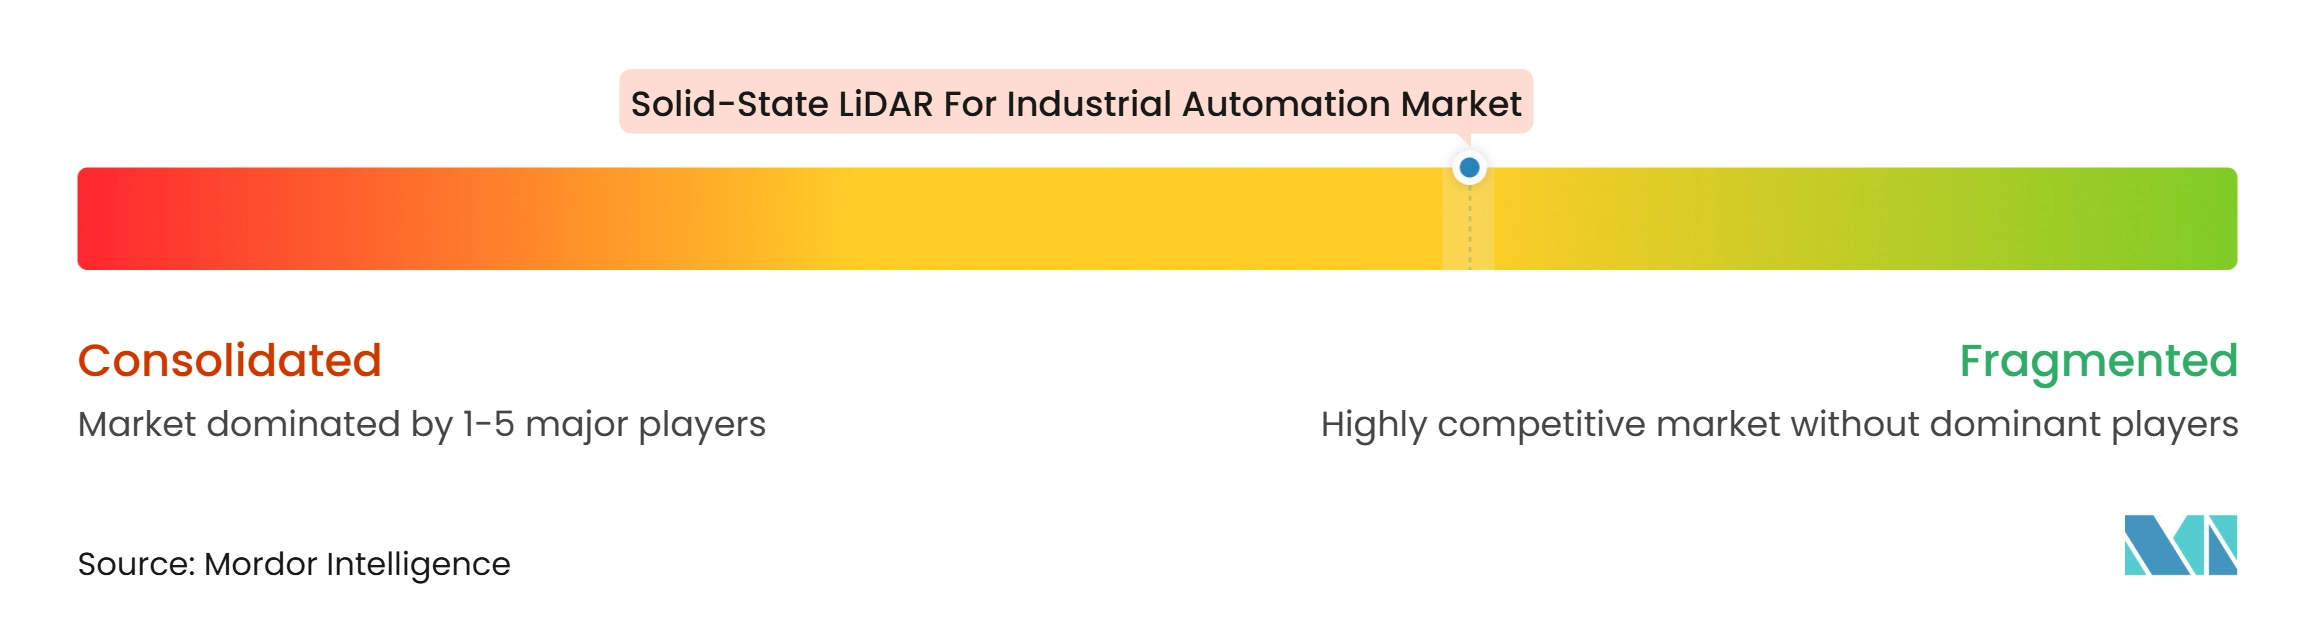
産業オートメーション向けソリッドステートLiDAR市場は半分断化されており、総収益の25%以上を保有すると報告されている単一サプライヤーはいません。中国メーカーは垂直統合されたサプライチェーンと独自のセンサーシリコンを通じて生産量の優位性を持っています。Hesaiは2025年に初の通年GAAP利益を報告し、年間収益として3,027.6 ミリオン 人民元(432.9 ミリオン 米ドル)を生み出しました。Hesaiは2026年1月に年間LiDAR生産能力を200万台から400万台以上に引き上げる計画を発表しました。
西側サプライヤーは出荷量のみで競争するのではなく、FMCWとシリコンフォトニクス設計を追求しています。Aevaは製造、検査、自律走行車用途向けの直接速度測定に注力しています。2026年4月のNikonとの展開により、FMCW技術が商業的なロボット検査・計測システムに導入されました。Voyant Photonicsは2025年12月にシリコンフォトニクスと二次元オンチップビームステアリングを備えたHeliumプラットフォームを発表しました。これらの設計は、最低ユニットコストよりも直接速度データ、干渉耐性、コンパクトな統合が優先される用途に適しています。
特許所有権と技術パートナーシップも競争を形成しています。Hesaiは2024年にソリッドステートFTXプラットフォームの開発を支援するためにスイスの知的財産を取得しました。[4] サプライヤーはマルチベンダー設置での統合作業を削減するために一貫したセンサーデータインターフェースに向けて取り組んでいます。Voyant Photonics、SiLC Technologies、Barajaはスケールでの製造コスト低減を目指すシングルPICアーキテクチャを追求しています。産業安全認定は引き続き重要な競争要件です。
産業オートメーション向けソリッドステートLiDAR業界リーダー
-
Hesai Technology Co., Ltd.
-
RoboSense Technology Co., Ltd.
-
Ouster, Inc.
-
Innoviz Technologies Ltd.
-
Aeva Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
産業オートメーション向けソリッドステートLiDAR市場 このレポートでカバーされる企業
- Hesai Technology Co., Ltd.
- RoboSense Technology Co., Ltd.
- Ouster, Inc.
- Innoviz Technologies Ltd.
- Aeva Technologies, Inc.
- Luminar Technologies, Inc.
- Cepton, Inc.
- LeddarTech Inc.
- MicroVision, Inc.
- Blickfeld GmbH
- XenomatiX N.V.
- OPSYS Tech Ltd.
- Voyant Photonics, Inc.
- SSLiDAR Inc.
- Seyond, Inc.
- Leishen Intelligent System Co., Ltd.
- Livox Technology Limited
- Benewake (Beijing) Co., Ltd.
- Baraja Pty Ltd.
- SiLC Technologies, Inc.
- TetraVue, Inc.
- Hybrid Lidar Systems
最近の産業開発事情 産業オートメーション向けソリッドステートLiDAR市場
- 2026年8月:Innoviz Technologiesは、NVIDIA搭載コンピュートプラットフォーム上でInnovizTwoセンサーを使用し、高速道路運用設計ドメイン向けの完全なLiDARベースの認識スタックを構築するために、グローバル自動車OEMトップ10との開発契約を発表しました。この協業は、自動車グレードのソリッドステートLiDARがフィジカルAIと産業自律化用途へと拡大していることを反映しています。
- 2026年4月:Aeva TechnologiesとNikon Metrologyは、航空宇宙、自動車、エネルギー製造用途全体での大量自動ロボット検査・計測向けに、AevaのEve FMCW高精度センサー技術を搭載したAPDIS MV5Xレーザーレーダーシステムの商業展開を発表しました。
- 2026年4月:Innoviz Technologiesは、最大1キロメートルの検出能力を持つInnovizTwo超長距離LiDARを発売し、大面積産業オートメーション、国境監視、広域インフラセンシングをターゲットとしました。最初のサンプルは発売時に選定顧客に納品されました。
- 2026年1月:Hesai Technologyは、2025年度に累計200万台出荷を突破したマイルストーンに続き、ロボティクスおよびADAS用途からの加速する需要に牽引され、2026年に年間LiDAR生産能力を200万台から400万台以上に倍増させる計画を発表しました。
グロール産業オートメーション向けソリッドステートLiDAR市場レポートスコープ
産業オートメーション向けソリッドステートLiDAR市場とは、産業環境全体のオートメーション用途をサポートするために可動機械部品ではなくソリッドステート技術を使用するLiDARシステムを指します。これらのシステムは、自律移動ロボット、自動搬送車、ロボットシステム、スマート製造オペレーションなどの用途向けに正確な距離測定、物体検出、マッピング、ナビゲーション、安全モニタリングを可能にします。
産業オートメーション向けソリッドステートLiDAR市場レポートは、コンポーネント別(レーザー・光源、フォトディテクター・受信機、ビームステアリング/スキャニングアセンブリ、信号処理エレクトロニクス、パッケージング・光学系・その他のコンポーネント)、レンジ別(50 m以下、50 mを超え150 m以下、150 m超)、エンドユーザー産業別(製造業・産業施設、倉庫・流通・物流施設、プロセス産業・重工業施設、公益事業・インフラオペレーター、ロボティクス・オートメーションシステムオペレーター、研究・テスト・専門産業施設、その他のエンドユーザー産業)、テクノロジーアーキテクチャ別(フラッシュ/非スキャン型ソリッドステートLiDAR、光フェーズドアレイLiDAR、MEMSベースのソリッドステートLiDAR、FMCW/コヒーレントソリッドステートLiDAR)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| レーザー・光源 |
| フォトディテクター・受信機 |
| ビームステアリング/スキャニングアセンブリ |
| 信号処理エレクトロニクス |
| パッケージング・光学系・その他のコンポーネント |
| 50 m以下 |
| 50 mを超え150 m以下 |
| 150 m超 |
| 製造業・産業施設 |
| 倉庫・流通・物流施設 |
| プロセス産業・重工業施設 |
| 公益事業・インフラオペレーター |
| ロボティクス・オートメーションシステムオペレーター |
| 研究・テスト・専門産業施設 |
| その他のエンドユーザー産業 |
| フラッシュ/非スキャン型ソリッドステートLiDAR |
| 光フェーズドアレイ(OPA)LiDAR |
| MEMSベースのソリッドステートLiDAR |
| FMCW/コヒーレントソリッドステートLiDAR |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | レーザー・光源 | |
| フォトディテクター・受信機 | ||
| ビームステアリング/スキャニングアセンブリ | ||
| 信号処理エレクトロニクス | ||
| パッケージング・光学系・その他のコンポーネント | ||
| レンジ別 | 50 m以下 | |
| 50 mを超え150 m以下 | ||
| 150 m超 | ||
| エンドユーザー産業別 | 製造業・産業施設 | |
| 倉庫・流通・物流施設 | ||
| プロセス産業・重工業施設 | ||
| 公益事業・インフラオペレーター | ||
| ロボティクス・オートメーションシステムオペレーター | ||
| 研究・テスト・専門産業施設 | ||
| その他のエンドユーザー産業 | ||
| テクノロジーアーキテクチャ別 | フラッシュ/非スキャン型ソリッドステートLiDAR | |
| 光フェーズドアレイ(OPA)LiDAR | ||
| MEMSベースのソリッドステートLiDAR | ||
| FMCW/コヒーレントソリッドステートLiDAR | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
産業オートメーション向けソリッドステートLiDAR市場の規模はどのくらいですか?
市場は2026年に245.61 ミリオン 米ドルと推定され、20.34%のCAGRで成長し、2031年までに619.97 ミリオン 米ドルに達すると予測されています。
産業オートメーションにおけるソリッドステートLiDARの採用を促進しているものは何ですか?
需要はAMR、協働ロボット、倉庫オペレーション、検査システム、信頼性の高い三次元センシングを必要とする安全重視の産業用途から来ています。
最大の収益シェアを持つLiDARレンジカテゴリはどれですか?
50 m以下は近接ナビゲーション、安全、ロボットセル用途をサポートするため、2025年に収益の58.42%を占めました。
2031年まで最も速く成長すると予想されるエンドユーザーグルプはどれですか?
ロボティクス・オートメーションシステムオペレーターは、自律設備でのプラットフォームレベルのLiDAR使用の増加に支えられ、21.83%のCAGRで成長すると予測されています。
現在の採用をリードするテクノロジーアーキテクチャはどれですか?
MEMSベースのソリッドステートLiDARは、確立された生産プロセスと近距離用途でのコスト効率の高いパフォーマンスに支えられ、2025年に39.58%のシェアを占めました。
最も速く拡大すると予想される地域はどこですか?
中東は、グリーンフィールド産業近代化とスマートインフラプログラムに支えられ、2031年までに22.76%のCAGRで成長すると予測されています。