
Marktgröße und Marktanteile für Solid-State LiDAR für industrielle Automatisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
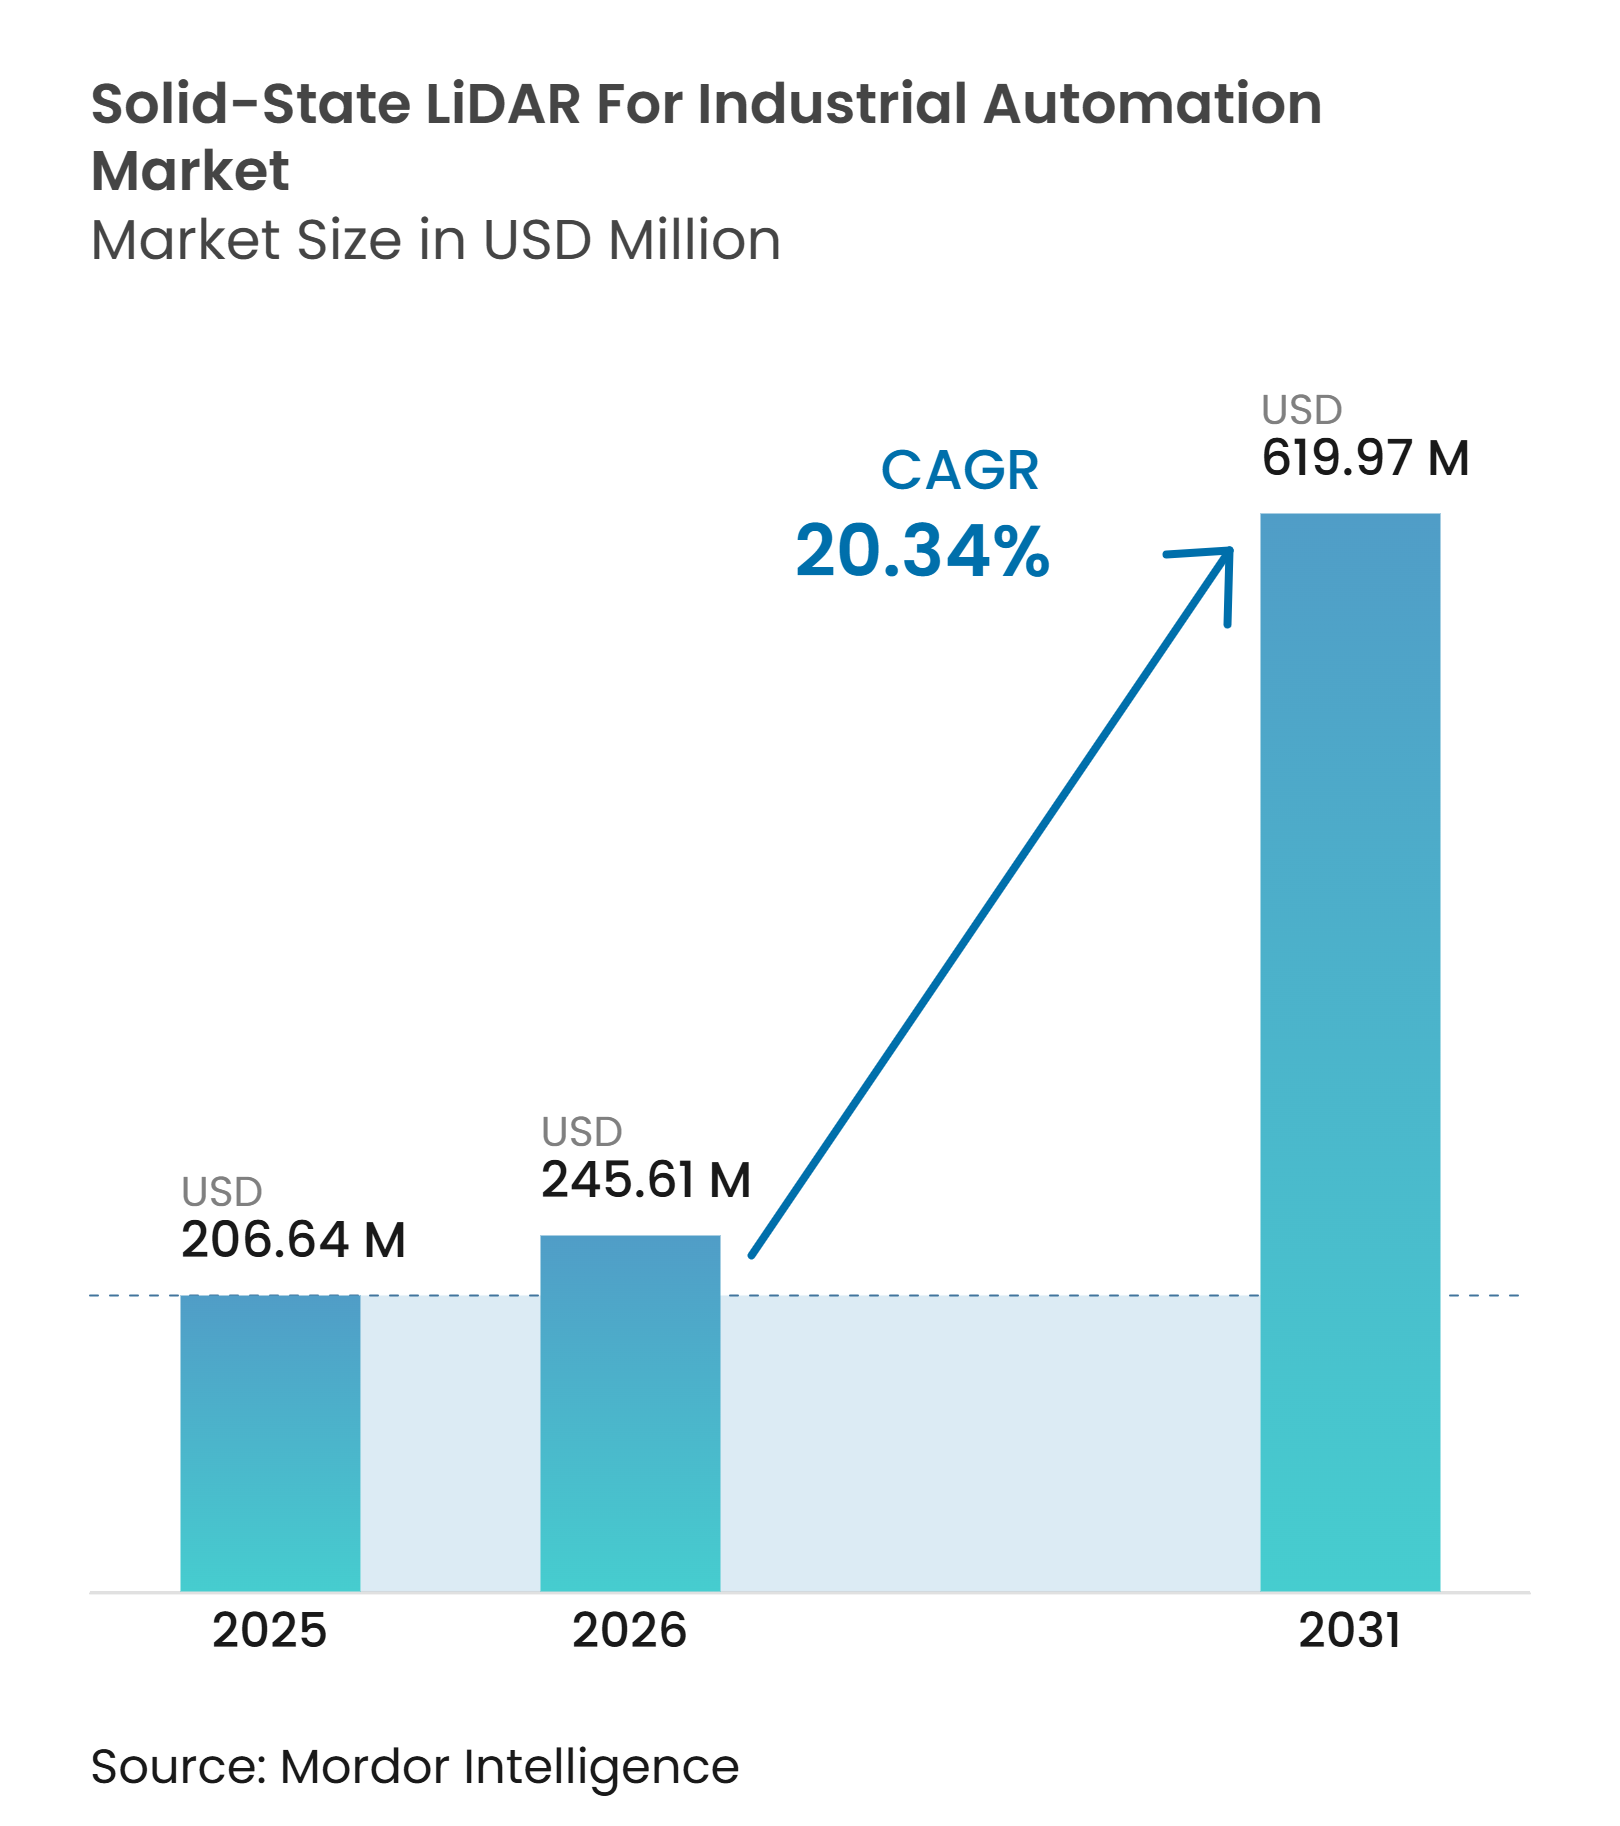
| Marktgröße (2026) | 245.61 Millionen US-Dollar |
| Marktgröße (2031) | 619.97 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.34 % |
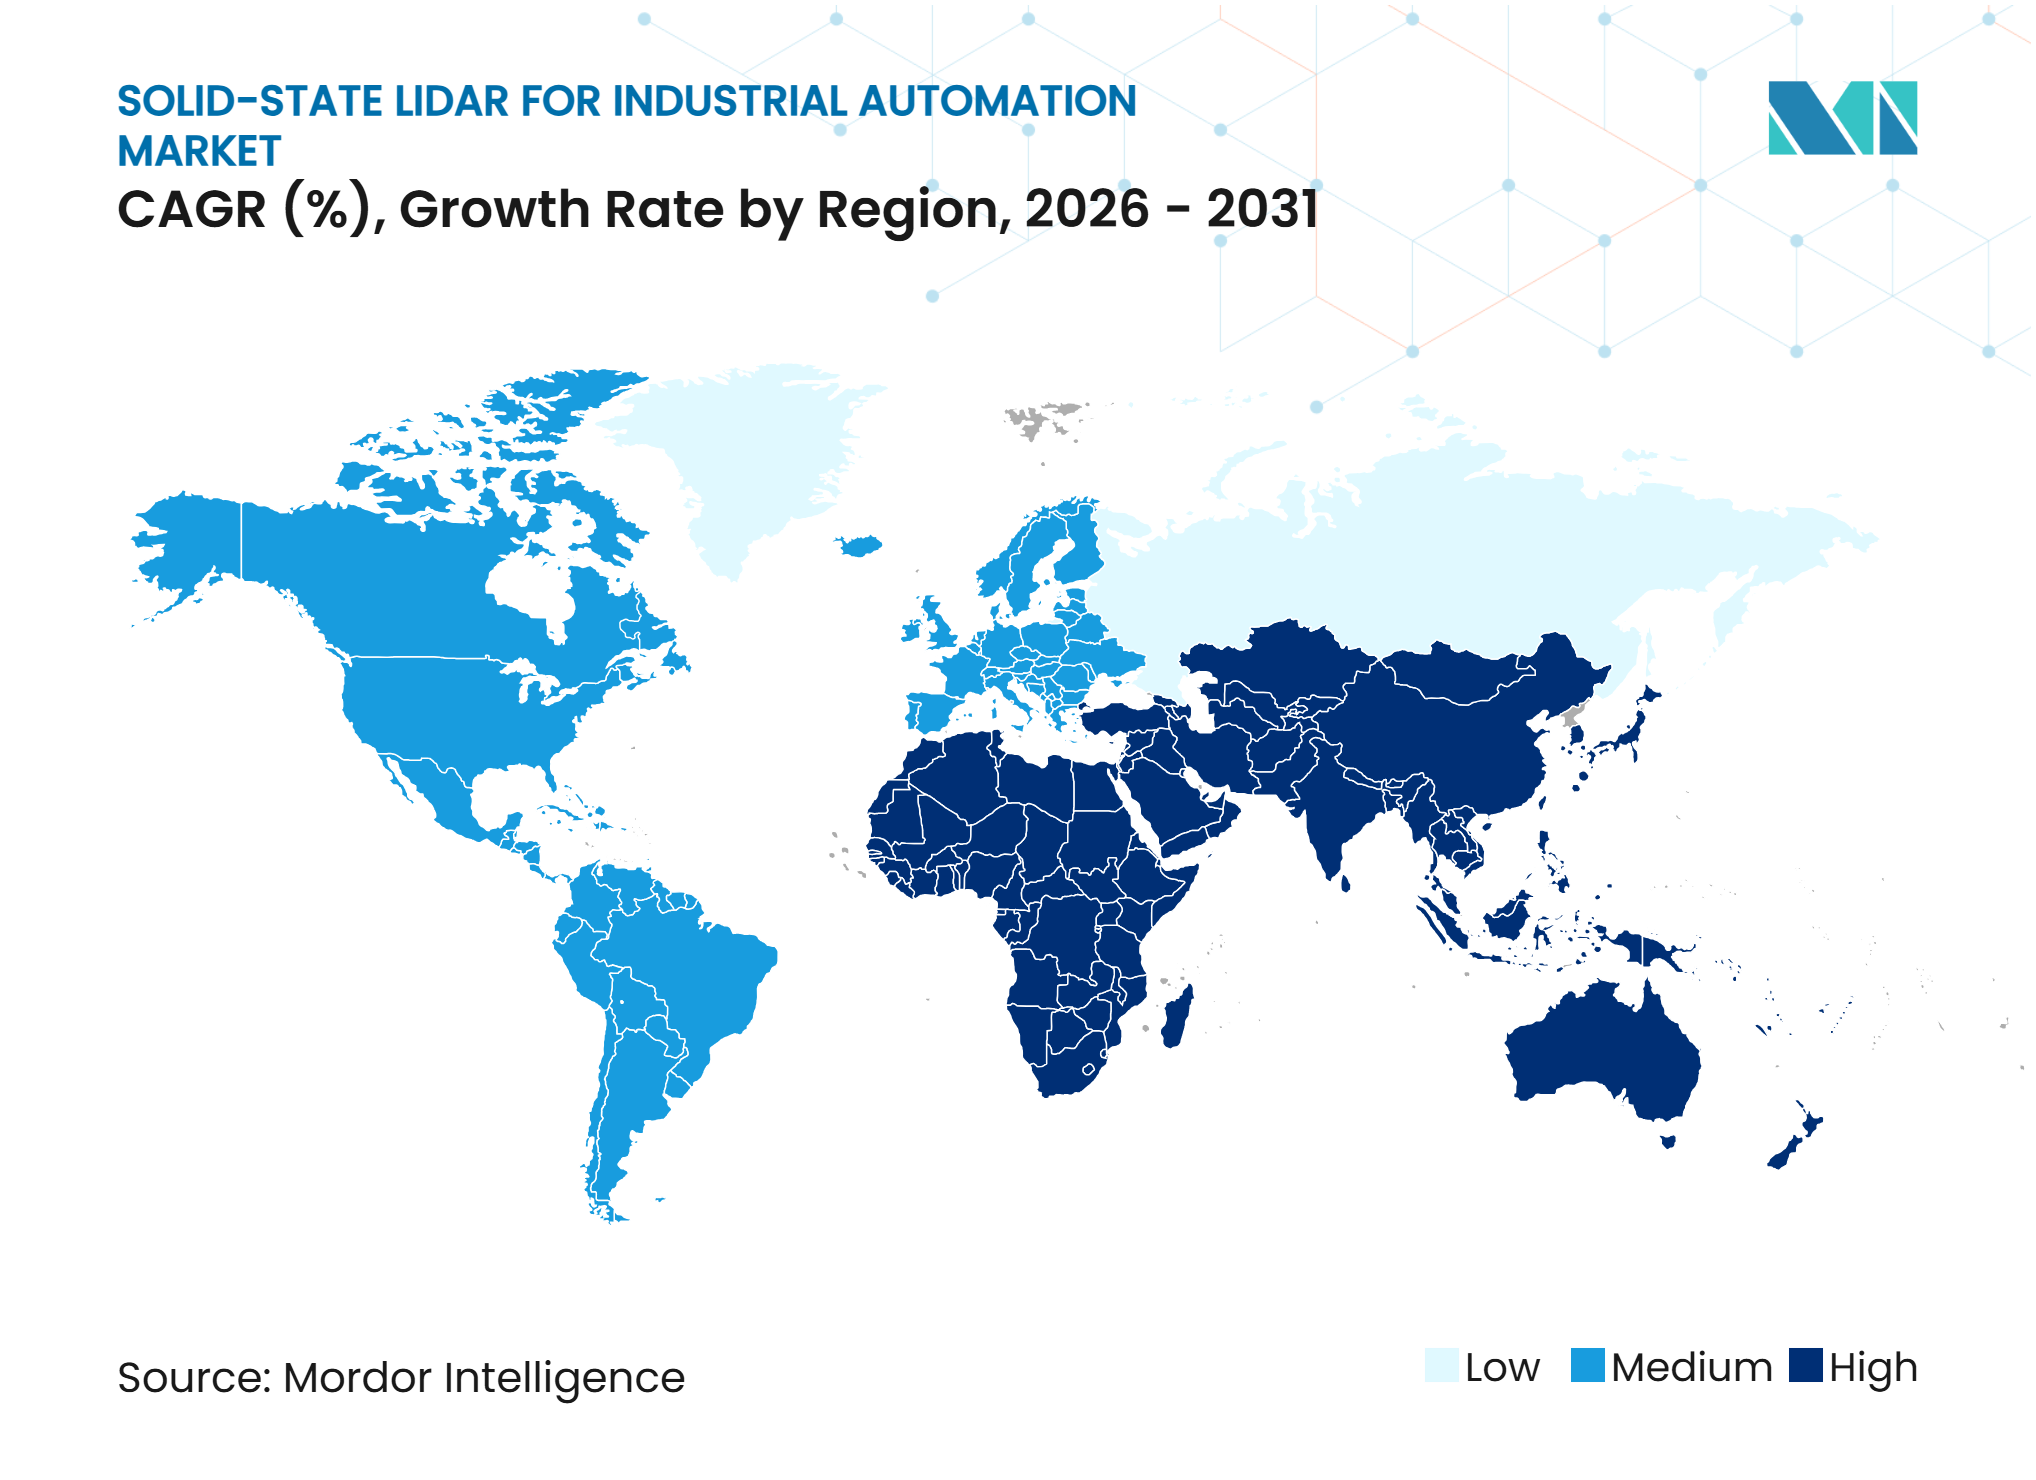
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Solid-State LiDAR für industrielle Automatisierung von Mordor Intelligence
Die Marktgröße für Solid-State LiDAR für industrielle Automatisierung wurde im Jahr 2025 auf 206,64 Millionen USD geschätzt und soll von 245,61 Millionen USD im Jahr 2026 auf 619,97 Millionen USD bis 2031 wachsen, bei einer CAGR von 20,34 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, da Fabriken, Lagerhäuser und Roboterplattformen eine zuverlässige dreidimensionale Wahrnehmung ohne den mechanischen Verschleiß benötigen, der mit rotierenden Einheiten verbunden ist. Elektronische Strahlsteuerung, Flash-Beleuchtung und kohärente photonische Integration unterstützen diesen Wandel hin zu Solid-State-Designs. AMRs und kollaborative Roboter benötigen präzise Sensorik für Navigation, Kollisionsvermeidung und sicheren Betrieb in der Nähe von Personen und Geräten. Die Siliziumphotonik-Fertigung senkt zudem die Kosten und die Größe von Sensoren, indem mehr Funktionen auf halbleiterkompatible Plattformen verlagert werden. Anbieter balancieren die Hochvolumenproduktion mit differenzierten FMCW-Designs, die Geschwindigkeit messen und Interferenzen in dichten industriellen Umgebungen reduzieren.
Wichtigste Erkenntnisse des Berichts
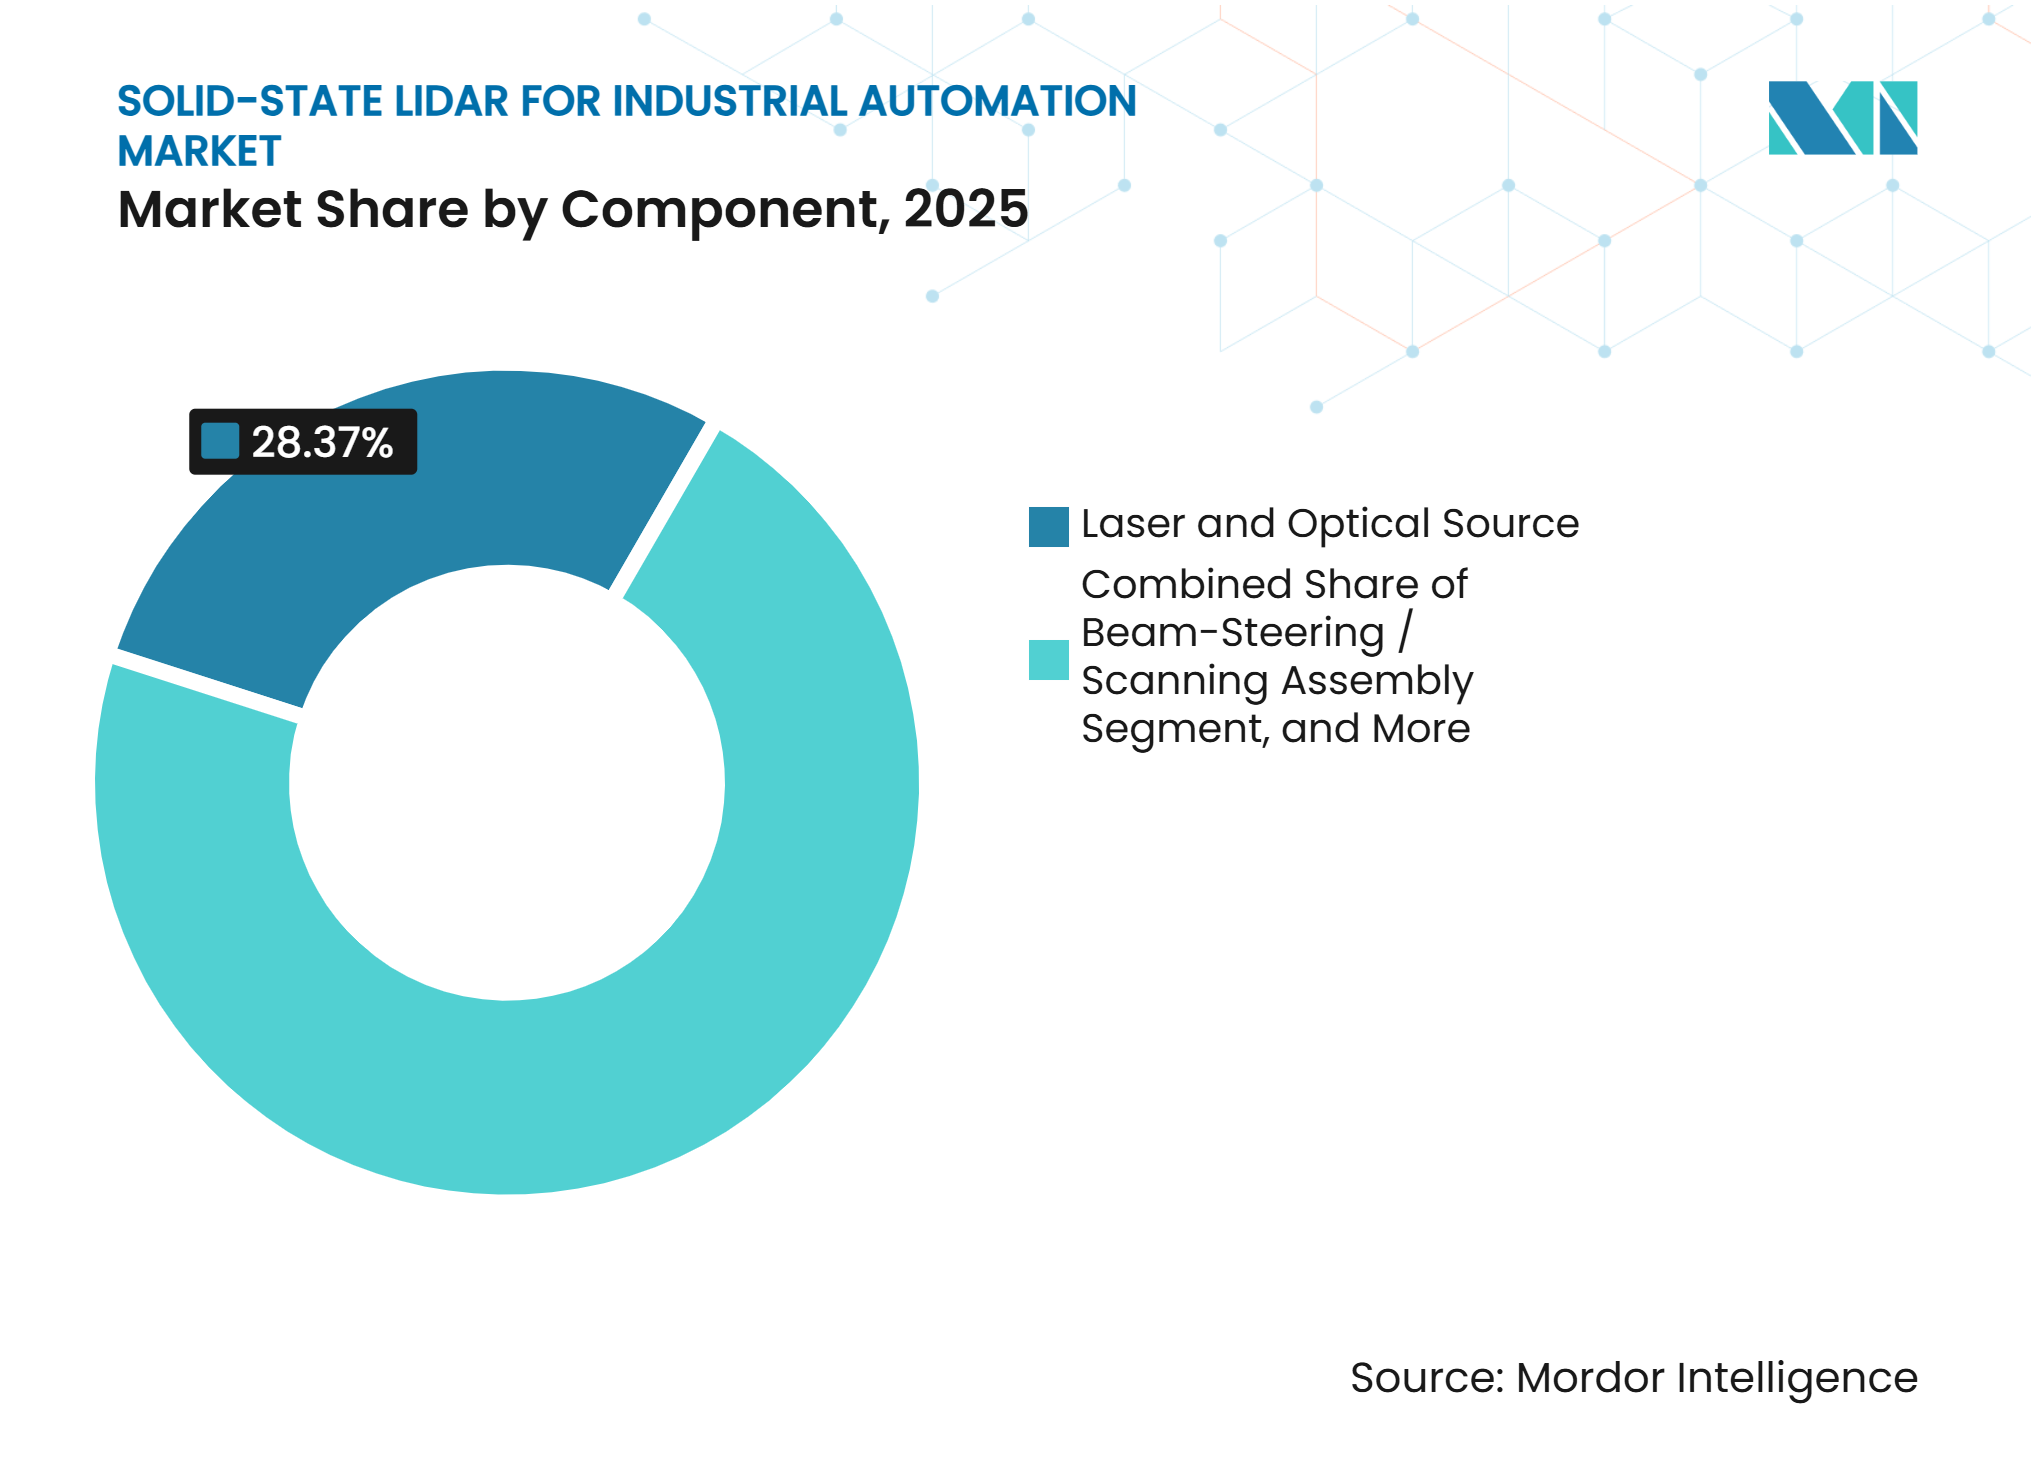
- Nach Komponente hielt Laser- und optische Quelle im Jahr 2025 einen Marktanteil von 28,37 % am Markt für Solid-State LiDAR für industrielle Automatisierung, während Signalverarbeitungselektronik bis 2031 voraussichtlich mit einer CAGR von 21,68 % wachsen wird.
- Nach Reichweite hielten Kurzreichweitensensoren im Jahr 2025 einen Umsatzanteil von 58,42 %, während Langreichweitensensoren bis 2031 voraussichtlich eine CAGR von 21,91 % verzeichnen werden.
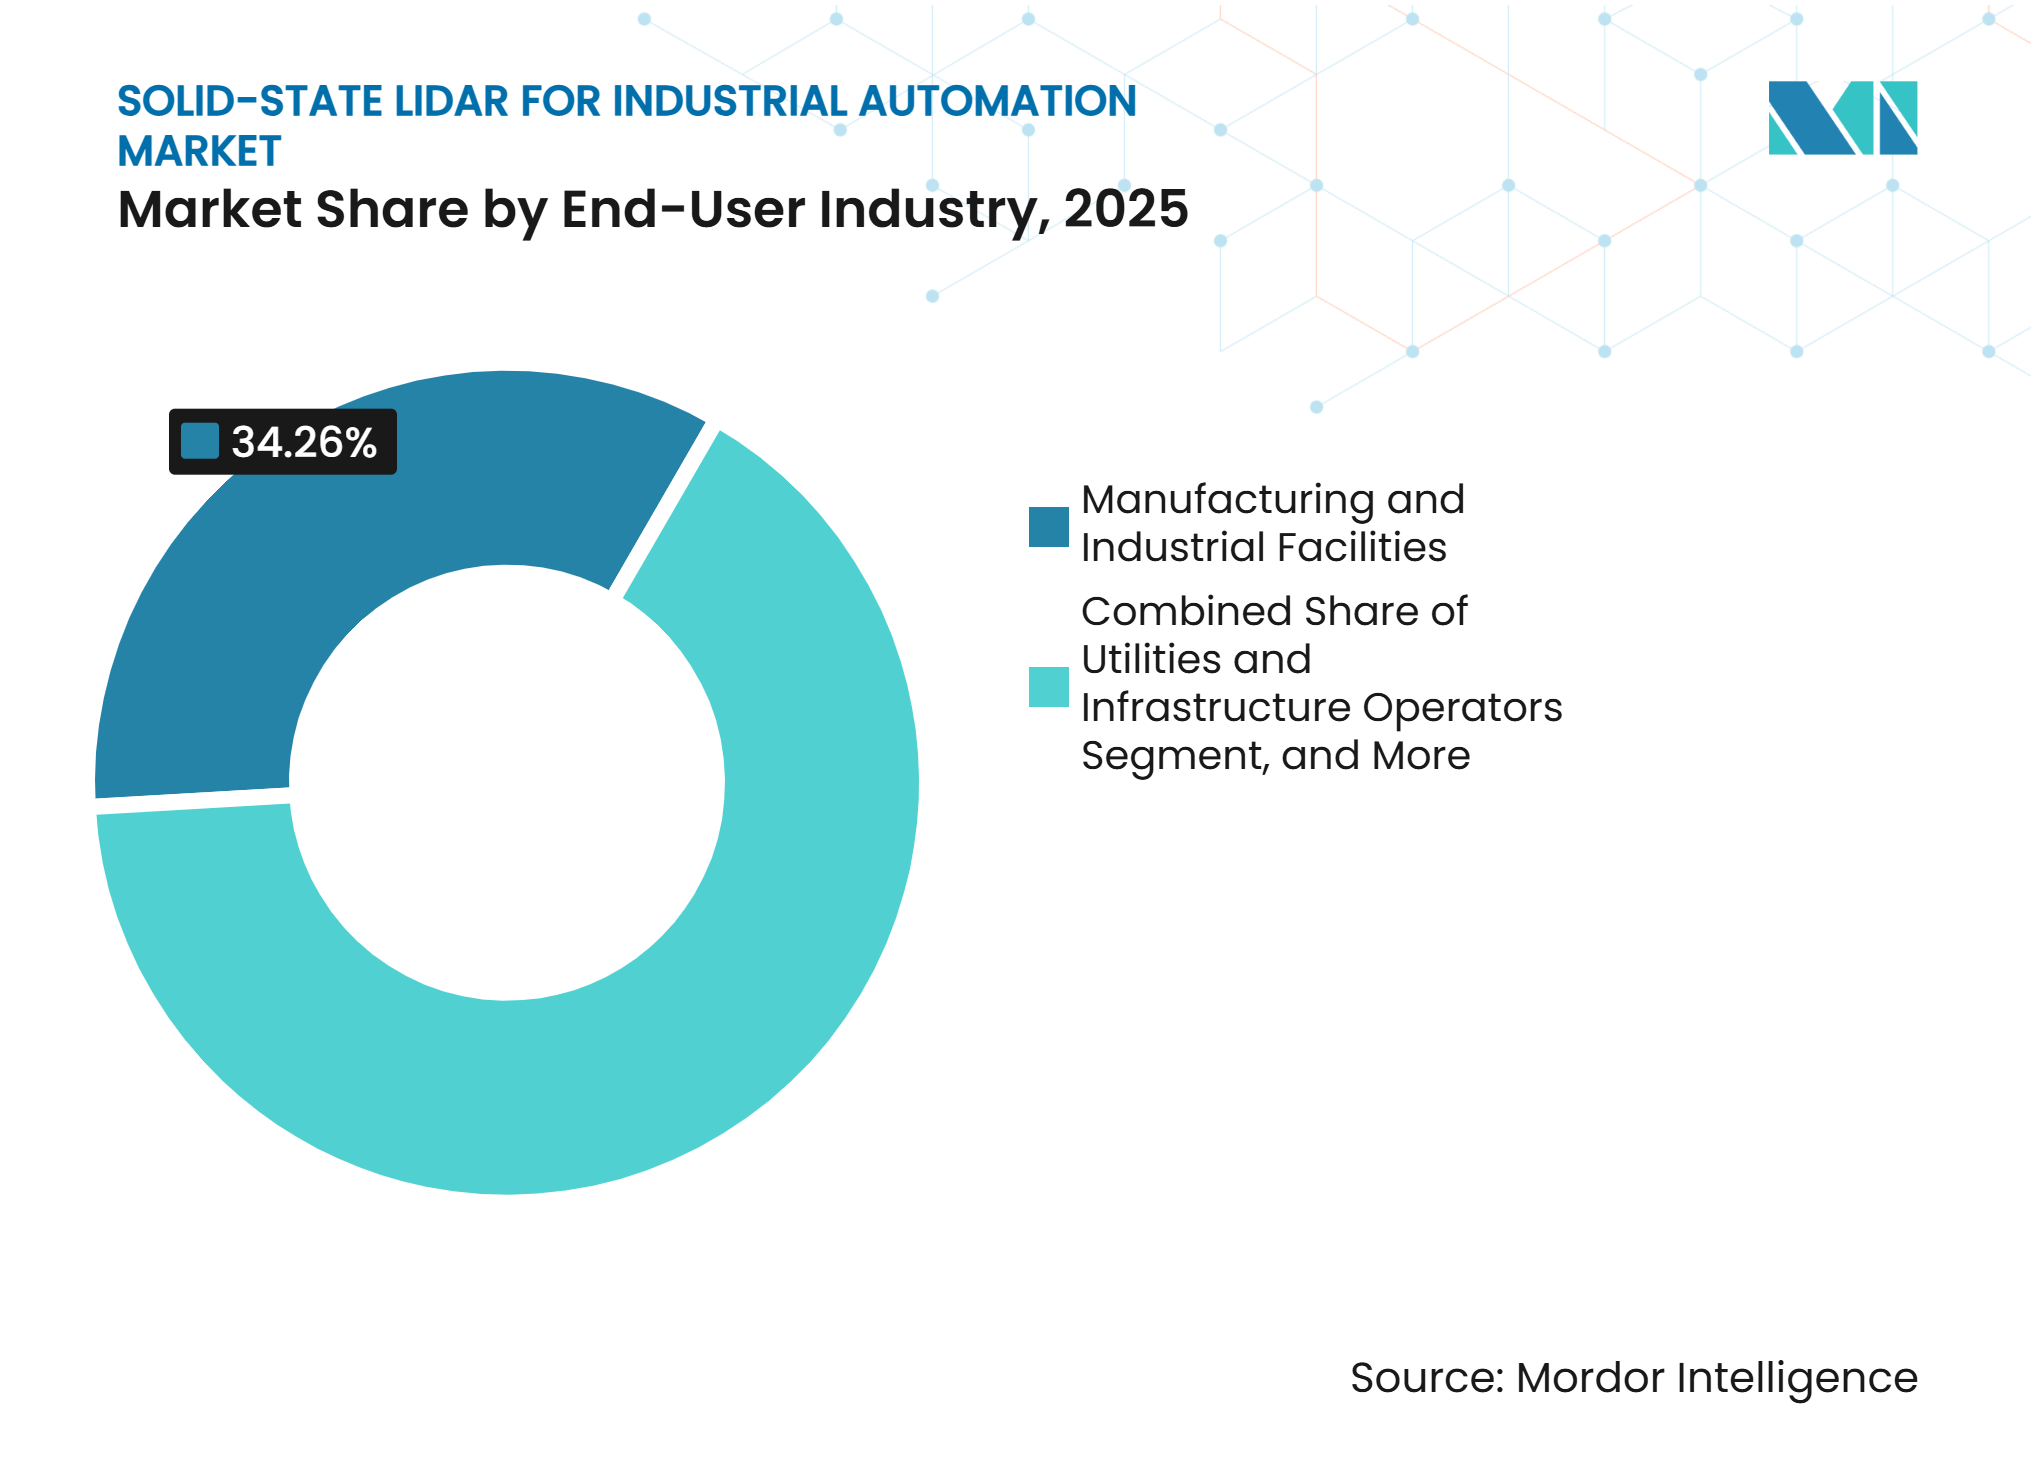
- Nach Endverbraucherbranche hielten Fertigung und Industrieanlagen im Jahr 2025 einen Umsatzanteil von 34,26 %, während Robotik- und Automatisierungssystembetreiber bis 2031 voraussichtlich eine CAGR von 21,83 % erzielen werden.
- Nach Technologiearchitektur entfiel auf MEMS-basiertes Solid-State LiDAR im Jahr 2025 ein Anteil von 39,58 %, während FMCW- oder kohärentes Solid-State LiDAR bis 2031 voraussichtlich mit einer CAGR von 21,47 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 42,73 %, während der Nahe Osten bis 2031 voraussichtlich mit einer CAGR von 22,76 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach 4D-Wahrnehmung für Level-3- und Level-4-Autonomie | +5.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Siliziumphotonik-Integration zur Senkung von Sensorkosten und -größe | +4.1% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum und Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Direkte Radialgeschwindigkeitsmessung zur Verbesserung der Kollisionsvorhersage | +3.5% | Global | Mittelfristig (2–4 Jahre) |
| Interferenzimmunität in dichten Multi-LiDAR-Umgebungen | +2.8% | Global, mit asiatisch-pazifischer Fertigung und nordamerikanischen sowie europäischen Automatisierungszentren | Kurzfristig (≤ 2 Jahre) |
| Produktionsreife von FMCW-LiDAR-on-Chip-Plattformen | +2.7% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Augensichere 1550-nm-Leistung für die Langstreckenwahrnehmung | +2.1% | Nordamerika und Europa, mit Langstreckenanwendungen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach 4D-Wahrnehmung für Level-3- und Level-4-Autonomie
Der Markt für Solid-State LiDAR für industrielle Automatisierung wird von Plattformen getragen, die sich in Richtung Level-3- und Level-4-Autonomie bewegen und Tiefen- und Geschwindigkeitsinformationen für jedes erkannte Objekt benötigen. Im Markt für Solid-State LiDAR für industrielle Automatisierung messen herkömmliche Time-of-Flight-Systeme die Entfernung, können jedoch keine Entfernungs- und Tiefenmessungen innerhalb eines einzigen Sensorrahmens liefern. RoboSense meldete im ersten Halbjahr 2026 282.600 Robotik-LiDAR-Lieferungen, was einem Wachstum von 510,4 % im Jahresvergleich entspricht.[1] FMCW-Sensorik kann die Bewegung eines Objekts bereits ab der ersten Messung identifizieren, anstatt seine Position über aufeinanderfolgende Frames hinweg zu vergleichen. Dies kann die Reaktionszeit verkürzen, wenn AMRs, Gabelstapler und Produktionsanlagen im selben Bereich betrieben werden. RoboSense nahm im ersten Halbjahr 2026 die Serienproduktion seiner EOCENE-SPAD-SoC-Architektur und des Peacock-Chipsatzes für Roboteranwendungen auf.
Siliziumphotonik-Integration zur Senkung von Sensorkosten und -größe
Der Markt für Solid-State LiDAR für industrielle Automatisierung profitiert davon, wenn die Siliziumphotonik Laseremission, Strahlsteuerung und kohärente Detektion auf einem CMOS-kompatiblen Chip vereint. Dieser Ansatz nutzt Wafer-Scale-Fertigungsmethoden, die Sensorkosten und physische Größe reduzieren können. Eine Studie in Nature aus dem Jahr 2026 demonstrierte einen kohärenten 4D-Bildsensor mit mehr als 4.500 funktionalen photonischen Komponenten auf einem Chip und zentimetergenauer Entfernungsgenauigkeit auf Meterabstand. Das Ergebnis zeigt, dass hochintegrierte kohärente Sensorik über kleine Labordemonstrationen hinausgeht. Für den Markt für Solid-State LiDAR für industrielle Automatisierung kann eine kostengünstigere Integration Multi-Sensor-Layouts in Fabrikzellen praktikabler machen, wo Installationen bisher durch Gerätebudgets begrenzt waren. MEMS-Sensoren profitieren ebenfalls von der Batch-Fotolithografie und verbesserten Wafer-Ausbeuten, was eine breitere Nutzung an kostenempfindlichen Industriestandorten unterstützt.
Direkte Radialgeschwindigkeitsmessung zur Verbesserung der Kollisionsvorhersage
Der Markt für Solid-State LiDAR für industrielle Automatisierung profitiert von FMCW-LiDAR, das die Doppler-Verschiebung des zurückgeworfenen Lichts nutzt, um die Radialgeschwindigkeit an jedem Punkt einer Szene zu messen. Im Markt für Solid-State LiDAR für industrielle Automatisierung benötigen Time-of-Flight-Systeme in der Regel mehrere Frames, um dieselbe Bewegung abzuleiten. Eine Studie in Nature Communications aus dem Jahr 2025 ergab, dass direkte Geschwindigkeitsinformationen schnellere und genauere Echtzeit-Entscheidungen in Hochgeschwindigkeits-Regelungsumgebungen unterstützen können. Ein AMR kann daher seine eigene Bewegung gegenüber einem festen Regal beurteilen und gleichzeitig die Annäherungsgeschwindigkeit eines herannahenden Gabelstaplers erkennen. Aeva stellte im September 2025 Eve 1V für Fertigungslinien vor und nutzt dabei FMCW-Sensorik zur berührungslosen Messung von Geschwindigkeit, Länge und Position. Das Produkt demonstriert den Einsatz direkter Geschwindigkeitsmessung bei präzisen Industrieaufgaben, die bisher auf Kontaktencodern und taktilen Geräten basierten.
Interferenzimmunität in dichten Multi-LiDAR-Umgebungen
Der Markt für Solid-State LiDAR für industrielle Automatisierung steht vor einer Einsatzherausforderung, wenn große AMR-Flotten und Multi-Roboter-Zellen mehrere gepulste Time-of-Flight-Sensoren in unmittelbarer Nähe verwenden. Solche Interferenzen können zu Falschdetektionen führen und Nutzer dazu zwingen, die Sensoraktivität zeitlich zu trennen. Im gesamten Markt für Solid-State LiDAR für industrielle Automatisierung nutzen FMCW-Designs kohärente Detektion und eindeutige optische Frequenzsignaturen, um benachbarte Sensorsignale zu trennen. Voyant Photonics stellte im Dezember 2025 die Helium-Plattform als vollständig Solid-State-FMCW-LiDAR-Plattform mit Siliziumphotonik und zweidimensionaler On-Chip-Strahlsteuerung vor. Dieses Design wurde für industrielle Autonomie und dichte Roboterumgebungen entwickelt. Der Ansatz kann es ermöglichen, dass mehr Sensoren im selben Bereich betrieben werden, ohne die Zeitbeschränkungen gepulster Designs. Diese Eigenschaft wird relevanter, da fortschrittliche Fertigungszellen mehr autonome Geräte hinzufügen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Komplexität bei kohärenter Detektion und Kalibrierung | -3.2% | Global | Mittelfristig (2–4 Jahre) |
| Qualifizierungsaufwand für funktionale Sicherheit und Zuverlässigkeit im Automobilbereich | -2.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Volumenproduktion von Schmallinien-Lasern und PICs | -1.8% | Global, konzentriert in Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Unreifes Ökosystem und hohe Systemintegrationskosten für Sensoren | -1.4% | Global, mit größerer Relevanz im Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Komplexität bei kohärenter Detektion und Kalibrierung
Der Markt für Solid-State LiDAR für industrielle Automatisierung sieht sich mit höherer Produktionskomplexität konfrontiert, da kohärente FMCW-Systeme Schmallinien-Laser, lineares Frequenz-Chirping und thermisch stabile photonische Verpackung erfordern. Für den Markt für Solid-State LiDAR für industrielle Automatisierung bleiben diese Anforderungen für Gießereien schwer mit hoher Ausbeute aufrechtzuerhalten. Eine Studie in Nature Communications aus dem Jahr 2025 berichtete, dass eine 1%ige Chirp-Nichtlinearität die Entfernungsauflösung in einem Maß reduzieren kann, das mit einer 5-fachen Erhöhung der Laserlinienbreite vergleichbar ist. Industrielle Nutzer benötigen zudem Sensoren, die durch Vibration, Temperaturwechsel und Staubexposition kalibriert bleiben. Ausrichtungs- und Charakterisierungsschritte auf Fabrikebene erhöhen die Stückkosten und können den Produktionsdurchsatz verlangsamen. Siliziumphotonik könnte diese Belastungen im Laufe der Zeit reduzieren, aber die Ausbeute-Parität mit der ausgereiften MEMS-Fertigung wurde noch nicht erreicht.
Qualifizierungsaufwand für funktionale Sicherheit und Zuverlässigkeit im Automobilbereich
Der Markt für Solid-State LiDAR für industrielle Automatisierung erfordert, dass LiDAR, das in kollaborativen Roboterzonen, AGV-Wegen und der Näherungssensorik für schwere Geräte eingesetzt wird, anspruchsvolle Sicherheits- und Zuverlässigkeitsanforderungen erfüllt. IEC 61508, ISO 13849 und IEC 61496-3:2025 sind relevante Rahmenwerke für sicherheitsrelevante Industrieausrüstung. Die Drittvalidierung im Markt für Solid-State LiDAR für industrielle Automatisierung kann die Genehmigungszeiträume um 12 bis 18 Monate verlängern. Dies verzögert die Umsatzgenerierung für kleinere Entwickler, selbst wenn ihre Technologie differenziert ist. Automobilqualifizierungsprogramme ersetzen die Zertifizierung für Industriemaschinen nicht direkt, sodass Anbieter möglicherweise parallele Qualifizierungspfade benötigen. Die Anforderung ist besonders herausfordernd für Anbieter, die gleichzeitig Entwicklung, Tests und Produktionsbereitschaft finanzieren müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Signalverarbeitungselektronik definiert den nächsten WettbewerbsvorteilLaser- und optische Quelle hielt im Jahr 2025 mit 28,37 % den größten Komponentenumsatzanteil am Markt für Solid-State LiDAR für industrielle Automatisierung. Die Lichtquelle setzt eine zentrale Leistungsgrenze für VCSEL-basierte MEMS-Designs, FMCW-Systeme und Flash-LiDAR-Produkte. Fotodetektor- und Empfängermodule bilden die Sensorschicht, während Strahllenkungs- und Scanaggregat-Komponenten das Sichtfeld ausrichten. Verpackung, Optik und sonstige Komponenten vervollständigen die Stückliste und haben eine stärker standardisierte Rolle. Ihr Wert hängt von der Haltbarkeit, thermischen Stabilität und optischen Leistung ab, die jede Anwendung erfordert.
Signalverarbeitungselektronik soll von 2026 bis 2031 mit einer CAGR von 21,68 % wachsen, dem schnellsten Tempo unter den Komponentenkategorien. Die Marktgröße für Solid-State LiDAR für industrielle Automatisierung in diesem Segment wird durch den Wechsel von Allzweck-FPGAs hin zu LiDAR-spezifischen System-on-Chip-Designs unterstützt. Diese Chips kombinieren Timing, Detektion, Punktwolkengenerierung und Geschwindigkeitsextraktion auf einem einzigen Die, was den Stromverbrauch und die Datenverarbeitungskosten senkt. Hesai erklärte, dass sein Picasso-SPAD-SoC im Jahr 2026 die Serienproduktionsreife erreicht hat und räumliche und Farbwahrnehmung auf ASIC-Ebene kombiniert. Da optische Hardware stärker standardisiert wird, kann proprietäre Verarbeitungsfähigkeit mehr Sensorwert tragen.



Nach Reichweite:
Kurzreichweitenvolumen verankert den Markt, während die Langreichweite skaliertDer Markt für Solid-State LiDAR für industrielle Automatisierung verzeichnete im Jahr 2025 einen Umsatzanteil von 58,42 % für Kurzreichweitensensoren, die Entfernungen bis zu 50 m abdecken. Sie unterstützen Sicherheitszonen für kollaborative Roboter, AGV-Näherungserkennung, Gangnavigation und Sicherheitsperimeter für Maschinenbedienung. Diese Anwendungen erfordern dichte Sensorik und schnelle Aktualisierungen über kurze Entfernungen. Mittelreichweitenprodukte, die über 50 m bis 150 m betrieben werden, dienen größeren Produktionshallen, Außenlogistikflächen und Schwerstindustrieanwendungen. Sie balancieren die an diesen Standorten erforderliche breitere Abdeckung mit Kosten, die unter denen der Systeme mit der größten Reichweite liegen.
Langreichweitensensoren, die Entfernungen über 150 m abdecken, sollen von 2026 bis 2031 mit einer CAGR von 21,91 % wachsen. Die Marktgröße für Solid-State LiDAR für industrielle Automatisierung im Langreichweitenbereich ist mit Häfen, Bergbaustandorten, Industriecampussen und Versorgungsinfrastruktur verbunden. Innoviz brachte im April 2026 InnovizTwo Ultra Long-Range LiDAR mit einer Erkennungsfähigkeit von bis zu 1 Kilometer auf den Markt.[2] Diese Käufe folgen Standortinfrastrukturbudgets statt Robotervolumina und unterstützen höhere Verkaufspreise bei geringeren Liefermengen. Die Präferenz für 1550-nm-Systeme spiegelt ihre höhere zulässige Emissionsleistung im Vergleich zu 905-nm-Systemen innerhalb der Lasersicherheitsgrenzen wider.
Nach Endverbraucherbranche:
Robotikbetreiber führen beim schnellsten AdoptionspfadDer Markt für Solid-State LiDAR für industrielle Automatisierung verzeichnete im Jahr 2025 einen Umsatzanteil von 34,26 % für Fertigung und Industrieanlagen, seine größte Endverbraucherposition. Diese Anlagen nutzen LiDAR bei der CNC-Maschinenbedienung, Qualitätsprüfung, Montagelinien-Sicherheit und festem Materialhandling. Lagerhaltung, Distribution und Logistikanlagen bilden eine weitere große Nachfragebasis, da AMR-Flotten für die Auftragskommissionierung und Bestandserfassung expandieren. Ouster meldete im zweiten Quartal 2026 einen Umsatz von 55 Millionen USD, ein Plus von 56 % im Jahresvergleich, und führte die Leistung auf Kunden aus der Lagerautomatisierung und Hoflogistik zurück. Prozessindustrien, Versorgungsunternehmen, Infrastrukturbetreiber, Forschungsstandorte und spezialisierte Industrienutzer bilden weitere eigenständige Nachfragepools.
Robotik- und Automatisierungssystembetreiber sollen mit der schnellsten Endverbraucher-CAGR von 21,83 % von 2026 bis 2031 wachsen. Die 282.600 Robotik-LiDAR-Lieferungen von RoboSense im ersten Halbjahr 2026 und der Anstieg von 510,4 % im Jahresvergleich unterstützen dieses Adoptionspfad. Robotikunternehmen spezifizieren Solid-State LiDAR zunehmend im Plattformdesign, anstatt es später als Nachrüstung hinzuzufügen. Aeva und Nikon begannen im April 2026 mit dem kommerziellen Einsatz des APDIS MV5X Laser Radar für robotische Inspektion und Metrologie. Der Einsatz nutzt Aevas FMCW-Technologie in Luft- und Raumfahrt-, Automobil- und Energiefertigungsanwendungen.

Nach Technologiearchitektur:
MEMS führt beim Volumen, während FMCW an funktionaler Tiefe gewinntDer Markt für Solid-State LiDAR für industrielle Automatisierung verzeichnete im Jahr 2025 einen Umsatzanteil von 39,58 % für MEMS-basiertes Solid-State LiDAR, seine größte Technologieumsatzposition. MEMS verfügt über eine ausgereifte Produktionsbasis und arbeitet mit etablierten 905-nm-VCSEL-Lieferketten zusammen. Es bleibt bei industriellen Produktionsvolumina kosteneffektiv, die FMCW- und OPA-Alternativen nicht konsistent erreicht haben. Flash- oder Nicht-Scanning-Solid-State-LiDAR eignet sich gut für Hochgeschwindigkeitsprüfung und Kurzreichweiten-Sicherheitsabdeckung, wo die Bildrate wichtiger ist als die Reichweite. OPA-LiDAR bietet Winkelagilität und hohes Integrationspotenzial, aber Einfügedämpfung und Kalibrierung begrenzen seinen aktuellen industriellen Einsatz.
FMCW- oder kohärentes Solid-State LiDAR soll von 2026 bis 2031 mit einer CAGR von 21,47 % wachsen. Die Technologie profitiert von Chip-Scale-Siliziumphotonik und ihrer Fähigkeit, Geschwindigkeit direkt zu messen. Nature dokumentierte im Jahr 2026 einen kohärenten 4D-Bildsensor, der mehr als 4.500 integrierte photonische Komponenten verwendete und zentimetergenaue Entfernungspräzision auf Meterabstand erzielte. MEMS sollte für Kurzreichweiten- und kostenempfindliche Anwendungen wichtig bleiben, während FMCW besser für Präzisionsmessung und Langstreckenüberwachung positioniert ist. RoboSense brachte seinen Peacock-Chipsatz im ersten Halbjahr 2026 mit einem Sichtfeld von 180° × 135° und einer VGA-Auflösung von 640 × 480 in die Serienproduktion.
Geografische Analyse
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf 42,73 % des Marktanteils für Solid-State LiDAR im Markt für industrielle Automatisierung. China kombiniert eine große LiDAR-Fertigungsbasis mit Nachfrage aus Automobil-, Industrierobotik- und Lageranwendungen. Japan verfügt über eine starke Basis in Präzisionsrobotik und Industrieausrüstung, während Südkorea die elektronikgetriebene Fabrikautomatisierung unterstützt. Hesai lieferte im Geschäftsjahr 2025 mehr als 1,62 Millionen Einheiten und meldete einen Umsatz von RMB 3.027,6 Millionen (432,9 Millionen USD).[3] Nikons APDIS-MV5X-Einsatz im Jahr 2026 zeigt die Verwendung von Solid-State LiDAR in japanischen Maschinenprüfprodukten.
Nordamerika verfügt über eine aktive Basis von FMCW- und OPA-Entwicklern, darunter Aeva, Voyant Photonics und SiLC Technologies. AMR-Installationen in Fulfillment-Centern und Automobilmontagewerken unterstützen ebenfalls die regionale Nachfrage. Aeva plante eine jährliche nordamerikanische Kapazität von bis zu 200.000 4D-LiDAR-Einheiten für autonome Lkw-Programme. Europa hat Nachfrage aus der deutschen Hightech-Fertigung und Logistik, der Prozessindustrie und verteidigungsbezogenen Sensoranwendungen, wo Käufer klare Sicherheits- und Leistungsstandards vor großen Einsätzen verlangen. Südamerika bleibt kleiner, aber Bergbauautomatisierung und Hafenlogistik in Brasilien und Chile schaffen Anwendungsfälle für robuste Außensensorik.
Der Nahe Osten soll von 2026 bis 2031 mit einer CAGR von 22,76 % wachsen, dem schnellsten geografischen Tempo im Markt für Solid-State LiDAR für industrielle Automatisierung. Saudi-Arabiens Vision-2030-Programme und die Smart-Infrastruktur-Initiativen der VAE schaffen Greenfield-Projekte, die Solid-State-Sensoren von Anfang an spezifizieren können, anstatt ältere Geräte zu ersetzen. Afrika befindet sich in einem früheren Stadium, mit Aktivitäten, die sich auf die Automatisierung von Bergbauflotten und Hafenterminaloperationen in Südafrika und Ägypten konzentrieren. Industrielle Diversifizierungsprogramme könnten die künftige Nachfrage aus Prozessindustrien, Logistikzentren und Versorgungsunternehmen unterstützen.
Wettbewerbslandschaft
Marktkonzentration
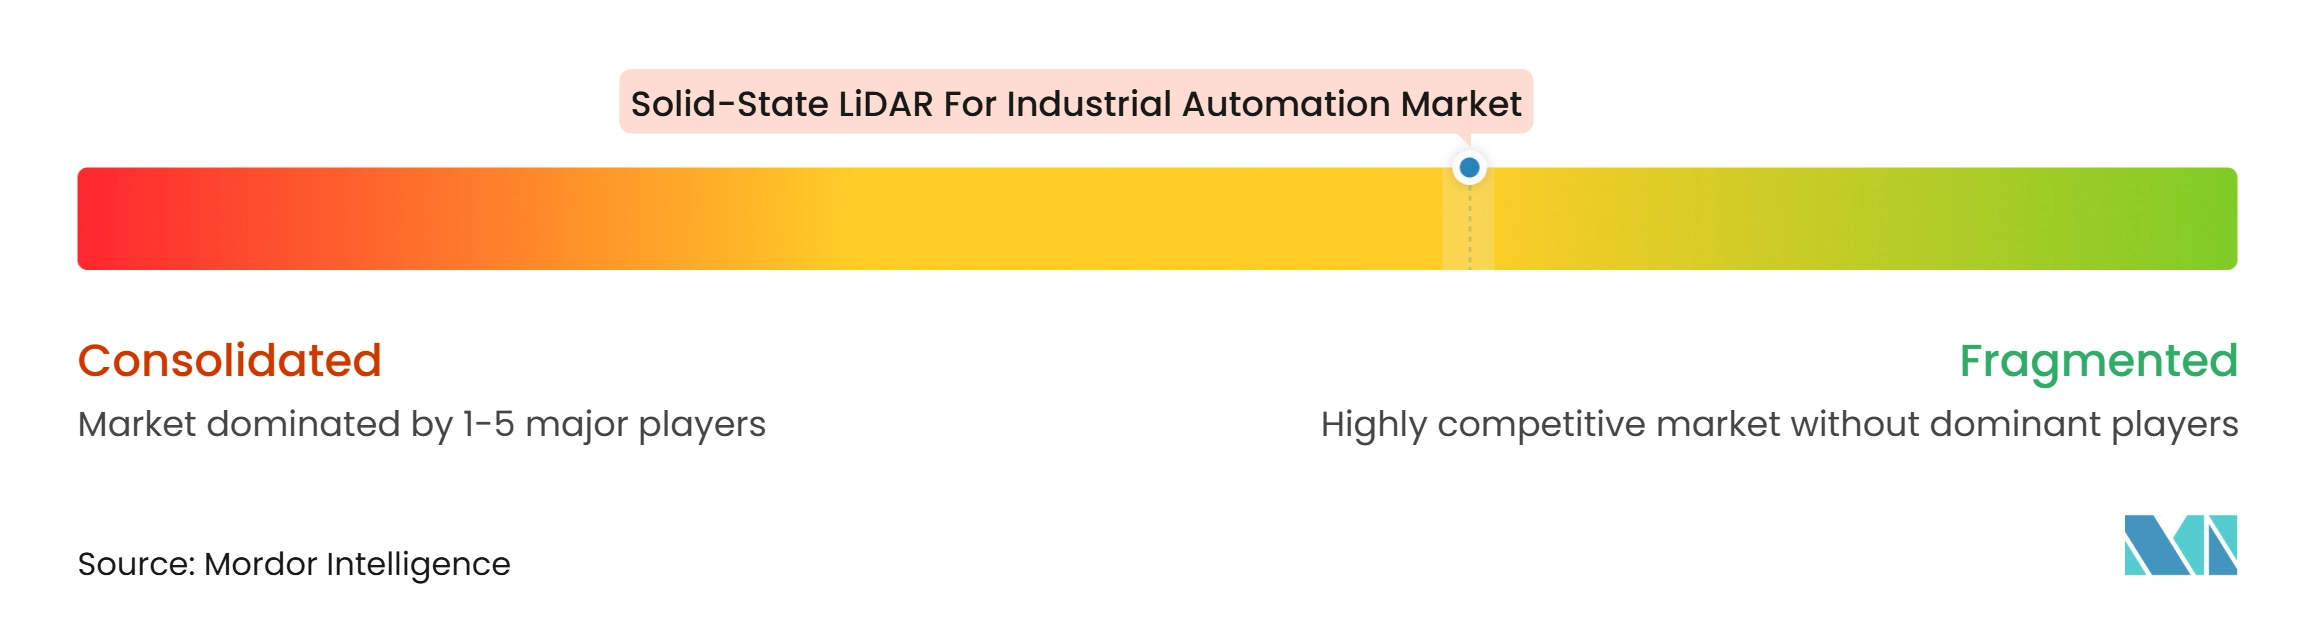
Der Markt für Solid-State LiDAR für industrielle Automatisierung ist halbfragmentiert, wobei kein einzelner Anbieter mehr als 25 % des Gesamtumsatzes hält. Chinesische Hersteller haben einen Produktionsvolumenvorteil durch vertikal integrierte Lieferketten und proprietäres Sensor-Silizium. Hesai meldete im Jahr 2025 seinen ersten vollständigen GAAP-Jahresgewinn und erzielte einen Jahresumsatz von RMB 3.027,6 Millionen (432,9 Millionen USD). Hesai kündigte im Januar 2026 Pläne an, die jährliche LiDAR-Kapazität von 2 Millionen auf mehr als 4 Millionen Einheiten zu erhöhen.
Westliche Anbieter verfolgen FMCW- und Siliziumphotonik-Designs, anstatt nur beim Liefervolumen zu konkurrieren. Aeva hat sich auf direkte Geschwindigkeitsmessung für Fertigungs-, Inspektions- und autonome Fahrzeuganwendungen konzentriert. Der Einsatz im April 2026 mit Nikon brachte die FMCW-Technologie in ein kommerzielles robotisches Inspektions- und Metrologiesystem. Voyant Photonics stellte die Helium-Plattform im Dezember 2025 mit Siliziumphotonik und zweidimensionaler On-Chip-Strahlsteuerung vor. Diese Designs eignen sich für Anwendungen, bei denen direkte Geschwindigkeitsdaten, Interferenzresistenz und kompakte Integration Vorrang vor den niedrigsten Stückkosten haben.
Patentbesitz und Technologiepartnerschaften prägen ebenfalls den Wettbewerb. Hesai erwarb 2024 Schweizer geistiges Eigentum zur Unterstützung der Entwicklung seiner Solid-State-FTX-Plattform.[4] Anbieter arbeiten auf konsistente Sensordatenschnittstellen hin, um den Integrationsaufwand in Multi-Vendor-Installationen zu reduzieren. Voyant Photonics, SiLC Technologies und Baraja verfolgen Single-PIC-Architekturen, die darauf abzielen, die Fertigungskosten im großen Maßstab zu senken. Die industrielle Sicherheitsqualifizierung bleibt eine wichtige Wettbewerbsanforderung.
Marktführer für Solid-State LiDAR für industrielle Automatisierung
-
Hesai Technology Co., Ltd.
-
RoboSense Technology Co., Ltd.
-
Ouster, Inc.
-
Innoviz Technologies Ltd.
-
Aeva Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Solid-State LiDAR für industrielle Automatisierung Unternehmen in diesem Bericht
- Hesai Technology Co., Ltd.
- RoboSense Technology Co., Ltd.
- Ouster, Inc.
- Innoviz Technologies Ltd.
- Aeva Technologies, Inc.
- Luminar Technologies, Inc.
- Cepton, Inc.
- LeddarTech Inc.
- MicroVision, Inc.
- Blickfeld GmbH
- XenomatiX N.V.
- OPSYS Tech Ltd.
- Voyant Photonics, Inc.
- SSLiDAR Inc.
- Seyond, Inc.
- Leishen Intelligent System Co., Ltd.
- Livox Technology Limited
- Benewake (Beijing) Co., Ltd.
- Baraja Pty Ltd.
- SiLC Technologies, Inc.
- TetraVue, Inc.
- Hybrid Lidar Systems
Neueste Industrielle Entwicklungen in Markt für Solid-State LiDAR für industrielle Automatisierung
- August 2026: Innoviz Technologies gab eine Entwicklungsvereinbarung mit einem der weltweit führenden 10 Automobil-OEMs bekannt, um einen vollständigen LiDAR-basierten Wahrnehmungs-Stack für einen Autobahn-Betriebsdesignbereich zu entwickeln, unter Verwendung von InnovizTwo-Sensoren auf einer NVIDIA-gestützten Rechenplattform. Die Zusammenarbeit spiegelt die Ausweitung von automobilgradiertem Solid-State LiDAR auf Physical-AI- und industrielle Autonomieanwendungen wider.
- April 2026: Aeva Technologies und Nikon Metrology gaben den kommerziellen Einsatz des APDIS MV5X Laser Radar Systems bekannt, das von Aevas Eve-FMCW-Hochpräzisionssensortechnologie angetrieben wird, für die hochvolumige automatisierte robotische Inspektion und Metrologie in Luft- und Raumfahrt-, Automobil- und Energiefertigungsanwendungen.
- April 2026: Innoviz Technologies brachte das InnovizTwo Ultra Long-Range LiDAR mit einer Erkennung von bis zu 1 Kilometer auf den Markt, das auf großflächige industrielle Automatisierung, Grenzüberwachung und weitformatige Infrastruktursensorik abzielt. Erste Muster wurden bei der Markteinführung an ausgewählte Kunden geliefert.
- Januar 2026: Hesai Technology gab Pläne bekannt, die jährliche LiDAR-Produktionskapazität im Jahr 2026 von 2 Millionen auf über 4 Millionen Einheiten zu verdoppeln, angetrieben durch die beschleunigte Nachfrage aus Robotik- und ADAS-Anwendungen, nach dem Meilenstein des Unternehmens, im Geschäftsjahr 2025 kumulativ 2 Millionen Lieferungen zu überschreiten.
Berichtsumfang des globalen Marktes für Solid-State LiDAR für industrielle Automatisierung
Der Markt für Solid-State LiDAR für industrielle Automatisierung bezieht sich auf LiDAR-Systeme, die Solid-State-Technologie anstelle von beweglichen mechanischen Komponenten verwenden, um Automatisierungsanwendungen in industriellen Umgebungen zu unterstützen. Diese Systeme ermöglichen präzise Entfernungsmessung, Objekterkennung, Kartierung, Navigation und Sicherheitsüberwachung für Anwendungen wie autonome mobile Roboter, automatisch geführte Fahrzeuge, Robotersysteme und intelligente Fertigungsoperationen.
Der Bericht über den Markt für Solid-State LiDAR für industrielle Automatisierung ist segmentiert nach Komponente (Laser- und optische Quelle, Fotodetektor und Empfänger, Strahllenkungs-/Scanaggregat, Signalverarbeitungselektronik sowie Verpackung, Optik und sonstige Komponenten), Reichweite (bis zu 50 m, über 50 m bis 150 m und über 150 m), Endverbraucherbranche (Fertigung und Industrieanlagen, Lagerhaltung, Distribution und Logistikanlagen, Prozessindustrien und Schwerstindustrieanlagen, Versorgungs- und Infrastrukturbetreiber, Robotik- und Automatisierungssystembetreiber, Forschungs-, Test- und spezialisierte Industrieanlagen sowie sonstige Endverbraucherbranchen), Technologiearchitektur (Flash-/Nicht-Scanning-Solid-State-LiDAR, Optisches Phasenarray-LiDAR, MEMS-basiertes Solid-State LiDAR und FMCW/Kohärentes Solid-State LiDAR) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Laser- und optische Quelle |
| Fotodetektor und Empfänger |
| Strahllenkungs-/Scanaggregat |
| Signalverarbeitungselektronik |
| Verpackung, Optik und sonstige Komponenten |
| Bis zu 50 m |
| Über 50 m bis 150 m |
| Über 150 m |
| Fertigung und Industrieanlagen |
| Lagerhaltung, Distribution und Logistikanlagen |
| Prozessindustrien und Schwerstindustrieanlagen |
| Versorgungs- und Infrastrukturbetreiber |
| Robotik- und Automatisierungssystembetreiber |
| Forschungs-, Test- und spezialisierte Industrieanlagen |
| Sonstige Endverbraucherbranchen |
| Flash-/Nicht-Scanning-Solid-State-LiDAR |
| Optisches Phasenarray (OPA) LiDAR |
| MEMS-basiertes Solid-State LiDAR |
| FMCW/Kohärentes Solid-State LiDAR |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Laser- und optische Quelle | |
| Fotodetektor und Empfänger | ||
| Strahllenkungs-/Scanaggregat | ||
| Signalverarbeitungselektronik | ||
| Verpackung, Optik und sonstige Komponenten | ||
| Nach Reichweite | Bis zu 50 m | |
| Über 50 m bis 150 m | ||
| Über 150 m | ||
| Nach Endverbraucherbranche | Fertigung und Industrieanlagen | |
| Lagerhaltung, Distribution und Logistikanlagen | ||
| Prozessindustrien und Schwerstindustrieanlagen | ||
| Versorgungs- und Infrastrukturbetreiber | ||
| Robotik- und Automatisierungssystembetreiber | ||
| Forschungs-, Test- und spezialisierte Industrieanlagen | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Technologiearchitektur | Flash-/Nicht-Scanning-Solid-State-LiDAR | |
| Optisches Phasenarray (OPA) LiDAR | ||
| MEMS-basiertes Solid-State LiDAR | ||
| FMCW/Kohärentes Solid-State LiDAR | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Solid-State LiDAR für industrielle Automatisierung?
Der Markt wird im Jahr 2026 auf 245,61 Millionen USD geschätzt und soll bis 2031 619,97 Millionen USD erreichen, mit einer CAGR von 20,34 %.
Was treibt die Einführung von Solid-State LiDAR in der industriellen Automatisierung an?
Die Nachfrage kommt von AMRs, kollaborativen Robotern, Lageroperationen, Inspektionssystemen und sicherheitsorientierten Industrieanwendungen, die eine zuverlässige dreidimensionale Sensorik benötigen.
Welche LiDAR-Reichweitenkategorie hat den größten Umsatzanteil?
Bis zu 50 m hielt im Jahr 2025 einen Umsatzanteil von 58,42 %, da sie Kurzstreckennavigation, Sicherheit und Roboterzellen-Anwendungen unterstützen.
Welche Endverbrauchergruppe soll bis 2031 am schnellsten wachsen?
Robotik- und Automatisierungssystembetreiber sollen mit einer CAGR von 21,83 % wachsen, unterstützt durch den zunehmenden Einsatz von LiDAR auf Plattformebene in autonomen Geräten.
Welche Technologiearchitektur führt bei der aktuellen Einführung?
MEMS-basiertes Solid-State LiDAR hielt im Jahr 2025 einen Anteil von 39,58 %, unterstützt durch etablierte Produktionsprozesse und kosteneffektive Leistung für Kurzreichweitenanwendungen.
Welche Region soll am schnellsten wachsen?
Der Nahe Osten soll bis 2031 mit einer CAGR von 22,76 % wachsen, unterstützt durch Greenfield-Industriemodernisierung und Smart-Infrastruktur-Programme.