
Tamanho e Participação do Mercado de Materiais de Solda na Indústria de Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
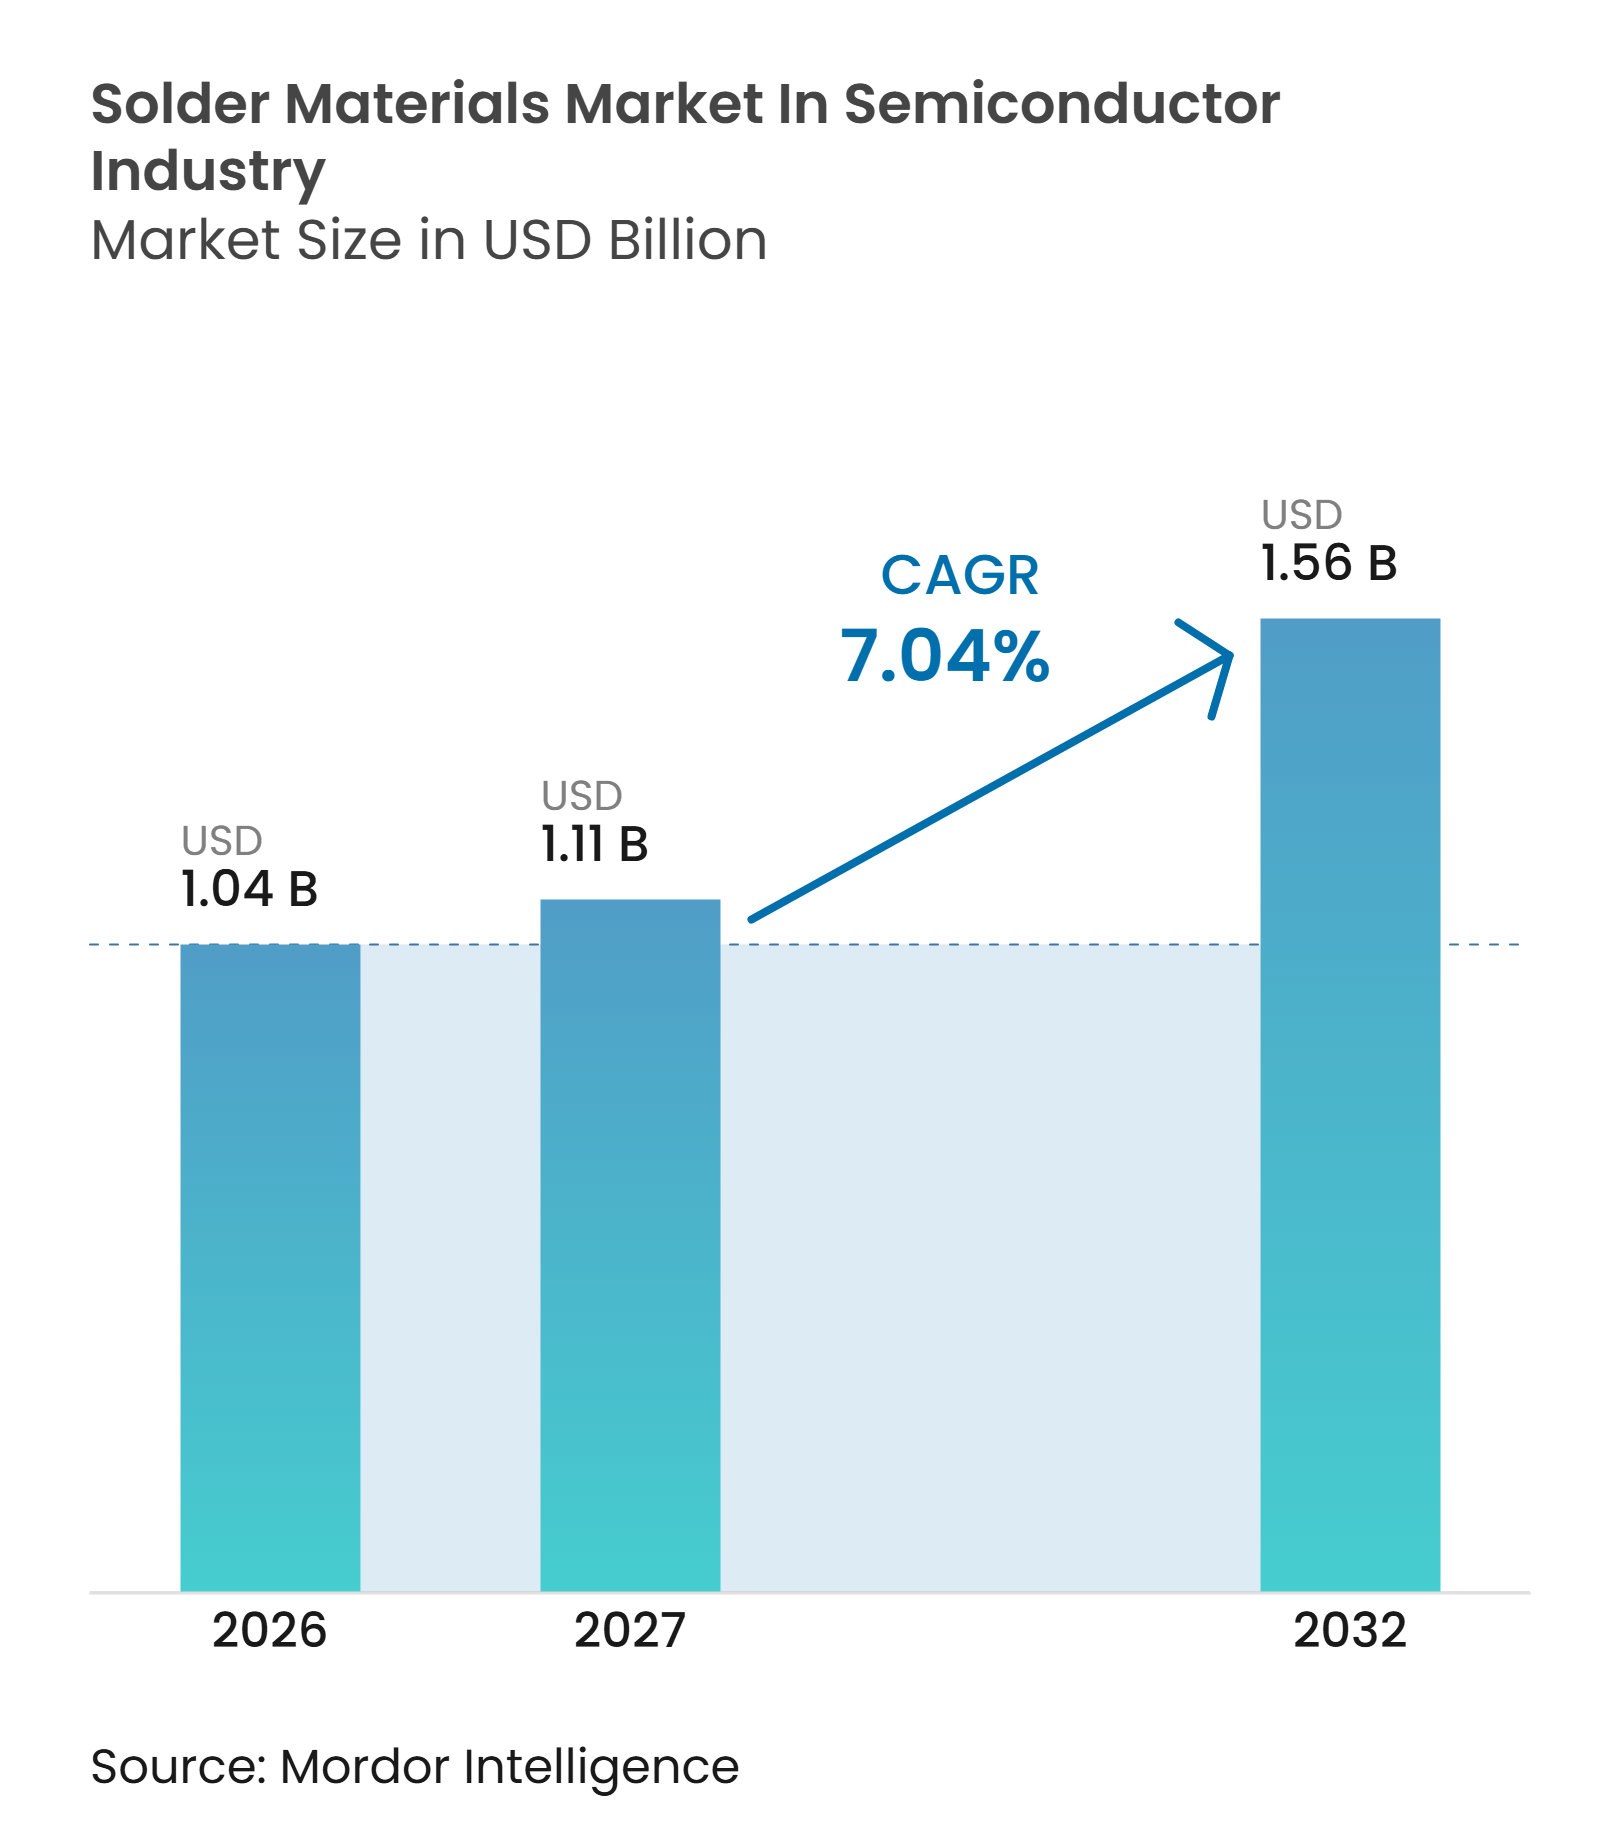
| Tamanho do Mercado (2027) | 1.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.04 % |
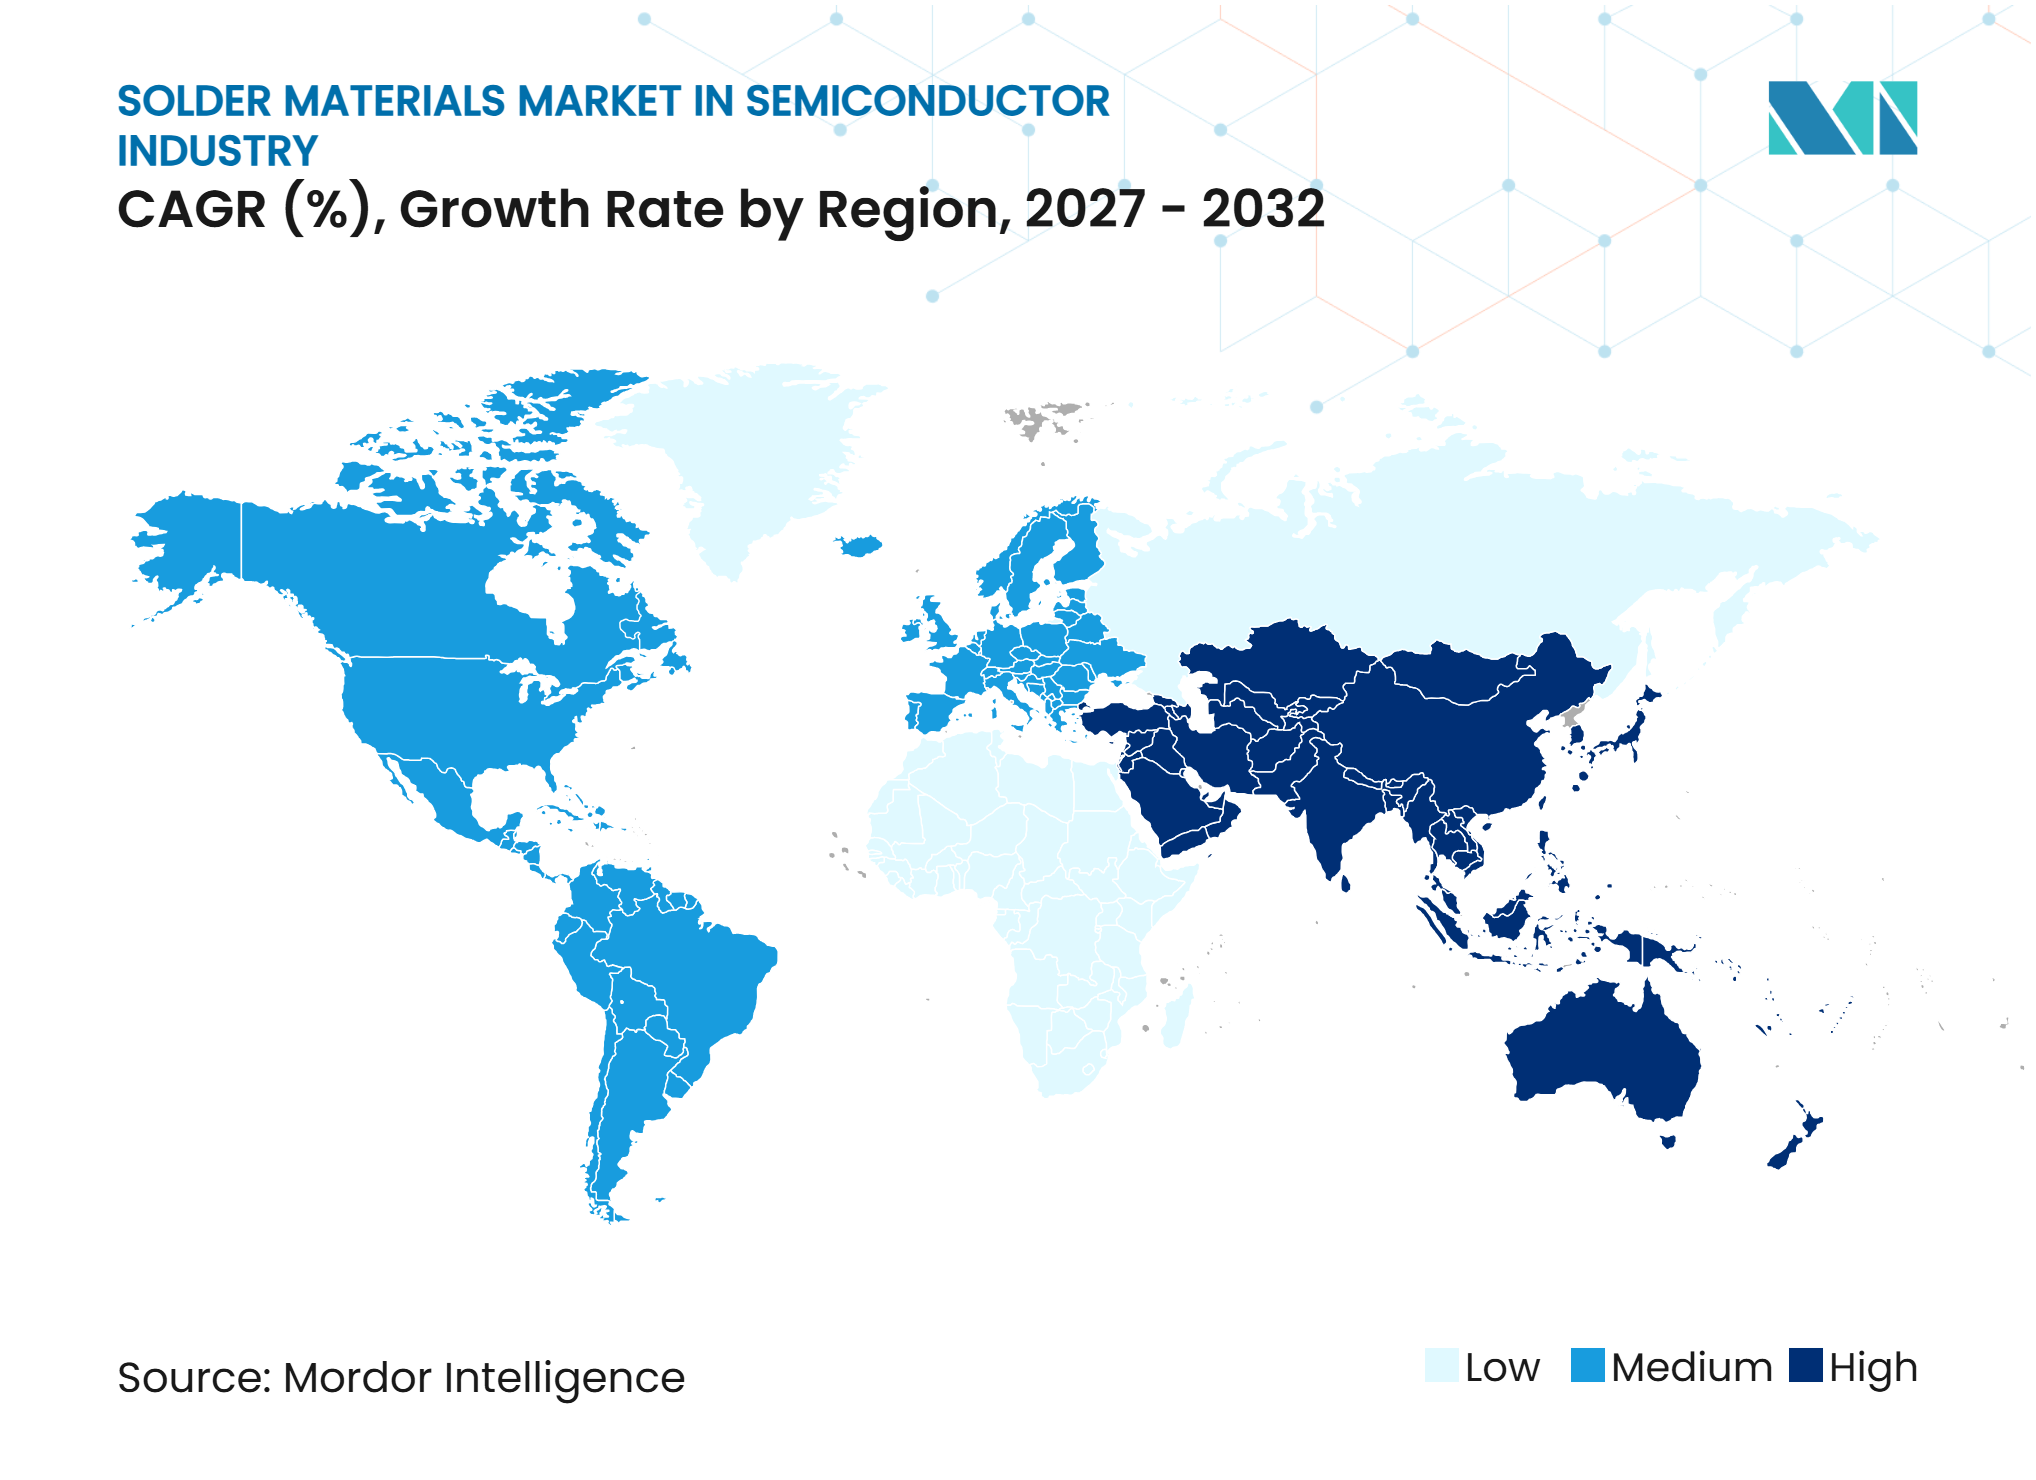
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais de Solda na Indústria de Semicondutores por Mordor Intelligence
O tamanho do mercado de materiais de solda na indústria de semicondutores é avaliado em 1,04 bilhões de USD em 2026 e previsto para atingir 1,56 bilhões de USD até 2032, expandindo-se a um CAGR de 7,04% de 2027 a 2032. O encapsulamento avançado está transferindo mais valor dos semicondutores para o back-end, onde a solda permanece necessária para bumping de flip-chip, fixação de bolas BGA, formação de bump em nível de wafer e fixação de dies. Os aceleradores de IA e a memória de alta largura de banda estão aumentando o número e a densidade de interconexões em cada pacote. A mudança eleva a demanda de material por dispositivo, em vez de apenas aumentar os embarques unitários. Os requisitos sem chumbo também estão ampliando a gama de ligas que os fornecedores devem suportar. A ligação direta de cobre afetará as conexões de pitch mais fino ao longo do tempo, mas a solda continua a servir várias interfaces de pacote.
Principais Conclusões do Relatório
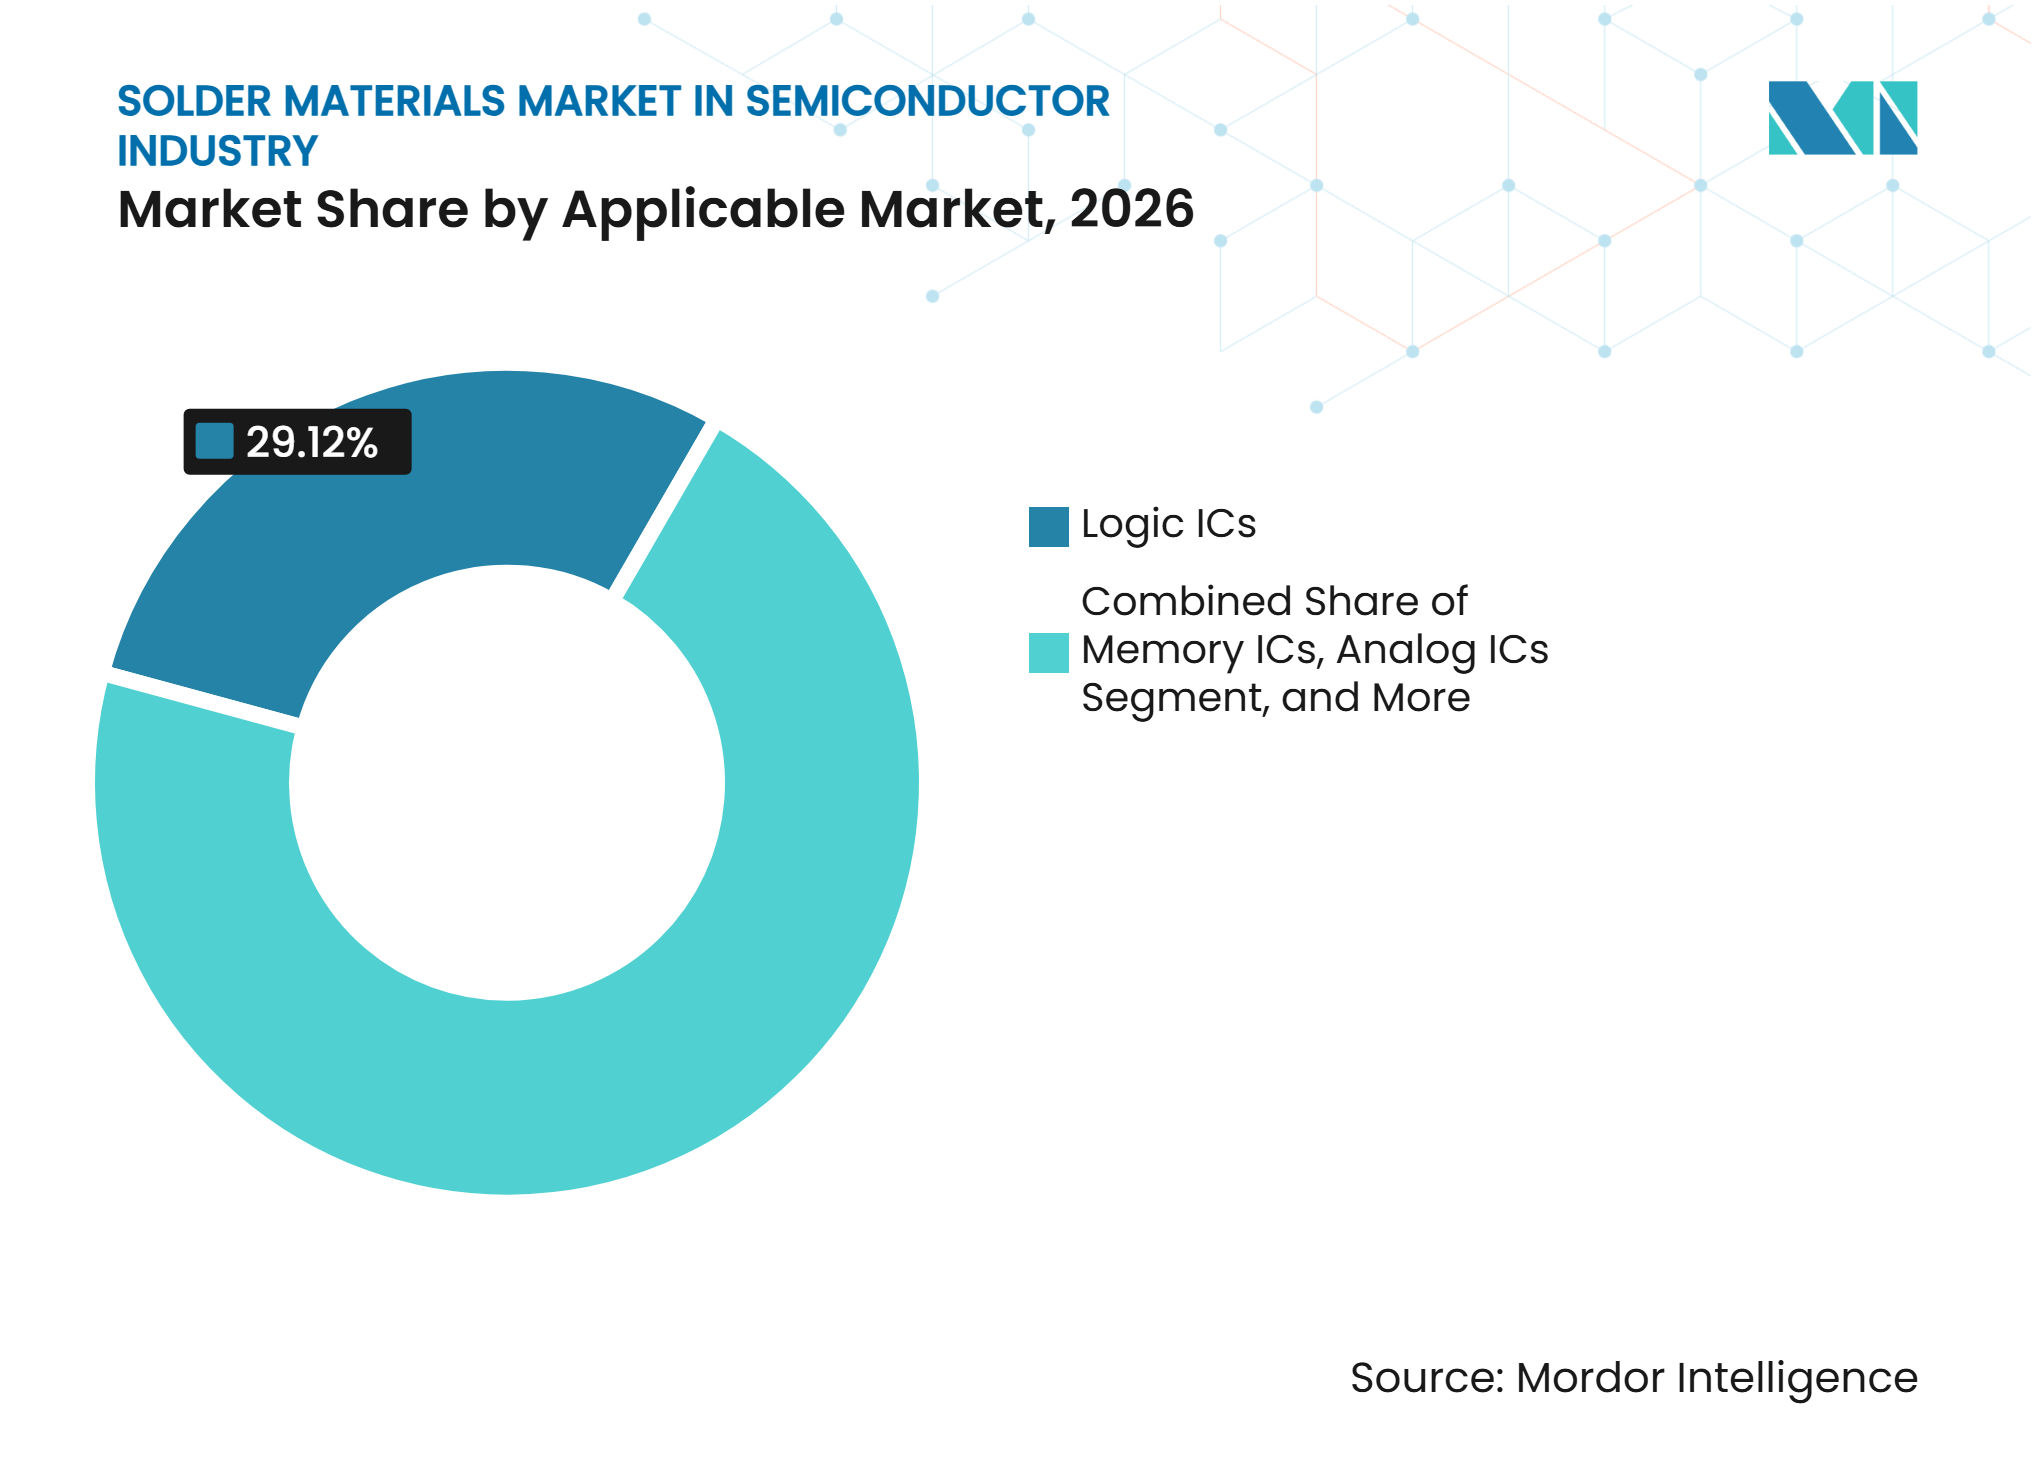
- Por mercado aplicável, os CIs Lógicos detinham 29,12% da participação de mercado de materiais de solda na indústria de semicondutores em 2026, enquanto os CIs de Memória devem expandir-se a um CAGR de 7,44% até 2032.
- Por forma do produto, a pasta de solda representou 31,92% do mercado em 2026, enquanto as esferas e bolas de solda devem expandir-se a um CAGR de 7,38% até 2032.
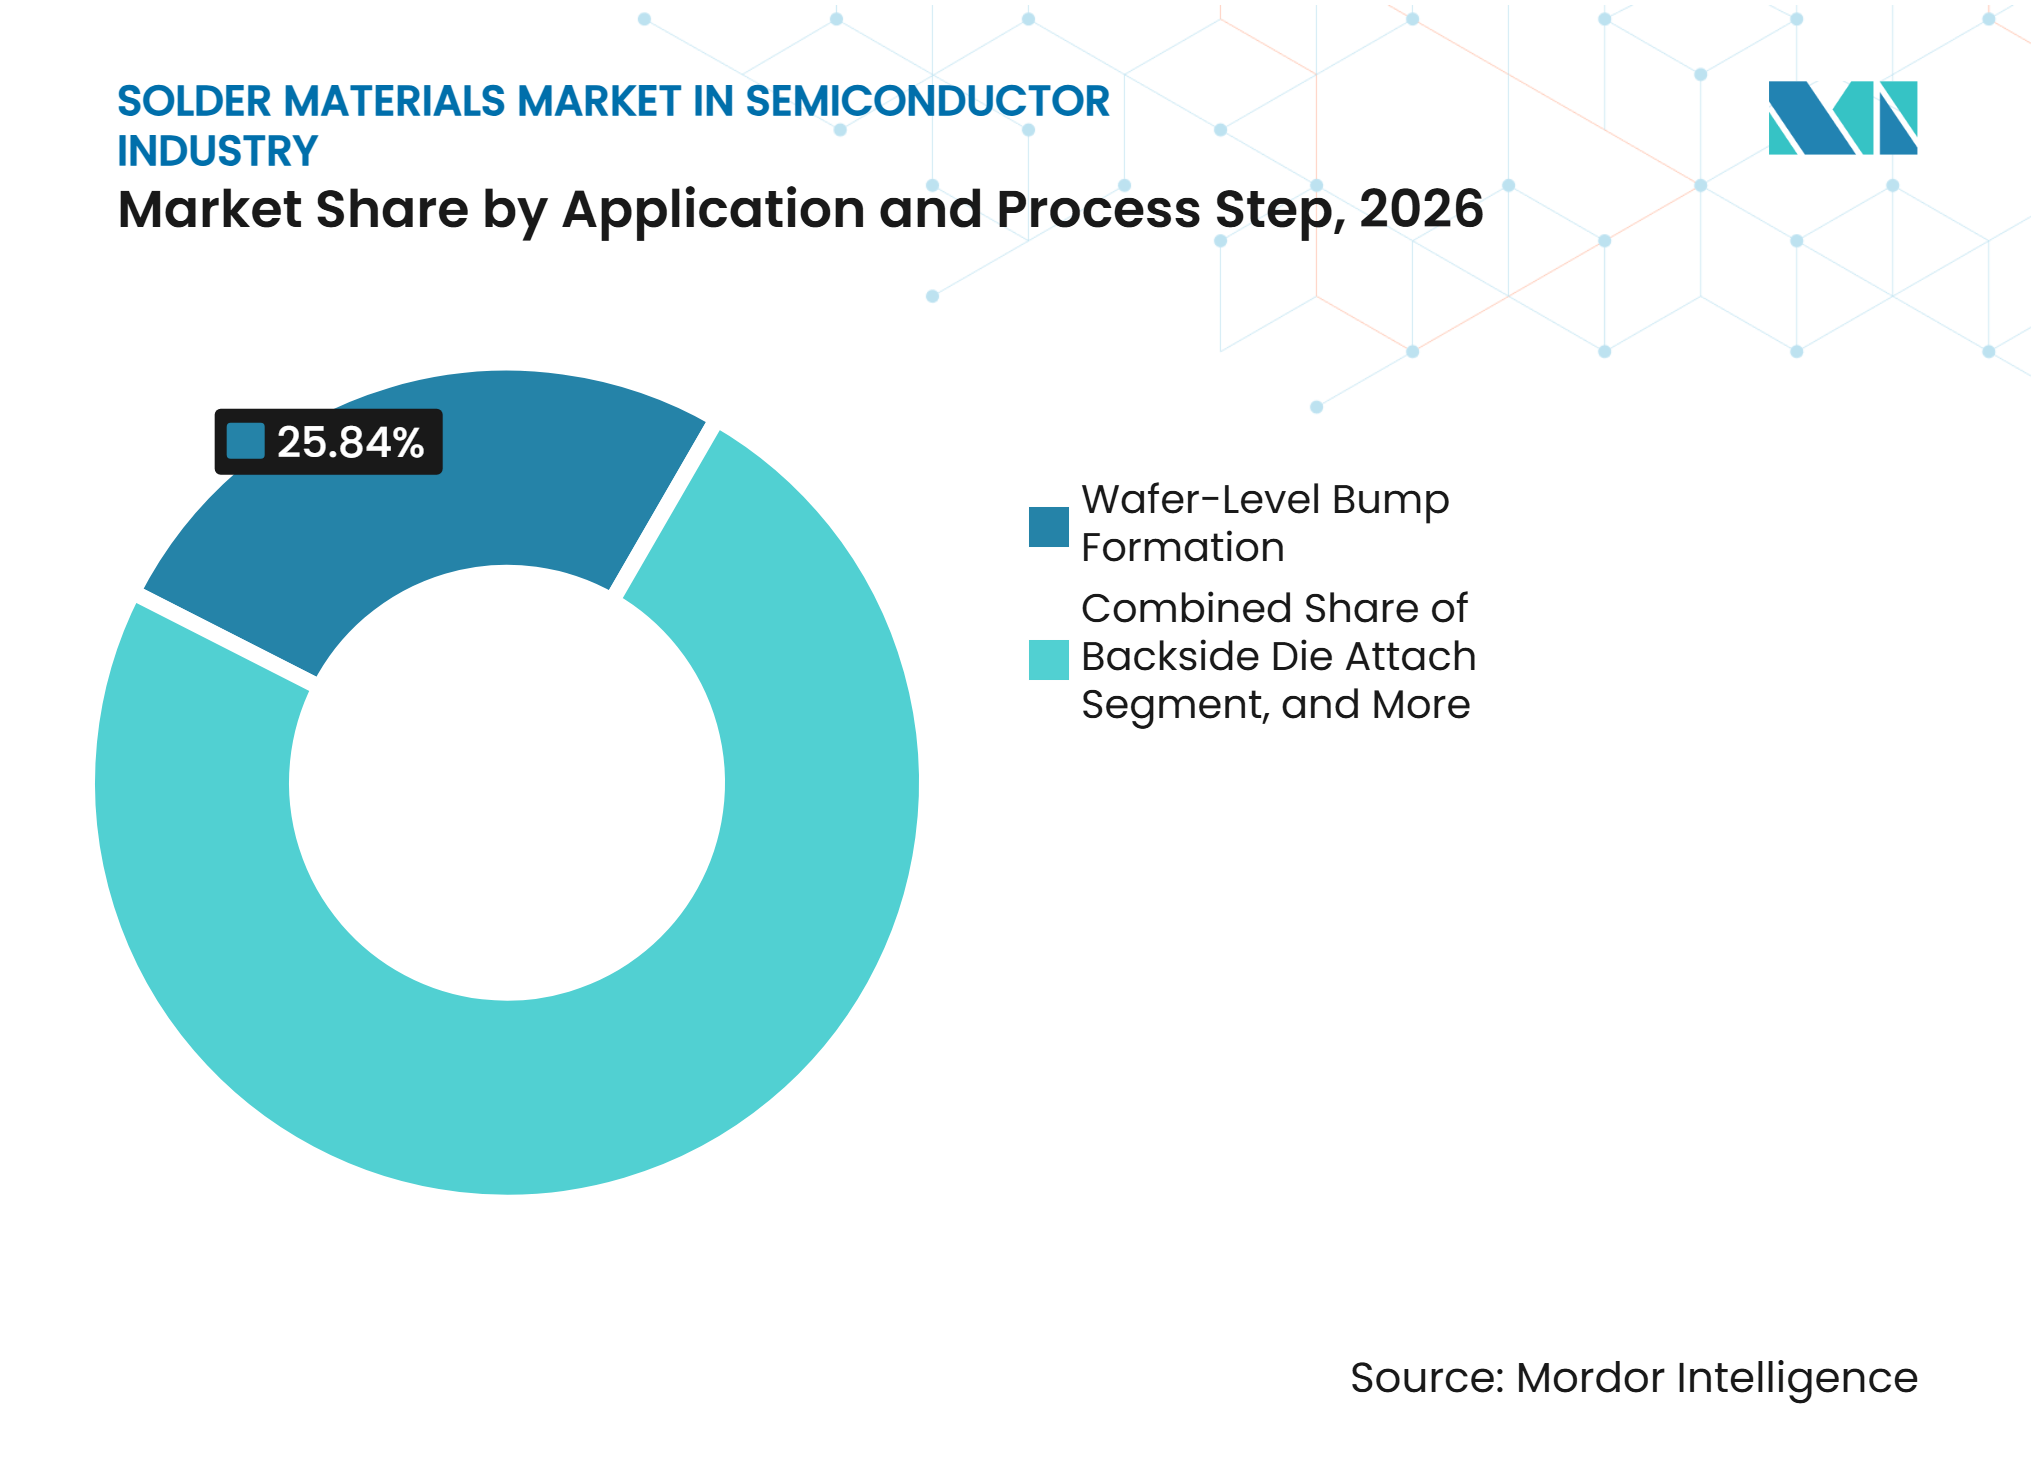
- Por aplicação e etapa de processo, a formação de bump em nível de wafer detinha 25,84% do mercado em 2026 e deve expandir-se a um CAGR de 7,31% até 2032.
- Por geografia, a Ásia-Pacífico detinha 59,98% da participação de mercado de materiais de solda na indústria de semicondutores em 2026 e deve expandir-se a um CAGR de 7,46% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Embalagem Avançada Impulsionada por IA e HBM | +2.1% | Global, liderado por Taiwan, Coreia do Sul e América do Norte | Curto prazo (≤ 2 anos) |
| Crescimento da Integração Heterogênea e Embalagem 2.5D/3D | +1.6% | Núcleo Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção de Embalagem Fan-Out em Nível de Wafer e em Nível de Painel | +1.1% | Núcleo Ásia-Pacífico, especialmente Taiwan e China, expandindo para América do Norte | Médio prazo (2-4 anos) |
| Miniaturização de Eletrônicos e Demanda por Pasta de Solda Ultrafina | +0.9% | Global, concentrado no Japão, Taiwan e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Transição para Materiais sem Chumbo | +0.7% | Global, com maior pressão de conformidade na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Integração Vertical de Embalagem Avançada por Fundições | +0.5% | Global, liderado por Taiwan, América do Norte e Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Embalagem Avançada Impulsionada por IA e HBM
A IA generativa, a inferência em nuvem e o investimento em data centers estão aumentando a densidade de embalagem e o uso de solda em pilhas HBM, interposers e módulos de IA. O mercado de materiais de solda na indústria de semicondutores se beneficia porque um pacote acelerador pode combinar um die lógico com várias pilhas de memória. Os microbumps de pitch fino permanecem uma abordagem prática de fixação para as gerações atuais de HBM. O Roteiro de Integração Heterogênea do IEEE relata que pacotes avançados de múltiplos chips geralmente contêm várias dezenas de dies, aumentando a necessidade de processos precisos de deposição e fixação de interconexões.[1] Mais dies e contagens de memória mais altas aumentam o requisito de interconexão em cada pacote concluído. Isso sustenta a demanda mesmo quando o crescimento de embarques de chips é mais lento do que o aumento na complexidade dos pacotes.
Crescimento da Integração Heterogênea e Embalagem 2.5D/3D
A integração heterogênea combina dies fabricados em diferentes nós de processo em um único pacote, o que aumenta o papel dos materiais de interconexão. Os microbumps de solda permanecem importantes nas interfaces chip-substrato, mesmo quando a ligação direta é usada entre dies selecionados. Um estudo do IEEE ECTC 2025 descobriu que a solda de baixa temperatura de fusão reduziu a deformação para menos de 200 µm em um veículo de teste 2.5D de 120 mm por 120 mm a temperaturas de refluxo de 160 °C a 200 °C.[2] Este resultado é relevante à medida que os pacotes de IA se tornam maiores e mais difíceis de montar de forma confiável. Interposers maiores também podem aumentar as contagens de bolas de solda antes que as conexões HBM sejam incluídas. O mercado de materiais de solda na indústria de semicondutores, portanto, tem exposição a maior conteúdo de material por pacote à medida que os designs de chiplets se tornam mais complexos.
Adoção de Embalagem Fan-Out em Nível de Wafer e em Nível de Painel
A embalagem fan-out em nível de wafer e a embalagem fan-out em nível de painel usam camadas de redistribuição e requerem bumping confiável e fixação pacote-placa. Essas plataformas criam demanda por materiais de solda em várias etapas, em vez de em uma única interface. Designs fan-out de alta densidade para sistemas de IA podem usar pontes embutidas que requerem conexões de pitch fino entre a ponte e o die. O processamento em nível de painel também altera as condições de impressão por estêncil porque o formato do painel é maior do que um wafer redondo. Isso cria a necessidade de formulações de pasta com reologia estável e deposição controlada. O mercado de materiais de solda na indústria de semicondutores pode se beneficiar quando formulações qualificadas passam do desenvolvimento para a produção em volume.
Miniaturização de Eletrônicos e Demanda por Pasta de Solda Ultrafina
Componentes menores e pitches de montagem mais finos estão aumentando a demanda por pasta de solda ultrafina. Dispositivos de borda de IA, módulos 5G e produtos de sistema em pacote requerem impressão precisa com baixa formação de pontes e voiding limitado. A Indium Corporation introduziu o Indium12.9HF em 2026 para impressão em pad abaixo de 175 µm e aplicações BGA, CSP, LGA e QFN.[3] O processamento de pó fino e o suporte à produção estão se tornando importantes diferenciadores de produto. O esforço de qualificação também dificulta que os clientes substituam uma formulação de pasta comprovada. O mercado de materiais de solda na indústria de semicondutores está, portanto, avançando além da pasta padrão em direção a materiais específicos para aplicações com janelas de processo mais estreitas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por Ligação Híbrida Cu-Cu | -1.4% | Global, liderado por Taiwan, Coreia do Sul e América do Norte | Longo prazo (≥ 4 anos) |
| Requisitos Complexos de Qualificação de Ligas de Solda | -0.9% | Global, com maior influência de conformidade no Japão, Europa e América do Norte | Médio prazo (2-4 anos) |
| Concentração de Clientes e Pressão de Preços dos Fornecedores | -0.7% | Global, mais agudo em Taiwan, Coreia do Sul e China | Curto prazo (≤ 2 anos) |
| Riscos de Concentração na Cadeia de Suprimentos de Matérias-Primas | -0.6% | Global, com exposição crítica no fornecimento de índio, estanho e bismuto | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Ligação Híbrida Cu-Cu
A ligação híbrida cobre a cobre pode substituir os microbumps de solda nos pitches die-a-die mais finos. Está sendo usada para aplicações selecionadas de empilhamento de lógica e cache, o que cria um risco de substituição a longo prazo. A Applied Materials identifica a ligação híbrida como um processo crítico para integração chiplet-a-wafer, onde o alinhamento e a preparação de superfície são requisitos centrais. A tecnologia não elimina a necessidade de solda nas interfaces chip-substrato e pacote-placa. Essas interfaces permanecem partes intensivas em material dos pacotes avançados. A restrição está, portanto, focada em uma parte estreita, mas tecnologicamente importante, do mercado de materiais de solda na indústria de semicondutores.
Requisitos Complexos de Qualificação de Ligas de Solda
Novas ligas de solda requerem testes extensivos de soldabilidade, ciclagem térmica, sensibilidade à umidade e condições de confiabilidade específicas do cliente. IPC J-STD-006, ISO 9453 e IEC 61190 moldam esse processo, enquanto a aprovação do cliente pode se estender por vários ciclos de produção. O consórcio DA5 revisou mais de 218 materiais candidatos de mais de 18 fornecedores, e mais de 50 materiais receberam testes extensivos. Em julho de 2026, o trabalho não havia identificado um substituto universal para soldas de chumbo de alta temperatura de fusão em aplicações de encapsulamento de semicondutores. O ônus da qualificação exige que os fornecedores mantenham os materiais existentes disponíveis enquanto validam alternativas. Isso pode atrasar as mudanças de material e aumentar o custo de introduzir uma nova química no mercado de materiais de solda na indústria de semicondutores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Mercado Aplicável:
CIs Lógicos Detêm a Maior Posição Enquanto CIs de Memória AceleramOs CIs Lógicos detinham 29,12% do tamanho do mercado de materiais de solda na indústria de semicondutores em 2026, enquanto os CIs de Memória devem expandir-se a um CAGR de 7,44% de 2027 a 2032. Os pacotes lógicos usam grandes arrays de bump flip-chip em processadores de IA, ASICs de comutação de rede, processadores gráficos e CPUs de alto desempenho. Esses dispositivos frequentemente usam arquiteturas de interposer 2.5D com múltiplas pilhas de memória. Um pacote CoWoS-L pode combinar um die lógico com 6 a 8 pilhas HBM, o que aumenta o conteúdo de solda por dispositivo concluído. Isso sustenta a receita de CI Lógico mesmo quando os designs de pacote se deslocam para chiplets desagregados. A posição do segmento repousa tanto nos volumes de dispositivos quanto na maior intensidade de embalagem.
Os CIs de Memória são suportados pelo roteiro HBM e pelo LPDDR5X e DRAM de próxima geração em produtos de borda de IA e móveis. A fixação de microbump por termocompressão permanece relevante para a montagem atual de memória empilhada. O trabalho colaborativo de 2026 da Indium Corporation sobre interconexões SnBi encontrou uma redução de deformação de mais de 70 µm em comparação com as condições de refluxo SAC305, mantendo resistência comparável ao envelhecimento térmico e ao choque. Semicondutores compostos e dispositivos de potência requerem ligas especificadas e geometrias de fixação de die para aplicações automotivas e de potência. CIs analógicos, sensores, MEMS, produtos de RF e dispositivos ópticos adicionam demanda especializada onde o controle de voiding e a precisão de fixação são importantes. Esses requisitos ampliam o mercado de materiais de solda na indústria de semicondutores além das formulações SAC e SnPb padrão.



Por Forma do Produto:
Pasta Mantém Amplitude Enquanto Esferas e Bolas de Solda Expandem Mais RapidamenteA pasta de solda representou 31,92% do tamanho do mercado de materiais de solda em 2026, enquanto as esferas e bolas de solda devem expandir-se a um CAGR de 7,38% até 2032. A pasta é usada em impressão por estêncil, re-balling de BGA, formação de bump em nível de wafer, fixação de die e selagem de pacote. Sua ampla aplicação em tipos de dispositivos e etapas de montagem sustenta sua posição de liderança. O consumo de materiais de encapsulamento de semicondutores foi projetado pela SEMI para aumentar 8% em 2025 para 5,4 bilhões de USD e mais 15% em 2026. Essa demanda mais ampla de materiais sustenta os volumes de pasta em montagem convencional e avançada.
As esferas e bolas de solda se beneficiam do empilhamento HBM, dos pacotes aceleradores de IA BGA e dos sistemas de servidor que usam vários módulos HBM por soquete. Seus requisitos de qualidade incluem composição controlada, precisão de diâmetro e baixo voiding. A Heraeus Electronics introduziu a pasta Welco AP520 Tipo 7 em 2025 para substratos finos e complexos onde os riscos de voiding e juntas frias requerem controle mais rigoroso de pó e processo. As pré-formas servem tarefas de fixação de die e selagem de alta confiabilidade em componentes de potência, RF e defesa. O fio e o fluxo continuam a suportar retrabalho, soldagem robótica e produção de montagem mista. O pó permanece importante para o mercado de materiais de solda na indústria de semicondutores porque produtores especializados o usam para personalização mais rápida de pasta.
Por Aplicação e Etapa de Processo:
Formação de Bump em Nível de Wafer Lidera Ambas as MedidasA formação de bump em nível de wafer detinha 25,84% do tamanho do mercado de materiais de solda em 2026 e deve expandir-se a um CAGR de 7,31% de 2027 a 2032. O processo suporta a deposição de bump flip-chip para dispositivos lógicos, aceleradores de IA e produtos de memória. Requer alta consistência no volume de solda, posicionamento e composição da liga. Sua participação de liderança e a expansão projetada mais rápida refletem o papel central do bumping no encapsulamento avançado. Fundições e provedores de montagem e teste de semicondutores terceirizados estão adicionando capacidade para esses processos. O resultado é uma necessidade duradoura de insumos de solda rigorosamente controlados.
A fixação pacote-placa por meio de fixação de bola BGA e CSP também se beneficia do maior conteúdo de servidores de IA. Grandes placas aceleradoras usam vários tipos de pacote que requerem esferas de solda de composição controlada. Um estudo de 2025 em Electronic Materials descobriu que a redução do pitch de microbump de 85 µm para 5 µm reduziu a vida útil à fadiga em mais de 73,7% em materiais de solda padrão. A descoberta reforça a necessidade de combinar liga e geometria em pitches finos. A interconexão die-substrato está se movendo em direção a estruturas de pilar de cobre e tampa de solda mais finas à medida que as contagens de E/S de chiplets aumentam. Isso mantém a demanda técnica no mercado de materiais de solda na indústria de semicondutores por insumos de solda controlados.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 59,98% da demanda regional em 2026 e deve expandir-se a um CAGR de 7,46% até 2032. Taiwan, Coreia do Sul, Japão e China contêm uma base densa de operações de fabricação, encapsulamento, teste e materiais. A região tem forte demanda de chiplets de IA e produção de memória empilhada. O Japão também fornece produtos e materiais de solda especializados para outros centros de montagem na região. A Índia está emergindo como um local de encapsulamento de semicondutores, criando uma oportunidade local de longo prazo para fornecedores de materiais. A Indium Corporation e a TANAKA Precious Metals identificaram a necessidade de materiais adequados para encapsulamento avançado e fixação de alta confiabilidade.
América do Norte
A América do Norte está adicionando capacidade doméstica de encapsulamento e teste avançados, o que está criando nova demanda por materiais de solda qualificados. A região tem uma concentração de computação de IA, semicondutores compostos, dispositivos de potência e eletrônicos de defesa. Esses usos finais requerem fixação de die em alta temperatura, selagem hermética e processos de fixação controlados. O investimento em data centers de IA também sustenta a demanda por transceivers ópticos e módulos de potência. O programa de produtos de 2026 da Indium Corporation para encapsulamento avançado incluiu materiais flip-chip de pitch fino, ligas de baixa temperatura para aplicações sensíveis à deformação e materiais de interface térmica de solda. Esses requisitos tornam a América do Norte um centro de demanda distinto para o mercado de materiais de solda na indústria de semicondutores.
Europa, América do Sul, Oriente Médio e África e o Restante da Ásia-Pacífico
A demanda de materiais de solda da Europa está ligada à eletrônica automotiva, módulos de potência e aplicações de semicondutores compostos. A conformidade com a RoHS é uma influência regulatória importante porque a Diretiva Delegada da Comissão Europeia (UE) 2025/1802 reestrutura as isenções de solda de chumbo de alta temperatura de fusão em sete sub-entradas que expiram em 31 de dezembro de 2027. A América do Sul e o Oriente Médio e África permanecem áreas de demanda menores lideradas por montagem, onde as ligas SAC padrão são mais prevalentes. Vietnã, Filipinas e Malásia estão se tornando mais relevantes à medida que as operações de encapsulamento se diversificam dentro da Ásia-Pacífico. Fornecedores de esferas de precisão com sede na Malásia suportam as necessidades de encapsulamento de memória e CIs de consumo. Nessas geografias mistas, a demanda de montagem de baixo custo coexiste com requisitos especializados para dispositivos automotivos, de RF, de potência e ópticos. O mercado de materiais de solda na indústria de semicondutores dependerá de fornecedores que atendam às necessidades de custo local com os padrões de qualificação de aplicações de maior valor.
Cenário Competitivo
Concentração do Mercado
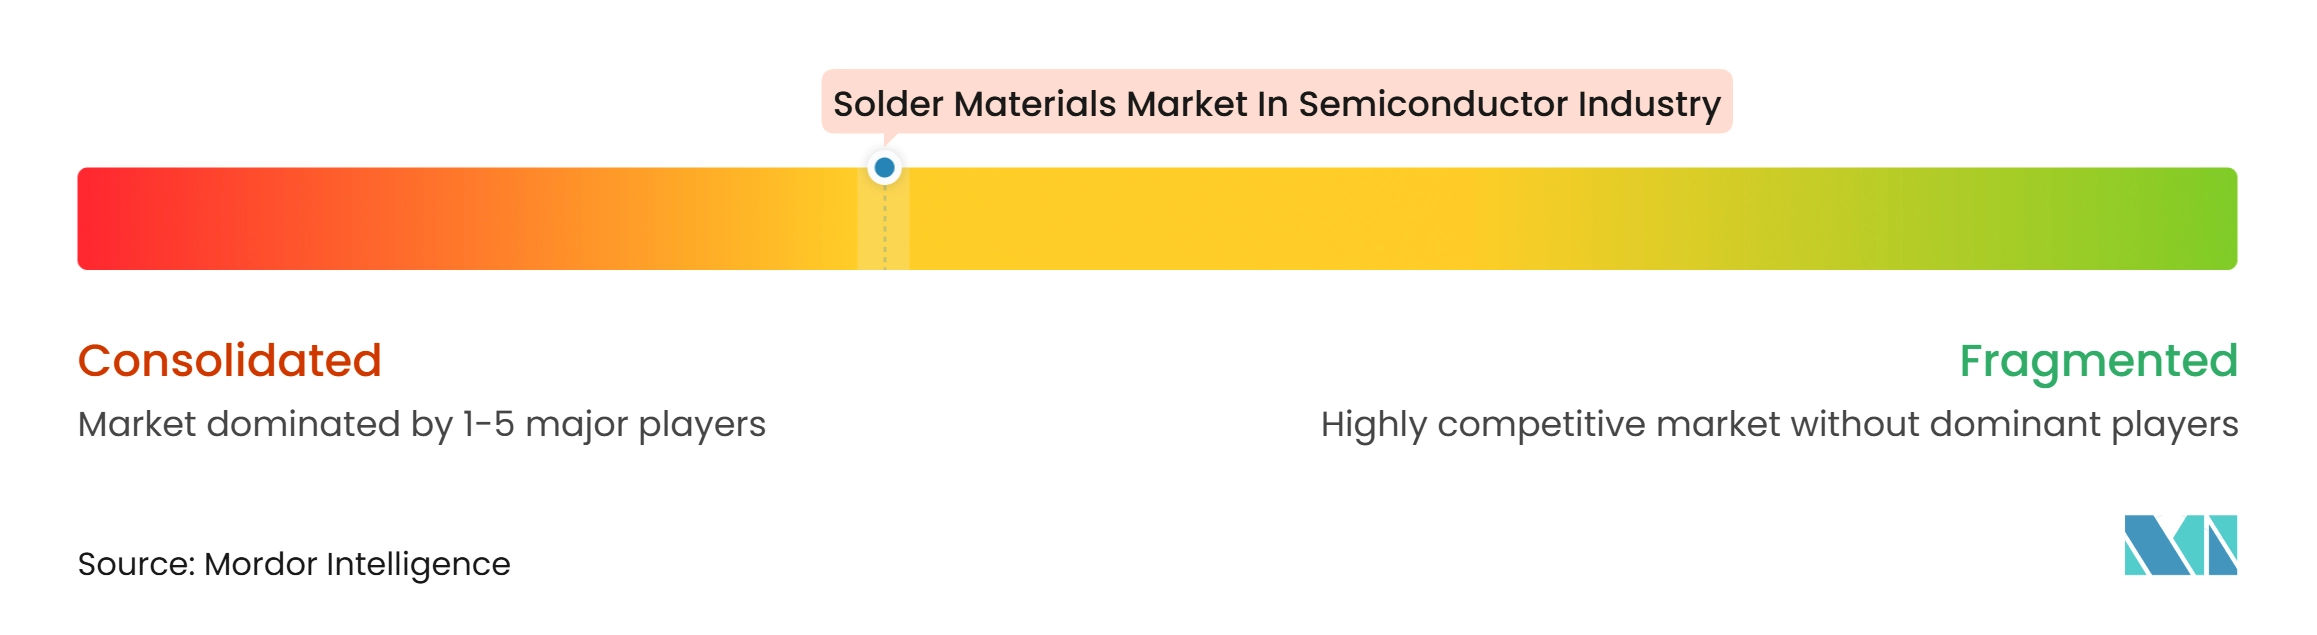
O mercado de materiais de solda na indústria de semicondutores tem um nível superior moderadamente concentrado e um grupo mais amplo de fornecedores regionais. MacDermid Alpha Electronics Solutions, Indium Corporation, Heraeus Electronics e Henkel atendem clientes de encapsulamento avançado com portfólios de ligas e suporte de engenharia de aplicações. Sua posição competitiva depende do desempenho da formulação, processamento de pó fino, dados de confiabilidade e suporte próximo aos locais de produção dos clientes. Heraeus Electronics, MacDermid Alpha Electronics Solutions e Henkel obtiveram um resultado favorável na disputa de patente alemã sobre a liga sem chumbo Innolot em fevereiro de 2025. A decisão mostra que a propriedade intelectual permanece importante em formulações sem chumbo de alta confiabilidade.
O desenvolvimento de produtos no mercado de materiais de solda na indústria de semicondutores se concentra no controle térmico, baixo voiding, gerenciamento de deformação e confiabilidade em pitches mais finos. A TANAKA Precious Metals divulgou uma folha de ligação de fase líquida transiente AgSn em 2025 com 3.000 ciclos térmicos relatados e resistência de ligação de até 50 MPa. A Henkel lançou o LOCTITE ABLESTIK CDF900 em agosto de 2026, um filme de fixação de die condutivo com condutividade térmica acima de 8 W/(m·K) para usos de embalagem de alta densidade. A MacDermid Alpha Electronics Solutions também destacou produtos de prata sinterizada e pré-formas de solda TrueHeight para eletrônica de potência na PCIM Europe 2026. Essas ações mostram competição tanto em solda convencional quanto em materiais de ligação adjacentes.
Os fornecedores regionais mantêm posições onde o serviço local, os relacionamentos com clientes e a produção especializada de esferas são decisivos. DUKSAN Hi-Metal e MK Electron se concentram em bolas de solda de alta pureza para encapsulamento de memória na Coreia do Sul. A Shenmao Technology apresentou usos de bolas de solda de baixa temperatura para encapsulamento avançado, enquanto a Nippon Micrometal atende aplicações de esferas de precisão. Fundições e grandes empresas de montagem e teste de semicondutores terceirizados estão aumentando o trabalho direto de qualificação com fornecedores de materiais. Isso aumenta a pressão sobre fornecedores de nível médio que carecem de recursos profundos de engenharia de aplicações. A embalagem fan-out em nível de painel e os materiais de interface térmica de solda permanecem áreas onde lacunas técnicas podem criar aberturas no mercado de materiais de solda na indústria de semicondutores. A pontuação de concentração de mercado é 6 porque os principais fornecedores globais têm uma posição forte no encapsulamento avançado, enquanto as empresas regionais mantêm posições significativas em aplicações locais e especializadas.
Líderes do Mercado de Materiais de Solda na Indústria de Semicondutores
-
Henkel AG & Co. KGaA
-
Indium Corporation
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry Co., Ltd.
-
Heraeus Electronics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais de Solda na Indústria de Semicondutores Empresas cobertas neste relatório
- Indium Corporation
- MacDermid Alpha Electronics Solutions
- Henkel AG & Co. KGaA
- Senju Metal Industry Co., Ltd.
- Tamura Corporation
- Heraeus Electronics
- Nihon Superior Co., Ltd.
- KOKI Company Limited
- AIM Solder
- Qualitek International, Inc.
- Nihon Genma Mfg. Co., Ltd.
- Nihon Handa Co., Ltd.
- Kester
- DUKSAN Hi-Metal Co., Ltd.
- Shenmao Technology, Inc.
- MK Electron Co., Ltd.
- Nippon Micrometal Corporation
- MI Technovation Berhad, Accurus Scientific
- TANAKA Precious Metals
- Materion Corporation
- PFARR Stanztechnik GmbH
Desenvolvimentos industriais recentes em Mercado de Materiais de Solda na Indústria de Semicondutores
- Outubro de 2026: A Indium Corporation apresentou 5 artigos técnicos na SMTA International 2026 em Rosemont, Illinois, cobrindo materiais de interface térmica, mitigação de defeitos e protocolos de montagem sem chumbo para encapsulamento avançado de semicondutores, reforçando seu posicionamento como especialista em materiais de solda e ligação habilitadores de IA antes do ciclo de conformidade sem chumbo de 2027.
- Setembro de 2026: A Indium Corporation apresentou soluções de solda e interface térmica habilitadoras de IA na SEMICON Taiwan 2026, destacando materiais flip-chip de microbump de pitch fino prontos para produção, WS-641, Durafuse® LT patenteado para aplicações de pitch fino críticas para deformação e soluções de TIM de solda refluída projetadas para abordar voiding e gerenciamento térmico em pacotes de IA de alta potência.
- Setembro de 2026: A Indium Corporation participou da EFX 2026 em Stuttgart, Alemanha, apresentando Durafuse® HR para aplicações de confiabilidade em ciclagem térmica automotiva e pasta de solda sem halogênio Indium12.9HF para impressão de componentes 01005 e 008004.
- Agosto de 2026: A Henkel Adhesive Technologies lançou o LOCTITE ABLESTIK CDF900, um filme de fixação de die condutivo de próxima geração com condutividade térmica superior a 8 W/(m·K), na SEMICON Taiwan 2026, visando aplicações de encapsulamento de IA, 5G/6G e computação de alto desempenho onde o aumento da densidade térmica desafia os materiais convencionais de fixação de die.
Escopo do Relatório sobre o Mercado de Materiais de Solda na Indústria de Semicondutores
O Mercado de Materiais de Solda na Indústria de Semicondutores abrange a produção e o fornecimento de materiais de solda especializados usados em montagem, encapsulamento e processos de interconexão de semicondutores. Esses materiais permitem conexões elétricas confiáveis, gerenciamento térmico e ligação mecânica entre dies de semicondutores, substratos e componentes eletrônicos. O mercado abrange soluções baseadas em solda que suportam tecnologias de encapsulamento avançado, interconexões de alta densidade e dispositivos semicondutores miniaturizados. A crescente demanda por chips de alto desempenho, a crescente complexidade do encapsulamento de semicondutores e os avanços nas tecnologias de fabricação eletrônica impulsionam a adoção de materiais de solda em toda a indústria global de semicondutores.
O Relatório do Mercado de Materiais de Solda na Indústria de Semicondutores é Segmentado por Mercado Aplicável (CIs Lógicos, CIs de Memória, Semicondutores Compostos e Dispositivos de Potência, CIs Analógicos, Sensores, Dispositivos MEMS e RF, e Dispositivos Ópticos e Fotônicos), Forma do Produto (Pasta de Solda, Esferas e Bolas de Solda, Pré-formas de Solda, Fio de Solda, Fluxos de Solda Autônomos e Pó de Solda Vendido Externamente), Aplicação e Etapa de Processo (Formação de Bump em Nível de Wafer, Interconexão Die-Substrato, Flip-Chip Convencional, Interconexão Pacote-Placa, Fixação de Bola BGA e CSP, Fixação de Die no Verso e Selagem de Pacote e Fixação de Componentes) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| CIs Lógicos |
| CIs de Memória |
| Semicondutores Compostos e Dispositivos de Potência |
| CIs Analógicos |
| Sensores, Dispositivos MEMS e RF |
| Dispositivos Ópticos e Fotônicos |
| Pasta de Solda |
| Esferas e Bolas de Solda |
| Pré-formas de Solda |
| Fio de Solda |
| Fluxos de Solda Autônomos |
| Pó de Solda Vendido Externamente |
| Formação de Bump em Nível de Wafer |
| Interconexão Die-Substrato, Flip-Chip Convencional |
| Interconexão Pacote-Placa, Fixação de Bola BGA e CSP |
| Fixação de Die no Verso |
| Selagem de Pacote e Fixação de Componentes |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Índia | |
| Restante da Ásia-Pacífico | |
| Restante do Mundo |
| Por Mercado Aplicável | CIs Lógicos | |
| CIs de Memória | ||
| Semicondutores Compostos e Dispositivos de Potência | ||
| CIs Analógicos | ||
| Sensores, Dispositivos MEMS e RF | ||
| Dispositivos Ópticos e Fotônicos | ||
| Por Forma do Produto | Pasta de Solda | |
| Esferas e Bolas de Solda | ||
| Pré-formas de Solda | ||
| Fio de Solda | ||
| Fluxos de Solda Autônomos | ||
| Pó de Solda Vendido Externamente | ||
| Por Aplicação e Etapa de Processo | Formação de Bump em Nível de Wafer | |
| Interconexão Die-Substrato, Flip-Chip Convencional | ||
| Interconexão Pacote-Placa, Fixação de Bola BGA e CSP | ||
| Fixação de Die no Verso | ||
| Selagem de Pacote e Fixação de Componentes | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Índia | ||
| Restante da Ásia-Pacífico | ||
| Restante do Mundo | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de materiais de solda na indústria de semicondutores?
O mercado é avaliado em 1,04 bilhões de USD em 2026 e previsto para atingir 1,56 bilhões de USD até 2032, expandindo-se a um CAGR de 7,04% de 2027 a 2032.
O que está impulsionando a demanda por materiais de solda para semicondutores?
Aceleradores de IA, pilhas HBM, chiplets e encapsulamento avançado aumentam o número e a densidade de interconexões necessárias em cada pacote. O mercado de materiais de solda na indústria de semicondutores é suportado pela demanda de material em bumping, fixação de die e conexões em nível de placa, não por uma única etapa de encapsulamento.
Qual forma de produto lidera a demanda de solda para semicondutores?
A pasta de solda detinha 31,92% em 2026 porque serve bumping, impressão por estêncil, fixação de die, re-balling e selagem de pacote. Seu amplo papel no processo lhe confere um perfil de demanda diferente de bolas, esferas, pré-formas, fio, fluxo e pó.
Qual aplicação est se expandindo mais rapidamente para materiais de solda?
A formação de bump em nível de wafer deve expandir-se a um CAGR de 7,31% até 2032, suportada por encapsulamento avançado e requisitos de interconexão de pitch fino. O mercado de materiais de solda na indústria de semicondutores depende desse processo para deposição controlada em dispositivos lógicos e de memória.
Qual região tem a maior demanda por materiais de solda para semicondutores?
A Ásia-Pacífico detinha 59,98% em 2026 e deve expandir-se a um CAGR de 7,46% até 2032 devido à sua base de fabricação, montagem e produção de memória. Taiwan, Coreia do Sul, Japão e China fornecem uma base de produção densa para materiais de pacotes avançados.
Como a ligação híbrida afeta o uso de solda no encapsulamento de semicondutores?
A ligação híbrida pode substituir microbumps em conexões die-a-die selecionadas, mas a solda permanece necessária para interfaces chip-substrato e pacote-placa. O efeito está, portanto, limitado a conexões específicas de pitch fino, em vez de todos os processos de montagem de semicondutores em produção hoje.