
Taille et part du marché des matériaux de brasure dans l'industrie des semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.11 Milliards de dollars |
| Taille du Marché (2032) | 1.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.04 % |
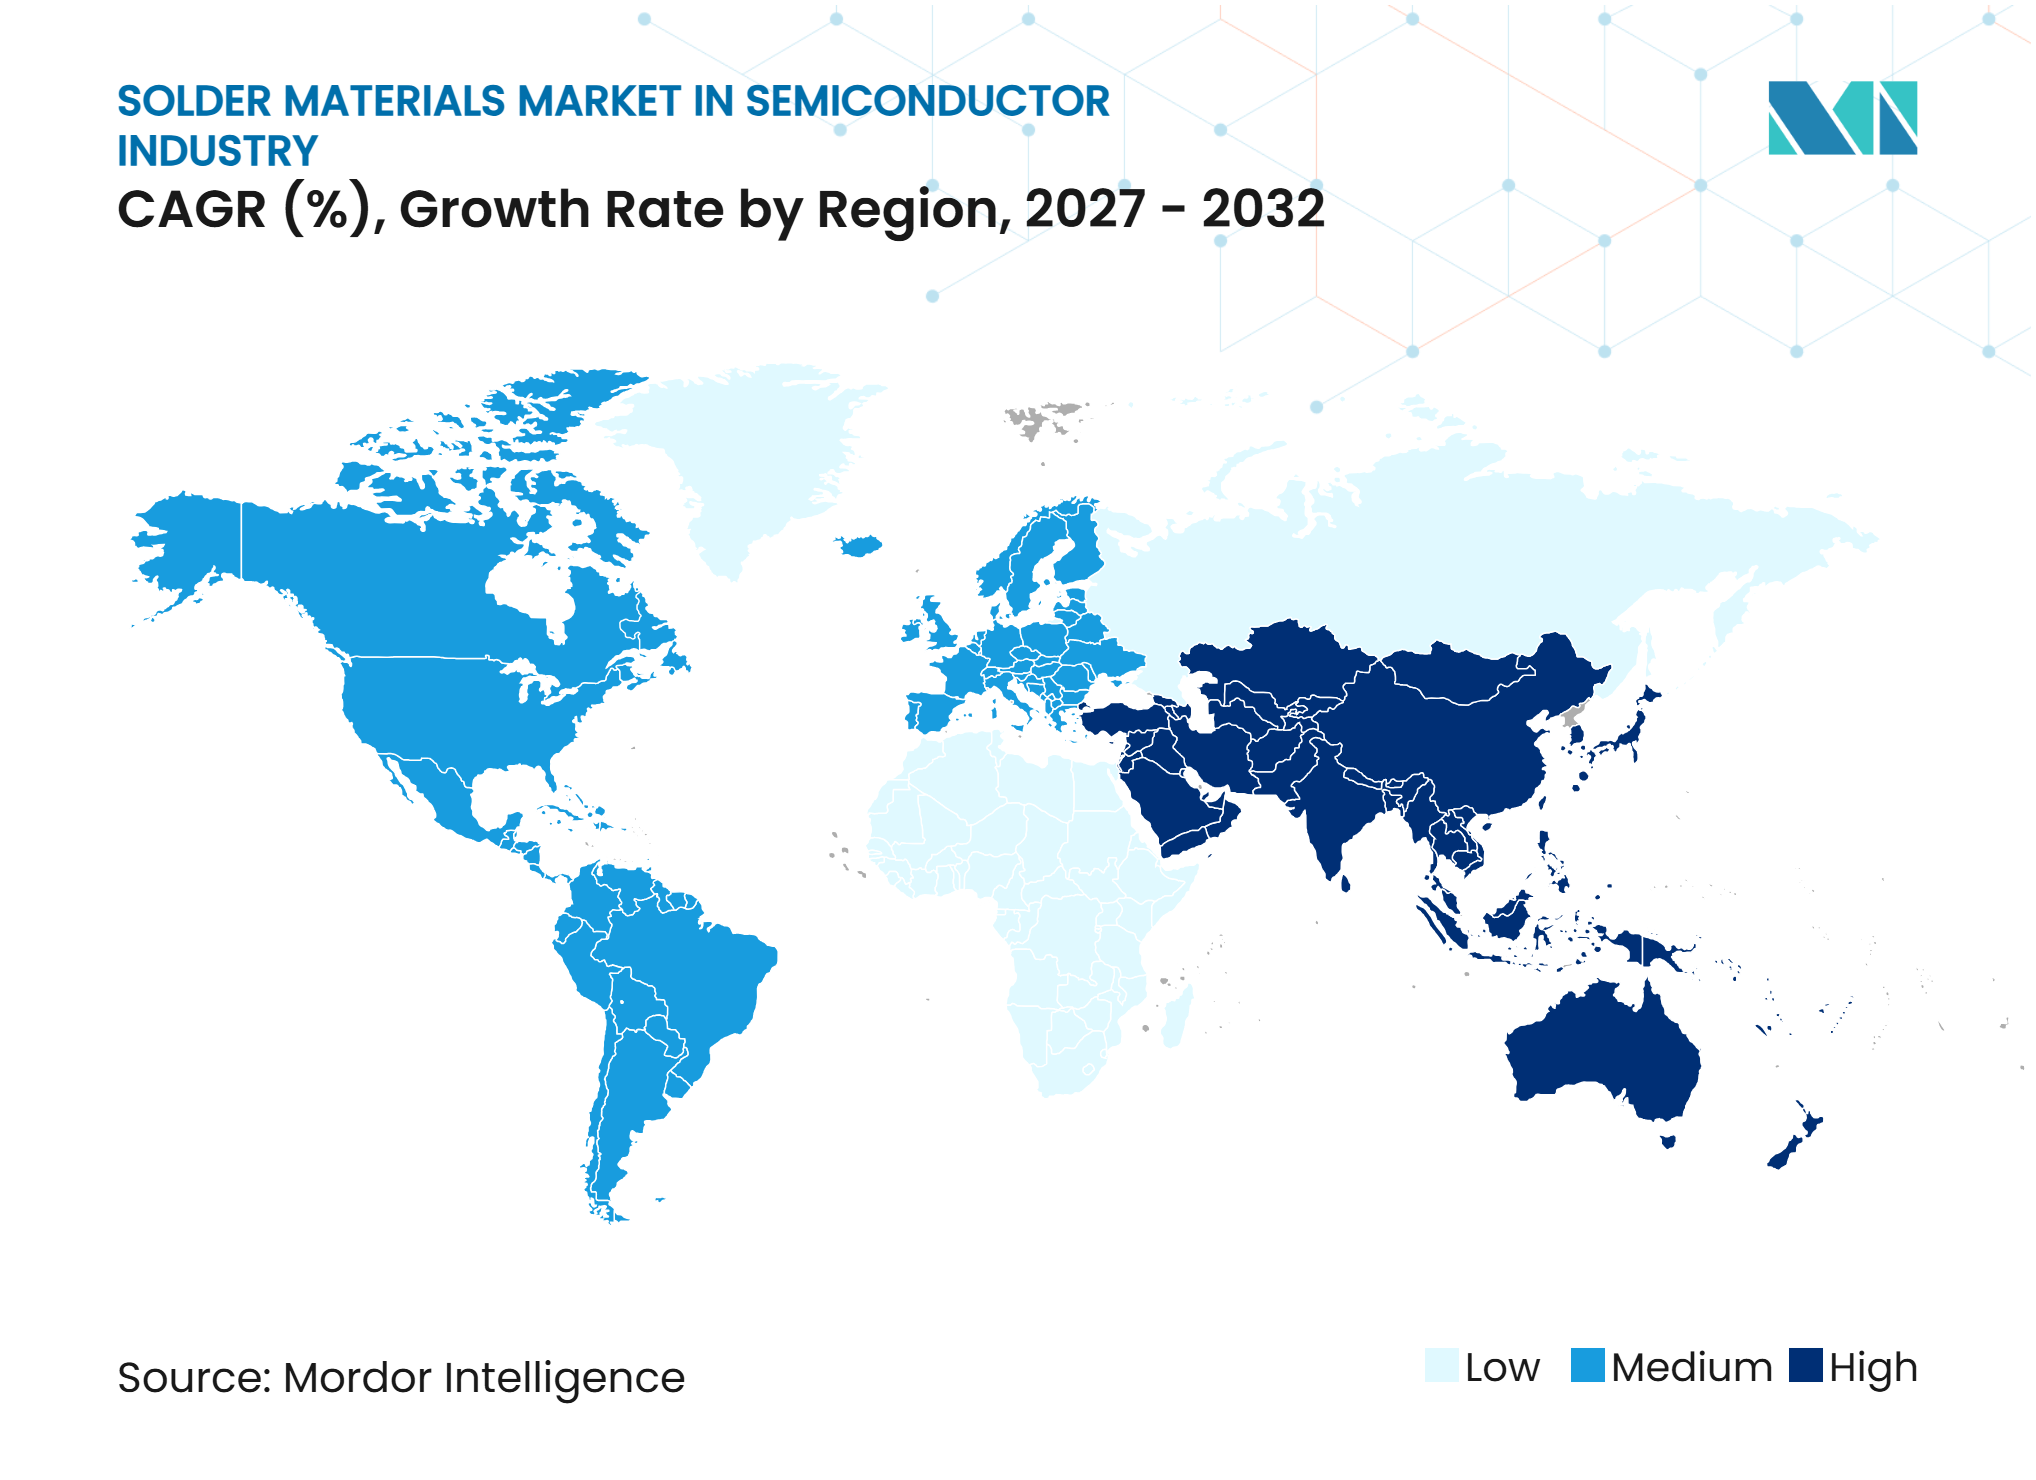
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux de brasure dans l'industrie des semi-conducteurs par Mordor Intelligence
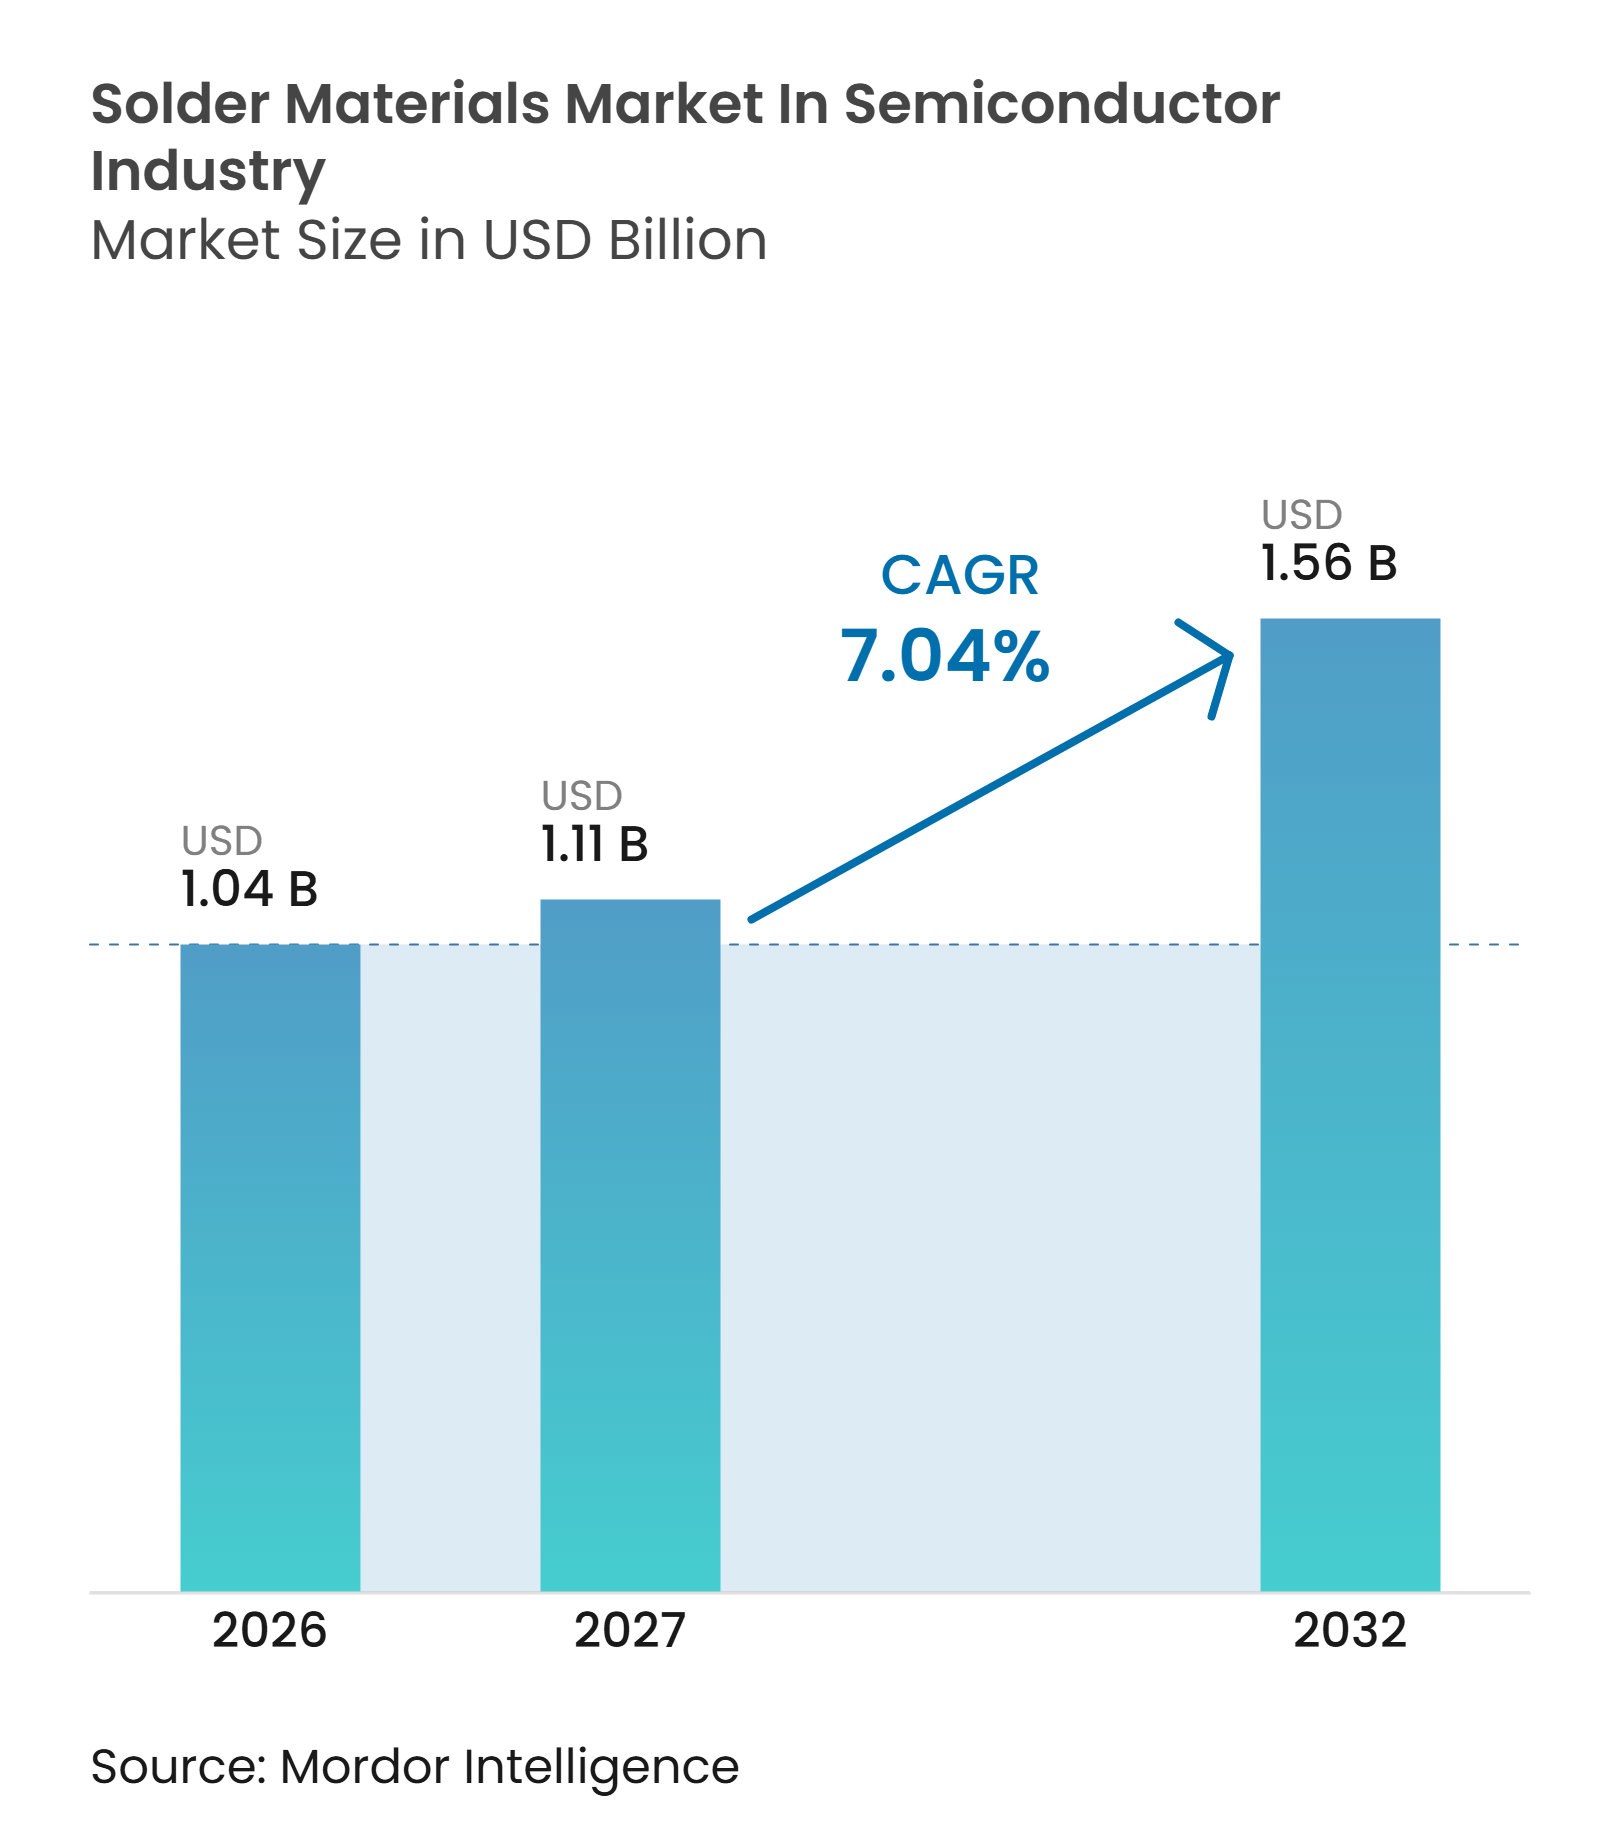
La taille du marché des matériaux de brasure dans l'industrie des semi-conducteurs est évaluée à 1,04 milliard USD en 2026 et devrait atteindre 1,56 milliard USD d'ici 2032, avec une expansion à un CAGR de 7,04 % de 2027 à 2032. L'encapsulation avancée transfère davantage de valeur des semi-conducteurs vers le back-end, où la brasure reste nécessaire pour le dépôt de bossages flip-chip, la fixation de billes BGA, la formation de bossages au niveau de la tranche et la fixation de puces. Les accélérateurs d'IA et les mémoires à haute bande passante augmentent le nombre et la densité des interconnexions au sein de chaque boîtier. Cette évolution accroît la demande en matériaux par dispositif, plutôt que de simplement augmenter les expéditions unitaires. Les exigences sans plomb élargissent également la gamme d'alliages que les fournisseurs doivent prendre en charge. La liaison directe cuivre-cuivre affectera les connexions aux pas les plus fins à terme, mais la brasure continue de servir plusieurs interfaces de boîtier.
Principaux enseignements du rapport
- Par marché applicable, les circuits intégrés logiques détenaient 29,12 % de la part de marché des matériaux de brasure dans l'industrie des semi-conducteurs en 2026, tandis que les circuits intégrés mémoire devraient se développer à un CAGR de 7,44 % jusqu'en 2032.
- Par forme de produit, la pâte à braser représentait 31,92 % du marché en 2026, tandis que les billes et sphères de brasure devraient se développer à un CAGR de 7,38 % jusqu'en 2032.
- Par application et étape de processus, la formation de bossages au niveau de la tranche détenait 25,84 % du marché en 2026 et devrait se développer à un CAGR de 7,31 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 59,98 % de la part de marché des matériaux de brasure dans l'industrie des semi-conducteurs en 2026 et devrait se développer à un CAGR de 7,46 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Encapsulation avancée pilotée par l'IA et demande en mémoire à haute bande passante | +2.1% | Mondial, porté par Taïwan, la Corée du Sud et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance de l'intégration hétérogène et de l'encapsulation 2,5D/3D | +1.6% | Cœur Asie-Pacifique, avec répercussions en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption de l'encapsulation fan-out au niveau de la tranche et au niveau du panneau | +1.1% | Cœur Asie-Pacifique, notamment Taïwan et la Chine, avec expansion vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Miniaturisation de l'électronique et demande en pâte à braser ultra-fine | +0.9% | Mondial, concentré au Japon, à Taïwan et en Corée du Sud | Court terme (≤ 2 ans) |
| Transition vers des matériaux sans plomb | +0.7% | Mondial, avec la pression de conformité la plus forte en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Intégration verticale de l'encapsulation avancée par les fonderies | +0.5% | Mondial, porté par Taïwan, l'Amérique du Nord et la Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Encapsulation avancée pilotée par l'IA et demande en mémoire à haute bande passante
L'IA générative, l'inférence en nuage et les investissements dans les centres de données augmentent la densité d'encapsulation et l'utilisation de brasure dans les empilements de mémoire à haute bande passante, les interposeurs et les modules d'IA. Le marché des matériaux de brasure dans l'industrie des semi-conducteurs en bénéficie car un boîtier d'accélérateur peut combiner une puce logique avec plusieurs empilements mémoire. Les microbossages à pas fin restent une approche d'assemblage pratique pour les générations actuelles de mémoire à haute bande passante. La feuille de route pour l'intégration hétérogène de l'IEEE Electronics Packaging Society indique que les boîtiers multi-puces avancés contiennent couramment plusieurs dizaines de puces, ce qui accroît le besoin de processus précis de dépôt et d'assemblage des interconnexions.[1] Un plus grand nombre de puces et des quantités de mémoire plus élevées augmentent les besoins en interconnexions dans chaque boîtier assemblé. Cela soutient la demande même lorsque la croissance des expéditions de puces est plus lente que la hausse de la complexité des boîtiers.
Croissance de l'intégration hétérogène et de l'encapsulation 2,5D/3D
L'intégration hétérogène combine des puces fabriquées sur différents nœuds de processus dans un seul boîtier, ce qui renforce le rôle des matériaux d'interconnexion. Les microbossages de brasure restent importants aux interfaces puce-substrat même lorsque la liaison directe est utilisée entre certaines puces. Une étude IEEE ECTC 2025 a révélé qu'une brasure à basse température de fusion réduisait le gauchissement à moins de 200 µm dans un véhicule de test 2,5D de 120 mm × 120 mm à des températures de refusion comprises entre 160 °C et 200 °C.[2] Ce résultat est pertinent car les boîtiers d'IA deviennent plus grands et plus difficiles à monter de manière fiable. Des interposeurs plus grands peuvent également augmenter le nombre de billes de brasure avant l'inclusion des connexions de mémoire à haute bande passante. Le marché des matériaux de brasure dans l'industrie des semi-conducteurs est donc exposé à une teneur en matériaux plus élevée par boîtier à mesure que les conceptions à chiplets deviennent plus complexes.
Adoption de l'encapsulation fan-out au niveau de la tranche et au niveau du panneau
L'encapsulation fan-out au niveau de la tranche et l'encapsulation fan-out au niveau du panneau utilisent des couches de redistribution et nécessitent un bossage fiable ainsi qu'une fixation boîtier-carte. Ces plateformes créent une demande de matériaux de brasure à plusieurs étapes plutôt qu'à une seule interface. Les conceptions fan-out haute densité pour les systèmes d'IA peuvent utiliser des ponts intégrés qui nécessitent des connexions à pas fin entre le pont et la puce. Le traitement au niveau du panneau modifie également les conditions d'impression au pochoir car le format panneau est plus grand qu'une tranche ronde. Cela crée un besoin de formulations de pâte avec une rhéologie stable et un dépôt contrôlé. Le marché des matériaux de brasure dans l'industrie des semi-conducteurs peut en bénéficier lorsque des formulations qualifiées passent du développement à la production en volume.
Miniaturisation de l'électronique et demande en pâte à braser ultra-fine
La réduction de la taille des composants et le rétrécissement des pas d'assemblage augmentent la demande en pâte à braser ultra-fine. Les dispositifs d'IA en périphérie, les modules 5G et les produits système-en-boîtier nécessitent une impression précise avec un faible pontage et un voidage limité. Indium Corporation a introduit Indium12.9HF en 2026 pour l'impression sur plages inférieures à 175 µm et les applications BGA, CSP, LGA et QFN.[3] Le traitement de poudres fines et le support à la production deviennent des facteurs de différenciation importants. L'effort de qualification rend également plus difficile pour les clients le remplacement d'une formulation de pâte éprouvée. Le marché des matériaux de brasure dans l'industrie des semi-conducteurs évolue donc au-delà de la pâte standard vers des matériaux spécifiques aux applications pour des fenêtres de processus plus étroites.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par la liaison hybride cuivre-cuivre | -1.4% | Mondial, porté par Taïwan, la Corée du Sud et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Exigences complexes de qualification des alliages de brasure | -0.9% | Mondial, avec l'influence de conformité la plus forte au Japon, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Concentration des clients et pression sur les prix des fournisseurs | -0.7% | Mondial, plus aigu à Taïwan, en Corée du Sud et en Chine | Court terme (≤ 2 ans) |
| Risques de concentration de la chaîne d'approvisionnement en matières premières | -0.6% | Mondial, avec une exposition critique dans l'approvisionnement en indium, étain et bismuth | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Substitution par la liaison hybride cuivre-cuivre
La liaison hybride cuivre-cuivre peut remplacer les microbossages de brasure aux pas puce-à-puce les plus fins. Elle est utilisée pour certaines applications d'empilement logique et de cache, ce qui crée un risque de substitution à long terme. Applied Materials identifie la liaison hybride comme un processus critique pour l'intégration chiplet-sur-tranche, où l'alignement et la préparation de surface sont des exigences centrales. La technologie ne supprime pas le besoin de brasure aux interfaces puce-substrat et boîtier-carte. Ces interfaces restent des parties à forte intensité de matériaux dans les boîtiers avancés. Le frein est donc concentré sur une partie étroite mais technologiquement importante du marché des matériaux de brasure dans l'industrie des semi-conducteurs.
Exigences complexes de qualification des alliages de brasure
Les nouveaux alliages de brasure nécessitent des tests étendus de soudabilité, de cyclage thermique, de sensibilité à l'humidité et de conditions de fiabilité spécifiques aux clients. Les normes IPC J-STD-006, ISO 9453 et IEC 61190 encadrent ce processus, tandis que l'approbation des clients peut s'étendre sur plusieurs cycles de production. Le consortium DA5 a examiné plus de 218 matériaux candidats provenant de plus de 18 fournisseurs, et plus de 50 matériaux ont fait l'objet de tests approfondis. En juillet 2026, les travaux n'avaient pas identifié de remplacement universel pour les brasures au plomb à haute température de fusion dans les applications d'encapsulation de semi-conducteurs. La charge de qualification oblige les fournisseurs à maintenir les matériaux existants disponibles tout en validant les alternatives. Cela peut retarder les changements de matériaux et augmenter le coût d'introduction d'une nouvelle chimie sur le marché des matériaux de brasure dans l'industrie des semi-conducteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par marché applicable :
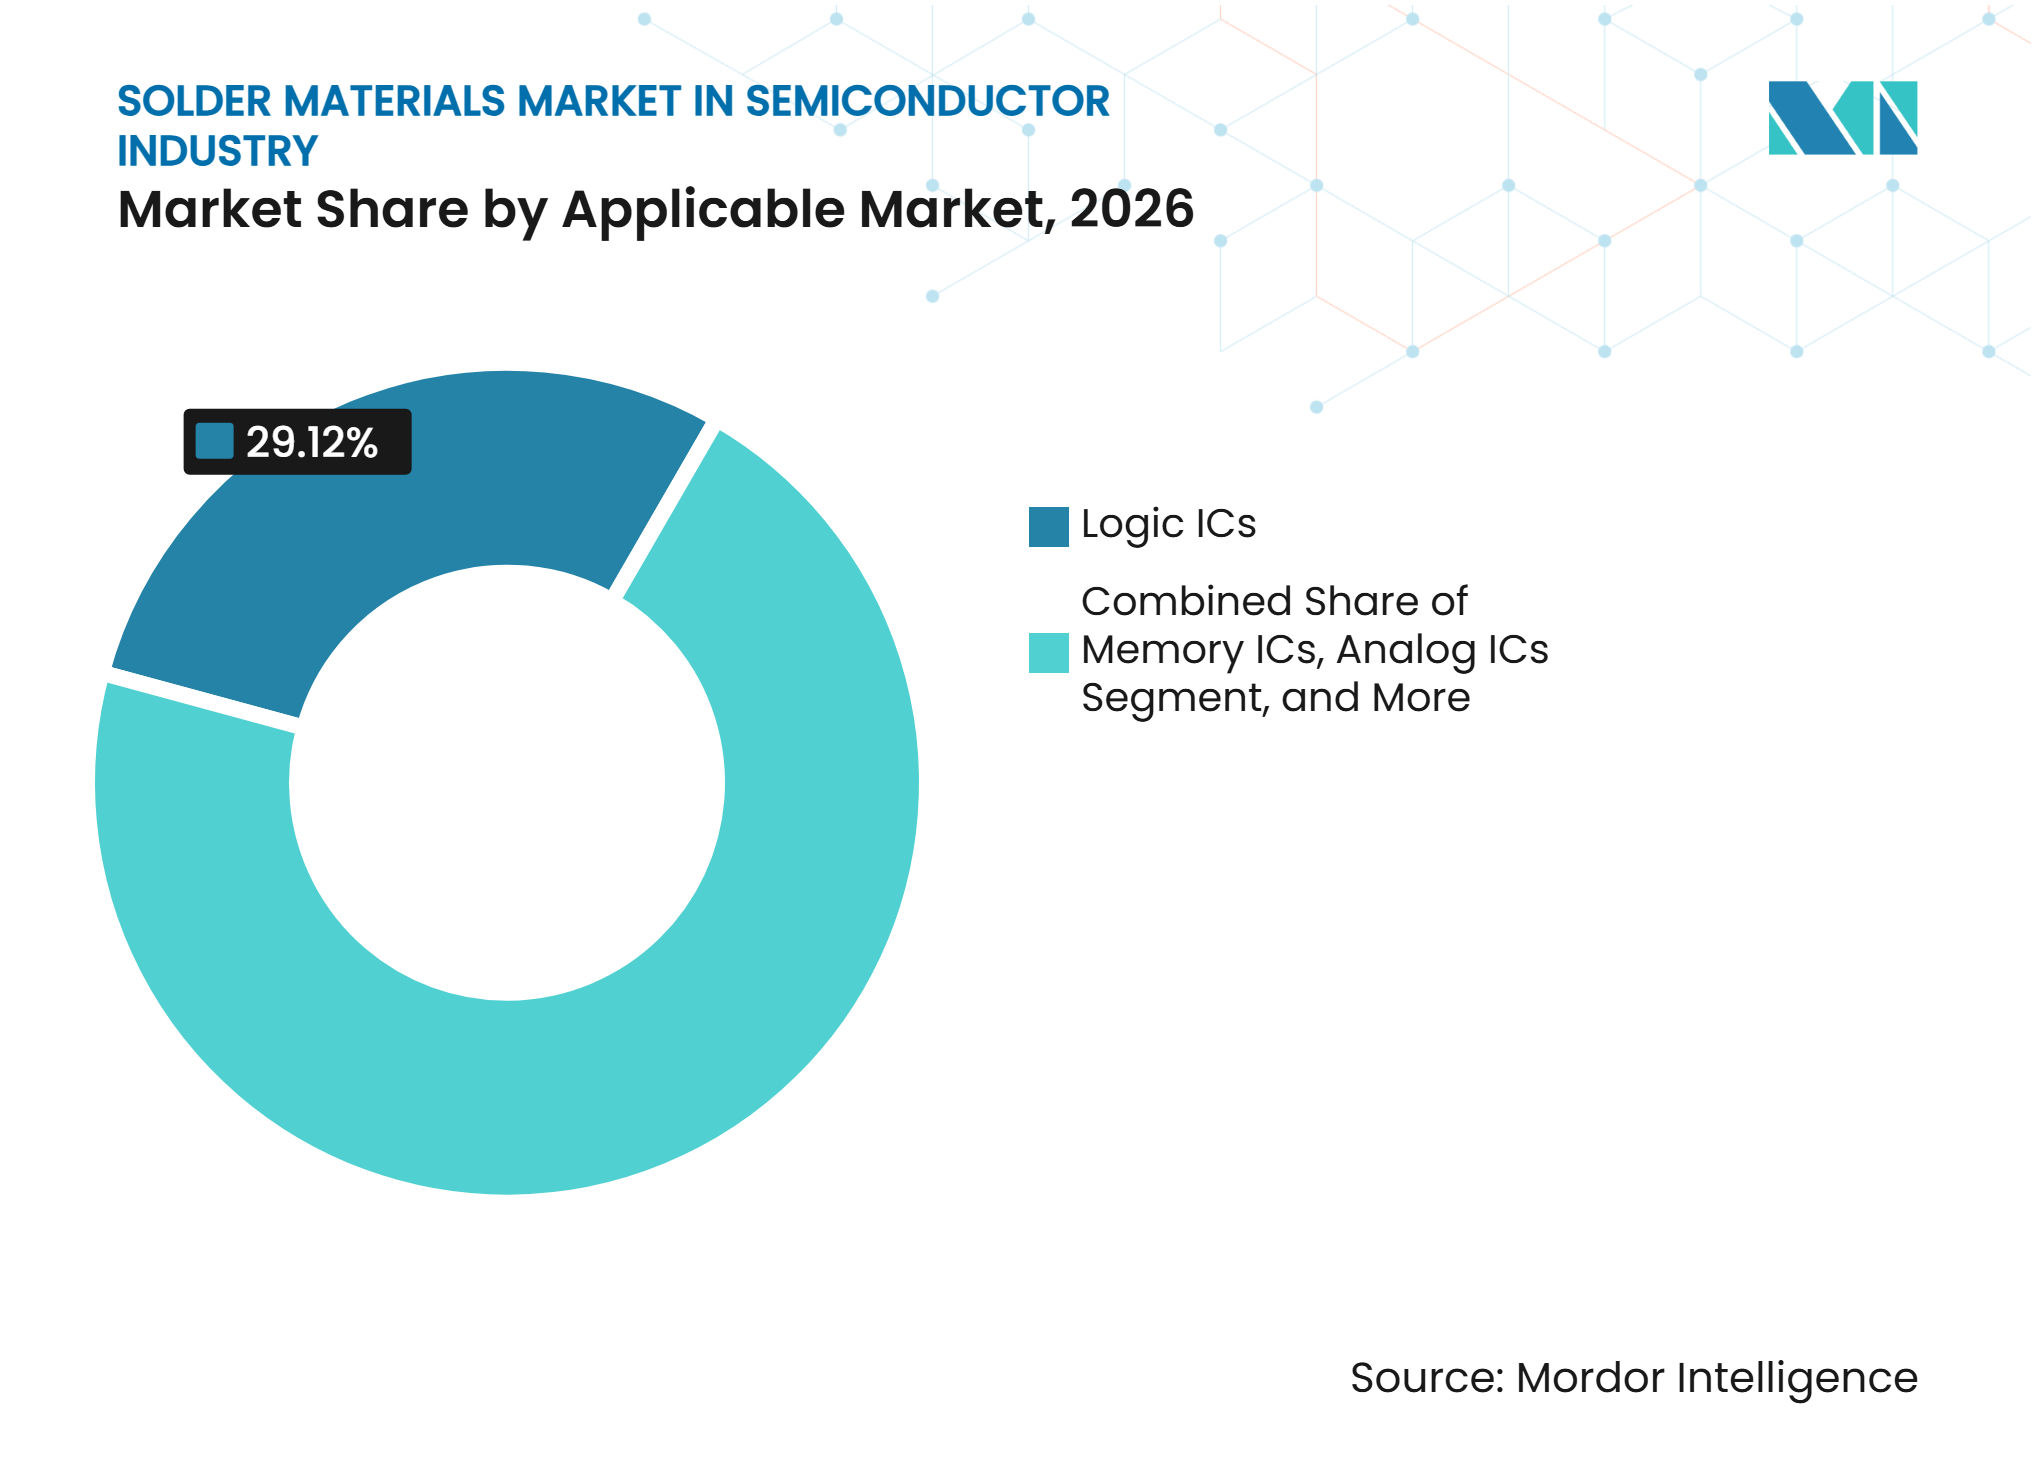
les circuits intégrés logiques occupent la position la plus importante tandis que les circuits intégrés mémoire s'accélèrentLes circuits intégrés logiques détenaient 29,12 % de la taille du marché des matériaux de brasure dans l'industrie des semi-conducteurs en 2026, tandis que les circuits intégrés mémoire devraient se développer à un CAGR de 7,44 % de 2027 à 2032. Les boîtiers logiques utilisent de grands réseaux de bossages flip-chip dans les processeurs d'IA, les ASIC de commutation réseau, les processeurs graphiques et les CPU haute performance. Ces dispositifs utilisent souvent des architectures d'interposeur 2,5D avec plusieurs empilements mémoire. Un boîtier CoWoS-L peut combiner une puce logique avec 6 à 8 empilements de mémoire à haute bande passante, ce qui augmente la teneur en brasure par dispositif assemblé. Cela soutient les revenus des circuits intégrés logiques même si les conceptions de boîtiers évoluent vers des chiplets désagrégés. La position du segment repose à la fois sur les volumes de dispositifs et sur une intensité d'encapsulation plus élevée.
Les circuits intégrés mémoire sont soutenus par la feuille de route de la mémoire à haute bande passante et par les LPDDR5X et les DRAM de nouvelle génération dans les produits d'IA en périphérie et mobiles. L'assemblage par microbossage par thermocompression reste pertinent pour l'assemblage actuel de mémoires empilées. Les travaux collaboratifs d'Indium Corporation en 2026 sur les interconnexions SnBi ont permis une réduction du gauchissement de plus de 70 µm par rapport aux conditions de refusion SAC305, tout en maintenant une résistance comparable au vieillissement thermique et aux chocs. Les semi-conducteurs composés et les dispositifs de puissance nécessitent des alliages spécifiés et des géométries de fixation de puces pour les applications automobiles et de puissance. Les circuits intégrés analogiques, les capteurs, les MEMS, les produits RF et les dispositifs optiques ajoutent une demande spécialisée où le contrôle du voidage et la précision de fixation sont importants. Ces exigences élargissent le marché des matériaux de brasure dans l'industrie des semi-conducteurs au-delà des formulations SAC et SnPb standard.



Par forme de produit :
la pâte conserve sa polyvalence tandis que les billes et sphères de brasure se développent plus rapidementLa pâte à braser représentait 31,92 % de la taille du marché des matériaux de brasure en 2026, tandis que les billes et sphères de brasure devraient se développer à un CAGR de 7,38 % jusqu'en 2032. La pâte est utilisée dans l'impression au pochoir, le re-boulage BGA, la formation de bossages au niveau de la tranche, la fixation de puces et le scellement de boîtiers. Sa large application à travers les types de dispositifs et les étapes d'assemblage soutient sa position de leader. La consommation de matériaux d'encapsulation de semi-conducteurs devrait augmenter de 8 % en 2025 pour atteindre 5,4 milliards USD selon SEMI, puis de 15 % supplémentaires en 2026. Cette demande plus large de matériaux soutient les volumes de pâte dans les assemblages conventionnels et avancés.
Les billes et sphères de brasure bénéficient de l'empilement de mémoire à haute bande passante, des boîtiers d'accélérateurs d'IA BGA et des systèmes serveurs utilisant plusieurs modules de mémoire à haute bande passante par socket. Leurs exigences de qualité comprennent une composition contrôlée, une précision de diamètre et un faible voidage. Heraeus Electronics a introduit la pâte Welco AP520 Type 7 en 2025 pour les substrats minces et complexes où les risques de voidage et de joints froids nécessitent un contrôle plus strict de la poudre et du processus. Les préformes servent aux tâches de fixation de puces et de scellement haute fiabilité dans les composants de puissance, RF et de défense. Le fil et le flux continuent de soutenir la reprise, le brasage robotisé et la production d'assemblage mixte. La poudre reste importante pour le marché des matériaux de brasure dans l'industrie des semi-conducteurs car les producteurs spécialisés l'utilisent pour une personnalisation plus rapide de la pâte.
Par application et étape de processus :
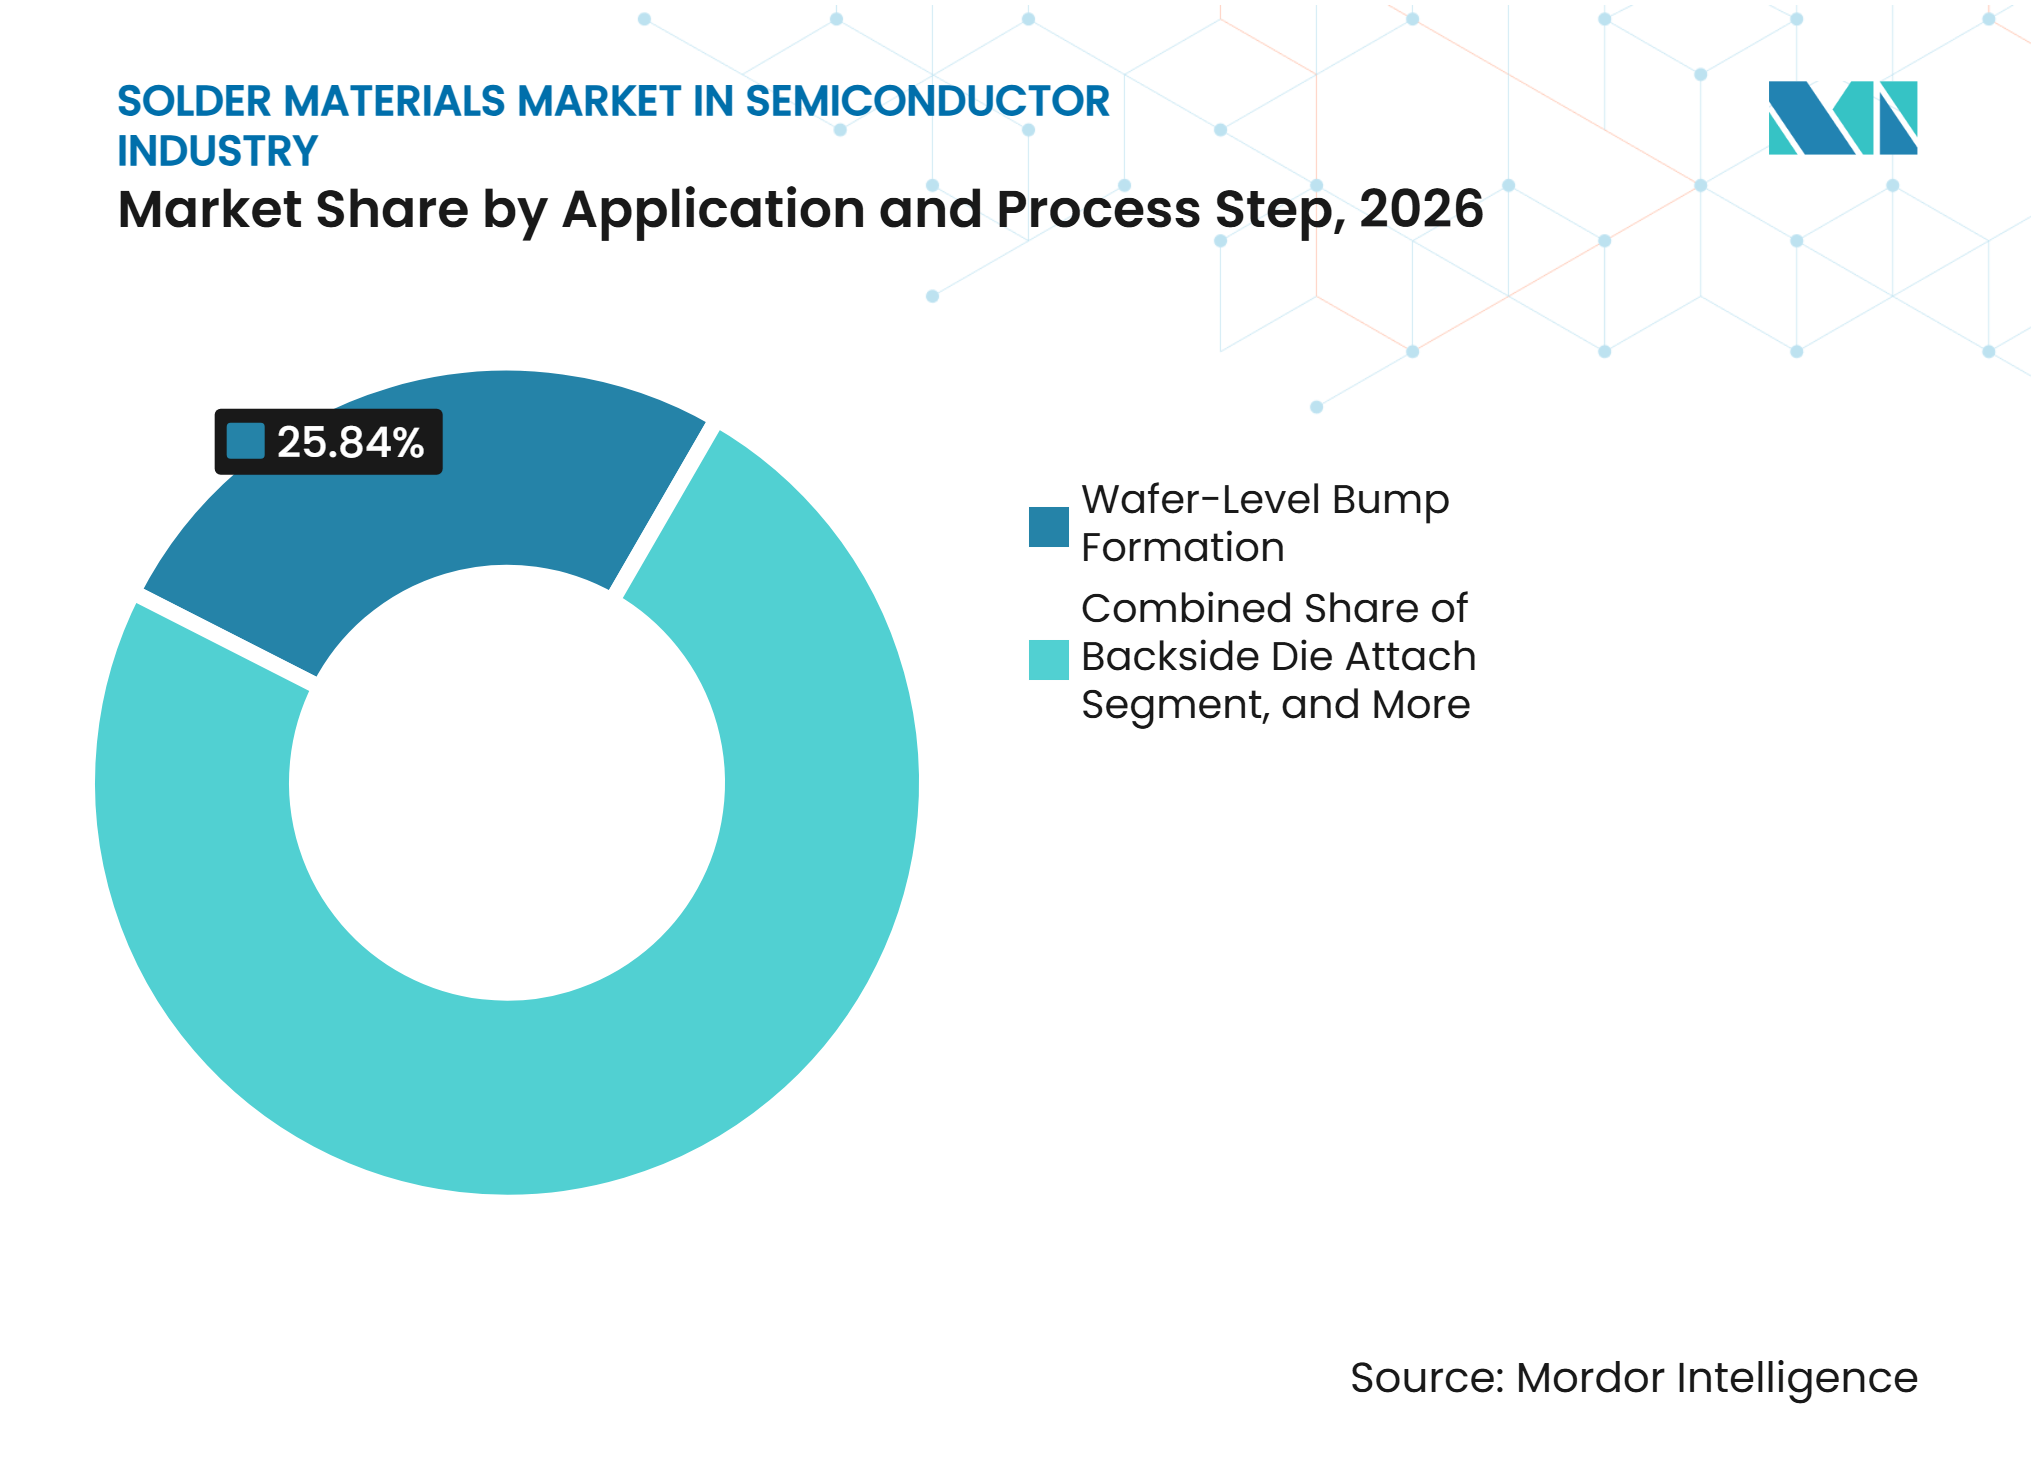
la formation de bossages au niveau de la tranche mène sur les deux mesuresLa formation de bossages au niveau de la tranche détenait 25,84 % de la taille du marché des matériaux de brasure en 2026 et devrait se développer à un CAGR de 7,31 % de 2027 à 2032. Le processus prend en charge le dépôt de bossages flip-chip pour les dispositifs logiques, les accélérateurs d'IA et les produits mémoire. Il nécessite une grande cohérence dans le volume de brasure, le placement et la composition de l'alliage. Sa part de leader et son expansion projetée la plus rapide reflètent le rôle central du bossage dans l'encapsulation avancée. Les fonderies et les prestataires d'assemblage et de test externalisés de semi-conducteurs ajoutent des capacités pour ces processus. Il en résulte un besoin durable d'intrants de brasure étroitement contrôlés.
La fixation boîtier-carte par fixation de billes BGA et CSP bénéficie également d'une teneur plus élevée en serveurs d'IA. Les grandes cartes d'accélérateurs utilisent plusieurs types de boîtiers qui nécessitent des sphères de brasure à composition contrôlée. Une étude de 2025 publiée dans Electronic Materials a révélé que la réduction du pas des microbossages de 85 µm à 5 µm réduisait la durée de vie en fatigue de plus de 73,7 % pour les matériaux de brasure standard. Ce résultat renforce la nécessité d'adapter l'alliage et la géométrie aux pas fins. L'interconnexion puce-substrat évolue vers des structures à piliers en cuivre et capuchons de brasure plus fins à mesure que le nombre d'entrées/sorties des chiplets augmente. Cela maintient une demande technique dans le marché des matériaux de brasure dans l'industrie des semi-conducteurs pour des intrants de brasure contrôlés.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 59,98 % de la demande régionale en 2026 et devrait se développer à un CAGR de 7,46 % jusqu'en 2032. Taïwan, la Corée du Sud, le Japon et la Chine concentrent une base dense d'opérations de fabrication, d'encapsulation, de test et de matériaux. La région connaît une forte demande liée aux chiplets d'IA et à la production de mémoires empilées. Le Japon fournit également des produits et matériaux de brasure spécialisés aux autres centres d'assemblage de la région. L'Inde émerge comme site d'encapsulation de semi-conducteurs, créant une opportunité locale à plus long terme pour les fournisseurs de matériaux. Indium Corporation et TANAKA Precious Metals ont identifié le besoin de matériaux adaptés à l'encapsulation avancée et à la fixation haute fiabilité.
Amérique du Nord
L'Amérique du Nord développe des capacités nationales d'encapsulation avancée et de test, ce qui crée une nouvelle demande de matériaux de brasure qualifiés. La région concentre l'informatique d'IA, les semi-conducteurs composés, les dispositifs de puissance et l'électronique de défense. Ces utilisations finales nécessitent une fixation de puces à haute température, un scellement hermétique et des processus de fixation contrôlés. Les investissements dans les centres de données d'IA soutiennent également la demande en émetteurs-récepteurs optiques et en modules de puissance. Le programme de produits 2026 d'Indium Corporation pour l'encapsulation avancée comprenait des matériaux flip-chip à pas fin, des alliages à basse température pour les applications sensibles au gauchissement et des matériaux d'interface thermique à base de brasure. Ces exigences font de l'Amérique du Nord un centre de demande distinct pour le marché des matériaux de brasure dans l'industrie des semi-conducteurs.
Europe, Amérique du Sud, Moyen-Orient et Afrique, et reste de l'Asie-Pacifique
La demande européenne en matériaux de brasure est liée à l'électronique automobile, aux modules de puissance et aux applications de semi-conducteurs composés. La conformité RoHS est une influence réglementaire importante car la Directive déléguée de la Commission européenne (UE) 2025/1802 restructure les exemptions de brasures au plomb à haute température de fusion en sept sous-entrées qui expirent le 31 décembre 2027. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des zones de demande plus petites axées sur l'assemblage où les alliages SAC standard sont plus répandus. Le Vietnam, les Philippines et la Malaisie deviennent plus pertinents à mesure que les opérations d'encapsulation se diversifient au sein de l'Asie-Pacifique. Les fournisseurs de sphères de précision basés en Malaisie répondent aux besoins d'encapsulation des mémoires et des circuits intégrés grand public. Dans ces géographies mixtes, la demande d'assemblage à faible coût coexiste avec des exigences spécialisées pour les dispositifs automobiles, RF, de puissance et optiques. Le marché des matériaux de brasure dans l'industrie des semi-conducteurs dépendra de la capacité des fournisseurs à adapter les besoins de coût locaux aux normes de qualification des applications à plus haute valeur ajoutée.
Paysage concurrentiel
Concentration du Marché
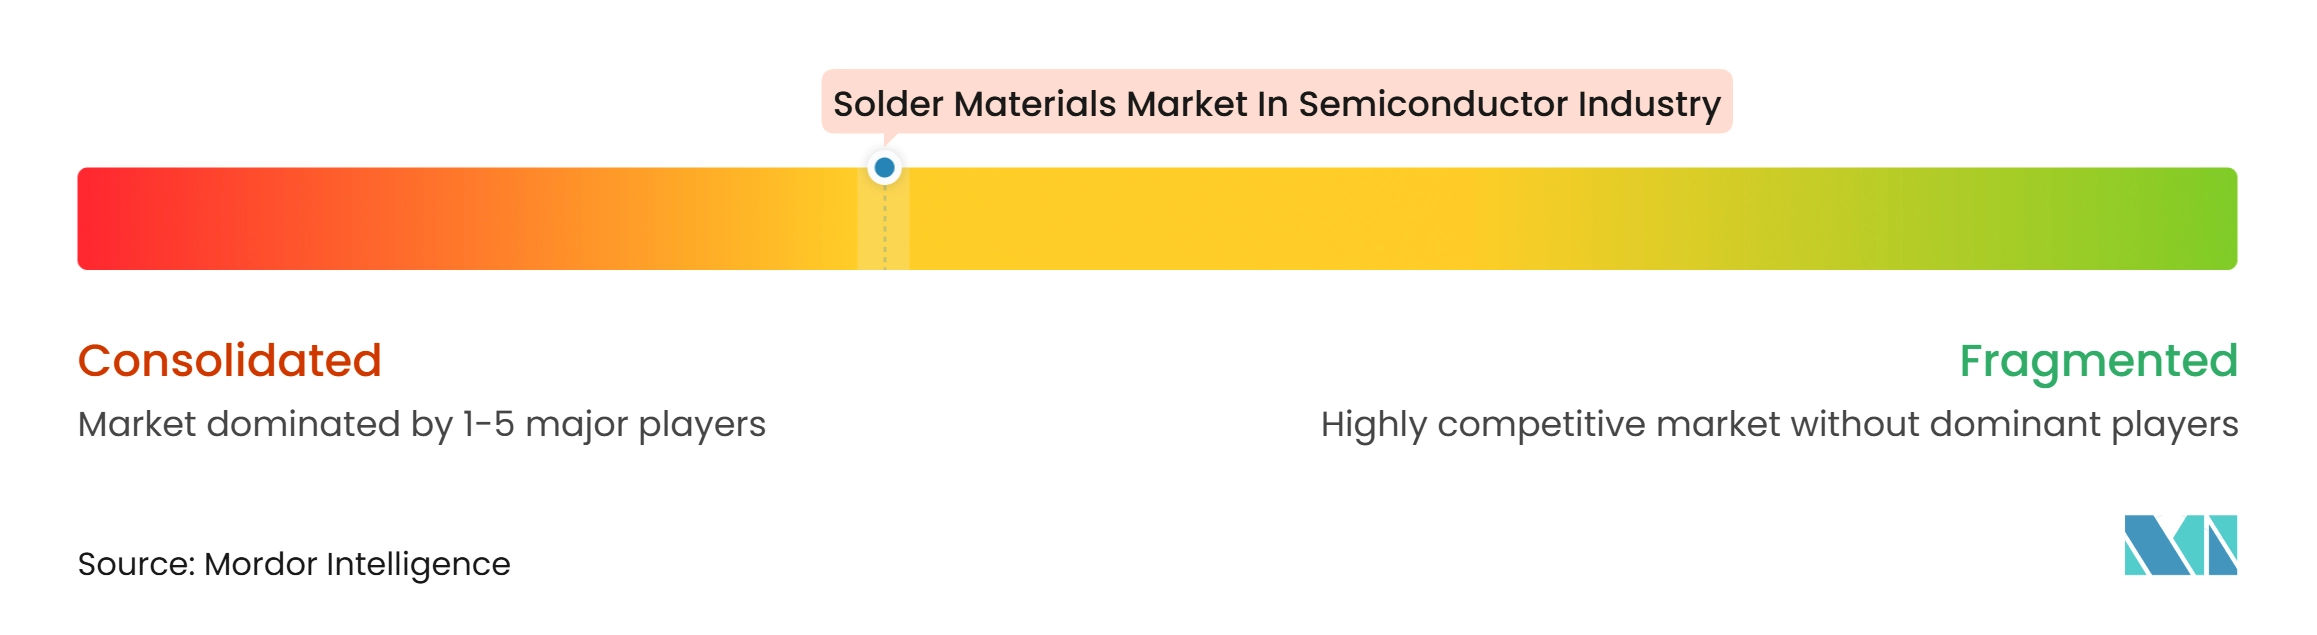
Le marché des matériaux de brasure dans l'industrie des semi-conducteurs présente un niveau supérieur modérément concentré et un groupe plus large de fournisseurs régionaux. MacDermid Alpha Electronics Solutions, Indium Corporation, Heraeus Electronics et Henkel servent les clients d'encapsulation avancée avec des portefeuilles d'alliages et un support d'ingénierie applicative. Leur position concurrentielle dépend des performances des formulations, du traitement de poudres fines, des données de fiabilité et du support à proximité des sites de production des clients. Heraeus Electronics, MacDermid Alpha Electronics Solutions et Henkel ont obtenu un résultat favorable dans le litige de brevet allemand portant sur l'alliage sans plomb Innolot en février 2025. Cette décision montre que la propriété intellectuelle reste importante dans les formulations sans plomb haute fiabilité.
Le développement de produits sur le marché des matériaux de brasure dans l'industrie des semi-conducteurs se concentre sur le contrôle thermique, le faible voidage, la gestion du gauchissement et la fiabilité aux pas plus fins. TANAKA Precious Metals a divulgué en 2025 une feuille de liaison en phase liquide transitoire AgSn avec 3 000 cycles thermiques rapportés et une résistance de liaison allant jusqu'à 50 MPa. Henkel a lancé LOCTITE ABLESTIK CDF900 en août 2026, un film de fixation de puces conducteur avec une conductivité thermique supérieure à 8 W/(m·K) pour les utilisations d'encapsulation haute densité. MacDermid Alpha Electronics Solutions a également mis en avant des produits à base d'argent fritté et des préformes de brasure TrueHeight pour l'électronique de puissance au PCIM Europe 2026. Ces actions montrent une concurrence à la fois sur la brasure conventionnelle et sur les matériaux de liaison adjacents.
Les fournisseurs régionaux conservent leurs positions là où le service local, les relations clients et la production de sphères spécialisées sont déterminants. DUKSAN Hi-Metal et MK Electron se concentrent sur les billes de brasure haute pureté pour l'encapsulation de mémoires en Corée du Sud. Shenmao Technology a présenté des utilisations de billes de brasure à basse température pour l'encapsulation avancée, tandis que Nippon Micrometal sert les applications de sphères de précision. Les fonderies et les grandes entreprises d'assemblage et de test externalisés de semi-conducteurs intensifient les travaux de qualification directe avec les fournisseurs de matériaux. Cela accroît la pression sur les fournisseurs de niveau intermédiaire qui manquent de ressources approfondies en ingénierie applicative. L'encapsulation fan-out au niveau du panneau et les matériaux d'interface thermique à base de brasure restent des domaines où les lacunes techniques peuvent créer des opportunités sur le marché des matériaux de brasure dans l'industrie des semi-conducteurs. Le score de concentration du marché est de 6 car les principaux fournisseurs mondiaux occupent une position solide dans l'encapsulation avancée, tandis que les entreprises régionales conservent des positions significatives dans les applications locales et spécialisées.
Leaders du marché des matériaux de brasure dans l'industrie des semi-conducteurs
-
Henkel AG & Co. KGaA
-
Indium Corporation
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry Co., Ltd.
-
Heraeus Electronics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux de brasure dans l'industrie des semi-conducteurs Entreprises couvertes dans ce rapport
- Indium Corporation
- MacDermid Alpha Electronics Solutions
- Henkel AG & Co. KGaA
- Senju Metal Industry Co., Ltd.
- Tamura Corporation
- Heraeus Electronics
- Nihon Superior Co., Ltd.
- KOKI Company Limited
- AIM Solder
- Qualitek International, Inc.
- Nihon Genma Mfg. Co., Ltd.
- Nihon Handa Co., Ltd.
- Kester
- DUKSAN Hi-Metal Co., Ltd.
- Shenmao Technology, Inc.
- MK Electron Co., Ltd.
- Nippon Micrometal Corporation
- MI Technovation Berhad, Accurus Scientific
- TANAKA Precious Metals
- Materion Corporation
- PFARR Stanztechnik GmbH
Développements industriels récents dans Marché des matériaux de brasure dans l'industrie des semi-conducteurs
- Octobre 2026 : Indium Corporation a présenté 5 communications techniques à SMTA International 2026 à Rosemont, Illinois, portant sur les matériaux d'interface thermique, l'atténuation des défauts et les protocoles d'assemblage sans plomb pour l'encapsulation avancée de semi-conducteurs, renforçant son positionnement en tant que spécialiste des matériaux de brasure et de liaison pour l'IA avant le cycle de conformité sans plomb de 2027.
- Septembre 2026 : Indium Corporation a présenté des solutions de brasure et d'interface thermique pour l'IA à SEMICON Taiwan 2026, mettant en avant des matériaux flip-chip à microbossages à pas fin prêts pour la production, WS-641, le Durafuse® LT breveté pour les applications à pas fin sensibles au gauchissement, et des solutions TIM à brasure refondue conçues pour répondre aux problèmes de voidage et de gestion thermique dans les boîtiers d'IA haute puissance.
- Septembre 2026 : Indium Corporation a participé à EFX 2026 à Stuttgart, en Allemagne, présentant Durafuse® HR pour les applications de fiabilité en cyclage thermique automobile et la pâte à braser sans halogène Indium12.9HF pour l'impression de composants 01005 et 008004.
- Août 2026 : Henkel Adhesive Technologies a lancé LOCTITE ABLESTIK CDF900, un film de fixation de puces conducteur de nouvelle génération avec une conductivité thermique dépassant 8 W/(m·K), à SEMICON Taiwan 2026, ciblant les applications d'encapsulation pour l'IA, la 5G/6G et l'informatique haute performance où la densité thermique croissante met à l'épreuve les matériaux de fixation de puces conventionnels.
Périmètre du rapport sur le marché des matériaux de brasure dans l'industrie des semi-conducteurs
Le marché des matériaux de brasure dans l'industrie des semi-conducteurs englobe la production et la fourniture de matériaux de brasure spécialisés utilisés dans l'assemblage, l'encapsulation et les processus d'interconnexion des semi-conducteurs. Ces matériaux permettent des connexions électriques fiables, une gestion thermique et une liaison mécanique entre les puces semi-conductrices, les substrats et les composants électroniques. Le marché couvre les solutions à base de brasure soutenant les technologies d'encapsulation avancée, les interconnexions haute densité et les dispositifs semi-conducteurs miniaturisés. La demande croissante de puces haute performance, la complexité croissante de l'encapsulation des semi-conducteurs et les avancées dans les technologies de fabrication électronique stimulent l'adoption des matériaux de brasure dans l'industrie mondiale des semi-conducteurs.
Le rapport sur le marché des matériaux de brasure dans l'industrie des semi-conducteurs est segmenté par marché applicable (circuits intégrés logiques, circuits intégrés mémoire, semi-conducteurs composés et dispositifs de puissance, circuits intégrés analogiques, capteurs, dispositifs MEMS et RF, et dispositifs optiques et photoniques), forme de produit (pâte à braser, billes et sphères de brasure, préformes de brasure, fil de brasure, flux de brasure autonomes, et poudre de brasure vendue séparément), application et étape de processus (formation de bossages au niveau de la tranche, interconnexion puce-substrat, flip-chip conventionnel, interconnexion boîtier-carte, fixation de billes BGA et CSP, fixation de puces côté arrière, et scellement de boîtiers et fixation de composants), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions de marché sont fournies en termes de valeur (USD). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Circuits intégrés logiques |
| Circuits intégrés mémoire |
| Semi-conducteurs composés et dispositifs de puissance |
| Circuits intégrés analogiques |
| Capteurs, dispositifs MEMS et RF |
| Dispositifs optiques et photoniques |
| Pte à braser |
| Billes et sphères de brasure |
| Préformes de brasure |
| Fil de brasure |
| Flux de brasure, autonomes |
| Poudre de brasure, vendue séparément |
| Formation de bossages au niveau de la tranche |
| Interconnexion puce-substrat, flip-chip conventionnel |
| Interconnexion boîtier-carte, fixation de billes BGA et CSP |
| Fixation de puces côté arrière |
| Scellement de boîtiers et fixation de composants |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Inde | |
| Reste de l'Asie-Pacifique | |
| Reste du monde |
| Par marché applicable | Circuits intégrés logiques | |
| Circuits intégrés mémoire | ||
| Semi-conducteurs composés et dispositifs de puissance | ||
| Circuits intégrés analogiques | ||
| Capteurs, dispositifs MEMS et RF | ||
| Dispositifs optiques et photoniques | ||
| Par forme de produit | Pte à braser | |
| Billes et sphères de brasure | ||
| Préformes de brasure | ||
| Fil de brasure | ||
| Flux de brasure, autonomes | ||
| Poudre de brasure, vendue séparément | ||
| Par application et étape de processus | Formation de bossages au niveau de la tranche | |
| Interconnexion puce-substrat, flip-chip conventionnel | ||
| Interconnexion boîtier-carte, fixation de billes BGA et CSP | ||
| Fixation de puces côté arrière | ||
| Scellement de boîtiers et fixation de composants | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des matériaux de brasure dans l'industrie des semi-conducteurs ?
Le marché est évalué à 1,04 milliard USD en 2026 et devrait atteindre 1,56 milliard USD d'ici 2032, avec une expansion à un CAGR de 7,04 % de 2027 à 2032.
Qu'est-ce qui stimule la demande en matériaux de brasure pour semi-conducteurs ?
Les accélérateurs d'IA, les empilements de mémoire à haute bande passante, les chiplets et l'encapsulation avancée augmentent le nombre et la densité des interconnexions nécessaires dans chaque boîtier. Le marché des matériaux de brasure dans l'industrie des semi-conducteurs est soutenu par la demande en matériaux pour le bossage, la fixation de puces et les connexions au niveau de la carte, et non par une seule étape d'encapsulation.
Quelle forme de produit domine la demande en brasure pour semi-conducteurs ?
La pâte à braser détenait 31,92 % en 2026 car elle sert au bossage, à l'impression au pochoir, à la fixation de puces, au re-boulage et au scellement de boîtiers. Son large rôle dans les processus lui confère un profil de demande différent de celui des billes, sphères, préformes, fils, flux et poudres.
Quelle application se développe le plus rapidement pour les matériaux de brasure ?
La formation de bossages au niveau de la tranche devrait se développer à un CAGR de 7,31 % jusqu'en 2032, soutenue par l'encapsulation avancée et les exigences d'interconnexion à pas fin. Le marché des matériaux de brasure dans l'industrie des semi-conducteurs s'appuie sur ce processus pour un dépôt contrôlé sur les dispositifs logiques et mémoire.
Quelle région présente la demande la plus forte en matériaux de brasure pour semi-conducteurs ?
L'Asie-Pacifique détenait 59,98 % en 2026 et devrait se développer à un CAGR de 7,46 % jusqu'en 2032 grâce à sa base de fabrication, d'assemblage et de production de mémoires. Taïwan, la Corée du Sud, le Japon et la Chine constituent une base de production dense pour les matériaux d'encapsulation avancée.
Comment la liaison hybride affecte-t-elle l'utilisation de la brasure dans l'encapsulation des semi-conducteurs ?
La liaison hybride peut remplacer les microbossages dans certaines connexions puce-à-puce, mais la brasure reste nécessaire pour les interfaces puce-substrat et boîtier-carte. L'effet est donc limité à des connexions spécifiques à pas fin plutôt qu'à l'ensemble des processus d'assemblage de semi-conducteurs en production aujourd'hui.