
半導体産業におけるはんだ材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.11 十億米ドル |
| 市場規模 (2032) | 1.56 十億米ドル |
| 成長率 (2027 - 2032) | 7.04 % |
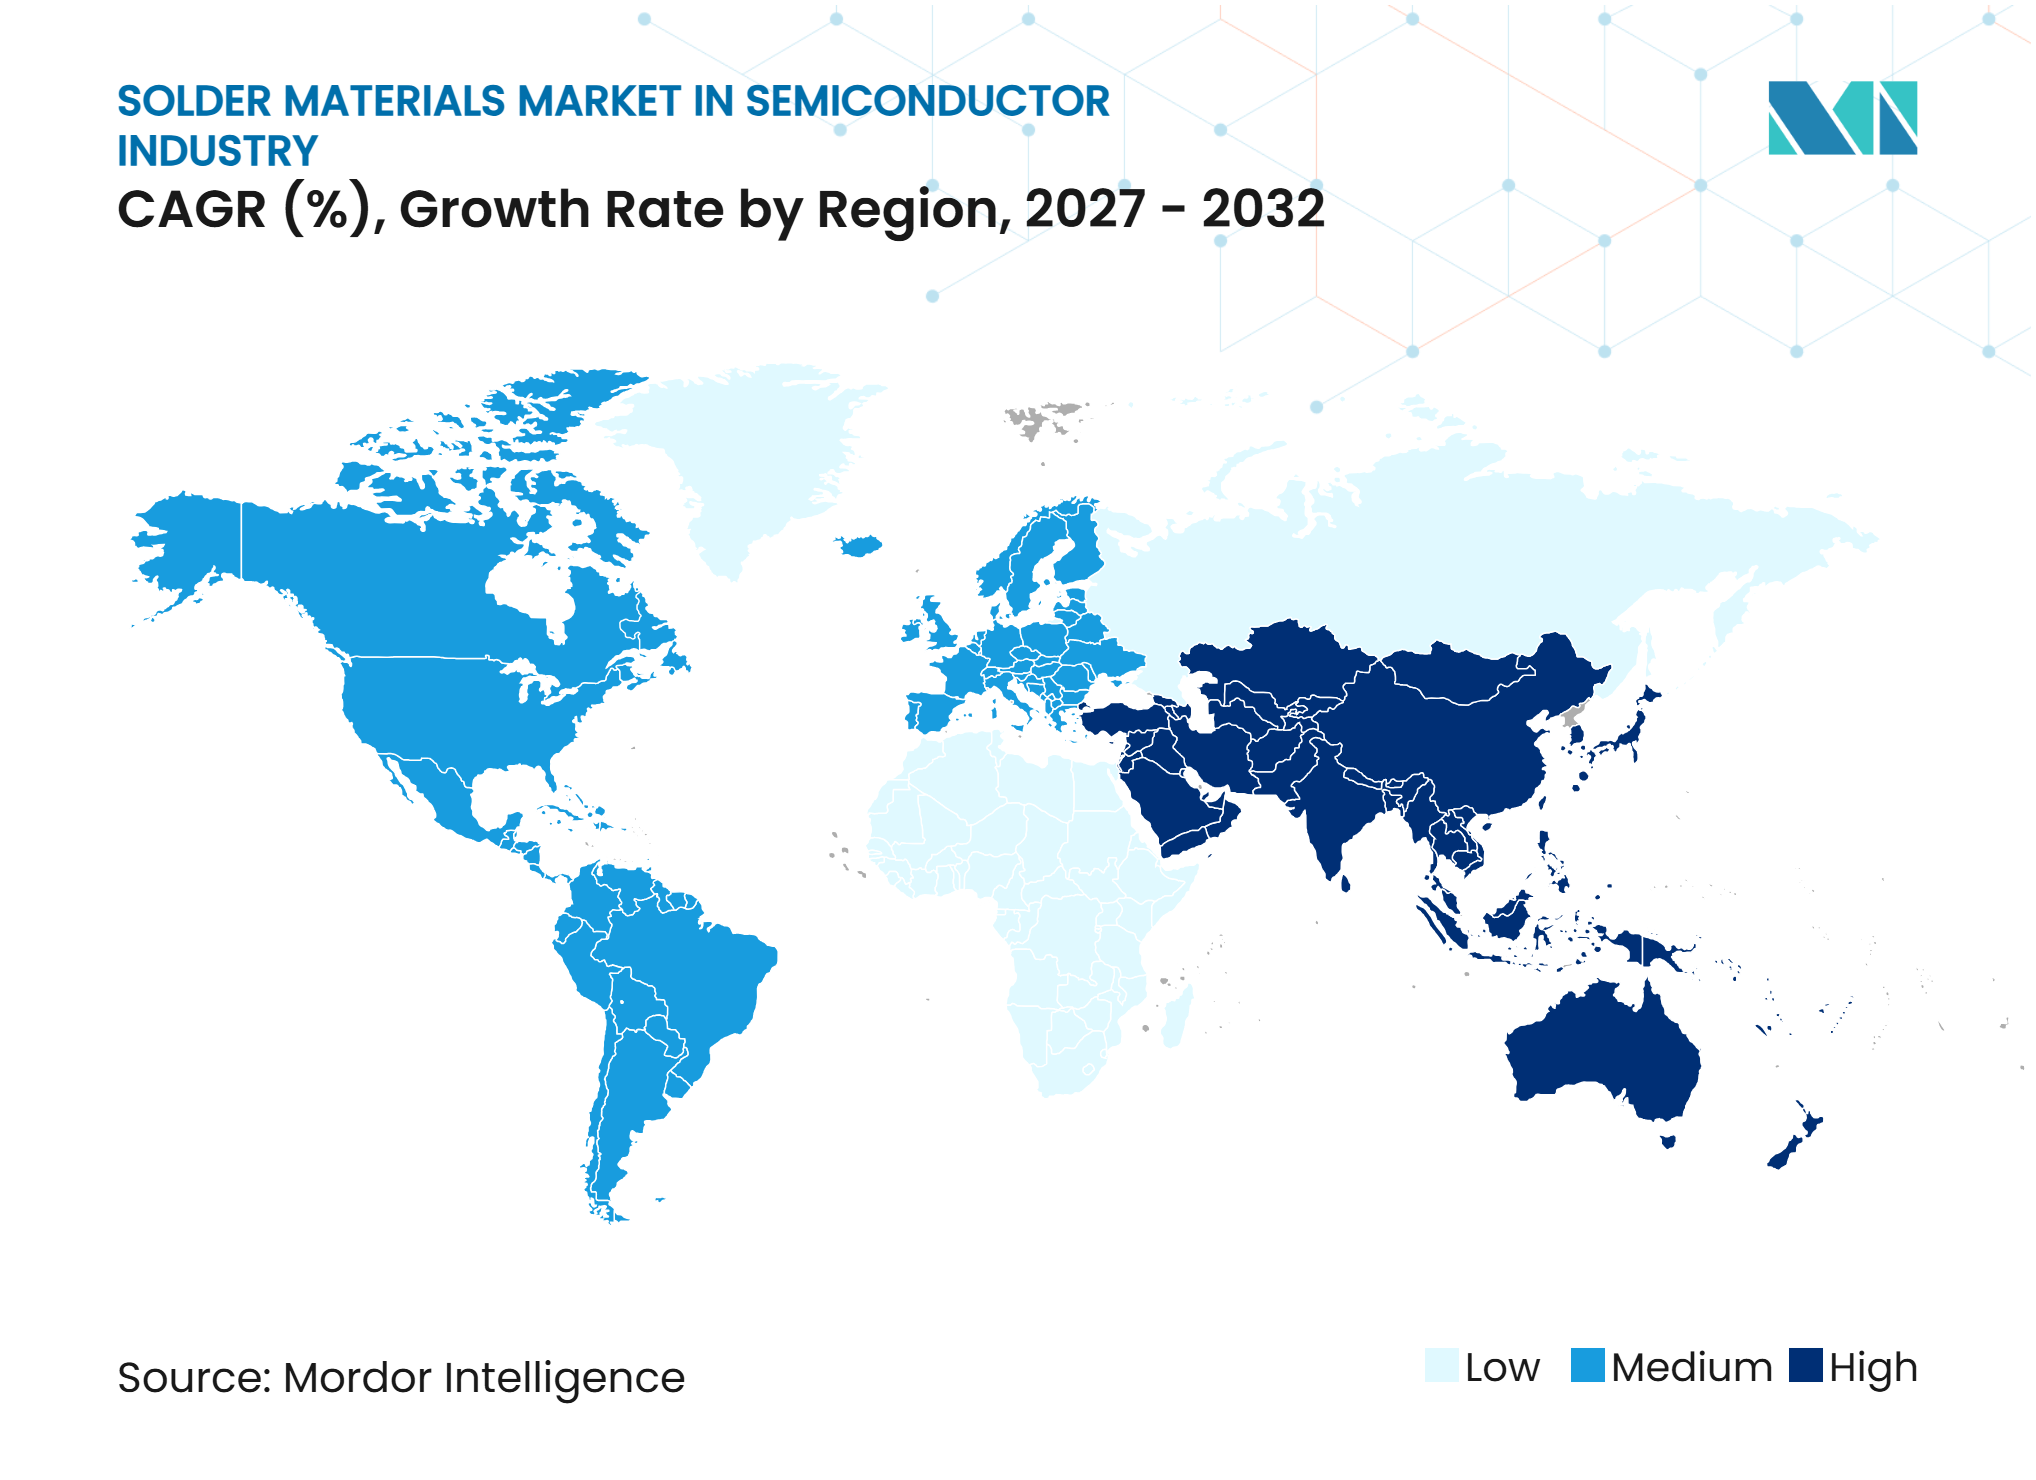
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体産業におけるはんだ材料市場の分析
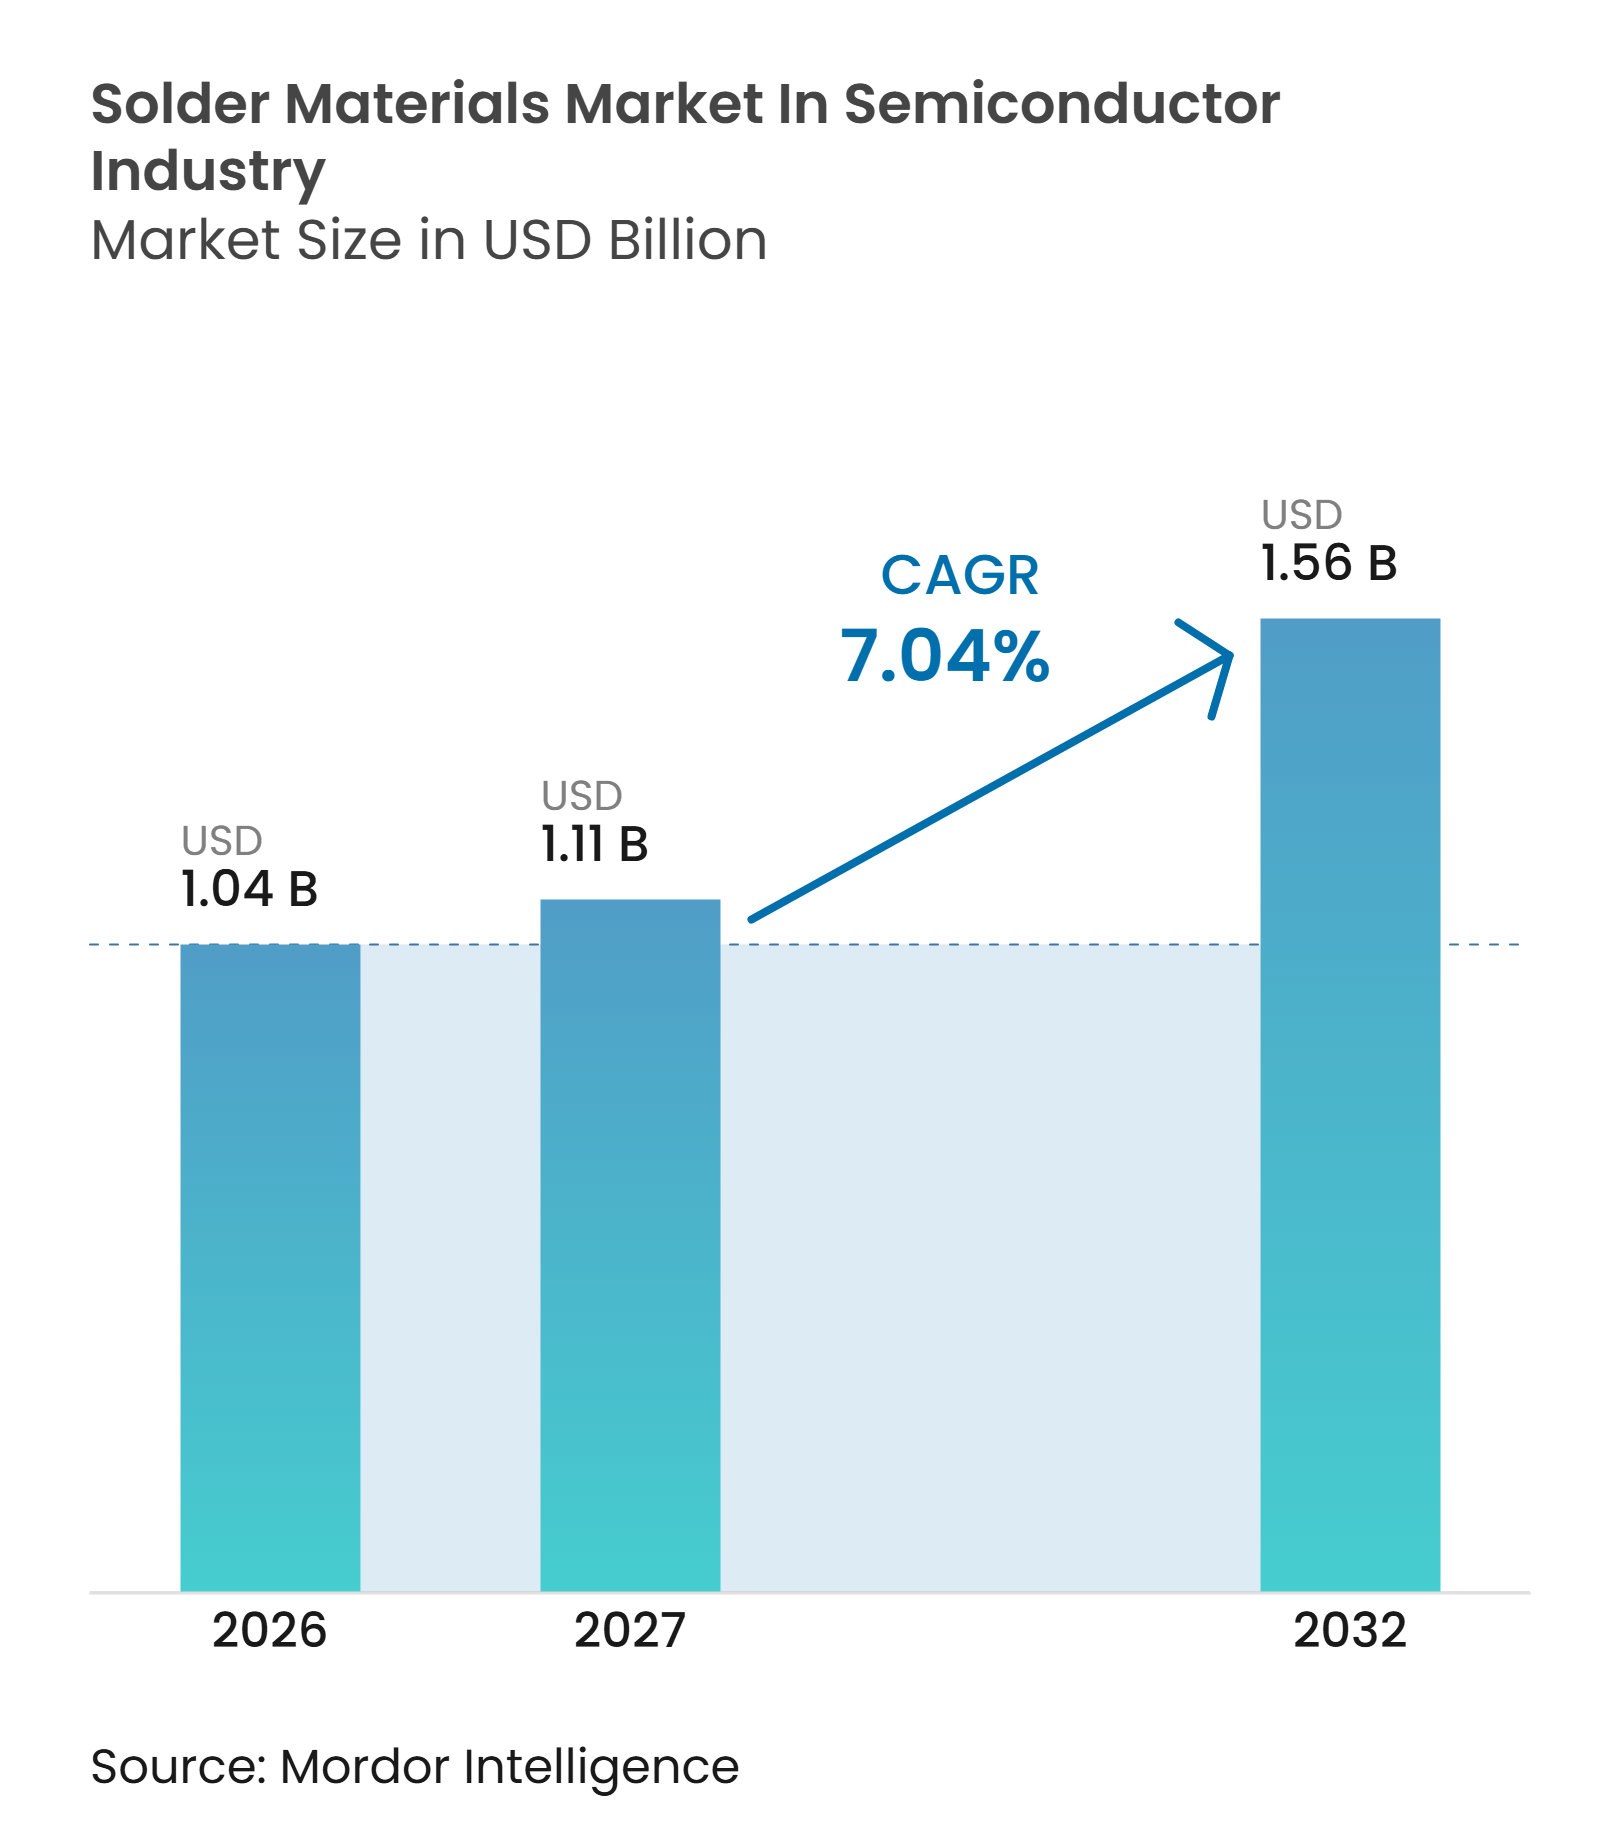
半導体産業におけるはんだ材料市場の規模は2026年に1.04 ビリオン 米ドルと評価されており、2032年までに1.56 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 7.04%で拡大します。先端パッケージングはより多くの半導体の価値をバックエンドに移行させており、そこではんだはフリップチップバンピング、BGAボール取り付け、ウェーハレベバンプ形成、ダイアタッチに引き続き必要とされています。AIアクセラレータおよび高帯域幅メモリは、各パッケージ内の相互接続の数と密度を増加させています。この変化はユニット出荷数の増加だけでなく、デバイスあたりの材料需要を高めます。鉛フリー要件もサプライヤーが対応しなければならない合金の範囲を拡大しています。直接銅接合は時間をかけて最も微細なピッチの接続に影響を与えますが、はんだは複数のパッケージインターフェースで引き続き使用されています。
主要レポートのポイント
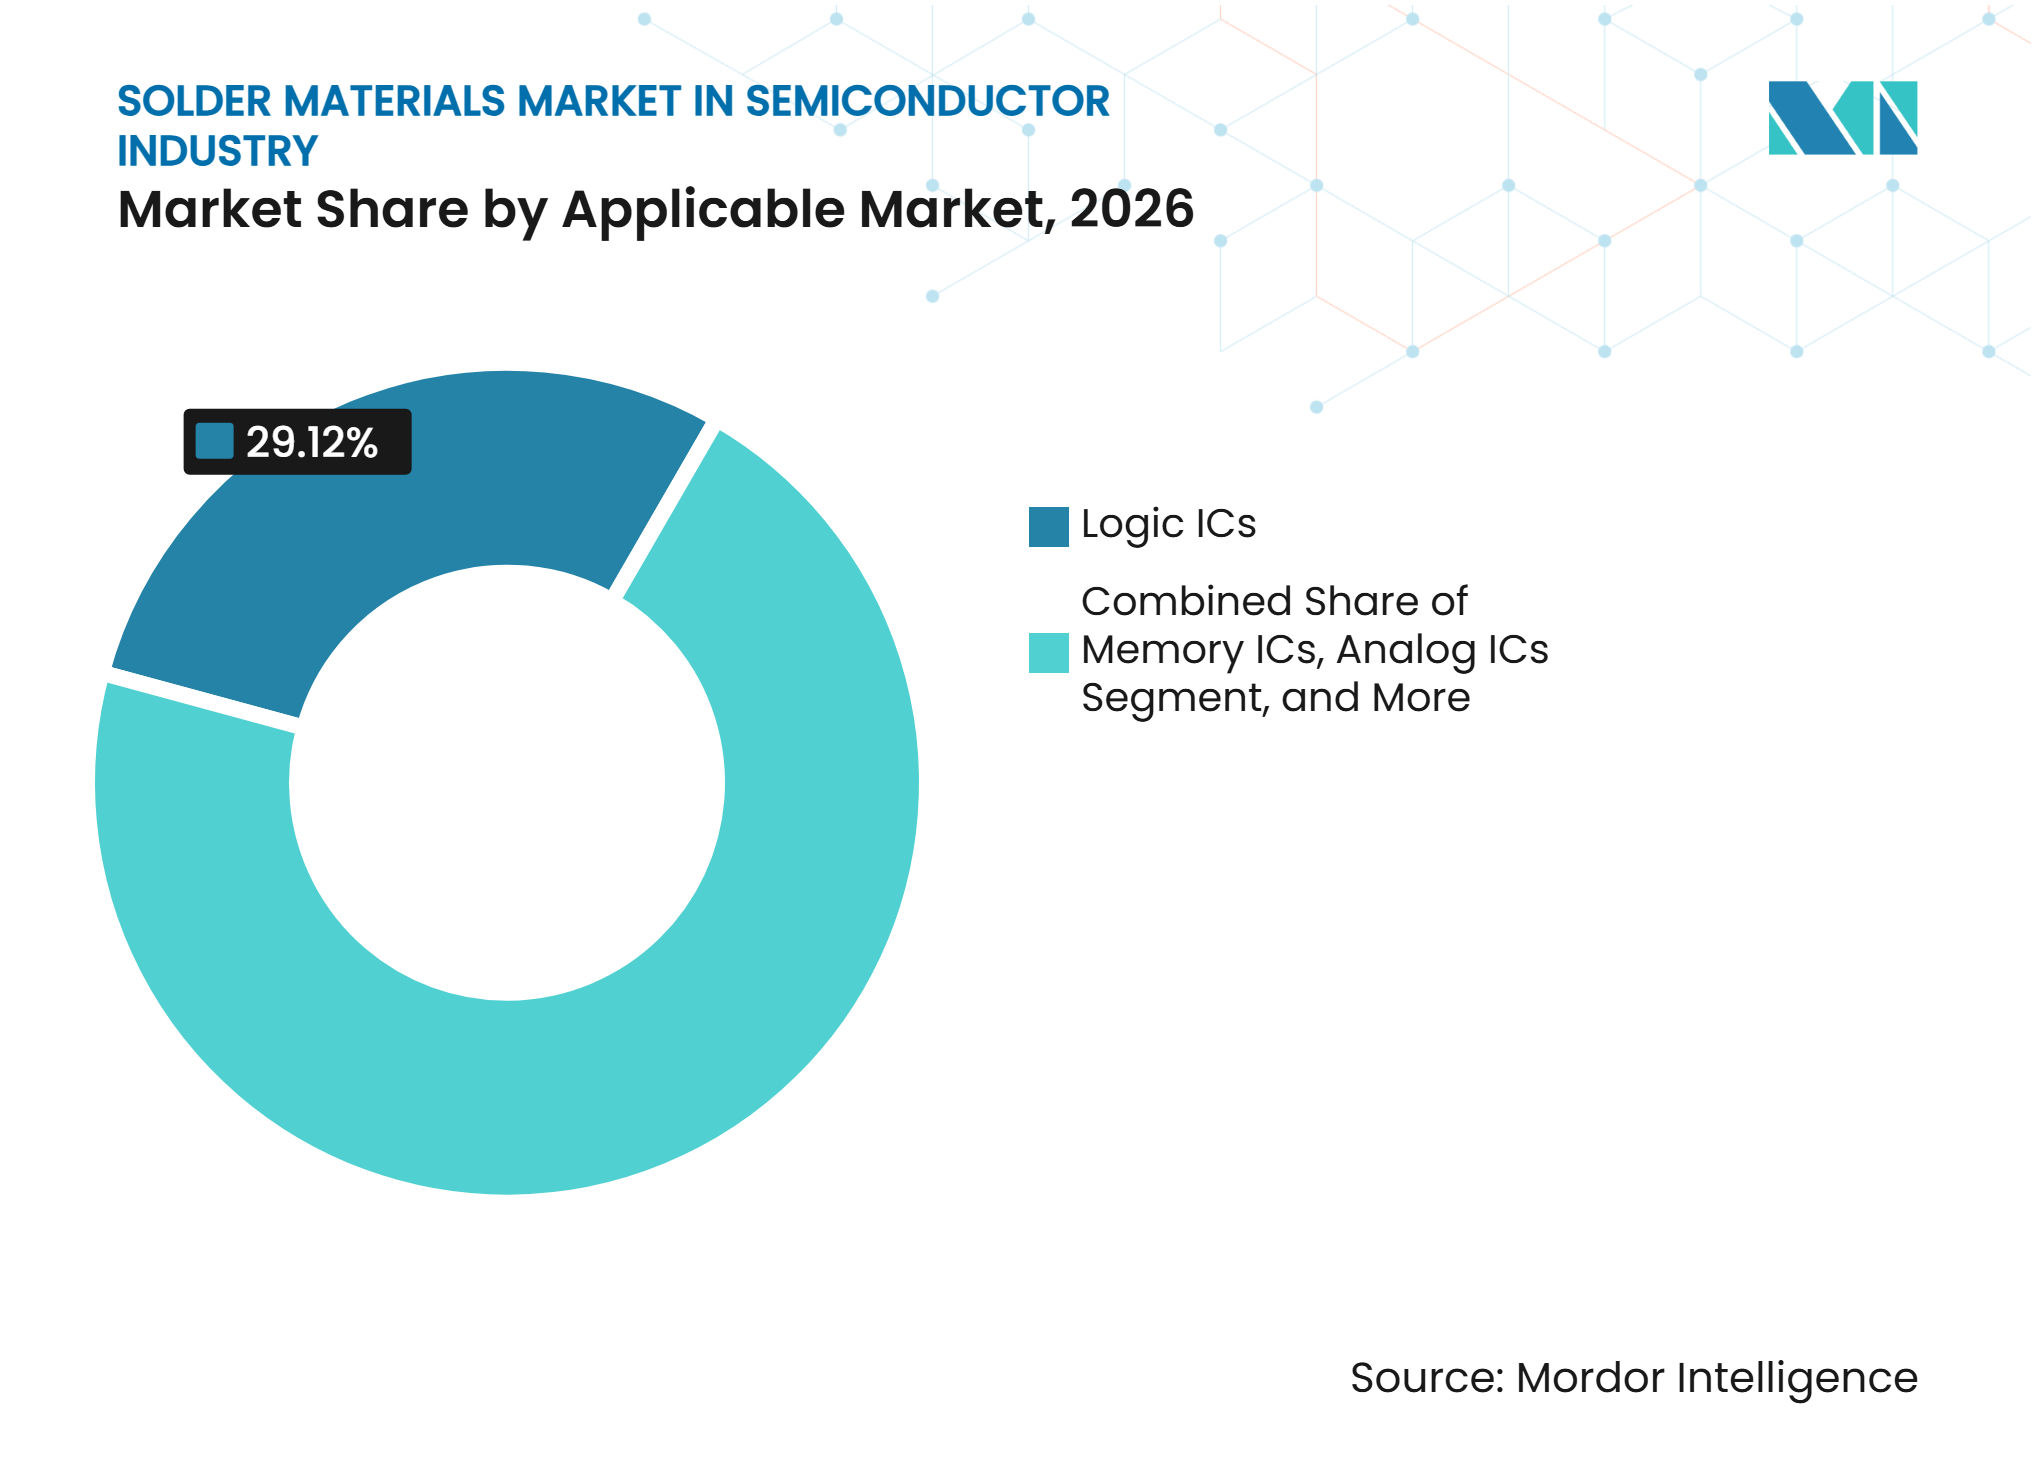
- 適用市場別では、ロジックICが2026年の半導体産業におけるはんだ材料市場シェアの29.12%を占め、メモリICは2032年にかけてCAGR 7.44%で拡大する見込みです。
- 製品形態別では、はんだペーストが2026年の市場の31.92%を占め、はんだボールおよびスフィアは2032年にかけてCAGR 7.38%で拡大する見込みです。
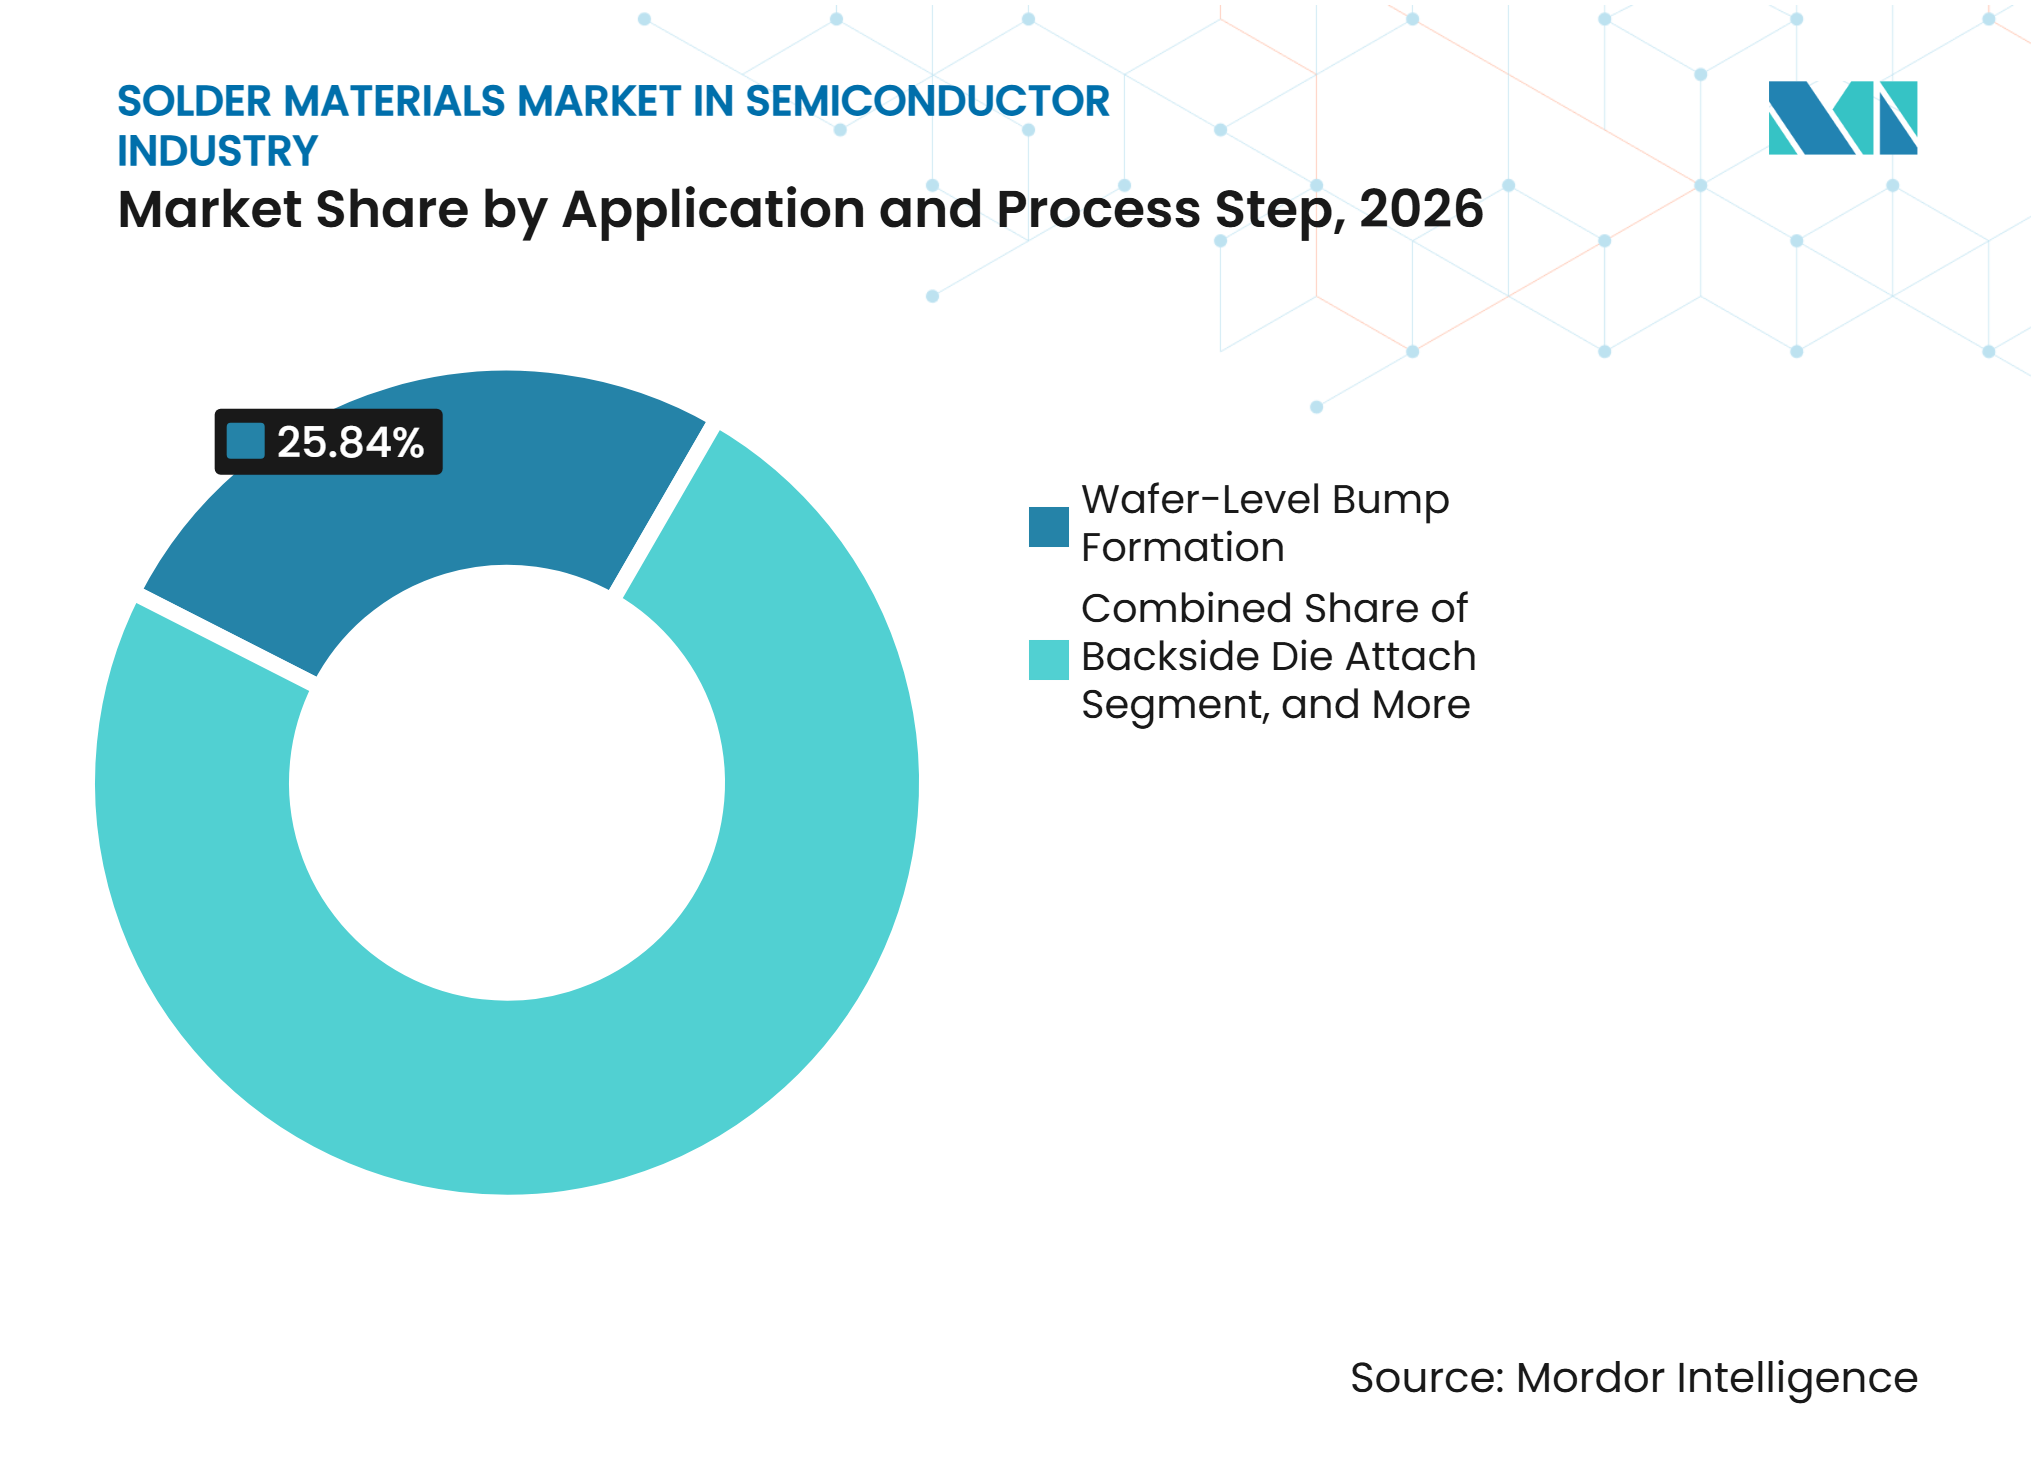
- 用途およびプロセスステップ別では、ウェーハレベルバンプ形成が2026年の市場の25.84%を占め、2032年にかけてCAGR 7.31%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2026年の半導体産業におけるはんだ材料市場シェアの59.98%を占め、2032年にかけてCAGR 7.46%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI主導の先端パッケージングおよびHBM需要 | +2.1% | 台湾、韓国、北米が主導するグローバル | 短期(2年以内) |
| ヘテロジニアス統合および2.5D/3Dパッケージングの成長 | +1.6% | アジア太平洋地域が中核、北米および欧州への波及 | 中期(2〜4年) |
| ファンアウトウェーハレベルおよびパネルレベルパッケージングの採用 | +1.1% | アジア太平洋地域が中核(特に台湾および中国)、北米へ拡大 | 中期(2〜4年) |
| 電子機器の小型化と超微細んだペースト需要 | +0.9% | 日本、台湾、韓国に集中するグローバル | 短期(2年以内) |
| 鉛フリー材料への移行 | +0.7% | 欧州および北米でコンプライアンス圧力が最も強いグローバル | 長期(4年以上) |
| ファウンドリによる先端パッケージングの垂直統合 | +0.5% | 台湾、北米、韓国が主導するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI主導の先端パッケージングおよびHBM需要
生成AI、クラウド推論、データセンター投資がパッケージング密度を高め、HBMスタック、インターポーザー、AIモジュールにおけるはんだ使用量を増加させています。半導体産業におけるはんだ材料市場は、アクセラレータパッケージが複数のメモリスタックとロジックダイを組み合わせることができるため、恩恵を受けています。微細ピッチのマイクロバンプは現行のHBM世代における実用的な接合アプローチとして引き続き使用されています。IEEEヘテロジニアス統合ロードマップは、先端マルチチップパッケージには一般的に数十個のダイが含まれており、精密な相互接続の堆積と接合プロセスの必要性が高まっていると報告していす。[1] ダイ数の増加とメモリ数の増加により、完成パッケージごとの相互接続要件が高まります。これにより、チップ出荷数の伸びがパッケージの複雑さの上昇より遅い場合でも需要が支えられます。
ヘテロジニアス統合および2.5D/3Dパッケージングの成長
ヘテロジニアス統合は異なるプロセスノードで製造されたダイを1つのパッケージに組み合わせ、相互接続材料の役割を高めます。選択されたダイ間で直接接合が使用される場合でも、チップ対基板インターフェースではんだマイクロバンプは引き続き重要です。IEEE ECTC 2025の研究では、低融点はんだが160℃から200℃のリフロー温度において120mm×120mmの2.5Dテストビークルで反りを200µm未満に低減したことが確認されました。[2] この結果は、AIパッケージが大型化し、信頼性の高い実装がより困難になるにつれて重要性を増しています。大型インターポーザーはHBM接続が含まれる前にはんだボール数を増加させる可能性もあります。半導体産業におけるはんだ材料市場は、チップレット設計がより複雑になるにつれて、パッケージあたりの材料含有量の増加にさらされています。
ファンアウトウェーハレベルおよびパネルレベルパッケージングの採用
ファンアウトウェーハレベルパッケージングおよびファンアウトパネルレベルパッケージングは再配線層を使用し、信頼性の高いバンピングとパッケージ対基板接合を必要とします。これらのプラットフォームは単一のインターフェースではなく複数の段階ではんだ材料の需要を生み出します。AIシステム向けの高密度ファンアウト設計では、ブリッジとダイ間の微細ピッチ接続を必要とする埋め込みブリッジを使用できます。パネルレベル処理は、パネルフォーマットが円形ウェーハより大きいため、ステンシル印刷条件も変化させます。これにより、安定したレオロジーと制御された堆積を持つペースト配合の必要性が生まれます。半導体産業におけるはんだ材料市場は、認定された配合が開発から量産に移行する際に恩恵を受けることができます。
電子機器の小型化と超微細はんだペースト需要
より小型のコンポーネントと微細な実装ピッチが超微細はんだペーストの需要を高めています。AIエッジデバイス、5Gモジュール、システムインパッケージ製品は、ブリッジングが少なくボイドが限定された精密印刷を必要とします。Indium Corporationは2026年に175µm未満のパッド印刷およびBGA、CSP、LGA、QFNアプリケーション向けにIndium12.9HFを発売しました。[3] 微細粉末処理と生産サポートは重要な製品差別化要因になりつつあります。認定作業により、顧客が実績のあるペースト配合を置き換えることも難しくなっています。半導体産業におけるはんだ材料市場は、より厳しいプロセスウィンドウに向けた用途特化型材料へと標準ペーストを超えて移行しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Cu-Cuハイブリッド接合による代替 | -1.4% | 台湾、韓国、北米が主導するグローバル | 長期(4年以上) |
| 複雑なはんだ合金認定要件 | -0.9% | 日本、欧州、北米でコンプライアンスの影響が最も強いグローバル | 中期(2〜4年) |
| 顧客集中とサプライヤーへの価格圧力 | -0.7% | 台湾、韓国、中国で最も深刻なグローバル | 短期(2年以内) |
| 原材料サプライチェーンの集中リスク | -0.6% | インジウム、スズ、ビスマスの調達に重大なリスクを持つグローバル | 中期(2〜4年 |
| 情報源: Mordor Intelligence | |||
Cu-Cuハイブリッド接合による代替
銅対銅ハイブリッド接合は最も微細なダイ対ダイピッチではんだマイクロバンプを置き換えることができます。選択されたロジックおよびキャッシュスタッキングアプリケーションに使用されており、長期的な代替リスクをもたらします。Applied Materialsは、ハイブリッド接合をチップレット対ウェーハ統合の重要なプロセスとして位置付けており、アライメントと表面処理が中心的な要件です。この技術はチップ対基板およびパッケージ対基板インターフェースではんだの必要性を排除しません。これらのインターフェースは先端パッケージの材料集約的な部分として残ります。したがって、この抑制要因は半導体産業におけるはんだ材料市場の狭いが技術的に重要な部分に集中しています。
複雑なはんだ合金認定要件
新しいはんだ合金は、はんだ付け性、熱サイクル、湿度感度、および顧客固有の信頼性条件に関する長期試験を必要とします。IPC J-STD-006、ISO 9453、IEC 61190がこのプロセスを規定しており、顧客承認は複数の生産サイクルにわたる場合があります。DA5コンソーシアムは18社以上のサプライヤーから218種類以上の候補材料を審査し、50種類以上の材料が広範な試験を受けました。2026年7月時点で、半導パッケージングアプリケーション全体で高融点鉛はんだの普遍的な代替品は特定されていませんでした。認定の負担により、サプライヤーは代替品を検証しながら既存材料を維持する必要があります。これにより、材料の変更が遅れ、半導体産業におけるはんだ材料市場に新しい化学物質を導入するコストが増加する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適用市場別:
ロジックICが最大シェアを維持しながらメモリICが加速ロジックICは2026年の半導体産業におけるはんだ材料市場規模の29.12%を占め、メモリICは2027年から2032年にかけてCAGR 7.44%で拡大する見込みです。ロジックパッケージは、AIプロセッサ、ネットワークスイッチングASIC、グラフィックスプロセッサ、高性能CPUに大型フリップチップバンプアレイを使用します。これらのデバイスは複数のメモリスタックを持つ2.5Dインターポーザーアーキテクチャを使用することが多いです。CoWoS-Lパッケージはロジックダイと6〜8個のHBMスタックを組み合わせることができ、完成デバイスあたりのはんだ含有量を高めます。これにより、パッケージ設計が分解されたチップレットへと移行しても、ロジックICの収益が支えられます。このセグメントの地位はデバイス数量と高いパッケージング集約度の両方に基づいています。
メモリICはHBMロードマップ、およびAIエッジおよびモバイル製品向けのLPDDR5Xと次世代DRAMによって支えられています。サーモコンプレッションマイクロバンプ接合は現行の積層メモリ組み立てに引き続き関連しています。Indium Corporationの2026年のSnBi相互接続に関する共同研究では、SAC305リフロー条件と比較して70µmを超える反り低減が確認され、同等の熱エージングおよびショック耐性が維持されました。化合物半導体およびパワーデバイスは、自動車およびパワーアプリケーション向けに特定の合金とダイアタッチジオメトリを必要とします。アナログIC、センサー、MEMS、RF製品、光学デバイスは、ボイド制御と接合精度が重要な特化した需要を加えます。これらの要件により、半導体産業におけるはんだ材料市場は標準的なSACおよびSnPb配合を超えて広がっています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
製品形態別:
ペーストが幅広い用途を維持しながらはんだボールおよびスフィアが急速に拡大はんだペーストは2026年のはんだ材料市場規模の31.92%を占め、はんだボールおよびスフィアは2032年にかけてCAGR 7.38%で拡大する見込みです。ペーストはステンシル印刷、BGAリボール、ウェーハレベルバンプ形成、ダイアタッチ、パッケージシーリングに使用されます。デバイスタイプと組み立てステップにわたる幅広い用途がその主導的な地位を支えています。SEMIは半導体パッケージング材料の消費量が2025年に8%増加して54億米ドルに達し、2026年にはさらに15%増加すると予測しました。この広範な材料需要は、従来型および先端組み立て全体でペースト数量支えています。
はんだボールおよびスフィアは、HBMスタッキング、BGA AIアクセラレータパッケージ、およびソケットあたり複数のHBMモジュールを使用するサーバーシステムから恩恵を受けています。その品質要件には、制御された組成、直径精度、低ボイドが含まれます。Heraeus Electronicsは2025年にボイドとコールドジョイントリスクがより厳密な粉末とプロセス制御を必要とする薄型複雑基板向けにWelco AP520 Type 7ペーストを発売しました。プリフォームはパワー、RF、防衛コンポーネントの高信頼性ダイアタッチおよびシーリング作業に使用されます。ワイヤーとフラックスはリワーク、ロボットはんだ付け、混合組み立て生産を引き続き支えています。粉末は専門メーカーがより迅速なペーストカスタマイズに使用するため、半導体産業におけるはんだ材料市場にとって引き続き重要です。
用途およびプロセスステップ別:
ウェーハレベルバンプ形成が両指標でリードウェーハレベルバンプ形成は2026年のはんだ材料市場規模の25.84%を占め、2027年から2032年にかけてCAGR 7.31%で拡大する見込みです。このプロセスはロジックデバイス、AIアクセラレータ、メモリ製品のフリップチップバンプ堆積を支えています。はんだ体積、配置、合金組成の高い一貫性を必要とします。その主導的なシェアと最も速い予測拡大は、先端パッケージングにおけるバンピングの中心的な役割を反映しています。ファウンドリおよびアウトソーシング半導体組み立て・テスト企業がこれらのプロセスの能力を追加しています。その結果、厳密に制御されたはんだ投入材料への持続的な需要が生まれています。
BGAおよびCSPボール取り付けによるパッケージ対基板接合も、より高いAIサーバーコンテンツから恩恵を受けています。大型アクセラレータボードは、制御された組成のはんだスフィアを必要とする複数のパッケージタイプを使用します。電子材料誌の2025年の研究では、マイクロバンプピッチを85µmから5µmに縮小すると、標準はんだ材料全体で疲労寿命が73.7%以上低下することが確認されました。この知見は、微細ピッチで合金とジオメトリを一致させる必要性を強調しています。チップレットI/O数の増加に伴い、ダイ対基板相互接続はより微細な銅ピラーとはんだキャップ構造へと移行しています。これにより、半導体産業におけるはんだ材料市場では制御されたはんだ投入材料への技術的需要が維持されています。

地域分析
アジア太平洋
アジア太平洋地域は2026年の地域需要の59.98%を占め、2032年にかけてCAGR 7.46%で拡大する見込みです。台湾、韓国、日本、中国には、製造、パッケージング、テスト、材料事業の密な基盤があります。この地域はAIチップレットおよび積層メモリ生産からの強い需要があります。日本はまた、地域内の他の組み立てセンターに特化したはんだ製品と材料を供給してます。インドは半導体パッケージング拠点として台頭しており、材料サプライヤーにとって長期的な地域機会を生み出しています。Indium CorporationとTANAKA Precious Metalsは、先端パッケージングと高信頼性接合に適した材料の必要性を認識しています。
北米
北米は国内の先端パッケージングおよびテスト能力を追加しており、認定はんだ材料への新たな需要を生み出しています。この地域にはAIコンピューティング、化合物半導体、パワーデバイス、防衛電子機器が集中しています。これらの最終用途は高温ダイアタッチ、気密シーリング、制御された接合プロセスを必要とします。AIデータセンター投資は光トランシーバーおよびパワーモジュール需要も支えています。Indium Corporationの2026年の先端パッケージング向け製品プログラムには、微細ピッチフリップチップ材料、反り感度の高いアプリケーション向け低温合金、はんだ熱界面材料が含まれていました。これらの要件により、北米は半導体産業におけるはんだ材料市場の独自の需要センターとなっています。
欧州、南米、中東・アフリカ、およびアジア太平洋その他
欧州のはんだ材料需要は自動車電子機器、パワーモジュール、化合物半導体アプリケーションに結びついています。欧州委員会の委任指令(EU)2025/1802が高融点鉛はんだ免除を2027年12月31日に失効する7つのサブエントリーに再構成するため、RoHSコンプライアンスは重要な規制上の影響です。南米および中東・アフリカは、標準SAC合金がより普及している小規模な組み立て主導の需要地域として残っています。ベトナム、フィリピン、マレーシアは、アジア太平洋内でパッケージング事業が多様化するにつれてより重要になっています。マレーシアを拠点とする精密スフィアサプライヤーはメモリおよびコンシューマーICパッケージングのニーズを支えています。これらの多様な地域全体で、低コスト組み立て需要は自動車、RF、パワー、光学デバイス向けの特化した要件と共存しています。半導体産業におけるはんだ材料市場は、サプライヤーが地域のコストニーズと高付加価値アプリケーションの認定基準を一致させることに依存します。
競合環境
市場集中度
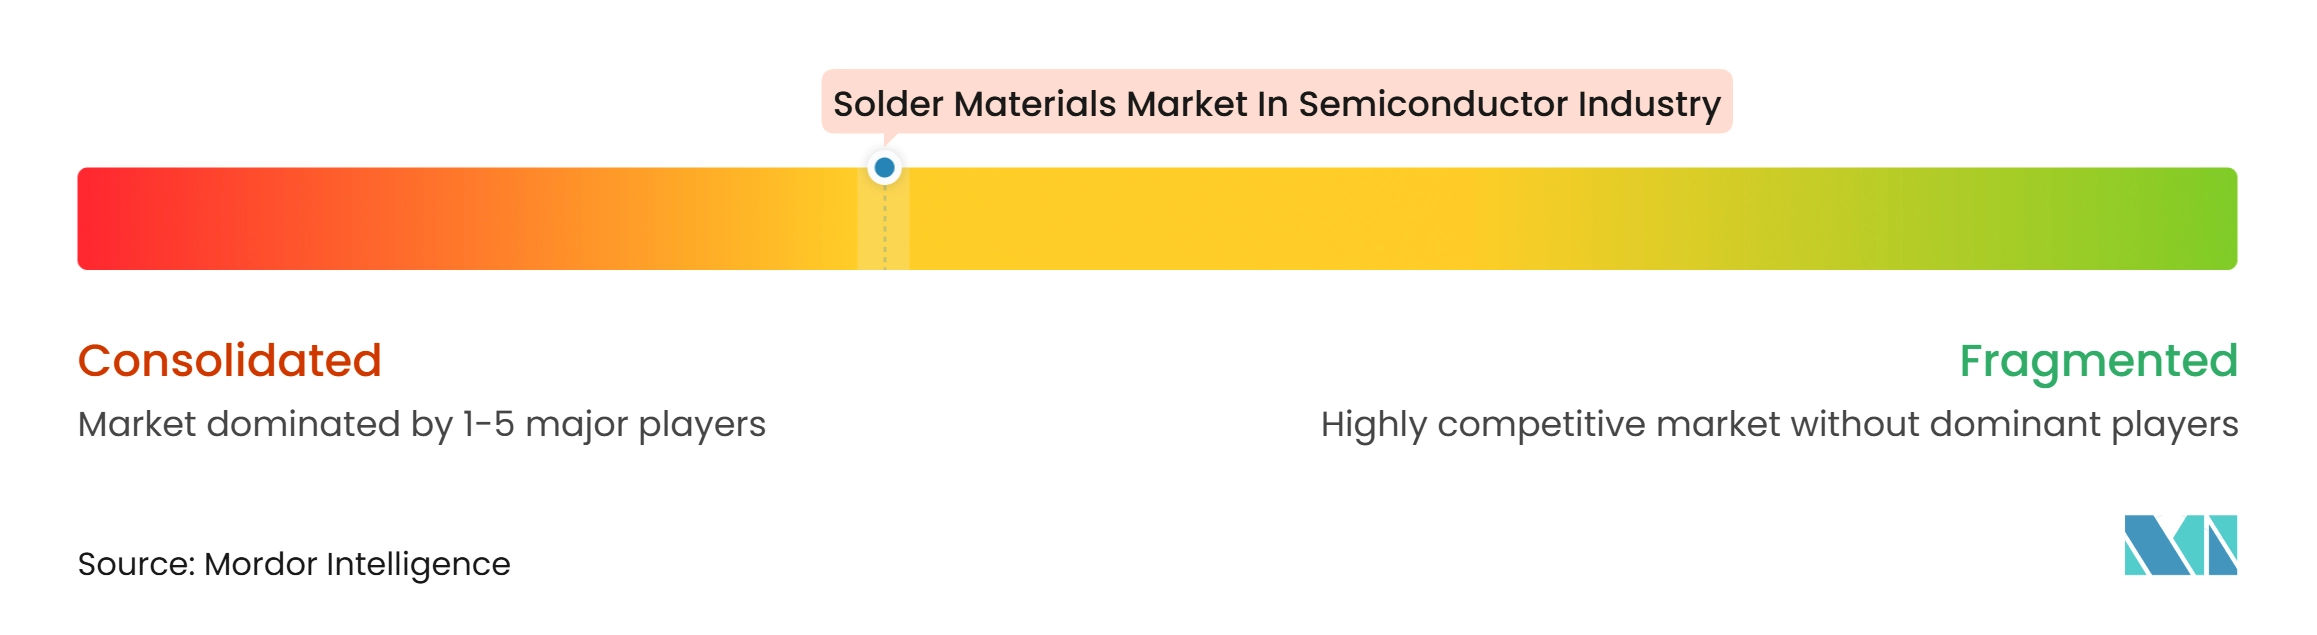
半導体産業におけるはんだ材料市場は、上位層が適度に集中しており、地域サプライヤーのより広いグループが存在します。MacDermid Alpha Electronics Solutions、Indium Corporation、Heraeus Electronics、Henkelは、合金ポートフォリオとアプリケーションエンジニアリングサポートを持つ先端パッケージング顧客にサービスを提供しています。彼らの競争的地位は、配合性能、微細粉末処理、信頼性データ、および顧客生産拠点近くでのサポートに依存しています。Heraeus Electronics、MacDermid Alpha Electronics Solutions、Henkelは2025年2月にInnolot鉛フリー合金に関するドイツ特許紛争で有利な結果を得ました。この決定は、高信頼性鉛フリー配合において知的財産が引き続き重要であることを示しています。
半導体産業におけるはんだ材料市場の製品開発は、熱制御、低ボイド、反り管理、微細ピッチでの信頼性に焦点を当てています。TANAKA Precious Metalsは2025年に3,000熱サイクルおよび最大50MPaの接合強度を報告したAgSn過渡液相接合シートを開示しました。Henkelは2026年8月に高密度パッケージング用途向けに熱伝導率8W/(m·K)を超える導電性ダイアタッチフィルムLOCTITE ABLESTIK CDF900を発売しました。MacDermid Alpha Electronics Solutionsは、PCIM Europe 2026でパワーエレクトロニクス向けの焼結銀製品とTrueHeightはんだプリフォームも紹介しました。これらの動きは、従来のはんだと隣接する接合材料の両方にわたる競争を示しています。
地域サプライヤーは、地域サービス、顧客関係、特化したスフィア生産が決定的な場所での地位を維持しています。DUKSAN Hi-MetalとMK Electronは韓国のメモリパッケージング向け高純度はんだボールに注力しています。Shenmao Technologyは先端パッケージング向け低温はんだボールの用途を提示しており、Nippon Micrometal は精密スフィアアプリケーションに対応しています。ファウンドリおよび大手アウトソーシング半導体組み立て・テスト企業は材料ベンダーとの直接認定作業を増やしています。これにより、深いアプリケーションエンジニアリングリソースを持たない中堅サプライヤーへの圧力が高まっています。ファンアウトパネルレベルパッケージングとはんだ熱界面材料は、技術的なギャップが半導体産業におけるはんだ材料市場に機会を生み出す可能性がある分野として残っています。市場集中スコアは6であり、主要グローバルサプライヤーが先端パッケージングで強い地位を持ち、地域企業が地域および特化したアプリケーション全体で意味のある地位を維持しているためです。
半導体産業におけるはんだ材料市場のリーダー企業
-
Henkel AG & Co. KGaA
-
Indium Corporation
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry Co., Ltd.
-
Heraeus Electronics
- 注:主要企業の掲載順は順位を示すものではありません。
半導体産業におけるはんだ材料市場 このレポートでカバーされる企業
- Indium Corporation
- MacDermid Alpha Electronics Solutions
- Henkel AG & Co. KGaA
- Senju Metal Industry Co., Ltd.
- Tamura Corporation
- Heraeus Electronics
- Nihon Superior Co., Ltd.
- KOKI Company Limited
- AIM Solder
- Qualitek International, Inc.
- Nihon Genma Mfg. Co., Ltd.
- Nihon Handa Co., Ltd.
- Kester
- DUKSAN Hi-Metal Co., Ltd.
- Shenmao Technology, Inc.
- MK Electron Co., Ltd.
- Nippon Micrometal Corporation
- MI Technovation Berhad, Accurus Scientific
- TANAKA Precious Metals
- Materion Corporation
- PFARR Stanztechnik GmbH
最近の産業開発事情 半導体産業におけるはんだ材料市場
- 2026年10月:Indium Corporationはイリノイ州ローズモントで開催されたSMTA International 2026で5本の技術論文を発表し、熱界面材料、欠陥低減、先端半導体パッケージング向け鉛フリー組み立てプロトコルを取り上げ、2027年鉛フリーコンプライアンスサイクルを前にAI対応はんだおよび接合材料の専門家としての地位を強化しました。
- 2026年9月:Indium CorporationはSEMICON Taiwan 2026でAI対応はんだおよび熱界面ソリューションを展示し、量産対応の微細ピッチマイクロバンプフリップチップ材料、WS-641、反り感度の高い微細ピッチアプリケーション向け特許取得済みDurafuse® LT、および高出力AIパッケージのボイドと熱管理に対応するリフローはんだTIMソリューションを紹介しました。
- 2026年9月:Indium Corporationはドイツ・シュトゥットガルトで開催されたEFX 2026に参加し、自動車熱サイクル信頼性アプリケーション向けDurafuse® HRおよび01005・008004コンポーネント印刷向けIndium12.9HFハロゲンフリーはんだペーストを展示しました。
- 2026年8月:Henkel Adhesive TechnologiesはSEMICON Taiwan 2026で、熱伝導率8W/(m·K)を超える次世代導電性ダイアタッチフィルムLOCTITE ABLESTIK CDF900を発売し、熱密度の上昇が従来のダイアタッチ材料に課題をもたらすAI、5G/6G、高性能コンピューティングパッケージングアプリケーションをターゲットとしました。
半導体産業におけるはんだ材料市場レポートの調査範囲
半導体産業におけるはんだ材料市場は、半導体組み立て、パッケージング、相互接続プロセスに使用される特化したはんだ材料の生産と供給を包含しています。これらの材料は、半導体ダイ、基板、電子部品間の信頼性の高い電気接続、熱管理、機械的接合を可能にします。市場は先端パッケージング技術、高密度相互接続、小型化された半導体デバイスを支えるはんだベースのソリューションをカバーしています。高性能チップへの需要の増大、半導体パッケージングの複雑さの増加、電子製造技術の進歩が、グローバル半導体産業全体でのはんだ材料の採用を促進しています。
半導体産業におけるはんだ材料市場レポートは、適用市場(ロジックIC、メモリIC、化合物半導体およびパワーデバイス、アナログIC、センサー・MEMSおよびRFデバイス、光学・フォトニクスデバイス)、製品形態(はんだペースト、はんだボールおよびスフィア、はんだプリフォーム、はんだワイヤー、はんだフラックス(スタンドアロン)、はんだ粉末(外部販売))、用途およびプロセスステップ(ウェーハレベルバンプ形成、ダイ対基板相互接続(従来型フリップチップ)、パッケージ対基板相互接続(BGAおよびCSPボール取り付け)、バックサイドダイアタッチ、パッケージシーリングおよびコンポーネント取り付け)、地域(北米、南米、欧州、アジ太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ロジックIC |
| メモリIC |
| 化合物半導体およびパワーデバイス |
| アナログIC |
| センサー・MEMSおよびRFデバイス |
| 光学・フォトニクスデバイス |
| はんだペースト |
| はんだボールおよびスフィア |
| はんだプリフォーム |
| はんだワイヤー |
| はんだフラックス(スタンドアロン) |
| はんだ粉末(外部販売) |
| ウェーハレベルバンプ形成 |
| ダイ対基板相互接続(従来型フリップチップ) |
| パッケージ対基板相互接続(BGAおよびCSPボール取り付け) |
| バックサイドダイアタッチ |
| パッケージシーリングおよびコンポーネント取り付け |
| 北米 | 国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インド | |
| アジア太平洋その他 | |
| その他の地域 |
| 適用市場別 | ロジックIC | |
| メモリIC | ||
| 化合物半導体およびパワーデバイス | ||
| アナログIC | ||
| センサー・MEMSおよびRFデバイス | ||
| 光学・フォトニクスデバイス | ||
| 製品形態別 | はんだペースト | |
| はんだボールおよびスフィア | ||
| はんだプリフォーム | ||
| はんだワイヤー | ||
| はんだフラックス(スタンドアロン) | ||
| はんだ粉末(外部販売) | ||
| 用途およびプロセスステップ別 | ウェーハレベルバンプ形成 | |
| ダイ対基板相互接続(従来型フリップチップ) | ||
| パッケージ対基板相互接続(BGAおよびCSPボール取り付け) | ||
| バックサイドダイアタッチ | ||
| パッケージシーリングおよびコンポーネント取り付け | ||
| 地域別 | 北米 | 国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| インド | ||
| アジア太平洋その他 | ||
| その他の地域 | ||
レポーで回答される主要な質問
半導体産業におけるはんだ材料市場の規模はどのくらいですか?
市場は2026年に1.04 ビリオン 米ドルと評価されており、2032年までに1.56 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 7.04%で拡大します。
半導体はんだ材料の需要を牽引しているものは何ですか?
AIアクセラレータ、HBMスタック、チップレット、先端パッケージングが各パッケージに必要な相互接続の数と密度を増加させています。半導体産業におけるはんだ材料市場は、単一のパッケージングステップではなく、バンピング、ダイアタッチ、基板レベル接続にわたる材料需要によって支えられています。
半導体はんだ需要をリードする製品形態はどれですか?
はんだペーストは2026年に31.92%を占め、バンピング、ステンシル印刷、ダイアタッチ、リボール、パッケージシーリングに使用されているためです。その幅広いプロセス上の役割により、ボール、スフィア、プリフォーム、ワイヤー、フラックス、粉末とは異なる需要プロファイルを持っています。
はんだ材料において最も急速に拡大している用途はどれですか?
ウェーハレベルバンプ形成は先端パッケージングと微細ピッチ相互接続要件に支えられ、2032年にかけてCAGR 7.31%で拡大する見込みです。半導体産業におけるはんだ材料市場は、ロジックおよびメモリデバイスへの制御された堆積のためにこのプロセスに依存しています。
半導体はんだ材料の需要が最も強い地域はどこですか?
アジア太平洋地域は2026年に59.98%を占め、その製造、組み立て、メモリ生産基盤により2032年にかけてCAGR 7.46%で拡大する見込みです。台湾、韓国、日本、中国は先端パッケージング材料の密な生産基盤を提供しています。
ハイブリッド接合は半導体パッケージングにおけるはんだ使用にどのような影響を与えますか?
ハイブリッド接合は選択されたダイ対ダイ接続でマイクロバンプを置き換えることができますが、チップ対基板およびパッケージ対基板インターフェースではんだは引き続き必要です。したがって、その影響は今日の生産における全ての半導体組み立てプロセスではなく、特定の微細ピッチ接続に限定されています。