
Tamaño y Participación del Mercado de Materiales de Soldadura en la Industria de Semiconductores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.04 % |
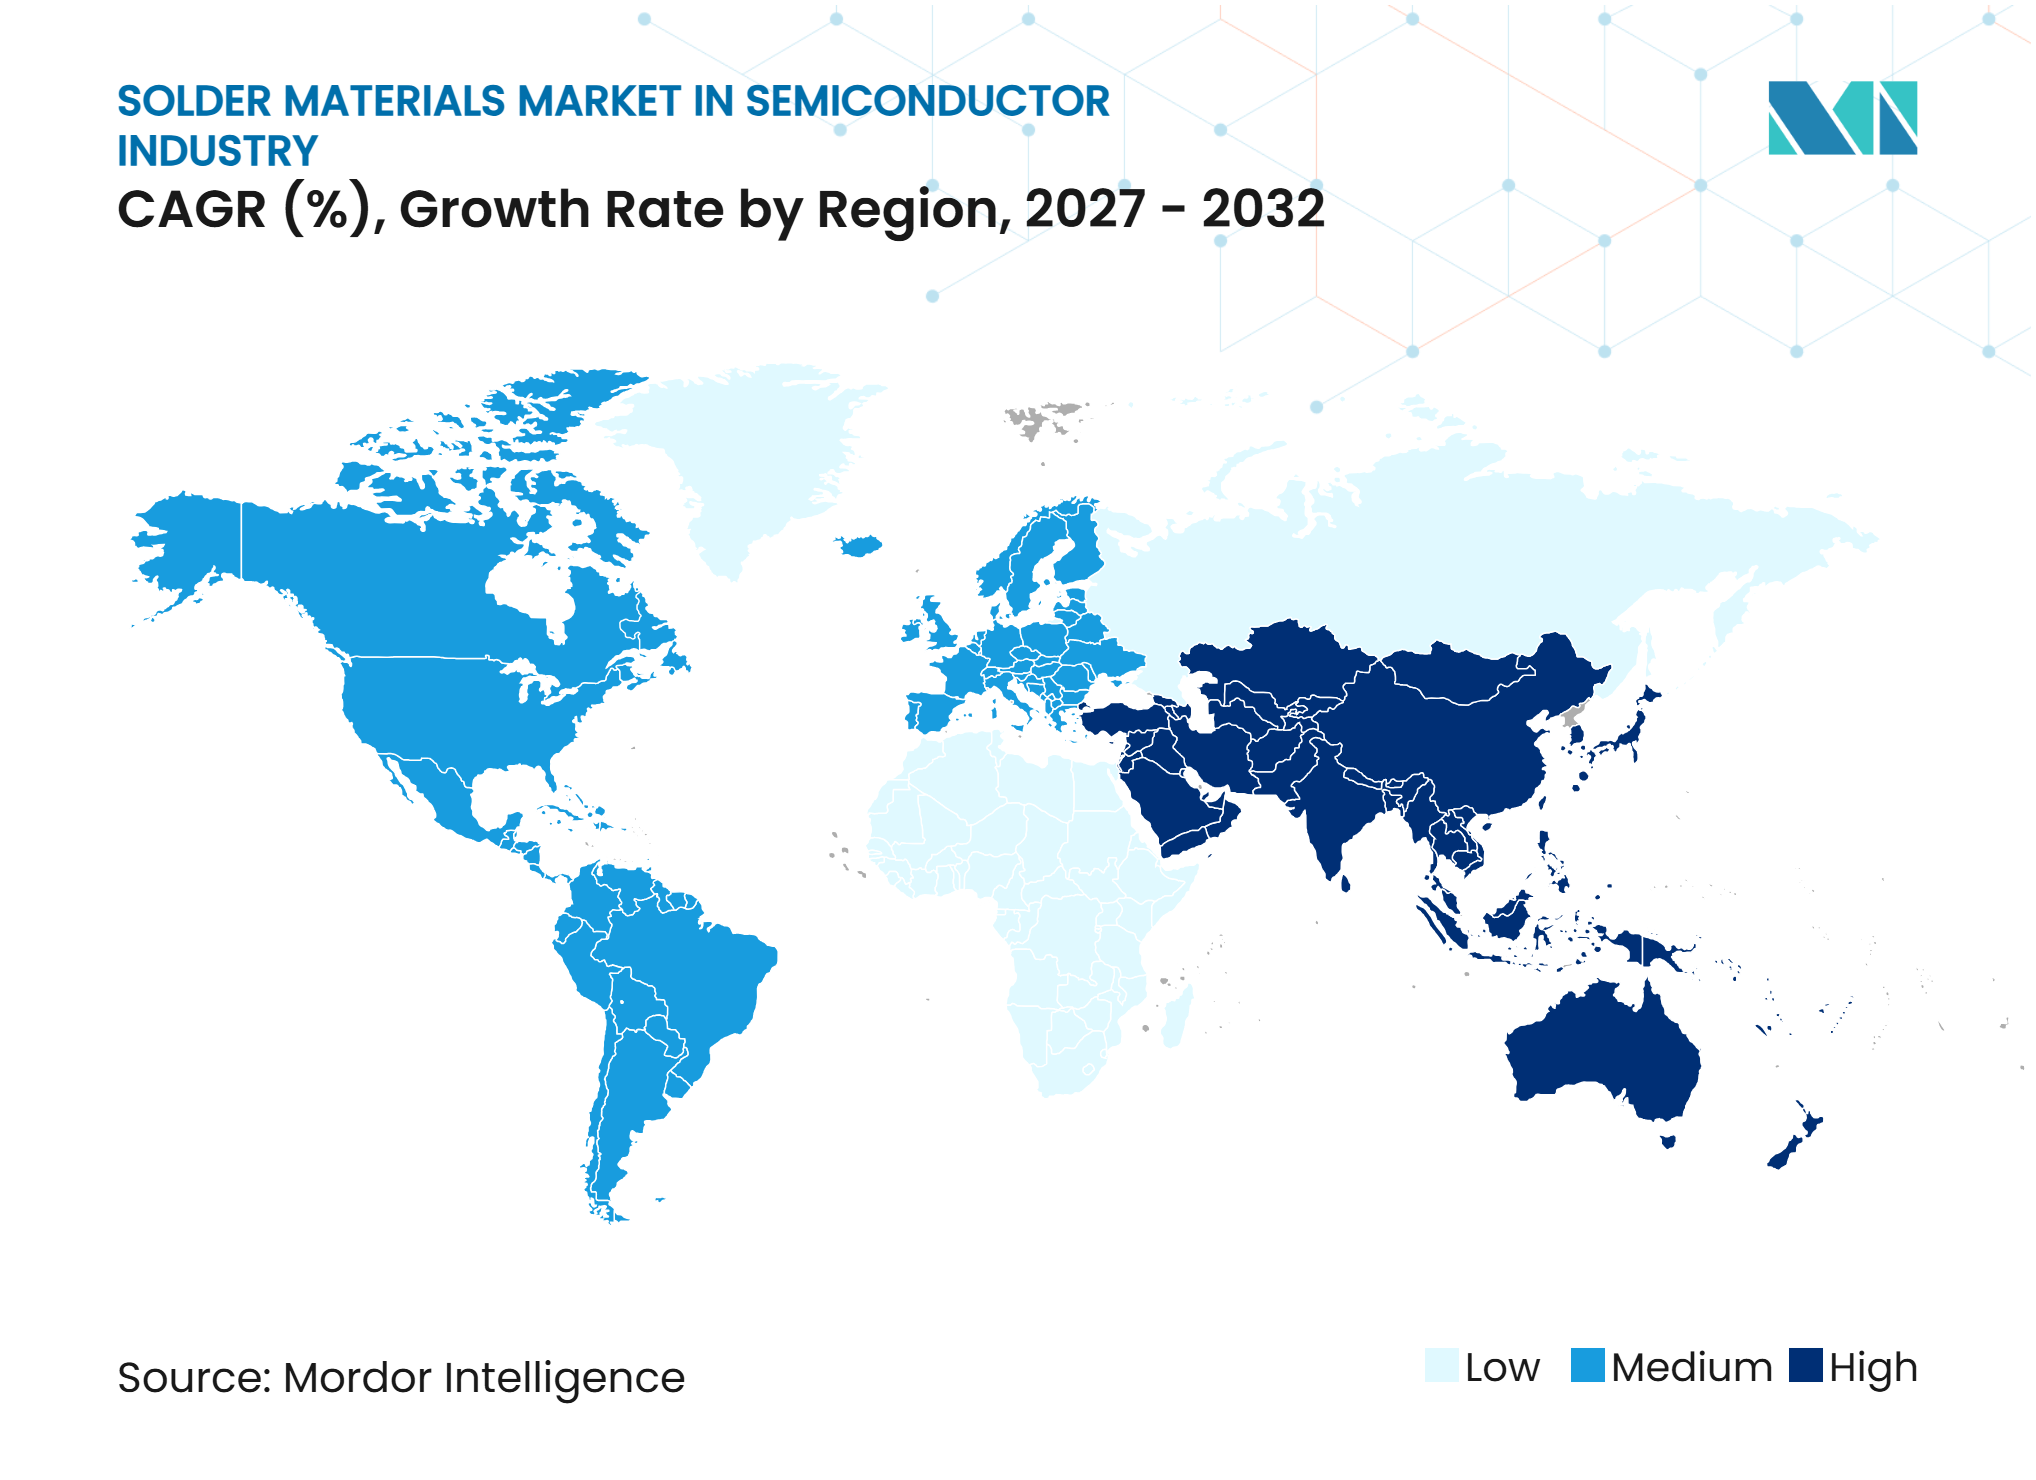
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Soldadura en la Industria de Semiconductores por Mordor Intelligence
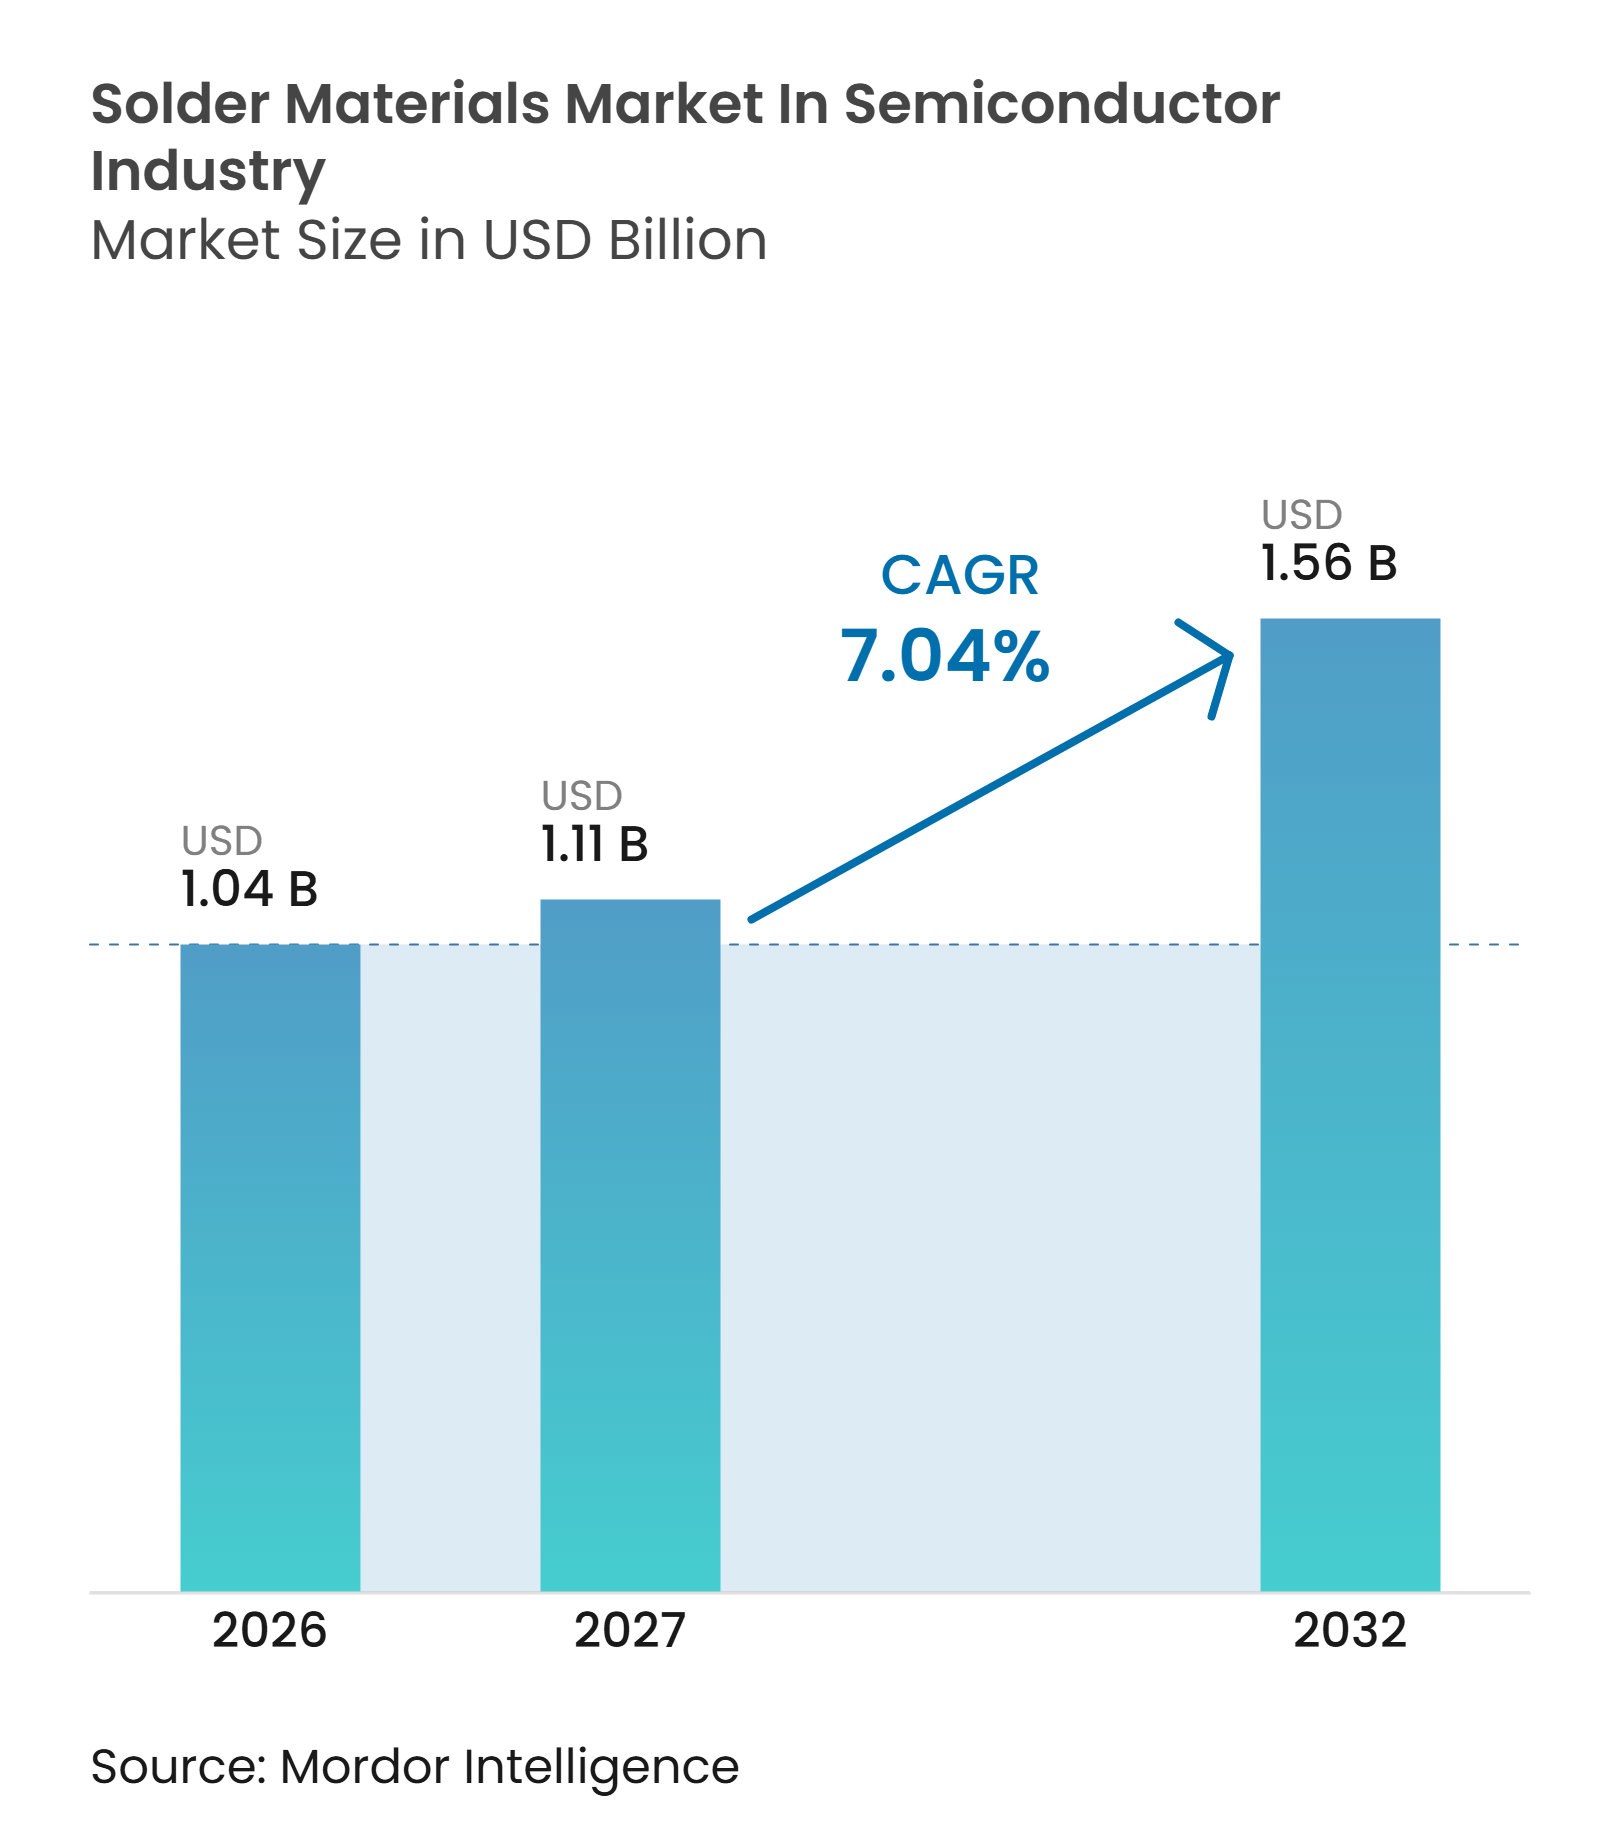
El tamaño del mercado de materiales de soldadura en la industria de semiconductores se valora en 1,04 mil millones de USD en 2026 y se prevé que alcance 1,56 mil millones de USD para 2032, expandiéndose a una CAGR del 7,04% de 2027 a 2032. El envasado avanzado está trasladando más valor de los semiconductores hacia el back-end, donde la soldadura sigue siendo necesaria para el bumping de chip invertido, la fijación de bolas BGA, la formación de protuberancias a nivel de oblea y la fijación de dados. Los aceleradores de IA y la memoria de alto ancho de banda están aumentando el número y la densidad de interconexiones dentro de cada paquete. El cambio incrementa la demanda de material por dispositivo, en lugar de solo aumentar los envíos unitarios. Los requisitos sin plomo también están ampliando la gama de aleaciones que los proveedores deben soportar. La unión directa de cobre afectará las conexiones de paso más fino con el tiempo, pero la soldadura continúa sirviendo a varias interfaces de paquetes.
Conclusiones Clave del Informe
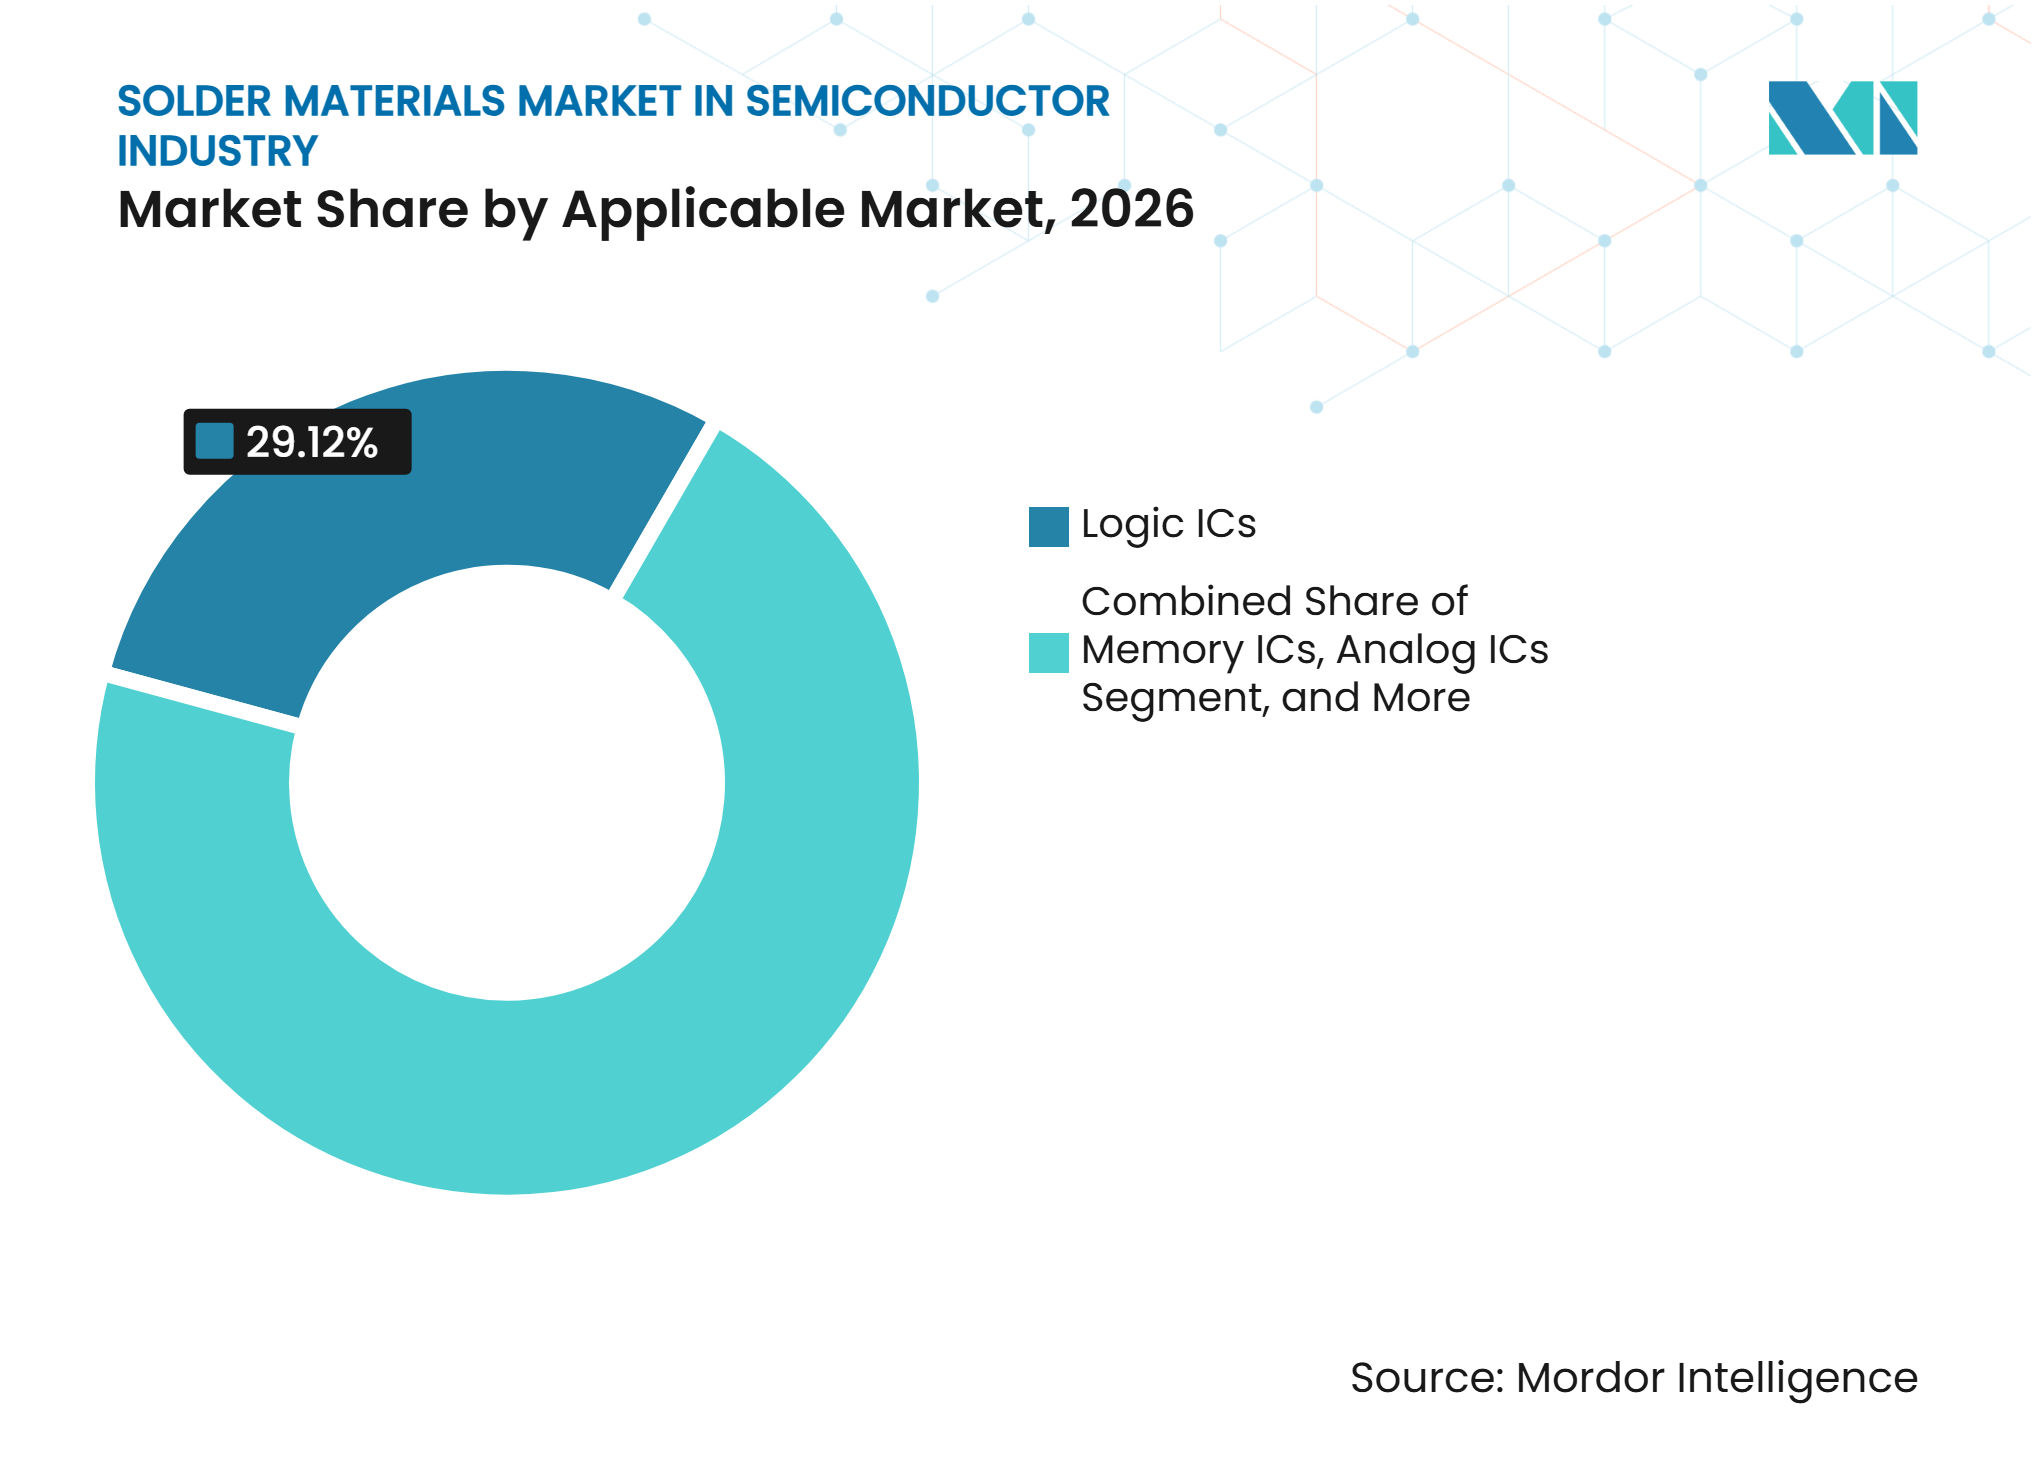
- Por mercado aplicable, los Circuitos Integrados Lógicos mantuvieron el 29,12% de la participación del mercado de materiales de soldadura en la industria de semiconductores en 2026, mientras que se proyecta que los Circuitos Integrados de Memoria se expandan a una CAGR del 7,44% hasta 2032.
- Por forma del producto, la pasta de soldadura representó el 31,92% del mercado en 2026, mientras que se proyecta que las bolas y esferas de soldadura se expandan a una CAGR del 7,38% hasta 2032.
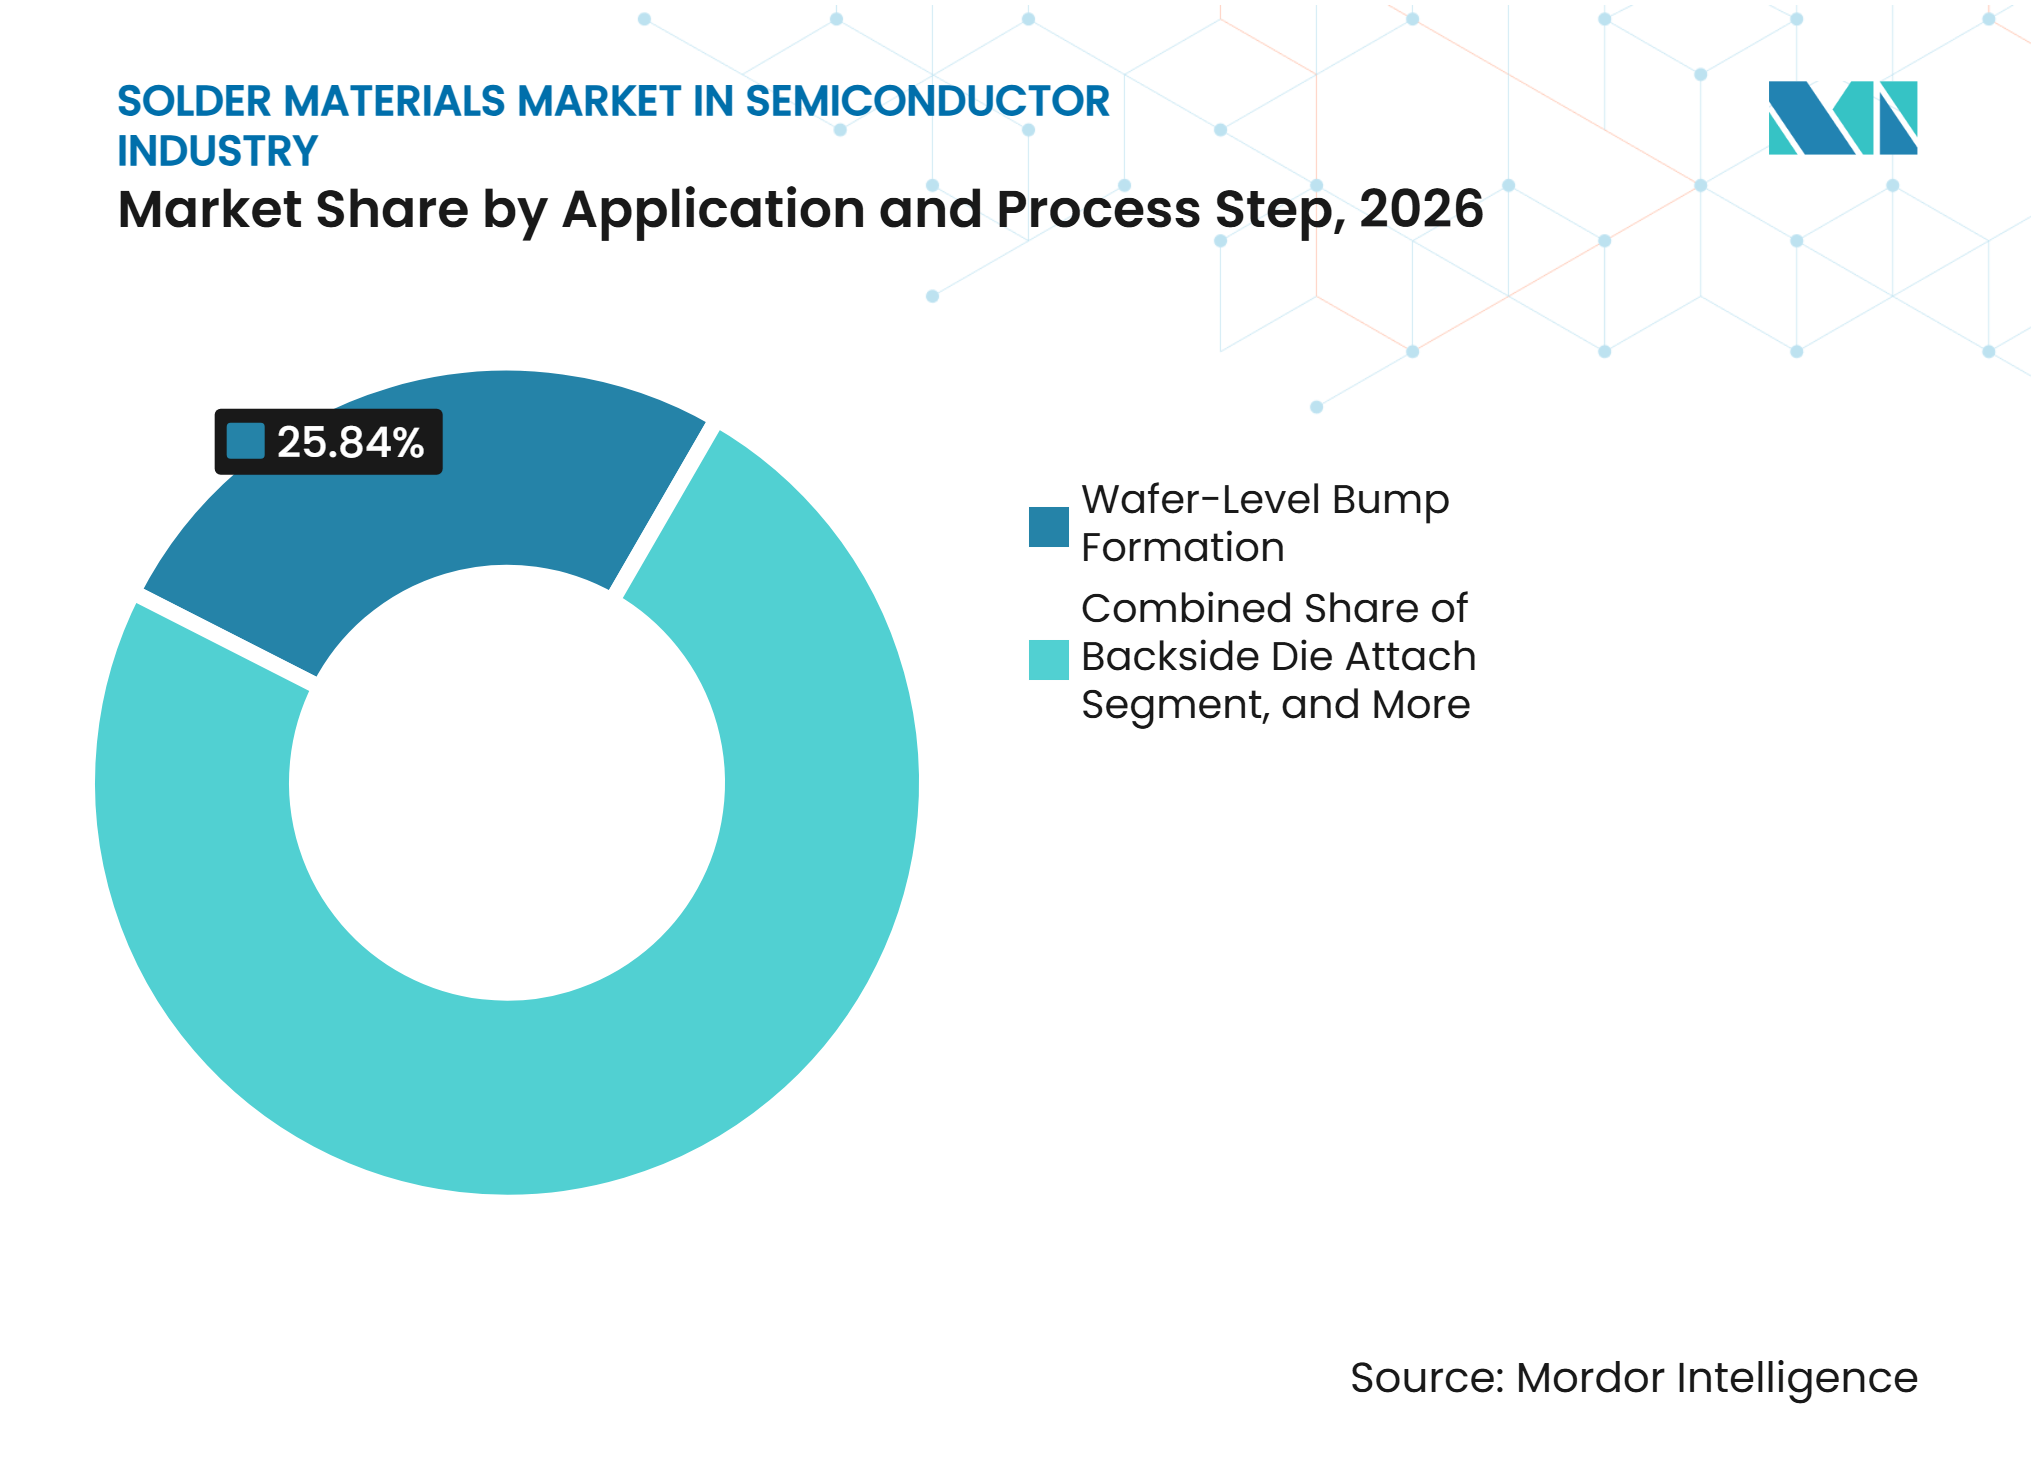
- Por aplicación y etapa del proceso, la formación de protuberancias a nivel de oblea mantuvo el 25,84% del mercado en 2026 y se proyecta que se expanda a una CAGR del 7,31% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo el 59,98% de la participación del mercado de materiales de soldadura en la industria de semiconductores en 2026 y se proyecta que se expanda a una CAGR del 7,46% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envasado Avanzado Impulsado por IA y Demanda de Memoria de Alto Ancho de Banda | +2.1% | Global, liderado por Taiwán, Corea del Sur y América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de la Integración Heterogénea y el Envasado 2.5D/3D | +1.6% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción del Envasado a Nivel de Oblea y Panel de Tipo Fan-Out | +1.1% | Núcleo en Asia-Pacífico, especialmente Taiwán y China, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Miniaturización de Electrónica y Demanda de Pasta de Soldadura Ultrafina | +0.9% | Global, concentrado en Japón, Taiwán y Corea del Sur | Corto plazo (≤ 2 años) |
| Transición a Materiales sin Plomo | +0.7% | Global, con mayor presión de cumplimiento en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Integración Vertical del Envasado Avanzado por Parte de las Fundiciones | +0.5% | Global, liderado por Taiwán, América del Norte y Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Envasado Avanzado Impulsado por IA y Demanda de Memoria de Alto Ancho de Banda
La IA generativa, la inferencia en la nube y la inversión en centros de datos están aumentando la densidad de envasado y el uso de soldadura en pilas de memoria de alto ancho de banda, interposers y módulos de IA. El mercado de materiales de soldadura en la industria de semiconductores se beneficia porque un paquete acelerador puede combinar un dado lógico con varias pilas de memoria. Los microbumps de paso fino siguen siendo un enfoque de fijación práctico para las generaciones actuales de memoria de alto ancho de banda. El Mapa de Ruta de Integración Heterogénea de la Sociedad de Envasado Electrónico del IEEE informa que los paquetes avanzados de múltiples chips contienen comúnmente varias docenas de dados, lo que aumenta la necesidad de procesos precisos de deposición y fijación de interconexiones.[1] Más dados y mayores recuentos de memoria aumentan el requisito de interconexión en cada paquete completado. Esto respalda la demanda incluso cuando el crecimiento de los envíos de chips es más lento que el aumento en la complejidad de los paquetes.
Crecimiento de la Integración Heterogénea y el Envasado 2.5D/3D
La integración heterogénea combina dados fabricados en diferentes nodos de proceso en un solo paquete, lo que aumenta el papel de los materiales de interconexión. Los microbumps de soldadura siguen siendo importantes en las interfaces chip-sustrato incluso cuando se utiliza la unión directa entre dados seleccionados. Un estudio del IEEE ECTC 2025 encontró que la soldadura de baja temperatura de fusión redujo el alabeo a menos de 200 µm en un vehículo de prueba 2.5D de 120 mm por 120 mm a temperaturas de reflujo de 160 °C a 200 °C.[2] Este resultado es relevante a medida que los paquetes de IA se vuelven más grandes y más difíciles de montar de manera confiable. Los interposers más grandes también pueden aumentar los recuentos de bolas de soldadura antes de que se incluyan las conexiones de memoria de alto ancho de banda. El mercado de materiales de soldadura en la industria de semiconductores tiene por tanto exposición a un mayor contenido de material por paquete a medida que los diseños de chiplets se vuelven más complejos.
Adopción del Envasado a Nivel de Oblea y Panel de Tipo Fan-Out
El envasado a nivel de oblea de tipo fan-out y el envasado a nivel de panel de tipo fan-out utilizan capas de redistribución y requieren bumping confiable y fijación de paquete a placa. Estas plataformas crean demanda de materiales de soldadura en varias etapas en lugar de en una sola interfaz. Los diseños de fan-out de alta densidad para sistemas de IA pueden utilizar puentes embebidos que requieren conexiones de paso fino entre el puente y el dado. El procesamiento a nivel de panel también cambia las condiciones de impresión con plantilla porque el formato de panel es más grande que una oblea redonda. Esto crea la necesidad de formulaciones de pasta con reología estable y deposición controlada. El mercado de materiales de soldadura en la industria de semiconductores puede beneficiarse cuando las formulaciones calificadas pasan del desarrollo a la producción en volumen.
Miniaturización de Electrónica y Demanda de Pasta de Soldadura Ultrafina
Los componentes más pequeños y los pasos de ensamblaje más finos están aumentando la demanda de pasta de soldadura ultrafina. Los dispositivos de borde de IA, los módulos 5G y los productos de sistema en paquete requieren impresión precisa con baja formación de puentes y voiding limitado. Indium Corporation introdujo Indium12.9HF en 2026 para impresión en almohadillas de menos de 175 µm y aplicaciones BGA, CSP, LGA y QFN.[3] El procesamiento de polvo fino y el soporte de producción se están convirtiendo en importantes diferenciadores de productos. El esfuerzo de calificación también dificulta que los clientes reemplacen una formulación de pasta probada. El mercado de materiales de soldadura en la industria de semiconductores está por tanto avanzando más allá de la pasta estándar hacia materiales específicos para aplicaciones con ventanas de proceso más estrechas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por Unión Híbrida Cu-Cu | -1.4% | Global, liderado por Taiwán, Corea del Sur y América del Norte | Largo plazo (≥ 4 años) |
| Requisitos Complejos de Calificación de Aleaciones de Soldadura | -0.9% | Global, con mayor influencia de cumplimiento en Japón, Europa y América del Norte | Mediano plazo (2-4 años) |
| Concentración de Clientes y Presión de Precios de los Proveedores | -0.7% | Global, más agudo en Taiwán, Corea del Sur y China | Corto plazo (≤ 2 años) |
| Riesgos de Concentración en la Cadena de Suministro de Materias Primas | -0.6% | Global, con exposición crítica en el abastecimiento de indio, estaño y bismuto | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Unión Híbrida Cu-Cu
La unión híbrida de cobre a cobre puede reemplazar los microbumps de soldadura en los pasos de dado a dado más finos. Se está utilizando para aplicaciones seleccionadas de apilamiento de lógica y caché, lo que crea un riesgo de sustitución a largo plazo. Applied Materials identifica la unión híbrida como un proceso crítico para la integración de chiplet a oblea, donde la alineación y la preparación de la superficie son requisitos centrales. La tecnología no elimina la necesidad de soldadura en las interfaces chip-sustrato y paquete-placa. Esas interfaces siguen siendo partes intensivas en material de los paquetes avanzados. La restricción se centra por tanto en una parte estrecha pero tecnológicamente importante del mercado de materiales de soldadura en la industria de semiconductores.
Requisitos Complejos de Calificación de Aleaciones de Soldadura
Las nuevas aleaciones de soldadura requieren pruebas extendidas de soldabilidad, ciclado térmico, sensibilidad a la humedad y condiciones de confiabilidad específicas del cliente. IPC J-STD-006, ISO 9453 e IEC 61190 dan forma a este proceso, mientras que la aprobación del cliente puede extenderse a lo largo de varios ciclos de producción. El consorcio DA5 revisó más de 218 materiales candidatos de más de 18 proveedores, y más de 50 materiales recibieron pruebas extensas. A julio de 2026, el trabajo no había identificado un reemplazo universal para las soldaduras de plomo de alta temperatura de fusión en aplicaciones de envasado de semiconductores. La carga de calificación requiere que los proveedores mantengan disponibles los materiales existentes mientras validan alternativas. Esto puede retrasar los cambios de material y aumentar el costo de introducir una nueva química en el mercado de materiales de soldadura en la industria de semiconductores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Mercado Aplicable:
Los Circuitos Integrados Lógicos Mantienen la Posición Más Grande Mientras los Circuitos Integrados de Memoria se AceleranLos Circuitos Integrados Lógicos mantuvieron el 29,12% del tamaño del mercado de materiales de soldadura en la industria de semiconductores en 2026, mientras que se proyecta que los Circuitos Integrados de Memoria se expandan a una CAGR del 7,44% de 2027 a 2032. Los paquetes lógicos utilizan grandes matrices de bumps de chip invertido en procesadores de IA, ASICs de conmutación de red, procesadores gráficos y CPUs de alto rendimiento. Estos dispositivos a menudo utilizan arquitecturas de interposer 2.5D con múltiples pilas de memoria. Un paquete CoWoS-L puede combinar un dado lógico con 6 a 8 pilas de memoria de alto ancho de banda, lo que aumenta el contenido de soldadura por dispositivo completado. Esto respalda los ingresos de los Circuitos Integrados Lógicos incluso cuando los diseños de paquetes se desplazan hacia chiplets desagregados. La posición del segmento se basa tanto en los volúmenes de dispositivos como en una mayor intensidad de envasado.
Los Circuitos Integrados de Memoria están respaldados por el mapa de ruta de la memoria de alto ancho de banda y por LPDDR5X y DRAM de próxima generación en productos de borde de IA y móviles. La fijación de microbumps por termocompresión sigue siendo relevante para el ensamblaje actual de memoria apilada. El trabajo colaborativo de Indium Corporation en 2026 sobre interconexiones SnBi encontró una reducción del alabeo de más de 70 µm en comparación con las condiciones de reflujo SAC305, manteniendo una resistencia comparable al envejecimiento térmico y a los choques. Los semiconductores compuestos y los dispositivos de potencia requieren aleaciones especificadas y geometrías de fijación de dados para aplicaciones automotrices y de potencia. Los Circuitos Integrados Analógicos, sensores, dispositivos MEMS, RF y ópticos añaden demanda especializada donde el control del voiding y la precisión de la fijación son importantes. Estos requisitos amplían el mercado de materiales de soldadura en la industria de semiconductores más allá de las formulaciones SAC y SnPb estándar.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Forma del Producto:
La Pasta Mantiene su Amplitud Mientras las Bolas y Esferas de Soldadura se Expanden Más RápidoLa pasta de soldadura representó el 31,92% del tamaño del mercado de materiales de soldadura en 2026, mientras que se proyecta que las bolas y esferas de soldadura se expandan a una CAGR del 7,38% hasta 2032. La pasta se utiliza en la impresión con plantilla, el re-balling de BGA, la formación de protuberancias a nivel de oblea, la fijación de dados y el sellado de paquetes. Su amplia aplicación en tipos de dispositivos y etapas de ensamblaje respalda su posición de liderazgo. SEMI proyectó que el consumo de materiales de envasado de semiconductores aumentaría un 8% en 2025 hasta 5,4 mil millones de USD y un 15% adicional en 2026. Esta mayor demanda de materiales respalda los volúmenes de pasta en el ensamblaje convencional y avanzado.
Las bolas y esferas de soldadura se benefician del apilamiento de memoria de alto ancho de banda, los paquetes de aceleradores de IA BGA y los sistemas de servidores que utilizan varios módulos de memoria de alto ancho de banda por socket. Sus requisitos de calidad incluyen composición controlada, precisión de diámetro y bajo voiding. Heraeus Electronics introdujo la pasta Welco AP520 Tipo 7 en 2025 para sustratos delgados y complejos donde los riesgos de voiding y uniones frías requieren un control más estricto del polvo y del proceso. Las preformas sirven para tareas de fijación de dados y sellado de alta confiabilidad en componentes de potencia, RF y defensa. El alambre y el flux continúan apoyando la reparación, la soldadura robótica y la producción de ensamblaje mixto. El polvo sigue siendo importante para el mercado de materiales de soldadura en la industria de semiconductores porque los productores especializados lo utilizan para una personalización más rápida de la pasta.
Por Aplicación y Etapa del Proceso:
La Formación de Protuberancias a Nivel de Oblea Lidera Ambas MedidasLa formación de protuberancias a nivel de oblea mantuvo el 25,84% del tamaño del mercado de materiales de soldadura en 2026 y se proyecta que se expanda a una CAGR del 7,31% de 2027 a 2032. El proceso respalda la deposición de bumps de chip invertido para dispositivos lógicos, aceleradores de IA y productos de memoria. Requiere alta consistencia en el volumen de soldadura, la colocación y la composición de la aleación. Su participación líder y la expansión proyectada más rápida reflejan el papel central del bumping en el envasado avanzado. Las fundiciones y los proveedores de ensamblaje y prueba de semiconductores subcontratados están añadiendo capacidad para estos procesos. El resultado es una necesidad duradera de insumos de soldadura estrictamente controlados.
La fijación de paquete a placa a través de la fijación de bolas BGA y CSP también se beneficia del mayor contenido de servidores de IA. Las grandes placas aceleradoras utilizan varios tipos de paquetes que requieren esferas de soldadura de composición controlada. Un estudio de 2025 en Electronic Materials encontró que reducir el paso de los microbumps de 85 µm a 5 µm redujo la vida a la fatiga en más del 73,7% en los materiales de soldadura estándar. El hallazgo refuerza la necesidad de hacer coincidir la aleación y la geometría en pasos finos. La interconexión dado-sustrato está avanzando hacia estructuras de pilar de cobre y tapa de soldadura más finas a medida que aumentan los recuentos de E/S de los chiplets. Esto mantiene la demanda técnica en el mercado de materiales de soldadura en la industria de semiconductores para insumos de soldadura controlados.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico mantuvo el 59,98% de la demanda regional en 2026 y se proyecta que se expanda a una CAGR del 7,46% hasta 2032. Taiwán, Corea del Sur, Japón y China contienen una densa base de operaciones de fabricación, envasado, prueba y materiales. La región tiene una fuerte demanda de chiplets de IA y producción de memoria apilada. Japón también suministra productos y materiales de soldadura especializados a otros centros de ensamblaje de la región. India está emergiendo como una ubicación de envasado de semiconductores, creando una oportunidad local a largo plazo para los proveedores de materiales. Indium Corporation y TANAKA Precious Metals han identificado la necesidad de materiales adecuados para el envasado avanzado y la fijación de alta confiabilidad.
América del Norte
América del Norte está añadiendo capacidad doméstica de envasado y prueba avanzados, lo que está creando nueva demanda de materiales de soldadura calificados. La región tiene una concentración de computación de IA, semiconductores compuestos, dispositivos de potencia y electrónica de defensa. Estos usos finales requieren fijación de dados a alta temperatura, sellado hermético y procesos de fijación controlados. La inversión en centros de datos de IA también respalda la demanda de transceptores ópticos y módulos de potencia. El programa de productos de Indium Corporation para 2026 para envasado avanzado incluyó materiales de chip invertido de paso fino, aleaciones de baja temperatura para aplicaciones sensibles al alabeo y materiales de interfaz térmica de soldadura. Estos requisitos hacen de América del Norte un centro de demanda diferenciado para el mercado de materiales de soldadura en la industria de semiconductores.
Europa, América del Sur, Oriente Medio y África, y el Resto de Asia-Pacífico
La demanda de materiales de soldadura de Europa está vinculada a la electrónica automotriz, los módulos de potencia y las aplicaciones de semiconductores compuestos. El cumplimiento de RoHS es una influencia regulatoria importante porque la Directiva Delegada de la Comisión Europea (UE) 2025/1802 reestructura las exenciones de soldadura de plomo de alta temperatura de fusión en siete sub-entradas que expiran el 31 de diciembre de 2027. América del Sur y Oriente Medio y África siguen siendo áreas de demanda más pequeñas lideradas por el ensamblaje donde las aleaciones SAC estándar son más prevalentes. Vietnam, Filipinas y Malasia se están volviendo más relevantes a medida que las operaciones de envasado se diversifican dentro de Asia-Pacífico. Los proveedores de esferas de precisión con sede en Malasia apoyan las necesidades de envasado de memoria y circuitos integrados de consumo. En estas geografías mixtas, la demanda de ensamblaje de bajo costo coexiste con requisitos especializados para dispositivos automotrices, RF, de potencia y ópticos. El mercado de materiales de soldadura en la industria de semiconductores dependerá de que los proveedores adapten las necesidades de costo local con los estándares de calificación de las aplicaciones de mayor valor.
Panorama Competitivo
Concentración del Mercado
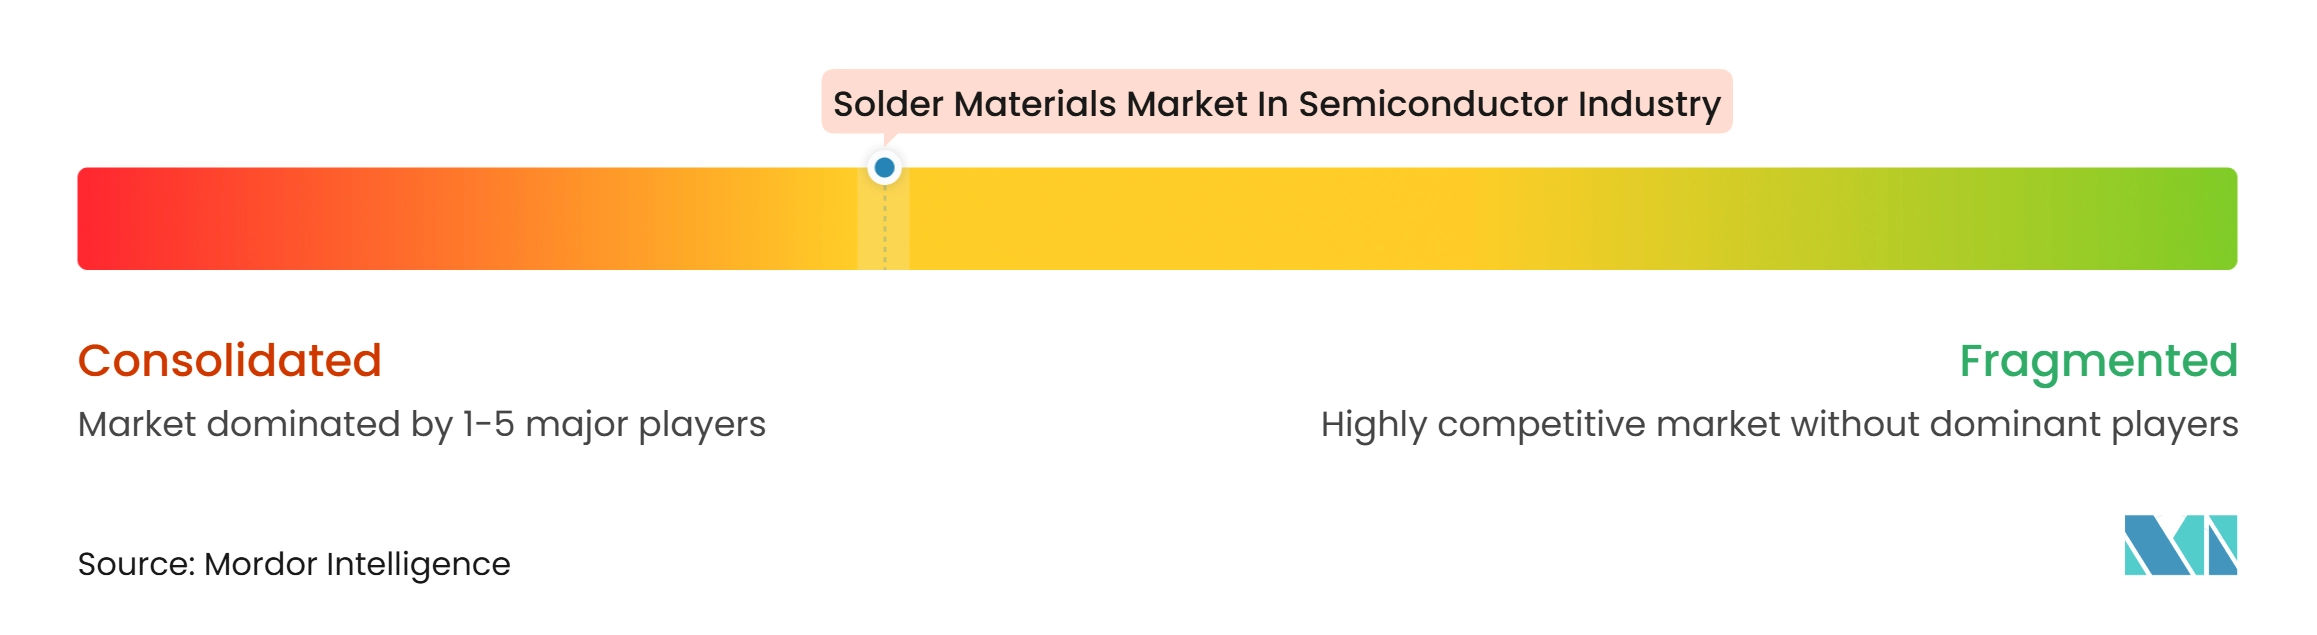
El mercado de materiales de soldadura en la industria de semiconductores tiene un nivel superior moderadamente concentrado y un grupo más amplio de proveedores regionales. MacDermid Alpha Electronics Solutions, Indium Corporation, Heraeus Electronics y Henkel atienden a clientes de envasado avanzado con carteras de aleaciones y soporte de ingeniería de aplicaciones. Su posición competitiva depende del rendimiento de la formulación, el procesamiento de polvo fino, los datos de confiabilidad y el soporte cerca de los sitios de producción de los clientes. Heraeus Electronics, MacDermid Alpha Electronics Solutions y Henkel obtuvieron un resultado favorable en la disputa de patentes alemana sobre la aleación sin plomo Innolot en febrero de 2025. La decisión muestra que la propiedad intelectual sigue siendo importante en las formulaciones sin plomo de alta confiabilidad.
El desarrollo de productos en el mercado de materiales de soldadura en la industria de semiconductores se centra en el control térmico, el bajo voiding, la gestión del alabeo y la confiabilidad en pasos más finos. TANAKA Precious Metals divulgó una lámina de unión de fase líquida transitoria AgSn en 2025 con un ciclo térmico reportado de 3.000 ciclos y una resistencia de unión de hasta 50 MPa. Henkel lanzó LOCTITE ABLESTIK CDF900 en agosto de 2026, una película conductora de fijación de dados con conductividad térmica superior a 8 W/(m·K) para usos de envasado de alta densidad. MacDermid Alpha Electronics Solutions también destacó productos de plata sinterizada y preformas de soldadura TrueHeight para electrónica de potencia en PCIM Europe 2026. Estas acciones muestran competencia tanto en soldadura convencional como en materiales de unión adyacentes.
Los proveedores regionales mantienen posiciones donde el servicio local, las relaciones con los clientes y la producción especializada de esferas son decisivos. DUKSAN Hi-Metal y MK Electron se centran en bolas de soldadura de alta pureza para el envasado de memoria en Corea del Sur. Shenmao Technology ha presentado usos de bolas de soldadura de baja temperatura para el envasado avanzado, mientras que Nippon Micrometal atiende aplicaciones de esferas de precisión. Las fundiciones y las grandes empresas de ensamblaje y prueba de semiconductores subcontratados están aumentando el trabajo de calificación directa con los proveedores de materiales. Esto aumenta la presión sobre los proveedores de nivel medio que carecen de recursos profundos de ingeniería de aplicaciones. El envasado a nivel de panel de tipo fan-out y los materiales de interfaz térmica de soldadura siguen siendo áreas donde las brechas técnicas pueden crear oportunidades en el mercado de materiales de soldadura en la industria de semiconductores. La puntuación de concentración del mercado es 6 porque los principales proveedores globales tienen una posición sólida en el envasado avanzado, mientras que las empresas regionales mantienen posiciones significativas en aplicaciones locales y especializadas.
Líderes del Mercado de Materiales de Soldadura en la Industria de Semiconductores
-
Henkel AG & Co. KGaA
-
Indium Corporation
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry Co., Ltd.
-
Heraeus Electronics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Soldadura en la Industria de Semiconductores Empresas cubiertas en este informe
- Indium Corporation
- MacDermid Alpha Electronics Solutions
- Henkel AG & Co. KGaA
- Senju Metal Industry Co., Ltd.
- Tamura Corporation
- Heraeus Electronics
- Nihon Superior Co., Ltd.
- KOKI Company Limited
- AIM Solder
- Qualitek International, Inc.
- Nihon Genma Mfg. Co., Ltd.
- Nihon Handa Co., Ltd.
- Kester
- DUKSAN Hi-Metal Co., Ltd.
- Shenmao Technology, Inc.
- MK Electron Co., Ltd.
- Nippon Micrometal Corporation
- MI Technovation Berhad, Accurus Scientific
- TANAKA Precious Metals
- Materion Corporation
- PFARR Stanztechnik GmbH
Desarrollos recientes de la industria en Mercado de Materiales de Soldadura en la Industria de Semiconductores
- Octubre de 2026: Indium Corporation presentó 5 artículos técnicos en SMTA International 2026 en Rosemont, Illinois, que abarcaban materiales de interfaz térmica, mitigación de defectos y protocolos de ensamblaje sin plomo para el envasado avanzado de semiconductores, reforzando su posicionamiento como especialista en materiales de soldadura y unión habilitadores de IA antes del ciclo de cumplimiento sin plomo de 2027.
- Septiembre de 2026: Indium Corporation presentó soluciones de soldadura y de interfaz térmica habilitadoras de IA en SEMICON Taiwan 2026, destacando materiales de chip invertido de microbump de paso fino listos para producción, WS-641, Durafuse® LT patentado para aplicaciones de paso fino críticas en cuanto al alabeo, y soluciones de materiales de interfaz térmica de soldadura refluida diseñadas para abordar el voiding y la gestión térmica en paquetes de IA de alta potencia.
- Septiembre de 2026: Indium Corporation participó en EFX 2026 en Stuttgart, Alemania, presentando Durafuse® HR para aplicaciones de confiabilidad en ciclado térmico automotriz e Indium12.9HF, pasta de soldadura sin halógenos para impresión de componentes 01005 y 008004.
- Agosto de 2026: Henkel Adhesive Technologies lanzó LOCTITE ABLESTIK CDF900, una película conductora de fijación de dados de próxima generación con conductividad térmica superior a 8 W/(m·K), en SEMICON Taiwan 2026, dirigida a aplicaciones de envasado de IA, 5G/6G y computación de alto rendimiento donde el aumento de la densidad térmica desafía a los materiales convencionales de fijación de dados.
Alcance del Informe sobre el Mercado de Materiales de Soldadura en la Industria de Semiconductores
El Mercado de Materiales de Soldadura en la Industria de Semiconductores abarca la producción y el suministro de materiales de soldadura especializados utilizados en el ensamblaje, el envasado y los procesos de interconexión de semiconductores. Estos materiales permiten conexiones eléctricas confiables, gestión térmica y unión mecánica entre dados de semiconductores, sustratos y componentes electrónicos. El mercado cubre soluciones basadas en soldadura que respaldan tecnologías de envasado avanzado, interconexiones de alta densidad y dispositivos semiconductores miniaturizados. La creciente demanda de chips de alto rendimiento, la creciente complejidad del envasado de semiconductores y los avances en las tecnologías de fabricación electrónica impulsan la adopción de materiales de soldadura en la industria global de semiconductores.
El Informe del Mercado de Materiales de Soldadura en la Industria de Semiconductores está Segmentado por Mercado Aplicable (Circuitos Integrados Lógicos, Circuitos Integrados de Memoria, Semiconductores Compuestos y Dispositivos de Potencia, Circuitos Integrados Analógicos, Sensores, Dispositivos MEMS y RF, y Dispositivos Ópticos y Fotónicos), Forma del Producto (Pasta de Soldadura, Bolas y Esferas de Soldadura, Preformas de Soldadura, Alambre de Soldadura, Fluxes de Soldadura Independientes y Polvo de Soldadura de Venta Externa), Aplicación y Etapa del Proceso (Formación de Protuberancias a Nivel de Oblea, Interconexión Dado-Sustrato, Chip Invertido Convencional, Interconexión de Paquete a Placa, Fijación de Bolas BGA y CSP, Fijación de Dado en la Parte Posterior y Sellado de Paquetes y Fijación de Componentes) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Circuitos Integrados Lógicos |
| Circuitos Integrados de Memoria |
| Semiconductores Compuestos y Dispositivos de Potencia |
| Circuitos Integrados Analógicos |
| Sensores, Dispositivos MEMS y RF |
| Dispositivos Ópticos y Fotónicos |
| Pasta de Soldadura |
| Bolas y Esferas de Soldadura |
| Preformas de Soldadura |
| Alambre de Soldadura |
| Fluxes de Soldadura Independientes |
| Polvo de Soldadura de Venta Externa |
| Formación de Protuberancias a Nivel de Oblea |
| Interconexión Dado-Sustrato, Chip Invertido Convencional |
| Interconexión de Paquete a Placa, Fijación de Bolas BGA y CSP |
| Fijación de Dado en la Parte Posterior |
| Sellado de Paquetes y Fijación de Componentes |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| India | |
| Resto de Asia-Pacífico | |
| Resto del Mundo |
| Por Mercado Aplicable | Circuitos Integrados Lógicos | |
| Circuitos Integrados de Memoria | ||
| Semiconductores Compuestos y Dispositivos de Potencia | ||
| Circuitos Integrados Analógicos | ||
| Sensores, Dispositivos MEMS y RF | ||
| Dispositivos Ópticos y Fotónicos | ||
| Por Forma del Producto | Pasta de Soldadura | |
| Bolas y Esferas de Soldadura | ||
| Preformas de Soldadura | ||
| Alambre de Soldadura | ||
| Fluxes de Soldadura Independientes | ||
| Polvo de Soldadura de Venta Externa | ||
| Por Aplicación y Etapa del Proceso | Formación de Protuberancias a Nivel de Oblea | |
| Interconexión Dado-Sustrato, Chip Invertido Convencional | ||
| Interconexión de Paquete a Placa, Fijación de Bolas BGA y CSP | ||
| Fijación de Dado en la Parte Posterior | ||
| Sellado de Paquetes y Fijación de Componentes | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Resto del Mundo | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales de soldadura en la industria de semiconductores?
El mercado tiene un valor de 1,04 mil millones de USD en 2026 y se prevé que alcance 1,56 mil millones de USD para 2032, expandiéndose a una CAGR del 7,04% de 2027 a 2032.
¿Qué está impulsando la demanda de materiales de soldadura para semiconductores?
Los aceleradores de IA, las pilas de memoria de alto ancho de banda, los chiplets y el envasado avanzado aumentan el número y la densidad de interconexiones necesarias en cada paquete. El mercado de materiales de soldadura en la industria de semiconductores está respaldado por la demanda de materiales en bumping, fijación de dados y conexiones a nivel de placa, no por una sola etapa de envasado.
¿Qué forma de producto lidera la demanda de soldadura para semiconductores?
La pasta de soldadura mantuvo el 31,92% en 2026 porque sirve para bumping, impresión con plantilla, fijación de dados, re-balling y sellado de paquetes. Su amplio papel en el proceso le otorga un perfil de demanda diferente al de las bolas, esferas, preformas, alambre, flux y polvo.
¿Qué aplicación se está expandiendo más rápido para los materiales de soldadura?
Se proyecta que la formación de protuberancias a nivel de oblea se expanda a una CAGR del 7,31% hasta 2032, respaldada por el envasado avanzado y los requisitos de interconexión de paso fino. El mercado de materiales de soldadura en la industria de semiconductores depende de este proceso para la deposición controlada en dispositivos lógicos y de memoria.
¿Qué región tiene la mayor demanda de materiales de soldadura para semiconductores?
Asia-Pacífico mantuvo el 59,98% en 2026 y se proyecta que se expanda a una CAGR del 7,46% hasta 2032 debido a su base de fabricación, ensamblaje y producción de memoria. Taiwán, Corea del Sur, Japón y China proporcionan una densa base de producción para materiales de paquetes avanzados.
¿Cómo afecta la unión híbrida al uso de soldadura en el envasado de semiconductores?
La unión híbrida puede reemplazar los microbumps en conexiones seleccionadas de dado a dado, pero la soldadura sigue siendo necesaria para las interfaces chip-sustrato y paquete-placa. El efecto se limita por tanto a conexiones específicas de paso fino en lugar de todos los procesos de ensamblaje de semiconductores en producción hoy en día.