
Größe und Marktanteil des Lötmaterialmarkts in der Halbleiterindustrie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.11 Milliarden US-Dollar |
| Marktgröße (2032) | 1.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.04 % |
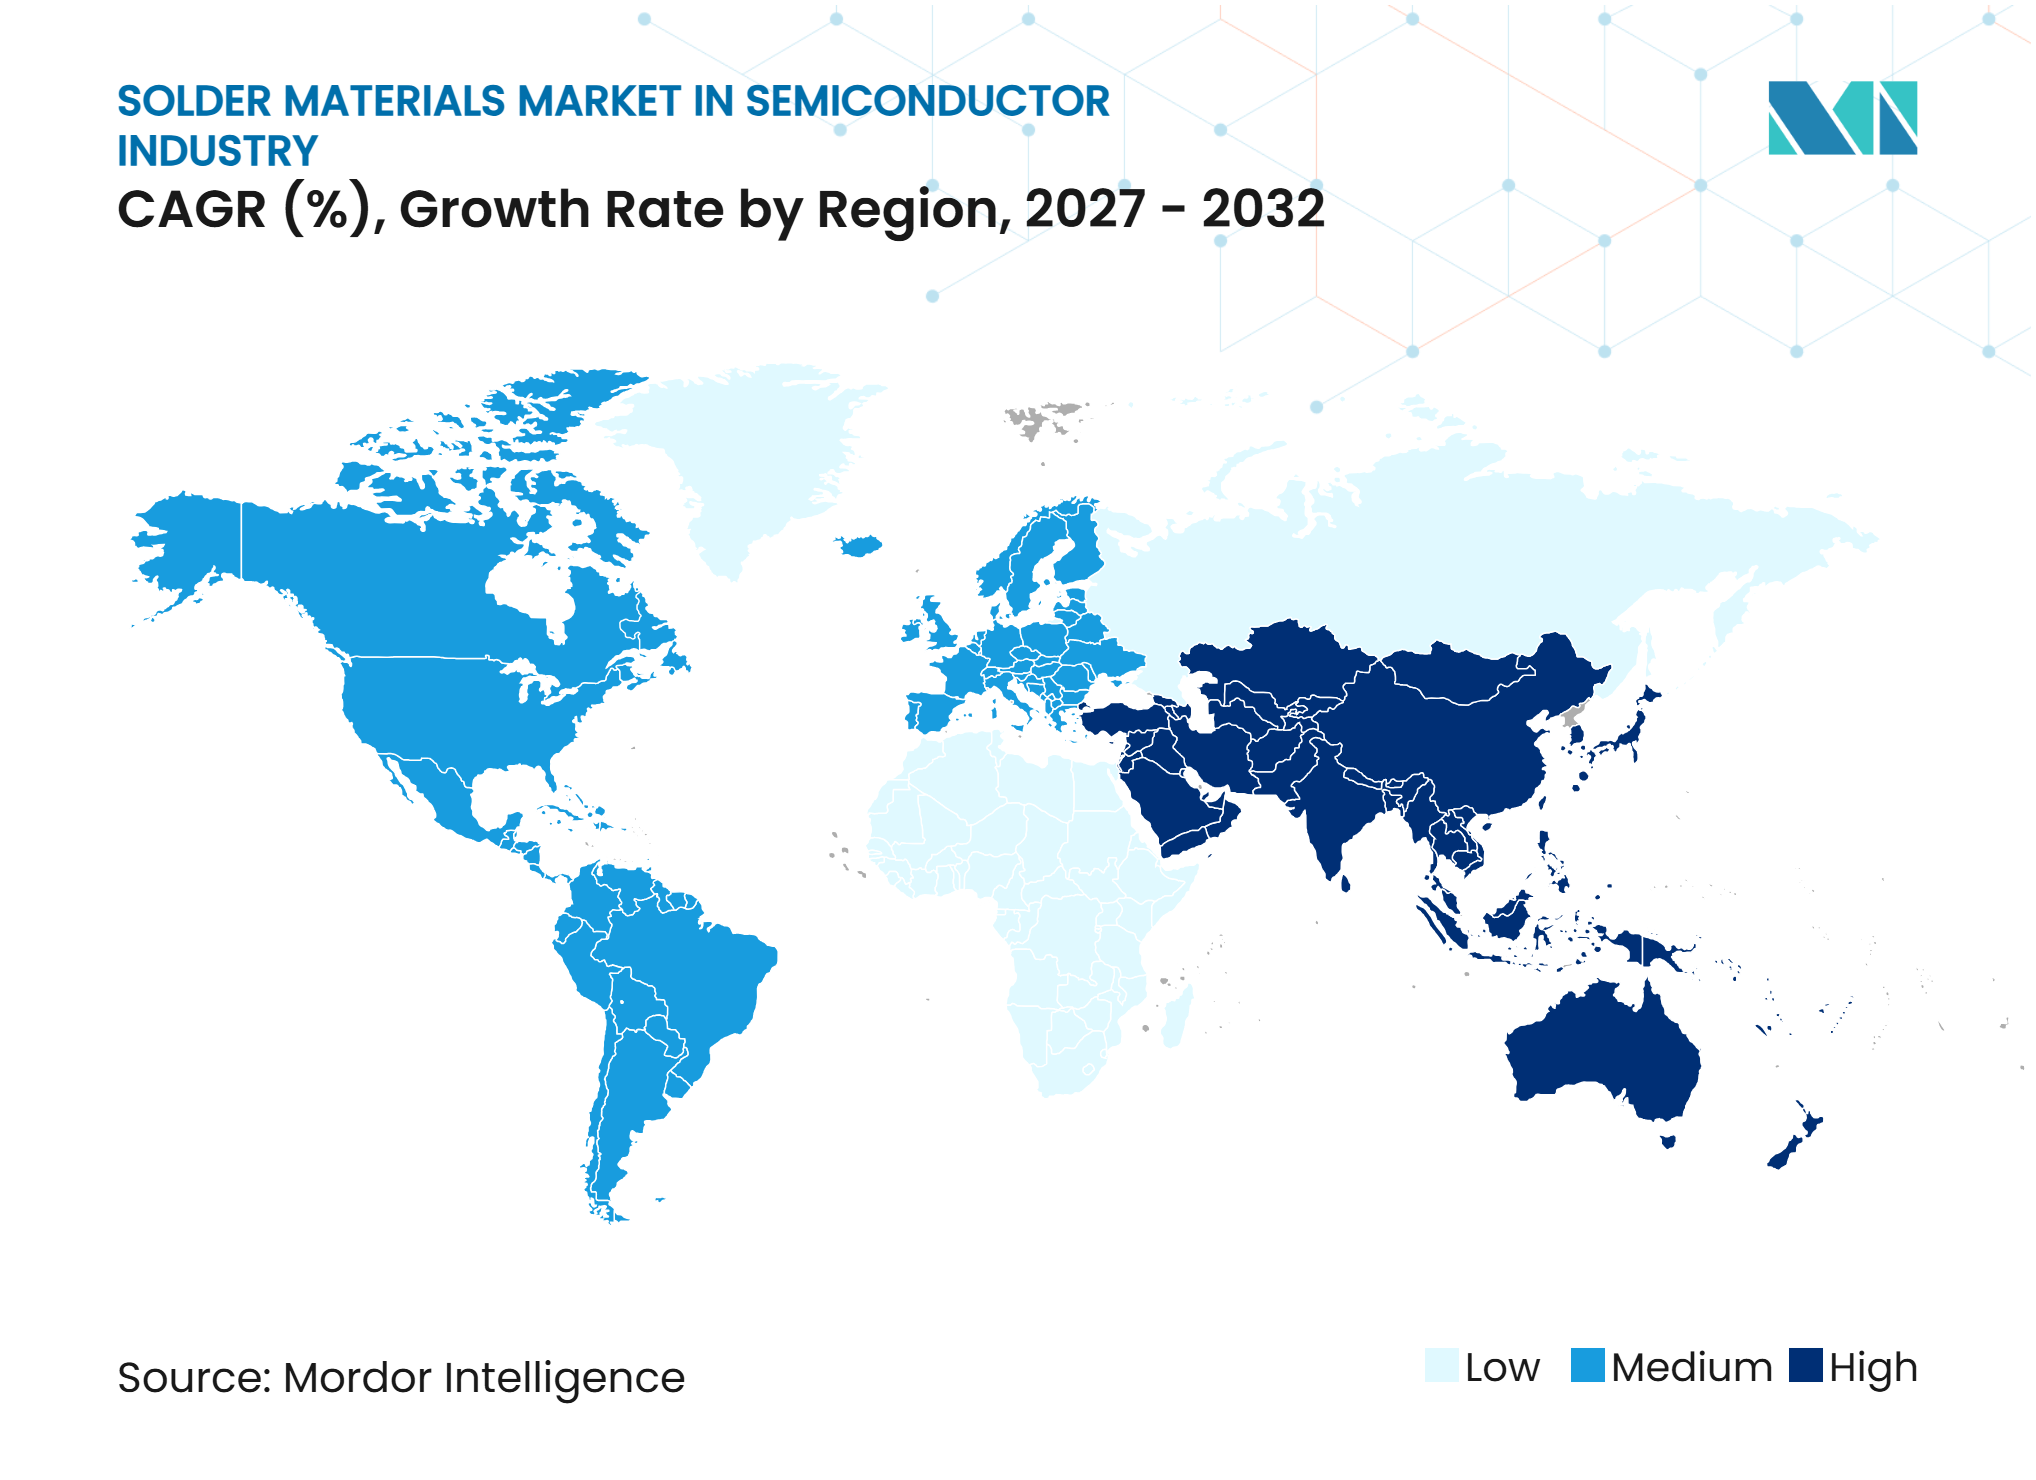
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Lötmaterialmarkts in der Halbleiterindustrie von Mordor Intelligence
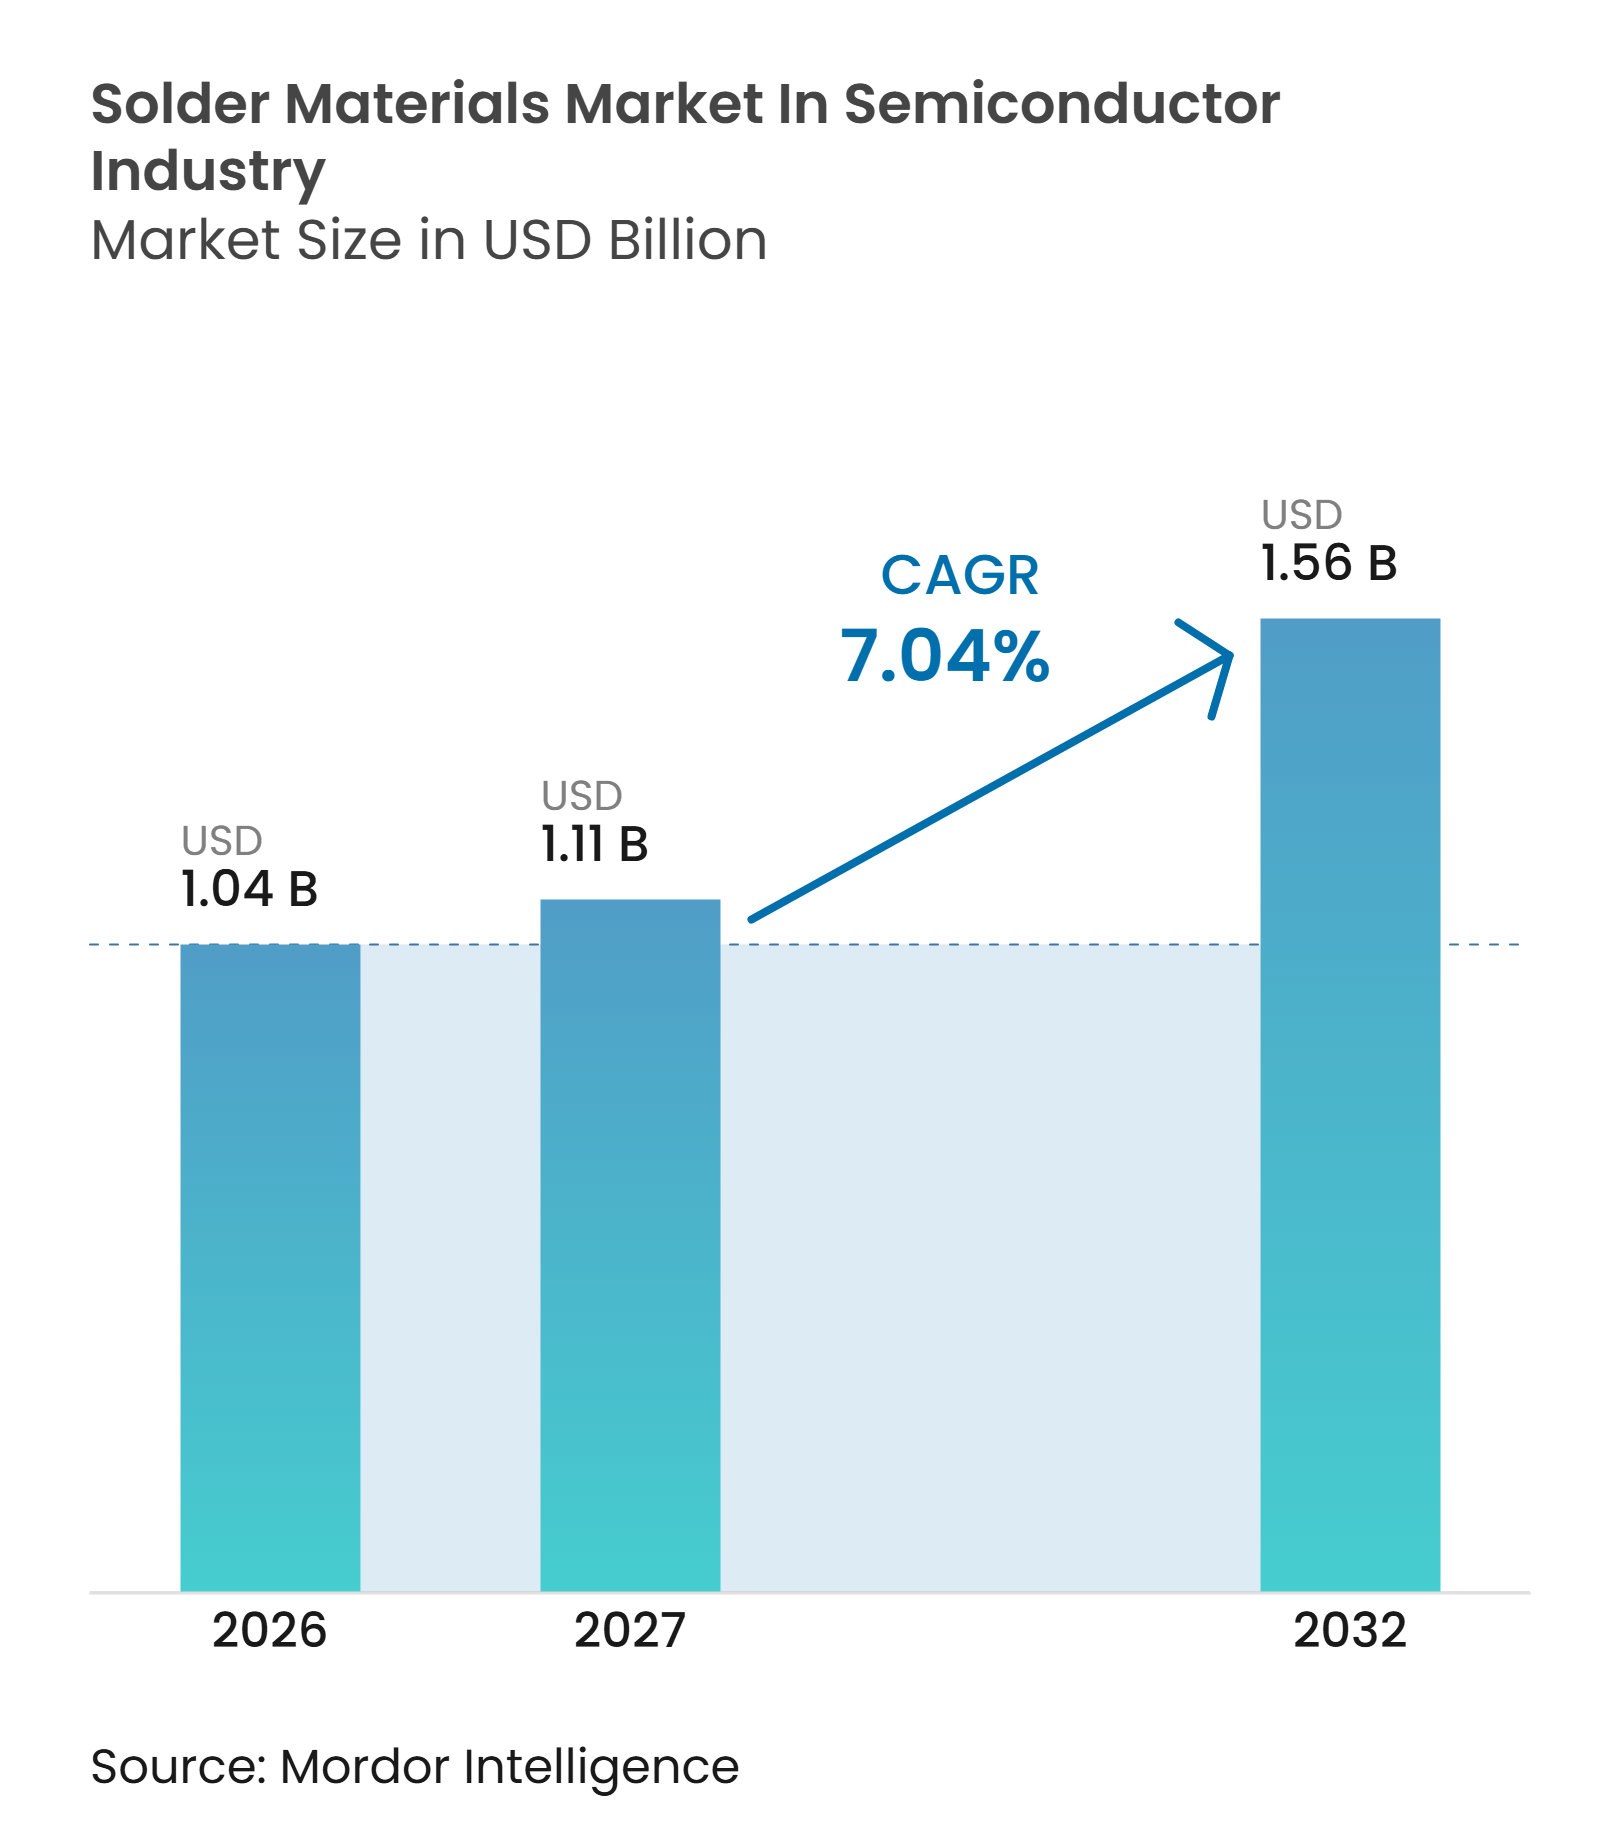
Die Marktgröße des Lötmaterialmarkts in der Halbleiterindustrie wird im Jahr 2026 auf 1,04 Milliarden USD geschätzt und soll bis 2032 auf 1,56 Milliarden USD anwachsen, mit einer CAGR von 7,04 % von 2027 bis 2032. Fortschrittliche Verpackungstechnologien verlagern immer mehr Halbleiterwertschöpfung in das Back-End, wo Lot weiterhin für Flip-Chip-Bumping, BGA-Kugelbestückung, Bump-Bildung auf Wafer-Ebene und Die-Montage erforderlich ist. KI-Beschleuniger und Hochbandbreitenspeicher erhöhen die Anzahl und Dichte der Verbindungen innerhalb jedes Gehäuses. Diese Verschiebung steigert den Materialbedarf pro Gerät, anstatt lediglich die Stückzahllieferungen zu erhöhen. Bleifreiheitsanforderungen erweitern zudem die Palette der Legierungen, die Lieferanten unterstützen müssen. Direktes Kupferbonden wird die feinsten Verbindungspitches langfristig beeinflussen, aber Lot bedient weiterhin mehrere Gehäuseschnittstellen.
Wichtigste Erkenntnisse des Berichts
- Nach anwendbarem Markt hielten Logik-ICs im Jahr 2026 einen Marktanteil von 29,12 % am Lötmaterialmarkt in der Halbleiterindustrie, während Speicher-ICs bis 2032 voraussichtlich mit einer CAGR von 7,44 % wachsen werden.
- Nach Produktform entfiel im Jahr 2026 ein Anteil von 31,92 % des Marktes auf Lötpaste, während Lötkugeln und -kugeln bis 2032 voraussichtlich mit einer CAGR von 7,38 % wachsen werden.
- Nach Anwendung und Prozessschritt hielt die Bump-Bildung auf Wafer-Ebene im Jahr 2026 einen Marktanteil von 25,84 % und wird bis 2032 voraussichtlich mit einer CAGR von 7,31 % wachsen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 59,98 % am Lötmaterialmarkt in der Halbleiterindustrie und wird bis 2032 voraussichtlich mit einer CAGR von 7,46 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gesteuerte fortschrittliche Verpackung und Nachfrage nach Hochbandbreitenspeicher | +2.1% | Global, angeführt von Taiwan, Südkorea und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum der heterogenen Integration und 2,5D/3D-Verpackung | +1.6% | Kern asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung von Fan-Out-Verpackung auf Wafer- und Plattenebene | +1.1% | Kern asiatisch-pazifischer Raum, insbesondere Taiwan und China, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Miniaturisierung von Elektronik und Nachfrage nach ultrafeiner Lötpaste | +0.9% | Global, konzentriert in Japan, Taiwan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Übergang zu bleifreien Materialien | +0.7% | Global, mit stärkstem Konformitätsdruck in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Vertikale Integration fortschrittlicher Verpackung durch Halbleiterfertiger | +0.5% | Global, angeführt von Taiwan, Nordamerika und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gesteuerte fortschrittliche Verpackung und Nachfrage nach Hochbandbreitenspeicher
Generative KI, Cloud-Inferenz und RechenzentrumsInvestitionen erhöhen die Verpackungsdichte und den Lötmitteleinsatz in Hochbandbreitenspeicher-Stapeln, Interposern und KI-Modulen. Der Lötmaterialmarkt in der Halbleiterindustrie profitiert davon, weil ein Beschleunigergehäuse einen Logik-Die mit mehreren Speicherstapeln kombinieren kann. Feinpitchige Mikrobumps bleiben ein praktischer Verbindungsansatz für aktuelle Hochbandbreitenspeicher-Generationen. Der IEEE Heterogeneous Integration Roadmap berichtet, dass fortschrittliche Multi-Chip-Gehäuse häufig mehrere Dutzend Dies enthalten, was den Bedarf an präzisen Verbindungsabscheidungs- und Montageprozessen erhöht.[1] Mehr Dies und höhere Speicherzahlen erhöhen den Verbindungsbedarf in jedem fertiggestellten Gehäuse. Dies stützt die Nachfrage auch dann, wenn das Wachstum der Chip-Lieferungen langsamer ist als der Anstieg der Gehäusekomplexität.
Wachstum der heterogenen Integration und 2,5D/3D-Verpackung
Heterogene Integration kombiniert Dies, die auf unterschiedlichen Prozessknoten gefertigt wurden, in einem Gehäuse, was die Rolle von Verbindungsmaterialien erhöht. Lot-Mikrobumps bleiben an Chip-zu-Substrat-Schnittstellen wichtig, auch wenn zwischen ausgewählten Dies Direktbonden eingesetzt wird. Eine IEEE ECTC 2025-Studie ergab, dass Lot mit niedrigem Schmelzpunkt den Verzug in einem 120 mm × 120 mm großen 2,5D-Testträger bei Reflow-Temperaturen von 160 °C bis 200 °C auf weniger als 200 µm reduzierte.[2] Dieses Ergebnis ist relevant, da KI-Gehäuse größer werden und schwieriger zuverlässig zu montieren sind. Größere Interposer können auch die Anzahl der Lötkugeln erhöhen, bevor Hochbandbreitenspeicher-Verbindungen einbezogen werden. Der Lötmaterialmarkt in der Halbleiterindustrie ist daher einem höheren Materialgehalt pro Gehäuse ausgesetzt, da Chiplet-Designs komplexer werden.
Einführung von Fan-Out-Verpackung auf Wafer- und Plattenebene
Fan-Out-Verpackung auf Wafer-Ebene und Fan-Out-Verpackung auf Plattenebene verwenden Umverdrahtungsschichten und erfordern zuverlässiges Bumping und Gehäuse-zu-Platine-Montage. Diese Plattformen erzeugen an mehreren Stufen Nachfrage nach Lötmaterialien, nicht nur an einer einzigen Schnittstelle. Hochdichte Fan-Out-Designs für KI-Systeme können eingebettete Brücken verwenden, die feinpitchige Verbindungen zwischen Brücke und Die erfordern. Die Verarbeitung auf Plattenebene verändert auch die Schablonendruck-Bedingungen, da das Plattenformat größer als ein runder Wafer ist. Dies schafft einen Bedarf an Pastenformulierungen mit stabiler Rheologie und kontrollierter Abscheidung. Der Lötmaterialmarkt in der Halbleiterindustrie kann profitieren, wenn qualifizierte Formulierungen von der Entwicklung in die Serienproduktion übergehen.
Miniaturisierung von Elektronik und Nachfrage nach ultrafeiner Lötpaste
Kleinere Bauteile und feinere Bestückungspitches erhöhen die Nachfrage nach ultrafeiner Lötpaste. KI-Edge-Geräte, 5G-Module und System-in-Package-Produkte erfordern präzisen Druck mit geringer Brückenbildung und begrenzter Hohlraumbildung. Indium Corporation führte 2026 Indium12.9HF für den Pad-Druck unter 175 µm sowie BGA-, CSP-, LGA- und QFN-Anwendungen ein.[3] Feinpulververarbeitung und Produktionsunterstützung werden zu wichtigen Produktdifferenzierungsmerkmalen. Der Qualifizierungsaufwand erschwert es Kunden auch, eine bewährte Pastenformulierung zu ersetzen. Der Lötmaterialmarkt in der Halbleiterindustrie bewegt sich daher über Standardpasten hinaus hin zu anwendungsspezifischen Materialien für engere Prozessfenster.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch Cu-Cu-Hybridbonden | -1.4% | Global, angeführt von Taiwan, Südkorea und Nordamerika | Langfristig (≥ 4 Jahre) |
| Komplexe Qualifizierungsanforderungen für Lotlegierungen | -0.9% | Global, mit stärkstem Konformitätseinfluss in Japan, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kundenkonzentration und Preisdruck durch Lieferanten | -0.7% | Global, am stärksten ausgeprägt in Taiwan, Südkorea und China | Kurzfristig (≤ 2 Jahre) |
| Konzentrationsrisiken in der Rohstofflieferkette | -0.6% | Global, mit kritischer Exposition bei der Beschaffung von Indium, Zinn und Wismut | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch Cu-Cu-Hybridbonden
Kupfer-zu-Kupfer-Hybridbonden kann Lot-Mikrobumps bei den feinsten Die-zu-Die-Pitches ersetzen. Es wird für ausgewählte Logik- und Cache-Stacking-Anwendungen eingesetzt, was ein langfristiges Substitutionsrisiko schafft. Applied Materials identifiziert Hybridbonden als einen kritischen Prozess für die Chiplet-zu-Wafer-Integration, bei dem Ausrichtung und Oberflächenvorbereitung zentrale Anforderungen sind. Die Technologie beseitigt nicht den Bedarf an Lot an Chip-zu-Substrat- und Gehäuse-zu-Platine-Schnittstellen. Diese Schnittstellen bleiben materialintensive Teile fortschrittlicher Gehäuse. Das Hemmnis konzentriert sich daher auf einen engen, aber technologisch wichtigen Teil des Lötmaterialmarkts in der Halbleiterindustrie.
Komplexe Qualifizierungsanforderungen für Lotlegierungen
Neue Lotlegierungen erfordern umfangreiche Tests auf Lötbarkeit, Temperaturwechselbeständigkeit, Feuchtigkeitsempfindlichkeit und kundenspezifische Zuverlässigkeitsbedingungen. IPC J-STD-006, ISO 9453 und IEC 61190 prägen diesen Prozess, während die Kundengenehmigung sich über mehrere Produktionszyklen erstrecken kann. Das DA5-Konsortium prüfte mehr als 218 Kandidatenmaterialien von mehr als 18 Lieferanten, und mehr als 50 Materialien wurden umfangreichen Tests unterzogen. Stand Juli 2026 hatte die Arbeit keinen universellen Ersatz für Hochschmelzpunkt-Bleilote für Halbleiterverpackungsanwendungen identifiziert. Die Qualifizierungsbelastung erfordert von Lieferanten, bestehende Materialien verfügbar zu halten, während Alternativen validiert werden. Dies kann Materialänderungen verzögern und die Kosten für die Einführung einer neuen Chemie in den Lötmaterialmarkt in der Halbleiterindustrie erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach anwendbarem Markt:
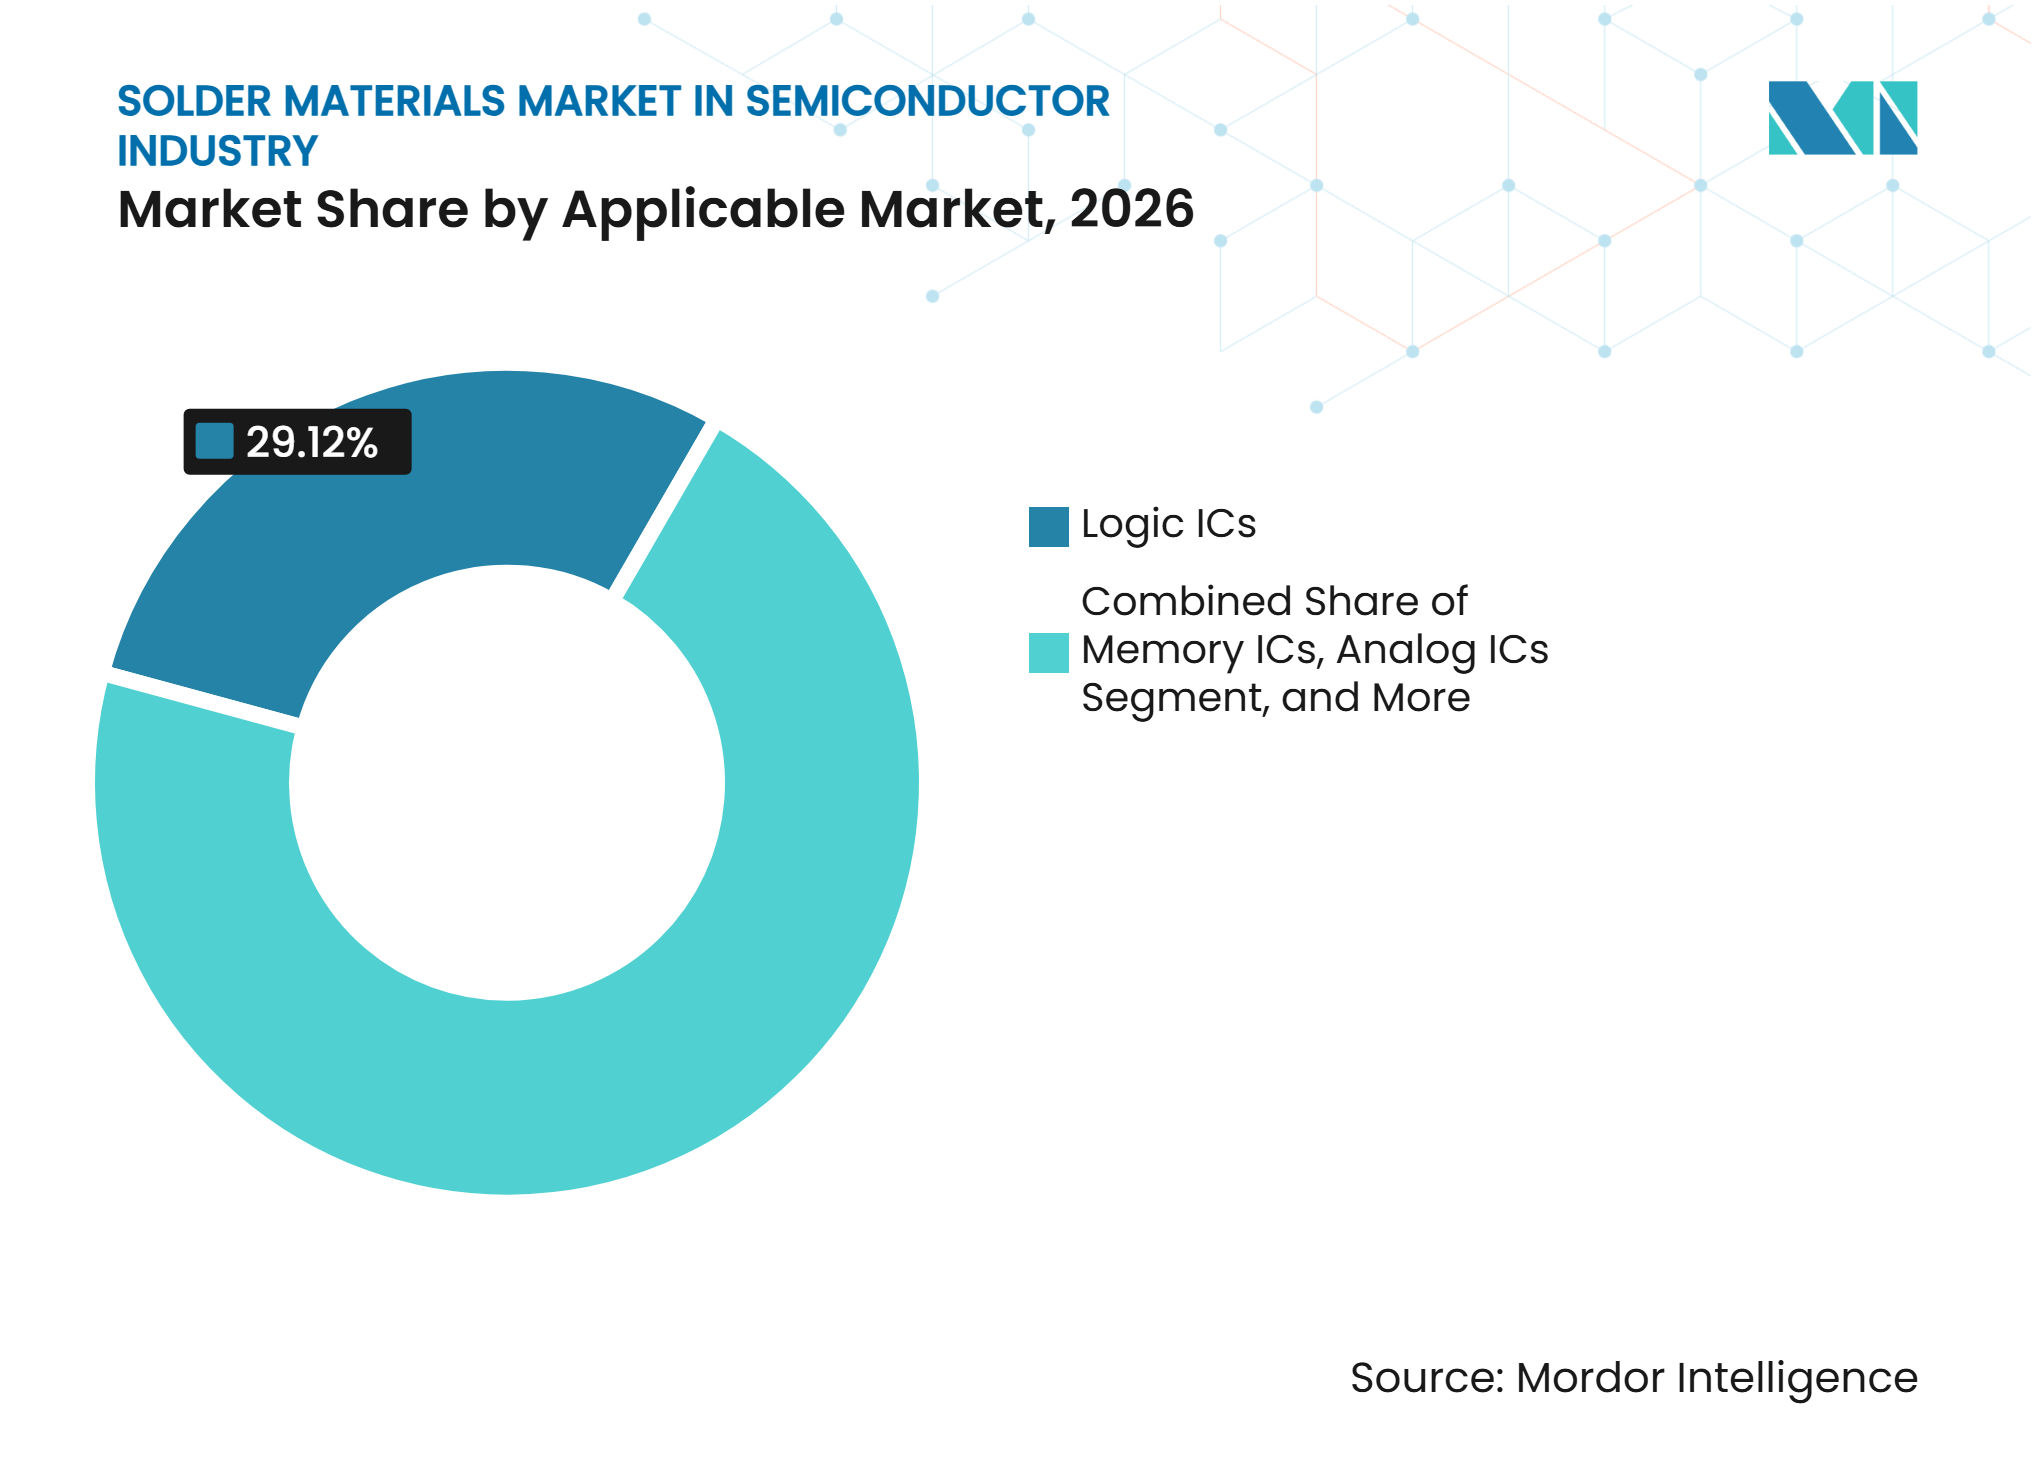
Logik-ICs halten die größte Position, während Speicher-ICs schneller wachsenLogik-ICs hielten im Jahr 2026 einen Anteil von 29,12 % an der Marktgröße des Lötmaterialmarkts in der Halbleiterindustrie, während Speicher-ICs von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,44 % wachsen werden. Logikgehäuse verwenden große Flip-Chip-Bump-Arrays in KI-Prozessoren, Netzwerk-Switching-ASICs, Grafikprozessoren und Hochleistungs-CPUs. Diese Geräte verwenden häufig 2,5D-Interposer-Architekturen mit mehreren Speicherstapeln. Ein CoWoS-L-Gehäuse kann einen Logik-Die mit 6 bis 8 Hochbandbreitenspeicher-Stapeln kombinieren, was den Lötgehalt pro fertiggestelltem Gerät erhöht. Dies stützt den Logik-IC-Umsatz, auch wenn sich Gehäusedesigns hin zu disaggregierten Chiplets verschieben. Die Position des Segments beruht sowohl auf Gerätevolumina als auch auf höherer Verpackungsintensität.
Speicher-ICs werden durch den Hochbandbreitenspeicher-Fahrplan sowie durch LPDDR5X und DRAM der nächsten Generation in KI-Edge- und Mobilprodukten unterstützt. Die Thermo-Kompressions-Mikrobump-Montage bleibt für die aktuelle Stapelspeicher-Montage relevant. Die kollaborative Arbeit von Indium Corporation aus dem Jahr 2026 zu SnBi-Verbindungen ergab eine Verzugsreduzierung von mehr als 70 µm im Vergleich zu SAC305-Reflow-Bedingungen bei vergleichbarer Wärmebeständigkeit und Schockfestigkeit. Verbindungshalbleiter und Leistungsbauelemente erfordern spezifizierte Legierungen und Die-Montagegeometrien für Automobil- und Leistungsanwendungen. Analog-ICs, Sensoren, MEMS, HF-Produkte und optische Geräte fügen spezialisierte Nachfrage hinzu, bei der Hohlraumkontrolle und Montagepräzision wichtig sind. Diese Anforderungen erweitern den Lötmaterialmarkt in der Halbleiterindustrie über Standard-SAC- und SnPb-Formulierungen hinaus.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktform:
Paste behält ihre Breite, während Lötkugeln und -kugeln schneller wachsenLötpaste entfiel im Jahr 2026 auf 31,92 % der Marktgröße des Lötmaterialmarkts, während Lötkugeln und -kugeln bis 2032 voraussichtlich mit einer CAGR von 7,38 % wachsen werden. Paste wird beim Schablonendruck, BGA-Neukugelbestückung, Bump-Bildung auf Wafer-Ebene, Die-Montage und Gehäuseversiegelung eingesetzt. Ihre breite Anwendung über Gerätetypen und Montageschritte hinweg stützt ihre führende Position. SEMI prognostizierte, dass der Verbrauch von Halbleiterverpackungsmaterialien im Jahr 2025 um 8 % auf 5,4 Milliarden USD und im Jahr 2026 um weitere 15 % steigen würde. Diese breitere Materialnachfrage stützt Pastevolumina in der konventionellen und fortschrittlichen Montage.
Lötkugeln und -kugeln profitieren von Hochbandbreitenspeicher-Stapelung, BGA-KI-Beschleunigergehäusen und Serversystemen, die mehrere Hochbandbreitenspeicher-Module pro Sockel verwenden. Ihre Qualitätsanforderungen umfassen kontrollierte Zusammensetzung, Durchmesserpräzision und geringe Hohlraumbildung. Heraeus Electronics führte 2025 Welco AP520 Typ 7-Paste für dünne, komplexe Substrate ein, bei denen Hohlraum- und Kaltlötrisiken eine engere Pulver- und Prozesskontrolle erfordern. Vorformen dienen hochzuverlässigen Die-Montage- und Versiegelungsaufgaben in Leistungs-, HF- und Verteidigungskomponenten. Draht und Flussmittel unterstützen weiterhin Nacharbeit, Roboterlöten und Mischmontagefertigung. Pulver bleibt für den Lötmaterialmarkt in der Halbleiterindustrie wichtig, da Spezialitätshersteller es für eine schnellere Pastenanpassung verwenden.
Nach Anwendung und Prozessschritt:
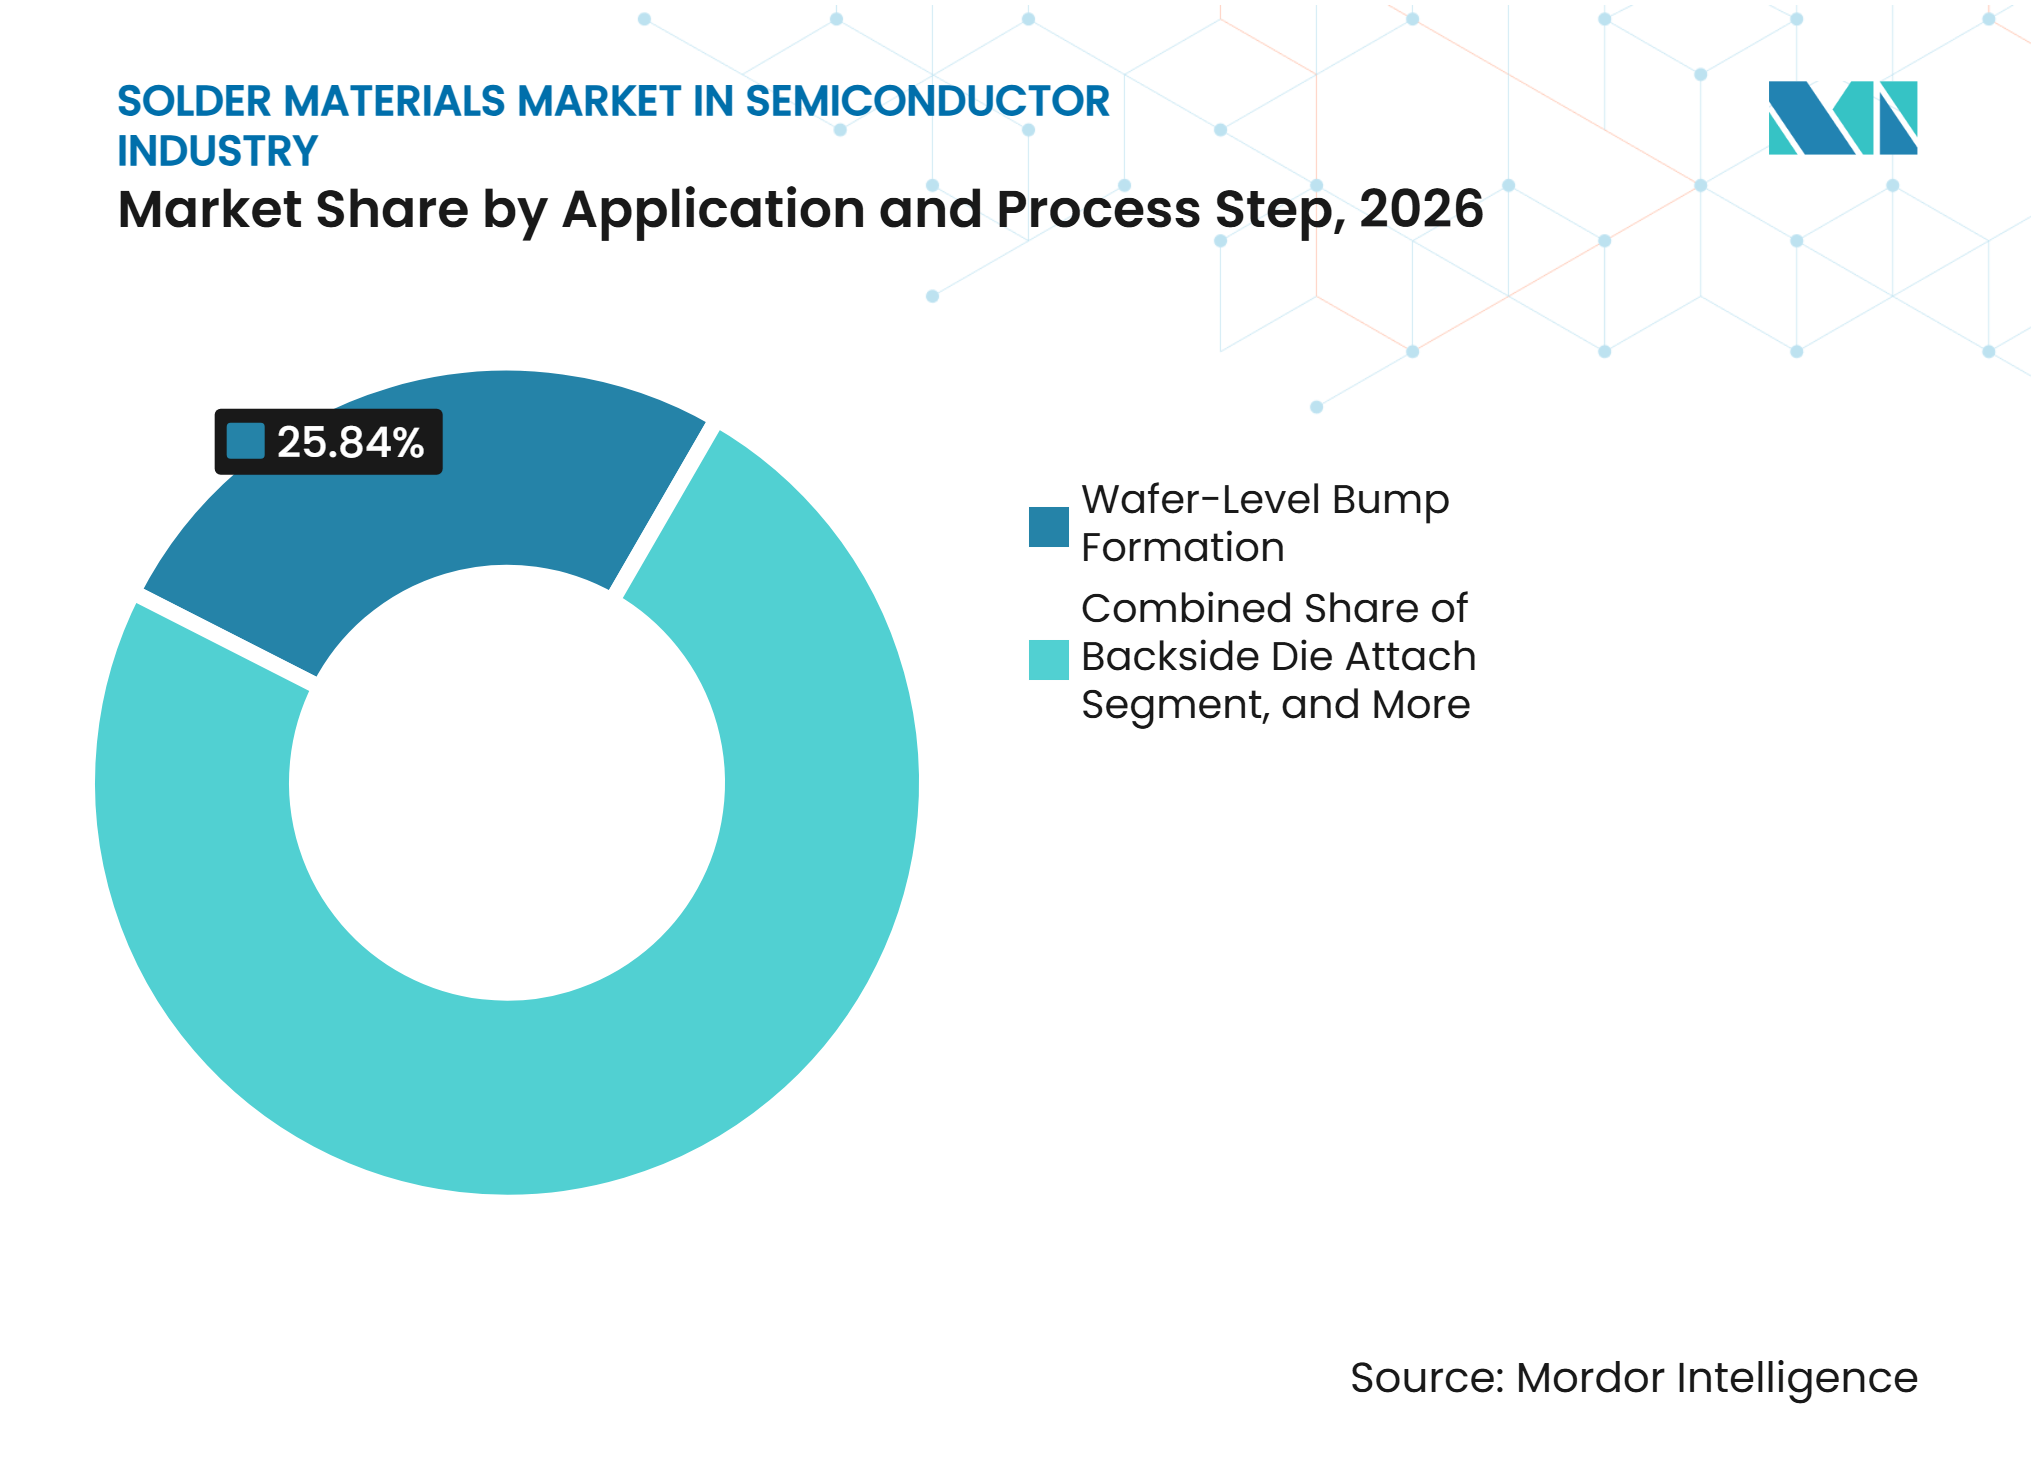
Bump-Bildung auf Wafer-Ebene führt beide Kennzahlen anDie Bump-Bildung auf Wafer-Ebene hielt im Jahr 2026 einen Anteil von 25,84 % an der Marktgröße des Lötmaterialmarkts und wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,31 % wachsen. Der Prozess unterstützt die Flip-Chip-Bump-Abscheidung für Logikgeräte, KI-Beschleuniger und Speicherprodukte. Er erfordert hohe Konsistenz bei Lotvolumen, Platzierung und Legierungszusammensetzung. Sein führender Anteil und die schnellste prognostizierte Expansion spiegeln die zentrale Rolle des Bumpings in der fortschrittlichen Verpackung wider. Halbleiterfertiger und ausgelagerte Halbleitermontage- und Testanbieter bauen Kapazitäten für diese Prozesse aus. Das Ergebnis ist ein dauerhafter Bedarf an eng kontrollierten Lotmaterialien.
Die Gehäuse-zu-Platine-Montage durch BGA- und CSP-Kugelbestückung profitiert ebenfalls von höherem KI-Server-Inhalt. Große Beschleunigerplatinen verwenden mehrere Gehäusetypen, die Lotkugeln mit kontrollierter Zusammensetzung erfordern. Eine Studie aus dem Jahr 2025 in Electronic Materials ergab, dass eine Reduzierung des Mikrobump-Pitches von 85 µm auf 5 µm die Ermüdungslebensdauer bei Standardlotmaterialien um mehr als 73,7 % verringerte. Der Befund unterstreicht die Notwendigkeit, Legierung und Geometrie bei feinen Pitches aufeinander abzustimmen. Die Die-zu-Substrat-Verbindung bewegt sich hin zu feineren Kupfersäulen- und Lotkappenstrukturen, da die Chiplet-E/A-Anzahl steigt. Dies erhält den technischen Bedarf im Lötmaterialmarkt in der Halbleiterindustrie für kontrollierte Lotmaterialien aufrecht.

Geografische Analyse
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 59,98 % an der regionalen Nachfrage und wird bis 2032 voraussichtlich mit einer CAGR von 7,46 % wachsen. Taiwan, Südkorea, Japan und China verfügen über eine dichte Basis an Fertigungs-, Verpackungs-, Test- und Materialbetrieben. Die Region verzeichnet eine starke Nachfrage aus der KI-Chiplet- und Stapelspeicherproduktion. Japan liefert auch spezialisierte Lotprodukte und Materialien an andere Montagezentren in der Region. Indien entwickelt sich zu einem Standort für Halbleiterverpackung und schafft eine längerfristige lokale Chance für Materiallieferanten. Indium Corporation und TANAKA Precious Metals haben den Bedarf an Materialien für fortschrittliche Verpackung und hochzuverlässige Montage identifiziert.
Nordamerika
Nordamerika baut inländische Kapazitäten für fortschrittliche Verpackung und Tests auf, was eine neue Nachfrage nach qualifizierten Lötmaterialien schafft. Die Region weist eine Konzentration von KI-Computing, Verbindungshalbleitern, Leistungsbauelementen und Verteidigungselektronik auf. Diese Endanwendungen erfordern Hochtemperatur-Die-Montage, hermetische Versiegelung und kontrollierte Montageprozesse. KI-Rechenzentrumsanlagen stützen auch die Nachfrage nach optischen Transceivern und Leistungsmodulen. Das 2026er Produktprogramm von Indium Corporation für fortschrittliche Verpackung umfasste feinpitchige Flip-Chip-Materialien, Niedertemperaturlegierungen für verzugssensitive Anwendungen und thermische Lötschnittstellenmaterialien. Diese Anforderungen machen Nordamerika zu einem eigenständigen Nachfragezentrum für den Lötmaterialmarkt in der Halbleiterindustrie.
Europa, Südamerika, Naher Osten und Afrika sowie der Rest des asiatisch-pazifischen Raums
Die Nachfrage nach Lötmaterialien in Europa ist mit Automobilelektronik, Leistungsmodulen und Verbindungshalbleiteranwendungen verbunden. Die RoHS-Konformität ist ein wichtiger regulatorischer Einfluss, da die Delegierte Richtlinie der Europäischen Kommission (EU) 2025/1802 die Ausnahmen für Hochschmelzpunkt-Bleilote in sieben Untereinträge umstrukturiert, die am 31. Dezember 2027 auslaufen. Südamerika sowie Naher Osten und Afrika bleiben kleinere montageorientierte Nachfragebereiche, in denen Standard-SAC-Legierungen häufiger vorkommen. Vietnam, die Philippinen und Malaysia werden relevanter, da sich Verpackungsoperationen innerhalb des asiatisch-pazifischen Raums diversifizieren. In Malaysia ansässige Präzisionskugellieferanten unterstützen den Bedarf an Speicher- und Verbraucher-IC-Verpackung. In diesen gemischten Geografien koexistiert die Nachfrage nach kostengünstiger Montage mit spezialisierten Anforderungen für Automobil-, HF-, Leistungs- und optische Geräte. Der Lötmaterialmarkt in der Halbleiterindustrie wird davon abhängen, dass Lieferanten lokale Kostenbedarfe mit den Qualifizierungsstandards höherwertiger Anwendungen in Einklang bringen.
Wettbewerbslandschaft
Marktkonzentration
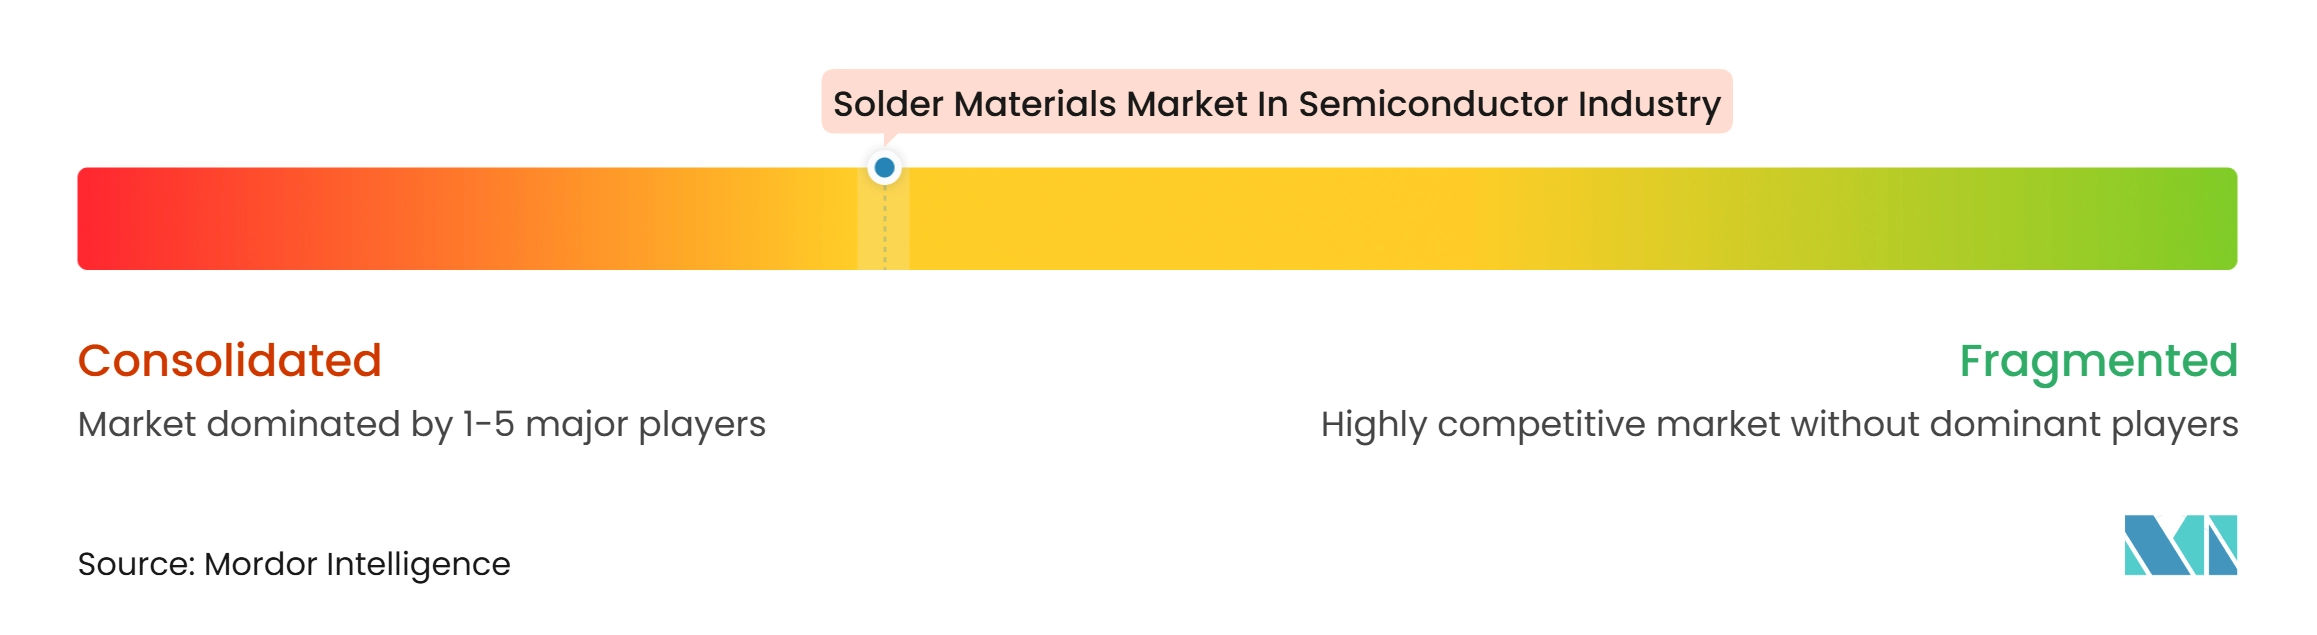
Der Lötmaterialmarkt in der Halbleiterindustrie weist ein mäßig konzentriertes oberes Segment und eine breitere Gruppe regionaler Lieferanten auf. MacDermid Alpha Electronics Solutions, Indium Corporation, Heraeus Electronics und Henkel bedienen Kunden der fortschrittlichen Verpackung mit Legierungsportfolios und anwendungstechnischer Unterstützung. Ihre Wettbewerbsposition hängt von der Formulierungsleistung, der Feinpulververarbeitung, Zuverlässigkeitsdaten und der Unterstützung in der Nähe der Kundenproduktionsstandorte ab. Heraeus Electronics, MacDermid Alpha Electronics Solutions und Henkel erzielten im Februar 2025 ein günstiges Ergebnis im deutschen Patentstreit über die bleifreie Innolot-Legierung. Die Entscheidung zeigt, dass geistiges Eigentum bei hochzuverlässigen bleifreien Formulierungen weiterhin wichtig ist.
Die Produktentwicklung im Lötmaterialmarkt in der Halbleiterindustrie konzentriert sich auf Wärmekontrolle, geringe Hohlraumbildung, Verzugsmanagement und Zuverlässigkeit bei feineren Pitches. TANAKA Precious Metals stellte 2025 ein AgSn-Transient-Liquid-Phase-Bondingblech mit berichteten 3.000 Temperaturwechselzyklen und einer Bindungsfestigkeit von bis zu 50 MPa vor. Henkel brachte im August 2026 LOCTITE ABLESTIK CDF900 auf den Markt, einen leitfähigen Die-Montagefilm mit einer Wärmeleitfähigkeit von über 8 W/(m·K) für hochdichte Verpackungsanwendungen. MacDermid Alpha Electronics Solutions hob auf der PCIM Europe 2026 auch gesinterte Silberprodukte und TrueHeight-Lötvorformen für Leistungselektronik hervor. Diese Maßnahmen zeigen den Wettbewerb sowohl bei konventionellem Lot als auch bei angrenzenden Bonding-Materialien.
Regionale Lieferanten behalten Positionen, wo lokaler Service, Kundenbeziehungen und spezialisierte Kugelproduktion entscheidend sind. DUKSAN Hi-Metal und MK Electron konzentrieren sich auf hochreine Lotkugeln für die Speicherverpackung in Südkorea. Shenmao Technology hat Niedertemperatur-Lotkugelanwendungen für fortschrittliche Verpackung vorgestellt, während Nippon Micrometal Präzisionskugelanwendungen bedient. Halbleiterfertiger und große ausgelagerte Halbleitermontage- und Testunternehmen intensivieren die direkte Qualifizierungsarbeit mit Materiallieferanten. Dies erhöht den Druck auf mittelständische Lieferanten, denen es an umfangreichen anwendungstechnischen Ressourcen mangelt. Fan-Out-Verpackung auf Plattenebene und thermische Lötschnittstellenmaterialien bleiben Bereiche, in denen technische Lücken Öffnungen im Lötmaterialmarkt in der Halbleiterindustrie schaffen können. Der Marktkonzentrationsindex beträgt 6, da die führenden globalen Lieferanten eine starke Position in der fortschrittlichen Verpackung haben, während regionale Unternehmen bedeutende Positionen in lokalen und spezialisierten Anwendungen behalten.
Marktführer im Lötmaterialmarkt in der Halbleiterindustrie
-
Henkel AG & Co. KGaA
-
Indium Corporation
-
MacDermid Alpha Electronics Solutions
-
Senju Metal Industry Co., Ltd.
-
Heraeus Electronics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lötmaterialmarkt in der Halbleiterindustrie Unternehmen in diesem Bericht
- Indium Corporation
- MacDermid Alpha Electronics Solutions
- Henkel AG & Co. KGaA
- Senju Metal Industry Co., Ltd.
- Tamura Corporation
- Heraeus Electronics
- Nihon Superior Co., Ltd.
- KOKI Company Limited
- AIM Solder
- Qualitek International, Inc.
- Nihon Genma Mfg. Co., Ltd.
- Nihon Handa Co., Ltd.
- Kester
- DUKSAN Hi-Metal Co., Ltd.
- Shenmao Technology, Inc.
- MK Electron Co., Ltd.
- Nippon Micrometal Corporation
- MI Technovation Berhad, Accurus Scientific
- TANAKA Precious Metals
- Materion Corporation
- PFARR Stanztechnik GmbH
Neueste Industrielle Entwicklungen in Lötmaterialmarkt in der Halbleiterindustrie
- Oktober 2026: Indium Corporation präsentierte 5 technische Beiträge auf der SMTA International 2026 in Rosemont, Illinois, zu thermischen Schnittstellenmaterialien, Defektminderung und bleifreien Montageprotokollen für fortschrittliche Halbleiterverpackung und festigte damit seine Positionierung als Spezialist für KI-fähige Lot- und Bondingmaterialien vor dem Konformitätszyklus für bleifreie Materialien 2027.
- September 2026: Indium Corporation präsentierte auf der SEMICON Taiwan 2026 KI-fähige Lot- und thermische Schnittstellenlösungen und hob produktionsreife feinpitchige Mikrobump-Flip-Chip-Materialien, WS-641, das patentierte Durafuse® LT für verzugskritische Feinpitchanwendungen sowie reflowte Lot-TIM-Lösungen hervor, die auf Hohlraum- und Wärmemanagement in Hochleistungs-KI-Gehäusen ausgelegt sind.
- September 2026: Indium Corporation nahm an der EFX 2026 in Stuttgart, Deutschland, teil und präsentierte Durafuse® HR für Anwendungen zur Zuverlässigkeit bei Automobiltemperaturwechseln sowie Indium12.9HF halogenfreie Lötpaste für den Druck von 01005- und 008004-Bauteilen.
- August 2026: Henkel Adhesive Technologies brachte auf der SEMICON Taiwan 2026 LOCTITE ABLESTIK CDF900 auf den Markt, einen leitfähigen Die-Montagefilm der nächsten Generation mit einer Wärmeleitfähigkeit von über 8 W/(m·K), der auf KI-, 5G/6G- und Hochleistungscomputing-Verpackungsanwendungen abzielt, bei denen steigende Wärmedichte konventionelle Die-Montagematerialien herausfordert.
Berichtsumfang zum Lötmaterialmarkt in der Halbleiterindustrie
Der Lötmaterialmarkt in der Halbleiterindustrie umfasst die Produktion und Lieferung spezialisierter Lötmaterialien, die bei der Halbleitermontage, -verpackung und -verbindungsprozessen eingesetzt werden. Diese Materialien ermöglichen zuverlässige elektrische Verbindungen, Wärmemanagement und mechanische Verbindung zwischen Halbleiter-Dies, Substraten und elektronischen Bauteilen. Der Markt umfasst lotbasierte Lösungen, die fortschrittliche Verpackungstechnologien, hochdichte Verbindungen und miniaturisierte Halbleiterbauelemente unterstützen. Die wachsende Nachfrage nach Hochleistungschips, zunehmende Komplexität der Halbleiterverpackung und Fortschritte in der elektronischen Fertigungstechnologie treiben die Einführung von Lötmaterialien in der globalen Halbleiterindustrie voran.
Der Bericht über den Lötmaterialmarkt in der Halbleiterindustrie ist segmentiert nach anwendbarem Markt (Logik-ICs, Speicher-ICs, Verbindungshalbleiter und Leistungsbauelemente, Analog-ICs, Sensoren, MEMS und HF-Geräte sowie optische und photonische Geräte), Produktform (Lötpaste, Lötkugeln und -kugeln, Lötvorformen, Lötdraht, Lötflussmittel, eigenständig, und Lötpulver, extern verkauft), Anwendung und Prozessschritt (Bump-Bildung auf Wafer-Ebene, Die-zu-Substrat-Verbindung, konventioneller Flip-Chip, Gehäuse-zu-Platine-Verbindung, BGA- und CSP-Kugelbestückung, rückseitige Die-Montage sowie Gehäuseversiegelung und Bauteilmontage) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Logik-ICs |
| Speicher-ICs |
| Verbindungshalbleiter und Leistungsbauelemente |
| Analog-ICs |
| Sensoren, MEMS und HF-Geräte |
| Optische und photonische Geräte |
| Lötpaste |
| Lötkugeln und -kugeln |
| Lötvorformen |
| Lötdraht |
| Lötflussmittel, eigenständig |
| Lötpulver, extern verkauft |
| Bump-Bildung auf Wafer-Ebene |
| Die-zu-Substrat-Verbindung, konventioneller Flip-Chip |
| Gehuse-zu-Platine-Verbindung, BGA- und CSP-Kugelbestückung |
| Rückseitige Die-Montage |
| Gehäuseversiegelung und Bauteilmontage |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indien | |
| Übriger asiatisch-pazifischer Raum | |
| Rest der Welt |
| Nach anwendbarem Markt | Logik-ICs | |
| Speicher-ICs | ||
| Verbindungshalbleiter und Leistungsbauelemente | ||
| Analog-ICs | ||
| Sensoren, MEMS und HF-Geräte | ||
| Optische und photonische Geräte | ||
| Nach Produktform | Lötpaste | |
| Lötkugeln und -kugeln | ||
| Lötvorformen | ||
| Lötdraht | ||
| Lötflussmittel, eigenständig | ||
| Lötpulver, extern verkauft | ||
| Nach Anwendung und Prozessschritt | Bump-Bildung auf Wafer-Ebene | |
| Die-zu-Substrat-Verbindung, konventioneller Flip-Chip | ||
| Gehuse-zu-Platine-Verbindung, BGA- und CSP-Kugelbestückung | ||
| Rückseitige Die-Montage | ||
| Gehäuseversiegelung und Bauteilmontage | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Lötmaterialmarkt in der Halbleiterindustrie?
Der Markt wird im Jahr 2026 auf 1,04 Milliarden USD geschätzt und soll bis 2032 auf 1,56 Milliarden USD anwachsen, mit einer CAGR von 7,04 % von 2027 bis 2032.
Was treibt die Nachfrage nach Lötmaterialien für Halbleiter an?
KI-Beschleuniger, Hochbandbreitenspeicher-Stapel, Chiplets und fortschrittliche Verpackung erhöhen die Anzahl und Dichte der in jedem Gehäuse benötigten Verbindungen. Der Lötmaterialmarkt in der Halbleiterindustrie wird durch Materialnachfrage beim Bumping, der Die-Montage und Verbindungen auf Platinenebene gestützt, nicht durch einen einzigen Verpackungsschritt.
Welche Produktform führt die Nachfrage nach Halbleiterlot an?
Lötpaste hielt im Jahr 2026 einen Anteil von 31,92 %, da sie für Bumping, Schablonendruck, Die-Montage, Neukugelbestückung und Gehäuseversiegelung eingesetzt wird. Ihre breite Prozessrolle verleiht ihr ein anderes Nachfrageprofil als Kugeln, Kugeln, Vorformen, Draht, Flussmittel und Pulver.
Welche Anwendung wächst am schnellsten für Lötmaterialien?
Die Bump-Bildung auf Wafer-Ebene wird bis 2032 voraussichtlich mit einer CAGR von 7,31 % wachsen, unterstützt durch fortschrittliche Verpackung und feinpitchige Verbindungsanforderungen. Der Lötmaterialmarkt in der Halbleiterindustrie stützt sich auf diesen Prozess für die kontrollierte Abscheidung auf Logik- und Speichergeräten.
Welche Region hat die stärkste Nachfrage nach Halbleiterlötmaterialien?
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 59,98 % und wird bis 2032 voraussichtlich mit einer CAGR von 7,46 % wachsen, aufgrund seiner Fertigungs-, Montage- und Speicherproduktionsbasis. Taiwan, Südkorea, Japan und China bieten eine dichte Produktionsbasis für fortschrittliche Verpackungsmaterialien.
Wie wirkt sich Hybridbonden auf den Lötmitteleinsatz in der Halbleiterverpackung aus?
Hybridbonden kann Mikrobumps bei ausgewählten Die-zu-Die-Verbindungen ersetzen, aber Lot bleibt für Chip-zu-Substrat- und Gehäuse-zu-Platine-Schnittstellen notwendig. Der Effekt ist daher auf spezifische feinpitchige Verbindungen beschränkt und betrifft nicht alle heute in der Produktion befindlichen Halbleitermontageprocesse.