
Tamanho e Participação do Mercado de Coletores Solares Térmicos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 33.37 Bilhões de dólares |
| Tamanho do Mercado (2032) | 48.98 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.98 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coletores Solares Térmicos por Mordor Intelligence
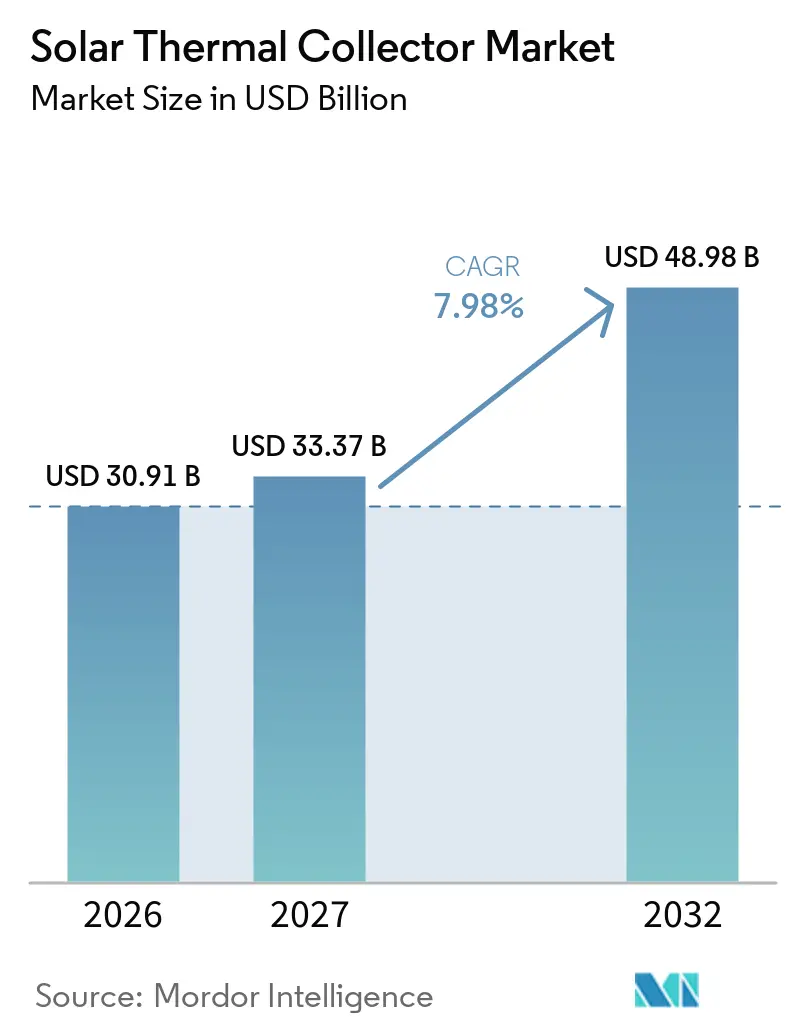
O tamanho do Mercado de Coletores Solares Térmicos tem projeção de expansão de 30,91 bilhões de USD em 2026 e 33,37 bilhões de USD em 2027 para 48,98 bilhões de USD até 2032, a um CAGR de 7,98% entre 2027 e 2032. O mercado global de coletores solares térmicos está avançando além de sua dependência tradicional de sistemas residenciais de água quente em direção a aplicações maiores em redes de aquecimento urbano, edifícios comerciais e instalações industriais. As metas regulatórias para calor renovável estão fortalecendo o argumento para sistemas solares térmicos, onde as redes elétricas enfrentam pressão pela eletrificação do aquecimento. Grandes projetos combinam cada vez mais coletores com armazenamento térmico e bombas de calor, o que amplia seu papel operacional além do fornecimento de calor diurno. O mercado global de coletores solares térmicos também enfrenta concorrência persistente de sistemas fotovoltaicos e bombas de calor de fonte de ar, especialmente em instalações residenciais. Os fornecedores estão respondendo por meio de formatos de coletores maiores, produtos híbridos fotovoltaico-térmicos e modelos de serviço que vendem calor útil em vez de equipamentos.
Principais Conclusões do Relatório
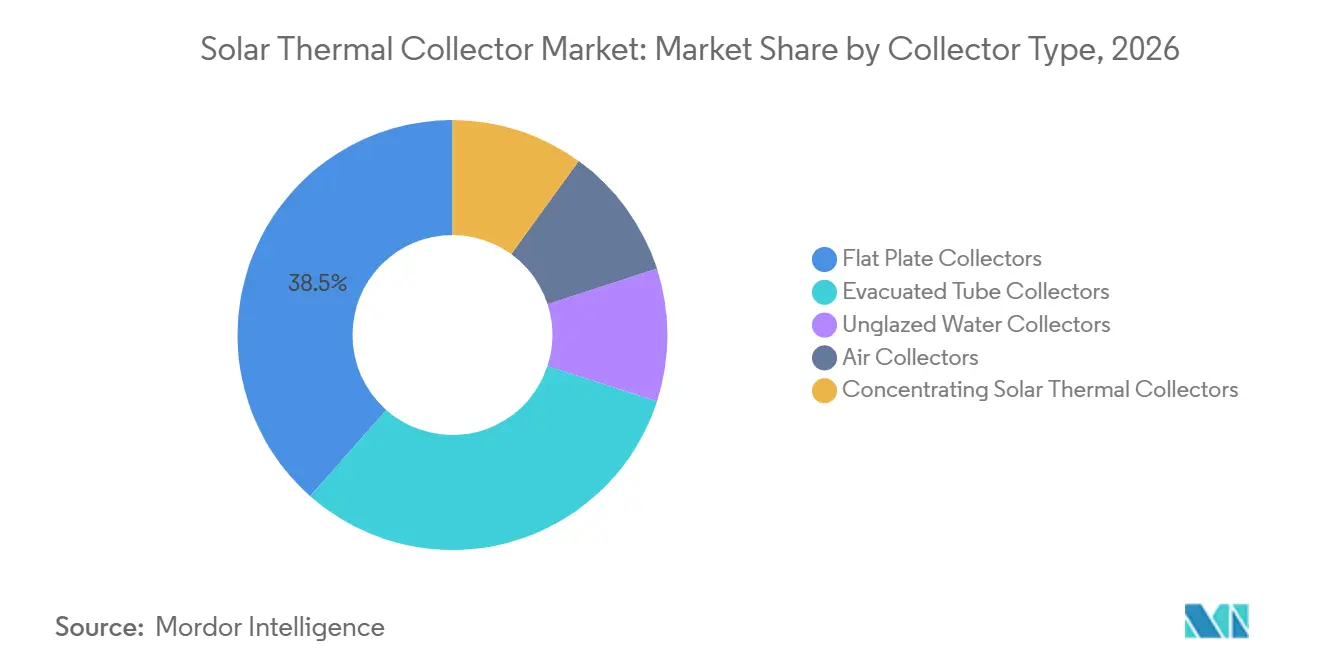
- Por tipo de coletor, os coletores de placa plana lideraram com 38,5% de participação na receita em 2026, enquanto os coletores solares térmicos concentradores têm previsão de crescimento a um CAGR de 9,9% até 2032.
- Por configuração de coletor, os coletores estacionários detiveram 91,1% de participação na receita em 2026, enquanto os coletores de rastreamento de eixo duplo têm previsão de crescimento a um CAGR de 10,4% até 2032.
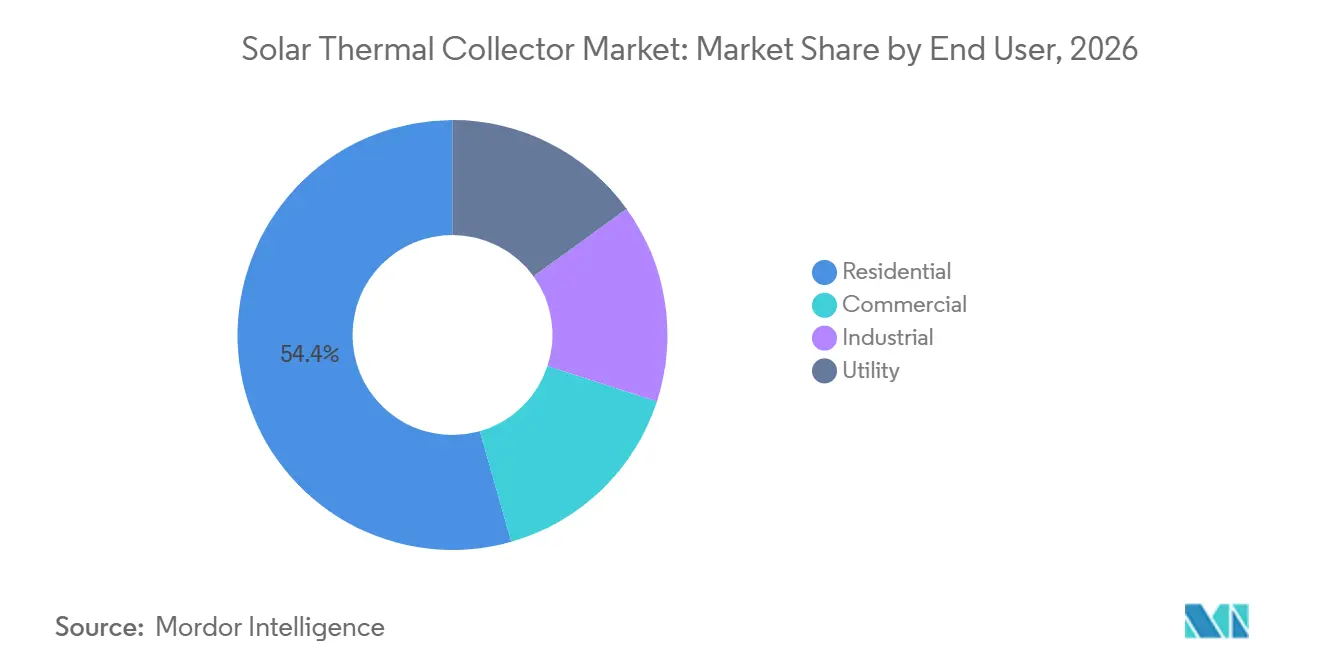
- Por usuário final, os sistemas residenciais responderam por 54,4% de participação na receita em 2026, enquanto as aplicações industriais têm previsão de crescimento a um CAGR de 10,5% até 2032.
- Por instalação, os sistemas montados em telhado responderam por 55,2% de participação na receita em 2026, enquanto os sistemas montados no solo têm previsão de crescimento a um CAGR de 8,9% até 2032.
- Por geografia, a Ásia-Pacífico deteve 48,4% de participação na receita em 2026, enquanto o Oriente Médio e África tem previsão de crescimento a um CAGR de 10,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Descarbonização do Aquecimento de Edifícios e Urbano | +2.1% | Europa, Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Descarbonização do Calor de Processo Industrial | +1.8% | Global, com atividade inicial no Chile, Europa e Oriente Médio | Longo prazo (≥ 4 anos) |
| Mandatos e Incentivos Governamentais para Calor Renovável | +1.5% | União Europeia, Arábia Saudita, Emirados Árabes Unidos, Índia e China | Curto prazo (≤ 2 anos) |
| Integração Solar Térmica com Bombas de Calor, Armazenamento e Fotovoltaico-Térmico | +0.9% | Europa, Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Exposição ao Preço de Combustível Industrial e ao Custo de Carbono | +0.8% | Global, especialmente mercados com comércio de emissões e precificação de carbono | Longo prazo (≥ 4 anos) |
| Sistemas Padronizados de Grande Escala Liderados por Fornecedores | +0.7% | Europa, Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Descarbonização do Aquecimento de Edifícios e Urbano
As redes de calor municipais oferecem uma rota prática para a implantação de campos maiores de coletores solares. A RED III exige que os estados-membros da União Europeia aumentem a participação renovável no aquecimento e resfriamento em pelo menos 1,1 ponto percentual por ano até 2030. Ela também estabelece um requisito de aumento anual de 2,2% de energia renovável no aquecimento e resfriamento urbano, o que fornece aos operadores de redes um objetivo contínuo de conformidade. O mercado global de coletores solares térmicos pode se beneficiar quando os coletores são combinados com armazenamento térmico sazonal próximo a redes de tubulações estabelecidas. A Solar Heat Europe relatou que 6 sistemas de aquecimento urbano solar térmico entraram em operação na União Europeia durante 2025, incluindo o projeto Dorkwerd de 37 MW em Groningen. O projeto utiliza 24.000 coletores a vácuo para fornecer calor a 10.000 residências, demonstrando por que terrenos próximos à infraestrutura de calor tornaram-se importantes para o desenvolvimento.[1]
Descarbonização do Calor de Processo Industrial
O calor de processo industrial continua sendo uma grande área de demanda por combustíveis fósseis e cria uma oportunidade para o calor solar onde as temperaturas operacionais correspondem à capacidade dos coletores. O mercado global de coletores solares térmicos está, portanto, ganhando atenção de produtores de alimentos, bebidas, mineração e produtos químicos com obrigações diretas de emissões de combustível. O Fraunhofer ISE relata que os programas de incentivo relevantes da Alemanha podem viabilizar custos de calor solar de processo abaixo de EUR 0,03/kWh, com períodos de retorno de 3 a 4 anos em condições adequadas. Isso apoia a adoção em processos como pasteurização, secagem, fabricação de cerveja e esterilização, onde a demanda de calor é recorrente e os requisitos de temperatura são gerenciáveis. Os projetos concentradores têm um papel separado quando os usuários precisam de temperaturas mais altas do que os sistemas de placa plana e tubo evacuado podem fornecer com eficiência. O mercado global de coletores solares térmicos tem espaço para ambas as abordagens porque os locais industriais diferem em temperatura, disponibilidade de terreno e cronogramas de produção.[2]
Mandatos e Incentivos Governamentais para Calor Renovável
A política está migrando do apoio opcional para obrigações no setor de construção e calor em vários países importantes. A Diretiva de Desempenho Energético de Edifícios reformulada entrou em vigor em 29 de maio de 2026 e exige que as novas licenças de construção otimizem o potencial de geração de energia solar. Os requisitos de instalação solar aplicam-se a novos edifícios comerciais a partir de janeiro de 2027, edifícios públicos acima de 2.000 m² a partir de janeiro de 2028 e novos edifícios residenciais a partir de dezembro de 2029. A Irlanda transpôs as alterações de aquecimento renovável da RED III para a legislação nacional por meio do Instrumento Estatutário n.º 36 de 2026. Essas medidas proporcionam maior certeza de planejamento para o mercado global de coletores solares térmicos, particularmente para proprietários de edifícios e operadores de aquecimento urbano. Elas também favorecem tecnologias que podem ser integradas a um projeto global de energia do edifício em vez de serem adicionadas após a construção.
Integração Solar Térmica com Bombas de Calor, Armazenamento e Fotovoltaico-Térmico
A integração com bombas de calor e armazenamento térmico está mudando o perfil operacional dos sistemas de coletores. Um estudo de 2025 publicado na Energy Conversion and Management constatou que um sistema de calha parabólica combinado com uma bomba de calor de alta temperatura de 400 kW e 1.950 kWh de armazenamento de calor latente poderia fornecer calor de processo de até 210° C. O estudo relatou uma redução média de 48% nas emissões operacionais, mantendo a competitividade com equipamentos a combustível fóssil. A GREENoneTEC lançou sua linha de produtos fotovoltaico-térmicos na Intersolar Europe 2026, combinando produção elétrica e térmica em um único módulo. Essas configurações podem reduzir a demanda da rede em momentos em que as cargas de calor dos edifícios exigiriam mais eletricidade. O mercado global de coletores solares térmicos está, consequentemente, tornando-se mais conectado ao projeto mais amplo de sistemas de calor renovável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de Sistemas Fotovoltaicos e Bombas de Calor de Fonte de Ar | -2.4% | Europa, especialmente Alemanha, e América do Norte | Curto prazo (≤ 2 anos) |
| Instabilidade de Políticas e Incerteza de Incentivos | -1.8% | Alemanha, Grécia e o segmento residencial mais amplo da União Europeia | Curto prazo (≤ 2 anos) |
| Longos Períodos de Desenvolvimento de Projetos e de Retorno | -1.0% | Global, especialmente calor solar de processo industrial e grandes projetos de aquecimento urbano | Longo prazo (≥ 4 anos) |
| Lacunas de Qualidade, Instalação e Verificação de Desempenho | -0.7% | Mercados emergentes na Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Sistemas Fotovoltaicos e Bombas de Calor de Fonte de Ar
As combinações de sistemas fotovoltaicos e bombas de calor representam um desafio competitivo duradouro para os sistemas solares térmicos. Seu apelo é mais forte em novos edifícios onde um único sistema elétrico pode atender a várias cargas e onde se aplicam regulamentações tecnologicamente neutras. Um estudo científico de 2025 constatou que bombas de calor acionadas por energia fotovoltaica superaram o aquecimento solar de água convencional ao longo de ciclos anuais em condições de baixa a moderada irradiância solar. O solar térmico manteve vantagens em períodos com forte irradiação solar no verão, mas isso não resolve a comparação anual completa para todos os edifícios. A Alemanha instalou menos de 20.000 sistemas solares térmicos em 2025, com uma nova capacidade de 98,6 MW térmicos, de acordo com a BSW-Solar. O mercado global de coletores solares térmicos pode responder apresentando os coletores como complemento às bombas de calor, especialmente onde o armazenamento térmico pode reduzir a demanda elétrica de pico.
Instabilidade de Políticas e Incerteza de Incentivos
Mudanças nos incentivos podem enfraquecer rapidamente a demanda por sistemas menores porque residências e instaladores tomam decisões com horizontes de investimento curtos. A Solar Heat Europe relatou que as novas instalações de coletores na Europa caíram 6,5% em 2025 para 1,18 milhão de m². A Alemanha recuou 30% durante o mesmo ano, enquanto a Grécia estagnou após a suspensão de um programa nacional de subsídios até meados de 2025. O efeito não foi uniforme em todo o setor porque grandes projetos de aquecimento urbano frequentemente têm contratos de longo prazo e contrapartes de concessionárias. As compras residenciais menores permaneceram mais expostas às mudanças nas condições de subsídio e à confiança dos instaladores. O mercado global de coletores solares térmicos dependerá de regras mais estáveis para restaurar a demanda residencial enquanto os grandes projetos continuam avançando.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Coletor:
Coletores Concentradores Suportam Calor Industrial de Alta TemperaturaOs coletores de placa plana detiveram 38,5% da participação no mercado global de coletores solares térmicos em 2026. Sua posição reflete o uso estabelecido em água quente doméstica, aquecimento de ambientes de baixa temperatura, sistemas comerciais e grandes redes de aquecimento urbano. A tecnologia é familiar para os instaladores e oferece um design simples com uma ampla base de fornecedores. A GREENoneTEC tem capacidade anual de produção de placa plana acima de 1,6 milhão de m² e está expandindo esse formato para projetos maiores de calor renovável. Sua escala ilustra como as linhas de produtos estabelecidas podem permanecer relevantes à medida que o tamanho dos projetos aumenta. Os coletores de tubo evacuado continuam sendo importantes onde o desempenho em clima frio e temperaturas de saída mais altas justificam sua complexidade adicional.
Os coletores solares térmicos concentradores têm previsão de crescimento a um CAGR de 9,9% até 2032. Eles são adequados para locais que requerem calor de processo acima de 150°C, incluindo aplicações selecionadas de processamento de alimentos, mineração e produtos químicos. Um estudo de 2026 da IOP Science relatou que o solar térmico concentrador com armazenamento em sal fundido poderia fornecer mais de 50% da demanda de calor industrial de forma competitiva em custos em locais ricos em recursos solares abaixo de 45° de latitude, em comparação com gás natural a USD 50/MWh. A constatação enfatiza o papel do recurso solar, do armazenamento e dos perfis de carga industrial na economia dos projetos. Os coletores de água não envidraçados continuam atendendo à demanda sazonal de aquecimento de piscinas, enquanto os coletores de ar atendem a aplicações mais restritas, como secagem agrícola. O mercado global de coletores solares térmicos contém, portanto, nichos de produtos distintos em vez de um único caminho de substituição.

Por Configuração de Coletor:
Sistemas de Rastreamento Atendem a Projetos Utilitários e IndustriaisOs coletores estacionários comandaram 91,1% da participação no mercado global de coletores solares térmicos em 2026. Os sistemas fixos dominam porque não possuem partes móveis, requerem manutenção limitada e atendem às necessidades da maioria dos projetos em telhados. Eles são amplamente utilizados em sistemas residenciais, instalações comerciais menores e muitas aplicações de aquecimento urbano. Seu menor custo inicial continua sendo importante para projetos que valorizam a simplicidade em detrimento da produção horária máxima. As configurações de eixo único oferecem uma opção intermediária para alguns conjuntos montados no solo e aplicações agrícolas. O mercado global de coletores solares térmicos continua dependendo de coletores fixos porque a base instalada e os casos de uso práticos permanecem muito maiores do que o segmento de rastreamento.
Os coletores de rastreamento de eixo duplo têm previsão de expansão a um CAGR de 10,4% até 2032. Seu maior rendimento pode melhorar a economia dos sistemas concentradores onde terreno, luz solar direta e demanda térmica justificam equipamentos mais complexos. O rastreamento é mais relevante para projetos de escala utilitária e industrial que utilizam campos de coletores em vez de telhados de edifícios. É menos adequado para sistemas residenciais padrão porque os requisitos de manutenção e os custos de capital são mais elevados. O segmento também se beneficia quando os clientes adquirem calor por meio de contratos de serviço de longo prazo em vez de comprar todo o campo solar. O mercado global de coletores solares térmicos pode usar esses contratos para reduzir a barreira de propriedade para grandes instalações industriais.
Por Usuário Final:
A Demanda Industrial Cresce com Base nos Requisitos de Calor de ProcessoOs sistemas residenciais responderam por 54,4% da receita de 2026 no mercado global de coletores solares térmicos. As instalações de água quente em telhados e sistemas combinados na China, Índia e Sul da Europa continuam sustentando essa grande base instalada. A demanda residencial permanece sensível a incentivos, disponibilidade de instaladores e concorrência de bombas de calor. Os usuários comerciais em hotelaria, saúde e educação podem se beneficiar de cargas consistentes de água quente e áreas de telhado maiores. As usinas de escala utilitária têm um valor mais alto por projeto porque um campo de aquecimento urbano pode atender a um número substancial de edifícios. O mercado global de coletores solares térmicos mantém essa base residencial mesmo com o novo investimento migrando para projetos maiores.
As aplicações industriais têm previsão de crescimento a um CAGR de 10,5% até 2032. Elas estão ganhando apoio de requisitos de redução direta de emissões e da necessidade de gerenciar custos de combustível e carbono. As plantas de alimentos e bebidas são bem adequadas para aplicações como pasteurização, fabricação de cerveja e secagem porque seus requisitos de calor podem se alinhar com as faixas de temperatura do solar térmico. Em junho de 2026, a Absolicon assinou um acordo final com a Athenian Brewery na Grécia para fornecer uma instalação solar térmica concentradora para secagem de malte. A empresa declarou que isso tornava a Heineken o terceiro dos 3 maiores grupos cervejeiros a adotar sua tecnologia, após a Carlsberg e a Asahi. O mercado global de coletores solares térmicos está se tornando mais relevante para compradores industriais que precisam de fornecimento de calor comprovado em vez de apenas equipamentos de energia.
Por Instalação:
Campos Montados no Solo Expandem-se com Aquecimento Urbano e Projetos IndustriaisOs sistemas montados em telhado responderam por 55,2% da receita de instalação de 2026 no mercado global de coletores solares térmicos. Eles continuam sendo o principal formato para sistemas residenciais e comerciais porque os telhados oferecem um local direto para a produção de calor no local. A diretiva europeia revisada de edifícios fortalecerá a necessidade de avaliar o potencial solar quando novos edifícios forem projetados. Os coletores integrados e fixados aos edifícios são categorias menores que vinculam a geração de calor à envolvente do edifício. Seu uso pode ser atraente em áreas densas onde o terreno disponível é limitado e os planejadores valorizam superfícies multifuncionais. Os sistemas em telhado permanecerão centrais mesmo com o aumento da participação de campos maiores no solo.
Os sistemas montados no solo têm previsão de crescimento a um CAGR de 8,9% até 2032. Eles são utilizados onde usinas de aquecimento urbano solar e projetos de calor industrial precisam de áreas substanciais de coletores próximas a uma rede ou instalação. Em junho de 2026, a Stadtwerke Leipzig e a Ritter XL Solar inauguraram um campo de coletores de tubo a vácuo de 45,6 MW em Leipzig-Lausen. O projeto representou um investimento de EUR 40 milhões e tem expectativa de entregar 29 GWh por ano. Ele demonstra a escala que se torna possível quando os coletores são implantados em terreno aberto em vez de em telhados individuais. O mercado global de coletores solares térmicos pode se beneficiar de projetos semelhantes onde o acesso a terrenos, armazenamento e redes de calor estão disponíveis.
Análise Geográfica
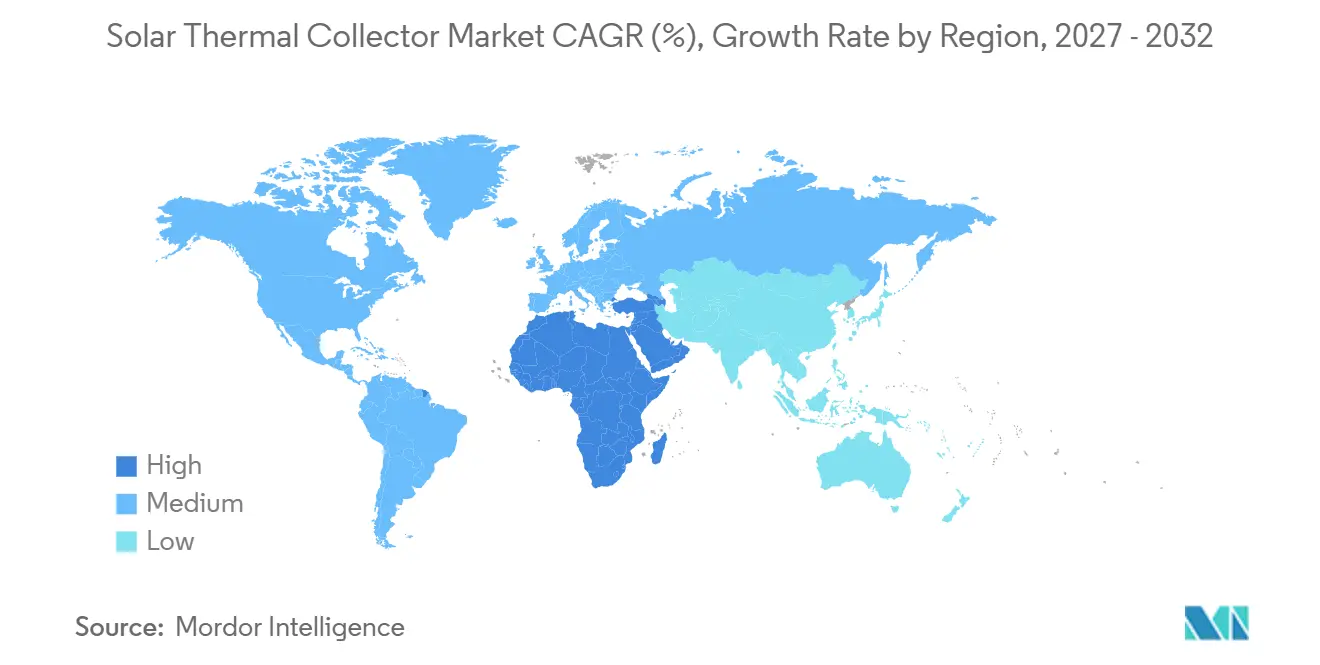
A Ásia-Pacífico deteve 48,4% da receita do mercado global de coletores solares térmicos em 2026. A China sustenta a posição regional com uma base instalada de 294 GW térmicos em 4,2 bilhões de m² de área de coletores, representando 54% do total global. O mercado da China está fortemente associado a sistemas de tubo evacuado, enquanto a região também inclui crescente demanda industrial. A Índia continua sendo um mercado ativo para aquecimento solar de água em edifícios comerciais aplicáveis. Vietnã, Tailândia e Indonésia têm condições relevantes em crescimento urbano, processamento de alimentos e têxteis. A oportunidade regional inclui cada vez mais demanda térmica industrial e agrícola ao lado de sistemas residenciais de substituição.
A Europa é a segunda maior área regional de receita, mas seu desempenho em 2026 variou acentuadamente por aplicação. As instalações de coletores europeus caíram 6,5%, enquanto os grandes projetos de aquecimento urbano continuaram a fornecer uma fonte diferente de demanda. A capacidade solar térmica instalada da Alemanha atingiu 14,1 GW térmicos no final de 2025 e gerou 9,5 TWh de calor. A BSW-Solar declarou que essa produção evitou 2,5 milhões de toneladas de equivalentes de dióxido de carbono. O mercado global de coletores solares térmicos na Europa será moldado pela Diretiva de Desempenho Energético de Edifícios e pela RED III, que combinam obrigações de projeto de edifícios com metas de aquecimento renovável.
O Oriente Médio e África tem previsão de crescimento a um CAGR de 10,2% até 2032. A alta irradiância normal direta e os grandes locais industriais sustentam o argumento para o calor solar concentrador. Em janeiro de 2026, a GlassPoint fechou uma rodada de financiamento de 20 milhões de USD liderada pela N.I.S. New Investment Solutions, com participação da MIG Capital. O financiamento apoia seu projeto de calha parabólica de 1,5 GW com a Ma'aden na Arábia Saudita e um projeto de 750 MW com a Searles Valley Minerals na Califórnia. A meta da Visão 2030 da Arábia Saudita inclui 2,7 GW de capacidade de energia solar concentradora. A América do Sul também tem um papel por meio de projetos de mineração chilenos, enquanto os incentivos norte-americanos apoiam o desenvolvimento de projetos comerciais e industriais. O mercado global de coletores solares térmicos tem suas condições de crescimento de escala utilitária mais fortes onde o recurso solar, a carga industrial e a disponibilidade de terreno coincidem.
Cenário Competitivo
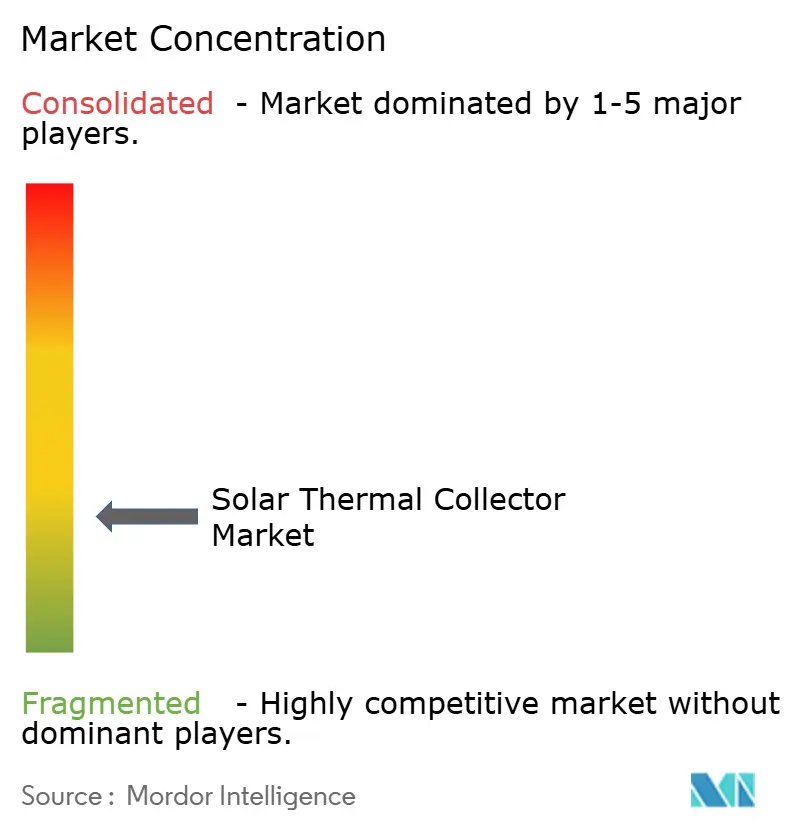
O mercado global de coletores solares térmicos é fragmentado. Os fornecedores chineses detêm uma forte posição de produção em sistemas padrão de tubo evacuado e placa plana, enquanto os especialistas europeus focam mais em soluções certificadas, de grande formato e integradas. A GREENoneTEC compete por meio da escala de fabricação de placa plana e sua nova oferta fotovoltaico-térmica. A TVP Solar focou na tecnologia de placa plana a vácuo para aplicações de aquecimento urbano que precisam de desempenho em condições frias. A diferença comercial reside cada vez mais no design do sistema, desenvolvimento do local, integração de armazenamento e contratos de entrega de calor. O mercado global de coletores solares térmicos não é, portanto, definido apenas pela eficiência do coletor.
A Absolicon adquiriu o negócio solar térmico da SavoSolar da Summa Energy Oy em junho de 2026 por EUR 393.000, compreendendo EUR 175.000 em dinheiro e 355.723 novas ações. A transação deu à Absolicon acesso à marca, referências e recursos de gestão de relacionamento com clientes da SavoSolar na Alemanha, França e Dinamarca. Em fevereiro de 2026, a Viessmann Climate Solutions acolheu a reforma planejada da Lei de Energia dos Edifícios da Alemanha, que se afasta da rígida regra de 65% para bombas de calor em direção à abertura tecnológica. Essa direção de política apoia configurações híbridas de solar térmico e bomba de calor quando são apropriadas para o edifício. A GREENoneTEC também introduziu produtos fotovoltaico-térmicos em 2026, demonstrando o interesse dos fornecedores em ofertas combinadas elétricas e térmicas. Esses movimentos mostram como o mercado global de coletores solares térmicos está respondendo por meio de consolidação, produtos híbridos e maior capacidade de execução de projetos.
A aquisição baseada em serviços é outra abordagem competitiva importante. Os arranjos de calor como serviço permitem que os clientes comprem calor entregue sob contrato em vez de arcar com o custo de capital de um campo de coletores. Esse modelo pode ser útil para usuários industriais e comerciais que priorizam a certeza operacional em detrimento da propriedade. Ele também coloca mais ênfase na capacidade do fornecedor de financiar, construir, operar e garantir um projeto. Empresas que combinam coletores com armazenamento, controles e engenharia podem atender a uma necessidade mais ampla do cliente do que fornecedores de equipamentos isoladamente. O mercado global de coletores solares térmicos recompensará a capacidade de entrega confiável à medida que o tamanho dos projetos aumenta. Pontuação de concentração de mercado: 3 de 10, porque nenhuma participação de mercado combinada de um player principal estabelece dominância, e a produção permanece distribuída entre vários fornecedores regionais.
Líderes do Setor de Coletores Solares Térmicos
-
Solareast Holdings Co., Ltd.
-
GREENoneTEC Solarindustrie GmbH
-
Sunrain Group Co., Ltd.
-
Linuo Ritter International Co., Ltd.
-
Photon Energy Systems Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Coletores Solares Térmicos Empresas cobertas neste relatório
- Aalborg CSP A/S
- Absolicon Solar Collector AB
- Alternate Energy Technologies LLC
- Ariston Holding N.V.
- Bosch Thermotechnology Corp.
- GREENoneTEC Solarindustrie GmbH
- Heliodyne, Inc.
- HTP Comfort Solutions LLC
- Kingspan Group plc
- Linuo Ritter International Co., Ltd.
- Ouraset
- Photon Energy Systems Limited
- Rheem Manufacturing Company
- Savosolar Oyj
- Solareast Holdings Co., Ltd.
- Solimpeks Renewable Heating
- SunEarth, Inc.
- SUNERG Solar Energy S.R.L.
- SunMaxx Solar, Inc.
- Sunrain Group Co., Ltd.
- TVP Solar
- Viessmann Climate Solutions Berlin GmbH
Desenvolvimentos industriais recentes em Mercado de Coletores Solares Térmicos
- Junho de 2026: A Absolicon Solar Collector AB assinou um acordo final de entrega com a Athenian Brewery, operação grega da Heineken, para fornecer uma instalação solar térmica concentradora para secagem de malte em Tessalônica. O projeto é o terceiro grande grupo cervejeiro, após a Carlsberg e a Asahi, a adotar a tecnologia da Absolicon, com entrega prevista para o outono de 2026.
- Fevereiro de 2026: A Viessmann Climate Solutions acolheu publicamente o acordo do governo alemão sobre a revisão da Lei de Energia dos Edifícios. A reforma se afasta da rígida regra de 65% para bombas de calor em direção à abertura tecnológica e tem expectativa de apoiar sistemas híbridos de solar térmico mais bomba de calor.
- Janeiro de 2026: A GlassPoint fechou uma rodada de financiamento de 20 milhões de USD liderada pela N.I.S. New Investment Solutions, com participação da MIG Capital. O financiamento apoia seu projeto de calha parabólica de 1,5 GW com a Ma'aden e seu projeto de 750 MW com a Searles Valley Minerals.
Escopo do Relatório Global do Mercado de Coletores Solares Térmicos
Um coletor solar térmico absorve a radiação solar incidente e a converte em energia térmica. Ele transfere o calor para um fluido em circulação, como água, ar ou óleo.
O mercado global de coletores solares térmicos é segmentado por tipo de coletor, configuração de coletor, usuário final, instalação e geografia. Por tipo de coletor, o mercado é segmentado em coletores de placa plana, coletores de tubo evacuado, coletores de água não envidraçados, coletores de ar e coletores solares térmicos concentradores. Por configuração de coletor, o mercado é segmentado em coletores estacionários, coletores de rastreamento de eixo único e coletores de rastreamento de eixo duplo. Por usuário final, o mercado é segmentado em residencial, comercial, industrial e utilitário. Por instalação, o mercado é segmentado em sistemas montados em telhado, sistemas montados no solo, sistemas integrados ao edifício e sistemas fixados ao edifício. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de coletores solares térmicos em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Coletores de Placa Plana |
| Coletores de Tubo Evacuado |
| Coletores de Água Não Envidraçados |
| Coletores de Ar |
| Coletores Solares Térmicos Concentradores |
| Coletores Estacionários |
| Coletores de Rastreamento de Eixo Único |
| Coletores de Rastreamento de Eixo Duplo |
| Residencial |
| Comercial |
| Industrial |
| Utilitário |
| Sistemas Montados em Telhado |
| Sistemas Montados no Solo |
| Sistemas Integrados ao Edifício |
| Sistemas Fixados ao Edifício |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Coletor | Coletores de Placa Plana | |
| Coletores de Tubo Evacuado | ||
| Coletores de Água Não Envidraçados | ||
| Coletores de Ar | ||
| Coletores Solares Térmicos Concentradores | ||
| Por Configuração de Coletor | Coletores Estacionários | |
| Coletores de Rastreamento de Eixo Único | ||
| Coletores de Rastreamento de Eixo Duplo | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Utilitário | ||
| Por Instalação | Sistemas Montados em Telhado | |
| Sistemas Montados no Solo | ||
| Sistemas Integrados ao Edifício | ||
| Sistemas Fixados ao Edifício | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado global de coletores solares térmicos?
O tamanho do Mercado de Coletores Solares Térmicos tem projeção de expansão de 30,91 bilhões de USD em 2026 e 33,37 bilhões de USD em 2027 para 48,98 bilhões de USD até 2032, registrando um CAGR de 7,98% entre 2027 e 2032.
Qual tipo de coletor solar térmico está crescendo mais rapidamente?
Os coletores solares térmicos concentradores têm previsão de expansão a um CAGR de 9,9% até 2032 porque podem atender a necessidades de calor industrial de alta temperatura.
Por que os compradores industriais estão adotando sistemas solares térmicos?
As aplicações industriais têm previsão de crescimento a um CAGR de 10,5%, sustentadas pela demanda de calor de processo, exposição ao custo de combustível e necessidades de redução direta de emissões.
Qual região lidera a receita de coletores solares térmicos?
A Ásia-Pacífico deteve 48,4% da receita global em 2026, sustentada principalmente pela grande base de coletores da China.
O que está restringindo a adoção residencial de solar térmico?
A concorrência de sistemas fotovoltaicos e bombas de calor, juntamente com incentivos instáveis, enfraqueceu as instalações residenciais menores em vários países europeus.
Como os fornecedores estão diferenciando suas ofertas?
Os fornecedores estão expandindo para produtos fotovoltaico-térmicos, integração de armazenamento térmico, entrega de sistemas de grande porte e arranjos de calor como serviço.