
Tamaño y Participación del Mercado de Colectores Solares Térmicos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 33.37 Mil millones de dólares |
| Tamaño del Mercado (2032) | 48.98 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.98 % |
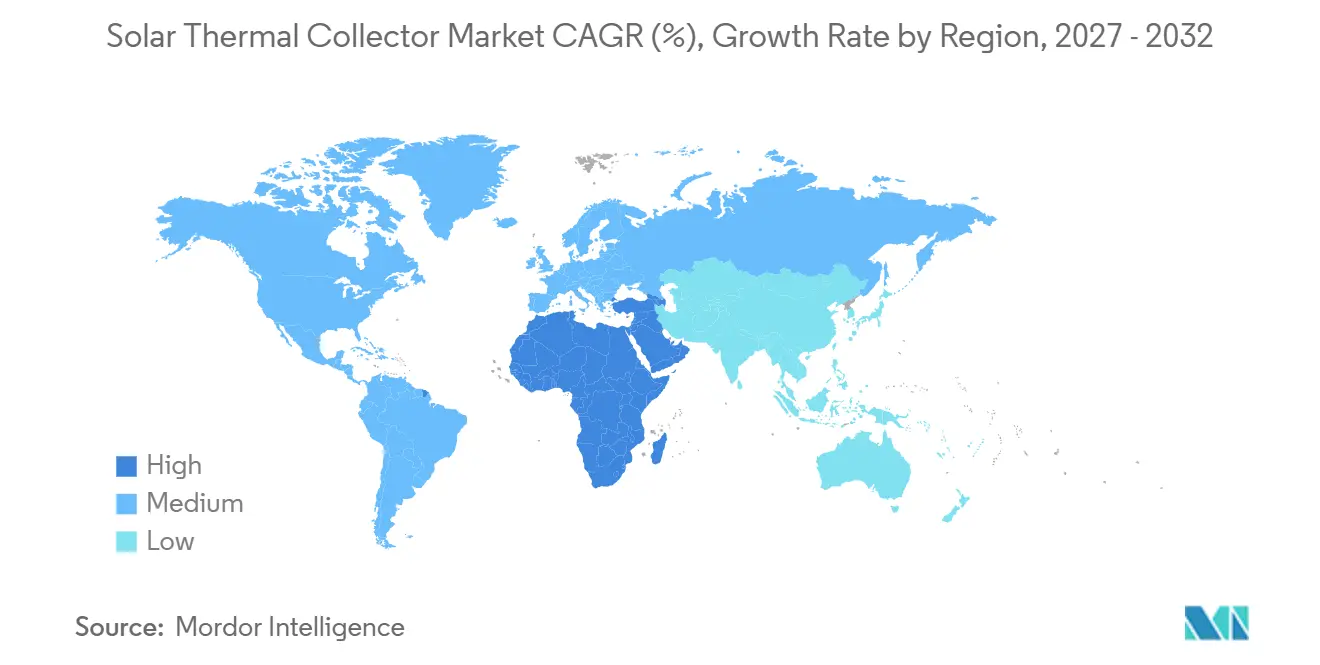
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
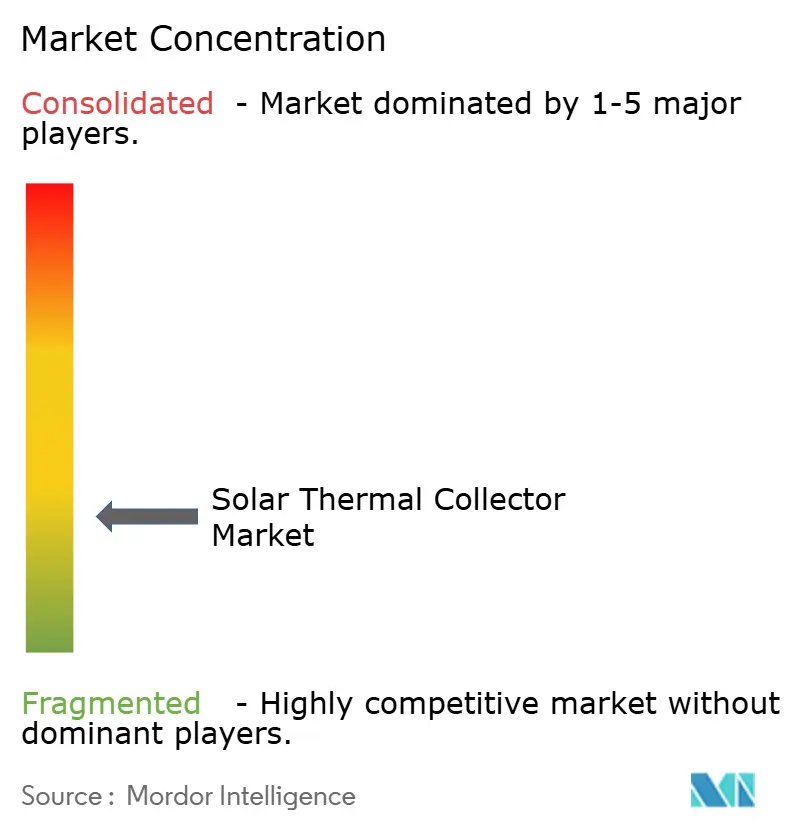
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Colectores Solares Térmicos por Mordor Intelligence
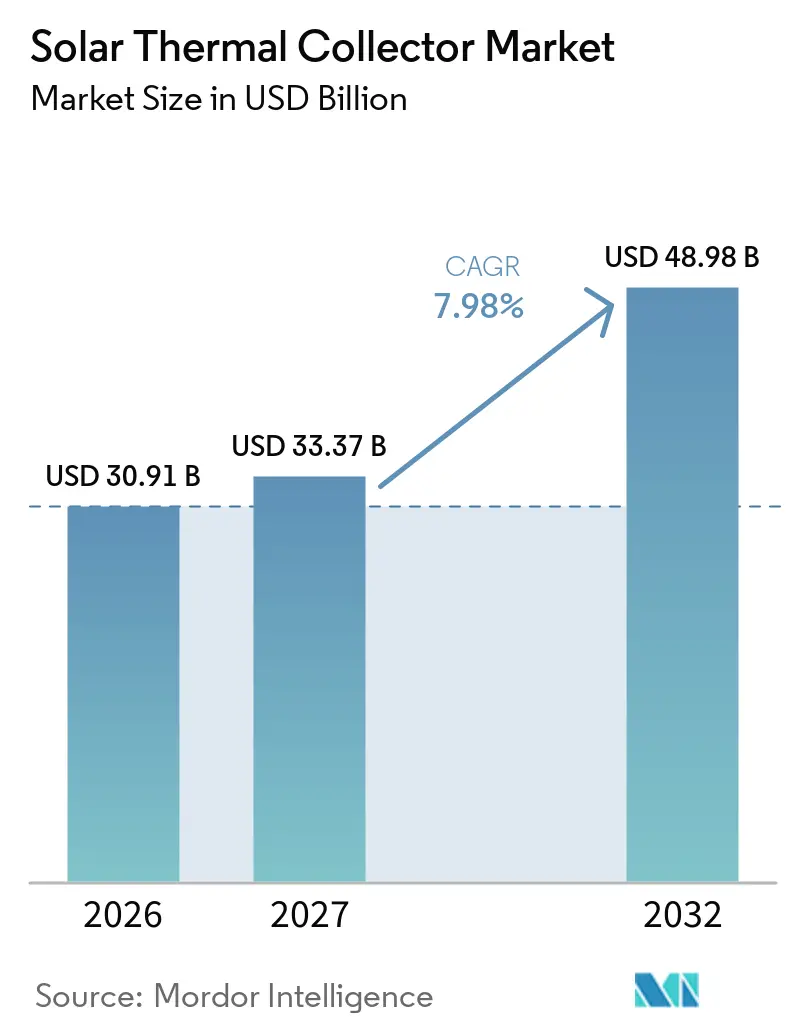
Se proyecta que el tamaño del Mercado de Colectores Solares Térmicos se expanda desde 30,91 mil millones de USD en 2026 y 33,37 mil millones de USD en 2027 hasta 48,98 mil millones de USD para 2032, a una CAGR del 7,98% entre 2027 y 2032. El mercado global de colectores solares térmicos está avanzando más allá de su dependencia tradicional de los sistemas residenciales de agua caliente hacia aplicaciones más amplias en calefacción urbana, edificios comerciales e instalaciones industriales. Los objetivos regulatorios para el calor renovable están reforzando el caso de los sistemas solares térmicos, donde las redes eléctricas enfrentan presión por la electrificación de la calefacción. Los grandes proyectos combinan cada vez más colectores con almacenamiento térmico y bombas de calor, lo que amplía su función operativa más allá del suministro de calor diurno. El mercado global de colectores solares térmicos también enfrenta una competencia persistente de los sistemas fotovoltaicos y las bombas de calor de fuente de aire, especialmente en instalaciones residenciales. Los proveedores están respondiendo mediante formatos de colectores más grandes, productos híbridos FV-T y modelos de servicio que venden calor til en lugar de equipos.
Conclusiones Clave del Informe
- Por tipo de colector, los colectores de placa plana lideraron con una participación de ingresos del 38,5% en 2026, mientras que se prevé que los colectores solares térmicos de concentración crezcan a una CAGR del 9,9% hasta 2032.
- Por configuración del colector, los colectores estacionarios mantuvieron una participación de ingresos del 91,1% en 2026, mientras que se prevé que los colectores de seguimiento de dos ejes crezcan a una CAGR del 10,4% hasta 2032.
- Por usuario final, los sistemas residenciales representaron una participación de ingresos del 54,4% en 2026, mientras que se prevé que las aplicaciones industriales crezcan a una CAGR del 10,5% hasta 2032.
- Por instalación, los sistemas montados en techo representaron una participación de ingresos del 55,2% en 2026, mientras que se prevé que los sistemas montados en suelo crezcan a una CAGR del 8,9% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo una participación de ingresos del 48,4% en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 10,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Descarbonización de la Calefacción en Edificios y Redes Urbanas | +2.1% | Europa, Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Descarbonización del Calor en Procesos Industriales | +1.8% | Global, con actividad temprana en Chile, Europa y Oriente Medio | Largo plazo (≥ 4 años) |
| Mandatos e Incentivos Gubernamentales para el Calor Renovable | +1.5% | Unión Europea, Arabia Saudita, Emiratos Árabes Unidos, India y China | Corto plazo (≤ 2 años) |
| Integración Solar Térmica con Bombas de Calor, Almacenamiento y FV-T | +0.9% | Europa, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Exposición al Precio del Combustible Industrial y al Costo del Carbono | +0.8% | Global, especialmente en mercados con comercio de emisiones y precio del carbono | Largo plazo (≥ 4 años) |
| Sistemas Estandarizados a Gran Escala Liderados por Proveedores | +0.7% | Europa, Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Descarbonización de la Calefacción en Edificios y Redes Urbanas
Las redes de calor municipales ofrecen una vía práctica para desplegar campos de colectores solares más grandes. La Directiva de Energías Renovables III (RED III) exige a los estados miembros de la Unión Europea que aumenten la participación renovable en calefacción y refrigeración en al menos 1,1 puntos porcentuales cada año hasta 2030. También establece un requisito de aumento anual del 2,2% de energía renovable en la calefacción y refrigeración urbana, lo que otorga a los operadores de redes un objetivo de cumplimiento continuo. El mercado global de colectores solares térmicos puede beneficiarse cuando los colectores se combinan con almacenamiento térmico estacional cerca de redes de tuberías establecidas. Solar Heat Europe informó que 6 sistemas de calefacción urbana solar térmica entraron en servicio en la Unión Europea durante 2025, incluido el proyecto de 37 MW Dorkwerd en Groninga. El proyecto utiliza 24.000 colectores de vacío para proporcionar calor a 10.000 hogares, lo que muestra por qué los terrenos cercanos a la infraestructura de calor se han vuelto importantes para el desarrollo.[1]
Descarbonización del Calor en Procesos Industriales
El calor en procesos industriales sigue siendo una gran área de demanda de combustibles fósiles y crea una oportunidad para el calor solar donde las temperaturas de operación coinciden con la capacidad del colector. El mercado global de colectores solares térmicos está, por tanto, captando la atención de productores de alimentos, bebidas, minería y química con obligaciones directas de reducción de emisiones de combustibles. El Instituto Fraunhofer de Sistemas de Energía Solar informa que los programas de incentivos relevantes de Alemania pueden permitir costos de calor solar en procesos por debajo de 0,03 EUR/kWh, con períodos de recuperación de la inversión de 3 a 4 años en condiciones adecuadas. Esto respalda la adopción en procesos como la pasteurización, el secado, la elaboración de cerveza y la esterilización, donde la demanda de calor es recurrente y los requisitos de temperatura son manejables. Los diseños de concentración tienen un papel diferenciado cuando los usuarios necesitan temperaturas más altas de las que los sistemas de placa plana y tubo de vacío pueden suministrar eficientemente. El mercado global de colectores solares térmicos tiene espacio para ambos enfoques porque los sitios industriales difieren en temperatura, disponibilidad de terreno y calendarios de producción.[2]
Mandatos e Incentivos Gubernamentales para el Calor Renovable
La política está evolucionando desde el apoyo opcional hacia obligaciones en el sector de la construcción y la calefacción en varios países importantes. La Directiva de Eficiencia Energética de los Edificios revisada entró en vigor el 29 de mayo de 2026 y exige que los nuevos permisos de construcción optimicen el potencial de generación de energía solar. Los requisitos de instalación solar se aplican a los nuevos edificios comerciales a partir de enero de 2027, a los edificios públicos de más de 2.000 m² a partir de enero de 2028 y a los nuevos edificios residenciales a partir de diciembre de 2029. Irlanda incorporó las enmiendas de calefacción renovable de la RED III al derecho nacional mediante el Instrumento Estatutario N.° 36 de 2026. Estas medidas proporcionan mayor certeza de planificación para el mercado global de colectores solares térmicos, en particular para los propietarios de edificios y los operadores de calefacción urbana. También favorecen las tecnologías que pueden integrarse en el diseño energético global de un edificio en lugar de añadirse después de la construcción.
Integración Solar Térmica con Bombas de Calor, Almacenamiento y FV-T
La integración con bombas de calor y almacenamiento térmico está cambiando el perfil operativo de los sistemas de colectores. Un estudio de 2025 publicado en Energy Conversion and Management encontró que un sistema de canal parabólico combinado con una bomba de calor de alta temperatura de 400 kW y 1.950 kWh de almacenamiento de calor latente podría suministrar calor en procesos de hasta 210 °C. El estudio reportó una reducción promedio de emisiones operativas del 48% manteniendo la competitividad con los equipos de combustibles fósiles. GREENoneTEC lanzó su gama de productos FV-T en Intersolar Europe 2026, combinando producción eléctrica y térmica en un único módulo. Estas configuraciones pueden reducir la demanda de la red en momentos en que las cargas de calefacción de los edificios requerirían de otro modo más electricidad. El mercado global de colectores solares térmicos está, en consecuencia, conectándose cada vez más con el diseño más amplio de sistemas de calor renovable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de Sistemas Fotovoltaicos y Bombas de Calor de Fuente de Aire | -2.4% | Europa, especialmente Alemania, y América del Norte | Corto plazo (≤ 2 años) |
| Incertidumbre en Políticas e Incentivos | -1.8% | Alemania, Grecia y el segmento residencial de la Unión Europea en general | Corto plazo (≤ 2 años) |
| Largos Períodos de Desarrollo de Proyectos y Recuperación de la Inversión | -1.0% | Global, especialmente en calor solar para procesos industriales y grandes proyectos de calefacción urbana | Largo plazo (≥ 4 años) |
| Brechas en Calidad, Instalación y Verificación del Rendimiento | -0.7% | Mercados emergentes en Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Sistemas Fotovoltaicos y Bombas de Calor de Fuente de Aire
Las combinaciones de sistemas fotovoltaicos y bombas de calor representan un desafío competitivo duradero para los sistemas solares térmicos. Su atractivo es mayor en los edificios nuevos donde un único sistema eléctrico puede atender varias cargas y donde se aplican regulaciones tecnológicamente neutras. Un estudio científico de 2025 encontró que las bombas de calor impulsadas por energía fotovoltaica superaron a los sistemas convencionales de calentamiento de agua solar en ciclos anuales en condiciones de irradiancia solar baja a moderada. El solar térmico mantuvo ventajas en períodos con fuerte irradiación estival, pero eso no resuelve la comparación anual completa para cada edificio. Alemania instaló menos de 20.000 sistemas solares térmicos en 2025, con una nueva capacidad de 98,6 MW térmicos, según BSW-Solar. El mercado global de colectores solares térmicos puede responder presentando los colectores como un complemento a las bombas de calor, especialmente donde el almacenamiento térmico puede reducir la demanda eléctrica en horas pico.
Incertidumbre en Políticas e Incentivos
Los cambios en los incentivos pueden debilitar rápidamente la demanda de sistemas más pequeños porque los hogares y los instaladores toman decisiones con horizontes de inversión cortos. Solar Heat Europe informó que las nuevas instalaciones de colectores en Europa cayeron un 6,5% en 2025 hasta 1,18 millones de m². Alemania registró un descenso del 30% durante el mismo año, mientras que Grecia se estancó tras la pausa de un programa de subsidios nacional hasta mediados de 2025. El efecto no fue uniforme en todo el sector porque los grandes proyectos de calefacción urbana suelen tener contratos a largo plazo y contrapartes de servicios públicos. Las compras residenciales pequeñas siguieron siendo más vulnerables a los cambios en las condiciones de los subsidios y a la confianza de los instaladores. El mercado global de colectores solares térmicos dependerá de reglas más estables si quiere recuperar la demanda residencial mientras los grandes proyectos continúan avanzando.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Colector:
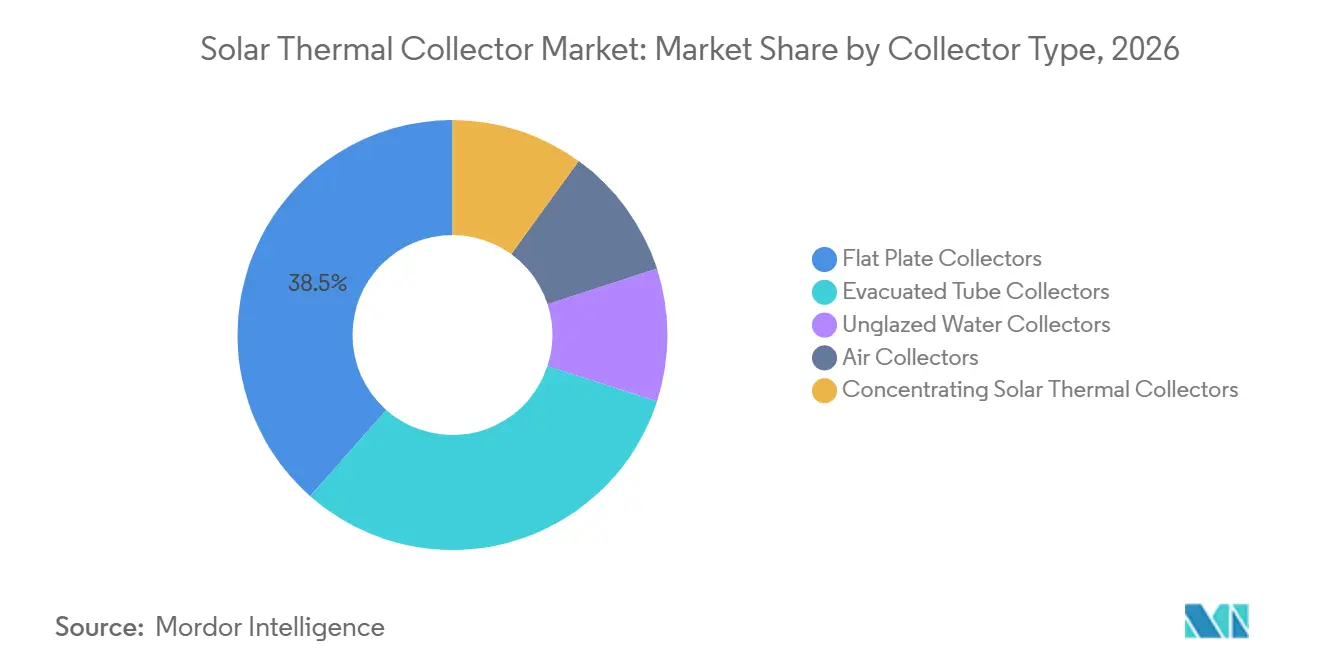
Los Colectores de Concentración Apoyan el Calor Industrial a Alta TemperaturaLos colectores de placa plana mantuvieron el 38,5% de la participación del mercado global de colectores solares térmicos en 2026. Su posición refleja el uso consolidado en agua caliente doméstica, calefacción de espacios a baja temperatura, sistemas comerciales y grandes redes de calefacción urbana. La tecnología es familiar para los instaladores y ofrece un diseño sencillo con una amplia base de proveedores. GREENoneTEC tiene una capacidad de producción anual de placa plana superior a 1,6 millones de m² y está extendiendo este formato a proyectos de calor renovable de mayor escala. Su escala ilustra cómo las líneas de productos consolidadas pueden seguir siendo relevantes a medida que aumenta el tamaño de los proyectos. Los colectores de tubo de vacío siguen siendo importantes donde el rendimiento en climas fríos y las temperaturas de salida más altas justifican su mayor complejidad.
Se prevé que los colectores solares térmicos de concentración crezcan a una CAGR del 9,9% hasta 2032. Son adecuados para sitios que requieren calor en procesos por encima de 150 °C, incluidas determinadas aplicaciones de procesamiento de alimentos, minería y química. Un estudio de IOP Science de 2026 informó que el solar térmico de concentración con almacenamiento en sales fundidas podría suministrar más del 50% de la demanda de calor industrial de forma competitiva en costos en ubicaciones con abundante recurso solar por debajo de los 45° de latitud, en comparación con el gas natural a 50 USD/MWh. El hallazgo enfatiza el papel del recurso solar, el almacenamiento y los perfiles de carga industrial en la economía de los proyectos. Los colectores de agua sin vidrio continúan atendiendo la demanda estacional de calefacción de piscinas, mientras que los colectores de aire sirven a aplicaciones más específicas como el secado agrícola. El mercado global de colectores solares térmicos contiene, por tanto, nichos de productos diferenciados en lugar de una única vía de sustitución.

Por Configuración del Colector:
Los Sistemas de Seguimiento Sirven a Proyectos de Servicios Públicos e IndustrialesLos colectores estacionarios representaron el 91,1% de la participación del mercado global de colectores solares térmicos en 2026. Los sistemas fijos dominan porque no tienen partes móviles, requieren un mantenimiento limitado y se adaptan a las necesidades de la mayoría de los proyectos en techo. Se utilizan ampliamente en sistemas residenciales, instalaciones comerciales más pequeñas y muchas aplicaciones de calefacción urbana. Su menor costo inicial sigue siendo importante para los proyectos que valoran la simplicidad sobre la producción horaria máxima. Las configuraciones de un solo eje ofrecen una opción intermedia para algunos conjuntos montados en suelo y aplicaciones agrícolas. El mercado global de colectores solares térmicos continúa dependiendo de los colectores fijos porque la base instalada y los casos de uso prácticos siguen siendo mucho mayores que el segmento de seguimiento.
Se prevé que los colectores de seguimiento de dos ejes se expandan a una CAGR del 10,4% hasta 2032. Su mayor rendimiento puede mejorar la economía de los sistemas de concentracin donde el terreno, la luz solar directa y la demanda térmica justifican equipos más complejos. El seguimiento es más relevante para los proyectos a escala de servicios públicos e industriales que utilizan campos de colectores en lugar de tejados de edificios. Es menos adecuado para los sistemas residenciales estándar porque los requisitos de mantenimiento y los costos de capital son más elevados. El segmento también se beneficia cuando los clientes adquieren calor mediante acuerdos de servicio a largo plazo en lugar de comprar todo el campo solar. El mercado global de colectores solares térmicos puede utilizar estos contratos para reducir la barrera de propiedad para las grandes instalaciones industriales.
Por Usuario Final:
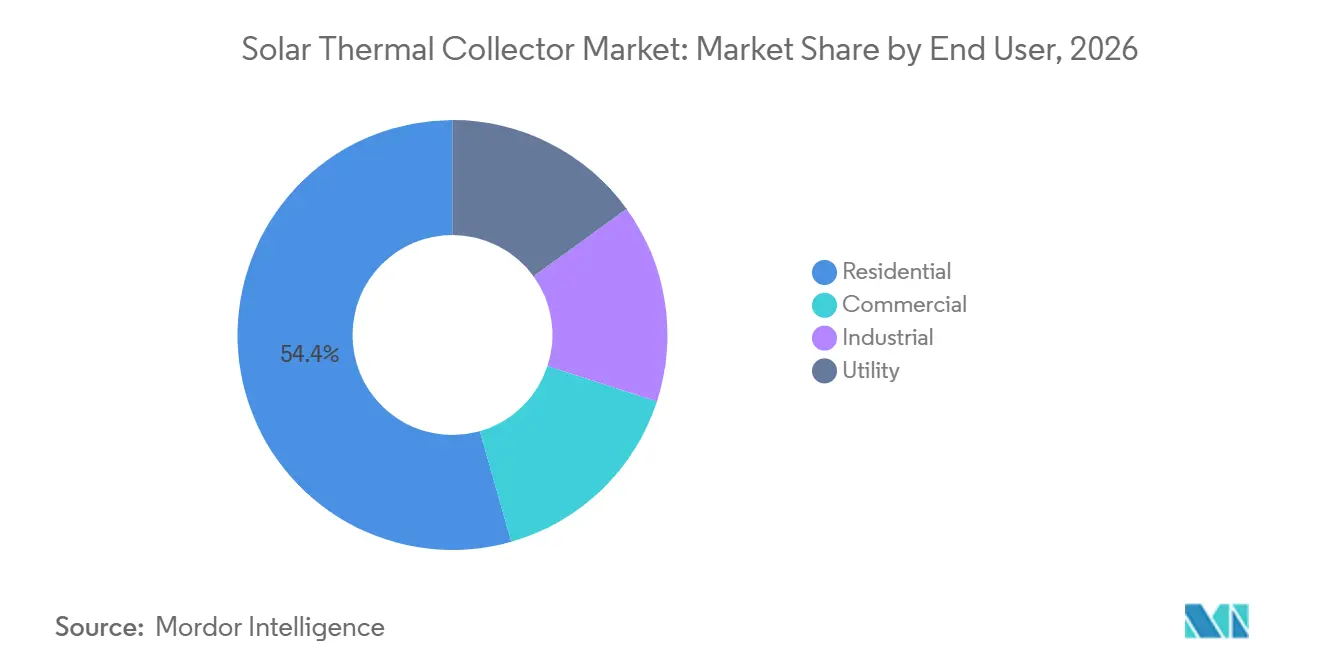
La Demanda Industrial se Construye Sobre los Requisitos de Calor en ProcesosLos sistemas residenciales representaron el 54,4% de los ingresos de 2026 en el mercado global de colectores solares térmicos. Las instalaciones de agua caliente en techo y sistemas combinados en China, India y el sur de Europa continúan apoyando esta gran base instalada. La demanda residencial sigue siendo sensible a los incentivos, la disponibilidad de instaladores y la competencia de las bombas de calor. Los usuarios comerciales en hostelería, atención sanitaria y educación pueden beneficiarse de cargas de agua caliente consistentes y áreas de techo más grandes. Las plantas a escala de servicios públicos tienen un mayor valor por proyecto porque un campo de calefacción urbana puede atender a un número sustancial de edificios. El mercado global de colectores solares térmicos mantiene esta base residencial incluso cuando la nueva inversión se desplaza hacia proyectos más grandes.
Se prevé que las aplicaciones industriales crezcan a una CAGR del 10,5% hasta 2032. Están ganando apoyo de los requisitos de reducción directa de emisiones y de la necesidad de gestionar los costos de combustible y carbono. Las plantas de alimentos y bebidas son muy adecuadas para aplicaciones como la pasteurización, la elaboración de cerveza y el secado porque sus requisitos de calor pueden alinearse con los rangos de temperatura del solar térmico. En junio de 2026, Absolicon firmó un acuerdo definitivo de suministro con Athenian Brewery en Grecia para suministrar una instalación de solar térmico de concentración para el secado de malta. La empresa declaró que esto convirtió a Heineken en el tercero de los 3 grupos cerveceros más grandes en adoptar su tecnología, después de Carlsberg y Asahi. El mercado global de colectores solares térmicos está siendo cada vez más relevante para los compradores industriales que necesitan un suministro de calor probado en lugar de solo equipos energéticos.
Por Instalación:
Los Campos Montados en Suelo se Expanden con la Calefacción Urbana y los Proyectos IndustrialesLos sistemas montados en techo representaron el 55,2% de los ingresos de instalación de 2026 en el mercado global de colectores solares térmicos. Siguen siendo el formato principal para los sistemas residenciales y comerciales porque los tejados ofrecen una ubicación directa para la producción de calor in situ. La directiva europea revisada sobre edificios reforzará la necesidad de evaluar el potencial solar cuando se diseñen nuevos edificios. Los colectores integrados en edificios y los colectores adosados a edificios son categorías más pequeñas que vinculan la generación de calor con la envolvente del edificio. Su uso puede ser atractivo en zonas densas donde el terreno disponible es limitado y los planificadores valoran las superficies multifuncionales. Los sistemas en techo seguirán siendo centrales incluso cuando los grandes campos en suelo aumenten su participación.
Se prevé que los sistemas montados en suelo crezcan a una CAGR del 8,9% hasta 2032. Se utilizan donde las plantas de calefacción urbana solar e industrial necesitan áreas de colectores sustanciales cerca de una red o instalación. En junio de 2026, Stadtwerke Leipzig y Ritter XL Solar inauguraron un campo de colectores de tubo de vacío de 45,6 MW en Leipzig-Lausen. El proyecto representó una inversión de 40 millones de EUR y se espera que entregue 29 GWh cada año. Demuestra la escala que es posible cuando los colectores se despliegan en terreno abierto en lugar de en tejados individuales. El mercado global de colectores solares térmicos puede beneficiarse de proyectos similares donde el acceso al terreno, el almacenamiento y las redes de calor estén disponibles.
Análisis Geográfico
Asia-Pacífico mantuvo el 48,4% de los ingresos del mercado global de colectores solares térmicos en 2026. China sustenta la posición regional con una base instalada de 294 GW térmicos en 4.200 millones de m² de área de colectores, lo que representa el 54% del total mundial. El mercado de China está fuertemente asociado con los sistemas de tubo de vacío, mientras que la región también incluye una creciente demanda industrial. India sigue siendo un mercado activo para el calentamiento solar de agua en edificios comerciales aplicables. Vietnam, Tailandia e Indonesia tienen condiciones relevantes en crecimiento urbano, procesamiento de alimentos y textiles. La oportunidad regional incluye cada vez más la demanda térmica industrial y agrícola junto con los sistemas de sustitución residencial.
Europa es la segunda área regional de ingresos más grande, pero su desempeño en 2026 varió considerablemente según la aplicación. Las instalaciones de colectores europeos cayeron un 6,5%, mientras que los grandes proyectos de calefacción urbana continuaron proporcionando una fuente diferente de demanda. La capacidad solar térmica instalada de Alemania alcanzó los 14,1 GW térmicos a finales de 2025 y generó 9,5 TWh de calor. BSW-Solar declaró que esta producción evitó 2,5 millones de toneladas de equivalentes de dióxido de carbono. El mercado global de colectores solares térmicos en Europa estará determinado por la Directiva de Eficiencia Energética de los Edificios y la RED III, que combinan obligaciones de diseño de edificios con objetivos de calefacción renovable.
Se prevé que Oriente Medio y África crezcan a una CAGR del 10,2% hasta 2032. La alta irradiancia normal directa y los grandes sitios industriales respaldan el caso del calor solar de concentración. En enero de 2026, GlassPoint cerró una ronda de financiación de 20 millones de USD liderada por N.I.S. New Investment Solutions, con la participación de MIG Capital. La financiación apoya su proyecto de canal parabólico de 1,5 GW con Ma'aden en Arabia Saudita y un proyecto de 750 MW con Searles Valley Minerals en California. El objetivo de Visión 2030 de Arabia Saudita incluye una capacidad de energía solar de concentración de 2,7 GW. América del Sur también tiene un papel a través de los proyectos mineros chilenos, mientras que los incentivos de América del Norte apoyan el desarrollo de proyectos comerciales e industriales. El mercado global de colectores solares térmicos tiene sus condiciones de crecimiento a escala de servicios públicos más sólidas donde coinciden el recurso solar, la carga industrial y la disponibilidad de terreno.
Panorama Competitivo
El mercado global de colectores solares térmicos está fragmentado. Los proveedores chinos mantienen una sólida posición de producción en sistemas estándar de tubo de vacío y placa plana, mientras que los especialistas europeos se centran más en soluciones certificadas, de gran formato e integradas. GREENoneTEC compite a través de la escala de fabricación de placa plana y su nueva oferta de FV-T. TVP Solar se ha centrado en la tecnología de placa plana de vacío para aplicaciones de calefacción urbana que necesitan rendimiento en condiciones de frío. La diferencia comercial reside cada vez más en el diseño del sistema, el desarrollo del sitio, la integración del almacenamiento y los contratos de suministro de calor. El mercado global de colectores solares térmicos no está definido, por tanto, únicamente por la eficiencia del colector.
Absolicon adquirió el negocio de solar térmico de SavoSolar de Summa Energy Oy en junio de 2026 por 393.000 EUR, compuesto por 175.000 EUR en efectivo y 355.723 nuevas acciones. La transacción dio a Absolicon acceso a la marca, referencias y recursos de gestión de relaciones con clientes de SavoSolar en Alemania, Francia y Dinamarca. En febrero de 2026, Viessmann Climate Solutions acogió favorablemente la reforma prevista de la Ley de Energía en Edificios de Alemania, que se aleja de la rígida regla del 65% para bombas de calor hacia la apertura tecnológica. Esta orientación política apoya las configuraciones híbridas de solar térmico y bomba de calor cuando son apropiadas para el edificio. GREENoneTEC también introdujo productos FV-T en 2026, mostrando el interés de los proveedores en ofertas eléctricas y térmicas combinadas. Estos movimientos muestran cómo el mercado global de colectores solares térmicos está respondiendo mediante consolidación, productos híbridos y mayor capacidad de ejecución de proyectos.
La contratación basada en servicios es otro enfoque competitivo importante. Los acuerdos de calor como servicio permiten a los clientes comprar calor suministrado bajo contrato en lugar de asumir el costo de capital de un campo de colectores. Este modelo puede ser útil para los usuarios industriales y comerciales que priorizan la certeza operativa sobre la propiedad. También pone mayor énfasis en la capacidad del proveedor para financiar, construir, operar y garantizar un proyecto. Las empresas que combinan colectores con almacenamiento, controles e ingeniería pueden atender una necesidad más amplia del cliente que los proveedores de equipos por sí solos. El mercado global de colectores solares térmicos recompensará la capacidad de entrega creíble a medida que aumente el tamaño de los proyectos. Puntuación de concentración del mercado: 3 sobre 10, porque la cifra combinada de participación de mercado de ningún actor principal establece dominancia, y la producción sigue distribuida entre varios proveedores regionales.
Líderes de la Industria de Colectores Solares Térmicos
-
Solareast Holdings Co., Ltd.
-
GREENoneTEC Solarindustrie GmbH
-
Sunrain Group Co., Ltd.
-
Linuo Ritter International Co., Ltd.
-
Photon Energy Systems Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Colectores Solares Térmicos Empresas cubiertas en este informe
- Aalborg CSP A/S
- Absolicon Solar Collector AB
- Alternate Energy Technologies LLC
- Ariston Holding N.V.
- Bosch Thermotechnology Corp.
- GREENoneTEC Solarindustrie GmbH
- Heliodyne, Inc.
- HTP Comfort Solutions LLC
- Kingspan Group plc
- Linuo Ritter International Co., Ltd.
- Ouraset
- Photon Energy Systems Limited
- Rheem Manufacturing Company
- Savosolar Oyj
- Solareast Holdings Co., Ltd.
- Solimpeks Renewable Heating
- SunEarth, Inc.
- SUNERG Solar Energy S.R.L.
- SunMaxx Solar, Inc.
- Sunrain Group Co., Ltd.
- TVP Solar
- Viessmann Climate Solutions Berlin GmbH
Desarrollos recientes de la industria en Mercado de Colectores Solares Térmicos
- Junio de 2026: Absolicon Solar Collector AB firmó un acuerdo definitivo de suministro con Athenian Brewery, la operación griega de Heineken, para suministrar una instalación de solar térmico de concentración para el secado de malta en Tesalónica. El proyecto es el tercer gran grupo cervecero, después de Carlsberg y Asahi, en adoptar la tecnología de Absolicon, con entrega prevista en otoño de 2026.
- Febrero de 2026: Viessmann Climate Solutions acogió públicamente el acuerdo del gobierno alemán sobre la Ley de Energía en Edificios revisada. La reforma se aleja de la rígida regla del 65% para bombas de calor hacia la apertura tecnológica y se espera que apoye los sistemas híbridos de solar térmico más bomba de calor.
- Enero de 2026: GlassPoint cerró una ronda de financiación de 20 millones de USD liderada por N.I.S. New Investment Solutions, con la participación de MIG Capital. La financiación apoya su proyecto de canal parabólico de 1,5 GW con Ma'aden y su proyecto de 750 MW con Searles Valley Minerals.
Alcance del Informe del Mercado Global de Colectores Solares Térmicos
Un colector solar térmico absorbe la radiación solar entrante y la convierte en energía térmica. Transfiere el calor a un fluido en circulación, como agua, aire o aceite.
El mercado global de colectores solares térmicos está segmentado por tipo de colector, configuración del colector, usuario final, instalación y geografía. Por tipo de colector, el mercado está segmentado en colectores de placa plana, colectores de tubo de vacío, colectores de agua sin vidrio, colectores de aire y colectores solares térmicos de concentración. Por configuración del colector, el mercado está segmentado en colectores estacionarios, colectores de seguimiento de un eje y colectores de seguimiento de dos ejes. Por usuario final, el mercado está segmentado en residencial, comercial, industrial y servicios públicos. Por instalación, el mercado está segmentado en sistemas montados en techo, sistemas montados en suelo, sistemas integrados en edificios y sistemas adosados a edificios. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de colectores solares térmicos en 26 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Colectores de Placa Plana |
| Colectores de Tubo de Vacío |
| Colectores de Agua sin Vidrio |
| Colectores de Aire |
| Colectores Solares Térmicos de Concentración |
| Colectores Estacionarios |
| Colectores de Seguimiento de Un Eje |
| Colectores de Seguimiento de Dos Ejes |
| Residencial |
| Comercial |
| Industrial |
| Servicios Públicos |
| Sistemas Montados en Techo |
| Sistemas Montados en Suelo |
| Sistemas Integrados en Edificios |
| Sistemas Adosados a Edificios |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Colector | Colectores de Placa Plana | |
| Colectores de Tubo de Vacío | ||
| Colectores de Agua sin Vidrio | ||
| Colectores de Aire | ||
| Colectores Solares Térmicos de Concentración | ||
| Por Configuración del Colector | Colectores Estacionarios | |
| Colectores de Seguimiento de Un Eje | ||
| Colectores de Seguimiento de Dos Ejes | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Servicios Públicos | ||
| Por Instalación | Sistemas Montados en Techo | |
| Sistemas Montados en Suelo | ||
| Sistemas Integrados en Edificios | ||
| Sistemas Adosados a Edificios | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado global de colectores solares térmicos?
Se proyecta que el tamaño del Mercado de Colectores Solares Térmicos se expanda desde 30,91 mil millones de USD en 2026 y 33,37 mil millones de USD en 2027 hasta 48,98 mil millones de USD para 2032, registrando una CAGR del 7,98% entre 2027 y 2032.
¿Qué tipo de colector solar térmico está creciendo más rápido?
Se prevé que los colectores solares térmicos de concentración se expandan a una CAGR del 9,9% hasta 2032 porque pueden atender necesidades de calor industrial a alta temperatura.
¿Por qué los compradores industriales están adoptando sistemas solares térmicos?
Se prevé que las aplicaciones industriales crezcan a una CAGR del 10,5%, respaldadas por la demanda de calor en procesos, la exposición al costo del combustible y las necesidades de reducción directa de emisiones.
¿Qué región lidera los ingresos del mercado de colectores solares térmicos?
Asia-Pacífico mantuvo el 48,4% de los ingresos globales en 2026, respaldada principalmente por la gran base de colectores de China.
¿Qué está limitando la adopción residencial del solar térmico?
La competencia de los sistemas fotovoltaicos y las bombas de calor, junto con los incentivos inestables, ha debilitado las instalaciones residenciales más pequeñas en varios países europeos.
¿Cómo están diferenciando su oferta los proveedores?
Los proveedores están expandiéndose hacia productos FV-T, integración de almacenamiento térmico, suministro de sistemas de gran escala y acuerdos de calor como servicio.