
Taille et part du marché des capteurs solaires thermiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 33.37 Milliards de dollars |
| Taille du Marché (2032) | 48.98 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.98 % |
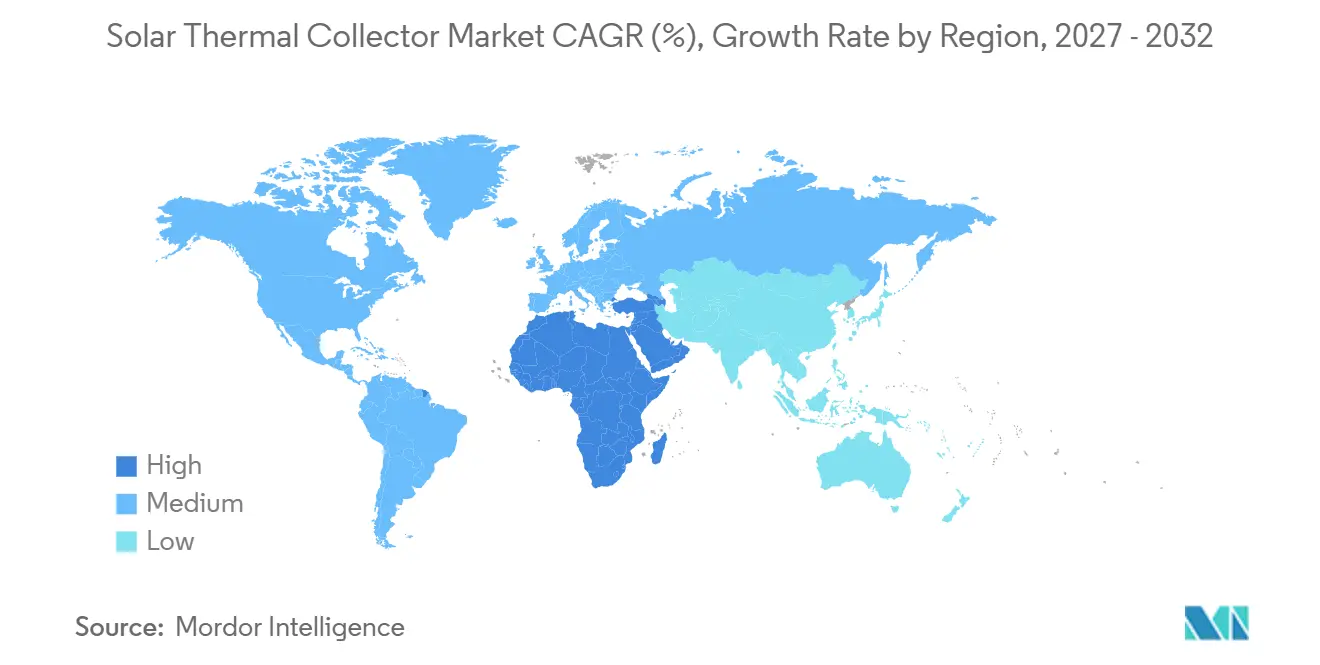
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
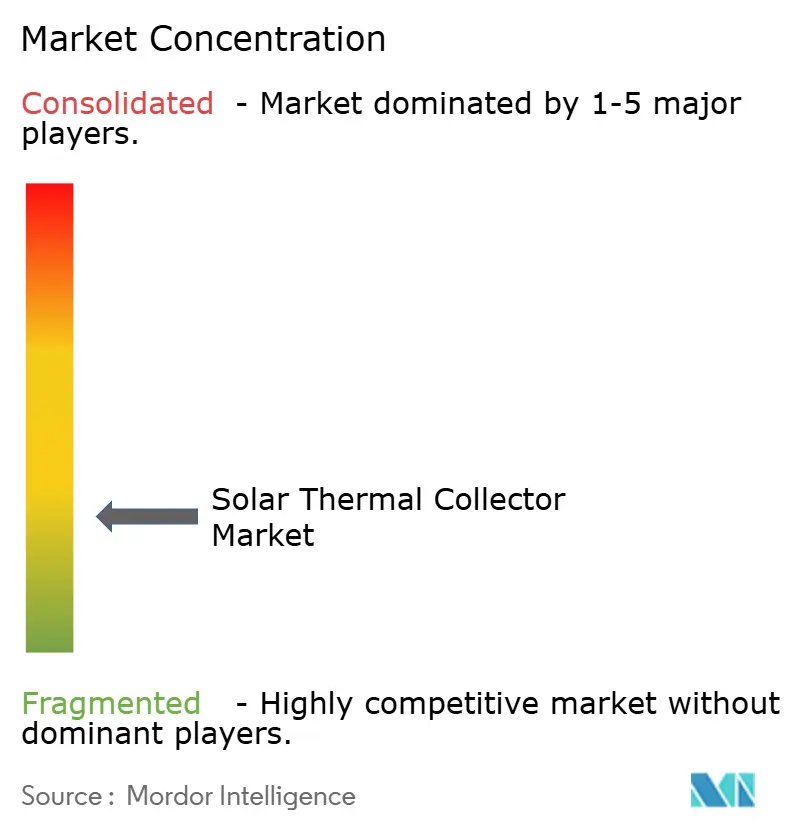
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs solaires thermiques par Mordor Intelligence
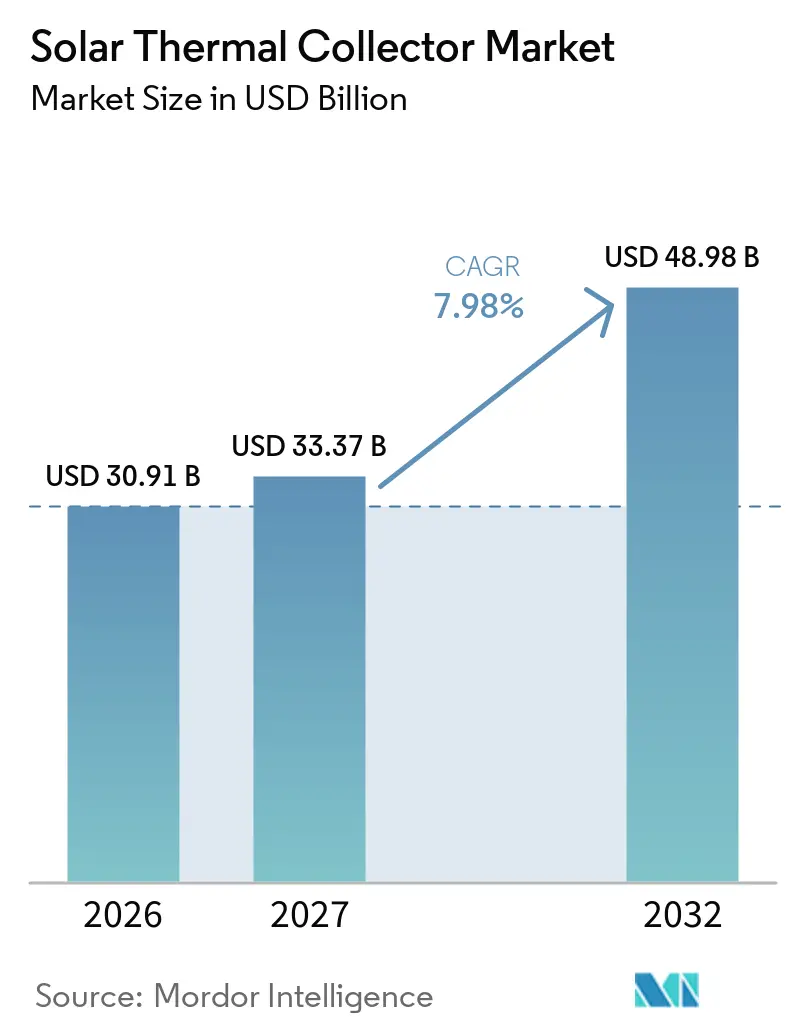
La taille du marché des capteurs solaires thermiques devrait s'étendre de 30,91 milliards USD en 2026 et 33,37 milliards USD en 2027 à 48,98 milliards USD d'ici 2032, à un CAGR de 7,98 % entre 2027 et 2032. Le marché mondial des capteurs solaires thermiques évolue au-delà de sa dépendance traditionnelle aux systèmes résidentiels d'eau chaude sanitaire vers des applications plus importantes dans les réseaux de chaleur urbains, les bâtiments commerciaux et les installations industrielles. Les objectifs réglementaires en matière de chaleur renouvelable renforcent l'argumentaire en faveur des systèmes solaires thermiques, là où les réseaux électriques subissent des pressions liées à l'électrification du chauffage. Les grands projets combinent de plus en plus les capteurs avec le stockage thermique et les pompes à chaleur, ce qui élargit leur rôle opérationnel au-delà de la fourniture de chaleur diurne. Le marché mondial des capteurs solaires thermiques fait également face à une concurrence persistante des systèmes photovoltaïques et des pompes à chaleur air-air, notamment dans les installations résidentielles. Les fournisseurs répondent par des formats de capteurs plus grands, des produits hybrides PV-T et des modèles de service qui vendent de la chaleur utile plutôt que des équipements.
Points clés du rapport
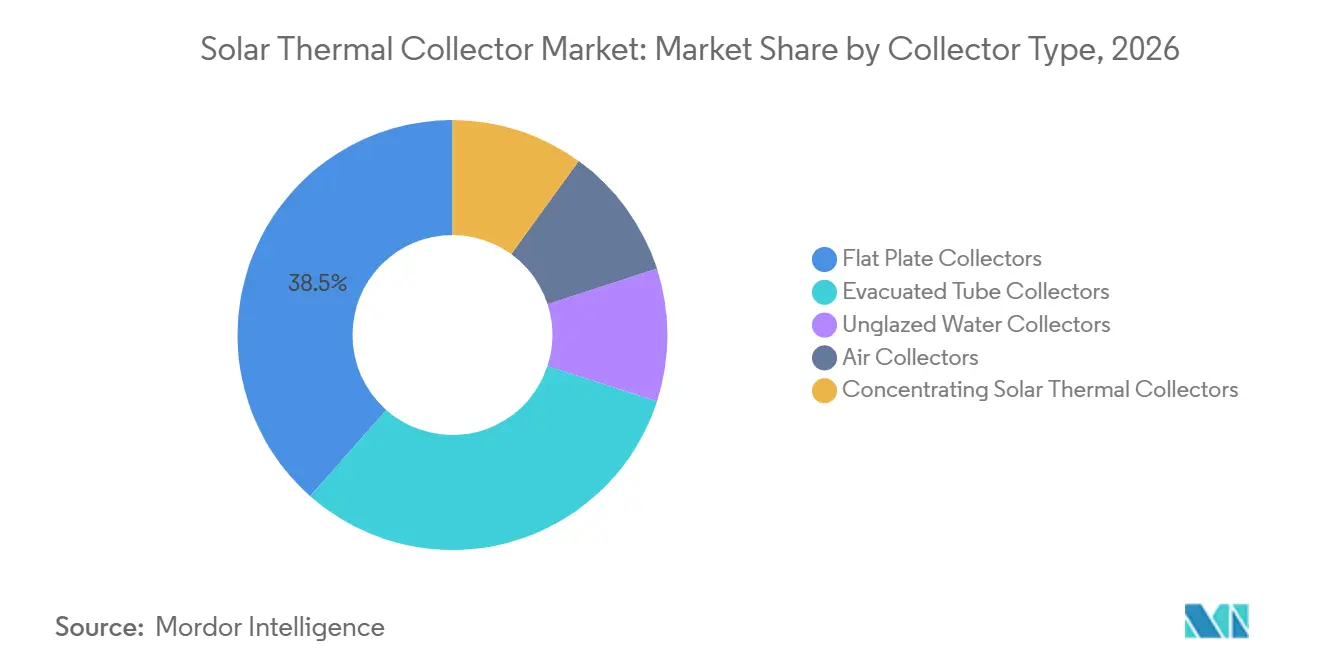
- Par type de capteur, les capteurs à plaque plane ont dominé avec une part de revenus de 38,5 % en 2026, tandis que les capteurs solaires thermiques à concentration devraient croître à un CAGR de 9,9 % jusqu'en 2032.
- Par configuration de capteur, les capteurs stationnaires ont détenu une part de revenus de 91,1 % en 2026, tandis que les capteurs à suivi à double axe devraient croître à un CAGR de 10,4 % jusqu'en 2032.
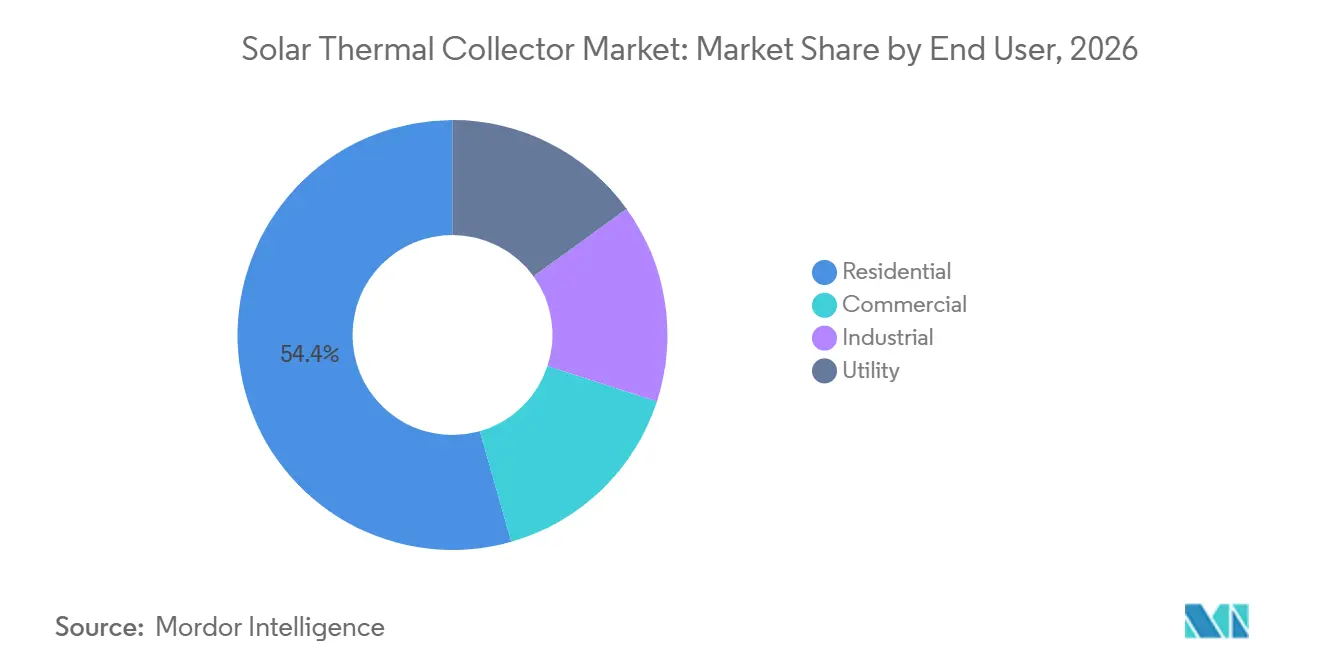
- Par utilisateur final, les systèmes résidentiels ont représenté une part de revenus de 54,4 % en 2026, tandis que les applications industrielles devraient croître à un CAGR de 10,5 % jusqu'en 2032.
- Par installation, les systèmes montés en toiture ont représenté une part de revenus de 55,2 % en 2026, tandis que les systèmes montés au sol devraient croître à un CAGR de 8,9 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a détenu une part de revenus de 48,4 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 10,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Décarbonation du chauffage des bâtiments et des réseaux de chaleur urbains | +2.1% | Europe, Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Décarbonation de la chaleur industrielle de process | +1.8% | Mondial, avec une activité précoce au Chili, en Europe et au Moyen-Orient | Long terme (≥ 4 ans) |
| Mandats gouvernementaux et incitations en matière de chaleur renouvelable | +1.5% | Union européenne, Arabie saoudite, Émirats arabes unis, Inde et Chine | Court terme (≤ 2 ans) |
| Intégration solaire thermique avec pompes à chaleur, stockage et PV-T | +0.9% | Europe, Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Exposition aux prix des combustibles industriels et aux coûts carbone | +0.8% | Mondial, notamment les marchés soumis aux échanges de quotas d'émissions et à la tarification du carbone | Long terme (≥ 4 ans) |
| Systèmes standardisés à grande échelle portés par les fournisseurs | +0.7% | Europe, Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Décarbonation du chauffage des bâtiments et des réseaux de chaleur urbains
Les réseaux de chaleur municipaux offrent une voie pratique pour déployer des champs de capteurs solaires de grande taille. La directive RED III impose aux États membres de l'Union européenne d'augmenter la part renouvelable du chauffage et du refroidissement d'au moins 1,1 point de pourcentage par an jusqu'en 2030. Elle fixe également une exigence d'augmentation annuelle de 2,2 % des énergies renouvelables dans les réseaux de chaleur et de froid urbains, ce qui donne aux opérateurs de réseaux un objectif de conformité continu. Le marché mondial des capteurs solaires thermiques peut en bénéficier lorsque les capteurs sont associés à un stockage thermique saisonnier à proximité de réseaux de canalisations existants. Solar Heat Europe a indiqué que 6 systèmes solaires thermiques de chauffage urbain sont entrés en service dans l'Union européenne en 2025, dont le projet Dorkwerd de 37 MW à Groningue. Le projet utilise 24 000 capteurs à vide pour fournir de la chaleur à 10 000 foyers, illustrant pourquoi les terrains proches des infrastructures de chaleur sont devenus importants pour le développement.[1]
Décarbonation de la chaleur industrielle de process
La chaleur industrielle de process reste un important poste de demande en combustibles fossiles et crée une opportunité pour la chaleur solaire lorsque les températures de fonctionnement correspondent aux capacités des capteurs. Le marché mondial des capteurs solaires thermiques attire donc l'attention des producteurs des secteurs alimentaire, des boissons, minier et chimique soumis à des obligations directes de réduction des émissions liées aux combustibles. Le Fraunhofer ISE indique que les programmes d'incitation pertinents en Allemagne peuvent permettre d'atteindre des coûts de chaleur solaire de process inférieurs à 0,03 EUR/kWh, avec des périodes de retour sur investissement de 3 à 4 ans dans des conditions favorables. Cela soutient l'adoption dans des procédés tels que la pasteurisation, le séchage, le brassage et la stérilisation, où la demande de chaleur est récurrente et les exigences de température sont gérables. Les conceptions à concentration ont un rôle distinct lorsque les utilisateurs ont besoin de températures plus élevées que celles que les systèmes à plaque plane et à tube sous vide peuvent fournir efficacement. Le marché mondial des capteurs solaires thermiques offre de la place pour les deux approches, car les sites industriels diffèrent en termes de température, de disponibilité foncière et de calendriers de production.[2]
Mandats gouvernementaux et incitations en matière de chaleur renouvelable
La politique évolue du soutien facultatif vers des obligations dans le secteur du bâtiment et du chauffage dans plusieurs pays importants. La directive révisée sur la performance énergétique des bâtiments est entrée en vigueur le 29 mai 2026 et exige que les nouveaux permis de construire optimisent le potentiel de production d'énergie solaire. Les exigences d'installation solaire s'appliquent aux nouveaux bâtiments commerciaux à partir de janvier 2027, aux bâtiments publics de plus de 2 000 m² à partir de janvier 2028, et aux nouveaux bâtiments résidentiels à partir de décembre 2029. L'Irlande a transposé les amendements RED III relatifs au chauffage renouvelable dans le droit national par l'Instrument statutaire n° 36 de 2026. Ces mesures offrent une plus grande certitude de planification pour le marché mondial des capteurs solaires thermiques, notamment pour les propriétaires de bâtiments et les opérateurs de réseaux de chaleur urbains. Elles favorisent également les technologies pouvant être intégrées dans une conception énergétique globale du bâtiment plutôt qu'ajoutées après la construction.
Intégration solaire thermique avec pompes à chaleur, stockage et PV-T
L'intégration avec les pompes à chaleur et le stockage thermique modifie le profil de fonctionnement des systèmes de capteurs. Une étude de 2025 publiée dans Energy Conversion and Management a révélé qu'un système à capteurs paraboliques combiné à une pompe à chaleur haute température de 400 kW et à 1 950 kWh de stockage de chaleur latente pouvait fournir de la chaleur de process jusqu'à 210 °C. L'étude a rapporté une réduction moyenne des émissions d'exploitation de 48 % tout en maintenant la compétitivité avec les équipements alimentés aux combustibles fossiles. GREENoneTEC a lancé sa gamme de produits PV-T à l'Intersolar Europe 2026, combinant production électrique et thermique dans un seul module. Ces configurations peuvent réduire la demande sur le réseau aux moments où les charges de chauffage des bâtiments nécessiteraient autrement davantage d'électricité. Le marché mondial des capteurs solaires thermiques devient par conséquent plus connecté à la conception globale des systèmes de chaleur renouvelable.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des systèmes photovoltaïques et des pompes à chaleur air-air | -2.4% | Europe, notamment l'Allemagne, et Amérique du Nord | Court terme (≤ 2 ans) |
| Instabilité des politiques et incertitude sur les incitations | -1.8% | Allemagne, Grèce et segment résidentiel de l'Union européenne au sens large | Court terme (≤ 2 ans) |
| Longues durées de développement de projets et de retour sur investissement | -1.0% | Mondial, notamment la chaleur solaire industrielle de process et les grands projets de réseaux de chaleur urbains | Long terme (≥ 4 ans) |
| Lacunes en matière de qualité, d'installation et de vérification des performances | -0.7% | Marchés émergents en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des systèmes photovoltaïques et des pompes à chaleur air-air
Les combinaisons photovoltaïques et pompes à chaleur constituent un défi concurrentiel durable pour les systèmes solaires thermiques. Leur attrait est le plus fort dans les nouveaux bâtiments où un seul système électrique peut servir plusieurs usages et où des réglementations neutres sur le plan technologique s'appliquent. Une étude scientifique de 2025 a révélé que les pompes à chaleur alimentées par le photovoltaïque surpassaient le chauffage solaire de l'eau conventionnel sur des cycles annuels dans des conditions d'irradiance solaire faible à modérée. Le solaire thermique conservait des avantages lors des périodes de forte irradiation estivale, mais cela ne résout pas la comparaison sur l'année entière pour chaque bâtiment. L'Allemagne a installé moins de 20 000 systèmes solaires thermiques en 2025, avec une nouvelle capacité de 98,6 MW thermiques, selon BSW-Solar. Le marché mondial des capteurs solaires thermiques peut répondre en présentant les capteurs comme un complément aux pompes à chaleur, notamment lorsque le stockage thermique peut réduire la demande électrique de pointe.
Instabilité des politiques et incertitude sur les incitations
Les changements d'incitations peuvent rapidement affaiblir la demande pour les systèmes de petite taille, car les ménages et les installateurs prennent leurs décisions sur des horizons d'investissement courts. Solar Heat Europe a indiqué que les nouvelles installations de capteurs en Europe ont chuté de 6,5 % en 2025 pour atteindre 1,18 million de m². L'Allemagne a reculé de 30 % au cours de la même année, tandis que la Grèce a marqué le pas après la suspension d'un programme de subventions national jusqu'à mi-2025. L'effet n'a pas été uniforme dans l'ensemble du secteur, car les grands projets de réseaux de chaleur urbains disposent souvent de contrats à long terme et de contreparties de type services collectifs. Les achats résidentiels de petite taille sont restés plus exposés à l'évolution des conditions de subvention et à la confiance des installateurs. Le marché mondial des capteurs solaires thermiques dépendra de règles plus stables s'il veut restaurer la demande résidentielle tout en permettant aux grands projets de continuer à progresser.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de capteur :
les capteurs à concentration soutiennent la chaleur industrielle à haute températureLes capteurs à plaque plane ont détenu 38,5 % de la part du marché mondial des capteurs solaires thermiques en 2026. Leur position reflète un usage établi dans l'eau chaude sanitaire domestique, le chauffage basse température des locaux, les systèmes commerciaux et les grands réseaux de chaleur urbains. La technologie est familière aux installateurs et offre une conception simple avec une large base de fournisseurs. GREENoneTEC dispose d'une capacité de production annuelle de capteurs à plaque plane supérieure à 1,6 million de m² et étend ce format vers des projets de chaleur renouvelable de plus grande envergure. Son échelle illustre comment les gammes de produits établies peuvent rester pertinentes à mesure que la taille des projets augmente. Les capteurs à tube sous vide restent importants là où les performances par temps froid et les températures de sortie plus élevées justifient leur complexité accrue.
Les capteurs solaires thermiques à concentration devraient croître à un CAGR de 9,9 % jusqu'en 2032. Ils conviennent aux sites nécessitant une chaleur de process supérieure à 150 °C, notamment dans certaines applications de transformation alimentaire, minières et chimiques. Une étude IOP Science de 2026 a rapporté que le solaire thermique à concentration avec stockage en sel fondu pouvait fournir plus de 50 % de la demande de chaleur industrielle de manière compétitive sur le plan des coûts dans des sites riches en ressources solaires situés en dessous de 45° de latitude, par rapport au gaz naturel à 50 USD/MWh. Ce résultat souligne le rôle de la ressource solaire, du stockage et des profils de charge industrielle dans l'économie des projets. Les capteurs à eau non vitrés continuent de répondre à la demande saisonnière de chauffage de piscines, tandis que les capteurs à air servent des applications plus restreintes telles que le séchage agricole. Le marché mondial des capteurs solaires thermiques contient donc des niches de produits distinctes plutôt qu'une voie de remplacement unique.

Par configuration de capteur :
les systèmes de suivi servent les projets de services collectifs et industrielsLes capteurs stationnaires ont représenté 91,1 % de la part du marché mondial des capteurs solaires thermiques en 2026. Les systèmes fixes dominent car ils ne comportent pas de pièces mobiles, nécessitent peu de maintenance et répondent aux besoins de la plupart des projets en toiture. Ils sont largement utilisés dans les systèmes résidentiels, les installations commerciales de plus petite taille et de nombreuses applications de réseaux de chaleur urbains. Leur coût initial plus faible reste important pour les projets qui privilégient la simplicité à la production horaire maximale. Les configurations à axe unique offrent une option intermédiaire pour certains réseaux au sol et applications agricoles. Le marché mondial des capteurs solaires thermiques continue de s'appuyer sur les capteurs fixes car la base installée et les cas d'usage pratiques restent bien plus importants que le segment des systèmes de suivi.
Les capteurs à suivi à double axe devraient se développer à un CAGR de 10,4 % jusqu'en 2032. Leur rendement plus élevé peut améliorer l'économie des systèmes à concentration là où la disponibilité foncière, l'ensoleillement direct et la demande thermique justifient des équipements plus complexes. Le suivi est le plus pertinent pour les projets à l'échelle des services collectifs et industriels qui utilisent des champs de capteurs plutôt que des toitures de bâtiments. Il est moins adapté aux systèmes résidentiels standard en raison des exigences de maintenance et des coûts d'investissement plus élevés. Le segment bénéficie également lorsque les clients se procurent de la chaleur via des contrats de service à long terme plutôt qu'en achetant l'intégralité du champ solaire. Le marché mondial des capteurs solaires thermiques peut utiliser ces contrats pour abaisser la barrière à la propriété pour les grandes installations industrielles.
Par utilisateur final :
la demande industrielle s'appuie sur les besoins en chaleur de processLes systèmes résidentiels ont représenté 54,4 % des revenus de 2026 sur le marché mondial des capteurs solaires thermiques. Les installations de toiture pour l'eau chaude sanitaire et les systèmes combinés en Chine, en Inde et en Europe du Sud continuent de soutenir cette large base installée. La demande résidentielle reste sensible aux incitations, à la disponibilité des installateurs et à la concurrence des pompes à chaleur. Les utilisateurs commerciaux dans l'hôtellerie, les soins de santé et l'éducation peuvent bénéficier de charges d'eau chaude sanitaire constantes et de surfaces de toiture plus importantes. Les centrales à l'échelle des services collectifs ont une valeur plus élevée par projet car un seul champ de chauffage urbain peut desservir un nombre substantiel de bâtiments. Le marché mondial des capteurs solaires thermiques conserve cette base résidentielle même si les nouveaux investissements se déplacent vers des projets de plus grande envergure.
Les applications industrielles devraient croître à un CAGR de 10,5 % jusqu'en 2032. Elles bénéficient d'un soutien croissant lié aux exigences de réduction directe des émissions et à la nécessité de gérer les coûts des combustibles et du carbone. Les usines agroalimentaires sont bien adaptées à des applications telles que la pasteurisation, le brassage et le séchage, car leurs besoins en chaleur peuvent s'aligner sur les plages de température du solaire thermique. En juin 2026, Absolicon a signé un accord de livraison final avec Athenian Brewery en Grèce pour fournir une installation solaire thermique à concentration pour le séchage du malt. La société a indiqué que cela faisait de Heineken le troisième des 3 plus grands groupes brassicoles à adopter sa technologie, après Carlsberg et Asahi. Le marché mondial des capteurs solaires thermiques devient de plus en plus pertinent pour les acheteurs industriels qui ont besoin d'une fourniture de chaleur éprouvée plutôt que de simples équipements énergétiques.
Par installation :
les champs au sol se développent avec les réseaux de chaleur urbains et les projets industrielsLes systèmes montés en toiture ont représenté 55,2 % des revenus d'installation de 2026 sur le marché mondial des capteurs solaires thermiques. Ils restent le format principal pour les systèmes résidentiels et commerciaux car les toitures offrent un emplacement direct pour la production de chaleur sur site. La directive européenne révisée sur les bâtiments renforcera la nécessité d'évaluer le potentiel solaire lors de la conception de nouveaux bâtiments. Les capteurs intégrés aux bâtiments et les capteurs fixés aux bâtiments constituent des catégories plus restreintes qui associent la production de chaleur à l'enveloppe du bâtiment. Leur utilisation peut être attractive dans les zones denses où les terrains disponibles sont limités et où les urbanistes valorisent les surfaces multifonctionnelles. Les systèmes en toiture resteront centraux même si les grands champs au sol augmentent leur part.
Les systèmes au sol devraient croître à un CAGR de 8,9 % jusqu'en 2032. Ils sont utilisés lorsque les centrales solaires de chauffage urbain et les projets de chaleur industrielle nécessitent des surfaces de capteurs importantes à proximité d'un réseau ou d'une installation. En juin 2026, Stadtwerke Leipzig et Ritter XL Solar ont inauguré un champ de capteurs à tube sous vide de 45,6 MW à Leipzig-Lausen. Le projet a représenté un investissement de 40 millions EUR et devrait produire 29 GWh chaque année. Il démontre l'échelle qui devient possible lorsque les capteurs sont déployés sur des terrains ouverts plutôt que sur des toitures individuelles. Le marché mondial des capteurs solaires thermiques peut bénéficier de projets similaires là où l'accès foncier, le stockage et les réseaux de chaleur sont disponibles.
Analyse géographique
L'Asie-Pacifique a détenu 48,4 % des revenus du marché mondial des capteurs solaires thermiques en 2026. La Chine sous-tend la position régionale avec une base installée de 294 GW thermiques sur 4,2 milliards de m² de surface de capteurs, représentant 54 % du total mondial. Le marché chinois est fortement associé aux systèmes à tube sous vide, tandis que la région comprend également une demande industrielle croissante. L'Inde reste un marché actif pour le chauffage solaire de l'eau dans les bâtiments commerciaux concernés. Le Vietnam, la Thaïlande et l'Indonésie présentent des conditions pertinentes en matière de croissance urbaine, de transformation alimentaire et de textile. L'opportunité régionale inclut de plus en plus la demande thermique industrielle et agricole aux côtés des systèmes de remplacement résidentiels.
L'Europe est la deuxième zone de revenus régionale, mais ses performances en 2026 ont varié fortement selon les applications. Les installations de capteurs européens ont chuté de 6,5 %, tandis que les grands projets de réseaux de chaleur urbains ont continué à fournir une source de demande différente. La capacité solaire thermique installée en Allemagne a atteint 14,1 GW thermiques fin 2025 et a produit 9,5 TWh de chaleur. BSW-Solar a indiqué que cette production a permis d'éviter 2,5 millions de tonnes d'équivalents dioxyde de carbone. Le marché mondial des capteurs solaires thermiques en Europe sera façonné par la directive sur la performance énergétique des bâtiments et la directive RED III, qui combinent des obligations de conception des bâtiments avec des objectifs de chauffage renouvelable.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 10,2 % jusqu'en 2032. Un rayonnement normal direct élevé et de grands sites industriels soutiennent l'argumentaire en faveur de la chaleur solaire à concentration. En janvier 2026, GlassPoint a clôturé un tour de financement de 20 millions USD pour faire avancer son projet de capteurs paraboliques de 1,5 GW avec Ma'aden en Arabie saoudite et un projet de 750 MW avec Searles Valley Minerals en Californie. L'objectif Vision 2030 de l'Arabie saoudite comprend une capacité de 2,7 GW de puissance solaire à concentration. L'Amérique du Sud joue également un rôle à travers les projets miniers chiliens, tandis que les incitations nord-américaines soutiennent le développement de projets commerciaux et industriels. Le marché mondial des capteurs solaires thermiques présente ses meilleures conditions de croissance à l'échelle des services collectifs là où la ressource solaire, la charge industrielle et la disponibilité foncière coïncident.
Paysage concurrentiel
Le marché mondial des capteurs solaires thermiques est fragmenté. Les fournisseurs chinois occupent une position de production solide dans les systèmes standard à tube sous vide et à plaque plane, tandis que les spécialistes européens se concentrent davantage sur des solutions certifiées, grand format et intégrées. GREENoneTEC se distingue par son échelle de fabrication de capteurs à plaque plane et sa nouvelle offre PV-T. TVP Solar s'est concentré sur la technologie à plaque plane sous vide pour les applications de réseaux de chaleur urbains nécessitant des performances par temps froid. La différence commerciale réside de plus en plus dans la conception des systèmes, le développement de sites, l'intégration du stockage et les contrats de fourniture de chaleur. Le marché mondial des capteurs solaires thermiques n'est donc pas défini uniquement par l'efficacité des capteurs.
Absolicon a acquis l'activité solaire thermique de SavoSolar auprès de Summa Energy Oy en juin 2026 pour 393 000 EUR, comprenant 175 000 EUR en espèces et 355 723 nouvelles actions. La transaction a donné à Absolicon accès à la marque, aux références et aux ressources de gestion de la relation client de SavoSolar en Allemagne, en France et au Danemark. En février 2026, Viessmann Climate Solutions a salué la réforme prévue de la loi allemande sur l'énergie des bâtiments, qui s'éloigne d'une règle rigide de 65 % pour les pompes à chaleur vers une ouverture technologique. Cette orientation politique soutient les configurations hybrides solaire thermique et pompe à chaleur lorsqu'elles sont appropriées pour le bâtiment. GREENoneTEC a également introduit des produits PV-T en 2026, témoignant de l'intérêt des fournisseurs pour les offres combinant production électrique et thermique. Ces évolutions montrent comment le marché mondial des capteurs solaires thermiques répond par la consolidation, les produits hybrides et une capacité de projet plus large.
L'approvisionnement basé sur les services est une autre approche concurrentielle importante. Les arrangements de chaleur en tant que service permettent aux clients d'acheter de la chaleur livrée sous contrat plutôt que de supporter le coût d'investissement d'un champ de capteurs. Ce modèle peut être utile pour les utilisateurs industriels et commerciaux qui privilégient la certitude opérationnelle à la propriété. Il met également davantage l'accent sur la capacité du fournisseur à financer, construire, exploiter et garantir un projet. Les entreprises qui combinent capteurs, stockage, contrôles et ingénierie peuvent répondre à un besoin client plus large que les seuls fournisseurs d'équipements. Le marché mondial des capteurs solaires thermiques récompensera une capacité de livraison crédible à mesure que la taille des projets augmente. Score de concentration du marché : 3 sur 10, car aucune part de marché combinée d'un acteur majeur n'établit une position dominante, et la production reste répartie entre plusieurs fournisseurs régionaux.
Leaders du secteur des capteurs solaires thermiques
-
Solareast Holdings Co., Ltd.
-
GREENoneTEC Solarindustrie GmbH
-
Sunrain Group Co., Ltd.
-
Linuo Ritter International Co., Ltd.
-
Photon Energy Systems Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des capteurs solaires thermiques Entreprises couvertes dans ce rapport
- Aalborg CSP A/S
- Absolicon Solar Collector AB
- Alternate Energy Technologies LLC
- Ariston Holding N.V.
- Bosch Thermotechnology Corp.
- GREENoneTEC Solarindustrie GmbH
- Heliodyne, Inc.
- HTP Comfort Solutions LLC
- Kingspan Group plc
- Linuo Ritter International Co., Ltd.
- Ouraset
- Photon Energy Systems Limited
- Rheem Manufacturing Company
- Savosolar Oyj
- Solareast Holdings Co., Ltd.
- Solimpeks Renewable Heating
- SunEarth, Inc.
- SUNERG Solar Energy S.R.L.
- SunMaxx Solar, Inc.
- Sunrain Group Co., Ltd.
- TVP Solar
- Viessmann Climate Solutions Berlin GmbH
Développements industriels récents dans Marché des capteurs solaires thermiques
- Juin 2026 : Absolicon Solar Collector AB a signé un accord de livraison final avec Athenian Brewery, l'opération grecque de Heineken, pour fournir une installation solaire thermique à concentration pour le séchage du malt à Thessalonique. Le projet est le troisième grand groupe brassicole, après Carlsberg et Asahi, à adopter la technologie d'Absolicon, avec une livraison prévue à l'automne 2026.
- Février 2026 : Viessmann Climate Solutions a publiquement salué l'accord du gouvernement allemand sur la révision de la loi sur l'énergie des bâtiments. La réforme s'éloigne de la règle rigide de 65 % pour les pompes à chaleur vers une ouverture technologique et devrait soutenir les systèmes hybrides solaire thermique et pompe à chaleur.
- Janvier 2026 : GlassPoint a clôturé un tour de financement de 20 millions USD mené par N.I.S. New Investment Solutions, avec la participation de MIG Capital. Le financement soutient son projet de capteurs paraboliques de 1,5 GW avec Ma'aden et son projet de 750 MW avec Searles Valley Minerals.
Périmètre du rapport mondial sur le marché des capteurs solaires thermiques
Un capteur solaire thermique absorbe le rayonnement solaire entrant et le convertit en énergie thermique. Il transfère la chaleur à un fluide caloporteur, tel que l'eau, l'air ou l'huile.
Le marché mondial des capteurs solaires thermiques est segmenté par type de capteur, configuration de capteur, utilisateur final, installation et géographie. Par type de capteur, le marché est segmenté en capteurs à plaque plane, capteurs à tube sous vide, capteurs à eau non vitrés, capteurs à air et capteurs solaires thermiques à concentration. Par configuration de capteur, le marché est segmenté en capteurs stationnaires, capteurs à suivi à axe unique et capteurs à suivi à double axe. Par utilisateur final, le marché est segmenté en résidentiel, commercial, industriel et services collectifs. Par installation, le marché est segmenté en systèmes montés en toiture, systèmes montés au sol, systèmes intégrés aux bâtiments et systèmes fixés aux bâtiments. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des capteurs solaires thermiques dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Capteurs à plaque plane |
| Capteurs à tube sous vide |
| Capteurs à eau non vitrés |
| Capteurs à air |
| Capteurs solaires thermiques à concentration |
| Capteurs stationnaires |
| Capteurs à suivi à axe unique |
| Capteurs à suivi à double axe |
| Résidentiel |
| Commercial |
| Industriel |
| Services collectifs |
| Systèmes montés en toiture |
| Systèmes montés au sol |
| Systèmes intégrés aux bâtiments |
| Systèmes fixés aux bâtiments |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de capteur | Capteurs à plaque plane | |
| Capteurs à tube sous vide | ||
| Capteurs à eau non vitrés | ||
| Capteurs à air | ||
| Capteurs solaires thermiques à concentration | ||
| Par configuration de capteur | Capteurs stationnaires | |
| Capteurs à suivi à axe unique | ||
| Capteurs à suivi à double axe | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Services collectifs | ||
| Par installation | Systèmes montés en toiture | |
| Systèmes montés au sol | ||
| Systèmes intégrés aux bâtiments | ||
| Systèmes fixés aux bâtiments | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelles sont les prévisions pour le marché mondial des capteurs solaires thermiques ?
La taille du marché des capteurs solaires thermiques devrait s'étendre de 30,91 milliards USD en 2026 et 33,37 milliards USD en 2027 à 48,98 milliards USD d'ici 2032, enregistrant un CAGR de 7,98 % entre 2027 et 2032.
Quel type de capteur solaire thermique connaît la croissance la plus rapide ?
Les capteurs solaires thermiques à concentration devraient se développer à un CAGR de 9,9 % jusqu'en 2032, car ils peuvent répondre aux besoins de chaleur industrielle à haute température.
Pourquoi les acheteurs industriels adoptent-ils les systèmes solaires thermiques ?
Les applications industrielles devraient croître à un CAGR de 10,5 %, soutenues par la demande de chaleur de process, l'exposition aux coûts des combustibles et les besoins de réduction directe des émissions.
Quelle région est en tête des revenus des capteurs solaires thermiques ?
L'Asie-Pacifique a détenu 48,4 % des revenus mondiaux en 2026, soutenue principalement par la large base de capteurs de la Chine.
Qu'est-ce qui freine l'adoption résidentielle du solaire thermique ?
La concurrence des systèmes photovoltaïques et des pompes à chaleur, conjuguée à l'instabilité des incitations, a affaibli les petites installations résidentielles dans plusieurs pays européens.
Comment les fournisseurs différencient-ils leurs offres ?
Les fournisseurs se développent dans les produits PV-T, l'intégration du stockage thermique, la livraison de grands systèmes et les arrangements de chaleur en tant que service.