
太陽熱コレクター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 33.37 十億米ドル |
| 市場規模 (2032) | 48.98 十億米ドル |
| 成長率 (2027 - 2032) | 7.98 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる太陽熱コレクタ市場分析
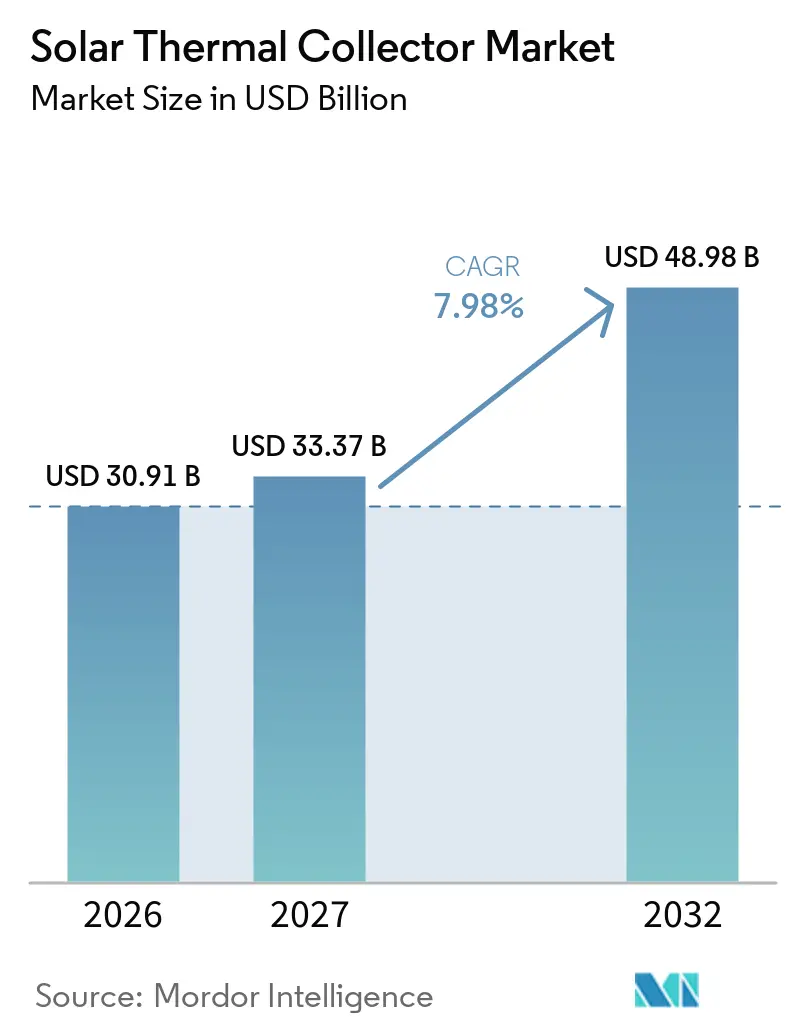
太陽熱コレクター市場規模は、2026年の30.91 ビリオン 米ドルおよび2027年の33.37 ビリオン 米ドルから、2032年までに48.98 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間のCAGRは7.98%です。世界の太陽熱コレクター市場は、住宅用給湯システムへの従来の依存から脱却し、地域暖房、商業ビル、産業施設における大規模な用途へと移行しています。再生可能熱に関する規制目標は、暖房の電化によって電力網が圧力を受ける中で、太陽熱システムの導入根拠を強化しています。大規模プロジェクトでは、コレクターと蓄熱および熱ポンプを組み合わせることが増えており、昼間の熱供給を超えた運用上の役割が広がっています。世界の太陽熱コレクター市場は、特に住宅設置において、太陽光発電システムおよび空気熱源ヒートポンプとの持続的な競争にも直面しています。サプライヤーは、より大型のコレクターフォーマット、ハイブリッドPV-T製品、および機器ではなく有用な熱を販売するサービスモデルによって対応しています。
主要レポートのポイント
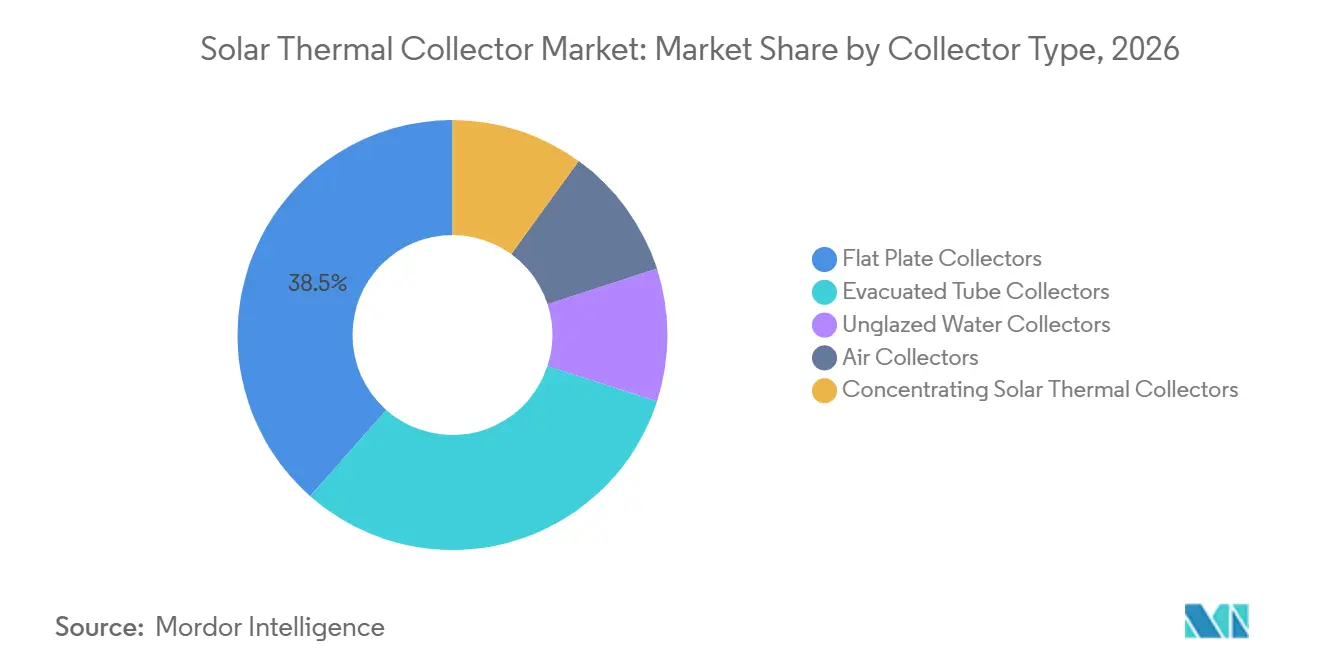
- コレタータイプ別では、フラットプレートコレクターが2026年に38.5%の収益シェアを占め、集光型太陽熱コレクターは2032年までに9.9%のCAGRで成長すると予測されています。
- コレクター構成別では、固定式コレクターが2026年に91.1%の収益シェアを保持し、二軸追尾コレクターは2032年までに10.4%のCAGRで成長すると予測されています。
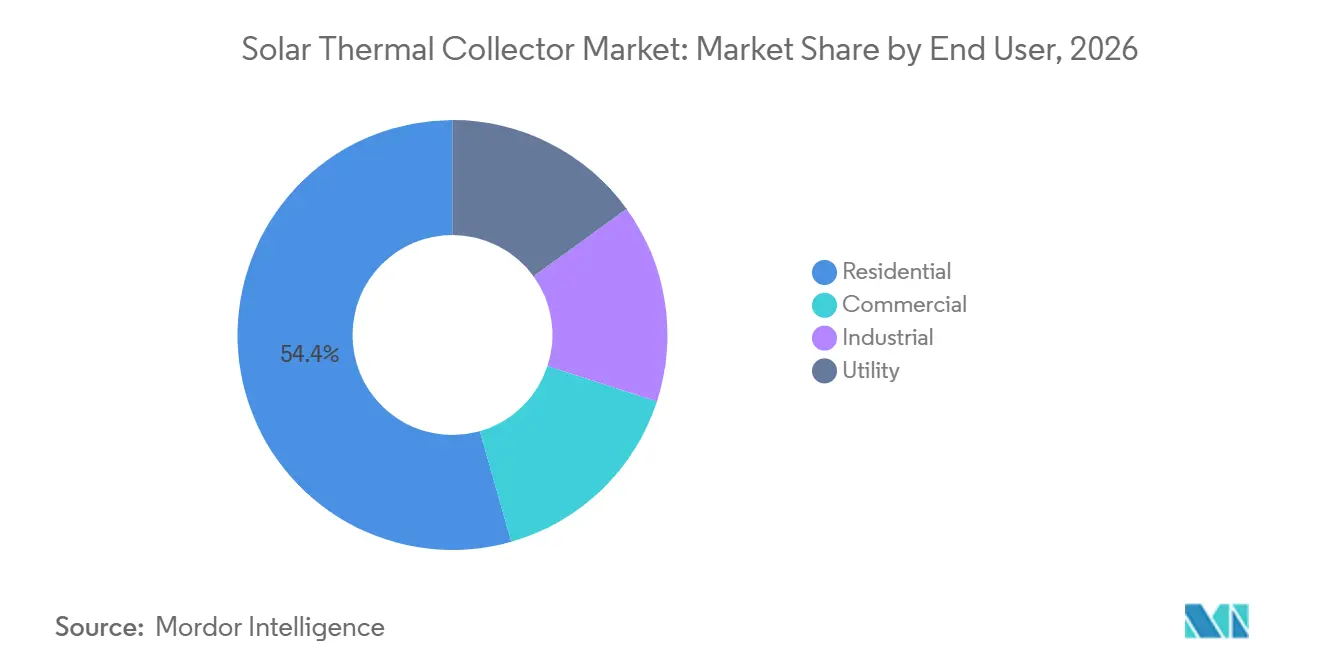
- エンドユーザー別では、住宅用システムが2026年に54.4%の収益シェアを占め、産業用途は2032年までに10.5%のCAGRで成長すると予測されています。
- 設置方法別では、屋根設置型システムが2026年に55.2%の収益シェアを占め、地上設置型システムは2032年までに8.9%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に48.4%の収益シェアを保持し、中東・アフリカは2032年までに10.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建築物および地域暖房の脱炭素化 | +2.1% | 欧州、アジア太平洋、米 | 中期(2〜4年) |
| 産業プロセス熱の脱炭素化 | +1.8% | チリ、欧州、中東での早期活動を含むグローバル | 長期(4年以上) |
| 政府の再生可能熱義務と奨励策 | +1.5% | 欧州連合、サウジアラビア、アラブ首長国連邦、インド、中国 | 短期(2年以内) |
| 熱ポンプ・蓄熱・PV-Tとの太陽熱統合 | +0.9% | 欧州、アジア太平洋、北米 | 中期(2〜4年) |
| 産業用燃料価格および炭素コストへのエクスポージャー | +0.8% | 排出権取引および炭素価格設定市場を中心としたグローバル | 長期(4年以上) |
| サプライヤー主導の標準化された大規模システム | +0.7% | 欧州、アジア太平洋、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建築物および地域暖房の脱炭素化
自治体の熱ネットワークは、より大型の太陽熱コレクターフィールドを展開するための実用的な経路を提供しています。RED IIIは、欧州連合加盟国に対し、2030年まで毎年少なくとも1.1ポイントずつ暖房・冷房の再生可能エネルギー比率を引き上げることを求めています。また、地域暖房・冷房における再生可能エネルギーについて年間2.2%の増加要件を設定しており、ネットワーク運営者に継続的なコンプライアンス目標を与えています。世界の太陽熱コレクター市場は、コレクターを既存のパイプネットワーク近くの季節蓄熱と組み合わせることで恩恵を受けることができます。Solar Heat Europeは、2025年に欧州連合で6つの太陽熱地域暖房システムが稼働を開始したと報告しており、その中にはフローニンゲンのDorkwerdプロジェクト(37 MW)が含まれています。このプロジェクトは24,000本の真空管コレクターを使用して10,000世帯に熱を供給しており、熱インフラに近い土地が開発において重要になっている理由を示しています。[1]
産業プロセス熱の脱炭素化
産業プロセス熱は依然として大きな化石燃料需要分野であり、運転温度がコレクター能力と一致する場合に太陽熱の機会を生み出しています。世界の太陽熱コレクター市場は、直接的な燃料排出義務を持つ食品・飲、鉱業、化学品メーカーから注目を集めています。フラウンホーファーISEは、ドイツの関連奨励プログラムにより、適切な条件下で太陽熱プロセス熱コストを0.03ユーロ/kWh未満に抑え、回収期間を3〜4年とすることが可能であると報告しています。これは、熱需要が繰り返し発生し、温度要件が管理可能な低温殺菌、乾燥、醸造、滅菌などのプロセスへの採用を支援します。集光型設計は、フラットプレートおよび真空管システムが効率的に供給できる温度よりも高い温度を必要とするユーザーに対して別の役割を担います。世界の太陽熱コレクター市場は、産業サイトによって温度、土地、生産スケジュールが異なるため、両方のアプローチに余地があります。[2]
政府の再生可能熱義務と奨励策
政策は、いくつかの重要な国において任意の支援から建築物および熱部門の義務へとシフトしています。改正建築物エネルギー性能指令は2026年5月29日に発効し、新築建物の許可申請において太陽エネルギー発電ポテンシャルの最適化を求めています。太陽光設置要件は、2027年1月から新築業務用建物、2028年1月から2,000 m²超の公共建物、2029年12月から新築住宅建物に適用されます。アイルランドは、2026年法定文書第36号を通じてRED IIIの再生可能暖房改正を国内法に転換しました。これらの措置は、特に建物所有者および地域暖房事業者にとって、世界の太陽熱コレクター市場に対してより大きな計画上の確実性を提供します。また、建設後に追加するのではなく、建物全体のエネルギー設計に統合できる技術を優遇します。
熱ポンプ・蓄熱・PV-Tとの太陽熱統合
熱ポンプおよび蓄熱との統合は、コレクターシステムの運用プロファイルを変えています。Energy Conversion and Managementの2025年の研究では、400 kWの高温熱ポンプと1,950 kWhの潜熱蓄熱を組み合せたパラボリックトラフシステムが、最高210°Cのプロセス熱を供給できることが示されました。この研究では、化石燃料機器との競争力を維持しながら、平均運転排出量を48%削減できると報告されています。GREENoneTECは、Intersolar Europe 2026において、電気出力と熱出力を単一モジュールに組み合わせたPV-T製品ラインを発表しました。これらの構成は、建物の熱負荷がより多くの電力を必要とする時間帯における系統需要を削減できます。世界の太陽熱コレクター市場は、その結果として、より広範な再生可能熱システム設計とより密接に連携するようになっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 太陽光発電および空気熱源ヒートポンプとの競争 | -2.4% | 特にドイツを中心とした欧州および北米 | 短期(2年以内) |
| 政策の断続性と奨励策の不確実性 | -1.8% | ドイツ、ギリシャ、および欧州連合全体の住宅セグメント | 短期(2年以内) |
| 長いプロジェクト開発期間と回収期間 | -1.0% | 特に太陽熱産業プロセス熱および大規模地域暖房プロジェクトをむグローバル | 長期(4年以上) |
| 品質・設置・性能検証のギャップ | -0.7% | アジア太平洋、中東・アフリカ、南米の新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
太陽光発電および空気熱源ヒートポンプとの競争
太陽光発電とヒートポンプの組み合わせは、太陽熱システムにとって持続的かつ競争上の課題です。その魅力は、単一の電気システムが複数の負荷に対応でき、技術中立的な規制が適用される新築建物において最も強く現れます。2025年の科学的研究では、太陽光発電駆動のヒートポンプが、低〜中程度の太陽放射条件において年間サイクル全体で従来の太陽熱給湯を上回ることが示されました。太陽熱は強い夏季日射期間において優位性を保ちましたが、それはすべての建物における通年比較を解決するものではありません。BSW-Solarによると、ドイツは2025年に太陽熱システムを20,000件未満しか設置せず、新規容量は98.6 MW熱でした。世界の太陽熱コレクター市場は、特に蓄熱によって電力ピーク需要を削減できる場合に、コレクターをヒートポンプの補完として提示することで対応できます。
政策の断続性奨励策の不確実性
奨励策の変更は、家庭や設置業者が短い投資期間で意思決定を行うため、小規模システムの需要を急速に弱める可能性があります。Solar Heat Europeは、欧州における新規コレクター設置が2025年に6.5%減少し、118万 m²になったと報告しました。ドイツは同年に30%減少し、ギリシャは国家補助金プログラムが2025年半ばまで一時停止されたことで停滞しました。大規模地域暖房プロジェクトは長期契約とユーティリティの相手方を持つことが多いため、この影響はセクター全体で均一ではありませんでした。小規模住宅購入は、補助金条件の変化と設置業者の信頼感に対してより脆弱なままでした。世界の太陽熱コレクター市場が大規模プロジェクトの前進を続けながら住宅需要を回復させるためには、より安定したルールが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コレクタータイプ別:
集光型コレクターが高温産業熱を支援フラットプレートコレクターは2026年に世界の太陽熱コレクター市場シェアの38.5%を占めました。その地位は、家庭用給湯、低温空間暖房、商業システム、大規模地域暖房アレイにおける確立された用途を反映しています。この技術は設置業者に馴染みがあり、幅広いサプライヤーベースを持つシンプルな設計を提供します。GREENoneTECは年間160万 m²超のフラットプレート生産能力を持ち、このフォーマットをより大規模な再生可能熱プロジェクトへと拡張しています。その規模は、プロジェクト規模が拡大するにつれて確立された製品ラインがいかに関連性を保てるかを示しています。真空管コレクターは、寒冷地での性能と高い出力温度がその複雑さを正当化する場所で引き続き重要です。
集光型太陽熱コレクターは2032年までに9.9%のCAGRで成長すると予測されています。これらは、一部の食品加工、鉱業、化学用途を含む150°C超のプロセス熱を必要とするサイトに適しています。2026年のIOP Scienceの研究では、溶融塩蓄熱を備えた集光型太陽熱が、北緯45度以下の太陽資源豊富な場所において、天然ガス50米ドル/MWhと比較して産業熱需要の50%超を競争力のあるコストで供給できると報告されました。この知見は、プロジェクト経済における太陽資源、蓄熱、産業負荷プロファイルの割を強調しています。無釉水コレクターは季節的なプール暖房需要に対応し続け、空気コレクターは農業乾燥などのより限定的な用途に対応します。世界の太陽熱コレクター市場は、単一の代替経路ではなく、異なる製品ニッチを含んでいます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
コレクター構成別:
追尾システムがユーティリティおよび産業プロジェクトに対応固定式コレクターは2026年に世界の太陽熱コレクター市場シェアの91.1%を占めました。固定システムは可動部品がなく、メンテナンスが限定的で、ほとんどの屋根設置プロジェクトのニーズに適合するため、支配的な地位を占めています。住宅システム、小規模商業設置、多くの地域暖房用途で広く使用されています。初期コストの低さは、最大時間出力よりもシンプルさを重視するプロジェクトにとって引き続き重要です。一軸構成は、一部の地上設置アレイおよび農業用途に対して中間的な選択肢を提供します。世界の太陽熱コレクター市場は、設置済みベースと実用的なユースケースが追尾セグメントよりもはるかに大きいため、固定式コレクターに引き続き依存しています。
二軸追尾コレクターは2032年までに10.4%のCAGRで拡大すると予測されています。その高い発電量は、土地、直達日射、熱需要がより複雑な機器を正当化する集光型システムの経済性を改善できます。追尾は、建物の屋根ではなくコレクターフィールドを使用するユーティリティ規模および産業プロジェクトに最も関連性があります。メンテナンス要件と資本コストが高いため、標準的な住宅システムには適していません。このセグメント、顧客が太陽熱フィールド全体を購入するのではなく、長期サービス契約を通じて熱を調達する場合にも恩恵を受けます。世界の太陽熱コレクター市場は、これらの契約を活用して大規模産業設置の所有障壁を下げることができます。
エンドユーザー別:
産業需要がプロセス熱要件に基づいて拡大住宅用システムは、世界の太陽熱コレクター市場の2026年収益の54.4%を占めました。中国、インド、南欧における屋根設置型給湯およびコンビシステムの設置が、この大きな設置済みベースを引き続き支えています。住宅需要は奨励策、設置業者の可用性、ヒートポンプとの競争に対して敏感なままです。ホスピタリティ、医療、教育分野の商業ユーザーは、安定した給湯負荷と広い屋根面積から恩恵を受けることができます。ユーティリティ規模のプラントは、1つの地域暖房フィールドが相当数の建物に対応できるため、プロジェクトあたりの価値が高くなります。世界の太陽熱コレクター市場は、新規投資がより大規模なプロジェクトへとシフトする中でも、この住宅基盤を維持しています。
産業用途は2032年までに10.5%のCAGRで成長すると予測されています。直接排出削減要件および燃料・炭素コスト管理の必要性から支援を得ています。食品・飲料工場は、熱需要が太陽熱温度範囲と一致できるため、低温殺菌、醸造、乾燥などの用途に適しています。2026年6月、Absoliconはギリシャのアテネ醸造所(ハイネケンのギリシャ事業)と、テッサロニキでの麦芽乾燥用集光型太陽熱設備の供給に関する最終合意書に署名しました。同社は、これによりハイネケンがカールスバーグおよびアサヒに続いて同社の技術を採用した3大醸造グループの3番目になったと述べました。世界の太陽熱コレクター市場は、エネルギー機器だけでなく実証済みの熱供給を必要とする産業バイヤーにとってより関連性が高まっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
設置方法別:
地域暖房および産業プロジェクトとともに地上設置フィールドが拡大屋根設置型システムは、世界の太陽熱コレクター市場の2026年設置収益の55.2%を占めました。屋根は現地での熱生産のための直接的な場所を提供するため、住宅および商業システムの主要なフォーマットであり続けています。改正欧州建築物指令は、新築建物の設計時に太陽エネルギーポテンシャルを評価する必要性を強化します。建物統合型および建物付設型コレクターは、熱生成を建物外皮と結びつける小規模なカテゴリーです。利用可能な土地が限られた密集地域での使用は魅力的であり、計画者は多機能サーフェスを重視します。屋根設置型システムは、より大型の地上フィールドがシェアを拡大する中でも中心的な存在であり続けます。
地上設置型システムは2032年までに8.9%のCAGRで成長すると予測されています。太陽熱地域暖房プラントおよ産業熱プロジェクトがネットワークや施設の近くに相当なコレクター面積を必要とする場所で使用されます。2026年6月、Stadtwerke LeipzigとRitter XL Solarは、ライプツィヒ=ラウゼンに45.6 MWの真空管コレクターフィールドを開設しました。このプロジェクトは4,000万ユーロの投資を表し、毎年29 GWhを供給することが期待されています。これは、コレクターが個々の屋根ではなく開放地に展開される場合に可能となる規模を示しています。世界の太陽熱コレクター市場は、土地へのアクセス、蓄熱、熱ネットワークが利用可能な同様のプロジェクトから恩恵を受けることができます。
地域分析
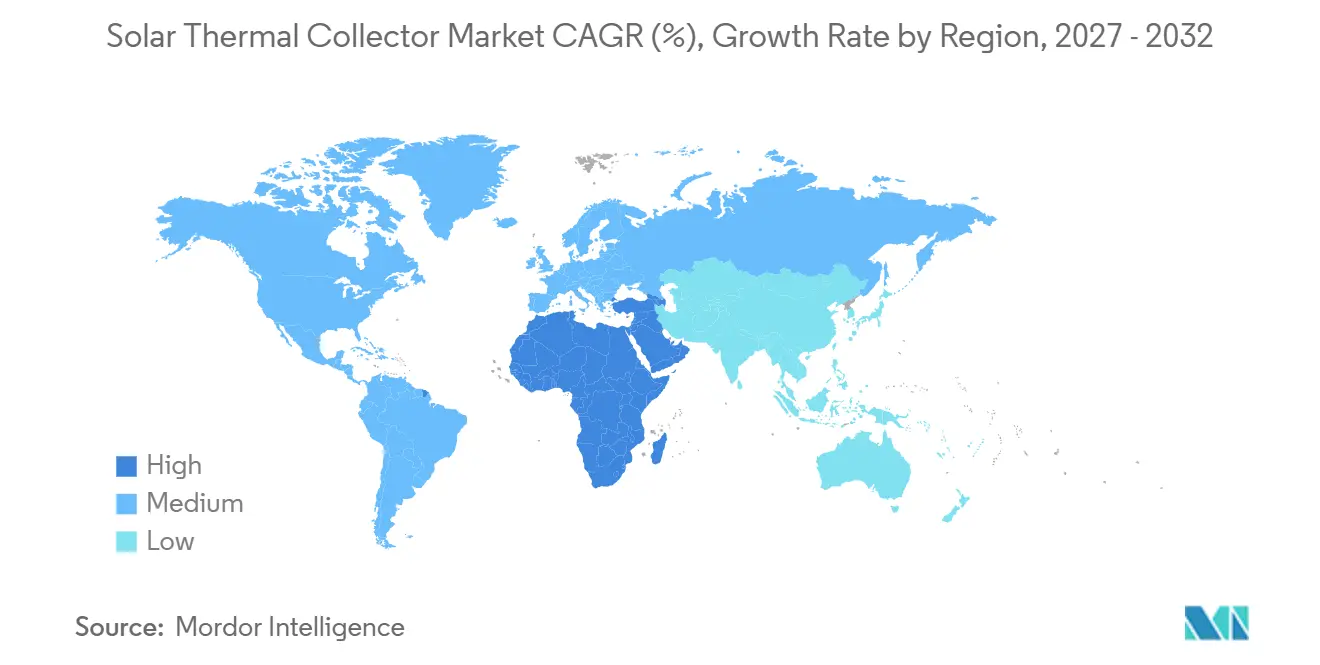
アジア太平洋は2026年に世界の太陽熱コレクター市場収益の48.4%を占めました。中国は42億 m²のコレクター面積にわたる294 GW熱の設置済みベースで地域的地位を支えており、世界全体の54%を占めています。中国市場は真空管システムと強く関連しており、地域には成長する産業需要も含まれています。インドは適用可能な商業建物における太陽熱給湯の活発な市場であり続けています。ベトナム、タイ、インドネシアは都市成長、食品加工、繊維において関連する条件を持っています。地域の機会には、住宅代替システムに加えて産業およ農業の熱需要がますます含まれるようになっています。
欧州は第2位の地域収益エリアですが、2026年のパフォーマンスは用途によって大きく異なりました。欧州のコレクター設置は6.5%減少した一方、大規模地域暖房プロジェクトは異なる需要源を提供し続けました。ドイツの太陽熱設置容量は2025年末に14.1 GW熱に達し、9.5 TWh の熱を生成しました。BSW-Solarは、この出力により250万トンの二酸化炭素換算量が回避されたと述べました。欧州における世界の太陽熱コレクター市場は、建物設計義務と再生可能暖房目標を組み合わせたEPBDおよびRED IIIによって形成されます。
中東・アフリカは2032年までに10.2%のCAGRで成長すると予測されています。高い直達法線放射量と大規模な産業サイトが集光型太陽熱の導入根拠を支えています。2026年1月、GlassPointはN.I.S. New Investment Solutionsが主導し、MIG Capitalが参加した2,000万米ドルの資金調達ラウンドを完了し、サウジアラビアのMa'adenとの1.5 GWパラボリックトラフプロジェクトおよびカリフォルニアのSearles Valley Mineralsとの750 MWプロジェクトを推進しています。サウジアラビアのビジョン2030目標には2.7 GWの集光型太陽光発電容量が含まれています。南米もチリの鉱業プロジェクトを通じて役割を担い、北米の奨励策は商業および産業プロジェクト開発を支援しています。世界の太陽熱コレクター市場は、太陽資源、産業負荷、土地の可用性が一致する場所でユーティリティ規模の成長条件が最も強くなっています。
競争環境
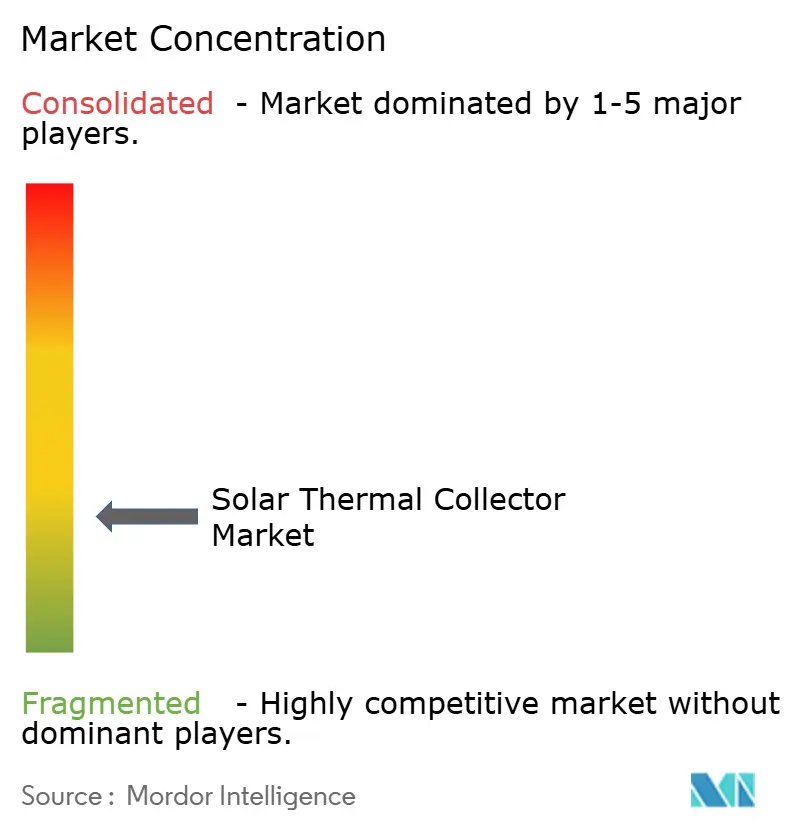
世界の太陽熱コレクター市場は断片化しています。中国のサプライヤーは標準的な真空管およびフラットプレートシステムにおいて強力な生産上の地位を持ち、欧州の専門メーカーは認証済み、大型フォーマット、統合型ソリューションにより注力しています。GREENoneTECはフラットプレート製造規模新しいPV-T製品を通じて競争しています。TVP Solarは、寒冷条件での性能を必要とする地域暖房用途向けの真空フラットプレート技術に注力してきました。商業的な差別化は、システム設計、サイト開発、蓄熱統合、熱供給契約においてますます見られます。世界の太陽熱コレクター市場は、したがってコレクター効率だけで定義されるものではありません。
Absoliconは2026年6月、Summa Energy OyからSavoSolarの太陽熱事業を393,000ユーロ(175,000ユーロの現金と355,723株の新株)で取得しました。この取引により、Absoliconはドイツ、フランス、デンマークにおけるSavoSolarのブランド、実績、顧客関係管理リソースへのアクセスを得ました。2026年2月、Viessmann Climate Solutionsはドイツの建築物エネルギー法の改正計画を歓迎し、これは硬直した65%ヒートポンプルールから技術的開放性へと移行するものです。この政策の方向性は、建物に適切な場合にハイブリッドの太陽熱+ヒートポンプ構成を支援します。GREENoneTECも2026年にPV-T製品を導入し、電気および熱の複合製品に対するサプライヤーの関心を示しました。これらの動き、世界の太陽熱コレクター市場が統合、ハイブリッド製品、より広範なプロジェクト能力を通じてどのように対応しているかを示しています。
サービスベースの調達も重要な競争アプローチです。熱のサービスとしての提供(ヒート・アズ・ア・サービス)の取り決めにより、顧客はコレクターフィールドの資本コストを負担するのではなく、契約に基づいて供給された熱を購入することができます。このモデルは、所有権よりも運用上の確実性を優先する産業および商業ユーザーにとって有用です。また、サプライヤーがプロジェクトを資金調達、建設、運営、保証する能力をより重視します。コレクターと蓄熱、制御、エンジニアリングを組み合わせる企業は、機器サプライヤー単独よりも幅広い顧客ニーズに対応できます。世界の太陽熱コレクター市場は、プロジェクト規模が拡大するにつれて信頼できる納品能力を評価するようになります。市場集中スコア:10点中3点。これは、上位プレイヤーの合算市場シェアが支配的地位を確立しておらず、生産が複数の地域サプライヤーに分散しているめです。
太陽熱コレクター産業のリーダー企業
-
Solareast Holdings Co., Ltd.
-
GREENoneTEC Solarindustrie GmbH
-
Sunrain Group Co., Ltd.
-
Linuo Ritter International Co., Ltd.
-
Photon Energy Systems Limited
- 注:主要企業の掲載順は順位を示すものではありません。
太陽熱コレクター市場 このレポートでカバーされる企業
- Aalborg CSP A/S
- Absolicon Solar Collector AB
- Alternate Energy Technologies LLC
- Ariston Holding N.V.
- Bosch Thermotechnology Corp.
- GREENoneTEC Solarindustrie GmbH
- Heliodyne, Inc.
- HTP Comfort Solutions LLC
- Kingspan Group plc
- Linuo Ritter International Co., Ltd.
- Ouraset
- Photon Energy Systems Limited
- Rheem Manufacturing Company
- Savosolar Oyj
- Solareast Holdings Co., Ltd.
- Solimpeks Renewable Heating
- SunEarth, Inc.
- SUNERG Solar Energy S.R.L.
- SunMaxx Solar, Inc.
- Sunrain Group Co., Ltd.
- TVP Solar
- Viessmann Climate Solutions Berlin GmbH
最近の産業開発事情 太陽熱コレクター市場
- 2026年6月:Absolicon Solar Collector ABは、ハイネケンのギリシャ事業であるアテネ醸造所と、テッサロニキでの麦芽乾燥用集光型太陽熱設備の供給に関する最終納品合意書に署名しました。このプロジェクトは、カールスバーグおよびアサヒに続いてAbsoliconの技術を採用した3番目の大手醸造グループであり、2026年秋の納品を目標としています。
- 2026年2月:Viessmann Climate Solutionsは、改正建築物エネルギー法に関するドイツ政府の合意を公式に歓迎しました。この改正は、硬直した65%ヒートポンプルールから技術的開放性へと移行するものであり、建物に適切な場合にハイブリッドの太陽熱+ヒートポンプシステムを支援するこが期待されています。
- 2026年1月:GlassPointはN.I.S. New Investment Solutionsが主導し、MIG Capitalが参加した2,000万米ドルの資金調達ラウンドを完了しました。この資金は、Ma'adenとの1.5 GWパラボリックトラフプロジェクトおよびSearles Valley Mineralsとの750 MWプロジェクトを支援します。
世界の太陽熱コレクター市場レポートの範囲
太陽熱コレクターは入射する太陽放射を吸収し、熱エネルギーに変換します。水、空気、油などの循環流体に熱を移送します。
世界の太陽熱コレクター市場は、コレクタータイプ、コレクター構成、エンドユーザー、設置方法、地域によってセグメント化されています。コレクタータイプ別では、フラットプレートコレクター、真空管コレクター、無釉水コレクター、空気コレクター、集光型太陽熱コレクターにセグメント化されています。コレクター構成別では、固定式コレクター、一軸追尾コレクター、二軸追尾コレクターにセグメント化されています。エンドユーザー別では、住宅、商業、産業、ユーティリティにセグメント化されています。設置方法別では、屋根設置型システム、地上設置型システム、建物統合型システム、建物付設型システムにセグメント化されています。レポートはまた、主要地域の26カ国における世界の太陽熱コレクター市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| フラットプレートコレクター |
| 真空管コレクター |
| 無釉水コレクター |
| 空気コレクター |
| 集光型太陽熱コレクター |
| 固定式コレクター |
| 一軸追尾コレクター |
| 二軸追尾コレクター |
| 住宅 |
| 商業 |
| 産業 |
| ユーティリティ |
| 屋根設置型システム |
| 地上設置型システム |
| 建物統合型システム |
| 建物付設型システム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| コレクタータイプ別 | フラットプレートコレクター | |
| 真空管コレクター | ||
| 無釉水コレクター | ||
| 空気コレクター | ||
| 集光型太陽熱コレクター | ||
| コレクター構成別 | 固定式コレクター | |
| 一軸追尾コレクター | ||
| 二軸追尾コレクター | ||
| エンドユーザー別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| ユーティリティ | ||
| 設置方法別 | 屋根設置型システム | |
| 地上設置型システム | ||
| 建物統合型システム | ||
| 建物付設型システム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
世界の太陽熱コレクター市場の予測は?
太陽熱コレクター市場規模は、2026年の30.91 ビリオン 米ドルおよび2027年の33.37 ビリオン 米ドルから、2032年までに48.98 ビリオン 米ドルへと拡大し、2027年から2032年の間のCAGRは7.98%となる見込みで。
最も成長が速い太陽熱コレクタータイプはどれですか?
集光型太陽熱コレクターは、高温の産業熱需要に対応できるため、2032年までに9.9%のCAGRで拡大すると予測されています。
産業バイヤーが太陽熱システムを採用する理由は何ですか?
産業用途は、プロセス熱需要、燃料コストへのエクスポージャー、直接排出削減ニーズに支えられ、10.5%のCAGRで成長すると予測されています。
太陽熱コレクター収益をリードする地域はどこですか?
アジア太平洋は2026年に世界収益の48.4%を占め、主に中国の大規模なコレクターベースによって支えられています。
住宅用太陽熱の普及を制約しているものは何ですか?
太陽光発電およびヒートポンプシステムとの競争と不安定な奨励策が、いくつかの欧州諸国における小規模住宅設置を弱めています。
サプライヤーはどのように製品を差別化していますか?
サプライヤーはPV-T製品、蓄熱統合、大規模システム納品、ヒート・アズ・ア・サービスの取り決めへと拡大しています。