
Marktgröße und Marktanteile für Solarthermiekollektoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 33.37 Milliarden US-Dollar |
| Marktgröße (2032) | 48.98 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.98 % |
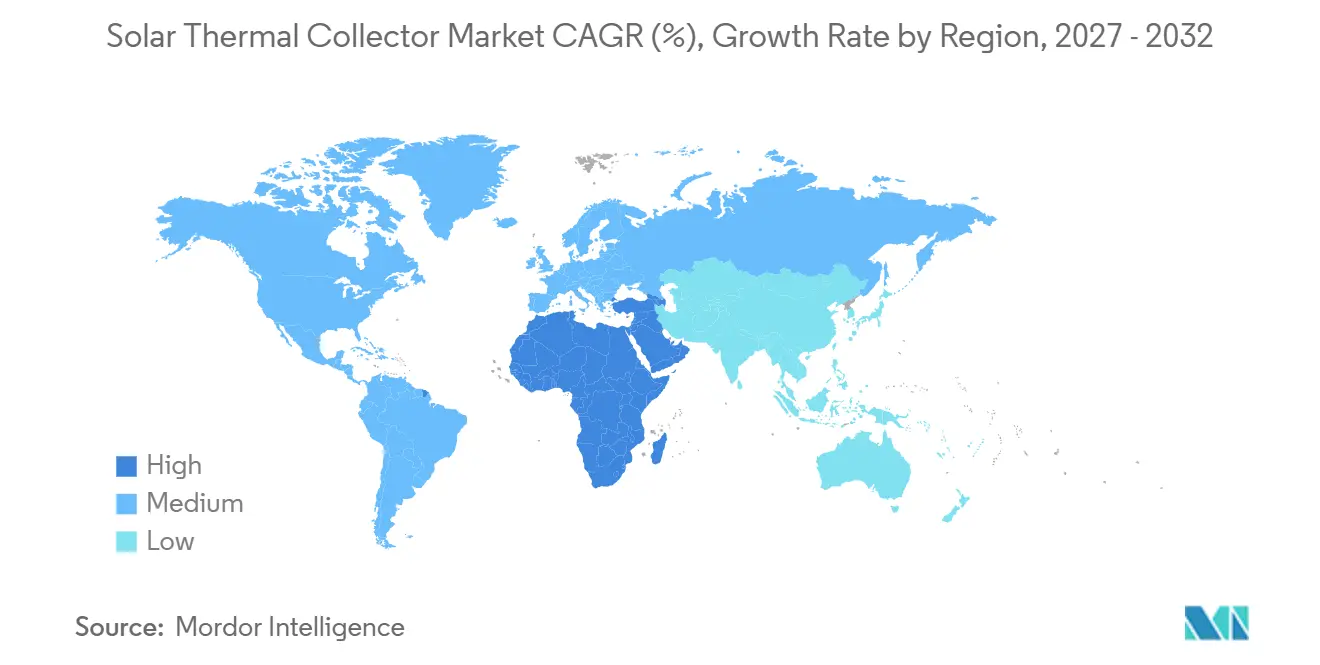
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
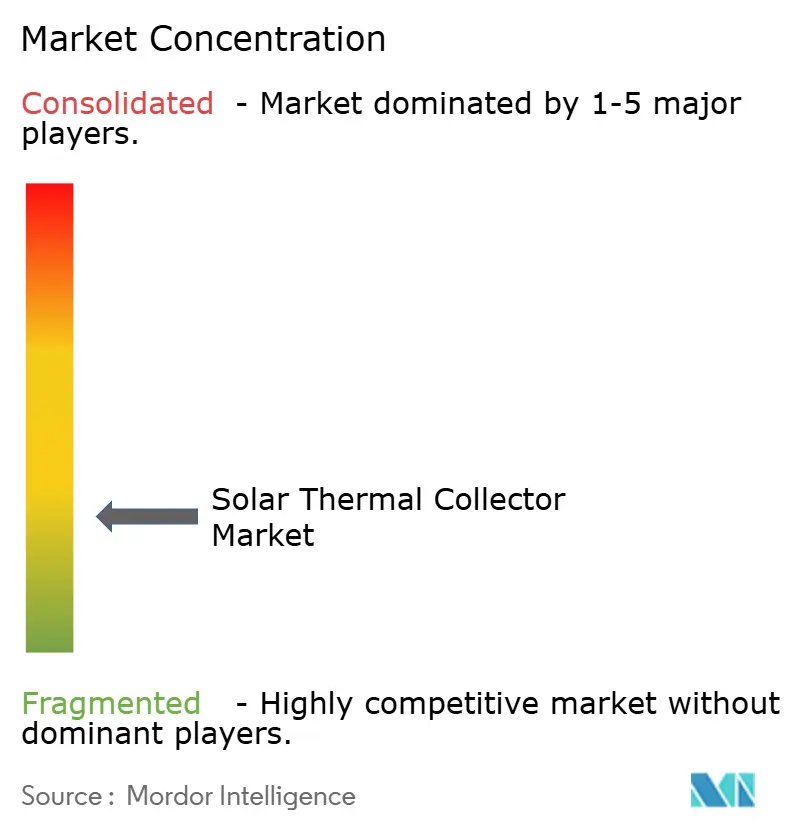
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Solarthermiekollektoren von Mordor Intelligence
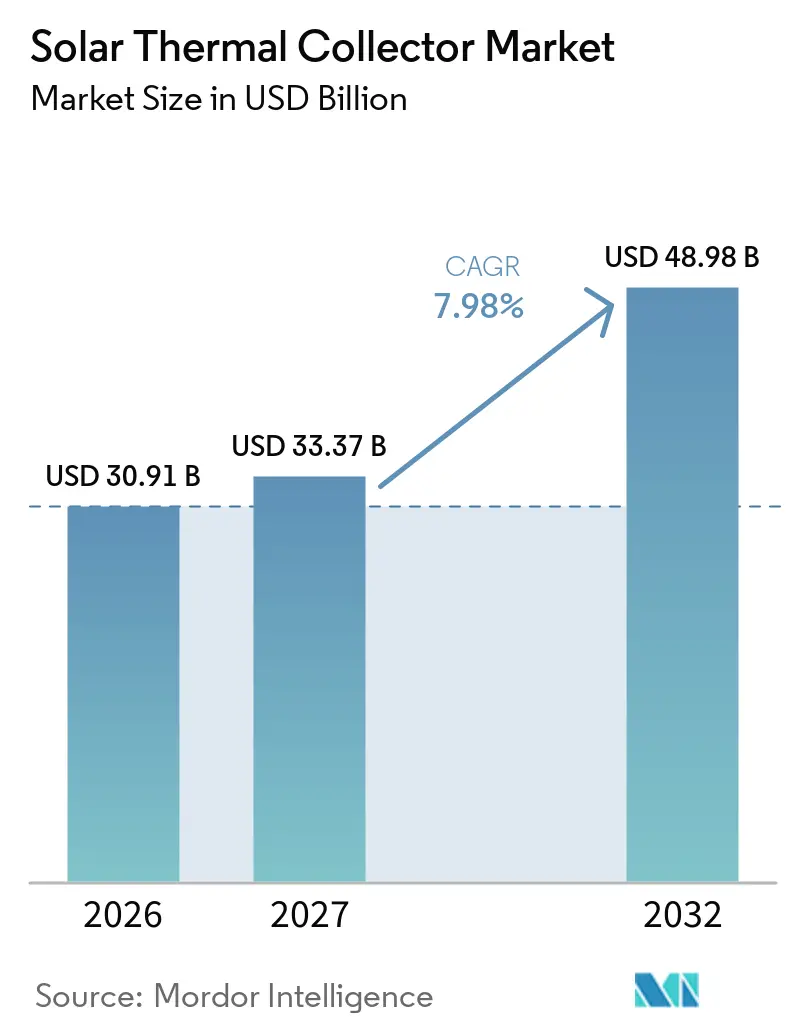
Die Marktgröße für Solarthermiekollektoren wird voraussichtlich von 30,91 Milliarden USD im Jahr 2026 und 33,37 Milliarden USD im Jahr 2027 auf 48,98 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,98 % zwischen 2027 und 2032. Der globale Markt für Solarthermiekollektoren entwickelt sich über seine traditionelle Abhängigkeit von Warmwassersystemen im Wohnbereich hinaus hin zu größeren Anwendungen in der Fernwärme, in Gewerbegebäuden und in Industrieanlagen. Regulatorische Ziele für erneuerbare Wärme stärken die Argumente für Solarthermieanlagen, wo Stromnetze durch die Elektrifizierung der Wärmeversorgung unter Druck geraten. Große Projekte kombinieren Kollektoren zunehmend mit Wärmespeichern und Wärmepumpen, was ihre Betriebsrolle über die Tageswärmeversorgung hinaus erweitert. Der globale Markt für Solarthermiekollektoren sieht sich auch einem anhaltenden Wettbewerb durch Photovoltaiksysteme und Luftwärmepumpen gegenüber, insbesondere bei Wohninstallationen. Lieferanten reagieren mit größeren Kollektorformaten, hybriden PV-T-Produkten und Servicemodellen, die nutzbare Wärme statt Geräte verkaufen.
Wichtigste Erkenntnisse des Berichts
- Nach Kollektortyp führten Flachkollektoren im Jahr 2026 mit einem Umsatzanteil von 38,5 %, während konzentrierende Solarthermiekollektoren bis 2032 voraussichtlich mit einer CAGR von 9,9 % wachsen werden.
- Nach Kollektorkonfiguration hielten stationäre Kollektoren im Jahr 2026 einen Umsatzanteil von 91,1 %, während zweiachsige Nachführkollektoren bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
- Nach Endnutzer entfielen auf Wohnanlagen im Jahr 2026 54,4 % des Umsatzanteils, während industrielle Anwendungen bis 2032 voraussichtlich mit einer CAGR von 10,5 % wachsen werden.
- Nach Installation entfielen auf Dachanlagen im Jahr 2026 55,2 % des Umsatzanteils, während bodengebundene Anlagen bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 48,4 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 10,2 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierung von Gebäuden und Fernwärme | +2.1% | Europa, Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Dekarbonisierung industrieller Prozesswärme | +1.8% | Global, mit früher Aktivität in Chile, Europa und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Staatliche Mandate und Anreize für erneuerbare Wärme | +1.5% | Europäische Union, Saudi-Arabien, Vereinigte Arabische Emirate, Indien und China | Kurzfristig (≤ 2 Jahre) |
| Integration von Solarthermie mit Wärmepumpen, Speicher und PV-T | +0.9% | Europa, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Exposition gegenüber industriellen Brennstoffpreisen und Kohlenstoffkosten | +0.8% | Global, insbesondere in Märkten mit Emissionshandel und Kohlenstoffbepreisung | Langfristig (≥ 4 Jahre) |
| Lieferantengeführte standardisierte Großanlagen | +0.7% | Europa, Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierung von Gebäuden und Fernwärme
Kommunale Wärmenetze bieten einen praktischen Weg zur Errichtung größerer Solarkollektorfelder. Die RED III verpflichtet die Mitgliedstaaten der Europäischen Union, den erneuerbaren Anteil an Heizung und Kühlung bis 2030 jährlich um mindestens 1,1 Prozentpunkte zu erhöhen. Sie legt auch eine jährliche Steigerungsanforderung von 2,2 % für erneuerbare Energie in der Fernwärme und Fernkälte fest, was den Netzbetreibern ein fortlaufendes Compliance-Ziel gibt. Der globale Markt für Solarthermiekollektoren kann davon profitieren, wenn Kollektoren mit saisonalen Wärmespeichern in der Nähe bestehender Rohrnetze kombiniert werden. Solar Heat Europe berichtete, dass im Jahr 2025 6 solarthermische Fernwärmeanlagen in der Europäischen Union in Betrieb genommen wurden, darunter das 37-MW-Projekt Dorkwerd in Groningen. Das Projekt nutzt 24.000 Vakuumkollektoren zur Wärmeversorgung von 10.000 Haushalten und zeigt, warum Grundstücke in der Nähe von Wärmeinfrastruktur für die Projektentwicklung wichtig geworden sind.[1]
Dekarbonisierung industrieller Prozesswärme
Industrielle Prozesswärme bleibt ein großer Bereich fossiler Brennstoffnachfrage und schafft eine Chance für Solarwärme, wo die Betriebstemperaturen mit den Kollektorfähigkeiten übereinstimmen. Der globale Markt für Solarthermiekollektoren gewinnt daher die Aufmerksamkeit von Lebensmittel-, Getränke-, Bergbau- und Chemieproduzenten mit direkten Brennstoffemissionsverpflichtungen. Das Fraunhofer ISE berichtet, dass die relevanten deutschen Förderprogramme Solarprozeswärmekosten unter 0,03 EUR/kWh ermöglichen können, mit Amortisationszeiten von 3–4 Jahren unter geeigneten Bedingungen. Dies unterstützt die Einführung in Prozessen wie Pasteurisierung, Trocknung, Brauen und Sterilisation, bei denen der Wärmebedarf wiederkehrend und die Temperaturanforderungen handhabbar sind. Konzentrierende Bauformen haben eine eigenständige Rolle, wenn Nutzer höhere Temperaturen benötigen, als Flachplatten- und Vakuumröhrensysteme effizient liefern können. Der globale Markt für Solarthermiekollektoren hat Raum für beide Ansätze, da sich Industriestandorte in Temperatur, Fläche und Produktionsplänen unterscheiden.[2]
Staatliche Mandate und Anreize für erneuerbare Wärme
Die Politik verlagert sich in mehreren wichtigen Ländern von freiwilliger Unterstützung hin zu Verpflichtungen im Gebäude- und Wärmesektor. Die überarbeitete Gebäudeenergieeffizienzrichtlinie trat am 29. Mai 2026 in Kraft und verpflichtet neue Baugenehmigungen zur Optimierung des solaren Energieerzeugungspotenzials. Anforderungen zur Solarinstallation gelten für neue Geschäftsgebäude ab Januar 2027, für öffentliche Gebäude über 2.000 m² ab Januar 2028 und für neue Wohngebäude ab Dezember 2029. Irland hat die RED-III-Änderungen zur erneuerbaren Wärme durch die Statutory Instrument Nr. 36 von 2026 in nationales Recht umgesetzt. Diese Maßnahmen bieten größere Planungssicherheit für den globalen Markt für Solarthermiekollektoren, insbesondere für Gebäudeeigentümer und Fernwärmebetreiber. Sie begünstigen auch Technologien, die in ein ganzheitliches Gebäudeenergiekonzept integriert werden können, anstatt nach der Fertigstellung nachgerüstet zu werden.
Integration von Solarthermie mit Wärmepumpen, Speicher und PV-T
Die Integration mit Wärmepumpen und Wärmespeichern verändert das Betriebsprofil von Kollektorsystemen. Eine Studie aus dem Jahr 2025 in Energy Conversion and Management ergab, dass ein Parabolrinnen-System kombiniert mit einer 400-kW-Hochtemperaturwärmepumpe und 1.950 kWh Latentwärmespeicher Prozesswärme bis zu 210 °C liefern kann. Die Studie berichtete von einer durchschnittlichen Betriebsemissionsreduzierung von 48 % bei gleichzeitiger Wettbewerbsfähigkeit gegenüber fossil befeuerten Anlagen. GREENoneTEC stellte seine PV-T-Produktreihe auf der Intersolar Europe 2026 vor und kombiniert elektrische und thermische Leistung in einem einzigen Modul. Diese Konfigurationen können die Netzlast zu Zeiten reduzieren, in denen Gebäudewärmelasten sonst mehr Strom erfordern würden. Der globale Markt für Solarthermiekollektoren wird dadurch zunehmend stärker mit dem übergeordneten Design erneuerbarer Wärmesysteme vernetzt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Photovoltaik und Luftwärmepumpen | -2.4% | Europa, insbesondere Deutschland, und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Politische Unstetigkeit und Anreizunsicherheit | -1.8% | Deutschland, Griechenland und das breitere Wohnsegment der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Lange Projektentwicklungs- und Amortisationszeiträume | -1.0% | Global, insbesondere bei solarer industrieller Prozesswärme und großen Fernwärmeprojekten | Langfristig (≥ 4 Jahre) |
| Lücken bei Qualität, Installation und Leistungsverifizierung | -0.7% | Schwellenmärkte in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Photovoltaik und Luftwärmepumpen
Photovoltaik- und Wärmepumpenkombinationen sind eine dauerhafte Wettbewerbsherausforderung für Solarthermieanlagen. Ihre Attraktivität ist am stärksten in Neubauten, wo ein einziges elektrisches System mehrere Lasten bedienen kann und wo technologieneutrale Vorschriften gelten. Eine wissenschaftliche Studie aus dem Jahr 2025 ergab, dass photovoltaikbetriebene Wärmepumpen konventionelle Solarwasserheizungen über Jahreszyklen unter Bedingungen mit geringer bis mittlerer Sonneneinstrahlung übertrafen. Solarthermie behielt Vorteile in Perioden mit starker Sommereinstrahlung, was jedoch den Jahresvergleich für jedes Gebäude nicht auflöst. Deutschland installierte im Jahr 2025 weniger als 20.000 Solarthermieanlagen mit einer neuen Kapazität von 98,6 MW thermisch, laut BSW-Solar. Der globale Markt für Solarthermiekollektoren kann reagieren, indem Kollektoren als Ergänzung zu Wärmepumpen positioniert werden, insbesondere dort, wo Wärmespeicher die elektrische Spitzenlast reduzieren können.
Politische Unstetigkeit und Anreizunsicherheit
Anreizänderungen können die Nachfrage nach kleineren Anlagen schnell schwächen, da Haushalte und Installateure Entscheidungen auf kurzen Investitionshorizonten treffen. Solar Heat Europe berichtete, dass die Neuinstallationen von Kollektoren in Europa im Jahr 2025 um 6,5 % auf 1,18 Millionen m² zurückgingen. Deutschland verzeichnete im gleichen Jahr einen Rückgang von 30 %, während Griechenland nach einer Pause eines nationalen Förderprogramms bis Mitte 2025 stagnierte. Der Effekt war nicht einheitlich über den Sektor, da große Fernwärmeprojekte häufig langfristige Verträge und Versorgungsunternehmen als Gegenparteien haben. Kleine Wohnkäufe blieben stärker den sich ändernden Förderbedingungen und dem Installateurvertrauen ausgesetzt. Der globale Markt für Solarthermiekollektoren wird auf stabilere Rahmenbedingungen angewiesen sein, wenn er die Wohnnachfrage wiederherstellen soll, während große Projekte weiter voranschreiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kollektortyp:
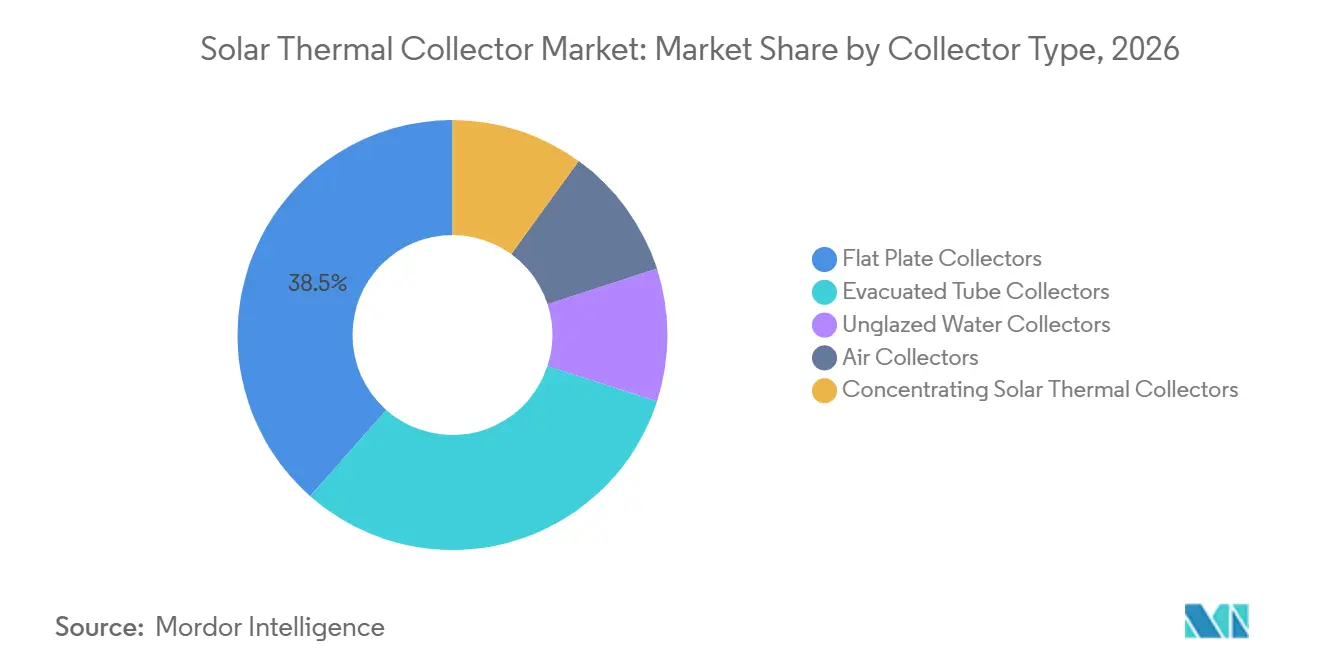
Konzentrierende Kollektoren unterstützen industrielle HochtemperaturwärmeFlachkollektoren hielten im Jahr 2026 38,5 % des globalen Marktanteils für Solarthermiekollektoren. Ihre Position spiegelt die etablierte Nutzung in der Warmwasserbereitung für Haushalte, der Niedertemperatur-Raumheizung, gewerblichen Systemen und großen Fernwärmeanlagen wider. Die Technologie ist Installateuren vertraut und bietet ein einfaches Design mit einer breiten Lieferantenbasis. GREENoneTEC verfügt über eine jährliche Flachkollektor-Produktionskapazität von über 1,6 Millionen m² und erweitert dieses Format auf größere Projekte für erneuerbare Wärme. Die Größenordnung verdeutlicht, wie etablierte Produktlinien relevant bleiben können, wenn die Projektgröße zunimmt. Vakuumröhrenkollektoren bleiben wichtig, wo Kälteleistung und höhere Ausgangstemperaturen ihre zusätzliche Komplexität rechtfertigen.
Konzentrierende Solarthermiekollektoren werden bis 2032 voraussichtlich mit einer CAGR von 9,9 % wachsen. Sie eignen sich für Standorte, die Prozesswärme über 150 °C benötigen, einschließlich ausgewählter Lebensmittelverarbeitungs-, Bergbau- und Chemieanwendungen. Eine IOP-Science-Studie aus dem Jahr 2026 berichtete, dass konzentrierende Solarthermie mit Salzschmelzenspeicher mehr als 50 % des industriellen Wärmebedarfs kostenkonkurrenzfähig in sonnenreichen Standorten unterhalb des 45. Breitengrades im Vergleich zu Erdgas bei 50 USD/MWh decken könnte. Das Ergebnis unterstreicht die Rolle von Solarressourcen, Speicherung und industriellen Lastprofilen in der Projektökonomie. Unverglaste Wasserkollektoren decken weiterhin den saisonalen Poolheizungsbedarf, während Luftkollektoren engere Anwendungen wie die landwirtschaftliche Trocknung bedienen. Der globale Markt für Solarthermiekollektoren enthält daher unterschiedliche Produktnischen statt eines einzigen Ersatzpfades.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kollektorkonfiguration:
Nachführsysteme bedienen Versorgungs- und IndustrieprojekteStationäre Kollektoren beherrschten im Jahr 2026 91,1 % des globalen Marktanteils für Solarthermiekollektoren. Feststehende Systeme dominieren, weil sie keine beweglichen Teile haben, nur begrenzten Wartungsaufwand erfordern und den Anforderungen der meisten Dachprojekte entsprechen. Sie werden häufig in Wohnanlagen, kleineren gewerblichen Installationen und vielen Fernwärmeanwendungen eingesetzt. Ihre niedrigeren Anfangskosten bleiben wichtig für Projekte, die Einfachheit über maximale Stundenleistung stellen. Einachsige Konfigurationen bieten eine Zwischenlösung für einige bodengebundene Anlagen und landwirtschaftliche Anwendungen. Der globale Markt für Solarthermiekollektoren verlässt sich weiterhin auf feststehende Kollektoren, da die installierte Basis und die praktischen Anwendungsfälle deutlich größer sind als das Nachführsegment.
Zweiachsige Nachführkollektoren werden bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen. Ihr höherer Ertrag kann die Wirtschaftlichkeit konzentrierender Systeme verbessern, wo Fläche, direkte Sonneneinstrahlung und Wärmebedarf komplexere Anlagen rechtfertigen. Nachführung ist am relevantesten für Versorgungs- und Industrieprojekte, die Kollektorfelder statt Gebäudedächer nutzen. Sie ist weniger geeignet für Standard-Wohnanlagen, da Wartungsanforderungen und Kapitalkosten höher sind. Das Segment profitiert auch, wenn Kunden Wärme über langfristige Serviceverträge beziehen, anstatt das gesamte Solarfeld zu kaufen. Der globale Markt für Solarthermiekollektoren kann diese Verträge nutzen, um die Eigentumshürde für große Industrieinstallationen zu senken.
Nach Endnutzer:
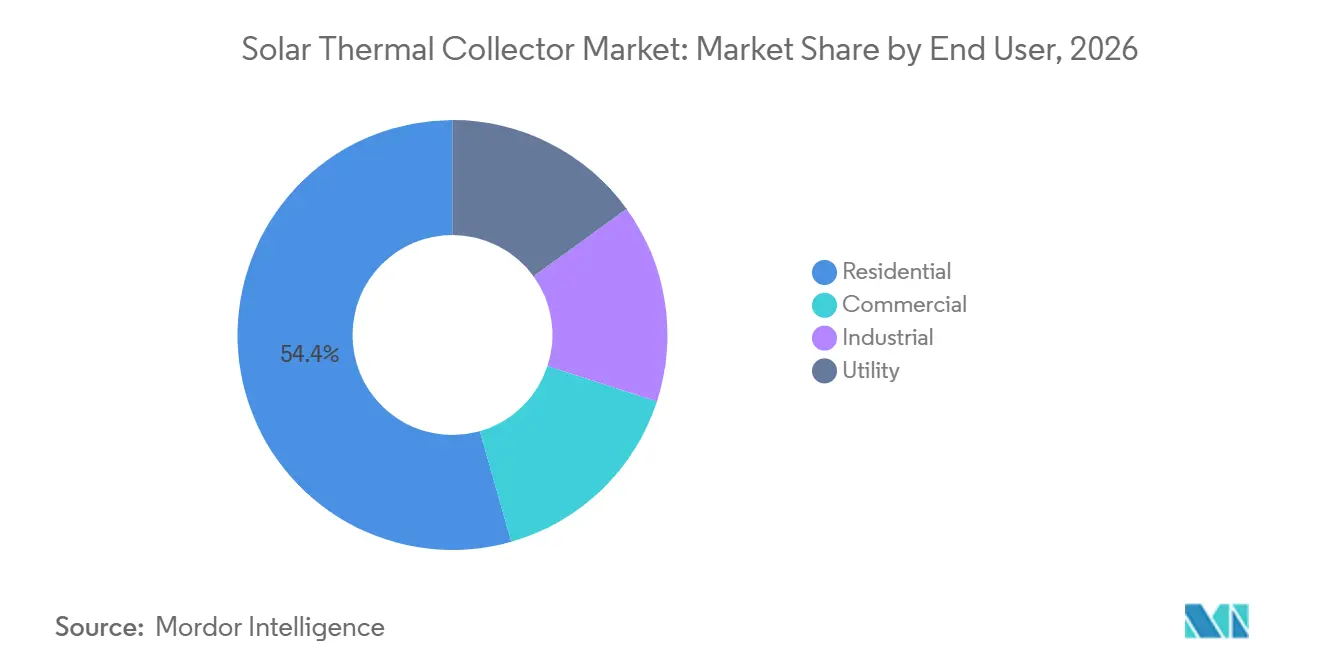
Industrielle Nachfrage baut auf Prozesswärmeanforderungen aufWohnanlagen machten im Jahr 2026 54,4 % des Umsatzes im globalen Markt für Solarthermiekollektoren aus. Dachinstallationen für Warmwasser und Kombisysteme in China, Indien und Südeuropa stützen weiterhin diese große installierte Basis. Die Wohnnachfrage bleibt empfindlich gegenüber Anreizen, Installateurbeschaffbarkeit und dem Wettbewerb durch Wärmepumpen. Gewerbliche Nutzer in Hotellerie, Gesundheitswesen und Bildung können von gleichmäßigen Warmwasserlasten und größeren Dachflächen profitieren. Versorgungsanlagen haben einen höheren Wert pro Projekt, da ein Fernwärmefeld eine erhebliche Anzahl von Gebäuden versorgen kann. Der globale Markt für Solarthermiekollektoren behält diese Wohnbasis, auch wenn neue Investitionen sich auf größere Projekte verlagern.
Industrielle Anwendungen werden bis 2032 voraussichtlich mit einer CAGR von 10,5 % wachsen. Sie erhalten Unterstützung durch direkte Emissionsreduzierungsanforderungen und die Notwendigkeit, Brennstoff- und Kohlenstoffkosten zu managen. Lebensmittel- und Getränkebetriebe eignen sich gut für Anwendungen wie Pasteurisierung, Brauen und Trocknung, da ihre Wärmeanforderungen mit den Temperaturbereichen der Solarthermie übereinstimmen können. Im Juni 2026 unterzeichnete Absolicon Solar Collector AB eine endgültige Liefervereinbarung mit der Athenian Brewery in Griechenland zur Lieferung einer konzentrierenden Solarthermieanlage für die Malztrocknung. Das Unternehmen erklärte, dass Heineken damit die dritte der 3 größten Brauereigruppen sei, die seine Technologie übernommen hat, nach Carlsberg und Asahi. Der globale Markt für Solarthermiekollektoren wird für Industriekäufer relevanter, die eine bewährte Wärmeversorgung statt nur Energieanlagen benötigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installation:
Bodengebundene Felder wachsen mit Fernwärme- und IndustrieprojektenDachanlagen machten im Jahr 2026 55,2 % des Installationsumsatzes im globalen Markt für Solarthermiekollektoren aus. Sie bleiben das Hauptformat für Wohn- und Gewerbesysteme, da Dächer einen direkten Standort für die Wärmeerzeugung vor Ort bieten. Die überarbeitete europäische Gebäuderichtlinie wird die Notwendigkeit stärken, das Solarpotenzial bei der Planung neuer Gebäude zu bewerten. Gebäudeintegrierte und gebäudegebundene Kollektoren sind kleinere Kategorien, die die Wärmeerzeugung mit der Gebäudehülle verbinden. Ihre Nutzung kann in dicht besiedelten Gebieten attraktiv sein, wo verfügbare Flächen begrenzt sind und Planer multifunktionale Oberflächen schätzen. Dachanlagen werden auch dann zentral bleiben, wenn größere Bodenfelder ihren Anteil erhöhen.
Bodengebundene Anlagen werden bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen. Sie werden dort eingesetzt, wo solarthermische Fernwärmeanlagen und industrielle Wärmeprojekte erhebliche Kollektorflächen in der Nähe eines Netzes oder einer Anlage benötigen. Im Juni 2026 nahmen Stadtwerke Leipzig und Ritter XL Solar ein 45,6-MW-Vakuumröhrenkollektorfeld in Leipzig-Lausen in Betrieb. Das Projekt repräsentierte eine Investition von 40 Millionen EUR und soll jährlich 29 GWh liefern. Es demonstriert die Größenordnung, die möglich wird, wenn Kollektoren auf offenem Gelände statt auf einzelnen Dächern eingesetzt werden. Der globale Markt für Solarthermiekollektoren kann von ähnlichen Projekten profitieren, wo Flächenzugang, Speicherung und Wärmenetze verfügbar sind.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 48,4 % des globalen Umsatzes im Markt für Solarthermiekollektoren. China untermauert die regionale Position mit einer installierten Basis von 294 GW thermisch über 4,2 Milliarden m² Kollektorfläche, was 54 % des globalen Gesamtvolumens entspricht. Chinas Markt ist stark mit Vakuumröhrensystemen verbunden, während die Region auch eine wachsende industrielle Nachfrage umfasst. Indien bleibt ein aktiver Markt für Solarwasserheizung in geeigneten Gewerbegebäuden. Vietnam, Thailand und Indonesien haben relevante Bedingungen in städtischem Wachstum, Lebensmittelverarbeitung und Textilindustrie. Die regionale Chance umfasst zunehmend industriellen und landwirtschaftlichen Wärmebedarf neben Ersatzsystemen für Wohngebäude.
Europa ist das zweitgrößte regionale Umsatzgebiet, aber seine Leistung im Jahr 2026 variierte stark nach Anwendung. Die europäischen Kollektorinstallationen sanken um 6,5 %, während große Fernwärmeprojekte weiterhin eine andere Nachfragequelle darstellten. Deutschlands installierte Solarthermiekapazität erreichte Ende 2025 14,1 GW thermisch und erzeugte 9,5 TWh Wärme. BSW-Solar erklärte, dass diese Leistung 2,5 Millionen Tonnen Kohlendioxidäquivalente vermied. Der globale Markt für Solarthermiekollektoren in Europa wird durch die Gebäudeenergieeffizienzrichtlinie und die RED III geprägt, die Gebäudeplanungsverpflichtungen mit Zielen für erneuerbare Wärme verbinden.
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einer CAGR von 10,2 % wachsen. Hohe direkte Normalstrahlung und große Industriestandorte unterstützen den Fall für konzentrierende Solarwärme. Im Januar 2026 schloss GlassPoint eine Finanzierungsrunde über 20 Millionen USD ab, angeführt von N.I.S. New Investment Solutions, mit Beteiligung von MIG Capital. Die Finanzierung unterstützt sein 1,5-GW-Parabolrinnenprojekt mit Ma'aden in Saudi-Arabien und ein 750-MW-Projekt mit Searles Valley Minerals in Kalifornien. Saudi-Arabiens Vision-2030-Ziel umfasst eine Kapazität von 2,7 GW konzentrierender Solarenergie. Südamerika hat ebenfalls eine Rolle durch chilenische Bergbauprojekte, während nordamerikanische Anreize die Entwicklung von Gewerbe- und Industrieprojekten unterstützen. Der globale Markt für Solarthermiekollektoren hat seine stärksten Wachstumsbedingungen im Versorgungsmaßstab dort, wo Solarressourcen, industrielle Last und Flächenverfügbarkeit zusammentreffen.
Wettbewerbslandschaft
Der globale Markt für Solarthermiekollektoren ist fragmentiert. Chinesische Lieferanten halten eine starke Produktionsposition bei Standard-Vakuumröhren- und Flachkollektorsystemen, während sich europäische Spezialisten stärker auf zertifizierte, großformatige und integrierte Lösungen konzentrieren. GREENoneTEC konkurriert durch Fertigungskapazität bei Flachkollektoren und sein neues PV-T-Angebot. TVP Solar hat sich auf Vakuum-Flachplattentechnologie für Fernwärmeanwendungen konzentriert, die Leistung unter Kältebedingungen erfordern. Der kommerzielle Unterschied liegt zunehmend in Systemdesign, Standortentwicklung, Speicherintegration und Wärmelieferverträgen. Der globale Markt für Solarthermiekollektoren wird daher nicht allein durch Kollektoreffizienz definiert.
Absolicon Solar Collector AB erwarb im Juni 2026 das Solarthermiegeschäft von Savosolar Oyj von Summa Energy Oy für 393.000 EUR, bestehend aus 175.000 EUR in bar und 355.723 neuen Aktien. Die Transaktion verschaffte Absolicon Solar Collector AB Zugang zu Savosolar Oyjs Marke, Referenzen und Kundenbeziehungsmanagement-Ressourcen in Deutschland, Frankreich und Dänemark. Im Februar 2026 begrüßte Viessmann Climate Solutions Berlin GmbH die geplante Reform des deutschen Gebäudeenergiegesetzes, das sich von der starren 65-%-Wärmepumpenregel hin zu technologischer Offenheit bewegt. Diese politische Richtung unterstützt hybride Solar-Wärmepumpen-Konfigurationen, wenn sie für das Gebäude geeignet sind. GREENoneTEC führte 2026 ebenfalls PV-T-Produkte ein und zeigt damit das Interesse der Lieferanten an kombinierten elektrischen und thermischen Angeboten. Diese Schritte zeigen, wie der globale Markt für Solarthermiekollektoren durch Konsolidierung, Hybridprodukte und breitere Projektfähigkeiten reagiert.
Servicebasierte Beschaffung ist ein weiterer wichtiger Wettbewerbsansatz. Wärme-als-Dienstleistung-Vereinbarungen ermöglichen es Kunden, gelieferte Wärme vertraglich zu beziehen, anstatt die Kapitalkosten eines Kollektorfeldes zu tragen. Dieses Modell kann für Industrie- und Gewerbenutzer nützlich sein, die betriebliche Sicherheit über Eigentum stellen. Es legt auch mehr Gewicht auf die Fähigkeit des Lieferanten, ein Projekt zu finanzieren, zu errichten, zu betreiben und zu garantieren. Unternehmen, die Kollektoren mit Speicherung, Steuerung und Engineering kombinieren, können einen breiteren Kundenbedarf abdecken als reine Gerätehersteller. Der globale Markt für Solarthermiekollektoren wird glaubwürdige Lieferfähigkeit belohnen, wenn die Projektgröße zunimmt. Marktkonzentrationsindex: 3 von 10, da kein kombinierter Marktanteil eines führenden Anbieters Dominanz begründet und die Produktion auf mehrere regionale Lieferanten verteilt bleibt.
Marktführer der Solarthermiekollektor-Branche
-
Solareast Holdings Co., Ltd.
-
GREENoneTEC Solarindustrie GmbH
-
Sunrain Group Co., Ltd.
-
Linuo Ritter International Co., Ltd.
-
Photon Energy Systems Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Solarthermiekollektoren Unternehmen in diesem Bericht
- Aalborg CSP A/S
- Absolicon Solar Collector AB
- Alternate Energy Technologies LLC
- Ariston Holding N.V.
- Bosch Thermotechnology Corp.
- GREENoneTEC Solarindustrie GmbH
- Heliodyne, Inc.
- HTP Comfort Solutions LLC
- Kingspan Group plc
- Linuo Ritter International Co., Ltd.
- Ouraset
- Photon Energy Systems Limited
- Rheem Manufacturing Company
- Savosolar Oyj
- Solareast Holdings Co., Ltd.
- Solimpeks Renewable Heating
- SunEarth, Inc.
- SUNERG Solar Energy S.R.L.
- SunMaxx Solar, Inc.
- Sunrain Group Co., Ltd.
- TVP Solar
- Viessmann Climate Solutions Berlin GmbH
Neueste Industrielle Entwicklungen in Markt für Solarthermiekollektoren
- Juni 2026: Absolicon Solar Collector AB unterzeichnete eine endgültige Liefervereinbarung mit der Athenian Brewery, dem griechischen Betrieb von Heineken, zur Lieferung einer konzentrierenden Solarthermieanlage für die Malztrocknung in Thessaloniki. Das Projekt ist die dritte große Brauereigruppe nach Carlsberg und Asahi, die die Technologie von Absolicon Solar Collector AB übernimmt, mit geplantem Lieferziel im Herbst 2026.
- Februar 2026: Viessmann Climate Solutions Berlin GmbH begrüßte öffentlich die Einigung der deutschen Bundesregierung auf das überarbeitete Gebäudeenergiegesetz. Die Reform bewegt sich weg von der starren 65-%-Wärmepumpenregel hin zu technologischer Offenheit und soll hybride Solar-Wärmepumpen-Systeme unterstützen.
- Januar 2026: GlassPoint schloss eine Finanzierungsrunde über 20 Millionen USD ab, angeführt von N.I.S. New Investment Solutions, mit Beteiligung von MIG Capital. Die Finanzierung unterstützt sein 1,5-GW-Parabolrinnenprojekt mit Ma'aden und sein 750-MW-Projekt mit Searles Valley Minerals.
Umfang des globalen Marktberichts für Solarthermiekollektoren
Ein Solarkollektor absorbiert eingehende Sonnenstrahlung und wandelt sie in thermische Energie um. Er überträgt die Wärme auf ein zirkulierendes Fluid, wie Wasser, Luft oder Öl.
Der globale Markt für Solarthermiekollektoren ist segmentiert nach Kollektortyp, Kollektorkonfiguration, Endnutzer, Installation und Geografie. Nach Kollektortyp ist der Markt in Flachkollektoren, Vakuumröhrenkollektoren, unverglaste Wasserkollektoren, Luftkollektoren und konzentrierende Solarthermiekollektoren unterteilt. Nach Kollektorkonfiguration ist der Markt in stationäre Kollektoren, einachsige Nachführkollektoren und zweiachsige Nachführkollektoren unterteilt. Nach Endnutzer ist der Markt in Wohngebäude, Gewerbe, Industrie und Versorgungsunternehmen unterteilt. Nach Installation ist der Markt in Dachanlagen, bodengebundene Anlagen, gebäudeintegrierte Anlagen und gebäudegebundene Anlagen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Solarthermiekollektoren in 26 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flachkollektoren |
| Vakuumröhrenkollektoren |
| Unverglaste Wasserkollektoren |
| Luftkollektoren |
| Konzentrierende Solarthermiekollektoren |
| Stationäre Kollektoren |
| Einachsige Nachführkollektoren |
| Zweiachsige Nachführkollektoren |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Versorgungsunternehmen |
| Dachanlagen |
| Bodengebundene Anlagen |
| Gebäudeintegrierte Anlagen |
| Gebäudegebundene Anlagen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Kollektortyp | Flachkollektoren | |
| Vakuumröhrenkollektoren | ||
| Unverglaste Wasserkollektoren | ||
| Luftkollektoren | ||
| Konzentrierende Solarthermiekollektoren | ||
| Nach Kollektorkonfiguration | Stationäre Kollektoren | |
| Einachsige Nachführkollektoren | ||
| Zweiachsige Nachführkollektoren | ||
| Nach Endnutzer | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Versorgungsunternehmen | ||
| Nach Installation | Dachanlagen | |
| Bodengebundene Anlagen | ||
| Gebäudeintegrierte Anlagen | ||
| Gebäudegebundene Anlagen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den globalen Markt für Solarthermiekollektoren?
Die Marktgröße für Solarthermiekollektoren wird voraussichtlich von 30,91 Milliarden USD im Jahr 2026 und 33,37 Milliarden USD im Jahr 2027 auf 48,98 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,98 % zwischen 2027 und 2032.
Welcher Solarthermiekollektortyp wächst am schnellsten?
Konzentrierende Solarthermiekollektoren werden bis 2032 voraussichtlich mit einer CAGR von 9,9 % wachsen, da sie industriellen Hochtemperaturwärmebedarf bedienen können.
Warum übernehmen Industriekäufer Solarthermieanlagen?
Industrielle Anwendungen werden voraussichtlich mit einer CAGR von 10,5 % wachsen, unterstützt durch Prozesswärmebedarf, Brennstoffkostenexposition und direkte Emissionsreduzierungsanforderungen.
Welche Region führt beim Umsatz mit Solarthermiekollektoren?
Asien-Pazifik hielt im Jahr 2026 48,4 % des globalen Umsatzes, hauptsächlich gestützt durch Chinas große Kollektorbasis.
Was hemmt die Einführung von Solarthermie im Wohnbereich?
Der Wettbewerb durch Photovoltaik- und Wärmepumpensysteme sowie instabile Anreize haben kleinere Wohninstallationen in mehreren europäischen Ländern geschwächt.
Wie differenzieren Lieferanten ihre Angebote?
Lieferanten expandieren in PV-T-Produkte, Wärmespeicherintegration, Lieferung großer Anlagen und Wärme-als-Dienstleistung-Vereinbarungen.