
Tamanho e Participação do Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 39.89 Bilhões de dólares |
| Tamanho do Mercado (2032) | 100.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 20.33 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas por Mordor Intelligence
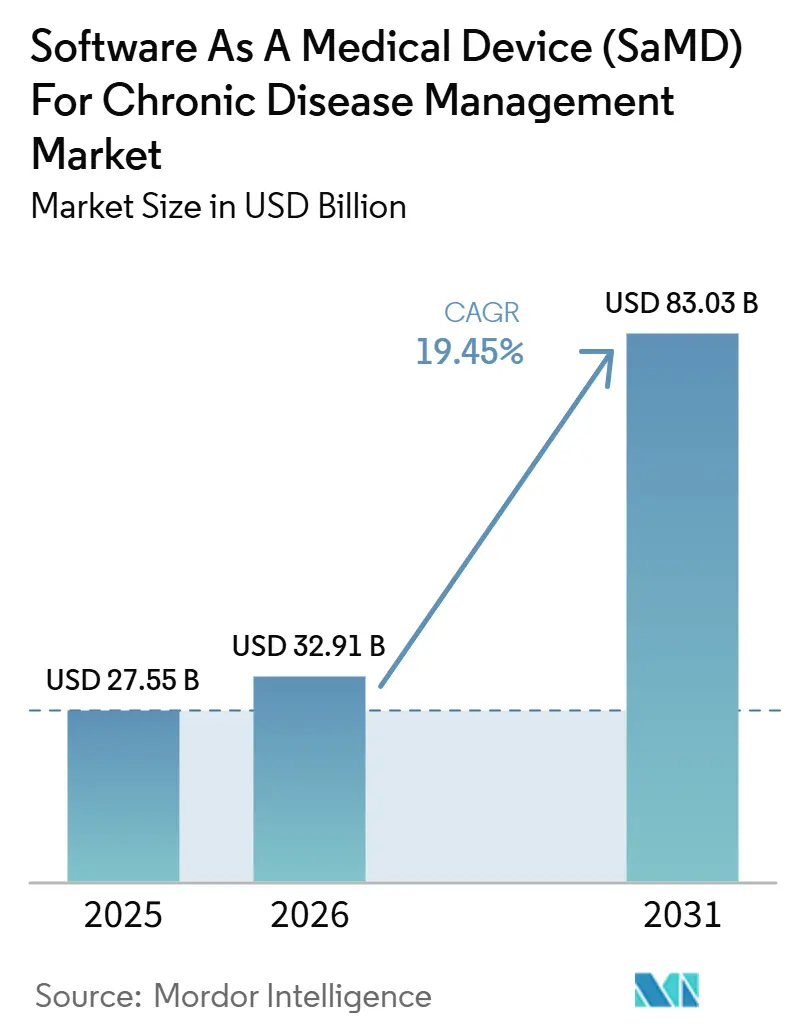
O tamanho do Mercado de Software como Dispositivo Médico para Gestão de Doenças Crônicas deve expandir-se de 33,15 bilhões de USD em 2026 e 39,89 bilhões de USD em 2027 para 100,63 bilhões de USD até 2032, registrando um CAGR de 20,33% entre 2027 e 2032.
A base de demanda permanece sólida, pois doenças crônicas e de saúde mental respondem por 90% dos 5,3 trilhões de USD em gastos anuais com saúde dos Estados Unidos. Mais de 40,1 milhões de americanos vivem com diabetes, enquanto doenças cardiovasculares e acidentes vasculares cerebrais causaram mais de 850.000 mortes em 2024. Globalmente, doenças não transmissíveis causam mais de 40 milhões de mortes por ano, mantendo os sistemas de saúde focados no cuidado contínuo em vez de intervenções episódicas. Os avanços em ferramentas de aprendizado de máquina, sensores conectados e infraestrutura de nuvem escalável agora permitem que o monitoramento clinicamente relevante e o suporte à decisão se estendam além dos hospitais para o gerenciamento diário de doenças. O lançamento do CMS ACCESS em julho de 2026 adicionou uma rota de pagamento direto vinculada a resultados mensuráveis no cuidado de doenças crônicas.
Principais Conclusões do Relatório
- Por aplicação, a gestão do diabetes deteve 39,55% de participação em 2026, enquanto a gestão de doenças cardiovasculares deve expandir-se a um CAGR de 21,93% até 2032.
- Por implantação, as soluções baseadas em nuvem representaram 64,22% de participação em 2026, enquanto a implantação híbrida deve crescer a um CAGR de 22,67% até 2032.
- Por usuário final, os prestadores de serviços de saúde detiveram 47,66% de participação em 2026, enquanto pacientes e ambientes de cuidados domiciliares devem registrar o CAGR mais rápido, de 23,35%, até 2032.
- Por classe de risco, os dispositivos de Classe II representaram 52,33% de participação em 2026, enquanto os dispositivos de Classe III devem expandir-se a um CAGR de 22,33% até 2032.
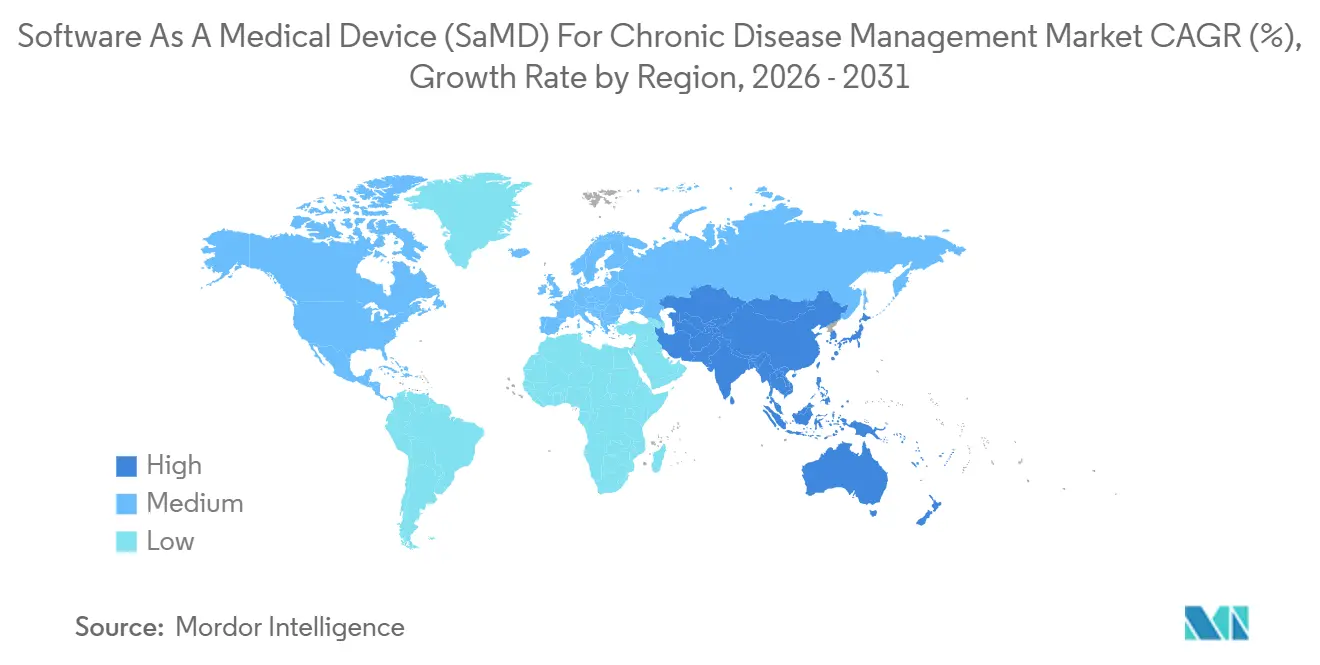
- Por geografia, a América do Norte deteve 42,25% de participação em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 23,95% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente carga de diabetes, doenças cardiovasculares e outras doenças crônicas | +5.5% | Global, com concentração na América do Norte, Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Estratificação contínua de risco e personalização habilitadas por IA | +4.1% | América do Norte e Europa, com rápida adoção na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão do cuidado baseado em valor e reembolso vinculado a resultados | +3.2% | América do Norte como principal mercado, com expansão para a Europa | Médio prazo (2 a 4 anos) |
| Integração do monitoramento remoto de pacientes com dispositivos conectados | +3.5% | Global, com penetração mais rápida na América do Norte e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Esclarecimento regulatório para software médico habilitado por IA | +2.4% | América do Norte e Europa como mercados principais, com efeito secundário na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda de empregadores e pagadores por menor custo total de cuidado | +2.0% | América do Norte, com expansão gradual para mercados liderados por empregadores em outras regiões | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças Crônicas Amplificada pela Multimorbidade
A doença crônica permanece o principal fator de demanda para o Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas, à medida que o tratamento exige cada vez mais monitoramento de longa duração, intervenções repetidas e acompanhamento mais rigoroso do paciente. Nos Estados Unidos, as condições crônicas e de saúde mental respondem por 90% dos gastos anuais com saúde, enquanto mais de 40,1 milhões de americanos vivem com diabetes. As doenças cardiovasculares e os acidentes vasculares cerebrais causaram mais de 850.000 mortes em 2024, e as doenças não transmissíveis causam mais de 40 milhões de mortes globalmente a cada ano.[1] Essa demanda favorece softwares que rastreiam condições interligadas em diferentes ambientes de cuidado, já que os pacientes frequentemente transitam simultaneamente entre as vias do diabetes, das doenças cardiovasculares e metabólicas.
Estratificação Contínua de Risco e Personalização Habilitadas por IA
A inteligência artificial está transformando a forma como o Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas gera valor, permitindo que as equipes de cuidado monitorem riscos de forma contínua em vez de depender de leituras periódicas. O trabalho de orientação da FDA em 2025 para inteligência artificial e aprendizado de máquina em software médico concentrou atenção na gestão do ciclo de vida, no controle de alterações pós-aprovação e em atualizações de algoritmos mais seguras.[2] Fornecedores com planos de gestão de mudanças mais robustos podem aprimorar o software com maior rapidez sem interromper o caminho regulatório a cada vez que refinam um modelo. Como resultado, o mercado está migrando para plataformas que combinam desempenho algorítmico com governança disciplinada, conjuntos de dados maiores, sistemas de qualidade mais sólidos e validação contínua.
Expansão do Cuidado Baseado em Valor e Reembolso Vinculado a Resultados
A mudança no reembolso tornou-se um dos apoios comerciais mais evidentes para o Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas em 2026. O modelo CMS ACCESS entrou em vigor em 5 de julho de 2026 e remunerou as organizações participantes com base em melhorias mensuráveis nas condições crônicas, e não apenas no volume de serviços prestados. Essa mudança tornou as ferramentas de SaMD mais relevantes porque permitem rastrear resultados, acompanhar pacientes entre consultas e documentar se as equipes de cuidado atingem metas de cuidado definidas. O piloto FDA TEMPO, anunciado em dezembro de 2025, acrescentou outro caminho para dispositivos de saúde digital vinculados a resultados significativos para o paciente em condições crônicas.
Integração do Monitoramento Remoto de Pacientes com Dispositivos Conectados
O monitoramento remoto está se tornando uma parte rotineira da prestação de cuidados crônicos, proporcionando ao Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas uma base operacional mais ampla. A Dexcom apresentou resultados do ensaio clínico randomizado CONNECT em junho de 2026, mostrando redução estatisticamente significativa da HbA1c em pessoas com diabetes tipo 2 que não usavam insulina e utilizaram o Dexcom G7 em comparação com o cuidado padrão. A ResMed recebeu aprovação da FDA em novembro de 2025 para seu software de Configurações de Conforto de Terapia Personalizada habilitado por IA, estendendo o suporte adaptativo ao tratamento para o ambiente domiciliar. A iRhythm relatou que os pacientes podem autoaplicar dispositivos de monitoramento domiciliar com alta conformidade e qualidade de dados, apoiando a transição para além dos fluxos de trabalho exclusivamente clínicos.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Gargalos na validação clínica e geração de evidências | -2.3% | Global, com maior pressão em aplicações cardiovasculares e respiratórias | Longo prazo (≥ 4 anos) |
| Variabilidade de reembolso entre terapias e geografias | -1.8% | Ásia-Pacífico, Oriente Médio e África, e América do Sul mais afetados | Médio prazo (2 a 4 anos) |
| Lacunas de interoperabilidade com ecossistemas de prontuários eletrônicos e dispositivos | -1.5% | Global, concentrado em sistemas hospitalares fragmentados | Médio prazo (2 a 4 anos) |
| Privacidade de dados, segurança cibernética e exposição à responsabilidade por IA | -1.2% | Europa e América do Norte mais expostas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos na Validação Clínica e Geração de Evidências
A validação clínica continua sendo uma restrição significativa no Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas, pois a geração de evidências é mais lenta e mais cara do que os ciclos de lançamento de software padrão. O trabalho da FDA relacionado a SaMD com IA mostra que os desenvolvedores devem apoiar o gerenciamento seguro de mudanças e a validação contínua, não apenas a aprovação inicial. Os prazos de revisão variam conforme a complexidade do dispositivo, enquanto sistemas de qualidade, controles de documentação e processos do ciclo de vida do software adicionam custos fixos antes que as empresas possam escalar a receita. Uma estrutura de 2026 exigiu boas práticas de medicina digital e padrões de validação mais consistentes; no entanto, até que a harmonização melhore, os requisitos de evidências continuarão a favorecer empresas com maior financiamento.
Variabilidade de Reembolso entre Terapias e Geografias
O reembolso permanece desigual em todo o Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas, embora o impulso político tenha melhorado nos Estados Unidos. O CMS ACCESS criou uma rota mais robusta para adoção vinculada a resultados, mas a clareza de pagamento permanece inconsistente entre regiões e categorias de doenças. Como resultado, os desenvolvedores devem gerenciar múltiplos modelos comerciais, incluindo contratação com prestadores, vendas para empregadores, parcerias com pagadores e casos de uso pagos pelo paciente. Essa incompatibilidade desacelera os ciclos de vendas, complica o planejamento de produtos e limita o escalonamento do mercado em regiões com menor cobertura, levando os fornecedores a priorizar aplicações com reembolso mais claro primeiro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
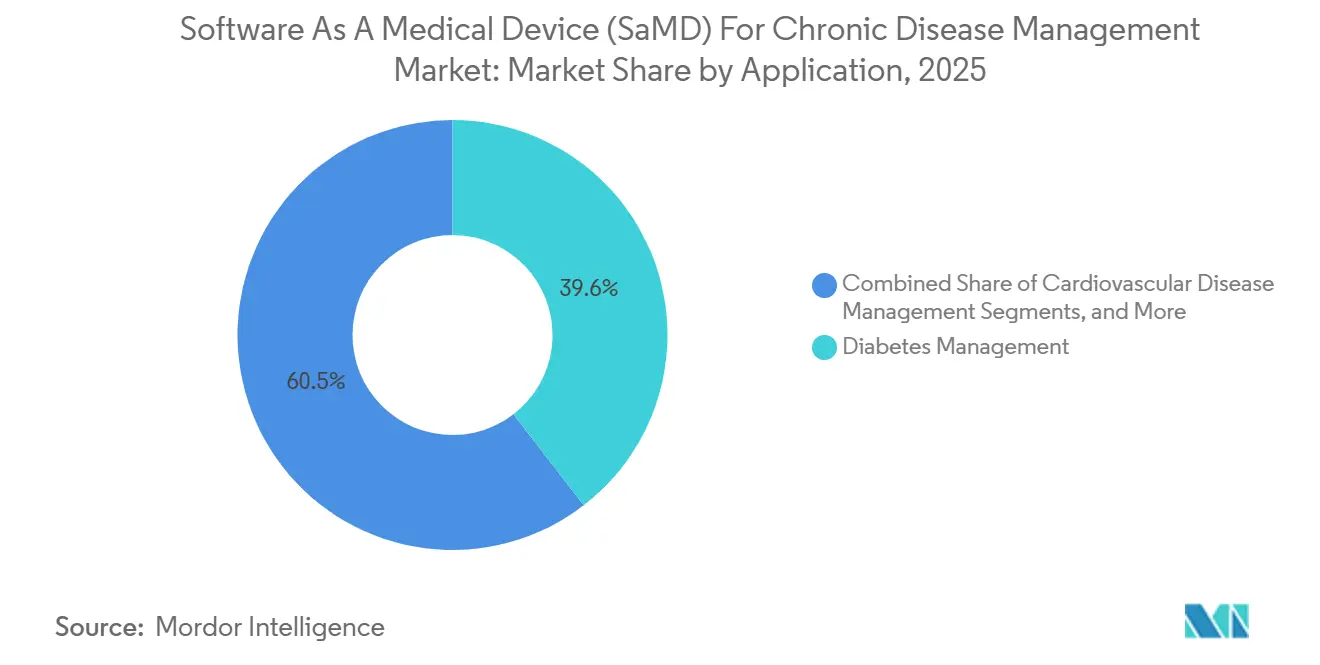
SaMD para Diabetes Ancora a Participação Enquanto o Cardiovascular Remodela o CrescimentoA Gestão do Diabetes deteve 39,55% da base de aplicações em 2026, conferindo-lhe a maior posição na participação de mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas. O segmento beneficiou-se de uma pilha de cuidados conectados madura, abrangendo monitoramento contínuo de glicose, suporte à dosagem e administração automatizada de insulina. O Sistema de Monitoramento Contínuo de Glicose G7 de 15 Dias da Dexcom recebeu aprovação da FDA em 3 de fevereiro de 2026, evidenciando o contínuo aprimoramento de produtos.
A aplicação de diabetes continuou a expandir-se à medida que os desenvolvedores passaram a atender grupos de usuários mais complexos, além da ampla população tratada com insulina. A WellDoc registrou seu Aplicativo Rx para Diabetes na Gravidez e Usuários de Bomba de Insulina junto à FDA em março de 2026, indicando uma especialização mais profunda dentro do segmento. A Gestão de Doenças Cardiovasculares deve registrar o CAGR mais rápido, de 21,93%, de 2027 a 2032, ampliando o tamanho do mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas à medida que os modelos de cuidado se tornam mais contínuos e orientados por dados.



Por Implantação:
Domínio da Nuvem Persiste Enquanto Modelos Híbridos Ganham Preferência EmpresarialA implantação Baseada em Nuvem representou 64,22% de participação em 2026, mantendo-se no centro do tamanho do mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas por implantação. O modelo suporta amplo acesso dos pacientes, grandes requisitos de armazenamento de dados e melhorias regulares de software sem atualizações local a local. A arquitetura em nuvem também se alinha ao monitoramento longitudinal, onde a captura repetida de dados e a revisão clínica contínua geram valor.
O modelo Híbrido deve expandir-se a um CAGR de 22,67% até 2032, à medida que os compradores buscam análises em nuvem com controle local sobre dados de saúde sensíveis. Hospitais e sistemas de saúde desejam escalabilidade, mas também precisam de maior controle sobre o armazenamento e a movimentação de dados dos pacientes. As configurações No Local permanecem relevantes em ambientes de alta segurança, sistemas de saúde pública e instalações com cronogramas mais lentos de migração para a nuvem. Como resultado, a estratégia de implantação está tornando-se parte da decisão de compra clínica e operacional, e não apenas uma escolha de tecnologia da informação.
Por Usuário Final:
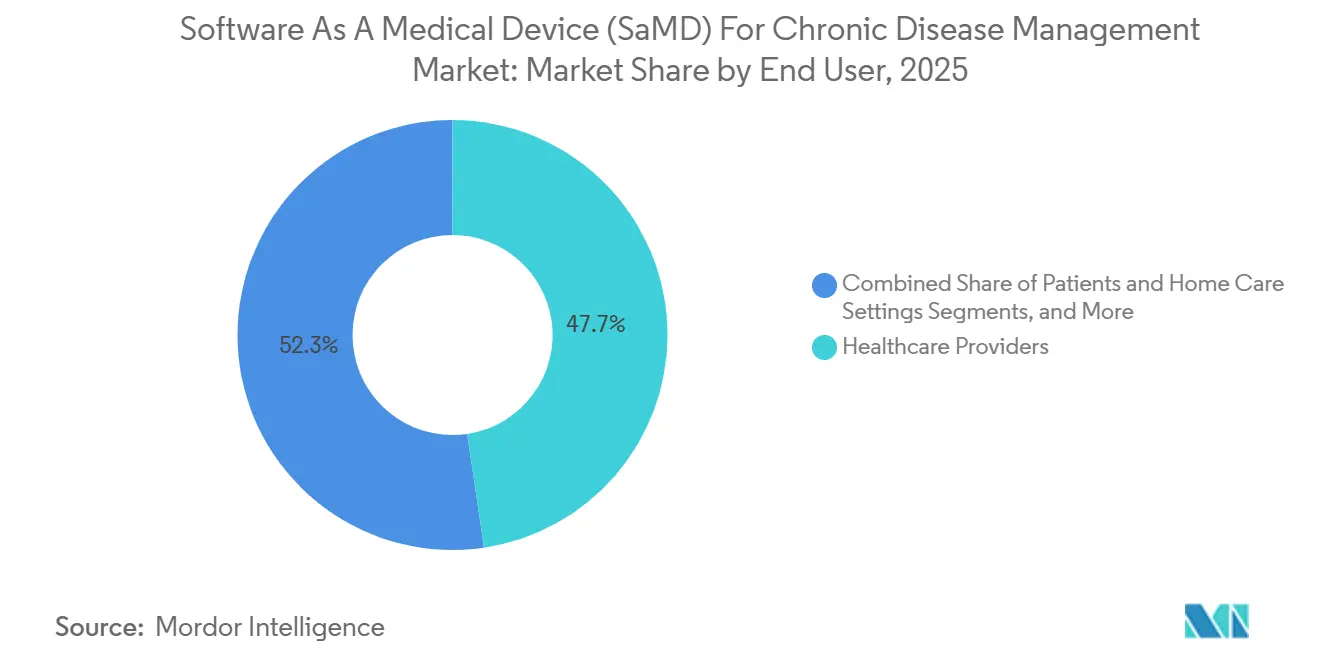
Fluxos de Trabalho de Prestadores Mantêm Escala Enquanto Cuidados Domiciliares Expandem Mais RapidamenteOs Prestadores de Serviços de Saúde detiveram 47,66% de participação em 2026, tornando-os o maior grupo de usuários finais no mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas. Essa posição refletiu a importância contínua dos fluxos de trabalho hospitalares e clínicos, nos quais os clínicos dependem de painéis, alertas e planejamento de cuidados apoiado por software. A adoção pelos prestadores permanece mais forte quando as ferramentas de monitoramento se integram às rotinas de decisão existentes e apoiam o acompanhamento de pacientes crônicos de alto risco.
Pacientes e Ambientes de Cuidados Domiciliares devem crescer a um CAGR de 23,35% até 2032, tornando este o segmento de usuários finais de crescimento mais rápido. O estudo AVALON da iRhythm demonstrou que pacientes com seguro comercial que aplicaram por conta própria o dispositivo Zio LTCM em casa apresentaram o maior rendimento diagnóstico e a menor probabilidade de eventos cardiovasculares em comparação com outras modalidades de monitoramento cardíaco ambulatorial. Os empregadores também estão utilizando software de gestão de doenças crônicas para gerenciar o absenteísmo, a perda de produtividade e os custos de sinistros futuros. À medida que mais cuidados migram para o domicílio, o mercado assume um papel maior na adesão, no ajuste terapêutico e no engajamento do paciente.

Por Classe de Risco:
Classe II Lidera a Base Atual Enquanto Classe III Eleva a Complexidade FuturaOs dispositivos de Classe II detiveram 52,33% de participação em 2026, colocando-os no centro da participação de mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas por classe de risco. Essa categoria tem sido comercialmente produtiva porque suporta monitoramento clinicamente significativo e suporte à decisão sem o ônus mais pesado das aprovações mais complexas. O caminho 510(k) permitiu que empresas como Dexcom, iRhythm e ResMed construíssem famílias de produtos com melhorias recorrentes e novos casos de uso clínico.
Os dispositivos de Classe III devem crescer a um CAGR de 22,33% até 2032, indicando uma demanda mais forte por software capaz de influenciar decisões de tratamento de maior acuidade. À medida que os desenvolvedores avançam para a adaptação terapêutica e o suporte a decisões complexas, os requisitos de evidências e as necessidades de vigilância aumentam. O software de Classe I ainda suporta engajamento, rastreamento de sintomas e autogestão ao longo da jornada de cuidado mais ampla. A combinação entre Classe I, Classe II e Classe III demonstra que o setor está migrando do monitoramento básico para um envolvimento clínico mais profundo.
Análise Geográfica
Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas na América do Norte
Espera-se que a América do Norte detenha 42,25% da participação de mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas em 2026, mantendo sua liderança entre os mercados regionais. A região beneficia-se de canais de reembolso mais sólidos, maior penetração de seguros e uma base maior de desenvolvedores de saúde digital do que a maioria das outras geografias. O modelo CMS ACCESS, com lançamento previsto para 5 de julho de 2026, deve criar um sinal político direto de que melhorias mensuráveis no cuidado de doenças crônicas podem embasar o pagamento. O piloto FDA TEMPO também agrega impulso ao delinear um caminho para resultados de pacientes habilitados por tecnologia em condições crônicas. O Canadá também está ganhando relevância, pois a Huma Therapeutics recebeu uma Licença de Dispositivo Médico de Classe II da Health Canada para sua plataforma de saúde digital baseada em nuvem em abril de 2025.
Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas na Europa
A Europa permanece a segunda maior região no rascunho fornecido pelo usuário, apoiada por uma base de saúde regulamentada e crescente interesse em terapêuticas digitais reembolsáveis. A Alemanha se destaca por oferecer um caminho mais claro para o reembolso de saúde digital do que a maioria dos outros mercados europeus. Esse arcabouço oferece aos desenvolvedores um ponto de entrada mais prático para a comercialização de software em cuidados crônicos. No entanto, a região continua a progredir de forma desigual, pois as condições de pagamento e as taxas de adoção variam amplamente entre os sistemas nacionais de saúde.
Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas na APAC
A Ásia-Pacífico deve crescer a um CAGR de 23,95% até 2032, tornando-a a oportunidade regional de expansão mais rápida e ampliando o tamanho do mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas durante o período de previsão. Grandes populações com doenças crônicas, aumento dos gastos com saúde e crescente adoção de saúde digital nas principais economias sustentam esse crescimento. China e Índia oferecem os maiores contingentes de pacientes, especialmente em diabetes, doenças cardiovasculares e condições respiratórias. O Japão serve como um importante marco comercial de curto prazo, pois a iRhythm lançou seu Sistema de Registro e Análise de ECG Zio no país em maio de 2025 por meio da Senko Medical Instrument.
Cenário Competitivo
Concentração do Mercado
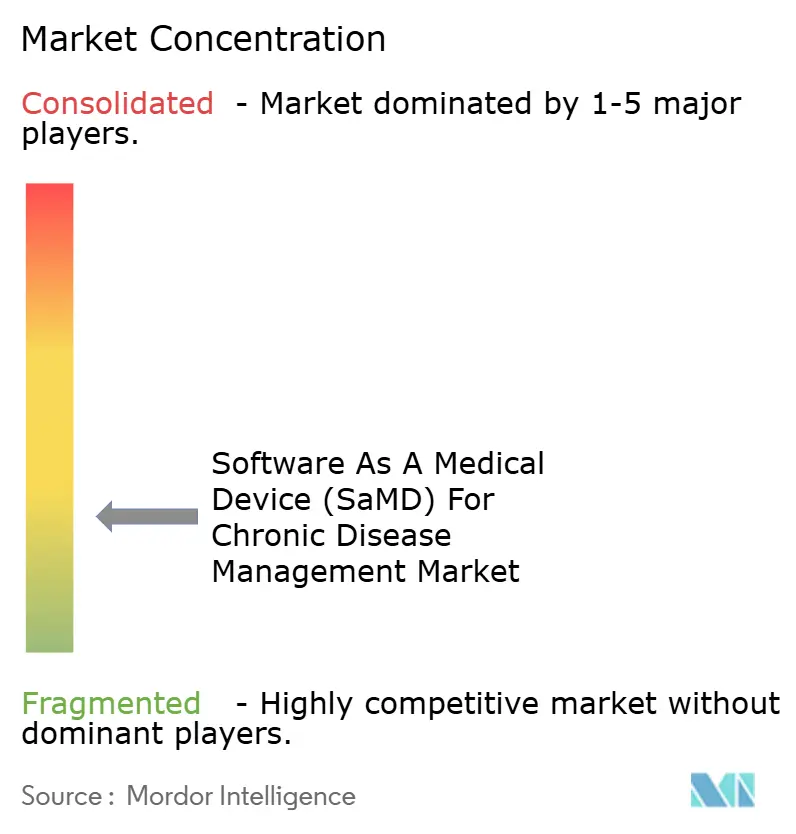
A estrutura competitiva do Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas permanece fragmentada, com híbridos de dispositivo-software, empresas de terapêuticas digitais e plataformas mais amplas de cuidado virtual competindo em diferentes vias clínicas. As empresas maiores obtêm vantagem quando combinam hardware, algoritmos, monitoramento de pacientes e acesso comercial em um único ecossistema. A Medtronic concluiu a aquisição da CathWorks por 585 milhões de USD em abril de 2026, adicionando software de angiografia por reserva de fluxo fracionado habilitado por inteligência artificial ao seu portfólio cardiovascular. A Dexcom também anunciou em junho de 2026 que havia concordado em adquirir a Nutrisense, expandindo-se dos dados de glicose para orientação nutricional personalizada e suporte de nutricionistas.
As empresas lideradas por plataformas estão adotando uma estratégia focada em resultados, crescimento de membros e acesso a pagadores ou empregadores. A Omada Health reportou crescimento de receita de 42% ano a ano no primeiro trimestre de 2026 e superou 1 milhão de membros no total, fortalecendo sua escala em obesidade, diabetes e gestão metabólica relacionada. A empresa também declarou que sua Trilha de Cuidado GLP-1 está disponível por meio dos três principais gestores de benefícios farmacêuticos dos Estados Unidos, ampliando o alcance sem depender de hardware proprietário. Esse modelo mantém pressão sobre as empresas maiores à medida que o cuidado crônico liderado por software escala por meio de design de benefícios, canais de empregadores e coaching digital, e não apenas pelo posicionamento de dispositivos.
O desenvolvimento de produtos permanece uma rota fundamental para a diferenciação no Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas. O ensaio pivotal EVOLVE de 2026 da Insulet para um sistema totalmente de malha fechada demonstrou como a automação por software está avançando mais profundamente no suporte ao tratamento e reduzindo o esforço do paciente. O lançamento do DBLG2 pela Diabeloop em julho de 2026 na Alemanha, integrado ao Kaleido e ao Dexcom G7, destacou o alinhamento entre software, dispositivo e reembolso em uma única oferta. A Huma Therapeutics também fortaleceu sua presença regulatória com uma Licença de Dispositivo Médico de Classe II da Health Canada em 2025, apoiando a credibilidade da plataforma em múltiplos mercados.
Líderes do Setor de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas
-
AliveCor, Inc.
-
Koninklijke Philips N.V.
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Medtronic plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas Empresas cobertas neste relatório
- Abbott Laboratories
- Akili
- AliveCor
- Boston Scientific
- Dexcom
- GE HealthCare Technologies Inc.
- Hinge Health, Inc.
- Huma Therapeutics Limited
- Insulet
- iRhythm Technologies
- Koninklijke Philips
- Masimo
- Medtronic
- Noom, Inc.
- Omada Health
- Resmed
- Siemens Healthineers
- Tandem Diabetes Care
- Teladoc Health
- WellDoc, Inc.
Desenvolvimentos industriais recentes em Mercado de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas
- Julho de 2026: A Diabeloop lançou o sistema de Administração Automatizada de Insulina DBLG2 na Alemanha, integrando a bomba de insulina em patch Kaleido da ViCentra e o MCG Dexcom G7 como um SaMD para diabetes totalmente reembolsável e prescrito por médico.
- Junho de 2026: A Dexcom apresentou os resultados do ensaio CONNECT mostrando redução significativa da HbA1c em pacientes com diabetes tipo 2 sem uso de insulina utilizando o Dexcom G7 e concordou em adquirir a Nutrisense para expandir o suporte nutricional baseado em MCG.
- Abril de 2026: A Medtronic adquiriu a CathWorks por 585 milhões de USD, adicionando o Sistema FFRangio habilitado por IA ao seu portfólio de SaMD cardiovascular para gestão de doença arterial coronariana.
- Maio de 2025: A iRhythm lançou seu Sistema de Gravação e Análise de ECG Zio no Japão por meio da Senko Medical Instrument, com detecção por aprendizado profundo aprovada pela PMDA para 13 tipos de arritmia.
Escopo do Relatório Global de Software como Dispositivo Médico (SaMD) para Gestão de Doenças Crônicas
De acordo com o escopo do relatório, o Software como Dispositivo Médico (SaMD) é um software autônomo destinado a ser utilizado para fins médicos (como diagnóstico, tratamento ou monitoramento) sem fazer parte de um hardware físico. Na gestão de doenças crônicas, ele utiliza algoritmos, smartphones ou plataformas em nuvem para analisar ativamente os dados do paciente e fornecer recomendações de tratamento acionáveis.
O mercado de software como dispositivo médico (SaMD) para gestão de doenças crônicas é segmentado por aplicação, implantação, usuário final, classe de risco e geografia. Por aplicação, o mercado inclui gestão do diabetes, gestão de doenças cardiovasculares, gestão de doenças respiratórias, gestão da obesidade e doenças metabólicas e gestão de outras doenças crônicas. Por implantação, o mercado é segmentado em baseado em nuvem, no local e híbrido. Por usuário final, o mercado é segmentado em prestadores de serviços de saúde, pagadores, pacientes, ambientes de cuidados domiciliares e empregadores. Por classe de risco, o mercado é segmentado em Classe I, Classe II e Classe III. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece os tamanhos de mercado e as previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Gestão do Diabetes |
| Gestão de Doenças Cardiovasculares |
| Gestão de Doenças Respiratórias |
| Gestão de Obesidade e Doenças Metabólicas |
| Gestão de Outras Doenças Crônicas |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Prestadores de Saúde |
| Pagadores |
| Pacientes e Ambientes de Cuidados Domiciliares |
| Empregadores |
| Classe I |
| Classe II |
| Classe III |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Aplicação | Gestão do Diabetes | |
| Gestão de Doenças Cardiovasculares | ||
| Gestão de Doenças Respiratórias | ||
| Gestão de Obesidade e Doenças Metabólicas | ||
| Gestão de Outras Doenças Crônicas | ||
| Por Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Usuário Final | Prestadores de Saúde | |
| Pagadores | ||
| Pacientes e Ambientes de Cuidados Domiciliares | ||
| Empregadores | ||
| Por Classe de Risco | Classe I | |
| Classe II | ||
| Classe III | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software como dispositivo médico para gestão de doenças crônicas em 2027?
O setor está avaliado em 39,89 bilhões de USD em 2027 e deve atingir 100,63 bilhões de USD até 2032 a um CAGR de 20,33%.
Qual área de aplicação lidera a demanda atual?
A Gestão do Diabetes lidera com 39,55% de participação em 2026, apoiada por software maduro de monitoramento contínuo de glicose, suporte à dosagem e administração automatizada de insulina.
Qual aplicação está crescendo mais rapidamente até 2032?
A Gestão de Doenças Cardiovasculares é a aplicação de crescimento mais rápido, com um CAGR projetado de 21,93% até 2032.
Por que a América do Norte está à frente das outras regiões?
A América do Norte deteve 42,25% de participação em 2026 porque o reembolso, a regulamentação e a infraestrutura de saúde digital são mais consolidados, e o CMS ACCESS agora apoia a adoção vinculada a resultados.
O que está impulsionando a adoção de software de cuidado crônico domiciliar?
O monitoramento remoto está ganhando espaço porque dispositivos conectados e SaMD agora suportam uso domiciliar confiável, com exemplos da Dexcom, ResMed e iRhythm demonstrando maior utilidade clínica fora do ambiente clínico.
Qual modelo de implantação está expandindo mais rapidamente?
A implantação híbrida está projetada para crescer a um CAGR de 22,67% porque os sistemas de saúde desejam escalabilidade em nuvem enquanto mantêm controle mais rigoroso sobre dados de saúde sensíveis.
O que torna a competição intensa neste espaço?
A competição está aumentando porque as empresas estão ampliando seu escopo por meio de aquisições, programas de cuidado mais abrangentes e ecossistemas integrados de software e dispositivos, como observado com Medtronic, Dexcom, Omada, Insulet e Diabeloop.