
慢性疾患管理向け医療機器としてのソフトウェア(SaMD)市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 39.89 十億米ドル |
| 市場規模 (2032) | 100.63 十億米ドル |
| 成長率 (2027 - 2032) | 20.33 % |
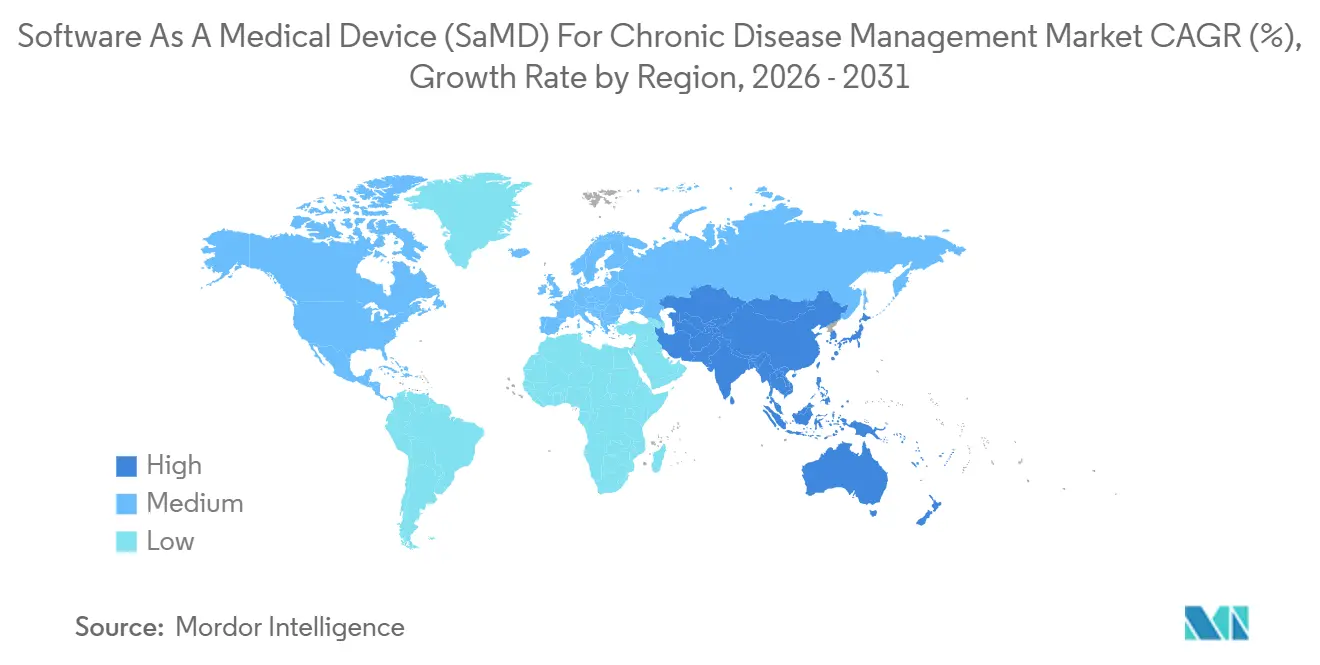
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる慢性疾患管理向け医療機器としてのソフトウェア(SaMD)市場分析
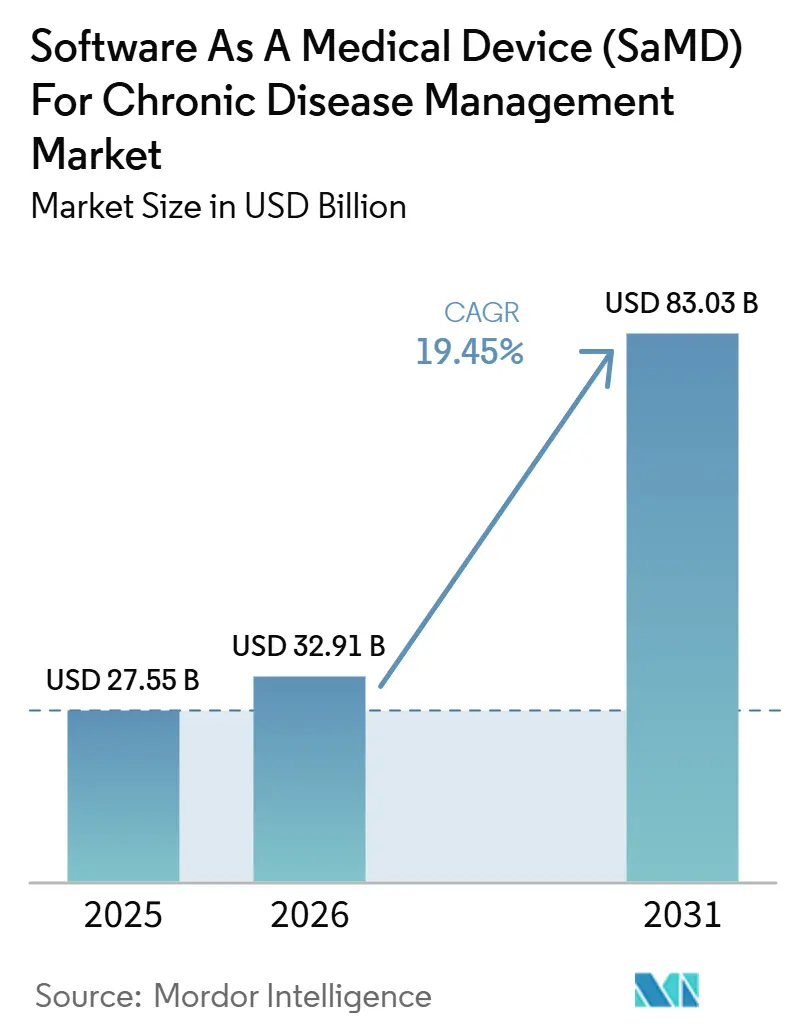
慢性疾患管理のための医療機器としてのソフトウェア市場規模は、2026年の33.15 ビリオン 米ドルおよび2027年の39.89 ビリオン 米ドルから2032年までに100.63 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 20.33%を記録する見込みです。
慢性疾患および精神疾患が米国の年間医療費5.3兆米ドルの90%を占めていることから、需要基盤は堅固なままです。4,010万人以上の米国人が糖尿病を抱えており、心血管疾患と脳卒中は2024年に85万件以上の死亡を引き起こしました。世界的に、非感染性疾患は毎年4,000万件以上の死亡を引き起こしており、医療システムは断続的な介入ではなく継続的なケアに注力し続けています。機械学習ツール、接続センサー、スケーラブルなクラウドインフラの進歩により、臨床的に有意なモニタリングと意思決定支援が病院を超えて日常の疾患管理にまで拡張されるようになりました。2026年7月のCMS ACCESSの開始により、測定可能な慢性ケアアウトカムに連動した直接支払いルートが追加されました。
レポートの主要ポイント
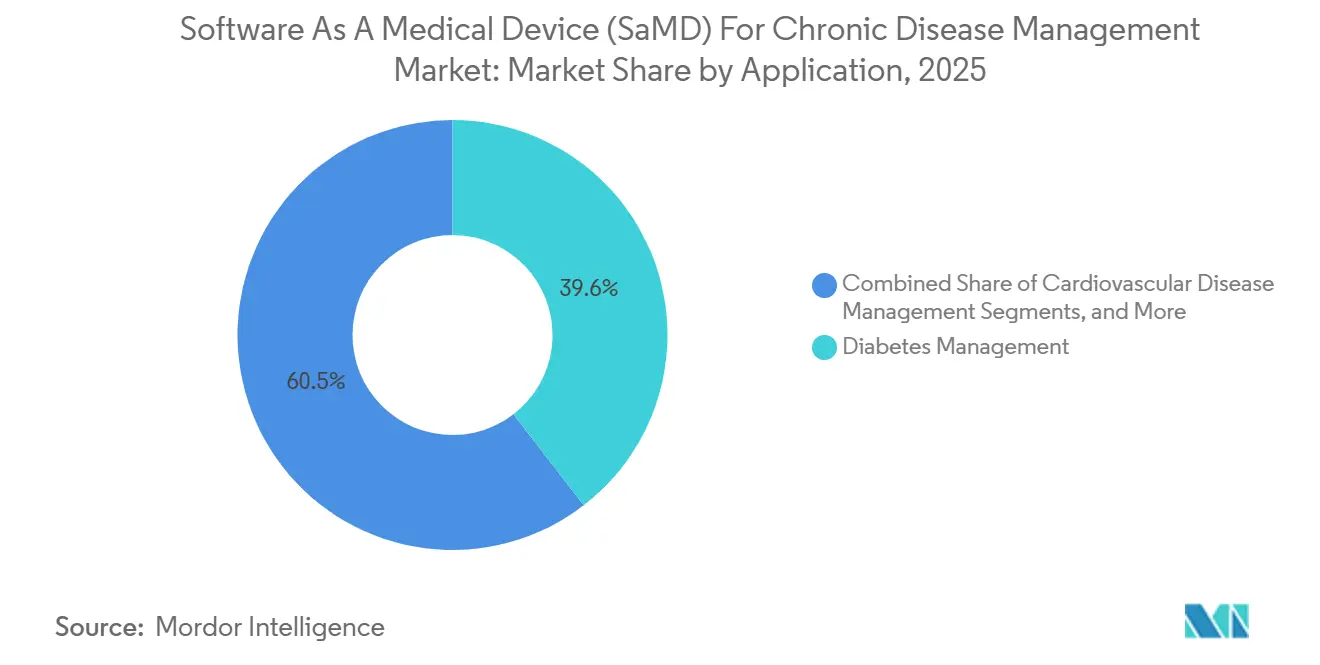
- アプリケーション別では、糖尿病管理が2026年に39.55%のシェアを占め、心血管疾患管理は2032年にかけてCAGR 21.93%で拡大する見込みです。
- 展開形態別では、クラウドベースのソリューションが2026年に64.22%のシェアを占め、ハイブリッド展開は2032年にかけてCAGR 22.67%で成長する見込みです。
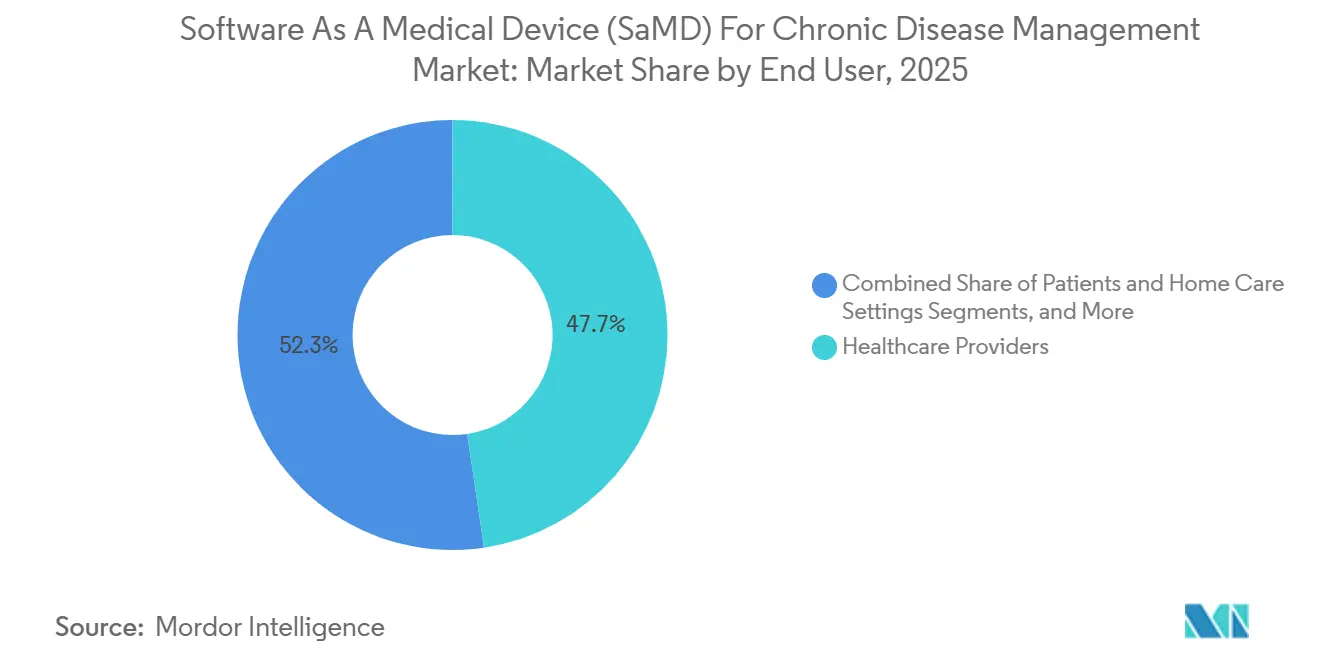
- エンドユーザー別では、医療提供者が2026年に47.66%のシェアを占め、患者および在宅ケア環境は2032年にかけて最速のCAGR 23.35%を記録する見込みで。
- リスククラス別では、クラスIIデバイスが2026年に52.33%のシェアを占め、クラスIIIデバイスは2032年にかけてCAGR 22.33%で拡大する見込みです。
- 地域別では、北米が2026年に42.25%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 23.95%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 糖尿病、心血管疾患、その他の慢性疾患の負担増大 | +5.5% | 北米、アジア太平洋、欧州に集中したグローバル規模 | 長期(4年以上) |
| AI対応の継続的リスク層別化とパーソナライゼーション | +4.1% | 北米および欧州、アジア太平洋での急速な普及 | 中期(2〜4年) |
| 価値に基づくケアとアウトカム連動型償還の拡大 | +3.2% | 北米が主要市場、欧州への波及あり | 中期(2〜4年) |
| 接続デバイスとの遠患者モニタリング統合 | +3.5% | 北米および東アジアで最速の普及を伴うグローバル規模 | 短期(2年以下) |
| AI対応医療ソフトウェアに関する規制の明確化 | +2.4% | 北米および欧州がコア市場、アジア太平洋への二次的影響あり | 中期(2〜4年) |
| ケアの総コスト削減に対する雇用主および支払者の需要 | +2.0% | 北米が主要市場、他地域の雇用主主導市場への段階的波及 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
多疾患併存によって増幅される慢性疾患負担の増大
慢性疾患は、慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場における中核的な需要ドライバーであり続けています。治療には長期にわたるモニタリング、繰り返しの介入、および患者フォローアップの強化がますます求められています。米国では、慢性疾患およびメンタルヘルス疾患が年間医療費の90%を占め、4,010万人以上のアメリカ人が糖尿病を抱えています。心血管疾患と脳卒中は2024年に85万件以上の死亡を引き起こし、非感染性疾患は世界全体で毎年4,000万件以上の死亡を引き起こしています。[1] この需要は、患者が糖尿病、心血管、代謝経路を同時に移行することが多いため、ケア環境をまたいで関連疾患を追跡するソフトウェアを後押ししています。
AI対応の継続的リスク層別化とパーソナライゼーション
AIは、慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場における価値創出の方法を変えており、ケアチームは定期的な測定値に頼るのではなく、継続的にリスクを監視できるようになっています。FDAの2025年における医療ソフトウェアのAIおよび機械学習に関するガイダンス作業は、ライフサイクル管理、承認後の変更管理、およびより安全なアルゴリズム更新に注目を集めました。[2] 変更管理計画がより充実したベンダーは、モデルを改良するたびに規制経路を中断させることなく、ソフトウェアをより迅速に改善できます。その結果、市場はアルゴリズムのパフォーマンスと規律ある統治、より大きなデータプール、より強固な品質システム、および継続的な検証を組み合わせたプラットフォームへと移行しています。
価値に基づくケアとアウトカム連動型償還の拡大
償還の変化は、2026年における慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場にとって最も明確な商業的支援の一つとなりました。CMSのACCESSモデルは2026年7月5日に開始され、参加組織に対してサービス量だけでなく慢性疾患の測定可能な改善に基づいて支払いを行いました。この転換により、SaMDツールはアウトカムを追跡し、受診間の患者をフォローし、ケアチームが定義されたケア目標を達成しているかどうかを記録できるため、より重要性が高まりました。2025年12月に発表されたFDAのTEMPOパイロットは、慢性疾患における意味のある患者アウトカムに結びついたデジタルヘルスデバイスのための別の経路を追加しました。
接続デバイスとの遠隔患者モニタリング統合
遠隔モニタリングは慢性ケア提供の日常的な一部となりつつあり、慢性疾患管理向け医療機器としてのソフトウェア(SaMD)市場により広い運用基盤を与えています。Dexcomは2026年6月にCONNECT無作為化対照試験の結果を発表し、インスリンを使用していない2型糖尿病患者においてDexcom G7を使用した場合、標準ケアと比較してHbA1cが統計的に有意に低下したことを示しました。ResMedは2025年11月にAI対応のパーソナライズド・セラピー・コンフォート・セッティングスソフトウェアのFDA認可を取得し、在宅環境への適応的治療支援を拡張しました。iRhythmは、患者が在宅ベースのモニタリングデバイスを高いコンプライアンスとデータ品質で自己装着できることを報告し、クリニックのみのワークフローからの移行を支持しました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 臨床検証とエビデンス生成のボトルネック | -2.3% | 心血管および呼吸器アプリケーションでより大きな圧力を伴うグローバル規模 | 長期(4年以上) |
| 治療法および地域にわたる償還の多様性 | -1.8% | アジア太平洋、中東・アフリカ、南米が最も影響を受ける | 中期(2〜4年) |
| 電子カルテおよびデバイスエコシステムとの相互運用性のギャップ | -1.5% | 断片化した病院システムに集中したグローバル規模 | 中期(2〜4年) |
| データプライバシー、サイバーセキュリティ、およびAI責任リスク | -1.2% | 欧州および北米が最も影響を受ける | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
臨床検証とエビデンス生成のボトルネック
臨床検証は、エビデンス生成が標準的なソフトウェアリリースサイクルよりも遅く、コストがかかるため、慢性疾患管理向け医療機器としてのソフトウェア(SaMD)市場における重大な抑制要因であり続けています。医療ソフトウェアにおけるAI関連のSaMD作業に関するFDAの見解は、開発者が最初の認可だけでなく、安全な変更管理と継続的な検証を支援しなければならないことを示しています。審査期間はデバイスの複雑さによって異なり、品質システム、文書管理、およびソフトウェアライフサイクルプロセスが、企業が収益を拡大する前に固定コストを追加します。2026年のフレームワークは、優良デジタル医療実践とより一貫した検証基準を求めましたが、標準化が改善されるまで、エビデンス要件は資金力のある企業を優遇し続けでしょう。
治療法および地域にわたる償還の多様性
米国では政策の勢いが改善されているものの、慢性疾患管理向け医療機器としてのソフトウェア(SaMD)市場全体で償還は依然として不均一です。CMS ACCESSはアウトカム連動型採用のより強固なルートを作り出しましたが、地域や疾患カテゴリーにわたって支払いの明確性は依然として一貫していません。その結果、開発者は医療提供者との契約、雇用主向け販売、支払者パートナーシップ、患者負担のユースケースを含む複数の商業モデルを管理しなければなりません。このミスマッチは販売サイクルを遅らせ、製品計画を複雑にし、カバレッジが低い地域での市場拡大を制限し、ベンダーはより明確な償還が得られるアプリケーションを優先するよう促されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
糖尿病SaMDがシェアを固め、心血管疾患が成長を再形成糖尿病管理は2026年のアプリケーションベースの39.55%を占め、慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場シェアにおいて最大のポジションを確保しました。このセグメントは、持続血糖モニタリング、投与量サポート、および自動インスリン投与をカバーする成熟したコネクテッドケアスタックの恩恵を受けました。DexcomのG7 15日間持続血糖モニタリングシステムは2026年2月3日にFDA承認を受け、製品の継続的な改良が強調されました。
糖尿病アプリケーションは、開発者がインスリン治療を受ける広範な患者集団を超えて、より複雑なユーザーグループをターゲットにするにつれて拡大し続けました。WellDocは2026年3月に妊娠中の糖尿病患者およびインスリンポンプ使用者向けのRxアプリをFDAに登録し、セグメント内のより深い専門化を示しました。心血管疾患管理は2027年から2032年にかけて最速のCAGR 21.93%を記録する見込みであり、ケアモデルがより継続的かつデータ主導型になるにつれて慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場規模を拡大させます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
展開形態別:
クラウドの優位性が持続し、ハイブリッドモデルがエンタープライズの支持を獲得クラウドベースの展開は2026年に64.22%のシェアを占め、展開形態別の慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場規模の中心に位置し続けました。このモデルは、広範な患者アクセス、大規模なデータストレージ要件、およびサイトごとの更新なしに定期的なソフトウェア改善をサポートします。クラウドアーキテクチャはまた、繰り返しのデータ取得と継続的な臨床レビューが価値を生み出す縦断的モニタリングとも整合しています。
ハイブリッドモデルは、購入者が機密性の高い健康データに対するローカル制御とクラウド分析を求めるにつれて、2032年にかけてCAGR 22.67%で拡大する見込みです。病院および医療システムはスケーラビリティを求めていますが、患者データの保存と移動に対するより強固な制御も必要としています。オンプレミスの設定は、高セキュリティ環境、公衆衛生システム、およびクラウド移行のタイムラインが遅い施設において引き続き重要です。その結果、展開戦略はITの選択だけでなく、臨床的および運用上の購買決定の一部となっています。
エンドユーザー別:
医療提供者のワークフローが規模を維持し、在宅ケアが最速で拡大医療提供者は2026年に47.66%のシェアを占め、慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場全体で最大のエンドユーザーグループとなりました。この地位は、臨床医がダッシュボード、アラート、およびソフトウェアによるケアプランニングに依存する病院およびクリニックのワークフローの継続的な重要性を反映しています。モニタリングツールが既存の意思決定ルーティンに適合し、高リスクの慢性患者のフォローアップをサポートする場合、プロバイダーの採用は最も強くなります。
患者および在宅ケア環境は2032年にかけてCAGR 23.35%で成長する見込みであり、これが最も急速に成長するエンドユーザーセグメントとなっています。iRhythmのAVALON研究では、自宅でZio LTCMデバイスを自己装着した民間保険加入患者が、他の外来心臓モニタリング手法と比較して最高の診断率と最低の心血管イベント発生率を示しました。雇用主も慢性疾患ソフトウェアを使用して欠勤、生産性損失、および下流の請求コストを管理しています。より多くのケアが在宅に移行するにつれて、市場はアドヒアランス、治療調整、および患者エンゲージメントにおいてより大きな役割を担います。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
リスククラス別:
クラスIIが現在の基盤をリードし、クラスIIIが将来の複雑性を高めるクラスIIデバイスは2026年に52.33%のシェアを占め、リスククラス別の慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場シェアの中心に位置しました。このカテゴリーは、最も複雑な承認の重い負担なしに、臨床的に意味のあるモニタリングと意思決定支援をサポートするため、商業的に生産性が高くなっています。510(k)経路により、Dexcom、iRhythm、ResMedなどの企業は、繰り返しの改善と新たな臨床ユースケースを持つ製品ファミリーを構築できました。
クラスIIIデバイスは2032年にかけてCAGR 22.33%で成長する見込みであり、より高い重症度の治療決定に影響を与えることができるソフトウェアへの需要が強まっていることを示しています。開発者が治療適応と複雑な意思決定支援にさらに踏み込むにつれて、エビデンス要件とサーベイランスニーズが増加します。クラスIのソフトウェアは、より広範なケアジャーニー全体でエンゲージメント、症状追跡、および自己管理をサポートし続けています。クラスI、クラスII、クラスIIIにわたる組み合わせは、業界が基本的なモニタリングからより深い臨床的関与へと移行していることを示しています。
地域分析
北米の慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場
北米は2026年に慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場シェアの42.25%を占め、地域市場の中でリードを維持する見込みです。この地域は、他のほとんどの地域よりも強力な償還チャネル、より深い保険普及率、およびより大きなデジタルヘルス開発者基盤の恩恵を受けています。2026年7月5日に開始予定のCMS ACCESSモデルは、慢性ケアの測定可能な改善が支払いを支援できるという直接的な政策シグナルを生み出すことが期待されています。FDAのTEMPOパイロットも、慢性疾患における技術を活用した患者アウトカムの経路を概説することで勢いを加えています。カナダも関連性を高めており、Huma Therapeuticsは2025年4月にクラウドベースのデジタルヘルスプラットフォームに対してカナダ保健省のクラスII医療機器ライセンスを取得しました。
欧州の慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場
欧州は、規制された医療基盤と償還可能なデジタルセラピューティクスへの関心の高まりに支えられ、ユーザー提供の草稿において第2位の地域であり続けています。ドイツは、他のほとんどの欧州市場よりもデジタルヘルス償還のより明確な経路を提供しているため、際立っています。このフレームワークは、慢性ケアにおけるソフトウェアの商業化に向けて、開発者にとってより実践的な参入点を提供します。ただし、支払い条件と採用率が各国の医療システムによって大きく異なるため、地域全体での進展は引き続き不均一です。
アジア太平洋地域の慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場
アジア太平洋地域は2032年にかけてCAGR 23.95%で成長する見込みであり、最も急速に拡大する地域的機会となり、予測期間中に慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場規模を拡大させます。大規模な慢性疾患患者集団、医療費の増加、および主要経済圏全体でのデジタルヘルス採用の拡大がこの成長を支えています。中国とインドは、特に糖尿病、心血管疾患、呼吸器疾患において最大の患者プールを提供しています。日本は近期の重要な商業的指標として機能しており、iRhythmは2025年5月に仙光メディカルインスツルメントを通じて同国でZio ECG記録・分析システムを発売しました。
競合環境
市場集中度
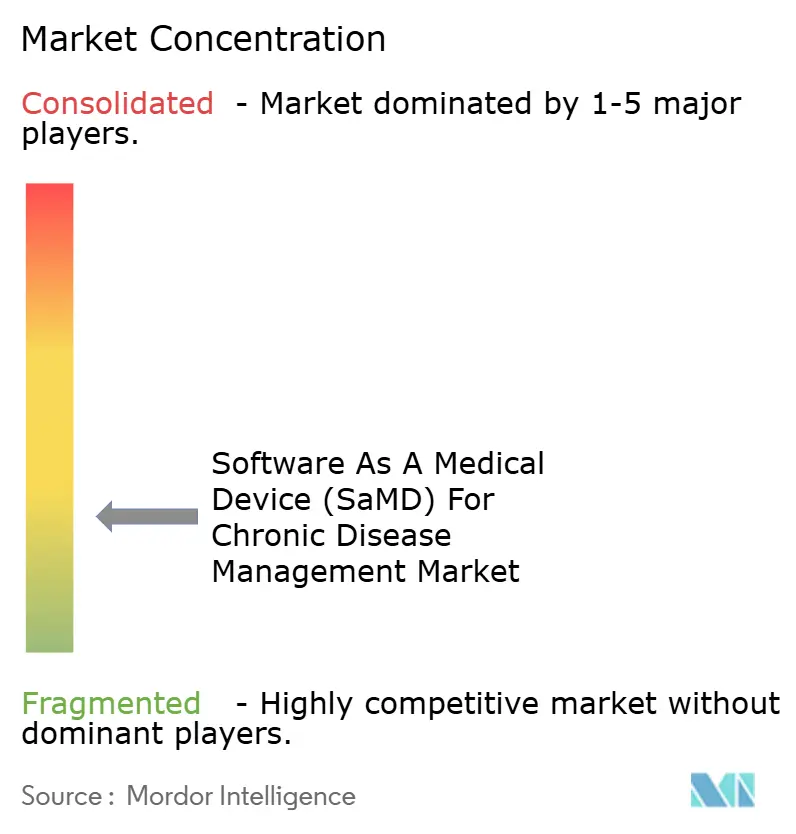
慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場の競争構造は断片化したままであり、デバイスとソフトウェアのハイブリッド企業、デジタルセラピューティクス企業、およびより広範なバーチャルケアプラットフォームが臨床経路全体で競合しています。大企業は、ハードウェア、アルゴリズム、患者モニタリング、および商業アクセスを一つのエコシステム内に組み合わせることで優位性を得ます。Medtronicは2026年4月にCathWorksを585 ミリオン 米ドルで買収し、AI対応の冠血流予備量比血管造影ソフトウェアを心血管ポートフォリオに追加しました。Dexcomも2026年6月にNutrisenseを買収することに合意したと発表し、グルコースデータからパーソナライズされた栄養指導および栄養士サポートへと拡大しました。
プラットフォーム主導の企業は、アウトカム、会員成長、および支払者または雇用主アクセスに焦点を当てた戦略を追求しています。Omada Healthは2026年第1四半期に前年比42%の収益成長を報告し、総会員数100万人を超え、肥満、糖尿病、および関連する代謝管理におけるスケールを強化しました。同社はまた、そのGLP-1ケアトラックが米国の3大薬局給付管理会社すべてを通じて利用可能であり、独自のハードウェアに依存せずにリーチを向上させていると述べました。このモデルは、ソフトウェア主導の慢性ケアが給付設計、雇用主チャネル、およびデジタルコーチングを通じてスケールするにつれて、大企業への圧力を維持します。
製品開発は、慢性疾患管理のための医療機器としてのソフトウェア(SaMD)市場における差別化への重要な経路であり続けています。Insuletの2026年EVOLVE枢要試験(完全閉ループシステム向け)は、ソフトウェアの自動化が治療サポートにより深く踏み込み、患者の負担を軽減していることを示しました。DiabeloopによるDIBLG2の2026年7月のドイツでの発売(KaleidoおよびDexcom G7と統合)は、一つのオファリング内でのソフトウェア、デバイス、および償還の整合を強調しました。Huma Therapeuticsも2025年にカナダ保健省のクラスII医療機器ライセンスを取得し、クロスマーケットのプラットフォーム信頼性を強化しました。
慢性疾患管理向け医療機器としてのソフトウェア(SaMD)業界リーダー
-
AliveCor, Inc.
-
Koninklijke Philips N.V.
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Medtronic plc
- 注:主要企業の掲載順は順位を示すものではありません。
慢性疾患管理向け医療機器としてのソフトウェア(SaMD)市場 このレポートでカバーされる企業
- Abbott Laboratories
- Akili
- AliveCor
- Boston Scientific
- Dexcom
- GE HealthCare Technologies Inc.
- Hinge Health, Inc.
- Huma Therapeutics Limited
- Insulet
- iRhythm Technologies
- Koninklijke Philips
- Masimo
- Medtronic
- Noom, Inc.
- Omada Health
- Resmed
- Siemens Healthineers
- Tandem Diabetes Care
- Teladoc Health
- WellDoc, Inc.
最近の産業開発事情 慢性疾患管理向け医療機器としてのソフトウェア(SaMD)市場
- 2026年7月:DiabeloopはドイツでDBLG2自動インスリン投与システムを発売し、ViCentraのKaleido インスリンパッチポンプとDexcom G7 CGMを完全償還可能な医師処方の糖尿病SaMDとして統合しました。
- 2026年6月:DexcomはCONNECT試験の結果を発表し、インスリンを使用していない2型糖尿病患者においてDexcom G7使用によるHbA1cの有意な低下を示し、CGMベースの栄養サポートを拡大するためにNutrisenseの買収に合意しました。
- 2026年4月:MedtronicはCathWorksを5.85億米ドルで買収し、冠動脈疾患管理のための心血管SaMDポートフォリオにAI対応FFRangioシステムを追加しました。
- 2025年5月:iRhythmは仙光メディカルインストゥルメントを通じて日本でZio心電図記録・分析システムを発売し、13種類の不整脈タイプに対するPMDA承認済みのディープラーニング検出を搭載しました。
グローバル慢性疾患管理向け医療機器としてのソフトウェア(SaMD)市場レポートの調査範囲
本レポートの範囲によると、医療機器としてのソフトウェア(SaMD)とは、物理的なハードウェアの一部ではなく、医療目的(診断、治療、またはモニタリングなど)に使用することを意図したスタンドアロンソフトウェアです。慢性疾患管理において、アルゴリズム、スマートフォン、またはクラウドプラットフォームを使用して患者データを積極的に分析し、実行可能な治療推奨を提供します。
慢性疾患管理のための医療機器としてのソフトウェア(SaMD)場は、アプリケーション、展開形態、エンドユーザー、リスククラス、および地域によってセグメント化されています。アプリケーション別では、市場は糖尿病管理、心血管疾患管理、呼吸器疾患管理、肥満および代謝疾患管理、およびその他の慢性疾患管理を含みます。展開形態別では、市場はクラウドベース、オンプレミス、およびハイブリッドにセグメント化されています。エンドユーザー別では、市場は医療提供者、支払者、患者、在宅ケア環境、および雇用主にセグメント化されています。リスククラス別では、市場はクラスI、クラスII、およびクラスIIIにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。本レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。本レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 糖尿病管理 |
| 心血管疾患管理 |
| 呼吸器疾患管理 |
| 肥満および代謝疾患管理 |
| その他の慢性疾患管理 |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 医療提供者 |
| 支払者 |
| 患者および在宅ケア施設 |
| 雇用主 |
| クラスI |
| クラスII |
| クラスIII |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| アプリケーション別 | 糖尿病管理 | |
| 心血管疾患管理 | ||
| 呼吸器疾患管理 | ||
| 肥満および代謝疾患管理 | ||
| その他の慢性疾患管理 | ||
| 展開形態別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| エンドユーザー別 | 医療提供者 | |
| 支払者 | ||
| 患者および在宅ケア施設 | ||
| 雇用主 | ||
| リスククラス別 | クラスI | |
| クラスII | ||
| クラスIII | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2027年における慢性疾患管理のための医療機器としてのソフトウェアの市場規模はどのくらいですか?
このセクターは2027年に39.89 ビリオン 米ドルに達し、CAGR 20.33%で2032年までに100.63 ビリオン 米ドルに達する見込みです。
現在の需要をリードしているアプリケーション分野はどこですか?
糖尿病管理は2026年に39.55%のシェアでリードしており、成熟した持続血糖モニタリング(CGM)、投与量サポート、および自動インスリン投与ソフトウェアに支えられています。
2032年にかけて最も急速に成長しているアプリケーションはどれですか?
心血管疾患管理が最も急速に成長しているアプリケーションであり、2032年にかけてCAGR 21.93%が見込まれています。
北米が他の地域より優位にある理由は何ですか?
北米は2026年に42.25%のシェアを占めました。これは、償還、規制、およびデジタルヘルスインフラがより確立されており、CMS ACCESSがアウトカム連動型の採用を支援しているためです。
在宅慢性ケアソフトウェアの採用を促進しているものは何ですか?
接続デバイスとSaMDが在宅での信頼性の高い使用をサポートするようになったため、遠隔モニタリングが普及しており、Dexcom、ResMed、iRhythmの事例がクリニック外での強化された臨床的有用性を示しています。
最速で拡大している展開モデルはどれですか?
ハイブリッド展開は、医療システムがクラウドのスケーラビリティを求めながら機密健康データに対するより厳格な制御を維持したいと考えているため、22.67%のCAGRで成長する見込みです。
この分野で競争が激しい理由は何ですか?
Medtronic、Dexcom、Omada、Insulet、Diabeloopに見られるように、企業が買収、より広範なケアプログラム、および統合されたソフトウェアとデバイスのエコシステムを通じて範囲を拡大しているため、競争が激化しています。