
Tamaño y Participación del Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 39.89 Mil millones de dólares |
| Tamaño del Mercado (2032) | 100.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 20.33 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas por Mordor Intelligence
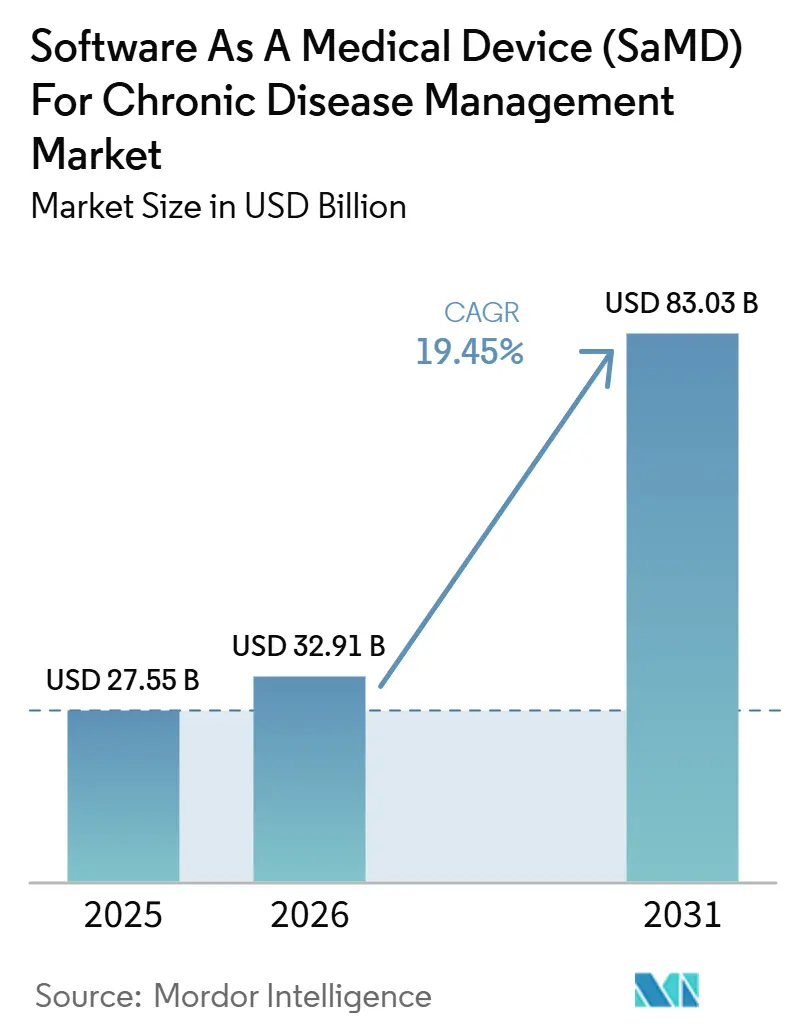
Se proyecta que el tamaño del Mercado de Software como Dispositivo Médico para la Gestión de Enfermedades Crónicas se expanda desde 33,15 mil millones de USD en 2026 y 39,89 mil millones de USD en 2027 hasta 100,63 mil millones de USD en 2032, registrando una CAGR del 20,33% entre 2027 y 2032.
La base de demanda sigue siendo sólida, ya que las enfermedades crónicas y de salud mental representan el 90% del gasto anual en atención médica de los Estados Unidos, que asciende a 5,3 billones USD. Más de 40,1 millones de estadounidenses viven con diabetes, mientras que las enfermedades cardiovasculares y los accidentes cerebrovasculares causaron más de 850.000 muertes en 2024. A nivel mundial, las enfermedades no transmisibles causan más de 40 millones de muertes cada año, manteniendo a los sistemas de salud enfocados en la atención continua en lugar de la intervención episódica. Los avances en herramientas de aprendizaje automático, sensores conectados e infraestructura de nube escalable permiten ahora que el monitoreo clínicamente relevante y el apoyo a la toma de decisiones se extiendan más allá de los hospitales hacia la gestión diaria de enfermedades. El lanzamiento del modelo CMS ACCESS en julio de 2026 añadió una vía de pago directo vinculada a resultados medibles en la atención de enfermedades crónicas.
Conclusiones Clave del Informe
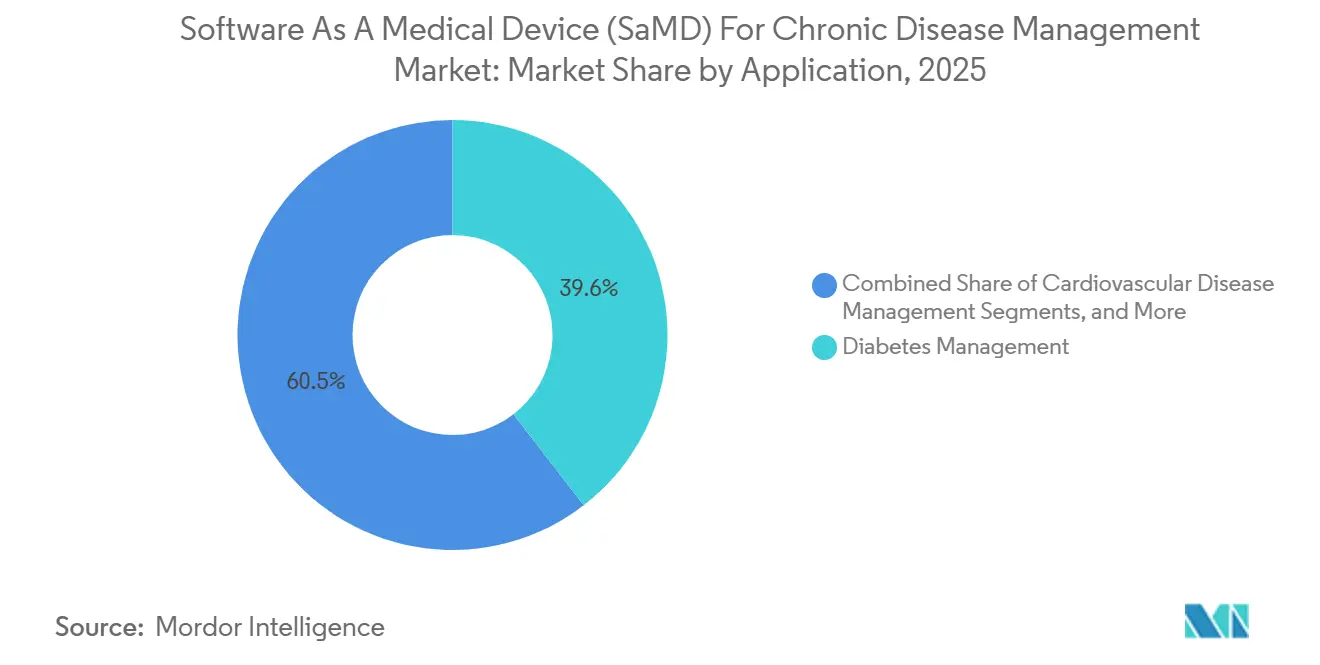
- Por aplicación, la gestión de la diabetes representó el 39,55% de la participación en 2026, mientras que se proyecta que la gestión de enfermedades cardiovasculares se expanda a una CAGR del 21,93% hasta 2032.
- Por implementación, las soluciones basadas en la nube representaron el 64,22% de la participación en 2026, mientras que se proyecta que la implementación híbrida crezca a una CAGR del 22,67% hasta 2032.
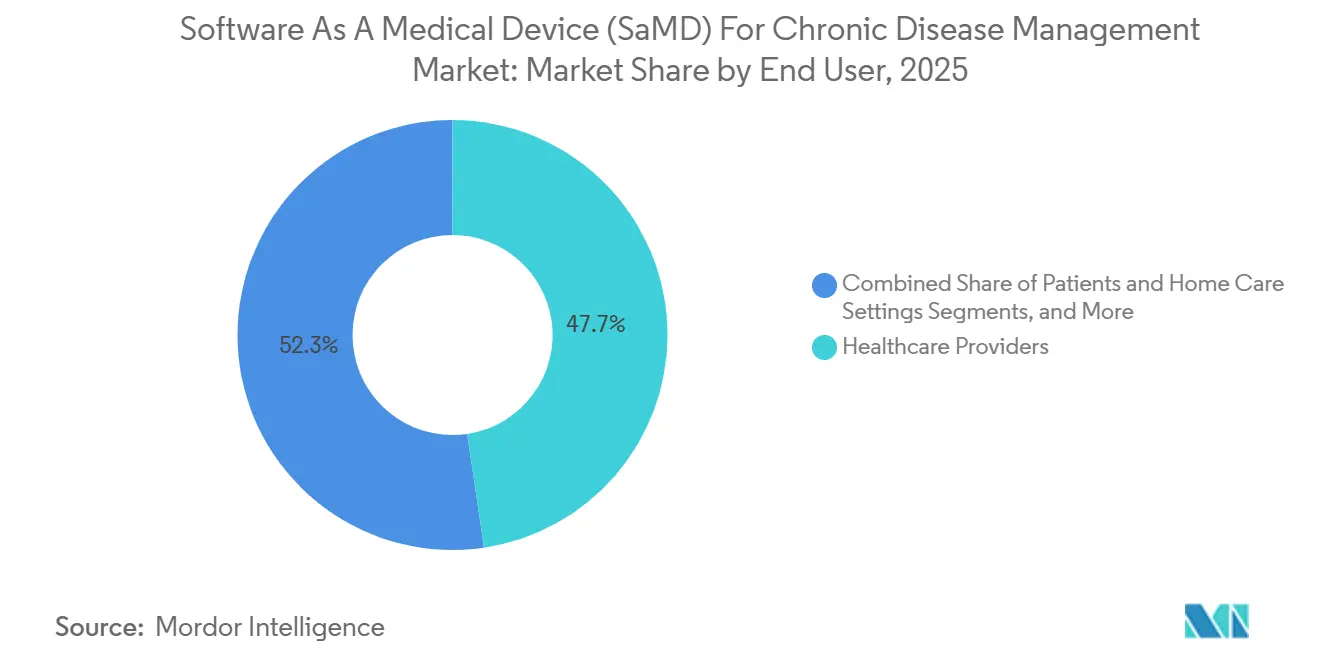
- Por usuario final, los proveedores de atención médica representaron el 47,66% de la participación en 2026, mientras que se espera que los pacientes y los entornos de atención domiciliaria registren la CAGR más rápida del 23,35% hasta 2032.
- Por clase de riesgo, los dispositivos de Clase II representaron el 52,33% de la participación en 2026, mientras que se proyecta que los dispositivos de Clase III se expandan a una CAGR del 22,33% hasta 2032.
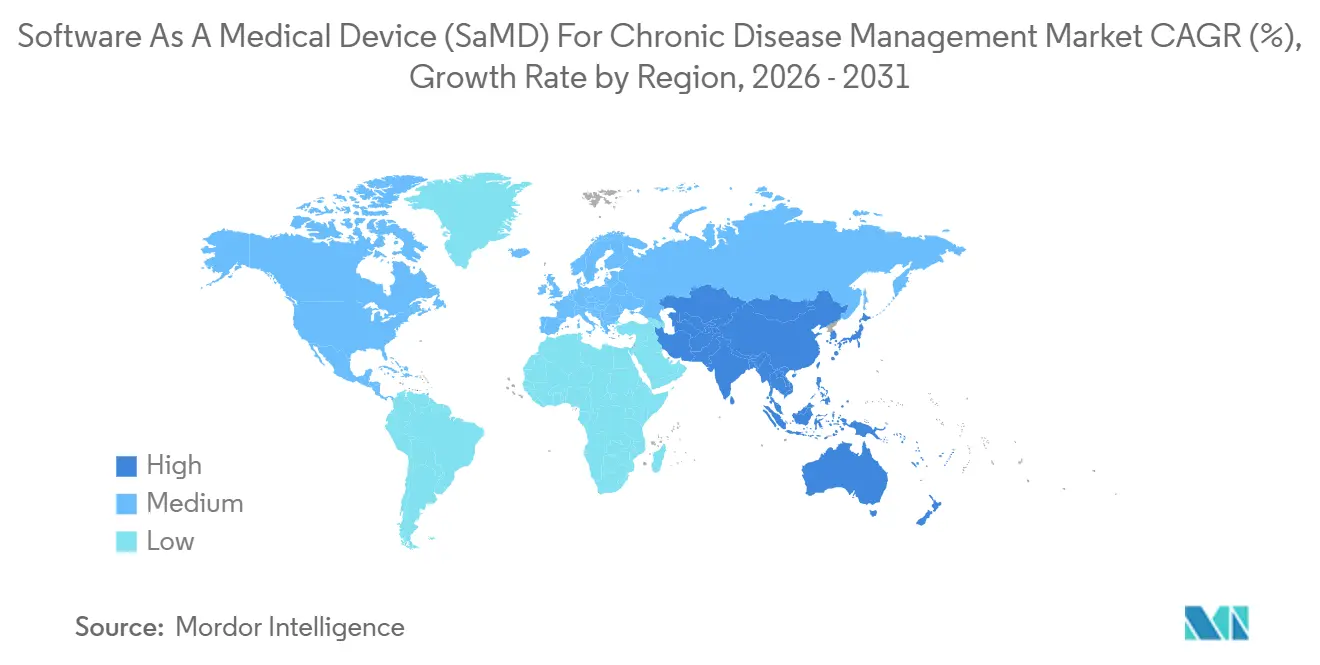
- Por geografía, América del Norte representó el 42,25% de la participación en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 23,95% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Creciente carga de diabetes, enfermedades cardiovasculares y otras enfermedades crónicas | +5.5% | Global, con concentración en América del Norte, Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Estratificación continua del riesgo habilitada por IA y personalización | +4.1% | América del Norte y Europa, con rápida adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la atención basada en valor y el reembolso vinculado a resultados | +3.2% | América del Norte como mercado principal, con efecto secundario en Europa | Mediano plazo (2-4 años) |
| Integración del monitoreo remoto de pacientes con dispositivos conectados | +3.5% | Global, con la penetración más rápida en América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Clarificación regulatoria para software médico habilitado por IA | +2.4% | América del Norte y Europa como mercados principales, con efecto secundario en Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de empleadores y pagadores por un menor costo total de atención | +2.0% | América del Norte, con efecto secundario gradual en mercados liderados por empleadores en otras regiones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas Amplificada por la Multimorbilidad
Las enfermedades crónicas siguen siendo el principal impulsor de la demanda en el Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas, ya que el tratamiento requiere cada vez más monitoreo de larga duración, intervenciones repetidas y un seguimiento más riguroso del paciente. En los Estados Unidos, las enfermedades crónicas y de salud mental representan el 90% del gasto sanitario anual, mientras que más de 40,1 millones de estadounidenses viven con diabetes. Las enfermedades cardiovasculares y los accidentes cerebrovasculares causaron más de 850.000 muertes en 2024, y las enfermedades no transmisibles causan más de 40 millones de muertes a nivel mundial cada año.[1] Esta demanda favorece al software que rastrea condiciones vinculadas en distintos entornos de atención, ya que los pacientes frecuentemente transitan simultáneamente por vías relacionadas con la diabetes, las enfermedades cardiovasculares y los trastornos metabólicos.
Estratificación Continua del Riesgo Habilitada por IA y Personalización
La inteligencia artificial está transformando la forma en que el Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas genera valor, ya que los equipos de atención pueden monitorear el riesgo de forma continua en lugar de depender de lecturas periódicas. El trabajo de orientación de la Administración de Alimentos y Medicamentos de los Estados Unidos en 2025 sobre inteligencia artificial y aprendizaje automático en software médico centró la atención en la gestión del ciclo de vida, el control de cambios posterior a la autorización y las actualizaciones de algoritmos más seguras.[2] Los proveedores con planes de gestión del cambio más sólidos pueden mejorar el software con mayor rapidez sin interrumpir la vía regulatoria cada vez que refinan un modelo. Como resultado, el mercado avanza hacia plataformas que combinan el rendimiento de los algoritmos con una gobernanza disciplinada, conjuntos de datos más amplios, sistemas de calidad más robustos y validación continua.
Expansión de la Atención Basada en Valor y el Reembolso Vinculado a Resultados
El cambio en el reembolso se convirtió en uno de los apoyos comerciales más claros para el Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas en 2026. El modelo ACCESS de los Centros de Servicios de Medicare y Medicaid entró en vigor el 5 de julio de 2026 y remuneró a las organizaciones participantes en función de mejoras mensurables en las condiciones crónicas, en lugar de basarse únicamente en el volumen de servicios. Este cambio hizo que las herramientas de SaMD fueran más relevantes porque pueden rastrear resultados, dar seguimiento a los pacientes entre visitas y documentar si los equipos de atención cumplen los objetivos de cuidado definidos. El programa piloto TEMPO de la Administración de Alimentos y Medicamentos de los Estados Unidos, anunciado en diciembre de 2025, añadió otra vía para dispositivos de salud digital vinculados a resultados clínicamente significativos en enfermedades crónicas.
Integración del Monitoreo Remoto de Pacientes con Dispositivos Conectados
El monitoreo remoto se está convirtiendo en una parte habitual de la prestación de atención crónica, lo que otorga al Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas una base operativa más amplia. Dexcom presentó los resultados del ensayo controlado aleatorizado CONNECT en junio de 2026, mostrando una reducción estadísticamente significativa de la HbA1c en personas con diabetes tipo 2 que no usaban insulina y que utilizaron el Dexcom G7 en comparación con la atención estándar. ResMed recibió la autorización de la FDA en noviembre de 2025 para su software de Configuraciones de Comodidad de Terapia Personalizada habilitado por IA, extendiendo el soporte de tratamiento adaptativo al entorno domiciliario. iRhythm informó que los pacientes pueden autoaplicarse dispositivos de monitoreo domiciliario con alta adherencia y calidad de datos, apoyando el alejamiento de los flujos de trabajo exclusivos de la clínica.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Cuellos de botella en la validación clínica y la generación de evidencia | -2.3% | Global, con mayor presión en aplicaciones cardiovasculares y respiratorias | Largo plazo (≥ 4 años) |
| Variabilidad del reembolso entre terapias y geografías | -1.8% | Asia-Pacífico, Oriente Medio y África, y América del Sur son los más afectados | Mediano plazo (2-4 años) |
| Brechas de interoperabilidad con ecosistemas de registros electrónicos de salud y dispositivos | -1.5% | Global, concentrado en sistemas hospitalarios fragmentados | Mediano plazo (2-4 años) |
| Privacidad de datos, ciberseguridad y exposición a la responsabilidad por IA | -1.2% | Europa y América del Norte son los más expuestos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en la Validación Clínica y la Generación de Evidencia
La validación clínica sigue siendo una restricción significativa en el Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas, ya que la generación de evidencia es más lenta y costosa que los ciclos de lanzamiento de software estándar. El trabajo de la FDA relacionado con SaMD de IA muestra que los desarrolladores deben respaldar una gestión de cambios segura y una validación continua, no solo la autorización inicial. Los plazos de revisión varían según la complejidad del dispositivo, mientras que los sistemas de calidad, los controles de documentación y los procesos del ciclo de vida del software añaden costos fijos antes de que las empresas puedan escalar los ingresos. Un marco de 2026 exigió buenas prácticas de medicina digital y estándares de validación más consistentes; sin embargo, hasta que mejore la armonización, los requisitos de evidencia seguirán favoreciendo a las empresas con mayor financiamiento.
Variabilidad del Reembolso entre Terapias y Geografías
El reembolso sigue siendo desigual en el Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas, aunque el impulso de las políticas ha mejorado en los Estados Unidos. CMS ACCESS ha creado una vía más sólida para la adopción vinculada a resultados, pero la claridad en los pagos sigue siendo inconsistente entre regiones y categorías de enfermedades. Como resultado, los desarrolladores deben gestionar múltiples modelos comerciales, incluidos la contratación con proveedores, las ventas a empleadores, las asociaciones con pagadores y los casos de uso pagados por el paciente. Esta discrepancia ralentiza los ciclos de ventas, complica la planificación de productos y limita el escalamiento del mercado en regiones con menor cobertura, lo que lleva a los proveedores a priorizar primero las aplicaciones con un reembolso más claro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
El SaMD para Diabetes Ancla la Participación Mientras las Enfermedades Cardiovasculares Reconfiguran el CrecimientoLa Gestión de la Diabetes representó el 39,55% de la base de aplicaciones en 2026, otorgándole la posición más destacada dentro de la participación del Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas. El segmento se benefició de un conjunto de atención conectada maduro que abarca la monitorización continua de glucosa, el soporte de dosificación y la administración automatizada de insulina. El Sistema de Monitorización Continua de Glucosa G7 de 15 días de Dexcom recibió la autorización de la Administración de Alimentos y Medicamentos de los Estados Unidos el 3 de febrero de 2026, lo que subraya el continuo perfeccionamiento de los productos.
La aplicación de diabetes continuó expandiéndose a medida que los desarrolladores apuntaron a grupos de usuarios más complejos más allá de la amplia población tratada con insulina. WellDoc registró su aplicación Rx para Diabetes en el Embarazo y Usuarios de Bombas de Insulina ante la Administración de Alimentos y Medicamentos de los Estados Unidos en marzo de 2026, lo que indica una especialización más profunda dentro del segmento. Se proyecta que la Gestión de Enfermedades Cardiovasculares registre la CAGR más rápida del 21,93% de 2027 a 2032, incrementando el tamaño del Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas a medida que los modelos de atención se vuelven más continuos y basados en datos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Implementación:
El Dominio de la Nube Persiste Mientras los Modelos Híbridos Ganan Preferencia EmpresarialLa implementación basada en la nube representó el 64,22% de la participación en 2026, manteniéndola en el centro del tamaño del Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas por implementación. El modelo favorece el acceso amplio de los pacientes, los grandes requisitos de almacenamiento de datos y las mejoras periódicas del software sin necesidad de actualizaciones sitio por sitio. La arquitectura en la nube también se alinea con el monitoreo longitudinal, donde la captura repetida de datos y la revisión clínica continua generan valor.
Se prevé que el modelo Híbrido se expanda a una CAGR del 22,67% hasta 2032, a medida que los compradores buscan análisis en la nube con control local sobre los datos de salud sensibles. Los hospitales y sistemas de salud desean escalabilidad, pero también necesitan un mayor control sobre el almacenamiento y el movimiento de los datos de los pacientes. Las configuraciones en las instalaciones siguen siendo relevantes en entornos de alta seguridad, sistemas de salud pública e instalaciones con plazos más lentos de migración a la nube. Como resultado, la estrategia de implementación se está convirtiendo en parte de la decisión de compra clínica y operativa, y no solo en una elección de tecnología de la información.
Por Usuario Final:
Los Flujos de Trabajo de los Proveedores Mantienen la Escala Mientras la Atención Domiciliaria se Expande Más RápidoLos Proveedores de Atención Médica representaron el 47,66% de la participación en 2026, convirtiéndolos en el grupo de usuarios finales más grande en el Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas. Esta posición reflejó la importancia continua de los flujos de trabajo hospitalarios y clínicos, donde los médicos dependen de paneles de control, alertas y planificación de la atención asistida por software. La adopción por parte de los proveedores sigue siendo más sólida cuando las herramientas de monitoreo se integran en las rutinas de toma de decisiones existentes y apoyan el seguimiento de pacientes crónicos de alto riesgo.
Se proyecta que los Pacientes y los Entornos de Atención Domiciliaria crezcan a una CAGR del 23,35% hasta 2032, convirtiéndose en el segmento de usuarios finales de más rápido crecimiento. El estudio AVALON de iRhythm demostró que los pacientes con seguro comercial que aplicaron por sí mismos el dispositivo Zio LTCM en casa tuvieron el mayor rendimiento diagnóstico y la menor probabilidad de eventos cardiovasculares en comparación con otras modalidades de monitoreo cardíaco ambulatorio. Los empleadores también utilizan software de gestión de enfermedades crónicas para gestionar el ausentismo, la pérdida de productividad y los costos de reclamaciones posteriores. A medida que más atención se traslada al hogar, el mercado adquiere un papel más amplio en la adherencia, el ajuste terapéutico y la participación del paciente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Riesgo:
La Clase II Lidera la Base Actual Mientras la Clase III Eleva la Complejidad FuturaLos dispositivos de Clase II representaron el 52,33% de la participación en 2026, situándolos en el centro de la participación del Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas por clase de riesgo. Esta categoría ha sido comercialmente productiva porque permite un monitoreo y soporte de decisiones clínicamente significativos sin la carga más pesada de las aprobaciones más complejas. La vía 510(k) ha permitido a empresas como Dexcom, iRhythm y ResMed construir familias de productos con mejoras recurrentes y nuevos casos de uso clínico.
Se proyecta que los dispositivos de Clase III crezcan a una CAGR del 22,33% hasta 2032, lo que indica una mayor demanda de software capaz de influir en decisiones de tratamiento de mayor complejidad. A medida que los desarrolladores avanzan hacia la adaptación terapéutica y el soporte de decisiones complejas, aumentan los requisitos de evidencia y las necesidades de vigilancia. El software de Clase I sigue apoyando el compromiso, el seguimiento de síntomas y la autogestión a lo largo del proceso de atención más amplio. La combinación entre Clase I, Clase II y Clase III muestra que la industria está evolucionando desde el monitoreo básico hacia una participación clínica más profunda.
Análisis Geográfico
Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas en América del Norte
Se espera que América del Norte represente el 42,25% de la participación del Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas en 2026, manteniendo su liderazgo entre los mercados regionales. La región se beneficia de canales de reembolso más sólidos, una mayor penetración de los seguros y una base más amplia de desarrolladores de salud digital que la mayoría de las demás geografías. Se espera que el modelo ACCESS de los Centros de Servicios de Medicare y Medicaid, programado para lanzarse el 5 de julio de 2026, genere una señal de política directa de que las mejoras mensurables en la atención de enfermedades crónicas pueden respaldar el pago. El programa piloto TEMPO de la Administración de Alimentos y Medicamentos de los Estados Unidos también añade impulso al delinear una vía para los resultados de los pacientes habilitados por tecnología en enfermedades crónicas. Canadá también está ganando relevancia, ya que Huma Therapeutics recibió una Licencia de Dispositivo Médico de Clase II de Health Canada para su plataforma de salud digital basada en la nube en abril de 2025.
Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas en Europa
Europa sigue siendo la segunda región más grande en el borrador proporcionado por el usuario, respaldada por una base sanitaria regulada y un creciente interés en los terapéuticos digitales reembolsables. Alemania destaca porque ofrece una vía más clara para el reembolso de la salud digital que la mayoría de los demás mercados europeos. Este marco ofrece a los desarrolladores un punto de entrada más práctico para la comercialización de software en la atención de enfermedades crónicas. Sin embargo, la región continúa avanzando de manera desigual porque las condiciones de pago y las tasas de adopción varían ampliamente entre los sistemas nacionales de salud.
Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas en Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 23,95% hasta 2032, convirtiéndola en la oportunidad regional de expansión más rápida e incrementando el tamaño del Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas durante el período de pronóstico. Las grandes poblaciones con enfermedades crónicas, el aumento del gasto en atención médica y la creciente adopción de la salud digital en las principales economías respaldan este crecimiento. China e India ofrecen los mayores grupos de pacientes, especialmente en diabetes, enfermedades cardiovasculares y afecciones respiratorias. Japón sirve como un importante indicador comercial a corto plazo, ya que iRhythm lanzó su Sistema de Registro y Análisis de ECG Zio en el país en mayo de 2025 a través de Senko Medical Instrument.
Panorama Competitivo
Concentración del Mercado
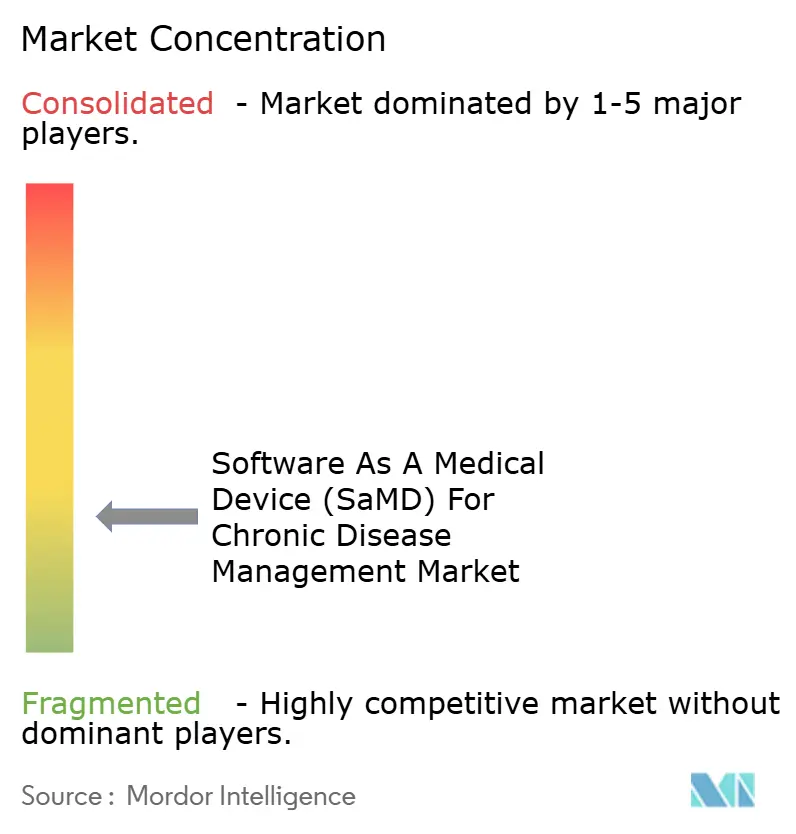
La estructura competitiva del Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas sigue siendo fragmentada, con híbridos de dispositivo-software, empresas de terapéuticos digitales y plataformas de atención virtual más amplias compitiendo en distintas vías clínicas. Las empresas más grandes obtienen ventaja cuando combinan hardware, algoritmos, monitoreo de pacientes y acceso comercial dentro de un mismo ecosistema. Medtronic completó la adquisición de CathWorks por 585 millones de USD en abril de 2026, añadiendo software de reserva fraccional de flujo coronario habilitado por inteligencia artificial a su cartera cardiovascular. Dexcom también anunció en junio de 2026 que había acordado adquirir Nutrisense, expandiéndose desde los datos de glucosa hacia la orientación nutricional personalizada y el apoyo de dietistas.
Las empresas lideradas por plataformas están siguiendo una estrategia centrada en resultados, crecimiento de miembros y acceso a pagadores o empleadores. Omada Health reportó un crecimiento de ingresos del 42% interanual en el primer trimestre de 2026 y superó 1 millón de miembros en total, fortaleciendo su escala en la gestión de la obesidad, la diabetes y el metabolismo relacionado. La empresa también indicó que su Programa de Atención GLP-1 está disponible a través de los tres principales gestores de beneficios farmacéuticos de los Estados Unidos, mejorando el alcance sin depender de hardware propio. Este modelo mantiene la presión sobre las empresas más grandes a medida que la atención crónica liderada por software escala a través del diseño de beneficios, los canales de empleadores y la orientación digital en lugar de la colocación de dispositivos únicamente.
El desarrollo de productos sigue siendo una vía clave para la diferenciación en el Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas. El ensayo pivotal EVOLVE 2026 de Insulet para un sistema de circuito cerrado completo mostró cómo la automatización del software está avanzando más profundamente en el soporte del tratamiento y reduciendo el esfuerzo del paciente. El lanzamiento en julio de 2026 de DBLG2 por parte de Diabeloop en Alemania, integrado con Kaleido y Dexcom G7, destacó la alineación entre software, dispositivo y reembolso dentro de una sola oferta. Huma Therapeutics también fortaleció su presencia regulatoria con una Licencia de Dispositivo Médico de Clase II de Health Canada en 2025, respaldando la credibilidad de la plataforma en múltiples mercados.
Líderes de la Industria de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas
-
AliveCor, Inc.
-
Koninklijke Philips N.V.
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Medtronic plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas Empresas cubiertas en este informe
- Abbott Laboratories
- Akili
- AliveCor
- Boston Scientific
- Dexcom
- GE HealthCare Technologies Inc.
- Hinge Health, Inc.
- Huma Therapeutics Limited
- Insulet
- iRhythm Technologies
- Koninklijke Philips
- Masimo
- Medtronic
- Noom, Inc.
- Omada Health
- Resmed
- Siemens Healthineers
- Tandem Diabetes Care
- Teladoc Health
- WellDoc, Inc.
Desarrollos recientes de la industria en Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas
- Julio de 2026: Diabeloop lanzó el sistema de Administración Automatizada de Insulina DBLG2 en Alemania, integrando la bomba de insulina de parche Kaleido de ViCentra y el MCG Dexcom G7 como un SaMD para diabetes totalmente reembolsable y prescrito por médicos.
- Junio de 2026: Dexcom presentó los resultados del ensayo CONNECT que muestran una reducción significativa de la HbA1c en pacientes con diabetes tipo 2 que no usan insulina con Dexcom G7 y acordó adquirir Nutrisense para ampliar el soporte nutricional basado en MCG.
- Abril de 2026: Medtronic adquirió CathWorks por 585 millones USD, añadiendo el Sistema FFRangio habilitado por IA a su cartera de SaMD cardiovascular para la gestión de la enfermedad de las arterias coronarias.
- Mayo de 2025: iRhythm lanzó su Sistema de Registro y Análisis de ECG Zio en Japón a través de Senko Medical Instrument, con detección de aprendizaje profundo autorizada por la PMDA para 13 tipos de arritmia.
Alcance del Informe Global del Mercado de Software como Dispositivo Médico (SaMD) para la Gestión de Enfermedades Crónicas
Según el alcance del informe, el Software como Dispositivo Médico (SaMD) es software independiente destinado a ser utilizado con fines médicos (como diagnóstico, tratamiento o monitoreo) sin formar parte de hardware físico. En la gestión de enfermedades crónicas, utiliza algoritmos, teléfonos inteligentes o plataformas en la nube para analizar activamente los datos del paciente y proporcionar recomendaciones de tratamiento accionables.
El mercado de software como dispositivo médico (SaMD) para la gestión de enfermedades crónicas está segmentado por aplicación, implementación, usuario final, clase de riesgo y geografía. Por aplicación, el mercado incluye gestión de la diabetes, gestión de enfermedades cardiovasculares, gestión de enfermedades respiratorias, gestión de la obesidad y enfermedades metabólicas, y gestión de otras enfermedades crónicas. Por implementación, el mercado está segmentado en basado en la nube, en las instalaciones e híbrido. Por usuario final, el mercado está segmentado en proveedores de atención médica, pagadores, pacientes, entornos de atención domiciliaria y empleadores. Por clase de riesgo, el mercado está segmentado en Clase I, Clase II y Clase III. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece los tamaños de mercado y los pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Gestión de Diabetes |
| Gestión de Enfermedades Cardiovasculares |
| Gestión de Enfermedades Respiratorias |
| Gestión de Obesidad y Enfermedades Metabólicas |
| Gestión de Otras Enfermedades Crónicas |
| Basado en la Nube |
| Local |
| Híbrido |
| Proveedores de Atención Médica |
| Pagadores |
| Pacientes y Entornos de Atención Domiciliaria |
| Empleadores |
| Clase I |
| Clase II |
| Clase III |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Aplicación | Gestión de Diabetes | |
| Gestión de Enfermedades Cardiovasculares | ||
| Gestión de Enfermedades Respiratorias | ||
| Gestión de Obesidad y Enfermedades Metabólicas | ||
| Gestión de Otras Enfermedades Crónicas | ||
| Por Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Usuario Final | Proveedores de Atención Médica | |
| Pagadores | ||
| Pacientes y Entornos de Atención Domiciliaria | ||
| Empleadores | ||
| Por Clase de Riesgo | Clase I | |
| Clase II | ||
| Clase III | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del software como dispositivo médico para la gestión de enfermedades crónicas en 2027?
El sector se sitúa en 39,89 mil millones de USD en 2027 y se proyecta que alcance los 100,63 mil millones de USD en 2032 a una CAGR del 20,33%.
¿Qué área de aplicación lidera la demanda actual?
La Gestión de la Diabetes lidera con el 39,55% de participación en 2026, respaldada por software maduro de monitorización continua de glucosa, soporte de dosificación y administración automatizada de insulina.
¿Qué aplicación crece más rápido hasta 2032?
La Gestión de Enfermedades Cardiovasculares es la aplicación de más rápido crecimiento, con una CAGR proyectada del 21,93% hasta 2032.
¿Por qué América del Norte está por delante de otras regiones?
América del Norte representó el 42,25% de la participación en 2026 porque el reembolso, la regulación y la infraestructura de salud digital están más consolidados, y el modelo ACCESS de los Centros de Servicios de Medicare y Medicaid ahora respalda la adopción vinculada a resultados.
¿Qué está impulsando la adopción de software de atención crónica domiciliaria?
El monitoreo remoto está ganando terreno porque los dispositivos conectados y el SaMD ahora admiten un uso domiciliario confiable, con ejemplos de Dexcom, ResMed e iRhythm que muestran una mayor utilidad clínica fuera de la clínica.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la implementación híbrida crezca a una CAGR del 22,67% porque los sistemas de salud quieren escalabilidad en la nube mientras mantienen un control más estricto sobre los datos de salud sensibles.
¿Qué hace que la competencia sea intensa en este espacio?
La competencia está aumentando porque las empresas están ampliando su alcance a través de adquisiciones, programas de atención más amplios y ecosistemas integrados de software y dispositivos, como se observa con Medtronic, Dexcom, Omada, Insulet y Diabeloop.