
Taille et Part du Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 39.89 Milliards de dollars |
| Taille du Marché (2032) | 100.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 20.33 % |
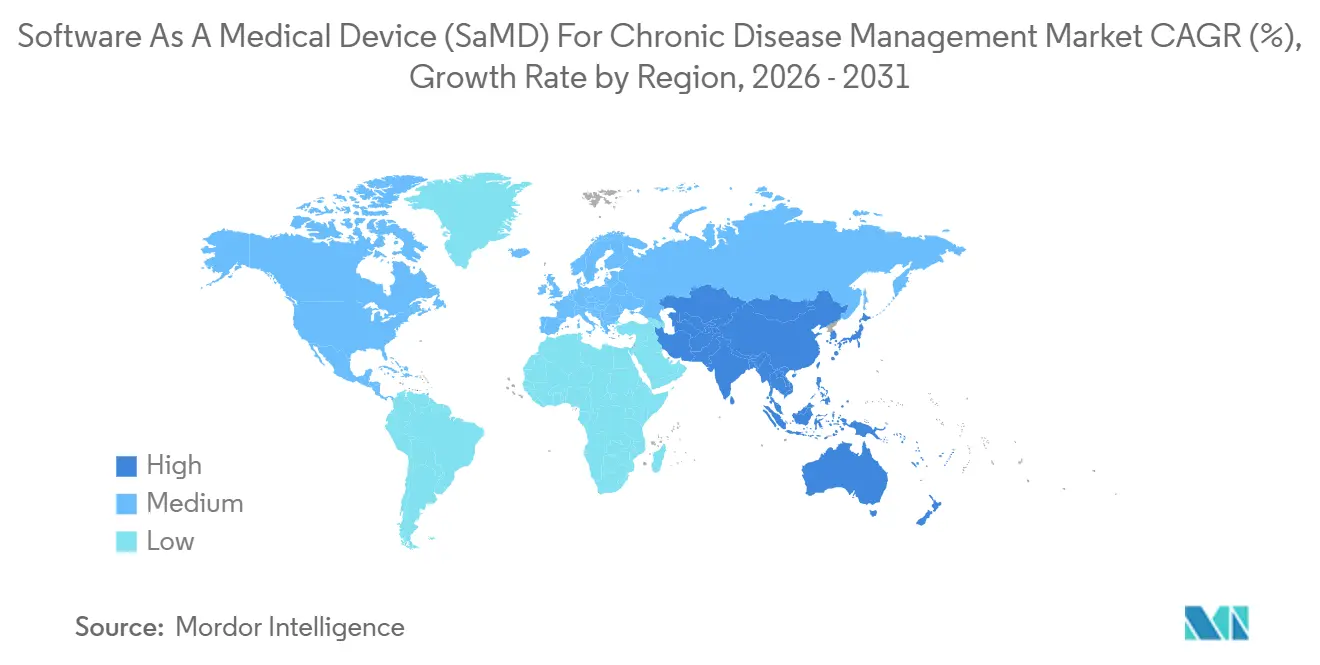
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques par Mordor Intelligence
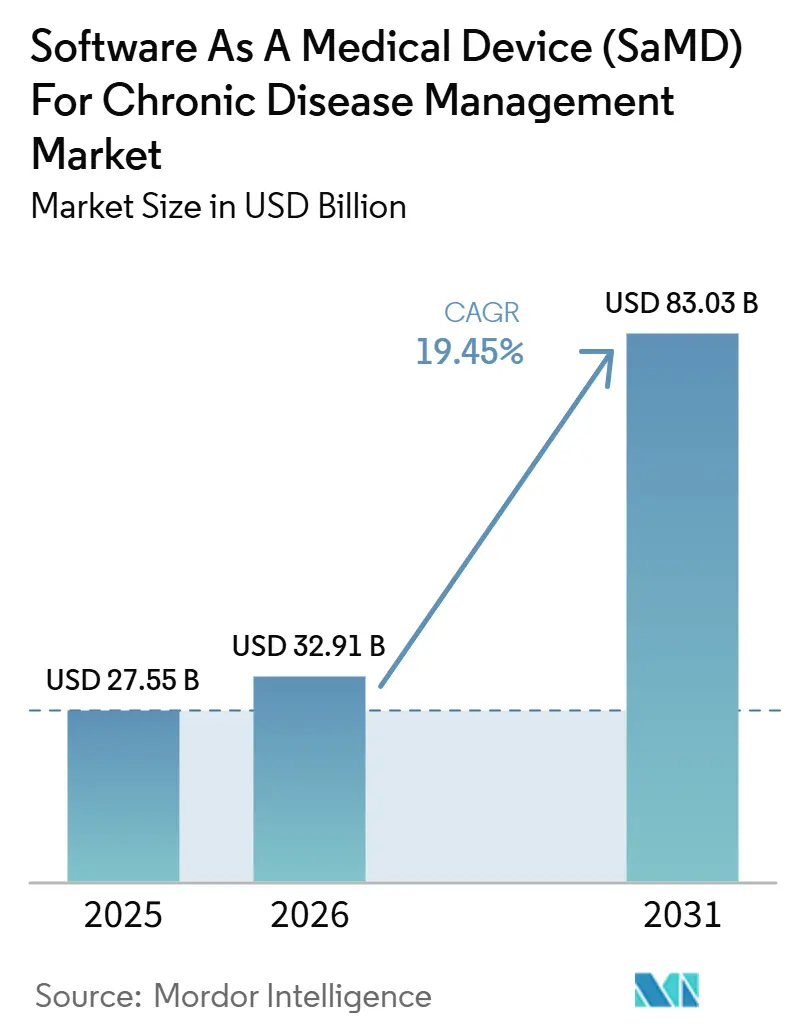
La taille du Marché des Logiciels en tant que Dispositif Médical pour la Gestion des Maladies Chroniques devrait s'étendre de 33,15 milliards USD en 2026 et 39,89 milliards USD en 2027 à 100,63 milliards USD d'ici 2032, enregistrant un CAGR de 20,33 % entre 2027 et 2032.
La base de demande reste solide, car les maladies chroniques et les troubles de santé mentale représentent 90 % des 5,3 billions USD de dépenses annuelles de santé aux États-Unis. Plus de 40,1 millions d'Américains vivent avec le diabète, tandis que les maladies cardiovasculaires et les accidents vasculaires cérébraux ont causé plus de 850 000 décès en 2024. À l'échelle mondiale, les maladies non transmissibles causent plus de 40 millions de décès chaque année, maintenant les systèmes de santé concentrés sur des soins continus plutôt que sur des interventions épisodiques. Les avancées en matière d'outils d'apprentissage automatique, de capteurs connectés et d'infrastructure cloud évolutive permettent désormais à la surveillance cliniquement pertinente et au soutien à la décision de s'étendre au-delà des hôpitaux vers la gestion quotidienne des maladies. Le lancement du programme CMS ACCESS en juillet 2026 a ajouté une voie de paiement direct liée à des résultats mesurables en matière de soins des maladies chroniques.
Principaux Enseignements du Rapport
- Par application, la gestion du diabète détenait une part de 39,55 % en 2026, tandis que la gestion des maladies cardiovasculaires devrait progresser à un CAGR de 21,93 % jusqu'en 2032.
- Par déploiement, les solutions basées sur le cloud représentaient une part de 64,22 % en 2026, tandis que le déploiement hybride devrait croître à un CAGR de 22,67 % jusqu'en 2032.
- Par utilisateur final, les prestataires de soins de santé détenaient une part de 47,66 % en 2026, tandis que les patients et les environnements de soins à domicile devraient enregistrer le CAGR le plus rapide de 23,35 % jusqu'en 2032.
- Par classe de risque, les dispositifs de Classe II représentaient une part de 52,33 % en 2026, tandis que les dispositifs de Classe III devraient progresser à un CAGR de 22,33 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 42,25 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 23,95 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Charge croissante du diabète, des maladies cardiovasculaires et d'autres maladies chroniques | +5.5% | Mondial, avec une concentration en Amérique du Nord, en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Stratification continue des risques et personnalisation activées par l'IA | +4.1% | Amérique du Nord et Europe, avec une adoption rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des soins basés sur la valeur et du remboursement lié aux résultats | +3.2% | Amérique du Nord en priorité, avec des retombées en Europe | Moyen terme (2-4 ans) |
| Intégration de la surveillance à distance des patients avec des dispositifs connectés | +3.5% | Mondial, avec la pénétration la plus rapide en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Clarification réglementaire pour les logiciels médicaux activés par l'IA | +2.4% | Amérique du Nord et Europe en priorité, avec un effet secondaire en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande des employeurs et des payeurs pour un coût total de soins réduit | +2.0% | Amérique du Nord, avec des retombées progressives vers les marchés portés par les employeurs ailleurs | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge Croissante des Maladies Chroniques Amplifiée par la Multi-Morbidité
Les maladies chroniques demeurent le principal moteur de la demande pour le Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques, car le traitement nécessite de plus en plus une surveillance de longue durée, des interventions répétées et un suivi renforcé des patients. Aux États-Unis, les maladies chroniques et les troubles de santé mentale représentent 90 % des dépenses annuelles de santé, tandis que plus de 40,1 millions d'Américains vivent avec le diabète. Les maladies cardiovasculaires et les accidents vasculaires cérébraux ont causé plus de 850 000 décès en 2024, et les maladies non transmissibles provoquent plus de 40 millions de décès dans le monde chaque année.[1] Cette demande favorise les logiciels qui suivent les pathologies associées dans différents contextes de soins, les patients évoluant souvent simultanément entre les parcours diabète, cardiovasculaire et métabolique.
Stratification Continue des Risques et Personnalisation Activées par l'IA
L'IA transforme la création de valeur sur le Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques, permettant aux équipes soignantes de surveiller les risques en continu plutôt que de s'appuyer sur des relevés périodiques. Les travaux de guidance de la FDA en 2025 sur l'IA et l'apprentissage automatique dans les logiciels médicaux ont mis l'accent sur la gestion du cycle de vie, le contrôle des modifications post-autorisation et la mise à jour plus sûre des algorithmes.[2] Les fournisseurs disposant de plans de gestion des changements plus solides peuvent améliorer leurs logiciels plus rapidement sans perturber la voie réglementaire à chaque fois qu'ils affinent un modèle. En conséquence, le marché évolue vers des plateformes qui combinent la performance algorithmique avec une gouvernance rigoureuse, des pools de données plus importants, des systèmes qualité renforcés et une validation continue.
Expansion des Soins Basés sur la Valeur et du Remboursement Lié aux Résultats
L'évolution du remboursement est devenue l'un des soutiens commerciaux les plus clairs pour le Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques en 2026. Le modèle CMS ACCESS est entré en vigueur le 5 juillet 2026 et rémunère les organisations participantes sur la base d'améliorations mesurables des maladies chroniques plutôt que sur le seul volume de services. Ce changement a rendu les outils SaMD plus pertinents car ils peuvent suivre les résultats, accompagner les patients entre les visites et documenter si les équipes soignantes atteignent les objectifs de soins définis. Le programme pilote FDA TEMPO, annoncé en décembre 2025, a ouvert une voie supplémentaire pour les dispositifs de santé numérique liés à des résultats patients significatifs dans les maladies chroniques.
Intégration de la Surveillance à Distance des Patients avec des Dispositifs Connectés
La surveillance à distance devient une partie routinière de la prise en charge des maladies chroniques, offrant au marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques une base opérationnelle plus large. Dexcom a présenté les résultats de l'essai contrôlé randomisé CONNECT en juin 2026, montrant une réduction statistiquement significative de l'HbA1c chez les personnes atteintes de diabète de type 2 ne prenant pas d'insuline et utilisant le Dexcom G7 par rapport aux soins standard. ResMed a reçu l'autorisation de la FDA en novembre 2025 pour son logiciel de réglages de confort de thérapie personnalisée activé par l'IA, étendant le soutien au traitement adaptatif dans le cadre des soins à domicile. iRhythm a rapporté que les patients peuvent auto-appliquer des dispositifs de surveillance à domicile avec une forte observance et une bonne qualité des données, soutenant le passage des flux de travail exclusivement en clinique.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Goulots d'étranglement dans la validation clinique et la génération de preuves | -2.3% | Mondial, avec une pression plus forte dans les applications cardiovasculaires et respiratoires | Long terme (≥ 4 ans) |
| Variabilité des remboursements selon les thérapies et les géographies | -1.8% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud les plus touchés | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité avec les écosystèmes de dossiers médicaux électroniques et de dispositifs | -1.5% | Mondial, concentré dans les systèmes hospitaliers fragmentés | Moyen terme (2-4 ans) |
| Confidentialité des données, cybersécurité et exposition à la responsabilité liée à l'IA | -1.2% | Europe et Amérique du Nord les plus exposées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Goulots d'Étranglement dans la Validation Clinique et la Génération de Preuves
La validation clinique reste un frein important sur le marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques, car la génération de preuves est plus lente et plus coûteuse que les cycles de publication standard des logiciels. Les travaux de la FDA sur les SaMD liés à l'IA montrent que les développeurs doivent soutenir une gestion sûre des modifications et une validation continue, et pas seulement l'autorisation initiale. Les délais d'examen varient selon la complexité du dispositif, tandis que les systèmes de qualité, les contrôles de documentation et les processus du cycle de vie des logiciels ajoutent des coûts fixes avant que les entreprises puissent développer leurs revenus. Un cadre de 2026 a appelé à de bonnes pratiques en matière de médecine numérique et à des normes de validation plus cohérentes ; cependant, jusqu'à ce que l'harmonisation s'améliore, les exigences en matière de preuves continueront de favoriser les entreprises mieux financées.
Variabilité des Remboursements selon les Thérapies et les Géographies
Le remboursement reste inégal sur le marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques, bien que la dynamique politique se soit améliorée aux États-Unis. Le programme CMS ACCESS a créé une voie plus solide pour l'adoption liée aux résultats, mais la clarté des paiements reste incohérente selon les régions et les catégories de maladies. En conséquence, les développeurs doivent gérer plusieurs modèles commerciaux, notamment la contractualisation avec les prestataires, les ventes aux employeurs, les partenariats avec les payeurs et les cas d'utilisation payés par les patients. Ce décalage ralentit les cycles de vente, complique la planification des produits et limite la mise à l'échelle du marché dans les régions à faible couverture, poussant les fournisseurs à prioriser en premier les applications bénéficiant d'un remboursement plus clair.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application :
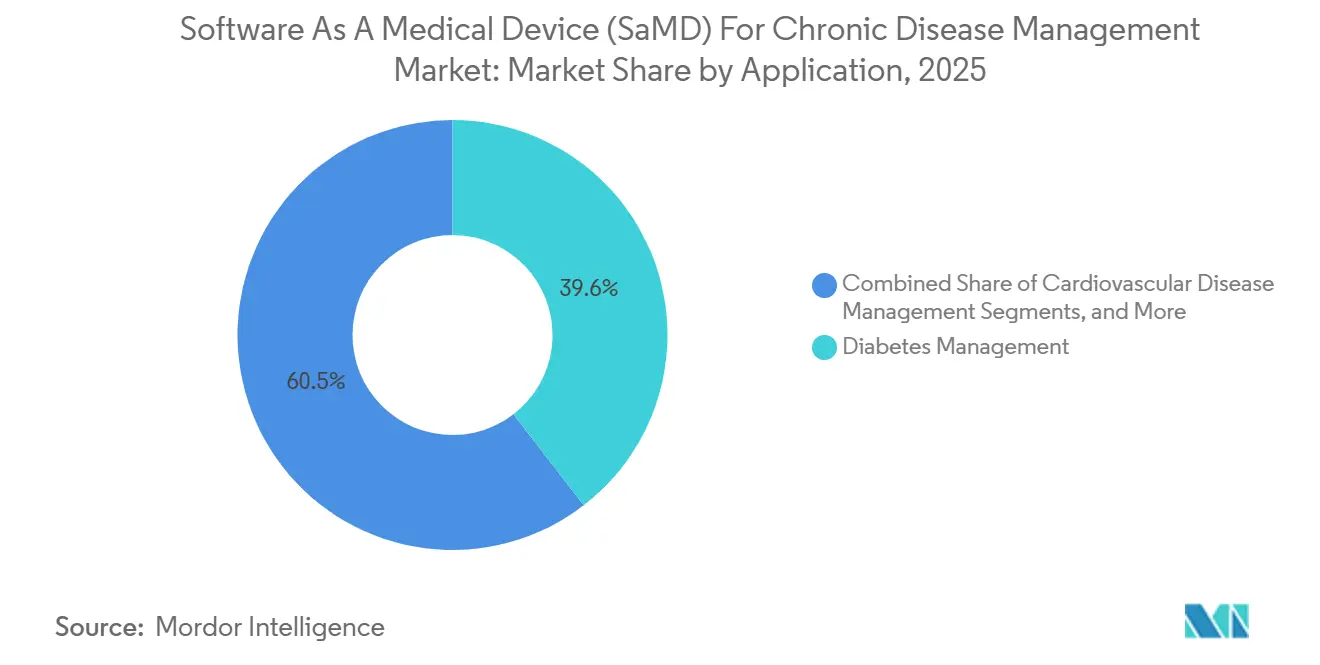
Les SaMD pour le Diabète Ancrent la Part Tandis que le Cardiovasculaire Remodèle la CroissanceLa Gestion du Diabète détenait 39,55 % de la base applicative en 2026, lui conférant la position la plus importante au sein de la part de marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques. Le segment a bénéficié d'une pile de soins connectés mature couvrant la surveillance continue du glucose, l'aide au dosage et l'administration automatisée de l'insuline. Le Système de Surveillance Continue du Glucose G7 15 jours de Dexcom a reçu l'autorisation de la FDA le 3 février 2026, soulignant le perfectionnement continu des produits.
L'application diabète a continué de se développer à mesure que les développeurs ciblaient des groupes d'utilisateurs plus complexes au-delà de la large population traitée à l'insuline. WellDoc a enregistré son application Rx pour le Diabète chez les Femmes Enceintes et les Utilisateurs de Pompe à Insuline auprès de la FDA en mars 2026, indiquant une spécialisation plus poussée au sein du segment. La Gestion des Maladies Cardiovasculaires devrait enregistrer le CAGR le plus rapide de 21,93 % de 2027 à 2032, augmentant la taille du marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques à mesure que les modèles de soins deviennent plus continus et axés sur les données.



Par Déploiement :
La Dominance du Cloud Persiste Tandis que les Modèles Hybrides Gagnent la Préférence des EntreprisesLe déploiement Basé sur le Cloud représentait une part de 64,22 % en 2026, le maintenant au cœur de la taille du marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques par déploiement. Ce modèle favorise un large accès aux patients, des besoins importants en stockage de données et des améliorations logicielles régulières sans mises à jour site par site. L'architecture cloud s'aligne également sur la surveillance longitudinale, où la capture répétée de données et la révision clinique continue créent de la valeur.
Le modèle Hybride devrait progresser à un CAGR de 22,67 % jusqu'en 2032, les acheteurs recherchant des analyses cloud avec un contrôle local sur les données de santé sensibles. Les hôpitaux et les systèmes de santé souhaitent une évolutivité, mais ils ont également besoin d'un contrôle renforcé sur le stockage et le mouvement des données patients. Les configurations Sur Site restent pertinentes dans les environnements à haute sécurité, les systèmes de santé publique et les établissements dont les délais de migration vers le cloud sont plus lents. En conséquence, la stratégie de déploiement devient une composante de la décision d'achat clinique et opérationnelle, et pas seulement un choix informatique.
Par Utilisateur Final :
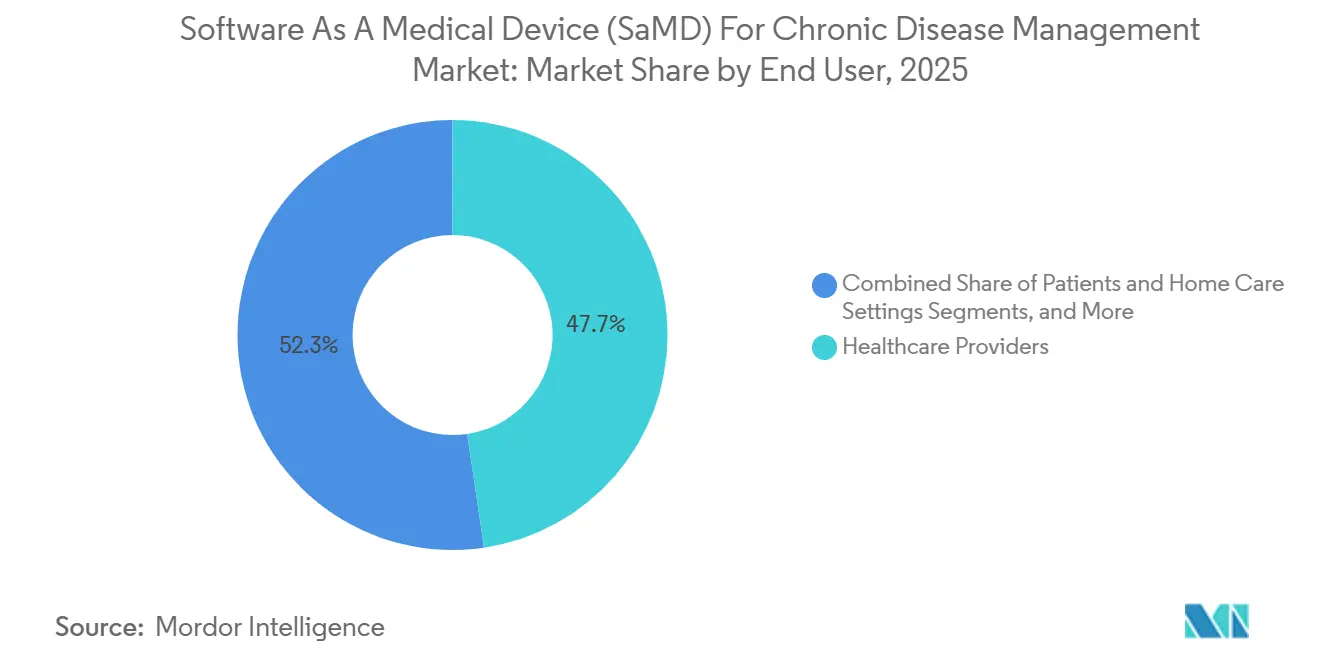
Les Flux de Travail des Prestataires Maintiennent l'Échelle Tandis que les Soins à Domicile se Développent le Plus RapidementLes Prestataires de Soins de Santé détenaient une part de 47,66 % en 2026, faisant d'eux le plus grand groupe d'utilisateurs finaux sur le marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques. Cette position reflétait l'importance continue des flux de travail hospitaliers et cliniques, où les cliniciens s'appuient sur des tableaux de bord, des alertes et une planification des soins assistée par logiciel. L'adoption par les prestataires reste la plus forte lorsque les outils de surveillance s'intègrent dans les routines de décision existantes et soutiennent le suivi des patients chroniques à haut risque.
Les Patients et les Environnements de Soins à Domicile devraient croître à un CAGR de 23,35 % jusqu'en 2032, faisant de ce segment le segment d'utilisateurs finaux à la croissance la plus rapide. L'étude AVALON d'iRhythm a montré que les patients assurés commercialement qui avaient eux-mêmes appliqué le dispositif Zio LTCM à domicile présentaient le rendement diagnostique le plus élevé et la probabilité la plus faible d'événements cardiovasculaires par rapport aux autres modalités de surveillance cardiaque ambulatoire. Les employeurs utilisent également des logiciels de gestion des maladies chroniques pour gérer l'absentéisme, la perte de productivité et les coûts de sinistres en aval. À mesure que davantage de soins se déplacent vers le domicile, le marché joue un rôle plus important dans l'observance, l'ajustement thérapeutique et l'engagement des patients.

Par Classe de Risque :
La Classe II Domine la Base Actuelle Tandis que la Classe III Accroît la Complexité FutureLes dispositifs de Classe II détenaient une part de 52,33 % en 2026, les plaçant au cœur de la part de marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques par classe de risque. Cette catégorie a été commercialement productive car elle prend en charge une surveillance et une aide à la décision cliniquement significatives sans la charge plus lourde des approbations les plus complexes. La voie 510(k) a permis à des entreprises telles que Dexcom, iRhythm et ResMed de constituer des familles de produits avec des améliorations récurrentes et de nouveaux cas d'usage cliniques.
Les dispositifs de Classe III devraient croître à un CAGR de 22,33 % jusqu'en 2032, indiquant une demande plus forte pour des logiciels capables d'influencer des décisions thérapeutiques de plus haute acuité. À mesure que les développeurs s'engagent davantage dans l'adaptation thérapeutique et l'aide à la décision complexe, les exigences en matière de preuves et les besoins de surveillance augmentent. Les logiciels de Classe I soutiennent toujours l'engagement, le suivi des symptômes et l'autogestion tout au long du parcours de soins global. La répartition entre Classe I, Classe II et Classe III montre que le secteur évolue d'une surveillance de base vers une implication clinique plus approfondie.
Analyse Géographique
Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques en Amérique du Nord
L'Amérique du Nord devrait détenir 42,25 % de la part de marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques en 2026, maintenant son avance parmi les marchés régionaux. La région bénéficie de canaux de remboursement plus solides, d'une pénétration plus profonde de l'assurance et d'une base plus large de développeurs de santé numérique que la plupart des autres zones géographiques. Le modèle CMS ACCESS, dont le lancement était prévu le 5 juillet 2026, devrait créer un signal politique direct selon lequel des améliorations mesurables des soins chroniques peuvent soutenir le paiement. Le programme pilote TEMPO de la FDA ajoute également de l'élan en définissant une voie pour les résultats patients permis par la technologie dans les maladies chroniques. Le Canada gagne également en pertinence, Huma Therapeutics ayant obtenu une Licence de Dispositif Médical de Classe II de Santé Canada pour sa plateforme de santé numérique basée sur le cloud en avril 2025.
Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques en Europe
L'Europe reste la deuxième région la plus importante dans le projet fourni par l'utilisateur, soutenue par une base de soins de santé réglementée et un intérêt croissant pour les thérapeutiques numériques remboursables. L'Allemagne se distingue car elle offre une voie plus claire pour le remboursement de la santé numérique que la plupart des autres marchés européens. Ce cadre offre aux développeurs un point d'entrée plus pratique pour la commercialisation de logiciels dans les soins chroniques. Cependant, la région continue de progresser de manière inégale car les conditions de paiement et les taux d'adoption varient considérablement selon les systèmes de santé nationaux.
Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 23,95 % jusqu'en 2032, ce qui en fait l'opportunité régionale à la croissance la plus rapide et augmentant la taille du marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques pendant la période de prévision. De larges populations atteintes de maladies chroniques, une augmentation des dépenses de santé et une adoption croissante de la santé numérique dans les grandes économies soutiennent cette croissance. La Chine et l'Inde offrent les plus grands bassins de patients, notamment pour le diabète, les maladies cardiovasculaires et les affections respiratoires. Le Japon constitue un repère commercial important à court terme, iRhythm ayant lancé son Système d'Enregistrement et d'Analyse ECG Zio dans le pays en mai 2025 par l'intermédiaire de Senko Medical Instrument.
Paysage Concurrentiel
Concentration du Marché
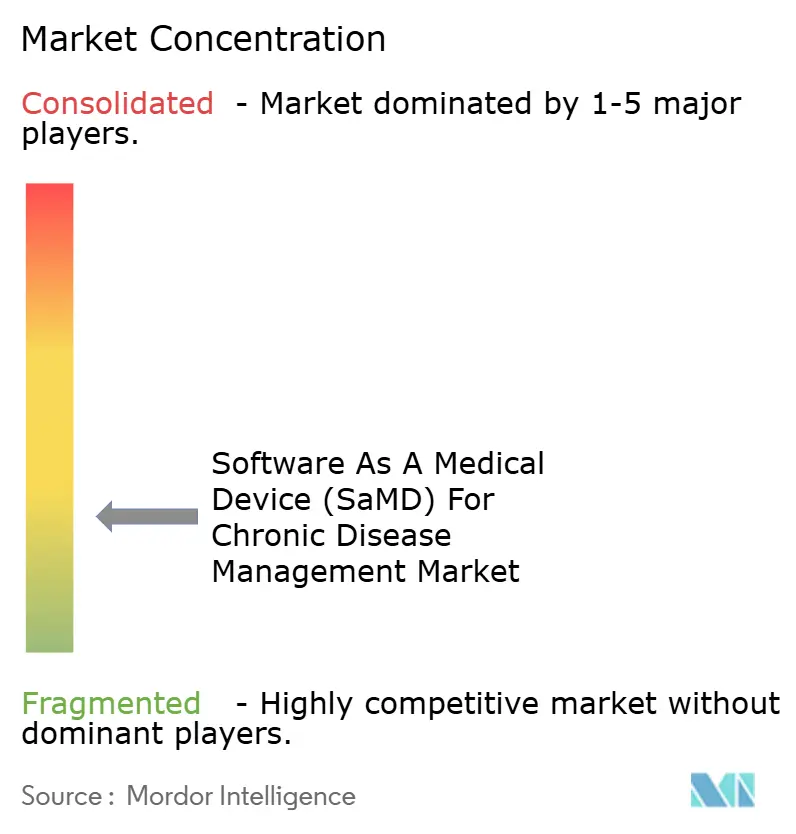
La structure concurrentielle du Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques reste fragmentée, avec des hybrides dispositif-logiciel, des entreprises de thérapeutiques numériques et des plateformes de soins virtuels plus larges en concurrence sur les parcours cliniques. Les grandes entreprises prennent l'avantage lorsqu'elles combinent matériel, algorithmes, surveillance des patients et accès commercial au sein d'un même écosystème. Medtronic a finalisé l'acquisition de CathWorks pour 585 millions USD en avril 2026, ajoutant un logiciel d'angiographie par réserve de flux fractionnaire assistée par IA à son portefeuille cardiovasculaire. Dexcom a également annoncé en juin 2026 qu'il avait accepté d'acquérir Nutrisense, élargissant son activité des données glycémiques vers des conseils nutritionnels personnalisés et le soutien de diététiciens.
Les entreprises axées sur les plateformes poursuivent une stratégie centrée sur les résultats, la croissance des membres et l'accès aux payeurs ou aux employeurs. Omada Health a enregistré une croissance de son chiffre d'affaires de 42 % en glissement annuel au premier trimestre 2026 et a dépassé 1 million de membres au total, renforçant son envergure dans la gestion de l'obésité, du diabète et des pathologies métaboliques associées. L'entreprise a également indiqué que son programme GLP-1 Care Track est disponible auprès des trois principaux gestionnaires de prestations pharmaceutiques américains, améliorant la portée sans dépendre d'un matériel propriétaire. Ce modèle maintient la pression sur les grandes entreprises à mesure que les soins chroniques pilotés par logiciel se développent via la conception des avantages sociaux, les canaux employeurs et le coaching numérique plutôt que par le seul placement de dispositifs.
Le développement de produits reste une voie clé de différenciation sur le Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques. L'essai pivot EVOLVE 2026 d'Insulet pour un système entièrement en boucle fermée a montré comment l'automatisation logicielle s'intègre de plus en plus profondément dans le soutien thérapeutique et réduit l'effort du patient. Le lancement en juillet 2026 par Diabeloop du DBLG2 en Allemagne, intégré à Kaleido et au Dexcom G7, a mis en évidence l'alignement logiciel, dispositif et remboursement au sein d'une seule offre. Huma Therapeutics a également renforcé son empreinte réglementaire avec une Licence de Dispositif Médical de Classe II de Santé Canada en 2025, soutenant la crédibilité de sa plateforme sur plusieurs marchés.
Leaders du Secteur des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques
-
AliveCor, Inc.
-
Koninklijke Philips N.V.
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Medtronic plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Logiciel en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Akili
- AliveCor
- Boston Scientific
- Dexcom
- GE HealthCare Technologies Inc.
- Hinge Health, Inc.
- Huma Therapeutics Limited
- Insulet
- iRhythm Technologies
- Koninklijke Philips
- Masimo
- Medtronic
- Noom, Inc.
- Omada Health
- Resmed
- Siemens Healthineers
- Tandem Diabetes Care
- Teladoc Health
- WellDoc, Inc.
Développements industriels récents dans Marché du Logiciel en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques
- Juillet 2026 : Diabeloop a lancé le système d'administration automatisée d'insuline DBLG2 en Allemagne, intégrant la pompe à insuline patch Kaleido de ViCentra et le CGM Dexcom G7 en tant que SaMD pour le diabète entièrement remboursable et prescrit par un médecin.
- Juin 2026 : Dexcom a présenté les résultats de l'essai CONNECT montrant une réduction significative de l'HbA1c chez les patients diabétiques de type 2 ne prenant pas d'insuline utilisant le Dexcom G7 et a accepté d'acquérir Nutrisense pour développer le soutien nutritionnel basé sur le CGM.
- Avril 2026 : Medtronic a acquis CathWorks pour 585 millions USD, ajoutant le système FFRangio activé par l'IA à son portefeuille SaMD cardiovasculaire pour la gestion de la maladie coronarienne.
- Mai 2025 : iRhythm a lancé son système d'enregistrement et d'analyse ECG Zio au Japon par l'intermédiaire de Senko Medical Instrument, avec une détection par apprentissage profond autorisée par la PMDA pour 13 types d'arythmies.
Portée du Rapport Mondial sur le Marché des Logiciels en tant que Dispositif Médical (SaMD) pour la Gestion des Maladies Chroniques
Selon le périmètre du rapport, un Logiciel en tant que Dispositif Médical (SaMD) est un logiciel autonome destiné à être utilisé à des fins médicales (comme le diagnostic, le traitement ou la surveillance) sans faire partie d'un matériel physique. Dans la gestion des maladies chroniques, il utilise des algorithmes, des smartphones ou des plateformes cloud pour analyser activement les données des patients et fournir des recommandations thérapeutiques exploitables.
Le marché des logiciels en tant que dispositif médical (SaMD) pour la gestion des maladies chroniques est segmenté par application, déploiement, utilisateur final, classe de risque et géographie. Par application, le marché comprend la gestion du diabète, la gestion des maladies cardiovasculaires, la gestion des maladies respiratoires, la gestion de l'obésité et des maladies métaboliques, et la gestion d'autres maladies chroniques. Par déploiement, le marché est segmenté en basé sur le cloud, sur site et hybride. Par utilisateur final, le marché est segmenté en prestataires de soins de santé, payeurs, patients, environnements de soins à domicile et employeurs. Par classe de risque, le marché est segmenté en Classe I, Classe II et Classe III. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose les tailles de marché et les prévisions en termes de valeur (USD) pour les segments susmentionnés.
Aperçu de la segmentation
| Gestion du Diabète |
| Gestion des Maladies Cardiovasculaires |
| Gestion des Maladies Respiratoires |
| Gestion de l'Obésité et des Maladies Métaboliques |
| Gestion d'Autres Maladies Chroniques |
| Basé sur le Cloud |
| Sur Site |
| Hybride |
| Prestataires de Soins de Santé |
| Payeurs |
| Patients et Environnements de Soins à Domicile |
| Employeurs |
| Classe I |
| Classe II |
| Classe III |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Application | Gestion du Diabète | |
| Gestion des Maladies Cardiovasculaires | ||
| Gestion des Maladies Respiratoires | ||
| Gestion de l'Obésité et des Maladies Métaboliques | ||
| Gestion d'Autres Maladies Chroniques | ||
| Par Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Utilisateur Final | Prestataires de Soins de Santé | |
| Payeurs | ||
| Patients et Environnements de Soins à Domicile | ||
| Employeurs | ||
| Par Classe de Risque | Classe I | |
| Classe II | ||
| Classe III | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des logiciels en tant que dispositif médical pour la gestion des maladies chroniques en 2027 ?
Le secteur s'élève à 39,89 milliards USD en 2027 et devrait atteindre 100,63 milliards USD d'ici 2032 à un CAGR de 20,33 %.
Quel domaine d'application est en tête de la demande actuelle ?
La Gestion du Diabète est en tête avec une part de 39,55 % en 2026, soutenue par des logiciels matures de surveillance continue du glucose, d'aide au dosage et d'administration automatisée de l'insuline.
Quelle application connaît la croissance la plus rapide jusqu'en 2032 ?
La Gestion des Maladies Cardiovasculaires est l'application à la croissance la plus rapide, avec un CAGR projeté de 21,93 % jusqu'en 2032.
Pourquoi l'Amérique du Nord est-elle en avance sur les autres régions ?
L'Amérique du Nord détenait une part de 42,25 % en 2026 car le remboursement, la réglementation et l'infrastructure de santé numérique sont plus établis, et le modèle CMS ACCESS soutient désormais l'adoption liée aux résultats.
Qu'est-ce qui stimule l'adoption des logiciels de soins chroniques à domicile ?
La surveillance à distance gagne du terrain car les dispositifs connectés et les SaMD permettent désormais une utilisation fiable à domicile, avec des exemples de Dexcom, ResMed et iRhythm montrant une utilité clinique plus forte en dehors de la clinique.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement hybride devrait croître à un CAGR de 22,67 % car les systèmes de santé veulent l'évolutivité du cloud tout en maintenant un contrôle plus strict sur les données de santé sensibles.
Qu'est-ce qui rend la concurrence intense dans ce domaine ?
La concurrence s'intensifie car les entreprises élargissent leur périmètre par le biais d'acquisitions, de programmes de soins plus larges et d'écosystèmes logiciels-dispositifs intégrés, comme on le voit avec Medtronic, Dexcom, Omada, Insulet et Diabeloop.