
Marktgröße und Marktanteil für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 39.89 Milliarden US-Dollar |
| Marktgröße (2032) | 100.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 20.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen von Mordor Intelligence
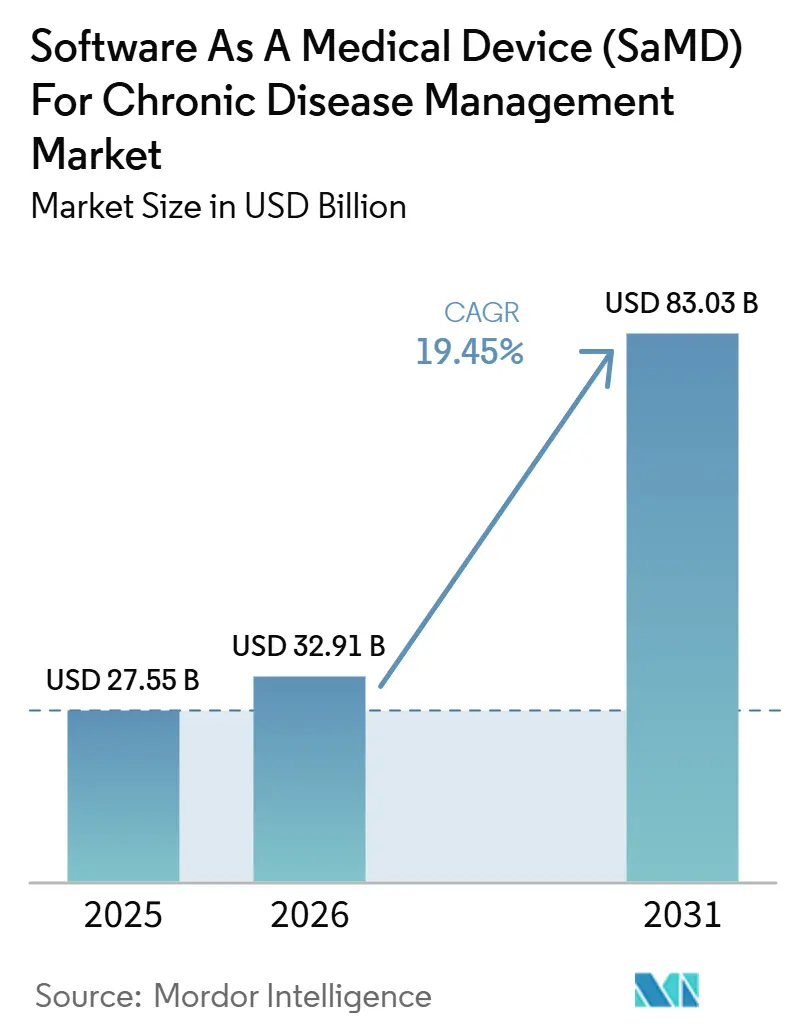
Die Marktgröße für Software als Medizinprodukt für das Management chronischer Erkrankungen wird voraussichtlich von 33,15 Milliarden USD im Jahr 2026 und 39,89 Milliarden USD im Jahr 2027 auf 100,63 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 20,33 % verzeichnen.
Die Nachfragebasis bleibt stabil, da chronische Erkrankungen und psychische Gesundheitsstörungen für 90 % der jährlichen Gesundheitsausgaben der Vereinigten Staaten in Höhe von 5,3 Billionen USD verantwortlich sind. Mehr als 40,1 Millionen Amerikaner leben mit Diabetes, während Herz-Kreislauf-Erkrankungen und Schlaganfälle im Jahr 2024 mehr als 850.000 Todesfälle verursachten. Weltweit verursachen nichtübertragbare Krankheiten jährlich mehr als 40 Millionen Todesfälle, was die Gesundheitssysteme auf eine kontinuierliche Versorgung statt auf episodische Interventionen ausrichtet. Fortschritte bei Werkzeugen des maschinellen Lernens, vernetzten Sensoren und skalierbarer Cloud-Infrastruktur ermöglichen es nun, klinisch relevante Überwachung und Entscheidungsunterstützung über Krankenhäuser hinaus in das tägliche Krankheitsmanagement auszudehnen. Der im Juli 2026 gestartete CMS ACCESS schuf einen direkten Zahlungsweg, der an messbare Ergebnisse in der chronischen Versorgung geknüpft ist.
Wichtigste Erkenntnisse des Berichts
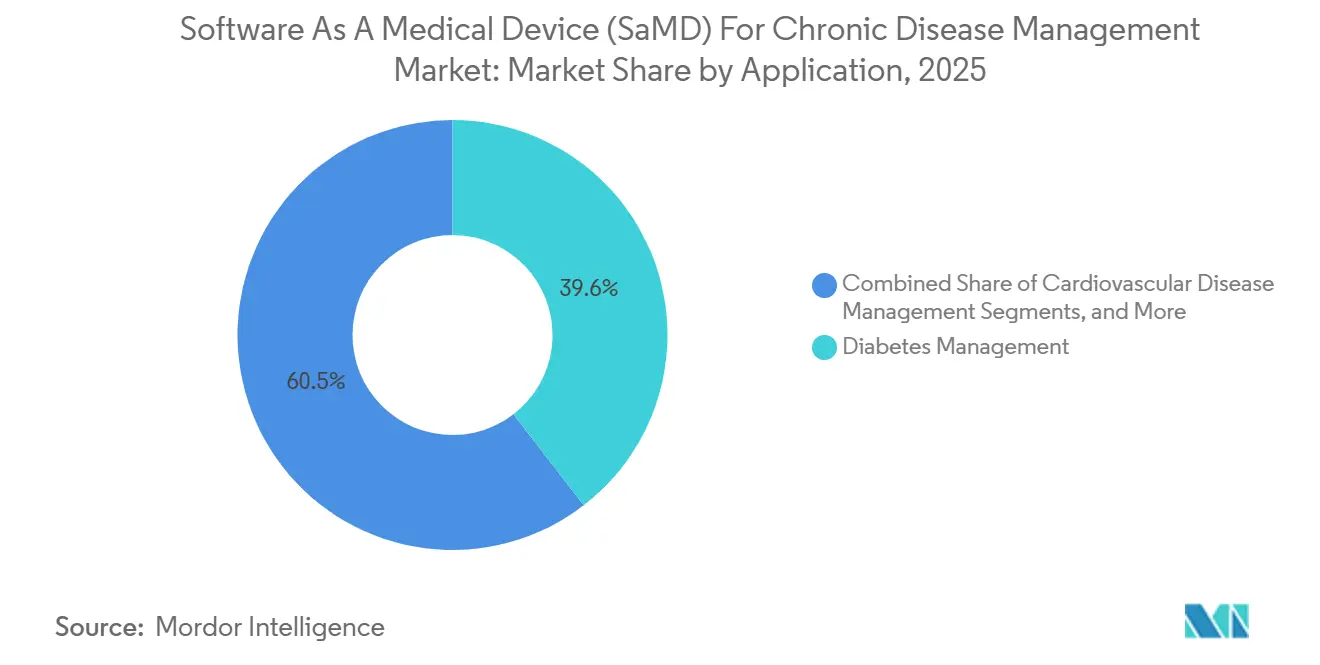
- Nach Anwendung hielt das Diabetesmanagement im Jahr 2026 einen Anteil von 39,55 %, während das Management kardiovaskulärer Erkrankungen bis 2032 voraussichtlich mit einer CAGR von 21,93 % wachsen wird.
- Nach Bereitstellung entfielen im Jahr 2026 64,22 % des Anteils auf cloudbasierte Lösungen, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 22,67 % wachsen wird.
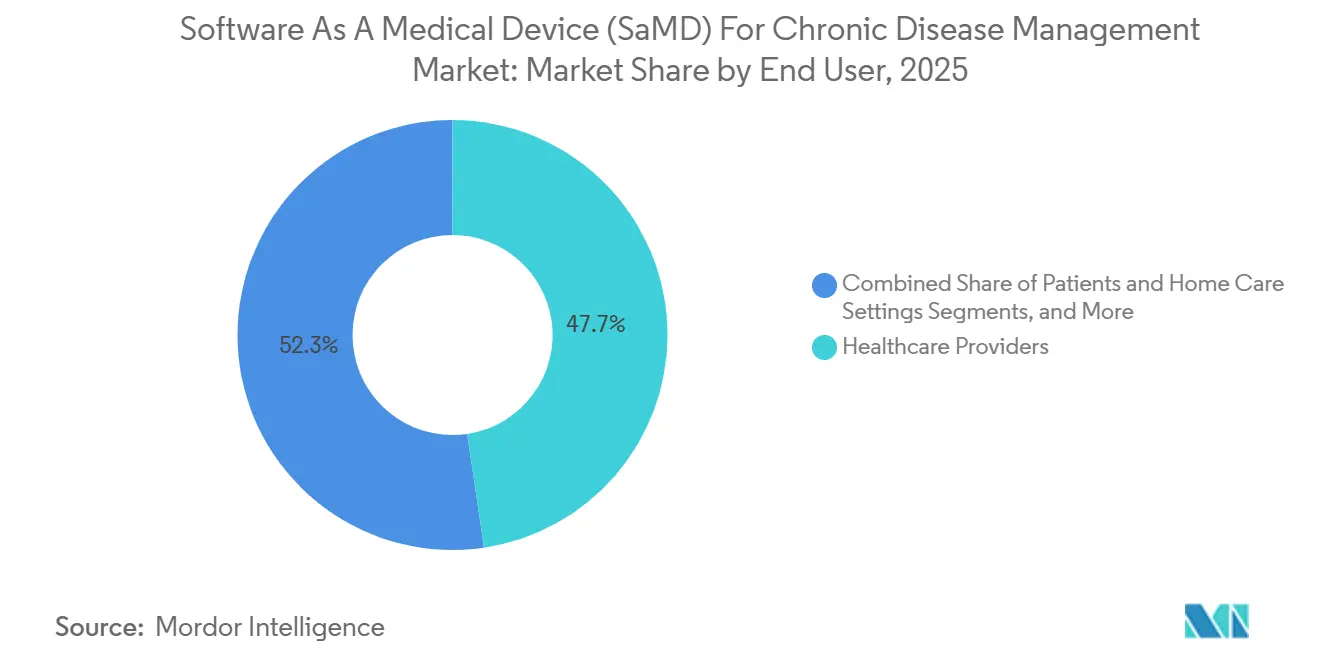
- Nach Endnutzer hielten Gesundheitsdienstleister im Jahr 2026 einen Anteil von 47,66 %, während Patienten und häusliche Pflegeumgebungen voraussichtlich die schnellste CAGR von 23,35 % bis 2032 verzeichnen werden.
- Nach Risikoklasse repräsentierten Klasse-II-Geräte im Jahr 2026 einen Anteil von 52,33 %, während Klasse-III-Geräte bis 2032 voraussichtlich mit einer CAGR von 22,33 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,25 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 23,95 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Belastung durch Diabetes, Herz-Kreislauf-Erkrankungen und andere chronische Erkrankungen | +5.5% | Global, mit Schwerpunkt in Nordamerika, dem asiatisch-pazifischen Raum und Europa | Langfristig (≥ 4 Jahre) |
| KI-gestützte kontinuierliche Risikostratifizierung und Personalisierung | +4.1% | Nordamerika und Europa, mit rascher Einführung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung der wertorientierten Versorgung und ergebnisgebundener Erstattung | +3.2% | Nordamerika als Hauptmarkt, mit Ausstrahlungseffekten nach Europa | Mittelfristig (2–4 Jahre) |
| Integration der Fernpatientenüberwachung mit vernetzten Geräten | +3.5% | Global, mit der schnellsten Durchdringung in Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Klarstellung für KI-gestützte Medizinsoftware | +2.4% | Nordamerika und Europa als Kernmärkte, mit sekundären Auswirkungen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage von Arbeitgebern und Kostenträgern nach niedrigeren Gesamtversorgungskosten | +2.0% | Nordamerika, mit schrittweisen Ausstrahlungseffekten auf arbeitgebergeführte Märkte andernorts | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Erkrankungen, verstärkt durch Multimorbidität
Chronische Erkrankungen bleiben der zentrale Nachfragetreiber für den Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen, da die Behandlung zunehmend eine Langzeitüberwachung, wiederholte Interventionen und eine intensivere Patientennachsorge erfordert. In den Vereinigten Staaten entfallen 90 % der jährlichen Gesundheitsausgaben auf chronische und psychische Erkrankungen, während mehr als 40,1 Millionen Amerikaner mit Diabetes leben. Herz-Kreislauf-Erkrankungen und Schlaganfall verursachten im Jahr 2024 mehr als 850.000 Todesfälle, und nichtübertragbare Krankheiten verursachen weltweit jährlich mehr als 40 Millionen Todesfälle.[1] Diese Nachfrage begünstigt Software, die verknüpfte Erkrankungen über verschiedene Versorgungsumgebungen hinweg verfolgt, da Patienten häufig gleichzeitig Diabetes-, kardiovaskuläre und metabolische Behandlungspfade durchlaufen.
KI-gestützte kontinuierliche Risikostratifizierung und Personalisierung
Künstliche Intelligenz verändert die Wertschöpfung im Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen, da Versorgungsteams Risiken kontinuierlich überwachen können, anstatt sich auf periodische Messwerte zu verlassen. Die Leitlinienarbeit der FDA aus dem Jahr 2025 für künstliche Intelligenz und maschinelles Lernen in medizinischer Software richtete die Aufmerksamkeit auf das Lebenszyklusmanagement, die Änderungskontrolle nach der Zulassung und sicherere Algorithmusaktualisierungen.[2] Anbieter mit stärkeren Änderungsmanagementplänen können Software schneller verbessern, ohne den regulatorischen Pfad jedes Mal zu unterbrechen, wenn sie ein Modell verfeinern. Infolgedessen entwickelt sich der Markt hin zu Plattformen, die algorithmische Leistung mit disziplinierter Governance, größeren Datenpools, stärkeren Qualitätssystemen und kontinuierlicher Validierung verbinden.
Ausweitung der wertorientierten Versorgung und ergebnisgebundener Erstattung
Die Erstattungsänderung wurde 2026 zu einer der deutlichsten kommerziellen Stützen für den Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen. Das CMS ACCESS-Modell trat am 5. Juli 2026 in Kraft und vergütete teilnehmende Organisationen auf der Grundlage messbarer Verbesserungen bei chronischen Erkrankungen und nicht allein nach dem Leistungsvolumen. Diese Verschiebung machte SaMD-Tools relevanter, da sie Ergebnisse verfolgen, Patienten zwischen Besuchen begleiten und dokumentieren können, ob Versorgungsteams definierte Versorgungsziele erreichen. Das FDA TEMPO-Pilotprogramm, das im Dezember 2025 angekündigt wurde, eröffnete einen weiteren Weg für digitale Gesundheitsgeräte, die mit bedeutsamen Patientenergebnissen bei chronischen Erkrankungen verknüpft sind.
Integration der Fernpatientenüberwachung mit vernetzten Geräten
Die Fernüberwachung wird zu einem festen Bestandteil der chronischen Versorgung und verschafft dem Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen eine breitere Betriebsbasis. Dexcom präsentierte im Juni 2026 die Ergebnisse der randomisierten kontrollierten CONNECT-Studie und zeigte eine statistisch signifikante HbA1c-Reduktion bei Menschen mit Typ-2-Diabetes ohne Insulintherapie, die Dexcom G7 im Vergleich zur Standardversorgung verwendeten. ResMed erhielt im November 2025 die FDA-Zulassung für seine KI-gestützte Software für personalisierte Therapiekomforteinstellungen, die adaptive Behandlungsunterstützung in das häusliche Umfeld ausweitet. iRhythm berichtete, dass Patienten häusliche Überwachungsgeräte selbst anlegen können, mit hoher Compliance und Datenqualität, was den Wandel weg von ausschließlich klinikbasierten Arbeitsabläufen unterstützt.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Engpässe bei der klinischen Validierung und Evidenzgenerierung | -2.3% | Global, mit größerem Druck bei kardiovaskulären und respiratorischen Anwendungen | Langfristig (≥ 4 Jahre) |
| Erstattungsvariabilität über Therapien und Geografien hinweg | -1.8% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken mit EHR- und Geräte-Ökosystemen | -1.5% | Global, konzentriert in fragmentierten Krankenhaussystemen | Mittelfristig (2–4 Jahre) |
| Datenschutz, Cybersicherheit und KI-Haftungsrisiken | -1.2% | Europa und Nordamerika am stärksten exponiert | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der klinischen Validierung und Evidenzgenerierung
Die klinische Validierung bleibt ein erhebliches Hemmnis im Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen, da die Evidenzgenerierung langsamer und kostspieliger ist als standardmäßige Software-Releasezyklen. Die KI-bezogene SaMD-Arbeit der FDA zeigt, dass Entwickler ein sicheres Änderungsmanagement und eine fortlaufende Validierung unterstützen müssen, nicht nur die anfängliche Zulassung. Die Prüfungszeiten variieren je nach Gerätekomplexität, während Qualitätssysteme, Dokumentationskontrollen und Softwarelebenszyklusvorgaben feste Kosten verursachen, bevor Unternehmen Umsätze skalieren können. Ein 2026 verabschiedeter Rahmen forderte gute Praktiken für digitale Medizin und einheitlichere Validierungsstandards; bis eine Harmonisierung erreicht ist, werden die Evidenzanforderungen jedoch weiterhin besser finanzierte Unternehmen begünstigen.
Erstattungsvariabilität über Therapien und Geografien hinweg
Die Erstattung bleibt im Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen uneinheitlich, obwohl der politische Schwung in den Vereinigten Staaten zugenommen hat. CMS ACCESS hat einen stärkeren Weg für eine ergebnisgebundene Einführung geschaffen, aber die Zahlungsklarheit bleibt über Regionen und Krankheitskategorien hinweg inkonsistent. Infolgedessen müssen Entwickler mehrere kommerzielle Modelle verwalten, darunter Anbieterverträge, Arbeitgeberverkäufe, Kostenträgerpartnerschaften und patientenseitig bezahlte Anwendungsfälle. Diese Diskrepanz verlangsamt Verkaufszyklen, erschwert die Produktplanung und begrenzt die Marktskalierung in Regionen mit geringerer Versicherungsabdeckung, was Anbieter dazu veranlasst, Anwendungen mit klarerer Erstattung vorrangig zu behandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Diabetes-SaMD verankert den Marktanteil, während kardiovaskuläre Erkrankungen das Wachstum neu gestaltenDas Diabetesmanagement hielt im Jahr 2026 39,55 % der Anwendungsbasis und nahm damit die größte Position innerhalb des Marktanteils für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen ein. Das Segment profitierte von einem ausgereiften vernetzten Versorgungsstack, der kontinuierliche Glukoseüberwachung, Dosierungsunterstützung und automatisierte Insulinabgabe umfasst. Das G7 15-Tage-System zur kontinuierlichen Glukoseüberwachung von Dexcom erhielt am 3. Februar 2026 die FDA-Zulassung, was die kontinuierliche Produktverfeinerung unterstreicht.
Die Diabetesanwendung weitete sich weiter aus, da Entwickler komplexere Nutzergruppen jenseits der breiten insulinbehandelten Bevölkerung ins Visier nahmen. WellDoc registrierte seine Rx-App für Diabetes in der Schwangerschaft und Insulinpumpennutzer im März 2026 bei der FDA, was auf eine tiefere Spezialisierung innerhalb des Segments hindeutet. Das Management kardiovaskulärer Erkrankungen wird voraussichtlich die schnellste CAGR von 21,93 % von 2027 bis 2032 verzeichnen und die Marktgröße für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen vergrößern, da Versorgungsmodelle kontinuierlicher und datengesteuerter werden.



Nach Bereitstellung:
Cloud-Dominanz bleibt bestehen, während hybride Modelle bei Unternehmen an Beliebtheit gewinnenDie cloudbasierte Bereitstellung entfiel im Jahr 2026 auf einen Anteil von 64,22 % und blieb damit im Mittelpunkt der Marktgröße für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen nach Bereitstellung. Das Modell unterstützt einen breiten Patientenzugang, hohe Datenspeicheranforderungen und regelmäßige Softwareverbesserungen ohne standortbezogene Aktualisierungen. Die Cloud-Architektur ist auch auf die Langzeitüberwachung ausgerichtet, bei der wiederholte Datenerfassung und laufende klinische Überprüfung Mehrwert schaffen.
Das hybride Modell wird bis 2032 voraussichtlich mit einer CAGR von 22,67 % wachsen, da Käufer Cloud-Analysen mit lokaler Kontrolle über sensible Gesundheitsdaten anstreben. Krankenhäuser und Gesundheitssysteme wollen Skalierbarkeit, benötigen aber auch eine stärkere Kontrolle über die Speicherung und Bewegung von Patientendaten. On-Premise-Setups bleiben in hochsicheren Umgebungen, öffentlichen Gesundheitssystemen und Einrichtungen mit langsameren Cloud-Migrationszeitplänen relevant. Infolgedessen wird die Bereitstellungsstrategie zu einem Teil der klinischen und operativen Kaufentscheidung und nicht nur zu einer IT-Entscheidung.
Nach Endnutzer:
Anbieter-Workflows halten die Skalierung aufrecht, während die häusliche Pflege am schnellsten wächstGesundheitsdienstleister hielten im Jahr 2026 einen Anteil von 47,66 % und waren damit die größte Endnutzergruppe im Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen. Diese Position spiegelte die anhaltende Bedeutung von Krankenhaus- und Klinikabläufen wider, bei denen sich Kliniker auf Dashboards, Warnmeldungen und softwaregestützte Versorgungsplanung verlassen. Die Akzeptanz bei Anbietern ist am stärksten, wenn Überwachungstools in bestehende Entscheidungsroutinen passen und die Nachsorge für chronisch kranke Hochrisikopatienten unterstützen.
Patienten und häusliche Pflegeumgebungen werden bis 2032 voraussichtlich mit einer CAGR von 23,35 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment. Die AVALON-Studie von iRhythm zeigte, dass kommerziell versicherte Patienten, die das Zio LTCM-Gerät zu Hause selbst anlegten, die höchste diagnostische Ausbeute und die geringste Wahrscheinlichkeit kardiovaskulärer Ereignisse im Vergleich zu anderen ambulanten kardialen Überwachungsmodalitäten aufwiesen. Arbeitgeber nutzen auch Software für das Management chronischer Erkrankungen, um Fehlzeiten, Produktivitätsverluste und nachgelagerte Anspruchskosten zu steuern. Da immer mehr Versorgung in den häuslichen Bereich verlagert wird, gewinnt der Markt eine größere Rolle bei der Therapietreue, Therapieanpassung und Patienteneinbindung.

Nach Risikoklasse:
Klasse II führt die aktuelle Basis an, während Klasse III die künftige Komplexität steigertKlasse-II-Geräte hielten im Jahr 2026 einen Anteil von 52,33 % und standen damit im Mittelpunkt des Marktanteils für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen nach Risikoklasse. Diese Kategorie war kommerziell produktiv, da sie klinisch bedeutsame Überwachung und Entscheidungsunterstützung ermöglicht, ohne die schwerere Last der komplexesten Zulassungen zu tragen. Der 510(k)-Weg hat Unternehmen wie Dexcom, iRhythm und ResMed ermöglicht, Produktfamilien mit wiederkehrenden Verbesserungen und neuen klinischen Anwendungsfällen aufzubauen.
Klasse-III-Geräte werden bis 2032 voraussichtlich mit einer CAGR von 22,33 % wachsen, was auf eine stärkere Nachfrage nach Software hindeutet, die Behandlungsentscheidungen mit höherem Schweregrad beeinflussen kann. Da Entwickler tiefer in die Therapieanpassung und komplexe Entscheidungsunterstützung vordringen, steigen die Anforderungen an Nachweise und den Überwachungsbedarf. Klasse-I-Software unterstützt weiterhin Engagement, Symptomverfolgung und Selbstmanagement auf dem breiteren Versorgungsweg. Die Mischung aus Klasse I, Klasse II und Klasse III zeigt, dass die Branche von der grundlegenden Überwachung hin zu einer tieferen klinischen Beteiligung übergeht.
Geografische Analyse
Nordamerika – Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen
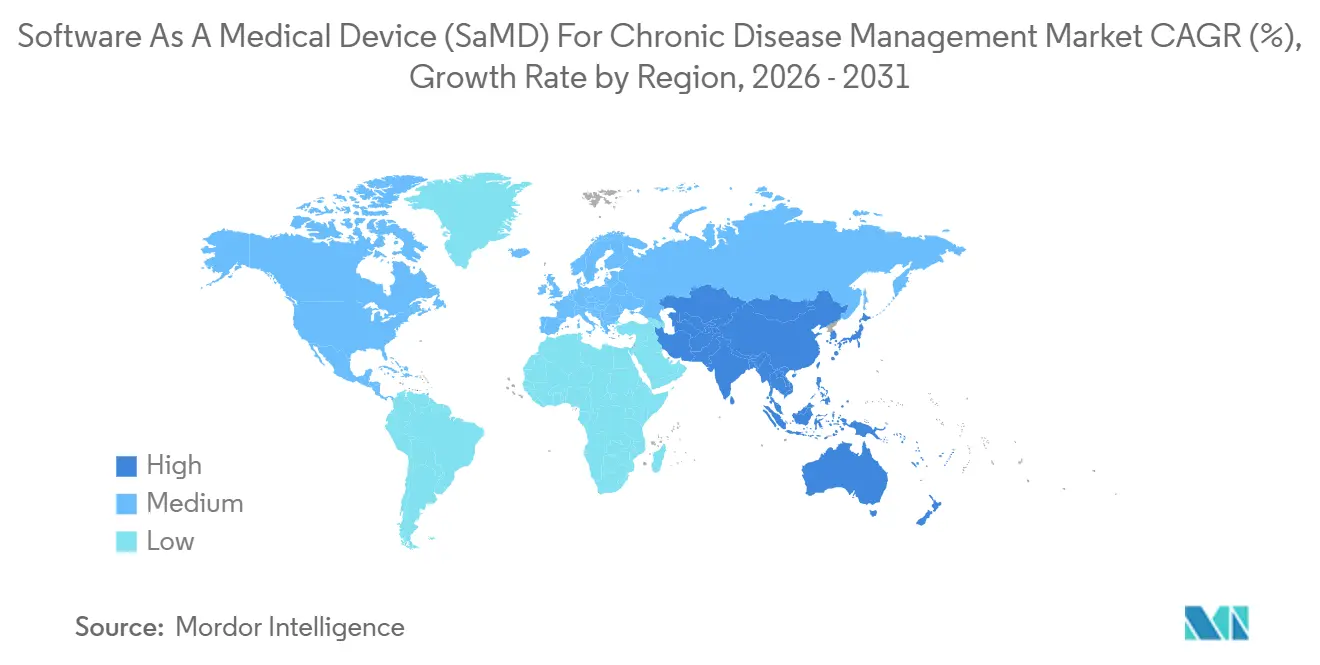
Nordamerika wird voraussichtlich im Jahr 2026 42,25 % des Marktanteils für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen halten und damit seine Führungsposition unter den regionalen Märkten behaupten. Die Region profitiert von stärkeren Erstattungskanälen, einer tieferen Versicherungsdurchdringung und einer größeren Basis an Entwicklern digitaler Gesundheitslösungen als die meisten anderen Regionen. Das CMS ACCESS-Modell, das am 5. Juli 2026 starten soll, wird voraussichtlich ein direktes politisches Signal setzen, dass messbare Verbesserungen in der chronischen Versorgung die Vergütung unterstützen können. Das TEMPO-Pilotprogramm der FDA verleiht ebenfalls Schwung, indem es einen Weg für technologiegestützte Patientenergebnisse bei chronischen Erkrankungen skizziert. Kanada gewinnt ebenfalls an Relevanz, da Huma Therapeutics im April 2025 eine Health Canada Klasse-II-Medizinproduktlizenz für seine cloudbasierte digitale Gesundheitsplattform erhielt.
Europa – Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen
Europa bleibt die zweitgrößte Region im vom Nutzer bereitgestellten Entwurf, gestützt durch eine regulierte Gesundheitsbasis und wachsendes Interesse an erstattungsfähigen digitalen Therapeutika. Deutschland sticht hervor, da es einen klareren Weg zur Erstattung digitaler Gesundheitsanwendungen bietet als die meisten anderen europäischen Märkte. Dieser Rahmen gibt Entwicklern einen praktischeren Einstiegspunkt für die Kommerzialisierung von Software in der chronischen Versorgung. Die Region schreitet jedoch weiterhin ungleichmäßig voran, da Zahlungsbedingungen und Akzeptanzraten in den nationalen Gesundheitssystemen stark variieren.
Asien-Pazifik – Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 23,95 % wachsen und ist damit die am schnellsten wachsende regionale Chance, die die Marktgröße für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen im Prognosezeitraum vergrößert. Große Bevölkerungen mit chronischen Erkrankungen, steigende Gesundheitsausgaben und zunehmende Akzeptanz digitaler Gesundheitslösungen in den wichtigsten Volkswirtschaften unterstützen dieses Wachstum. China und Indien bieten die größten Patientenpools, insbesondere bei Diabetes, Herz-Kreislauf-Erkrankungen und Atemwegserkrankungen. Japan dient als wichtiger kurzfristiger kommerzieller Marker, da iRhythm sein Zio EKG-Aufzeichnungs- und Analysesystem im Mai 2025 über Senko Medical Instrument im Land einführte.
Wettbewerbslandschaft
Marktkonzentration
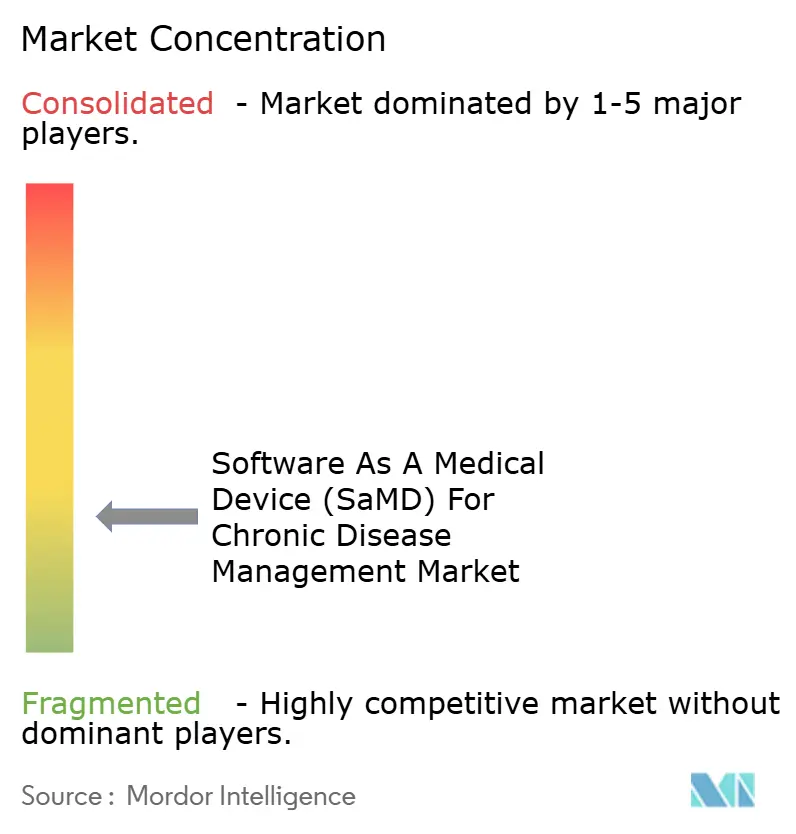
Die Wettbewerbsstruktur des Marktes für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen bleibt fragmentiert, wobei Gerät-Software-Hybride, Unternehmen für digitale Therapeutika und breitere Plattformen für virtuelle Versorgung ber klinische Behandlungspfade hinweg konkurrieren. Größere Unternehmen verschaffen sich einen Vorteil, wenn sie Hardware, Algorithmen, Patientenüberwachung und kommerziellen Zugang in einem Ökosystem kombinieren. Medtronic schloss im April 2026 die Übernahme von CathWorks für 585 Millionen USD ab und fügte seinem kardiovaskulären Portfolio KI-gestützte Software zur fraktionellen Flussreserve-Angiographie hinzu. Dexcom gab im Juni 2026 auch bekannt, dass es sich bereit erklärt hatte, Nutrisense zu übernehmen, und erweiterte damit sein Angebot von Glukosedaten auf personalisierte Ernährungsberatung und Ernährungsberaterunterstützung.
Plattformgeführte Unternehmen verfolgen eine Strategie, die auf Ergebnisse, Mitgliederwachstum sowie Kostenträger- oder Arbeitgeberzugang ausgerichtet ist. Omada Health meldete im ersten Quartal 2026 ein Umsatzwachstum von 42 % im Jahresvergleich und überschritt 1 Million Gesamtmitglieder, was seine Größenordnung im Bereich Adipositas, Diabetes und verwandtem metabolischem Management stärkte. Das Unternehmen gab auch bekannt, dass sein GLP-1 Care Track über alle drei großen US-amerikanischen Pharmacy Benefit Manager verfügbar ist, was die Reichweite verbessert, ohne auf proprietäre Hardware angewiesen zu sein. Dieses Modell übt Druck auf größere Unternehmen aus, da softwaregeführte chronische Versorgung durch Leistungsgestaltung, Arbeitgeberkanäle und digitales Coaching skaliert und nicht nur durch Geräteplatzierung.
Die Produktentwicklung bleibt ein wichtiger Weg zur Differenzierung im Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen. Die EVOLVE-Pivotstudie von Insulet aus dem Jahr 2026 für ein vollständig geschlossenes Schleifensystem zeigte, wie Softwareautomatisierung tiefer in die Behandlungsunterstützung vordringt und den Patientenaufwand reduziert. Die Markteinführung von DBLG2 durch Diabeloop im Juli 2026 in Deutschland, integriert mit Kaleido und Dexcom G7, hob die Ausrichtung von Software, Gerät und Erstattung innerhalb eines Angebots hervor. Huma Therapeutics stärkte auch seinen regulatorischen Fußabdruck mit einer Health Canada Klasse-II-Medizinproduktlizenz im Jahr 2025, was die plattformübergreifende Glaubwürdigkeit unterstützt.
Branchenführer im Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen
-
AliveCor, Inc.
-
Koninklijke Philips N.V.
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Medtronic plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Software Als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Akili
- AliveCor
- Boston Scientific
- Dexcom
- GE HealthCare Technologies Inc.
- Hinge Health, Inc.
- Huma Therapeutics Limited
- Insulet
- iRhythm Technologies
- Koninklijke Philips
- Masimo
- Medtronic
- Noom, Inc.
- Omada Health
- Resmed
- Siemens Healthineers
- Tandem Diabetes Care
- Teladoc Health
- WellDoc, Inc.
Neueste Industrielle Entwicklungen in Software Als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen Markt
- Juli 2026: Diabeloop brachte das automatisierte Insulinabgabesystem DBLG2 in Deutschland auf den Markt und integrierte dabei ViCentras Kaleido-Insulinpflasterpumpe und Dexcom G7 CGM als vollständig erstattungsfähiges, ärztlich verschriebenes Diabetes-SaMD.
- Juni 2026: Dexcom präsentierte die CONNECT-Studienergebnisse, die eine signifikante HbA1c-Reduktion bei Typ-2-Diabetes-Patienten ohne Insulintherapie mit Dexcom G7 zeigten, und vereinbarte die Übernahme von Nutrisense, um die CGM-basierte Ernährungsunterstützung auszubauen.
- April 2026: Medtronic übernahm CathWorks für 585 Millionen USD und fügte das KI-gestützte FFRangio-System seinem kardiovaskulären SaMD-Portfolio für das Management der koronaren Herzkrankheit hinzu.
- Mai 2025: iRhythm führte sein Zio EKG-Aufzeichnungs- und Analysesystem in Japan über Senko Medical Instrument ein, mit PMDA-zugelassener Tiefenlernungserkennung für 13 Arrhythmietypen.
Umfang des globalen Berichts über den Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen
Gemäß dem Umfang des Berichts ist Software als Medizinprodukt (SaMD) eigenständige Software, die für medizinische Zwecke (wie Diagnose, Behandlung oder Überwachung) eingesetzt werden soll, ohne Teil physischer Hardware zu sein. Im Management chronischer Erkrankungen nutzt sie Algorithmen, Smartphones oder Cloud-Plattformen, um Patientendaten aktiv zu analysieren und umsetzbare Behandlungsempfehlungen zu geben.
Der Markt für Software als Medizinprodukt (SaMD) für das Management chronischer Erkrankungen ist nach Anwendung, Bereitstellung, Endnutzer, Risikoklasse und Geografie segmentiert. Nach Anwendung umfasst der Markt Diabetesmanagement, Management kardiovaskulärer Erkrankungen, Management von Atemwegserkrankungen, Management von Adipositas und Stoffwechselerkrankungen sowie das Management anderer chronischer Erkrankungen. Nach Bereitstellung ist der Markt in cloudbasiert, On-Premise und hybrid segmentiert. Nach Endnutzer ist der Markt in Gesundheitsdienstleister, Kostenträger, Patienten, häusliche Pflegeumgebungen und Arbeitgeber segmentiert. Nach Risikoklasse ist der Markt in Klasse I, Klasse II und Klasse III segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Diabetesmanagement |
| Management kardiovaskulärer Erkrankungen |
| Management von Atemwegserkrankungen |
| Management von Adipositas und Stoffwechselerkrankungen |
| Management anderer chronischer Erkrankungen |
| Cloud-basiert |
| On-Premise |
| Hybrid |
| Gesundheitsdienstleister |
| Kostenträger |
| Patienten und häusliche Pflegeeinrichtungen |
| Arbeitgeber |
| Klasse I |
| Klasse II |
| Klasse III |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Anwendung | Diabetesmanagement | |
| Management kardiovaskulärer Erkrankungen | ||
| Management von Atemwegserkrankungen | ||
| Management von Adipositas und Stoffwechselerkrankungen | ||
| Management anderer chronischer Erkrankungen | ||
| Nach Bereitstellung | Cloud-basiert | |
| On-Premise | ||
| Hybrid | ||
| Nach Endnutzer | Gesundheitsdienstleister | |
| Kostenträger | ||
| Patienten und häusliche Pflegeeinrichtungen | ||
| Arbeitgeber | ||
| Nach Risikoklasse | Klasse I | |
| Klasse II | ||
| Klasse III | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Software als Medizinprodukt für das Management chronischer Erkrankungen im Jahr 2027?
Der Sektor steht im Jahr 2027 bei 39,89 Milliarden USD und wird voraussichtlich bis 2032 bei einer CAGR von 20,33 % 100,63 Milliarden USD erreichen.
Welcher Anwendungsbereich führt die aktuelle Nachfrage an?
Das Diabetesmanagement führt mit einem Anteil von 39,55 % im Jahr 2026, unterstützt durch ausgereifte Software zur kontinuierlichen Glukoseüberwachung, Dosierungsunterstützung und automatisierten Insulinabgabe.
Welche Anwendung wächst bis 2032 am schnellsten?
Das Management kardiovaskulärer Erkrankungen ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 21,93 % bis 2032.
Warum ist Nordamerika anderen Regionen voraus?
Nordamerika hielt im Jahr 2026 einen Anteil von 42,25 %, da Erstattung, Regulierung und digitale Gesundheitsinfrastruktur stärker etabliert sind und CMS ACCESS nun die ergebnisgebundene Akzeptanz unterstützt.
Was treibt die Einführung von Software für die häusliche chronische Versorgung an?
Die Fernüberwachung gewinnt an Bedeutung, da vernetzte Geräte und SaMD nun eine zuverlässige Nutzung zu Hause unterstützen, wobei Beispiele von Dexcom, ResMed und iRhythm einen stärkeren klinischen Nutzen außerhalb der Klinik zeigen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die hybride Bereitstellung wird voraussichtlich mit einem CAGR von 22,67 % wachsen, da Gesundheitssysteme Cloud-Skalierbarkeit anstreben und gleichzeitig eine engere Kontrolle über sensible Gesundheitsdaten behalten möchten.
Was macht den Wettbewerb in diesem Bereich intensiv?
Der Wettbewerb nimmt zu, da Unternehmen ihren Umfang durch Übernahmen, breitere Versorgungsprogramme und integrierte Software-Gerät-Ökosysteme erweitern, wie bei Medtronic, Dexcom, Omada, Insulet und Diabeloop zu sehen ist.