
Tamanho e Participação do Mercado de Tungstato de Sódio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 649.06 Milhões de dólares |
| Tamanho do Mercado (2032) | 837.5 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.23 % |
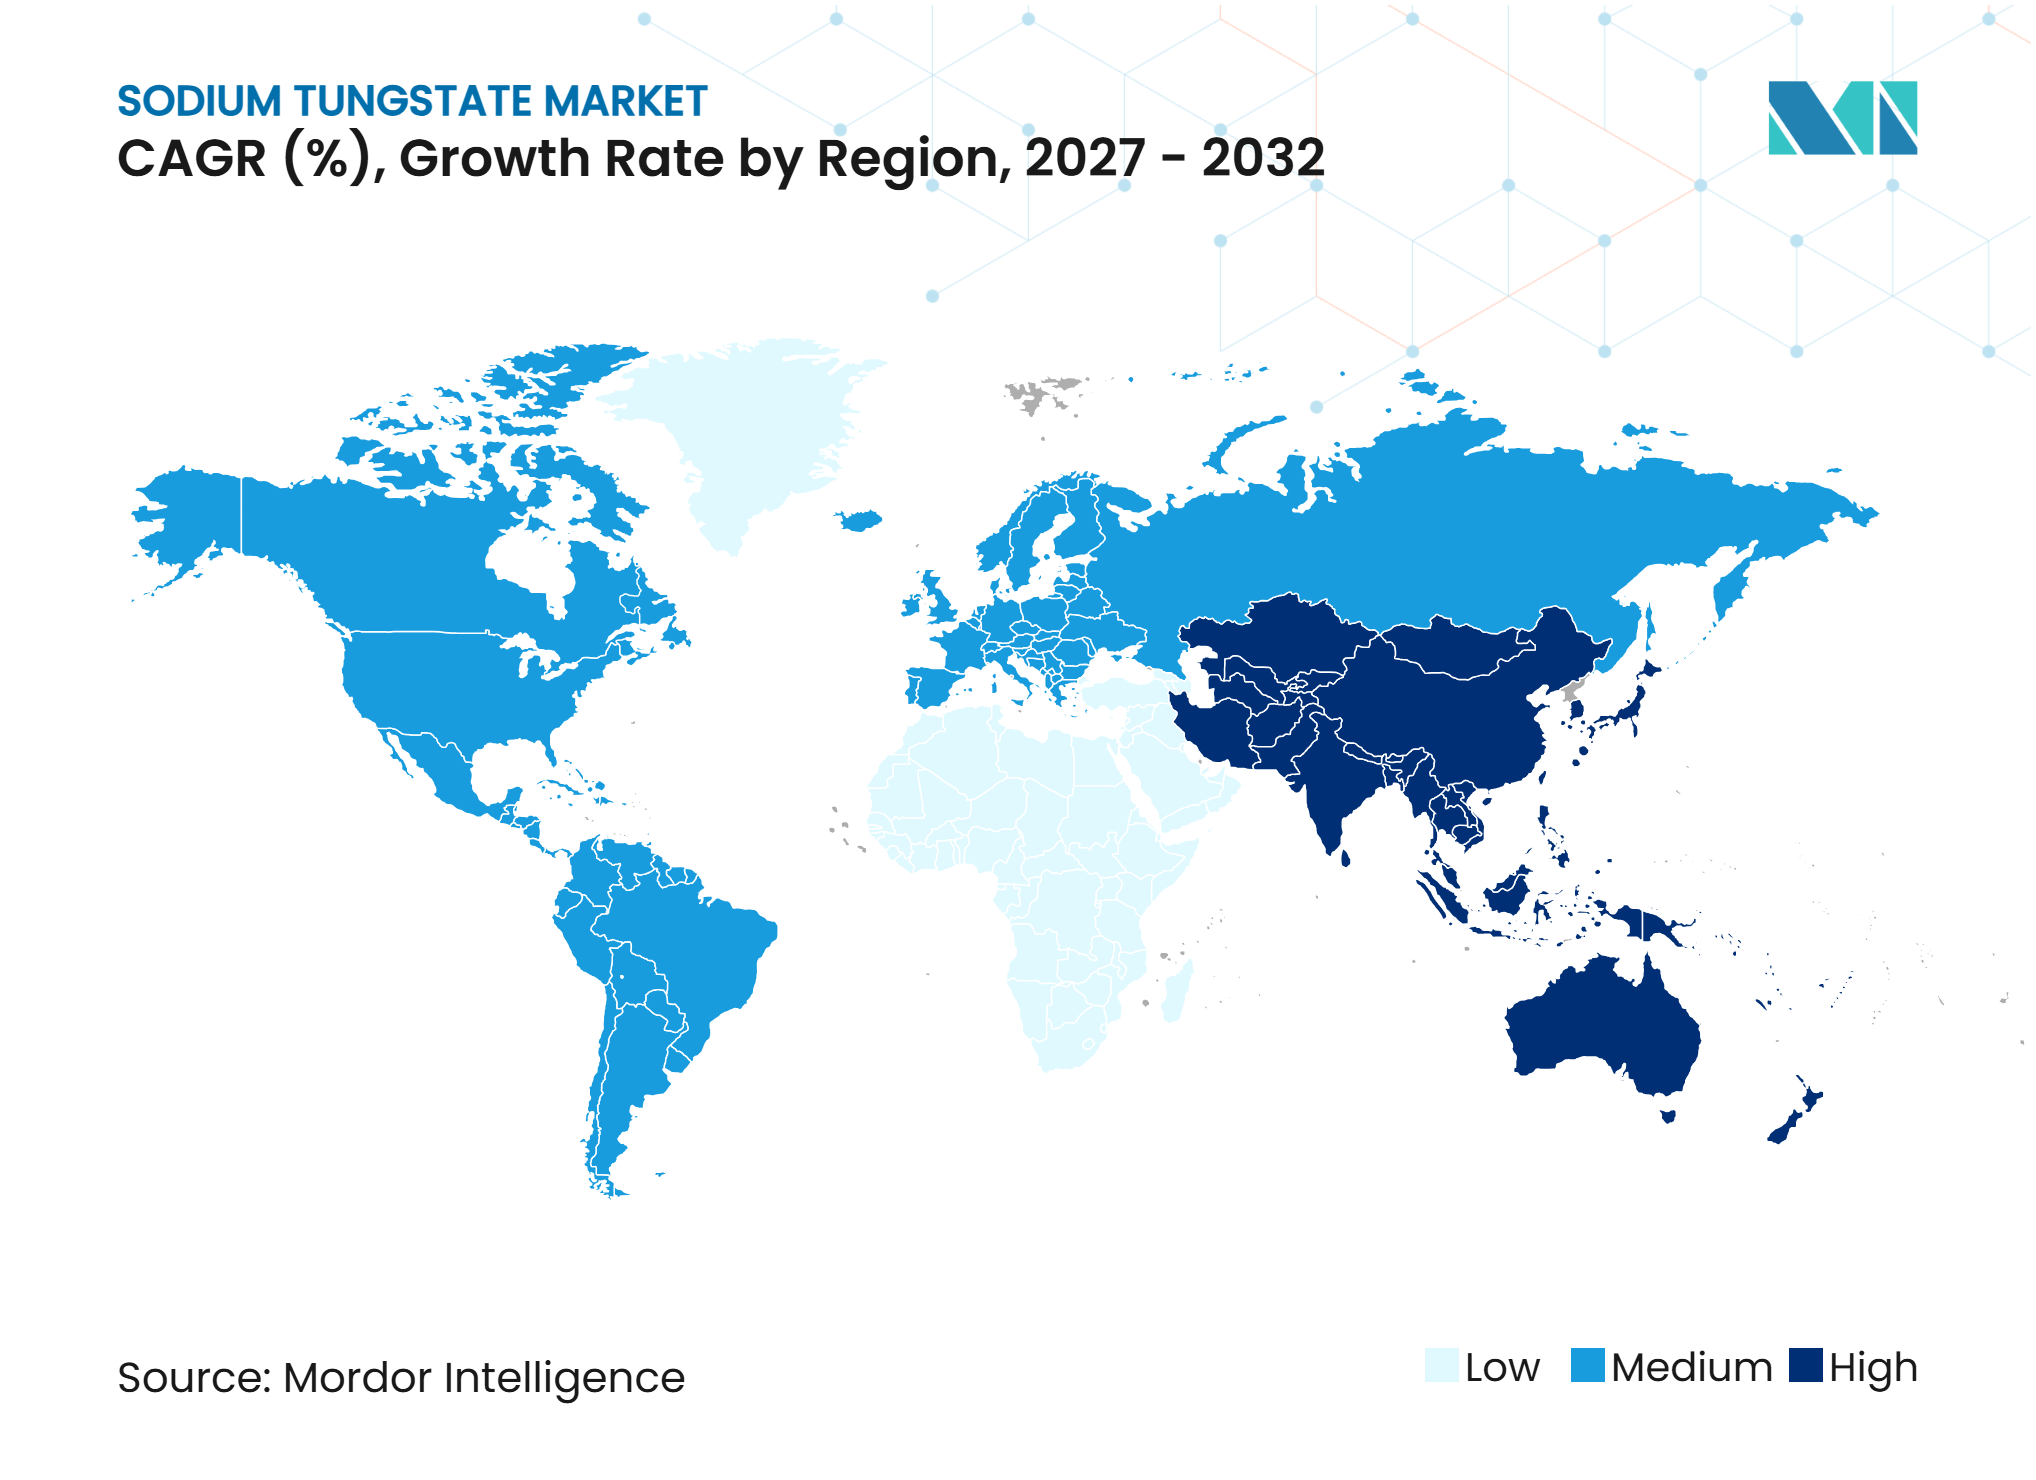
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tungstato de Sódio por Mordor Intelligence
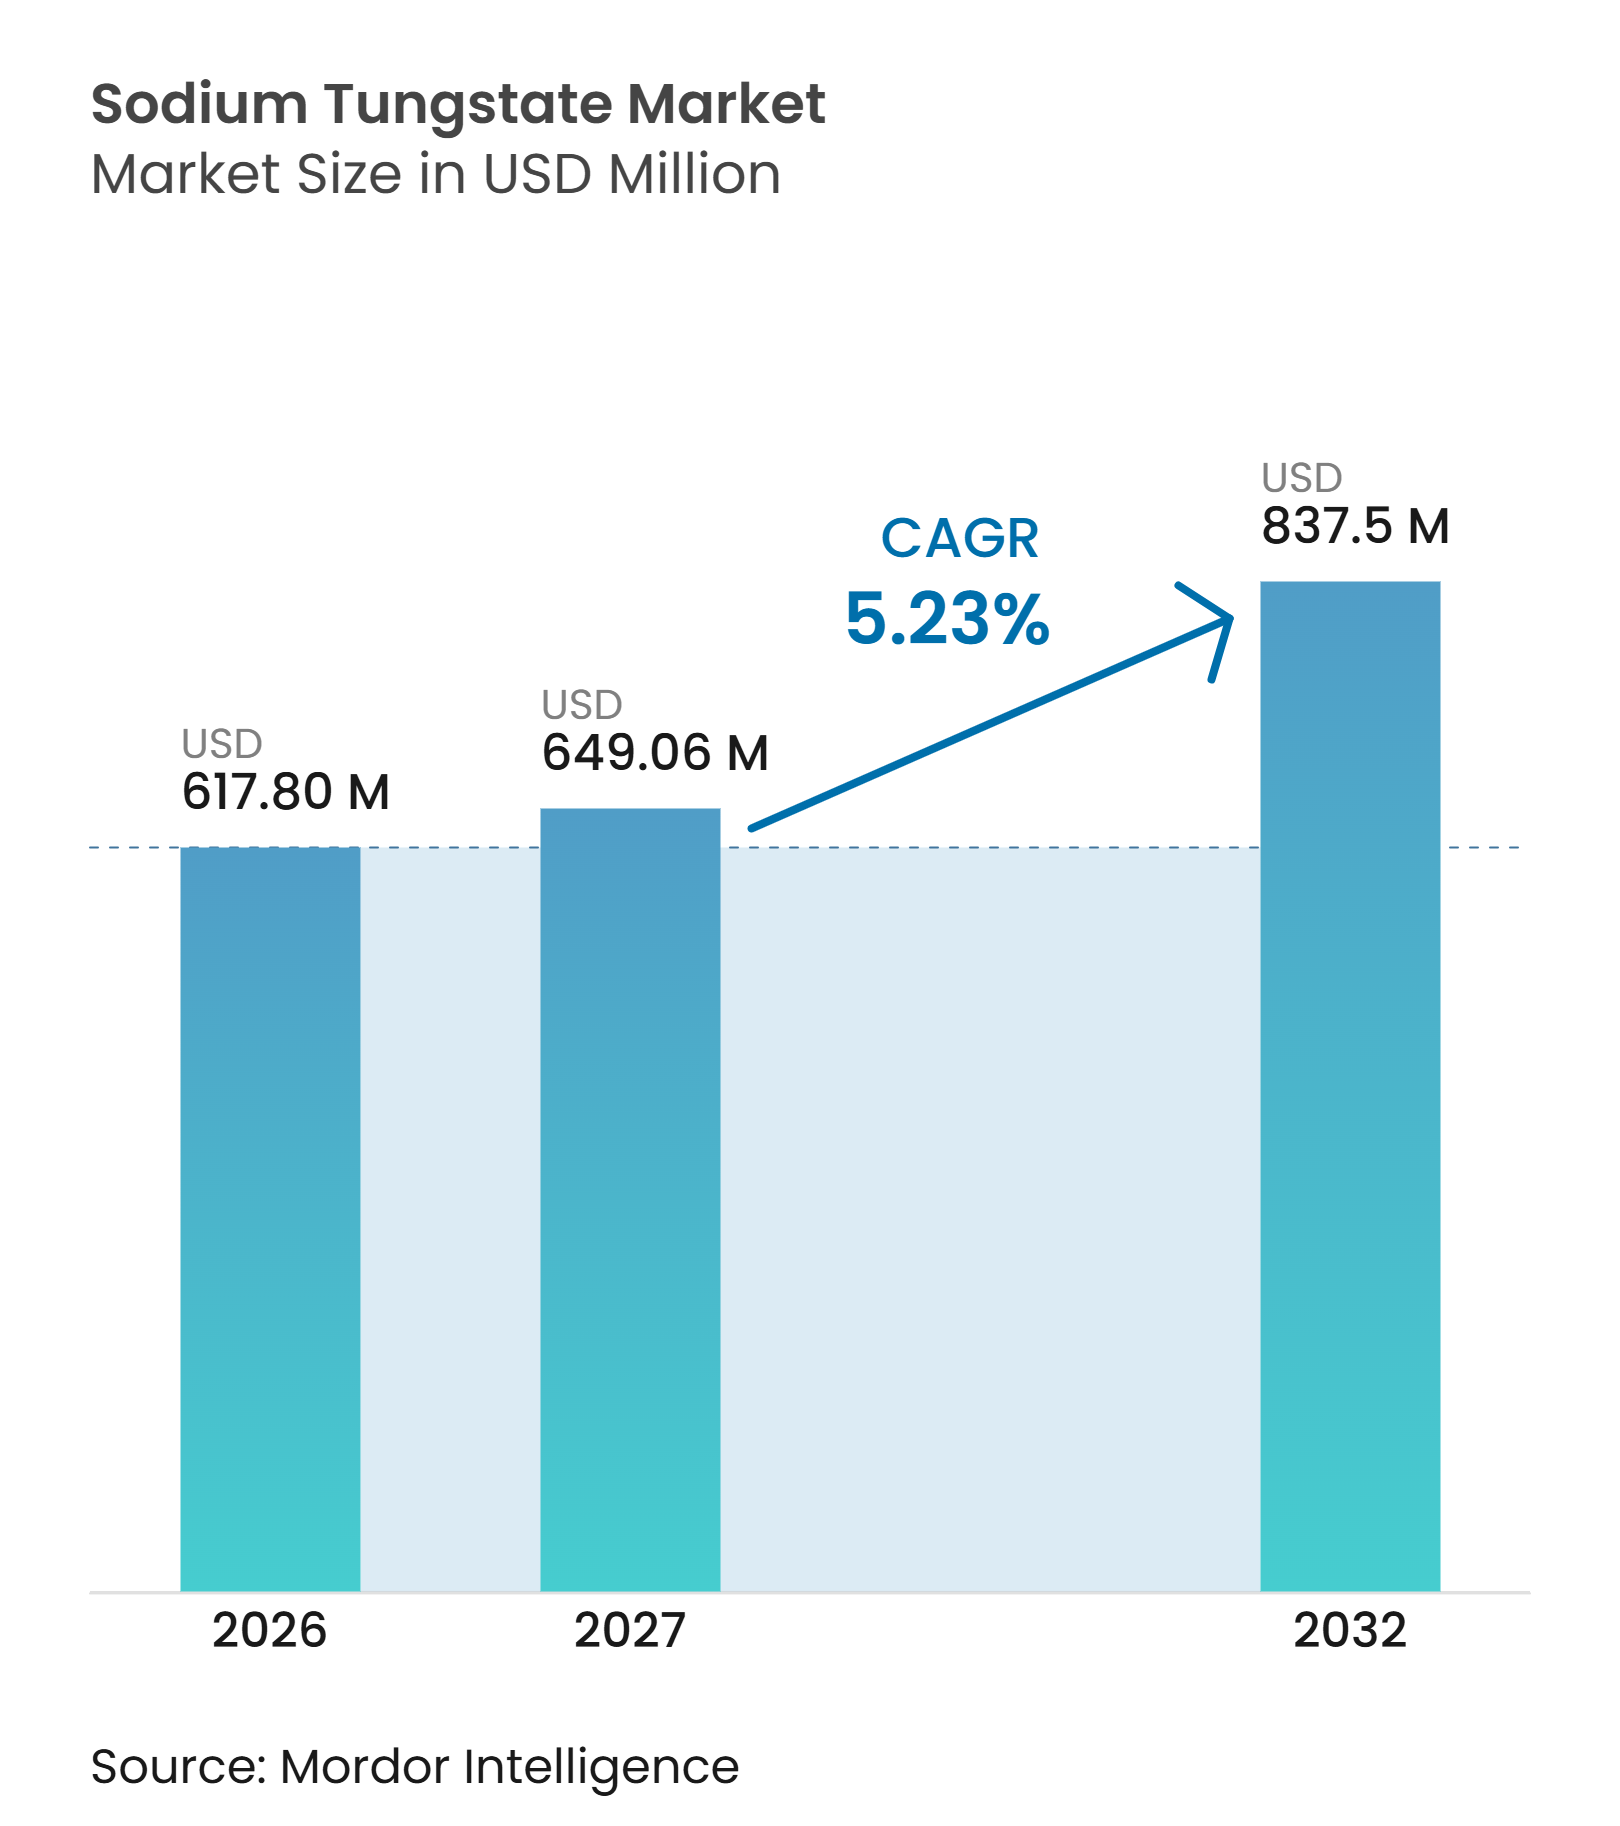
O tamanho do mercado de Tungstato de Sódio foi avaliado em 617,80 milhões de USD em 2026 e estima-se que cresça de 649,06 milhões de USD em 2027 para 837,50 milhões de USD até 2032, a um CAGR de 5,23% durante o período de previsão (2027-2032). A catálise de oxidação verde, a substituição dos tratamentos de superfície com cromo hexavalente e a demanda por produtos químicos de tungstênio de altíssima pureza na fabricação de semicondutores estão reformulando os requisitos de aquisição. A cadeia de suprimentos integrada de tungstênio da China continua a influenciar a disponibilidade de materiais, os preços e as decisões de qualificação em todo o mercado de tungstato de sódio. Os controles de exportação e as políticas de reciclagem estão aumentando o valor de rotas de fornecimento seguras e documentadas fora da China. Fornecedores com controle confiável de pureza e capacidade de material reciclado estão mais bem posicionados para atender à demanda de maior valor proveniente de usuários de eletrônicos, catalisadores e pesquisa.
Principais Conclusões do Relatório
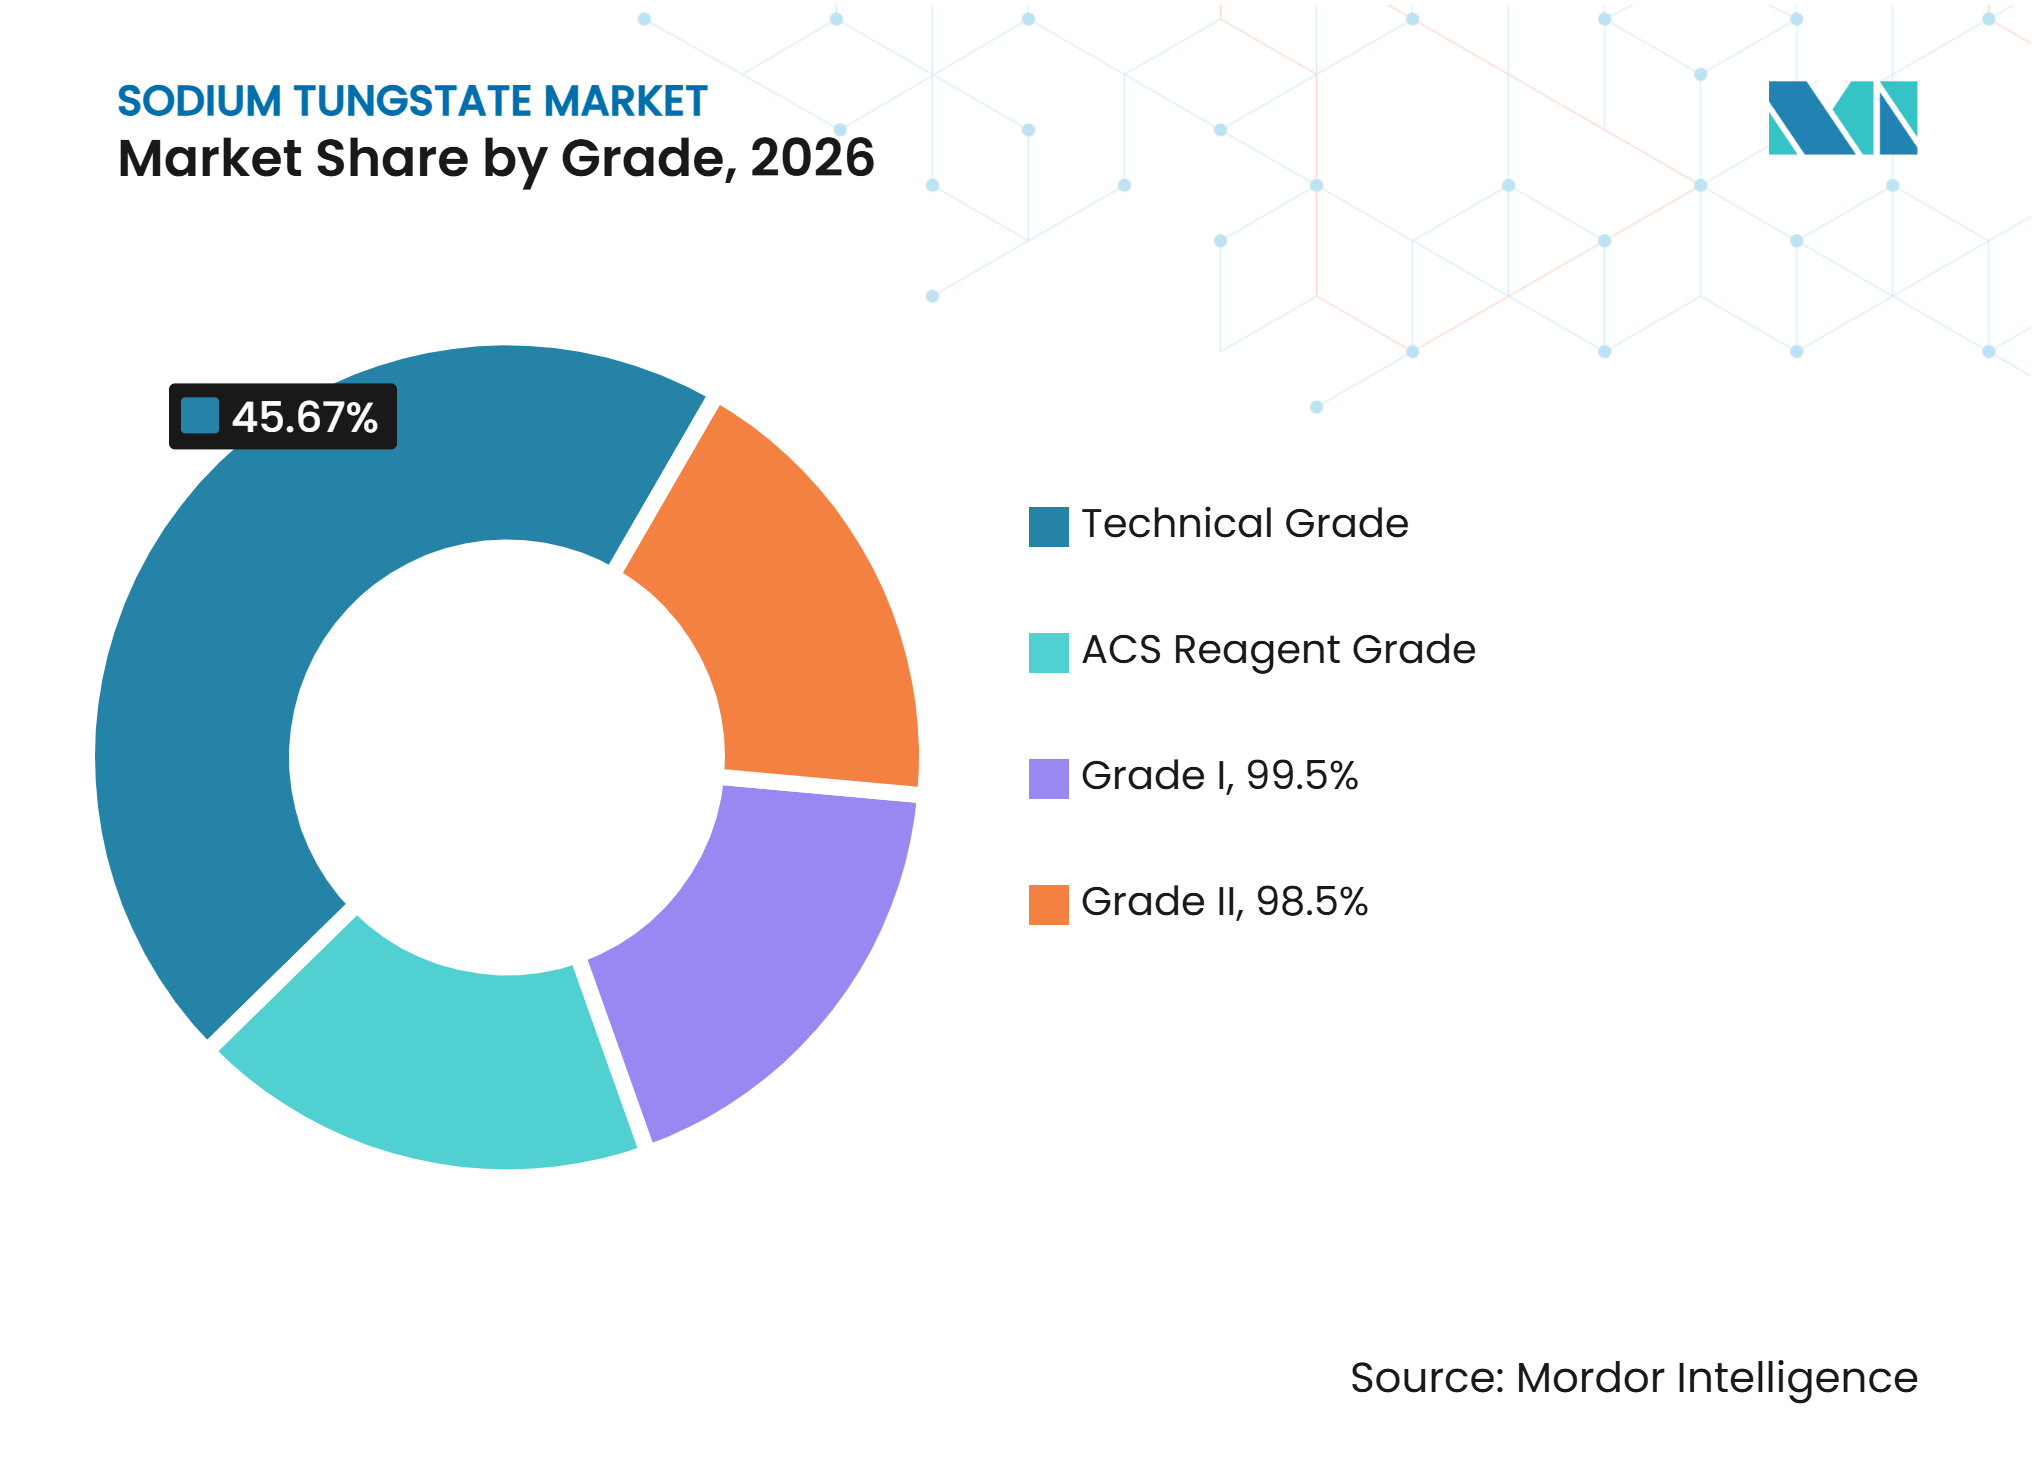
- Por grau, o Grau Técnico detinha 45,67% da participação do mercado de Tungstato de Sódio em 2026, enquanto o Grau I, Pureza de 99,5%, tem previsão de crescer a um CAGR de 6,48% até 2032.
- Por tipo de produto, o Tungstato de Sódio Di-hidratado representou 68,45% da participação do mercado de Tungstato de Sódio em 2026, enquanto o Tungstato de Sódio Anidro tem projeção de expansão a um CAGR de 6,89% até 2032.
- Por aplicação, o Catalisador capturou 42,79% da participação do mercado de Tungstato de Sódio em 2026, enquanto o Agente Antidiabético tem previsão de crescer a um CAGR de 7,13% até 2032.
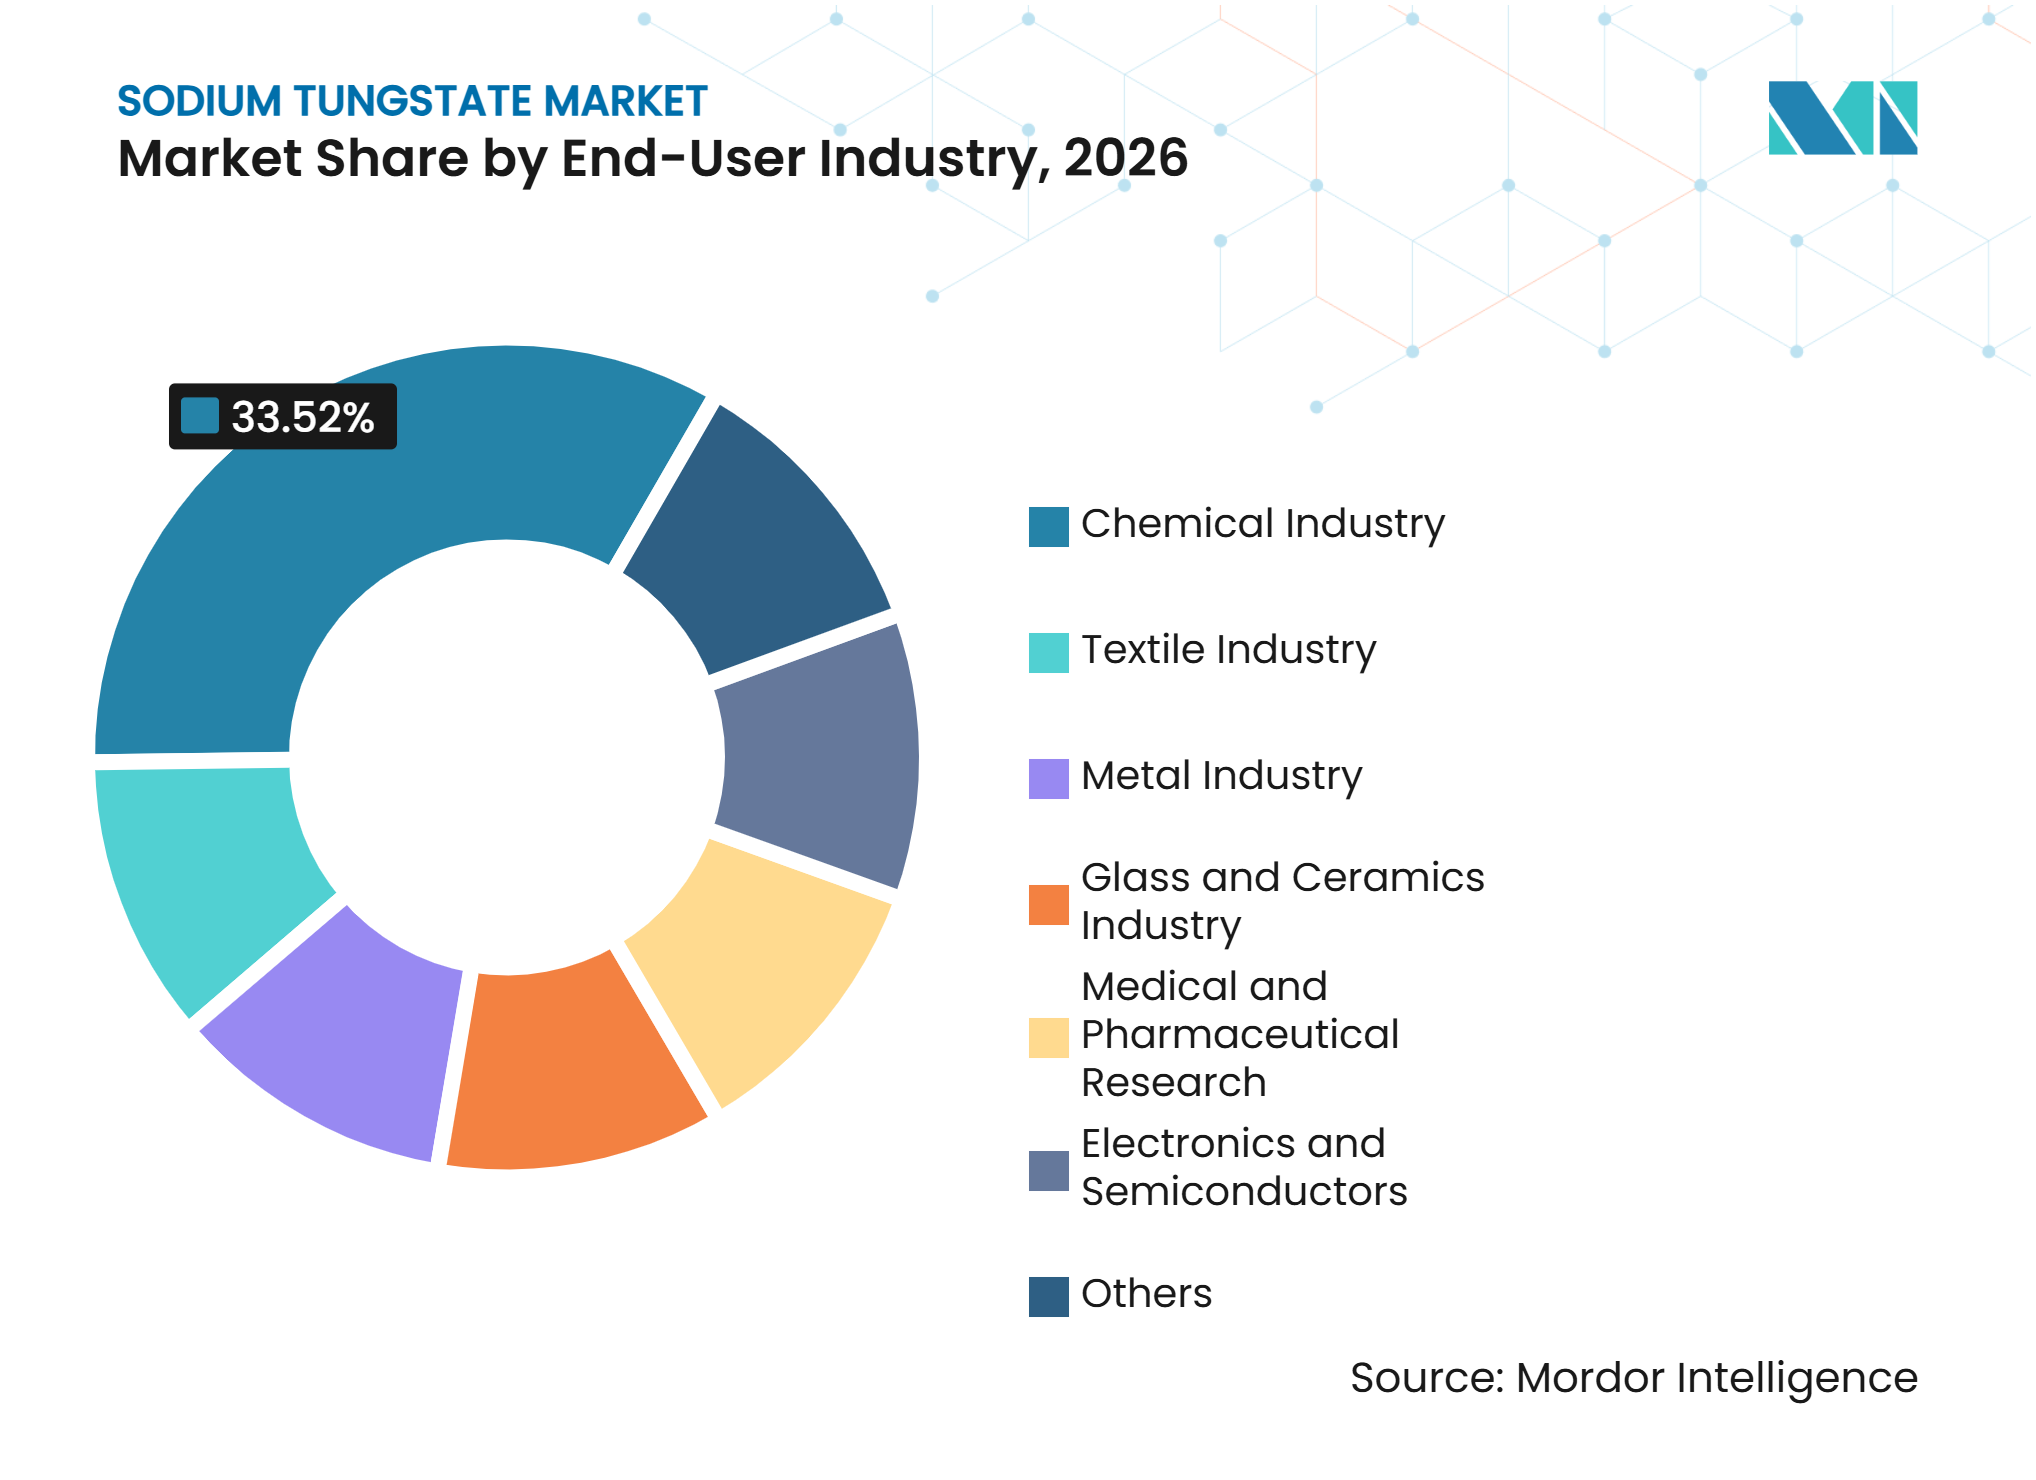
- Por indústria de uso final, a Indústria Química representou 33,52% da participação do mercado de Tungstato de Sódio em 2026, enquanto Eletrônicos e Semicondutores têm previsão de avançar a um CAGR de 7,46% até 2032.
- Por geografia, a Ásia-Pacífico detinha 52,48% da participação do mercado de Tungstato de Sódio em 2026 e tem projeção de crescer a um CAGR de 7,17% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Catálise de Oxidação Verde | +1.2% | Global, mais forte na Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Crescimento da Demanda por Produtos Químicos de Tungstênio de Alta Pureza | +0.9% | Núcleo na Ásia-Pacífico, expansão para a América do Norte | Médio prazo (2 a 4 anos) |
| Substituição dos Tratamentos de Superfície com Cromo Hexavalente | +0.8% | Europa como mercado primário, seguimento na cadeia de suprimentos global | Curto prazo (≤ 2 anos) |
| Aumento da Reciclagem de Tungstênio e Processamento em Circuito Fechado | +0.6% | China, Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Desenvolvimento de Materiais para Baterias e Eletrodos Avançados | +0.5% | Ásia-Pacífico, Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Catálise de Oxidação Verde
O mercado de tungstato de sódio se beneficiou da adoção mais ampla de química de oxidação sem haletos e com solventes minimizados. Pesquisas publicadas em 2025 mostraram que um sistema de tungstato de sódio e peróxido de hidrogênio poderia oxidar seletivamente naftalenóis em condições brandas, produzindo compostos incluindo 1,2-naftoquinonas e derivados de ácido carboxicinâmico, que poderiam ser isolados por simples filtração. Outro estudo de 2025 relatou um rendimento total de 80,1% para a oxidação do linalol usando um catalisador de peroxofosfotungstato derivado de tungstato de sódio. Esses resultados apoiam a aquisição para produção contínua e semicontínua de produtos químicos especiais, onde a qualidade e a reprodutibilidade do catalisador afetam os resultados do processo. O material anidro de alta pureza é preferido quando o controle de impureza de molibdênio abaixo de 10 ppm é necessário.
Crescimento da Demanda por Produtos Químicos de Tungstênio de Alta Pureza
A fabricação de semicondutores requer precursores químicos de tungstênio com especificações de pureza mais rigorosas do que o fornecimento convencional de grau técnico pode fornecer de forma confiável. O Ministério da Indústria e Tecnologia da Informação da China e outras sete agências identificaram a verificação de produtos químicos de tungstênio de alta pureza para circuitos integrados, hardware de computação de inteligência artificial e robótica humanoide como prioridade para 2025 a 2026. Essa política apoia a demanda doméstica por material qualificado, enquanto o licenciamento de exportação foi restringido para materiais estratégicos de tungstênio. A Mitsubishi Materials declarou que os produtos químicos de tungstênio da H.C. Starck Tungsten, incluindo o tungstato de sódio, estão sendo desenvolvidos para aplicações em baterias de íons de lítio sob sua linha starck2charge. A Thermo Fisher Scientific lista o tungstato de sódio di-hidratado como adequado para o desenvolvimento de materiais para baterias, refletindo a demanda de pesquisa por uma fonte de tungstênio solúvel em água. Esses canais de demanda favorecem o fornecimento de Grau I com pureza de 99,5%, onde a capacidade qualificada fora da China permanece limitada.
Substituição dos Tratamentos de Superfície com Cromo Hexavalente
A Agência Europeia de Produtos Químicos (ECHA) apresentou uma proposta de restrição em abril de 2025 para certos óxidos de cromo hexavalente, oxiácidos e sais. A consulta foi aberta em junho de 2025, e a restrição proposta poderá entrar em vigor em 2028 sob o Anexo XVII do REACH, se adotada. A proposta abrange trióxido de cromo, dicromato de sódio e substâncias relacionadas utilizadas em galvanoplastia, tratamento de superfície e aplicações de inibição de corrosão. O tungstato de sódio é uma alternativa alcalina comercialmente estabelecida em formulações de inibidores de corrosão para substratos de aço e alumínio. A transição criou um canal de demanda orientado pela conformidade no mercado de tungstato de sódio, pois a qualificação dos compradores pode começar antes que a restrição entre em vigor. A ECHA estima que a proposta poderia prevenir até 195 casos de câncer por ano em toda a União Europeia, o que apoia a justificativa política para uma eliminação gradual[1].
Aumento da Reciclagem de Tungstênio e Processamento em Circuito Fechado
A reciclagem tornou-se mais importante para o mercado de tungstato de sódio, pois a solução de tungstato de sódio serve como intermediário nas rotas de recuperação hidrometalúrgica. A H.C. Starck Tungsten afirma que o material reciclado representa 80% do insumo de matéria-prima em sua instalação de Goslar. A Mitsubishi Materials aprovou uma expansão de 50 milhões de EUR em julho de 2026 para aumentar a capacidade de processamento de Goslar em quase 50%, para 7.000 toneladas métricas por ano. O Grupo de Recursos Renováveis de Wuhan e a Hubei Lv Tungsten Resource Recycling lançaram um modelo integrado de coleta, processamento e reutilização em 2025, com a parceria negociando 90 toneladas métricas de sucata de tungstênio em seu primeiro mês de operação. A China também começou a elaborar uma norma nacional revisada para matérias-primas de tungstênio reciclado em janeiro de 2026, enquanto a Chongyi Zhangyuan relatou um processo de remoção profunda de cromo em solução de tungstato de sódio para resíduos de tungstênio com alto teor de cromo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço da Matéria-Prima de Tungstênio e Concentração do Fornecimento | -0.7% | Global, mais aguda para produtores não chineses | Curto prazo (≤ 2 anos) |
| Custos de Conformidade Ambiental e de Segurança do Trabalhador | -0.5% | China como mercado primário, expansão para Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Tradução Clínica Limitada das Alegações Antidiabéticas e Antiobesidade | -0.3% | Aquisição farmacêutica global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço da Matéria-Prima de Tungstênio e Concentração do Fornecimento
A China produziu 83% do tungstênio minerado globalmente em 2024, criando exposição substancial para compradores fora do país. Os requisitos de licenciamento de exportação introduzidos em fevereiro de 2025 aumentaram a pressão em toda a cadeia de suprimentos de tungstênio. A Masan High-Tech Materials relatou que os preços de referência para o paratungstato de amônio subiram de 340 USD por unidade de tonelada métrica no final de 2024 para 900 USD por unidade de tonelada métrica no final de 2025. O Fastmarkets APT High atingiu 2.800 USD por unidade de tonelada métrica em abril de 2026. Os custos de produção de tungstato de sódio acompanham esses preços porque os produtores utilizam paratungstato de amônio ou minério de tungstênio como matéria-prima. Os produtores abastecidos por fontes não chinesas, incluindo a mina Mittersill da Wolfram Bergbau e a operação Nui Phao da Masan, também enfrentam desafios logísticos no fornecimento de suprimentos adicionais.
Custos de Conformidade Ambiental e de Segurança do Trabalhador
A fundição de tungstênio pode gerar escória contendo tungstênio, águas residuais contendo metais pesados e material particulado em suspensão no ar. A autoridade ambiental de Ganzhou emitiu uma diretriz de gestão de resíduos sólidos de fundição de tungstênio para comentários públicos em outubro de 2025. O documento abrange controles para material particulado, compostos de níquel e cobalto, bem como requisitos para lavadores de spray alcalino de múltiplos estágios. Os produtores que utilizam dissolução alcalina de minério ou paratungstato de amônio podem necessitar de investimentos em supressão de poeira, tratamento de águas residuais em circuito fechado e contenção de escória. A documentação aprovada para um projeto de reciclagem de sucata de tungstênio de 6.000 toneladas métricas no Condado de Dayu indicou que os gastos com conformidade podem representar 2 a 3% do investimento total do projeto. Esses requisitos elevam os custos fixos para produtores menores e podem limitar a nova capacidade no mercado de tungstato de sódio[2].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau:
Graus de Alta Pureza Impulsionam o Crescimento a partir da Base TécnicaO Grau Técnico detinha 45,67% da participação do mercado de Tungstato de Sódio em 2026, apoiado por seu uso na preparação de catalisadores industriais, fabricação de inibidores de corrosão e aplicações têxteis de grande volume. Seu uso amplo reflete decisões de aquisição onde as tolerâncias de especificação são mais amplas e o custo por quilograma é uma consideração fundamental. O Grau I (pureza de 99,5%) tem previsão de crescer a um CAGR de 6,48% de 2027 a 2032, impulsionado por eletrônicos, pesquisa farmacêutica e aplicações de catalisadores especiais que requerem níveis mais baixos de impurezas de molibdênio e cloreto. O Grau Reagente ACS atende ao mercado laboratorial premium, com certificação por lote oferecida pela Merck KGaA e pela Thermo Fisher Scientific. O Grau II (pureza de 98,5%) ocupa a faixa intermediária para uso industrial geral e têxtil e é frequentemente fornecido por processadores chineses integrados.
O Grau Técnico continua a representar uma grande parcela da demanda, mas os requisitos a jusante estão se deslocando para materiais de maior pureza. A química de limpeza de wafers de semicondutores pode exigir perfis de impurezas que o Grau Técnico não atende de forma consistente, e a síntese de intermediários farmacêuticos também favorece um controle mais rigoroso de metais traço. Isso aumenta o valor dos fornecedores capazes de produzir múltiplos graus por meio de uma única cadeia de suprimentos integrada. O mercado de Tungstato de Sódio, portanto, apresenta uma oportunidade de receita crescente por meio da migração de grau orientada por qualificação. Essa mudança não desloca o material de grau técnico nos usos estabelecidos, mas apoia uma receita maior por tonelada em áreas de demanda especializada.



Por Tipo de Produto:
Di-hidratado Lidera, Anidro Ganha ImpulsoO Tungstato de Sódio Di-hidratado representou 68,45% da participação do mercado de Tungstato de Sódio em 2026. O material é fácil de manusear, estável à temperatura ambiente e compatível com sistemas de reação aquosos. É a forma comercial padrão para síntese de catalisadores, mistura de inibidores de corrosão e aplicações de reagentes laboratoriais. O Tungstato de Sódio Anidro tem projeção de crescer a um CAGR de 6,89% de 2027 a 2032, apoiado por avanços na preparação de catalisadores e pesquisa de eletrodos para baterias, onde a umidade adicionada pode alterar a estequiometria da reação. A H.C. Starck Tungsten confirma que o Tungstato de Sódio faz parte de seu portfólio de produtos químicos de tungstênio e é produzido juntamente com ácidos de tungstênio e óxidos de tungstênio.
A forma anidra apresenta um prêmio de preço de 15 a 20% em relação ao di-hidratado em base por quilograma, o que significa que sua contribuição de receita pode crescer mais rapidamente do que sua contribuição em quantidade. O di-hidratado permanece relevante para o design de catalisadores de transferência de fase, pois permanece na fase aquosa durante os ciclos catalíticos. Pesquisas da Universidade de Bayreuth, publicadas em 2025, demonstraram essa propriedade na epoxidação bifásica, apoiando seu uso em processos onde a separação e a recuperação do catalisador são importantes. O mercado de Tungstato de Sódio continua a exigir ambas as formas, pois os requisitos dos usuários diferem por processo, tolerância à umidade e método de manuseio.
Por Aplicação:
Catalisadores Lideram em Participação, Produtos Farmacêuticos Mostram Crescimento AceleradoAs aplicações de catalisadores representaram 42,79% da participação do mercado de Tungstato de Sódio em 2026. Este segmento é apoiado por intermediários de peroxotungstato formados a partir de tungstato de sódio e peróxido de hidrogênio, que são utilizados para oxidação de álcoois, epoxidação de alcenos e conversão de sulfeto em sulfóxido. A fabricação de produtos químicos finos, agroquímicos e ingredientes ativos farmacêuticos utiliza essas reações onde seletividade e condições brandas são necessárias, e a química pode reduzir a dependência de oxidantes estequiométricos de metais pesados. Esse uso estabelecido ancora a demanda recorrente no mercado de Tungstato de Sódio.
A aplicação de Agente Antidiabético tem previsão de crescer a um CAGR de 7,13% de 2027 a 2032, com base no interesse pré-clínico e clínico inicial nas propriedades miméticas da insulina. Um estudo de Fase II concluído no Hospital Clínic de Barcelona examinou o tungstato de sódio como agente antiobesidade, apoiando o interesse de viabilidade, embora a tradução clínica permaneça limitada. A aplicação de Agente Antiobesidade baseia-se no mesmo mecanismo subjacente. O Modificador Químico Permanente é utilizado na preparação de amostras para espectroscopia de absorção atômica, enquanto o Material para Eletrodo de Célula de Combustível é uma aplicação emergente para eletrocatalisadores de dissulfeto de tungstênio. Outros usos incluem tratamento de celulose retardante de chamas e precipitação de alcaloides em química analítica.
Por Indústria de Uso Final:
Química e Eletrônicos Impulsionam Crescimento BifurcadoA Indústria Química detinha uma participação de mercado de 33,52% no mercado de Tungstato de Sódio em 2026. A síntese de catalisadores, a fabricação de produtos químicos de grau reagente e a produção de intermediários de compostos de tungstênio sustentam sua demanda. A mudança em direção a processos de oxidação mais ecológicos está ampliando a demanda por tungstato de sódio como precursor de catalisador, reduzindo o uso de alternativas à base de cromo e manganês em processos selecionados. A Indústria Química também fornece demanda estável ao atender a múltiplas aplicações a jusante, e sua escala continua a apoiar a demanda de base para o mercado de Tungstato de Sódio.
Eletrônicos e Semicondutores têm previsão de crescer a um CAGR de 7,46% de 2027 a 2032, apoiados pela química de gravação e deposição à base de tungstênio para fabricação avançada de lógica e memória. O plano de estabilidade da China para 2025 inclui a verificação de aplicações de produtos químicos de tungstênio de alta pureza para circuitos integrados, hardware de inteligência artificial e robótica humanoide. Os usos têxteis, como mordentagem, acabamento retardante de chamas e pesagem de seda, permanecem maduros e orientados por quantidade. A demanda da indústria metalúrgica por inibidores de corrosão é apoiada pelo caminho de restrição ao cromo na Europa. As aplicações de vidro e cerâmica utilizam tungstato de sódio em vidro fluorescente e formulações de esmalte especial, enquanto a pesquisa médica e farmacêutica requer graus de altíssima pureza.

Análise Geográfica
Ásia-Pacífico: A Força Dominante em Escala e Ritmo
A Ásia-Pacífico detinha 52,48% da participação do mercado de tungstato de sódio em 2026 e tem previsão de crescer a um CAGR de 7,17% de 2027 a 2032. A China é central para essa posição, combinando recursos de tungstênio, capacidade de processamento e demanda de uso final doméstico. A Xiamen Tungsten reportou 46,26 bilhões de CNY em receita no exercício fiscal de 2025, aproximadamente 6,4 bilhões de USD, com ganhos registrados em suas atividades de tungstênio, molibdênio, terras raras e novos materiais energéticos. A Chongyi Zhangyuan reportou 5,20 bilhões de CNY em receita no exercício fiscal de 2025, refletindo crescimento de receita de 41,62% e crescimento de lucro líquido de 68,82%. A Índia e a Coreia do Sul estão expandindo a capacidade de semicondutores e dando maior ênfase à documentação de pureza verificada. O Japão mantém demanda estabelecida de ferramentas de carboneto cimentado e eletrônicos especiais, com a unidade Japan New Metals da Mitsubishi Materials fornecendo uma cadeia de suprimentos doméstica integrada.
A política do Ministério da Indústria e Tecnologia da Informação (MIIT) da China sobre metais não ferrosos e a norma de tungstênio reciclado YS/T 1704-2024 influenciam as escolhas de fornecimento regional. A norma entrou em vigor em julho de 2025 e apoia a formalização das especificações de material reciclado. Esses requisitos de conformidade apoiam a capacidade da região de fornecer material qualificado em escala. O mercado regional de tungstato de sódio também se beneficia do processamento integrado, que encurta as rotas de fornecimento para clientes de eletrônicos e produtos químicos especiais. O licenciamento de exportação introduz uma consideração contrária, pois pode limitar a disponibilidade para compradores fora da China. A região, portanto, combina grande capacidade de produção com requisitos crescentes de matéria-prima documentada, de alta pureza e reciclada.
América do Norte: Segurança do Fornecimento Reescrevendo a Lógica de Aquisição
A América do Norte está reformulando a aquisição de tungstênio em torno da segurança do fornecimento. O USGS designou o tungstênio como mineral crítico em sua lista de 2025. Uma diretiva do Sistema de Prioridades e Alocações de Defesa de 2026 exige que todas as vendas domésticas nos EUA de resíduos e sucata de tungstênio sejam alocadas a pessoas dos EUA, a menos que o Departamento de Indústria e Segurança conceda uma isenção. A American Elements oferece tungstato de sódio di-hidratado e material anidro com purezas variando de 99% a 99,999%. A GTP produz metatungstato de amônio e paratungstato de amônio em Towanda, Pensilvânia, sob acordos de offtake de minério de longo prazo. A Buffalo Tungsten processa intermediários de tungstênio de fornecedores não chineses, uma posição relevante para compradores de defesa e aeroespacial sujeitos a requisitos de origem.
Essas políticas podem redirecionar matéria-prima secundária que anteriormente chegava a processadores não americanos. Ordens antidumping e de direitos compensatórios sobre certos projéteis de tungstênio chineses, emitidas em agosto de 2025, indicam proteção mais ampla para o processamento doméstico de tungstênio. Essas medidas podem apoiar o investimento em capacidade, mas podem limitar a flexibilidade de matéria-prima para compradores offshore. Os produtores podem se diferenciar por meio de proveniência da cadeia de suprimentos, disponibilidade de múltiplos graus e documentação verificada. O mercado de tungstato de sódio na região é, consequentemente, moldado menos pela aquisição de baixo custo e mais pela conformidade e continuidade do fornecimento.
Europa, América do Sul e Oriente Médio e África (OMA): Fatores Distintos, Oportunidades Seletivas
A Europa está desenvolvendo programas de qualificação de fornecedores antes da proposta de restrição de 2028 a certas substâncias de cromo hexavalente. A instalação de Goslar da H.C. Starck Tungsten e a refinaria de St. Martin im Sulmtal da Wolfram Bergbau são pontos de produção europeus de produtos químicos de tungstênio. O relatório de diligência devida de 2025 da Wolfram Bergbau confirma que o tungstato de sódio é um insumo intermediário dentro de sua cadeia de produção. Alemanha, França e os países nórdicos impulsionam a demanda por galvanoplastia, automotivo e produtos químicos especiais. A expansão aprovada de 50 milhões de EUR da H.C. Starck em Goslar vincula a matéria-prima reciclada a uma maior disponibilidade de produtos químicos de tungstênio em toda a Europa. A conformidade com o REACH e o Regulamento de Baterias da UE são considerações importantes de aquisição neste contexto.
A América do Sul tem demanda crescente, impulsionada pelo setor de produtos químicos especiais do Brasil e pelas aplicações de inibidores de corrosão para petróleo e gás da Argentina. A região tem produção doméstica limitada de produtos químicos de tungstênio e depende de importações, principalmente da China e da Europa. O Oriente Médio e a África também são dependentes de importações. A expansão petroquímica da Arábia Saudita apoia a demanda por produtos de grau catalisador, enquanto os setores de mineração e tratamento de metais da África do Sul criam uma base de demanda secundária. Os preços de importação permanecem expostos aos controles de exportação chineses, o que torna a contratação de longo prazo mais difícil para formuladores a jusante. Nessas regiões, a oportunidade do mercado de tungstato de sódio depende de canais de importação confiáveis, qualificação de fornecedores e capacidade de gerenciar a incerteza de preços de matéria-prima.
Cenário Competitivo
Concentração do Mercado
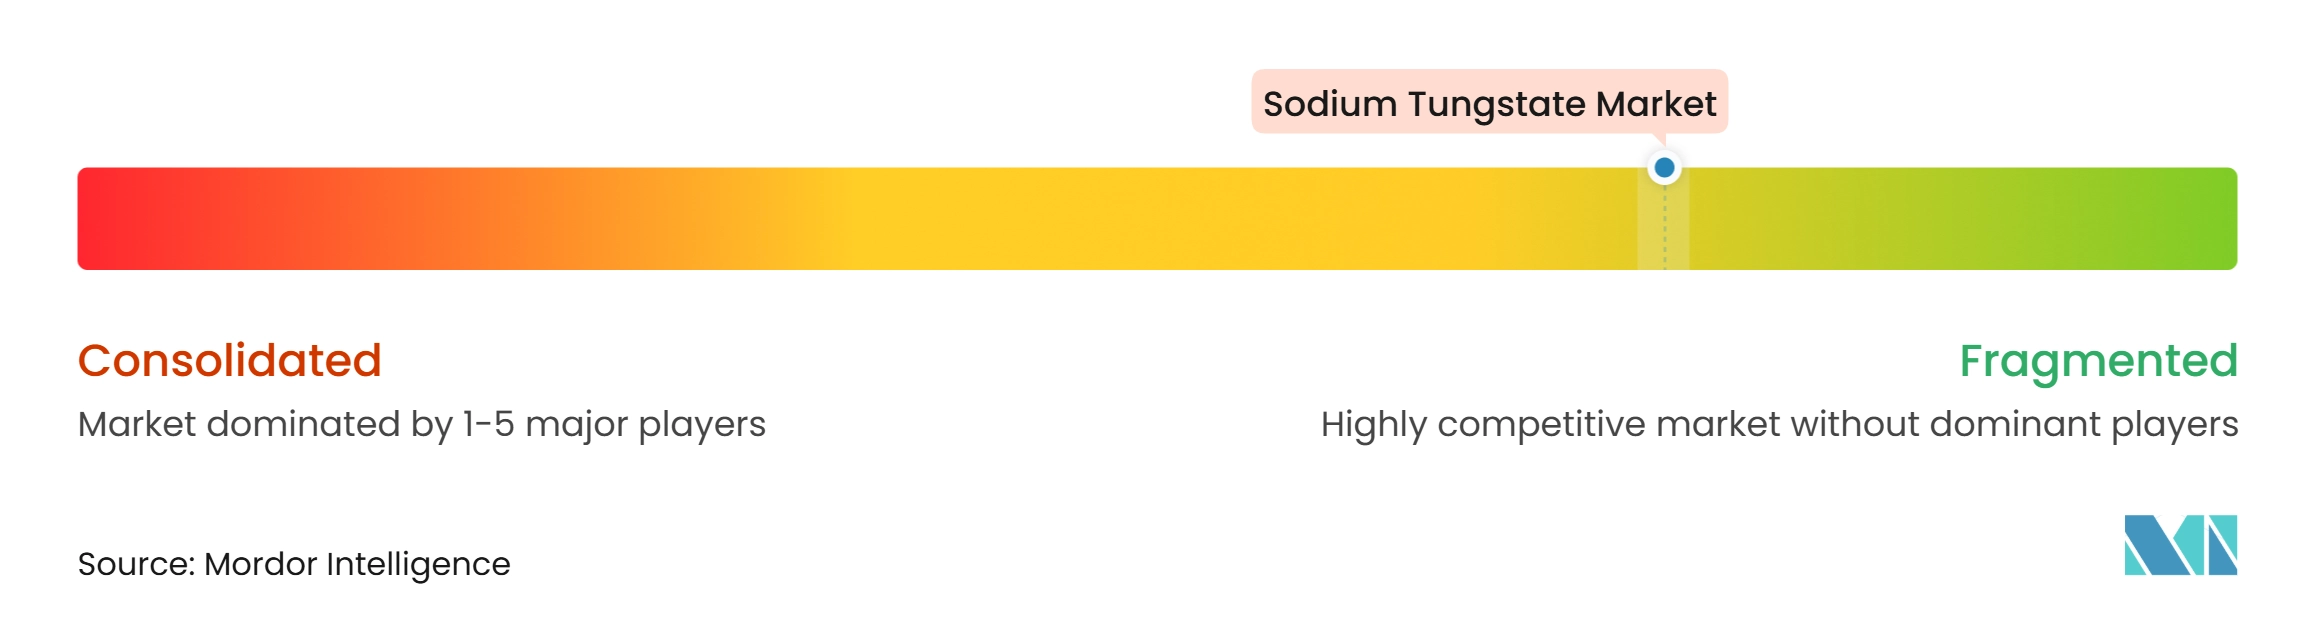
O mercado de tungstato de sódio é fragmentado. Os produtores integrados chineses incluem Xiamen Tungsten, Chongyi Zhangyuan, Ganzhou Grand Sea Tungsten e Jiangxi Tungsten Holding Group, cuja vantagem competitiva decorre da integração vertical que abrange desde a mineração até o processamento químico. Fora da China, H.C. Starck Tungsten, Wolfram Bergbau und Hütten, Masan High-Tech Materials e GTP formam um grupo menor de produtores com programas documentados de fornecimento de minerais. Esses fornecedores competem em origem do material, documentação de pureza e garantia de entrega. A disponibilidade restrita de matéria-prima e os requisitos específicos de pureza limitam a capacidade de novos fornecedores de entrar em aplicações premium.
Compradores de eletrônicos, defesa e pesquisa farmacêutica pagam um prêmio declarado de 20 a 30% por material de origem não chinesa com documentação completa de auditoria. A Merck KGaA e a Thermo Fisher Scientific atendem ao segmento de grau reagente por meio de certificação, embalagem e documentação regulatória, em vez de produção primária de tungstênio. As práticas de gestão da qualidade ISO 9001:2015 e a certificação de reagente da Sociedade Americana de Química (ACS) são particularmente relevantes para o fornecimento de grau laboratorial. Existe uma lacuna competitiva no Grau I: 99,5% do tungstato de sódio é produzido fora da China, com documentação de cadeia de custódia em conformidade com a Iniciativa de Minerais Responsáveis (RMI). Essa lacuna está se ampliando à medida que compradores de eletrônicos e farmacêuticos formalizam políticas de fornecimento não chinês. Fornecedores com controle de impurezas validado podem se diferenciar sem competir exclusivamente por preço.
A H.C. Starck Tungsten recebeu aprovação em julho de 2026 para um investimento de 50 milhões de EUR para expandir a capacidade de reciclagem em Goslar. O projeto visa um aumento de capacidade de quase 50% para 7.000 toneladas métricas por ano, com construção programada para começar em novembro de 2026. A Mitsubishi Materials declarou que o investimento fortalecerá o fornecimento de materiais reciclados para produtos químicos de tungstênio europeus. Os padrões e processos de tungstênio reciclado da China representam outro movimento estratégico em direção ao fornecimento formalizado de material secundário. A dependência da Buffalo Tungsten de fornecimento não chinês fornece uma posição diferenciada junto a compradores que operam sob restrições de origem. Esses desenvolvimentos indicam que o mercado de tungstato de sódio é cada vez mais moldado pela capacidade de reciclagem, rastreabilidade e garantia de fornecimento regional.
Líderes da Indústria de Tungstato de Sódio
-
China Minmetals Corporation
-
Xiamen Tungsten Co., Ltd.
-
H.C. Starck Tungsten GmbH
-
Global Tungsten & Powders
-
Ganzhou Grand Sea Tungsten Co., Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tungstato de Sódio Empresas cobertas neste relatório
- American Elements
- Buffalo Tungsten Inc.
- China Minmetals Corporation
- Chongyi Zhangyuan Tungsten Co., Ltd.
- Ganzhou Grand Sea Tungsten Co., Ltd
- Global Tungsten & Powders
- H.C. Starck Tungsten GmbH
- Jiangxi Tungsten Industry Group Co., Ltd.
- Kennametal Inc.
- Masan High-Tech Materials Corporation
- Merck KGaA
- Midwest Tungsten Service, Inc.
- Thermo Fisher Scientific Inc.
- Wolfram Bergbau und Hütten AG
- Xiamen Tungsten Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Tungstato de Sódio
- Agosto de 2026: O Departamento de Comércio dos EUA emitiu uma diretiva do Sistema de Prioridades e Alocações de Defesa (DPAS), com vigência a partir de 27 de agosto de 2026, exigindo que todas as vendas domésticas nos EUA de resíduos e sucata de tungstênio sejam alocadas 100% a pessoas dos EUA. Isso restringe o acesso a matérias-primas para produtores não americanos de tungstato de sódio que anteriormente obtinham sucata de origem americana.
- Julho de 2026: A H.C. Starck Tungsten (Mitsubishi Materials) recebeu aprovação para um investimento de 50 milhões de EUR para expandir a capacidade de processamento de sucata de tungstênio em sua instalação de Goslar, Alemanha, em aproximadamente 50%, para cerca de 7.000 toneladas métricas por ano. A expansão apoia a produção de intermediários de tungstato de sódio para compradores europeus, com construção iniciando em novembro de 2026 e conclusão prevista para 2028.
Escopo do Relatório Global do Mercado de Tungstato de Sódio
O tungstato de sódio é um composto químico inorgânico com a fórmula química Na₂WO₄. Apresenta-se como cristais romboedrais brancos ou um pó cristalino e é prontamente solúvel em água. O composto está disponível comercialmente nas formas anidra e di-hidratada, sendo a forma di-hidratada (Na₂WO₄·2H₂O) a variante mais comumente utilizada em aplicações industriais e laboratoriais.
O mercado de tungstato de sódio é segmentado por grau, tipo de produto, aplicação, indústria de uso final e geografia. Por grau, o mercado é segmentado em grau reagente ACS, grau técnico, grau I (99,5%) e grau II (98,5%). Por tipo de produto, o mercado é segmentado em tungstato de sódio di-hidratado e tungstato de sódio anidro. Por aplicação, o mercado é segmentado em agente antidiabético, agente antiobesidade, catalisador, modificador químico permanente, material para eletrodo de célula de combustível e outros. Por indústria de uso final, o mercado é segmentado em indústria química, indústria têxtil, indústria metalúrgica, indústria de vidro e cerâmica, pesquisa médica e farmacêutica, eletrônicos e semicondutores e outros. O relatório também abrange tamanhos de mercado e previsões para tungstato de sódio em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Grau Reagente ACS |
| Grau Técnico |
| Grau I, 99,5% |
| Grau II, 98,5% |
| Tungstato de Sódio Di-hidratado |
| Tungstato de Sódio Anidro |
| Agente Antidiabético |
| Agente Antiobesidade |
| Catalisador |
| Modificador Químico Permanente |
| Material para Eletrodo de Célula de Combustível |
| Outros |
| Indústria Química |
| Indústria Têxtil |
| Indústria Metalúrgica |
| Indústria de Vidro e Cerâmica |
| Pesquisa Médica e Farmacêutica |
| Eletrônicos e Semicondutores |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Grau | Grau Reagente ACS | |
| Grau Técnico | ||
| Grau I, 99,5% | ||
| Grau II, 98,5% | ||
| Por Tipo de Produto | Tungstato de Sódio Di-hidratado | |
| Tungstato de Sódio Anidro | ||
| Por Aplicação | Agente Antidiabético | |
| Agente Antiobesidade | ||
| Catalisador | ||
| Modificador Químico Permanente | ||
| Material para Eletrodo de Célula de Combustível | ||
| Outros | ||
| Por Indústria de Uso Final | Indústria Química | |
| Indústria Têxtil | ||
| Indústria Metalúrgica | ||
| Indústria de Vidro e Cerâmica | ||
| Pesquisa Médica e Farmacêutica | ||
| Eletrônicos e Semicondutores | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Tungstato de Sódio?
O tamanho do mercado de Tungstato de Sódio foi avaliado em 617,80 milhões de USD em 2026 e estima-se que cresça de 649,06 milhões de USD em 2027 para 837,50 milhões de USD até 2032, a um CAGR de 5,23% durante o período de previsão (2027-2032).
Qual forma de produto tem a maior participação no mercado de tungstato de sódio?
O Tungstato de Sódio Di-hidratado detinha 68,45% da participação de mercado de 2026 porque é amplamente utilizado em reações aquosas, síntese de catalisadores e aplicações de reagentes.
O que está impulsionando a demanda dos fabricantes de semicondutores?
As aplicações de semicondutores requerem precursores químicos de tungstênio de alta pureza para processos avançados de gravação e deposição, apoiando um CAGR de 7,46% para Eletrônicos e Semicondutores.
Qual região lidera a demanda por tungstato de sódio?
A Ásia-Pacífico detinha 52,48% da participação de mercado em 2026 e tem previsão de crescer a um CAGR de 7,17% até 2032.