
Natriumwolframat-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 649.06 Millionen US-Dollar |
| Marktgröße (2032) | 837.5 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.23 % |
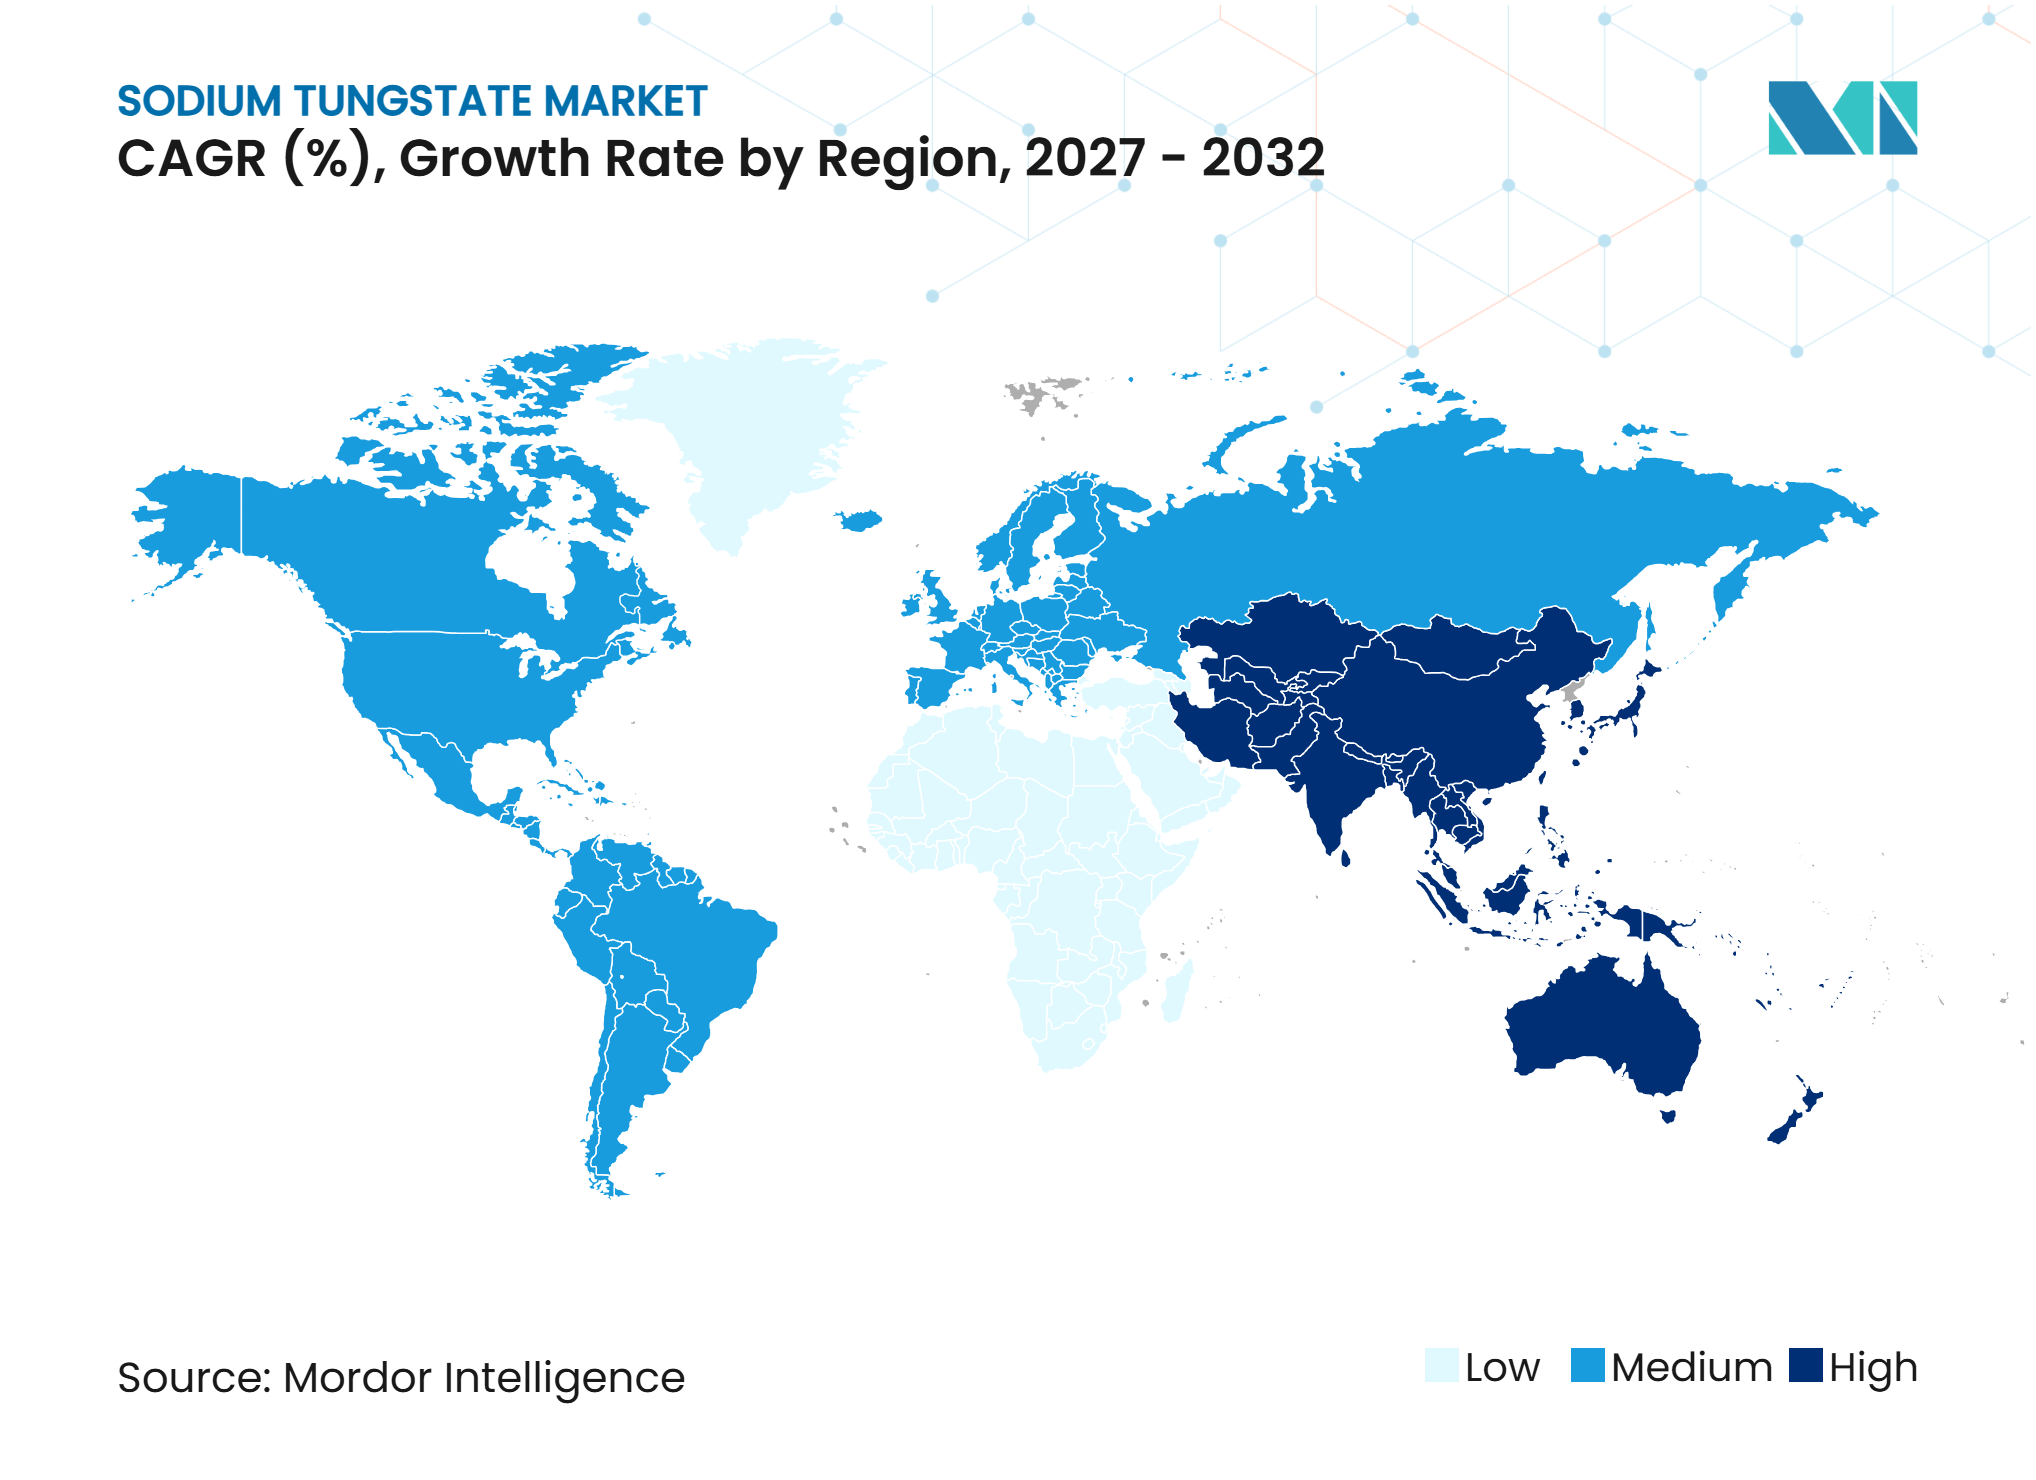
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Natriumwolframat-Marktanalyse von Mordor Intelligence
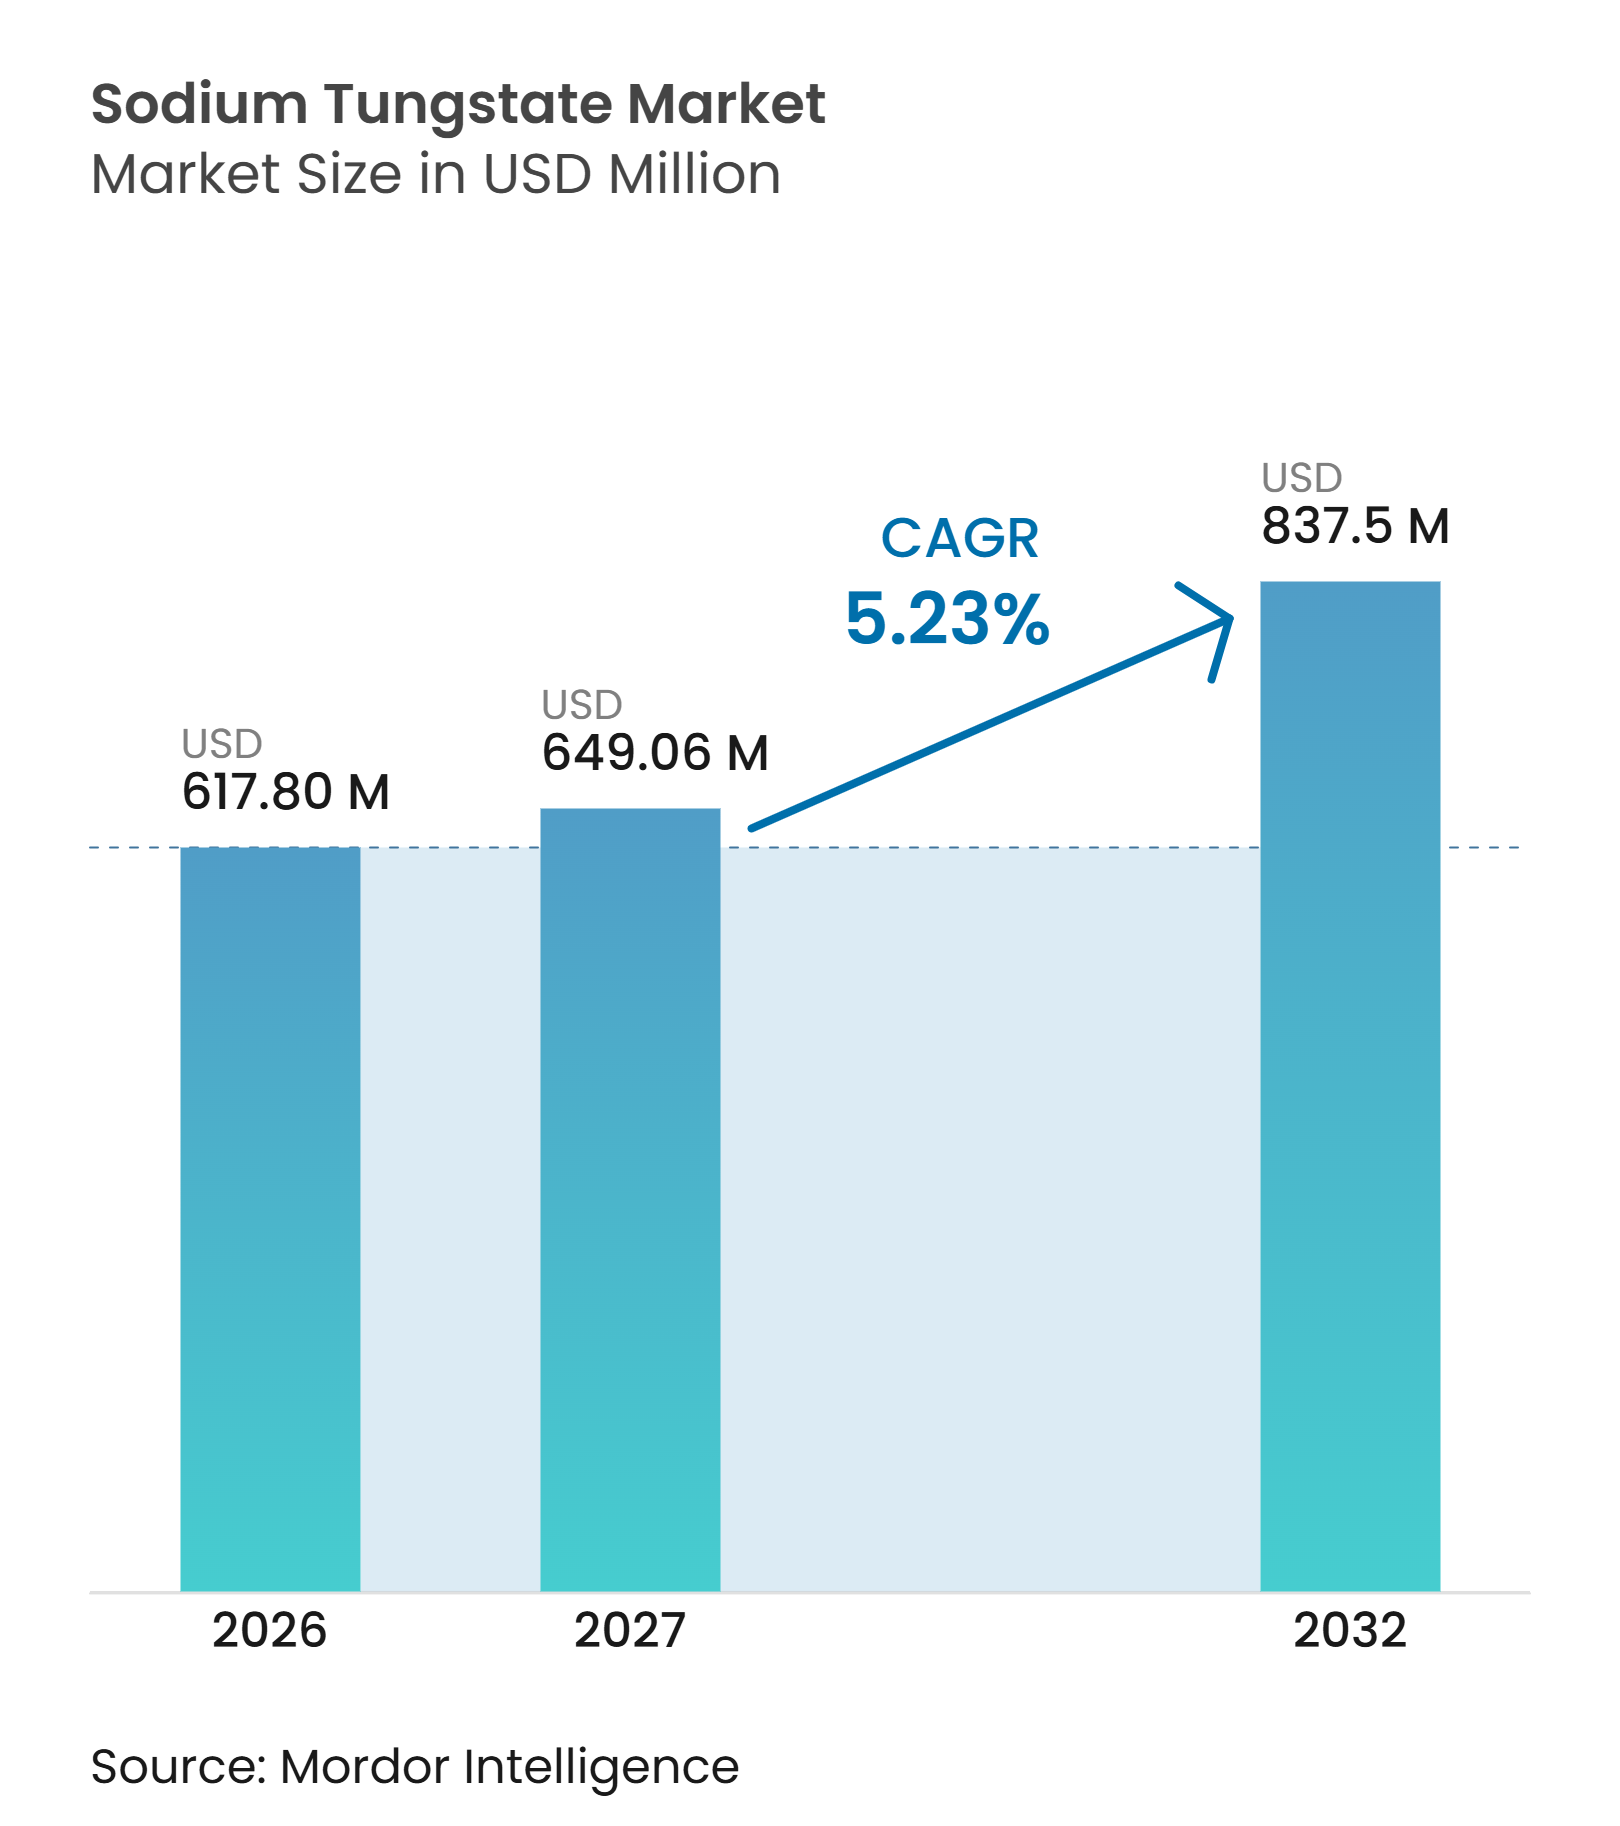
Die Größe des Natriumwolframat-Marktes wurde im Jahr 2026 auf 617,80 Millionen USD geschätzt und soll von 649,06 Millionen USD im Jahr 2027 auf 837,50 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,23% während des Prognosezeitraums (2027–2032). Die grüne Oxidationskatalyse, der Ersatz von sechswertigem Chrom in Oberflächenbehandlungen sowie die Nachfrage nach hochreinen Wolframchemikalien in der Halbleiterfertigung verändern die Beschaffungsanforderungen grundlegend. Die integrierte Wolfram-Lieferkette Chinas beeinflusst weiterhin die Materialverfügbarkeit, die Preisgestaltung und die Qualifizierungsentscheidungen im Natriumwolframat-Markt. Exportkontrollen und Recyclingrichtlinien erhöhen den Wert gesicherter, dokumentierter Lieferwege außerhalb Chinas. Lieferanten mit zuverlässiger Reinheitskontrolle und Recyclingfähigkeit sind besser positioniert, um die höherwertige Nachfrage aus den Bereichen Elektronik, Katalyse und Forschung zu bedienen.
Wichtigste Erkenntnisse des Berichts
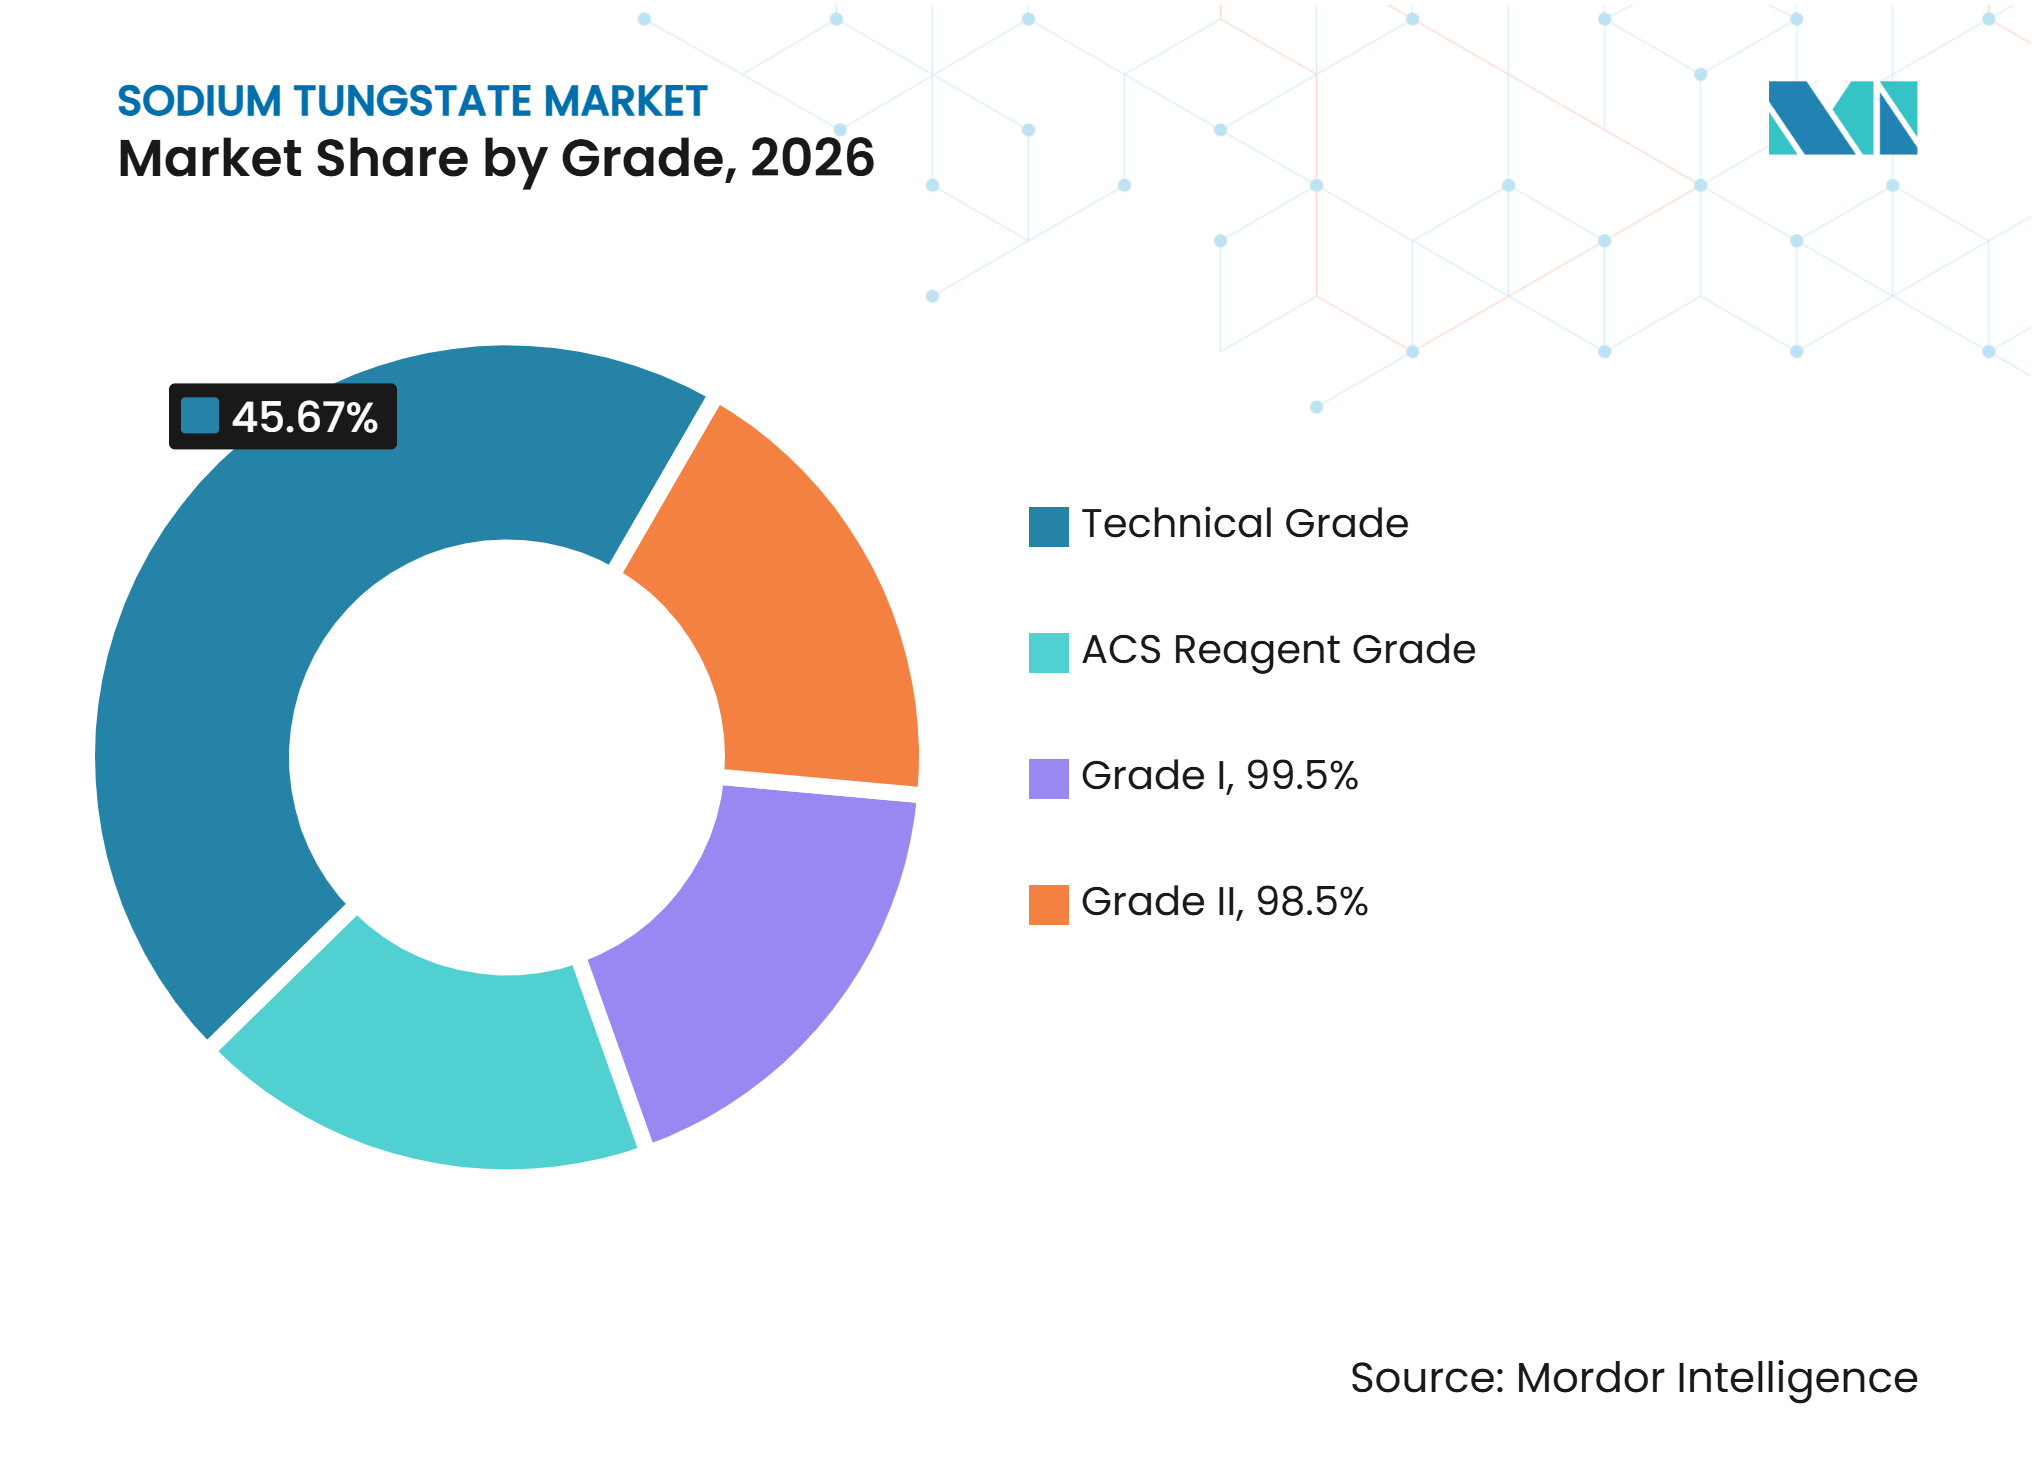
- Nach Qualitätsstufe hielt die technische Qualität im Jahr 2026 einen Marktanteil von 45,67% am Natriumwolframat-Markt, während Qualitätsstufe I mit 99,5% Reinheit bis 2032 voraussichtlich mit einer CAGR von 6,48% wachsen wird.
- Nach Produkttyp entfiel im Jahr 2026 ein Marktanteil von 68,45% am Natriumwolframat-Markt auf Natriumwolframat-Dihydrat, während wasserfreies Natriumwolframat bis 2032 voraussichtlich mit einer CAGR von 6,89% wachsen wird.
- Nach Anwendung entfiel im Jahr 2026 ein Marktanteil von 42,79% am Natriumwolframat-Markt auf Katalysatoren, während Antidiabetika bis 2032 voraussichtlich mit einer CAGR von 7,13% wachsen werden.
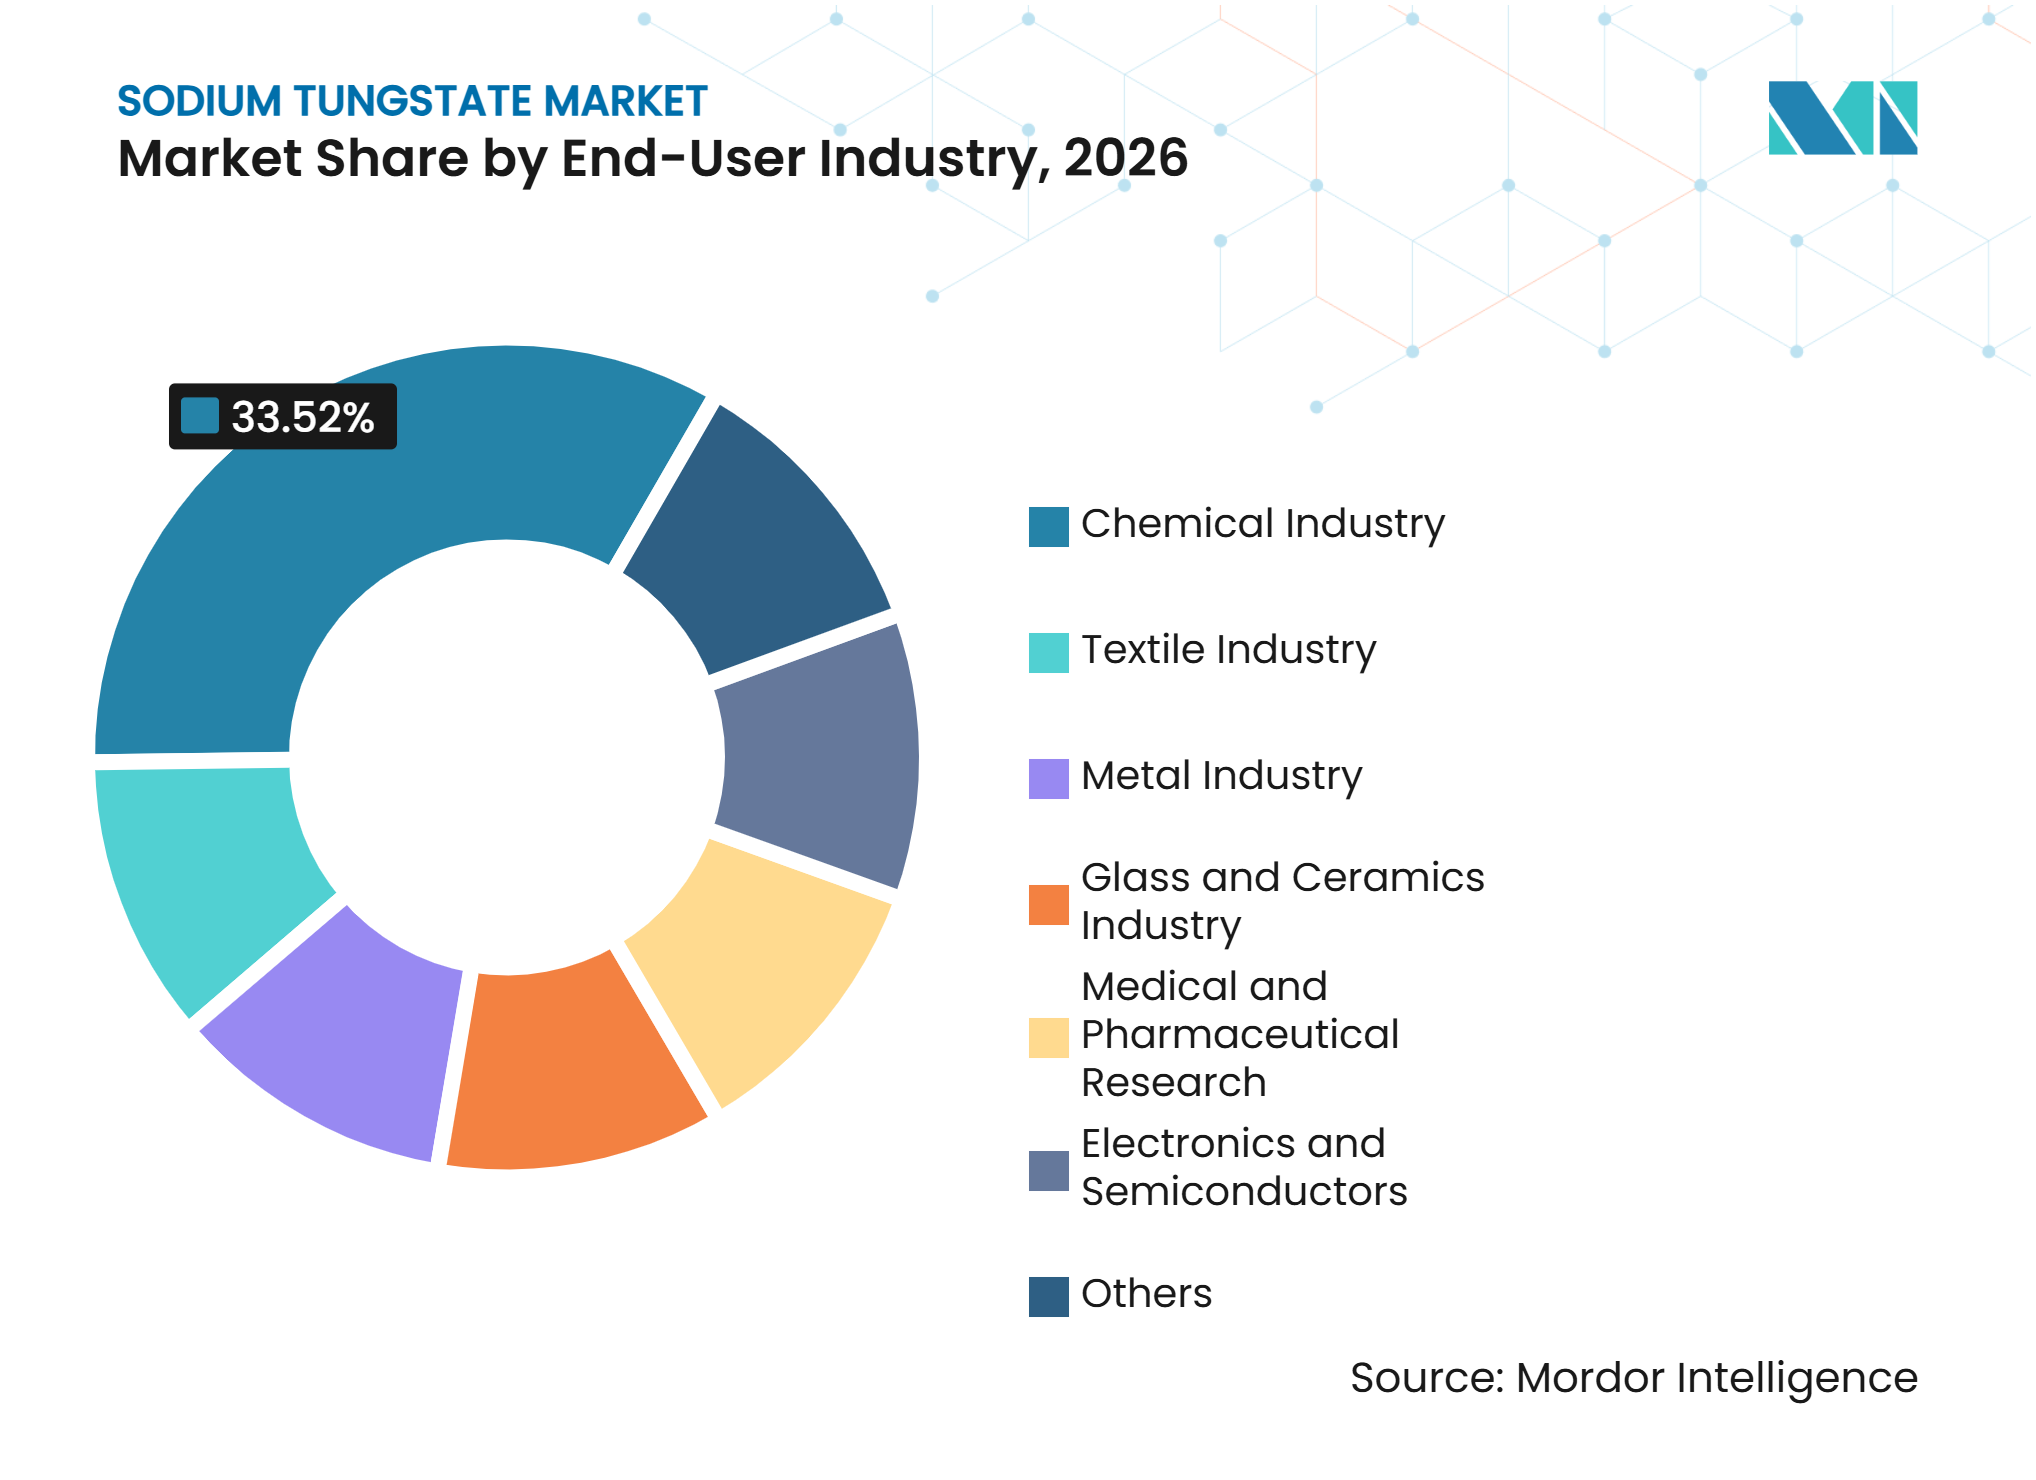
- Nach Endverbraucherbranche entfiel im Jahr 2026 ein Marktanteil von 33,52% am Natriumwolframat-Markt auf die Chemieindustrie, während Elektronik und Halbleiter bis 2032 voraussichtlich mit einer CAGR von 7,46% wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 52,48% am Natriumwolframat-Markt und soll bis 2032 mit einer CAGR von 7,17% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der grünen Oxidationskatalyse | +1.2% | Global, am stärksten in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum der Nachfrage nach hochreinen Wolframchemikalien | +0.9% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Substitution von Oberflächenbehandlungen mit sechswertigem Chrom | +0.8% | Europa als Hauptmarkt, globale Lieferkettenfolgen | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Wolframrückgewinnung und geschlossene Kreislaufverarbeitung | +0.6% | China, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Entwicklung von Batterie- und fortschrittlichen Elektrodenmaterialien | +0.5% | Asien-Pazifik, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der grünen Oxidationskatalyse
Der Natriumwolframat-Markt hat von der breiteren Einführung halogenidfreier und lösungsmittelminimierter Oxidationschemie profitiert. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass ein Natriumwolframat-Wasserstoffperoxid-System Naphthalenole unter milden Bedingungen selektiv oxidieren kann und dabei Verbindungen wie 1,2-Naphthochinone und Carboxyzimtsäurederivate erzeugt, die durch einfache Filtration isoliert werden können. Eine weitere Studie aus dem Jahr 2025 berichtete von einer Gesamtausbeute von 80,1% bei der Oxidation von Linalool unter Verwendung eines aus Natriumwolframat gewonnenen Peroxophosphotungstat-Katalysators. Diese Ergebnisse unterstützen die Beschaffung für die kontinuierliche und halbkontinuierliche Produktion von Spezialchemikalien, bei der Katalysatorqualität und Reproduzierbarkeit die Prozessergebnisse beeinflussen. Hochreines wasserfreies Material wird bevorzugt, wenn eine Molybdän-Verunreinigungskontrolle unter 10 ppm erforderlich ist.
Wachstum der Nachfrage nach hochreinen Wolframchemikalien
Die Halbleiterfertigung erfordert chemische Wolframvorläufer mit engeren Reinheitsspezifikationen, als die konventionelle Versorgung mit technischer Qualität zuverlässig bereitstellen kann. Das Ministerium für Industrie und Informationstechnologie Chinas und sieben weitere Behörden identifizierten die Verifizierung hochreiner Wolframchemikalien für integrierte Schaltkreise, KI-Computerhardware und humanoide Robotik als Priorität für 2025 bis 2026. Diese Politik unterstützt die Inlandsnachfrage nach qualifiziertem Material, während die Exportlizenzierung für strategische Wolframmaterialien verschärft wurde. Mitsubishi Materials hat erklärt, dass H.C. Starck Tungsten-Chemikalien, einschließlich Natriumwolframat, für Lithium-Ionen-Batterieanwendungen unter der Produktlinie starck2charge entwickelt werden. Thermo Fisher Scientific führt Natriumwolframat-Dihydrat als geeignet für die Entwicklung von Batteriematerialien auf, was die Forschungsnachfrage nach einer wasserlöslichen Wolframquelle widerspiegelt. Diese Nachfragekanäle begünstigen die Versorgung mit Qualitätsstufe I mit 99,5% Reinheit, bei der die qualifizierte Kapazität außerhalb Chinas begrenzt bleibt.
Substitution von Oberflächenbehandlungen mit sechswertigem Chrom
Die Europäische Chemikalienagentur (ECHA) reichte im April 2025 einen Beschränkungsvorschlag für bestimmte sechswertige Chromoxide, Oxysäuren und Salze ein. Die Konsultation wurde im Juni 2025 eröffnet, und die vorgeschlagene Beschränkung könnte 2028 gemäß REACH Anhang XVII in Kraft treten, sofern sie angenommen wird. Der Vorschlag umfasst Chromtrioxid, Natriumdichromat und verwandte Substanzen, die in der Galvanik, Oberflächenbehandlung und Korrosionsschutzanwendungen eingesetzt werden. Natriumwolframat ist eine kommerziell etablierte alkalische Alternative in Korrosionsschutzformulierungen für Stahl- und Aluminiumsubstrate. Der Übergang hat einen compliance-getriebenen Nachfragekanal im Natriumwolframat-Markt geschaffen, da die Käuferqualifizierung beginnen kann, bevor die Beschränkung in Kraft tritt. Die ECHA schätzt, dass der Vorschlag jährlich bis zu 195 Krebsfälle in der Europäischen Union verhindern könnte, was die politische Begründung für einen schrittweisen Ausstieg unterstützt[1].
Zunehmende Wolframrückgewinnung und geschlossene Kreislaufverarbeitung
Das Recycling hat für den Natriumwolframat-Markt an Bedeutung gewonnen, da Natriumwolframatlösung als Zwischenprodukt in hydrometallurgischen Rückgewinnungsrouten dient. H.C. Starck Tungsten gibt an, dass recyceltes Material 80% des Rohstoffeinsatzes in seinem Werk in Goslar ausmacht. Mitsubishi Materials genehmigte im Juli 2026 eine Erweiterungsinvestition von 50 Millionen EUR, um die Goslar-Verarbeitungskapazität um fast 50% auf 7.000 Tonnen pro Jahr zu erhöhen. Die Wuhan Renewable Resources Group und Hubei Lv Tungsten Resource Recycling lancierten 2025 ein integriertes Sammel-, Verarbeitungs- und Wiederverwendungsmodell, wobei die Partnerschaft im ersten Betriebsmonat 90 Tonnen Wolframschrott handelte. China begann im Januar 2026 auch mit der Ausarbeitung eines überarbeiteten nationalen Standards für recycelte Wolframrohstoffe, während Chongyi Zhangyuan ein Verfahren zur Tiefentchromung von Natriumwolframatlösung für chromreichen Wolframabfall meldete.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Wolframrohstoffen und Angebotskonzentration | -0.7% | Global, am stärksten für Nicht-chinesische Produzenten | Kurzfristig (≤ 2 Jahre) |
| Kosten für Umwelt- und Arbeitssicherheits-Compliance | -0.5% | China als Hauptmarkt, Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte klinische Übertragbarkeit von Antidiabetika- und Antiadipositas-Ansprüchen | -0.3% | Globale pharmazeutische Beschaffung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Wolframrohstoffen und Angebotskonzentration
China produzierte im Jahr 2024 83% des weltweit abgebauten Wolframs, was für Käufer außerhalb des Landes ein erhebliches Risiko darstellt. Die im Februar 2025 eingeführten Exportlizenzierungsanforderungen erhöhten den Druck auf die gesamte Wolfram-Lieferkette. Masan High-Tech Materials berichtete, dass die Referenzpreise für Ammoniumparawolframat von 340 USD pro metrischer Tonneneinheit Ende 2024 auf 900 USD pro metrischer Tonneneinheit Ende 2025 gestiegen sind. Fastmarkets APT High erreichte im April 2026 2.800 USD pro metrischer Tonneneinheit. Die Produktionskosten für Natriumwolframat folgen dieser Preisgestaltung, da die Produzenten Ammoniumparawolframat oder Wolframerz als Rohstoff verwenden. Produzenten, die aus nicht-chinesischen Quellen beliefert werden, darunter Wolfram Bergbaus Bergwerk Mittersill und Masans Nui-Phao-Betrieb, stehen ebenfalls vor logistischen Herausforderungen bei der Beschaffung zusätzlicher Versorgung.
Kosten für Umwelt- und Arbeitssicherheits-Compliance
Die Wolframverhüttung kann wolframhaltige Schlacke, Abwasser mit Schwermetallen und luftgetragene Partikel erzeugen. Die Umweltbehörde von Ganzhou veröffentlichte im Oktober 2025 einen Leitfaden zum Management fester Abfälle aus der Wolframverhüttung zur öffentlichen Kommentierung. Das Dokument umfasst Kontrollen für Partikel, Nickel- und Kobaltverbindungen sowie Anforderungen für mehrstufige Alkali-Sprühwäscher. Produzenten, die alkalische Erzauflösung oder Ammoniumparawolframat verwenden, müssen möglicherweise in Staubunterdrückung, geschlossene Abwasserbehandlung und Schlackenrückhaltung investieren. Genehmigte Unterlagen für ein 6.000-Tonnen-Wolframschrott-Recyclingprojekt im Landkreis Dayu zeigten, dass die Compliance-Ausgaben 2–3% der gesamten Projektinvestition ausmachen können. Diese Anforderungen erhöhen die Fixkosten für kleinere Produzenten und können neue Kapazitäten im Natriumwolframat-Markt begrenzen[2].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Hochreine Qualitätsstufen ziehen Wachstum aus der technischen BasisDie technische Qualität hielt im Jahr 2026 einen Marktanteil von 45,67% am Natriumwolframat-Markt, gestützt durch ihren Einsatz bei der Herstellung industrieller Katalysatoren, der Produktion von Korrosionsschutzmitteln und großvolumigen Textilapplikationen. Ihre breite Verwendung spiegelt Beschaffungsentscheidungen wider, bei denen die Spezifikationstoleranzen weiter gefasst sind und die Kosten pro Kilogramm ein wesentliches Kriterium darstellen. Qualitätsstufe I (99,5% Reinheit) soll von 2027 bis 2032 mit einer CAGR von 6,48% wachsen, angetrieben durch Elektronik-, pharmazeutische Forschungs- und Spezialkatalysatoranwendungen, die niedrigere Molybdän- und Chloridverunreinigungsniveaus erfordern. Die ACS-Reagenzqualität bedient den Premium-Labormarkt, wobei Merck KGaA und Thermo Fisher Scientific chargenweise Zertifizierungen anbieten. Qualitätsstufe II (98,5% Reinheit) besetzt den mittleren Bereich für allgemeine industrielle und textile Anwendungen und wird häufig von integrierten chinesischen Verarbeitern geliefert.
Die technische Qualität macht weiterhin einen großen Anteil der Nachfrage aus, aber die nachgelagerten Anforderungen verlagern sich hin zu höherreinem Material. Die Chemie zur Reinigung von Halbleiterwafern kann Verunreinigungsprofile erfordern, die die technische Qualität nicht konsistent erfüllt, und die Synthese pharmazeutischer Zwischenprodukte bevorzugt ebenfalls eine engere Spurenmetallkontrolle. Dies erhöht den Wert von Lieferanten, die mehrere Qualitätsstufen über eine einzige integrierte Lieferkette produzieren können. Der Natriumwolframat-Markt bietet daher eine wachsende Umsatzchance durch qualifizierungsgetriebene Qualitätsstufenmigration. Diese Verschiebung verdrängt technisches Qualitätsmaterial nicht aus etablierten Verwendungen, unterstützt jedoch höhere Umsätze pro Tonne in spezialisierten Nachfragebereichen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Dihydrat führt, wasserfreies Produkt gewinnt an DynamikNatriumwolframat-Dihydrat entfiel im Jahr 2026 auf einen Marktanteil von 68,45% am Natriumwolframat-Markt. Das Material ist einfach zu handhaben, bei Umgebungstemperatur stabil und mit wässrigen Reaktionssystemen kompatibel. Es ist die standardmäßige kommerzielle Form für die Katalysatorsynthese, die Formulierung von Korrosionsschutzmitteln und Laborreagenzanwendungen. Wasserfreies Natriumwolframat soll von 2027 bis 2032 mit einer CAGR von 6,89% wachsen, unterstützt durch Fortschritte in der Katalysatorherstellung und der Batterieelektrodenforschung, bei der zugesetzte Feuchtigkeit die Reaktionsstöchiometrie verändern kann. H.C. Starck Tungsten bestätigt, dass Natriumwolframat Teil seines Wolframchemikalienportfolios ist und zusammen mit Wolframsäuren und Wolframoxiden produziert wird.
Die wasserfreie Form weist einen Preisaufschlag von 15–20% gegenüber dem Dihydrat auf Kilogrammbasis auf, was bedeutet, dass ihr Umsatzbeitrag schneller steigen kann als ihr Mengenbeitrag. Das Dihydrat bleibt für das Design von Phasentransferkatalysatoren relevant, da es während katalytischer Zyklen in der wässrigen Phase verbleibt. Forschungsergebnisse der Universität Bayreuth, veröffentlicht im Jahr 2025, demonstrierten diese Eigenschaft bei der biphasischen Epoxidierung und unterstützen damit seinen Einsatz in Prozessen, bei denen die Trennung und Rückgewinnung des Katalysators wichtig sind. Der Natriumwolframat-Markt erfordert weiterhin beide Formen, da die Nutzeranforderungen je nach Prozess, Feuchtigkeitstoleranz und Handhabungsmethode variieren.
Nach Anwendung:
Katalysatoren führen nach Marktanteil, Pharmazeutika zeigen beschleunigtes WachstumKatalysatoranwendungen entfielen im Jahr 2026 auf einen Marktanteil von 42,79% am Natriumwolframat-Markt. Dieses Segment wird durch Peroxowolframat-Zwischenprodukte gestützt, die aus Natriumwolframat und Wasserstoffperoxid gebildet werden und für die Alkoholoxidation, Alkenepoxidierung und Sulfid-zu-Sulfoxid-Umwandlung eingesetzt werden. Feinchemikalien, Agrochemikalien und die Herstellung pharmazeutischer Wirkstoffe nutzen diese Reaktionen, bei denen Selektivität und milde Bedingungen erforderlich sind, und die Chemie kann die Abhängigkeit von stöchiometrischen Schwermetalloxidationsmitteln verringern. Diese etablierte Verwendung verankert die wiederkehrende Nachfrage im Natriumwolframat-Markt.
Die Anwendung als Antidiabetikum soll von 2027 bis 2032 mit einer CAGR von 7,13% wachsen, basierend auf präklinischem und frühem klinischem Interesse an insulinmimetischen Eigenschaften. Eine abgeschlossene Phase-II-Studie am Hospital Clínic de Barcelona untersuchte Natriumwolframat als Antiadipositas-Mittel und unterstützte das Machbarkeitsinteresse, obwohl die klinische Übertragbarkeit begrenzt bleibt. Die Anwendung als Antiadipositas-Mittel beruht auf demselben zugrunde liegenden Mechanismus. Der permanente chemische Modifikator wird bei der Probenvorbereitung für die Atomabsorptionsspektroskopie verwendet, während Brennstoffzellenelektrodenmaterial eine aufkommende Anwendung für Wolframdisulfid-Elektrokatalysatoren darstellt. Weitere Verwendungen umfassen die feuerhemmende Cellulosebehandlung und die Alkaloidfällung in der analytischen Chemie.
Nach Endverbraucherbranche:
Chemie und Elektronik treiben zweigeteiltes WachstumDie Chemieindustrie hielt im Jahr 2026 einen Marktanteil von 33,52% am Natriumwolframat-Markt. Katalysatorsynthese, Herstellung von Chemikalien in Reagenzqualität und die Produktion von Wolframverbindungs-Zwischenprodukten bilden die Grundlage ihrer Nachfrage. Die Verlagerung hin zu umweltfreundlicheren Oxidationsprozessen erweitert die Nachfrage nach Natriumwolframat als Katalysatorvorläufer und reduziert den Einsatz von Chrom- und Mangan-basierten Alternativen in ausgewählten Prozessen. Die Chemieindustrie bietet auch eine stabile Nachfrage, indem sie mehrere nachgelagerte Anwendungen bedient, und ihre Größe unterstützt weiterhin die Basisnachfrage für den Natriumwolframat-Markt.
Elektronik und Halbleiter sollen von 2027 bis 2032 mit einer CAGR von 7,46% wachsen, unterstützt durch wolframbasierte Ätz- und Abscheidechemie für die Fertigung fortschrittlicher Logik- und Speicherbauelemente. Chinas Stabilitätsplan 2025 umfasst die Verifizierung hochreiner Wolframchemikalien für integrierte Schaltkreise, KI-Hardware und humanoide Robotik. Textilverwendungen wie Beizen, flammhemmende Ausrüstung und Seidenbeschweren bleiben ausgereift und mengengetrieben. Die Nachfrage der Metallindustrie nach Korrosionsschutzmitteln wird durch Europas Chromrestriktionspfad unterstützt. Glas- und Keramikanwendungen nutzen Natriumwolframat in fluoreszierendem Glas und Spezialglasurformulierungen, während medizinische und pharmazeutische Forschung hochreine Qualitätsstufen erfordert.

Geografische Analyse
Asien-Pazifik: Die dominierende Kraft in Bezug auf Umfang und Tempo
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 52,48% am Natriumwolframat-Markt und soll von 2027 bis 2032 mit einer CAGR von 7,17% wachsen. China ist zentral für diese Position und vereint Wolframressourcen, Verarbeitungskapazität und inländische Endverbrauchernachfrage. Xiamen Tungsten meldete für das Geschäftsjahr 2025 einen Umsatz von 46,26 Milliarden CNY, was ungefähr 6,4 Milliarden USD entspricht, mit Zuwächsen in den Bereichen Wolfram, Molybdän, Seltene Erden und Energie-Neue-Materialien. Chongyi Zhangyuan meldete für das Geschäftsjahr 2025 einen Umsatz von 5,20 Milliarden CNY, was ein Umsatzwachstum von 41,62% und ein Nettogewinnwachstum von 68,82% widerspiegelt. Indien und Südkorea bauen Halbleiterkapazitäten aus und legen größeren Wert auf verifizierte Reinheitsdokumentation. Japan verfügt über eine etablierte Nachfrage aus dem Bereich Hartmetallwerkzeuge und Spezialelektronik, wobei die Japan New Metals-Einheit von Mitsubishi Materials eine integrierte inländische Lieferkette bereitstellt.
Die Politik des Ministeriums für Industrie und Informationstechnologie Chinas (MIIT) zu Nichteisenmetallen und der YS/T 1704-2024-Standard für recyceltes Wolfram beeinflussen die regionalen Versorgungsentscheidungen. Der Standard trat im Juli 2025 in Kraft und unterstützt die Formalisierung von Spezifikationen für recyceltes Material. Diese Compliance-Anforderungen stärken die Fähigkeit der Region, qualifiziertes Material in großem Maßstab zu liefern. Der regionale Natriumwolframat-Markt profitiert auch von der integrierten Verarbeitung, die die Lieferwege für Elektronik- und Spezialchemikalien-Kunden verkürzt. Die Exportlizenzierung stellt eine gegenläufige Überlegung dar, da sie die Verfügbarkeit für Käufer außerhalb Chinas einschränken kann. Die Region kombiniert daher große Produktionskapazität mit wachsenden Anforderungen an dokumentierte, hochreine und recycelte Rohstoffe.
Nordamerika: Versorgungssicherheit schreibt die Beschaffungslogik neu
Nordamerika gestaltet die Wolframbeschaffung rund um die Versorgungssicherheit um. Der USGS bezeichnete Wolfram in seiner Liste 2025 als kritisches Mineral. Eine Direktive des Defense Priorities and Allocations System aus dem Jahr 2026 verlangt, dass alle inländischen US-Verkäufe von Wolframabfällen und -schrott US-Personen zugeteilt werden, sofern das Bureau of Industry and Security keine Ausnahmegenehmigung erteilt. American Elements bietet Natriumwolframat-Dihydrat und wasserfreies Material in Reinheiten von 99% bis 99,999% an. GTP produziert Ammoniummetatungstat und Ammoniumparawolframat in Towanda, Pennsylvania, im Rahmen langfristiger Erzabnahmevereinbarungen. Buffalo Tungsten verarbeitet Wolframzwischenprodukte aus nicht-chinesischen Lieferanten, eine Position, die für Verteidigungs- und Luft- und Raumfahrtkäufer relevant ist, die Ursprungsanforderungen unterliegen.
Diese Maßnahmen können sekundäre Rohstoffe umlenken, die zuvor nicht-US-amerikanische Verarbeiter erreichten. Antidumping- und Ausgleichszollbeschlüsse für bestimmte chinesische Wolframschrotkugeln, die im August 2025 erlassen wurden, deuten auf einen breiteren Schutz für die inländische Wolframverarbeitung hin. Diese Maßnahmen können Kapazitätsinvestitionen unterstützen, können aber die Rohstoffflexibilität für ausländische Käufer einschränken. Produzenten können sich durch Lieferkettenherkunft, Verfügbarkeit mehrerer Qualitätsstufen und verifizierte Dokumentation differenzieren. Der Natriumwolframat-Markt in der Region wird daher weniger durch kostengünstige Beschaffung als vielmehr durch Compliance und Versorgungskontinuität geprägt.
Europa, Südamerika sowie Naher Osten und Afrika: Unterschiedliche Treiber, selektive Chancen
Europa entwickelt Lieferantenqualifizierungsprogramme im Vorfeld der vorgeschlagenen Beschränkung bestimmter sechswertiger Chromsubstanzen im Jahr 2028. Das Werk von H.C. Starck Tungsten in Goslar und die Raffinerie von Wolfram Bergbau in St. Martin im Sulmtal sind europäische Produktionsstandorte für Wolframchemikalien. Der Sorgfaltspflichtbericht 2025 von Wolfram Bergbau bestätigt, dass Natriumwolframat ein Zwischenprodukt innerhalb seiner Produktionskette ist. Deutschland, Frankreich und die nordischen Länder treiben die Nachfrage nach Galvanik, Automobil- und Spezialchemikalien. Die genehmigte Goslar-Erweiterung von H.C. Starck in Höhe von 50 Millionen EUR verknüpft recycelte Rohstoffe mit einer größeren Verfügbarkeit von Wolframchemikalien in ganz Europa. REACH-Compliance und die EU-Batterieverordnung sind in diesem Zusammenhang wichtige Beschaffungsüberlegungen.
Südamerika verzeichnet eine wachsende Nachfrage, angetrieben durch Brasiliens Spezialchemikalienbranche und Argentiniens Korrosionsschutzanwendungen in der Öl- und Gasindustrie. Die Region verfügt über eine begrenzte inländische Produktion von Wolframchemikalien und ist auf Importe angewiesen, hauptsächlich aus China und Europa. Der Nahe Osten und Afrika sind ebenfalls importabhängig. Saudi-Arabiens petrochemische Expansion unterstützt die Nachfrage nach Produkten in Katalysatorqualität, während Südafrikas Bergbau- und Metallbehandlungssektoren eine sekundäre Nachfragebasis schaffen. Die Importpreise bleiben den chinesischen Exportkontrollen ausgesetzt, was langfristige Vertragsabschlüsse für nachgelagerte Formulierer erschwert. In diesen Regionen hängt die Marktchance für Natriumwolframat von zuverlässigen Importkanälen, Lieferantenqualifizierung und der Fähigkeit ab, Rohstoffpreisrisiken zu managen.
Wettbewerbslandschaft
Marktkonzentration
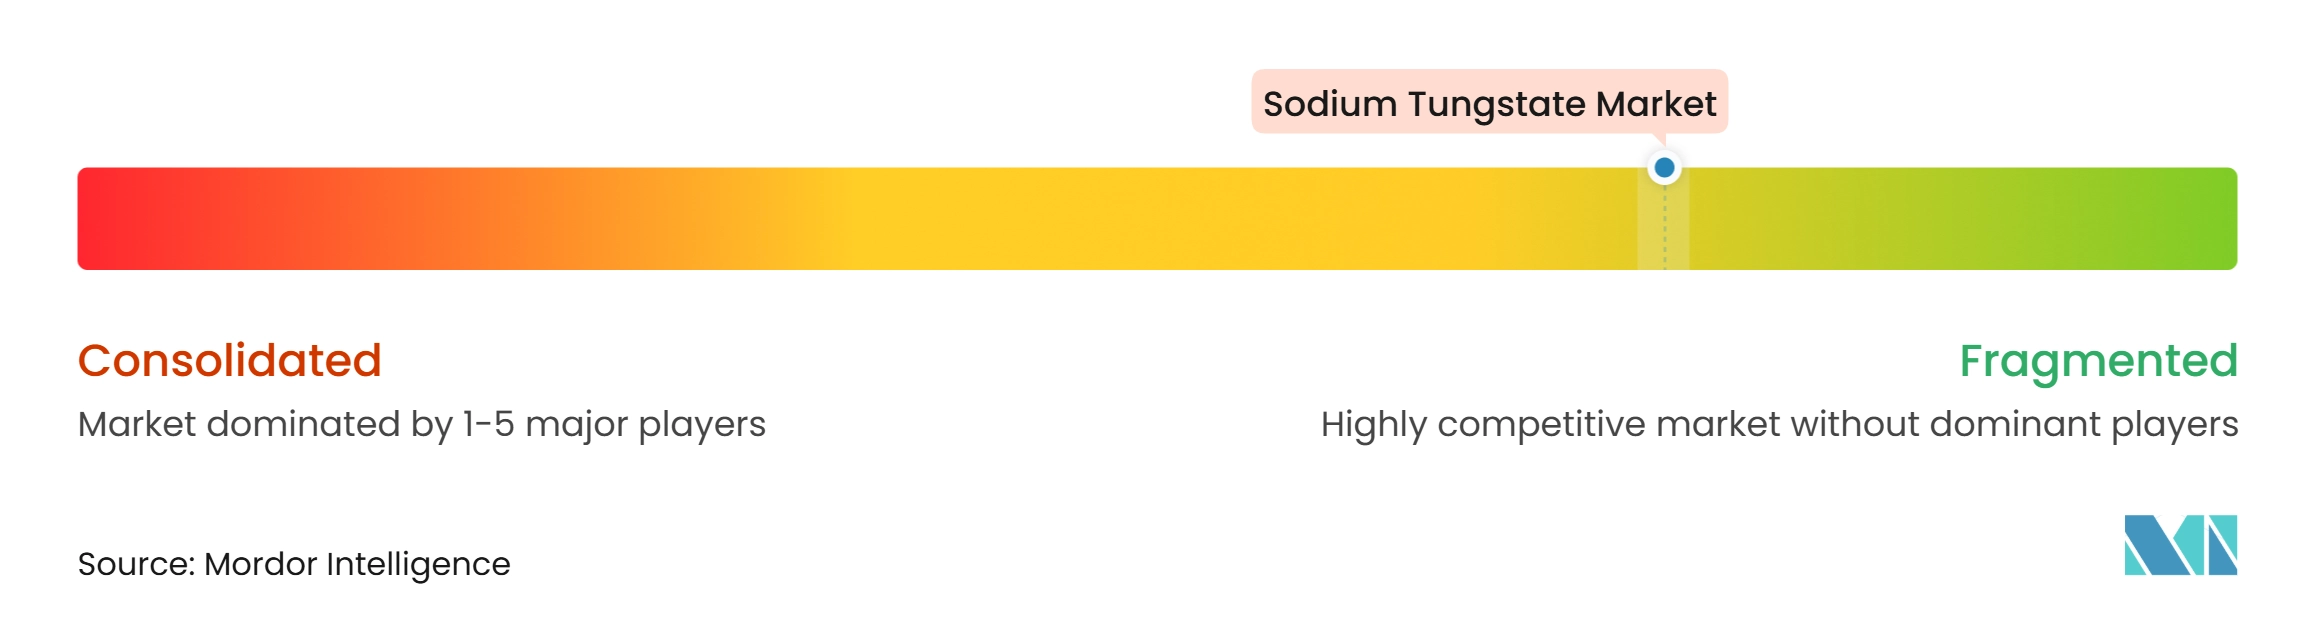
Der Natriumwolframat-Markt ist fragmentiert. Zu den chinesischen integrierten Produzenten zählen Xiamen Tungsten, Chongyi Zhangyuan, Ganzhou Grand Sea Tungsten und Jiangxi Tungsten Holding Group, deren Wettbewerbsvorteil aus der vertikalen Integration vom Bergbau bis zur chemischen Verarbeitung resultiert. Außerhalb Chinas bilden H.C. Starck Tungsten, Wolfram Bergbau und Hütten, Masan High-Tech Materials und GTP eine kleinere Gruppe von Produzenten mit dokumentierten Mineralgewinnungsprogrammen. Diese Lieferanten konkurrieren über Materialherkunft, Reinheitsdokumentation und Liefersicherheit. Begrenzte Rohstoffverfügbarkeit und spezifische Reinheitsanforderungen schränken die Fähigkeit neuer Lieferanten ein, in Premium-Anwendungen einzutreten.
Käufer aus den Bereichen Elektronik, Verteidigung und pharmazeutische Forschung zahlen einen angegebenen Aufschlag von 20–30% für Material nicht-chinesischer Herkunft mit vollständiger Prüfdokumentation. Merck KGaA und Thermo Fisher Scientific bedienen das Reagenzqualitätssegment durch Zertifizierung, Verpackung und regulatorische Dokumentation und nicht durch primäre Wolframproduktion. ISO 9001:2015-Qualitätsmanagementsysteme und die Reagenzzertifizierung der American Chemical Society (ACS) sind besonders relevant für die Beschaffung von Laborqualität. Eine Wettbewerbslücke besteht bei Qualitätsstufe I: 99,5% Natriumwolframat wird außerhalb Chinas mit Responsible Minerals Initiative (RMI)-konformer Rückverfolgbarkeitsdokumentation produziert. Diese Lücke weitet sich aus, da Elektronik- und Pharmakäufer nicht-chinesische Beschaffungsrichtlinien formalisieren. Lieferanten mit validierter Verunreinigungskontrolle können sich differenzieren, ohne ausschließlich über den Preis zu konkurrieren.
H.C. Starck Tungsten erhielt im Juli 2026 die Genehmigung für eine Investition von 50 Millionen EUR zur Erweiterung der Recyclingkapazität in Goslar. Das Projekt zielt auf eine Kapazitätssteigerung von fast 50% auf 7.000 Tonnen pro Jahr ab, wobei der Baubeginn für November 2026 geplant ist. Mitsubishi Materials erklärte, dass die Investition die Versorgung mit recycelten Materialien für europäische Wolframchemikalien stärken wird. Chinas recycelte Wolframstandards und -prozesse stellen einen weiteren strategischen Schritt in Richtung formalisierter Sekundärmaterialversorgung dar. Die Abhängigkeit von Buffalo Tungsten von nicht-chinesischen Quellen bietet eine differenzierte Position bei Käufern, die Ursprungsbeschränkungen unterliegen. Diese Entwicklungen zeigen, dass der Natriumwolframat-Markt zunehmend durch Recyclingkapazität, Rückverfolgbarkeit und regionale Versorgungssicherheit geprägt wird.
Natriumwolframat-Branchenführer
-
China Minmetals Corporation
-
Xiamen Tungsten Co., Ltd.
-
H.C. Starck Tungsten GmbH
-
Global Tungsten & Powders
-
Ganzhou Grand Sea Tungsten Co., Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Natriumwolframat-Markt Unternehmen in diesem Bericht
- American Elements
- Buffalo Tungsten Inc.
- China Minmetals Corporation
- Chongyi Zhangyuan Tungsten Co., Ltd.
- Ganzhou Grand Sea Tungsten Co., Ltd
- Global Tungsten & Powders
- H.C. Starck Tungsten GmbH
- Jiangxi Tungsten Industry Group Co., Ltd.
- Kennametal Inc.
- Masan High-Tech Materials Corporation
- Merck KGaA
- Midwest Tungsten Service, Inc.
- Thermo Fisher Scientific Inc.
- Wolfram Bergbau und Hütten AG
- Xiamen Tungsten Co., Ltd.
Neueste Industrielle Entwicklungen in Natriumwolframat-Markt
- August 2026: Das US-Handelsministerium erließ eine Direktive des Defense Priorities and Allocations System (DPAS), die ab dem 27. August 2026 in Kraft trat und verlangt, dass alle inländischen US-Verkäufe von Wolframabfällen und -schrott zu 100% US-Personen zugeteilt werden. Dies schränkt den Zugang zu Rohstoffen für nicht-US-amerikanische Natriumwolframat-Produzenten ein, die zuvor US-amerikanischen Schrott bezogen haben.
- Juli 2026: H.C. Starck Tungsten (Mitsubishi Materials) erhielt die Genehmigung für eine Investition von 50 Millionen EUR zur Erweiterung der Wolframschrott-Verarbeitungskapazität in seinem Werk in Goslar, Deutschland, um ca. 50% auf rund 7.000 Tonnen pro Jahr. Die Erweiterung unterstützt die Produktion von Natriumwolframat-Zwischenprodukten für europäische Käufer, wobei der Baubeginn im November 2026 und die Fertigstellung bis 2028 erwartet wird.
Globaler Natriumwolframat-Marktbericht – Umfang
Natriumwolframat ist eine anorganische chemische Verbindung mit der chemischen Formel Na₂WO₄. Es erscheint als weiße rhomboedrische Kristalle oder kristallines Pulver und ist in Wasser gut löslich. Die Verbindung ist kommerziell sowohl in wasserfreier als auch in Dihydratform erhältlich, wobei die Dihydratform (Na₂WO₄·2H₂O) die in industriellen und Laboranwendungen häufiger verwendete Variante ist.
Der Natriumwolframat-Markt ist nach Qualitätsstufe, Produkttyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in ACS-Reagenzqualität, technische Qualität, Qualitätsstufe I (99,5%) und Qualitätsstufe II (98,5%) segmentiert. Nach Produkttyp ist der Markt in Natriumwolframat-Dihydrat und wasserfreies Natriumwolframat segmentiert. Nach Anwendung ist der Markt in Antidiabetikum, Antiadipositas-Mittel, Katalysator, permanenter chemischer Modifikator, Brennstoffzellenelektrodenmaterial und Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Chemieindustrie, Textilindustrie, Metallindustrie, Glas- und Keramikindustrie, medizinische und pharmazeutische Forschung, Elektronik und Halbleiter sowie Sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Natriumwolframat in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| ACS-Reagenzqualität |
| Technische Qualität |
| Qualitätsstufe I, 99,5% |
| Qualitätsstufe II, 98,5% |
| Natriumwolframat-Dihydrat |
| Wasserfreies Natriumwolframat |
| Antidiabetikum |
| Antiadipositas-Mittel |
| Katalysator |
| Permanenter chemischer Modifikator |
| Brennstoffzellenelektrodenmaterial |
| Sonstige |
| Chemieindustrie |
| Textilindustrie |
| Metallindustrie |
| Glas- und Keramikindustrie |
| Medizinische und pharmazeutische Forschung |
| Elektronik und Halbleiter |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | ACS-Reagenzqualität | |
| Technische Qualität | ||
| Qualitätsstufe I, 99,5% | ||
| Qualitätsstufe II, 98,5% | ||
| Nach Produkttyp | Natriumwolframat-Dihydrat | |
| Wasserfreies Natriumwolframat | ||
| Nach Anwendung | Antidiabetikum | |
| Antiadipositas-Mittel | ||
| Katalysator | ||
| Permanenter chemischer Modifikator | ||
| Brennstoffzellenelektrodenmaterial | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Chemieindustrie | |
| Textilindustrie | ||
| Metallindustrie | ||
| Glas- und Keramikindustrie | ||
| Medizinische und pharmazeutische Forschung | ||
| Elektronik und Halbleiter | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Natriumwolframat-Markt?
Die Größe des Natriumwolframat-Marktes wurde im Jahr 2026 auf 617,80 Millionen USD geschätzt und soll von 649,06 Millionen USD im Jahr 2027 auf 837,50 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,23% während des Prognosezeitraums (2027–2032).
Welche Produktform hat den größten Marktanteil bei Natriumwolframat?
Natriumwolframat-Dihydrat hielt im Jahr 2026 einen Marktanteil von 68,45%, da es in wässrigen Reaktionen, der Katalysatorsynthese und Reagenzanwendungen weit verbreitet ist.
Was treibt die Nachfrage von Halbleiterherstellern an?
Halbleiteranwendungen erfordern hochreine chemische Wolframvorläufer für fortschrittliche Ätz- und Abscheideprozesse, was eine CAGR von 7,46% für Elektronik und Halbleiter unterstützt.
Welche Region führt die Natriumwolframat-Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 52,48% und soll bis 2032 mit einer CAGR von 7,17% wachsen.