
タングステン酸ナトリウム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 649.06 百万米ドル |
| 市場規模 (2032) | 837.5 百万米ドル |
| 成長率 (2027 - 2032) | 5.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタングステン酸ナトリウム市場分析
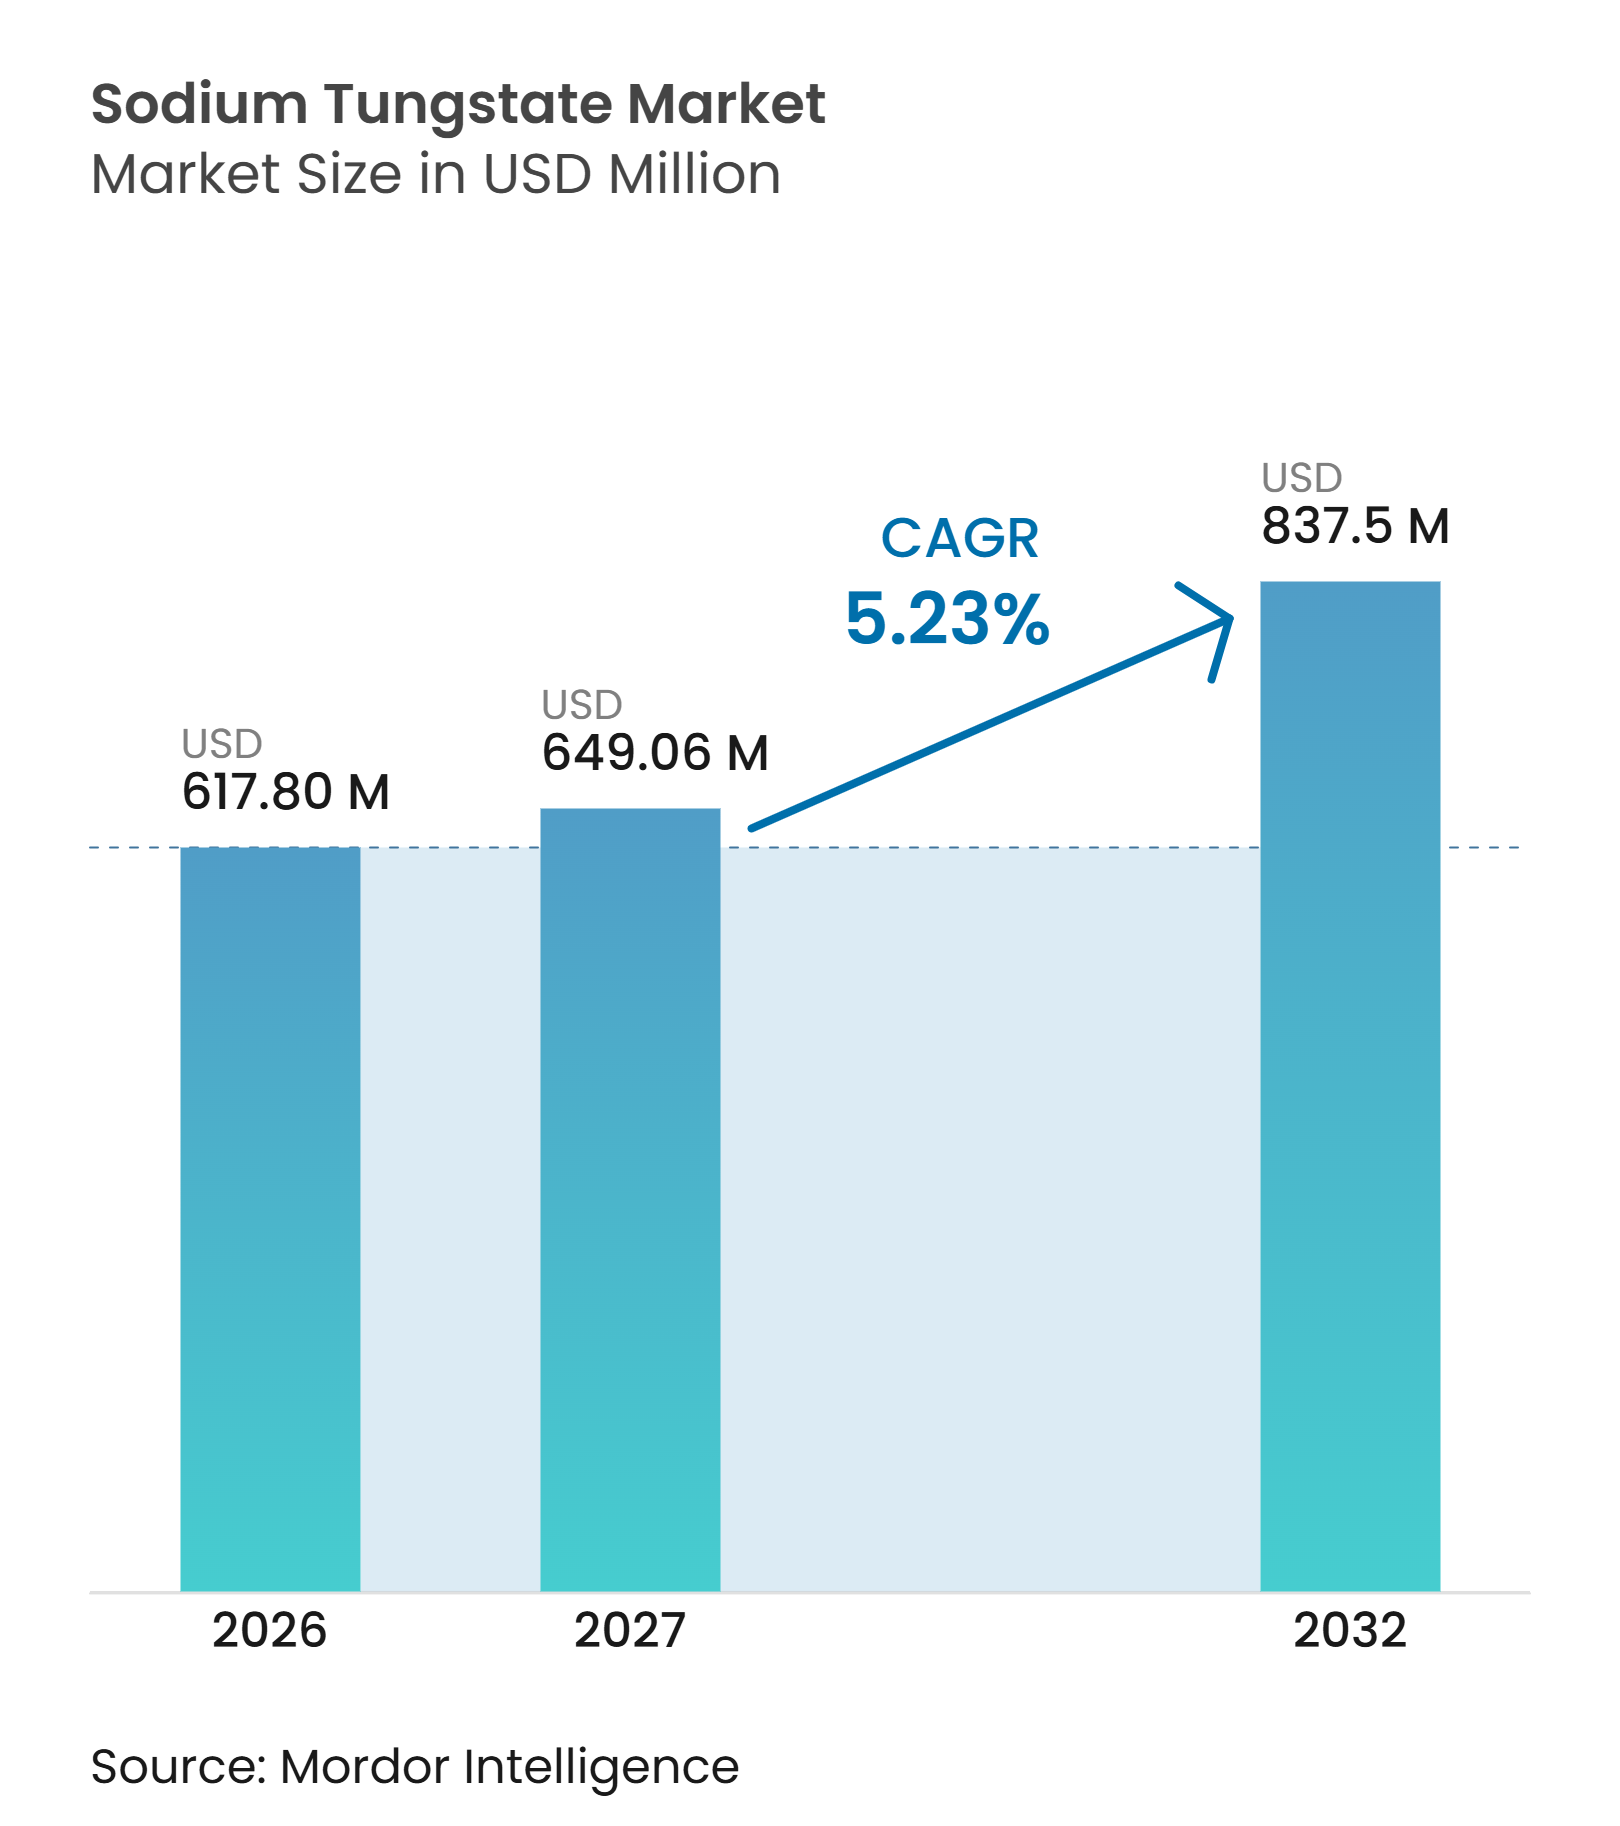
タングステン酸ナトリウム市場規模は2026年に617.80 ミリオン 米ドルと評価され、2027年の649.06 ミリオン 米ドルから2032年には837.50 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.23%で成長すると推定されています。グリーン酸化触媒、六価クロム表面処理の代替、および半導体製造における超高純度タングステン化学品への需要が、購買要件を再編しています。中国の統合されたタングステンサプライチェーンは、タングステン酸ナトリウム市場全体におる材料の入手可能性、価格設定、および認定判断に引き続き影響を与えています。輸出規制とリサイクル政策は、中国以外の安全で文書化されたサプライルートの価値を高めています。信頼性の高い純度管理とリサイクル材料対応能力を持つサプライヤーは、エレクトロニクス、触媒、および研究ユーザーからの高付加価値需要に対応するうえで有利な立場にあります。
主要レポートのポイント
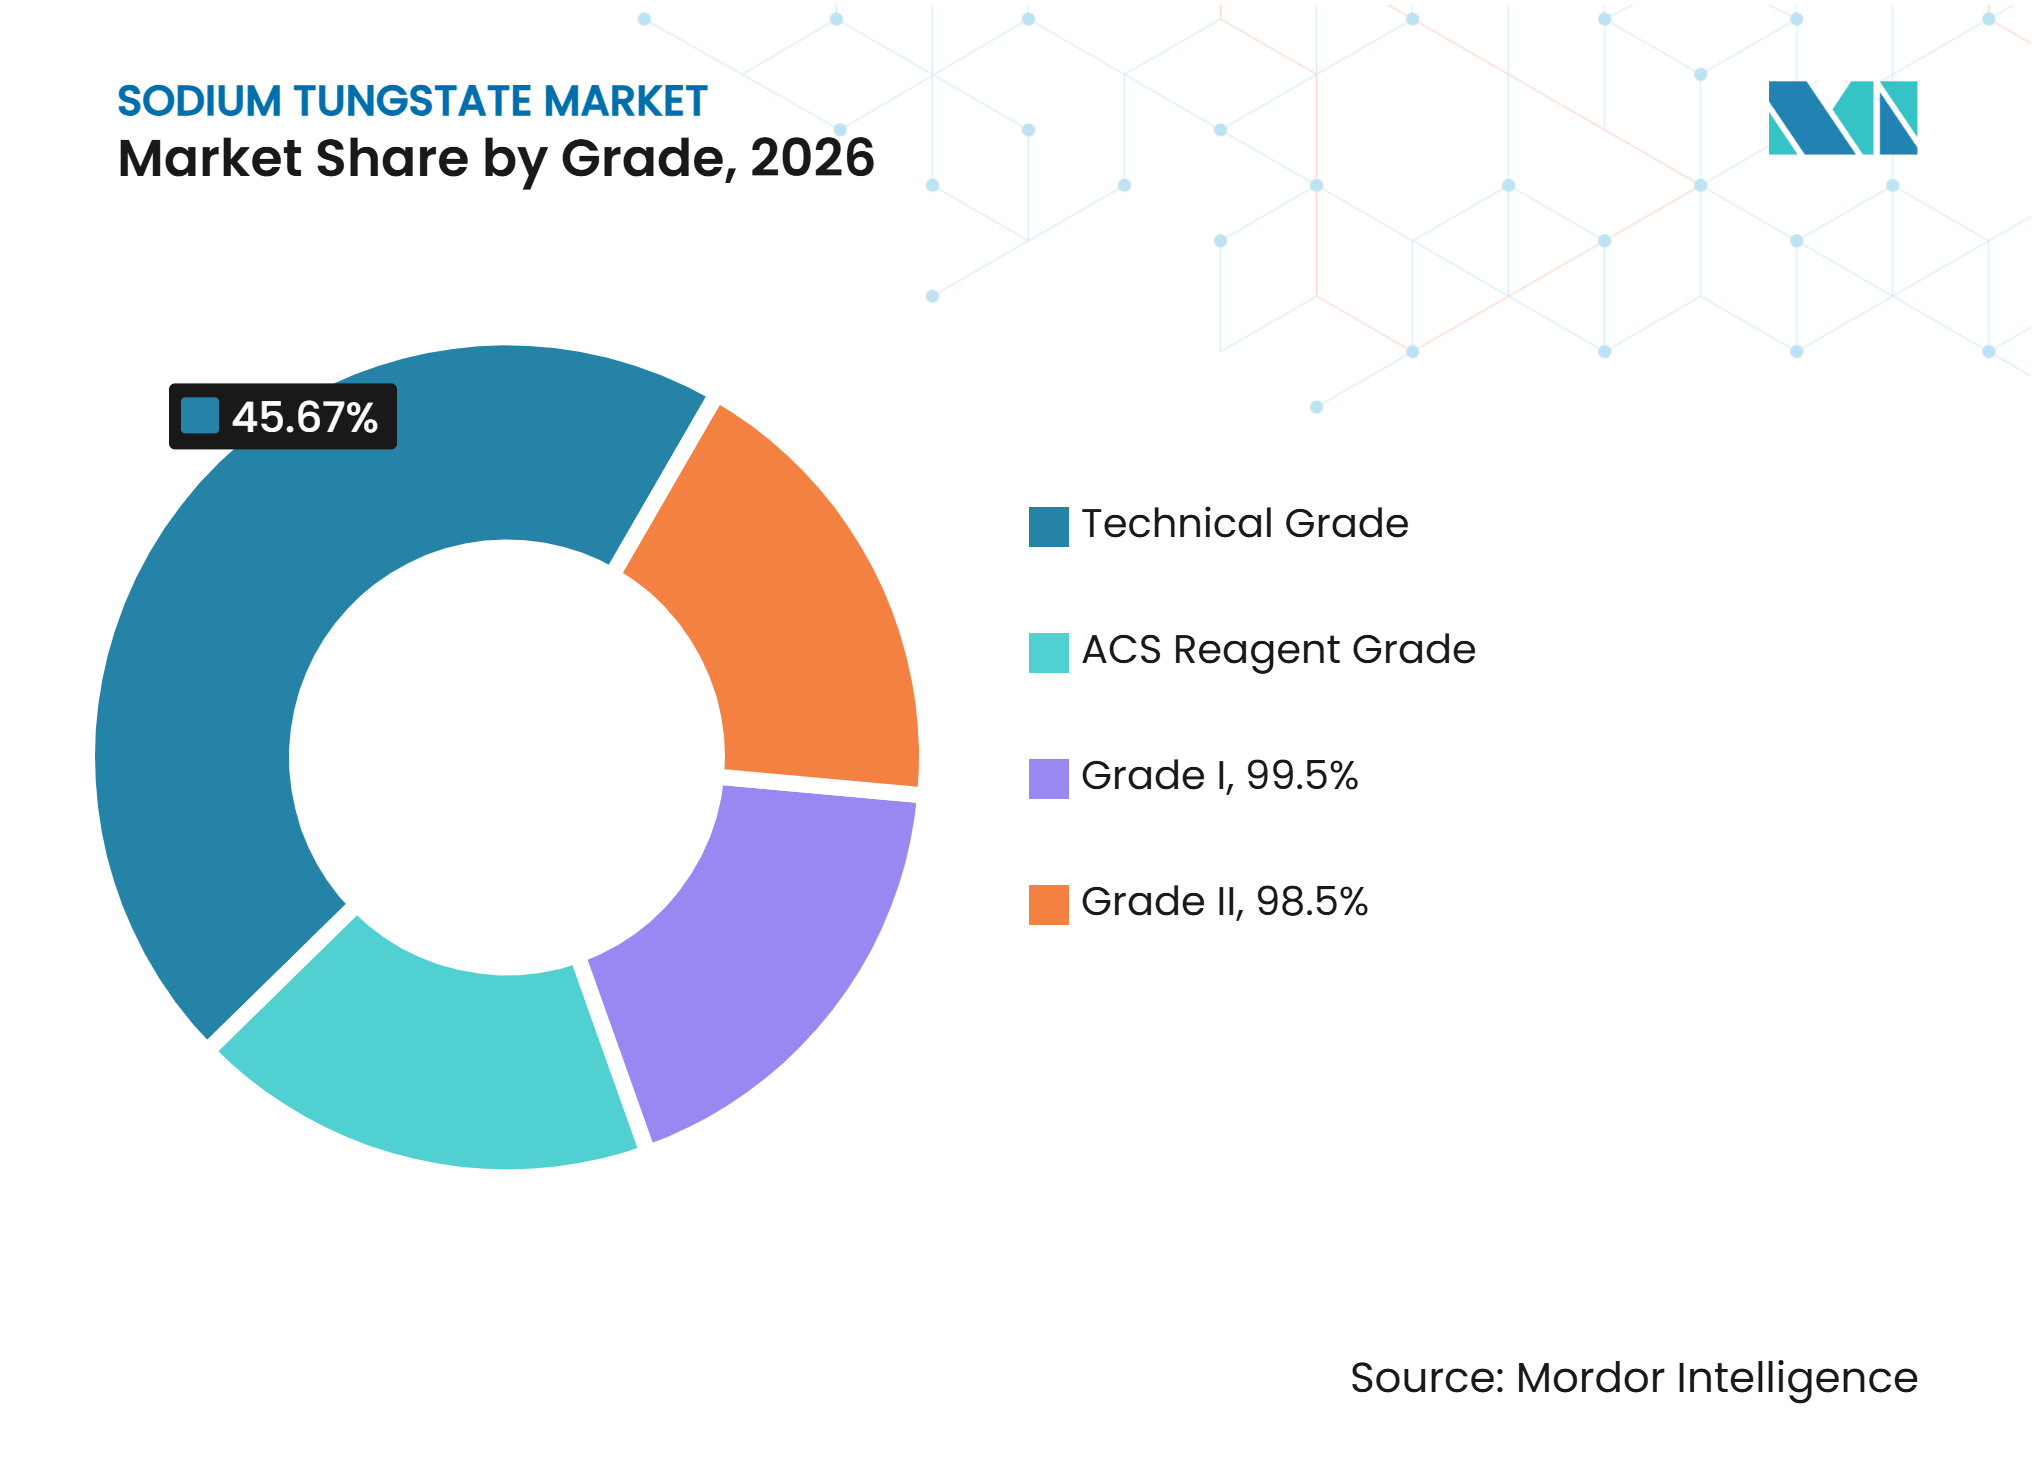
- グレード別では、テクニカルグレードが2026年のタングステン酸ナトリウム市場シェアの45.67%を占め、グレードI(純度99.5%)は2032年までにCAGR 6.48%で成長すると予測されています。
- 製品タイプ別では、タングステン酸ナトリウム二水和物が2026年のタングステン酸ナトリウム市場シェアの68.45%を占め、無水タングステン酸ナトリウムは2032年までにCAGR 6.89%で拡大すると予測されています。
- 用途別では、触媒が2026年のタングステン酸ナトリウム市場シェアの42.79%を占め、抗糖尿病薬は2032年までにCAGR 7.13%で成長すると予測されています。
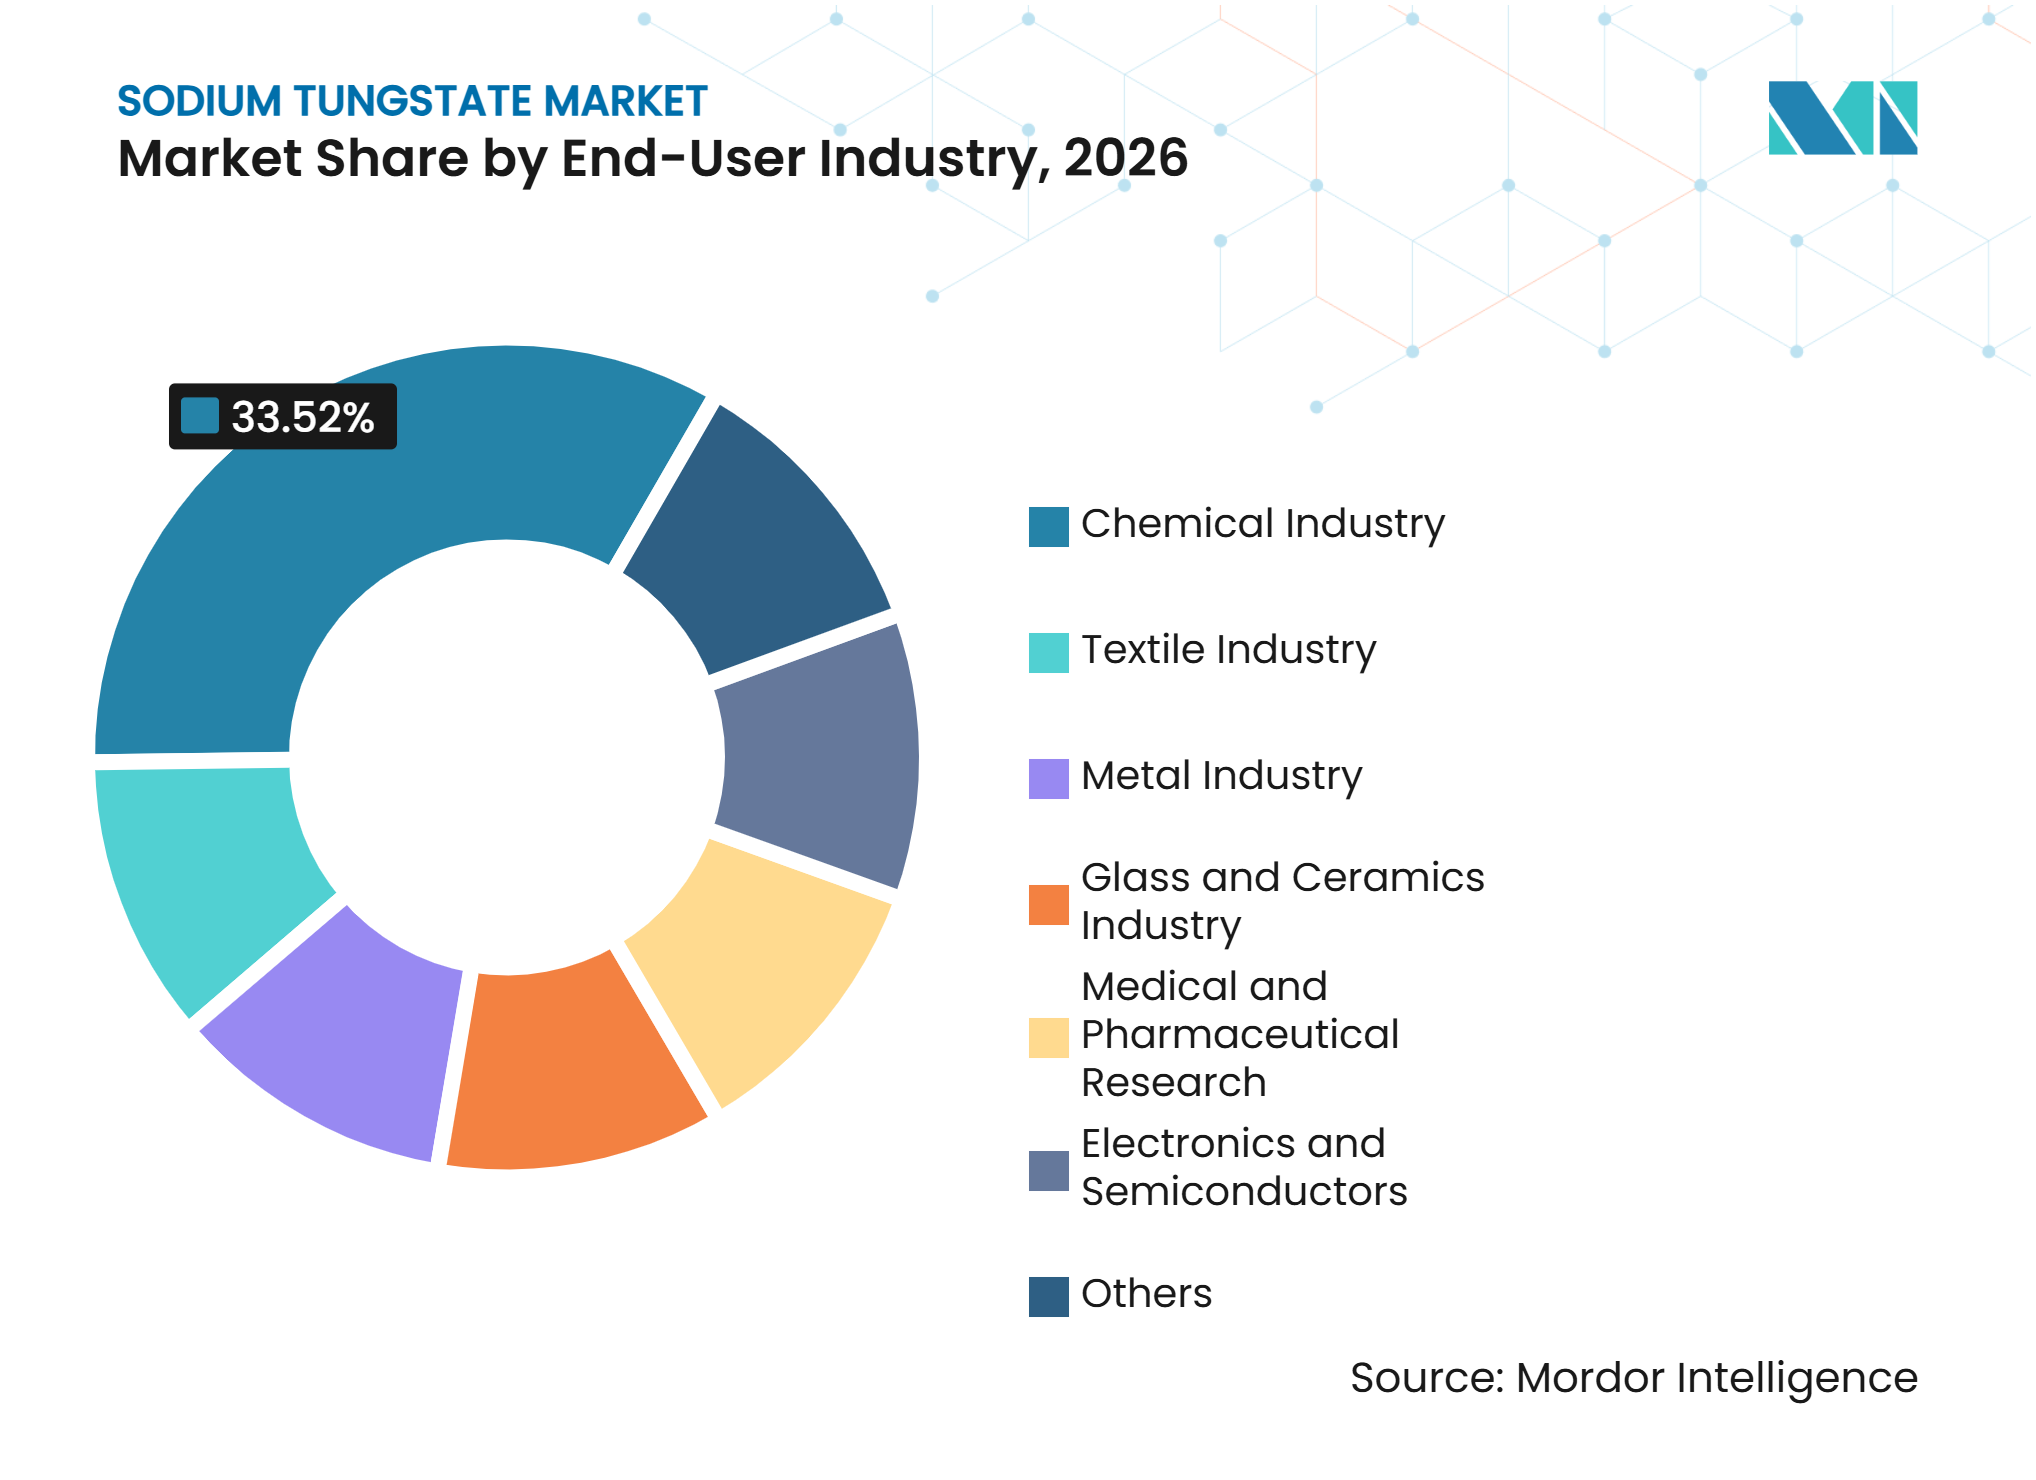
- エンドユーザー産業別では、化学産業が2026年のタングステン酸ナトリウム市場シェアの33.52%を占め、エレクトロニクスおよび半導体は2032年までにCAGR 7.46%で拡大すると予測されています。
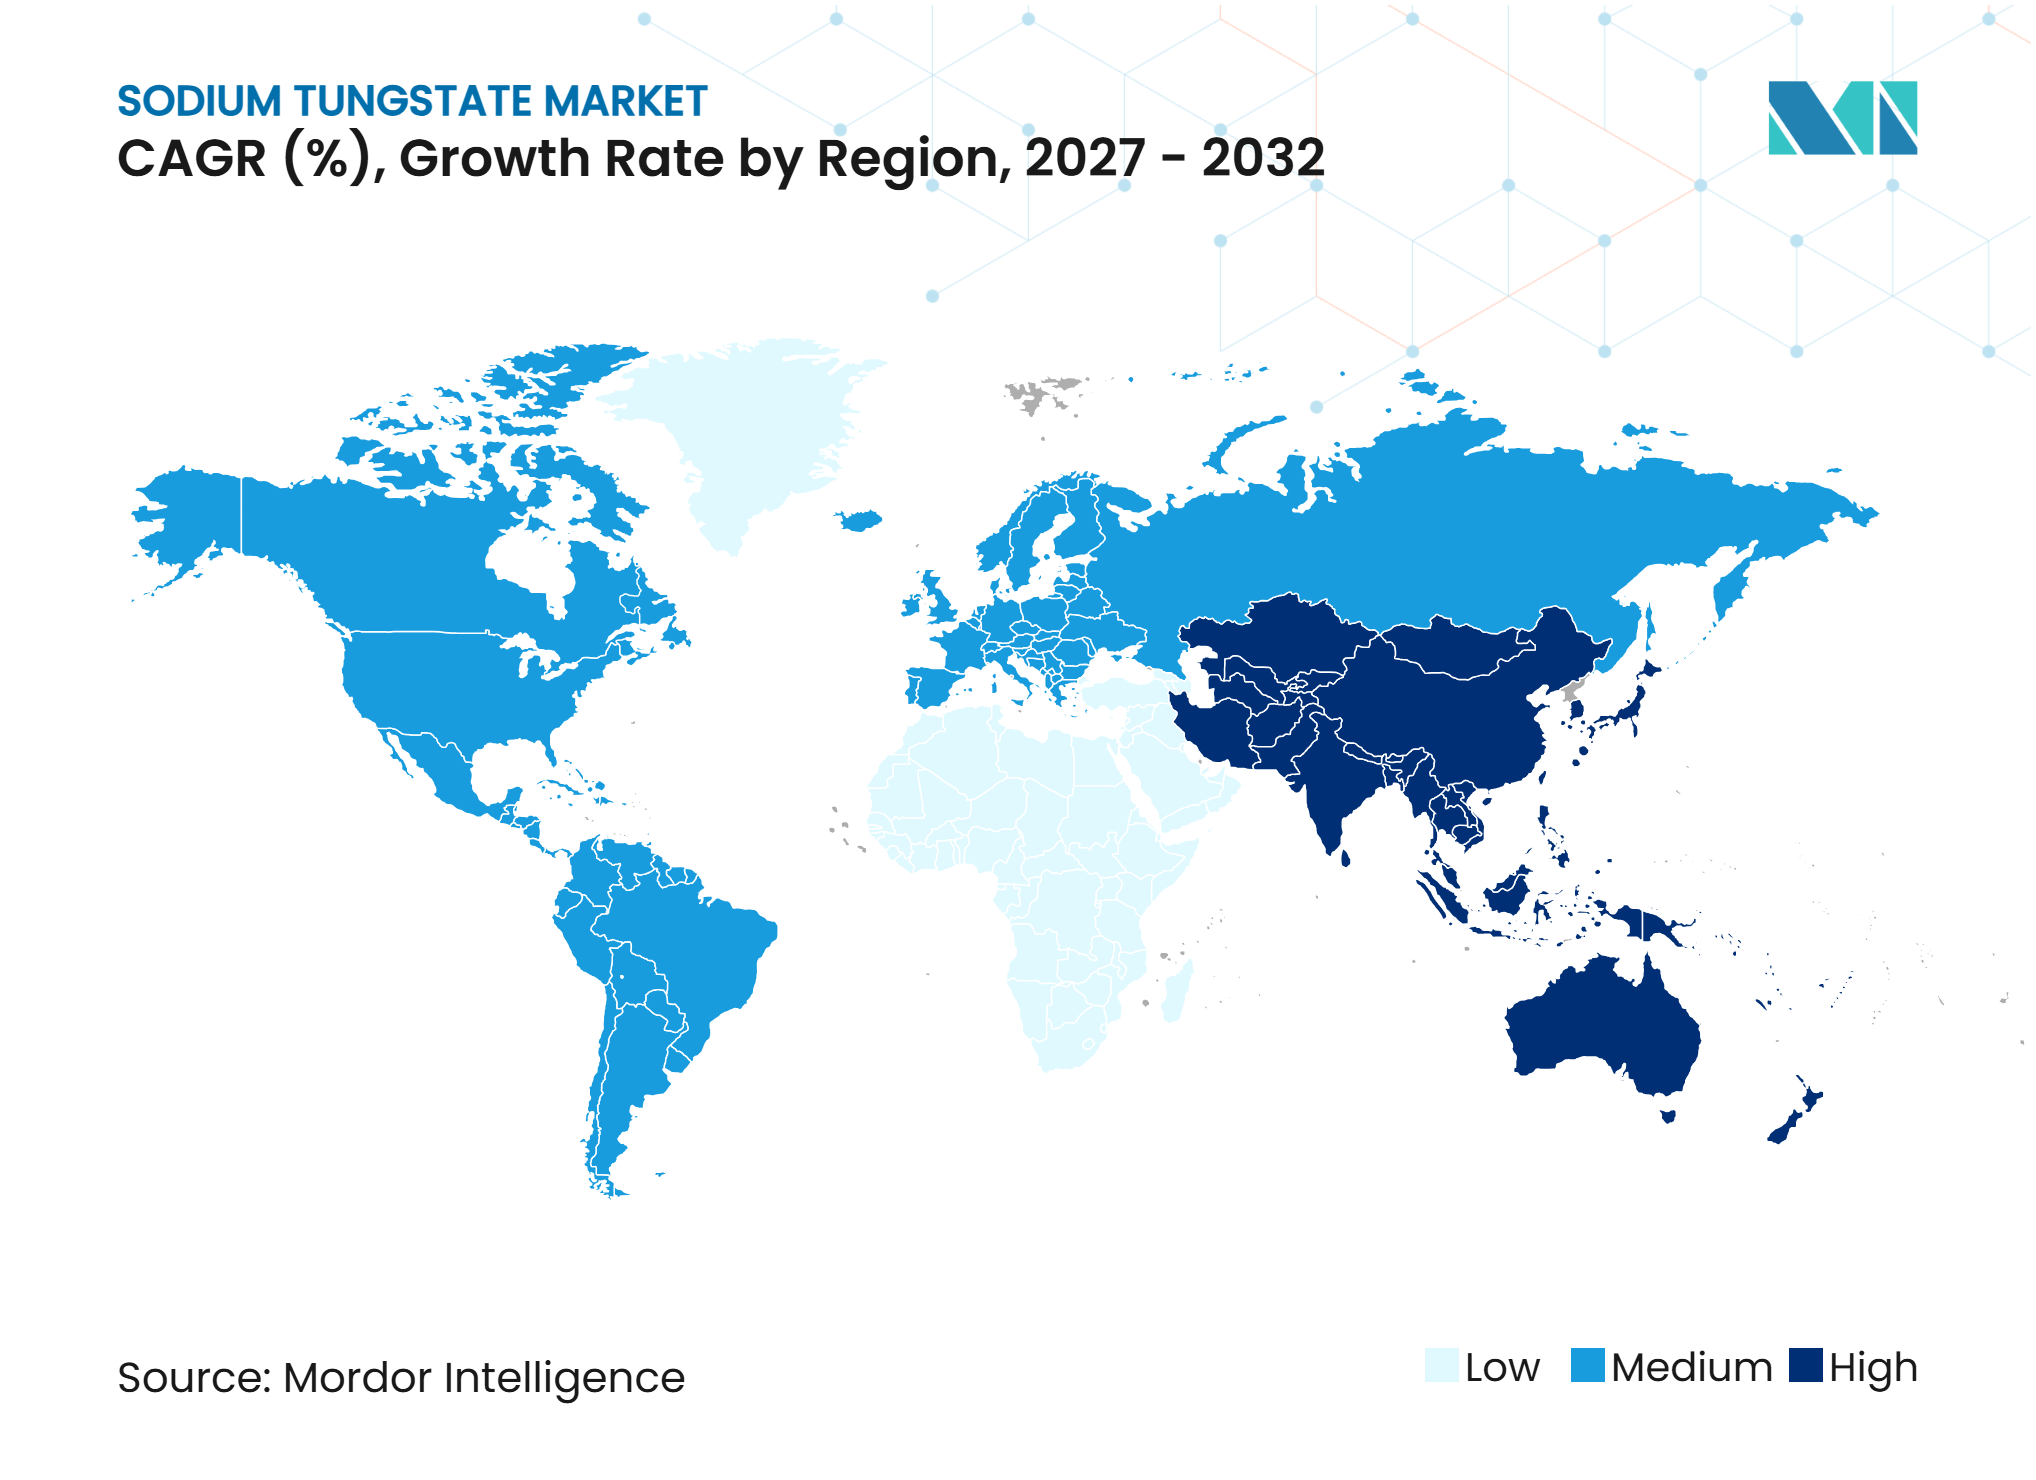
- 地域別では、アジア太平洋が2026年のタングステン酸ナトリウム市場シェアの52.48%を占め、2032年までにCAGR 7.17%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| グリーン酸化触媒の拡大 | +1.2% | グローバル、アジア太平洋および欧州で最も強い | 中期(2~4年) |
| 高純度タングステン化学品需要の増加 | +0.9% | アジア太平洋中心、北米への波及 | 中期(2~4年) |
| 六価クロム表面処理の代替 | +0.8% | 欧州が主要、グローバルサプライチェーンへの波及 | 短期(2年以内) |
| タングステンリサイクルおよびクローズドループ処理の増加 | +0.6% | 中国、欧州、北米 | 長期(4年以上) |
| 電池および先進電極材料の開発 | +0.5% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリーン酸化触媒の拡大
タングステン酸ナトリウム市場は、ハロゲン化物フリーおよび溶媒最小化酸化化学のより広範な採用から恩恵を受けています。2025年に発表された研究では、タングステン酸ナトリウム-過酸化水素系がナフタレノールを温和な条件下で選択的に酸化し、1,2-ナフトキノンおよびカルボキシケイ皮酸誘導体を含む化合物を生成し、単純なろ過によって単離できることが示されました。別の2025年の研究では、タングステン酸ナトリウムから誘導されたペルオキソホスホタングステート触媒を用いたリナロールの酸化において、総収率80.1%が報告されました。これらの結果は、触媒品質と再現性がプロセス結果に影響する特殊化学品の連続および半バッチ生産における調達を支持しています。モリブデン不純物を10 ppm以下に制御する必要がある場合には、高純度無水材料が好まれます。
高純度タングステン化学品需要の増加
半導体製造には、従来のテクニカルグレード供給が安定的に提供できる仕様よりも厳格な純度仕様を持つタングステン化学前駆体が必要です。中国の工業情報化部および他の7機関は、集積回路、AIンピューティングハードウェア、およびヒューマノイドロボティクス向けの高純度タングステン化学品の検証を2025年から2026年の優先事項として特定しました。この政策は国内の認定材料需要を支援する一方、戦略的タングステン材料に対する輸出ライセンスは厳格化されています。三菱マテリアルズは、タングステン酸ナトリウムを含むH.C. Starck Tungsten化学品が、starck2chargeラインのもとでリチウムイオン電池用途向けに開発中であると述べています。Thermo Fisher Scientificは、タングステン酸ナトリウム二水和物を電池材料開発に適したものとして掲載しており、水溶性タングステン源としての研究需要を反映しています。これらの需要チャネルは、中国以外の認定能力が依然として限られているグレードI(純度99.5%)の供給を優先します。
六価クロム表面処理の代替
欧州化学品庁(ECHA)は2025年4月に、特定の六価クロム酸化物、オキシ酸、および塩に関する制限提案を提出しました。協議は2025年6月に開始され、提案された制限はREACH附属書XVIIが採択された場合、2028年に発効する可能性があります。この提案は、電気めっき、表面処理、および腐食抑制用途に使用される三酸化クロム、二クロム酸ナトリウム、および関連物質を対象としています。タングステン酸ナトリウムは、鋼およびアルミニウム基材向けの腐食抑制剤配合における商業的に確立されたアルカリ性代替品です。この移行により、タングステン酸ナトリウム市場においてコンプライアンス主導の需要チャネルが生まれており、制限が発効する前にバイヤーの認定を開始することができます。ECHAは、この提案により欧州連合全体で毎年最大195件のがん症例を防ぐことができると推定しており、段階的廃止の政策的根拠を支持しています[1]。
タングステンリサイクルおよびクローズドループ処理の増加
タングステン酸ナトリウム溶液が湿式冶金回収ルートの中間体として機能するため、リサイクルはタングステン酸ナトリウム市場においてより重要になっています。H.C. Starck Tungsteは、ゴスラー施設においてリサイクル材料が原材料投入の80%を占めると述べています。三菱マテリアルズは2026年7月に5,000万ユーロの拡張を承認し、ゴスラーの処理能力を年間7,000メトリックトンへと約50%引き上げる計画です。武漢再生資源グループと湖北緑タングステン資源リサイクルは2025年に統合された回収・処理・再利用モデルを立ち上げ、このパートナーシップは初月の操業でタングステンスクラップ90メトリックトンを取引しました。中国はまた2026年1月にリサイクルタングステン原材料の改訂国家標準の起草を開始し、崇義章源はクロム含有量の高いタングステン廃棄物向けのタングステン酸ナトリウム溶液深層クロム除去プロセスを報告しました。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| タングステン原料価格の変動とサプライ集中 | -0.7% | グローバル、中国以外のメーカーに最も深刻 | 短期(2年以内) |
| 環境および労働安全コンプラアンスコスト | -0.5% | 中国が主要、欧州および北米への波及 | 中期(2~4年) |
| 抗糖尿病・抗肥満効果の臨床応用の限界 | -0.3% | グローバル製薬調達 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
タングステン原料価格の変動とサプライ集中
中国は2024年に世界の採掘タングステンの83%を生産しており、国外のバイヤーに対して相当なリスクをもたらしています。2025年2月に導入された輸出ライセンス要件は、タングステンサプライチェーン全体に圧力を増大させました。Masan High-Tech Materialsは、パラタングステン酸アンモニウムのベンチマーク価格が2024年末のメトリックトンユニットあたり340 米ドルから2025年末には900 米ドルへと上昇したと報告しました。Fastmarkets APT Highは2026年4月までにメトリックトンユニットあたり2,800 米ドルに達しました。タングステン酸ナトリウムの生産コストは、メーカーがパラタングステン酸アンモニウムまたはタングステン鉱石を原料として使用するため、この価格に連動しています。Wolfram BergbauのMittersill鉱山やMasanのNui Phao操業を含む中国以外のソースから供給されるメーカーも、追加供給の調達において物流上の課題に直面しています。
環境および労働安全コンプライアンスコスト
タングステン製錬は、タングステン含有スラグ、重金属を含む廃水、および浮遊粒子状物質を発生させる可能性があります。贛州の環境当局は2025年10月にタングステン製錬固体廃棄物管理ガイドラインをパブリックコメント用に発行しました。この文書は、粒子状物質、ニッケル、コバルト化合物の管理、および多段アルカリスプレースクラバーの要件を対象としています。アルカリ鉱石溶解またはパラタングステン酸アンモニウムを使用するメーカーは、粉塵抑制、閉回路廃水処理、およびスラグ封じ込めへの投資が必要になる場合があります。大余県における6,000メトリックトンのタングステンスクラップリサイクルプロジェクトの承認文書によると、コンプライアンス支出はプロジェクト総投資額の2~3%を占める可能性があります。これらの要件は小規模メーカーの固定費を引き上げ、タングステン酸ナトリウム市場における新規能力を制限する可能性があります[2]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
高純度グレードがテクニカルベースから成長を牽引テクニカルグレードは2026年のタングステン酸ナトリウム市場シェアの45.67%を占め、工業用触媒調製、腐食抑制剤製造、および大量繊維用途での使用に支えられています。その広範な使用は、仕様許容範囲が広くキログラムあたりのコストが重要な考慮事項となる調達判断を反映しています。グレードI(純度99.5%)は、より低いモリブデンおよび塩化物不純物レベルを必要とするエレクトロニクス、製薬研究、および特殊触媒用途に牽引され、2027年から2032年にかけてCAGR 6.48%で成長すると予測されています。ACS試薬グレードはプレミアム実験室市場に対応しており、Merck KGaAおよびThermo Fisher Scientificによってロットレベルの認証が提供されています。グレードII(純度98.5%)は一般工業および繊維用途の中間レンジを占め、統合された中国のプロセッサーによって供給されることが多いです。
テクニカルグレードは引き続き需要の大きなシェアを占めていますが、下流の要件はより高純度の材料へとシフトしています。半導体ウェーハ洗浄化学は、テクニカルグレードが一貫して満たせない不純物プロファイルを必要とする場合があり、製薬中間体合成もより厳格な微量金属管理を好みます。これにより、単一の統合サプライチェーンを通じて複数のグレードを生産できるサプライヤーの価値が高まります。したがって、タングステン酸ナトリウム市場は、認定主導のグレード移行を通じて収益機会の拡大を示しています。このシフトは確立された用途におけるテクニカルグレード材料を置き換えるものではありませんが、特殊需要分野においてトンあたりの収益向上を支援します。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
二水和物がリード、無水物が勢いを増すタングステン酸ナトリウム二水和物は2026年のタングステン酸ナトリウム市場シェアの68.45%を占めました。この材料は取り扱いが容易で、常温で安定しており、水性反応系と適合性があります。触媒合成、腐食抑制剤ブレンド、および実験室試薬用途における標準的な商業形態です。無水タングステン酸ナトリウムは、添加水分が反応化学量論を変化させる触媒調製および電池電極研究の進展に支えられ、2027年から2032年にかけてCAGR 6.89%で成長すると予測されています。H.C. Starck Tungsteは、タングステン酸ナトリウムがそのタングステン化学品ポートフォリオの一部であり、タングステン酸およびタングステン酸化物と並行して製造されていることを確認しています。
無水形態はキログラムあたりベースで二水和物より15~20%の価格プレミアムを持ち、その収益貢献は数量貢献よりも速く増加する可能性があります。二水和物は、触媒サイクル中に水相に留まるため、相間移動触媒設計において引き続き重要です。2025年に発表されたバイロイト大学の研究では、二相エポキシ化においてこの特性が実証され、触媒の分離と回収が重要なプロセスでの使用を支持しています。タングステン酸ナトリウム市場は、ユーザーの要件がプロセス、水分許容度、および取り扱い方法によって異なるため、両形態を引き続き必要としています。
用途別:
触媒がシェアでリード、製薬が加速成長を示す触媒用途は2026年のタングステン酸ナトリウム市場シェアの42.79%を占めました。このセグメントは、タングステン酸ナトリウムと過酸化水素から形成されるペルオキソタングステート中間体によって支えられており、アルコール酸化、アルケンエポキシ化、およびスルフィドからスルホキシドへの変換に使用されます。ファインケミカル、農薬、および製薬有効成分製造は、選択性と温和な条件が必要なこれらの反応を使用しており、この化学は化学量論的重金属酸化剤への依存を低減できます。この確立された用途がタングステン酸ナトリウム市場における繰り返し需要を支えています。
抗糖尿病薬用途は、インスリン模倣特性への前臨床および初期臨床的関心に基づき、2027年から2032年にかけてCAGR 7.13%で成長すると予測されています。バルセロナ臨床病院で完了したフェーズII試験では、タングステン酸ナトリウムが抗肥満薬として検討され、実現可能性への関心を支持しましたが、臨床応用は依然として限定的です。抗肥満薬用途は同じ基本メカニズムに依存しています。永久化学修飾剤は原子吸光分析のサンプル調製に使用され、燃料電池電極材料は二硫化タングステン電気触媒の新興用途です。その他の用途には、難燃性セルロース処理および分析化学におけるアルカロイド沈殿が含まれます。
エンドユーザー産業別:
化学産業とエレクトロニクスが二極化成長を牽引化学産業は2026年のタングステン酸ナトリウム市場において33.52%の市場シェアを占めました。触媒合成、試薬グレード化学品製造、およびタングステン化合物中間体生産がその需要を支えています。よりグリーンな酸化プロセスへのシフトは、触媒前駆体としてのタングステン酸ナトリウムの需要を拡大し、選択されたプロセスにおけるクロムおよびマンガンベースの代替品の使用を削減しています。化学産業はまた、複数の下流用途に対応することで安定した需要を提供し、そのスケールはタングステン酸ナトリウム市場のベースライン需要を引き続き支えています。
エレクトロニクスおよび半導体は、先進ロジックおよびメモリ製造向けのタングステンベースのエッチングおよび成膜化学の進展に支えられ、2027年から2032年にかけてCAGR 7.46%で成長すると予測されています。中国の2025年安定化計画には、集積回路、AIハードウェア、およびヒューマノイドロボティクス向けの高純度タングステン化学品用途の検証が含まれています。媒染、難燃仕上げ、および絹の重量付けなどの繊維用途は成熟しており、数量主導です。腐食抑制剤向けの金属産業需要は、欧州のクロム規制経路によって支えられています。ガラスおよびセラミクス用途は、蛍光ガラスおよび特殊釉薬配合にタングステン酸ナトリウムを使用し、医療および製薬研究は超高純度グレードを必要とします。

地域分析
アジア太平洋:規模と成長ペースの両面で支配的な勢力
アジア太平洋は2026年のタングステン酸ナトリウム市場シェアの52.48%を占め、2027年から2032年にかけてCAGR 7.17%で成長すると予測されています。中国はこの地位の中心にあり、タングステン資源、処理能力、および国内エンドユーザー需要を組み合わせています。厦門タングステンは2025年度に462.6 ビリオン 人民元(約6.4 ビリオン 米ドル)の収益を報告し、タングステン、モリブデン、希土類、およびエネルギー新材料事業全体で利益を記録しました。崇義章源は2025年度に52.0 ビリオン 人民元の収益を報告し、収益成長率41.62%、純利益成長率68.82%を反映しています。インドおよび韓国は半導体能力を拡大し、検証済み純度文書への重点を高めています。日本は超硬合金工具および特殊エレクトロニクスからの確立された需要を維持しており、三菱マテリアルズの日本新金属部門が統合された国内サプライチェーンを提供しています。
中国の工業情報化部(MIIT)の非鉄金属政策およびYS/T 1704-2024リサイクルタングステン標準は、地域のサプライ選択に影響を与えています。この標準は2025年7月に発効し、リサイクル材料仕様の正式化を支援しています。これらのコンプライアンス要件は、地域が規模に応じた認定材料を供給する能力を支援しています。地域のタングステン酸ナトリウム市場はまた、エレクトロニクスおよび特殊化学品顧客のサプライルートを短縮する統合処理からも恩恵を受けています。輸出ライセンスは、中国以外のバイヤーの入手可能性を制限する可能性があるため、相殺的な考慮事項をもたらします。したがって、この地域は大規模な生産能力と、文書化された高純度およびリサイクル原料への高まる要件を組み合わせています。
北米:サプライセキュリティが調達ロジックを書き換える
北米はサプライセキュリティを中心にタングステン調達を再編しています。USGSは2025年リストでタングステンを重要鉱物に指定しました。2026年の国防優先配分システム指令は、産業安全保障局が免除を認めない限り、タングステン廃棄物およびスクラップの米国内販売をすべて米国人に配分することを義務付けています。American Elementsは純度99%から99.999%の範囲でタングステン酸ナトリウム二水和物および無水材料を提供しています。GTPはペンシルベニア州タワンダで長期鉱石引き取り契約のもとでメタタングステン酸アンモニウムおよびパラタングステン酸アンモニウムを製造しています。Buffalo Tungsteは中国以外のサプライヤーからタングステン中間体を処理しており、この立場は原産地要件の対象となる防衛および航空宇宙購買者に関連しています。
これらの政策は、以前は非米国のプロセッサーに届いていた二次原材料を転換する可能性があります。2025年8月に発行された特定の中国製タングステンショットに対するアンチダンピングおよび相殺関税命令は、国内タングステン処理に対するより広範な保護を示しています。これらの措置は能力投資を支援できますが、海外バイヤーの原料柔軟性を制限する可能性があります。メーカーはサプライチェーンの出所、マルチグレードの入手可能性、および検証済み文書を通じて差別化できます。したがって、この地域のタングステン酸ナトリウム市場は、低コスト調達よりもコンプライアンスとサプライの継続性によって形成されています。
欧州、南米、中東・アフリカ(MEA):異なるドライバー、選択的機会
欧州は、特定の六価クロム物質に関する2028年提案制限に先立ってサプライヤー認定プログラムを開発しています。H.C. Starck Tungsteのゴスラー施設およびWolfram BergbauのSt. Martin im Sulmtal精製所は、タングステン化学品の欧州生産拠点です。Wolfram Bergbauの2025年デューデリジェンスレポートは、タングステン酸ナトリウムがその生産チェーン内の中間投入物であることを確認しています。ドイツ、フランス、および北欧諸国は電気めっき、自動車、および特殊化学品の需要を牽引しています。H.C. Starckの5,000万ユーロ承認済みゴスラー拡張は、リサイクル原料を欧州全体のタングステン化学品のより大きな入手可能性に結びつけています。REACHコンプライアンスおよびEU電池規制は、この文脈における重要な調達上の考慮事項です。
南米は、ブラジルの特殊化学品セクターおよびアルゼンチンの石油・ガス腐食抑制剤用途に牽引され、需要が拡大しています。この地域はタングステン化学品の国内生産が限られており、主に中国および欧州からの輸入に依存しています。中東・アフリカも輸入依存です。サウジアラビアの石油化学拡大は触媒グレード製品の需要を支援し、南アフリカの鉱業および金属処理セクターは二次的な需要基盤を生み出しています。輸入価格は中国の輸出規制にさらされており、下流の配合業者にとって長期契約をより困難にしています。これらの地域全体で、タングステン酸ナトリウム市場の機会は信頼性の高い輸入チャネル、サプライヤー認定、および原料価格の不確実性を管理する能力に依存しています。
競合ランドスケープ
市場集中度
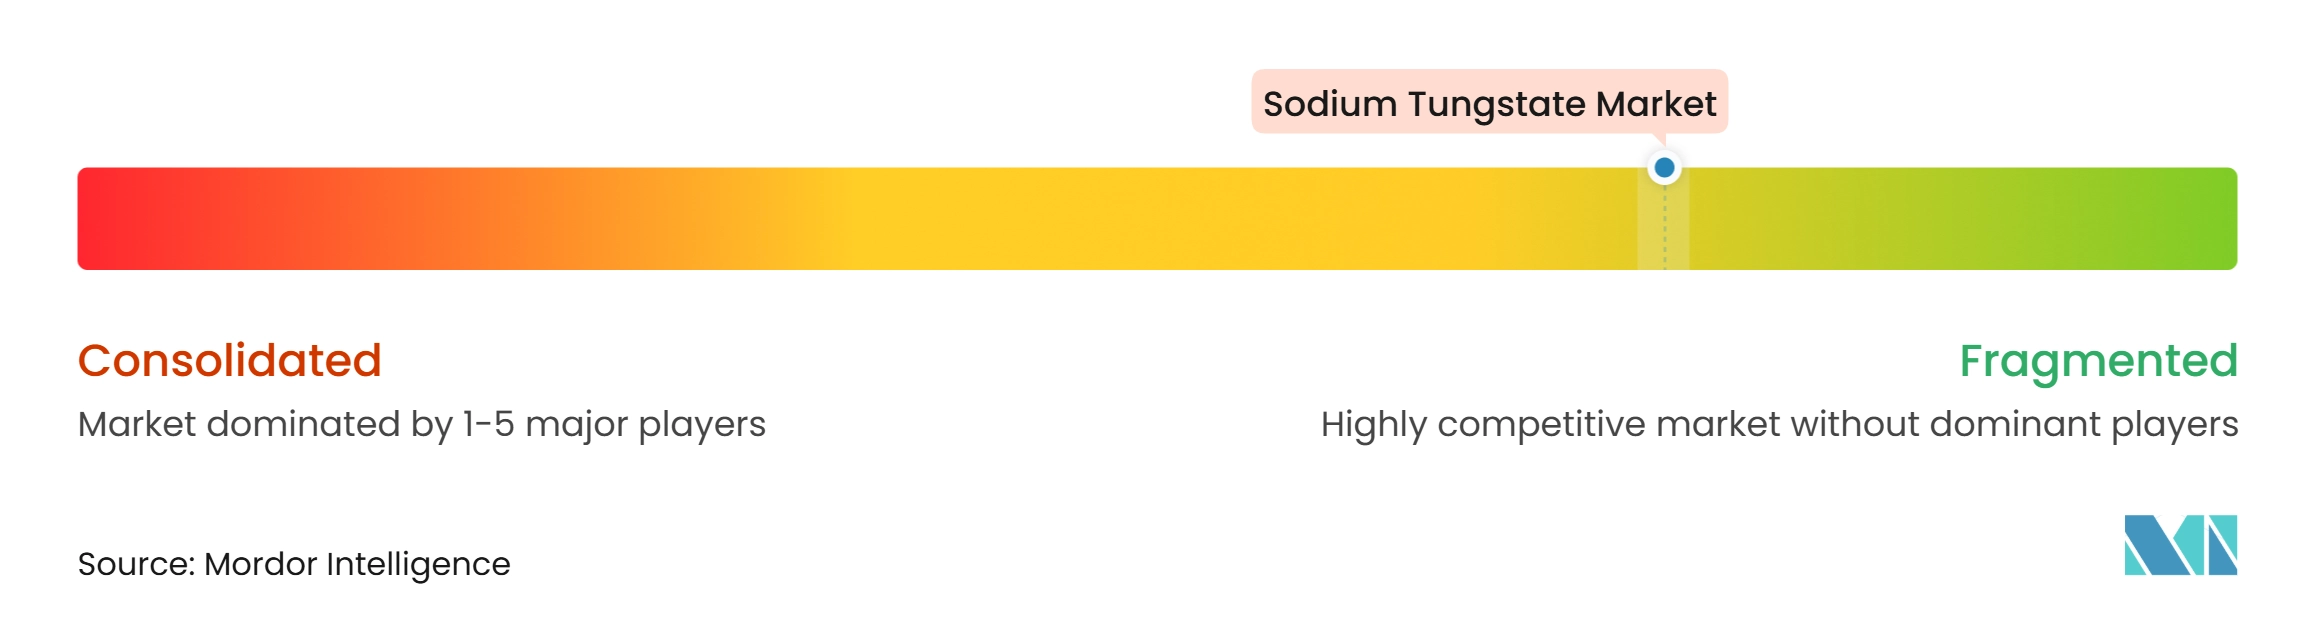
タングステン酸ナトリウム市場は断片化されています。中国の統合メーカーには、厦門タングステン、崇義章源、贛州グランドシータングステン、および江西タングステンホールディンググループが含まれ、その競争優位性は採掘から化学処理に至る垂直統合から生まれています。中国以外では、H.C. Starck Tungsten、Wolfram Bergbau und Hütten、Masan High-Tech Materials、およびGTPが、文書化された鉱物調達プログラムを持つ小規模なメーカーグループを形成しています。これらのサプライヤーは材料の原産地、純度文書、および納品保証で競争しています。制約された原料の入手可能性と特定の純度要件が、新規サプライヤーのプレミアム用途への参入能力を制限しています。
エレクトロニクス、防衛、および製薬研究のバイヤーは、完全な監査文書を持つ中国以外の原産地材料に対して20~30%のプレミアムを支払うと述べています。Merck KGaAおよびThermo Fisher Scientificは、一次タングステン生産ではなく、認証、包装、および規制文書を通じて試薬グレードセグメントに対応しています。ISO 9001:2015品質管理慣行および米国化学会(ACS)試薬認証は、実験室グレード調達において特に重要です。グレードI:タングステン酸ナトリウムの99.5%が中国以外で生産されており、責任ある鉱物イニシアチブ(RMI)準拠のカストディチェーン文書を持つという競争上のギャップが存在します。このギャップは、エレクトロニクスおよび製薬バイヤーが中国以外の調達方針を正式化するにつれて拡大しています。検証済みの不純物管理を持つサプライヤーは、価格のみで競争することなく差別化できます。
H.C. Starck Tungsteは2026年7月に、ゴスラーでのリサイクル能力拡大のための5,000万ユーロの投資承認を受けました。このプロジェクトは年間7,000メトリックトンへの約50%の能力増加を目標とし、建設は2026年11月に開始予定です。三菱マテリアルズは、この投資が欧州向けタングステン化学品のリサイクル材料供給を強化すると述べています。中国のリサイクルタングステン標準とプロセスは、正式化された二次材料供給に向けた別の戦略的動きを表しています。Buffalo Tungsteの中国以外の調達への依存は、原産地制限のもとで事業を行うバイヤーに対して差別化されたポジションを提供しています。これらの動向は、タングステン酸ナトリウム市場がリサイクル能力、トレーサビリティ、および地域サプライ保証によってますます形成されていることを示しています。
タングステン酸ナトリウム産業リーダー
-
China Minmetals Corporation
-
Xiamen Tungsten Co., Ltd.
-
H.C. Starck Tungsten GmbH
-
Global Tungsten & Powders
-
Ganzhou Grand Sea Tungsten Co., Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
タングステン酸ナトリウム市場 このレポートでカバーされる企業
- American Elements
- Buffalo Tungsten Inc.
- China Minmetals Corporation
- Chongyi Zhangyuan Tungsten Co., Ltd.
- Ganzhou Grand Sea Tungsten Co., Ltd
- Global Tungsten & Powders
- H.C. Starck Tungsten GmbH
- Jiangxi Tungsten Industry Group Co., Ltd.
- Kennametal Inc.
- Masan High-Tech Materials Corporation
- Merck KGaA
- Midwest Tungsten Service, Inc.
- Thermo Fisher Scientific Inc.
- Wolfram Bergbau und Hütten AG
- Xiamen Tungsten Co., Ltd.
最近の産業開発事情 タングステン酸ナトリウム市場
- 2026年8月:米国商務省は、2026年8月27日付で国防優先配分システム(DPAS)指令を発行し、米国内のタングステン廃棄物およびスクラップの販売をすべて100%米国人に配分することを義務付けました。これにより、以前は米国原産のスクラップを調達していた非米国のタングステン酸ナトリウムメーカーの原材料へのアクセスが制限されます。
- 2026年7月:H.C. Starck Tungsten(三菱マテリアルズ)は、ドイツのゴスラー施設でのタングステンスクラップ処理能力を約50%拡大し、年間約7,000メトリックトンにするための5,000万ユーロの投資承認を受けました。この拡張は欧州バイヤー向けのタングステン酸ナトリウム中間体の生産を支援し、建設は2026年11月に開始され、2028年までに完成する予定です。
グローバルタングステン酸ナトリウム市場レポートの範囲
タングステン酸ナトリウムは化学式Na₂WO₄を持つ無機化学化合物です。白色の菱面体晶または結晶性粉末して現れ、水に容易に溶解します。この化合物は無水形態および二水和物形態の両方で商業的に入手可能であり、二水和物形態(Na₂WO₄·2H₂O)が工業および実験室用途でより一般的に使用される変種です。
タングステン酸ナトリウム市場は、グレード、製品タイプ、用途、エンドユーザー産業、および地域によってセグメント化されています。グレード別では、市場はACS試薬グレード、テクニカルグレード、グレードI(99.5%)、およびグレードII(98.5%)にセグメント化されています。製品タイプ別では、市場はタングステン酸ナトリウム二水和物および無水タングステン酸ナトリウムにセグメント化されています。用途別では、市場は抗糖尿病薬、抗肥満薬、触媒、永久化学修飾剤、燃料電池電極材料、およびその他にセグメント化されています。エンドユーザー産業別では、市場は化学産業、繊維産業、金属産業、ガラスおよびセラミクス産業、医療および製薬研究、エレクトロニクスおよび半導体、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるタングステン酸ナトリウムの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ACS試薬グレード |
| テクニカルグレード |
| グレードI、99.5% |
| グレードII、98.5% |
| タングステン酸ナトリウム二水和物 |
| 無水タングステン酸ナトリウム |
| 抗糖尿病薬 |
| 抗肥満薬 |
| 触媒 |
| 永久化学修飾剤 |
| 燃料電池電極材料 |
| その他 |
| 化学産業 |
| 繊維産業 |
| 金属産業 |
| ガラスおよびセラミクス産業 |
| 医療および製薬研究 |
| エレクトロニクスおよび半導体 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| グレード別 | ACS試薬グレード | |
| テクニカルグレード | ||
| グレードI、99.5% | ||
| グレードII、98.5% | ||
| 製品タイプ別 | タングステン酸ナトリウム二水和物 | |
| 無水タングステン酸ナトリウム | ||
| 用途別 | 抗糖尿病薬 | |
| 抗肥満薬 | ||
| 触媒 | ||
| 永久化学修飾剤 | ||
| 燃料電池電極材料 | ||
| その他 | ||
| エンドユーザー産業別 | 化学産業 | |
| 繊維産業 | ||
| 金属産業 | ||
| ガラスおよびセラミクス産業 | ||
| 医療および製薬研究 | ||
| エレクトロニクスおよび半導体 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
タングステン酸ナトリウム市場の現在の市場規模は?
タングステン酸ナトリウム市場規模は2026年に617.80 ミリオン 米ドルと評価され、2027年の649.06 ミリオン 米ドルから2032年には837.50 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.23%で成長すると推定されています。
最大のタングステン酸ナトリウムシェアを持つ製品形態は何ですか?
タングステン酸ナトリウム二水和物は、水性反応、触媒合成、および試薬用途に広く使用されているため、2026年市場シェアの68.45%を占めました。
半導体メーカーからの需要を牽引しているものは何ですか?
半導体用途は先進エッチングおよび成膜プロセス向けの高純度タングステン化学前駆体を必要とし、エレクトロニクスおよび半導体のCAGR 7.46%を支援しています。
タングステン酸ナトリウム需要をリードしている地域はどこですか?
アジア太平洋は2026年に52.48%の市場シェアを占め、2032年までにCAGR 7.17%で成長すると予測されています。