
Tamaño y Participación del Mercado de Tungstato de Sodio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 649.06 Millones de dólares |
| Tamaño del Mercado (2032) | 837.5 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.23 % |
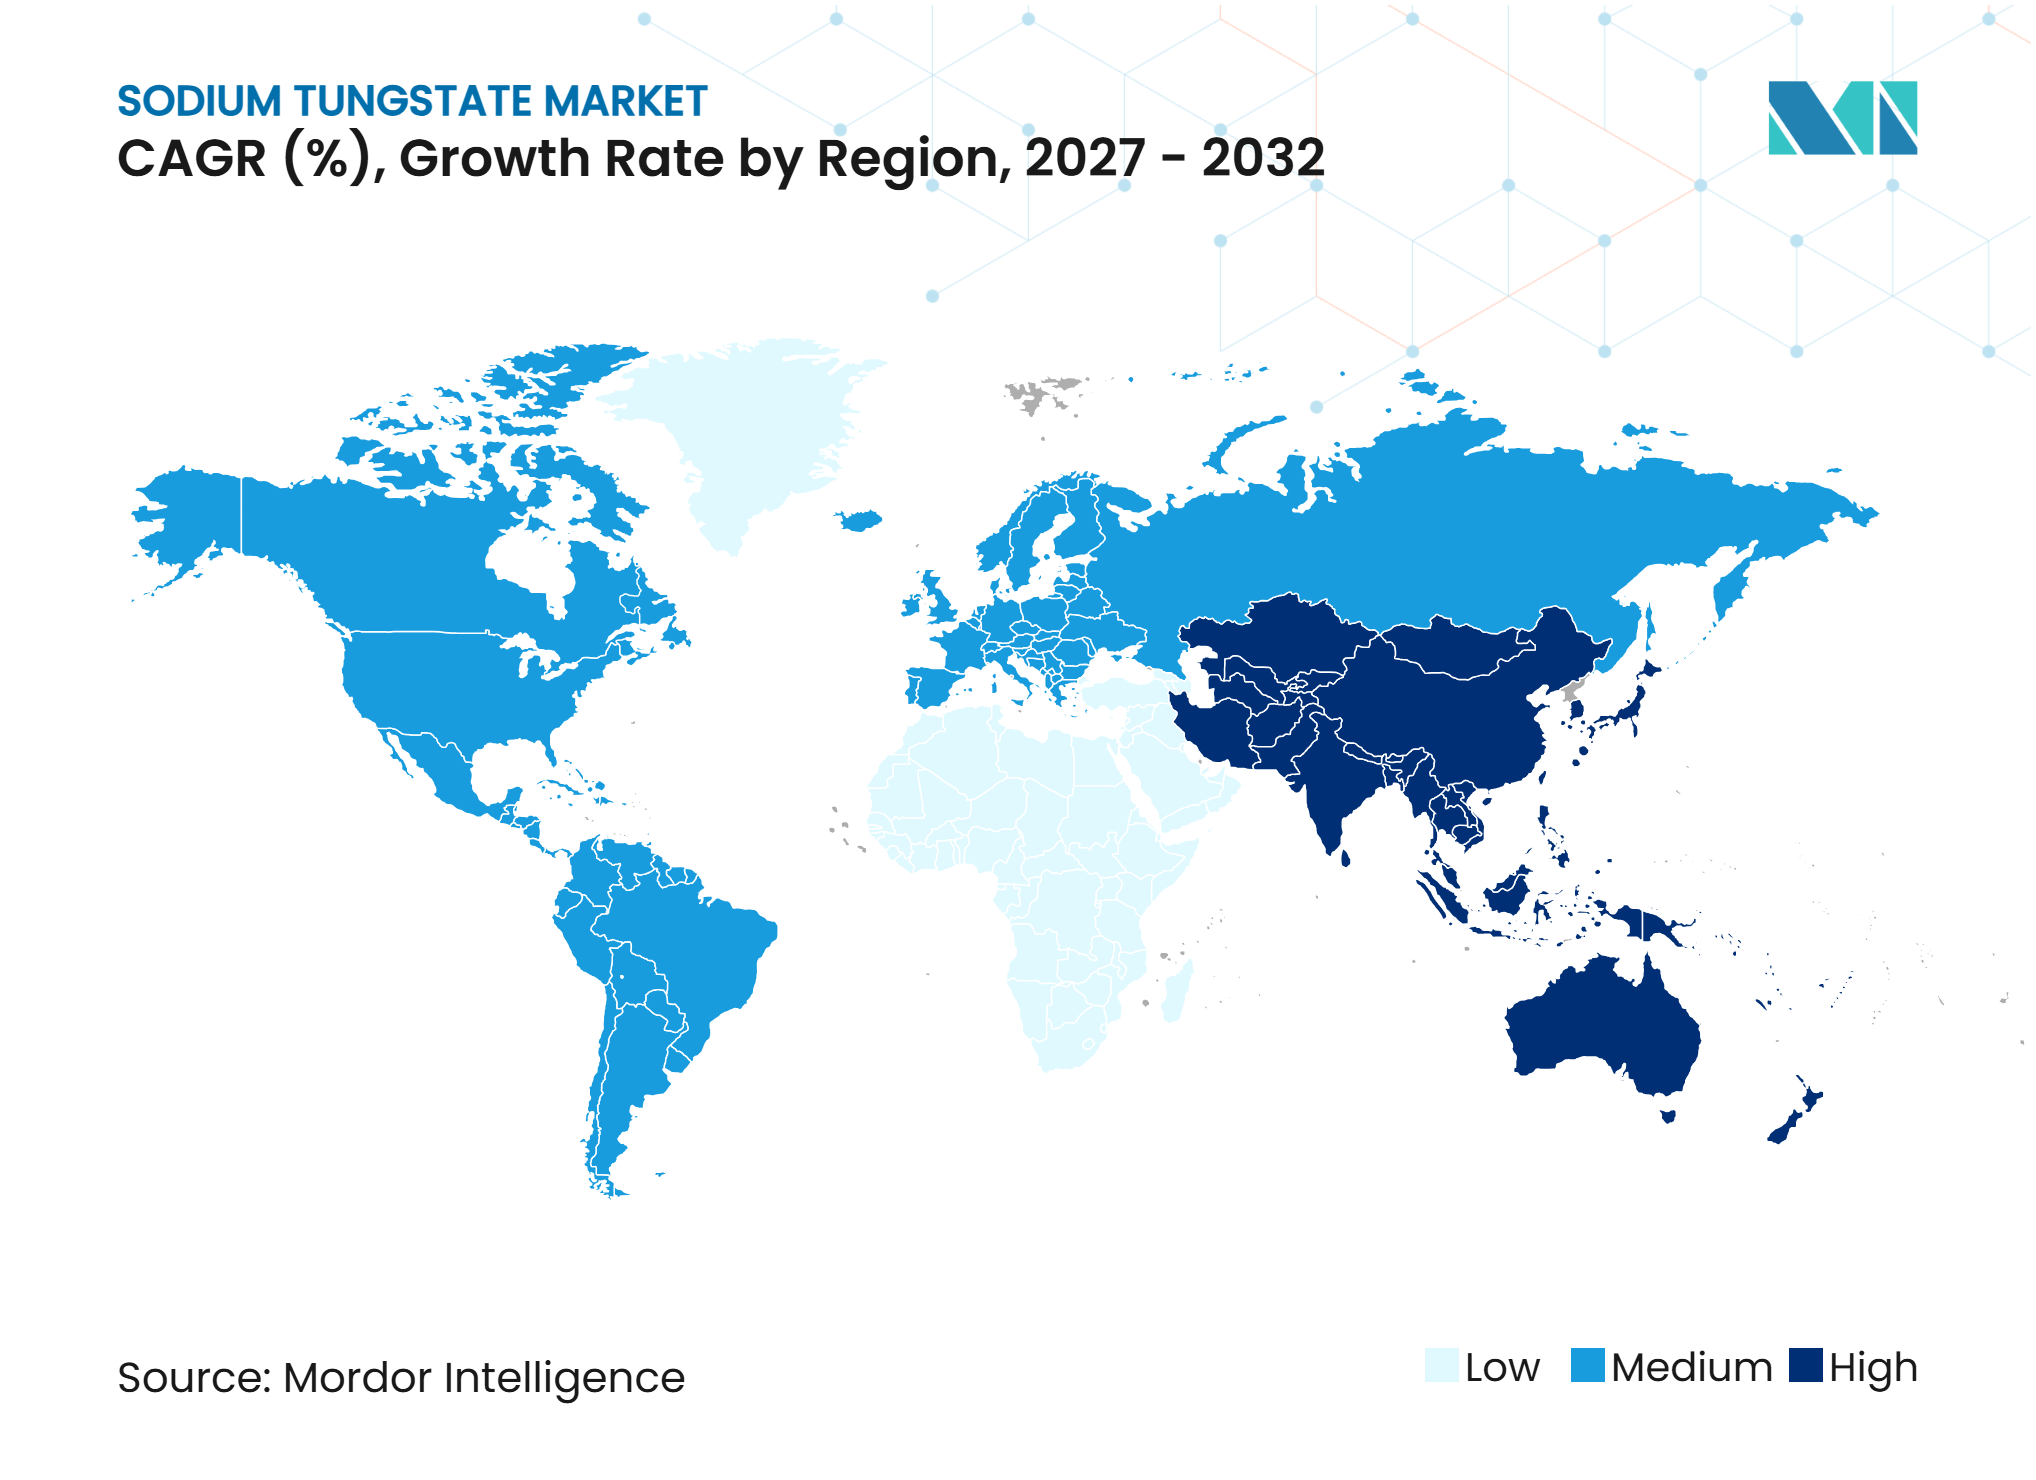
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tungstato de Sodio por Mordor Intelligence
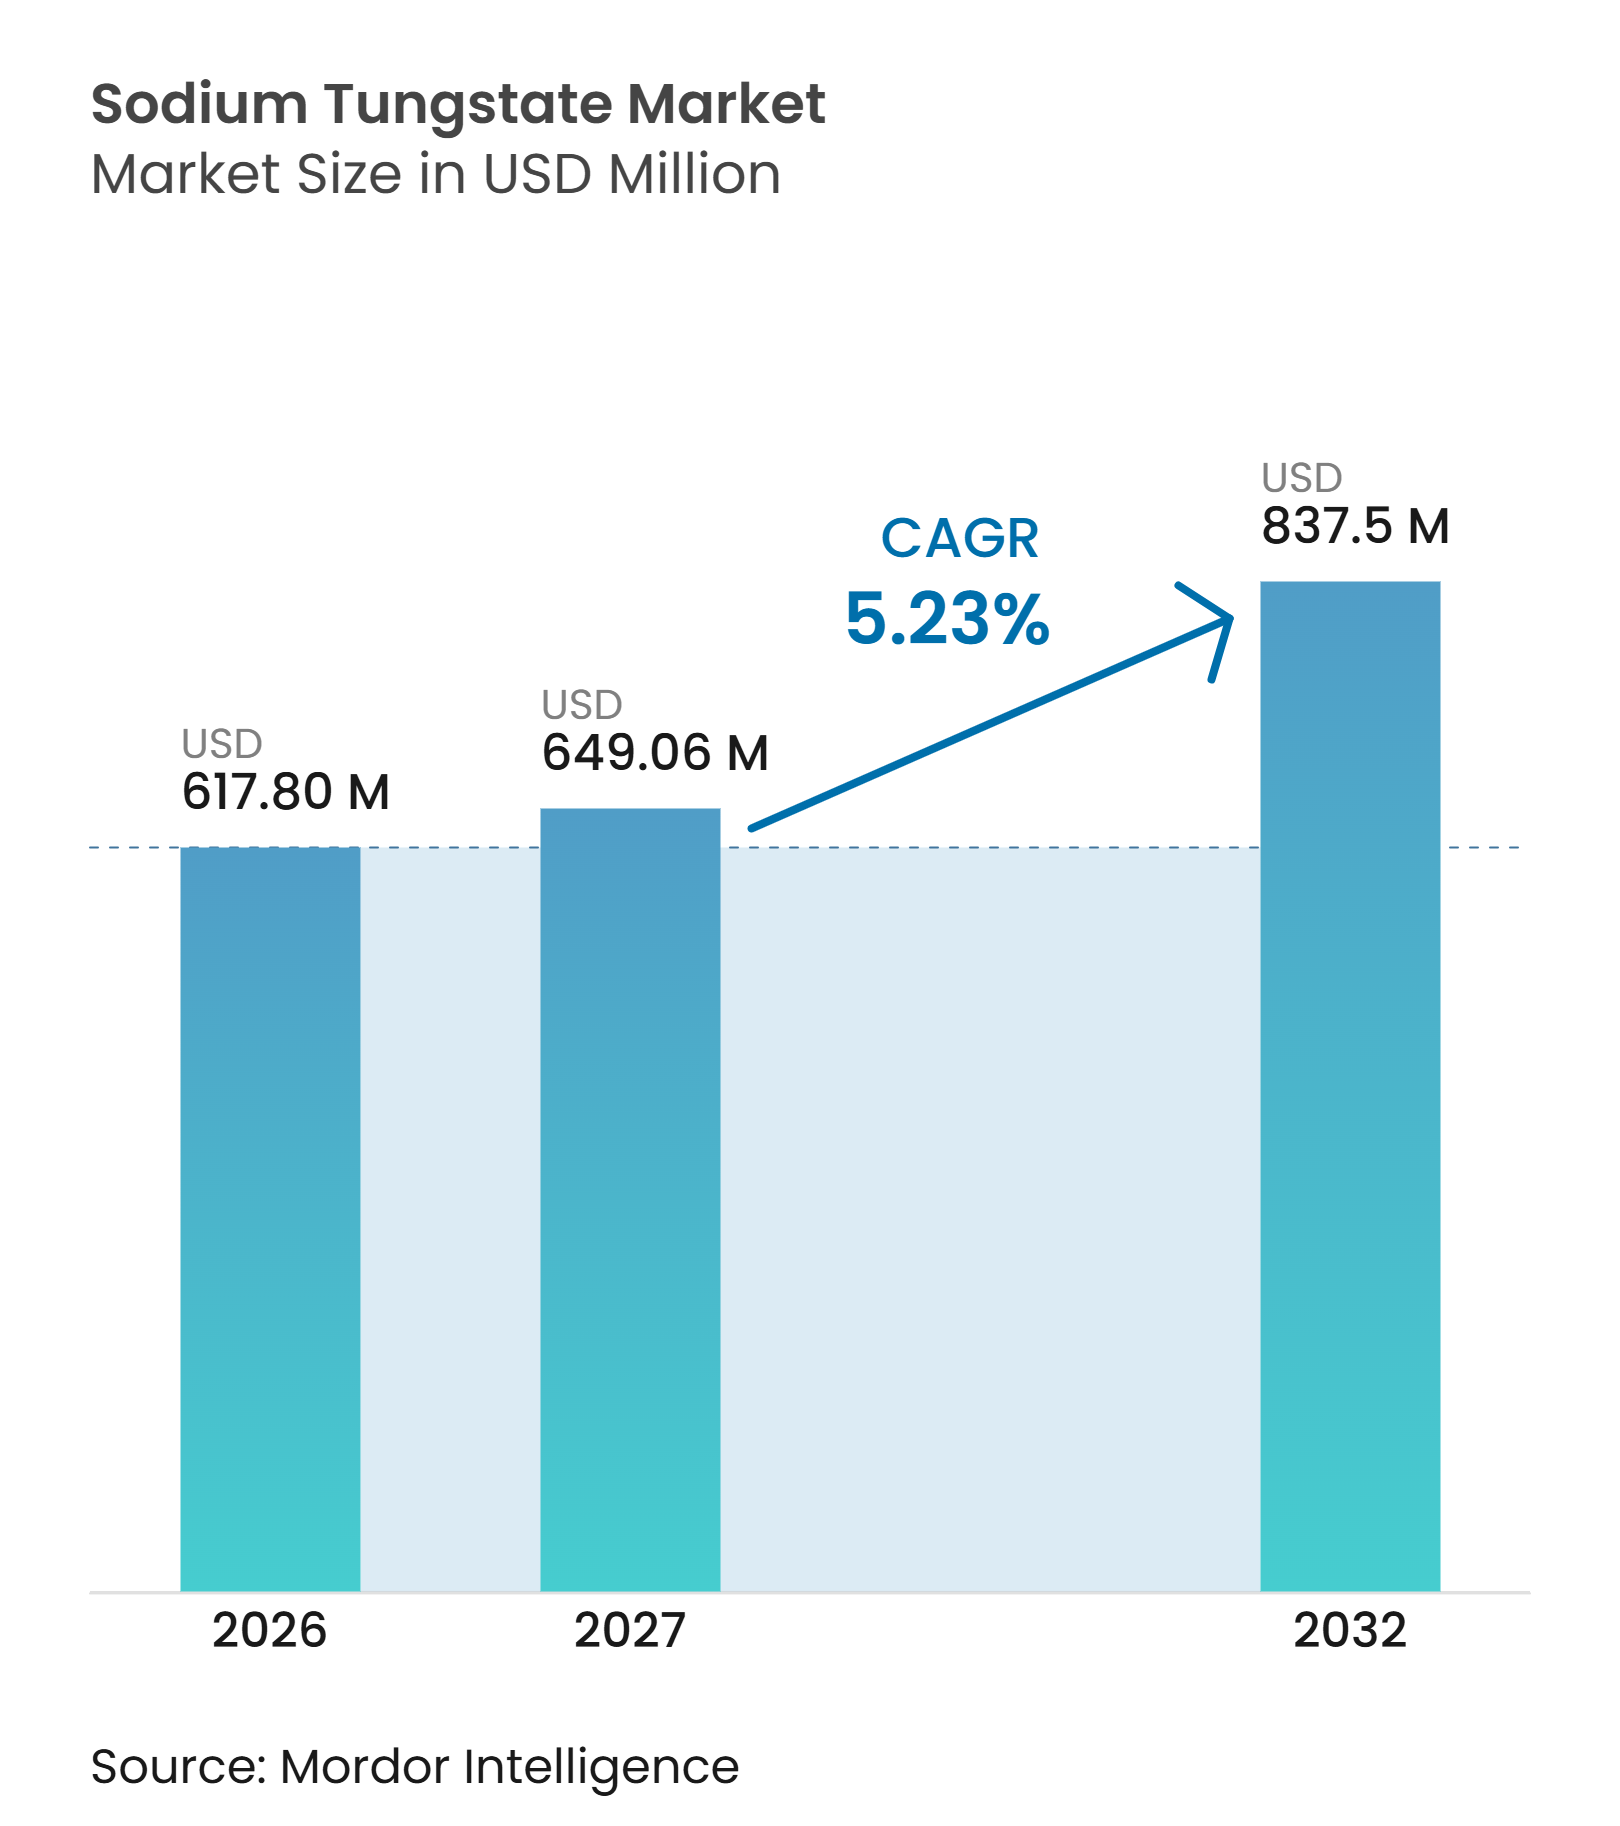
El tamaño del mercado de Tungstato de Sodio fue valorado en 617,80 millones de USD en 2026 y se estima que crecerá desde 649,06 millones de USD en 2027 hasta 837,50 millones de USD para 2032, a una CAGR del 5,23% durante el período de pronóstico (2027-2032). La catálisis de oxidación verde, la sustitución de los tratamientos superficiales de cromo hexavalente y la demanda de productos químicos de tungsteno de ultra alta pureza en la fabricación de semiconductores están reformulando los requisitos de adquisición. La cadena de suministro integrada de tungsteno de China continúa influyendo en la disponibilidad de materiales, los precios y las decisiones de calificación en el mercado de tungstato de sodio. Los controles de exportación y las políticas de reciclaje están aumentando el valor de las rutas de suministro seguras y documentadas fuera de China. Los proveedores con control de pureza confiable y capacidad de material reciclado están mejor posicionados para atender la demanda de mayor valor proveniente de usuarios de electrónica, catalizadores e investigación.
Conclusiones Clave del Informe
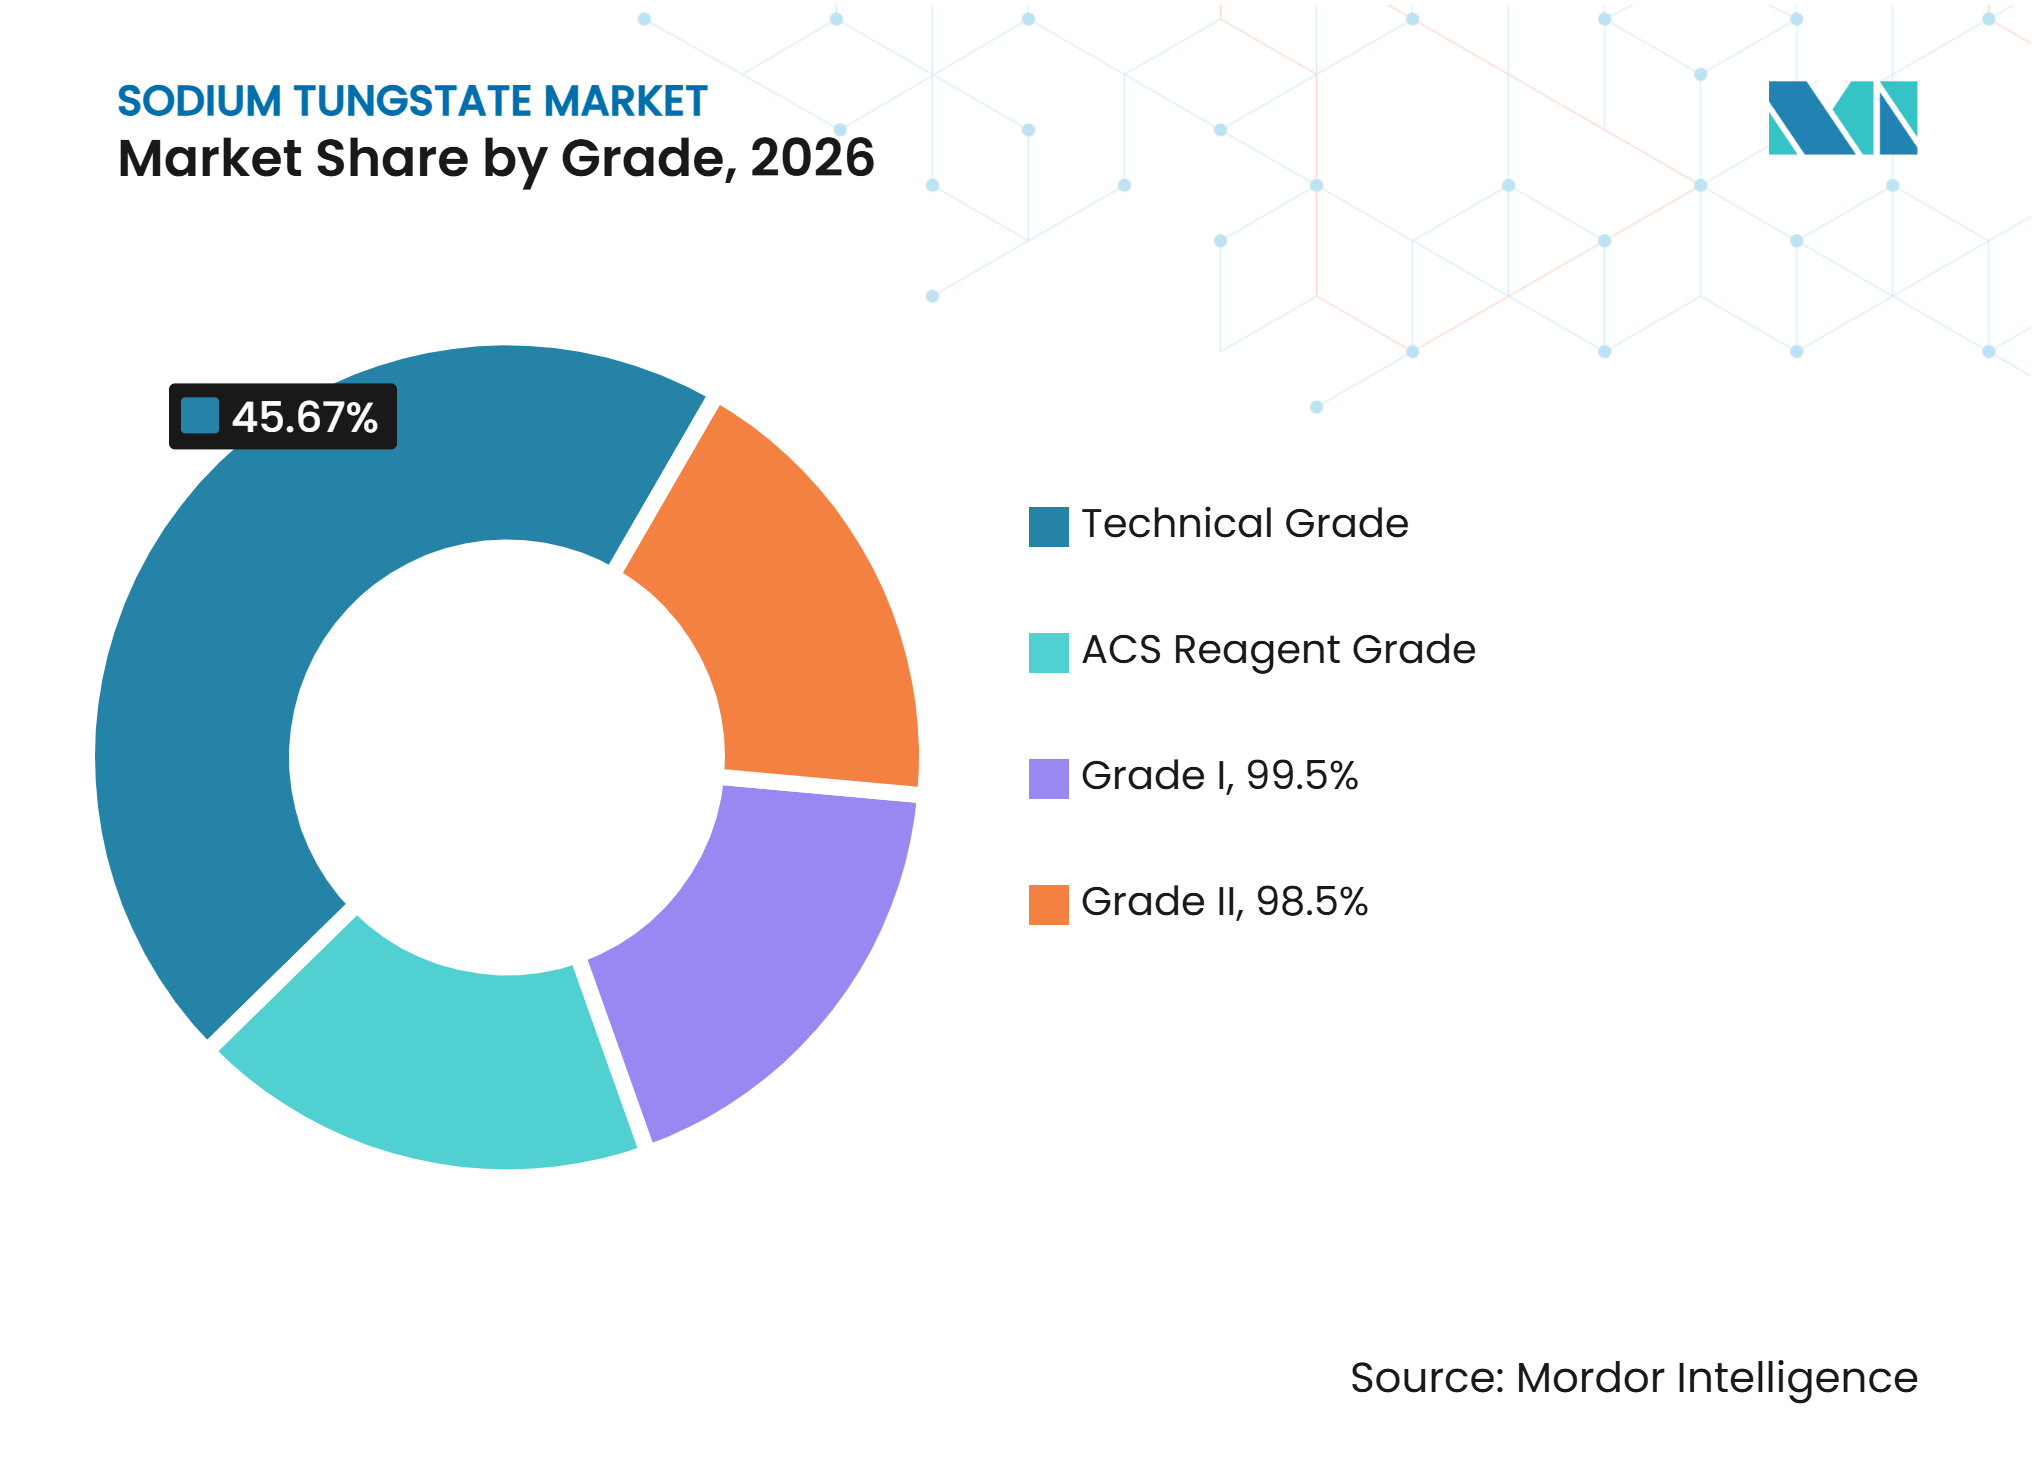
- Por grado, el Grado Técnico representó el 45,67% de la participación del mercado de Tungstato de Sodio en 2026, mientras que el Grado I, Pureza del 99,5%, tiene un pronóstico de crecimiento a una CAGR del 6,48% hasta 2032.
- Por tipo de producto, el Tungstato de Sodio Dihidratado representó el 68,45% de la participación del mercado de Tungstato de Sodio en 2026, mientras que el Tungstato de Sodio Anhidro se proyecta que se expanda a una CAGR del 6,89% hasta 2032.
- Por aplicación, el Catalizador capturó el 42,79% de la participación del mercado de Tungstato de Sodio en 2026, mientras que el Agente Antidiabético tiene un pronóstico de crecimiento a una CAGR del 7,13% hasta 2032.
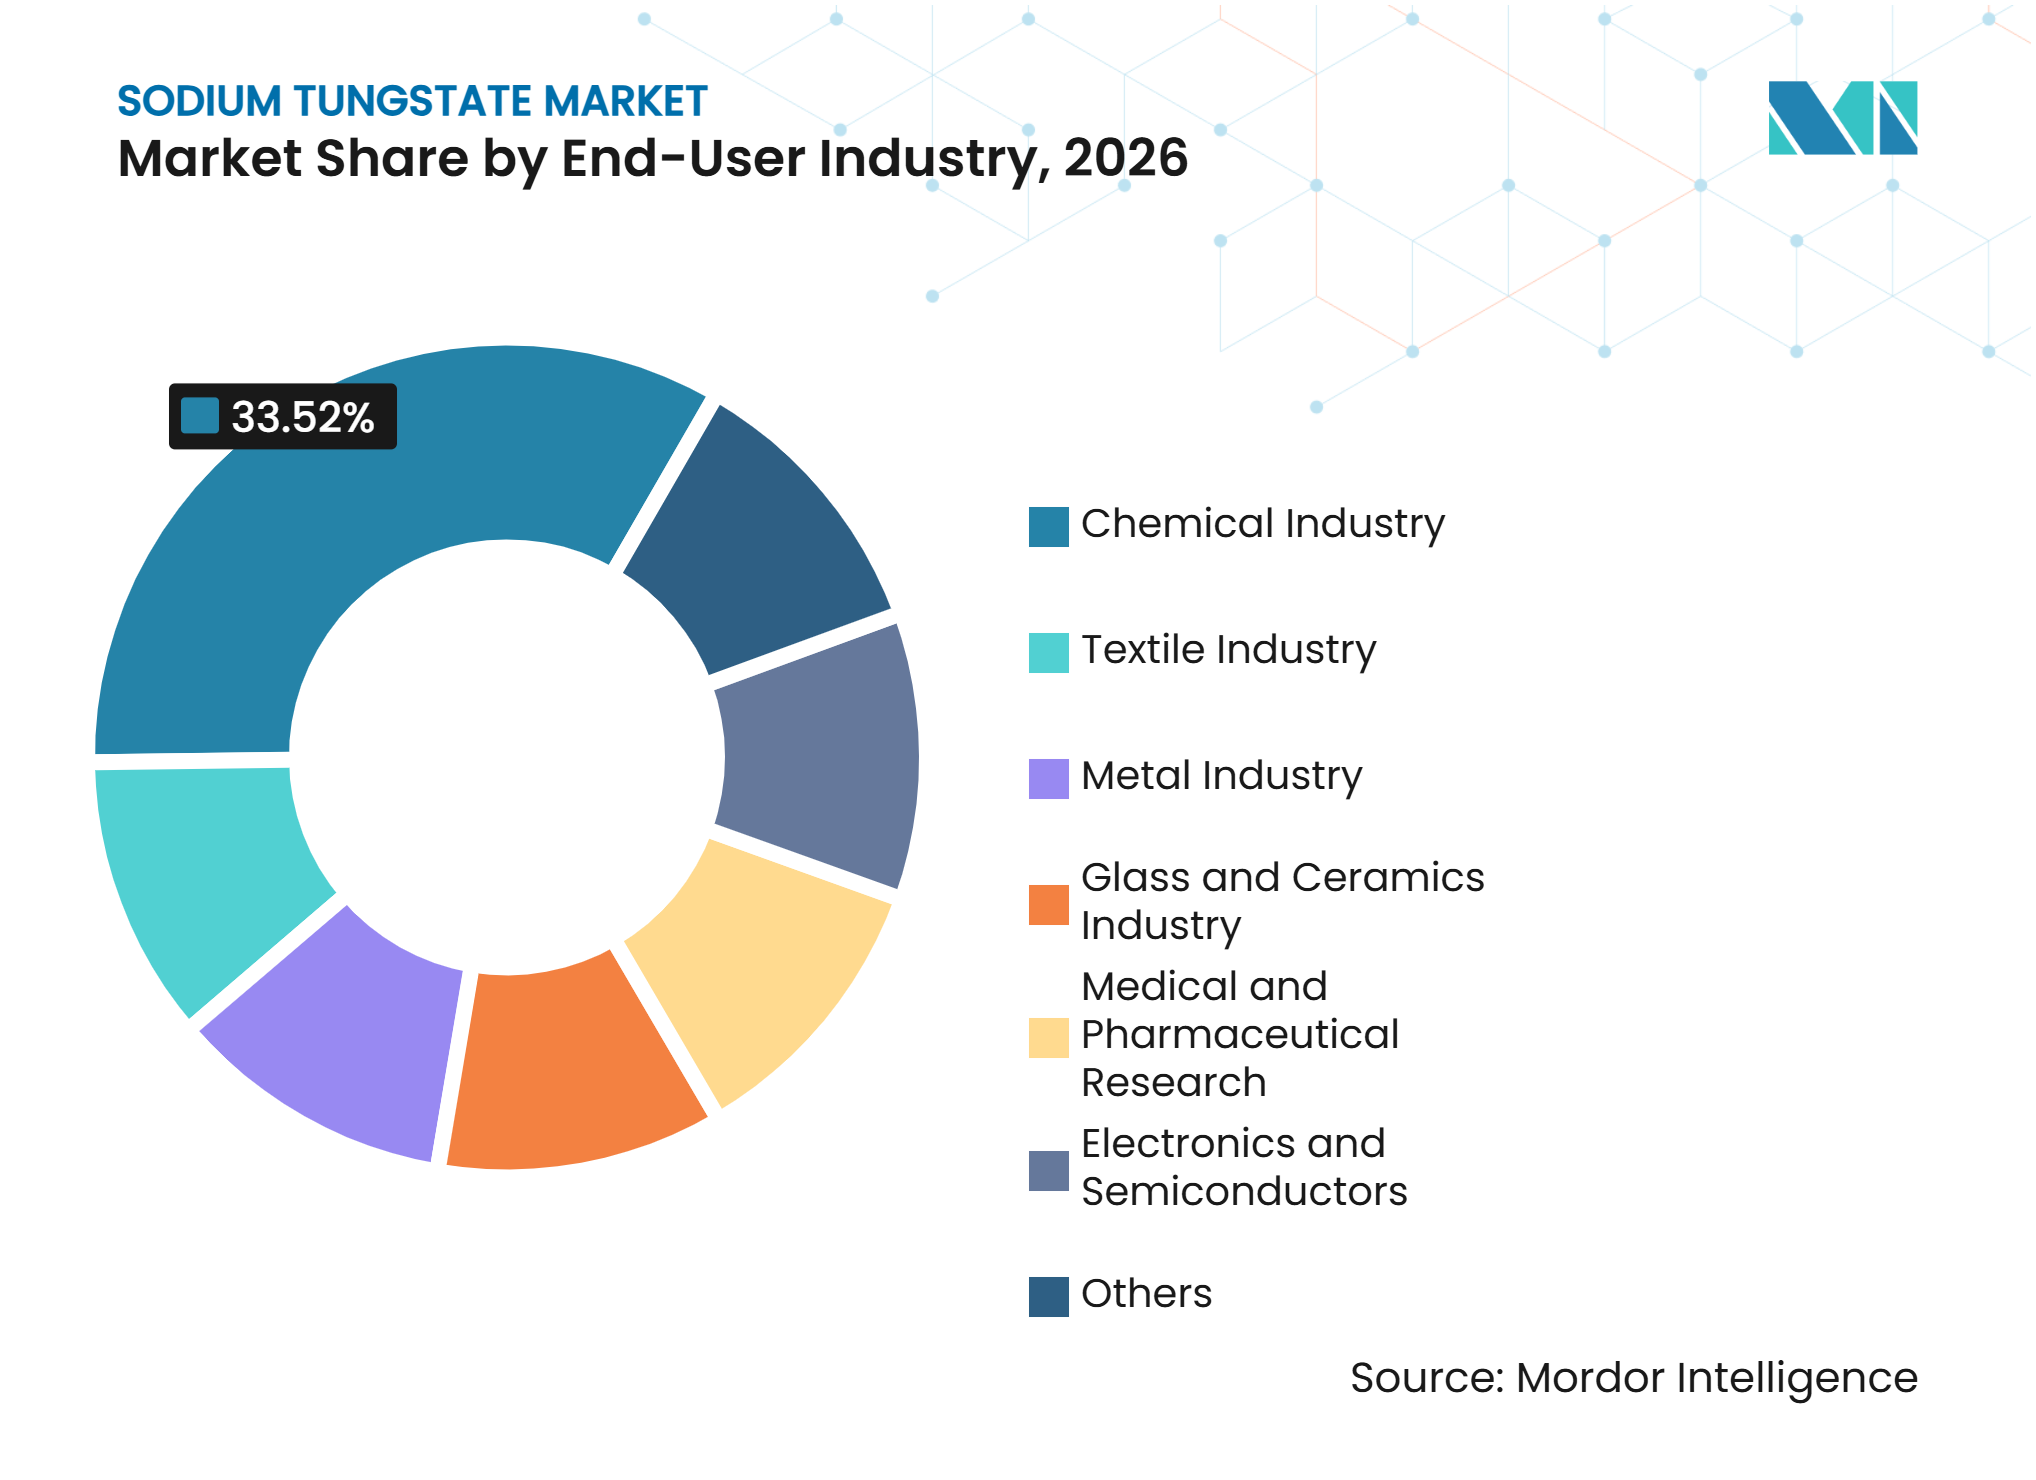
- Por industria de usuario final, la Industria Química representó el 33,52% de la participación del mercado de Tungstato de Sodio en 2026, mientras que Electrónica y Semiconductores tiene un pronóstico de avance a una CAGR del 7,46% hasta 2032.
- Por geografía, Asia-Pacífico representó el 52,48% de la participación del mercado de Tungstato de Sodio en 2026 y se proyecta que crezca a una CAGR del 7,17% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Catálisis de Oxidación Verde | +1.2% | Global, más fuerte en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Crecimiento en la Demanda de Productos Químicos de Tungsteno de Alta Pureza | +0.9% | Núcleo en Asia-Pacífico, expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Sustitución de Tratamientos Superficiales de Cromo Hexavalente | +0.8% | Europa como mercado primario, seguimiento en la cadena de suministro global | Corto plazo (≤ 2 años) |
| Aumento del Reciclaje de Tungsteno y Procesamiento de Circuito Cerrado | +0.6% | China, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Desarrollo de Materiales para Baterías y Electrodos Avanzados | +0.5% | Asia-Pacífico, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Catálisis de Oxidación Verde
El mercado de tungstato de sodio se ha beneficiado de una adopción más amplia de la química de oxidación libre de haluros y con solventes minimizados. Una investigación publicada en 2025 demostró que un sistema de tungstato de sodio-peróxido de hidrógeno podía oxidar selectivamente naftalenoles en condiciones suaves, produciendo compuestos que incluyen 1,2-naftoquinonas y derivados del ácido carboxicinámico, que podían aislarse mediante filtración simple. Otro estudio de 2025 reportó un rendimiento total del 80,1% para la oxidación de linalool utilizando un catalizador de peroxofosfotungstato derivado del tungstato de sodio. Estos resultados respaldan la adquisición para la producción continua y semicontinua de productos químicos especiales, donde la calidad del catalizador y la reproducibilidad afectan los resultados del proceso. Se prefiere el material anhidro de alta pureza cuando se requiere un control de impurezas de molibdeno por debajo de 10 ppm.
Crecimiento en la Demanda de Productos Químicos de Tungsteno de Alta Pureza
La fabricación de semiconductores requiere precursores químicos de tungsteno con especificaciones de pureza más estrictas de las que el suministro técnico convencional puede proporcionar de manera confiable. El Ministerio de Industria y Tecnología de la Información de China y otras siete agencias identificaron la verificación de productos químicos de tungsteno de alta pureza para circuitos integrados, hardware de computación de inteligencia artificial y robótica humanoide como una prioridad para 2025 a 2026. Esta política respalda la demanda interna de material calificado, mientras que la concesión de licencias de exportación se ha endurecido para los materiales estratégicos de tungsteno. Mitsubishi Materials ha declarado que los productos químicos de tungsteno de H.C. Starck Tungsten, incluido el tungstato de sodio, se están desarrollando para aplicaciones de baterías de iones de litio bajo su línea starck2charge. Thermo Fisher Scientific incluye el tungstato de sodio dihidratado como adecuado para el desarrollo de materiales para baterías, lo que refleja la demanda de investigación de una fuente de tungsteno soluble en agua. Estos canales de demanda favorecen el suministro de Grado I con pureza del 99,5%, donde la capacidad calificada fuera de China sigue siendo limitada.
Sustitución de Tratamientos Superficiales de Cromo Hexavalente
La Agencia Europea de Sustancias y Mezclas Químicas (ECHA) presentó una propuesta de restricción en abril de 2025 para ciertos óxidos de cromo hexavalente, oxiácidos y sales. La consulta se abrió en junio de 2025, y la restricción propuesta podría entrar en vigor en 2028 bajo el Anexo XVII del Reglamento REACH si es adoptada. La propuesta abarca el trióxido de cromo, el dicromato de sodio y sustancias relacionadas utilizadas en aplicaciones de galvanoplastia, tratamiento superficial e inhibición de la corrosión. El tungstato de sodio es una alternativa alcalina comercialmente establecida en formulaciones de inhibidores de corrosión para sustratos de acero y aluminio. La transición ha creado un canal de demanda impulsado por el cumplimiento normativo en el mercado de tungstato de sodio, ya que la calificación de los compradores puede comenzar antes de que la restricción entre en vigor. La ECHA estima que la propuesta podría prevenir hasta 195 casos de cáncer cada año en la Unión Europea, lo que respalda la justificación política para una eliminación gradual[1].
Aumento del Reciclaje de Tungsteno y Procesamiento de Circuito Cerrado
El reciclaje se ha vuelto más importante para el mercado de tungstato de sodio, ya que la solución de tungstato de sodio sirve como intermediario en las rutas de recuperación hidrometalúrgica. H.C. Starck Tungsten declara que el material reciclado representa el 80% de los insumos de materias primas en su instalación de Goslar. Mitsubishi Materials aprobó una expansión de 50 millones de EUR en julio de 2026 para aumentar la capacidad de procesamiento de Goslar en casi un 50%, hasta 7.000 toneladas métricas por año. Wuhan Renewable Resources Group y Hubei Lv Tungsten Resource Recycling lanzaron un modelo integrado de recolección, procesamiento y reutilización en 2025, con la asociación comercializando 90 toneladas métricas de chatarra de tungsteno en su primer mes de operación. China también comenzó a redactar una norma nacional revisada para materias primas de tungsteno reciclado en enero de 2026, mientras que Chongyi Zhangyuan reportó un proceso de eliminación profunda de cromo en solución de tungstato de sodio para residuos de tungsteno con alto contenido de cromo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de la Materia Prima de Tungsteno y Concentración del Suministro | -0.7% | Global, más aguda para los productores no chinos | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento Ambiental y de Seguridad Laboral | -0.5% | China como mercado primario, expansión hacia Europa y América del Norte | Mediano plazo (2-4 años) |
| Traducción Clínica Limitada de las Propiedades Antidiabéticas y Antiobesidad | -0.3% | Adquisición farmacéutica global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de la Materia Prima de Tungsteno y Concentración del Suministro
China produjo el 83% del tungsteno minado a nivel mundial en 2024, creando una exposición sustancial para los compradores fuera del país. Los requisitos de licencias de exportación introducidos en febrero de 2025 aumentaron la presión en toda la cadena de suministro de tungsteno. Masan High-Tech Materials reportó que los precios de referencia del paratungstato de amonio aumentaron de 340 USD por unidad de tonelada métrica a finales de 2024 a 900 USD por unidad de tonelada métrica a finales de 2025. Fastmarkets APT High alcanzó los 2.800 USD por unidad de tonelada métrica en abril de 2026. Los costos de producción del tungstato de sodio siguen esta fijación de precios porque los productores utilizan paratungstato de amonio o mineral de tungsteno como materia prima. Los productores abastecidos desde fuentes no chinas, incluida la mina Mittersill de Wolfram Bergbau y la operación Nui Phao de Masan, también enfrentan desafíos logísticos para obtener suministro adicional.
Costos de Cumplimiento Ambiental y de Seguridad Laboral
La fundición de tungsteno puede generar escoria con contenido de tungsteno, aguas residuales con metales pesados y material particulado en suspensión. La autoridad ambiental de Ganzhou emitió una guía de gestión de residuos sólidos de fundición de tungsteno para comentarios públicos en octubre de 2025. El documento abarca controles para material particulado, compuestos de níquel y cobalto, así como requisitos para depuradores de pulverización alcalina de múltiples etapas. Los productores que utilizan disolución alcalina de mineral o paratungstato de amonio pueden requerir inversión en supresión de polvo, tratamiento de aguas residuales en circuito cerrado y contención de escoria. La documentación aprobada para un proyecto de reciclaje de chatarra de tungsteno de 6.000 toneladas métricas en el condado de Dayu indicó que el gasto en cumplimiento puede representar entre el 2% y el 3% de la inversión total del proyecto. Estos requisitos elevan los costos fijos para los productores más pequeños y pueden limitar la nueva capacidad en el mercado de tungstato de sodio[2].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
Los Grados de Alta Pureza Impulsan el Crecimiento desde la Base TécnicaEl Grado Técnico representó el 45,67% de la participación del mercado de Tungstato de Sodio en 2026, respaldado por su uso en la preparación de catalizadores industriales, la fabricación de inhibidores de corrosión y las aplicaciones textiles de gran volumen. Su amplio uso refleja decisiones de adquisición donde las tolerancias de especificación son más amplias y el costo por kilogramo es una consideración clave. Se pronostica que el Grado I (pureza del 99,5%) crecerá a una CAGR del 6,48% de 2027 a 2032, impulsado por aplicaciones de electrónica, investigación farmacéutica y catalizadores especiales que requieren niveles más bajos de impurezas de molibdeno y cloruro. El Grado Reactivo ACS sirve al mercado de laboratorio premium, con certificación por lote ofrecida por Merck KGaA y Thermo Fisher Scientific. El Grado II (pureza del 98,5%) ocupa el rango intermedio para uso industrial general y textil, y a menudo es suministrado por procesadores chinos integrados.
El Grado Técnico continúa representando una gran parte de la demanda, pero los requisitos de los usuarios finales están cambiando hacia material de mayor pureza. La química de limpieza de obleas de semiconductores puede requerir perfiles de impurezas que el Grado Técnico no cumple de manera consistente, y la síntesis de intermediarios farmacéuticos también favorece un control más estricto de metales traza. Esto aumenta el valor de los proveedores capaces de producir múltiples grados a través de una única cadena de suministro integrada. El mercado de Tungstato de Sodio presenta, por lo tanto, una creciente oportunidad de ingresos a través de la migración de grado impulsada por la calificación. Este cambio no desplaza el material de grado técnico en los usos establecidos, pero respalda mayores ingresos por tonelada en áreas de demanda especializada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
El Dihidratado Lidera, el Anhidro Gana ImpulsoEl Tungstato de Sodio Dihidratado representó el 68,45% de la participación del mercado de Tungstato de Sodio en 2026. El material es fácil de manipular, estable a temperatura ambiente y compatible con sistemas de reacción acuosos. Es la forma comercial estándar para la síntesis de catalizadores, la mezcla de inhibidores de corrosión y las aplicaciones de reactivos de laboratorio. Se proyecta que el Tungstato de Sodio Anhidro crezca a una CAGR del 6,89% de 2027 a 2032, respaldado por avances en la preparación de catalizadores y la investigación de electrodos para baterías, donde la humedad añadida puede alterar la estequiometría de la reacción. H.C. Starck Tungsten confirma que el Tungstato de Sodio forma parte de su cartera de productos químicos de tungsteno y se produce junto con ácidos de tungsteno y óxidos de tungsteno.
La forma anhidra tiene una prima de precio del 15-20% sobre el dihidratado en base por kilogramo, lo que significa que su contribución a los ingresos puede crecer más rápido que su contribución en cantidad. El dihidratado sigue siendo relevante para el diseño de catalizadores de transferencia de fase, ya que permanece en la fase acuosa durante los ciclos catalíticos. Una investigación de la Universidad de Bayreuth, publicada en 2025, demostró esta propiedad en la epoxidación bifásica, respaldando su uso en procesos donde la separación y recuperación del catalizador son importantes. El mercado de Tungstato de Sodio continúa requiriendo ambas formas, ya que los requisitos de los usuarios difieren según el proceso, la tolerancia a la humedad y el método de manipulación.
Por Aplicación:
Los Catalizadores Lideran en Participación, los Productos Farmacéuticos Muestran un Crecimiento AceleradoLas aplicaciones de catalizadores representaron el 42,79% de la participación del mercado de Tungstato de Sodio en 2026. Este segmento está respaldado por intermediarios de peroxotungstato formados a partir de tungstato de sodio y peróxido de hidrógeno, que se utilizan para la oxidación de alcoholes, la epoxidación de alquenos y la conversión de sulfuro a sulfóxido. La fabricación de productos químicos finos, agroquímicos e ingredientes activos farmacéuticos utiliza estas reacciones donde se requieren selectividad y condiciones suaves, y la química puede reducir la dependencia de oxidantes estequiométricos de metales pesados. Este uso establecido ancla la demanda recurrente en el mercado de Tungstato de Sodio.
Se pronostica que la aplicación de Agente Antidiabético crecerá a una CAGR del 7,13% de 2027 a 2032, basándose en el interés preclínico y clínico temprano en las propiedades miméticas de la insulina. Un estudio de Fase II completado en el Hospital Clínic de Barcelona examinó el tungstato de sodio como agente antiobesidad, respaldando el interés en su viabilidad, aunque la traducción clínica sigue siendo limitada. La aplicación de Agente Antiobesidad se basa en el mismo mecanismo subyacente. El Modificador Químico Permanente se utiliza en la preparación de muestras para espectroscopía de absorción atómica, mientras que el Material para Electrodos de Celdas de Combustible es una aplicación emergente para electrocatalizadores de disulfuro de tungsteno. Otros usos incluyen el tratamiento de celulosa ignífuga y la precipitación de alcaloides en química analítica.
Por Industria de Usuario Final:
La Industria Química y la Electrónica Impulsan un Crecimiento BifurcadoLa Industria Química representó una participación de mercado del 33,52% en el mercado de Tungstato de Sodio en 2026. La síntesis de catalizadores, la fabricación de productos químicos de grado reactivo y la producción de intermediarios de compuestos de tungsteno sustentan su demanda. El cambio hacia procesos de oxidación más ecológicos está ampliando la demanda de tungstato de sodio como precursor de catalizadores, reduciendo el uso de alternativas basadas en cromo y manganeso en procesos seleccionados. La Industria Química también proporciona una demanda estable al atender múltiples aplicaciones de usuarios finales, y su escala continúa respaldando la demanda base del mercado de Tungstato de Sodio.
Se pronostica que Electrónica y Semiconductores crecerán a una CAGR del 7,46% de 2027 a 2032, respaldados por la química de grabado y deposición basada en tungsteno para la fabricación avanzada de lógica y memoria. El plan de estabilidad de China para 2025 incluye la verificación de aplicaciones de productos químicos de tungsteno de alta pureza para circuitos integrados, hardware de inteligencia artificial y robótica humanoide. Los usos textiles como el mordentado, el acabado ignífugo y el pesado de seda siguen siendo maduros y orientados a la cantidad. La demanda de la industria metálica para inhibidores de corrosión está respaldada por la trayectoria de restricción del cromo en Europa. Las aplicaciones de vidrio y cerámica utilizan tungstato de sodio en vidrio fluorescente y formulaciones de esmalte especiales, mientras que la investigación médica y farmacéutica requiere grados de ultra alta pureza.

Análisis Geográfico
Asia-Pacífico: La Fuerza Dominante en Escala y Ritmo
Asia-Pacífico representó el 52,48% de la participación del mercado de tungstato de sodio en 2026 y se pronostica que crecerá a una CAGR del 7,17% de 2027 a 2032. China es central en esta posición, combinando recursos de tungsteno, capacidad de procesamiento y demanda de uso final doméstico. Xiamen Tungsten reportó 46,26 mil millones de CNY en ingresos para el ejercicio fiscal 2025, aproximadamente 6,4 mil millones de USD, con ganancias registradas en sus actividades de tungsteno, molibdeno, tierras raras y nuevos materiales energéticos. Chongyi Zhangyuan reportó 5,20 mil millones de CNY en ingresos para el ejercicio fiscal 2025, reflejando un crecimiento de ingresos del 41,62% y un crecimiento de beneficio neto del 68,82%. India y Corea del Sur están expandiendo la capacidad de semiconductores y poniendo mayor énfasis en la documentación de pureza verificada. Japón mantiene una demanda establecida de herramientas de carburo cementado y electrónica especializada, con la unidad Japan New Metals de Mitsubishi Materials proporcionando una cadena de suministro doméstica integrada.
La política del Ministerio de Industria y Tecnología de la Información de China (MIIT) sobre metales no ferrosos y la norma de tungsteno reciclado YS/T 1704-2024 influyen en las opciones de suministro regional. La norma entró en vigor en julio de 2025 y respalda la formalización de las especificaciones de material reciclado. Estos requisitos de cumplimiento respaldan la capacidad de la región para suministrar material calificado a escala. El mercado regional de tungstato de sodio también se beneficia del procesamiento integrado, que acorta las rutas de suministro para los clientes de electrónica y productos químicos especiales. Las licencias de exportación introducen una consideración contrarrestante, ya que pueden limitar la disponibilidad para los compradores fuera de China. La región combina, por lo tanto, una gran capacidad de producción con requisitos crecientes de materia prima documentada, de alta pureza y reciclada.
América del Norte: La Seguridad del Suministro Reescribe la Lógica de Adquisición
América del Norte está reformulando la adquisición de tungsteno en torno a la seguridad del suministro. El Servicio Geológico de los Estados Unidos (USGS) designó al tungsteno como mineral crítico en su lista de 2025. Una directiva del Sistema de Prioridades y Asignaciones de Defensa de 2026 requiere que todas las ventas domésticas en los Estados Unidos de residuos y chatarra de tungsteno se asignen a personas estadounidenses, a menos que la Oficina de Industria y Seguridad otorgue una exención. American Elements ofrece tungstato de sodio dihidratado y material anhidro con purezas que van del 99% al 99,999%. GTP produce metatungstato de amonio y paratungstato de amonio en Towanda, Pensilvania, bajo acuerdos de suministro de mineral a largo plazo. Buffalo Tungsten procesa intermediarios de tungsteno de proveedores no chinos, una posición relevante para los compradores de defensa y aeroespacial sujetos a requisitos de origen.
Estas políticas pueden redirigir la materia prima secundaria que anteriormente llegaba a procesadores fuera de los Estados Unidos. Las órdenes de derechos antidumping y compensatorios sobre ciertos disparos de tungsteno chinos, emitidas en agosto de 2025, indican una protección más amplia para el procesamiento doméstico de tungsteno. Estas medidas pueden respaldar la inversión en capacidad, pero pueden limitar la flexibilidad de materia prima para los compradores en el extranjero. Los productores pueden diferenciarse a través de la procedencia de la cadena de suministro, la disponibilidad de múltiples grados y la documentación verificada. El mercado de tungstato de sodio en la región está, en consecuencia, moldeado menos por la adquisición de bajo costo y más por el cumplimiento y la continuidad del suministro.
Europa, América del Sur y Oriente Medio y África: Impulsores Distintos, Oportunidades Selectivas
Europa está desarrollando programas de calificación de proveedores antes de la restricción propuesta para 2028 sobre ciertas sustancias de cromo hexavalente. La instalación de Goslar de H.C. Starck Tungsten y la refinería de St. Martin im Sulmtal de Wolfram Bergbau son puntos de producción europeos de productos químicos de tungsteno. El informe de diligencia debida de Wolfram Bergbau de 2025 confirma que el tungstato de sodio es un insumo intermedio dentro de su cadena de producción. Alemania, Francia y los países nórdicos impulsan la demanda de galvanoplastia, automoción y productos químicos especiales. La expansión aprobada de 50 millones de EUR de H.C. Starck en Goslar vincula la materia prima reciclada con una mayor disponibilidad de productos químicos de tungsteno en toda Europa. El cumplimiento del Reglamento REACH y el Reglamento de Baterías de la Unión Europea son consideraciones importantes de adquisición en este contexto.
América del Sur tiene una demanda creciente, impulsada por el sector de productos químicos especiales de Brasil y las aplicaciones de inhibidores de corrosión para petróleo y gas de Argentina. La región tiene una producción doméstica limitada de productos químicos de tungsteno y depende de las importaciones, principalmente de China y Europa. Oriente Medio y África también dependen de las importaciones. La expansión petroquímica de Arabia Saudita respalda la demanda de productos de grado catalizador, mientras que los sectores de minería y tratamiento de metales de Sudáfrica crean una base de demanda secundaria. Los precios de importación siguen expuestos a los controles de exportación chinos, lo que dificulta la contratación a largo plazo para los formuladores de usuarios finales. En estas regiones, la oportunidad del mercado de tungstato de sodio depende de canales de importación confiables, la calificación de proveedores y la capacidad de gestionar la incertidumbre en los precios de las materias primas.
Panorama Competitivo
Concentración del Mercado
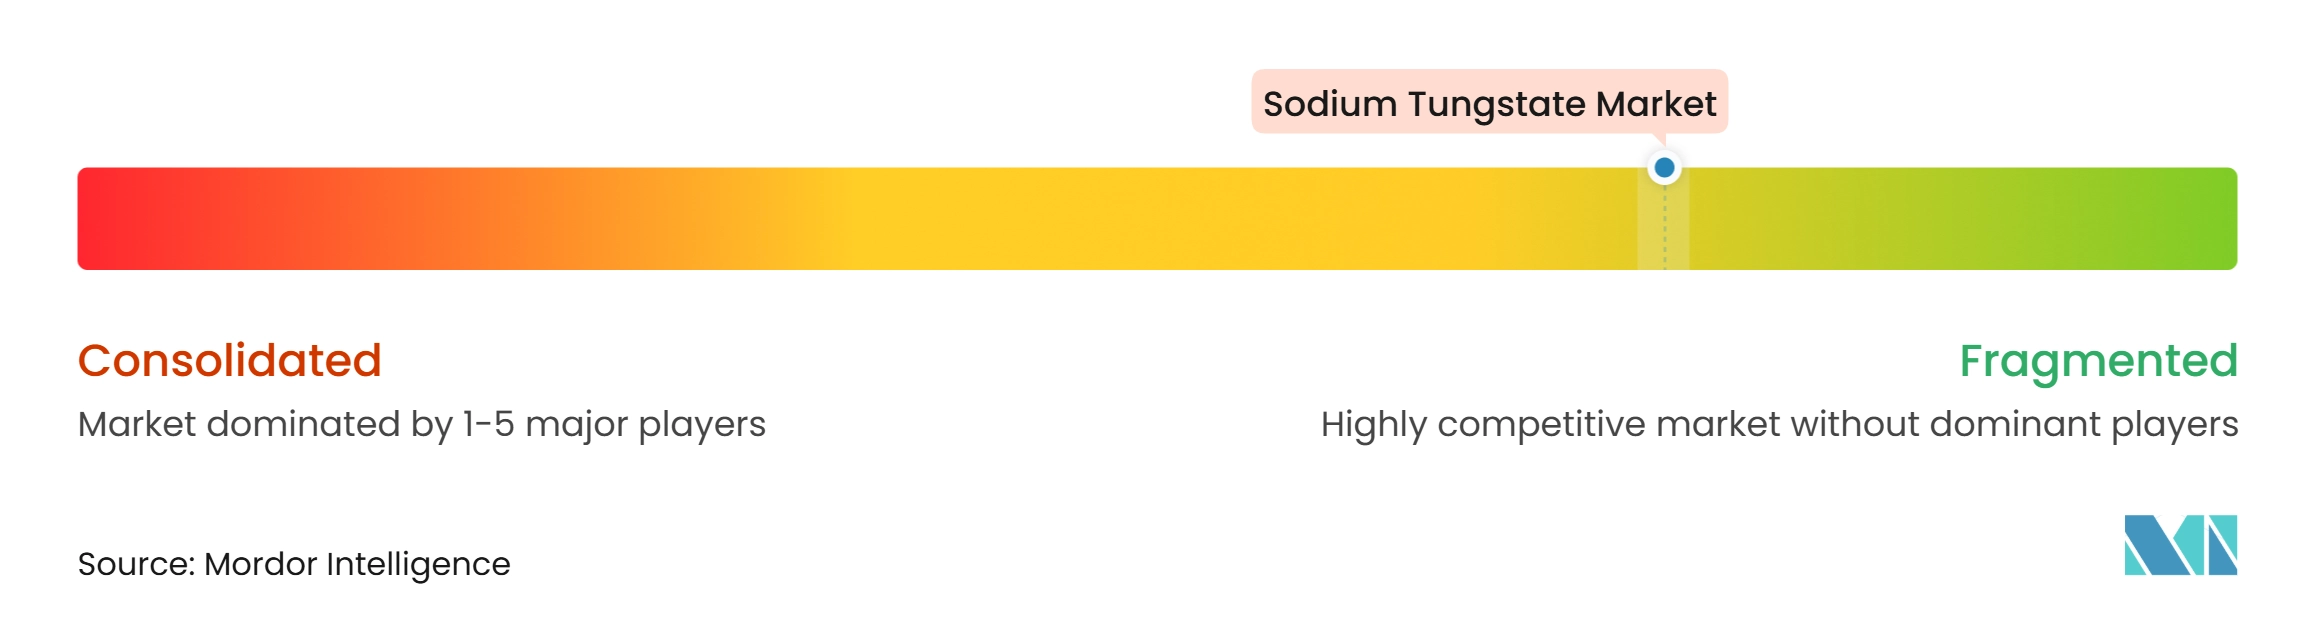
El mercado de tungstato de sodio está fragmentado. Los productores integrados chinos incluyen Xiamen Tungsten, Chongyi Zhangyuan, Ganzhou Grand Sea Tungsten y Jiangxi Tungsten Holding Group, cuya ventaja competitiva proviene de la integración vertical que abarca desde la minería hasta el procesamiento químico. Fuera de China, H.C. Starck Tungsten, Wolfram Bergbau und Hütten, Masan High-Tech Materials y GTP forman un grupo más pequeño de productores con programas documentados de abastecimiento de minerales. Estos proveedores compiten en origen del material, documentación de pureza y garantía de entrega. La disponibilidad limitada de materia prima y los requisitos específicos de pureza limitan la capacidad de nuevos proveedores para ingresar a las aplicaciones premium.
Los compradores de electrónica, defensa e investigación farmacéutica pagan una prima declarada del 20-30% por material de origen no chino con documentación de auditoría completa. Merck KGaA y Thermo Fisher Scientific atienden el segmento de grado reactivo a través de la certificación, el envasado y la documentación regulatoria, en lugar de la producción primaria de tungsteno. Las prácticas de gestión de calidad ISO 9001:2015 y la certificación de reactivos de la Sociedad Química Americana (ACS) son particularmente relevantes para el abastecimiento de grado de laboratorio. Existe una brecha competitiva en el Grado I: el 99,5% del tungstato de sodio se produce fuera de China, con documentación de cadena de custodia conforme a la Iniciativa de Minerales Responsables (RMI). Esta brecha se está ampliando a medida que los compradores de electrónica y farmacéuticos formalizan políticas de abastecimiento no chino. Los proveedores con control de impurezas validado pueden diferenciarse sin competir únicamente en precio.
H.C. Starck Tungsten recibió aprobación en julio de 2026 para una inversión de 50 millones de EUR para expandir la capacidad de reciclaje en Goslar. El proyecto apunta a un aumento de capacidad de casi el 50% hasta 7.000 toneladas métricas por año, con la construcción programada para comenzar en noviembre de 2026. Mitsubishi Materials declaró que la inversión fortalecerá el suministro de materiales reciclados para los productos químicos de tungsteno europeos. Los estándares y procesos de tungsteno reciclado de China representan otro movimiento estratégico hacia el suministro formalizado de material secundario. La dependencia de Buffalo Tungsten en el abastecimiento no chino proporciona una posición diferenciada con los compradores que operan bajo restricciones de origen. Estos desarrollos indican que el mercado de tungstato de sodio está siendo moldeado cada vez más por la capacidad de reciclaje, la trazabilidad y la garantía de suministro regional.
Líderes de la Industria del Tungstato de Sodio
-
China Minmetals Corporation
-
Xiamen Tungsten Co., Ltd.
-
H.C. Starck Tungsten GmbH
-
Global Tungsten & Powders
-
Ganzhou Grand Sea Tungsten Co., Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tungstato de Sodio Empresas cubiertas en este informe
- American Elements
- Buffalo Tungsten Inc.
- China Minmetals Corporation
- Chongyi Zhangyuan Tungsten Co., Ltd.
- Ganzhou Grand Sea Tungsten Co., Ltd
- Global Tungsten & Powders
- H.C. Starck Tungsten GmbH
- Jiangxi Tungsten Industry Group Co., Ltd.
- Kennametal Inc.
- Masan High-Tech Materials Corporation
- Merck KGaA
- Midwest Tungsten Service, Inc.
- Thermo Fisher Scientific Inc.
- Wolfram Bergbau und Hütten AG
- Xiamen Tungsten Co., Ltd.
Desarrollos recientes de la industria en Mercado de Tungstato de Sodio
- Agosto de 2026: El Departamento de Comercio de los Estados Unidos emitió una directiva del Sistema de Prioridades y Asignaciones de Defensa (DPAS), efectiva el 27 de agosto de 2026, que requiere que todas las ventas domésticas en los Estados Unidos de residuos y chatarra de tungsteno se asignen al 100% a personas estadounidenses. Esto restringe el acceso a materias primas para los productores de tungstato de sodio no estadounidenses que anteriormente obtenían chatarra de origen estadounidense.
- Julio de 2026: H.C. Starck Tungsten (Mitsubishi Materials) recibió aprobación para una inversión de 50 millones de EUR para expandir la capacidad de procesamiento de chatarra de tungsteno en su instalación de Goslar, Alemania, en aproximadamente un 50%, hasta alrededor de 7.000 toneladas métricas por año. La expansión respalda la producción de intermediarios de tungstato de sodio para compradores europeos, con la construcción comenzando en noviembre de 2026 y la finalización esperada para 2028.
Alcance del Informe Global del Mercado de Tungstato de Sodio
El tungstato de sodio es un compuesto químico inorgánico con la frmula química Na₂WO₄. Aparece como cristales romboedrales blancos o un polvo cristalino y es fácilmente soluble en agua. El compuesto está disponible comercialmente en formas tanto anhidra como dihidratada, siendo la forma dihidratada (Na₂WO₄·2H₂O) la variante más comúnmente utilizada en aplicaciones industriales y de laboratorio.
El mercado de tungstato de sodio está segmentado por grado, tipo de producto, aplicación, industria de usuario final y geografía. Por grado, el mercado está segmentado en grado reactivo ACS, grado técnico, grado I (99,5%) y grado II (98,5%). Por tipo de producto, el mercado está segmentado en tungstato de sodio dihidratado y tungstato de sodio anhidro. Por aplicación, el mercado está segmentado en agente antidiabético, agente antiobesidad, catalizador, modificador químico permanente, material para electrodos de celdas de combustible y otros. Por industria de usuario final, el mercado está segmentado en industria química, industria textil, industria metálica, industria del vidrio y la cerámica, investigación médica y farmacéutica, electrónica y semiconductores, y otros. El informe también cubre tamaños de mercado y pronósticos para el tungstato de sodio en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Grado Reactivo ACS |
| Grado Técnico |
| Grado I, 99,5% |
| Grado II, 98,5% |
| Tungstato de Sodio Dihidratado |
| Tungstato de Sodio Anhidro |
| Agente Antidiabético |
| Agente Antiobesidad |
| Catalizador |
| Modificador Químico Permanente |
| Material para Electrodos de Celdas de Combustible |
| Otros |
| Industria Química |
| Industria Textil |
| Industria Metálica |
| Industria del Vidrio y la Cerámica |
| Investigación Médica y Farmacéutica |
| Electrónica y Semiconductores |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Grado Reactivo ACS | |
| Grado Técnico | ||
| Grado I, 99,5% | ||
| Grado II, 98,5% | ||
| Por Tipo de Producto | Tungstato de Sodio Dihidratado | |
| Tungstato de Sodio Anhidro | ||
| Por Aplicación | Agente Antidiabético | |
| Agente Antiobesidad | ||
| Catalizador | ||
| Modificador Químico Permanente | ||
| Material para Electrodos de Celdas de Combustible | ||
| Otros | ||
| Por Industria de Usuario Final | Industria Química | |
| Industria Textil | ||
| Industria Metálica | ||
| Industria del Vidrio y la Cerámica | ||
| Investigación Médica y Farmacéutica | ||
| Electrónica y Semiconductores | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Tungstato de Sodio?
El tamaño del mercado de Tungstato de Sodio fue valorado en 617,80 millones de USD en 2026 y se estima que crecerá desde 649,06 millones de USD en 2027 hasta 837,50 millones de USD para 2032, a una CAGR del 5,23% durante el período de pronóstico (2027-2032).
¿Qué forma de producto tiene la mayor participación en el mercado de tungstato de sodio?
El Tungstato de Sodio Dihidratado representó el 68,45% de la participación del mercado en 2026 porque se utiliza ampliamente en reacciones acuosas, síntesis de catalizadores y aplicaciones de reactivos.
¿Qué impulsa la demanda de los fabricantes de semiconductores?
Las aplicaciones de semiconductores requieren precursores químicos de tungsteno de alta pureza para procesos avanzados de grabado y deposición, respaldando una CAGR del 7,46% para Electrónica y Semiconductores.
¿Qué región lidera la demanda de tungstato de sodio?
Asia-Pacífico representó el 52,48% de la participación del mercado en 2026 y se pronostica que crecerá a una CAGR del 7,17% hasta 2032.