
Taille et part du marché du tungstate de sodium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 649.06 Millions de dollars américains |
| Taille du Marché (2032) | 837.5 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du tungstate de sodium par Mordor Intelligence
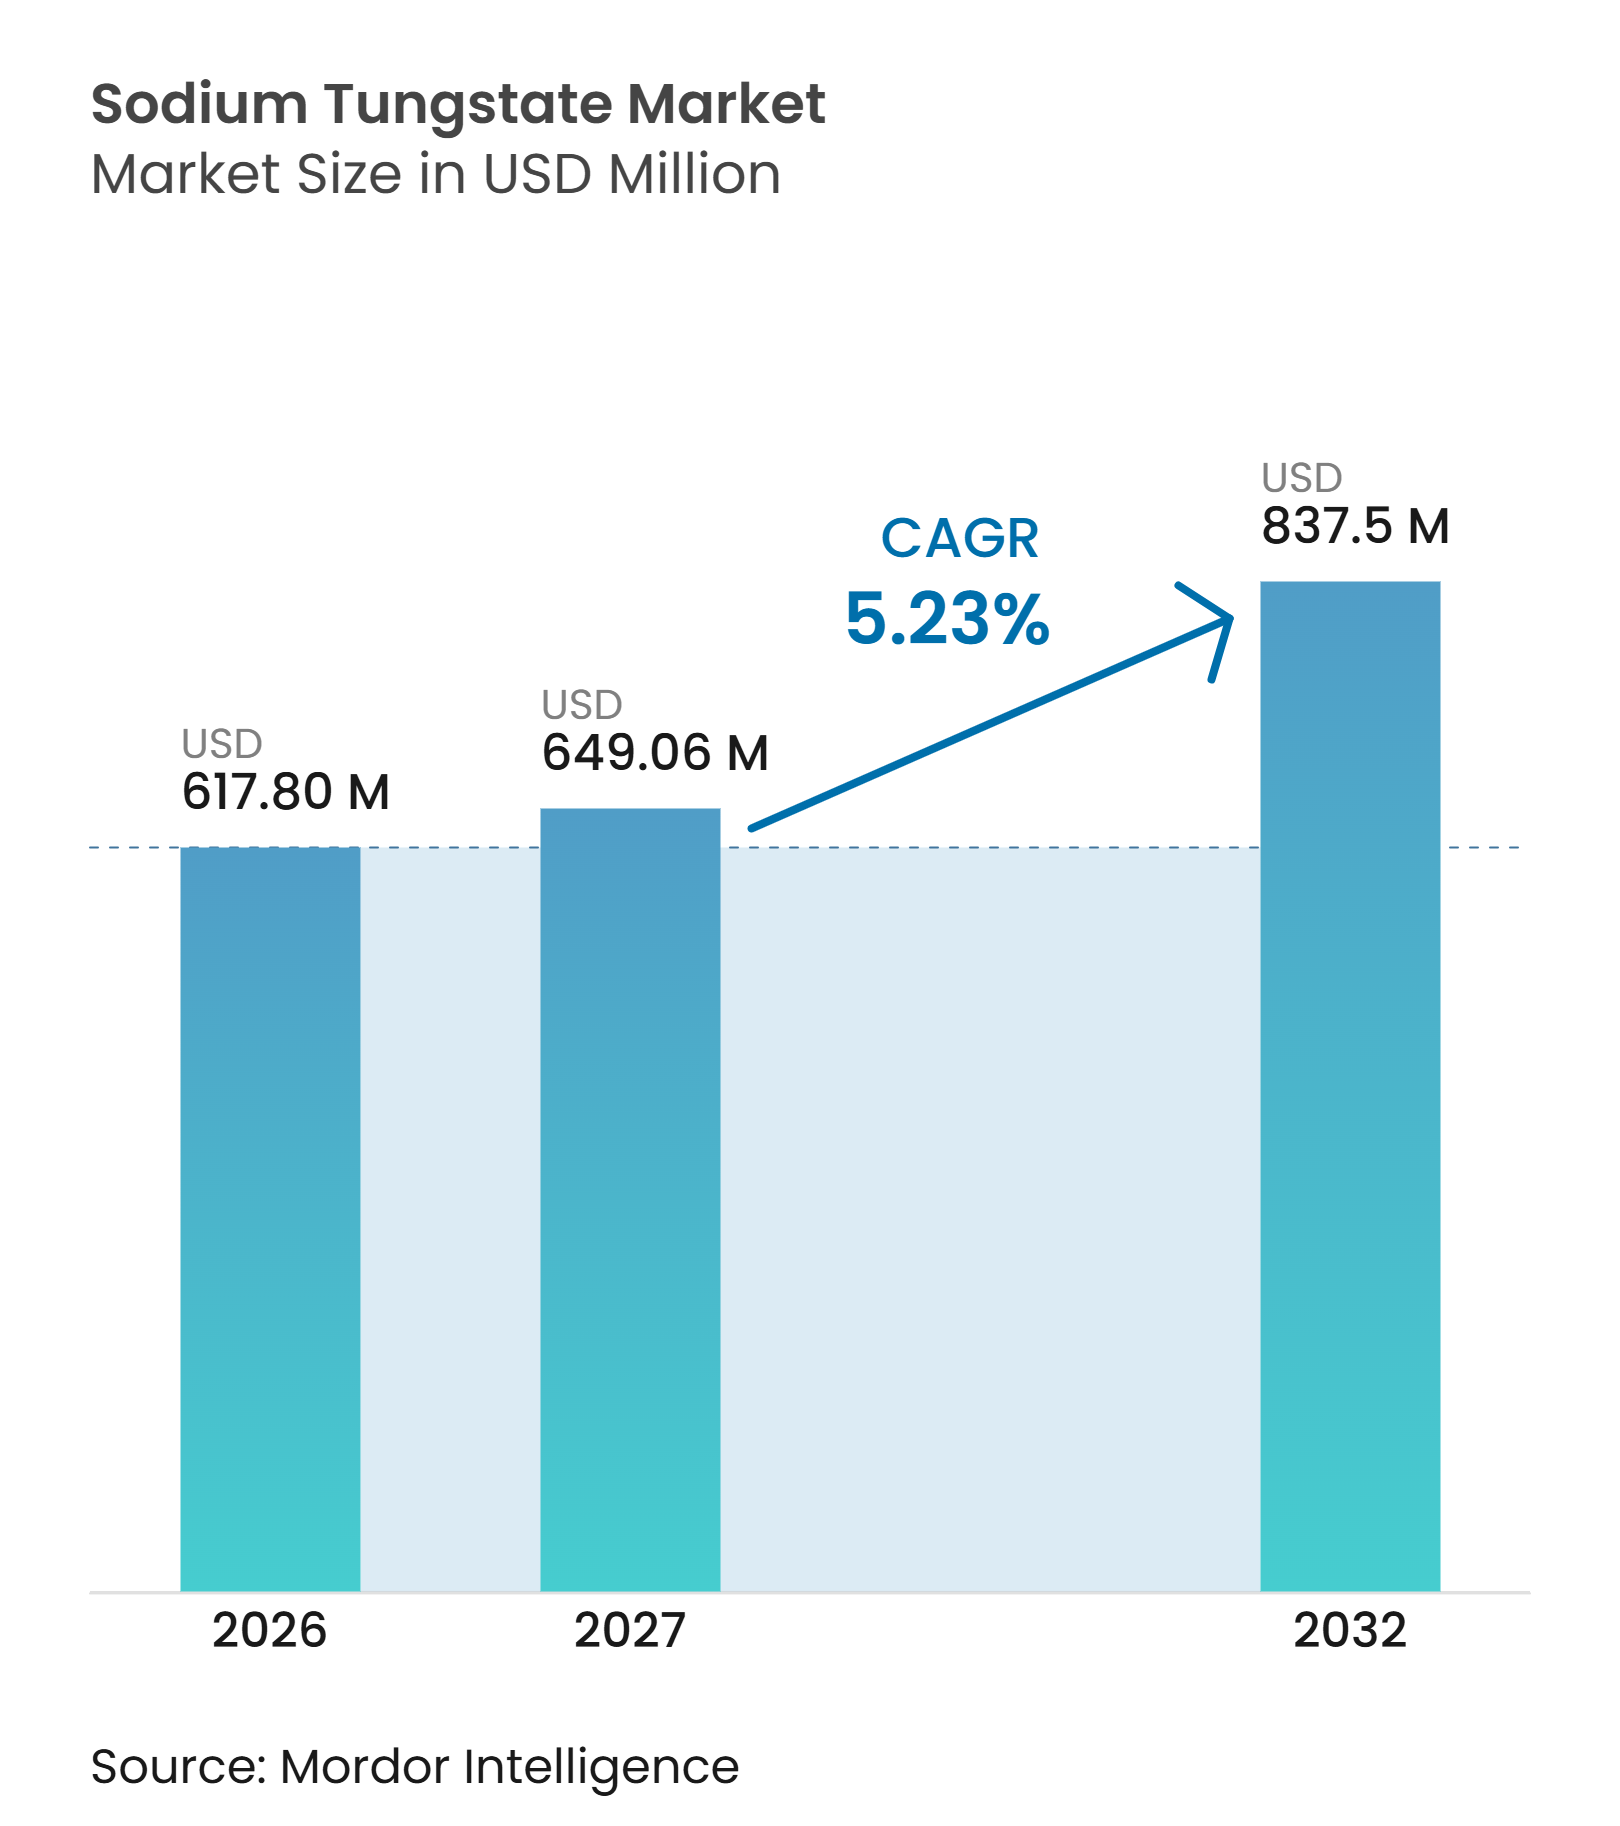
La taille du marché du tungstate de sodium était évaluée à 617,80 millions USD en 2026 et devrait croître de 649,06 millions USD en 2027 à 837,50 millions USD d'ici 2032, à un CAGR de 5,23 % pendant la période de prévision (2027-2032). La catalyse d'oxydation verte, le remplacement des traitements de surface au chrome hexavalent et la demande de produits chimiques au tungstène ultra-purs dans la fabrication de semi-conducteurs redéfinissent les exigences d'approvisionnement. La chaîne d'approvisionnement intégrée en tungstène de la Chine continue d'influencer la disponibilité des matériaux, les prix et les décisions de qualification sur le marché du tungstate de sodium. Les contrôles à l'exportation et les politiques de recyclage augmentent la valeur des voies d'approvisionnement sécurisées et documentées en dehors de la Chine. Les fournisseurs disposant d'un contrôle fiable de la pureté et d'une capacité de recyclage des matériaux sont mieux positionnés pour répondre à la demande à plus haute valeur ajoutée des utilisateurs dans les secteurs de l'électronique, des catalyseurs et de la recherche.
Points clés du rapport
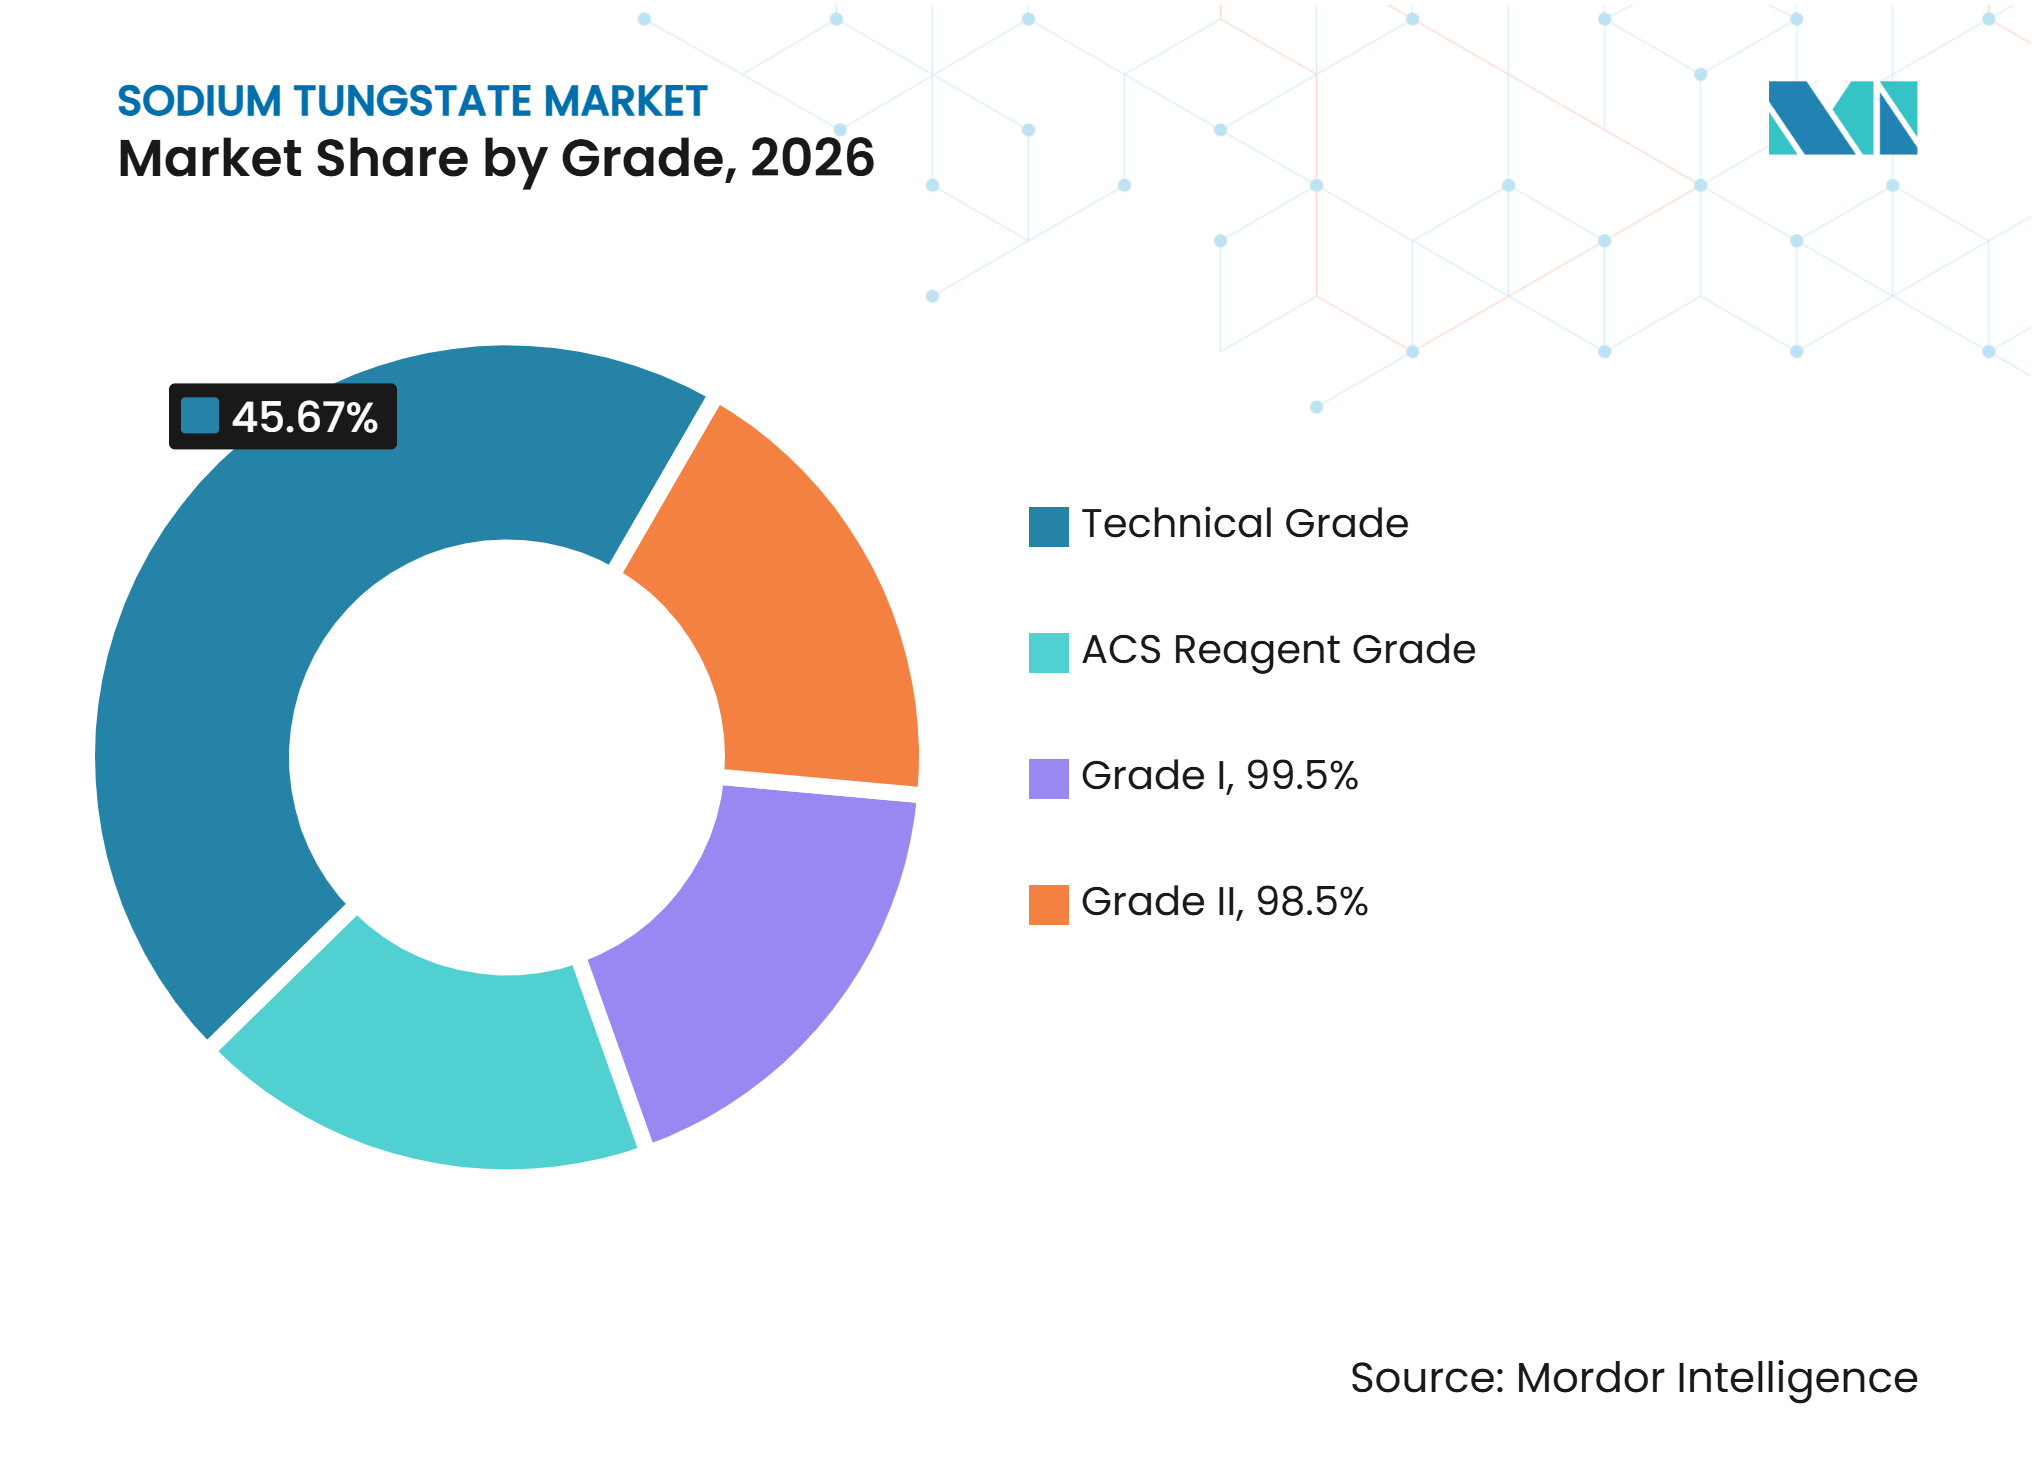
- Par grade, le grade technique détenait 45,67 % de la part de marché du tungstate de sodium en 2026, tandis que le grade I, pureté 99,5 %, devrait croître à un CAGR de 6,48 % jusqu'en 2032.
- Par type de produit, le tungstate de sodium dihydraté représentait 68,45 % de la part de marché du tungstate de sodium en 2026, tandis que le tungstate de sodium anhydre devrait se développer à un CAGR de 6,89 % jusqu'en 2032.
- Par application, les catalyseurs captaient 42,79 % de la part de marché du tungstate de sodium en 2026, tandis que l'application agent antidiabétique devrait croître à un CAGR de 7,13 % jusqu'en 2032.
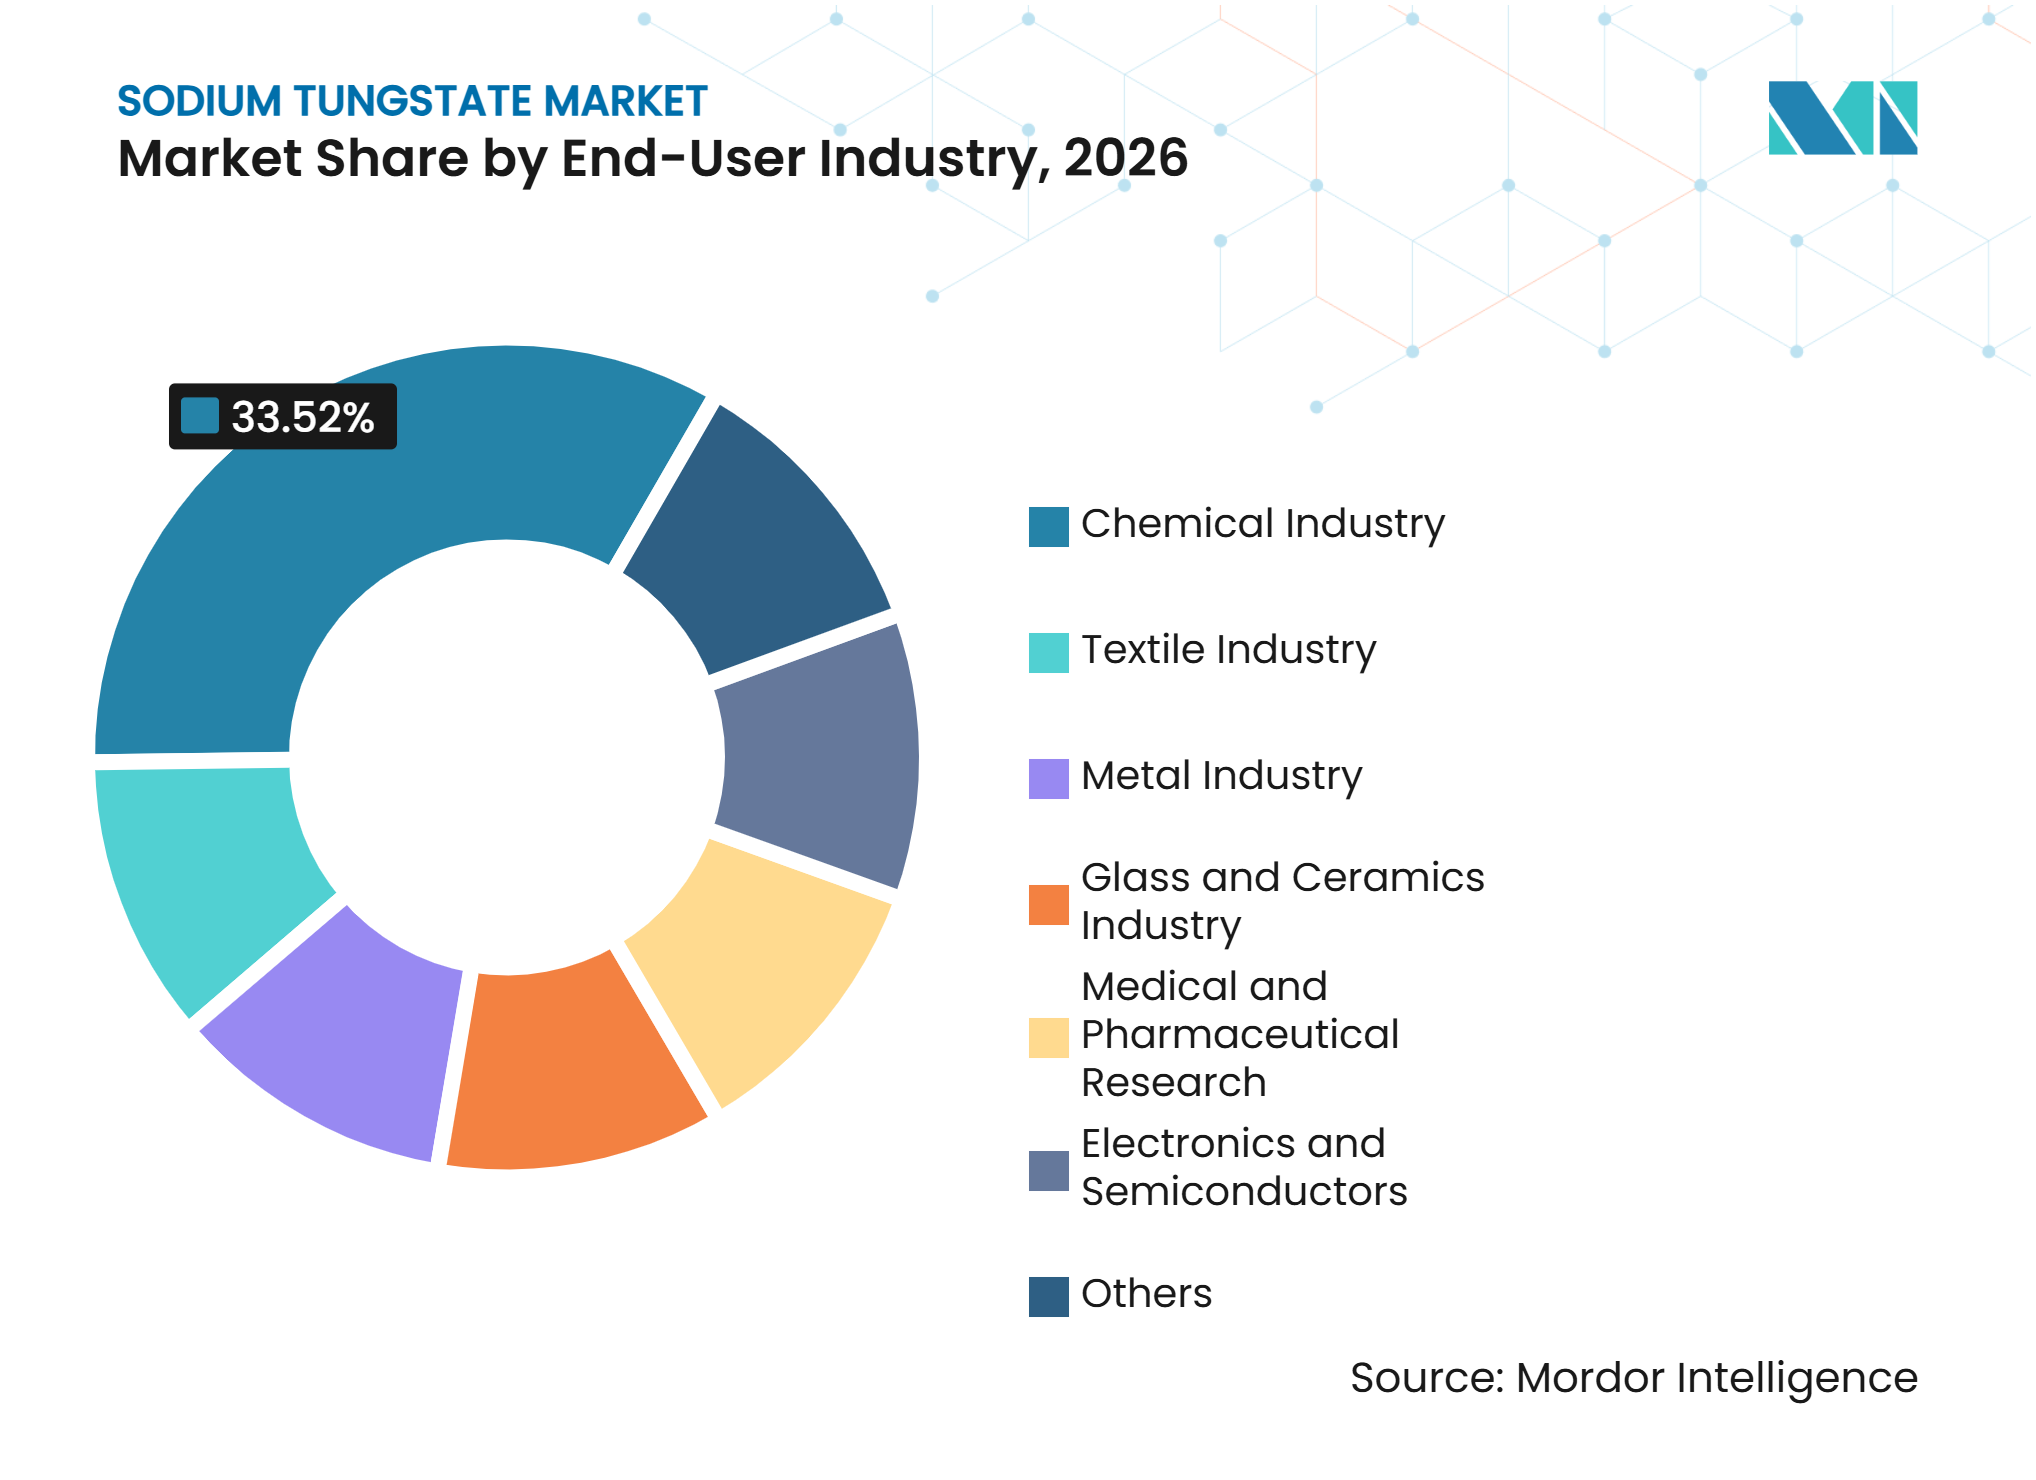
- Par secteur d'utilisation finale, l'industrie chimique représentait 33,52 % de la part de marché du tungstate de sodium en 2026, tandis que l'électronique et les semi-conducteurs devraient progresser à un CAGR de 7,46 % jusqu'en 2032.
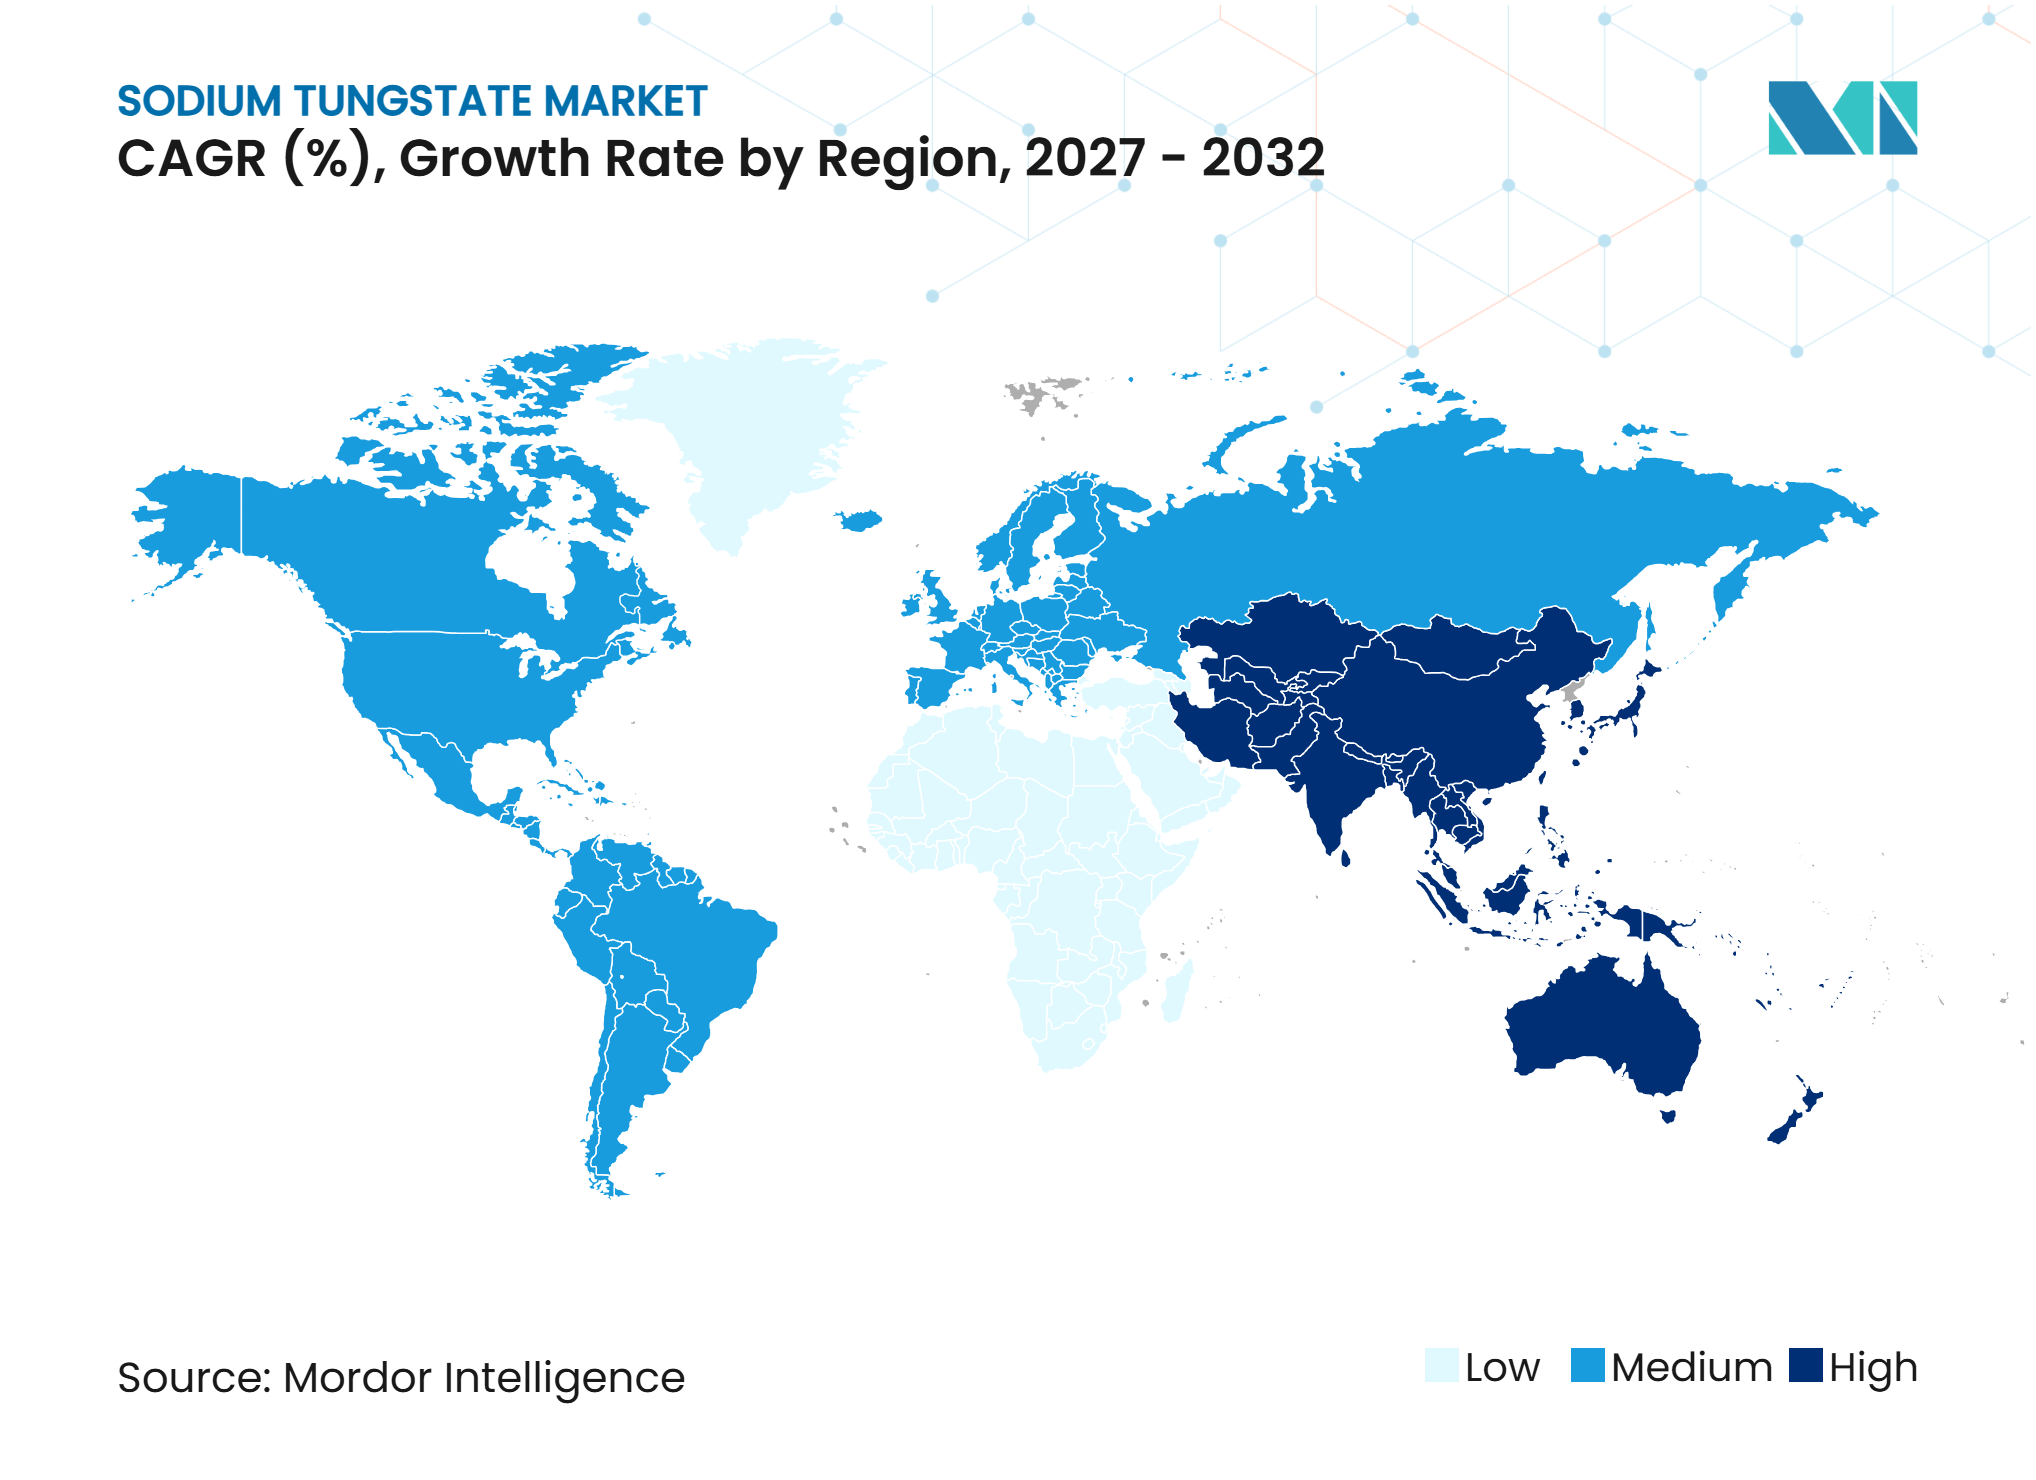
- Par géographie, l'Asie-Pacifique détenait 52,48 % de la part de marché du tungstate de sodium en 2026 et devrait croître à un CAGR de 7,17 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la catalyse d'oxydation verte | +1.2% | Mondial, plus fort en Asie-Pacifique et en Europe | Moyen terme (2 à 4 ans) |
| Croissance de la demande en produits chimiques au tungstène de haute pureté | +0.9% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Substitution aux traitements de surface au chrome hexavalent | +0.8% | Europe en premier lieu, suivi de la chaîne d'approvisionnement mondiale | Court terme (≤ 2 ans) |
| Développement du recyclage du tungstène et du traitement en circuit fermé | +0.6% | Chine, Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Développement des batteries et des matériaux d'électrodes avancées | +0.5% | Asie-Pacifique, Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la catalyse d'oxydation verte
Le marché du tungstate de sodium a bénéficié d'une adoption plus large de la chimie d'oxydation sans halogène et à solvant minimisé. Des recherches publiées en 2025 ont montré qu'un système tungstate de sodium-peroxyde d'hydrogène pouvait oxyder sélectivement des naphthalénols dans des conditions douces, produisant des composés incluant des 1,2-naphtoquinones et des dérivés d'acide carboxycinnamique, pouvant être isolés par simple filtration. Une autre étude de 2025 a rapporté un rendement total de 80,1 % pour l'oxydation du linalool à l'aide d'un catalyseur peroxophosphotungstate dérivé du tungstate de sodium. Ces résultats soutiennent l'approvisionnement pour la production en continu et en semi-batch de produits chimiques de spécialité, où la qualité et la reproductibilité du catalyseur influencent les résultats du procédé. Le matériau anhydre de haute pureté est préféré lorsqu'un contrôle des impuretés en molybdène en dessous de 10 ppm est requis.
Croissance de la demande en produits chimiques au tungstène de haute pureté
La fabrication de semi-conducteurs nécessite des précurseurs chimiques au tungstène avec des spécifications de pureté plus strictes que celles que l'approvisionnement conventionnel en grade technique peut fournir de manière fiable. Le ministère de l'Industrie et des Technologies de l'Information de Chine et sept autres agences ont identifié la vérification des produits chimiques au tungstène de haute pureté pour les circuits intégrés, le matériel informatique d'intelligence artificielle et la robotique humanoïde comme une priorité pour 2025 à 2026. Cette politique soutient la demande intérieure en matériaux qualifiés, tandis que les licences d'exportation se sont resserrées pour les matériaux stratégiques au tungstène. Mitsubishi Materials a déclaré que les produits chimiques au tungstène H.C. Starck Tungsten, y compris le tungstate de sodium, sont développés pour des applications de batteries lithium-ion dans le cadre de sa gamme starck2charge. Thermo Fisher Scientific répertorie le tungstate de sodium dihydraté comme adapté au développement de matériaux pour batteries, reflétant la demande de recherche pour une source de tungstène soluble dans l'eau. Ces canaux de demande favorisent l'approvisionnement en grade I, pureté 99,5 %, où la capacité qualifiée en dehors de la Chine reste limitée.
Substitution aux traitements de surface au chrome hexavalent
L'Agence européenne des produits chimiques (ECHA) a soumis une proposition de restriction en avril 2025 pour certains oxydes de chrome hexavalent, oxyacides et sels. La consultation a été ouverte en juin 2025, et la restriction proposée pourrait entrer en vigueur en 2028 dans le cadre de l'annexe XVII du règlement REACH si elle est adoptée. La proposition couvre le trioxyde de chrome, le dichromate de sodium et les substances connexes utilisées dans la galvanoplastie, le traitement de surface et les applications d'inhibition de la corrosion. Le tungstate de sodium est une alternative alcaline commercialement établie dans les formulations d'inhibiteurs de corrosion pour les substrats en acier et en aluminium. La transition a créé un canal de demande axé sur la conformité dans le marché du tungstate de sodium, car la qualification des acheteurs peut commencer avant l'entrée en vigueur de la restriction. L'ECHA estime que la proposition pourrait prévenir jusqu'à 195 cas de cancer par an dans l'Union européenne, ce qui soutient la justification politique d'une élimination progressive[1].
Développement du recyclage du tungstène et du traitement en circuit fermé
Le recyclage est devenu plus important pour le marché du tungstate de sodium, car la solution de tungstate de sodium sert d'intermédiaire dans les voies de récupération hydrométallurgique. H.C. Starck Tungsten indique que les matériaux recyclés représentent 80 % des intrants en matières premières dans son installation de Goslar. Mitsubishi Materials a approuvé une expansion de 50 millions EUR en juillet 2026 pour augmenter la capacité de traitement de Goslar de près de 50 % à 7 000 tonnes métriques par an. Wuhan Renewable Resources Group et Hubei Lv Tungsten Resource Recycling ont lancé un modèle intégré de collecte, de traitement et de réutilisation en 2025, le partenariat ayant échangé 90 tonnes métriques de déchets de tungstène au cours de son premier mois d'exploitation. La Chine a également commencé à rédiger une norme nationale révisée pour les matières premières en tungstène recyclé en janvier 2026, tandis que Chongyi Zhangyuan a signalé un procédé d'élimination profonde du chrome dans une solution de tungstate de sodium pour les déchets de tungstène à haute teneur en chrome.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières en tungstène et concentration de l'offre | -0.7% | Mondial, plus aigu pour les producteurs non chinois | Court terme (≤ 2 ans) |
| Coûts de conformité environnementale et de sécurité des travailleurs | -0.5% | Chine en premier lieu, débordement vers l'Europe et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Traduction clinique limitée des allégations antidiabétiques et anti-obésité | -0.3% | Approvisionnement pharmaceutique mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières en tungstène et concentration de l'offre
La Chine a produit 83 % du tungstène minier mondial en 2024, créant une exposition substantielle pour les acheteurs en dehors du pays. Les exigences de licences d'exportation introduites en février 2025 ont accru la pression sur l'ensemble de la chaîne d'approvisionnement en tungstène. Masan High-Tech Materials a rapporté que les prix de référence du paratungstate d'ammonium sont passés de 340 USD par unité de tonne métrique à la fin de 2024 à 900 USD par unité de tonne métrique à la fin de 2025. Le Fastmarkets APT High a atteint 2 800 USD par unité de tonne métrique en avril 2026. Les coûts de production du tungstate de sodium suivent cette tarification car les producteurs utilisent le paratungstate d'ammonium ou le minerai de tungstène comme matière première. Les producteurs approvisionnés à partir de sources non chinoises, notamment la mine Mittersill de Wolfram Bergbau et l'exploitation Nui Phao de Masan, font également face à des défis logistiques pour s'approvisionner en fournitures supplémentaires.
Coûts de conformité environnementale et de sécurité des travailleurs
La fusion du tungstène peut générer des scories contenant du tungstène, des eaux usées contenant des métaux lourds et des particules en suspension dans l'air. L'autorité environnementale de Ganzhou a publié un guide de gestion des déchets solides issus de la fusion du tungstène pour consultation publique en octobre 2025. Le document couvre les contrôles des particules, des composés de nickel et de cobalt, ainsi que les exigences relatives aux épurateurs à pulvérisation alcaline à plusieurs étages. Les producteurs qui utilisent la dissolution alcaline du minerai ou le paratungstate d'ammonium peuvent nécessiter des investissements dans la suppression des poussières, le traitement des eaux usées en circuit fermé et le confinement des scories. La documentation approuvée pour un projet de recyclage de déchets de tungstène de 6 000 tonnes métriques dans le comté de Dayu indiquait que les dépenses de conformité peuvent représenter 2 à 3 % de l'investissement total du projet. Ces exigences augmentent les coûts fixes pour les petits producteurs et peuvent limiter les nouvelles capacités sur le marché du tungstate de sodium[2].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
les grades de haute pureté tirent la croissance à partir de la base techniqueLe grade technique détenait 45,67 % de la part de marché du tungstate de sodium en 2026, soutenu par son utilisation dans la préparation de catalyseurs industriels, la fabrication d'inhibiteurs de corrosion et les applications textiles à grand volume. Son utilisation étendue reflète des décisions d'approvisionnement où les tolérances de spécification sont plus larges et le coût par kilogramme est une considération clé. Le grade I (pureté 99,5 %) devrait croître à un CAGR de 6,48 % de 2027 à 2032, porté par les applications en électronique, en recherche pharmaceutique et en catalyseurs de spécialité qui nécessitent des niveaux d'impuretés en molybdène et en chlorure plus faibles. Le grade réactif ACS sert le marché de laboratoire haut de gamme, avec une certification par lot proposée par Merck KGaA et Thermo Fisher Scientific. Le grade II (pureté 98,5 %) occupe la gamme intermédiaire pour les usages industriels généraux et textiles et est souvent fourni par des transformateurs chinois intégrés.
Le grade technique continue de représenter une large part de la demande, mais les exigences en aval évoluent vers des matériaux de plus haute pureté. La chimie de nettoyage des plaquettes de semi-conducteurs peut nécessiter des profils d'impuretés que le grade technique ne satisfait pas de manière constante, et la synthèse d'intermédiaires pharmaceutiques favorise également un contrôle plus strict des traces métalliques. Cela augmente la valeur des fournisseurs capables de produire plusieurs grades à travers une seule chaîne d'approvisionnement intégrée. Le marché du tungstate de sodium présente donc une opportunité de revenus croissante grâce à la migration de grade guidée par la qualification. Ce changement ne déplace pas le matériau de grade technique dans les usages établis, mais il soutient des revenus plus élevés par tonne dans les domaines de demande spécialisés.



Par type de produit :
le dihydraté en tête, le tungstate anhydre prend de l'élanLe tungstate de sodium dihydraté représentait 68,45 % de la part de marché du tungstate de sodium en 2026. Le matériau est facile à manipuler, stable à température ambiante et compatible avec les systèmes de réaction aqueux. Il s'agit de la forme commerciale standard pour la synthèse de catalyseurs, le mélange d'inhibiteurs de corrosion et les applications de réactifs de laboratoire. Le tungstate de sodium anhydre devrait croître à un CAGR de 6,89 % de 2027 à 2032, soutenu par les avancées dans la préparation de catalyseurs et la recherche sur les électrodes de batteries, où l'humidité ajoutée peut modifier la stœchiométrie des réactions. H.C. Starck Tungsten confirme que le tungstate de sodium fait partie de son portefeuille de produits chimiques au tungstène et est produit aux côtés des acides et des oxydes de tungstène.
La forme anhydre affiche une prime de prix de 15 à 20 % par rapport au dihydraté sur une base par kilogramme, ce qui signifie que sa contribution aux revenus peut augmenter plus rapidement que sa contribution en volume. Le dihydraté reste pertinent pour la conception de catalyseurs à transfert de phase, car il reste dans la phase aqueuse pendant les cycles catalytiques. Des recherches de l'Université de Bayreuth, publiées en 2025, ont démontré cette propriété dans l'époxydation biphasique, soutenant son utilisation dans les procédés où la séparation et la récupération du catalyseur sont importantes. Le marché du tungstate de sodium continue de nécessiter les deux formes, car les exigences des utilisateurs diffèrent selon le procédé, la tolérance à l'humidité et la méthode de manipulation.
Par application :
les catalyseurs en tête par part, les produits pharmaceutiques affichent une croissance accéléréeLes applications de catalyseurs représentaient 42,79 % de la part de marché du tungstate de sodium en 2026. Ce segment est soutenu par les intermédiaires peroxotungstate formés à partir du tungstate de sodium et du peroxyde d'hydrogène, qui sont utilisés pour l'oxydation des alcools, l'époxydation des alcènes et la conversion sulfure-sulfoxyde. La chimie fine, les agrochimiques et la fabrication de principes actifs pharmaceutiques utilisent ces réactions lorsque la sélectivité et des conditions douces sont requises, et la chimie peut réduire la dépendance aux oxydants stœchiométriques à base de métaux lourds. Cet usage établi ancre la demande récurrente sur le marché du tungstate de sodium.
L'application agent antidiabétique devrait croître à un CAGR de 7,13 % de 2027 à 2032, sur la base de l'intérêt préclinique et clinique précoce pour les propriétés mimétiques de l'insuline. Une étude de phase II achevée à l'Hospital Clínic de Barcelone a examiné le tungstate de sodium comme agent anti-obésité, soutenant l'intérêt pour la faisabilité, bien que la traduction clinique reste limitée. L'application agent anti-obésité repose sur le même mécanisme sous-jacent. Le modificateur chimique permanent est utilisé dans la préparation d'échantillons pour la spectroscopie d'absorption atomique, tandis que le matériau d'électrode pour pile à combustible est une application émergente pour les électrocatalyseurs à base de disulfure de tungstène. Les autres utilisations comprennent le traitement ignifuge de la cellulose et la précipitation des alcaloïdes en chimie analytique.
Par secteur d'utilisation finale :
la chimie et l'électronique portent une croissance bifurquéeL'industrie chimique détenait une part de marché de 33,52 % sur le marché du tungstate de sodium en 2026. La synthèse de catalyseurs, la fabrication de produits chimiques de grade réactif et la production d'intermédiaires de composés au tungstène sous-tendent sa demande. L'évolution vers des procédés d'oxydation plus verts élargit la demande de tungstate de sodium en tant que précurseur de catalyseur, réduisant l'utilisation d'alternatives à base de chrome et de manganèse dans certains procédés. L'industrie chimique fournit également une demande stable en servant de multiples applications en aval, et son échelle continue de soutenir la demande de base pour le marché du tungstate de sodium.
L'électronique et les semi-conducteurs devraient croître à un CAGR de 7,46 % de 2027 à 2032, soutenus par la chimie de gravure et de dépôt à base de tungstène pour la fabrication de logique avancée et de mémoire. Le plan de stabilité 2025 de la Chine comprend la vérification des applications de produits chimiques au tungstène de haute pureté pour les circuits intégrés, le matériel d'intelligence artificielle et la robotique humanoïde. Les utilisations textiles telles que le mordançage, le finissage ignifuge et le lestage de la soie restent matures et axées sur les volumes. La demande de l'industrie métallurgique pour les inhibiteurs de corrosion est soutenue par la voie de restriction du chrome en Europe. Les applications dans le verre et la céramique utilisent le tungstate de sodium dans le verre fluorescent et les formulations de glaçures spéciales, tandis que la recherche médicale et pharmaceutique nécessite des grades ultra-purs.

Analyse géographique
Asie-Pacifique : la force dominante en termes d'échelle et de rythme
L'Asie-Pacifique détenait 52,48 % de la part de marché du tungstate de sodium en 2026 et devrait croître à un CAGR de 7,17 % de 2027 à 2032. La Chine est au cœur de cette position, combinant ressources en tungstène, capacité de traitement et demande intérieure d'utilisation finale. Xiamen Tungsten a déclaré un chiffre d'affaires de 46,26 milliards CNY pour l'exercice 2025, soit environ 6,4 milliards USD, avec des gains enregistrés dans ses activités liées au tungstène, au molybdène, aux terres rares et aux nouveaux matériaux énergétiques. Chongyi Zhangyuan a déclaré un chiffre d'affaires de 5,20 milliards CNY pour l'exercice 2025, reflétant une croissance du chiffre d'affaires de 41,62 % et une croissance du bénéfice net de 68,82 %. L'Inde et la Corée du Sud développent leurs capacités en semi-conducteurs et accordent une plus grande importance à la documentation de pureté vérifiée. Le Japon maintient une demande établie pour les outils en carbure cémenté et l'électronique de spécialité, l'unité Japan New Metals de Mitsubishi Materials fournissant une chaîne d'approvisionnement intérieure intégrée.
La politique du ministère de l'Industrie et des Technologies de l'Information (MIIT) de Chine sur les métaux non ferreux et la norme de tungstène recyclé YS/T 1704-2024 influencent les choix d'approvisionnement régionaux. La norme est entrée en vigueur en juillet 2025 et soutient la formalisation des spécifications des matériaux recyclés. Ces exigences de conformité soutiennent la capacité de la région à fournir des matériaux qualifiés à grande échelle. Le marché régional du tungstate de sodium bénéficie également d'un traitement intégré, qui raccourcit les voies d'approvisionnement pour les clients de l'électronique et des produits chimiques de spécialité. Les licences d'exportation introduisent une considération compensatoire, car elles peuvent limiter la disponibilité pour les acheteurs en dehors de la Chine. La région combine donc une grande capacité de production avec des exigences croissantes en matière de matières premières documentées, de haute pureté et recyclées.
Amérique du Nord : la sécurité de l'approvisionnement réécrit la logique des achats
L'Amérique du Nord restructure l'approvisionnement en tungstène autour de la sécurité de l'approvisionnement. L'USGS a désigné le tungstène comme minéral critique dans sa liste 2025. Une directive du Système de priorités et d'allocations de défense de 2026 exige que toutes les ventes intérieures américaines de déchets et de ferraille de tungstène soient allouées à des personnes américaines, sauf si le Bureau de l'industrie et de la sécurité accorde une exemption. American Elements propose du tungstate de sodium dihydraté et du matériau anhydre à des puretés allant de 99 % à 99,999 %. GTP produit du métatungstate d'ammonium et du paratungstate d'ammonium à Towanda, en Pennsylvanie, dans le cadre d'accords d'approvisionnement en minerai à long terme. Buffalo Tungsten traite des intermédiaires de tungstène provenant de fournisseurs non chinois, une position pertinente pour les acheteurs de la défense et de l'aérospatiale soumis à des exigences d'origine.
Ces politiques peuvent rediriger les matières premières secondaires qui atteignaient auparavant des transformateurs non américains. Les ordonnances antidumping et de droits compensateurs sur certaines grenailles de tungstène chinoises, émises en août 2025, indiquent une protection plus large pour le traitement intérieur du tungstène. Ces mesures peuvent soutenir les investissements en capacité mais peuvent limiter la flexibilité des matières premières pour les acheteurs étrangers. Les producteurs peuvent se différencier par la provenance de la chaîne d'approvisionnement, la disponibilité multi-grades et la documentation vérifiée. Le marché du tungstate de sodium dans la région est par conséquent moins façonné par les achats à faible coût et davantage par la conformité et la continuité de l'approvisionnement.
Europe, Amérique du Sud et Moyen-Orient et Afrique : des moteurs distincts, des opportunités sélectives
L'Europe développe des programmes de qualification des fournisseurs en prévision de la restriction proposée en 2028 sur certaines substances au chrome hexavalent. L'installation de Goslar de H.C. Starck Tungsten et la raffinerie de St. Martin im Sulmtal de Wolfram Bergbau sont des points de production européens pour les produits chimiques au tungstène. Le rapport de diligence raisonnable 2025 de Wolfram Bergbau confirme que le tungstate de sodium est un intrant intermédiaire dans sa chaîne de production. L'Allemagne, la France et les pays nordiques portent la demande pour la galvanoplastie, l'automobile et les produits chimiques de spécialité. L'expansion approuvée de 50 millions EUR de Goslar par H.C. Starck relie les matières premières recyclées à une plus grande disponibilité de produits chimiques au tungstène en Europe. La conformité au règlement REACH et au règlement européen sur les batteries sont des considérations d'approvisionnement importantes dans ce contexte.
L'Amérique du Sud connaît une demande croissante, portée par le secteur des produits chimiques de spécialité du Brésil et les applications d'inhibiteurs de corrosion pour le pétrole et le gaz en Argentine. La région dispose d'une production intérieure limitée de produits chimiques au tungstène et dépend des importations, principalement de Chine et d'Europe. Le Moyen-Orient et l'Afrique sont également dépendants des importations. L'expansion pétrochimique de l'Arabie saoudite soutient la demande de produits de grade catalyseur, tandis que les secteurs minier et de traitement des métaux d'Afrique du Sud créent une base de demande secondaire. Les prix à l'importation restent exposés aux contrôles à l'exportation chinois, ce qui rend la contractualisation à long terme plus difficile pour les formulateurs en aval. Dans ces régions, l'opportunité du marché du tungstate de sodium dépend de canaux d'importation fiables, de la qualification des fournisseurs et de la capacité à gérer l'incertitude des prix des matières premières.
Paysage concurrentiel
Concentration du Marché
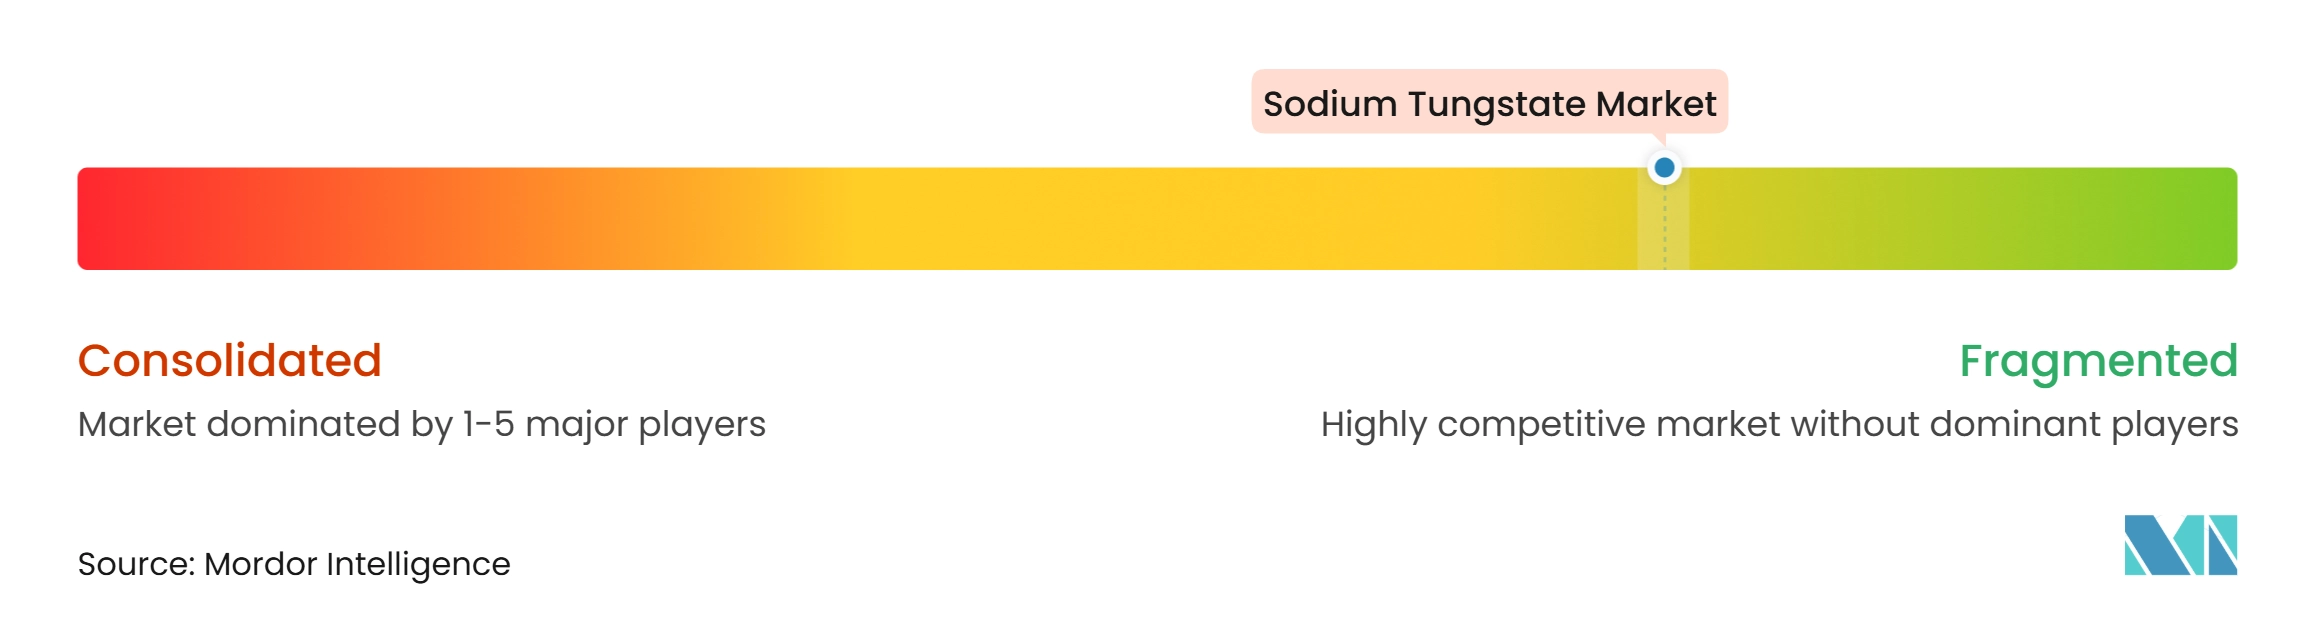
Le marché du tungstate de sodium est fragmenté. Les producteurs intégrés chinois comprennent Xiamen Tungsten, Chongyi Zhangyuan, Ganzhou Grand Sea Tungsten et Jiangxi Tungsten Holding Group, dont l'avantage concurrentiel découle de l'intégration verticale couvrant l'extraction minière jusqu'au traitement chimique. En dehors de la Chine, H.C. Starck Tungsten, Wolfram Bergbau und Hütten, Masan High-Tech Materials et GTP forment un groupe plus restreint de producteurs disposant de programmes documentés d'approvisionnement en minéraux. Ces fournisseurs se différencient par l'origine des matériaux, la documentation de pureté et la garantie de livraison. La disponibilité limitée des matières premières et les exigences de pureté spécifiques limitent la capacité des nouveaux fournisseurs à accéder aux applications haut de gamme.
Les acheteurs dans les secteurs de l'électronique, de la défense et de la recherche pharmaceutique paient une prime déclarée de 20 à 30 % pour les matériaux d'origine non chinoise avec une documentation d'audit complète. Merck KGaA et Thermo Fisher Scientific servent le segment des réactifs de grade par la certification, le conditionnement et la documentation réglementaire plutôt que par la production primaire de tungstène. Les pratiques de gestion de la qualité ISO 9001:2015 et la certification de réactif de la Société américaine de chimie (ACS) sont particulièrement pertinentes pour l'approvisionnement en grade laboratoire. Un écart concurrentiel existe dans le grade I : 99,5 % du tungstate de sodium est produit en dehors de la Chine, avec une documentation de chaîne de traçabilité conforme à l'Initiative pour les minéraux responsables (RMI). Cet écart se creuse à mesure que les acheteurs dans l'électronique et les produits pharmaceutiques formalisent des politiques d'approvisionnement non chinoises. Les fournisseurs disposant d'un contrôle validé des impuretés peuvent se différencier sans concurrencer uniquement sur le prix.
H.C. Starck Tungsten a reçu l'approbation en juillet 2026 pour un investissement de 50 millions EUR afin d'étendre la capacité de recyclage à Goslar. Le projet vise une augmentation de capacité de près de 50 % à 7 000 tonnes métriques par an, avec le début de la construction prévu en novembre 2026. Mitsubishi Materials a déclaré que l'investissement renforcera l'approvisionnement en matériaux recyclés pour les produits chimiques au tungstène européens. Les normes et procédés de tungstène recyclé de la Chine représentent une autre initiative stratégique vers un approvisionnement formalisé en matériaux secondaires. La dépendance de Buffalo Tungsten à l'approvisionnement non chinois offre une position différenciée auprès des acheteurs opérant sous des restrictions d'origine. Ces développements indiquent que le marché du tungstate de sodium est de plus en plus façonné par la capacité de recyclage, la traçabilité et la garantie d'approvisionnement régionale.
Leaders du secteur du tungstate de sodium
-
China Minmetals Corporation
-
Xiamen Tungsten Co., Ltd.
-
H.C. Starck Tungsten GmbH
-
Global Tungsten & Powders
-
Ganzhou Grand Sea Tungsten Co., Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du tungstate de sodium Entreprises couvertes dans ce rapport
- American Elements
- Buffalo Tungsten Inc.
- China Minmetals Corporation
- Chongyi Zhangyuan Tungsten Co., Ltd.
- Ganzhou Grand Sea Tungsten Co., Ltd
- Global Tungsten & Powders
- H.C. Starck Tungsten GmbH
- Jiangxi Tungsten Industry Group Co., Ltd.
- Kennametal Inc.
- Masan High-Tech Materials Corporation
- Merck KGaA
- Midwest Tungsten Service, Inc.
- Thermo Fisher Scientific Inc.
- Wolfram Bergbau und Hütten AG
- Xiamen Tungsten Co., Ltd.
Développements industriels récents dans Marché du tungstate de sodium
- Août 2026 : Le Département du commerce des États-Unis a émis une directive du Système de priorités et d'allocations de défense (DPAS), effective le 27 août 2026, exigeant que toutes les ventes intérieures américaines de déchets et de ferraille de tungstène soient allouées à 100 % à des personnes américaines. Cela restreint l'accès aux matières premières pour les producteurs de tungstate de sodium non américains qui s'approvisionnaient auparavant en ferraille d'origine américaine.
- Juillet 2026 : H.C. Starck Tungsten (Mitsubishi Materials) a reçu l'approbation pour un investissement de 50 millions EUR afin d'étendre la capacité de traitement des déchets de tungstène dans son installation de Goslar, en Allemagne, d'environ 50 %, à environ 7 000 tonnes métriques par an. L'expansion soutient la production d'intermédiaires de tungstate de sodium pour les acheteurs européens, avec le début de la construction en novembre 2026 et l'achèvement prévu d'ici 2028.
Périmètre du rapport mondial sur le marché du tungstate de sodium
Le tungstate de sodium est un composé chimique inorganique de formule chimique Na₂WO₄. Il se présente sous forme de cristaux rhomboédriques blancs ou de poudre cristalline et est facilement soluble dans l'eau. Le composé est disponible commercialement sous forme anhydre et dihydratée, la forme dihydratée (Na₂WO₄·2H₂O) étant la variante la plus couramment utilisée dans les applications industrielles et de laboratoire.
Le marché du tungstate de sodium est segmenté par grade, type de produit, application, secteur d'utilisation finale et géographie. Par grade, le marché est segmenté en grade réactif ACS, grade technique, grade I (99,5 %) et grade II (98,5 %). Par type de produit, le marché est segmenté en tungstate de sodium dihydraté et tungstate de sodium anhydre. Par application, le marché est segmenté en agent antidiabétique, agent anti-obésité, catalyseur, modificateur chimique permanent, matériau d'électrode pour pile à combustible et autres. Par secteur d'utilisation finale, le marché est segmenté en industrie chimique, industrie textile, industrie métallurgique, industrie du verre et de la céramique, recherche médicale et pharmaceutique, électronique et semi-conducteurs, et autres. Le rapport couvre également les tailles de marché et les prévisions pour le tungstate de sodium dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Grade réactif ACS |
| Grade technique |
| Grade I, 99,5 % |
| Grade II, 98,5 % |
| Tungstate de sodium dihydraté |
| Tungstate de sodium anhydre |
| Agent antidiabétique |
| Agent anti-obésité |
| Catalyseur |
| Modificateur chimique permanent |
| Matériau d'électrode pour pile à combustible |
| Autres |
| Industrie chimique |
| Industrie textile |
| Industrie métallurgique |
| Industrie du verre et de la céramique |
| Recherche médicale et pharmaceutique |
| Électronique et semi-conducteurs |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade réactif ACS | |
| Grade technique | ||
| Grade I, 99,5 % | ||
| Grade II, 98,5 % | ||
| Par type de produit | Tungstate de sodium dihydraté | |
| Tungstate de sodium anhydre | ||
| Par application | Agent antidiabétique | |
| Agent anti-obésité | ||
| Catalyseur | ||
| Modificateur chimique permanent | ||
| Matériau d'électrode pour pile à combustible | ||
| Autres | ||
| Par secteur d'utilisation finale | Industrie chimique | |
| Industrie textile | ||
| Industrie métallurgique | ||
| Industrie du verre et de la céramique | ||
| Recherche médicale et pharmaceutique | ||
| Électronique et semi-conducteurs | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du tungstate de sodium ?
La taille du marché du tungstate de sodium était évaluée à 617,80 millions USD en 2026 et devrait croître de 649,06 millions USD en 2027 à 837,50 millions USD d'ici 2032, à un CAGR de 5,23 % pendant la période de prévision (2027-2032).
Quelle forme de produit détient la plus grande part du marché du tungstate de sodium ?
Le tungstate de sodium dihydraté détenait 68,45 % de la part de marché 2026 car il est largement utilisé dans les réactions aqueuses, la synthèse de catalyseurs et les applications de réactifs.
Qu'est-ce qui stimule la demande des fabricants de semi-conducteurs ?
Les applications dans les semi-conducteurs nécessitent des précurseurs chimiques au tungstène de haute pureté pour les procédés avancés de gravure et de dépôt, soutenant un CAGR de 7,46 % pour l'électronique et les semi-conducteurs.
Quelle région est en tête de la demande en tungstate de sodium ?
L'Asie-Pacifique détenait 52,48 % de la part de marché en 2026 et devrait croître à un CAGR de 7,17 % jusqu'en 2032.