
Tamanho e Participação do Mercado de Hidrossulfito de Sódio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.14 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.13 % |
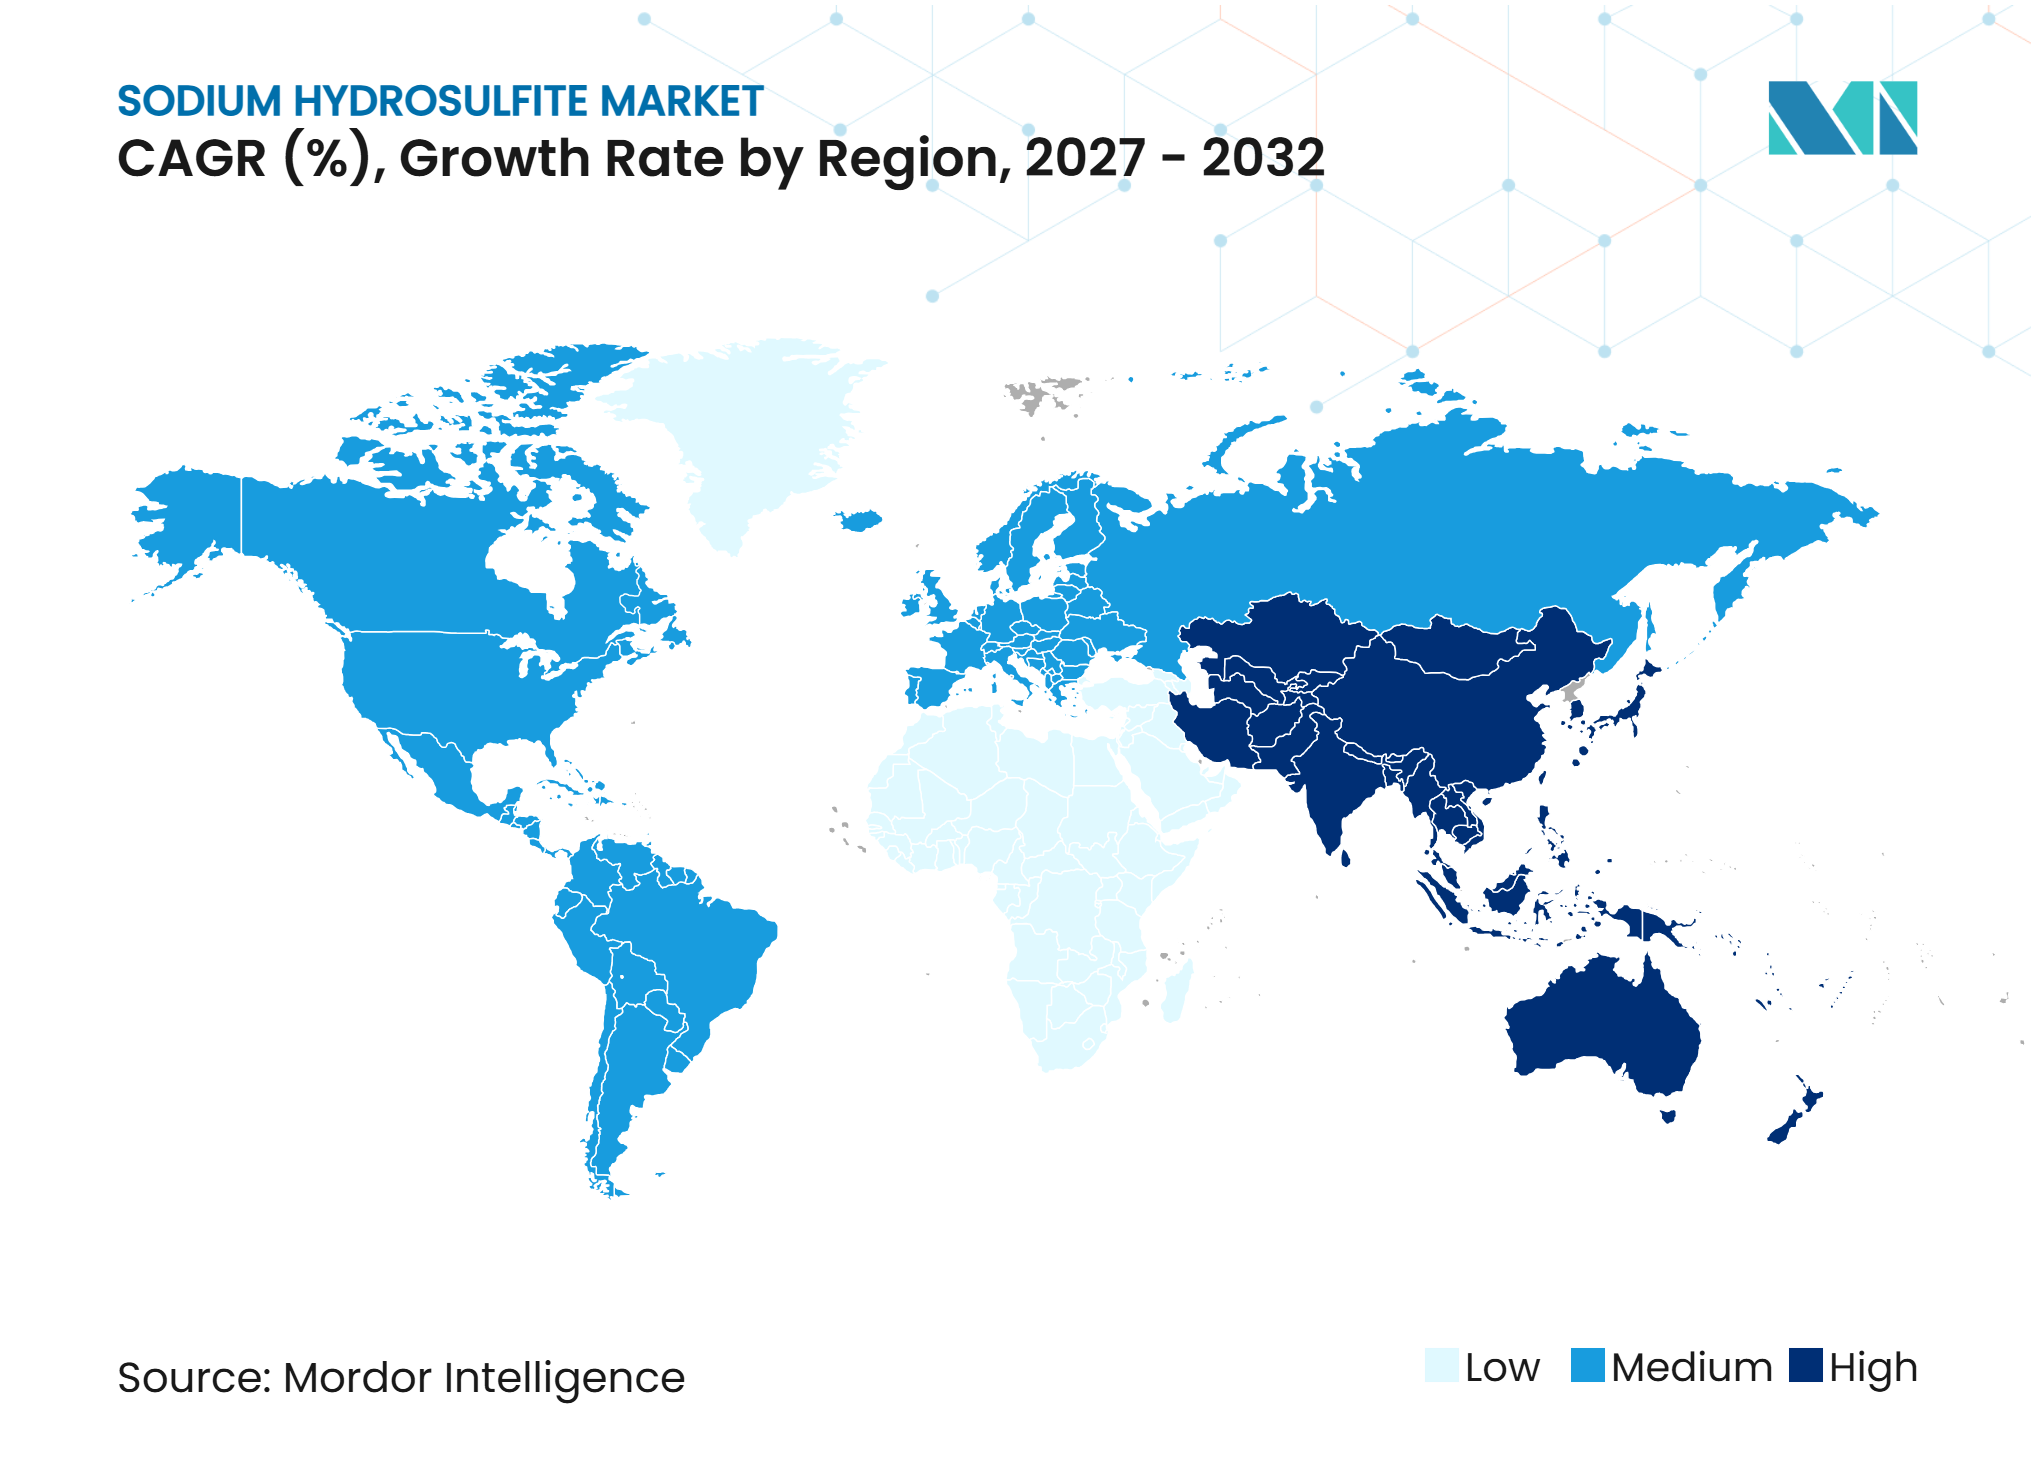
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hidrossulfito de Sódio por Mordor Intelligence
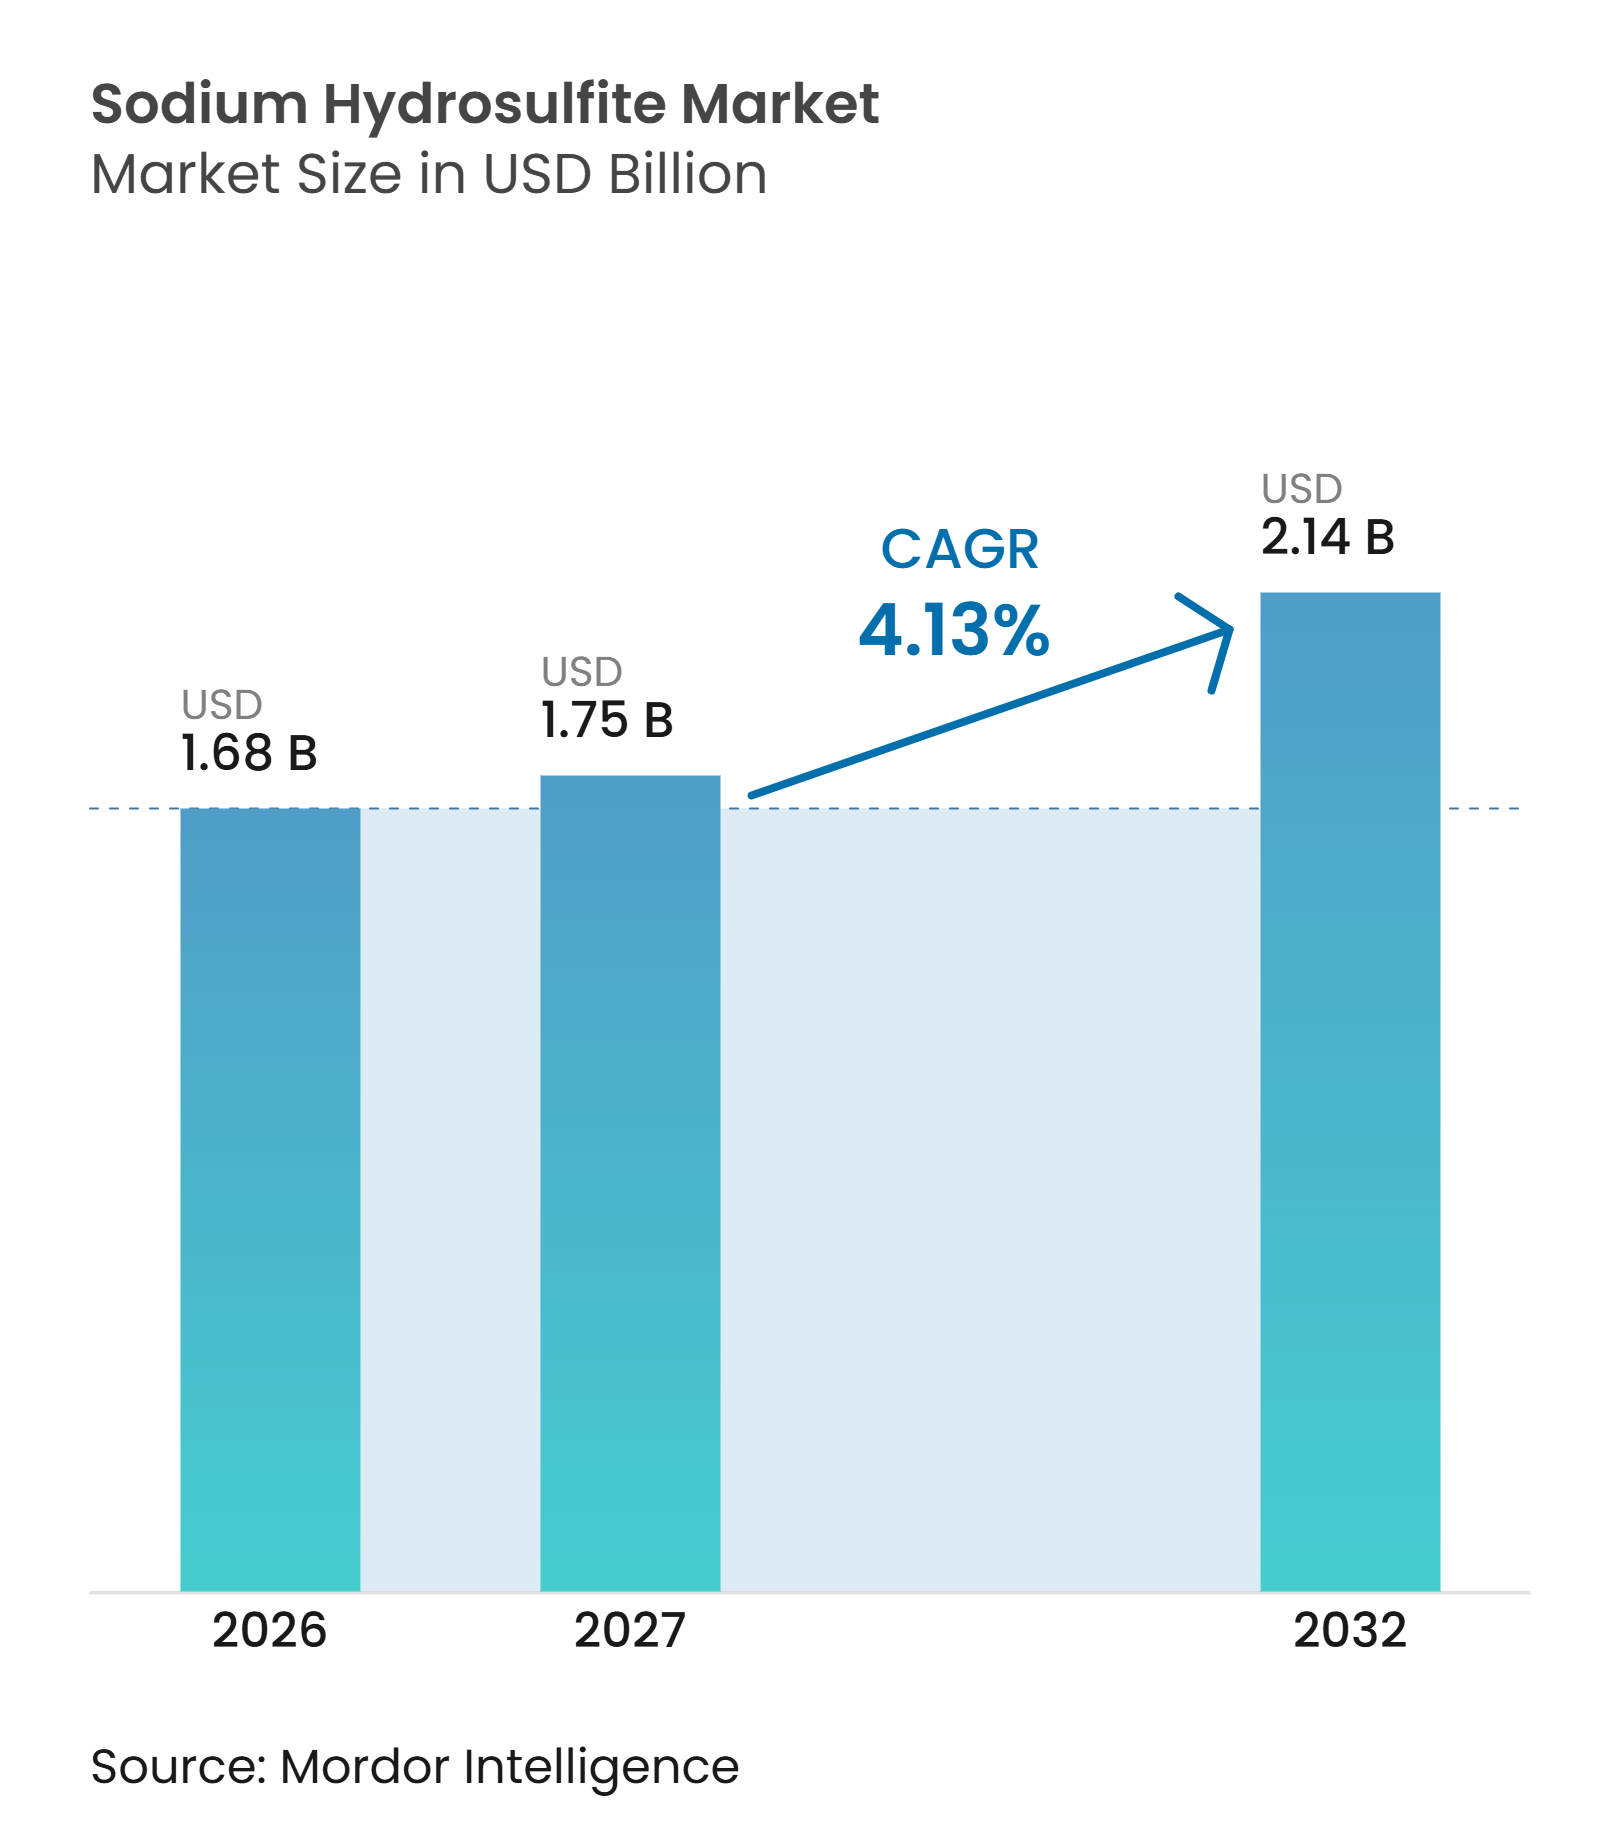
O tamanho do mercado de hidrossulfito de sódio foi avaliado em 1,68 bilhões de USD em 2026 e estima-se que cresça de 1,75 bilhões de USD em 2027 para 2,14 bilhões de USD até 2032, a um CAGR de 4,13% durante o período de previsão (2027-2032). O hidrossulfito de sódio, também conhecido como ditionito de sódio, é utilizado no tingimento têxtil, no branqueamento de celulose, no processamento de caulim e no tratamento de água, sustentando a demanda em aplicações industriais estabelecidas. A capacidade de produção de 380.000 toneladas, em comparação com uma demanda de aproximadamente 400.000 toneladas, indica um equilíbrio estreito entre oferta e demanda no mercado de hidrossulfito de sódio. Os produtores concentram-se em escala, confiabilidade de fornecimento, controle de pureza e logística, e não apenas no preço. O mercado de hidrossulfito de sódio incorre em custos de manuseio mais elevados porque o composto é sensível à umidade e ao oxigênio. Métodos alternativos de redução também estão disponíveis para aplicações têxteis selecionadas.
Principais Conclusões do Relatório
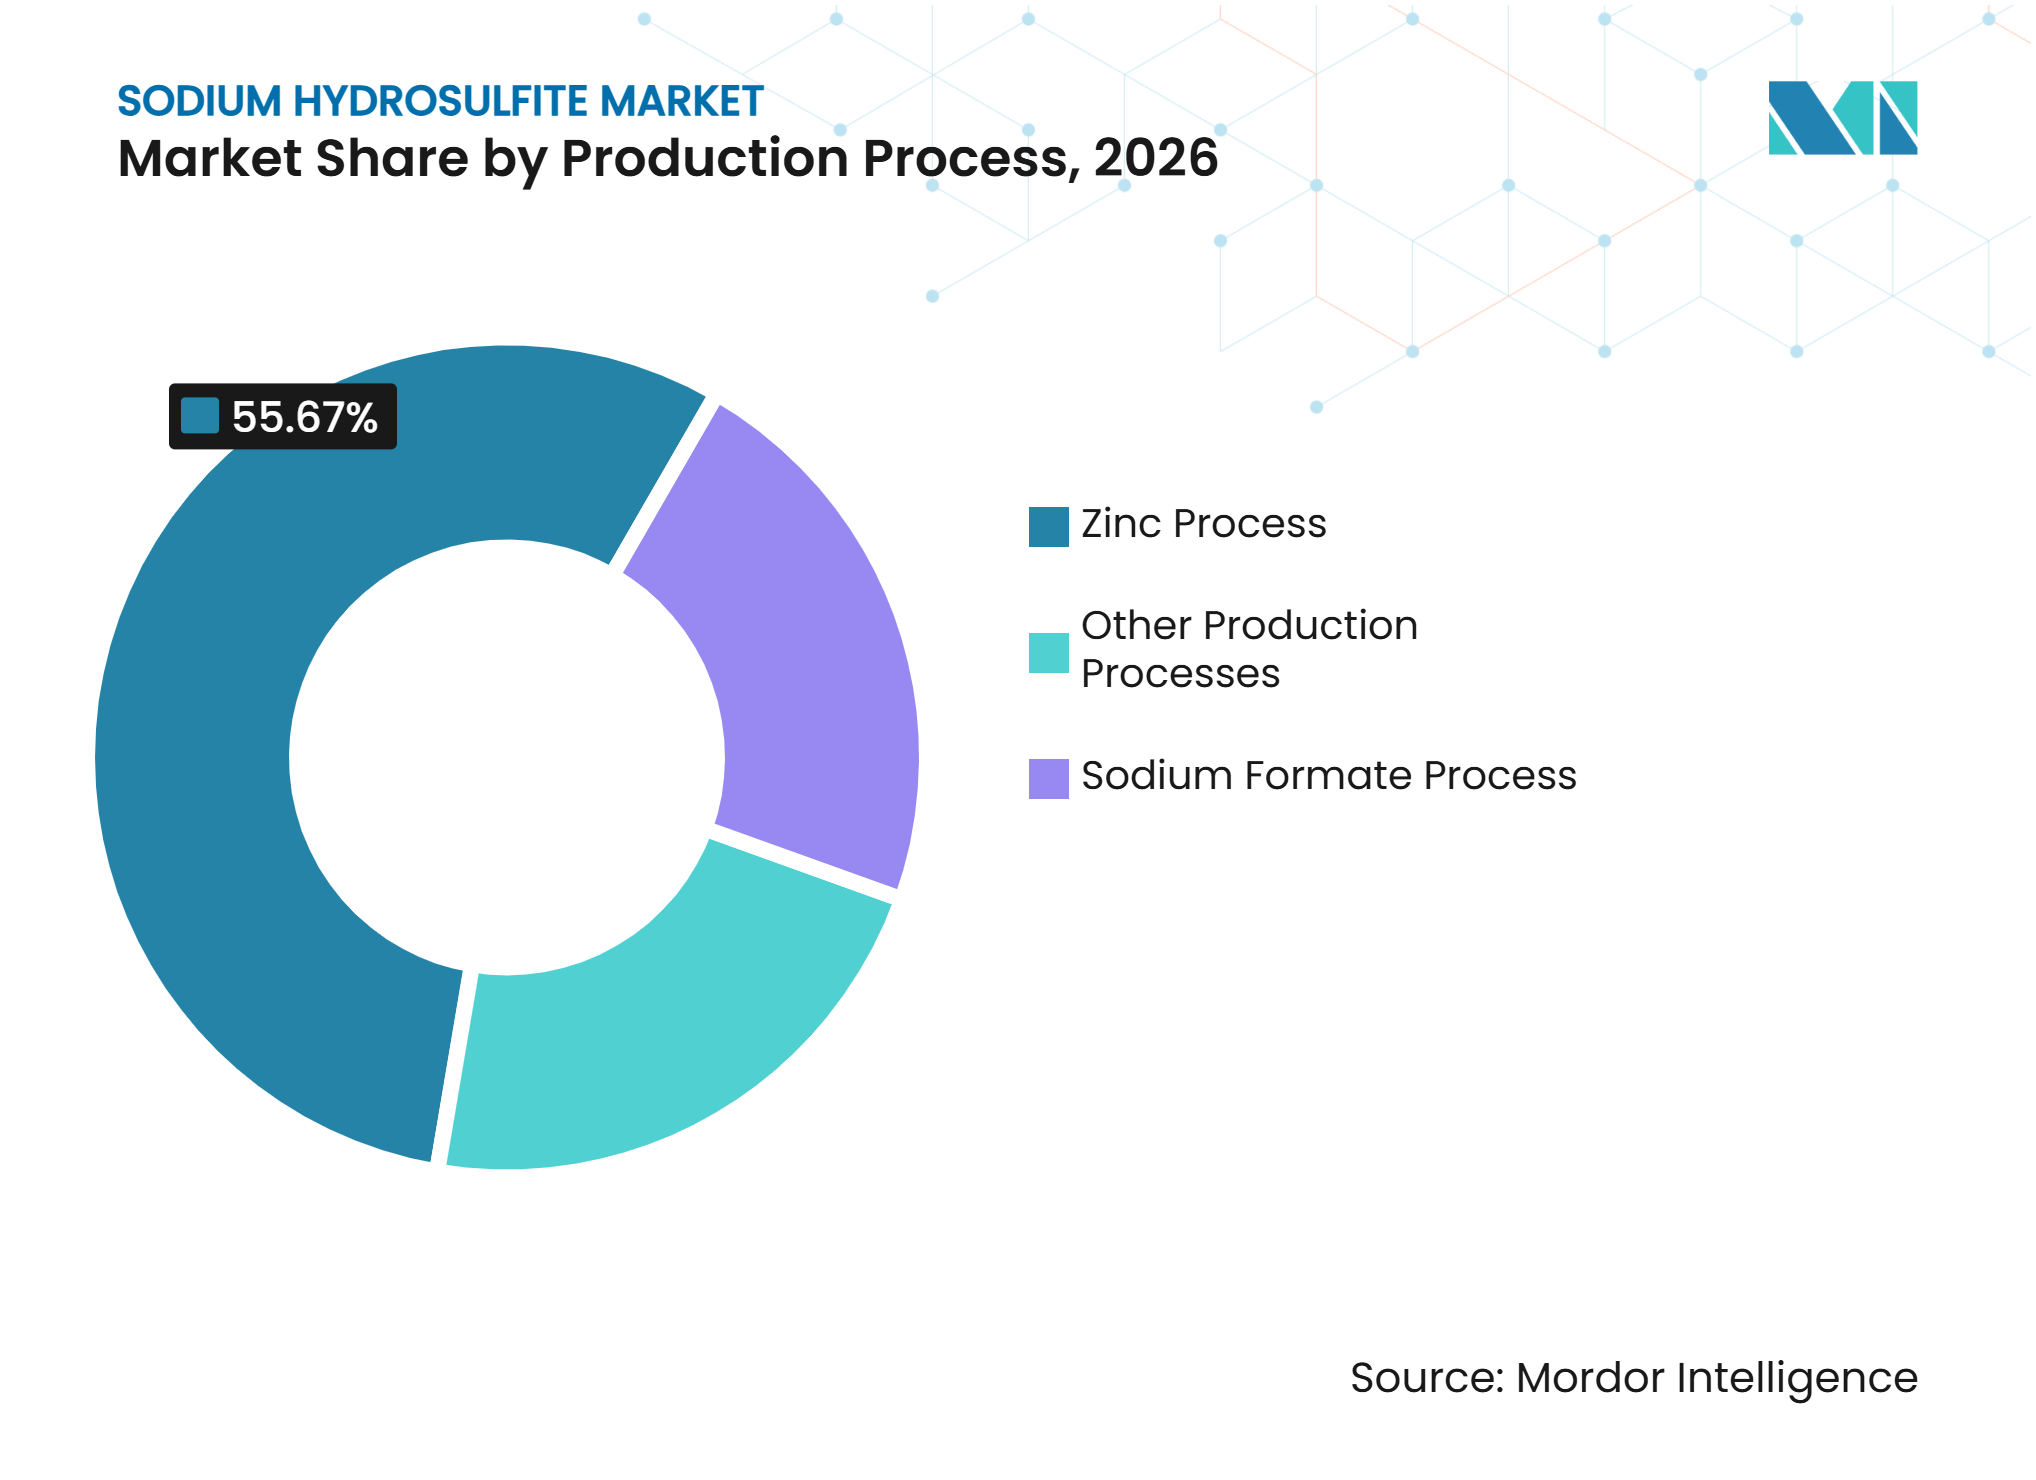
- Por processo de produção, o processo de zinco deteve uma participação de 55,67% em 2026, enquanto o processo de formato de sódio tem previsão de crescer a um CAGR de 4,67% até 2032.
- Por forma, o pó deteve uma participação de 71,34% em 2026, enquanto o líquido tem previsão de crescer a um CAGR de 4,81% até 2032.
- Por grau, o grau técnico deteve uma participação de 88,12% em 2026, enquanto o grau reagente tem previsão de crescer a um CAGR de 4,95% até 2032.
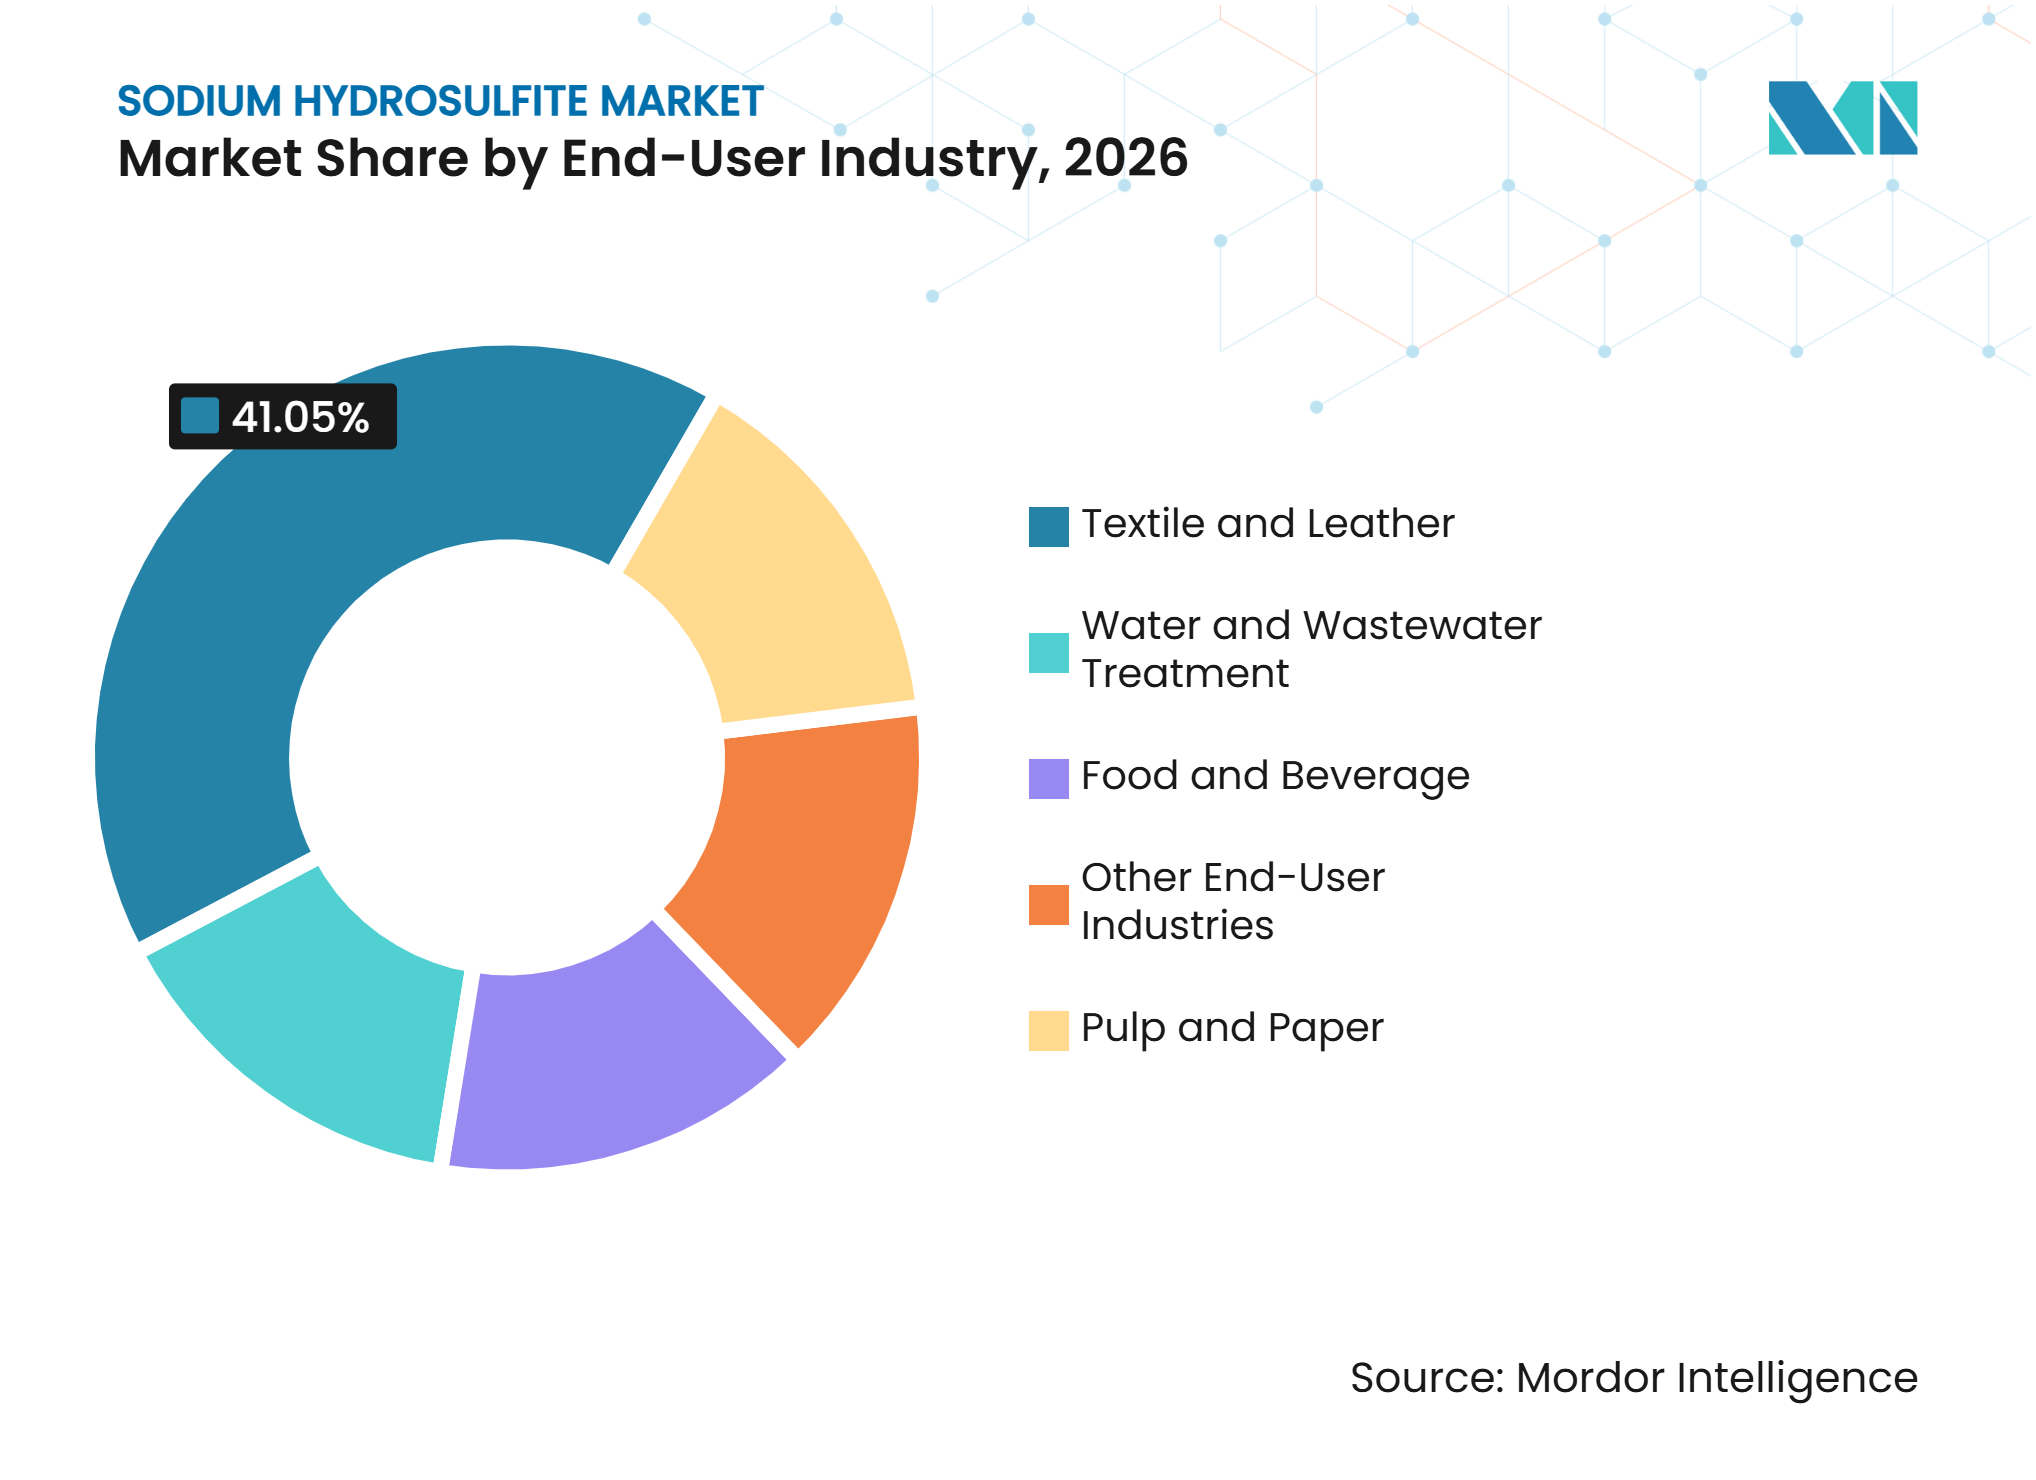
- Por indústria de uso final, têxteis e couro detiveram uma participação de 41,05% em 2026, enquanto o tratamento de água e efluentes tem previsão de crescer a um CAGR de 5,17% até 2032.
- Por geografia, a Ásia-Pacífico deteve uma participação de 44,73% em 2026 e tem previsão de crescer a um CAGR de 5,03% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Tingimento Têxtil e da Produção de Denim | +1.6% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Desintagem de Papel Reciclado e Branqueamento de Celulose Mecânica | +0.8% | América do Norte, Países Nórdicos, Alemanha, Japão | Médio prazo (2-4 anos) |
| Crescimento do Processamento de Minerais e Caulim | +0.5% | Global, concentrado na China, Índia, Estados Unidos e Brasil | Longo prazo (≥ 4 anos) |
| Mudança de Formulação em Direção a Hidrossulfitos Estáveis e de Baixa Emissão | +0.4% | União Europeia, América do Norte, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Requisitos de Pureza de Grau Eletrônico para Tratamento de Superfície | +0.3% | Ásia-Pacífico (China, Japão, Coreia do Sul), América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Tingimento Têxtil e da Produção de Denim
A produção global de tecido denim supera 6 bilhões de metros anualmente, sustentando o uso recorrente de hidrossulfito de sódio no tingimento com índigo. O composto converte o índigo insolúvel em sua forma leucoforma solúvel antes que o corante seja fixado à fibra. Esse papel vincula o mercado de hidrossulfito de sódio à produção de denim em larga escala e ao acabamento têxtil. O consumo de vestuário na África Subsaariana, no Sul e Sudeste Asiático e na América Latina também sustenta a demanda. O aumento dos custos de corantes e as taxas de operação restritas em algumas instalações chinesas aumentaram a importância do fornecimento estável para os processadores têxteis. Fornecedores maiores e em conformidade podem ganhar oportunidades à medida que os compradores dão maior ênfase à pureza consistente e à confiabilidade de entrega.
As fábricas têxteis utilizam hidrossulfito de sódio para tingimento em cuba, redução de índigo, impressão por descarga e limpeza redutora de poliéster. O material é particularmente importante em tinturarias que utilizam processos estabelecidos e que exigiriam uma reformulação substancial para alterar sua química de redução. As restrições ambientais à produção química podem limitar a disponibilidade de intermediários de corantes relacionados e aumentar a incerteza nas compras. Consequentemente, as fábricas podem favorecer fornecedores que ofereçam especificações de produto consistentes e capacidades logísticas estabelecidas. Os produtores de hidrossulfito de sódio que atendem a centros de confecção orientados para exportação também devem gerenciar cuidadosamente as condições de armazenamento. Esses requisitos estão aumentando a relevância da qualidade do serviço no mercado de hidrossulfito de sódio, ao lado do preço do produto.
Desintagem de Papel Reciclado e Branqueamento de Celulose Mecânica
A celulose mecânica e o papel reciclado desintado são aplicações-chave para o hidrossulfito de sódio porque ele reduz compostos formadores de cor sem causar os mesmos efeitos nas fibras associados a alguns sistemas alternativos. A Chemtrade afirma que o hidrossulfito de sódio branqueia a celulose com alto teor de fibra de madeira e descolore a celulose reciclada utilizada em papel jornal. A empresa também identifica o processamento de caulim para aplicações em revistas de alto brilho como um uso final do produto. Essas aplicações fornecem uma base de demanda estável para o mercado de hidrossulfito de sódio em regiões produtoras de papel maduras. No entanto, a queda na demanda por papel jornal de grau mecânico na Europa limita o crescimento em parte da cadeia de valor do papel. Papéis especiais revestidos e embalagens contendo material reciclado fornecem suporte parcial ao consumo.
A BASF anunciou em setembro de 2025 que encerraria o negócio de hidrossulfitos e fecharia sua instalação de produção em Ludwigshafen. Em março de 2026, a Silox adquiriu ativos selecionados relacionados a hidrossulfitos da BASF, incluindo propriedade intelectual, contêineres especializados, equipamentos de produção selecionados, expertise técnica e marcas registradas relacionadas. Como resultado, os processadores de papel europeus enfrentam mudanças em sua base de fornecedores. Alguns compradores podem recorrer a exportadores asiáticos, enquanto outros podem depender da Silox para o fornecimento regional. Essa transição pode aumentar a importância da qualificação de fornecedores, do planejamento de entregas e dos acordos de fornecimento. Também pode aumentar a relevância de fornecedores que atendam consistentemente aos requisitos de qualidade e transporte.
Crescimento do Processamento de Minerais e Caulim
O hidrossulfito de sódio é utilizado no beneficiamento de caulim para reduzir óxidos de ferro e melhorar a brancura dos minerais processados. O caulim é utilizado em papel de alto brilho, revestimentos, cosméticos e cerâmicas especiais. O crescimento nesses setores a jusante pode sustentar um consumo mais amplo de agentes de branqueamento redutores. China, Índia, Estados Unidos e Brasil continuam sendo centros importantes para atividades de processamento mineral. O mercado de hidrossulfito de sódio é sustentado onde os processadores de caulim exigem brancura consistente e baixos níveis de impurezas. Os compradores nessas aplicações frequentemente avaliam tanto o desempenho químico quanto o controle de metais traço.
Os requisitos de pureza para o branqueamento de caulim podem se sobrepor aos de aplicações eletrônicas de maior pureza. Produtores que atendem aos requisitos de baixo teor de ferro e controle de metais pesados para uma aplicação podem estar posicionados para atender a outras aplicações especializadas. Essa capacidade pode reduzir o ônus de desenvolvimento para produtores que buscam graus diferenciados e apoiar uma mudança para longe da concorrência baseada exclusivamente na produção de commodities. As aplicações especiais frequentemente exigem consistência em cada entrega e um serviço técnico mais robusto. Essas condições favorecem produtores que podem demonstrar controle de qualidade e operações consistentes no mercado de hidrossulfito de sódio.
Mudança de Formulação em Direção a Hidrossulfitos Estáveis e de Baixa Emissão
Os produtores estão desenvolvendo produtos estabilizados à medida que clientes e reguladores dão maior ênfase às emissões de dióxido de enxofre, à segurança dos trabalhadores e ao manuseio de produtos perigosos. A Silox India descreve o Hydros D como um produto de hidrossulfito de sódio estabilizado para aplicações em denim. O produto reflete um esforço mais amplo da indústria para melhorar a eficiência de uso e reduzir as emissões fugitivas durante o processamento têxtil. As formulações estáveis podem ajudar os clientes a gerenciar os riscos de manuseio e melhorar o controle do consumo. Como resultado, as capacidades de formulação são cada vez mais relevantes no mercado de hidrossulfito de sódio, particularmente entre compradores industriais regulamentados. Fornecedores que validam o desempenho do produto em condições operacionais reais podem fortalecer os relacionamentos com os clientes.
O Catálogo de Produtos Químicos Perigosos da China de 2025 lista o ditionito de sódio como um produto perigoso controlado[1]. Tais regulamentações podem aumentar a necessidade de parques químicos em conformidade, sistemas de produção fechados e embalagens adequadas. A embalagem com cobertura de nitrogênio pode ajudar a gerenciar a sensibilidade do material durante o armazenamento e o transporte. Esses requisitos aumentam as barreiras de entrada para produtores menores que não possuem sistemas de conformidade estabelecidos. Empresas integradas de maior porte podem distribuir os custos de investimento em segurança por uma produção mais elevada. Consequentemente, a estabilidade do produto e a prontidão regulatória estão se tornando fatores importantes na seleção de fornecedores.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sensibilidade à Umidade e ao Oxigênio | -0.5% | Global, mais aguda em mercados tropicais de alta umidade | Curto prazo (≤ 2 anos) |
| Custos de Conformidade Ambiental e com Produtos Perigosos | -0.6% | União Europeia (UE), América do Norte, instalações domésticas na China | Médio prazo (2-4 anos) |
| Substituição por Sistemas Redutores à Base de Glicose e Eletroquímicos | -0.4% | UE, América do Norte, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Sensibilidade à Umidade e ao Oxigênio
O hidrossulfito de sódio se decompõe quando exposto à umidade atmosférica ou ao oxigênio, produzindo dióxido de enxofre e subprodutos de sulfato. Essa sensibilidade aumenta os custos de entrega, pois os fornecedores exigem embalagens especializadas, logística controlada e ciclos de estoque curtos. O mercado de hidrossulfito de sódio é influenciado pela eficácia com que distribuidores e usuários industriais gerenciam as condições de armazenamento. Locais de alta umidade na ASEAN, no Sul da Ásia e no Oriente Médio e África apresentam desafios operacionais. Sem manuseio adequado e arranjos de contêineres refrigerados, a qualidade do produto pode ficar abaixo das especificações. Isso pode levar a disputas de entrega e reduzir a confiança dos compradores.
O hidrossulfito de sódio líquido tem uma vida útil de 7 a 14 dias, tornando a proximidade aos clientes importante. A Chemtrade identifica a curta vida útil e os altos custos de frete do hidrossulfito de sódio líquido como restrições. Essas limitações tornam o fornecimento líquido adequado para fábricas de celulose locais e processadores de caulim com demanda previsível. As condições favorecem fornecedores com instalações de produção próximas aos locais dos clientes e redes de distribuição estabelecidas. Usuários menores podem enfrentar dificuldades para manter o armazenamento com controle de temperatura necessário para preservar a qualidade do produto. Como resultado, a demanda está concentrada entre instalações industriais de médio e grande porte com capacidades de armazenamento estabelecidas.
Custos de Conformidade Ambiental e com Produtos Perigosos
As regulamentações de produtos perigosos exigem que os fornecedores gerenciem documentação, embalagem e procedimentos de transporte para remessas internacionais. Os Regulamentos Modelo das Nações Unidas, o marco REACH da União Europeia e os requisitos de transporte dos EUA criam obrigações de conformidade recorrentes. Instalações de pequena escala e exportadores podem enfrentar dificuldades para absorver esses custos. A BASF anunciou sua saída dos hidrossulfitos em 2025 como parte de uma revisão de portfólio focada na criação de valor a longo prazo[2]. A decisão reflete o ambiente operacional para instalações de produção europeias que enfrentam altos custos de energia e conformidade. O mercado de hidrossulfito de sódio pode se tornar mais concentrado à medida que os requisitos de conformidade favorecem fornecedores grandes e certificados.
As inspeções ambientais na China podem afetar as taxas de operação das plantas químicas e aumentar a incerteza dos custos de insumos. Esses fatores podem criar volatilidade para produtores que dependem de cadeias de suprimentos integradas para enxofre e corantes. Instalações localizadas em parques químicos certificados podem ter sistemas estabelecidos de gestão de resíduos e controle de materiais perigosos. Consequentemente, as considerações de conformidade podem influenciar as decisões de localização e os gastos de capital. Os clientes podem valorizar fornecedores que forneçam documentação clara e mantenham sistemas estabelecidos de gestão ambiental. Essa tendência contribui para um mercado de hidrossulfito de sódio mais concentrado entre empresas que combinam escala com práticas regulatórias confiáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo de Produção:
O Processo de Zinco Detém a Maior Participação, o Formato de Sódio se ExpandeO processo de zinco representa 55,67% da participação do mercado de hidrossulfito de sódio em 2026. Está estabelecido em instalações na China, América do Norte e Índia que integram fornecimentos de pó de zinco, soda cáustica e dióxido de enxofre líquido. A Chemtrade afirma que produz hidrossulfito de sódio líquido usando pó de zinco, soda cáustica e dióxido de enxofre líquido. A empresa também importa pó do exterior para apoiar sua rede de fornecimento. Essas práticas sustentam o uso comercial contínuo da rota de zinco em regiões com disponibilidade estabelecida de matérias-primas e infraestrutura logística. Os produtores também podem se beneficiar onde os coprodutos de óxido de zinco têm canais de valor estabelecidos. Outros processos mantêm um papel limitado em operações de menor escala ou especializadas.
O processo de formato de sódio tem projeção de registrar um CAGR de 4,67% até 2032, o mais alto entre os processos de produção. Essa rota pode evitar efluentes com zinco e é adequada para locais com requisitos de descarga mais rigorosos. Consequentemente, é provável que desempenhe um papel maior nas adições incrementais de capacidade, em vez de substituir imediatamente as instalações existentes baseadas em zinco. A capacidade de formato de sódio pode se expandir em regiões onde os produtores enfrentam dificuldades para obter novas licenças para descarga de zinco. Uma base de produção com processo duplo pode ajudar as empresas a gerenciar mudanças nos custos de matérias-primas e nos requisitos de pureza dos clientes. A seleção do processo permanecerá vinculada às regulamentações ambientais locais, à disponibilidade de matérias-primas e às especificações dos clientes. A indústria de hidrossulfito de sódio provavelmente manterá ambas as rotas porque elas atendem a diferentes condições de fornecimento.



Por Forma:
O Pó Lidera, o Líquido AceleraO pó representa uma participação de 71,34% em 2026. Sua posição reflete sua maior vida útil, flexibilidade de envio e compatibilidade com as cadeias de suprimentos têxteis e de papel na Ásia, América Latina e África. O pó é adequado para o comércio de longa distância porque não requer consumo imediato após a entrega. O fornecimento de exportação da China está centrado em graus de pó, sustentando seu papel nos fluxos de comércio global. As fábricas têxteis e de papel podem armazenar o pó com mais facilidade do que o material líquido quando seus sistemas de manuseio atendem aos requisitos de segurança. Essas características sustentam a demanda por pó em mercados dependentes de importações. O pó continuará sendo importante onde os clientes operam longe das instalações de produção.
O hidrossulfito de sódio líquido tem previsão de crescer a um CAGR de 4,81% até 2032. Seu crescimento está vinculado a arranjos de fornecimento localizados na América do Norte e na Europa, onde fábricas de celulose e processadores de caulim podem consumir quantidades regulares próximas aos locais de produção. Os produtores locais podem competir por meio de velocidade de entrega, frescor do produto e confiabilidade de fornecimento. A Chemtrade afirma que a proximidade aos clientes é uma vantagem para o hidrossulfito de sódio líquido por causa de seus altos custos de frete e curta vida útil. Isso cria uma distinção entre o comércio global de pó e o fornecimento regional de líquido. Os produtores de líquido podem estabelecer posições com clientes quando suas instalações estão localizadas próximas a grandes usuários finais. O tamanho do mercado de hidrossulfito de sódio para aplicações líquidas é moldado mais por clusters industriais locais do que por amplos fluxos de exportação.
Por Grau:
O Grau Técnico Domina, o Grau Reagente AceleraO grau técnico representa 88,12% em 2026. O tingimento têxtil, o branqueamento de papel e o branqueamento de caulim requerem grandes quantidades e geralmente não exigem os limites mais rigorosos de metais traço. Isso confere ao grau técnico um papel importante na demanda geral. Sua grande base pode criar pressão de preços para produtores que carecem de escala ou vantagens logísticas locais. No entanto, os compradores ainda exigem desempenho consistente, particularmente em tinturarias e fábricas de papel, onde a variação do produto pode afetar a qualidade da produção. Os graus técnicos continuarão a representar a maior parte da demanda física do mercado de hidrossulfito de sódio. Sua importância reflete aplicações industriais estabelecidas, em vez de uma mudança em direção a usos premium.
O grau reagente tem previsão de crescer a um CAGR de 4,95% até 2032. O tratamento de superfície eletrônica, a deposição química sem corrente elétrica, a limpeza de placas de circuito impresso e o tratamento de wafers semicondutores requerem um controle mais rigoroso de impurezas. Essas aplicações podem exigir preços mais altos para produtos com rastreabilidade e baixo teor de metais pesados. O maior valor dos produtos de grau reagente pode melhorar as margens para fornecedores qualificados. O grau alimentar permanece uma aplicação certificada menor porque as aprovações variam por jurisdição. Produtores que investem em processos de síntese mais limpos e sistemas de qualidade mais robustos podem buscar esses graus diferenciados. A indústria de hidrossulfito de sódio, portanto, tem escopo para melhorar o valor por meio da pureza, e não apenas da quantidade.
Por Indústria de Uso Final:
O Têxtil Ancora a Demanda, o Tratamento de Água AceleraTêxteis e couro representam 41,05% em 2026. O tingimento em cuba, a redução de índigo, a impressão por descarga e a limpeza redutora de poliéster geram demanda recorrente dessa indústria de uso final. O denim é a maior sub-aplicação têxtil porque o tingimento com índigo depende da química de redução antes da fixação do corante. A produção anual de tecido superior a 6 bilhões de metros fornece uma base de demanda subjacente substancial. A demanda têxtil está distribuída pelos principais países produtores de vestuário, embora a confiabilidade do fornecimento permaneça importante em cada localização. A escala do segmento o torna central para o mercado de hidrossulfito de sódio. Também expõe os produtores a mudanças na produção de vestuário, na atividade comercial e nas práticas das tinturarias.
O tratamento de água e efluentes tem projeção de crescer a um CAGR de 5,17% até 2032. O hidrossulfito de sódio é utilizado para descloração e redução de cromo em sistemas de efluentes industriais. Também serve como eliminador de oxigênio em sistemas industriais de caldeiras. Os requisitos de descarga industrial em mercados em desenvolvimento sustentam essas aplicações. O segmento pode fornecer uma base de demanda mais ampla além de têxteis e papel. No entanto, sistemas alternativos de redução estão sendo testados em aplicações têxteis selecionadas. Uma pesquisa publicada em 2025 descobriu que abordagens à base de glicose alcançaram desempenho de remoção comparável na limpeza redutora de poliéster, embora os resultados de solidez permanecessem mais baixos para certas aplicações. A demanda por tratamento de água, portanto, oferece uma fonte de diversificação para os fornecedores.

Análise Geográfica
Ásia-Pacífico: Mercado Dominante Impulsionando o Crescimento Global
A Ásia-Pacífico representa 44,73% do mercado de hidrossulfito de sódio em 2026 e tem previsão de crescer a um CAGR de 5,03% até 2032. A China é o principal centro de produção e consumo da região, sustentada por suas indústrias têxtil, de papel e de fabricação química. Em março de 2025, a Hubei Yihua participou da Exposição de Corantes e Produtos Químicos do Sri Lanka e realizou mais de 30 discussões bilaterais com cinco clientes potenciais. Essa atividade reflete o foco da empresa nos clientes do Sul da Ásia. A Índia é um mercado secundário importante, pois seus clusters têxteis e de couro requerem fornecimentos químicos consistentes. Bangladesh, Vietnã, Indonésia e Tailândia contribuem ainda mais para a demanda regional por meio de atividades de fabricação e exportação de vestuário.
A política comercial está influenciando cada vez mais o mercado regional. A Coreia do Sul impôs direitos antidumping sobre o hidrossulfito de sódio chinês em dezembro de 2025. Essa medida pode afetar as decisões de compras entre os usuários coreanos e criar oportunidades para fornecedores indianos ou europeus. Os controles de produtos perigosos da China também aumentam a importância da produção doméstica em conformidade e das práticas de embalagem segura. Esses fatores regulatórios favorecem empresas que mantêm qualidade do produto, documentação e logística estável. A Ásia-Pacífico permanece central para o mercado de hidrossulfito de sódio porque combina capacidade de fornecimento com crescimento da manufatura a jusante.
América do Norte: Celulose, Papel e Tratamento de Água Sustentam a Demanda Madura
A América do Norte é um mercado maduro onde a qualidade do produto, a logística local e a conformidade regulatória moldam o cenário competitivo. A Chemtrade fornece hidrossulfito de sódio para fábricas de celulose, processadores de caulim e acabadores têxteis. Seu modelo de fornecimento líquido atende aos requisitos de curta vida útil e favorece a produção local em detrimento das importações de longa distância. Esse modelo limita a substituição de produtos líquidos fornecidos localmente por pó importado de menor custo. Os fabricantes de celulose e papel em toda a região dependem de fornecimentos químicos para apoiar a produção de rotina, enquanto as aplicações de tratamento de água fornecem uma fonte adicional de demanda.
Os requisitos da Agência de Proteção Ambiental dos EUA sob a Lei de Controle de Substâncias Tóxicas (TSCA), juntamente com as regulamentações de materiais perigosos do Departamento de Transporte, impõem requisitos processuais e de transporte. Esses fatores de conformidade favorecem fornecedores com documentação estabelecida, sistemas de segurança e redes de distribuição. Os produtores locais podem se diferenciar por meio de capacidades de serviço, em vez de competir exclusivamente pelo preço de entrega. Os clientes regionais também possuem as capacidades de armazenamento e manuseio necessárias para produtos líquidos, sustentando a proximidade entre planta e cliente como uma vantagem comercial. Portanto, a integração do fornecimento e os requisitos especializados dos clientes, além da demanda geral, moldam o mercado de hidrossulfito de sódio na América do Norte.
Europa, América do Sul e Oriente Médio e África: Trajetórias Divergentes
A Europa está passando por uma transição de fornecedores após a saída da BASF da produção de hidrossulfitos em 2025 e a aquisição pela Silox de ativos relacionados selecionados em março de 2026. As indústrias têxteis especializadas e de papel de alto desempenho da Alemanha requerem um fornecimento consistente de produtos de alta pureza. Os produtores de papel nórdicos também utilizam hidrossulfito de sódio para branquear a celulose mecânica. As mudanças na base de fornecimento europeia podem aumentar a necessidade de processos de qualificação de clientes e planejamento da cadeia de suprimentos. As obrigações do Regulamento de Registro, Avaliação, Autorização e Restrição de Produtos Químicos (REACH) continuam sendo uma consideração de conformidade importante para fornecedores e importadores regionais. Os compradores europeus podem dar maior ênfase às práticas de manuseio certificadas e à qualidade documentada do produto.
A América do Sul gera demanda a partir de aplicações de tratamento de água e de sua indústria têxtil em desenvolvimento, liderada por países como Brasil e Argentina. As importações de pó são mais adequadas para as rotas de transporte mais longas da região do que os produtos líquidos. No Oriente Médio e África, a diversificação industrial, a mineração, os têxteis e o tratamento de água criam oportunidades para aplicações. As altas temperaturas e a infraestrutura limitada de cadeia de frio podem restringir o uso de produtos líquidos e favorecer as importações de pó. Embora essas regiões tenham impulsionadores de demanda distintos, as condições de armazenamento e a logística de importação continuam sendo considerações comuns.
Cenário Competitivo
Concentração do Mercado
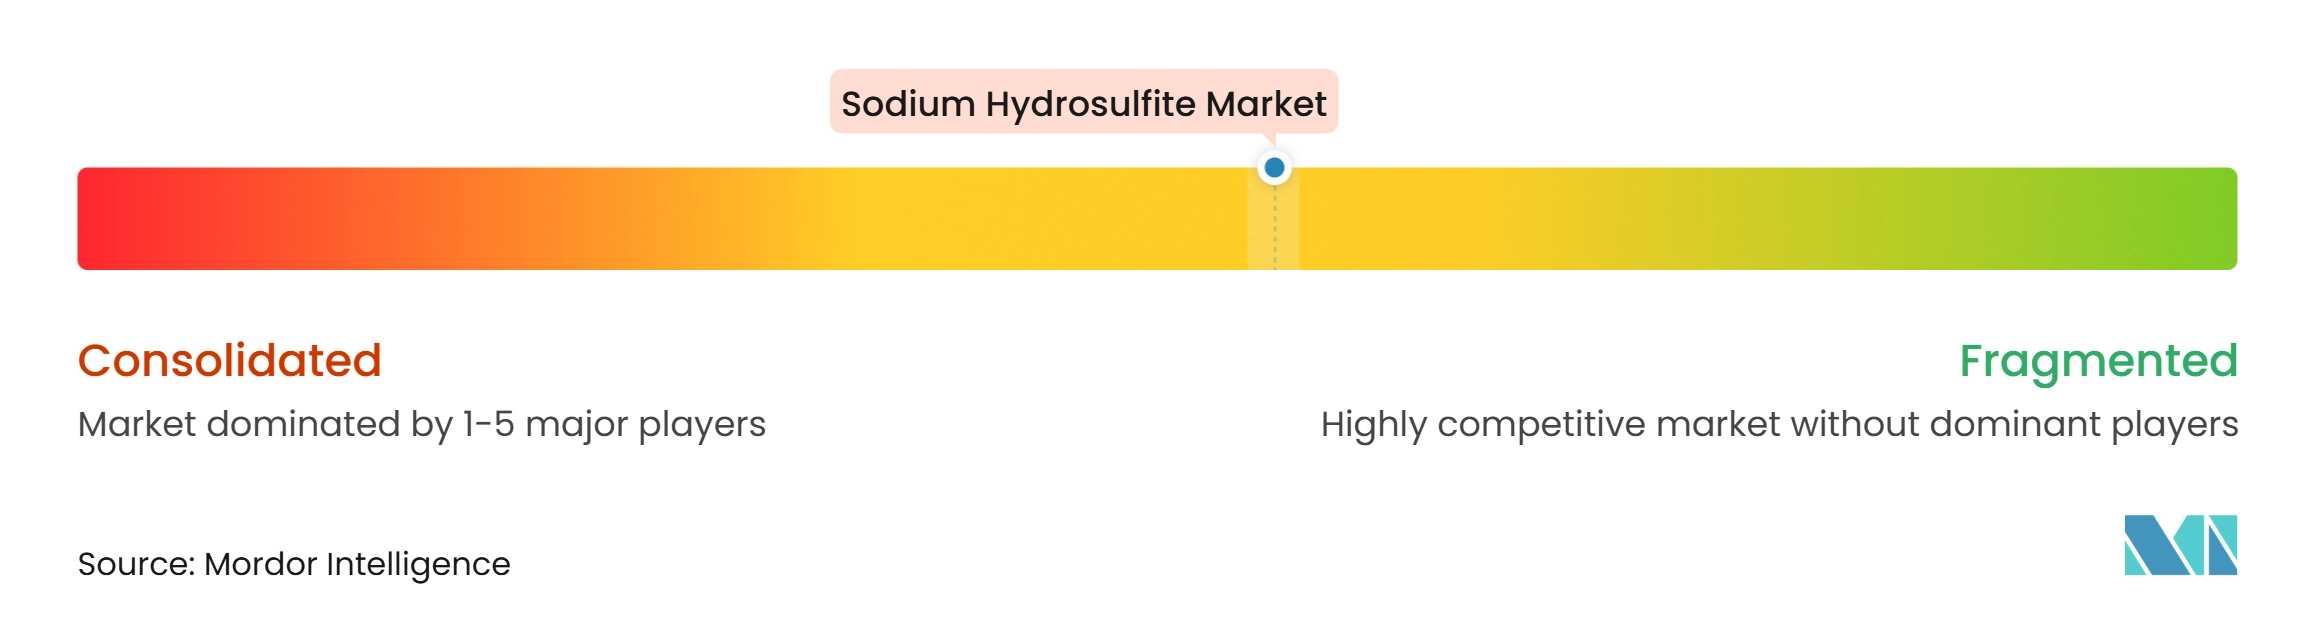
O mercado de hidrossulfito de sódio é moderadamente fragmentado. Os cinco maiores produtores respondem por 50% da receita, enquanto os fornecedores chineses representam 75% da capacidade de produção global. Essa estrutura cria pressão de preços orientada para exportação, embora ações comerciais possam restringir o acesso a mercados selecionados. Os produtores chineses enfatizam a escala de produção e a diversificação das exportações. As operações da Hubei Yihua no Sri Lanka ilustram os esforços dos fornecedores para construir relacionamentos com clientes no Sul da Ásia. Os direitos antidumping da Coreia do Sul também exigem que os fornecedores chineses afetados redirecionem a produção para mercados sem restrições semelhantes.
Os produtores ocidentais concentram-se em consolidação, fornecimento regional e produtos diferenciados. A saída da BASF do negócio em 2025 alterou o cenário competitivo europeu. Em março de 2026, a Silox adquiriu ativos selecionados da BASF, expandindo seu acesso a propriedade intelectual, equipamentos, contêineres, expertise e marcas registradas relacionadas a hidrossulfitos. A transação expandiu a posição da Silox entre clientes têxteis e de papel europeus. A Silox India também desenvolveu um produto estabilizado para o processamento de denim. Esses desenvolvimentos indicam que a confiabilidade do fornecimento, a formulação do produto e o serviço local são fatores competitivos importantes.
Os graus de maior pureza atendem a aplicações eletrônicas, que requerem especificações de metais traço mais rigorosas do que as aplicações têxteis e de papel. Os produtores que atendem a essas aplicações requerem rastreabilidade, processos de produção controlados e qualidade de produto consistente. Pesquisas sobre eletrocatalisadores de dissulfeto de molibdênio dopado com cobre relataram uma eficiência de conversão de índigo de 85,56%, consumo de energia 33,08% menor do que o processamento convencional baseado em ditionito de sódio e custos operacionais 21,59% menores. No entanto, a tecnologia permanece limitada pelo desafio de escalar a redução eletroquímica além de instalações piloto. Ela não compete diretamente com a produção industrial estabelecida de hidrossulfito de sódio em larga escala. No entanto, exige que os fornecedores estabelecidos melhorem o desempenho ambiental e o valor para o cliente.
Líderes da Indústria de Hidrossulfito de Sódio
-
Guangdong Zhongcheng Chemicals Inc., Ltd.
-
Yantai Jinhe Sodium Hydrosulfite Factory Co., Ltd.
-
Hubei Yihua Chemical Industry Co., Ltd.
-
Silox India Pvt Ltd
-
Chemtrade Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hidrossulfito de Sódio Empresas cobertas neste relatório
- Anhui Chlor-Alkali Chemical Industry Group Co., Ltd.
- Bruggemann Chemical
- Chemtrade Logistics
- Guangdi Chemical Co., Ltd.
- Guangdong Zhongcheng Chemicals Inc., Ltd.
- Hubei Yihua Chemical Industry Co., Ltd.
- Hunan Maunsell Chemical New Technology Co., Ltd.
- JinHe Group
- Kingboard Holdings Limited
- Shandong Shuangqiao Chemical Industry Co., Ltd.
- Silox India Pvt Ltd
- Transpek Industry Limited
- Wuxi Dongtai Chemical Co., Ltd.
- Yantai Jinhe Sodium Hydrosulfite Factory Co., Ltd.
- Zhejiang Jiacheng Chemical Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Hidrossulfito de Sódio
- Março de 2026: Por meio de sua subsidiária belga, o Silox Group concluiu a aquisição de ativos selecionados relacionados a hidrossulfitos da BASF. A aquisição incluiu direitos de propriedade intelectual, contêineres especializados, equipamentos de produção selecionados, expertise técnica e marcas registradas relacionadas para produtos de hidrossulfito utilizados em aplicações têxteis e de celulose e papel. A transação expandiu as operações de hidrossulfito do Silox Group na Europa após a saída da BASF do negócio.
- Setembro de 2025: A BASF anunciou sua decisão de encerrar o negócio de hidrossulfitos e fechar sua instalação de produção em Ludwigshafen. A empresa planejou descontinuar o fornecimento de Hydrosulfite F, HydroBlue 90, HydroBlue 92, Hydrosulfite Evo, Adlite e Blankit. A BASF apoiou aproximadamente 65 funcionários na busca de funções alternativas dentro da empresa. A decisão fez parte da estratégia de aprimoramento de portfólio "Winning Ways" da BASF.
Escopo do Relatório Global do Mercado de Hidrossulfito de Sódio
O hidrossulfito de sódio é um pó branco, cristalino e solúvel em água com odor sulfuroso. Funciona como agente redutor e branqueador em aplicações industriais, incluindo processamento têxtil, produção de celulose e papel, fabricação química e operações de tingimento.
O mercado de hidrossulfito de sódio é segmentado por processo de produção, forma, grau, indústria de uso final e geografia. Por processo de produção, o mercado é segmentado em processo de zinco, processo de formato de sódio e outros processos de produção. Por forma, o mercado é segmentado em pó e líquido. Por grau, o mercado é segmentado em grau técnico, grau reagente e grau alimentar. Por indústria de uso final, o mercado é segmentado em celulose e papel, têxtil e couro, tratamento de água e efluentes, alimentos e bebidas e outras indústrias de uso final. O relatório também abrange tamanhos de mercado e previsões para hidrossulfito de sódio em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Processo de Zinco |
| Processo de Formato de Sódio |
| Outros Processos de Produção |
| Pó |
| Líquido |
| Grau Técnico |
| Grau Reagente |
| Grau Alimentar |
| Celulose e Papel |
| Têxtil e Couro |
| Tratamento de Água e Efluentes |
| Alimentos e Bebidas |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Processo de Produção | Processo de Zinco | |
| Processo de Formato de Sódio | ||
| Outros Processos de Produção | ||
| Por Forma | Pó | |
| Líquido | ||
| Por Grau | Grau Técnico | |
| Grau Reagente | ||
| Grau Alimentar | ||
| Por Indústria de Uso Final | Celulose e Papel | |
| Têxtil e Couro | ||
| Tratamento de Água e Efluentes | ||
| Alimentos e Bebidas | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Hidrossulfito de Sódio?
O tamanho do mercado de hidrossulfito de sódio foi avaliado em 1,68 bilhões de USD em 2026 e estima-se que cresça de 1,75 bilhões de USD em 2027 para 2,14 bilhões de USD até 2032, a um CAGR de 4,13% durante o período de previsão (2027-2032).
Qual processo de produção lidera o fornecimento de hidrossulfito de sódio?
O processo de zinco liderou com uma participação de 55,67% em 2026. O processo de formato de sódio é o de crescimento mais rápido, com um CAGR de 4,67%.
Por que o pó domina as vendas de hidrossulfito de sódio?
O pó deteve uma participação de 71,34% em 2026 porque tem maior vida útil e é mais adequado para distribuição de longa distância.
Qual região tem as perspectivas de crescimento mais fortes para o hidrossulfito de sódio?
A Ásia-Pacífico liderou com uma participação de 44,73% em 2026 e tem previsão de crescer a um CAGR de 5,03% até 2032.