
亜ジチオン酸ナトリウム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.75 十億米ドル |
| 市場規模 (2032) | 2.14 十億米ドル |
| 成長率 (2027 - 2032) | 4.13 % |
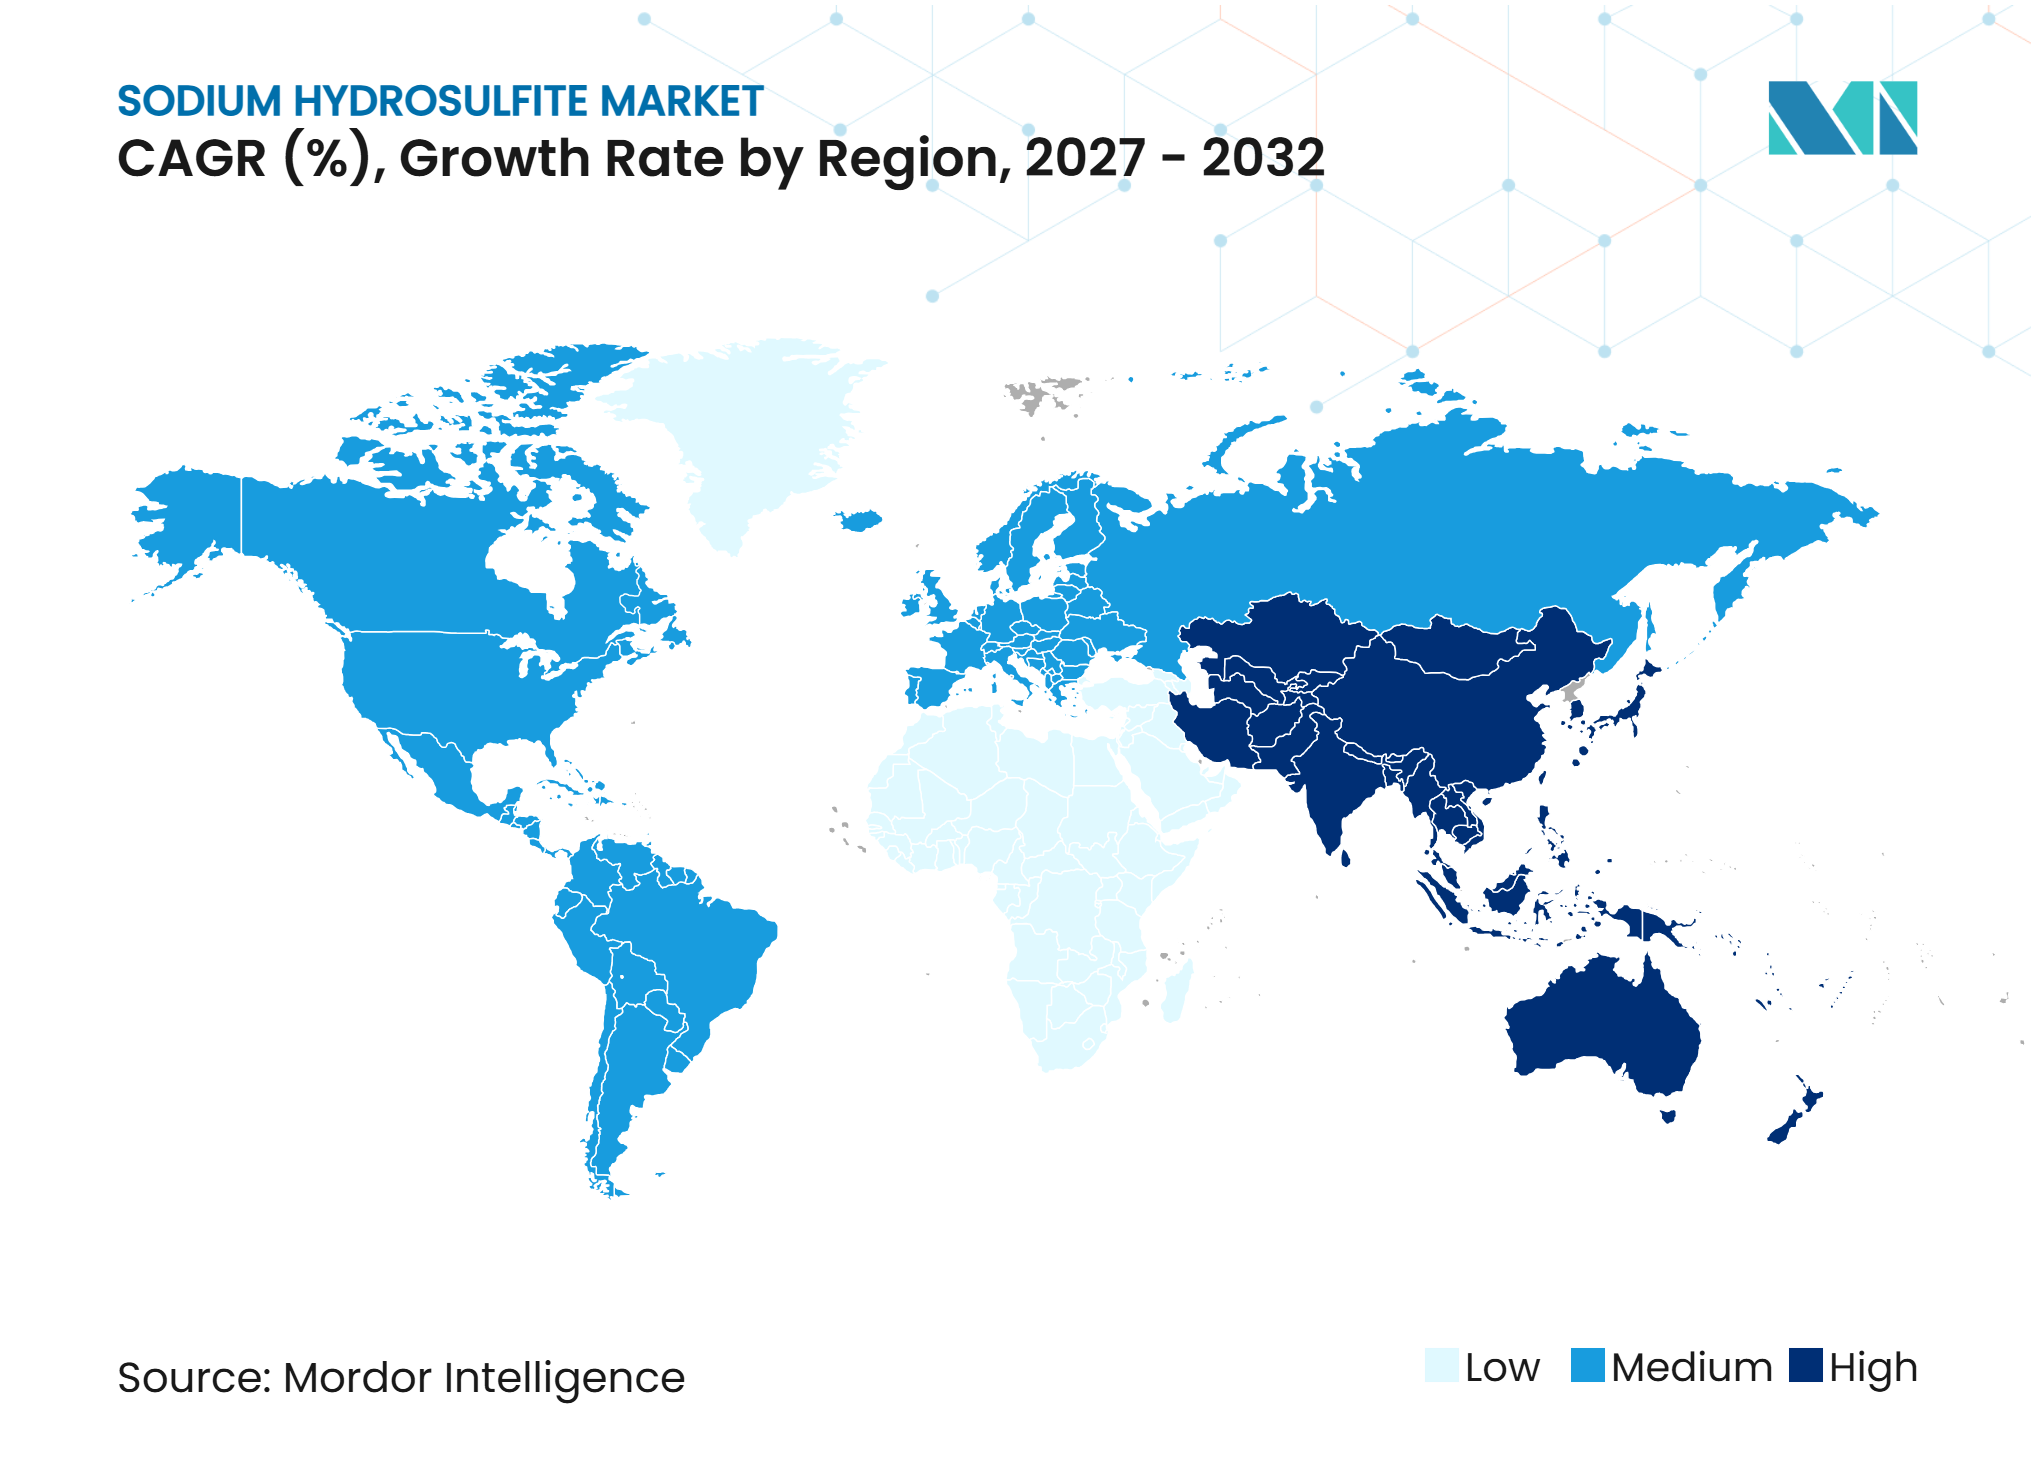
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる亜ジチオン酸ナトリウム市場分析
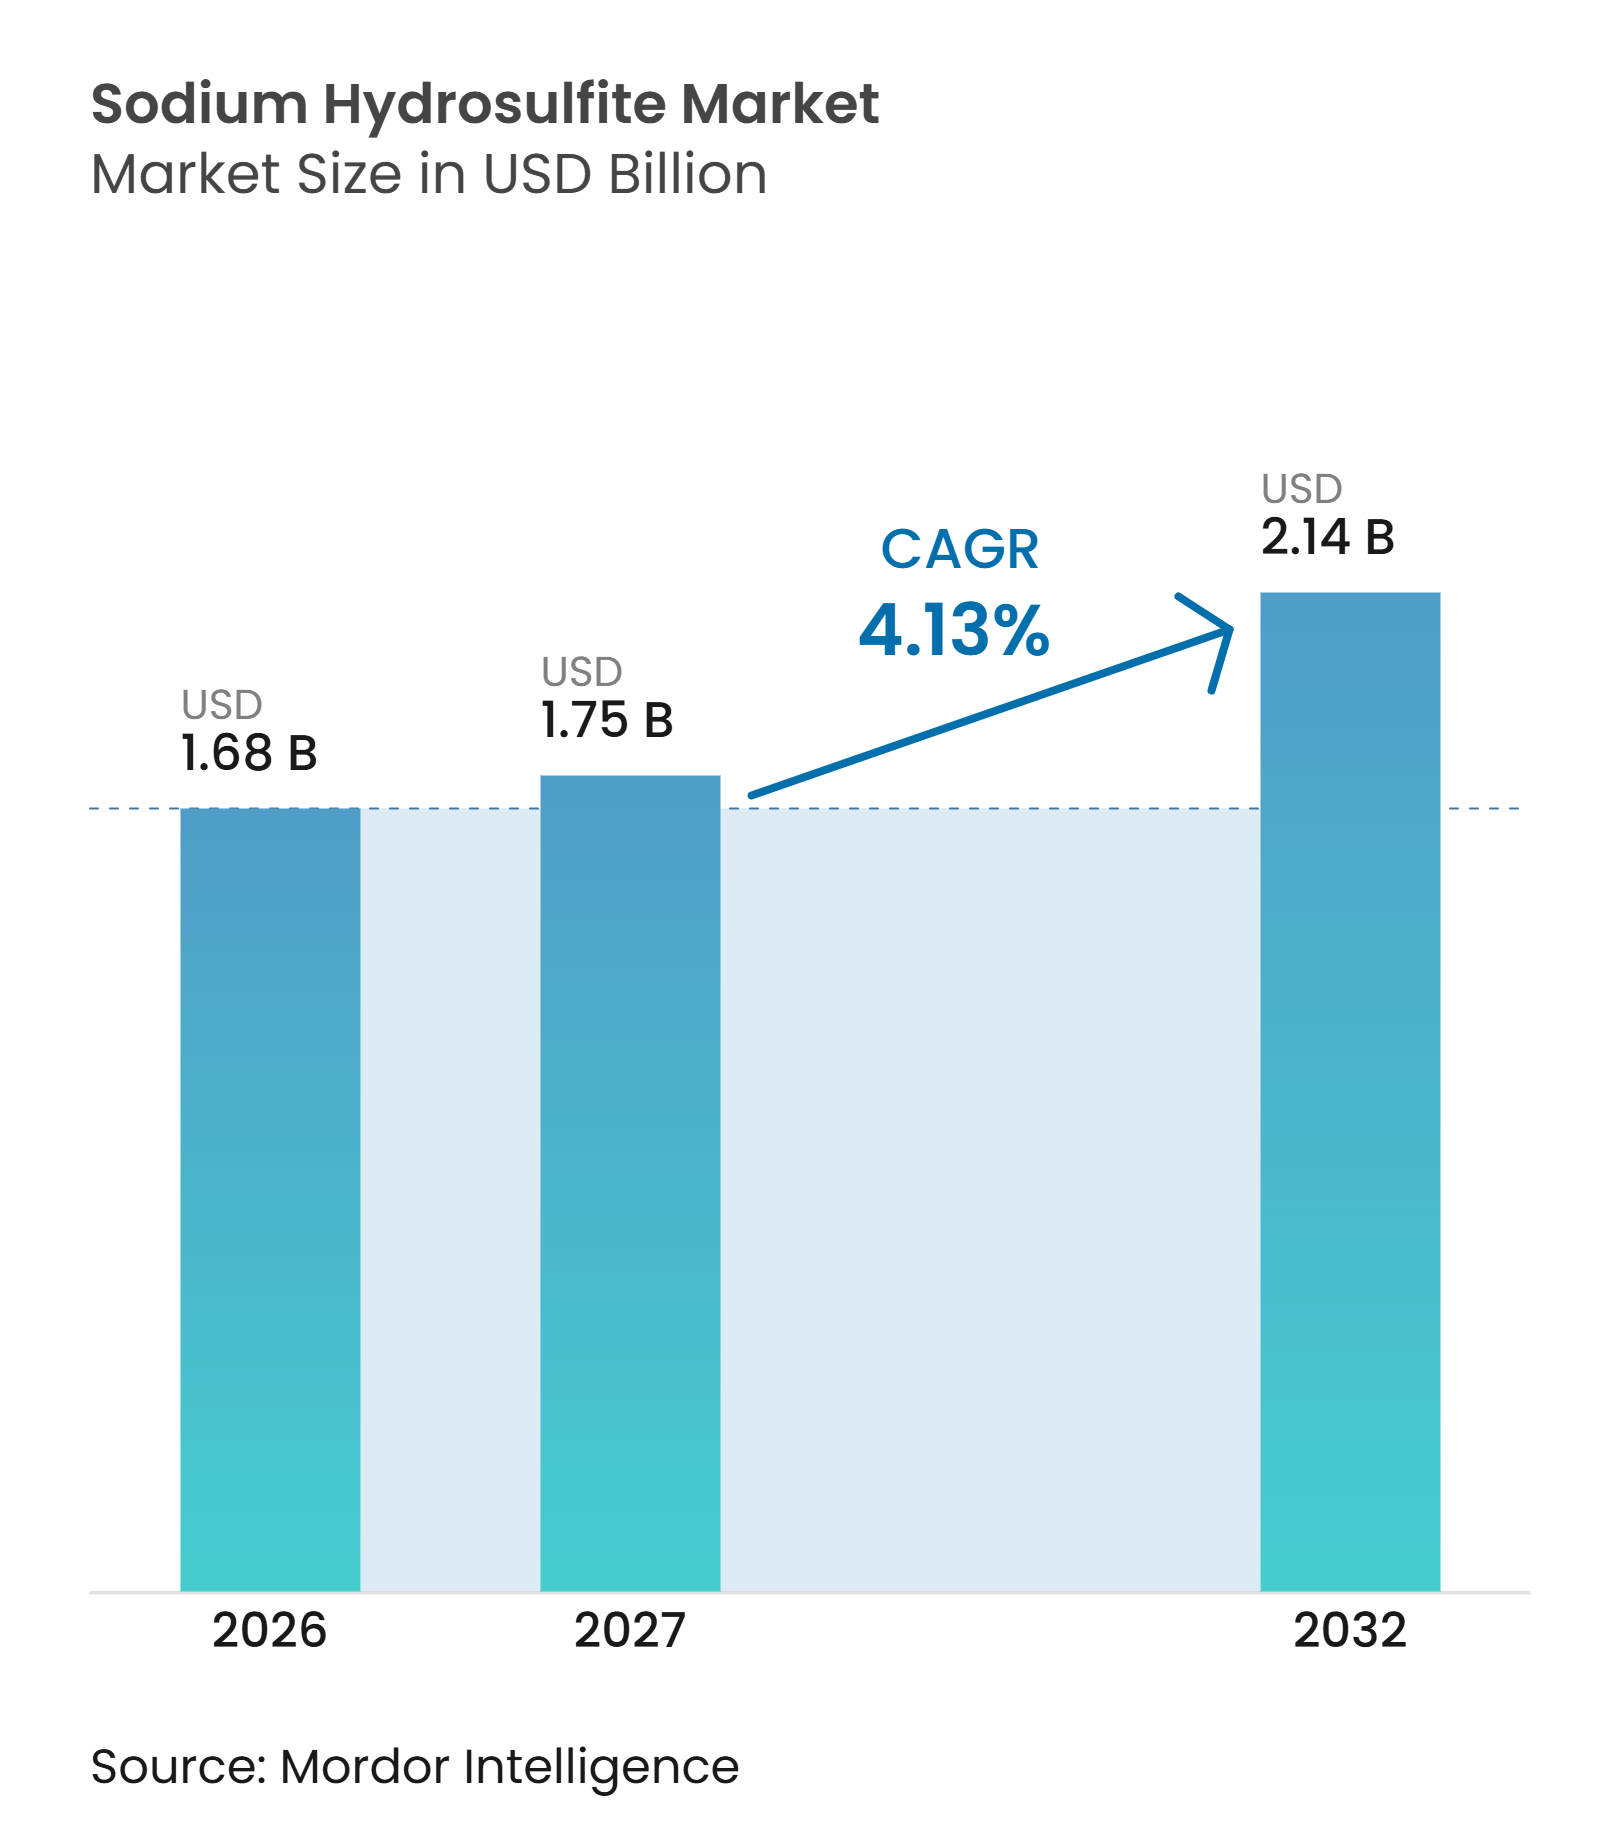
亜ジチオン酸ナトリウム市場規模は2026年に1.68 ビリオン 米ドルと評価されており、2027年の1.75 ビリオン 米ドルから2032年には2.14 ビリオン 米ドルへと、予測期間(2027年~2032年)中にCAGR 4.13%で成長すると推定されています。亜ジチオン酸ナトリウムは、亜ジチオン酸ナトリウム(ナトリウムジチオナイト)とも呼ばれ、繊維染色、パルプ漂白、カオリン理、水処理に使用されており、確立された産業用途全体にわたる需要を支えています。生産能力38万トンに対し需要は約40万トンであり、亜ジチオン酸ナトリウム市場における需給バランスが拮抗していることを示しています。生産者は価格のみならず、規模、供給信頼性、純度管理、物流に注力しています。亜ジチオン酸ナトリウム市場は、この化合物が水分および酸素に敏感であるため、より高い取り扱いコストが発生します。また、一部の繊維用途向けには代替還元方法も利用可能です。
主要レポートのポイント
- 製造プロセス別では、亜鉛プロセスが2026年に55.67%のシェアを占め、ギ酸ナトリウムプロセスは2032年までにCAGR 4.67%で成長すると予測されています。
- 形態別では、粉末が2026年に71.34%のシェアを占め、液体は2032年までにCAGR 4.81%で成長すると予測されています。
- グレード別では、工業グレードが2026年に88.12%のシェアを占め、試薬グレードは2032年までにCAGR 4.95%で成長すると予測されています。
- エンドユーザー産業別では、繊維・皮革が2026年に41.05%のシェアを占め、水・廃水処理は2032年までにCAGR 5.17%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に44.73%のシェアを占め、2032年までにCAGR 5.03%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 繊維染色およびデニム生産の拡大 | +1.6% | APACが中心で、中東・アフリカおよび南米への波及あり | 中期(2~4年) |
| 再生紙の脱インクおよび機械パルプの漂白 | +0.8% | 北米、北欧諸国、ドイツ、日本 | 中期(2~4年) |
| 鉱物およびカオリン処理の成長 | +0.5% | グローバル、中国・インド・米国・ブラジルに集中 | 長期(4年以上) |
| 安定性が高く低排出の亜ジチオン酸塩への製剤シフト | +0.4% | 欧州連合、北米、日本、韓国 | 中期(2~4年) |
| 表面処理向けエレクトロニクスグレード純度要件 | +0.3% | アジア太平洋(中国、日本、韓国)、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
繊維染色およびデニム生産の拡大
世界のデニム生地生産量は年間60億メートルを超えており、インディゴ染色における亜ジチオン酸ナトリウムの継続的な使用を支えています。この化合物は、不溶性インディゴを可溶性のロイコ形態に変換し、その後染料が繊維に固着されます。この役割が亜ジチオン酸ナトリウム市場を大規模なデニム生産および繊維仕上げと結びつけています。サハラ以南のアフリカ、南アジア・東南アジア、ラテンアメリカにおけるアパレル消費も需要を支えています。染料コストの上昇と一部の中国施設における操業率の制限により、繊維加工業者にとって安定した供給の重要性が高まっています。買い手が一貫した純度と納品信頼性をより重視するようになるにつれ、規模の大きい法令遵守サプライヤーが機会を得る可能性があります。
繊維工場は、バット染色、インディゴ還元、抜染プリント、ポリエステル還元クリアリングに亜ジチオン酸ナトリウムを使用しています。この素材は、確立されたプロセスを使用し、還元化学を変更するために大幅な再設計が必要となる染色工場において特に重要です。化学品生産に対する環境規制は、関連染料中間体の入手可能性を制約し、購買の不確実性を高める可能性があります。その結果、工場は一貫した製品仕様と確立された物流能力を提供するサプライヤーを優先する場合があります。輸出志向の衣料品センターにサービスを提供する亜ジチオン酸ナトリウム生産者は、保管条件も慎重に管理する必要があります。これらの要件により、製品価格と並んで、亜ジチオン酸ナトリウム市場におけるサービス品質の重要性が高まっています。
再生紙の脱インクおよび機械パルプの漂白
機械パルプおよび脱インク再生紙は、亜ジチオン酸ナトリウムの主要な用途です。これは、一部の代替システムに関連する繊維への影響を引き起こすことなく、発色性化合物を還元するためです。Chemtradeは、亜ジチオン酸ナトリウムが木材繊維含有量の高いパルプを白色化し、新聞用紙に使用される再生パルプを脱色すると述べています。同社はまた、高光沢雑誌用途向けのカオリン処理を製品のエンドユースとして特定しています。これらの用途は、成熟した製紙地域における亜ジチオン酸ナトリウム市場に安定した需要基盤を提供しています。しかし、欧州における機械グレード新聞用紙の需要減少は、製紙バリューチェーンの一部における成長を制限しています。再生コンテンツを含む特殊コーティング紙および包装材が消費を部分的に支えています。
BASFは2025年9月に亜ジチオン酸塩事業から撤退し、ルートヴィヒスハーフェンの生産施設を閉鎖すると発表しました。2026年3月、Siloxは知的財産、特殊容器、一部の生産設備、技術的専門知識、関連商標を含む、BASFの亜ジチオン酸塩関連資産の一部を取得しました。その結果、欧州の製紙加工業者はサプライヤー基盤の変化に直面しています。一部の買い手はアジアの輸出業者に転向する可能性があり、他の買い手は地域供給のためにSiloxに依存する可能性があります。この移行により、サプライヤー資格認定、納品計画、供給契約の重要性が高まる可能性があります。また、品質および輸送要件を一貫して満たすサプライヤーの重要性も高まる可能性があります。
鉱物およびカオリン処理の成長
亜ジチオン酸ナトリウムは、カオリン精製において酸化鉄を還元し、処理された鉱物の白色度を向上させるために使用されます。カオリンは高光沢紙、コーティング剤、化粧品、特殊セラミックスに使用されています。これらの下流セクターの成長は、還元漂白剤のより広範な消費を支える可能性があります。中国、インド、米国、ブラジルは引き続き鉱物処理活動の重要な拠点です。カオリン処理業者が一貫した白色度と低不純物レベルを必要とする場所では、亜ジチオン酸ナトリウム市場が支えられています。これらの用途の買い手は、化学的性能とトレース金属管理の両方を評価することが多いです。
カオリン漂白の純度要件は、より高純度の電子用途の要件と重複する場合があります。ある用途で低鉄および制御された重金属要件を満たす生産者は、他の特殊用途にサービスを提供できる立場にある可能性があります。この能力により、差別化されたグレードを追求する生産者の開発負担が軽減され、コモディティ出力のみに基づく競争からの脱却を支援できます。特殊用途では、各納品における一貫性とより強力な技術サービスが求められることが多いです。これらの条件は、亜ジチオン酸ナトリウム市場において品質管理と一貫した操業を実証できる生産者を支援します。
安定性が高く低排出の亜ジチオン酸塩への製剤シフト
顧客および規制当局が二酸化硫黄排出、労働者の安全、危険物取り扱いをより重視するようになるにつれ、生産者は安定化製品を開発しています。Silox Indiaは、Hydros Dをデニム用途向けの安定化亜ジチオン酸ナトリウム製品として説明しています。この製品は、繊維加工中の使用効率を向上させ、フュジティブ排出を削減するための業界全体の取り組みを反映しています。安定した製剤は、顧客が取り扱いリスクを管理し、消費管理を改善するのに役立ちます。その結果、製剤能力は亜ジチオン酸ナトリウム市場においてますます重要になっており、特に規制された産業用買い手の間でその傾向が顕著です。実際の操業条件下で製品性能を検証するサプライヤーは、顧客との関係を強化できます。
中国の2025年危険化学品カタログは、亜ジチオン酸ナトリウムを管理された危険物として掲載しています[1]。このような規制により、法令遵守の化学工業団地、密閉生産システム、適切な包装の必要性が高まる可能性があります。窒素ブランケット包装は、保管および輸送中の素材の感度管理に役立ちます。これらの要件は、確立されたコンプライアンスシステムを持たない小規模生産者の参入障壁を高めます。規模の大きい統合企業は、より高い生産量にわたって安全投資コストを分散させることができます。その結果、製品の安定性と規制対応準備が、サプライヤー選定における重要な要素になりつつあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水分および酸素感受性 | -0.5% | グローバル、熱帯高湿度市場で最も深刻 | 短期(2年以内) |
| 環境および危険物コンプライアンスコスト | -0.6% | 欧州連合(EU)、北米、中国国内施設 | 中期(2~4年) |
| グルコースベースおよび電気化学的還元システムによる代替 | -0.4% | EU、北米、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
水分および酸素感受性
亜ジチオン酸ナトリウムは、大気中の水分または酸素にさらされると分解し、二酸化硫黄および硫酸塩の副産物を生成します。この感受性により、サプライヤーは特殊包装、管理された物流、短い在庫サイクルを必要とするため、納品コストが増加します。亜ジチオン酸ナトリウム市場は、流通業者および産業ユーザーが保管条件をいかに効果的に管理するかによって影響を受けます。ASEAN、南アジア、中東・アフリカの高湿度地域では、運用上の課題が生じます。適切な取り扱いおよび冷蔵コンテナの手配がなければ、製品品質が仕様を下回る可能性があります。これにより、納品紛争が発生し、買い手の信頼が低下する可能性があります。
液体亜ジチオン酸ナトリウムの賞味期限は7日から14日であり、顧客への近接性が重要です。Chemtradeは、液体亜ジチオン酸ナトリウムの短い賞味期限と高い輸送コストを制約として特定しています。これらの制限により、液体供給は予測可能な需要を持つ地域のパルプ工場およびカオリン処理業者に適しています。この条件は、顧客サイトの近くに生産施設を持ち、確立された流通ネットワークを持つサプライヤーを支援します。小規模ユーザーは、製品品質を維持するために必要な温度管理保管を維持することに課題を抱える場合があります。その結果、需要は確立された倉庫能力を持つ中規模および大規模産業施設に集中しています。
環境および危険物コンプライアンスコスト
危険物規制により、サプライヤーは国際輸送の文書、包装、輸送手続きを管理する必要があります。国連モデル規則、欧州連合のREACH規制、米国の輸送要件により、継続的なコンプライアンス義務が生じます。小規模施設および輸出業者は、これらのコストを吸収することに課題を抱える場合があります。BASFは、長期的な価値創造に焦点を当てたポートフォリオ見直しの一環として、2025年に亜ジチオン酸塩事業からの撤退を発表しました[2]。この決定は、高いエネルギーおよびコンプライアンスコストに直面する欧州生産拠点の操業環境を反映しています。コンプライアンス要件が大規模な認定サプライヤーを優遇するにつれ、亜ジチオン酸ナトリウム市場はより集中する可能性があります。
中国における環境検査は、化学工場の操業率に影響を与え、原材料コストの不確実性を高める可能性があります。これらの要因は、硫黄および染料の統合サプライチェーンに依存する生産者にとってボラティリティを生み出す可能性があります。認定化学工業団地に立地する施設は、廃棄物管理および危険物管理システムを確立している場合があります。その結果、コンプライアンスの考慮事項が立地決定および設備投資に影響を与える可能性があります。顧客は、明確な文書を提供し、確立された環境管理システムを維持するサプライヤーを重視する場合があります。この傾向は、規模と信頼性の高い規制慣行を組み合わせた企業の間で、亜ジチオン酸ナトリウム市場がより集中することに寄与しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造プロセス別:
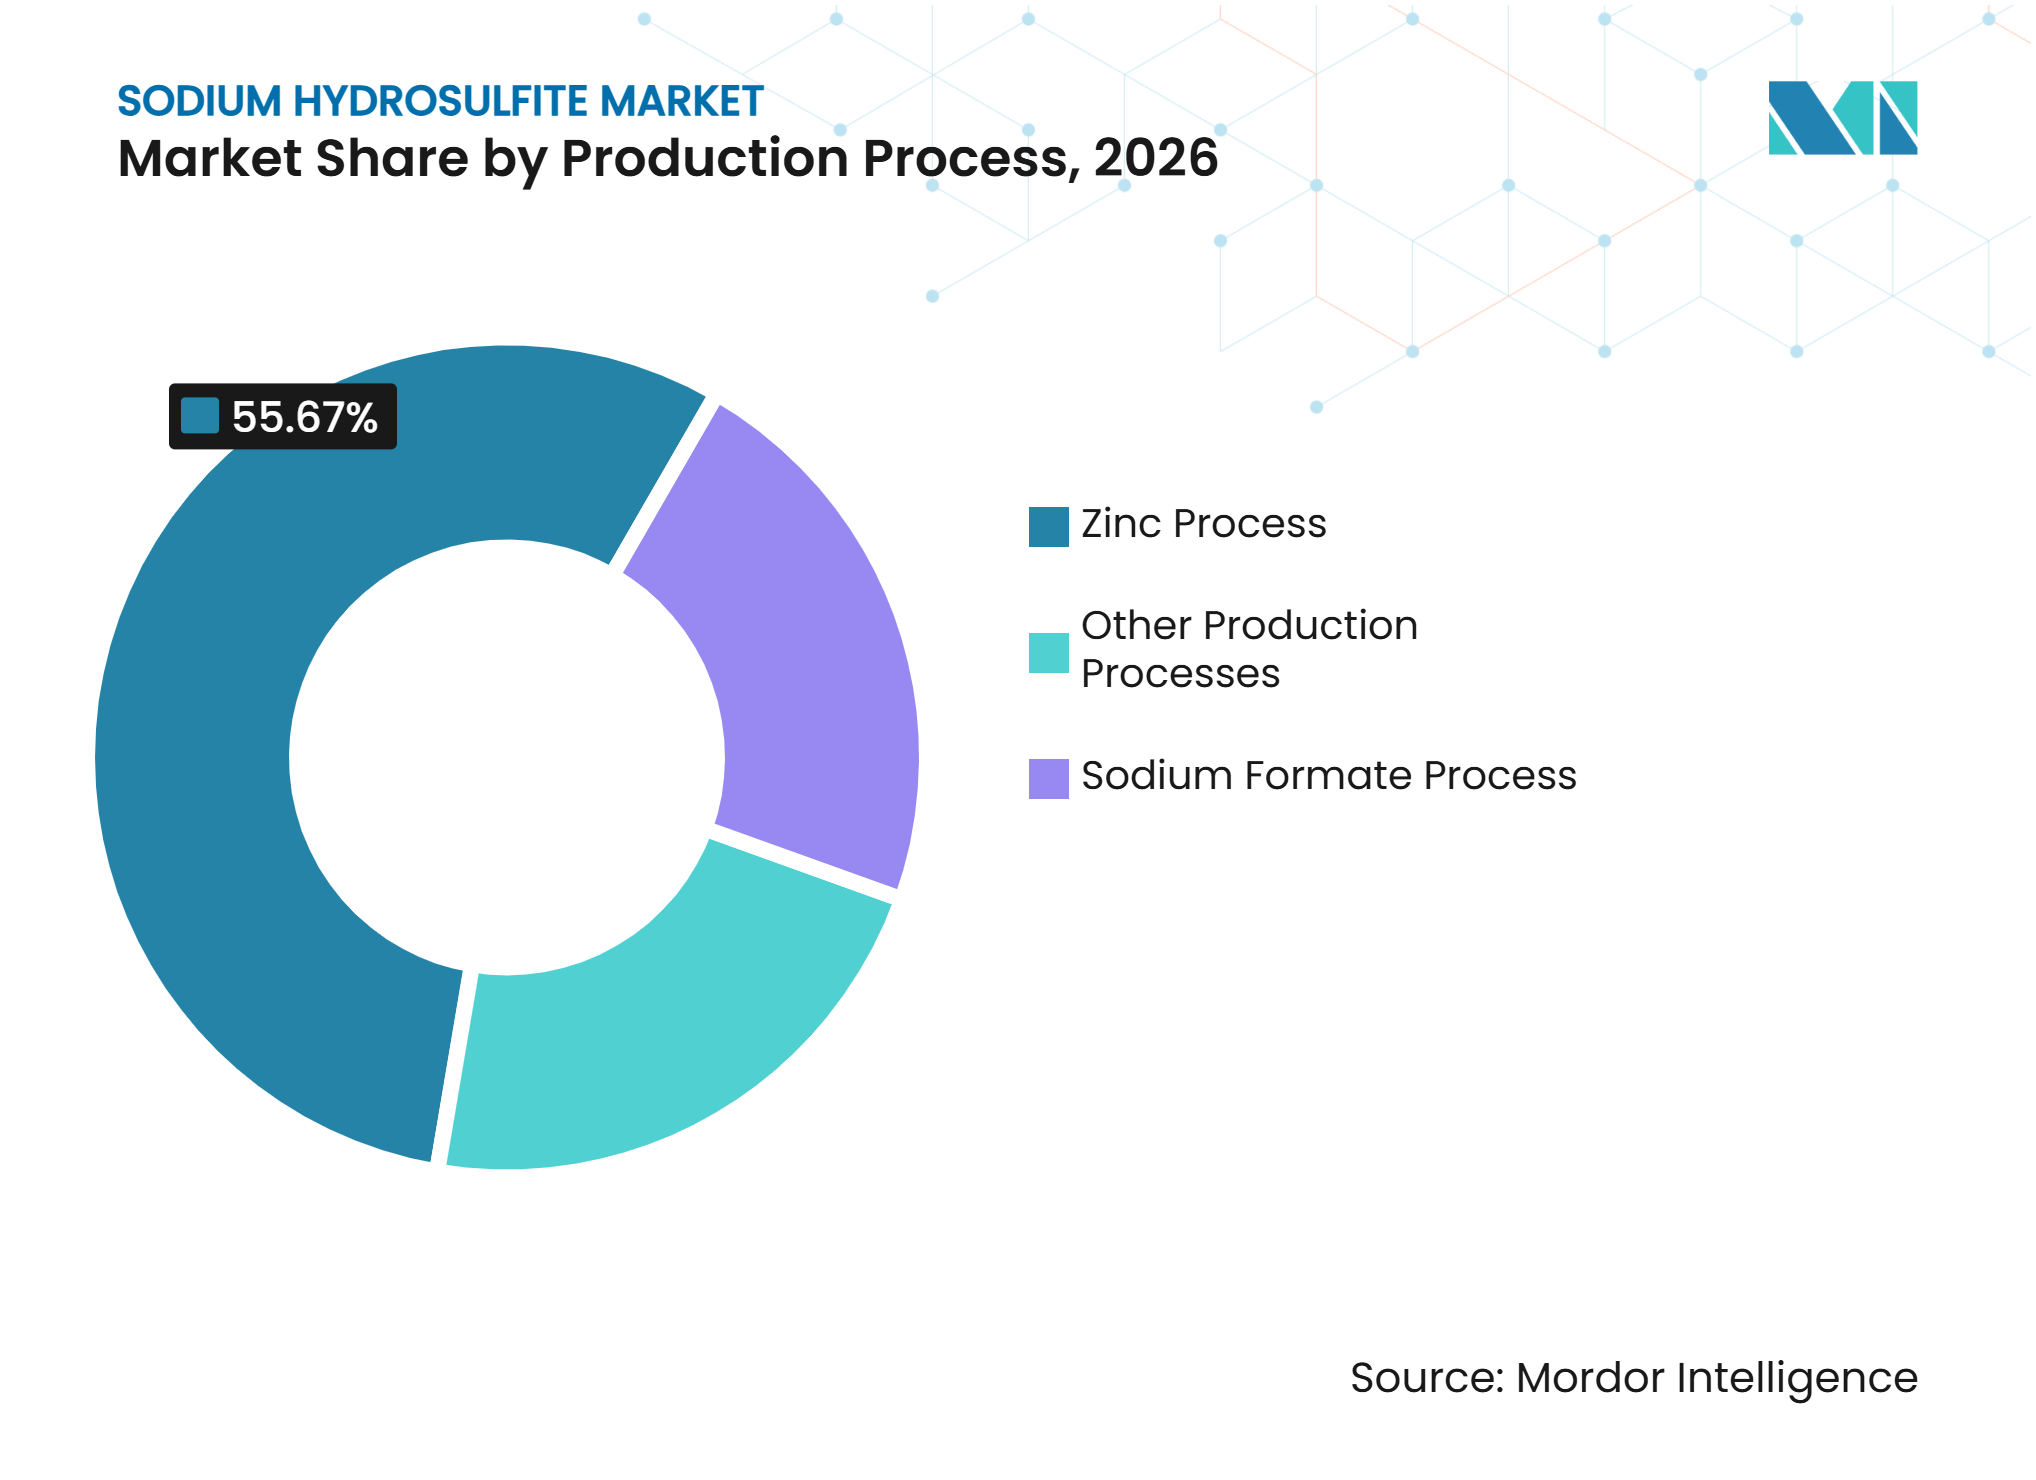
亜鉛プロセスが最大シェアを保持、ギ酸ナトリウムが拡大亜鉛プロセスは、2026年の亜ジチオン酸ナトリウム市場シェアの55.67%を占めています。これは、亜鉛粉末、苛性ソーダ、液体二酸化硫黄の供給を統合する中国、北米、インドの施設に確立されています。Chemtradeは、亜鉛粉末、苛性ソーダ、液体二酸化硫黄を使用して液体亜ジチオン酸ナトリウムを製造していると述べています。同社はまた、供給ネットワークを支援するために海外から粉末を輸入しています。これらの慣行は、確立された原料供給可能性と物流インフラを持つ地域における亜鉛ルートの継続的な商業利用を支援しています。生産者はまた、酸化亜鉛の副産物が確立された価値チャネルを持つ場所でも恩恵を受けることができます。その他のプロセスは、小規模または特殊な操業において限定的な役割を保持しています。
ギ酸ナトリウムプロセスは、製造プロセスの中で最も高い、2032年までのCAGR 4.67%を記録すると予測されています。このルートは亜鉛含有廃水を回避でき、より厳しい排水要件を持つ地域に適しています。その結果、既存の亜鉛ベース施設を直ちに置き換えるのではなく、増分的な能力追加においてより大きな役割を果たす可能性が高いです。ギ酸ナトリウム能力は、生産者が亜鉛排水の新規許可取得に課題を抱える地域で拡大する可能性があります。デュアルプロセス生産基盤は、原料コストの変化と顧客の純度要件を管理するのに役立ちます。プロセス選択は、地域の環境規制、原料の入手可能性、顧客仕様と引き続き連動します。亜ジチオン酸ナトリウム産業は、異なる供給条件に対応するため、両ルートを維持する可能性が高いです。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
粉末がリード、液体が加速粉末は2026年に71.34%のシェアを占めています。その地位は、アジア、ラテンアメリカ、アフリカ全体の繊維および紙のサプライチェーンとの長い賞味期限、輸送の柔軟性、および互換性を反映しています。粉末は、納品後すぐに消費する必要がないため、長距離貿易に適しています。中国の輸出供給は粉末レードを中心としており、グローバル貿易フローにおけるその役割を支えています。繊維および製紙工場は、取り扱いシステムが安全要件を満たしている場合、液体材料よりも粉末をより容易に保管できます。これらの特性は、輸入依存市場における粉末の需要を支えています。粉末は、顧客が生産施設から遠く離れた場所で操業する場合に引き続き重要です。
液体亜ジチオン酸ナトリウムは、2032年までにCAGR 4.81%で成長すると予測されています。その成長は、パルプ工場およびカオリン処理業者が生産拠点近くで定期的な量を消費できる北米および欧州における地域供給の取り決めと連動しています。地域の生産者は、納品速度、製品の新鮮さ、供給信頼性を通じて競争できます。Chemtradeは、高い輸送コストと短い賞味期限のため、顧客への近接性が液体亜ジチオン酸ナトリウムの利点であると述べています。これにより、グローバルな粉末貿易と地域の液体供給の間に区別が生まれます。液体生産者は、施設が大規模なエンドユーザーの近くに立地している場合、顧客ポジションを確立できます。液体用途の亜ジチオン酸ナトリウム市場規模は、広範な輸出フローよりも地域の産業クラスターによって形成されます。
グレード別:
工業グレードが支配、試薬グレードが加速工業グレードは2026年に88.12%を占めています。繊維染色、紙漂白、カオリン漂白は大量を必要とし、一般的に最も厳格なトレース金属制限を必要としません。これにより、工業グレードは全体的な需要において主要な役割を果たします。その大きな基盤は、規模または地域物流の優位性を持たない生産者に価格圧力をもたらす可能性があります。しかし、買い手は依然として一貫したパフォーマンスを必要としており、特に製品のばらつきが出力品質に影響を与える可能性がある染色工場および製紙工場においてその傾向が顕著です。工業グレードは引き続き亜ジチオン酸ナトリウム市場の物理的需要の大部分を占めます。その重要性は、プレミアム用途へのシフトではなく、確立された産業用途を反映しています。
試薬グレードは、2032年までにCAGR 4.95%で成長すると予測されています。電子機器の表面処理、無電解めっき、プリント回路基板の洗浄、半導体ウェーハ処理は、より厳格な不純物管理を必要とします。これらの用途は、トレーサビリティと低重金属含有量を持つ製品に対してより高い価格を要求できます。試薬グレード製品のより高い価値は、資格を持つサプライヤーのマージンを改善できます。食品グレードは、承認が管轄区域によって異なるため、より小さな認定用途にとどまります。よりクリーンな合成プロセスとより強力な品質システムに投資する生産者は、これらの差別化されたグレードを追求できます。したがって、亜ジチオン酸ナトリウム産業は、量だけでなく純度を通じて価値を向上させる余地があります。
エンドユーザー産業別:
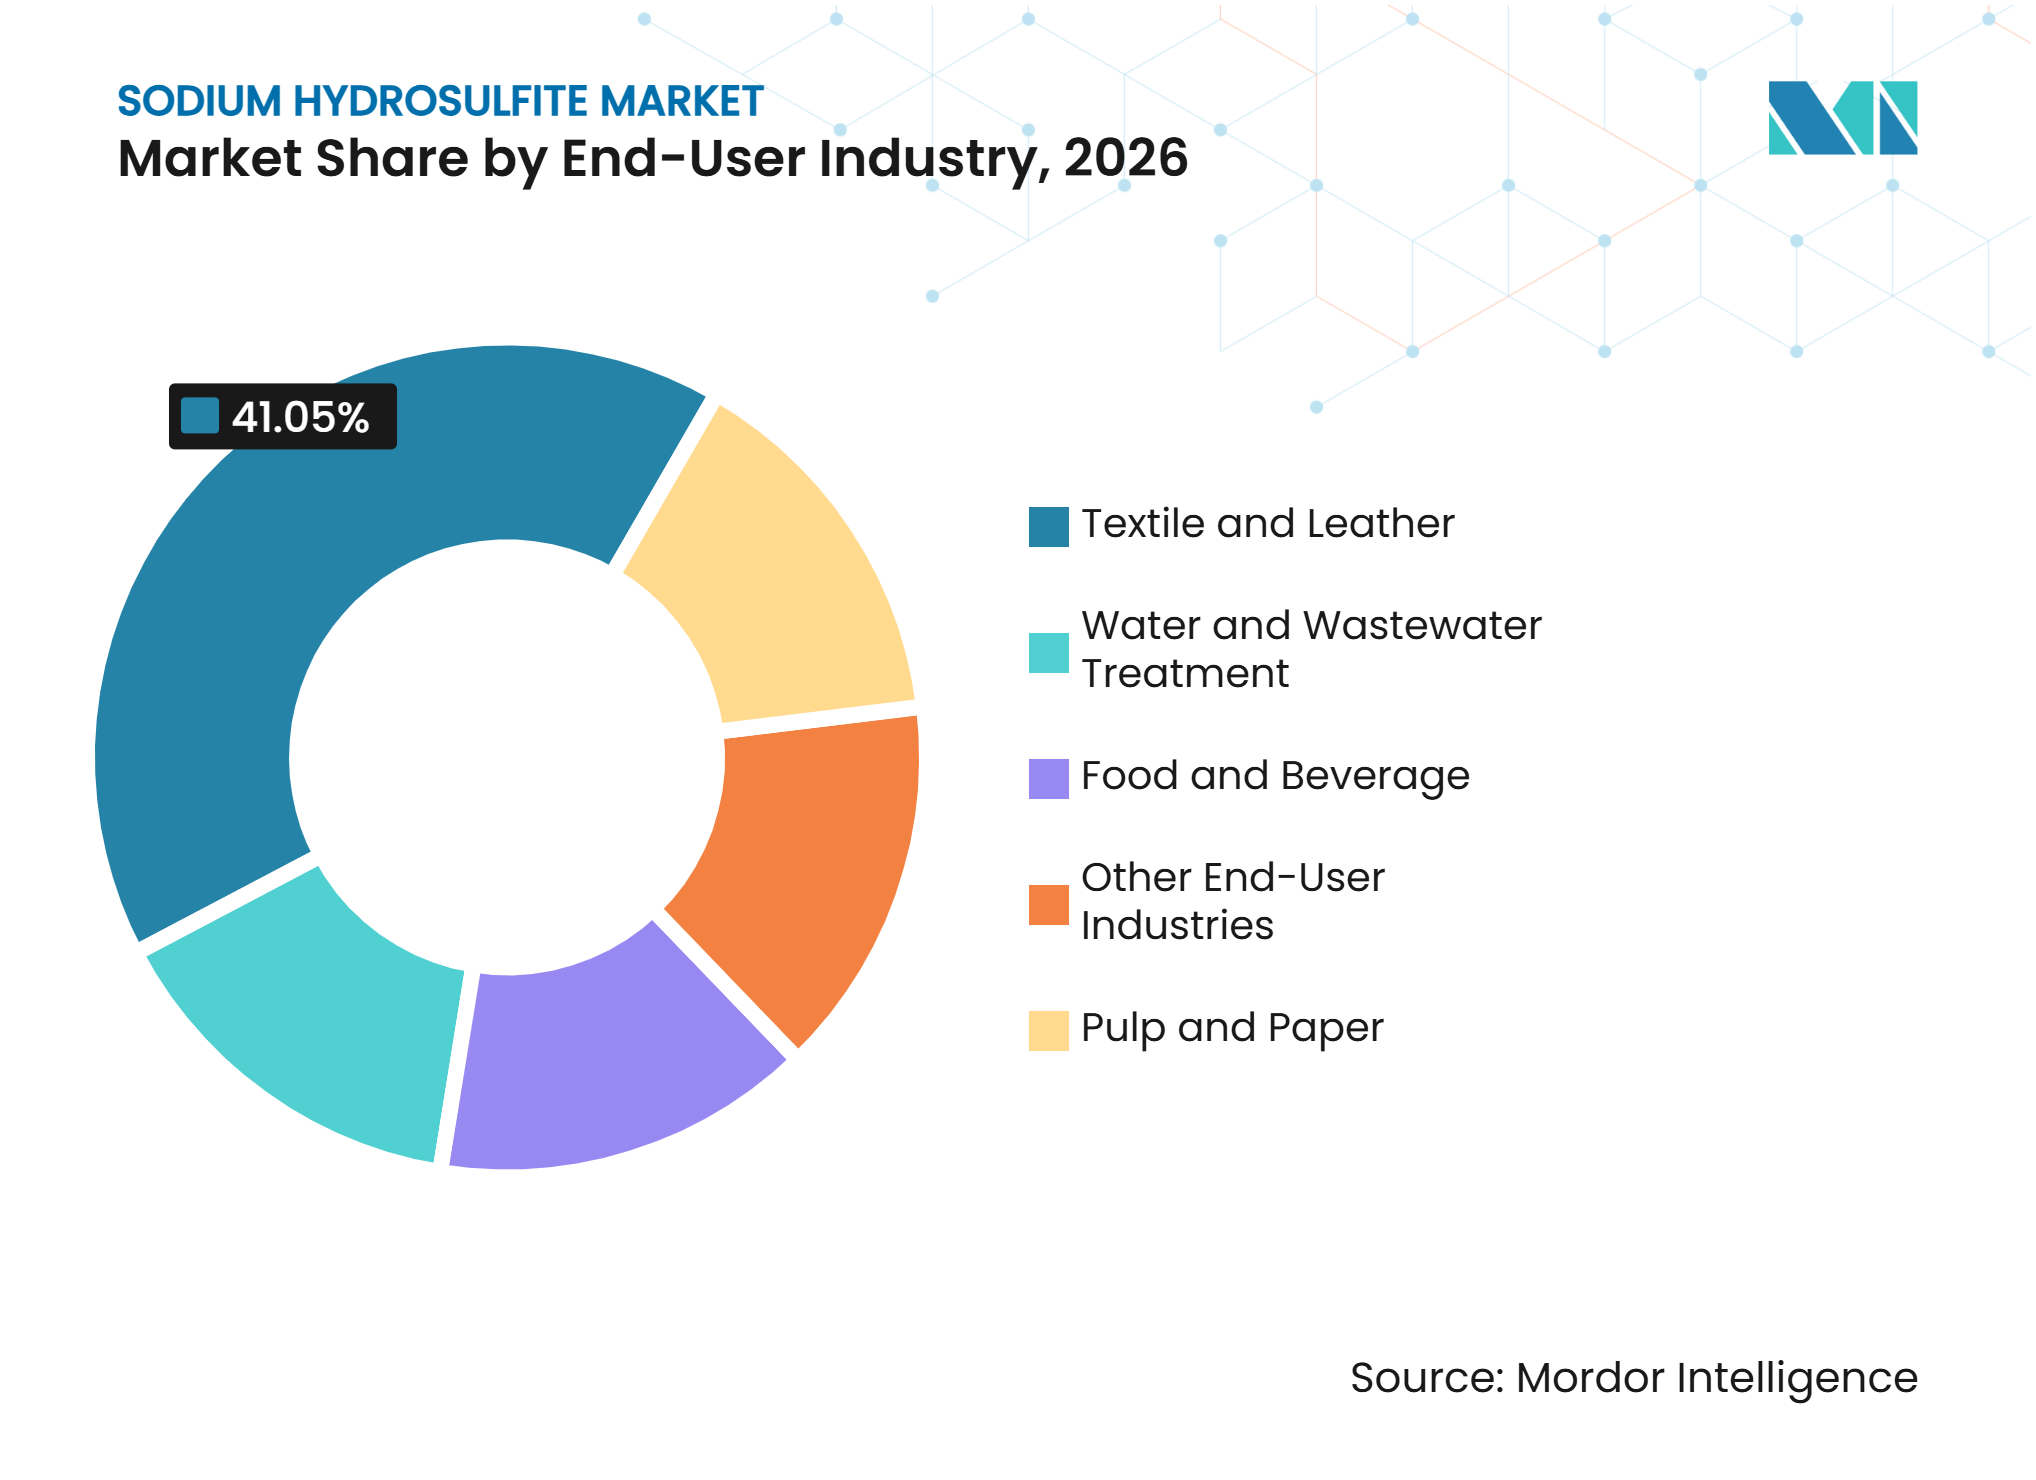
繊維が需要を固定、水処理が加速繊維・皮革は2026年に41.05%を占めています。バット染色、インディゴ還元、抜染プリント、ポリエステル還元クリアリングが、このエンドユーザー産業から継続的な需要を生み出しています。デニムは、インディゴ染色が染料固着前の還元化学に依存するため、最大の繊維サブ用途です。年間60億メートルを超える生地生産量が、実質的な基礎需要基盤を提供しています。繊維需要は主要な衣料品生産国に分散していますが各地域において供給信頼性が引き続き重要です。このセグメントの規模は、亜ジチオン酸ナトリウム市場の中心となっています。また、アパレル生産、貿易活動、染色工場の慣行の変化に生産者をさらすことにもなります。
水・廃水処理は、2032年までにCAGR 5.17%で成長すると予測されています。亜ジチオン酸ナトリウムは、産業排水システムにおける脱塩素および六価クロム還元に使用されます。また、産業用ボイラーシステムにおける酸素スカベンジャーとしても機能します。発展途上市場における産業排水要件がこれらの用途を支えています。このセグメントは、繊維および紙を超えたより広い需要基盤を提供できます。しかし、一部の繊維用途では代替還元システムがテストされています。2025年に発表された研究では、グルコースベースのアプローチがポリエステル還元クリアリングにおいて同等のストリッピング性能を達成したことが示されましたが、特定の用途では堅牢度の結果が依然として低いままでした。したがって、水処理需要はサプライヤーにとって多様化の源を提供します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋:グローバル成長を牽引する支配的市場
アジア太平洋は2026年の亜ジチオン酸ナトリウム市場の44.73%を占め、2032年までにCAGR 5.03%で成長すると予測されています。中国は、繊維、紙、化学品製造産業に支えられた地域の主要な生産・消費拠点です。2025年3月、Hubei Yihuaはスリランカ染料・化学品展示会に参加し、5社の潜在顧客と30件以上の二国間協議を行いました。この活動は、同社の南アジア顧客への注力を反映しています。インドは、繊維・皮革クラスターが一貫した化学品供給を必要とする重要な二次市場です。バングラデシュ、ベトナム、インドネシア、タイは、衣料品製造および輸出活動を通じて地域需要にさらに貢献しています。
貿易政策が地域市場にますます影響を与えています。韓国は2025年12月に中国産亜ジチオン酸ナトリウムにアンチダンピング関税を課しました。この措置は、韓国ユーザーの調達決定に影響を与え、インドまたは欧州のサプライヤーに機会を生み出す可能性があります。中国の危険物管理も、法令遵守の国内生産と安全な包装慣行の重要性を高めています。これらの規制要因は、製品品質、文書、安定した物流を維持する企業を優遇します。アジア太平洋は、供給能力と下流製造の成長を組み合わせているため、亜ジチオン酸ナトリウム市場の中心であり続けます。
北米:パルプ・紙・水処理が成熟した需要を持続
北米は、製品品質、地域物流、規制コンプライアンスが競争環境を形成する成熟市場です。Chemtradeは、パルプ工場、カオリン処理業者、繊維仕上げ業者に亜ジチオン酸ナトリウムを供給しています。その液体供給モデルは短い賞味期限要件に対応し、長距離輸入よりも地域生産を優遇します。こモデルは、地域供給の液体製品を低コストの輸入粉末で代替することを制限します。地域全体のパルプ・紙メーカーは、日常的な生産を支援するために化学品供給に依存しており、水処理用途が追加の需要源を提供しています。
有害物質規制法(TSCA)に基づく米国環境保護庁の要件と、運輸省の危険物規制が、手続き上および輸送上の要件を課しています。これらのコンプライアンス要因は、確立された文書、安全システム、流通ネットワークを持つサプライヤーを優遇します。地域の生産者は、納品価格のみで競争するのではなく、サービス能力を通じて差別化できます。地域の顧客はまた、液体製品に必要な保管・取り扱い能力を持っており、工場から顧客への近接性を商業的優位性として支援しています。したがって、全体的な需要に加えて、供給統合と特殊な顧客要件が北米の亜ジチオン酸ナトリウム市場を形成しています。
欧州、南米、中東・アフリカ:異なる軌跡
欧州は、2025年のBASFの亜ジチオン酸塩生産からの撤退と、2026年3月のSiloxによる関連資産の一部取得に続き、サプライヤーの移行を経験しています。ドイツの特殊繊維および高性能紙産業は、高純度製品の一貫した供給を必要としています。北欧の製紙業者も機械パルプを漂白するために亜ジチオン酸ナトリウムを使用しています。欧州のサプライヤー基盤の変化により、顧客資格認定プロセスとサプライチェーン計画の必要性が高まる可能性があります。化学品の登録・評価・認可・制限(REACH)義務は、地域のサプライヤーおよび輸入業者にとって引き続き重要なコンプライアンス上の考慮事項です。欧州の買い手は、認定された取り扱い慣行と文書化された製品品質をより重視する可能性があります。
南米は、ブラジルやアルゼンチンなどの国が主導する水処理用途と発展途上の繊維産業から需要を生み出しています。粉末輸入は、液体製品よりも地域のより長い輸送ルートに適しています。中東・アフリカでは、産業の多様化、鉱業、繊維、水処理が用途の機会を生み出しています。高温と限られたコールドチェーンインフラが液体製品の使用を制限し、粉末輸入を優遇する可能性があります。これらの地域は異なる需要ドライバーを持っていますが、保管条件と輸入物流は共通の考慮事項です。
競合環境
市場集中度
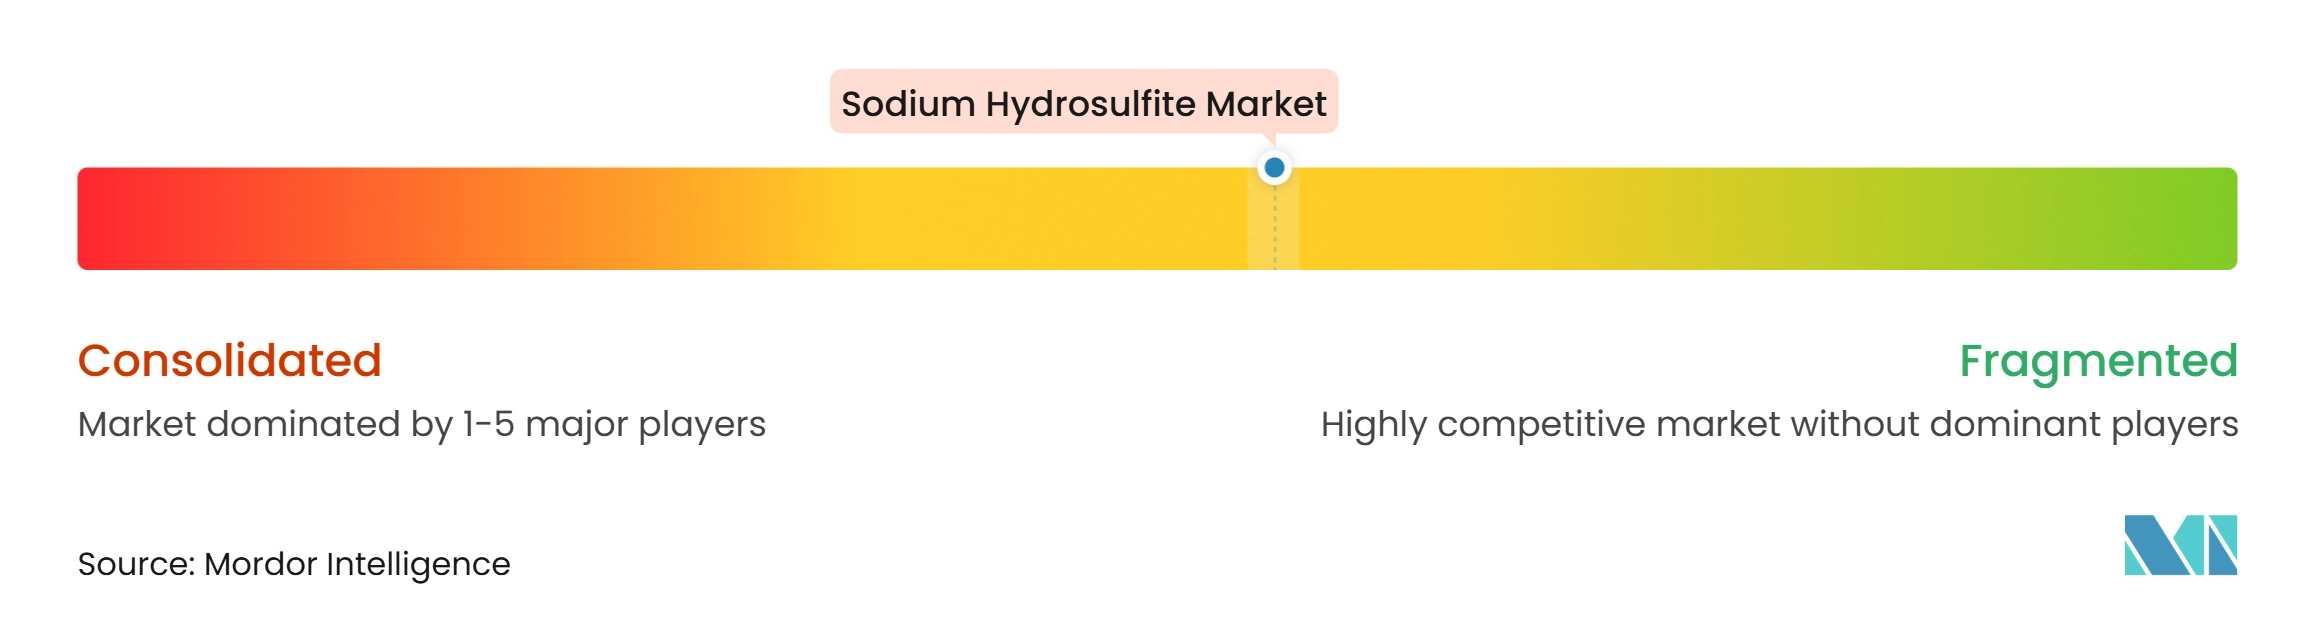
亜ジチオン酸ナトリウム市場は中程度に分散しています。上位5社の生産者が収益の50%を占め、中国のサプライヤーが世界の生産能力の75%を占めています。この構造は輸出主導の価格圧力を生み出しますが、貿易措置が特定の市場へのアクセスを制限する可能性があります。中国の生産者は生産規模と輸出多様化を重視しています。Hubei Yihuaのスリランカでの事業は、南アジアで顧客関係を構築するサプライヤーの取り組みを示しています。韓国のアンチダンピング関税も、影響を受けた中国のサプライヤーが同様の制限のない市場に生産を振り向けることを要求しています。
西側の生産者は、統合、地域供給、差別化製品に注力していす。2025年のBASFの事業撤退は、欧州の競争環境を変えました。2026年3月、Siloxは亜ジチオン酸塩に関連する知的財産、設備、容器、専門知識、商標へのアクセスを拡大するため、BASFの選択された資産を取得しました。この取引により、欧州の繊維および紙の顧客の間でSiloxのポジションが拡大しました。Silox Indiaもデニム加工向けの安定化製品を開発しました。これらの動向は、供給信頼性、製品製剤、地域サービスが重要な競争要因であることを示しています。
より高純度のグレードは電子機器用途に使用されており、繊維および紙の用途よりも厳格なトレース金属仕様を必要とします。これらの用途にサービスを提供する生産者は、トレーサビリティ、管理された生産プロセス、一貫した製品品質を必要とします。銅ドープ二硫化モリブデン電気触媒に関する研究では、インディゴ変換効率85.56%、従来の亜ジチオン酸ナトリウムベースの処理と比較してエネルギー消費が33.08%低く、運用コストが21.59%低いことが報告されました。しかし、この技術は電気化学的還元をパイロット設置を超えてスケールアップするという課題によって依然として制限されています。確立された産業規模の亜ジチオン酸ナトリウム生産と直接競合するものではありません。それでも、既存のサプライヤーが環境パフォーマンスと顧客価値を向上させることを求めています。
亜ジチオン酸ナトリウム産業のリーダー企業
-
Guangdong Zhongcheng Chemicals Inc., Ltd.
-
Yantai Jinhe Sodium Hydrosulfite Factory Co., Ltd.
-
Hubei Yihua Chemical Industry Co., Ltd.
-
Silox India Pvt Ltd
-
Chemtrade Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
亜ジチオン酸ナトリウム市場 このレポートでカバーされる企業
- Anhui Chlor-Alkali Chemical Industry Group Co., Ltd.
- Bruggemann Chemical
- Chemtrade Logistics
- Guangdi Chemical Co., Ltd.
- Guangdong Zhongcheng Chemicals Inc., Ltd.
- Hubei Yihua Chemical Industry Co., Ltd.
- Hunan Maunsell Chemical New Technology Co., Ltd.
- JinHe Group
- Kingboard Holdings Limited
- Shandong Shuangqiao Chemical Industry Co., Ltd.
- Silox India Pvt Ltd
- Transpek Industry Limited
- Wuxi Dongtai Chemical Co., Ltd.
- Yantai Jinhe Sodium Hydrosulfite Factory Co., Ltd.
- Zhejiang Jiacheng Chemical Co., Ltd.
最近の産業開発事情 亜ジチオン酸ナトリウム市場
- 2026年3月:Siloxグループはベルギー子会社を通じて、BASFから亜ジチオン酸塩関連資産の一部の取得を完了しました。取得には、繊維およびパルプ・紙用途向けの亜ジチオン酸塩製品に関する知的財産権、特殊容器、一部の生産設備、技術的専門知識、関連商標が含まれました。この取引により、BASFの事業撤退後、欧州におけるSiloxグループの亜ジチオン酸塩事業が拡大しました。
- 2025年9月:BASFは亜ジチオン酸塩事業から撤退し、ルートヴィヒスハーフェンの生産施設を閉鎖する決定を発表しました。同社は、Hydrosulfite F、HydroBlue 90、HydroBlue 92、Hydrosulfite Evo、Adlite、Blankitの供給を段階的に終了する計画を立てました。BASFは約65名の従業員が社内で代替の役割を見つけることを支援しました。この決定は、BASFの「Winning Ways」ポートフォリオ強化戦略の一環を形成しました。
グローバル亜ジチオン酸ナトリウム市場レポートの範囲
亜ジチオン酸ナトリウムは、硫黄臭を持つ白色の結晶性水溶性粉末です。繊維加工、パルプ・紙生産、化学品製造、染色操業を含む産業用途において、還元剤および漂白剤として機能します。
亜ジチオン酸ナトリウム市場は、製造プロセス、形態、グレード、エンドユーザー産業、地域別にセグメント化されています。製造プロセス別では、市場は亜鉛プロセス、ギ酸ナトリウムプロセス、その他の製造プロセスにセグメント化されています。形態別では、市場は粉末と液体にセグメント化されています。グレード別では、市場は工業グレード、試薬グレード、食品グレードにセグメント化されています。エンドユーザー産業別では、市場はパルプ・紙、繊維・皮革、水・廃水処理、食品・飲料、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国における亜ジチオン酸ナトリウムの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 亜鉛プロセス |
| ギ酸ナトリウムプロセス |
| その他の製造プロセス |
| 粉末 |
| 液体 |
| 工業グレード |
| 試薬グレード |
| 食品グレード |
| パルプ・紙 |
| 繊維・皮革 |
| 水・廃水処理 |
| 食品・飲料 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製造プロセス別 | 亜鉛プロセス | |
| ギ酸ナトリウムプロセス | ||
| その他の製造プロセス | ||
| 形態別 | 粉末 | |
| 液体 | ||
| グレード別 | 工業グレード | |
| 試薬グレード | ||
| 食品グレード | ||
| エンドユーザー産業別 | パルプ・紙 | |
| 繊維・皮革 | ||
| 水・廃水処理 | ||
| 食品・飲料 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
亜ジチオン酸ナトリウム市場の現在の市場規模は?
亜ジチオン酸ナトリウム市場規模は2026年に1.68 ビリオン 米ドルと評価されており、2027年の1.75 ビリオン 米ドルから2032年には2.14 ビリオン 米ドルへと、予測期間(2027年~2032年)中にCAGR 4.13%で成長すると推定されています。
亜ジチオン酸ナトリウム供給をリードする製造プロセスは何ですか?
亜鉛プロセスが2026年に55.67%のシェアでリードしています。ギ酸ナトリウムプロセスはCAGR 4.67%で最も急成長しています。
なぜ粉末が亜ジチオン酸ナトリウムの販売を支配しているのですか?
粉末は2026年に71.34%のシェアを占めました。これは、賞味期限が長く、長距離流通に適しているためです。
亜ジチオン酸ナトリウムの最も強い成長見通しを持つ地域はどこですか?
アジア太平洋が2026年に44.73%のシェアでリードし、2032年までにCAGR 5.03%で成長すると予測されています。