
Tamaño y Participación del Mercado de Hidrosulfito de Sodio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hidrosulfito de Sodio por Mordor Intelligence
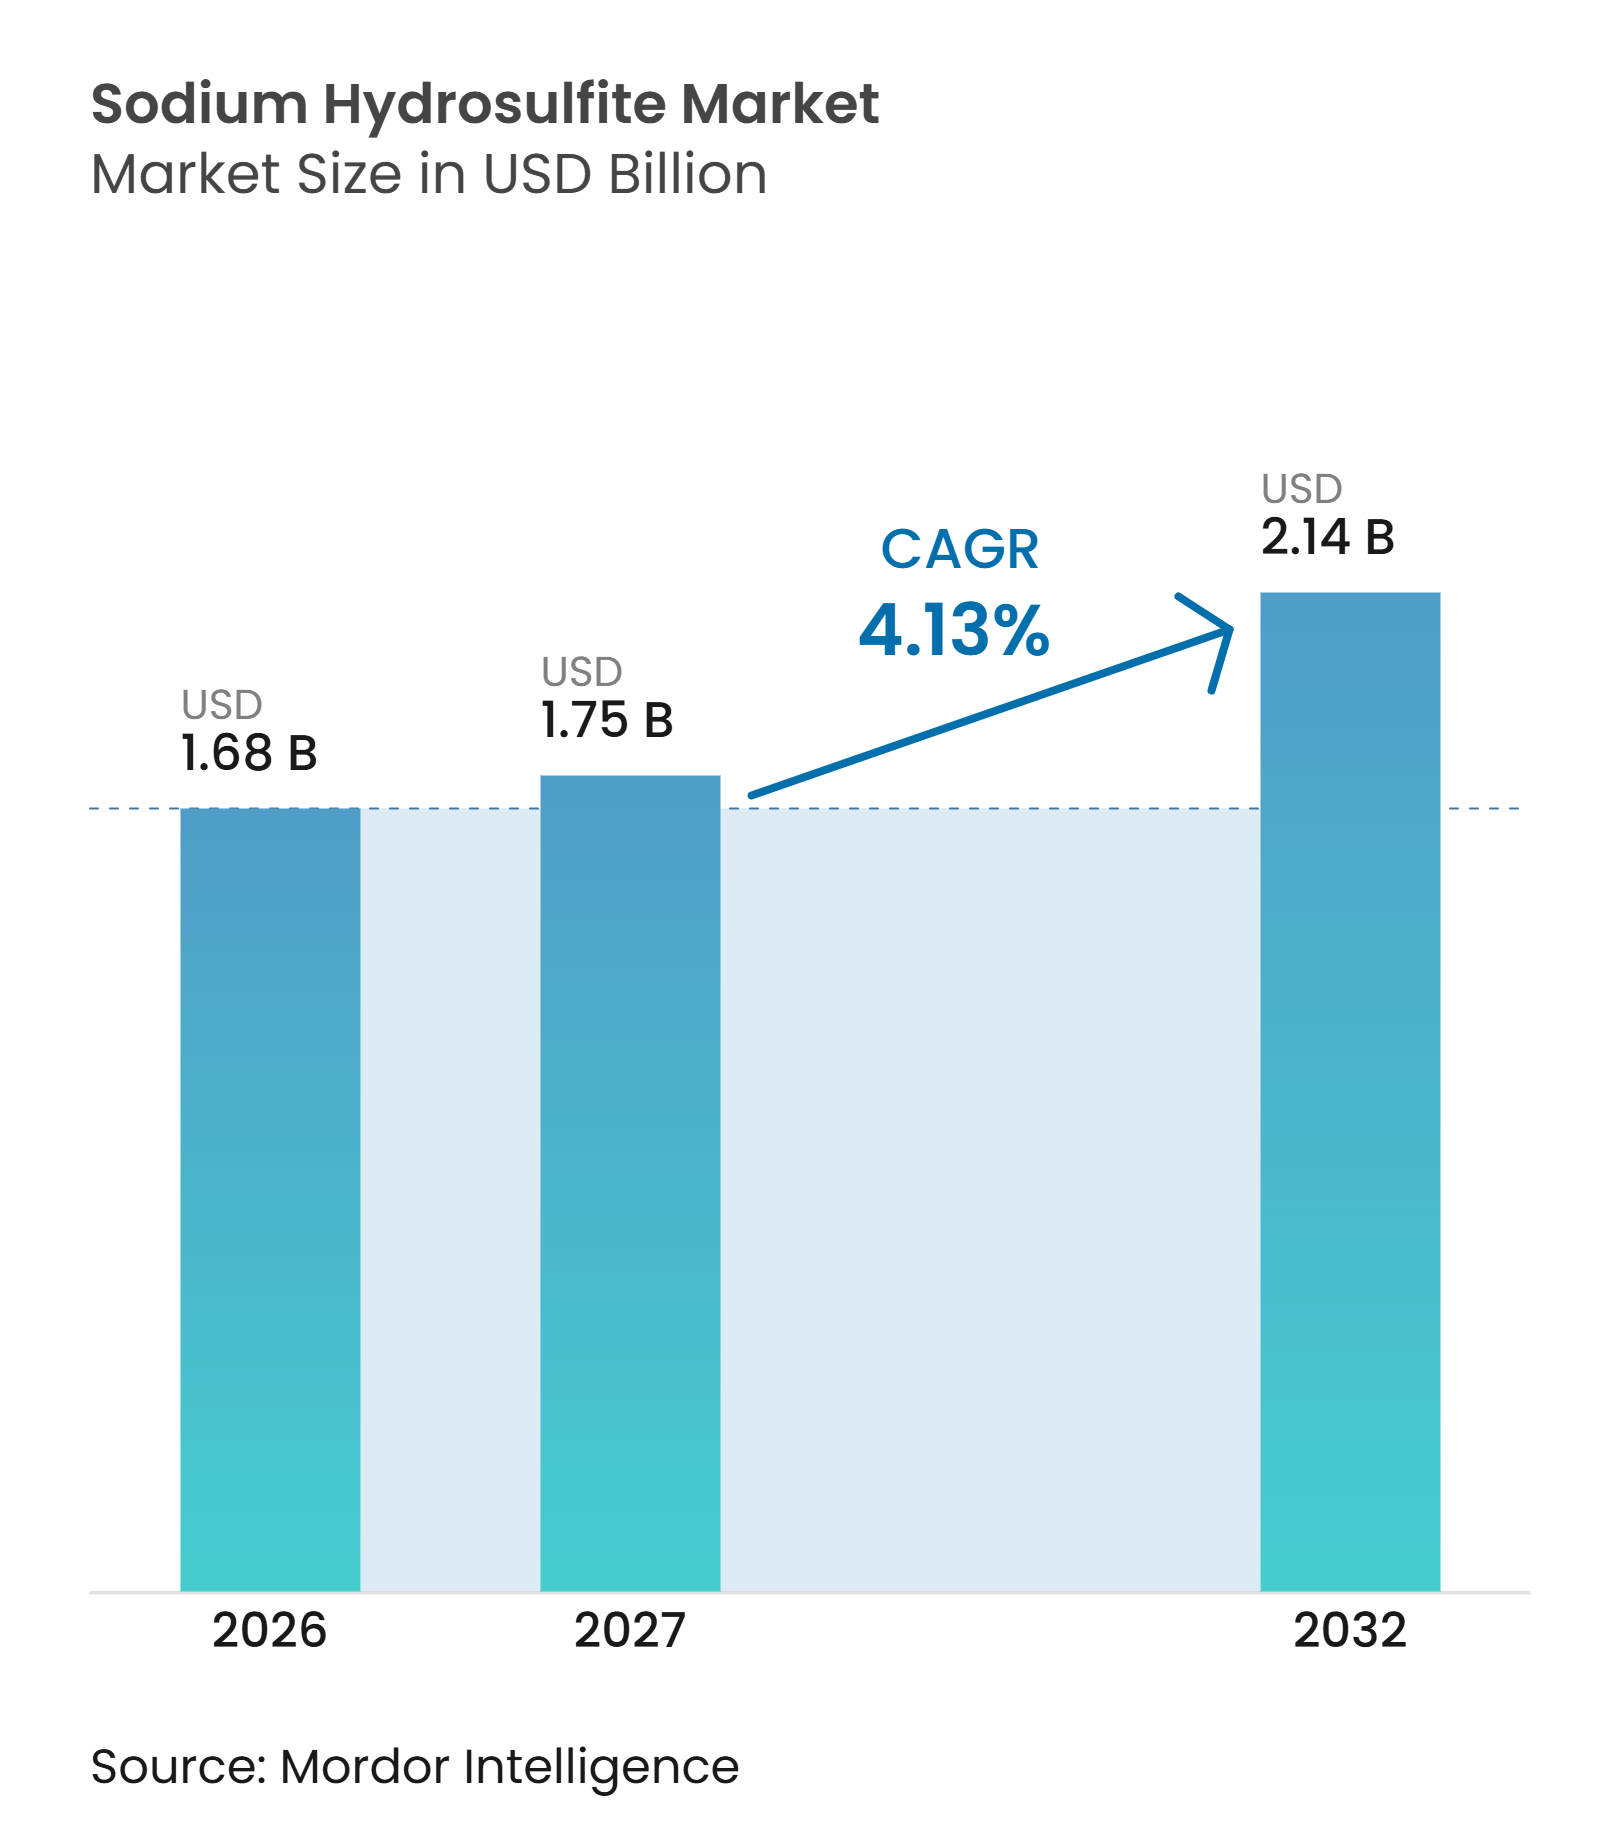
El tamaño del mercado de hidrosulfito de sodio fue valorado en 1,68 mil millones de USD en 2026 y se estima que crecerá desde 1,75 mil millones de USD en 2027 hasta 2,14 mil millones de USD para 2032, a una CAGR del 4,13% durante el período de pronóstico (2027-2032). El hidrosulfito de sodio, también conocido como ditionito de sodio, se utiliza en el teñido de textiles, el blanqueo de pulpa, el procesamiento de caolín y el tratamiento de agua, lo que sustenta la demanda en aplicaciones industriales establecidas. La capacidad de producción de 380.000 toneladas, en comparación con una demanda de aproximadamente 400.000 toneladas, indica un equilibrio estrecho entre oferta y demanda en el mercado de hidrosulfito de sodio. Los productores se centran en la escala, la fiabilidad del suministro, el control de pureza y la logística, más que únicamente en el precio. El mercado de hidrosulfito de sodio incurre en mayores costos de manipulación porque el compuesto es sensible a la humedad y al oxígeno. También existen métodos de reducción alternativos disponibles para determinadas aplicaciones textiles.
Conclusiones Clave del Informe
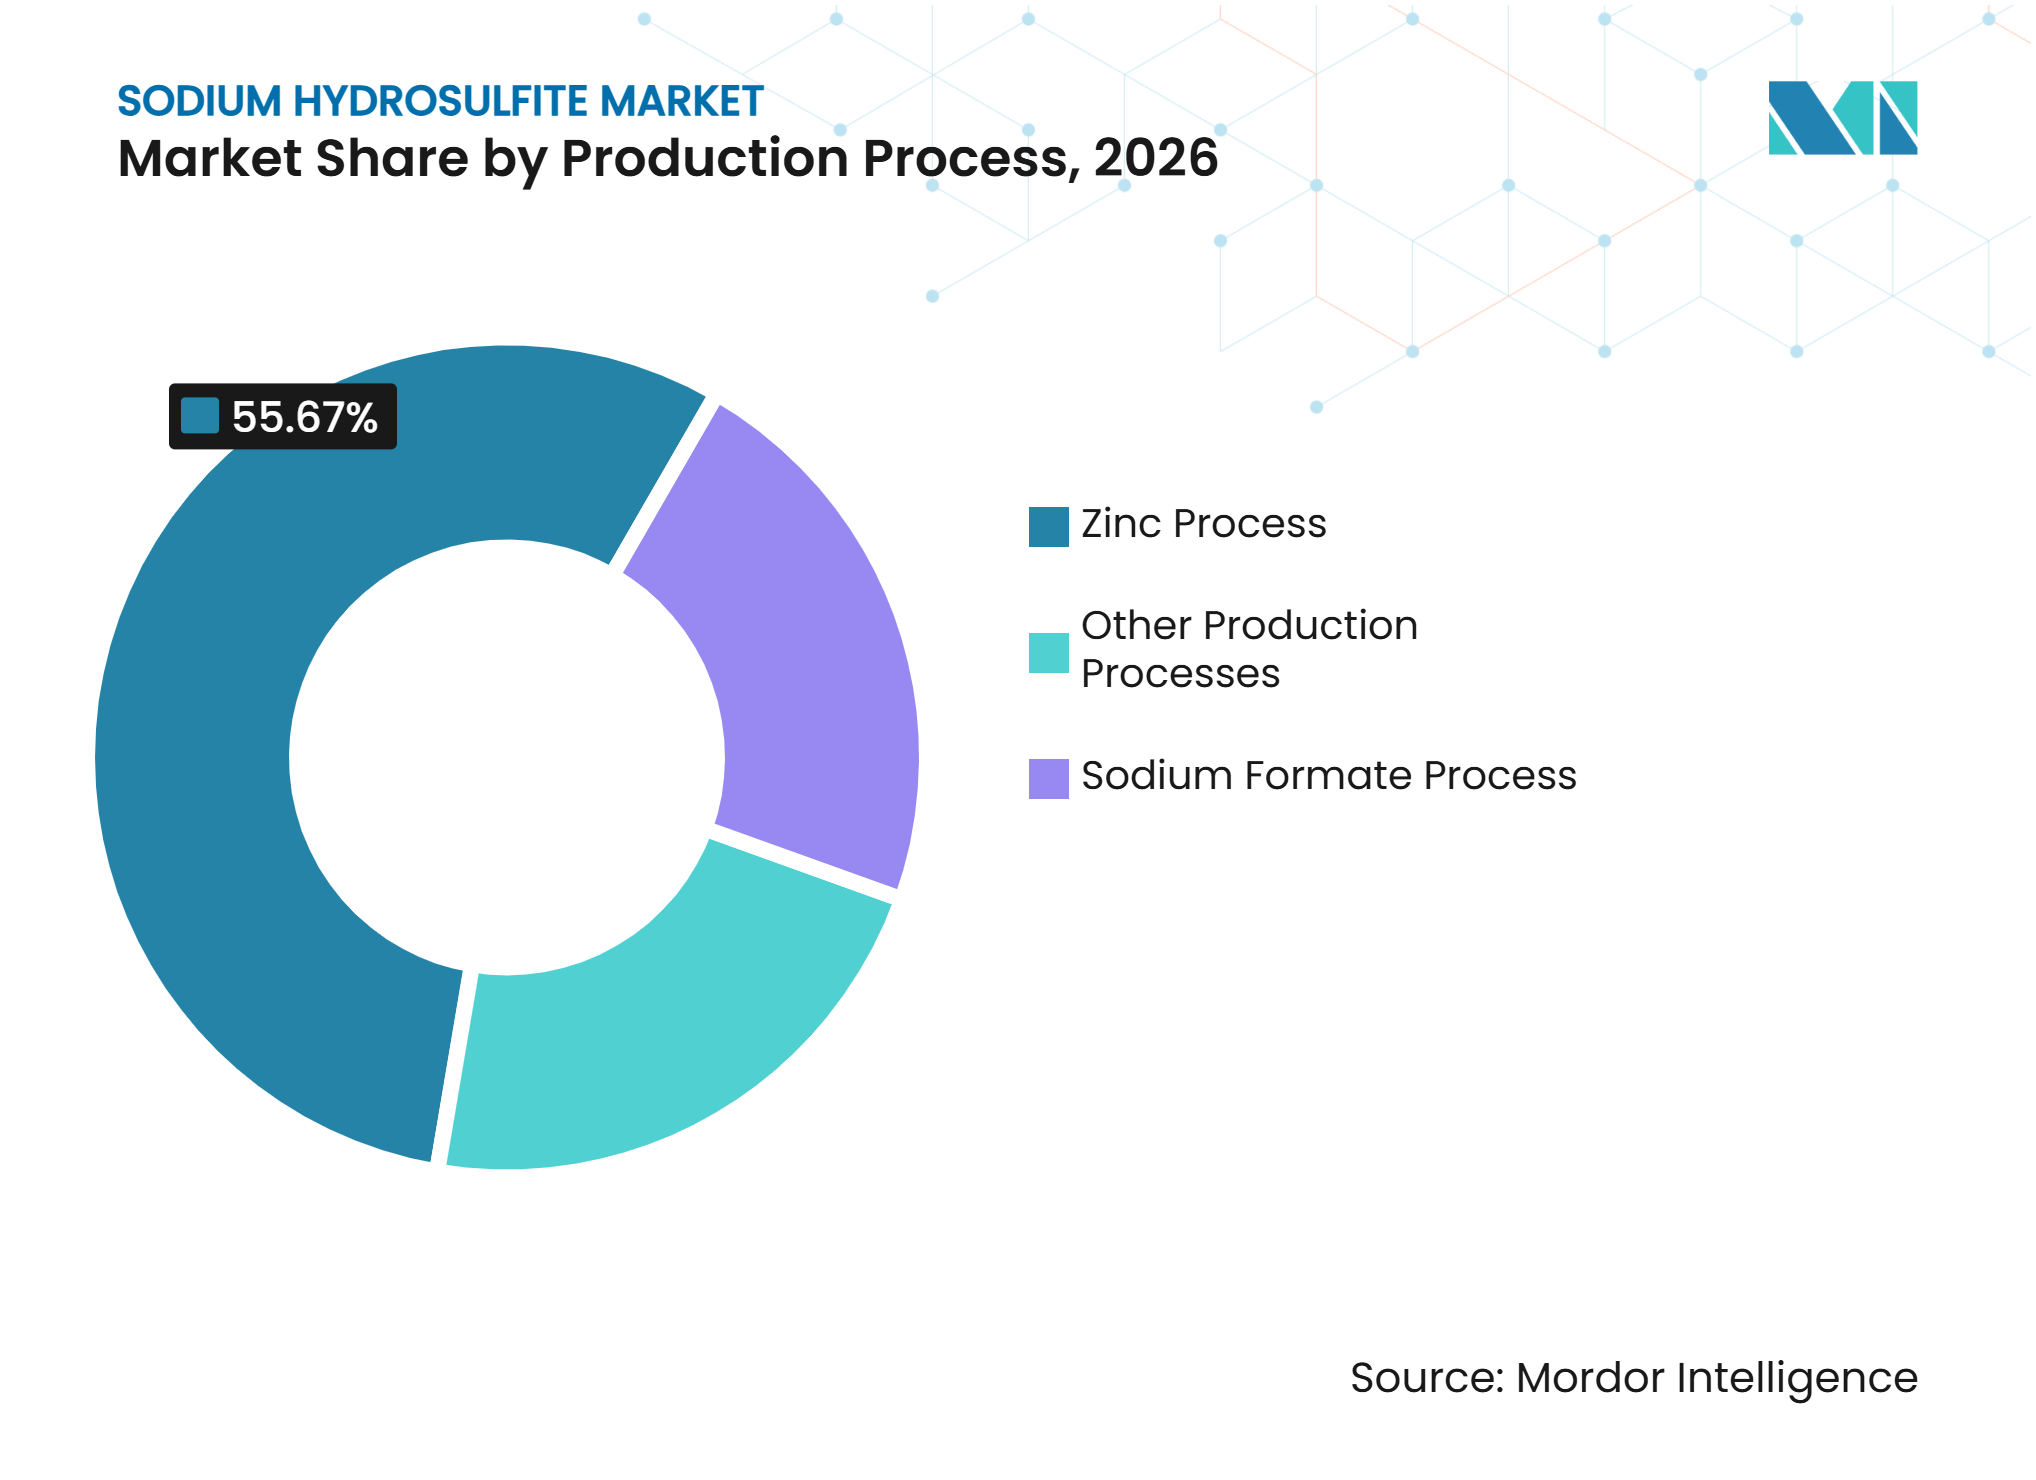
- Por proceso de producción, el proceso de zinc tuvo una participación del 55,67% en 2026, mientras que se prevé que el proceso de formato de sodio crezca a una CAGR del 4,67% hasta 2032.
- Por forma, el polvo tuvo una participación del 71,34% en 2026, mientras que se prevé que el líquido crezca a una CAGR del 4,81% hasta 2032.
- Por grado, el grado técnico tuvo una participación del 88,12% en 2026, mientras que se prevé que el grado reactivo crezca a una CAGR del 4,95% hasta 2032.
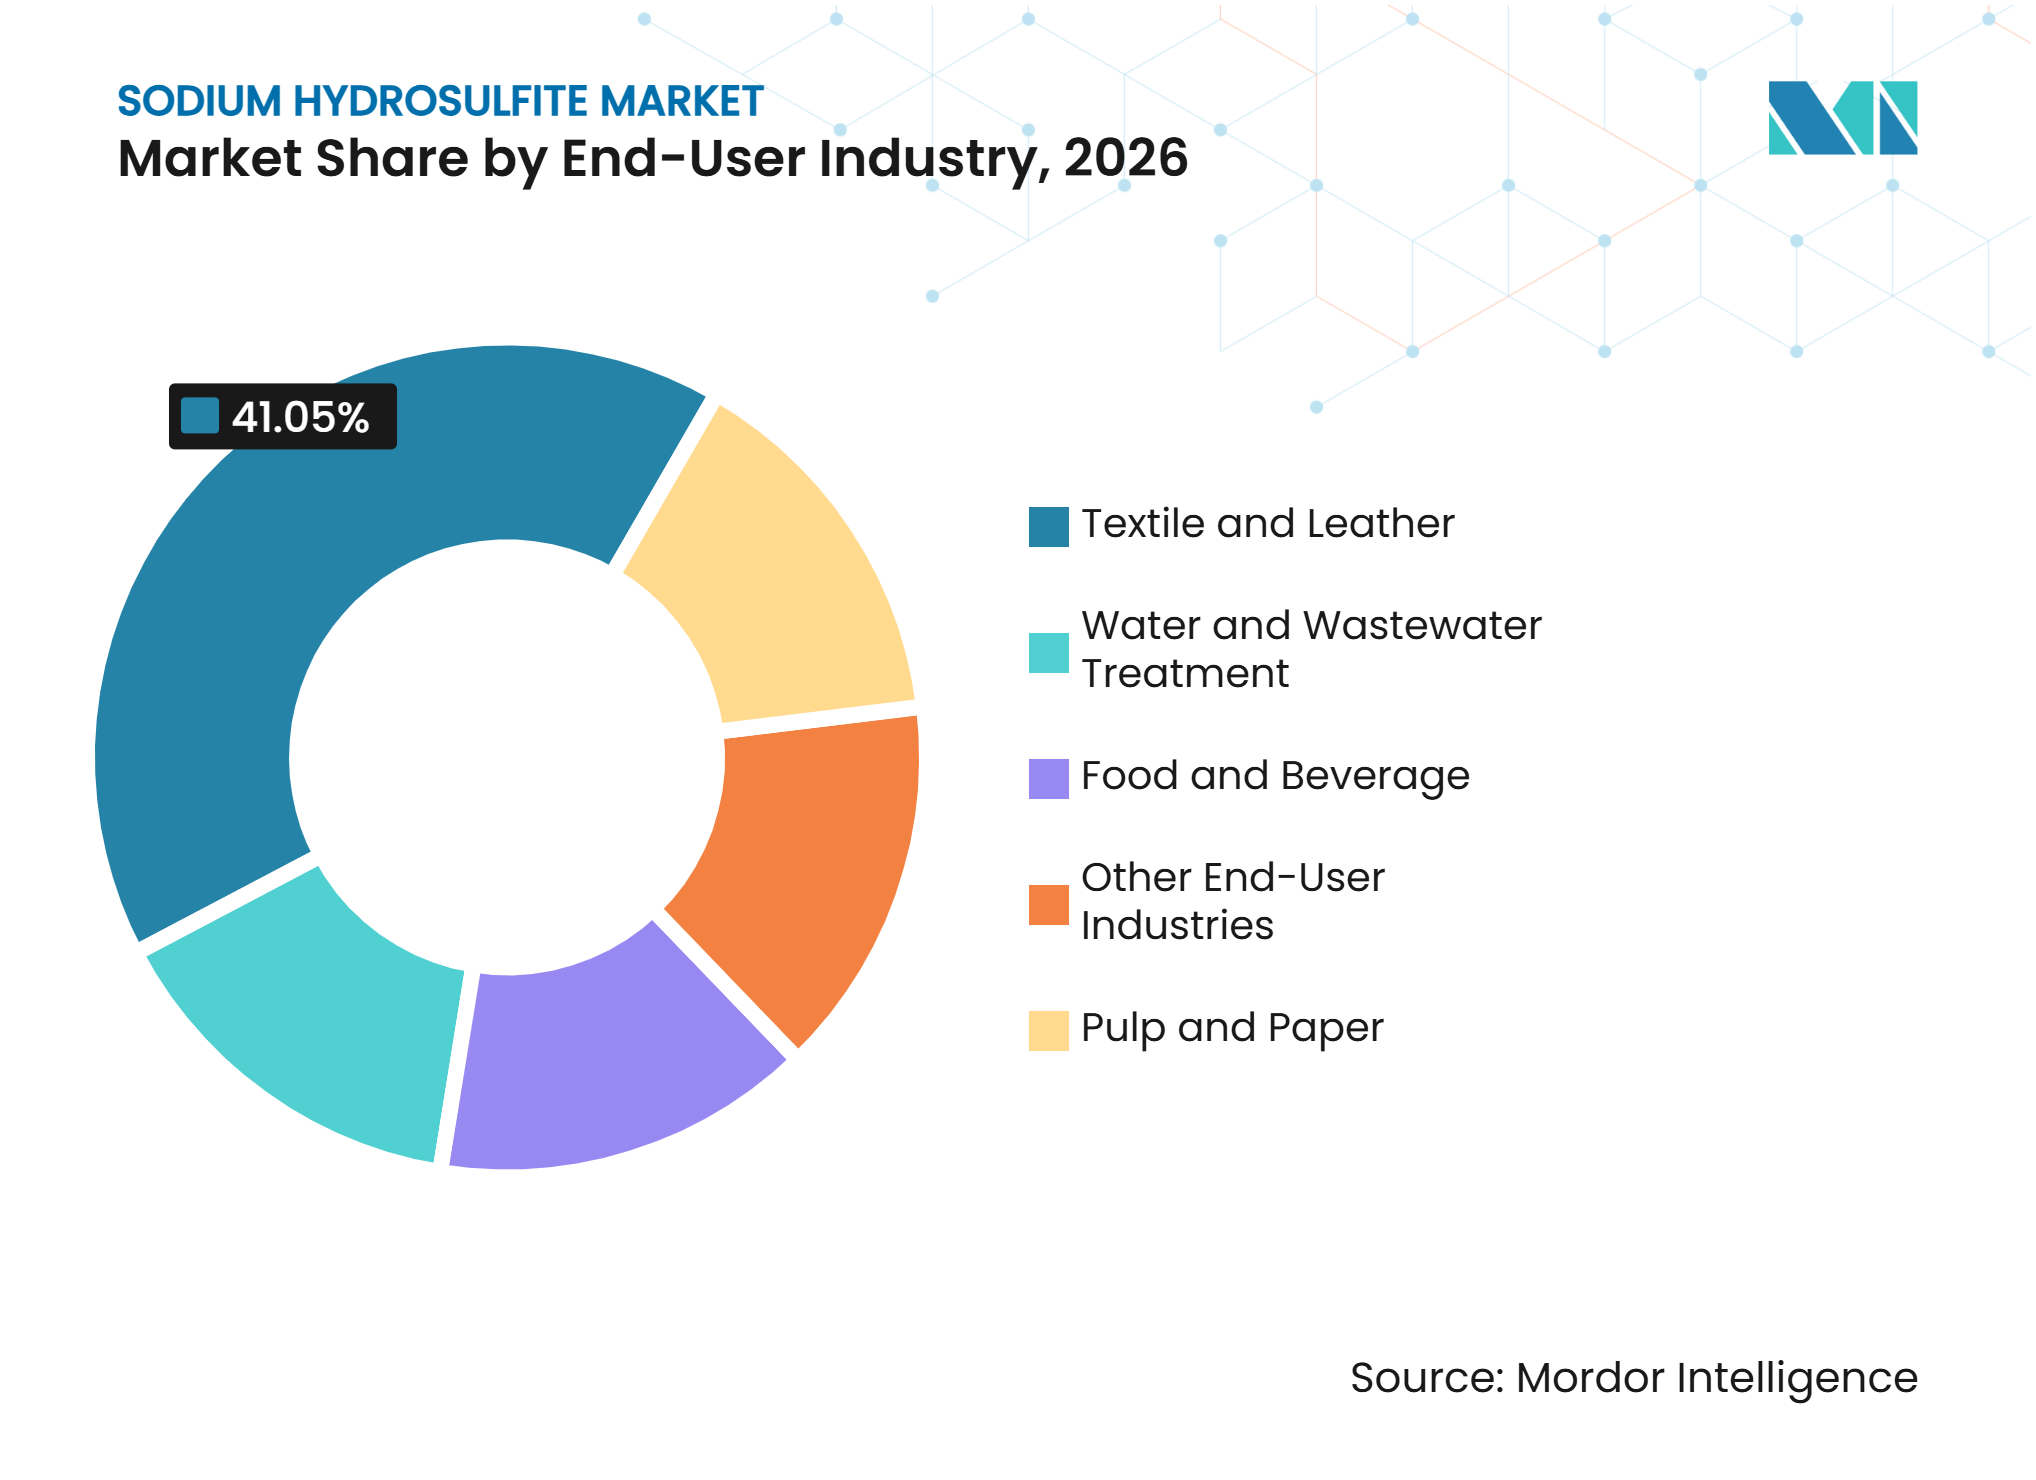
- Por industria de usuario final, los textiles y el cuero tuvieron una participación del 41,05% en 2026, mientras que se prevé que el tratamiento de agua y aguas residuales crezca a una CAGR del 5,17% hasta 2032.
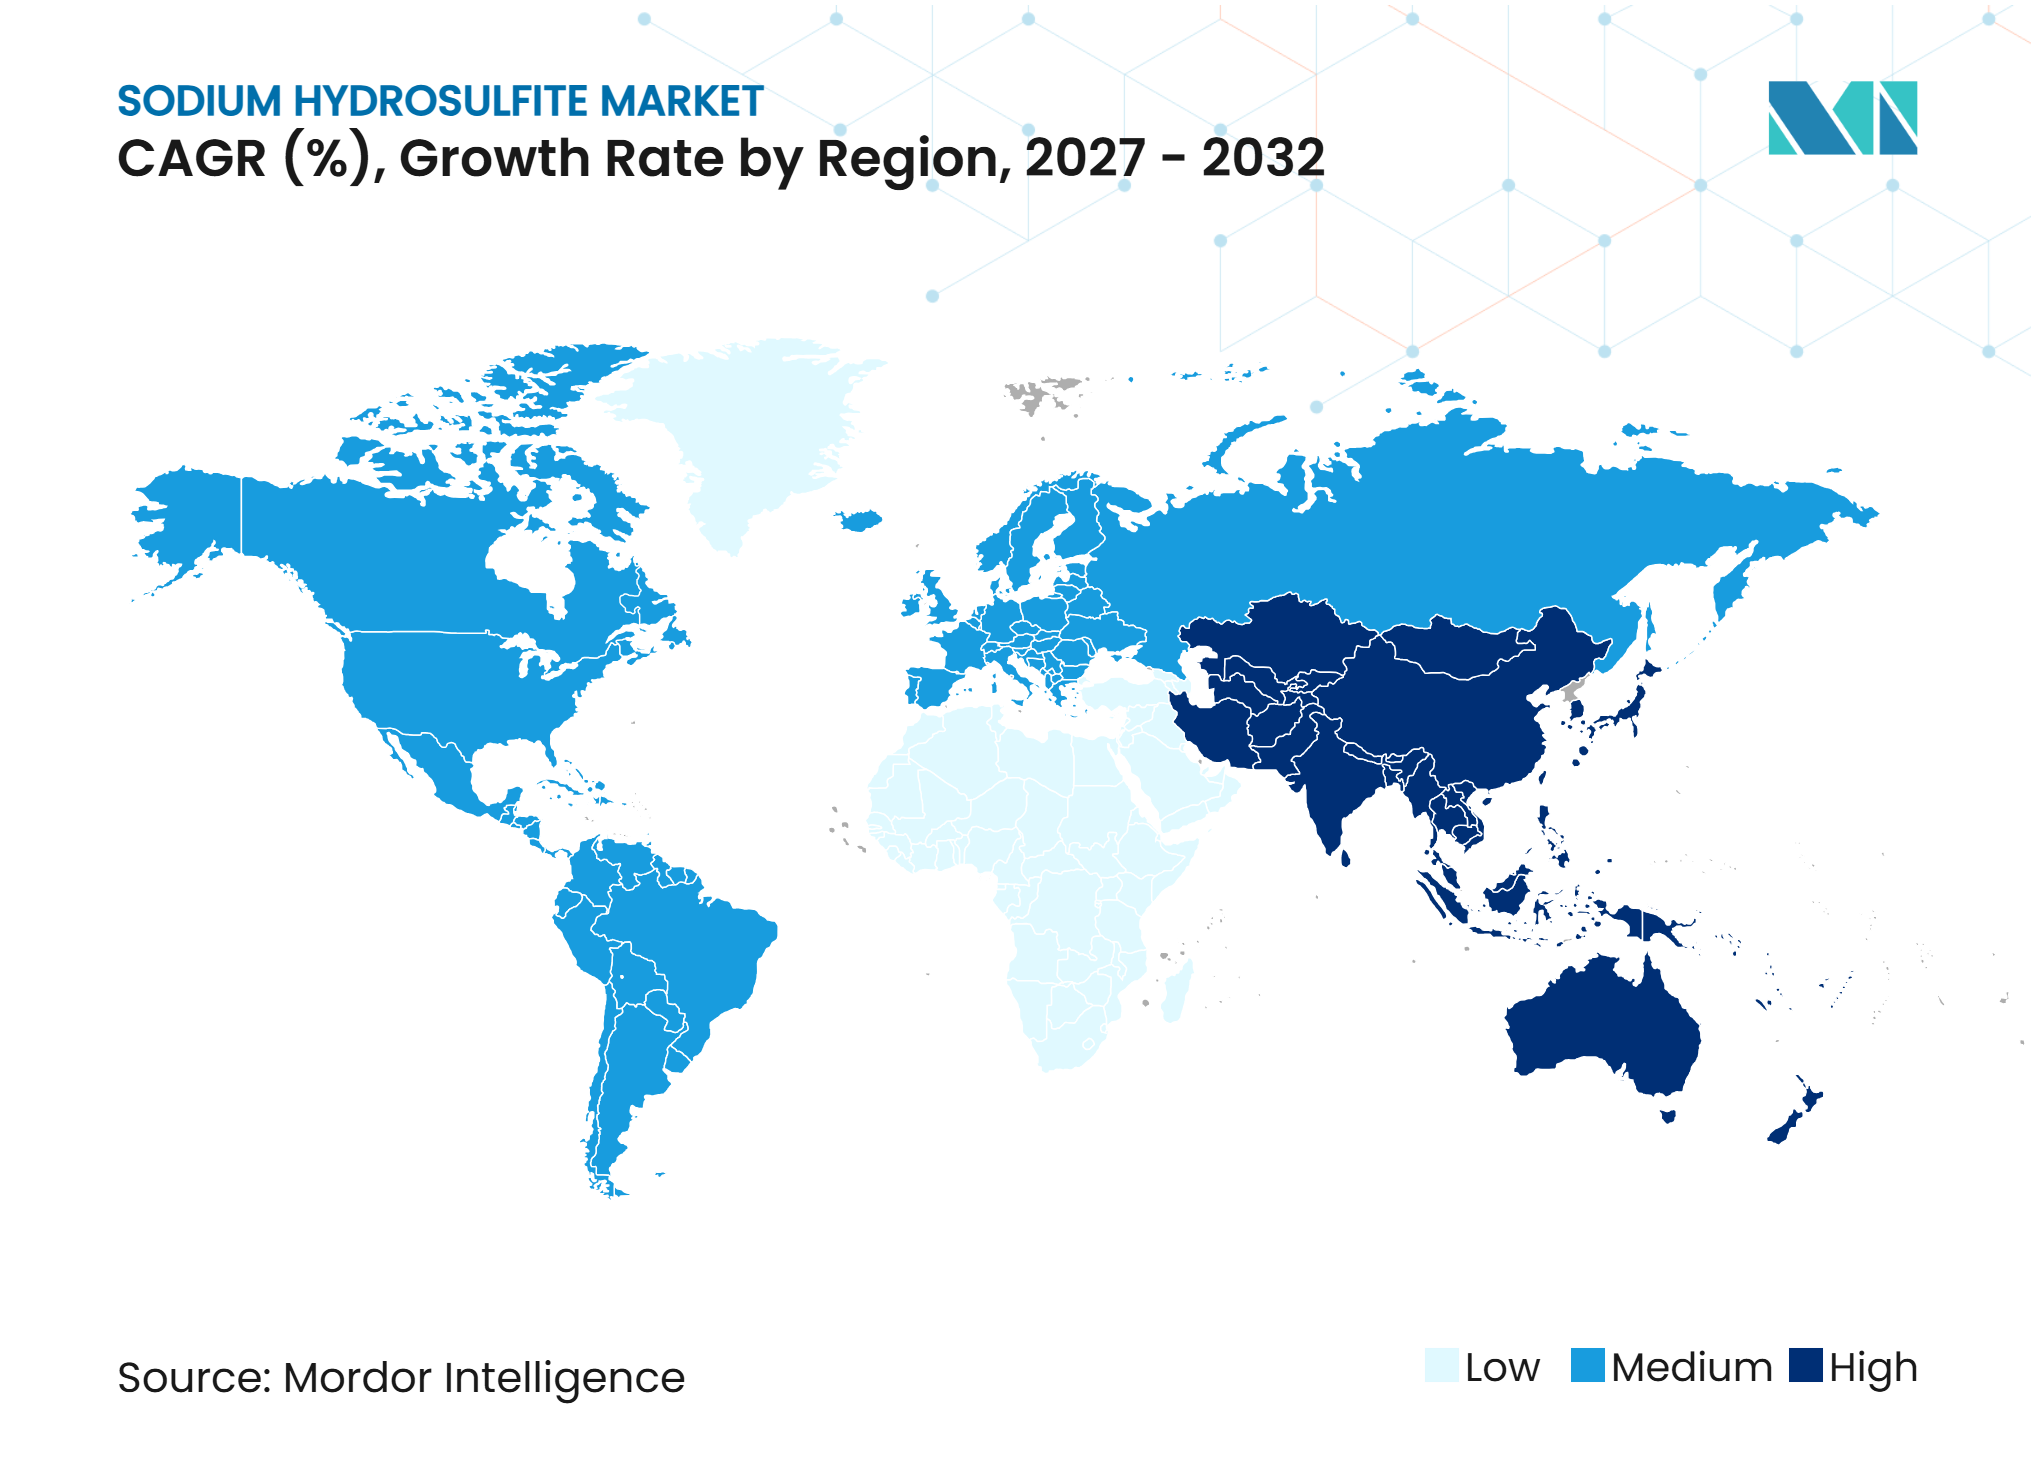
- Por geografía, Asia-Pacífico tuvo una participación del 44,73% en 2026 y se prevé que crezca a una CAGR del 5,03% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Teñido Textil y la Producción de Denim | +1.6% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Desentintado de Papel Reciclado y Blanqueo de Pulpa Mecánica | +0.8% | América del Norte, países nórdicos, Alemania, Japón | Mediano plazo (2-4 años) |
| Crecimiento del Procesamiento de Minerales y Caolín | +0.5% | Global, concentrado en China, India, Estados Unidos y Brasil | Largo plazo (≥ 4 años) |
| Cambio de Formulación hacia Hidrosulfitos Estables y de Bajas Emisiones | +0.4% | Unión Europea, América del Norte, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Requisitos de Pureza de Grado Electrónico para el Tratamiento de Superficies | +0.3% | Asia-Pacífico (China, Japón, Corea del Sur), América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Teñido Textil y la Producción de Denim
La producción mundial de tela denim supera los 6.000 millones de metros anuales, lo que sustenta el uso recurrente del hidrosulfito de sodio en el teñido con índigo. El compuesto convierte el índigo insoluble en su forma leuco soluble antes de que el tinte se fije a la fibra. Esta función vincula el mercado de hidrosulfito de sodio con la producción de denim a gran escala y el acabado textil. El consumo de prendas de vestir en el África subsahariana, el sur y el sudeste de Asia y América Latina también sustenta la demanda. El aumento de los costos de los tintes y las tasas de operación restringidas en algunas instalaciones chinas han incrementado la importancia de un suministro estable para los procesadores textiles. Los proveedores más grandes y conformes pueden obtener oportunidades a medida que los compradores otorgan mayor importancia a la pureza constante y la fiabilidad de entrega.
Las fábricas textiles utilizan hidrosulfito de sodio para el teñido en tina, la reducción de índigo, la impresión por descarga y la limpieza reductora del poliéster. El material es particularmente importante en las tintorerías que utilizan procesos establecidos y que requerirían un rediseño sustancial para cambiar su química de reducción. Las restricciones ambientales sobre la producción química pueden limitar la disponibilidad de intermediarios de tintes relacionados y aumentar la incertidumbre en las compras. En consecuencia, las fábricas pueden favorecer a los proveedores que ofrecen especificaciones de producto consistentes y capacidades logísticas establecidas. Los productores de hidrosulfito de sodio que atienden a centros de confección orientados a la exportación también deben gestionar cuidadosamente las condiciones de almacenamiento. Estos requisitos están aumentando la relevancia de la calidad del servicio en el mercado de hidrosulfito de sodio, junto con el precio del producto.
Desentintado de Papel Reciclado y Blanqueo de Pulpa Mecánica
La pulpa mecánica y el papel reciclado desentintado son aplicaciones clave para el hidrosulfito de sodio porque reduce los compuestos formadores de color sin causar los mismos efectos sobre las fibras asociados con algunos sistemas alternativos. Chemtrade afirma que el hidrosulfito de sodio blanquea la pulpa con alto contenido de fibra de madera y decolora la pulpa reciclada utilizada en papel de periódico. La empresa también identifica el procesamiento de caolín para aplicaciones de revistas de alto brillo como un uso final del producto. Estas aplicaciones proporcionan una base de demanda estable para el mercado de hidrosulfito de sodio en regiones productoras de papel maduras. Sin embargo, la disminución de la demanda de papel de periódico de grado mecánico en Europa limita el crecimiento en parte de la cadena de valor del papel. Los papeles especiales recubiertos y los embalajes con contenido reciclado proporcionan un apoyo parcial al consumo.
BASF anunció en septiembre de 2025 que abandonaría el negocio de hidrosulfitos y cerraría su instalación de producción en Ludwigshafen. En marzo de 2026, Silox adquirió determinados activos relacionados con los hidrosulfitos de BASF, incluida la propiedad intelectual, contenedores especializados, equipos de producción seleccionados, experiencia técnica y marcas comerciales relacionadas. Como resultado, los procesadores europeos de papel se enfrentan a cambios en su base de proveedores. Algunos compradores pueden recurrir a exportadores asiáticos, mientras que otros pueden depender de Silox para el suministro regional. Esta transición puede aumentar la importancia de la calificación de proveedores, la planificación de entregas y los acuerdos de suministro. También puede aumentar la relevancia de los proveedores que cumplen de manera consistente con los requisitos de calidad y transporte.
Crecimiento del Procesamiento de Minerales y Caolín
El hidrosulfito de sodio se utiliza en la beneficiación del caolín para reducir los óxidos de hierro y mejorar la blancura de los minerales procesados. El caolín se utiliza en papel de alto brillo, recubrimientos, cosméticos y cerámica especializada. El crecimiento en estos sectores posteriores puede sustentar un consumo más amplio de agentes blanqueadores reductores. China, India, Estados Unidos y Brasil siguen siendo centros importantes para las actividades de procesamiento de minerales. El mercado de hidrosulfito de sodio se ve respaldado donde los procesadores de caolín requieren blancura constante y bajos niveles de impurezas. Los compradores en estas aplicaciones suelen evaluar tanto el rendimiento químico como el control de metales traza.
Los requisitos de pureza para el blanqueo de caolín pueden superponerse con los de aplicaciones electrónicas de mayor pureza. Los productores que cumplen con los requisitos de bajo contenido de hierro y control de metales pesados para una aplicación pueden estar posicionados para atender otras aplicaciones especializadas. Esta capacidad puede reducir la carga de desarrollo para los productores que buscan grados diferenciados y apoyar un alejamiento de la competencia basada únicamente en la producción de productos básicos. Las aplicaciones especializadas a menudo requieren consistencia en cada entrega y un servicio técnico más sólido. Estas condiciones favorecen a los productores que pueden demostrar control de calidad y operaciones consistentes en el mercado de hidrosulfito de sodio.
Cambio de Formulación hacia Hidrosulfitos Estables y de Bajas Emisiones
Los productores están desarrollando productos estabilizados a medida que los clientes y los reguladores otorgan mayor importancia a las emisiones de dióxido de azufre, la seguridad de los trabajadores y la manipulación de mercancías peligrosas. Silox India describe Hydros D como un producto de hidrosulfito de sodio estabilizado para aplicaciones de denim. El producto refleja un esfuerzo más amplio de la industria para mejorar la eficiencia de uso y reducir las emisiones fugitivas durante el procesamiento textil. Las formulaciones estables pueden ayudar a los clientes a gestionar los riesgos de manipulación y mejorar el control del consumo. Como resultado, las capacidades de formulación son cada vez más relevantes en el mercado de hidrosulfito de sodio, particularmente entre los compradores industriales regulados. Los proveedores que validan el rendimiento del producto en condiciones operativas reales pueden fortalecer las relaciones con los clientes.
El Catálogo de Productos Químicos Peligrosos de China de 2025 enumera el ditionito de sodio como una mercancía peligrosa controlada[1]. Tales regulaciones pueden aumentar la necesidad de parques químicos conformes, sistemas de producción cerrados y embalajes adecuados. El embalaje con atmósfera de nitrógeno puede ayudar a gestionar la sensibilidad del material durante el almacenamiento y el transporte. Estos requisitos aumentan las barreras de entrada para los productores más pequeños que carecen de sistemas de cumplimiento establecidos. Las empresas integradas más grandes pueden distribuir los costos de inversión en seguridad entre una mayor producción. En consecuencia, la estabilidad del producto y la preparación regulatoria se están convirtiendo en factores importantes en la selección de proveedores.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sensibilidad a la Humedad y al Oxígeno | -0.5% | Global, más aguda en mercados tropicales de alta humedad | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento Ambiental y de Mercancías Peligrosas | -0.6% | Unión Europea (UE), América del Norte, instalaciones domésticas en China | Mediano plazo (2-4 años) |
| Sustitución por Sistemas Reductores a Base de Glucosa y Electroquímicos | -0.4% | UE, América del Norte, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sensibilidad a la Humedad y al Oxígeno
El hidrosulfito de sodio se descompone cuando se expone a la humedad atmosférica o al oxígeno, produciendo dióxido de azufre y subproductos de sulfato. Esta sensibilidad aumenta los costos de entrega, ya que los proveedores requieren embalajes especializados, logística controlada y ciclos de inventario cortos. El mercado de hidrosulfito de sodio se ve influenciado por la eficacia con que los distribuidores y los usuarios industriales gestionan las condiciones de almacenamiento. Las ubicaciones de alta humedad en la ASEAN, el sur de Asia y Oriente Medio y África presentan desafíos operativos. Sin una manipulación adecuada y arreglos de contenedores refrigerados, la calidad del producto puede caer por debajo de las especificaciones. Esto puede dar lugar a disputas de entrega y reducir la confianza de los compradores.
El hidrosulfito de sodio líquido tiene una vida útil de 7 a 14 días, lo que hace que la proximidad a los clientes sea importante. Chemtrade identifica la corta vida útil y los altos costos de envío del hidrosulfito de sodio líquido como restricciones. Estas limitaciones hacen que el suministro líquido sea adecuado para las fábricas de pulpa locales y los procesadores de caolín con demanda predecible. Las condiciones favorecen a los proveedores con instalaciones de producción cercanas a los sitios de los clientes y redes de distribución establecidas. Los usuarios más pequeños pueden enfrentar desafíos para mantener el almacenamiento a temperatura controlada requerido para preservar la calidad del producto. Como resultado, la demanda se concentra entre las instalaciones industriales medianas y grandes con capacidades de almacenamiento establecidas.
Costos de Cumplimiento Ambiental y de Mercancías Peligrosas
Las regulaciones de mercancías peligrosas requieren que los proveedores gestionen la documentación, el embalaje y los procedimientos de transporte para los envíos internacionales. Las Reglamentaciones Modelo de las Naciones Unidas, el marco REACH de la Unión Europea y los requisitos de transporte de Estados Unidos crean obligaciones de cumplimiento recurrentes. Las instalaciones de pequeña escala y los exportadores pueden enfrentar desafíos para absorber estos costos. BASF anunció su salida de los hidrosulfitos en 2025 como parte de una revisión de cartera centrada en la creación de valor a largo plazo[2]. La decisión refleja el entorno operativo de los sitios de producción europeos que enfrentan altos costos de energía y cumplimiento. El mercado de hidrosulfito de sodio puede volverse más concentrado a medida que los requisitos de cumplimiento favorezcan a los grandes proveedores certificados.
Las inspecciones ambientales en China pueden afectar las tasas de operación de las plantas químicas y aumentar la incertidumbre en los costos de insumos. Estos factores pueden crear volatilidad para los productores que dependen de cadenas de suministro integradas para el azufre y los tintes. Las instalaciones ubicadas en parques químicos certificados pueden contar con sistemas establecidos de gestión de residuos y control de materiales peligrosos. En consecuencia, las consideraciones de cumplimiento pueden influir en las decisiones de ubicación y los gastos de capital. Los clientes pueden valorar a los proveedores que proporcionan documentación clara y mantienen sistemas de gestión ambiental establecidos. Esta tendencia contribuye a un mercado de hidrosulfito de sodio más concentrado entre las empresas que combinan escala con prácticas regulatorias fiables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso de Producción:
El Proceso de Zinc Tiene la Mayor Participación, el Formato de Sodio se ExpandeEl proceso de zinc representa el 55,67% de la participación del mercado de hidrosulfito de sodio en 2026. Está establecido en instalaciones de China, América del Norte e India que integran suministros de polvo de zinc, sosa cáustica y dióxido de azufre líquido. Chemtrade afirma que produce hidrosulfito de sodio líquido utilizando polvo de zinc, sosa cáustica y dióxido de azufre líquido. La empresa también importa polvo del extranjero para apoyar su red de suministro. Estas prácticas respaldan el uso comercial continuo de la ruta de zinc en regiones con disponibilidad de materias primas establecida e infraestructura logística. Los productores también pueden beneficiarse donde los coproductos de óxido de zinc tienen canales de valor establecidos. Otros procesos conservan un papel limitado en operaciones de menor escala o especializadas.
Se proyecta que el proceso de formato de sodio registre una CAGR del 4,67% hasta 2032, la más alta entre los procesos de producción. Esta ruta puede evitar las aguas residuales cargadas de zinc y es adecuada para ubicaciones con requisitos de descarga más estrictos. En consecuencia, es probable que desempeñe un papel más importante en las adiciones de capacidad incremental en lugar de reemplazar inmediatamente las instalaciones existentes basadas en zinc. La capacidad de formato de sodio puede expandirse en regiones donde los productores enfrentan desafíos para obtener nuevos permisos de descarga de zinc. Una base de producción de doble proceso puede ayudar a las empresas a gestionar los cambios en los costos de las materias primas y los requisitos de pureza de los clientes. La selección del proceso seguirá vinculada a las regulaciones ambientales locales, la disponibilidad de materias primas y las especificaciones de los clientes. Es probable que la industria del hidrosulfito de sodio conserve ambas rutas porque abordan diferentes condiciones de suministro.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
El Polvo Lidera, el Líquido se AceleraEl polvo representa una participación del 71,34% en 2026. Su posición refleja su mayor vida útil, flexibilidad de envío y compatibilidad con las cadenas de suministro textil y de papel en Asia, América Latina y África. El polvo es adecuado para el comercio de larga distancia porque no requiere consumo inmediato después de la entrega. El suministro de exportación de China se centra en grados de polvo, lo que respalda su papel en los flujos comerciales globales. Las fábricas textiles y de papel pueden almacenar el polvo más fácilmente que el material líquido cuando sus sistemas de manipulación cumplen con los requisitos de seguridad. Estas características sustentan la demanda de polvo en los mercados dependientes de importaciones. El polvo seguirá siendo importante donde los clientes operan lejos de las instalaciones de producción.
Se prevé que el hidrosulfito de sodio líquido crezca a una CAGR del 4,81% hasta 2032. Su crecimiento está vinculado a los acuerdos de suministro localizados en América del Norte y Europa, donde las fábricas de pulpa y los procesadores de caolín pueden consumir cantidades regulares cerca de los sitios de producción. Los productores locales pueden competir a través de la velocidad de entrega, la frescura del producto y la fiabilidad del suministro. Chemtrade afirma que la proximidad a los clientes es una ventaja para el hidrosulfito de sodio líquido debido a sus altos costos de envío y su corta vida útil. Esto crea una distinción entre el comercio global de polvo y el suministro líquido regional. Los productores de líquido pueden establecer posiciones con los clientes cuando sus instalaciones están ubicadas cerca de grandes usuarios finales. El tamaño del mercado de hidrosulfito de sodio para aplicaciones líquidas está determinado más por los clústeres industriales locales que por los flujos de exportación amplios.
Por Grado:
El Grado Técnico Domina, el Grado Reactivo se AceleraEl grado técnico representa el 88,12% en 2026. El teñido textil, el blanqueo de papel y el blanqueo de caolín requieren grandes cantidades y generalmente no exigen los límites más estrictos de metales traza. Esto le otorga al grado técnico un papel importante en la demanda general. Su gran base puede crear presión de precios para los productores que carecen de escala o ventajas logísticas locales. Sin embargo, los compradores aún requieren un rendimiento consistente, particularmente en tintorerías y fábricas de papel, donde la variación del producto puede afectar la calidad de la producción. Los grados técnicos seguirán representando la mayor parte de la demanda física del mercado de hidrosulfito de sodio. Su importancia refleja las aplicaciones industriales establecidas más que un cambio hacia usos premium.
Se prevé que el grado reactivo crezca a una CAGR del 4,95% hasta 2032. El tratamiento de superficies electrónicas, el chapado sin corriente, la limpieza de placas de circuito impreso y el tratamiento de obleas de semiconductores requieren un control más estricto de las impurezas. Estas aplicaciones pueden exigir precios más altos por productos con trazabilidad y bajo contenido de metales pesados. El mayor valor de los productos de grado reactivo puede mejorar los márgenes para los proveedores calificados. El grado alimentario sigue siendo una aplicación certificada más pequeña porque las aprobaciones varían según la jurisdicción. Los productores que invierten en procesos de síntesis más limpios y sistemas de calidad más sólidos pueden acceder a estos grados diferenciados. La industria del hidrosulfito de sodio, por lo tanto, tiene margen para mejorar el valor a través de la pureza más que de la cantidad.
Por Industria de Usuario Final:
Los Textiles Anclan la Demanda, el Tratamiento de Agua se AceleraLos textiles y el cuero representan el 41,05% en 2026. El teñido en tina, la reducción de índigo, la impresión por descarga y la limpieza reductora del poliéster generan demanda recurrente de esta industria de usuario final. El denim es la mayor sub-aplicación textil porque el teñido con índigo depende de la química de reducción antes de la fijación del tinte. La producción anual de tela que supera los 6.000 millones de metros proporciona una base de demanda subyacente sustancial. La demanda textil se distribuye entre los principales países productores de prendas de vestir, aunque la fiabilidad del suministro sigue siendo importante en cada ubicación. La escala del segmento lo hace central para el mercado de hidrosulfito de sodio. También expone a los productores a cambios en la producción de prendas de vestir, la actividad comercial y las prácticas de las tintorerías.
Se proyecta que el tratamiento de agua y aguas residuales crezca a una CAGR del 5,17% hasta 2032. El hidrosulfito de sodio se utiliza para la descloración y la reducción de cromo en sistemas de efluentes industriales. También sirve como eliminador de oxígeno en sistemas industriales de calderas. Los requisitos de descarga industrial en los mercados en desarrollo respaldan estas aplicaciones. El segmento puede proporcionar una base de demanda más amplia más allá de los textiles y el papel. Sin embargo, se están probando sistemas de reducción alternativos en determinadas aplicaciones textiles. Una investigación publicada en 2025 encontró que los enfoques a base de glucosa lograron un rendimiento de decapado comparable en la limpieza reductora del poliéster, aunque los resultados de solidez siguieron siendo más bajos para ciertas aplicaciones. La demanda de tratamiento de agua, por lo tanto, ofrece una fuente de diversificación para los proveedores.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: Mercado Dominante que Impulsa el Crecimiento Global
Asia-Pacífico representa el 44,73% del mercado de hidrosulfito de sodio en 2026 y se prevé que crezca a una CAGR del 5,03% hasta 2032. China es el principal centro de producción y consumo de la región, respaldado por sus industrias textil, papelera y de fabricación química. En marzo de 2025, Hubei Yihua participó en la Exposición de Tintes y Productos Químicos de Sri Lanka y mantuvo más de 30 conversaciones bilaterales con cinco clientes potenciales. Esta actividad refleja el enfoque de la empresa en los clientes del sur de Asia. India es un mercado secundario importante, ya que sus clústeres textiles y de cuero requieren suministros químicos consistentes. Bangladesh, Vietnam, Indonesia y Tailandia contribuyen aún más a la demanda regional a través de la fabricación y las actividades de exportación de prendas de vestir.
La política comercial está influyendo cada vez más en el mercado regional. Corea del Sur impuso derechos antidumping sobre el hidrosulfito de sodio chino en diciembre de 2025. Esta medida puede afectar las decisiones de adquisición entre los usuarios coreanos y crear oportunidades para los proveedores indios o europeos. Los controles de mercancías peligrosas de China también aumentan la importancia de la producción doméstica conforme y las prácticas de embalaje seguro. Estos factores regulatorios favorecen a las empresas que mantienen la calidad del producto, la documentación y la logística estable. Asia-Pacífico sigue siendo central para el mercado de hidrosulfito de sodio porque combina capacidad de suministro con crecimiento de la manufactura posterior.
América del Norte: La Pulpa, el Papel y el Tratamiento de Agua Sostienen una Demanda Madura
América del Norte es un mercado maduro donde la calidad del producto, la logística local y el cumplimiento regulatorio configuran el panorama competitivo. Chemtrade suministra hidrosulfito de sodio a fábricas de pulpa, procesadores de caolín y acabadores textiles. Su modelo de suministro líquido aborda los requisitos de corta vida útil y favorece la producción local sobre las importaciones de larga distancia. Este modelo limita la sustitución de productos líquidos suministrados localmente por polvo importado de menor costo. Los fabricantes de pulpa y papel de toda la región dependen de los suministros químicos para apoyar la producción rutinaria, mientras que las aplicaciones de tratamiento de agua proporcionan una fuente adicional de demanda.
Los requisitos de la Agencia de Protección Ambiental de Estados Unidos bajo la Ley de Control de Sustancias Tóxicas (TSCA), junto con las regulaciones de materiales peligrosos del Departamento de Transporte, imponen requisitos de procedimiento y transporte. Estos factores de cumplimiento favorecen a los proveedores con documentación establecida, sistemas de seguridad y redes de distribución. Los productores locales pueden diferenciarse a través de las capacidades de servicio en lugar de competir únicamente en el precio de entrega. Los clientes regionales también cuentan con las capacidades de almacenamiento y manipulación requeridas para los productos líquidos, lo que respalda la proximidad planta-cliente como ventaja comercial. Por lo tanto, la integración del suministro y los requisitos especializados de los clientes, además de la demanda general, configuran el mercado de hidrosulfito de sodio en América del Norte.
Europa, América del Sur, y Oriente Medio y África: Trayectorias Divergentes
Europa está experimentando una transición de proveedores tras la salida de BASF de la producción de hidrosulfitos en 2025 y la adquisición por parte de Silox de determinados activos relacionados en marzo de 2026. Las industrias textiles especializadas y de papel de alto rendimiento de Alemania requieren un suministro consistente de productos de alta pureza. Los productores de papel nórdicos también utilizan hidrosulfito de sodio para blanquear la pulpa mecánica. Los cambios en la base de suministro europea pueden aumentar la necesidad de procesos de calificación de clientes y planificación de la cadena de suministro. Las obligaciones del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) siguen siendo una consideración de cumplimiento importante para los proveedores e importadores regionales. Los compradores europeos pueden otorgar mayor importancia a las prácticas de manipulación certificadas y a la calidad documentada del producto.
América del Sur genera demanda de aplicaciones de tratamiento de agua y su industria textil en desarrollo, liderada por países como Brasil y Argentina. Las importaciones de polvo son más adecuadas para las rutas de transporte más largas de la región que los productos líquidos. En Oriente Medio y África, la diversificación industrial, la minería, los textiles y el tratamiento de agua crean oportunidades para las aplicaciones. Las altas temperaturas y la infraestructura limitada de cadena de frío pueden restringir el uso de productos líquidos y favorecer las importaciones de polvo. Si bien estas regiones tienen impulsores de demanda distintos, las condiciones de almacenamiento y la logística de importación siguen siendo consideraciones comunes.
Panorama Competitivo
Concentración del Mercado
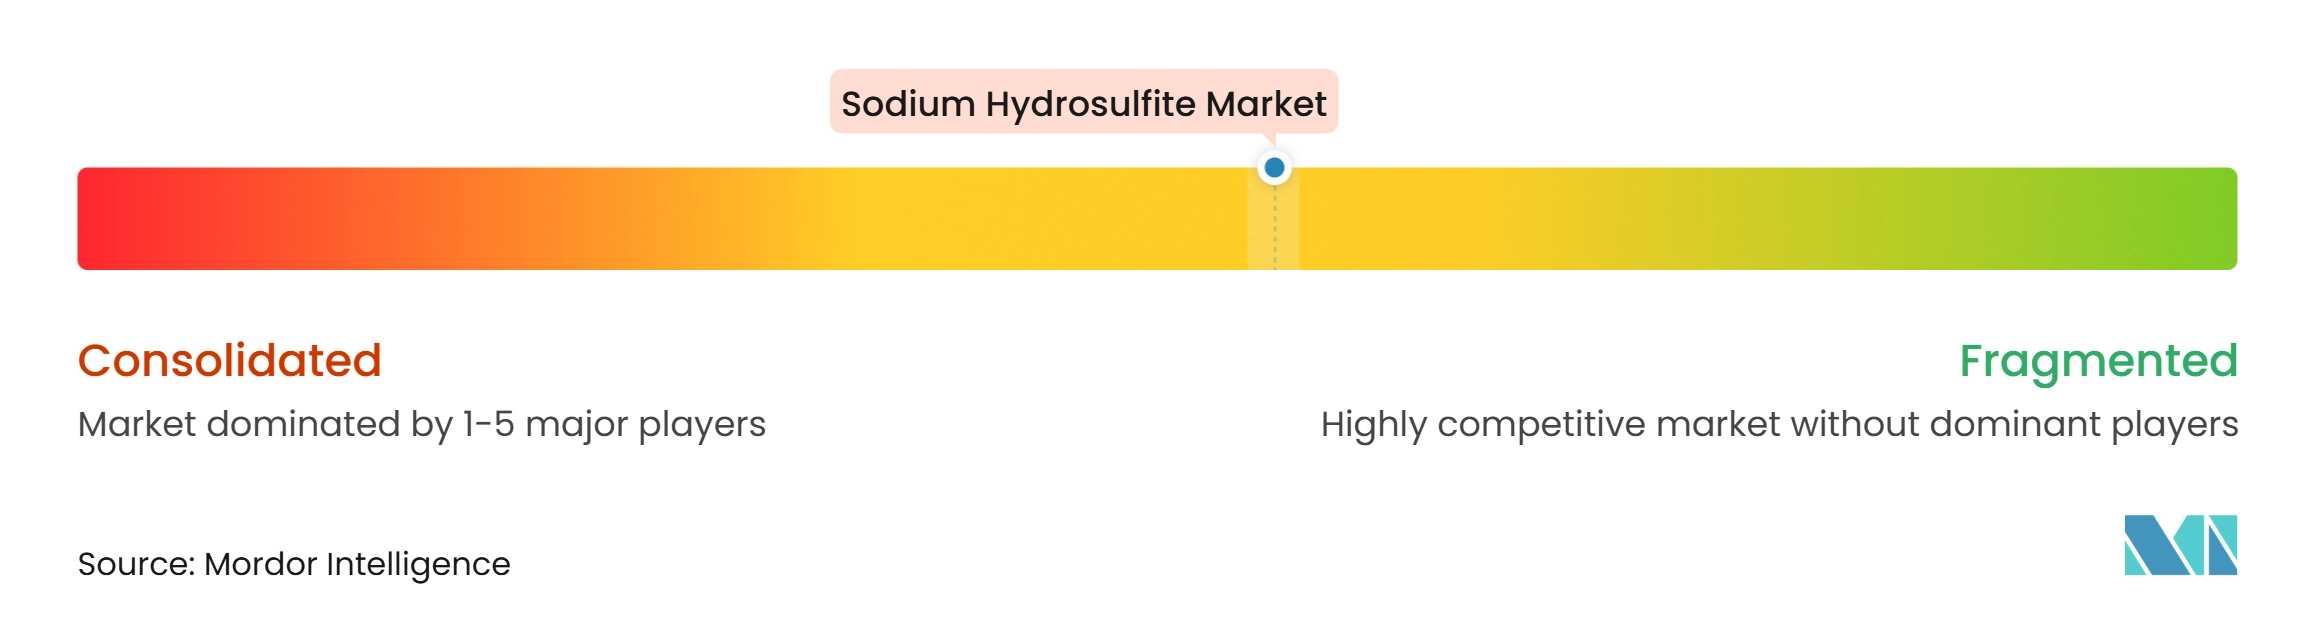
El mercado de hidrosulfito de sodio está moderadamente fragmentado. Los cinco principales productores representan el 50% de los ingresos, mientras que los proveedores chinos representan el 75% de la capacidad de producción global. Esta estructura crea presión de precios impulsada por las exportaciones, aunque las acciones comerciales pueden restringir el acceso a determinados mercados. Los productores chinos enfatizan la escala de producción y la diversificación de exportaciones. Las operaciones de Hubei Yihua en Sri Lanka ilustran los esfuerzos de los proveedores para construir relaciones con clientes en el sur de Asia. Los derechos antidumping de Corea del Sur también requieren que los proveedores chinos afectados redirijan la producción hacia mercados sin restricciones similares.
Los productores occidentales se centran en la consolidación, el suministro regional y los productos diferenciados. La salida de BASF del negocio en 2025 alteró el panorama competitivo europeo. En marzo de 2026, Silox adquirió determinados activos de BASF, ampliando su acceso a propiedad intelectual, equipos, contenedores, experiencia y marcas comerciales relacionadas con el hidrosulfito. La transacción amplió la posición de Silox entre los clientes europeos de textiles y papel. Silox India también desarrolló un producto estabilizado para el procesamiento de denim. Estos desarrollos indican que la fiabilidad del suministro, la formulación del producto y el servicio local son factores competitivos importantes.
Los grados de mayor pureza sirven a las aplicaciones electrónicas, que requieren especificaciones de metales traza más estrictas que las aplicaciones textiles y de papel. Los productores que atienden estas aplicaciones requieren trazabilidad, procesos de producción controlados y calidad de producto consistente. Una investigación sobre electrocatalizadores de disulfuro de molibdeno dopado con cobre reportó una eficiencia de conversión de índigo del 85,56%, un consumo de energía un 33,08% menor que el procesamiento convencional basado en ditionito de sodio y costos operativos un 21,59% menores. Sin embargo, la tecnología sigue limitada por el desafío de escalar la reducción electroquímica más allá de las instalaciones piloto. No compite directamente con la producción industrial establecida a escala de hidrosulfito de sodio. No obstante, requiere que los proveedores establecidos mejoren el rendimiento ambiental y el valor para el cliente.
Líderes de la Industria del Hidrosulfito de Sodio
-
Guangdong Zhongcheng Chemicals Inc., Ltd.
-
Yantai Jinhe Sodium Hydrosulfite Factory Co., Ltd.
-
Hubei Yihua Chemical Industry Co., Ltd.
-
Silox India Pvt Ltd
-
Chemtrade Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hidrosulfito de Sodio Empresas cubiertas en este informe
- Anhui Chlor-Alkali Chemical Industry Group Co., Ltd.
- Bruggemann Chemical
- Chemtrade Logistics
- Guangdi Chemical Co., Ltd.
- Guangdong Zhongcheng Chemicals Inc., Ltd.
- Hubei Yihua Chemical Industry Co., Ltd.
- Hunan Maunsell Chemical New Technology Co., Ltd.
- JinHe Group
- Kingboard Holdings Limited
- Shandong Shuangqiao Chemical Industry Co., Ltd.
- Silox India Pvt Ltd
- Transpek Industry Limited
- Wuxi Dongtai Chemical Co., Ltd.
- Yantai Jinhe Sodium Hydrosulfite Factory Co., Ltd.
- Zhejiang Jiacheng Chemical Co., Ltd.
Desarrollos recientes de la industria en Mercado de Hidrosulfito de Sodio
- Marzo de 2026: A través de su filial belga, Silox Group completó la adquisición de determinados activos relacionados con el hidrosulfito de BASF. La adquisición incluyó derechos de propiedad intelectual, contenedores especializados, equipos de producción seleccionados, experiencia técnica y marcas comerciales relacionadas para productos de hidrosulfito utilizados en aplicaciones textiles y de pulpa y papel. La transacción amplió las operaciones de hidrosulfito de Silox Group en Europa tras la salida de BASF del negocio.
- Septiembre de 2025: BASF anunció su decisión de abandonar el negocio de hidrosulfitos y cerrar su instalación de producción en Ludwigshafen. La empresa planeó eliminar gradualmente el suministro de Hydrosulfite F, HydroBlue 90, HydroBlue 92, Hydrosulfite Evo, Adlite y Blankit. BASF apoyó a aproximadamente 65 empleados en la búsqueda de roles alternativos dentro de la empresa. La decisión formó parte de la estrategia de optimización de cartera "Winning Ways" de BASF.
Alcance del Informe del Mercado Global de Hidrosulfito de Sodio
El hidrosulfito de sodio es un polvo blanco, cristalino y soluble en agua con un olor sulfuroso. Funciona como agente reductor y blanqueador en aplicaciones industriales, incluido el procesamiento textil, la producción de pulpa y papel, la fabricación química y las operaciones de teñido.
El mercado de hidrosulfito de sodio está segmentado por proceso de producción, forma, grado, industria de usuario final y geografía. Por proceso de producción, el mercado está segmentado en proceso de zinc, proceso de formato de sodio y otros procesos de producción. Por forma, el mercado está segmentado en polvo y líquido. Por grado, el mercado está segmentado en grado técnico, grado reactivo y grado alimentario. Por industria de usuario final, el mercado está segmentado en pulpa y papel, textil y cuero, tratamiento de agua y aguas residuales, alimentos y bebidas, y otras industrias de usuario final. El informe también cubre los tamaños de mercado y los pronósticos para el hidrosulfito de sodio en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Proceso de Zinc |
| Proceso de Formato de Sodio |
| Otros Procesos de Producción |
| Polvo |
| Líquido |
| Grado Técnico |
| Grado Reactivo |
| Grado Alimentario |
| Pulpa y Papel |
| Textil y Cuero |
| Tratamiento de Agua y Aguas Residuales |
| Alimentos y Bebidas |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Proceso de Producción | Proceso de Zinc | |
| Proceso de Formato de Sodio | ||
| Otros Procesos de Producción | ||
| Por Forma | Polvo | |
| Líquido | ||
| Por Grado | Grado Técnico | |
| Grado Reactivo | ||
| Grado Alimentario | ||
| Por Industria de Usuario Final | Pulpa y Papel | |
| Textil y Cuero | ||
| Tratamiento de Agua y Aguas Residuales | ||
| Alimentos y Bebidas | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Hidrosulfito de Sodio?
El tamaño del mercado de hidrosulfito de sodio fue valorado en 1,68 mil millones de USD en 2026 y se estima que crecerá desde 1,75 mil millones de USD en 2027 hasta 2,14 mil millones de USD para 2032, a una CAGR del 4,13% durante el período de pronóstico (2027-2032).
¿Qué proceso de producción lidera el suministro de hidrosulfito de sodio?
El proceso de zinc lideró con una participación del 55,67% en 2026. El proceso de formato de sodio es el de mayor crecimiento, con una CAGR del 4,67%.
¿Por qué el polvo domina las ventas de hidrosulfito de sodio?
El polvo tuvo una participación del 71,34% en 2026 porque tiene una mayor vida útil y es más adecuado para la distribución de larga distancia.
¿Qué región tiene las mejores perspectivas de crecimiento para el hidrosulfito de sodio?
Asia-Pacífico lideró con una participación del 44,73% en 2026 y se prevé que crezca a una CAGR del 5,03% hasta 2032.