
Taille et part du marché du sodium hydrosulfite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.75 Milliards de dollars |
| Taille du Marché (2032) | 2.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.13 % |
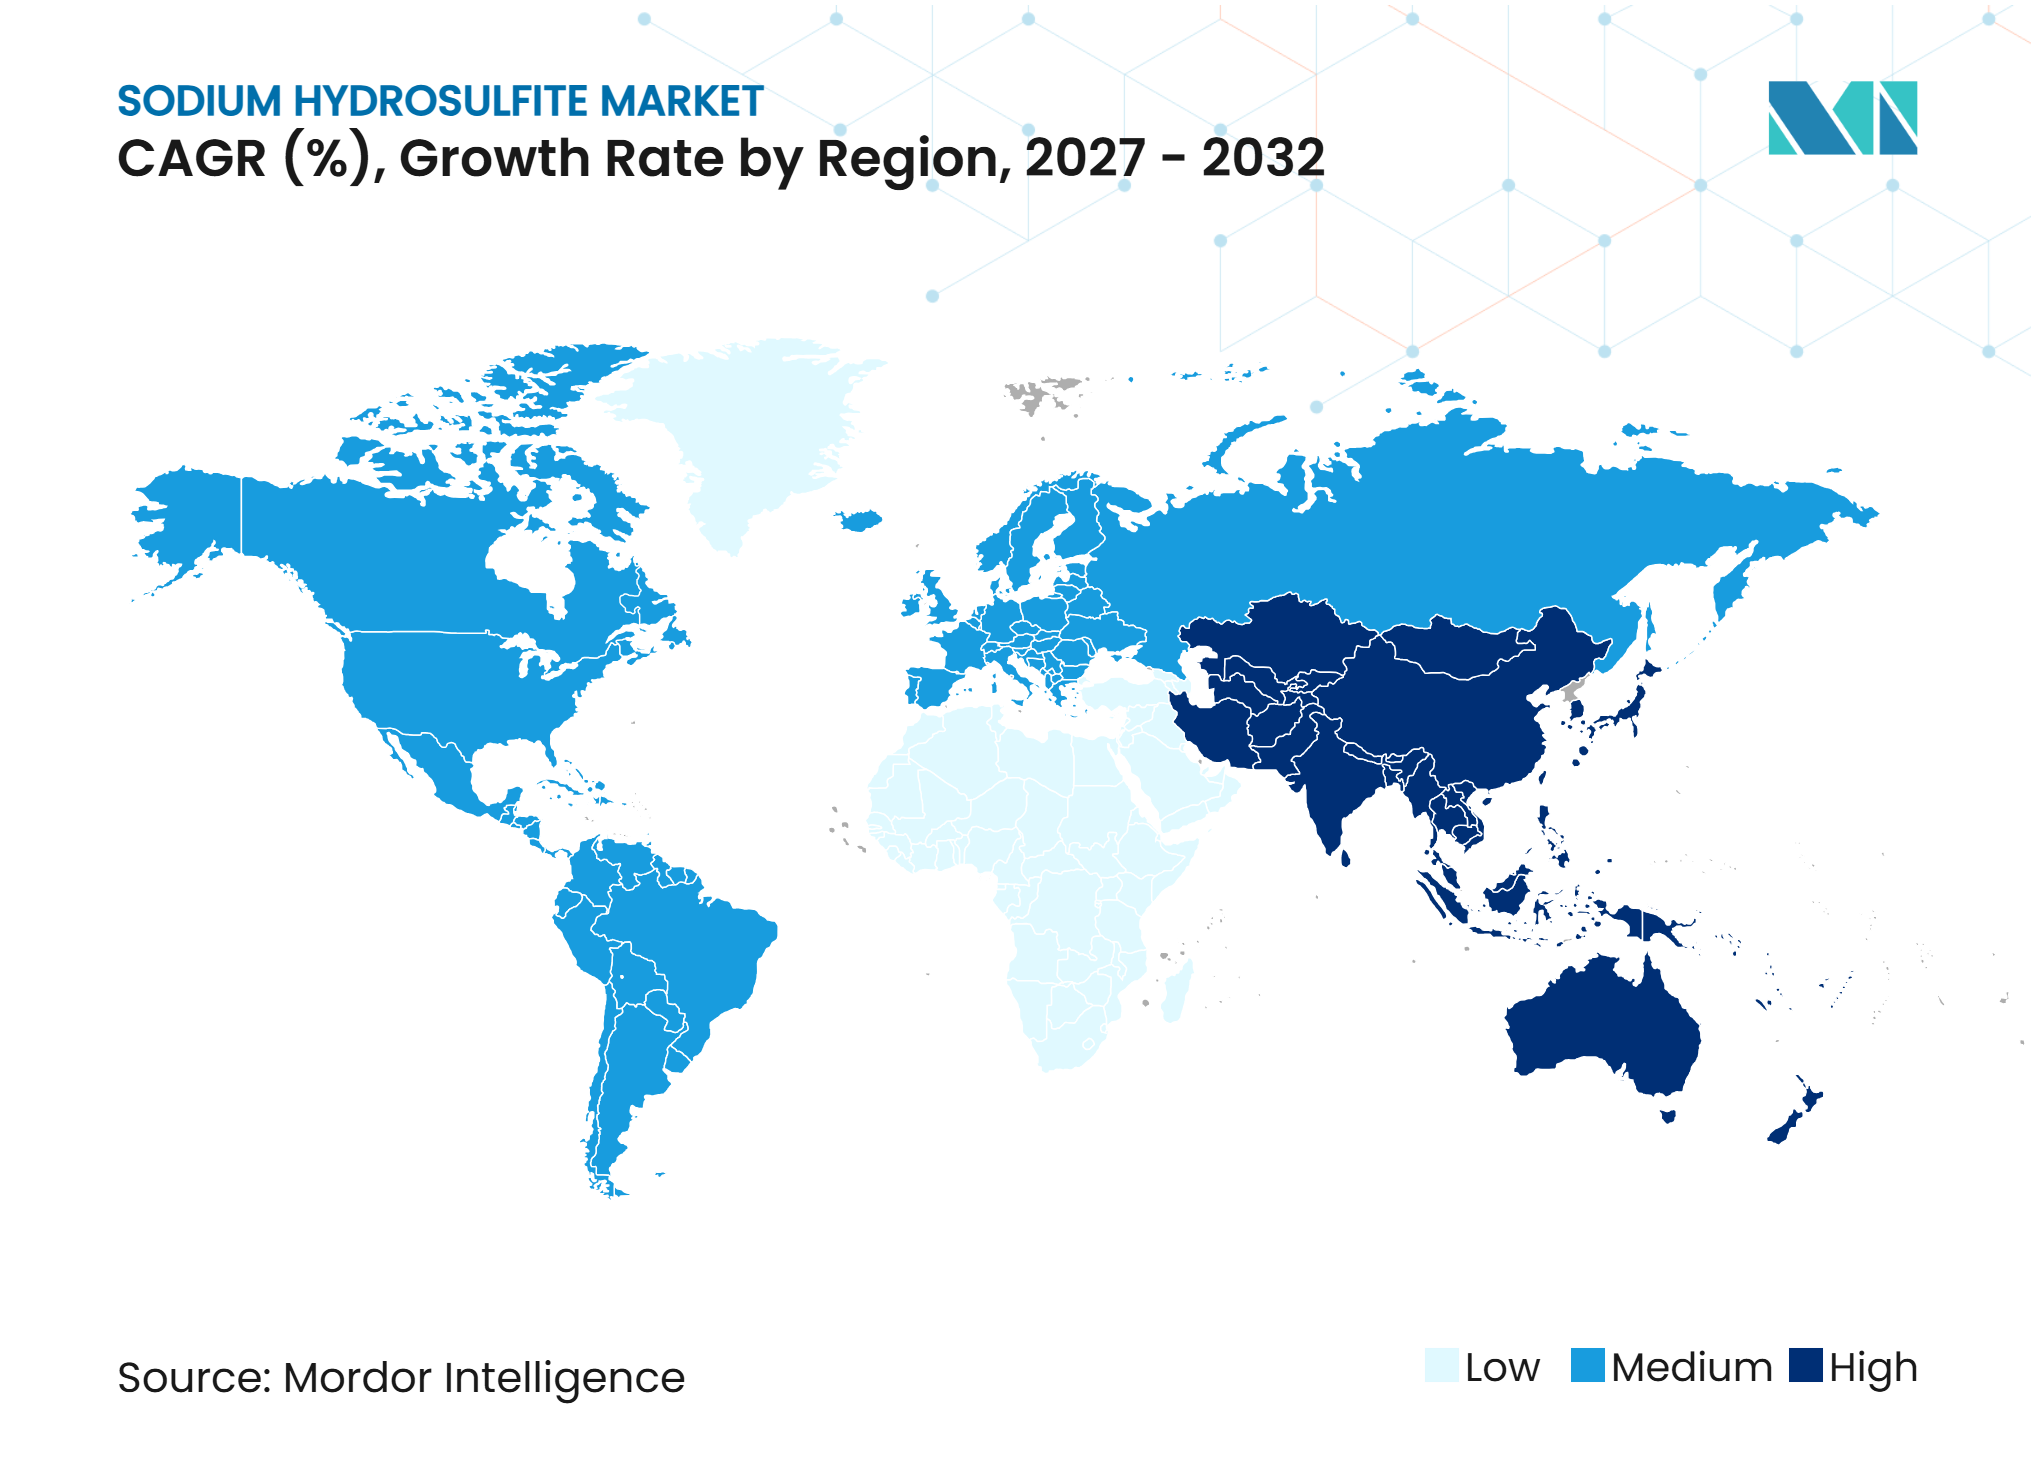
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du sodium hydrosulfite par Mordor Intelligence
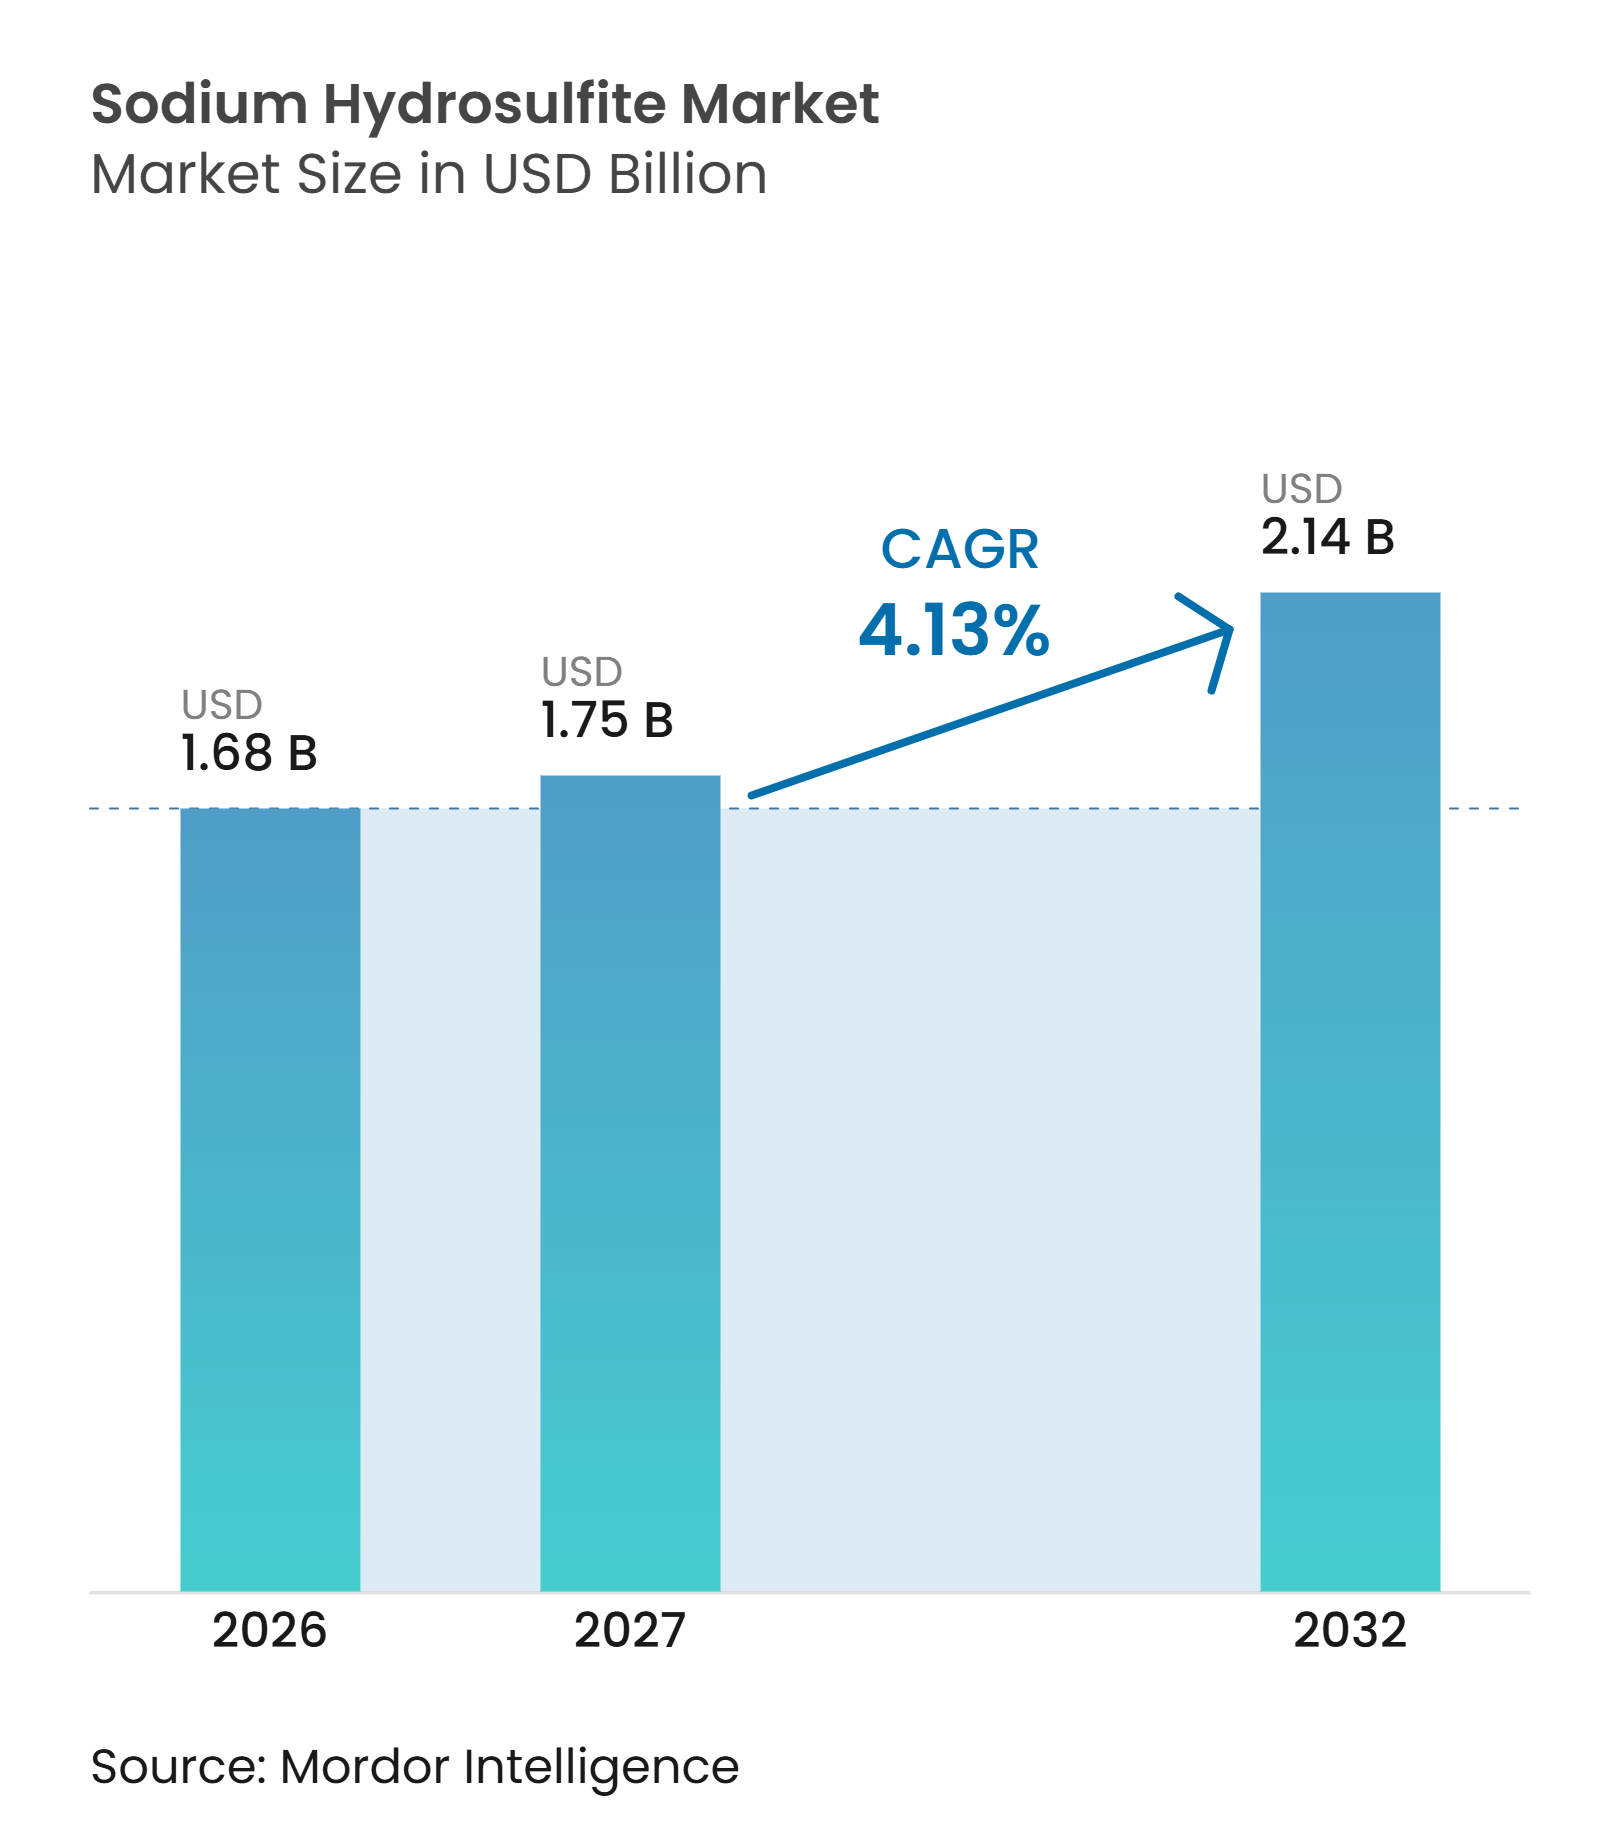
La taille du marché du sodium hydrosulfite était évaluée à 1,68 milliard USD en 2026 et devrait croître de 1,75 milliard USD en 2027 à 2,14 milliards USD d'ici 2032, à un CAGR de 4,13 % pendant la période de prévision (2027-2032). Le sodium hydrosulfite, également connu sous le nom de dithionite de sodium, est utilisé dans la teinture textile, le blanchiment de la pâte à papier, le traitement du kaolin et le traitement de l'eau, soutenant la demande dans des applications industrielles établies. La capacité de production de 380 000 tonnes, comparée à une demande d'environ 400 000 tonnes, indique un équilibre étroit entre l'offre et la demande sur le marché du sodium hydrosulfite. Les producteurs se concentrent sur l'échelle, la fiabilité de l'approvisionnement, le contrôle de la pureté et la logistique plutôt que sur le seul prix. Le marché du sodium hydrosulfite supporte des coûts de manutention plus élevés car le composé est sensible à l'humidité et à l'oxygène. Des méthodes de réduction alternatives sont également disponibles pour certaines applications textiles.
Principaux enseignements du rapport
- Par procédé de production, le procédé au zinc détenait une part de 55,67 % en 2026, tandis que le procédé au formiate de sodium devrait croître à un CAGR de 4,67 % jusqu'en 2032.
- Par forme, la poudre détenait une part de 71,34 % en 2026, tandis que le liquide devrait croître à un CAGR de 4,81 % jusqu'en 2032.
- Par grade, le grade technique détenait une part de 88,12 % en 2026, tandis que le grade réactif devrait croître à un CAGR de 4,95 % jusqu'en 2032.
- Par secteur d'utilisation final, le textile et le cuir détenaient une part de 41,05 % en 2026, tandis que le traitement de l'eau et des eaux usées devrait croître à un CAGR de 5,17 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 44,73 % en 2026 et devrait croître à un CAGR de 5,03 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la teinture textile et de la production de denim | +1.6% | Cœur APAC, avec répercussions sur le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Désencrage du papier recyclé et blanchiment de la pâte mécanique | +0.8% | Amérique du Nord, pays nordiques, Allemagne, Japon | Moyen terme (2-4 ans) |
| Croissance du traitement des minéraux et du kaolin | +0.5% | Mondial, concentré en Chine, en Inde, aux États-Unis et au Brésil | Long terme (≥ 4 ans) |
| Évolution des formulations vers des hydrosulfites stables à faibles émissions | +0.4% | Union européenne, Amérique du Nord, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Exigences de pureté de grade électronique pour le traitement de surface | +0.3% | APAC (Chine, Japon, Corée du Sud), Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la teinture textile et de la production de denim
La production mondiale de tissu denim dépasse 6 milliards de mètres par an, soutenant l'utilisation récurrente du sodium hydrosulfite dans la teinture à l'indigo. Le composé convertit l'indigo insoluble en sa forme leuco soluble avant que le colorant ne soit fixé sur la fibre. Ce rôle lie le marché du sodium hydrosulfite à la production de denim à grande échelle et à la finition textile. La consommation de vêtements en Afrique subsaharienne, en Asie du Sud et du Sud-Est, et en Amérique latine soutient également la demande. La hausse des coûts des colorants et les taux d'exploitation restreints de certaines installations chinoises ont accru l'importance d'un approvisionnement stable pour les transformateurs textiles. Les fournisseurs plus importants et conformes peuvent saisir des opportunités à mesure que les acheteurs accordent une plus grande importance à la pureté constante et à la fiabilité des livraisons.
Les filatures textiles utilisent le sodium hydrosulfite pour la teinture en cuve, la réduction de l'indigo, l'impression par décharge et le nettoyage par réduction du polyester. Le matériau est particulièrement important dans les teintureries qui utilisent des procédés établis et qui nécessiteraient une reconception substantielle pour modifier leur chimie de réduction. Les restrictions environnementales sur la production chimique peuvent contraindre la disponibilité des intermédiaires de colorants connexes et accroître l'incertitude des achats. Par conséquent, les filatures peuvent favoriser les fournisseurs qui offrent des spécifications de produits constantes et des capacités logistiques établies. Les producteurs de sodium hydrosulfite desservant des centres de confection orientés vers l'exportation doivent également gérer soigneusement les conditions de stockage. Ces exigences accroissent la pertinence de la qualité de service sur le marché du sodium hydrosulfite, parallèlement à la tarification des produits.
Désencrage du papier recyclé et blanchiment de la pâte mécanique
La pâte mécanique et le papier recyclé désencrés sont des applications clés pour le sodium hydrosulfite car il réduit les composés chromogènes sans provoquer les mêmes effets sur les fibres associés à certains systèmes alternatifs. Chemtrade indique que le sodium hydrosulfite blanchit la pâte à haute teneur en fibres de bois et décolore la pâte recyclée utilisée dans le papier journal. La société identifie également le traitement du kaolin pour les applications de magazines à haute brillance comme une utilisation finale du produit. Ces applications fournissent une base de demande stable pour le marché du sodium hydrosulfite dans les régions productrices de papier matures. Cependant, la baisse de la demande de papier journal de grade mécanique en Europe limite la croissance dans une partie de la chaîne de valeur du papier. Les papiers couchés spéciaux et les emballages contenant des matières recyclées apportent un soutien partiel à la consommation.
BASF a annoncé en septembre 2025 qu'il se retirerait du secteur des hydrosulfites et fermerait son installation de production de Ludwigshafen. En mars 2026, Silox a acquis certains actifs de BASF liés aux hydrosulfites, notamment la propriété intellectuelle, des conteneurs spécialisés, certains équipements de production, l'expertise technique et les marques associées. En conséquence, les transformateurs de papier européens font face à des changements dans leur base de fournisseurs. Certains acheteurs peuvent se tourner vers des exportateurs asiatiques, tandis que d'autres peuvent compter sur Silox pour l'approvisionnement régional. Cette transition peut accroître l'importance de la qualification des fournisseurs, de la planification des livraisons et des accords d'approvisionnement. Elle peut également accroître la pertinence des fournisseurs qui répondent de manière constante aux exigences de qualité et de transport.
Croissance du traitement des minéraux et du kaolin
Le sodium hydrosulfite est utilisé dans la valorisation du kaolin pour réduire les oxydes de fer et améliorer la blancheur des minéraux traités. Le kaolin est utilisé dans le papier à haute brillance, les revêtements, les cosmétiques et les céramiques spéciales. La croissance dans ces secteurs en aval peut soutenir une consommation plus large d'agents de blanchiment réducteurs. La Chine, l'Inde, les États-Unis et le Brésil restent des centres importants pour les activités de traitement des minéraux. Le marché du sodium hydrosulfite est soutenu là où les transformateurs de kaolin exigent une blancheur constante et de faibles niveaux d'impuretés. Les acheteurs dans ces applications évaluent souvent à la fois les performances chimiques et le contrôle des métaux traces.
Les exigences de pureté pour le blanchiment du kaolin peuvent se recouper avec celles des applications électroniques de plus haute pureté. Les producteurs qui satisfont aux exigences de faible teneur en fer et de contrôle des métaux lourds pour une application peuvent être positionnés pour servir d'autres applications spécialisées. Cette capacité peut réduire la charge de développement pour les producteurs qui poursuivent des grades différenciés et soutenir un éloignement de la concurrence basée uniquement sur la production de produits de base. Les applications spéciales nécessitent souvent une cohérence à chaque livraison et un service technique plus solide. Ces conditions favorisent les producteurs capables de démontrer un contrôle de qualité et des opérations constantes sur le marché du sodium hydrosulfite.
Évolution des formulations vers des hydrosulfites stables à faibles émissions
Les producteurs développent des produits stabilisés à mesure que les clients et les régulateurs accordent une plus grande importance aux émissions de dioxyde de soufre, à la sécurité des travailleurs et à la manutention des marchandises dangereuses. Silox India décrit Hydros D comme un produit de sodium hydrosulfite stabilisé pour les applications denim. Le produit reflète un effort industriel plus large visant à améliorer l'efficacité d'utilisation et à réduire les émissions fugitives lors du traitement textile. Les formulations stables peuvent aider les clients à gérer les risques de manutention et à améliorer le contrôle de la consommation. Par conséquent, les capacités de formulation sont de plus en plus pertinentes sur le marché du sodium hydrosulfite, en particulier parmi les acheteurs industriels réglementés. Les fournisseurs qui valident les performances des produits dans des conditions d'exploitation réelles peuvent renforcer les relations avec les clients.
Le catalogue 2025 des produits chimiques dangereux de la Chine répertorie la dithionite de sodium comme marchandise dangereuse contrôlée[1]. De telles réglementations peuvent accroître la nécessité de parcs chimiques conformes, de systèmes de production fermés et d'emballages appropriés. L'emballage sous azote peut aider à gérer la sensibilité du matériau lors du stockage et du transport. Ces exigences augmentent les barrières à l'entrée pour les petits producteurs qui ne disposent pas de systèmes de conformité établis. Les grandes entreprises intégrées peuvent répartir les coûts d'investissement en matière de sécurité sur une production plus élevée. Par conséquent, la stabilité des produits et la conformité réglementaire deviennent des facteurs importants dans la sélection des fournisseurs.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilité à l'humidité et à l'oxygène | -0.5% | Mondial, plus aigu sur les marchés tropicaux à forte humidité | Court terme (≤ 2 ans) |
| Coûts de conformité environnementale et liés aux marchandises dangereuses | -0.6% | Union européenne (UE), Amérique du Nord, sites domestiques en Chine | Moyen terme (2-4 ans) |
| Substitution par des systèmes réducteurs à base de glucose et électrochimiques | -0.4% | UE, Amérique du Nord, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilité à l'humidité et à l'oxygène
Le sodium hydrosulfite se décompose lorsqu'il est exposé à l'humidité atmosphérique ou à l'oxygène, produisant du dioxyde de soufre et des sous-produits sulfatés. Cette sensibilité augmente les coûts de livraison, car les fournisseurs nécessitent des emballages spécialisés, une logistique contrôlée et des cycles de stocks courts. Le marché du sodium hydrosulfite est influencé par l'efficacité avec laquelle les distributeurs et les utilisateurs industriels gèrent les conditions de stockage. Les zones à forte humidité en ASEAN, en Asie du Sud et au Moyen-Orient et en Afrique présentent des défis opérationnels. Sans une manutention appropriée et des arrangements de conteneurs réfrigérés, la qualité du produit peut tomber en dessous des spécifications. Cela peut entraîner des litiges de livraison et réduire la confiance des acheteurs.
Le sodium hydrosulfite liquide a une durée de conservation de 7 à 14 jours, ce qui rend la proximité avec les clients importante. Chemtrade identifie la courte durée de conservation et les coûts d'expédition élevés du sodium hydrosulfite liquide comme des contraintes. Ces limitations rendent l'approvisionnement en liquide adapté aux papeteries locales et aux transformateurs de kaolin avec une demande prévisible. Les conditions favorisent les fournisseurs disposant d'installations de production proches des sites clients et de réseaux de distribution établis. Les petits utilisateurs peuvent rencontrer des difficultés à maintenir le stockage à température contrôlée nécessaire pour préserver la qualité du produit. Par conséquent, la demande est concentrée parmi les installations industrielles de taille moyenne et grande disposant de capacités d'entreposage établies.
Coûts de conformité environnementale et liés aux marchandises dangereuses
Les réglementations sur les marchandises dangereuses exigent que les fournisseurs gèrent la documentation, l'emballage et les procédures de transport pour les expéditions internationales. Les Recommandations des Nations Unies relatives au transport des marchandises dangereuses, le cadre REACH de l'Union européenne et les exigences de transport américaines créent des obligations de conformité récurrentes. Les installations à petite échelle et les exportateurs peuvent rencontrer des difficultés à absorber ces coûts. BASF a annoncé son retrait des hydrosulfites en 2025 dans le cadre d'un examen de portefeuille axé sur la création de valeur à long terme[2]. La décision reflète l'environnement opérationnel des sites de production européens confrontés à des coûts énergétiques et de conformité élevés. Le marché du sodium hydrosulfite pourrait devenir plus concentré à mesure que les exigences de conformité favorisent les grands fournisseurs certifiés.
Les inspections environnementales en Chine peuvent affecter les taux d'exploitation des usines chimiques et accroître l'incertitude des coûts des intrants. Ces facteurs peuvent créer de la volatilité pour les producteurs qui dépendent de chaînes d'approvisionnement intégrées pour le soufre et les colorants. Les installations situées dans des parcs chimiques certifiés peuvent disposer de systèmes établis de gestion des déchets et de contrôle des matières dangereuses. Par conséquent, les considérations de conformité peuvent influencer les décisions de localisation et les dépenses en capital. Les clients peuvent accorder de la valeur aux fournisseurs qui fournissent une documentation claire et maintiennent des systèmes de gestion environnementale établis. Cette tendance contribue à un marché du sodium hydrosulfite plus concentré parmi les entreprises qui combinent échelle et pratiques réglementaires fiables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par procédé de production :
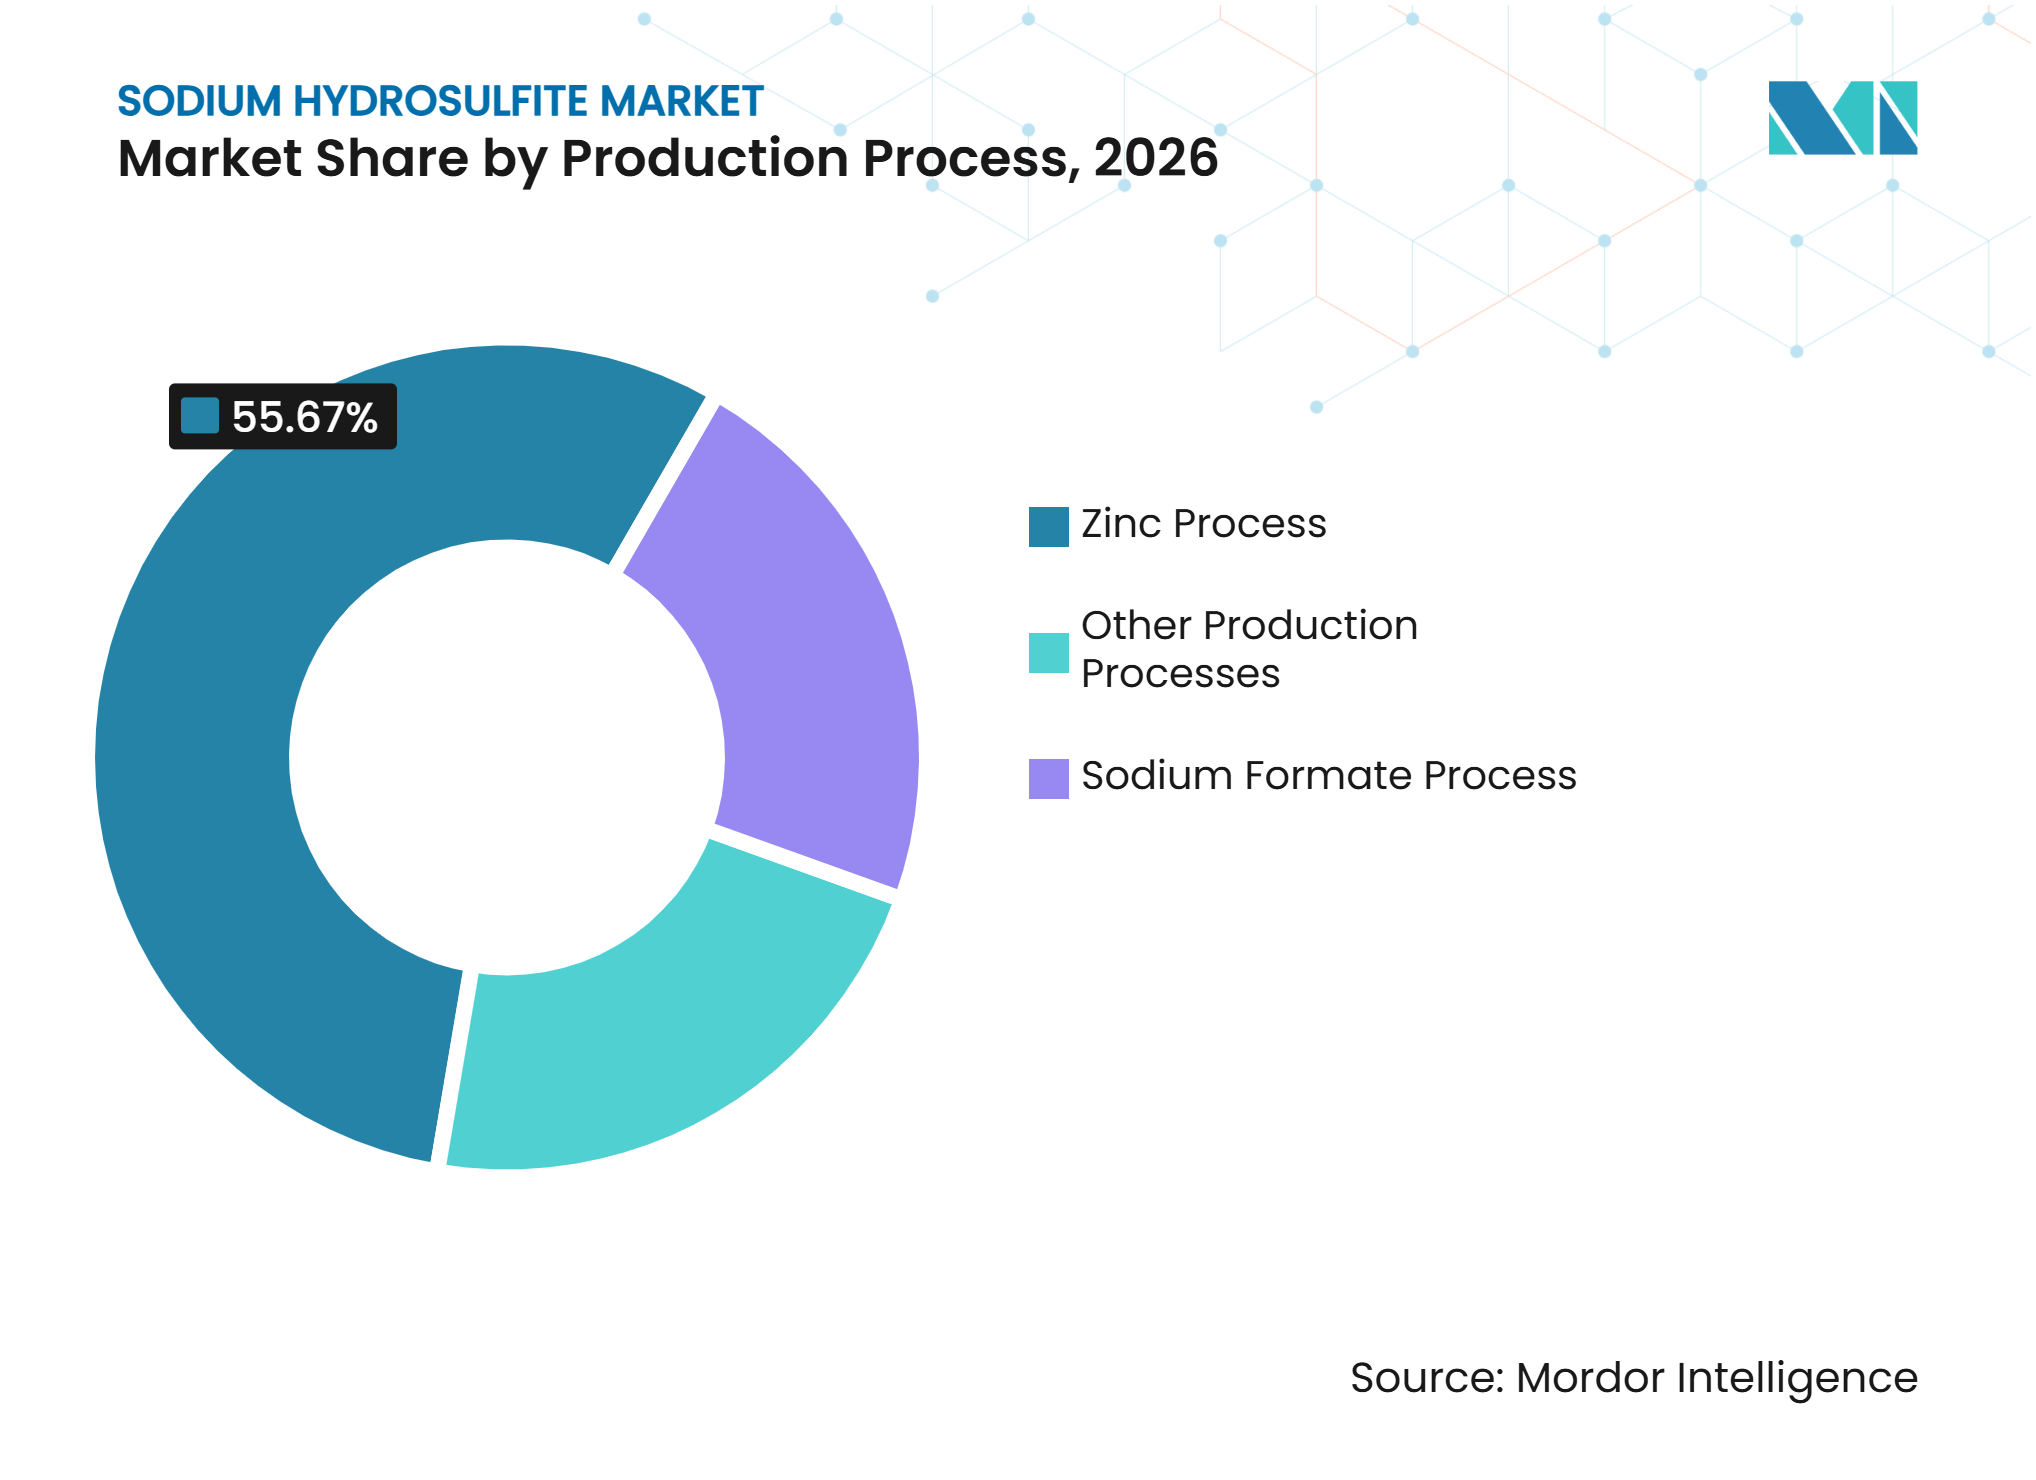
le procédé au zinc détient la plus grande part, le formiate de sodium se développeLe procédé au zinc représente 55,67 % de la part du marché du sodium hydrosulfite en 2026. Il est établi dans des installations en Chine, en Amérique du Nord et en Inde qui intègrent des approvisionnements en poudre de zinc, en soude caustique et en dioxyde de soufre liquide. Chemtrade indique qu'il produit du sodium hydrosulfite liquide en utilisant de la poudre de zinc, de la soude caustique et du dioxyde de soufre liquide. La société importe également de la poudre de l'étranger pour soutenir son réseau d'approvisionnement. Ces pratiques soutiennent l'utilisation commerciale continue de la voie au zinc dans les régions disposant d'une disponibilité établie des matières premières et d'une infrastructure logistique. Les producteurs peuvent également bénéficier là où les co-produits d'oxyde de zinc ont des canaux de valeur établis. D'autres procédés conservent un rôle limité dans des opérations à plus petite échelle ou spécialisées.
Le procédé au formiate de sodium devrait enregistrer un CAGR de 4,67 % jusqu'en 2032, le plus élevé parmi les procédés de production. Cette voie peut éviter les eaux usées chargées en zinc et convient aux sites soumis à des exigences de rejet plus strictes. Par conséquent, elle jouera probablement un rôle plus important dans les ajouts de capacité incrémentaux plutôt que de remplacer immédiatement les installations existantes à base de zinc. La capacité au formiate de sodium pourrait s'étendre dans les régions où les producteurs rencontrent des difficultés à obtenir de nouveaux permis pour le rejet de zinc. Une base de production à double procédé peut aider les entreprises à gérer les variations des coûts des matières premières et des exigences de pureté des clients. La sélection du procédé restera liée aux réglementations environnementales locales, à la disponibilité des matières premières et aux spécifications des clients. Le secteur du sodium hydrosulfite conservera probablement les deux voies car elles répondent à des conditions d'approvisionnement différentes.



Par forme :
la poudre domine, le liquide s'accélèreLa poudre représente une part de 71,34 % en 2026. Sa position reflète sa durée de conservation plus longue, sa flexibilité d'expédition et sa compatibilité avec les chaînes d'approvisionnement textiles et papetières en Asie, en Amérique latine et en Afrique. La poudre convient au commerce longue distance car elle ne nécessite pas une consommation immédiate après la livraison. L'offre d'exportation de la Chine est centrée sur les grades en poudre, soutenant son rôle dans les flux commerciaux mondiaux. Les filatures textiles et papetières peuvent stocker la poudre plus facilement que le matériau liquide lorsque leurs systèmes de manutention satisfont aux exigences de sécurité. Ces caractéristiques soutiennent la demande de poudre sur les marchés dépendants des importations. La poudre restera importante là où les clients opèrent loin des installations de production.
Le sodium hydrosulfite liquide devrait croître à un CAGR de 4,81 % jusqu'en 2032. Sa croissance est liée à des arrangements d'approvisionnement localisés en Amérique du Nord et en Europe, où les papeteries et les transformateurs de kaolin peuvent consommer des quantités régulières à proximité des sites de production. Les producteurs locaux peuvent se différencier par la rapidité de livraison, la fraîcheur du produit et la fiabilité de l'approvisionnement. Chemtrade indique que la proximité avec les clients est un avantage pour le sodium hydrosulfite liquide en raison de ses coûts d'expédition élevés et de sa courte durée de conservation. Cela crée une distinction entre le commerce mondial de la poudre et l'approvisionnement régional en liquide. Les producteurs de liquide peuvent établir des positions clients lorsque leurs installations sont situées à proximité de grands utilisateurs finaux. La taille du marché du sodium hydrosulfite pour les applications liquides est davantage façonnée par les clusters industriels locaux que par les flux d'exportation larges.
Par grade :
le grade technique domine, le grade réactif s'accélèreLe grade technique représente 88,12 % en 2026. La teinture textile, le blanchiment du papier et le blanchiment du kaolin nécessitent de grandes quantités et n'exigent généralement pas les limites de métaux traces les plus strictes. Cela confère au grade technique un rôle majeur dans la demande globale. Sa grande base peut créer une pression sur les prix pour les producteurs qui manquent d'échelle ou d'avantages logistiques locaux. Cependant, les acheteurs exigent toujours des performances constantes, en particulier dans les teintureries et les papeteries, où la variation des produits peut affecter la qualité de la production. Les grades techniques continueront de représenter la majeure partie de la demande physique du marché du sodium hydrosulfite. Leur importance reflète des applications industrielles établies plutôt qu'une évolution vers des utilisations premium.
Le grade réactif devrait croître à un CAGR de 4,95 % jusqu'en 2032. Le traitement de surface électronique, le placage autocatalytique, le nettoyage des circuits imprimés et le traitement des plaquettes de semi-conducteurs nécessitent un contrôle plus strict des impuretés. Ces applications peuvent commander des prix plus élevés pour des produits avec traçabilité et faible teneur en métaux lourds. La valeur plus élevée des produits de grade réactif peut améliorer les marges pour les fournisseurs qualifiés. Le grade alimentaire reste une application certifiée plus restreinte car les approbations varient selon les juridictions. Les producteurs qui investissent dans des procédés de synthèse plus propres et des systèmes de qualité plus solides peuvent poursuivre ces grades différenciés. Le secteur du sodium hydrosulfite a donc la possibilité d'améliorer la valeur par la pureté plutôt que par la seule quantité.
Par secteur d'utilisation final :
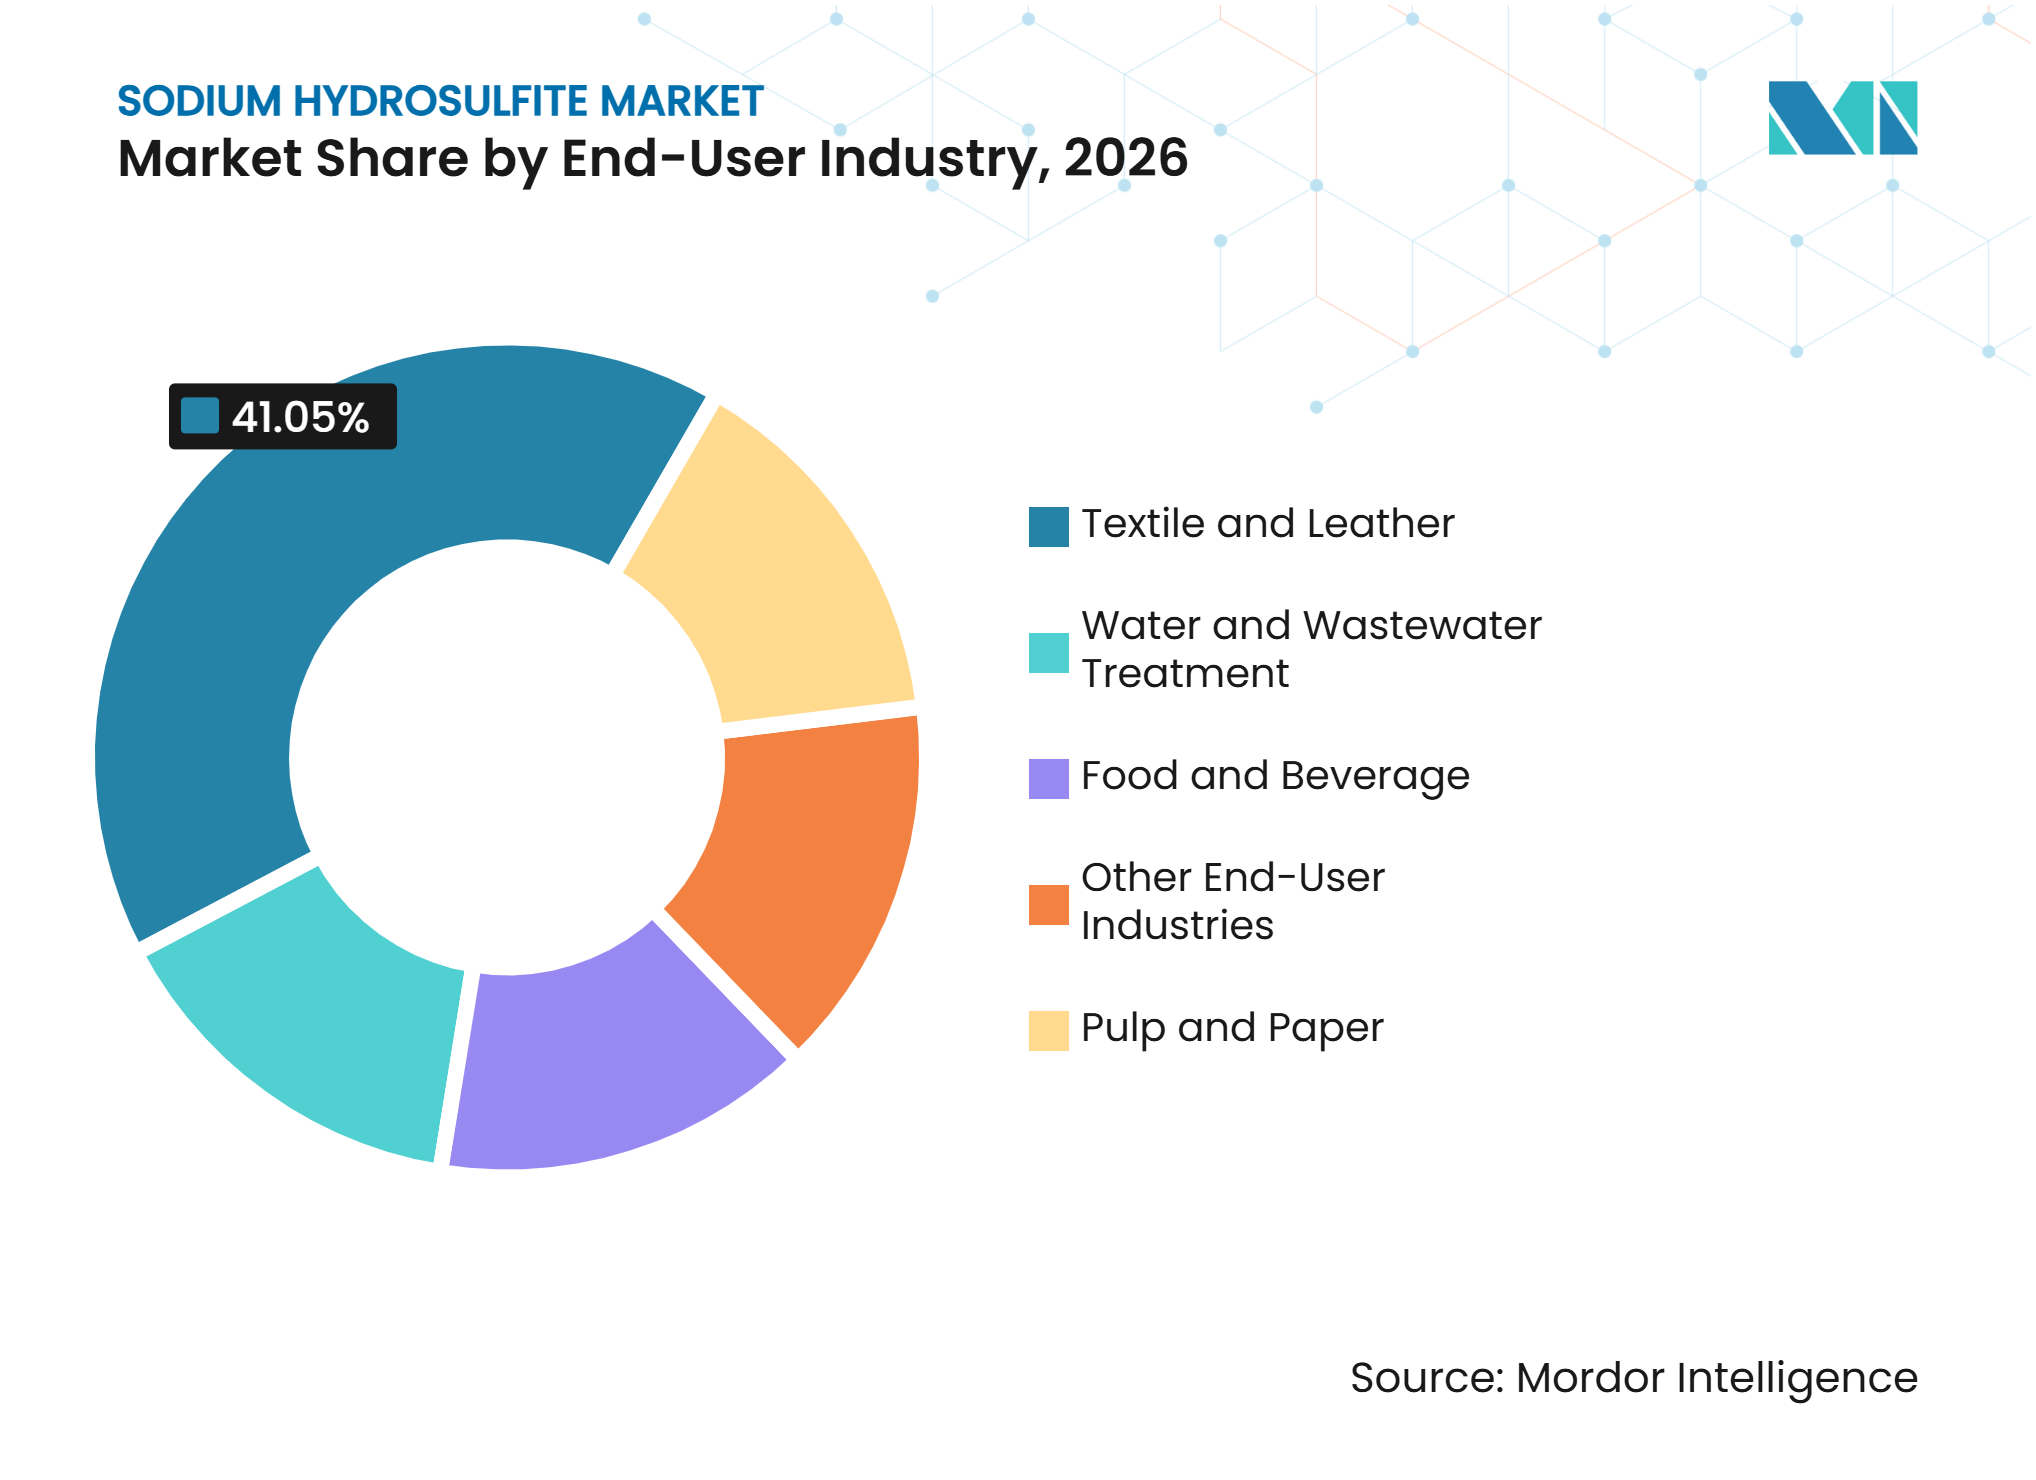
le textile ancre la demande, le traitement de l'eau s'accélèreLe textile et le cuir représentent 41,05 % en 2026. La teinture en cuve, la réduction de l'indigo, l'impression par décharge et le nettoyage par réduction du polyester génèrent une demande récurrente de ce secteur d'utilisation final. Le denim est la plus grande sous-application textile car la teinture à l'indigo repose sur la chimie de réduction avant la fixation du colorant. Une production annuelle de tissu dépassant 6 milliards de mètres fournit une base de demande sous-jacente substantielle. La demande textile est répartie dans les principaux pays producteurs de vêtements, bien que la fiabilité de l'approvisionnement reste importante dans chaque localisation. L'échelle du segment en fait un élément central du marché du sodium hydrosulfite. Il expose également les producteurs aux changements dans la production de vêtements, l'activité commerciale et les pratiques des teintureries.
Le traitement de l'eau et des eaux usées devrait croître à un CAGR de 5,17 % jusqu'en 2032. Le sodium hydrosulfite est utilisé pour la déchloration et la réduction du chrome dans les systèmes d'effluents industriels. Il sert également de désoxygénant dans les systèmes de chaudières industrielles. Les exigences de rejet industriel dans les marchés en développement soutiennent ces applications. Le segment peut fournir une base de demande plus large au-delà du textile et du papier. Cependant, des systèmes de réduction alternatifs sont testés dans certaines applications textiles. Des recherches publiées en 2025 ont révélé que des approches à base de glucose ont atteint des performances de décapage comparables dans le nettoyage par réduction du polyester, bien que les résultats de solidité soient restés inférieurs pour certaines applications. La demande de traitement de l'eau offre donc une source de diversification pour les fournisseurs.

Analyse géographique
Asie-Pacifique : marché dominant stimulant la croissance mondiale
L'Asie-Pacifique représente 44,73 % du marché du sodium hydrosulfite en 2026 et devrait croître à un CAGR de 5,03 % jusqu'en 2032. La Chine est le principal centre de production et de consommation de la région, soutenu par ses industries textile, papetière et de fabrication chimique. En mars 2025, Hubei Yihua a participé à l'exposition sur les colorants et produits chimiques du Sri Lanka et a tenu plus de 30 discussions bilatérales avec cinq clients potentiels. Cette activité reflète l'accent mis par l'entreprise sur les clients d'Asie du Sud. L'Inde est un marché secondaire important, car ses clusters textiles et cuir nécessitent des approvisionnements chimiques constants. Le Bangladesh, le Vietnam, l'Indonésie et la Thaïlande contribuent également à la demande régionale grâce à la fabrication de vêtements et aux activités d'exportation.
La politique commerciale influence de plus en plus le marché régional. La Corée du Sud a imposé des droits antidumping sur le sodium hydrosulfite chinois en décembre 2025. Cette mesure peut affecter les décisions d'approvisionnement des utilisateurs coréens et créer des opportunités pour les fournisseurs indiens ou européens. Les contrôles sur les marchandises dangereuses en Chine augmentent également l'importance d'une production domestique conforme et de pratiques d'emballage sûres. Ces facteurs réglementaires favorisent les entreprises qui maintiennent la qualité des produits, la documentation et une logistique stable. L'Asie-Pacifique reste centrale sur le marché du sodium hydrosulfite car elle combine capacité d'approvisionnement et croissance de la fabrication en aval.
Amérique du Nord : la pâte, le papier et le traitement de l'eau soutiennent une demande mature
L'Amérique du Nord est un marché mature où la qualité des produits, la logistique locale et la conformité réglementaire façonnent le paysage concurrentiel. Chemtrade fournit du sodium hydrosulfite aux papeteries, aux transformateurs de kaolin et aux finisseurs textiles. Son modèle d'approvisionnement en liquide répond aux exigences de courte durée de conservation et favorise la production locale par rapport aux importations longue distance. Ce modèle limite la substitution des produits liquides fournis localement par de la poudre importée à moindre coût. Les fabricants de pâte et de papier de la région s'appuient sur des approvisionnements chimiques pour soutenir la production courante, tandis que les applications de traitement de l'eau fournissent une source de demande supplémentaire.
Les exigences de l'Agence de protection de l'environnement des États-Unis en vertu de la loi sur le contrôle des substances toxiques (TSCA), ainsi que les réglementations sur les matières dangereuses du Département des transports, imposent des exigences procédurales et de transport. Ces facteurs de conformité favorisent les fournisseurs disposant d'une documentation établie, de systèmes de sécurité et de réseaux de distribution. Les producteurs locaux peuvent se différencier par leurs capacités de service plutôt que de concurrencer uniquement sur le prix livré. Les clients régionaux disposent également des capacités de stockage et de manutention requises pour les produits liquides, soutenant la proximité usine-client comme avantage commercial. Par conséquent, l'intégration de l'approvisionnement et les exigences spécialisées des clients, en plus de la demande globale, façonnent le marché nord-américain du sodium hydrosulfite.
Europe, Amérique du Sud, et Moyen-Orient et Afrique : trajectoires divergentes
L'Europe connaît une transition de fournisseurs suite au retrait de BASF de la production d'hydrosulfites en 2025 et à l'acquisition par Silox de certains actifs connexes en mars 2026. Les industries textiles spécialisées et de papier haute performance d'Allemagne nécessitent un approvisionnement constant en produits de haute pureté. Les producteurs de papier nordiques utilisent également le sodium hydrosulfite pour blanchir la pâte mécanique. Les changements dans la base d'approvisionnement européenne peuvent accroître la nécessité de processus de qualification des clients et de planification de la chaîne d'approvisionnement. Les obligations REACH (enregistrement, évaluation, autorisation et restriction des substances chimiques) restent une considération de conformité importante pour les fournisseurs et importateurs régionaux. Les acheteurs européens peuvent accorder une plus grande importance aux pratiques de manutention certifiées et à la qualité documentée des produits.
L'Amérique du Sud génère une demande provenant des applications de traitement de l'eau et de son industrie textile en développement, menée par des pays tels que le Brésil et l'Argentine. Les importations de poudre sont mieux adaptées aux routes de transport plus longues de la région que les produits liquides. Au Moyen-Orient et en Afrique, la diversification industrielle, l'exploitation minière, le textile et le traitement de l'eau créent des opportunités d'applications. Les températures élevées et l'infrastructure limitée de chaîne du froid peuvent restreindre l'utilisation des produits liquides et favoriser les importations de poudre. Bien que ces régions aient des moteurs de demande distincts, les conditions de stockage et la logistique d'importation restent des considérations communes.
Paysage concurrentiel
Concentration du Marché
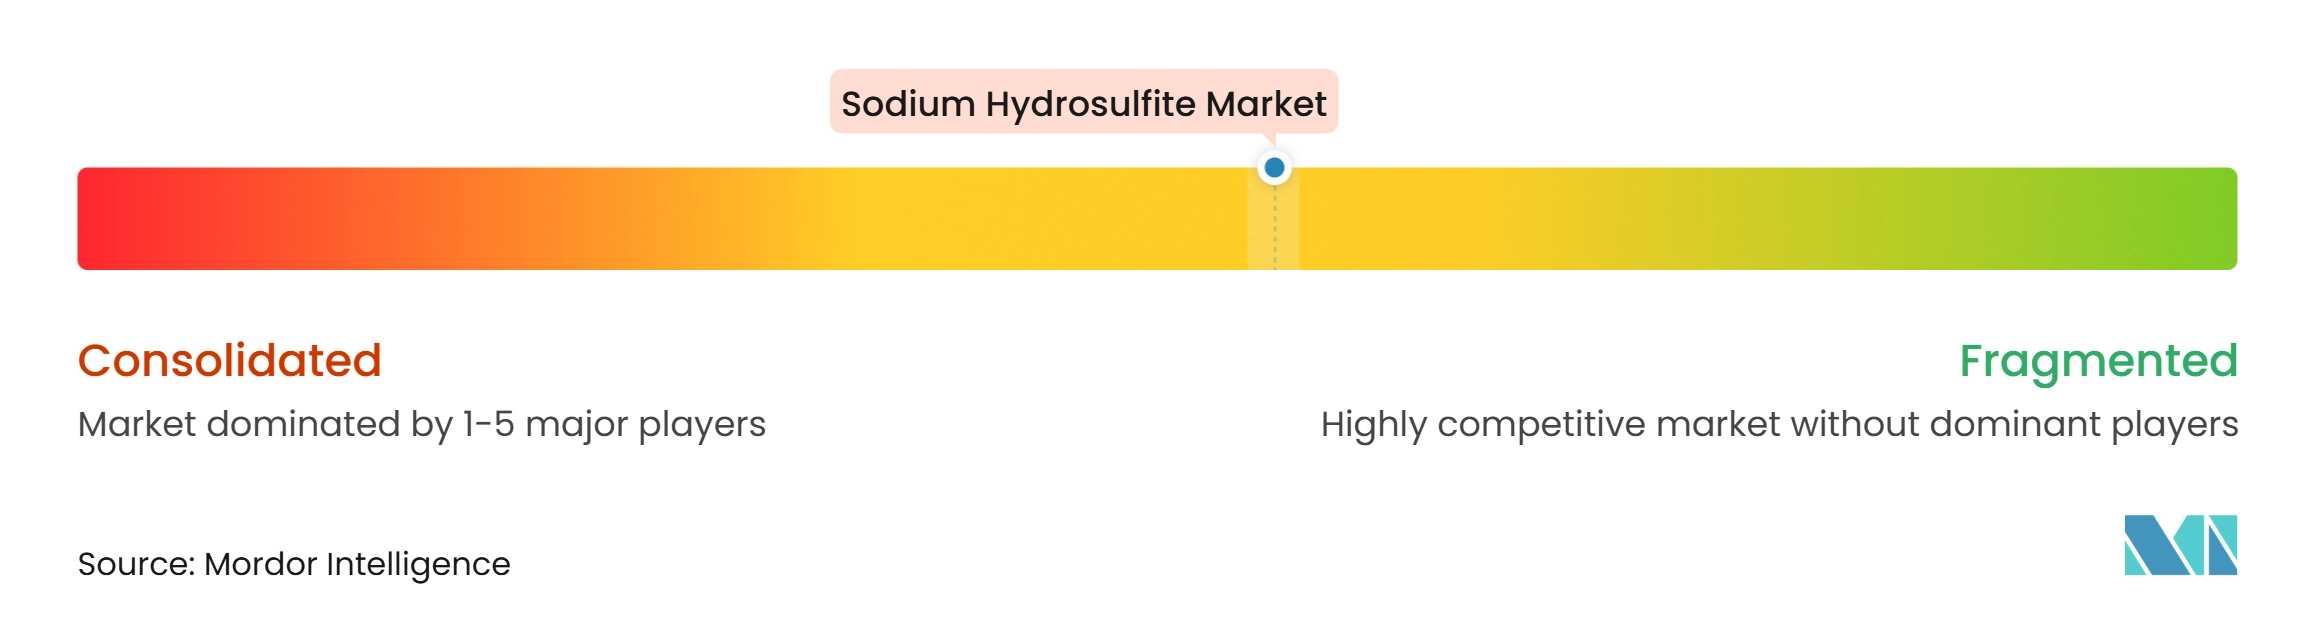
Le marché du sodium hydrosulfite est modérément fragmenté. Les cinq premiers producteurs représentent 50 % des revenus, tandis que les fournisseurs chinois représentent 75 % de la capacité de production mondiale. Cette structure crée une pression sur les prix tirée par les exportations, bien que les mesures commerciales puissent restreindre l'accès à certains marchés. Les producteurs chinois mettent l'accent sur l'échelle de production et la diversification des exportations. Les opérations de Hubei Yihua au Sri Lanka illustrent les efforts des fournisseurs pour établir des relations clients en Asie du Sud. Les droits antidumping de la Corée du Sud obligent également les fournisseurs chinois concernés à réorienter leur production vers des marchés sans restrictions similaires.
Les producteurs occidentaux se concentrent sur la consolidation, l'approvisionnement régional et les produits différenciés. Le retrait de BASF du secteur en 2025 a modifié le paysage concurrentiel européen. En mars 2026, Silox a acquis certains actifs de BASF, élargissant son accès à la propriété intellectuelle, aux équipements, aux conteneurs, à l'expertise et aux marques liés aux hydrosulfites. La transaction a élargi la position de Silox auprès des clients textiles et papetiers européens. Silox India a également développé un produit stabilisé pour le traitement du denim. Ces développements indiquent que la fiabilité de l'approvisionnement, la formulation des produits et le service local sont des facteurs concurrentiels importants.
Les grades de plus haute pureté servent les applications électroniques, qui nécessitent des spécifications de métaux traces plus strictes que les applications textiles et papetières. Les producteurs desservant ces applications nécessitent une traçabilité, des procédés de production contrôlés et une qualité de produit constante. Des recherches sur les électrocatalyseurs à base de disulfure de molybdène dopé au cuivre ont rapporté une efficacité de conversion de l'indigo de 85,56 %, une consommation d'énergie inférieure de 33,08 % à celle du traitement conventionnel à base de dithionite de sodium, et des coûts d'exploitation inférieurs de 21,59 %. Cependant, la technologie reste limitée par le défi de la mise à l'échelle de la réduction électrochimique au-delà des installations pilotes. Elle ne concurrence pas directement la production industrielle établie de sodium hydrosulfite à grande échelle. Néanmoins, elle oblige les fournisseurs en place à améliorer leurs performances environnementales et la valeur apportée aux clients.
Leaders du secteur du sodium hydrosulfite
-
Guangdong Zhongcheng Chemicals Inc., Ltd.
-
Yantai Jinhe Sodium Hydrosulfite Factory Co., Ltd.
-
Hubei Yihua Chemical Industry Co., Ltd.
-
Silox India Pvt Ltd
-
Chemtrade Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du sodium hydrosulfite Entreprises couvertes dans ce rapport
- Anhui Chlor-Alkali Chemical Industry Group Co., Ltd.
- Bruggemann Chemical
- Chemtrade Logistics
- Guangdi Chemical Co., Ltd.
- Guangdong Zhongcheng Chemicals Inc., Ltd.
- Hubei Yihua Chemical Industry Co., Ltd.
- Hunan Maunsell Chemical New Technology Co., Ltd.
- JinHe Group
- Kingboard Holdings Limited
- Shandong Shuangqiao Chemical Industry Co., Ltd.
- Silox India Pvt Ltd
- Transpek Industry Limited
- Wuxi Dongtai Chemical Co., Ltd.
- Yantai Jinhe Sodium Hydrosulfite Factory Co., Ltd.
- Zhejiang Jiacheng Chemical Co., Ltd.
Développements industriels récents dans Marché du sodium hydrosulfite
- Mars 2026 : Par l'intermédiaire de sa filiale belge, Silox Group a finalisé l'acquisition de certains actifs liés aux hydrosulfites auprès de BASF. L'acquisition comprenait des droits de propriété intellectuelle, des conteneurs spécialisés, certains équipements de production, une expertise technique et des marques associées pour les produits hydrosulfites utilisés dans les applications textiles et de pâte et papier. La transaction a élargi les opérations hydrosulfites de Silox Group en Europe suite au retrait de BASF du secteur.
- Septembre 2025 : BASF a annoncé sa décision de se retirer du secteur des hydrosulfites et de fermer son installation de production à Ludwigshafen. La société prévoyait d'arrêter progressivement la fourniture de Hydrosulfite F, HydroBlue 90, HydroBlue 92, Hydrosulfite Evo, Adlite et Blankit. BASF a soutenu environ 65 employés dans la recherche de postes alternatifs au sein de l'entreprise. La décision faisait partie de la stratégie d'optimisation du portefeuille « Winning Ways » de BASF.
Périmètre du rapport mondial sur le marché du sodium hydrosulfite
Le sodium hydrosulfite est une poudre blanche, cristalline, hydrosoluble à odeur sulfureuse. Il fonctionne comme agent réducteur et blanchissant dans les applications industrielles, notamment le traitement textile, la production de pâte et de papier, la fabrication chimique et les opérations de teinture.
Le marché du sodium hydrosulfite est segmenté par procédé de production, forme, grade, secteur d'utilisation final et géographie. Par procédé de production, le marché est segmenté en procédé au zinc, procédé au formiate de sodium et autres procédés de production. Par forme, le marché est segmenté en poudre et liquide. Par grade, le marché est segmenté en grade technique, grade réactif et grade alimentaire. Par secteur d'utilisation final, le marché est segmenté en pâte et papier, textile et cuir, traitement de l'eau et des eaux usées, alimentation et boissons, et autres secteurs d'utilisation final. Le rapport couvre également les tailles de marché et les prévisions pour le sodium hydrosulfite dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Procédé au zinc |
| Procédé au formiate de sodium |
| Autres procédés de production |
| Poudre |
| Liquide |
| Grade technique |
| Grade réactif |
| Grade alimentaire |
| Pâte et papier |
| Textile et cuir |
| Traitement de l'eau et des eaux usées |
| Alimentation et boissons |
| Autres secteurs d'utilisation final |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par procédé de production | Procédé au zinc | |
| Procédé au formiate de sodium | ||
| Autres procédés de production | ||
| Par forme | Poudre | |
| Liquide | ||
| Par grade | Grade technique | |
| Grade réactif | ||
| Grade alimentaire | ||
| Par secteur d'utilisation final | Pâte et papier | |
| Textile et cuir | ||
| Traitement de l'eau et des eaux usées | ||
| Alimentation et boissons | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du sodium hydrosulfite ?
La taille du marché du sodium hydrosulfite était évaluée à 1,68 milliard USD en 2026 et devrait croître de 1,75 milliard USD en 2027 à 2,14 milliards USD d'ici 2032, à un CAGR de 4,13 % pendant la période de prévision (2027-2032).
Quel procédé de production domine l'offre de sodium hydrosulfite ?
Le procédé au zinc était en tête avec une part de 55,67 % en 2026. Le procédé au formiate de sodium est le plus en croissance, avec un CAGR de 4,67 %.
Pourquoi la poudre domine-t-elle les ventes de sodium hydrosulfite ?
La poudre détenait une part de 71,34 % en 2026 car elle a une durée de conservation plus longue et est plus adaptée à la distribution longue distance.
Quelle région présente les meilleures perspectives de croissance pour le sodium hydrosulfite ?
L'Asie-Pacifique était en tête avec une part de 44,73 % en 2026 et devrait croître à un CAGR de 5,03 % jusqu'en 2032.