
Marktgröße und Marktanteil für Natriumdithionit
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.75 Milliarden US-Dollar |
| Marktgröße (2032) | 2.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.13 % |
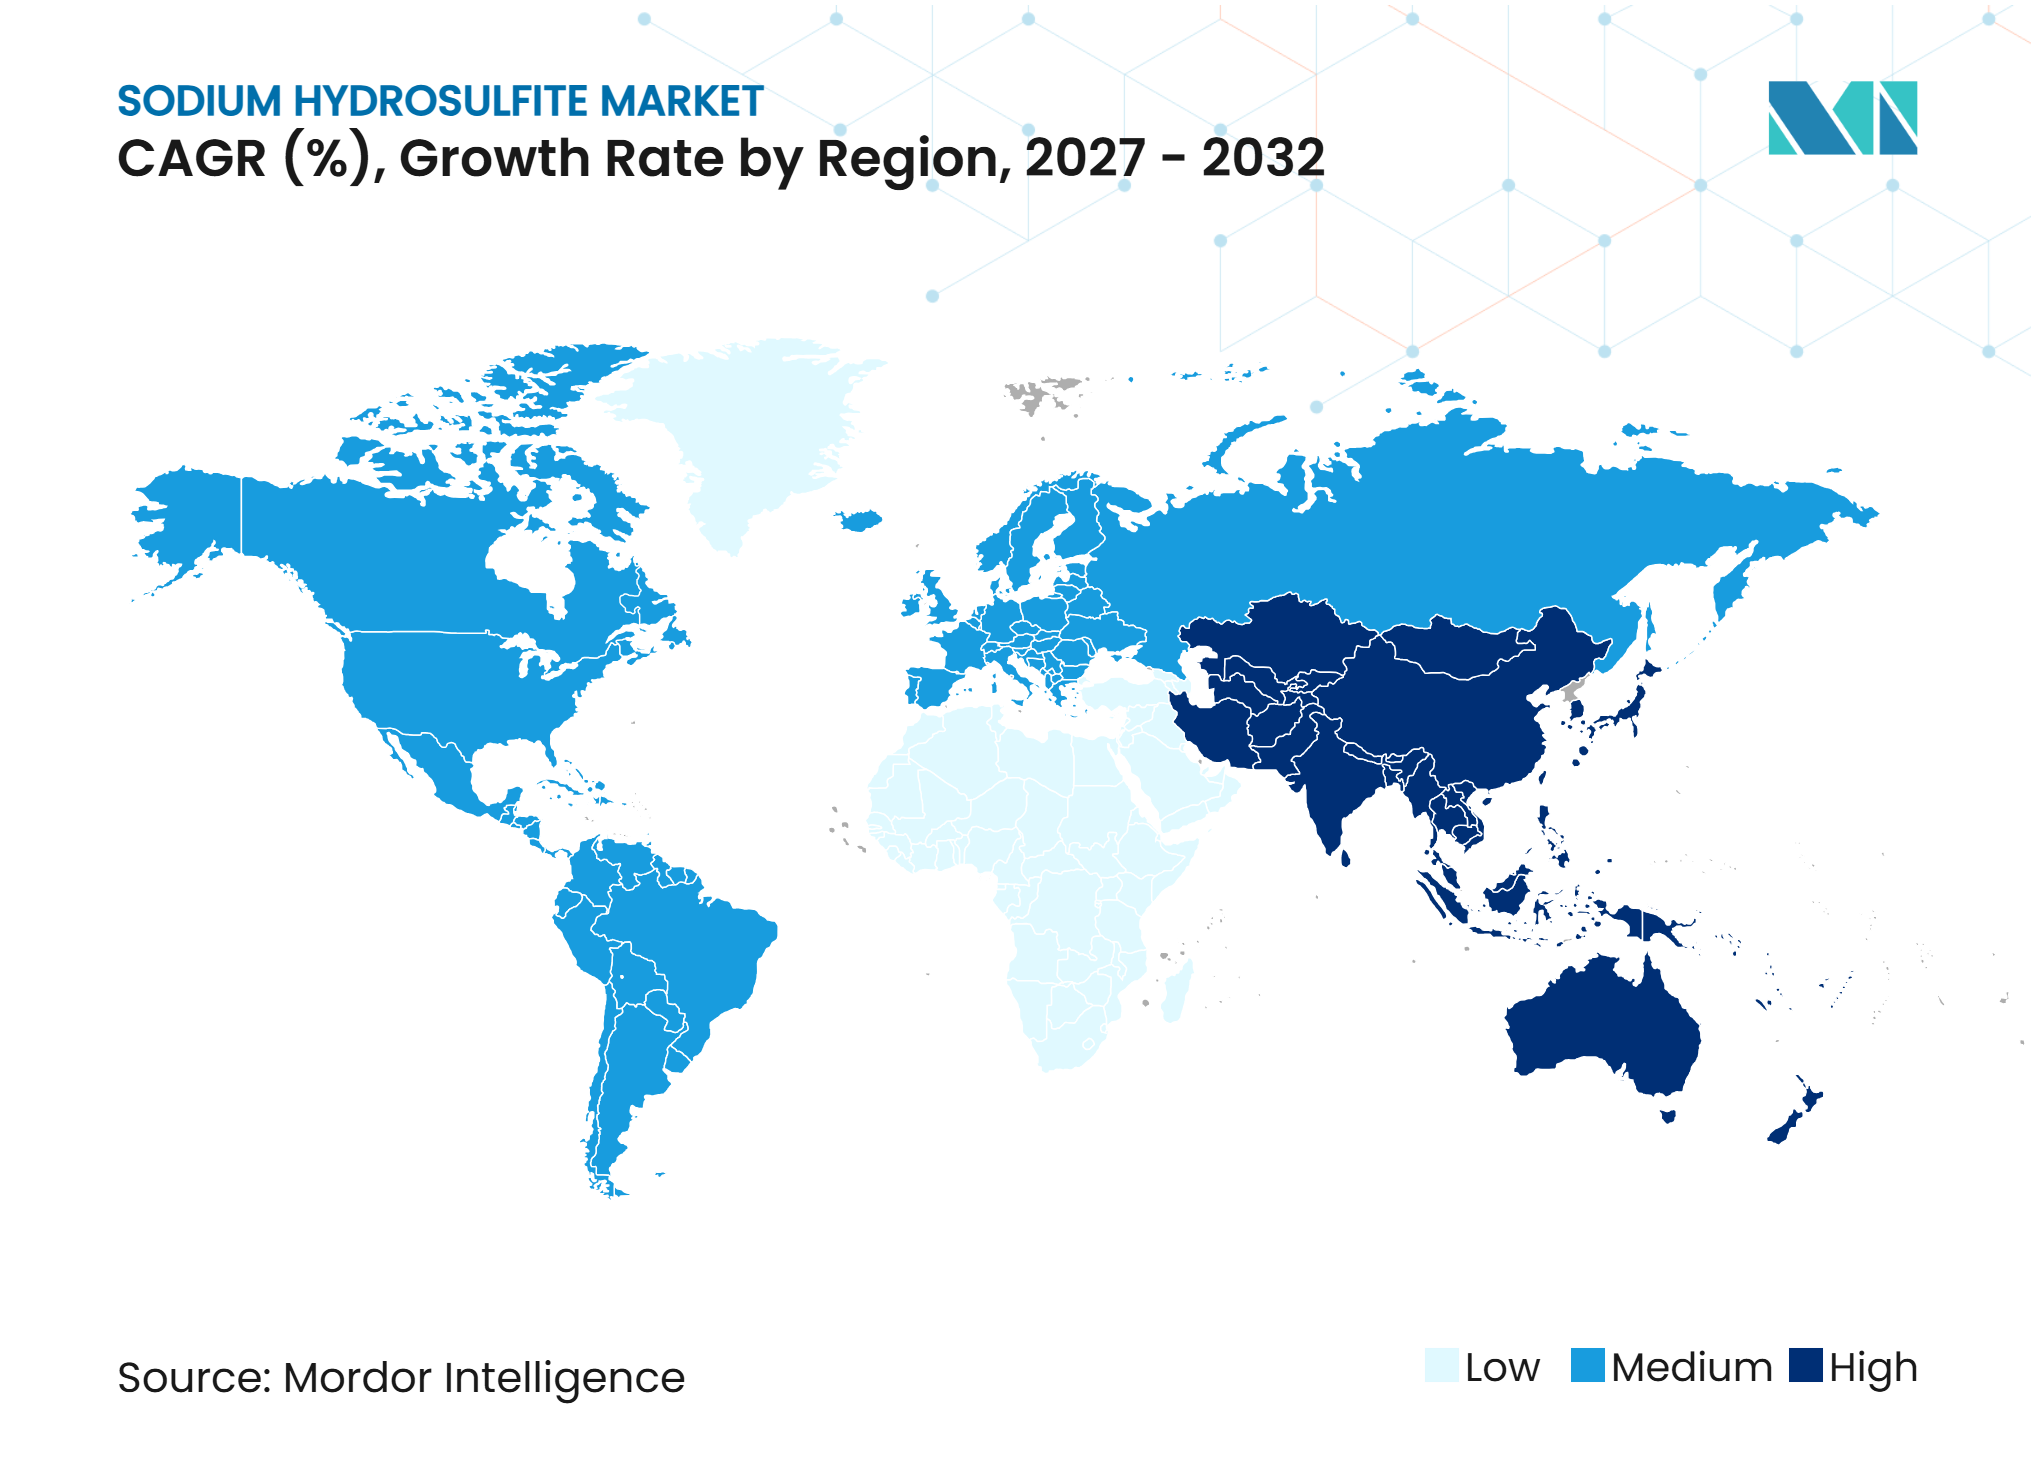
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Natriumdithionit von Mordor Intelligence
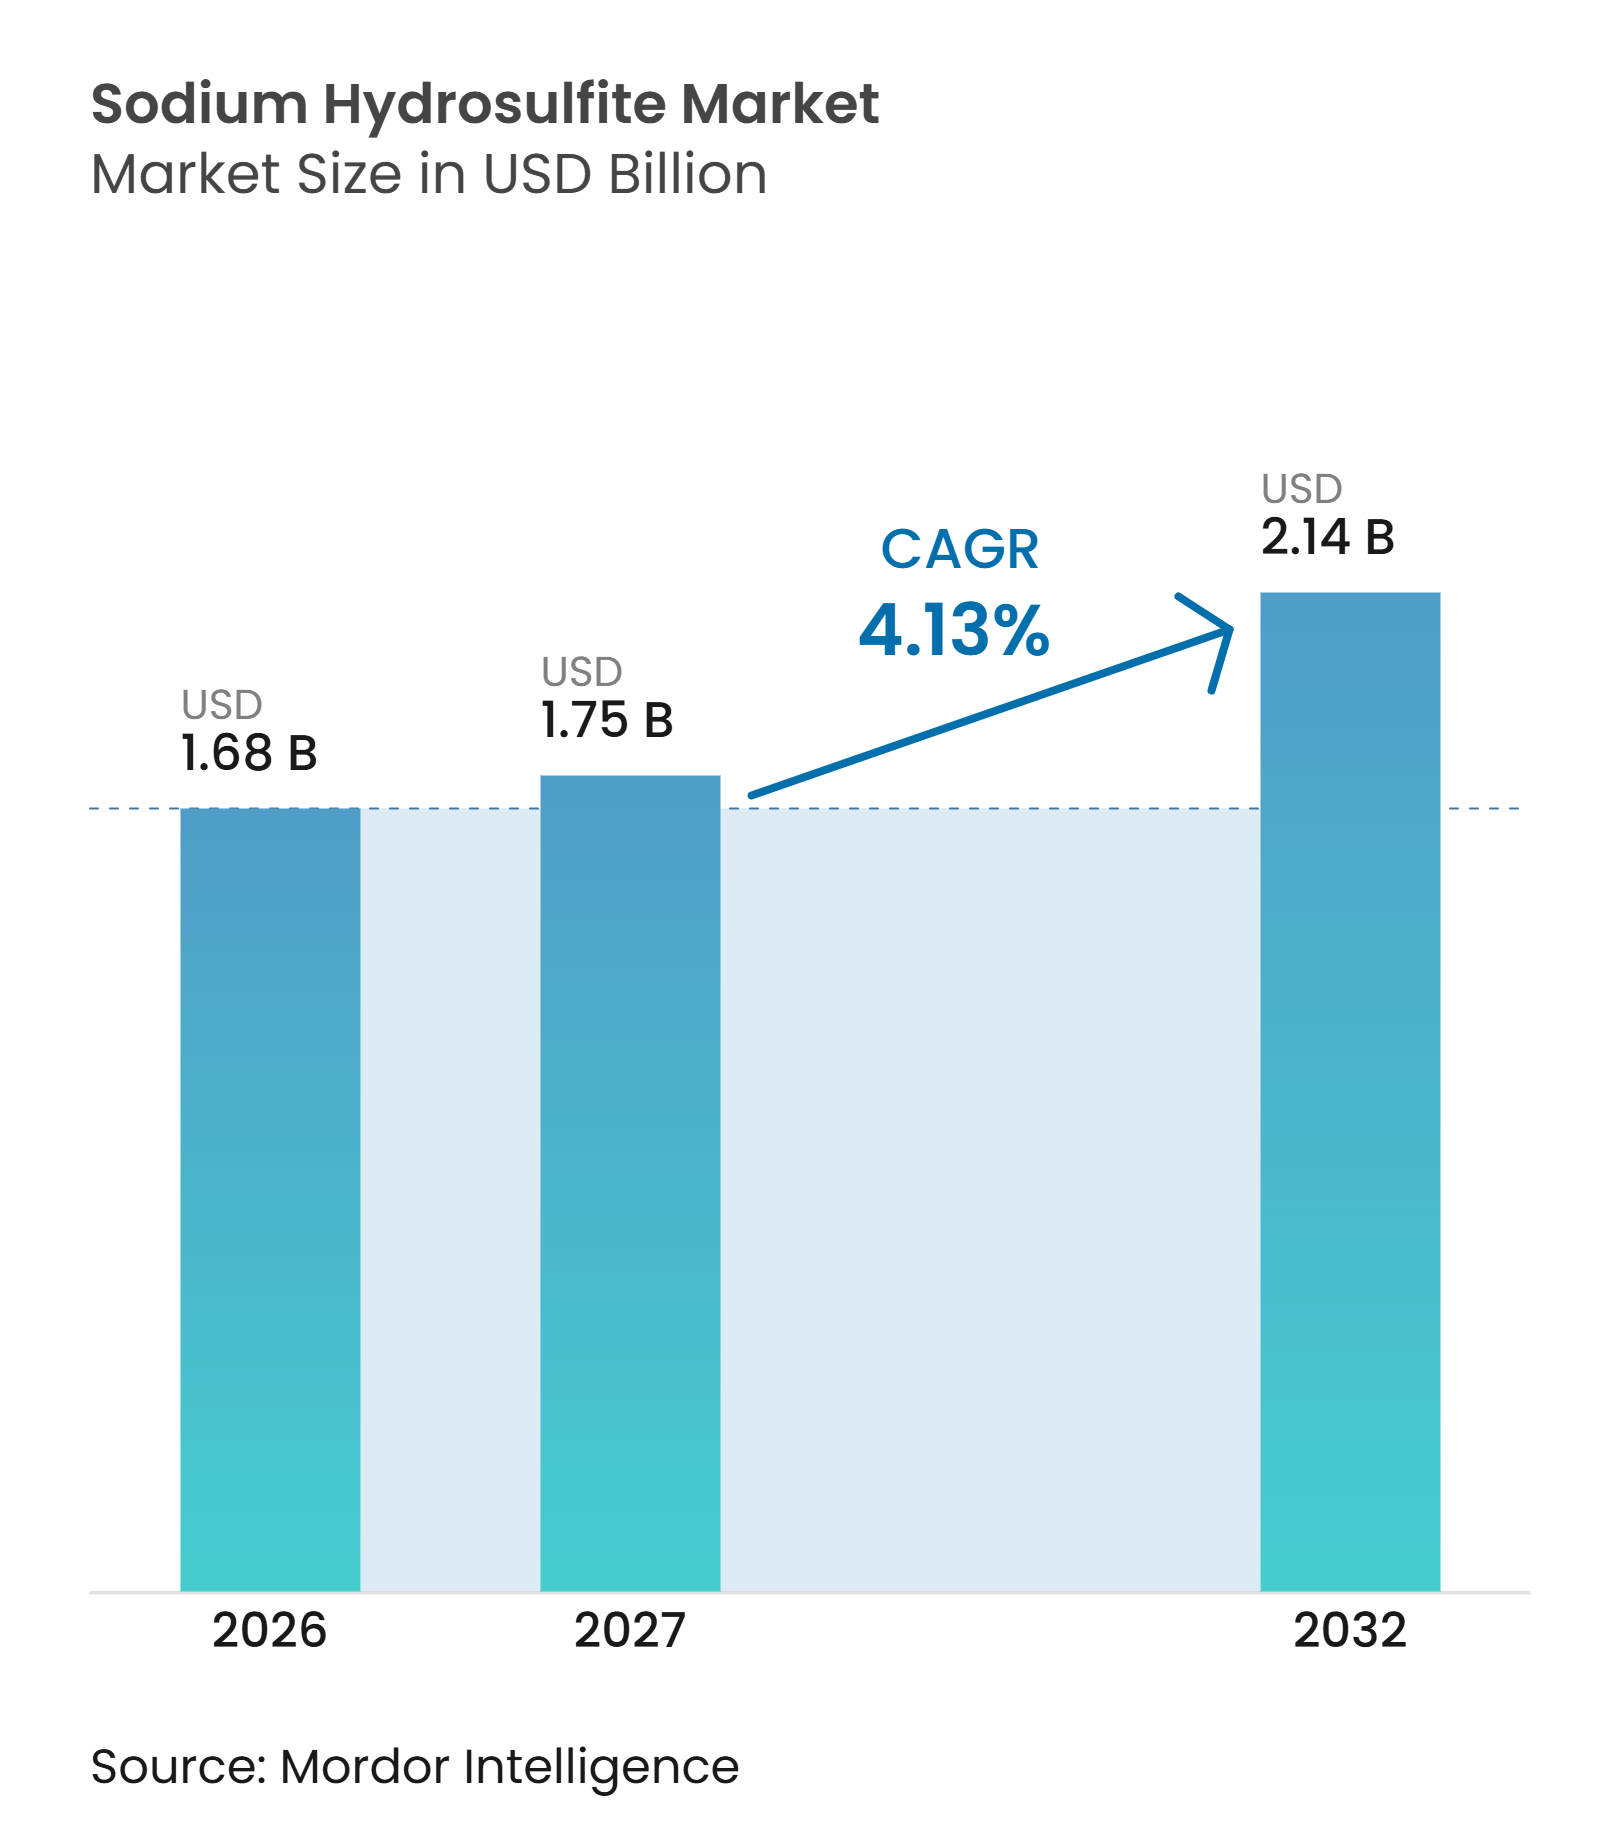
Die Marktgröße für Natriumdithionit wurde im Jahr 2026 auf 1,68 Milliarden USD geschätzt und soll von 1,75 Milliarden USD im Jahr 2027 auf 2,14 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,13 % während des Prognosezeitraums (2027–2032). Natriumdithionit, auch bekannt als Natriumhydrosulfit, wird beim Textilfarben, der Zellstoffaufhellung, der Kaolinverarbeitung und der Wasseraufbereitung eingesetzt und unterstützt die Nachfrage in etablierten industriellen Anwendungen. Eine Produktionskapazität von 380.000 Tonnen im Vergleich zu einer Nachfrage von rund 400.000 Tonnen deutet auf ein enges Angebots-Nachfrage-Gleichgewicht im Markt für Natriumdithionit hin. Produzenten konzentrieren sich auf Skalierung, Versorgungszuverlässigkeit, Reinheitskontrolle und Logistik und nicht allein auf den Preis. Der Markt für Natriumdithionit verursacht höhere Handhabungskosten, da die Verbindung feuchtigkeits- und sauerstoffempfindlich ist. Für ausgewählte Textilapplikationen sind auch alternative Reduktionsmethoden verfügbar.
Wesentliche Erkenntnisse des Berichts
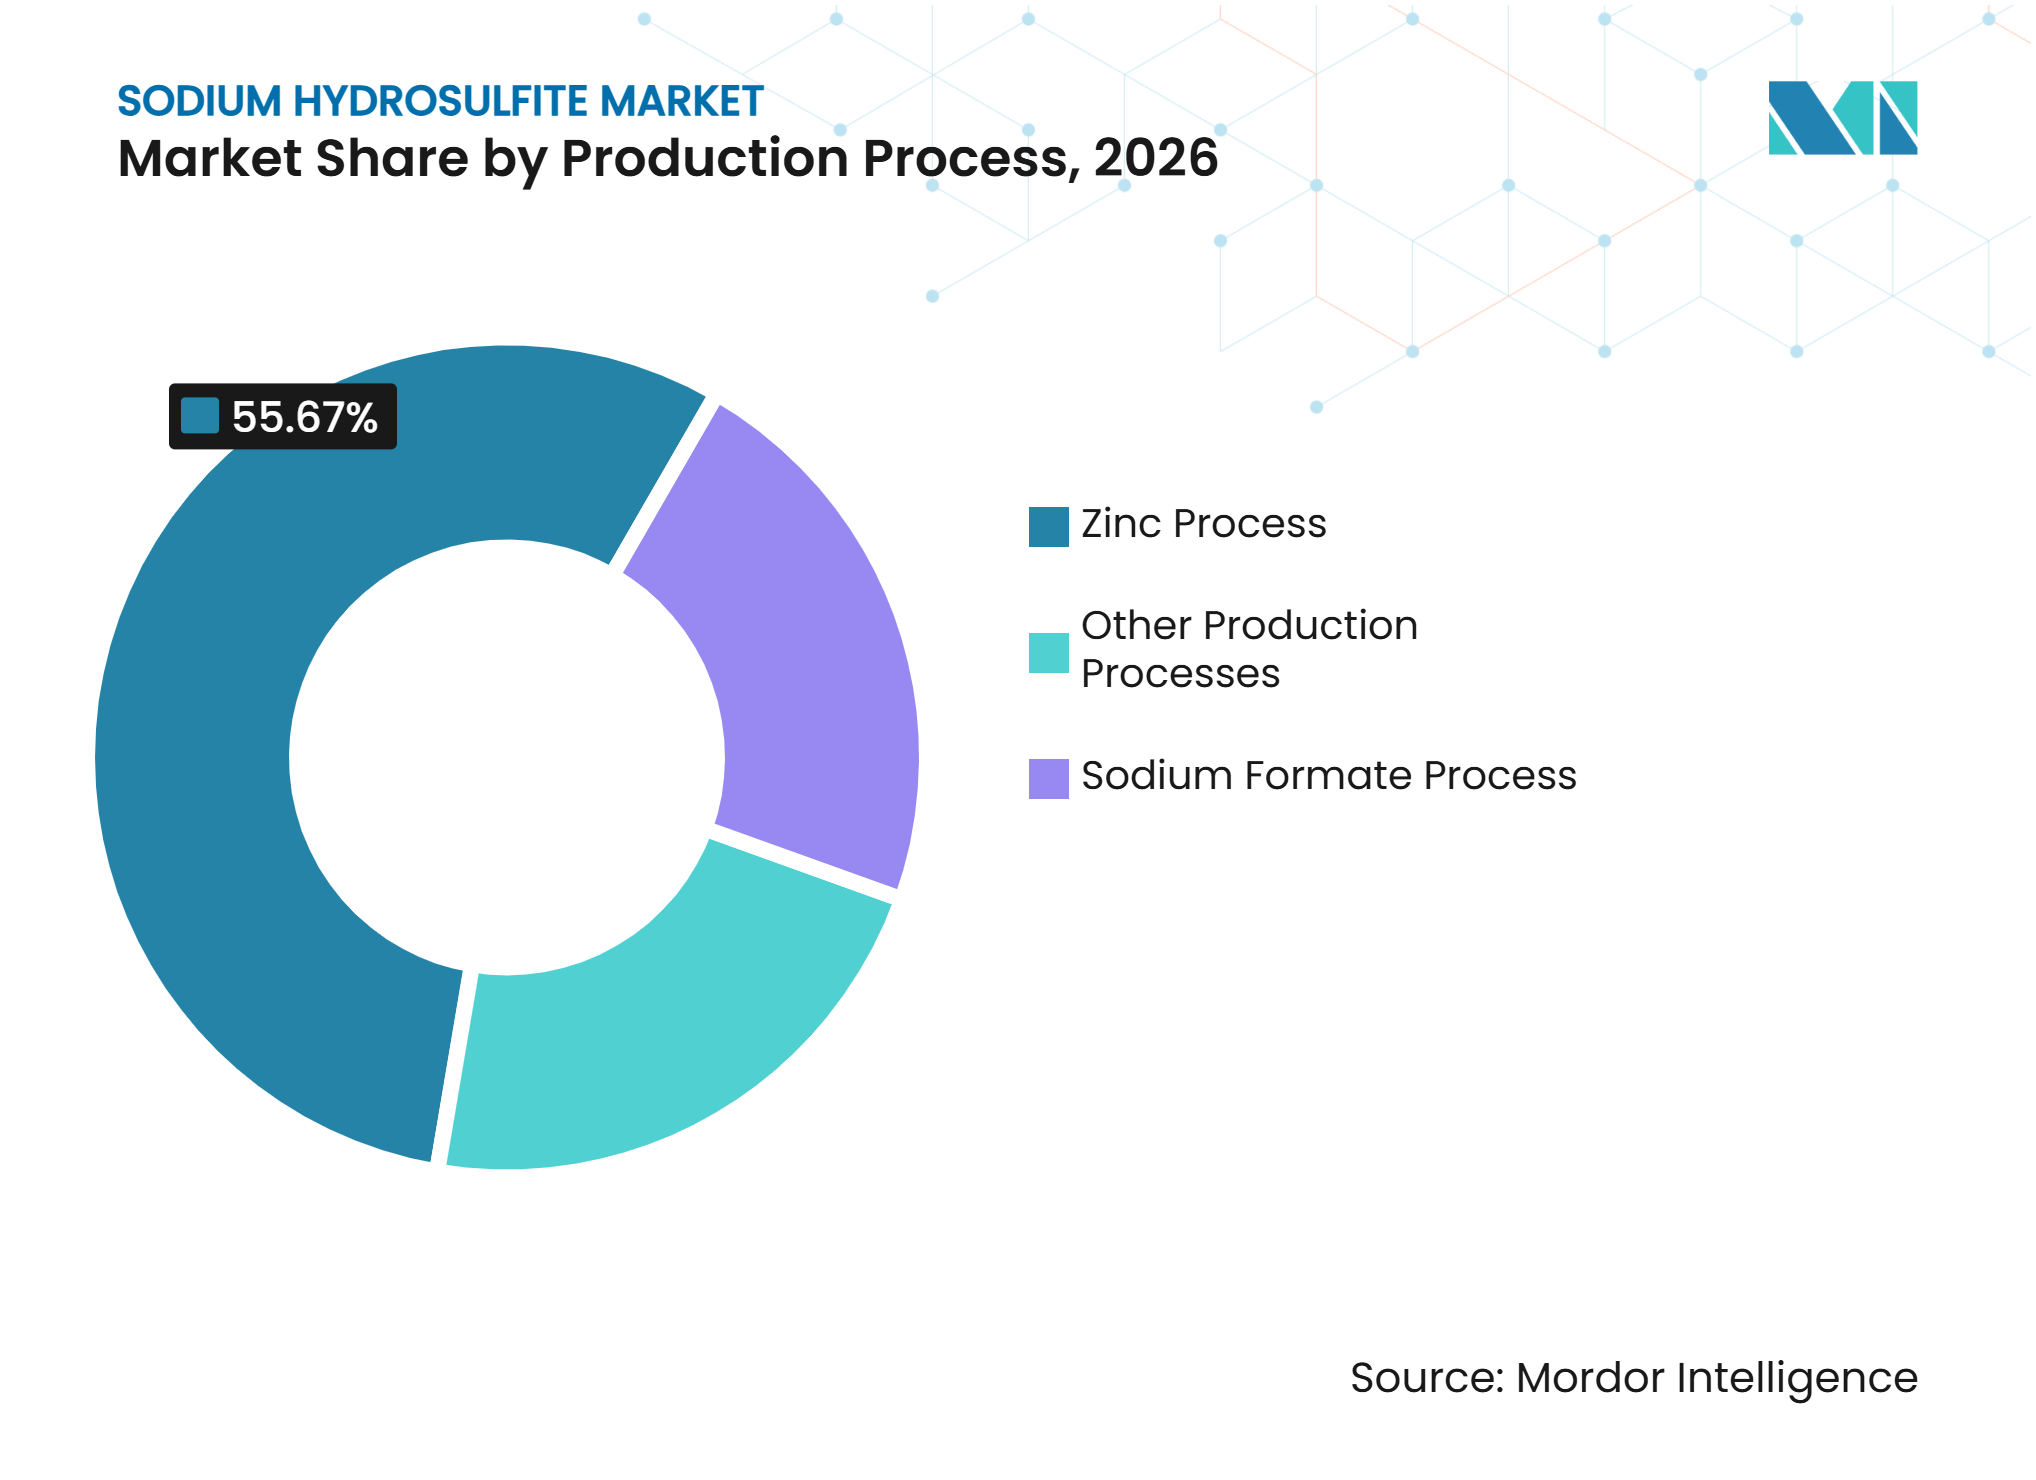
- Nach Produktionsverfahren hielt das Zinkverfahren im Jahr 2026 einen Anteil von 55,67 %, während das Natriumformiatverfahren bis 2032 voraussichtlich mit einer CAGR von 4,67 % wachsen wird.
- Nach Form hielt Pulver im Jahr 2026 einen Anteil von 71,34 %, während Flüssigkeit bis 2032 voraussichtlich mit einer CAGR von 4,81 % wachsen wird.
- Nach Qualitätsstufe hielt die technische Qualität im Jahr 2026 einen Anteil von 88,12 %, während die Reagenzqualität bis 2032 voraussichtlich mit einer CAGR von 4,95 % wachsen wird.
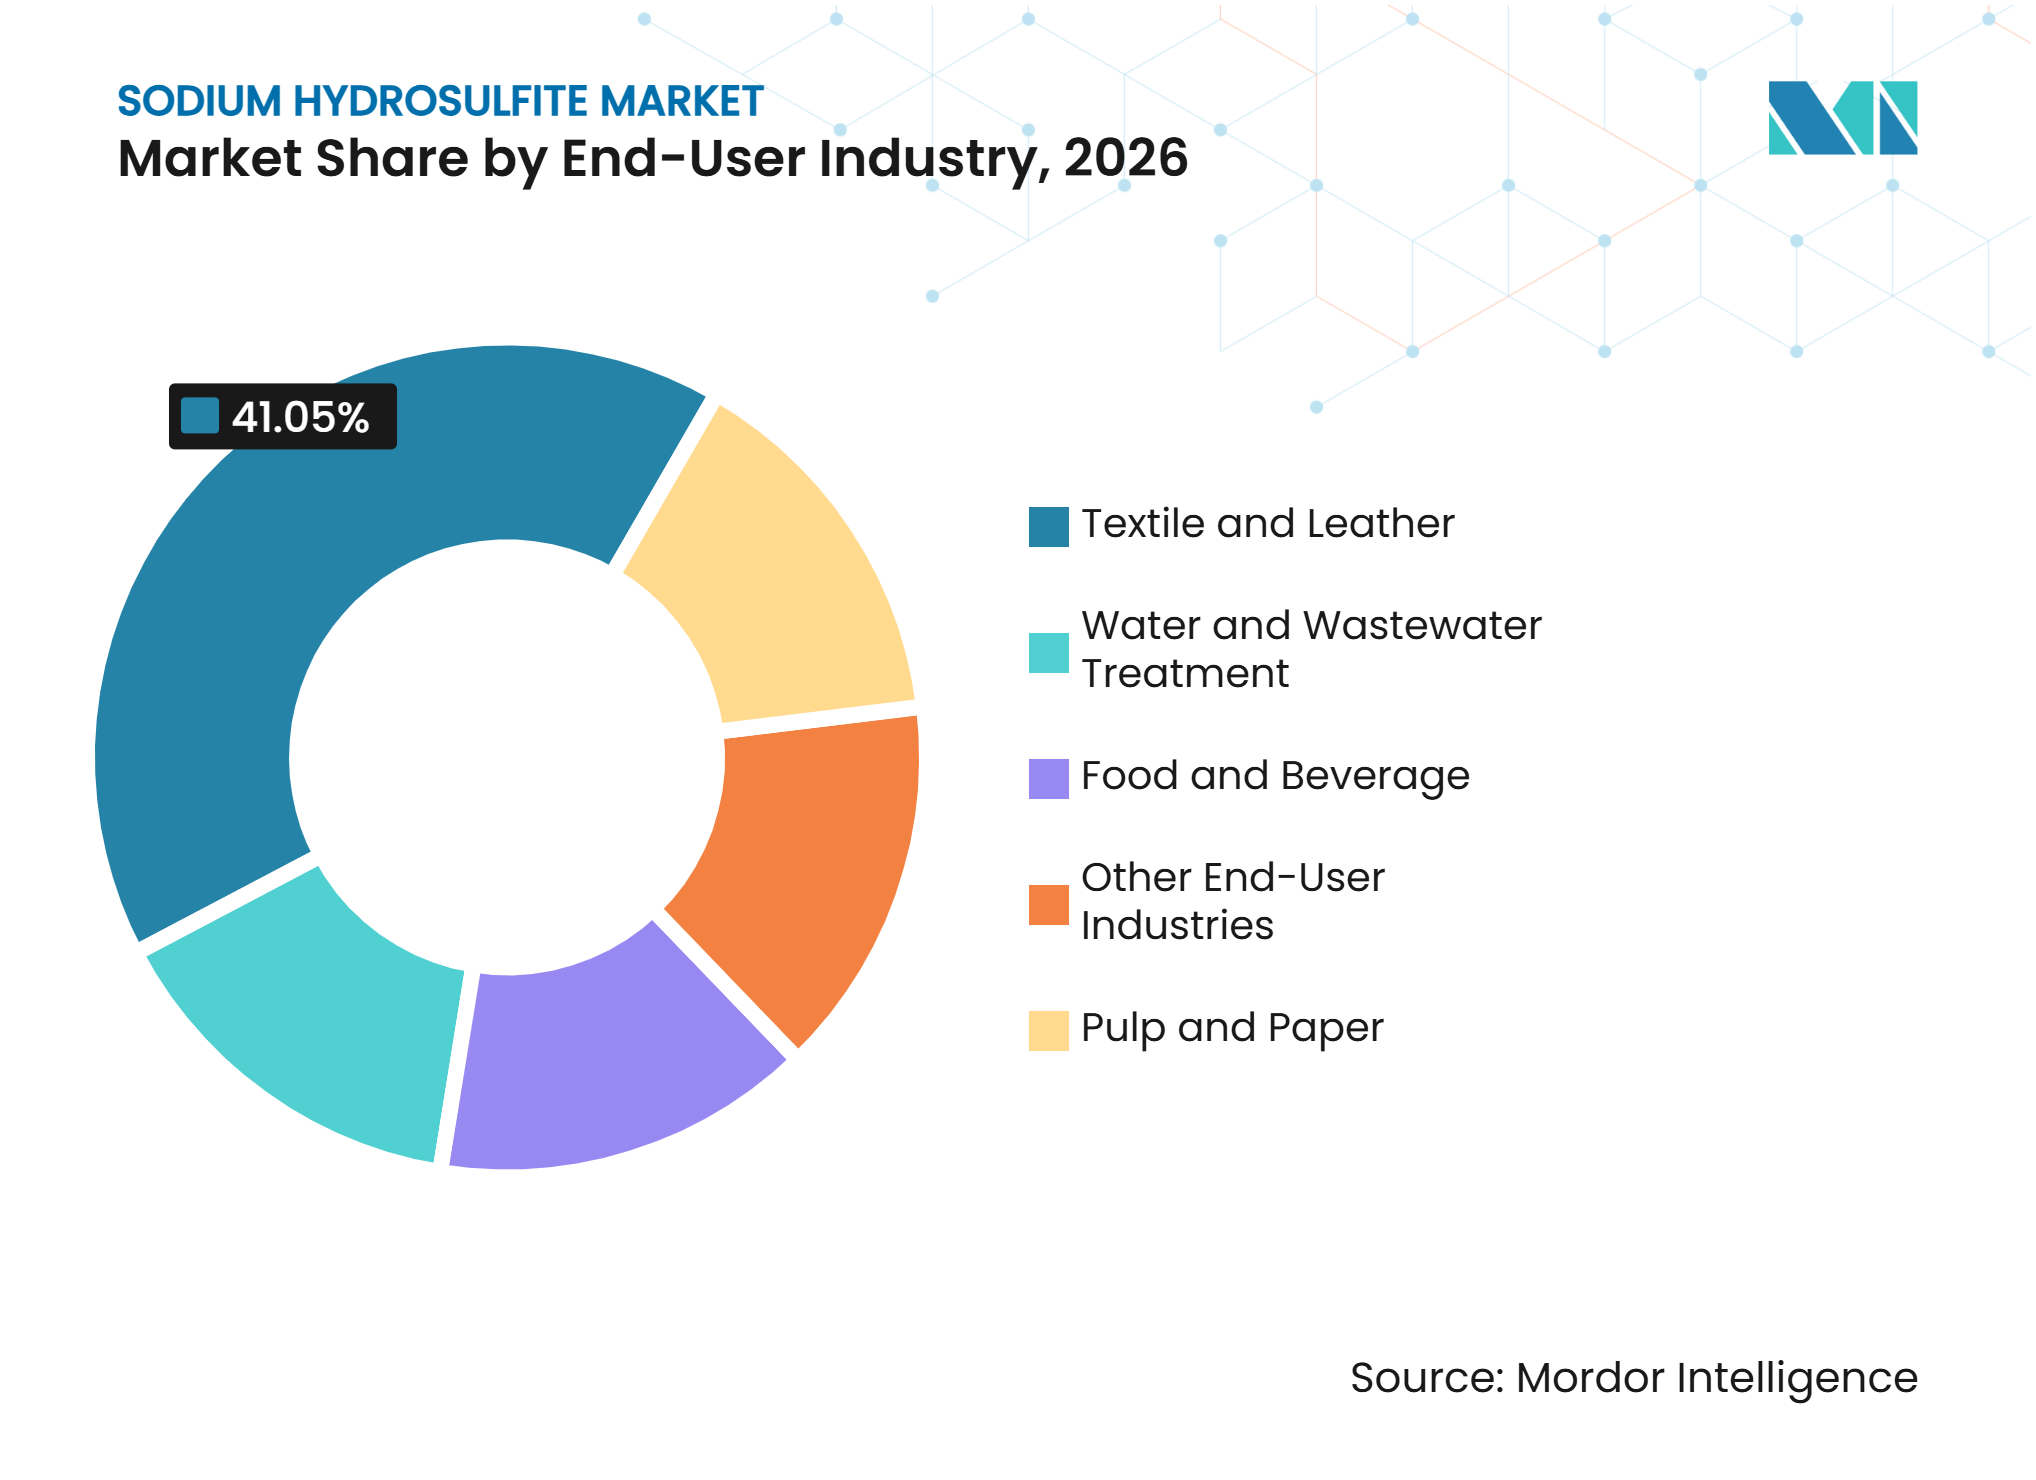
- Nach Endverbraucherbranche hielten Textil und Leder im Jahr 2026 einen Anteil von 41,05 %, während die Wasser- und Abwasserbehandlung bis 2032 voraussichtlich mit einer CAGR von 5,17 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 44,73 % und soll bis 2032 mit einer CAGR von 5,03 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Textilfarb- und Denimproduktion | +1.6% | Asien-Pazifik als Kernmarkt, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Deinking von Recyclingpapier und Aufhellung von mechanischem Zellstoff | +0.8% | Nordamerika, Nordische Länder, Deutschland, Japan | Mittelfristig (2–4 Jahre) |
| Wachstum der Mineral- und Kaolinverarbeitung | +0.5% | Global, konzentriert in China, Indien, Vereinigte Staaten und Brasilien | Langfristig (≥ 4 Jahre) |
| Formulierungsumstellung hin zu stabilen, emissionsarmen Hydrosulfiten | +0.4% | Europäische Union, Nordamerika, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Reinheitsanforderungen für die Elektronikindustrie bei der Oberflächenbehandlung | +0.3% | Asien-Pazifik (China, Japan, Südkorea), Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Textilfarb- und Denimproduktion
Die globale Denimgewebeproduktion übersteigt jährlich 6 Milliarden Meter und unterstützt den wiederkehrenden Einsatz von Natriumdithionit beim Indigofärben. Die Verbindung wandelt unlösliches Indigo in seine lösliche Leukoform um, bevor der Farbstoff in der Faser fixiert wird. Diese Funktion verknüpft den Markt für Natriumdithionit mit der großmaßstäblichen Denimproduktion und Textilveredelung. Der Bekleidungskonsum in Subsahara-Afrika, Süd- und Südostasien sowie Lateinamerika stützt ebenfalls die Nachfrage. Steigende Farbstoffkosten und eingeschränkte Betriebsraten in einigen chinesischen Anlagen haben die Bedeutung einer stabilen Versorgung für Textilverarbeiter erhöht. Größere, regelkonforme Lieferanten können Chancen gewinnen, da Käufer zunehmend Wert auf gleichbleibende Reinheit und Lieferzuverlässigkeit legen.
Textilfabriken verwenden Natriumdithionit für das Küpenfärben, die Indigoreduktion, den Ätzdruckdruck und die Reduktionsreinigung von Polyester. Das Material ist besonders wichtig in Färbereien, die etablierte Prozesse nutzen und für eine Änderung ihrer Reduktionschemie erhebliche Umgestaltungen benötigen würden. Umweltbeschränkungen bei der Chemikalienproduktion können die Verfügbarkeit verwandter Farbstoffzwischenprodukte einschränken und die Beschaffungsunsicherheit erhöhen. Infolgedessen bevorzugen Fabriken möglicherweise Lieferanten, die konsistente Produktspezifikationen und etablierte Logistikkapazitäten bieten. Natriumdithionit-Produzenten, die exportorientierte Bekleidungszentren beliefern, müssen auch die Lagerbedingungen sorgfältig verwalten. Diese Anforderungen erhöhen die Relevanz der Servicequalität im Markt für Natriumdithionit, neben der Produktpreisgestaltung.
Deinking von Recyclingpapier und Aufhellung von mechanischem Zellstoff
Mechanischer Zellstoff und deinktes Recyclingpapier sind wichtige Anwendungsgebiete für Natriumdithionit, da es farbgebende Verbindungen reduziert, ohne die gleichen Fasereffekte zu verursachen, die mit einigen alternativen Systemen verbunden sind. Chemtrade gibt an, dass Natriumdithionit Zellstoff mit hohem Holzfaseranteil aufhellt und Recyclingzellstoff für Zeitungsdruck entfärbt. Das Unternehmen identifiziert auch die Kaolinverarbeitung für hochglänzende Zeitschriftenanwendungen als Endverwendung für das Produkt. Diese Anwendungen bieten eine stabile Nachfragebasis für den Markt für Natriumdithionit in reifen papierherstellenden Regionen. Die sinkende Nachfrage nach mechanisch hergestelltem Zeitungsdruck in Europa begrenzt jedoch das Wachstum in einem Teil der Papierwertkette. Spezialbeschichtete Papiere und Verpackungen mit Recyclinganteil bieten teilweise Unterstützung für den Verbrauch.
BASF gab im September 2025 bekannt, das Hydrosulfit-Geschäft aufzugeben und seine Produktionsanlage in Ludwigshafen zu schließen. Im März 2026 erwarb Silox ausgewählte hydrosulfit-bezogene Vermögenswerte von BASF, darunter geistiges Eigentum, Spezialcontainer, ausgewählte Produktionsanlagen, technisches Know-how und zugehörige Marken. Infolgedessen stehen europäische Papierproduzenten vor Veränderungen in ihrer Lieferantenbasis. Einige Käufer könnten sich an asiatische Exporteure wenden, während andere auf Silox für die regionale Versorgung angewiesen sein könnten. Dieser Übergang kann die Bedeutung der Lieferantenqualifizierung, Lieferplanung und Versorgungsvereinbarungen erhöhen. Er kann auch die Relevanz von Lieferanten steigern, die Qualitäts- und Transportanforderungen konsistent erfüllen.
Wachstum der Mineral- und Kaolinverarbeitung
Natriumdithionit wird bei der Kaolinaufbereitung eingesetzt, um Eisenoxide zu reduzieren und die Weiße der verarbeiteten Mineralien zu verbessern. Kaolin wird in Hochglanzpapier, Beschichtungen, Kosmetika und Spezialkeramik verwendet. Das Wachstum in diesen nachgelagerten Sektoren kann den breiteren Verbrauch von reduktiven Bleichmitteln unterstützen. China, Indien, die Vereinigten Staaten und Brasilien bleiben wichtige Zentren für Mineralverarbeitungsaktivitäten. Der Markt für Natriumdithionit wird dort gestützt, wo Kaolinverarbeiter konsistente Weiße und niedrige Verunreinigungsniveaus benötigen. Käufer in diesen Anwendungen bewerten häufig sowohl die chemische Leistung als auch die Kontrolle von Spurenmetallen.
Die Reinheitsanforderungen für die Kaolinaufhellung können sich mit denen für höherwertige elektronische Anwendungen überschneiden. Produzenten, die niedrige Eisen- und kontrollierte Schwermetallanforderungen für eine Anwendung erfüllen, können möglicherweise auch andere spezialisierte Anwendungen bedienen. Diese Fähigkeit kann den Entwicklungsaufwand für Produzenten verringern, die differenzierte Qualitätsstufen anstreben, und einen Wandel weg vom Wettbewerb unterstützen, der ausschließlich auf der Massenproduktion basiert. Spezialanwendungen erfordern häufig Konsistenz bei jeder Lieferung und einen stärkeren technischen Service. Diese Bedingungen begünstigen Produzenten, die Qualitätskontrolle und konsistente Betriebsabläufe im Markt für Natriumdithionit nachweisen können.
Formulierungsumstellung hin zu stabilen, emissionsarmen Hydrosulfiten
Produzenten entwickeln stabilisierte Produkte, da Kunden und Regulierungsbehörden zunehmend Wert auf Schwefeldioxidemissionen, Arbeitssicherheit und den Umgang mit Gefahrgütern legen. Silox India beschreibt Hydros D als ein stabilisiertes Natriumdithionit-Produkt für Denimanwendungen. Das Produkt spiegelt eine breitere Branchenanstrengung wider, die Nutzungseffizienz zu verbessern und flüchtige Emissionen bei der Textilverarbeitung zu reduzieren. Stabile Formulierungen können Kunden helfen, Handhabungsrisiken zu managen und die Verbrauchskontrolle zu verbessern. Infolgedessen sind Formulierungskompetenzen im Markt für Natriumdithionit zunehmend relevant, insbesondere bei regulierten Industriekäufern. Lieferanten, die die Produktleistung unter tatsächlichen Betriebsbedingungen validieren, können Kundenbeziehungen stärken.
Chinas Katalog gefährlicher Chemikalien 2025 listet Natriumdithionit als kontrolliertes Gefahrgut auf[1]. Solche Vorschriften können den Bedarf an konformen Chemiestandorten, geschlossenen Produktionssystemen und geeigneten Verpackungen erhöhen. Stickstoffgespülte Verpackungen können dazu beitragen, die Empfindlichkeit des Materials während der Lagerung und des Transports zu managen. Diese Anforderungen erhöhen die Markteintrittsbarrieren für kleinere Produzenten, denen etablierte Compliance-Systeme fehlen. Größere integrierte Unternehmen können die Sicherheitsinvestitionskosten auf eine höhere Produktionsleistung verteilen. Infolgedessen werden Produktstabilität und regulatorische Bereitschaft zu wichtigen Faktoren bei der Lieferantenauswahl.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Feuchtigkeits- und Sauerstoffempfindlichkeit | -0.5% | Global, am stärksten ausgeprägt in tropischen Märkten mit hoher Luftfeuchtigkeit | Kurzfristig (≤ 2 Jahre) |
| Umwelt- und Gefahrgut-Compliance-Kosten | -0.6% | Europäische Union (EU), Nordamerika, chinesische Inlandsstandorte | Mittelfristig (2–4 Jahre) |
| Substitution durch glucosebasierte und elektrochemische Reduktionssysteme | -0.4% | EU, Nordamerika, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Feuchtigkeits- und Sauerstoffempfindlichkeit
Natriumdithionit zersetzt sich bei Kontakt mit atmosphärischer Feuchtigkeit oder Sauerstoff und bildet dabei Schwefeldioxid und Sulfat-Nebenprodukte. Diese Empfindlichkeit erhöht die Lieferkosten, da Lieferanten spezielle Verpackungen, kontrollierte Logistik und kurze Lagerzyklen benötigen. Der Markt für Natriumdithionit wird davon beeinflusst, wie effektiv Händler und Industrienutzer die Lagerbedingungen verwalten. Standorte mit hoher Luftfeuchtigkeit in ASEAN, Südasien sowie dem Nahen Osten und Afrika stellen betriebliche Herausforderungen dar. Ohne geeignete Handhabungs- und Kühlcontainerarrangements kann die Produktqualität unter die Spezifikation fallen. Dies kann zu Lieferstreitigkeiten führen und das Käufervertrauen verringern.
Flüssiges Natriumdithionit hat eine Haltbarkeit von 7 bis 14 Tagen, was die Nähe zu Kunden wichtig macht. Chemtrade identifiziert die kurze Haltbarkeit und die hohen Versandkosten von flüssigem Natriumdithionit als Einschränkungen. Diese Einschränkungen machen die Flüssigversorgung für lokale Zellstoffmühlen und Kaolinverarbeiter mit vorhersehbarer Nachfrage geeignet. Die Bedingungen begünstigen Lieferanten mit Produktionsanlagen in der Nähe von Kundenstandorten und etablierten Vertriebsnetzen. Kleinere Nutzer können Schwierigkeiten haben, die temperaturkontrollierte Lagerung aufrechtzuerhalten, die zur Erhaltung der Produktqualität erforderlich ist. Infolgedessen konzentriert sich die Nachfrage auf mittelgroße und große Industrieanlagen mit etablierten Lagerkapazitäten.
Umwelt- und Gefahrgut-Compliance-Kosten
Gefahrgutvorschriften verpflichten Lieferanten, Dokumentation, Verpackung und Transportverfahren für internationale Sendungen zu verwalten. Die Mustervorschriften der Vereinten Nationen, das REACH-Rahmenwerk der Europäischen Union und die US-amerikanischen Transportanforderungen schaffen wiederkehrende Compliance-Verpflichtungen. Kleinbetriebe und Exporteure können Schwierigkeiten haben, diese Kosten zu absorbieren. BASF gab seinen Ausstieg aus dem Hydrosulfit-Geschäft im Jahr 2025 im Rahmen einer Portfolioüberprüfung bekannt, die auf langfristige Wertschöpfung ausgerichtet war[2]. Die Entscheidung spiegelt das Betriebsumfeld für europäische Produktionsstandorte wider, die mit hohen Energie- und Compliance-Kosten konfrontiert sind. Der Markt für Natriumdithionit könnte stärker konzentriert werden, da Compliance-Anforderungen große, zertifizierte Lieferanten begünstigen.
Umweltinspektionen in China können die Betriebsraten von Chemieanlagen beeinflussen und die Unsicherheit bei den Inputkosten erhöhen. Diese Faktoren können Volatilität für Produzenten erzeugen, die auf integrierte Lieferketten für Schwefel und Farbstoffe angewiesen sind. Anlagen in zertifizierten Chemiestandorten verfügen möglicherweise über etablierte Abfallmanagement- und Gefahrstoffkontrollsysteme. Infolgedessen können Compliance-Überlegungen Standortentscheidungen und Investitionsausgaben beeinflussen. Kunden können Lieferanten schätzen, die klare Dokumentation bereitstellen und etablierte Umweltmanagementsysteme aufrechterhalten. Dieser Trend trägt zu einem stärker konzentrierten Markt für Natriumdithionit bei Unternehmen bei, die Skalierung mit zuverlässigen regulatorischen Praktiken verbinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsverfahren:
Zinkverfahren hält den größten Anteil, Natriumformiatverfahren expandiertDas Zinkverfahren macht im Jahr 2026 einen Anteil von 55,67 % am Markt für Natriumdithionit aus. Es ist in Anlagen in China, Nordamerika und Indien etabliert, die Zinkpulver, Ätznatron und flüssiges Schwefeldioxid integrieren. Chemtrade gibt an, flüssiges Natriumdithionit unter Verwendung von Zinkpulver, Ätznatron und flüssigem Schwefeldioxid herzustellen. Das Unternehmen importiert auch Pulver aus Übersee, um sein Versorgungsnetz zu unterstützen. Diese Praktiken unterstützen die weitere kommerzielle Nutzung des Zinkverfahrens in Regionen mit etablierter Rohstoffverfügbarkeit und Logistikinfrastruktur. Produzenten können auch dort profitieren, wo Zinkoxid-Koprodukte etablierte Wertkanäle haben. Andere Verfahren behalten eine begrenzte Rolle in kleinmaßstäblichen oder Spezialoperationen.
Das Natriumformiatverfahren soll bis 2032 eine CAGR von 4,67 % verzeichnen, die höchste unter den Produktionsverfahren. Dieses Verfahren kann zinkhaltiges Abwasser vermeiden und ist für Standorte mit strengeren Einleitungsanforderungen geeignet. Infolgedessen wird es wahrscheinlich eine größere Rolle bei inkrementellen Kapazitätserweiterungen spielen, anstatt bestehende zinkbasierte Anlagen sofort zu ersetzen. Natriumformiatkapazitäten können in Regionen expandieren, in denen Produzenten Schwierigkeiten haben, neue Genehmigungen für Zinkeinleitungen zu erhalten. Eine duale Produktionsbasis kann Unternehmen helfen, Veränderungen bei Rohstoffkosten und Kundenreinheitsanforderungen zu managen. Die Prozessauswahl wird weiterhin mit lokalen Umweltvorschriften, Rohstoffverfügbarkeit und Kundenspezifikationen verknüpft sein. Die Natriumdithionit-Branche wird wahrscheinlich beide Verfahren beibehalten, da sie unterschiedliche Versorgungsbedingungen adressieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Pulver führt, Flüssigkeit beschleunigtPulver macht im Jahr 2026 einen Anteil von 71,34 % aus. Seine Position spiegelt seine längere Haltbarkeit, Versandflexibilität und Kompatibilität mit Textil- und Papierlieferketten in Asien, Lateinamerika und Afrika wider. Pulver eignet sich für den Fernhandel, da es nach der Lieferung nicht sofort verbraucht werden muss. Chinas Exportangebot konzentriert sich auf Pulverqualitäten und unterstützt seine Rolle in globalen Handelsströmen. Textil- und Papierfabriken können Pulver leichter lagern als flüssiges Material, wenn ihre Handhabungssysteme die Sicherheitsanforderungen erfüllen. Diese Eigenschaften unterstützen die Nachfrage nach Pulver in importabhängigen Märkten. Pulver wird dort wichtig bleiben, wo Kunden weit von Produktionsanlagen entfernt operieren.
Flüssiges Natriumdithionit soll bis 2032 mit einer CAGR von 4,81 % wachsen. Sein Wachstum ist mit lokalisierten Versorgungsarrangements in Nordamerika und Europa verbunden, wo Zellstoffmühlen und Kaolinverarbeiter regelmäßige Mengen in der Nähe von Produktionsstandorten verbrauchen können. Lokale Produzenten können durch Liefergeschwindigkeit, Produktfrische und Versorgungszuverlässigkeit konkurrieren. Chemtrade gibt an, dass die Nähe zu Kunden ein Vorteil für flüssiges Natriumdithionit ist, aufgrund seiner hohen Versandkosten und kurzen Haltbarkeit. Dies schafft eine Unterscheidung zwischen dem globalen Pulverhandel und der regionalen Flüssigversorgung. Flüssigproduzenten können Kundenpositionen aufbauen, wenn ihre Anlagen in der Nähe großer Endnutzer liegen. Die Marktgröße für Natriumdithionit bei Flüssigapplikationen wird mehr durch lokale Industriecluster als durch breite Exportströme geprägt.
Nach Qualitätsstufe:
Technische Qualität dominiert, Reagenzqualität beschleunigtTechnische Qualität macht im Jahr 2026 einen Anteil von 88,12 % aus. Textilfarben, Papieraufhellung und Kaolinbleiche erfordern große Mengen und verlangen im Allgemeinen nicht die strengsten Spurenmetallgrenzen. Dies gibt der technischen Qualität eine wichtige Rolle in der Gesamtnachfrage. Ihre große Basis kann Preisdruck für Produzenten erzeugen, denen Skalierung oder lokale Logistikvorteile fehlen. Käufer verlangen jedoch weiterhin konsistente Leistung, insbesondere in Färbereien und Papierfabriken, wo Produktvariationen die Ausgabequalität beeinflussen können. Technische Qualitäten werden weiterhin den größten Teil der physischen Nachfrage im Markt für Natriumdithionit ausmachen. Ihre Bedeutung spiegelt etablierte industrielle Anwendungen wider und keinen Wandel hin zu Premium-Verwendungen.
Reagenzqualität soll bis 2032 mit einer CAGR von 4,95 % wachsen. Elektronische Oberflächenbehandlung, stromloses Plattieren, Reinigung von Leiterplatten und Behandlung von Halbleiterwafern erfordern eine strengere Verunreinigungskontrolle. Diese Anwendungen können höhere Preise für Produkte mit Rückverfolgbarkeit und niedrigem Schwermetallgehalt erzielen. Der höhere Wert von Reagenzqualitätsprodukten kann die Margen für qualifizierte Lieferanten verbessern. Lebensmittelqualität bleibt eine kleinere zertifizierte Anwendung, da Genehmigungen je nach Rechtsgebiet variieren. Produzenten, die in sauberere Syntheseprozesse und stärkere Qualitätssysteme investieren, können diese differenzierten Qualitätsstufen anstreben. Die Natriumdithionit-Branche hat daher Spielraum, den Wert durch Reinheit statt durch Menge allein zu steigern.
Nach Endverbraucherbranche:
Textil verankert die Nachfrage, Wasseraufbereitung beschleunigtTextil und Leder machen im Jahr 2026 einen Anteil von 41,05 % aus. Küpenfärben, Indigoreduktion, Ätzdruckdruck und Reduktionsreinigung von Polyester erzeugen wiederkehrende Nachfrage aus dieser Endverbraucherbranche. Denim ist die größte textile Teilanwendung, da das Indigofärben auf Reduktionschemie vor der Farbstofffixierung angewiesen ist. Eine jährliche Gewebeproduktion von über 6 Milliarden Metern bietet eine erhebliche zugrunde liegende Nachfragebasis. Die Textilanachfrage ist auf die wichtigsten bekleidungsproduzierenden Länder verteilt, obwohl die Versorgungszuverlässigkeit an jedem Standort wichtig bleibt. Die Größe des Segments macht es zentral für den Markt für Natriumdithionit. Es setzt Produzenten auch Veränderungen in der Bekleidungsproduktion, Handelsaktivitäten und Färbereipraktiken aus.
Wasser- und Abwasserbehandlung soll bis 2032 mit einer CAGR von 5,17 % wachsen. Natriumdithionit wird zur Dechlorierung und Chromreduktion in industriellen Abwassersystemen eingesetzt. Es dient auch als Sauerstoffabsorber in industriellen Kesselsystemen. Industrielle Einleitungsanforderungen in Entwicklungsmärkten unterstützen diese Anwendungen. Das Segment kann eine breitere Nachfragebasis über Textil und Papier hinaus bieten. Alternative Reduktionssysteme werden jedoch in ausgewählten Textilapplikationen getestet. Eine im Jahr 2025 veröffentlichte Studie ergab, dass glucosebasierte Ansätze eine vergleichbare Abziehleistung bei der Reduktionsreinigung von Polyester erzielten, obwohl die Echtheitsergebnisse für bestimmte Anwendungen niedriger blieben. Die Nachfrage nach Wasseraufbereitung bietet daher eine Diversifizierungsquelle für Lieferanten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik: Dominanter Markt treibt globales Wachstum
Asien-Pazifik macht im Jahr 2026 einen Anteil von 44,73 % am Markt für Natriumdithionit aus und soll bis 2032 mit einer CAGR von 5,03 % wachsen. China ist das primäre Produktions- und Verbrauchszentrum der Region, gestützt durch seine Textil-, Papier- und Chemieproduktionsindustrien. Im März 2025 nahm Hubei Yihua an der Farbstoff- und Chemikalienmesse in Sri Lanka teil und führte mehr als 30 bilaterale Gespräche mit fünf potenziellen Kunden. Diese Aktivität spiegelt den Fokus des Unternehmens auf südasiatische Kunden wider. Indien ist ein wichtiger Sekundärmarkt, da seine Textil- und Ledercluster konsistente Chemikalienversorgung benötigen. Bangladesch, Vietnam, Indonesien und Thailand tragen durch Bekleidungsherstellung und Exportaktivitäten weiter zur regionalen Nachfrage bei.
Die Handelspolitik beeinflusst zunehmend den regionalen Markt. Südkorea verhängte im Dezember 2025 Antidumpingzölle auf chinesisches Natriumdithionit. Diese Maßnahme kann Beschaffungsentscheidungen koreanischer Nutzer beeinflussen und Chancen für indische oder europäische Lieferanten schaffen. Chinas Gefahrgutkontrollen erhöhen auch die Bedeutung konformer inländischer Produktion und sicherer Verpackungspraktiken. Diese regulatorischen Faktoren begünstigen Unternehmen, die Produktqualität, Dokumentation und stabile Logistik aufrechterhalten. Asien-Pazifik bleibt zentral für den Markt für Natriumdithionit, da es Versorgungskapazität mit nachgelagertem Produktionswachstum verbindet.
Nordamerika: Zellstoff, Papier und Wasseraufbereitung stützen reife Nachfrage
Nordamerika ist ein reifer Markt, in dem Produktqualität, lokale Logistik und regulatorische Compliance die Wettbewerbslandschaft prägen. Chemtrade beliefert Zellstoffmühlen, Kaolinverarbeiter und Textilveredler mit Natriumdithionit. Sein Flüssigversorgungsmodell adressiert Anforderungen an kurze Haltbarkeit und bevorzugt lokale Produktion gegenüber Fernimporten. Dieses Modell begrenzt die Substitution von lokal geliefertem Flüssigprodukt durch kostengünstigeres importiertes Pulver. Zellstoff- und Papierhersteller in der Region sind auf Chemikalienversorgung angewiesen, um die Routineproduktion zu unterstützen, während Wasseraufbereitungsanwendungen eine zusätzliche Nachfragequelle bieten.
Die Anforderungen der US-amerikanischen Umweltschutzbehörde gemäß dem Gesetz zur Kontrolle toxischer Substanzen (TSCA) sowie die Gefahrgutvorschriften des Verkehrsministeriums stellen verfahrenstechnische und transportbezogene Anforderungen. Diese Compliance-Faktoren begünstigen Lieferanten mit etablierter Dokumentation, Sicherheitssystemen und Vertriebsnetzen. Lokale Produzenten können sich durch Serviceleistungen differenzieren, anstatt ausschließlich über den Lieferpreis zu konkurrieren. Regionale Kunden verfügen auch über die Lager- und Handhabungskapazitäten, die für Flüssigprodukte erforderlich sind, was die Nähe von Anlage zu Kunde als kommerziellen Vorteil unterstützt. Daher prägen Versorgungsintegration und spezialisierte Kundenanforderungen neben der Gesamtnachfrage den nordamerikanischen Markt für Natriumdithionit.
Europa, Südamerika sowie Naher Osten und Afrika: Unterschiedliche Entwicklungsverläufe
Europa durchläuft einen Lieferantenwechsel nach BASFs Ausstieg aus der Hydrosulfit-Produktion im Jahr 2025 und Siloxs Erwerb ausgewählter verwandter Vermögenswerte im März 2026. Deutschlands Spezialtext- und Hochleistungspapierindustrien benötigen eine konsistente Versorgung mit hochreinen Produkten. Nordische Papierproduzenten verwenden ebenfalls Natriumdithionit zur Aufhellung von mechanischem Zellstoff. Veränderungen in der europäischen Versorgungsbasis können den Bedarf an Kundenqualifizierungsprozessen und Lieferkettenplanung erhöhen. Die REACH-Verpflichtungen (Registrierung, Bewertung, Zulassung und Beschränkung von Chemikalien) bleiben eine wichtige Compliance-Überlegung für regionale Lieferanten und Importeure. Europäische Käufer können zertifizierten Handhabungspraktiken und dokumentierter Produktqualität größere Bedeutung beimessen.
Südamerika generiert Nachfrage aus Wasseraufbereitungsanwendungen und seiner sich entwickelnden Textilindustrie, angeführt von Ländern wie Brasilien und Argentinien. Pulverimporte sind für die längeren Transportwege der Region besser geeignet als Flüssigprodukte. Im Nahen Osten und Afrika schaffen industrielle Diversifizierung, Bergbau, Textilien und Wasseraufbereitung Anwendungsmöglichkeiten. Hohe Temperaturen und begrenzte Kühlketteninfrastruktur können die Verwendung von Flüssigprodukten einschränken und Pulverimporte begünstigen. Während diese Regionen unterschiedliche Nachfragetreiber haben, bleiben Lagerbedingungen und Importlogistik gemeinsame Überlegungen.
Wettbewerbslandschaft
Marktkonzentration
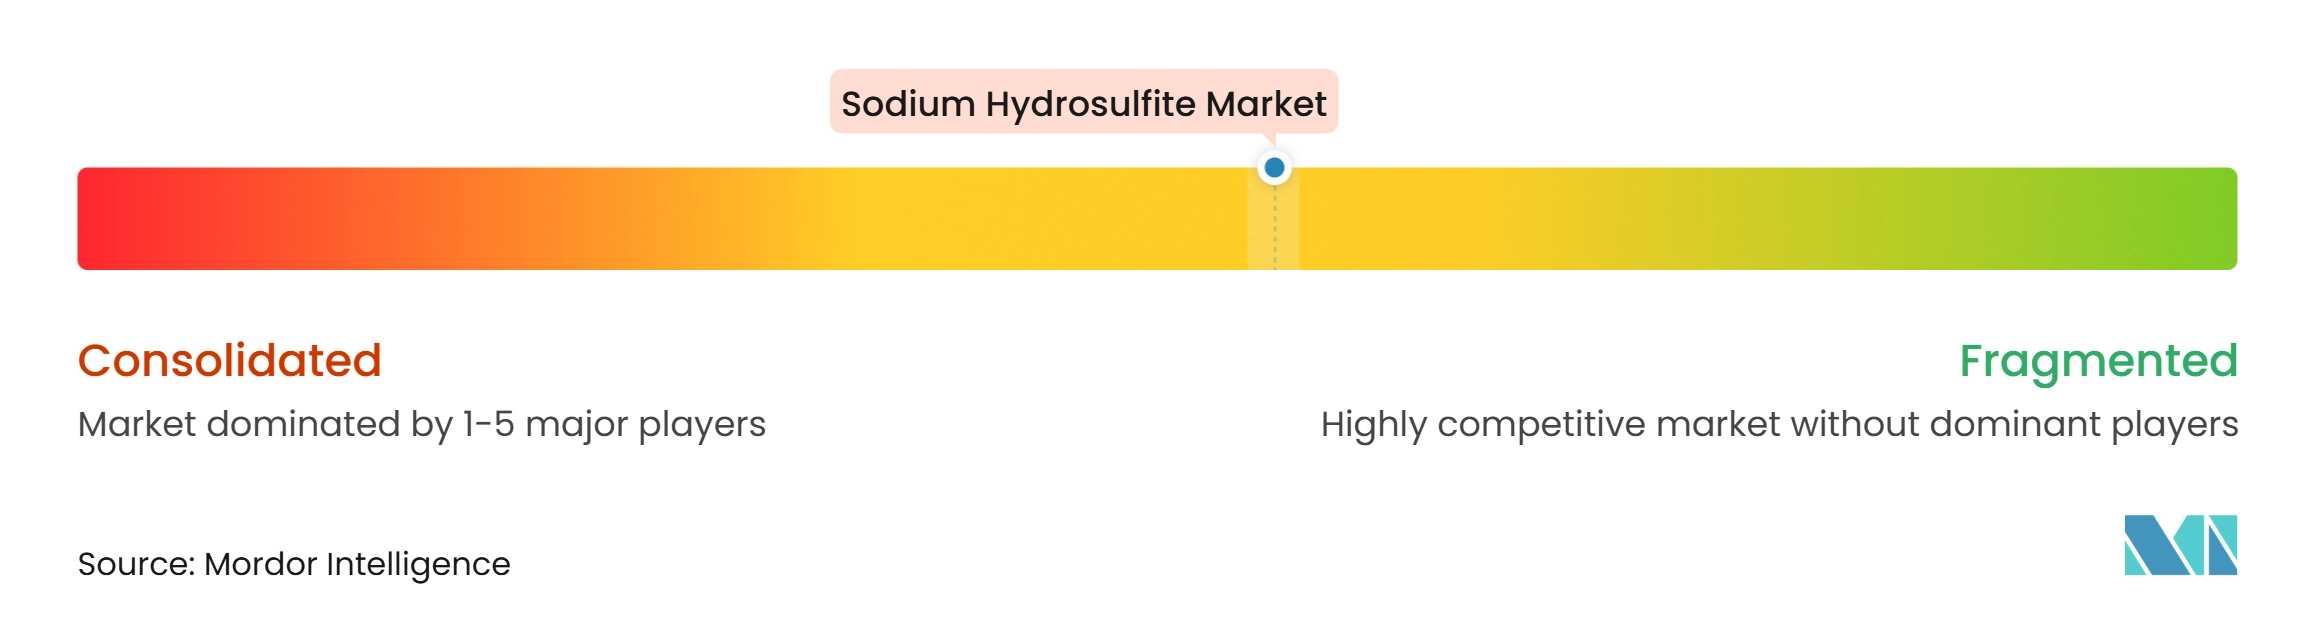
Der Markt für Natriumdithionit ist mäßig fragmentiert. Die fünf größten Produzenten machen 50 % des Umsatzes aus, während chinesische Lieferanten 75 % der globalen Produktionskapazität repräsentieren. Diese Struktur erzeugt exportgetriebenen Preisdruck, obwohl Handelsmaßnahmen den Zugang zu ausgewählten Märkten einschränken können. Chinesische Produzenten betonen Produktionsmaßstab und Exportdiversifizierung. Hubei Yihaus Aktivitäten in Sri Lanka veranschaulichen die Bemühungen der Lieferanten, Kundenbeziehungen in Südasien aufzubauen. Südkoreas Antidumpingzölle erfordern auch, dass betroffene chinesische Lieferanten ihre Produktion auf Märkte ohne ähnliche Beschränkungen umlenken.
Westliche Produzenten konzentrieren sich auf Konsolidierung, regionale Versorgung und differenzierte Produkte. BASFs Ausstieg aus dem Geschäft im Jahr 2025 veränderte die europäische Wettbewerbslandschaft. Im März 2026 erwarb Silox ausgewählte BASF-Vermögenswerte und erweiterte damit seinen Zugang zu geistigem Eigentum, Ausrüstung, Containern, Know-how und Marken im Zusammenhang mit Hydrosulfit. Die Transaktion erweiterte Siloxs Position bei europäischen Textil- und Papierkunden. Silox India entwickelte auch ein stabilisiertes Produkt für die Denimverarbeitung. Diese Entwicklungen zeigen, dass Versorgungszuverlässigkeit, Produktformulierung und lokaler Service wichtige Wettbewerbsfaktoren sind.
Höherwertige Qualitätsstufen bedienen Elektronikapplizierungen, die strengere Spurenmetallspezifikationen erfordern als Textil- und Papierapplikationen. Produzenten, die diese Anwendungen bedienen, benötigen Rückverfolgbarkeit, kontrollierte Produktionsprozesse und konsistente Produktqualität. Forschungen zu kupferdotierten Molybdändisulfid-Elektrokatalysatoren berichteten von einer Indigokonversionseffizienz von 85,56 %, einem Energieverbrauch, der 33,08 % niedriger ist als bei der konventionellen Natriumdithionit-basierten Verarbeitung, und Betriebskosten, die 21,59 % niedriger sind. Die Technologie ist jedoch weiterhin durch die Herausforderung begrenzt, die elektrochemische Reduktion über Pilotinstallationen hinaus zu skalieren. Sie konkurriert nicht direkt mit der etablierten industriellen Natriumdithionit-Produktion im großen Maßstab. Dennoch erfordert sie von etablierten Lieferanten, ihre Umweltleistung und den Kundenwert zu verbessern.
Marktführer in der Natriumdithionit-Branche
-
Guangdong Zhongcheng Chemicals Inc., Ltd.
-
Yantai Jinhe Sodium Hydrosulfite Factory Co., Ltd.
-
Hubei Yihua Chemical Industry Co., Ltd.
-
Silox India Pvt Ltd
-
Chemtrade Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Natriumdithionit Unternehmen in diesem Bericht
- Anhui Chlor-Alkali Chemical Industry Group Co., Ltd.
- Bruggemann Chemical
- Chemtrade Logistics
- Guangdi Chemical Co., Ltd.
- Guangdong Zhongcheng Chemicals Inc., Ltd.
- Hubei Yihua Chemical Industry Co., Ltd.
- Hunan Maunsell Chemical New Technology Co., Ltd.
- JinHe Group
- Kingboard Holdings Limited
- Shandong Shuangqiao Chemical Industry Co., Ltd.
- Silox India Pvt Ltd
- Transpek Industry Limited
- Wuxi Dongtai Chemical Co., Ltd.
- Yantai Jinhe Sodium Hydrosulfite Factory Co., Ltd.
- Zhejiang Jiacheng Chemical Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Natriumdithionit
- März 2026: Über seine belgische Tochtergesellschaft schloss die Silox Group den Erwerb ausgewählter hydrosulfit-bezogener Vermögenswerte von BASF ab. Die Akquisition umfasste Rechte an geistigem Eigentum, Spezialcontainer, ausgewählte Produktionsanlagen, technisches Know-how und zugehörige Marken für Hydrosulfit-Produkte, die in Textil- und Zellstoff-Papier-Anwendungen eingesetzt werden. Die Transaktion erweiterte die Hydrosulfit-Aktivitäten der Silox Group in Europa nach BASFs Ausstieg aus dem Geschäft.
- September 2025: BASF gab seine Entscheidung bekannt, das Hydrosulfit-Geschäft aufzugeben und seine Produktionsanlage in Ludwigshafen zu schließen. Das Unternehmen plante, die Versorgung mit Hydrosulfite F, HydroBlue 90, HydroBlue 92, Hydrosulfite Evo, Adlite und Blankit einzustellen. BASF unterstützte rund 65 Mitarbeiter bei der Suche nach alternativen Stellen im Unternehmen. Die Entscheidung war Teil von BASFs Portfolioschärfungsstrategie „Winning Ways”.
Berichtsumfang des globalen Marktes für Natriumdithionit
Natriumdithionit ist ein weißes, kristallines, wasserlösliches Pulver mit schwefliger Geruchsnote. Es fungiert als Reduktions- und Bleichmittel in industriellen Anwendungen, einschließlich Textilverarbeitung, Zellstoff- und Papierproduktion, Chemikalienherstellung und Färbeoperationen.
Der Markt für Natriumdithionit ist nach Produktionsverfahren, Form, Qualitätsstufe, Endverbraucherbranche und Geografie segmentiert. Nach Produktionsverfahren ist der Markt in Zinkverfahren, Natriumformiatverfahren und andere Produktionsverfahren segmentiert. Nach Form ist der Markt in Pulver und Flüssigkeit segmentiert. Nach Qualitätsstufe ist der Markt in technische Qualität, Reagenzqualität und Lebensmittelqualität segmentiert. Nach Endverbraucherbranche ist der Markt in Zellstoff und Papier, Textil und Leder, Wasser- und Abwasserbehandlung, Lebensmittel und Getränke sowie andere Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Natriumdithionit in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Zinkverfahren |
| Natriumformiatverfahren |
| Andere Produktionsverfahren |
| Pulver |
| Flüssigkeit |
| Technische Qualität |
| Reagenzqualität |
| Lebensmittelqualität |
| Zellstoff und Papier |
| Textil und Leder |
| Wasser- und Abwasserbehandlung |
| Lebensmittel und Getränke |
| Andere Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produktionsverfahren | Zinkverfahren | |
| Natriumformiatverfahren | ||
| Andere Produktionsverfahren | ||
| Nach Form | Pulver | |
| Flüssigkeit | ||
| Nach Qualitätsstufe | Technische Qualität | |
| Reagenzqualität | ||
| Lebensmittelqualität | ||
| Nach Endverbraucherbranche | Zellstoff und Papier | |
| Textil und Leder | ||
| Wasser- und Abwasserbehandlung | ||
| Lebensmittel und Getränke | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Natriumdithionit?
Die Marktgröße für Natriumdithionit wurde im Jahr 2026 auf 1,68 Milliarden USD geschätzt und soll von 1,75 Milliarden USD im Jahr 2027 auf 2,14 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,13 % während des Prognosezeitraums (2027–2032).
Welches Produktionsverfahren führt die Natriumdithionit-Versorgung an?
Das Zinkverfahren führte im Jahr 2026 mit einem Anteil von 55,67 %. Das Natriumformiatverfahren ist das am schnellsten wachsende mit einer CAGR von 4,67 %.
Warum dominiert Pulver den Natriumdithionit-Absatz?
Pulver hielt im Jahr 2026 einen Anteil von 71,34 %, da es eine längere Haltbarkeit hat und besser für den Fernvertrieb geeignet ist.
Welche Region hat die stärksten Wachstumsaussichten für Natriumdithionit?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 44,73 % und soll bis 2032 mit einer CAGR von 5,03 % wachsen.