
Tamanho e Participação do Mercado de Dicromato de Sódio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
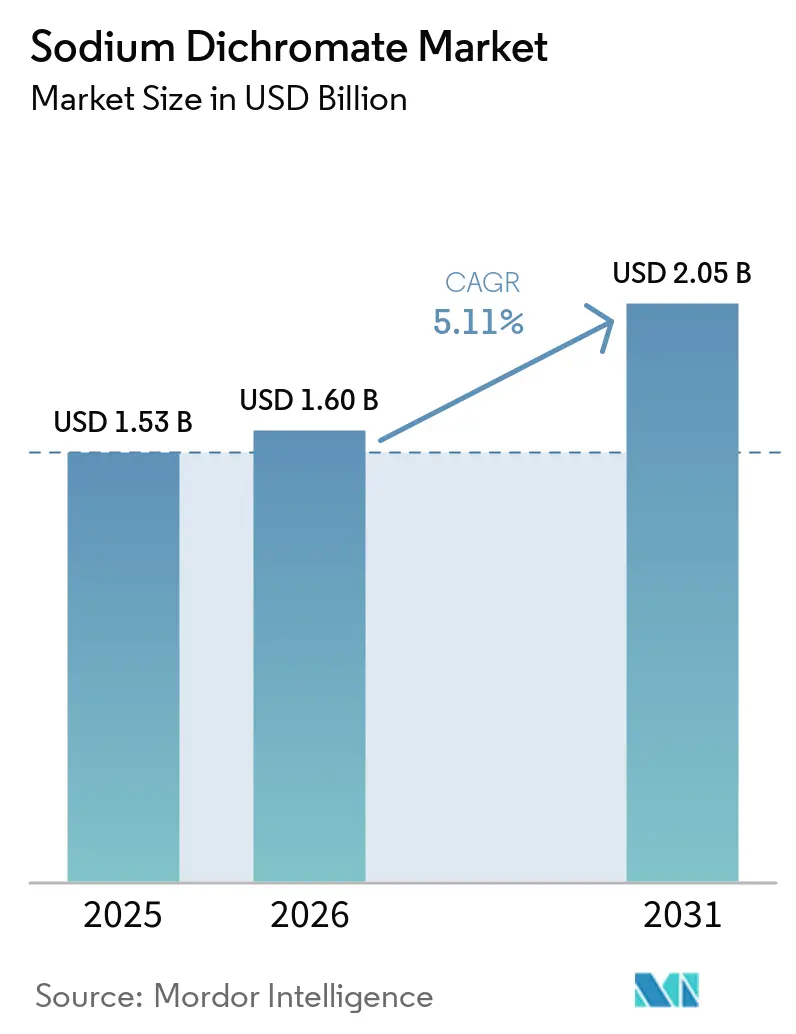
| Tamanho do Mercado (2026) | 1.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.05 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dicromato de Sódio por Mordor Intelligence
O tamanho do mercado de dicromato de sódio foi avaliado em 1,53 bilhões de USD em 2025 e estima-se que cresça de 1,60 bilhões de USD em 2026 para atingir 2,05 bilhões de USD até 2031, a um CAGR de 5,11% durante o período de previsão de 2026 a 2031. O mercado de dicromato de sódio permanece estreitamente ligado à produção de ácido crômico, trióxido de cromo e óxido de cromo verde, onde substitutos comerciais não obtiveram ampla aceitação em escala dentro da cadeia de valor estabelecida de produtos químicos de cromo. A demanda proveniente de acabamento de metais, pigmentos, revestimentos e curtimento de couro sustenta as vendas em cadeias de fornecimento industriais estabelecidas, incluindo tratamento de superfície aeroespacial, corantes relacionados à construção civil e operações de curtimento sensíveis a custos. A Ásia-Pacífico combina grande atividade química a jusante com processamento de couro competitivo em custos e expansão da produção automotiva e eletrônica. Os controles regulatórios limitam certos usos do cromo hexavalente, mas também favorecem fornecedores que mantêm autorizações e operam sistemas de tratamento modernos, reduzindo o grupo de produtores com posições mais fortes de precificação e retenção de clientes. A torrefação sem cálcio oferece a esses produtores uma rota de produção de menor risco, evitando subprodutos de cromato de cálcio, reduzindo a exposição à remediação e apoiando maior durabilidade das licenças operacionais à medida que os controles ambientais se tornam mais rigorosos.
Principais Conclusões do Relatório
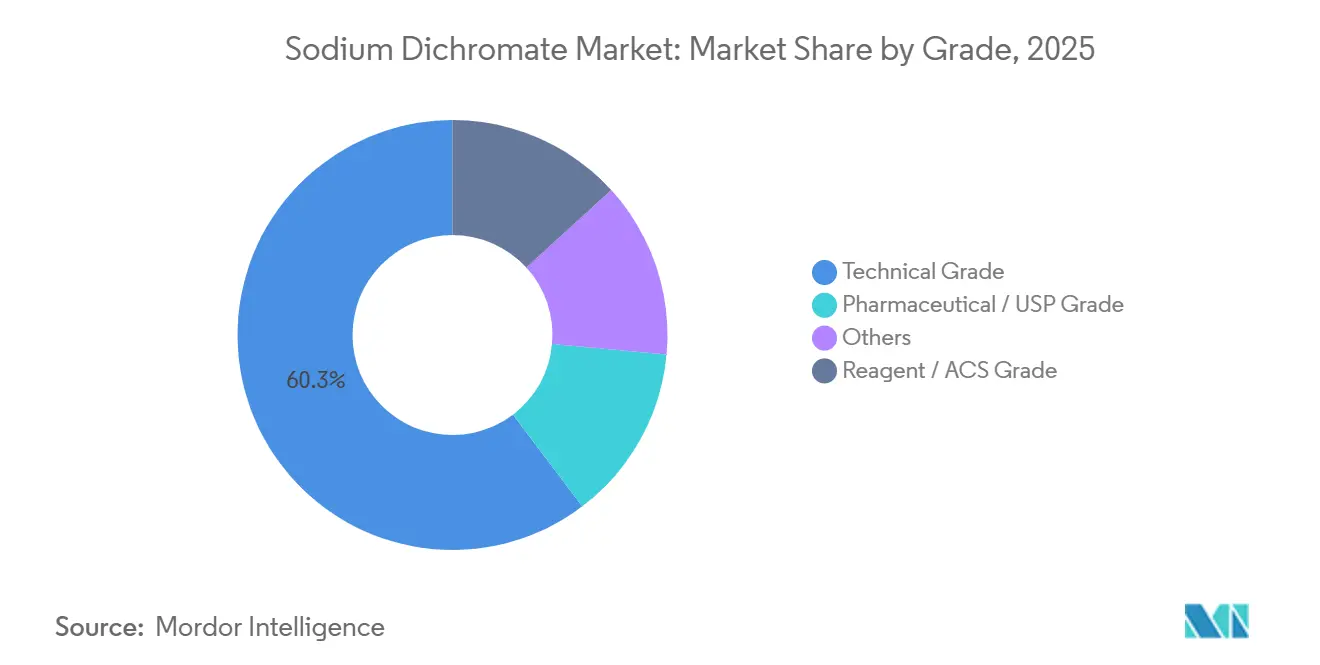
- Por grau, o grau técnico detinha 60,32% da participação de receita em 2025 e foi previsto para crescer a um CAGR de 5,65% até 2031.
- Por processo de produção, a torrefação com cálcio detinha 44,56% da participação de receita em 2025, enquanto a torrefação sem cálcio tem previsão de crescer a um CAGR de 5,87% até 2031.
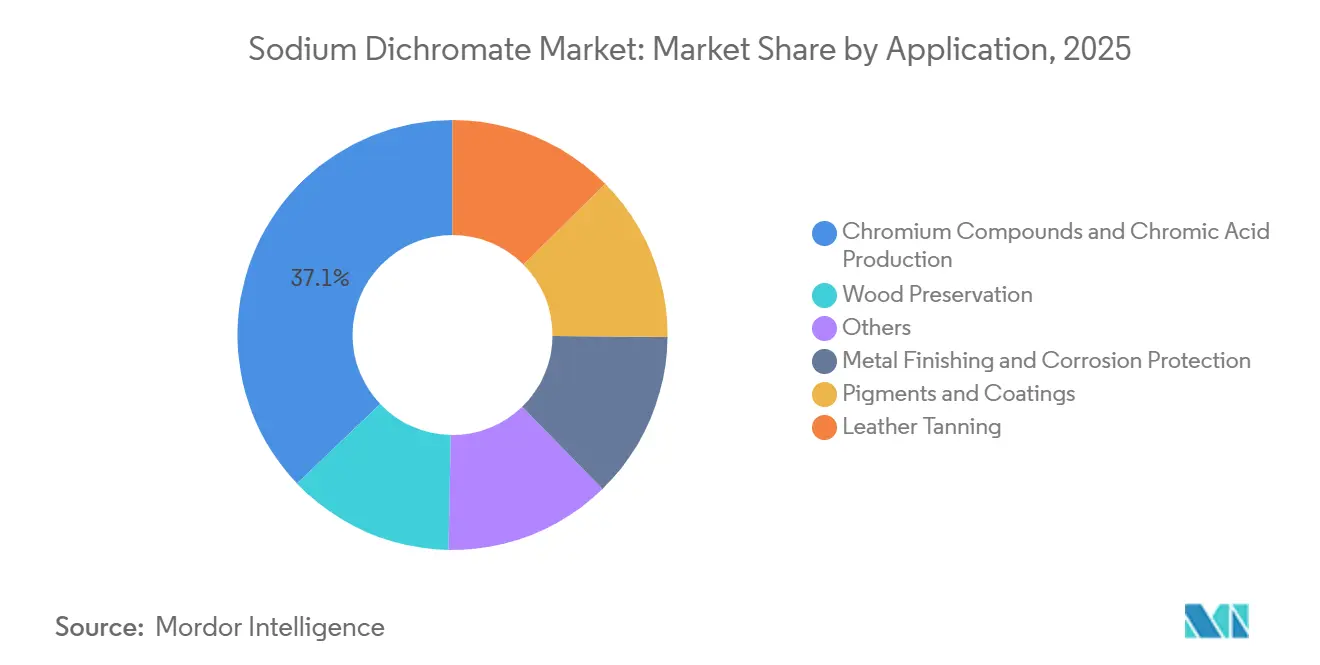
- Por aplicação, a produção de compostos de cromo e ácido crômico representou 37,13% do tamanho do mercado de dicromato de sódio em 2025, enquanto o acabamento de metais e a proteção contra corrosão têm previsão de crescer a um CAGR de 6,12% até 2031.
- Por geografia, a Ásia-Pacífico detinha 42,45% da participação de receita regional em 2025 e foi prevista para expandir a um CAGR de 5,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Dicromato de Sódio
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Aplicações de Acabamento de Metais e Proteção contra Corrosão | +1.2% | Global, concentrado na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Crescimento da Demanda por Curtimento de Couro e Reposição de Cromo | +0.9% | Núcleo na Ásia-Pacífico, com América do Sul | Médio prazo (2-4 anos) |
| Demanda Crescente por Pigmentos, Revestimentos e Corantes à Base de Cromo | +0.8% | Global, com Ásia-Pacífico e Europa como principais centros de demanda | Médio prazo (2-4 anos) |
| Dependência Contínua do Dicromato de Sódio como Intermediário de Produtos Químicos de Cromo | +1.1% | Global | Longo prazo (≥ 4 anos) |
| Recuperação de Cromo em Circuito Fechado Criando Demanda de Reposição | +0.5% | Núcleo na Ásia-Pacífico, com expansão para a América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Aplicações de Acabamento de Metais e Proteção contra Corrosão
O acabamento de metais e a proteção contra corrosão são as aplicações de crescimento mais rápido no mercado de dicromato de sódio. Programas aeroespaciais e de defesa continuam a usar cromo hexavalente onde alternativas qualificadas não atenderam às especificações funcionais. O Consórcio ADCR recebeu autorizações REACH de 12 anos para dicromato de sódio para uso em revestimento de conversão e passivação em 2024. O REACH do Reino Unido adotou decisões de autorização do Tranche 2 para o consórcio em janeiro de 2026, apoiando o uso contínuo em operações aeroespaciais definidas. As qualificações de componentes de aeronaves exigem longos ciclos de validação, o que torna a substituição química imediata difícil. As instalações podem manter linhas de química dupla durante os programas de conversão, mantendo assim a demanda de reposição à medida que os padrões de tratamento de superfície evoluem. Isso é especialmente relevante para componentes de aeronaves porque as aprovações de tratamento de superfície específicas de programas podem exigir de 12 a 24 meses, impedindo uma mudança imediata na química utilizada em peças qualificadas e operações de reparo.
Crescimento da Demanda por Curtimento de Couro e Reposição de Cromo
O curtimento de couro continua a apoiar o mercado de dicromato de sódio, pois os processos à base de cromo permanecem estabelecidos nos centros de produção asiáticos. O setor valoriza a velocidade de processamento, as propriedades consistentes do couro e a economia dos equipamentos existentes, particularmente em centros de curtimento competitivos em custos que já utilizam química à base de cromo e suportam sistemas de tratamento de efluentes. Os sistemas de recuperação em circuito fechado podem reduzir as perdas de cromo, mas o material recuperado ainda requer insumo fresco para manter a qualidade do banho. Isso cria um ciclo de reposição para produtos químicos de cromo em vez de eliminar a demanda por material primário, pois o cromo recuperado deve ser suplementado para manter a eficácia e a consistência dos banhos de processo durante ciclos operacionais repetidos e condições de produção variáveis. O Brasil acrescenta demanda fora da Ásia-Pacífico por meio da capacidade de curtumes e exportações de calçados, enquanto os requisitos de tratamento de efluentes da Índia favorecem qualidade confiável de insumos de cromo, linhas de tratamento intensivas em capital e aquisição estável de fornecedores estabelecidos. Controles mais rígidos de efluentes também aumentam a importância de sistemas de processo integrados e tornam os operadores menores e mal equipados menos competitivos. O ônus de custo resultante não elimina a necessidade de insumos de cromo, mas favorece curtumes e fornecedores que podem manter sistemas de recuperação, atender aos requisitos de descarte e fornecer material consistente para linhas de processamento estabelecidas.
Demanda Crescente por Pigmentos, Revestimentos e Corantes à Base de Cromo
O óxido de cromo verde, derivado do dicromato de sódio, é utilizado em revestimentos arquitetônicos, tintas industriais, cerâmicas e coloração de vidro. O mercado de dicromato de sódio se beneficia da demanda vinculada à construção civil por corantes duráveis e materiais de revestimento. O óxido de cromo verde oferece estabilidade térmica e resistência ultravioleta em diversas formulações industriais, tornando-o relevante em várias aplicações de uso final. As restrições aos pigmentos de cromato de chumbo podem deslocar parte da demanda de formulação para o óxido de cromo verde trivalente, que não passa pelo mesmo processo de autorização que os compostos de cromo hexavalente nos casos de uso citados. A Jinghai Bohong Technology Co., Ltd. anunciou um investimento de primeira fase de CNY 290 milhões (~USD 43,13 milhões) em uma instalação de dicromato de sódio de 50.000 toneladas por ano, seguido de capacidade de óxido de cromo verde[1]Sichuan YHCC, "Xining, Qinghai: Construção de Projetos de Óxido de Cromo Verde e Cromo Metálico Iniciada," Sichuan YHCC. Esse alinhamento entre capacidade a montante e produção de pigmentos pode preservar a demanda por dicromato de sódio à medida que as necessidades de construção civil e revestimentos industriais se desenvolvem. Os produtores podem, portanto, participar de uma cadeia de produtos a jusante onde o valor do intermediário depende do desempenho durável do pigmento, e não de uma única aplicação de uso final.
Dependência Contínua do Dicromato de Sódio como Intermediário de Produtos Químicos de Cromo
O dicromato de sódio permanece como matéria-prima para ácido crômico, trióxido de cromo, óxido de cromo verde, sulfato básico de cromo e cromo metálico. Esse papel central apoia o mercado de dicromato de sódio em diversas gerações de produtos a jusante. Substituí-lo requer mudanças em toda a cadeia de valor, e não uma simples substituição de reagente, pois ácido crômico, trióxido de cromo, sulfato básico de cromo, óxido de cromo verde e cromo metálico dependem desse intermediário. A Vishnu Chemicals buscou integração vertical e planejou capacidade adicional de dicromato de sódio para fortalecer a segurança de matérias-primas e a produção a jusante. Sua produção planejada de cromo metálico utiliza óxido de cromo verde derivado do dicromato de sódio, vinculando o intermediário a aplicações de ligas para defesa, aeroespacial e médica. O mercado de dicromato de sódio permanece dependente da viabilidade econômica da produção de ácido crômico e óxido de cromo verde. Enquanto esses produtos a jusante permanecerem economicamente viáveis, o dicromato de sódio retém um papel a montante que insumos trivalentes alternativos não replicam na mesma gama de produtos comerciais. Essa dependência conecta o material a cadeias de valor relacionadas à defesa, aeroespacial, ligas médicas, pigmentos, galvanoplastia e couro.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Toxicidade e Carcinogenicidade do Cromo Hexavalente | -0.7% | Global, com relevância imediata na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Requisitos de Conformidade com REACH, Segurança Ocupacional e Tratamento de Efluentes | -0.5% | Europa e América do Norte, com expansão para mercados de exportação | Médio prazo (2-4 anos) |
| Substituição por Cromo Trivalente, Revestimentos sem Cromo e Químicas Alternativas de Curtimento | -0.6% | Europa e América do Norte, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Toxicidade e Carcinogenicidade do Cromo Hexavalente
A toxicidade do cromo hexavalente restringe o mercado de dicromato de sódio porque o material requer controles rigorosos de manuseio e exposição. Sua classificação como Grupo 1 pela Agência Internacional de Pesquisa sobre Câncer (IARC) aumentou a pressão sobre os usuários para reduzir a exposição e avaliar químicas alternativas, particularmente em aplicações onde o cromo trivalente ou opções sem cromo podem atender aos requisitos funcionais. O limite de exposição ocupacional da União Europeia para Cr(VI) é de 0,005 mg/m³, o que exige controles de engenharia onerosos nas instalações de acabamento. A General Motors declarou que os componentes cromados interiores do ano-modelo 2027 utilizariam cromo trivalente. A Airbus qualificou uma alternativa trivalente em conformidade com o REACH para cromo negro em ligas de tungstênio em março de 2025. A cromagem dura para componentes hidráulicos e aeronáuticos permanece difícil de substituir em aplicações onde as qualificações de desempenho são exigentes, deixando um grupo definido de usos funcionais dependente das derrogações existentes e das janelas de autorização.
Requisitos de Conformidade e Químicas Alternativas
A autorização REACH, as normas de segurança ocupacional e a conformidade com o tratamento de efluentes adicionam custos em todo o mercado de dicromato de sódio. Esses requisitos deslocam a demanda para fornecedores autorizados em vez de eliminar a demanda por aplicações regulamentadas. A Gentrochema BV permitiu que suas autorizações europeias de dicromato de sódio e potássio para formulação e tratamento de superfície aeroespacial expirassem em setembro de 2024[2]Gentrochema BV, "Autorizações REACH de Dicromatos de Sódio e Potássio: Aviso Importante," Gentrochema BV. Essa decisão ilustra como as exigências de conformidade podem reduzir a camada de distribuição intermediária. Produtores autorizados podem obter uma posição comercial mais forte quando os usuários a jusante exigem acesso documentado a substâncias regulamentadas, enquanto intermediários não autorizados correm o risco de perder clientes à medida que as equipes de aquisição buscam rotas de fornecimento com status de autorização mais claro. Os requisitos de descarte zero de efluentes líquidos da Índia e os controles de efluentes de cromato dos EUA favorecem produtores maiores que podem financiar equipamentos de tratamento, manter sistemas de monitoramento e garantir qualidade consistente de insumos para operações a jusante regulamentadas. O cromo trivalente, os revestimentos sem cromo e os agentes alternativos de curtimento podem substituir a química hexavalente em usos selecionados, embora restrições de qualificação, desempenho e capital retardem a adoção em aplicações funcionais, particularmente onde as especificações de tratamento de superfície têm longos ciclos de aprovação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau: Grau Técnico Lidera a Demanda Industrial
O grau técnico capturou 60,32% da participação do mercado de dicromato de sódio em 2025 e foi projetado para crescer a um CAGR de 5,65% até 2031. Ele atende à produção de ácido crômico, acabamento de metais, curtimento de couro, preservação de madeira e produção de pigmentos. Essas aplicações em larga escala não migraram para especificações de maior pureza na escala do material. A expansão industrial na Ásia-Pacífico apoia a demanda por grau técnico em cadeias de fornecimento químico estabelecidas. Os usuários industriais autorizados também têm uma via de aquisição mais clara para esse grau porque suas aplicações são definidas em escala e suportadas por sistemas de manuseio existentes. Essa posição reduz o apelo de uma mudança rápida para segmentos de alta pureza menores, onde os custos de conformidade são mais difíceis de distribuir em uma produção limitada.
Os graus reagente e da Sociedade Química Americana (ACS) destinam-se a usos laboratoriais e analíticos, enquanto os graus farmacêutico e da Farmacopeia dos Estados Unidos (USP) destinam-se a síntese limitada de medicamentos e aplicações de dispositivos médicos. Esses graus permanecem menores do que os graus técnicos porque sua produção de uso final é mais restrita. Outros graus incluem formulações industriais especiais e não padronizadas. Alguns produtores estão examinando especificações para eletrólitos de baterias de fluxo de ferro-cromo, o que poderia ampliar a demanda além dos requisitos padrão de grau técnico. Espera-se que o grau técnico mantenha sua posição de liderança porque possui a base industrial a jusante mais ampla no mercado de dicromato de sódio. O desenvolvimento de baterias de fluxo de ferro-cromo poderia introduzir demanda por especificações mais especializadas se as aplicações atingirem escala comercial. Mesmo assim, esses produtos complementariam, em vez de deslocar, o maior requisito de grau técnico dos usuários industriais estabelecidos.


Por Processo de Produção: Torrefação sem Cálcio Constrói Vantagens de Conformidade
A torrefação com cálcio representou 44,56% do mercado de dicromato de sódio em 2025 porque as instalações legadas na China e no Cazaquistão permaneceram operacionais. A torrefação sem cálcio foi o processo de crescimento mais rápido, com um CAGR projetado de 5,87% de 2026 a 2031. A torrefação com cálcio produz cromato de cálcio, o que cria um problema adicional de gestão de subprodutos cancerígenos. Os sistemas sem cálcio oferecem uma rota para reduzir esse passivo à medida que os padrões ambientais se tornam mais rigorosos. Seu requisito de capital pode ser significativo, mas o investimento pode reduzir a exposição futura à remediação e melhorar a durabilidade das licenças operacionais. Isso cria um perfil de custo diferente das plantas legadas, que podem continuar a operar, mas carregam um ônus de conformidade mais exigente. O processo de produção, portanto, afeta o acesso ao mercado, a exposição a custos e a capacidade de reter clientes que exigem evidências de condições de produção controladas. Também pode influenciar qual capacidade permanece viável à medida que as autoridades elevam as expectativas de desempenho ambiental e proteção dos trabalhadores.
Pesquisa publicada na revista Minerals descobriu que a torrefação otimizada sem cálcio com carbonato de sódio a 1.000°C pode suportar a recuperação eficiente de Cr₂O₃ a partir de rejeitos de beneficiamento de minério de cromita. Outros processos incluem abordagens de torrefação oxidativa usando hidróxido de sódio e cloreto de sódio, desenvolvidas por meio de trabalho acadêmico e industrial chinês. O processo de torrefação de tecnologia limpa do Chongqing Changyuan Group ilustra como métodos de produção mais recentes podem apoiar planos de capacidade sob controles ambientais mais rígidos. Produtores que adotam tecnologia sem cálcio podem reduzir a exposição à remediação e fortalecer a durabilidade das licenças operacionais. As plantas de cálcio legadas enfrentam custos de conformidade crescentes, o que pode acelerar mudanças nos processos de produção dentro do setor de dicromato de sódio. Essas diferenças de processo podem remodelar a concorrência independentemente da demanda de uso final porque afetam quais produtores podem manter a produção sob condições ambientais mais rígidas. Plantas subcapitalizadas têm menos capacidade de absorver essa transição e podem perder clientes que exigem documentação de conformidade consistente.
Por Aplicação: Intermediários Químicos Lideram Enquanto o Acabamento de Metais Cresce Mais Rapidamente
A produção de compostos de cromo e ácido crômico detinha 37,13% da receita de aplicações em 2025. Esses intermediários químicos fornecem óxido de cromo verde, ácido crômico, cromagem dura e aplicações de catalisadores especiais. O acabamento de metais e a proteção contra corrosão foram projetados para crescer ao maior CAGR, 6,12%, até 2031. O revestimento de conversão aeroespacial, a cromagem dura automotiva e as aquisições de defesa apoiam essa aplicação. Esses usos envolvem requisitos de desempenho funcional, ao contrário das aplicações decorativas, onde os sistemas trivalentes podem ser adotados mais facilmente. Em sistemas de revestimento funcional, os operadores devem validar resistência à corrosão, adesão, durabilidade e compatibilidade de processo antes de substituir a química estabelecida em equipamentos ativos. As janelas de autorização contínuas, portanto, protegem uma produção definida de demanda durante o período em que as alternativas estão sendo qualificadas.
Pigmentos e revestimentos se beneficiam do uso de óxido de cromo verde em formulações arquitetônicas e industriais. A demanda por curtimento de couro reflete as condições de preços e conformidade para produtos químicos de cromo e tratamento de efluentes. A preservação de madeira permanece relevante em mercados tropicais, onde os produtos de arsenato de cobre cromatado estão bem estabelecidos para madeira estrutural externa. As normas biocidas europeias limitam essa aplicação na Europa, deslocando a demanda para mercados fora da Europa. Outros usos incluem eletrólitos de baterias de fluxo de ferro-cromo e refratários de alta temperatura, que permanecem pequenos, mas representam áreas potenciais de diversificação no mercado de dicromato de sódio. Essas aplicações são relevantes porque cadeias de cromo integradas
Análise Geográfica
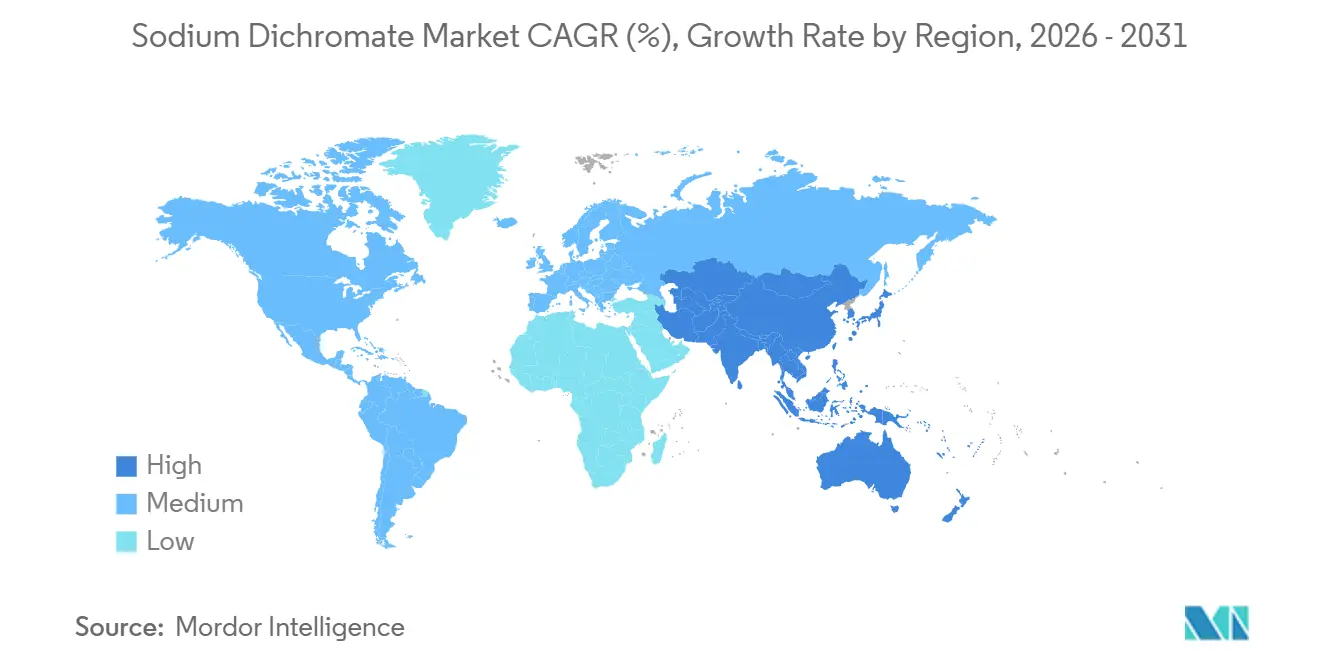
A Ásia-Pacífico detinha 42,45% da participação do mercado de dicromato de sódio em 2025 e foi prevista para crescer a um CAGR de 5,98% até 2031. As instalações da China em Hubei, Sichuan, Chongqing, Gansu e Shaanxi fornecem grande parte da produção global de grau técnico. A região se beneficia da atividade a jusante em automotivo, eletrônica, couro, pigmentos e processamento químico. O rigor ambiental na China está apoiando a consolidação da produção entre produtores conformes maiores, o que está criando maior disciplina de preços entre os fornecedores sobreviventes e fornecendo uma base mais sólida para a precificação de exportações. A estrutura regional também dá aos produtores acesso a usuários próximos de pigmentos, revestimentos, produtos químicos para couro e produtos de tratamento de superfície. Essa proximidade ajuda a manter a posição da região tanto na oferta quanto na demanda, pois os mesmos clusters industriais consomem produtos químicos de cromo e fornecem logística, processamento e serviços técnicos de apoio. O curtimento de couro em centros asiáticos competitivos em custos permanece importante, pois a química à base de cromo continua a oferecer desempenho de processo e economia estabelecidos, mesmo com os requisitos de tratamento de efluentes e recuperação tornando-se mais rigorosos.
A Índia está expandindo sua posição por meio da produção doméstica de produtos químicos de cromo e integração a montante de minério de cromita. A Vishnu Chemicals operou com quase 80% de utilização de seu segmento de cromo em meados de 2026 e tinha como meta uma capacidade de dicromato de sódio de 100.000 toneladas métricas por ano (MTPA) durante o exercício fiscal de 2026. O Vietnã contribui com demanda indireta por meio da produção de couro e uso de produtos químicos de curtimento com cromo. Essas cadeias de fornecimento asiáticas combinam consumo local com capacidade de exportação, apoiando a posição da região no mercado de dicromato de sódio. A integração retroativa da Índia demonstra como produtores não chineses podem reduzir a exposição a riscos de fornecimento de cromita enquanto expandem para produtos de cromo a jusante. O papel do Vietnã é principalmente orientado pela demanda, com sua produção de couro adicionando um canal de consumo indireto para produtos químicos de curtimento com cromo. Tanto a Índia quanto a China ilustram como a integração a montante pode influenciar a competitividade, pois o acesso ao minério de cromita reduz a exposição a interrupções de matérias-primas e apoia o planejamento de produtos a jusante, como ácido crômico, óxido de cromo verde e cromo metálico. Essas cadeias de produção vinculadas tornam a posição regional mais durável do que um modelo baseado exclusivamente em importações de produtos químicos intermediários.
América do Norte e Europa são mercados maduros de dicromato de sódio, impulsionados pela demanda de acabamento de metais, tratamento aeroespacial e produtos químicos especiais. As expirações de autorizações no nível de distribuidores na Europa reduziram as opções de aquisição para alguns clientes a jusante durante 2024. As autorizações ADCR apoiam usos definidos de revestimento de conversão na União Europeia e no Reino Unido até meados da década de 2030. As normas ambientais e de tratamento de efluentes da América do Norte adicionam custos de conformidade contínuos. A América do Sul conta com o curtimento de couro e as exportações de calçados do Brasil, enquanto a Argentina contribui para a demanda química. A demanda do Oriente Médio e África permanece dependente de importações da região Ásia-Pacífico, com a África do Sul servindo principalmente como um centro de exportação de minério de cromita. Os planos de diversificação industrial da Arábia Saudita estão criando demanda inicial por produtos químicos de tratamento de superfície em clusters de manufatura emergentes. A região permanece sensível aos custos de frete e interrupções nos principais nós logísticos, pois a produção local de dicromato de sódio é limitada. América do Norte e Europa enfrentam uma posição de fornecimento diferente, onde requisitos regulatórios, expirações de autorizações e longos prazos de aquisição moldam o consumo tanto quanto a atividade de uso final subjacente. As autorizações aeroespaciais definidas podem proteger a demanda para usos específicos de tratamento de superfície, enquanto as aplicações decorativas enfrentam maior exposição à substituição por sistemas de cromo trivalente.

Cenário Competitivo
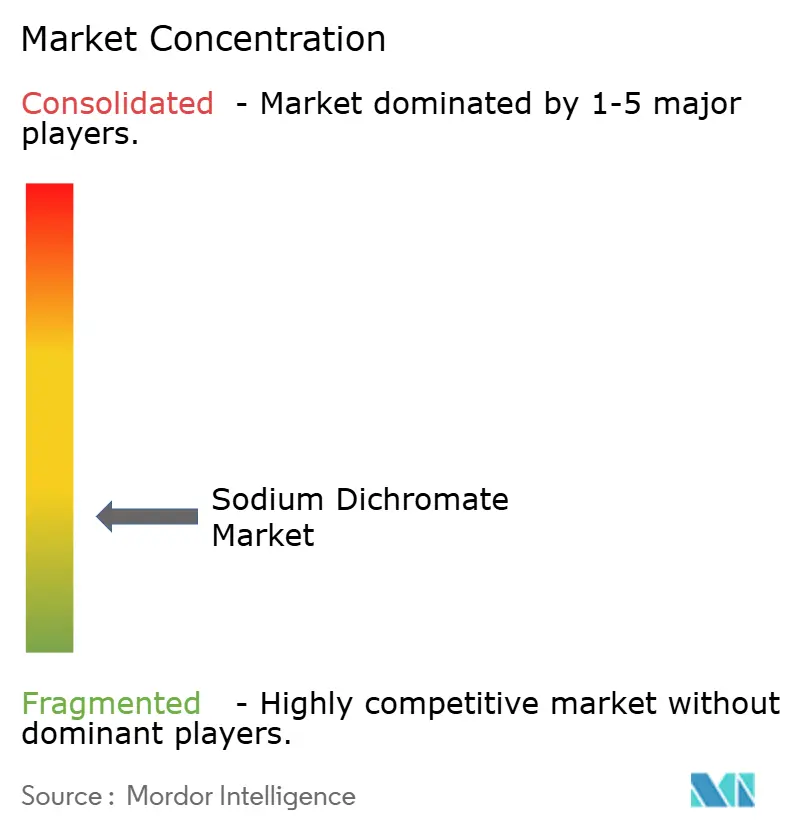
O mercado de dicromato de sódio é fragmentado. Brother Enterprises, Hubei Zhenhua Chemical, Sichuan Yinhe Chemical, Chongqing Changyuan e Chongqing Minfeng são fornecedores chineses. A Vishnu Chemicals na Índia e a Aktyubinsk Chromium Chemicals Plant no Cazaquistão são produtores não chineses. A JSC Novotroitsk Plant of Chromium Compounds e a CHROMPIK fornecem produção europeia, embora as obrigações de conformidade limitem sua flexibilidade operacional. A estrutura competitiva é moldada pela concentração de capacidade de grau técnico na China e pela necessidade de cobertura de autorização em destinos de exportação regulamentados. Os compradores avaliam a capacidade dos fornecedores por meio de consistência de qualidade, documentação de conformidade, confiabilidade logística e segurança de matérias-primas, e não apenas pelo preço. A concentração da produção na China reflete grandes instalações de grau técnico em Hubei, Sichuan, Chongqing, Gansu e Shaanxi, acesso ao carbonato de sódio doméstico e cadeias de fornecimento de produtos químicos de cromo estabelecidas. Os produtores não chineses permanecem relevantes à medida que os clientes buscam alternativas que atendam aos requisitos regulatórios, de qualidade e de entrega em mercados com rotas de fornecimento autorizadas limitadas.
A integração vertical é uma estratégia competitiva central no mercado de dicromato de sódio. A Vishnu Chemicals adquiriu uma participação de 74% em uma entidade de mineração de minério de cromita sul-africana em 2025, melhorando a segurança de matérias-primas e a resiliência da cadeia de fornecimento. A Brother Enterprises buscou tecnologia de reciclagem de cromo em circuito fechado, que reduz o uso de recursos e cria uma barreira técnica para novos entrantes. A Chongqing Changyuan desenvolveu um processo de torrefação de tecnologia limpa sem cálcio que vincula o desempenho ambiental ao acesso ao mercado. O investimento em capacidade da Qinghai Bohong Technology Co., Ltd. vincula a produção de dicromato de sódio à futura produção de óxido de cromo verde. A recuperação de cromo em circuito fechado reduz os passivos de resíduos e cria uma capacidade operacional difícil de replicar por um entrante focado em commodities. Os compostos de cromo de alta pureza para eletrólitos de baterias de fluxo de ferro-cromo permanecem relevantes para produtores que buscam certificações específicas de aplicação além dos graus industriais estabelecidos.
A conformidade separa os produtores com plantas modernas dos operadores que não podem financiar autorizações, sistemas de emissões ou controles de efluentes. A Aktyubinsk Chromium Chemicals Plant concluiu a reconstrução do controle de emissões em 2024, incluindo 15 novos precipitadores eletrostáticos. Operadores menores enfrentam maior risco à medida que os requisitos de autorização e segurança se intensificam. Os investimentos ambientais são uma questão comercial, não apenas regulatória, pois os clientes exigem fornecedores que possam fornecer produção estável enquanto atendem aos requisitos de processamento, transporte e operações de uso final. Os requisitos regulatórios atuam como um mecanismo de consolidação porque os custos de manutenção de controles de emissões, sistemas de efluentes, proteção ocupacional e autorizações de uso são mais facilmente suportados por grandes operadores integrados. As aplicações aeroespaciais e de tratamento de superfície funcional permanecem ativas sob vias de autorização definidas, mas a base de fornecedores endereçável é restrita.
Líderes do Setor de Dicromato de Sódio
American Chrome & Chemicals
CHROMPIK
SICHUAN YINHE CHEMICAL CO.,LTD
Nippon Chemical Industrial CO., LTD.
Vishnu Chemicals
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2026: O REACH do Reino Unido adotou as primeiras decisões de autorização do Tranche 2 para o Consórcio ADCR, cobrindo o uso de dicromato de sódio em revestimento de conversão aeroespacial e passivação. Isso forneceu uma âncora de demanda de médio prazo para as operações de tratamento de superfície britânicas e europeias e reduziu a incerteza de aquisição para contratantes aeroespaciais a jusante.
- Maio de 2025: A Agência Europeia de Produtos Químicos (ECHA) apresentou seu dossiê de restrição do Anexo XV cobrindo 13 compostos de cromo hexavalente, incluindo o dicromato de sódio, sob o Anexo XVII do REACH. Isso iniciou uma consulta pública formal de seis meses que moldou as janelas de derrogação e as categorias de uso final permitidas para operadores industriais autorizados em toda a UE.


Escopo do Relatório Global do Mercado de Dicromato de Sódio
O dicromato de sódio é um composto cristalino inorgânico de cor laranja-avermelhada brilhante, conhecido principalmente como um poderoso agente oxidante. Serve como principal matéria-prima industrial para a fabricação de produtos químicos de cromo, pigmentos e agentes de curtimento de couro.
O mercado de dicromato de sódio é segmentado por grau, processo de produção, aplicação e geografia. Por grau, o mercado é segmentado em grau técnico, grau reagente/ACS, grau farmacêutico/USP e outros. Por processo de produção, o mercado é segmentado em torrefação com cálcio, torrefação sem cálcio e outros. Por aplicação, o mercado é segmentado em produção de compostos de cromo e ácido crômico, acabamento de metais e proteção contra corrosão, pigmentos e revestimentos, curtimento de couro, preservação de madeira e outros. O relatório também abrange o tamanho do mercado e previsões para o dicromato de sódio em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Grau Técnico |
| Grau Reagente/ACS |
| Grau Farmacêutico/USP |
| Outros |
| Torrefação com Cálcio |
| Torrefação sem Cálcio |
| Outros |
| Produção de Compostos de Cromo e Ácido Crômico |
| Acabamento de Metais e Proteção contra Corrosão |
| Pigmentos e Revestimentos |
| Curtimento de Couro |
| Preservação de Madeira |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Grau | Grau Técnico | |
| Grau Reagente/ACS | ||
| Grau Farmacêutico/USP | ||
| Outros | ||
| Por Processo de Produção | Torrefação com Cálcio | |
| Torrefação sem Cálcio | ||
| Outros | ||
| Por Aplicação | Produção de Compostos de Cromo e Ácido Crômico | |
| Acabamento de Metais e Proteção contra Corrosão | ||
| Pigmentos e Revestimentos | ||
| Curtimento de Couro | ||
| Preservação de Madeira | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Dicromato de Sódio?
O tamanho do mercado de dicromato de sódio foi avaliado em 1,53 bilhões de USD em 2025 e estima-se que cresça de 1,60 bilhões de USD em 2026 para atingir 2,05 bilhões de USD até 2031, a um CAGR de 5,11% durante o período de previsão de 2026 a 2031.
Qual processo de produção está crescendo mais rapidamente?
A torrefação sem cálcio foi o processo de crescimento mais rápido, com uma previsão de CAGR de 5,87% de 2026 a 2031. Está ganhando relevância porque evita subprodutos de cromato de cálcio e pode reduzir a exposição futura à conformidade e à remediação.
Qual aplicação deve crescer mais rapidamente?
O acabamento de metais e a proteção contra corrosão foram projetados para expandir a um CAGR de 6,12% até 2031. Programas aeroespaciais, de defesa e de galvanoplastia funcional apoiam a demanda onde longos ciclos de qualificação tornam a substituição rápida de materiais difícil.
Qual região lidera a demanda por dicromato de sódio?
A Ásia-Pacífico liderou com 42,45% de participação de receita em 2025 e foi prevista para crescer a um CAGR de 5,98% até 2031. China, Índia e outros locais de manufatura regionais combinam consumo a jusante, produção de grau técnico e capacidade de exportação.
Página atualizada pela última vez em:



