
重クロム酸ナトリウム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
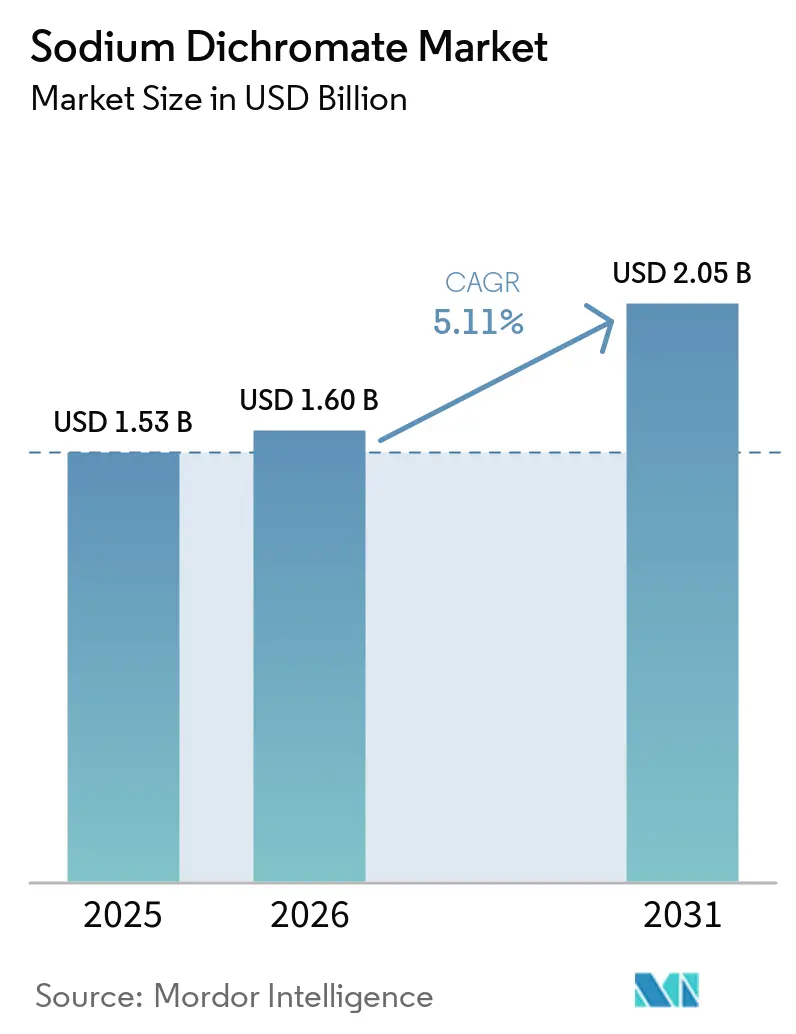
| 市場規模 (2026) | 1.60 十億米ドル |
| 市場規模 (2031) | 2.05 十億米ドル |
| Growth Rate (2026 - 2031) | 5.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる重クロム酸ナトリウム市場分析
重クロム酸ナトリウムの市場規模は2025年に15.3億米ドルと評価され、2026年の16.0億米ドルから2031年には20.5億米ドルに達すると推定されており、2026年から2031年の予測期間中のCAGRは5.11%です。重クロム酸ナトリウム市場は、クロム酸、三酸化クロム、酸化クロム緑の生産と密接に結びついており、確立されたクロム化学品バリューチェーン内では商業的な代替品が大規模に広く受け入れられていません。金属仕上げ、顔料、コーティング、皮革なめしからの需要は、航空宇宙表面処理、建設関連着色剤、コスト重視のなめし業務を含む確立された産業サプライチェーン全体での販売を支えています。アジア太平洋地域は、大規模な川下化学活動とコスト競争力のある皮革加工、および拡大する自動車・電子機器生産を組み合わせています。規制管理は六価クロムの特定用途を制限していますが、認可を保持し最新の処理システムを運用するサプライヤーを優遇し、より強い価格設定力と顧客維持力を持つ生産者グループを絞り込んでいます。カルシウムフリー焙焼は、クロム酸カルシウム副産物を回避し、修復リスクを低減し、環境規制が厳格化するにつれて操業許可の耐久性を高めることで、これらの生産者にリスクの低い製造ルートを提供します。
レポートの主要ポイント
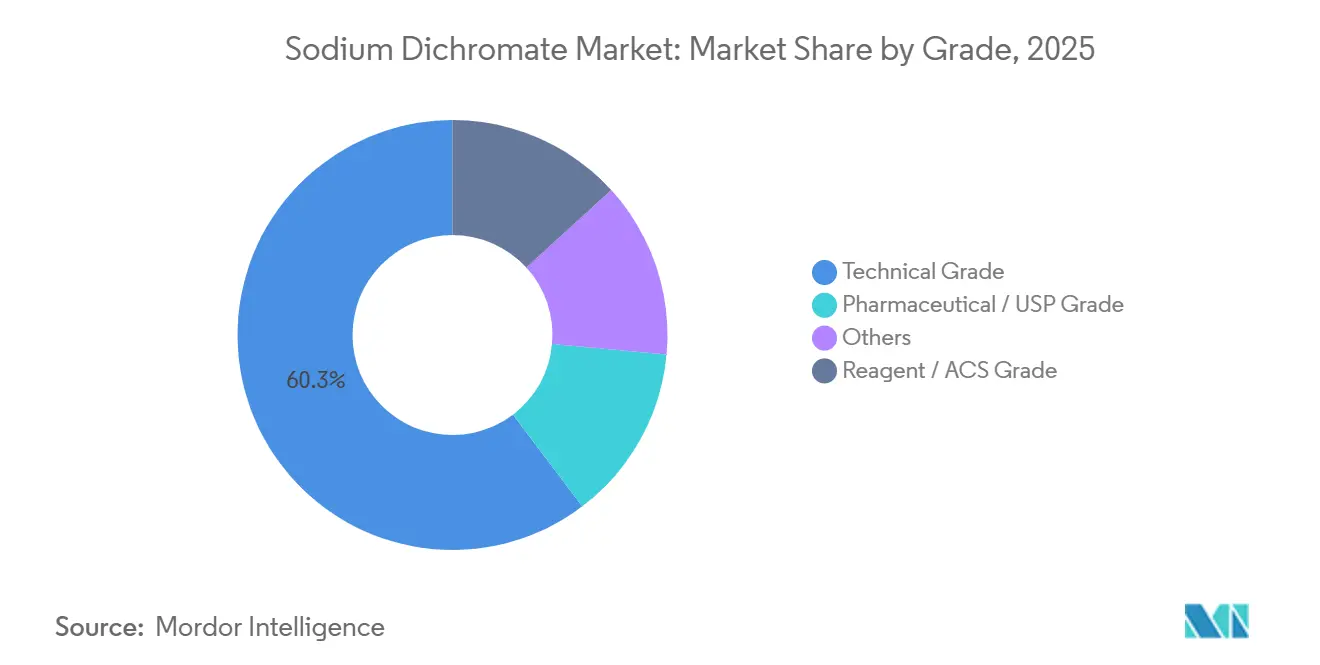
- グレード別では、工業用グレードが2025年に60.32%の収益シェアを占め、2031年まで5.65%のCAGRで成長すると予測されています。
- 製造プロセス別では、カルシウム焙焼が2025年に44.56%の収益シェアを占め、カルシウムフリー焙焼は2031年まで5.87%のCAGRで成長すると予測されています。
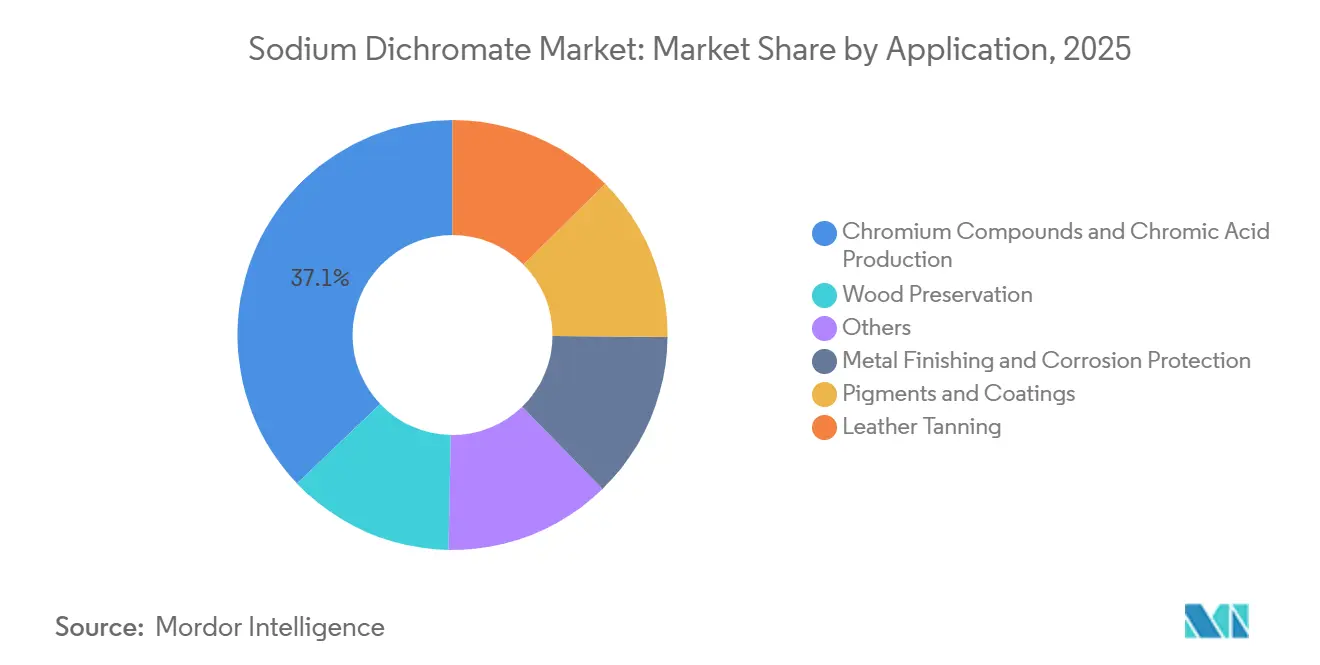
- 用途別では、クロム化合物およびクロム酸生産が2025年の重クロム酸ナトリウム市場規模の37.13%を占め、金属仕上げおよび腐食防止は2031年まで6.12%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年に42.45%の地域収益シェアを占め、2031年まで5.98%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の重クロム酸ナトリウム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 金属仕上げおよび腐食防止用途の拡大 | +1.2% | 世界規模、アジア太平洋および北米に集中 | 中期(2〜4年) |
| 皮革なめしおよびクロム補充需要の成長 | +0.9% | アジア太平洋中心、南米を含む | 中期(2〜4年) |
| クロム系顔料、コーティング、染料への需要増加 | +0.8% | 世界規模、アジア太平洋および欧州が主要需要センター | 中期(2〜4年) |
| クロム化学品中間体としての重クロム酸ナトリウムへの継続的依存 | +1.1% | 世界規模 | 長期(4年以上) |
| クローズドループクロム回収による補充需要の創出 | +0.5% | アジア太平洋中心、南米への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
金属仕上げおよび腐食防止用途の拡大
金属仕上げおよび腐食防止は、重クロム酸ナトリウム市場において最も成長の速い用途です。航空宇宙・防衛プログラムは、適格な代替品が機能仕様を満たしていない場合に六価クロムを引き続き使用しています。ADCRコンソーシアムは2024年に、コンバージョンコーティングおよびパッシベーションへの使用に関して重クロム酸ナトリウムの12年間のREACH認可を取得しました。英国REACH2026年1月にコンソーシアムのトランシェ2認可決定を採択し、定義された航空宇宙業務での継続使用を支援しました。航空機部品の認定には長い検証サイクルが必要であり、即時の化学品代替を困難にしています。施設は転換プログラム中にデュアルケミストリーラインを維持することができ、表面処理基準が進化するにつれて補充需要を維持します。これは航空機部品に特に関連しており、プログラム固有の表面処理承認には12〜24ヶ月を要する場合があり、認定部品および修理業務全体で使用される化学品の即時変更を妨げます。
皮革なめしおよびクロム補充需要の成長
皮革なめしは、クロムベースのプロセスがアジアの主要生産拠点全体で確立されているため、重クロム酸ナトリウム市場を引き続き支えています。業界は、特にクロムベースの化学品を既に使用し廃水処理システムを備えたコスト競争力のあるなめし拠点において、処理速度、一貫した皮革特性、および既存設備の経済性を重視しています。クローズドループ回収システムはクロムの損失を低減できますが、回収された材料でも浴の品質を維持するために新鮮な投入が必要です。これにより、一次材料への需要を排除するのではなく、クロム化学品の補充サイクルが生まれます。回収されたクロムは、繰り返しの操業サイクルや変化する生産条件において、プロセス浴の有効性と一貫性を維持するために補充される必要があるためです。ブラジルはなめし工場の能力と履物輸出を通じてアジア太平洋以外の需要を加えており、インドの廃水要件は信頼性の高いクロム投入品質、資本集約的な処理ライン、および確立されたサプライヤーからの安定した調達を優遇します。より厳格な廃水規制は、統合プロセスシステムの重要性も高め、設備の整っていない小規模事業者の競争力を低下させます。その結果生じるコスト負担はクロム投入の必要性を排除しませんが、回収システムを維持し、排出要件を満たし、確立された処理ラインに一貫した材料を調達できるなめし工場とサプライヤーを優遇します。
クロム系顔料、コーティング、染料への需要増加
重クロム酸ナトリウムから誘導される酸化クロム緑は、建築用コーティング、工業塗料、セラミックス、ガラス着色に使用されます。重クロム酸ナトリウム市場は、耐久性のある着色剤およびコーティング材料に対する建設関連需要の恩恵を受けています。酸化クロム緑はいくつかの工業用配合において熱安定性と紫外線耐性を提供し、これらの最終用途に関連しています。クロム酸鉛顔料への規制は、一部の配合需要を三価酸化クロム緑にシフトさせる可能性があり、これは引用された用途において六価クロム化合物と同じ認可プロセスを経ません。Jinghai Bohong Technology Co., Ltd.は、年産5万トンの重クロム酸ナトリウム施設への第一フェーズとして2.9億人民元(約4,313万米ドル)の投資を発表し、続いて酸化クロム緑の能力拡大を計画しています[1]Sichuan YHCC、「青海省西寧:酸化クロム緑および金属クロムプロジェクトの建設開始」、Sichuan YHCC。上流能力と顔料生産量のこの整合は、建設および工業用コーティングの需要が発展するにつれて重クロム酸ナトリウムへの需要を維持できます。したがって生産者は、中間体の価値が単一の最終用途ではなく耐久性のある顔料性能に依存する川下製品チェーンに参加できます。
クロム化学品中間体としての重クロム酸ナトリウムへの継続的依存
重クロム酸ナトリウムは、クロム酸、三酸化クロム、酸化クロム緑、塩基性硫酸クロム、および金属クロムの出発原料として残っています。この中心的な役割は、いくつかの川下製品世代にわたって重クロム酸ナトリウム市場を支えています。これを置き換えるには、単純な試薬置換ではなくバリューチェーン全体にわたる変更が必要です。クロム酸、三酸化クロム、塩基性硫酸クロム、酸化クロム緑、および金属クロムはすべてこの中間体に依存しているためです。Vishnu Chemicalsは垂直統合を追求し、原材料の安全性と川下生産を強化するために追加の重クロム酸ナトリウム能力を計画しました。計画されている金属クロム生産は重クロム酸ナトリウムから誘導される酸化クロム緑を使用し、中間体を防衛、航空宇宙、医療金用途に結びつけています。重クロム酸ナトリウム市場は、クロム酸および酸化クロム緑生産の経済的実行可能性に依存し続けています。これらの川下製品が経済的に実行可能である限り、重クロム酸ナトリウムは代替三価投入物が同じ範囲の商業製品にわたって複製しない上流の役割を保持します。この依存性は、材料を防衛、航空宇宙、医療合金、顔料、めっき、皮革関連のバリューチェーンに結びつけています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 六価クロムの毒性および発がん性 | -0.7% | 世界規模、欧州および北米で即時の関連性 | 短期(2年以内) |
| REACH、労働安全、廃水コンプライアンス要件 | -0.5% | 欧州および北米、輸出市場への波及 | 中期(2〜4年) |
| 三価クロム、クロムフリーコーティング、代替なめし化学品による代替 | -0.6% | 欧州および北米、アジア太平洋で台頭 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
六価クロムの毒性および発がん性
六価クロムの毒性は、材料が厳格な取り扱いおよび暴露管理を必要とするため、重クロム酸ナトリウム市場を制約しています。国際がん研究機関(IARC)グループ1の分類は、特に三価クロムまたはクロムフリーオプションが機能要件を満たせる用途において、ユーザーが暴露を低減し代替化学品を評価する圧力を高めています。欧州連合のCr(VI)に対する職業暴露限界値は0.005 mg/m³であり、仕上げサイトでのコストのかかる工学的管理が必要です。ゼネラルモーターズは、2027年モデルイヤーからの内装クロムめっき部品に三価クロムを使用すると述べました。エアバスは2025年3月にタングステン合金上の黒色クロムに対してREACH準拠の三価代替品を認定しました。油圧および航空部品のハードクロムめっきは、性能認定が要求される用途では代替が困難であり、既存の適用除外および認可ウィンドウに依存する機能的用途の定義されたグループを残しています。
コンプライアンス要件と代替化学品
REACH認可、労働安全規則、廃水コンプライアンスは重クロム酸ナトリウム市場全体でコストを増加させます。これらの要件は、規制された用途への需要を排除するのではなく、認可されたサプライヤーへの需要をシフトせます。Gentrochema BVは、配合および航空宇宙表面処理のための欧州の重クロム酸ナトリウムおよびクロム酸カリウムの認可を2024年9月に失効させました[2]Gentrochema BV、「重クロム酸ナトリウムおよびカリウムのREACH認可:重要なお知らせ」、Gentrochema BV。この決定は、コンプライアンス要求がどのように中間流通層を縮小させるかを示しています。川下ユーザーが規制物質への文書化されたアクセスを必要とする場合、認可された生産者はより強い商業的地位を得ることができ、一方で未認可の中間業者は調達チームがより明確な認可状況を持つ供給ルートを求めるにつれて顧客を失うリスクがあります。インドのゼロ液体排出要件および米国のクロム酸塩排水規制は、処理設備に資金を提供し、監視システムを維持し、規制された川下業務のために一貫した投入品質を確保できる大規模生産者を優遇します。三価クロム、クロムリーコーティング、代替なめし剤は選択された用途で六価化学品を置き換えることができますが、特に表面処理仕様が長い承認サイクルを持つ機能的用途では、認定、性能、および資本の制約が採用を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:工業用グレードが産業需要をリード
工業用グレードは2025年に重クロム酸ナトリウム市場シェアの60.32%を占め、2031年まで5.65%のCAGRで成長すると予測されました。クロム酸生産、金属仕上げ、皮革なめし、木材保存、顔料生産に使用されます。これらの大規模用途は材料スケールでより高純度の仕様にシフトしていません。アジア太平洋地域の産業拡大は、確立された化学品サプライチェーン全体で工業用グレードの需要を支えています。認可された産業ユーザーも、このグレードに対してより明確な調達経路を持っています。なぜなら、その用途は大規模で定義されており、既存の取り扱いシステムによって支援されているためです。この立場は、コンプライアンスコストを限られた生産量に分散させることが難しい、より小さな高純度セグメントへの急なシフトの魅力を低下させます。
試薬および米国化学会(ACS)グレードは実験室および分析用途向けであり、医薬品および米国薬局方(USP)グレードは限定的な医薬品合成および医療機器用途向けです。これらのグレードは、最終用途の生産量が狭いため、工業用グレードより小さいままです。その他のグレードには特殊および非標準工業用配合が含まれます。一部の生産者は鉄クロムフロー電池電解質の仕様を検討しており、標準的な工業用グレード要件を超えた需要を広げる可能性があります。工業用グレードは、重クロム酸ナトリウム市場において最も広い川下産業基盤を持つため、その主導的地位を維持すると予想されます。鉄クロムフロー電池の開発は、用途が商業規模に達した場合により特殊な仕様への需要を導入する可能性があります。それでも、これらの製品は確立された産業ユーザーからのより大きな工業用グレード需要を置き換えるのではなく補完するでしょう。
注記: 全セグメントのセグメントシェアはレポート購入時に入手能


製造プロセス別:カルシウムフリー焙焼がコンプライアンス上の優位性を構築
カルシウム焙焼は、中国およびカザフスタンの既存施設が稼働し続けたため、2025年の重クロム酸ナトリウム市場の44.56%を占めました。カルシウムフリー焙焼は最も成長の速いプロセスであり、2026年から2031年にかけて5.87%のCAGRが予測されています。カルシウム焙焼はクロム酸カルシウムを生成し、追加の発がん性副産物管理問題を引き起こします。カルシウムフリーシステムは、環境基準が厳格化するにつれてこの負債を低減するルートを提供します。その資本要件は重要である可能性がありますが、投資は将来の修復リスクを低下させ、操業許可の耐久性を向上させることができます。これによ、稼働し続ける可能性があるが、より要求の高いコンプライアンス負担を抱える既存プラントとは異なるコストプロファイルが生まれます。したがって製造プロセスは、市場アクセス、コストリスク、および管理された生産条件の証拠を必要とする顧客を維持する能力に影響します。また、当局が環境性能と労働者保護に対する期待を高めるにつれて、どの能力が実行可能であり続けるかにも影響を与えます。
Mineralsに掲載された研究では、1,000°Cでの最適化されたカルシウムフリー炭酸ナトリウム焙焼がクロム鉄鉱選鉱尾鉱からのCr₂O₃回収を効率的に支援できることが示されました。その他のプロセスには、中国の学術および産業研究を通じて開発された水酸化ナトリウムおよび塩化ナトリウムを使用した酸化焙焼アプローチが含まれます。Chongqing Changyuan Groupのクリーンテクノロジー焙焼プロセスは、より厳格な環境規制の下で新しい製造方法が能力計画を支援できることを示しています。カルシウムフリー技術を採用した生産者は修復リスクを低減し、操業許可の耐久性を強化できます。既存のカルウムプラントはコンプライアンスコストの上昇に直面しており、重クロム酸ナトリウム産業内での製造プロセスのシフトを加速させる可能性があります。これらのプロセスの違いは、最終用途需要とは独立して競争を再形成する可能性があります。なぜなら、より厳格な環境条件下でどの生産者が生産を維持できるかに影響するためです。資本力の低いプラントはこの移行を吸収する能力が低く、一貫したコンプライアンス文書を必要とする顧客を失う可能性があります。
用途別:化学中間体がリードし、金属仕上げが最速成長
クロム化合物およびクロム酸生産は2025年の用途収益の37.13%を占めました。これらの化学中間体は酸化クロム緑、クロム酸、ハードクロムめっき、および特殊触媒用途を供給します。金属仕上げおよび腐食防止は、2031年まで最高のCAGR6.12%で成長すると予測されました。航空宇宙コンバージョンコーティング、自動車ハードクロムめっき、および防衛調達がこの用途を支えています。これらの用途は機能的性能要件を伴い、三価システムをより容に採用できる装飾用途とは異なります。機能的コーティングシステムでは、稼働中の設備で確立された化学品を代替する前に、腐食耐性、密着性、耐久性、およびプロセス適合性を検証する必要があります。したがって継続的な認可ウィンドウは、代替品が認定されている期間中の定義された需要生産量を保護します。
顔料およびコーティングは、建築用および工業用配合における酸化クロム緑の使用から恩恵を受けます。皮革なめし需要はクロム化学品および廃水処理のための価格とコンプライアンス条件を反映しています。木材保存は、クロム酸銅ヒ素製品が屋外構造用木材に広く確立されている熱帯市場で引き続き関連しています。欧州の生物殺傷剤規則はこの用途を欧州で制限し、需要を非欧州市場にシフトさせています。その他の用途には鉄クロムフロー電池電解質および高温耐火物が含まれ、小規模ながら重クロム酸ナトリウム市場における多様化の潜在的な領域を表しています。これらの用途は、統合されたクロム
注記: 全セグメトのセグメントシェアはレポート購入時に入手可能
地域分析
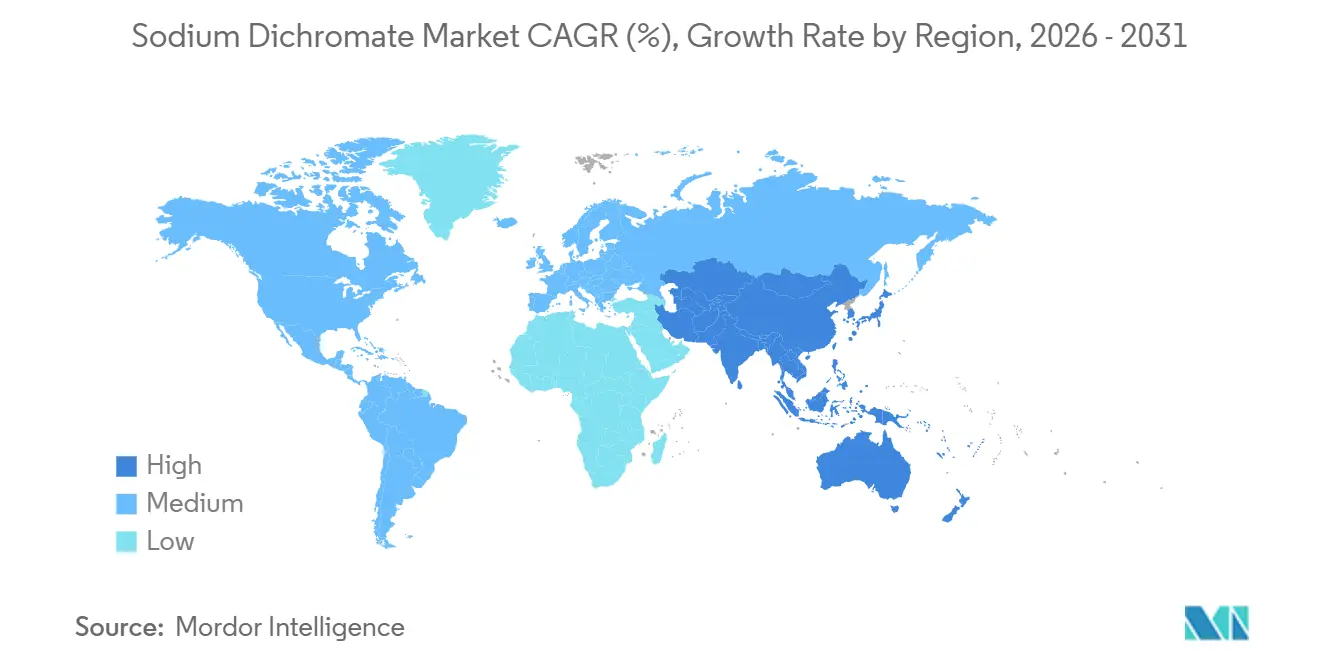
アジア太平洋地域は2025年に重クロム酸ナトリウム市場シェアの42.45%を占め、2031年まで5.98%のCAGRで成長すると予測されました。湖北省、四川省、重慶市、甘粛省、陝西省の中国施設は、世界の工業用グレード生産量の大部分を供給しています。この地域は自動車、電子機器、皮革、顔料、化学処理における川下活動から恩恵を受けています。中国における環境規制の強化は、大規模なコンプライアンス準拠生産者間での生産統合を支援しており、生き残ったサプライヤー間でより大きな価格規律を生み出し、輸出価格のより確固たる基盤を提供しています。地域構造はまた、生産者に顔料、コーティング、皮革化学品、表面処理製品の近隣ユーザーへのアクセスを提供します。この近接性は、同じ産業クラスターがクロム化学品を消費し、支援物流、処理、技術サービスを提供するため、供給と需要の両面で地域の地位を維持するのに役立ちます。コスト競争力のあるアジアのなめし拠点での皮革なめしは、廃水および回収要件がより厳格になっても、クロムベースの化学品が確立されたプロセス性能と経済性を提供し続けるため、引き続き重要です。
インドはクロム化学品の国内生産とクロム鉄鉱の上流統合を通じて地位を拡大しています。Vishnu Chemicalsは2026年半ばにクロムセグメントの稼働率約80%で操業し、FY26中に年産10万メトリックトン(MTPA)の重クロム酸ナトリウム能力を目標としました。ベトナムは皮革生産とクロムなめし化学品の使用を通じて間接的な需要に貢献しています。これらのアジアのサプライチェーンは地域消費と輸出能力を組み合わせ、重クロム酸ナトリウム市場における地域の地位を支えています。インドの後方統合は、非中国生産者がクロム鉄鉱供給リスクへのエクスポージャーを低減しながら川下クロム製品に拡大できることを示しています。ベトナムの役割は主に需要主導であり、その皮革生産がクロムなめし化学品の間接消費チャネルを追加しています。インドと中国はともに、上流統合が競争力にどのように影響するかを示しており、クロム鉄鉱へのアクセスが原料供給の混乱へのエクスポージャーを低減し、クロム酸、酸化クロム緑、金属クロムなどの川下製品の計画を支援します。これらの連結した生産チェーンは、中間化学品の商業輸入のみに基づくモデルよりも地域の地位をより耐久性のあるものにします。
北米と欧州は成熟した重クロム酸ナトリウム市場であり、金属仕上げ、航空宇宙処理、特殊化学品からの需要によって牽引されています。欧州での流通業者レベルの認可失効は、2024年中に一部の川下顧客の調達オプションを狭めました。ADCR認可は、2030年代半ばまで欧州連合および英国全体で定義されたコンバージョンコーティング用途を支援します。北米の環境および廃水規則は継続的なコンプライアンスコストを追加します。南米はブラジルの皮革なめしと履物輸出に依存しており、アルゼンチンは化学品需要に貢献しています。中東・アフリカの需要はアジア太平洋地域からの輸入に依存し続けており、南アフリカは主にクロム鉄鉱輸出ハブとして機能しています。サウジアラビアの産業多様化計画は、新興製造クラスターにおける表面処理化学品への初期需要を生み出しています。地域の重クロム酸ナトリウム生産が限られているため、地域は輸送コストと主要物流ノードでの混乱に敏感です。北米と欧州は異なる供給状況に直面しており、規制要件、認可失効、および長い調達リードタイムが、基礎となる最終用途活動と同様に消費を形成しています。定義された航空宇宙認可は特定の表面処理用途の需要を保護できますが、装飾用途は三価クロムシステムによる代替へのより大きなエクスポージャーに直面しています。

競合環境
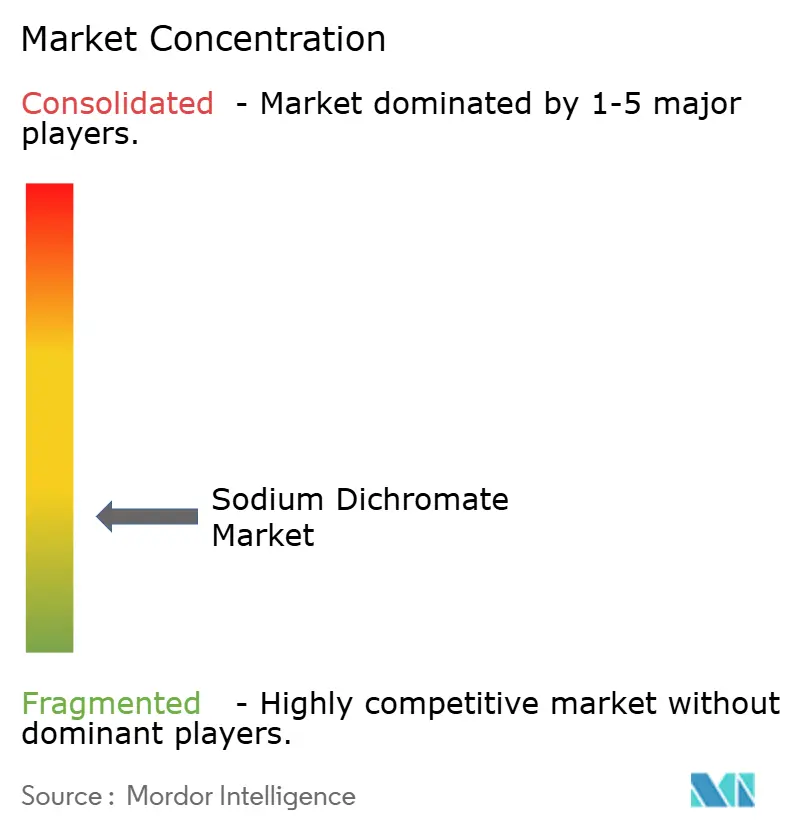
重クロム酸ナトリウム市場は断片化されています。Brother Enterprises、Hubei Zhenhua Chemical、Sichuan Yinhe Chemical、Chongqing Changyuan、Chongqing Minfengは中国のサプライヤーです。インドのVishnu ChemicalsとカザフスタンのAktyubinsk Chromium Chemicals Plantは非中国生産者です。JSC Novotroitsk Plant of Chromium CompoundsとCHROMPIKは欧州での生産を提供していますが、コンプライアンス義務が運営上の柔軟性を制限しています。競争構造は、中国における工業用グレード能力の集中と、規制された輸出先での認可カバレッジの必要性によって形成されています。買い手は、価格だけでなく、品質の一貫性、コンプライアンス文書、物流の信頼性、原材料の安全性を通じてサプライヤーの能力を評価します。中国での生産集中は、湖北省、四川省、重慶市、甘粛省、陝西省の大規模工業用グレード施設、国内炭酸ナトリウムへのアクセス、および確立されたクロム化学品サプイチェーンを反映しています。非中国生産者は、顧客が規制、品質、および配送要件を満たす代替品を求める中で、認可された供給ルートが限られた市場において引き続き関連性を持ちます。
垂直統合は重クロム酸ナトリウム市場における中心的な競争戦略です。Vishnu Chemicalsは2025年に南アフリカのクロム鉄鉱採掘事業体の74%の株式を取得し、原料の安全性とサプライチェーンの回復力を向上させました。Brother Enterprisesはクローズドループクロムリサイクル技術を追求しており、資源使用を削減し新規参入者に対する技術的障壁を生み出しています。Chongqing Changyuanは、環境性能と市場アクセスを結びつけるカルシウムフリークリーンテクノロジー焙焼プロセスを開発しました。Qinghai Bohong Technology Co., Ltd.の能力投資は重クロム酸ナトリウム生産を将来の酸化クロム緑生産に結びつけています。クローズドループクロム回収は廃棄物負債を低減し、コモディティ重視の新規参入者が複製することが困難な運営能力を生み出します。鉄クロムフロー電池電解質向けの高純度クロム化合物は、確立された工業用グードを超えた用途固有の認証を求める生産者にとって引き続き関連性があります。
コンプライアンスは、最新プラントを持つ生産者と、認可、排出システム、廃水管理に資金を提供できない事業者を分けます。Aktyubinsk Chromium Chemicals Plantは2024年に15台の新しい電気集塵機を含む排出管理の再構築を完了しました。認可および安全要件が強化されるにつれて、小規模事業者はより高いリスクに直面します。環境投資は単なる規制上の問題ではなく商業上の問題であり、顧客は処理、輸送、最終用途業務全体で要件を満たしながら安定した生産量を提供できるサプライヤーを必要とします。規制要件は統合メカニズムとして機能します。なぜなら、排出管理、廃水システム、労働者保護、使用認可の維持コストは、大規模な統合事業者によってより容易に負担されるためです。航空宇宙および機能的表面処理用途は定義された認可経路の下で引き続き活発ですが、対応可能なサプライヤー基盤は狭いです。
重クロム酸ナトリウム産業のリーダー企業
American Chrome & Chemicals
CHROMPIK
SICHUAN YINHE CHEMICAL CO.,LTD
Nippon Chemical Industrial CO., LTD.
Vishnu Chemicals
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年1月:英国REACHはADCRコンソーシアムに対するトランシェ2の最初の認可決定を採択し、航空宇宙コンバージョンコーティングおよびパッシベーションにおける重クロム酸ナトリウムの使用をカバーしました。これにより英国および欧州の表面処理業務に中期的な需要の拠り所が提供され、川下航空宇宙請負業者の調達の不確実性が低減されました。
- 2025年5月:欧州化学品庁(ECHA)は、REACH附属書XVIIに基づき重クロム酸ナトリウムを含む13種類の六価クロム化合物をカバーする附属書XV制限ドシエを提出しました。これにより、EU全体の認可された産業事業者の適用除外ウィンドウと許可された最終用途カテゴリーを形成する正式な6ヶ月間のパブリックコンサルテーションが開始されました。


世界の重クロム酸ナトリウム市場レポートの調査範囲
重クロム酸ナトリウムは、主に強力な酸化剤として知られる無機の明るいオレンジ赤色の結晶性化合物です。クロム化学品、顔料、皮革なめし剤の製造における主要な工業原料として機能します。
重クロム酸ナトリウム市場は、グレード、製造プロセス、用途、地域別にセグメント化されています。グレード別では、市場は工業用グレード、試薬/ACSグレード、医薬品/USPグレード、その他にセグメント化されています。製造プロセス別では、市場はカルシウム焙焼、カルシウムフリー焙焼、その他にセグメント化されています。用途別では、市場はクロム化合物およびクロム酸生産、金属仕上げおよび腐食防止、顔料およびコーティング、皮革なめし、木材保存、その他にセグメント化されています。レポートはまた、主要地域の15カ国における重クロム酸ナトリウムの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 工業用グレード |
| 試薬/ACSグレード |
| 医薬品/USPグレード |
| その他 |
| カルシウム焙焼 |
| カルシウムフリー焙焼 |
| その他 |
| クロム化合物およびクロム酸生産 |
| 金属仕上げおよび腐食防止 |
| 顔料およびコーティング |
| 皮革なめし |
| 木材保存 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他アジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | 工業用グレード | |
| 試薬/ACSグレード | ||
| 医薬品/USPグレード | ||
| その他 | ||
| 製造プロセス別 | カルシウム焙焼 | |
| カルシウムフリー焙焼 | ||
| その他 | ||
| 用途別 | クロム化合物およびクロム酸生産 | |
| 金属仕上げおよび腐食防止 | ||
| 顔料およびコーティング | ||
| 皮革なめし | ||
| 木材保存 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他アジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
重クロム酸ナトリウム市場現在の市場規模は?
重クロム酸ナトリウムの市場規模は2025年に15.3億米ドルと評価され、2026年の16.0億米ドルから2031年には20.5億米ドルに達すると推定されており、2026年から2031年の予測期間中のCAGRは5.11%です。
最も成長の速い製造プロセスはどれですか?
カルシウムフリー焙焼は最も成長の速いプロセスであり、2026年から2031年にかけて5.87%のCAGRが予測されています。クロム酸カルシウム副産物を回避し、将来のコンプライアンスおよび修復リスクを低減できるため、関連性が高まっています。
最も成長が期待される用途はどれですか?
金属仕上げおよび腐食防止は、2031年まで6.12%のCAGRで拡大すると予測されました。航空宇宙、防衛、機能的めっきプログラムは、長い認定サイクルが迅速な材料代替を困難にする需要を支えています。
重クロム酸ナトリウムの需要をリードする地域はどこですか?
アジア太平洋地域は2025年に42.45%の収益シェアでリードし、2031年まで5.98%のCAGRで成長すると予測されました。中国、インド、その他の地域の製造拠点は、川下消費、工業用グレード生産、輸出力を組み合わせています。
最終更新日:



