
Taille et part du marché du dichromate de sodium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.60 Milliards de dollars |
| Taille du Marché (2031) | 2.05 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du dichromate de sodium par Mordor Intelligence
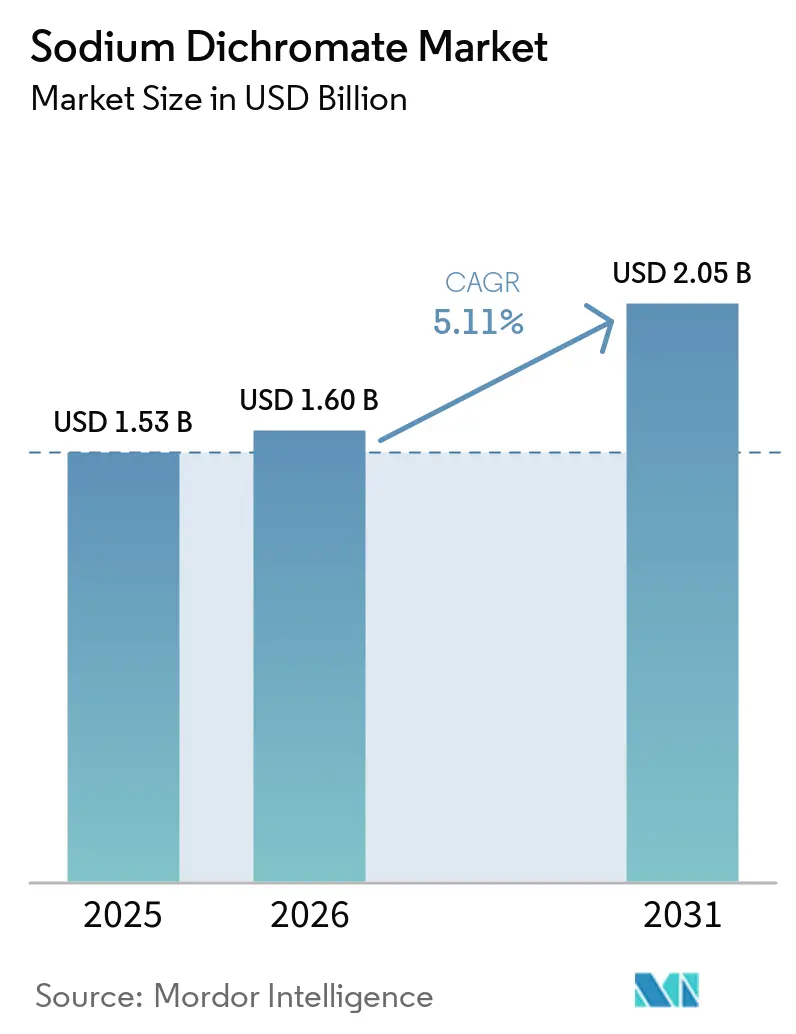
La taille du marché du dichromate de sodium était évaluée à 1,53 milliard USD en 2025 et devrait croître de 1,60 milliard USD en 2026 pour atteindre 2,05 milliards USD d'ici 2031, à un CAGR de 5,11 % durant la période de prévision de 2026 à 2031. Le marché du dichromate de sodium reste étroitement lié à la production d'acide chromique, de trioxyde de chrome et d'oxyde de chrome vert, pour lesquels des substituts commerciaux n'ont pas été largement acceptés à grande échelle au sein de la chaîne de valeur établie des produits chimiques au chrome. La demande provenant du traitement des métaux, des pigments, des revêtements et du tannage du cuir soutient les ventes dans les chaînes d'approvisionnement industrielles établies, notamment le traitement de surface dans l'aérospatiale, les colorants liés à la construction et les opérations de tannage sensibles aux coûts. L'Asie-Pacifique combine une importante activité chimique en aval avec un traitement du cuir compétitif en termes de coûts et une production automobile et électronique en expansion. Les contrôles réglementaires limitent certaines utilisations du chrome hexavalent, mais ils favorisent également les fournisseurs qui conservent des autorisations et exploitent des systèmes de traitement modernes, réduisant ainsi le groupe de producteurs bénéficiant de positions plus solides en matière de prix et de fidélisation des clients. La calcination sans calcium offre à ces producteurs une voie de production à moindre risque en évitant les sous-produits de chromate de calcium, en réduisant l'exposition aux coûts de remédiation et en soutenant la durabilité des licences d'exploitation à mesure que les contrôles environnementaux se renforcent.
Principaux enseignements du rapport
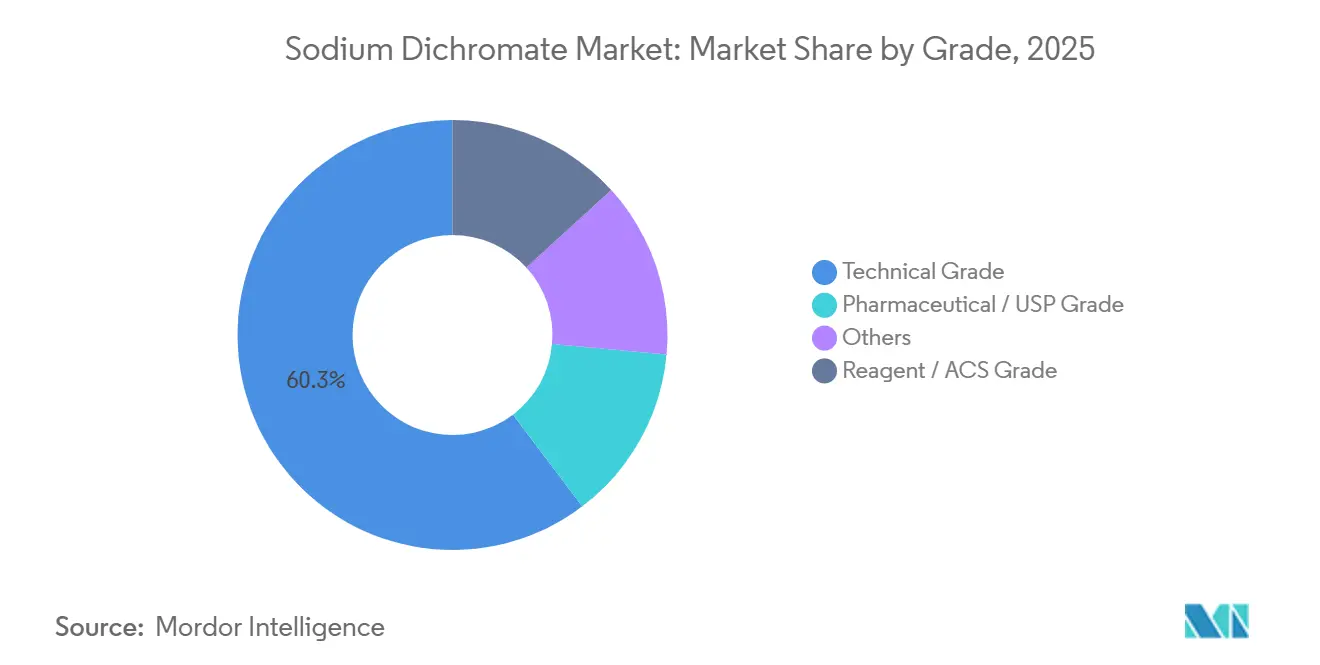
- Par grade, le grade technique détenait une part de revenus de 60,32 % en 2025 et devrait croître à un CAGR de 5,65 % jusqu'en 2031.
- Par procédé de production, la calcination au calcium détenait une part de revenus de 44,56 % en 2025, tandis que la calcination sans calcium devrait croître à un CAGR de 5,87 % jusqu'en 2031.
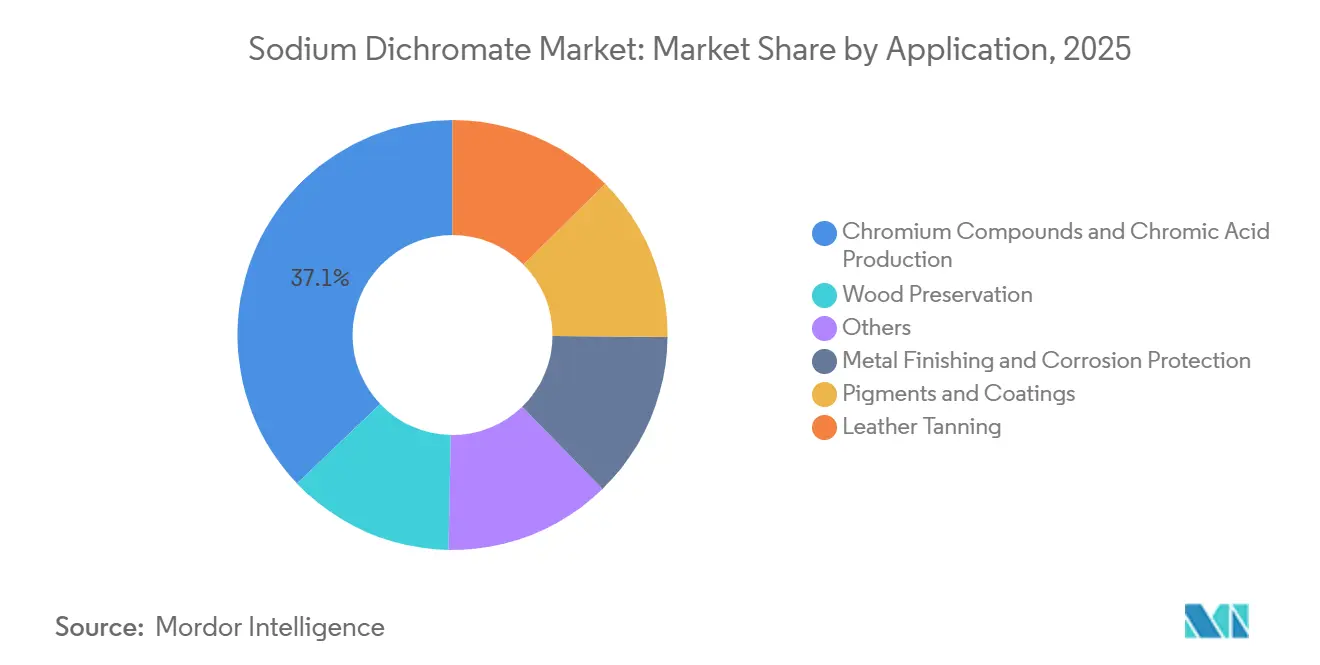
- Par application, la production de composés chromés et d'acide chromique représentait 37,13 % de la taille du marché du dichromate de sodium en 2025, tandis que le traitement des métaux et la protection contre la corrosion devraient croître à un CAGR de 6,12 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait une part de revenus régionale de 42,45 % en 2025 et devrait se développer à un CAGR de 5,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du dichromate de sodium
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des applications de traitement des métaux et de protection contre la corrosion | +1.2% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance du tannage du cuir et de la demande de renouvellement en chrome | +0.9% | Asie-Pacifique en cœur, avec l'Amérique du Sud | Moyen terme (2-4 ans) |
| Demande croissante de pigments, revêtements et colorants à base de chrome | +0.8% | Mondial, avec l'Asie-Pacifique et l'Europe comme principaux centres de demande | Moyen terme (2-4 ans) |
| Dépendance persistante au dichromate de sodium en tant qu'intermédiaire des produits chimiques au chrome | +1.1% | Mondial | Long terme (≥ 4 ans) |
| Récupération du chrome en circuit fermé créant une demande de renouvellement | +0.5% | Asie-Pacifique en cœur, avec des retombées vers l'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des applications de traitement des métaux et de protection contre la corrosion
Le traitement des métaux et la protection contre la corrosion sont les applications à la croissance la plus rapide sur le marché du dichromate de sodium. Les programmes aérospatiaux et de défense continuent d'utiliser le chrome hexavalent là où les alternatives qualifiées n'ont pas satisfait aux spécifications fonctionnelles. Le Consortium ADCR a reçu des autorisations REACH de 12 ans pour le dichromate de sodium destiné à la conversion de revêtements et à la passivation en 2024. Le REACH britannique a adopté les décisions d'autorisation de la Tranche 2 pour le consortium en janvier 2026, soutenant l'utilisation continue dans des opérations aérospatiales définies. Les qualifications des composants d'aéronefs nécessitent de longs cycles de validation, ce qui rend le remplacement immédiat des produits chimiques difficile. Les installations peuvent maintenir des lignes de chimie doubles pendant les programmes de conversion, maintenant ainsi la demande de renouvellement à mesure que les normes de traitement de surface évoluent. Cela est particulièrement pertinent pour les composants d'aéronefs, car les approbations de traitement de surface spécifiques aux programmes peuvent nécessiter de 12 à 24 mois, empêchant un changement immédiat de la chimie utilisée sur les pièces qualifiées et les opérations de réparation.
Croissance du tannage du cuir et de la demande de renouvellement en chrome
Le tannage du cuir continue de soutenir le marché du dichromate de sodium, les procédés à base de chrome restant établis dans les centres de production asiatiques. Le secteur valorise la rapidité de traitement, la cohérence des propriétés du cuir et l'économie des équipements existants, en particulier dans les centres de tannage compétitifs en termes de coûts qui utilisent déjà la chimie à base de chrome et disposent de systèmes de traitement des eaux usées. Les systèmes de récupération en circuit fermé peuvent réduire les pertes de chrome, mais le matériau récupéré nécessite toujours un apport frais pour maintenir la qualité du bain. Cela crée un cycle de renouvellement pour les produits chimiques au chrome plutôt que d'éliminer la demande de matière première, car le chrome récupéré doit être complété pour maintenir l'efficacité et la cohérence des bains de traitement lors de cycles d'exploitation répétés et de conditions de production changeantes. Le Brésil ajoute une demande en dehors de l'Asie-Pacifique grâce à la capacité de tannerie et aux exportations de chaussures, tandis que les exigences indiennes en matière d'eaux usées favorisent une qualité d'apport en chrome fiable, des lignes de traitement à forte intensité de capital et un approvisionnement stable auprès de fournisseurs établis. Des contrôles plus stricts des eaux usées augmentent également l'importance des systèmes de traitement intégrés et rendent les opérateurs plus petits et moins bien équipés moins compétitifs. La charge de coûts qui en résulte ne supprime pas le besoin d'apports en chrome, mais elle favorise les tanneries et les fournisseurs capables de maintenir des systèmes de récupération, de respecter les exigences de rejet et de s'approvisionner en matériaux cohérents pour les lignes de traitement établies.
Demande croissante de pigments, revêtements et colorants à base de chrome
L'oxyde de chrome vert, dérivé du dichromate de sodium, est utilisé dans les revêtements architecturaux, les peintures industrielles, les céramiques et la coloration du verre. Le marché du dichromate de sodium bénéficie de la demande liée à la construction pour des colorants durables et des matériaux de revêtement. L'oxyde de chrome vert offre une stabilité thermique et une résistance aux ultraviolets dans plusieurs formulations industrielles, le rendant pertinent dans ces applications d'utilisation finale. Les restrictions sur les pigments au chromate de plomb peuvent déplacer une partie de la demande de formulation vers l'oxyde de chrome vert trivalent, qui ne fait pas l'objet du même processus d'autorisation que les composés de chrome hexavalent dans les cas d'utilisation cités. Jinghai Bohong Technology Co., Ltd. a annoncé un investissement de première phase de 290 millions CNY (~43,13 millions USD) dans une installation de dichromate de sodium d'une capacité de 50 000 tonnes par an, suivi d'une capacité d'oxyde de chrome vert[1]Sichuan YHCC, "Xining, Qinghai : Construction des projets d'oxyde de chrome vert et de chrome métallique lancée," Sichuan YHCC. Cet alignement entre la capacité en amont et la production de pigments peut préserver la demande de dichromate de sodium à mesure que les besoins en construction et en revêtements industriels se développent. Les producteurs peuvent ainsi participer à une chaîne de produits en aval où la valeur de l'intermédiaire dépend de la performance durable des pigments plutôt que d'une seule application d'utilisation finale.
Dépendance persistante au dichromate de sodium en tant qu'intermédiaire des produits chimiques au chrome
Le dichromate de sodium reste une matière de départ pour l'acide chromique, le trioxyde de chrome, l'oxyde de chrome vert, le sulfate de chrome basique et le chrome métallique. Ce rôle central soutient le marché du dichromate de sodium à travers plusieurs générations de produits en aval. Le remplacer nécessite des changements à travers la chaîne de valeur plutôt qu'une simple substitution de réactif, car l'acide chromique, le trioxyde de chrome, le sulfate de chrome basique, l'oxyde de chrome vert et le chrome métallique dépendent tous de cet intermédiaire. Vishnu Chemicals a poursuivi une intégration verticale et planifié une capacité supplémentaire de dichromate de sodium pour renforcer la sécurité des matières premières et la production en aval. Sa production planifiée de chrome métallique utilise de l'oxyde de chrome vert dérivé du dichromate de sodium, reliant l'intermédiaire aux applications d'alliages pour la défense, l'aérospatiale et le médical. Le marché du dichromate de sodium reste dépendant de la viabilité économique de la production d'acide chromique et d'oxyde de chrome vert. Tant que ces produits en aval restent économiquement viables, le dichromate de sodium conserve un rôle en amont que les intrants trivalents alternatifs ne reproduisent pas sur la même gamme de produits commerciaux. Cette dépendance relie le matériau aux chaînes de valeur liées à la défense, à l'aérospatiale, aux alliages médicaux, aux pigments, au placage et au cuir.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Toxicité et cancérogénicité du chrome hexavalent | -0.7% | Mondial, avec une pertinence immédiate en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences de conformité REACH, de sécurité au travail et de traitement des eaux usées | -0.5% | Europe et Amérique du Nord, avec des retombées vers les marchés d'exportation | Moyen terme (2-4 ans) |
| Substitution par le chrome trivalent, les revêtements sans chrome et les chimies de tannage alternatives | -0.6% | Europe et Amérique du Nord, émergentes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Toxicité et cancérogénicité du chrome hexavalent
La toxicité du chrome hexavalent contraint le marché du dichromate de sodium car le matériau nécessite des contrôles stricts de manipulation et d'exposition. Sa classification Groupe 1 par le Centre international de recherche sur le cancer (CIRC) a accru la pression sur les utilisateurs pour réduire l'exposition et évaluer des chimies alternatives, en particulier dans les applications où le chrome trivalent ou les options sans chrome peuvent satisfaire aux exigences fonctionnelles. La limite d'exposition professionnelle de l'Union européenne pour le Cr(VI) est de 0,005 mg/m³, ce qui nécessite des contrôles techniques coûteux sur les sites de finition. General Motors a déclaré que les composants intérieurs chromés des modèles de l'année 2027 utiliseraient du chrome trivalent. Airbus a qualifié une alternative trivalente conforme au REACH pour le chrome noir sur les alliages de tungstène en mars 2025. Le chromage dur pour les composants hydrauliques et aéronautiques reste difficile à remplacer dans les applications où les qualifications de performance sont exigeantes, laissant un groupe défini d'utilisations fonctionnelles dépendant des dérogations existantes et des fenêtres d'autorisation.
Exigences de conformité et chimies alternatives
L'autorisation REACH, les règles de sécurité au travail et la conformité au traitement des eaux usées ajoutent des coûts tout au long du marché du dichromate de sodium. Ces exigences déplacent la demande vers des fournisseurs autorisés plutôt que d'éliminer la demande pour les applications réglementées. Gentrochema BV a laissé expirer ses autorisations européennes de dichromate de sodium et de potassium pour la formulation et le traitement de surface aérospatial en septembre 2024[2]Gentrochema BV, "Autorisations REACH des dichromates de sodium et de potassium : Avis important," Gentrochema BV. Cette décision illustre comment les exigences de conformité peuvent réduire la couche de distribution intermédiaire. Les producteurs autorisés peuvent acquérir une position commerciale plus solide lorsque les utilisateurs en aval nécessitent un accès documenté aux substances réglementées, tandis que les intermédiaires non autorisés risquent de perdre des clients à mesure que les équipes d'approvisionnement recherchent des voies d'approvisionnement avec un statut d'autorisation plus clair. Les exigences indiennes de rejet zéro de liquide et les contrôles américains des effluents de chromate favorisent les grands producteurs capables de financer des équipements de traitement, de maintenir des systèmes de surveillance et de garantir une qualité d'apport cohérente pour les opérations en aval réglementées. Le chrome trivalent, les revêtements sans chrome et les agents de tannage alternatifs peuvent remplacer la chimie hexavalente dans certaines utilisations, bien que les contraintes de qualification, de performance et de capital ralentissent l'adoption dans les applications fonctionnelles, en particulier là où les cycles d'approbation des spécifications de traitement de surface sont longs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade : le grade technique domine la demande industrielle
Le grade technique a capturé 60,32 % de la part du marché du dichromate de sodium en 2025 et devrait croître à un CAGR de 5,65 % jusqu'en 2031. Il sert la production d'acide chromique, le traitement des métaux, le tannage du cuir, la préservation du bois et la production de pigments. Ces applications à grande échelle n'ont pas évolué vers des spécifications de pureté plus élevées à l'échelle des matériaux. L'expansion industrielle en Asie-Pacifique soutient la demande de grade technique dans les chaînes d'approvisionnement chimiques établies. Les utilisateurs industriels autorisés disposent également d'une voie d'approvisionnement plus claire pour ce grade, car leurs applications sont définies à grande échelle et soutenues par des systèmes de manipulation existants. Cette position réduit l'attrait d'un passage rapide vers des segments de haute pureté plus petits, où les coûts de conformité sont plus difficiles à répartir sur une production limitée.
Les grades réactif et American Chemical Society (ACS) sont destinés aux utilisations en laboratoire et analytiques, tandis que les grades pharmaceutique et United States Pharmacopeia (USP) sont destinés à la synthèse limitée de médicaments et aux applications de dispositifs médicaux. Ces grades restent plus petits que les grades techniques car leur production d'utilisation finale est plus étroite. Les autres grades comprennent des formulations industrielles spécialisées et non standard. Certains producteurs examinent des spécifications pour les électrolytes de batteries à flux fer-chrome, ce qui pourrait élargir la demande au-delà des exigences standard de grade technique. Le grade technique devrait conserver sa position de leader car il dispose de la base industrielle en aval la plus large sur le marché du dichromate de sodium. Le développement de batteries à flux fer-chrome pourrait introduire une demande de spécifications plus spécialisées si les applications atteignent une échelle commerciale. Même dans ce cas, ces produits compléteraient plutôt que ne déplaceraient la demande plus importante de grade technique des utilisateurs industriels établis.


Par procédé de production : la calcination sans calcium développe des avantages de conformité
La calcination au calcium représentait 44,56 % du marché du dichromate de sodium en 2025, les installations historiques en Chine et au Kazakhstan restant opérationnelles. La calcination sans calcium était le procédé à la croissance la plus rapide, avec un CAGR projeté de 5,87 % de 2026 à 2031. La calcination au calcium produit du chromate de calcium, ce qui crée un problème supplémentaire de gestion des sous-produits cancérigènes. Les systèmes sans calcium offrent une voie pour réduire cette responsabilité à mesure que les normes environnementales se renforcent. Leur exigence en capital peut être significative, mais l'investissement peut réduire l'exposition future aux coûts de remédiation et améliorer la durabilité des permis d'exploitation. Cela crée un profil de coûts différent de celui des installations historiques, qui peuvent continuer à fonctionner mais supportent une charge de conformité plus exigeante. Le procédé de production affecte donc l'accès au marché, l'exposition aux coûts et la capacité à fidéliser les clients qui exigent des preuves de conditions de production contrôlées. Il peut également influencer quelle capacité reste viable à mesure que les autorités élèvent leurs attentes en matière de performance environnementale et de protection des travailleurs.
Des recherches publiées dans Minerals ont révélé que la calcination optimisée au carbonate de sodium sans calcium à 1 000 °C peut soutenir une récupération efficace de Cr₂O₃ à partir des résidus de bénéficiation du minerai de chromite. D'autres procédés comprennent des approches de calcination oxydative utilisant de l'hydroxyde de sodium et du chlorure de sodium, développées à travers des travaux académiques et industriels chinois. Le procédé de calcination par technologie propre du Chongqing Changyuan Group illustre comment les nouvelles méthodes de production peuvent soutenir les plans de capacité dans des conditions environnementales plus strictes. Les producteurs qui adoptent la technologie sans calcium peuvent réduire l'exposition aux coûts de remédiation et renforcer la durabilité des licences d'exploitation. Les installations de calcination au calcium historiques font face à des coûts de conformité croissants, ce qui peut accélérer les changements de procédés de production au sein du secteur du dichromate de sodium. Ces différences de procédés peuvent remodeler la concurrence indépendamment de la demande d'utilisation finale, car elles affectent quels producteurs peuvent maintenir leur production dans des conditions environnementales plus strictes. Les installations sous-capitalisées ont moins de capacité à absorber cette transition et peuvent perdre des clients qui exigent une documentation de conformité cohérente.
Par application : les intermédiaires chimiques dominent tandis que le traitement des métaux connaît la croissance la plus rapide
La production de composés chromés et d'acide chromique détenait 37,13 % des revenus d'application en 2025. Ces intermédiaires chimiques approvisionnent l'oxyde de chrome vert, l'acide chromique, le chromage dur et les applications de catalyseurs spéciaux. Le traitement des métaux et la protection contre la corrosion devraient croître au CAGR le plus élevé, 6,12 %, jusqu'en 2031. Le revtement de conversion aérospatiale, le chromage dur automobile et les achats de défense soutiennent cette application. Ces utilisations impliquent des exigences de performance fonctionnelle, contrairement aux applications décoratives, où les systèmes trivalents peuvent être adoptés plus facilement. Dans les systèmes de revêtement fonctionnels, les opérateurs doivent valider la résistance à la corrosion, l'adhérence, la durabilité et la compatibilité des procédés avant de substituer la chimie établie sur les équipements actifs. Les fenêtres d'autorisation continues protègent donc une production définie de demande pendant la période au cours de laquelle les alternatives sont qualifiées.
Les pigments et revêtements bénéficient de l'utilisation de l'oxyde de chrome vert dans les formulations architecturales et industrielles. La demande de tannage du cuir reflète les conditions de prix et de conformité pour les produits chimiques au chrome et le traitement des eaux usées. La préservation du bois reste pertinente dans les marchés tropicaux, où les produits à base d'arséniate de cuivre chromaté sont bien établis pour le bois de structure extérieur. Les règles européennes sur les biocides limitent cette application en Europe, déplaçant la demande vers les marchés non européens. Les autres utilisations comprennent les électrolytes de batteries à flux fer-chrome et les réfractaires à haute température, qui restent faibles mais représentent des domaines potentiels de diversification sur le marché du dichromate de sodium. Ces applications sont pertinentes car le chrome intégré
Analyse géographique
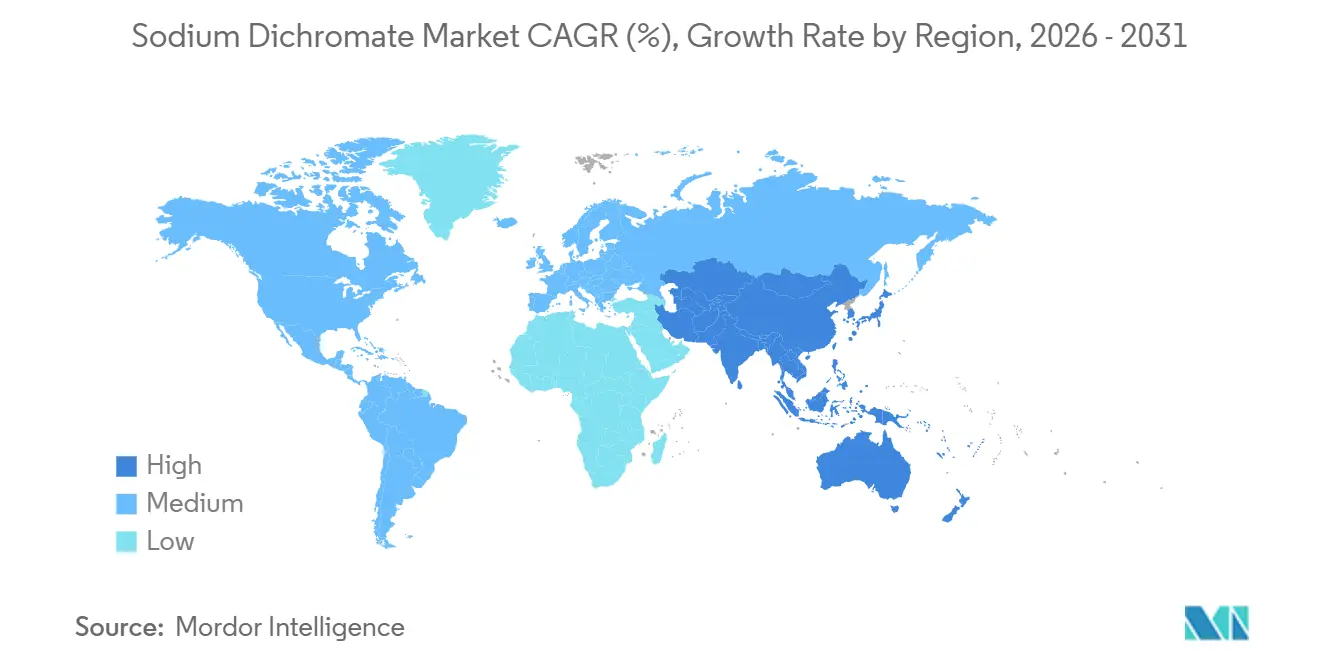
L'Asie-Pacifique détenait 42,45 % de la part du marché du dichromate de sodium en 2025 et devrait croître à un CAGR de 5,98 % jusqu'en 2031. Les installations chinoises dans le Hubei, le Sichuan, Chongqing, le Gansu et le Shaanxi fournissent une grande partie de la production mondiale de grade technique. La région bénéficie d'une activité en aval dans l'automobile, l'électronique, le cuir, les pigments et la transformation chimique. Le renforcement des normes environnementales en Chine soutient la consolidation de la production parmi les grands producteurs conformes, ce qui crée une plus grande discipline des prix parmi les fournisseurs survivants et fournit une base plus solide pour les prix à l'exportation. La structure régionale donne également aux producteurs accès aux utilisateurs proches de pigments, de revêtements, de produits chimiques pour le cuir et de produits de traitement de surface. Cette proximité aide à maintenir la position de la région à la fois du côté de l'offre et de la demande, car les mêmes clusters industriels consomment des produits chimiques au chrome et fournissent des services logistiques, de traitement et techniques de soutien. Le tannage du cuir dans les centres asiatiques compétitifs en termes de coûts reste important, car la chimie à base de chrome continue d'offrir des performances de traitement et une économie établies, même si les exigences en matière d'eaux usées et de récupération deviennent plus strictes.
L'Inde renforce sa position grâce à la production nationale de produits chimiques au chrome et à l'intégration en amont du minerai de chromite. Vishnu Chemicals fonctionnait à près de 80 % d'utilisation de son segment chrome à mi-2026 et visait une capacité de dichromate de sodium de 100 000 tonnes métriques par an (MTPA) au cours de l'exercice 26. Le Vietnam contribue à la demande indirecte grâce à la production de cuir et à l'utilisation de produits chimiques de tannage au chrome. Ces chaînes d'approvisionnement asiatiques combinent la consommation locale avec la capacité d'exportation, soutenant la position de la région sur le marché du dichromate de sodium. L'intégration en amont de l'Inde démontre comment les producteurs non chinois peuvent réduire leur exposition aux risques d'approvisionnement en chromite tout en se développant dans les produits chromés en aval. Le rôle du Vietnam est principalement axé sur la demande, sa production de cuir ajoutant un canal de consommation indirect pour les produits chimiques de tannage au chrome. L'Inde et la Chine illustrent toutes deux comment l'intégration en amont peut influencer la compétitivité, car l'accès au minerai de chromite réduit l'exposition aux perturbations des matières premières et soutient la planification des produits en aval tels que l'acide chromique, l'oxyde de chrome vert et le chrome métallique. Ces chaînes de production liées rendent la position régionale plus durable qu'un modèle basé uniquement sur les importations marchandes de produits chimiques intermédiaires.
L'Amérique du Nord et l'Europe sont des marchés matures du dichromate de sodium, portés par la demande du traitement des métaux, du traitement aérospatial et des produits chimiques spéciaux. Les expirations d'autorisations au niveau des distributeurs en Europe ont réduit les options d'approvisionnement pour certains clients en aval en 2024. Les autorisations ADCR soutiennent les utilisations définies de revêtement de conversion dans l'Union européenne et au Royaume-Uni jusqu'au milieu des années 2030. Les règles environnementales et de traitement des eaux usées nord-américaines ajoutent des coûts de conformité continus. L'Amérique du Sud s'appuie sur le tannage du cuir et les exportations de chaussures du Brésil, tandis que l'Argentine contribue à la demande chimique. La demande du Moyen-Orient et d'Afrique reste dépendante des importations de la région Asie-Pacifique, l'Afrique du Sud servant principalement de centre d'exportation de minerai de chromite. Les plans de diversification industrielle de l'Arabie saoudite créent une demande précoce de produits chimiques de traitement de surface dans les clusters manufacturiers émergents. La région reste sensible aux coûts de fret et aux perturbations des principaux nœuds logistiques, car la production locale de dichromate de sodium est limitée. L'Amérique du Nord et l'Europe font face à une position d'approvisionnement différente, où les exigences réglementaires, les expirations d'autorisations et les longs délais d'approvisionnement façonnent la consommation autant que l'activité d'utilisation finale sous-jacente. Les autorisations aérospatiales définies peuvent protéger la demande pour des utilisations spécifiques de traitement de surface, tandis que les applications décoratives sont plus exposées à la substitution par des systèmes de chrome trivalent.

Paysage concurrentiel
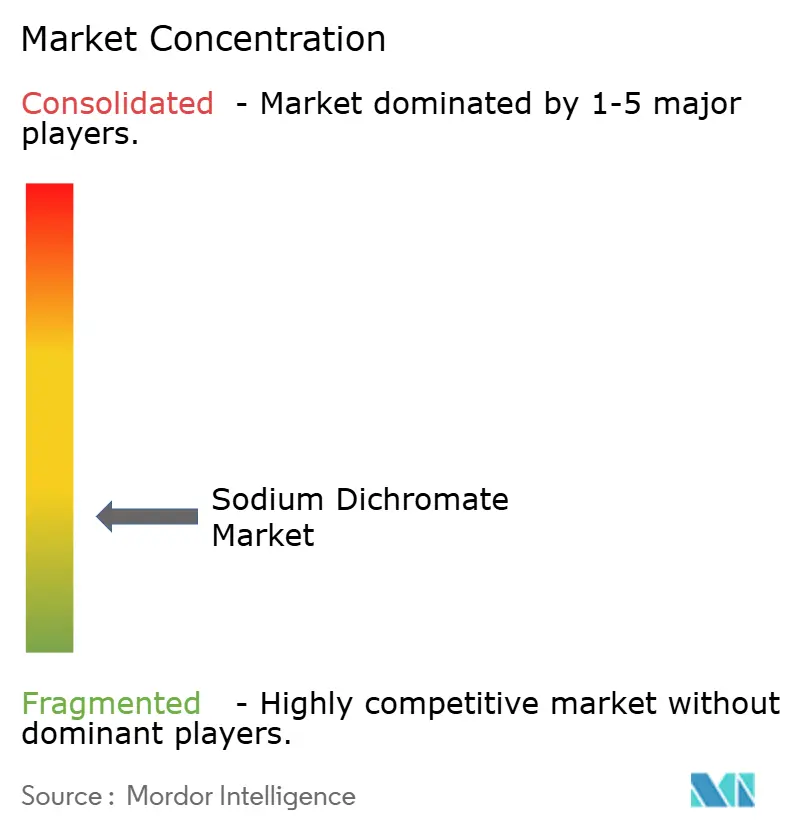
Le marché du dichromate de sodium est fragmenté. Brother Enterprises, Hubei Zhenhua Chemical, Sichuan Yinhe Chemical, Chongqing Changyuan et Chongqing Minfeng sont des fournisseurs chinois. Vishnu Chemicals en Inde et Aktyubinsk Chromium Chemicals Plant au Kazakhstan sont des producteurs non chinois. JSC Novotroitsk Plant of Chromium Compounds et CHROMPIK assurent une production européenne, bien que les obligations de conformité limitent leur flexibilité opérationnelle. La structure concurrentielle est façonnée par la concentration de la capacité de grade technique en Chine et la nécessité d'une couverture d'autorisation dans les destinations d'exportation réglementées. Les acheteurs évaluent la capacité des fournisseurs à travers la cohérence de la qualité, la documentation de conformité, la fiabilité logistique et la sécurité des matières premières plutôt que par le prix seul. La concentration de la production en Chine reflète les grandes installations de grade technique dans le Hubei, le Sichuan, Chongqing, le Gansu et le Shaanxi, l'accès au carbonate de sodium domestique et les chaînes d'approvisionnement en produits chimiques au chrome établies. Les producteurs non chinois restent pertinents car les clients recherchent des alternatives répondant aux exigences réglementaires, de qualité et de livraison sur les marchés avec des voies d'approvisionnement autorisées limitées.
L'intégration verticale est une stratégie concurrentielle centrale sur le marché du dichromate de sodium. Vishnu Chemicals a acquis une participation de 74 % dans une entité minière de minerai de chromite sud-africaine en 2025, améliorant la sécurité des matières premières et la résilience de la chaîne d'approvisionnement. Brother Enterprises a poursuivi la technologie de recyclage du chrome en circuit fermé, qui réduit l'utilisation des ressources et crée une barrière technique pour les nouveaux entrants. Chongqing Changyuan a développé un procédé de calcination par technologie propre sans calcium qui relie la performance environnementale à l'accès au marché. L'investissement en capacité de Qinghai Bohong Technology Co., Ltd. relie la production de dichromate de sodium à la future production d'oxyde de chrome vert. La récupération du chrome en circuit fermé réduit les passifs liés aux déchets et crée une capacité opérationnelle difficile à reproduire pour un entrant axé sur les produits de base. Les composés de chrome de haute pureté pour les électrolytes de batteries à flux fer-chrome restent pertinents pour les producteurs cherchant des certifications spécifiques aux applications au-delà des grades industriels établis.
La conformité sépare les producteurs disposant d'installations modernes des opérateurs qui ne peuvent pas financer les autorisations, les systèmes d'émission ou les contrôles des eaux usées. Aktyubinsk Chromium Chemicals Plant a achevé la reconstruction du contrôle des émissions en 2024, incluant 15 nouveaux précipitateurs électrostatiques. Les opérateurs plus petits font face à des risques plus élevés à mesure que les exigences d'autorisation et de sécurité s'intensifient. Les investissements environnementaux sont une question commerciale, pas seulement réglementaire, car les clients exigent des fournisseurs capables de fournir une production stable tout en répondant aux exigences de traitement, de transport et d'opérations d'utilisation finale. Les exigences réglementaires agissent comme un mécanisme de consolidation car les coûts de maintien des contrôles des émissions, des systèmes de traitement des eaux usées, de la protection professionnelle et des autorisations d'utilisation sont plus facilement supportés par les grands opérateurs intégrés. Les applications aérospatiales et de traitement de surface fonctionnel restent actives dans le cadre de voies d'autorisation définies, mais la base de fournisseurs adressable est étroite.
Leaders du secteur du dichromate de sodium
American Chrome & Chemicals
CHROMPIK
SICHUAN YINHE CHEMICAL CO.,LTD
Nippon Chemical Industrial CO., LTD.
Vishnu Chemicals
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Janvier 2026 : Le REACH britannique a adopté les premières décisions d'autorisation de la Tranche 2 pour le Consortium ADCR, couvrant l'utilisation du dichromate de sodium dans le revêtement de conversion aérospatiale et la passivation. Cela a fourni une ancre de demande à moyen terme pour les opérations de traitement de surface britanniques et européennes et a réduit l'incertitude d'approvisionnement pour les sous-traitants aérospatiaux en aval.
- Mai 2025 : L'Agence européenne des produits chimiques (ECHA) a soumis son dossier de restriction de l'Annexe XV couvrant 13 composés de chrome hexavalent, dont le dichromate de sodium, en vertu de l'Annexe XVII du REACH. Cela a initié une consultation publique formelle de six mois qui a façonné les fenêtres de dérogation et les catégories d'utilisation finale autorisées pour les opérateurs industriels autorisés dans l'UE.


Périmètre du rapport mondial sur le marché du dichromate de sodium
Le dichromate de sodium est un composé cristallin inorganique de couleur orange-rouge vif, connu principalement comme un puissant agent oxydant. Il sert de matière première industrielle clé pour la fabrication de produits chimiques au chrome, de pigments et d'agents de tannage du cuir.
Le marché du dichromate de sodium est segmenté par grade, procédé de production, application et géographie. Par grade, le marché est segmenté en grade technique, grade réactif/ACS, grade pharmaceutique/USP et autres. Par procédé de production, le marché est segmenté en calcination au calcium, calcination sans calcium et autres. Par application, le marché est segmenté en production de composés chromés et d'acide chromique, traitement des métaux et protection contre la corrosion, pigments et revêtements, tannage du cuir, préservation du bois et autres. Le rapport couvre également la taille du marché et les prévisions pour le dichromate de sodium dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Grade technique |
| Grade réactif/ACS |
| Grade pharmaceutique/USP |
| Autres |
| Calcination au calcium |
| Calcination sans calcium |
| Autres |
| Production de composés chromés et d'acide chromique |
| Traitement des métaux et protection contre la corrosion |
| Pigments et revêtements |
| Tannage du cuir |
| Préservation du bois |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade technique | |
| Grade réactif/ACS | ||
| Grade pharmaceutique/USP | ||
| Autres | ||
| Par procédé de production | Calcination au calcium | |
| Calcination sans calcium | ||
| Autres | ||
| Par application | Production de composés chromés et d'acide chromique | |
| Traitement des métaux et protection contre la corrosion | ||
| Pigments et revêtements | ||
| Tannage du cuir | ||
| Préservation du bois | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du dichromate de sodium ?
La taille du marché du dichromate de sodium était évaluée à 1,53 milliard USD en 2025 et devrait croître de 1,60 milliard USD en 2026 pour atteindre 2,05 milliards USD d'ici 2031, à un CAGR de 5,11 % durant la période de prévision de 2026 à 2031.
Quel procédé de production connaît la croissance la plus rapide ?
La calcination sans calcium était le procédé à la croissance la plus rapide, avec une prévision de CAGR de 5,87 % de 2026 à 2031. Elle gagne en pertinence car elle évite les sous-produits de chromate de calcium et peut réduire l'exposition future aux coûts de conformité et de remédiation.
Quelle application devrait connaître la croissance la plus rapide ?
Le traitement des métaux et la protection contre la corrosion devraient se développer à un CAGR de 6,12 % jusqu'en 2031. Les programmes aérospatiaux, de défense et de placage fonctionnel soutiennent la demande là où les longs cycles de qualification rendent la substitution rapide des matériaux difficile.
Quelle région est en tête de la demande de dichromate de sodium ?
L'Asie-Pacifique était en tête avec une part de revenus de 42,45 % en 2025 et devrait croître à un CAGR de 5,98 % jusqu'en 2031. La Chine, l'Inde et d'autres sites de fabrication régionaux combinent la consommation en aval, la production de grade technique et la capacité d'exportation.
Dernière mise à jour de la page le:



