
Natriumdichromat-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.60 Milliarden US-Dollar |
| Marktgröße (2031) | 2.05 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Natriumdichromat-Marktanalyse von Mordor Intelligence
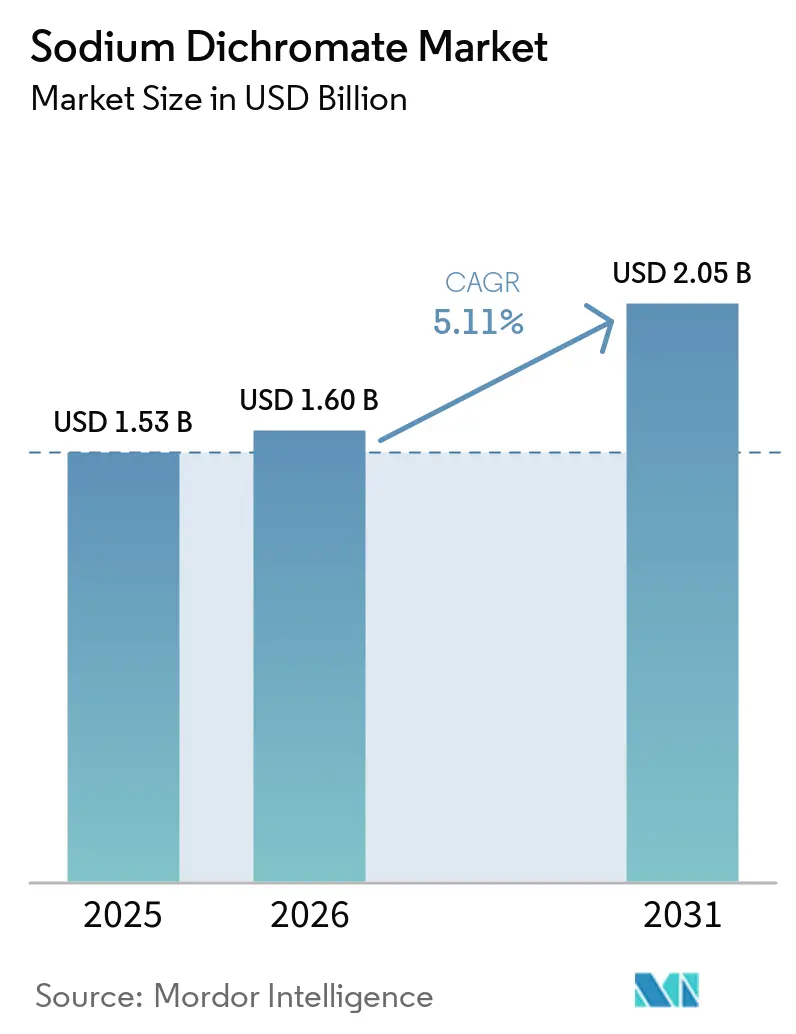
Die Marktgröße für Natriumdichromat wurde im Jahr 2025 auf 1,53 Milliarden USD geschätzt und soll von 1,60 Milliarden USD im Jahr 2026 auf 2,05 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,11 % während des Prognosezeitraums von 2026 bis 2031. Der Natriumdichromat-Markt ist nach wie vor eng mit der Produktion von Chromsäure, Chromtrioxid und Chromoxidgrün verbunden, für die kommerzielle Substitute innerhalb der etablierten Wertschöpfungskette für Chromchemikalien keine breite Akzeptanz im großen Maßstab gefunden haben. Die Nachfrage aus der Metallveredelung, Pigmenten, Beschichtungen und dem Ledergerben stützt den Absatz in etablierten industriellen Lieferketten, einschließlich der Oberflächenbehandlung in der Luft- und Raumfahrt, baubezogener Farbmittel und kostensensibler Gerbereien. Asien-Pazifik vereint eine umfangreiche nachgelagerte Chemieaktivität mit wettbewerbsfähiger Lederverarbeitung sowie einer wachsenden Automobil- und Elektronikproduktion. Regulatorische Kontrollen schränken bestimmte Verwendungen von sechswertigem Chrom ein, begünstigen jedoch auch Lieferanten, die Genehmigungen behalten und moderne Behandlungssysteme betreiben, was die Gruppe der Hersteller mit stärkeren Preis- und Kundenbindungspositionen einschränkt. Die calciumfreie Röstung bietet diesen Herstellern einen risikoärmeren Produktionsweg, indem sie Calciumchromat-Nebenprodukte vermeidet, die Sanierungsexposition reduziert und die Dauerhaftigkeit der Betriebsgenehmigungen unterstützt, da die Umweltauflagen strenger werden.
Wichtigste Erkenntnisse des Berichts
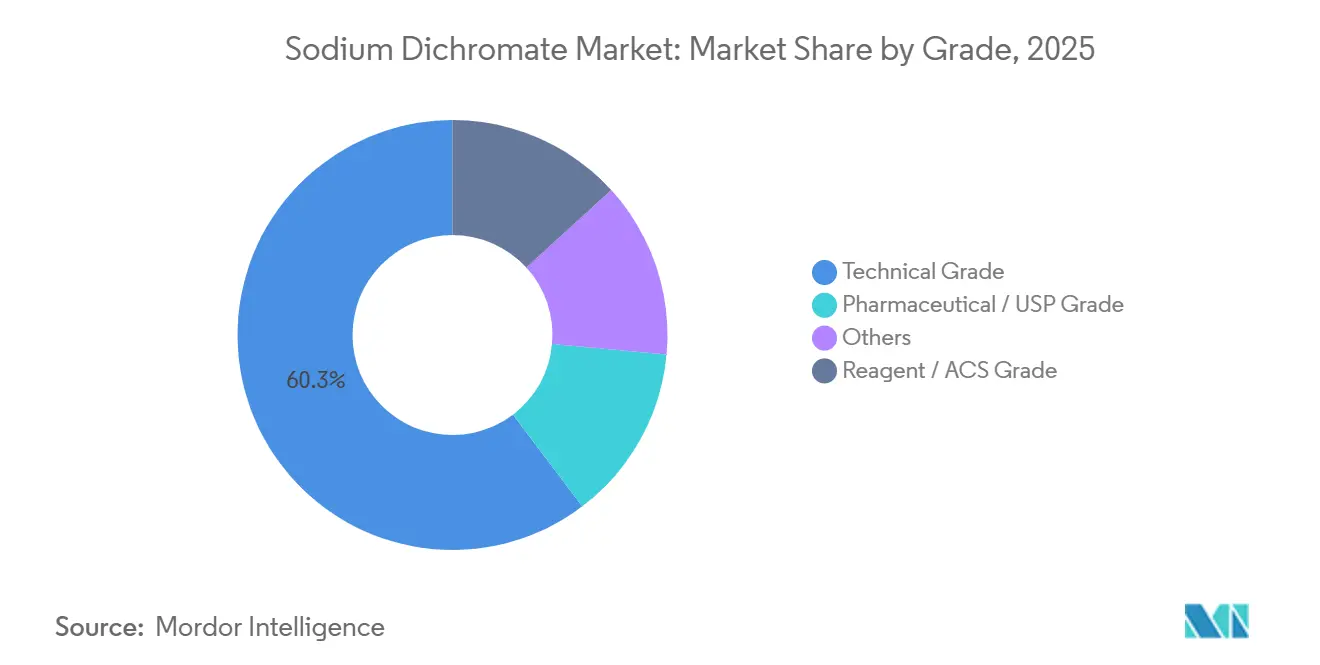
- Nach Qualitätsstufe hielt die technische Qualität im Jahr 2025 einen Umsatzanteil von 60,32 % und wurde mit einer CAGR von 5,65 % bis 2031 prognostiziert.
- Nach Produktionsverfahren hielt die Calciumröstung im Jahr 2025 einen Umsatzanteil von 44,56 %, während die calciumfreie Röstung bis 2031 mit einer CAGR von 5,87 % wachsen soll.
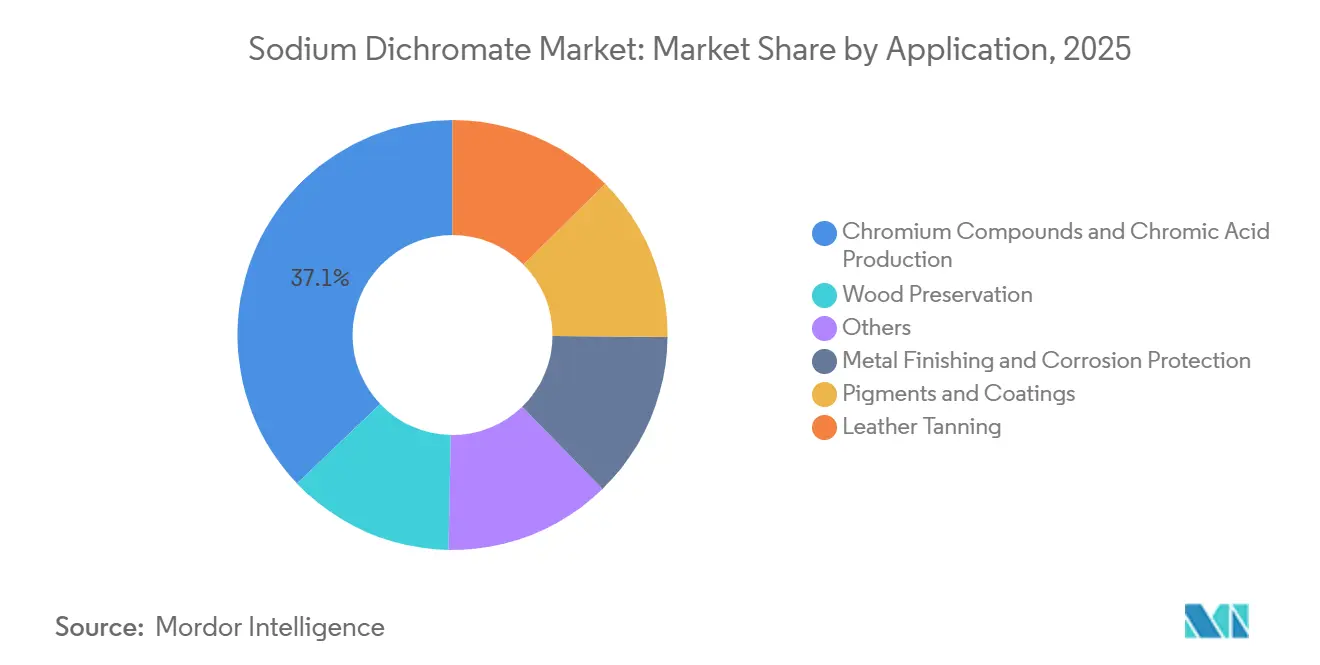
- Nach Anwendung entfielen die Produktion von Chromverbindungen und Chromsäure im Jahr 2025 auf 37,13 % der Natriumdichromat-Marktgröße, während Metallveredelung und Korrosionsschutz bis 2031 mit einer CAGR von 6,12 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen regionalen Umsatzanteil von 42,45 % und wurde mit einer Expansion von 5,98 % CAGR bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Natriumdichromat-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Anwendungen in der Metallveredelung und im Korrosionsschutz | +1.2% | Global, konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum der Nachfrage nach Ledergerben und Chromauffüllung | +0.9% | Asien-Pazifik als Kernregion, mit Südamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach chrombasierten Pigmenten, Beschichtungen und Farbstoffen | +0.8% | Global, mit Asien-Pazifik und Europa als wichtigen Nachfragezentren | Mittelfristig (2–4 Jahre) |
| Anhaltende Abhängigkeit von Natriumdichromat als Zwischenprodukt für Chromchemikalien | +1.1% | Global | Langfristig (≥ 4 Jahre) |
| Geschlossener Chromkreislauf schafft Nachfrage nach Auffüllung | +0.5% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Anwendungen in der Metallveredelung und im Korrosionsschutz
Metallveredelung und Korrosionsschutz sind die am schnellsten wachsenden Anwendungen im Natriumdichromat-Markt. Luft- und Raumfahrt- sowie Verteidigungsprogramme verwenden weiterhin sechswertiges Chrom, wo qualifizierte Alternativen die funktionalen Spezifikationen nicht erfüllt haben. Das ADCR-Konsortium erhielt 2024 12-jährige REACH-Genehmigungen für Natriumdichromat zur Verwendung in Konversionsbeschichtungen und Passivierung. UK REACH übernahm im Januar 2026 die Genehmigungsentscheidungen des Tranche-2-Verfahrens für das Konsortium und unterstützte damit die weitere Verwendung in definierten Luft- und Raumfahrtoperationen. Qualifizierungen von Flugzeugkomponenten erfordern lange Validierungszyklen, was einen sofortigen chemischen Austausch erschwert. Anlagen können während Umstellungsprogrammen duale Chemielinien beibehalten und damit die Auffüllungsnachfrage aufrechterhalten, während sich die Oberflächenbehandlungsstandards weiterentwickeln. Dies ist besonders relevant für Flugzeugkomponenten, da programmspezifische Genehmigungen für die Oberflächenbehandlung 12 bis 24 Monate in Anspruch nehmen können, was eine sofortige Änderung der verwendeten Chemie bei qualifizierten Teilen und Reparaturoperationen verhindert.
Wachstum der Nachfrage nach Ledergerben und Chromauffüllung
Das Ledergerben stützt weiterhin den Natriumdichromat-Markt, da chrombasierte Verfahren in asiatischen Produktionszentren etabliert bleiben. Die Branche schätzt die Verarbeitungsgeschwindigkeit, gleichbleibende Ledereigenschaften und die Wirtschaftlichkeit vorhandener Anlagen, insbesondere in kosteneffizienten Gerbereizentren, die bereits chrombasierte Chemie einsetzen und Abwassersysteme unterhalten. Geschlossene Rückgewinnungssysteme können Chromverluste reduzieren, doch das zurückgewonnene Material erfordert weiterhin frischen Einsatz, um die Badqualität aufrechtzuerhalten. Dies schafft einen Auffüllungszyklus für Chromchemikalien, anstatt die Nachfrage nach Primärmaterial zu eliminieren, da zurückgewonnenes Chrom ergänzt werden muss, um die Wirksamkeit und Konsistenz der Prozessbäder während wiederholter Betriebszyklen und wechselnder Produktionsbedingungen aufrechtzuerhalten. Brasilien schafft Nachfrage außerhalb Asien-Pazifiks durch Gerberei-Kapazitäten und Schuhexporte, während Indiens Abwasseranforderungen eine zuverlässige Qualität der Chromzufuhr, kapitalintensive Behandlungslinien und eine stabile Beschaffung von etablierten Lieferanten begünstigen. Strengere Abwasserkontrollen erhöhen auch die Bedeutung integrierter Prozesssysteme und machen kleinere, schlecht ausgestattete Betreiber weniger wettbewerbsfähig. Die daraus resultierende Kostenbelastung beseitigt nicht den Bedarf an Chromzufuhr, begünstigt jedoch Gerbereien und Lieferanten, die Rückgewinnungssysteme aufrechterhalten, Einleitungsanforderungen erfüllen und konsistentes Material für etablierte Verarbeitungslinien beschaffen können.
Steigende Nachfrage nach chrombasierten Pigmenten, Beschichtungen und Farbstoffen
Chromoxidgrün, das aus Natriumdichromat gewonnen wird, wird in Architekturfarben, Industrielacken, Keramik und Glasfärbung eingesetzt. Der Natriumdichromat-Markt profitiert von der baubedingten Nachfrage nach langlebigen Farbmitteln und Beschichtungsmaterialien. Chromoxidgrün bietet thermische Stabilität und Ultraviolettbeständigkeit in verschiedenen industriellen Formulierungen und ist daher in diesen Endanwendungen relevant. Beschränkungen für Bleichromat-Pigmente können einen Teil der Formulierungsnachfrage hin zu dreiwertigem Chromoxidgrün verlagern, das nicht demselben Genehmigungsverfahren wie sechswertige Chromverbindungen in den genannten Anwendungsfällen unterliegt. Jinghai Bohong Technology Co., Ltd. kündigte eine Erstphaseninvestition von 290 Millionen CNY (ca. 43,13 Millionen USD) in eine Natriumdichromat-Anlage mit einer Jahreskapazität von 50.000 Tonnen an, gefolgt von Chromoxidgrün-Kapazitäten[1]Sichuan YHCC, "Xining, Qinghai: Bau von Chromoxidgrün- und metallischen Chromprojekten begonnen," Sichuan YHCC. Diese Abstimmung zwischen vorgelagerter Kapazität und Pigmentproduktion kann die Nachfrage nach Natriumdichromat aufrechterhalten, da sich der Bedarf im Bau- und Industriebeschichtungsbereich entwickelt. Hersteller können daher an einer nachgelagerten Produktkette teilnehmen, bei der der Wert des Zwischenprodukts von der dauerhaften Pigmentleistung abhängt und nicht von einer einzigen Endanwendung.
Anhaltende Abhängigkeit von Natriumdichromat als Zwischenprodukt für Chromchemikalien
Natriumdichromat bleibt ein Ausgangsmaterial für Chromsäure, Chromtrioxid, Chromoxidgrün, basisches Chromsulfat und metallisches Chrom. Diese zentrale Rolle stützt den Natriumdichromat-Markt über mehrere nachgelagerte Produktgenerationen hinweg. Eine Substitution erfordert Änderungen in der gesamten Wertschöpfungskette und nicht nur einen einfachen Reagenzaustausch, da Chromsäure, Chromtrioxid, basisches Chromsulfat, Chromoxidgrün und metallisches Chrom alle von diesem Zwischenprodukt abhängen. Vishnu Chemicals hat vertikale Integration verfolgt und zusätzliche Natriumdichromat-Kapazitäten geplant, um die Rohstoffsicherheit und die nachgelagerte Produktion zu stärken. Die geplante Chrommetallproduktion des Unternehmens verwendet Chromoxidgrün, das aus Natriumdichromat gewonnen wird, und verbindet das Zwischenprodukt mit Anwendungen in der Verteidigungs-, Luft- und Raumfahrt- sowie medizinischen Legierungsbranche. Der Natriumdichromat-Markt bleibt von der wirtschaftlichen Rentabilität der Chromsäure- und Chromoxidgrün-Produktion abhängig. Solange diese nachgelagerten Produkte wirtschaftlich rentabel bleiben, behält Natriumdichromat eine vorgelagerte Rolle, die alternative dreiwertige Einsatzstoffe nicht über dasselbe Spektrum kommerzieller Produkte hinweg replizieren. Diese Abhängigkeit verbindet das Material mit Wertschöpfungsketten in den Bereichen Verteidigung, Luft- und Raumfahrt, medizinische Legierungen, Pigmente, Galvanik und Leder.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Toxizität und Karzinogenität von sechswertigem Chrom | -0.7% | Global, mit unmittelbarer Relevanz in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| REACH-, Arbeitsschutz- und Abwasser-Compliance-Anforderungen | -0.5% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Exportmärkte | Mittelfristig (2–4 Jahre) |
| Substitution durch dreiwertiges Chrom, chromfreie Beschichtungen und alternative Gerbchemikalien | -0.6% | Europa und Nordamerika, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Toxizität und Karzinogenität von sechswertigem Chrom
Die Toxizität von sechswertigem Chrom schränkt den Natriumdichromat-Markt ein, da das Material strenge Handhabungs- und Expositionskontrollen erfordert. Die Einstufung als Gruppe-1-Karzinogen durch die Internationale Agentur für Krebsforschung (IARC) hat den Druck auf die Anwender erhöht, die Exposition zu reduzieren und alternative Chemikalien zu evaluieren, insbesondere in Anwendungen, bei denen dreiwertiges Chrom oder chromfreie Optionen die funktionalen Anforderungen erfüllen können. Der Grenzwert für die berufliche Exposition gegenüber Cr(VI) in der Europäischen Union beträgt 0,005 mg/m³, was kostspielige technische Kontrollen an Veredelungsstandorten erfordert. General Motors erklärte, dass innen verchrömte Komponenten ab Modelljahr 2027 dreiwertiges Chrom verwenden würden. Airbus qualifizierte im März 2025 eine REACH-konforme dreiwertige Alternative für schwarzes Chrom auf Wolframlegierungen. Hartverchromung für hydraulische und aeronautische Komponenten bleibt in Anwendungen schwer zu ersetzen, bei denen Leistungsqualifizierungen anspruchsvoll sind, sodass eine definierte Gruppe funktionaler Verwendungen von bestehenden Ausnahmeregelungen und Genehmigungsfenstern abhängig bleibt.
Compliance-Anforderungen und alternative Chemikalien
REACH-Genehmigungen, Arbeitsschutzvorschriften und Abwasser-Compliance erhöhen die Kosten im gesamten Natriumdichromat-Markt. Diese Anforderungen verlagern die Nachfrage hin zu autorisierten Lieferanten, anstatt die Nachfrage nach regulierten Anwendungen zu eliminieren. Gentrochema BV ließ seine europäischen Genehmigungen für Natrium- und Kaliumdichromat für die Formulierung und Luft- und Raumfahrt-Oberflächenbehandlung im September 2024 auslaufen[2]Gentrochema BV, "Natrium- und Kaliumdichromate REACH-Genehmigungen: Wichtiger Hinweis," Gentrochema BV. Diese Entscheidung veranschaulicht, wie Compliance-Anforderungen die intermediäre Vertriebsschicht reduzieren können. Autorisierte Hersteller können eine stärkere kommerzielle Position erlangen, wenn nachgelagerte Anwender einen dokumentierten Zugang zu regulierten Stoffen benötigen, während nicht autorisierte Zwischenhändler riskieren, Kunden zu verlieren, da Beschaffungsteams Versorgungswege mit klarerem Genehmigungsstatus suchen. Indiens Anforderungen zur vollständigen Abwasservermeidung und die US-amerikanischen Chromat-Abwasserkontrollen begünstigen größere Hersteller, die Behandlungsanlagen finanzieren, Überwachungssysteme aufrechterhalten und eine gleichbleibende Eingangsqualität für regulierte nachgelagerte Operationen sicherstellen können. Dreiwertiges Chrom, chromfreie Beschichtungen und alternative Gerbmittel können sechswertige Chemie in ausgewählten Verwendungen ersetzen, obwohl Qualifizierungs-, Leistungs- und Kapitalrestriktionen die Einführung in funktionalen Anwendungen verlangsamen, insbesondere dort, wo Oberflächenbehandlungsspezifikationen lange Genehmigungszyklen haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe: Technische Qualität führt die industrielle Nachfrage an
Die technische Qualität erfasste im Jahr 2025 60,32 % des Natriumdichromat-Marktanteils und wurde mit einer CAGR von 5,65 % bis 2031 prognostiziert. Sie dient der Chromsäureproduktion, Metallveredelung, Ledergerben, Holzkonservierung und Pigmentproduktion. Diese großtechnischen Anwendungen sind nicht auf höhere Reinheitsspezifikationen auf Materialebene umgestiegen. Die industrielle Expansion in Asien-Pazifik stützt die Nachfrage nach technischer Qualität in etablierten chemischen Lieferketten. Autorisierte Industrienutzer haben auch einen klareren Beschaffungsweg für diese Qualitätsstufe, da ihre Anwendungen im großen Maßstab definiert und durch bestehende Handhabungssysteme unterstützt werden. Diese Position verringert den Anreiz für eine schnelle Verlagerung hin zu kleineren Hochreinheitssegmenten, bei denen Compliance-Kosten schwerer auf eine begrenzte Produktion umgelegt werden können.
Reagenz- und American Chemical Society (ACS)-Qualitäten sind für Labor- und Analysezwecke bestimmt, während pharmazeutische und United States Pharmacopeia (USP)-Qualitäten für begrenzte Arzneimittelsynthese und medizinische Geräteanwendungen vorgesehen sind. Diese Qualitätsstufen bleiben kleiner als technische Qualitäten, da ihre Endproduktionsleistung enger ist. Andere Qualitäten umfassen Spezial- und nicht standardisierte industrielle Formulierungen. Einige Hersteller prüfen Spezifikationen für Eisen-Chrom-Flussbatterieelektrolyte, was die Nachfrage über die standardmäßigen technischen Qualitätsanforderungen hinaus ausweiten könnte. Es wird erwartet, dass die technische Qualität ihre führende Position beibehält, da sie die breiteste nachgelagerte industrielle Basis im Natriumdichromat-Markt hat. Die Entwicklung von Eisen-Chrom-Flussbatterien könnte eine Nachfrage nach spezialisierten Spezifikationen einführen, wenn Anwendungen kommerzielle Größenordnungen erreichen. Selbst dann würden diese Produkte die größere technische Qualitätsanforderung etablierter Industrienutzer eher ergänzen als verdrängen.


Nach Produktionsverfahren: Calciumfreie Röstung baut Compliance-Vorteile auf
Die Calciumröstung machte im Jahr 2025 44,56 % des Natriumdichromat-Marktes aus, da Altanlagen in China und Kasachstan in Betrieb blieben. Die calciumfreie Röstung war das am schnellsten wachsende Verfahren mit einer prognostizierten CAGR von 5,87 % von 2026 bis 2031. Die Calciumröstung erzeugt Calciumchromat, was ein zusätzliches Problem bei der Handhabung krebserregender Nebenprodukte schafft. Calciumfreie Systeme bieten einen Weg zur Reduzierung dieser Haftung, da die Umweltstandards strenger werden. Ihr Kapitalbedarf kann erheblich sein, doch die Investition kann die künftige Sanierungsexposition senken und die Dauerhaftigkeit der Betriebsgenehmigungen verbessern. Dies schafft ein anderes Kostenprofil als bei Altanlagen, die möglicherweise weiter betrieben werden, aber eine anspruchsvollere Compliance-Last tragen. Das Produktionsverfahren beeinflusst daher den Marktzugang, die Kostenexposition und die Fähigkeit, Kunden zu halten, die Nachweise über kontrollierte Produktionsbedingungen benötigen. Es kann auch beeinflussen, welche Kapazitäten rentabel bleiben, wenn die Behörden die Erwartungen an Umweltleistung und Arbeitnehmerschutz erhöhen.
In der Fachzeitschrift Minerals veröffentlichte Forschungsergebnisse zeigten, dass eine optimierte calciumfreie Natriumcarbonat-Röstung bei 1.000 °C eine effiziente Cr₂O₃-Rückgewinnung aus Chromit-Erzaufbereitungsrückständen unterstützen kann. Andere Verfahren umfassen oxidative Röstungsansätze unter Verwendung von Natriumhydroxid und Natriumchlorid, die durch chinesische akademische und industrielle Arbeit entwickelt wurden. Das Sauberkeitsröstungsverfahren der Chongqing Changyuan Group veranschaulicht, wie neuere Produktionsmethoden Kapazitätspläne unter strengeren Umweltauflagen unterstützen können. Hersteller, die calciumfreie Technologie einsetzen, können die Sanierungsexposition reduzieren und die Dauerhaftigkeit der Betriebsgenehmigungen stärken. Altanlagen mit Calciumröstung sehen sich steigenden Compliance-Kosten gegenüber, was Verschiebungen bei den Produktionsverfahren in der Natriumdichromat-Branche beschleunigen kann. Diese Verfahrensunterschiede können den Wettbewerb unabhängig von der Endnachfrage neu gestalten, da sie beeinflussen, welche Hersteller unter strengeren Umweltbedingungen die Produktion aufrechterhalten können. Unterkapitalisierte Anlagen haben weniger Kapazität, diesen Übergang zu bewältigen, und können Kunden verlieren, die eine konsistente Compliance-Dokumentation benötigen.
Nach Anwendung: Chemische Zwischenprodukte führen, während Metallveredelung am schnellsten wächst
Die Produktion von Chromverbindungen und Chromsäure hielt im Jahr 2025 37,13 % des Anwendungsumsatzes. Diese chemischen Zwischenprodukte versorgen Chromoxidgrün, Chromsäure, Hartverchromung und Spezial-Katalysatoranwendungen. Metallveredelung und Korrosionsschutz wurden mit der höchsten CAGR von 6,12 % bis 2031 prognostiziert. Konversionsbeschichtungen in der Luft- und Raumfahrt, Hartverchromung in der Automobilindustrie und Verteidigungsbeschaffung stützen diese Anwendung. Diese Verwendungen beinhalten funktionale Leistungsanforderungen, im Gegensatz zu dekorativen Anwendungen, bei denen dreiwertige Systeme leichter eingeführt werden können. In funktionalen Beschichtungssystemen müssen Betreiber Korrosionsbeständigkeit, Haftung, Haltbarkeit und Prozesskompatibilität validieren, bevor sie etablierte Chemie an aktiven Anlagen ersetzen. Fortlaufende Genehmigungsfenster schützen daher eine definierte Nachfrageproduktion während des Zeitraums, in dem Alternativen qualifiziert werden.
Pigmente und Beschichtungen profitieren von der Verwendung von Chromoxidgrün in Architektur- und Industrieformulierungen. Die Nachfrage nach Ledergerben spiegelt Preis- und Compliance-Bedingungen für Chromchemikalien und Abwasserbehandlung wider. Die Holzkonservierung bleibt in tropischen Märkten relevant, wo chromierte Kupferarsenat-Produkte für Außenstrukturholz gut etabliert sind. Europäische Biozidvorschriften schränken diese Anwendung in Europa ein und verlagern die Nachfrage in Nicht-EU-Märkte. Weitere Verwendungen umfassen Eisen-Chrom-Flussbatterieelektrolyte und Hochtemperatur-Feuerfestmaterialien, die zwar klein bleiben, aber potenzielle Diversifizierungsbereiche im Natriumdichromat-Markt darstellen. Diese Anwendungen sind relevant, da integrierte Chrom-
Geografische Analyse
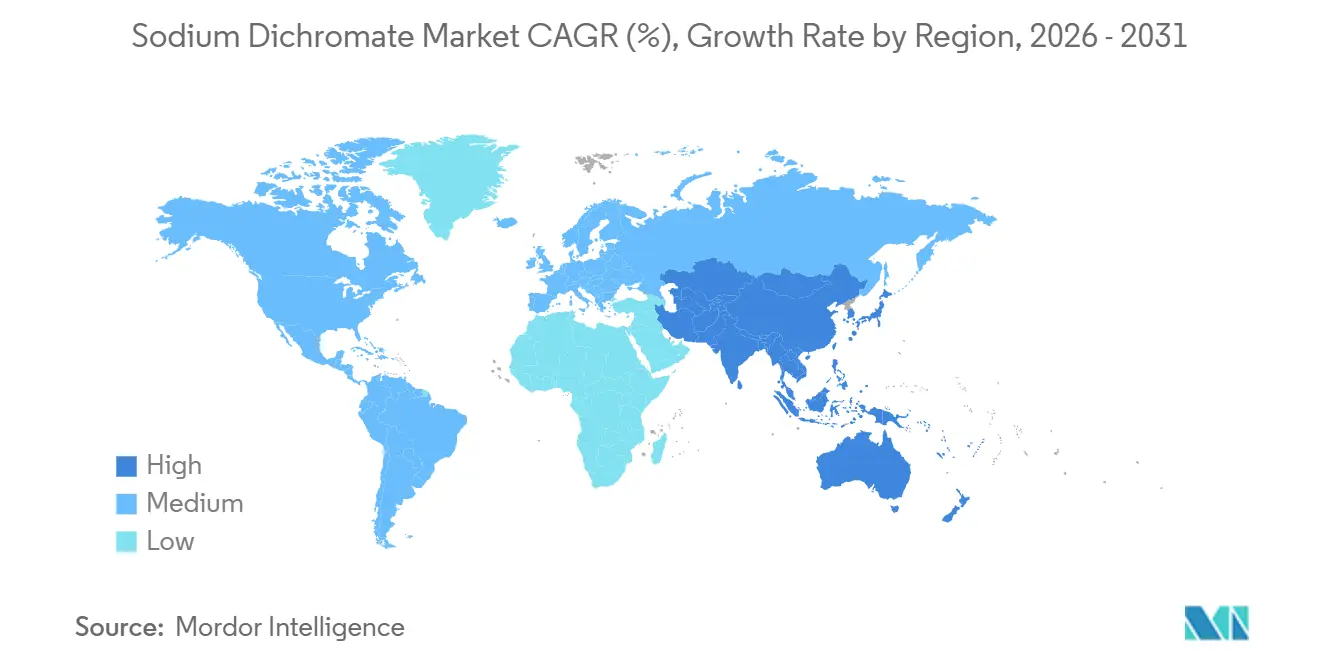
Asien-Pazifik hielt im Jahr 2025 42,45 % des Natriumdichromat-Marktanteils und wurde mit einer CAGR von 5,98 % bis 2031 prognostiziert. Chinas Anlagen in Hubei, Sichuan, Chongqing, Gansu und Shaanxi liefern einen großen Teil der globalen technischen Qualitätsproduktion. Die Region profitiert von nachgelagerten Aktivitäten in den Bereichen Automobil, Elektronik, Leder, Pigmente und chemische Verarbeitung. Die Verschärfung der Umweltauflagen in China unterstützt die Produktionskonsolidierung unter größeren, regelkonformen Herstellern, was eine größere Preisdisziplin unter den verbleibenden Lieferanten schafft und eine festere Grundlage für die Exportpreisgestaltung bietet. Die regionale Struktur gibt Herstellern auch Zugang zu nahe gelegenen Nutzern von Pigmenten, Beschichtungen, Lederchemikalien und Oberflächenbehandlungsprodukten. Diese Nähe hilft, die Position der Region sowohl auf der Angebots- als auch auf der Nachfrageseite aufrechtzuerhalten, da dieselben Industriecluster Chromchemikalien verbrauchen und unterstützende Logistik-, Verarbeitungs- und technische Dienstleistungen bereitstellen. Das Ledergerben in kosteneffizienten asiatischen Zentren bleibt wichtig, da chrombasierte Chemie weiterhin etablierte Prozessleistung und Wirtschaftlichkeit bietet, auch wenn Abwasser- und Rückgewinnungsanforderungen strenger werden.
Indien baut seine Position durch die inländische Produktion von Chromchemikalien und die vorgelagerte Integration von Chromiterz aus. Vishnu Chemicals arbeitete Mitte 2026 bei nahezu 80 % Auslastung seines Chromsegments und strebte eine Natriumdichromat-Kapazität von 100.000 Tonnen pro Jahr (MTPA) im Geschäftsjahr 2026 an. Vietnam trägt indirekte Nachfrage durch Lederproduktion und die Verwendung von Chromgerbchemikalien bei. Diese asiatischen Lieferketten verbinden lokalen Verbrauch mit Exportkapazität und stützen die Position der Region im Natriumdichromat-Markt. Indiens Rückwärtsintegration zeigt, wie Nicht-chinesische Hersteller die Abhängigkeit von Chromit-Versorgungsrisiken reduzieren können, während sie in nachgelagerte Chromprodukte expandieren. Vietnams Rolle ist primär nachfragegetrieben, wobei seine Lederproduktion einen indirekten Verbrauchskanal für Chromgerbchemikalien hinzufügt. Sowohl Indien als auch China veranschaulichen, wie die vorgelagerte Integration die Wettbewerbsfähigkeit beeinflussen kann, da der Zugang zu Chromiterz die Exposition gegenüber Rohstoffunterbrechungen reduziert und die Planung für nachgelagerte Produkte wie Chromsäure, grünes Chromoxid und metallisches Chrom unterstützt. Diese verknüpften Produktionsketten machen die regionale Position dauerhafter als ein Modell, das ausschließlich auf Händlerimporten von Zwischenchemikalien basiert.
Nordamerika und Europa sind reife Natriumdichromat-Märkte, die von der Nachfrage aus Metallveredelung, Luft- und Raumfahrtbehandlung und Spezialchemikalien angetrieben werden. Ablauf von Genehmigungen auf Händlerebene in Europa hat die Beschaffungsoptionen für einige nachgelagerte Kunden im Jahr 2024 eingeschränkt. ADCR-Genehmigungen unterstützen definierte Konversionsbeschichtungsverwendungen in der Europäischen Union und im Vereinigten Königreich bis Mitte der 2030er Jahre. Nordamerikanische Umwelt- und Abwasservorschriften verursachen laufende Compliance-Kosten. Südamerika stützt sich auf Brasiliens Ledergerben und Schuhexporte, während Argentinien zur Chemienachfrage beiträgt. Die Nachfrage im Nahen Osten und in Afrika bleibt von Importen aus der Asien-Pazifik-Region abhängig, wobei Südafrika in erster Linie als Exportzentrum für Chromiterz dient. Saudi-Arabiens Pläne zur industriellen Diversifizierung schaffen eine frühe Nachfrage nach Oberflächenbehandlungschemikalien in aufstrebenden Fertigungsclustern. Die Region bleibt empfindlich gegenüber Frachtkosten und Störungen an wichtigen Logistikknoten, da die lokale Natriumdichromat-Produktion begrenzt ist. Nordamerika und Europa stehen vor einer anderen Versorgungssituation, bei der regulatorische Anforderungen, Ablauf von Genehmigungen und lange Beschaffungsvorlaufzeiten den Verbrauch ebenso stark prägen wie die zugrunde liegende Endnutzungsaktivität. Definierte Luft- und Raumfahrtgenehmigungen können die Nachfrage für spezifische Oberflächenbehandlungsverwendungen schützen, während dekorative Anwendungen einer stärkeren Substitution durch dreiwertige Chromsysteme ausgesetzt sind.

Wettbewerbslandschaft
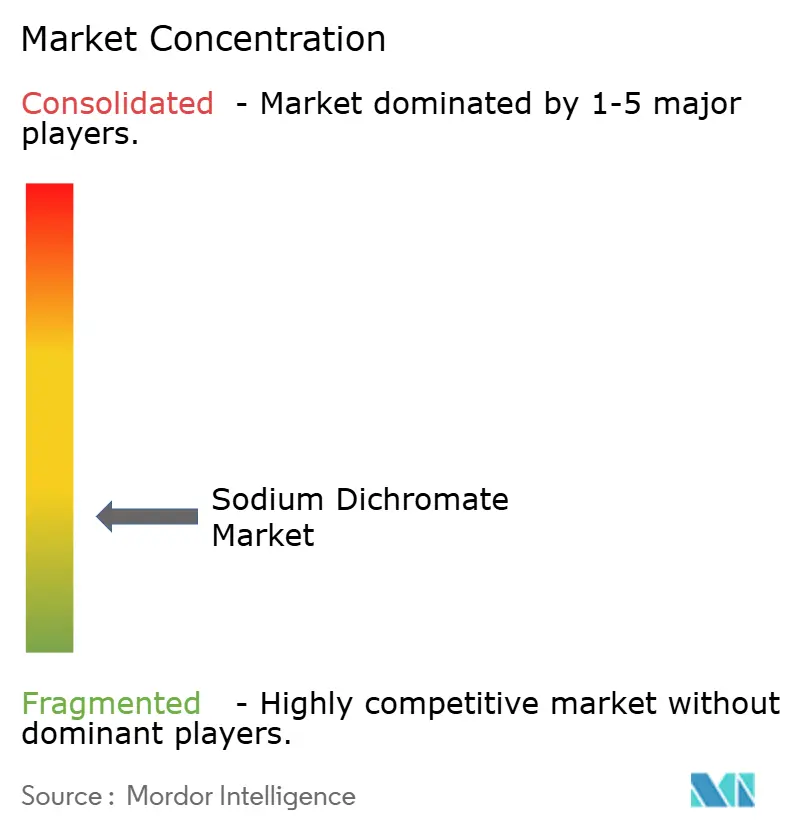
Der Natriumdichromat-Markt ist fragmentiert. Brother Enterprises, Hubei Zhenhua Chemical, Sichuan Yinhe Chemical, Chongqing Changyuan und Chongqing Minfeng sind chinesische Lieferanten. Vishnu Chemicals in Indien und Aktyubinsk Chromium Chemicals Plant in Kasachstan sind Nicht-chinesische Hersteller. JSC Novotroitsk Plant of Chromium Compounds und CHROMPIK bieten europäische Produktion, obwohl Compliance-Verpflichtungen ihre betriebliche Flexibilität einschränken. Die Wettbewerbsstruktur wird durch die Konzentration der technischen Qualitätskapazität in China und die Notwendigkeit einer Genehmigungsabdeckung in regulierten Exportzielen geprägt. Käufer bewerten die Lieferantenfähigkeit anhand von Qualitätskonsistenz, Compliance-Dokumentation, Logistikzuverlässigkeit und Rohstoffsicherheit und nicht allein nach dem Preis. Die Konzentration der Produktion in China spiegelt große technische Qualitätsanlagen in Hubei, Sichuan, Chongqing, Gansu und Shaanxi, den Zugang zu inländischem Natriumcarbonat und etablierte Lieferketten für Chromchemikalien wider. Nicht-chinesische Hersteller bleiben relevant, da Kunden Alternativen suchen, die regulatorische, qualitative und Lieferanforderungen in Märkten mit begrenzten autorisierten Versorgungswegen erfüllen.
Vertikale Integration ist eine zentrale Wettbewerbsstrategie im Natriumdichromat-Markt. Vishnu Chemicals erwarb 2025 einen 74-prozentigen Anteil an einem südafrikanischen Chromiterz-Bergbauunternehmen und verbesserte damit die Rohstoffsicherheit und die Widerstandsfähigkeit der Lieferkette. Brother Enterprises hat Technologien zur geschlossenen Chromrückgewinnung verfolgt, die den Ressourcenverbrauch reduzieren und eine technische Barriere für neue Marktteilnehmer schaffen. Chongqing Changyuan hat ein calciumfreies Sauberkeitsröstungsverfahren entwickelt, das Umweltleistung mit Marktzugang verbindet. Die Kapazitätsinvestition von Qinghai Bohong Technology Co., Ltd. verbindet die Natriumdichromat-Produktion mit der künftigen Produktion von grünem Chromoxid. Die geschlossene Chromrückgewinnung senkt Abfallverbindlichkeiten und schafft eine betriebliche Fähigkeit, die für einen rohstofforientierten Neueinsteiger schwer zu replizieren ist. Hochreine Chromverbindungen für Eisen-Chrom-Flussbatterieelektrolyte bleiben für Hersteller relevant, die anwendungsspezifische Zertifizierungen über etablierte Industriequalitäten hinaus anstreben.
Compliance trennt Hersteller mit modernen Anlagen von Betreibern, die Genehmigungen, Emissionssysteme oder Abwasserkontrollen nicht finanzieren können. Aktyubinsk Chromium Chemicals Plant schloss 2024 eine Emissionskontroll-Rekonstruktion ab, einschließlich 15 neuer Elektrofilter. Kleinere Betreiber sind einem höheren Risiko ausgesetzt, da Genehmigungs- und Sicherheitsanforderungen zunehmen. Umweltinvestitionen sind ein kommerzielles Thema und nicht nur ein regulatorisches, da Kunden Lieferanten benötigen, die eine stabile Produktion gewährleisten und gleichzeitig die Anforderungen in Verarbeitungs-, Transport- und Endnutzungsoperationen erfüllen können. Regulatorische Anforderungen wirken als Konsolidierungsmechanismus, da die Kosten für die Aufrechterhaltung von Emissionskontrollen, Abwassersystemen, Arbeitnehmerschutz und Nutzungsgenehmigungen von großen integrierten Betreibern leichter getragen werden können. Luft- und Raumfahrt- sowie funktionale Oberflächenbehandlungsanwendungen bleiben unter definierten Genehmigungswegen aktiv, aber die adressierbare Lieferantenbasis ist eng.
Führende Unternehmen der Natriumdichromat-Branche
American Chrome & Chemicals
CHROMPIK
SICHUAN YINHE CHEMICAL CO.,LTD
Nippon Chemical Industrial CO., LTD.
Vishnu Chemicals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Januar 2026: UK REACH verabschiedete die ersten Tranche-2-Genehmigungsentscheidungen für das ADCR-Konsortium, die die Verwendung von Natriumdichromat in der Luft- und Raumfahrt-Konversionsbeschichtung und Passivierung abdecken. Dies schuf einen mittelfristigen Nachfrageanker für britische und europäische Oberflächenbehandlungsoperationen und reduzierte die Beschaffungsunsicherheit für nachgelagerte Luft- und Raumfahrtauftragnehmer.
- Mai 2025: Die Europäische Chemikalienagentur (ECHA) reichte ihr Anhang-XV-Beschränkungsdossier ein, das 13 sechswertige Chromverbindungen, einschließlich Natriumdichromat, gemäß REACH-Anhang XVII abdeckt. Dies leitete eine formelle sechsmonatige öffentliche Konsultation ein, die Ausnahmefenster und zulässige Endverwendungskategorien für autorisierte Industriebetreiber in der gesamten EU gestaltete.


Globaler Natriumdichromat-Marktbericht – Umfang
Natriumdichromat ist eine anorganische, leuchtend orangerote kristalline Verbindung, die vor allem als starkes Oxidationsmittel bekannt ist. Es dient als wichtiger industrieller Rohstoff für die Herstellung von Chromchemikalien, Pigmenten und Ledergerb-Mitteln.
Der Natriumdichromat-Markt ist nach Qualitätsstufe, Produktionsverfahren, Anwendung und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in technische Qualität, Reagenz-/ACS-Qualität, pharmazeutische/USP-Qualität und sonstige segmentiert. Nach Produktionsverfahren ist der Markt in Calciumröstung, calciumfreie Röstung und sonstige segmentiert. Nach Anwendung ist der Markt in die Produktion von Chromverbindungen und Chromsäure, Metallveredelung und Korrosionsschutz, Pigmente und Beschichtungen, Ledergerben, Holzkonservierung und sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Natriumdichromat in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Technische Qualität |
| Reagenz-/ACS-Qualität |
| Pharmazeutische/USP-Qualität |
| Sonstige |
| Calciumröstung |
| Calciumfreie Röstung |
| Sonstige |
| Produktion von Chromverbindungen und Chromsäure |
| Metallveredelung und Korrosionsschutz |
| Pigmente und Beschichtungen |
| Ledergerben |
| Holzkonservierung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Technische Qualität | |
| Reagenz-/ACS-Qualität | ||
| Pharmazeutische/USP-Qualität | ||
| Sonstige | ||
| Nach Produktionsverfahren | Calciumröstung | |
| Calciumfreie Röstung | ||
| Sonstige | ||
| Nach Anwendung | Produktion von Chromverbindungen und Chromsäure | |
| Metallveredelung und Korrosionsschutz | ||
| Pigmente und Beschichtungen | ||
| Ledergerben | ||
| Holzkonservierung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Natriumdichromat-Marktes?
Die Marktgröße für Natriumdichromat wurde im Jahr 2025 auf 1,53 Milliarden USD geschätzt und soll von 1,60 Milliarden USD im Jahr 2026 auf 2,05 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,11 % während des Prognosezeitraums von 2026 bis 2031.
Welches Produktionsverfahren wächst am schnellsten?
Die calciumfreie Röstung war das am schnellsten wachsende Verfahren mit einer prognostizierten CAGR von 5,87 % von 2026 bis 2031. Sie gewinnt an Relevanz, da sie Calciumchromat-Nebenprodukte vermeidet und die künftige Compliance- und Sanierungsexposition reduzieren kann.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Metallveredelung und Korrosionsschutz wurden mit einer Expansion von 6,12 % CAGR bis 2031 prognostiziert. Luft- und Raumfahrt-, Verteidigungs- und funktionale Galvanikprogramme stützen die Nachfrage, wo lange Qualifizierungszyklen einen schnellen Materialaustausch erschweren.
Welche Region führt die Nachfrage nach Natriumdichromat an?
Asien-Pazifik führte mit einem Umsatzanteil von 42,45 % im Jahr 2025 und wurde mit einer CAGR von 5,98 % bis 2031 prognostiziert. China, Indien und andere regionale Fertigungsstandorte verbinden nachgelagerten Verbrauch, technische Qualitätsproduktion und Exportkapazität.
Seite zuletzt aktualisiert am:



