
Tamaño y Participación del Mercado de Dicromato de Sodio
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.05 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dicromato de Sodio por Mordor Intelligence
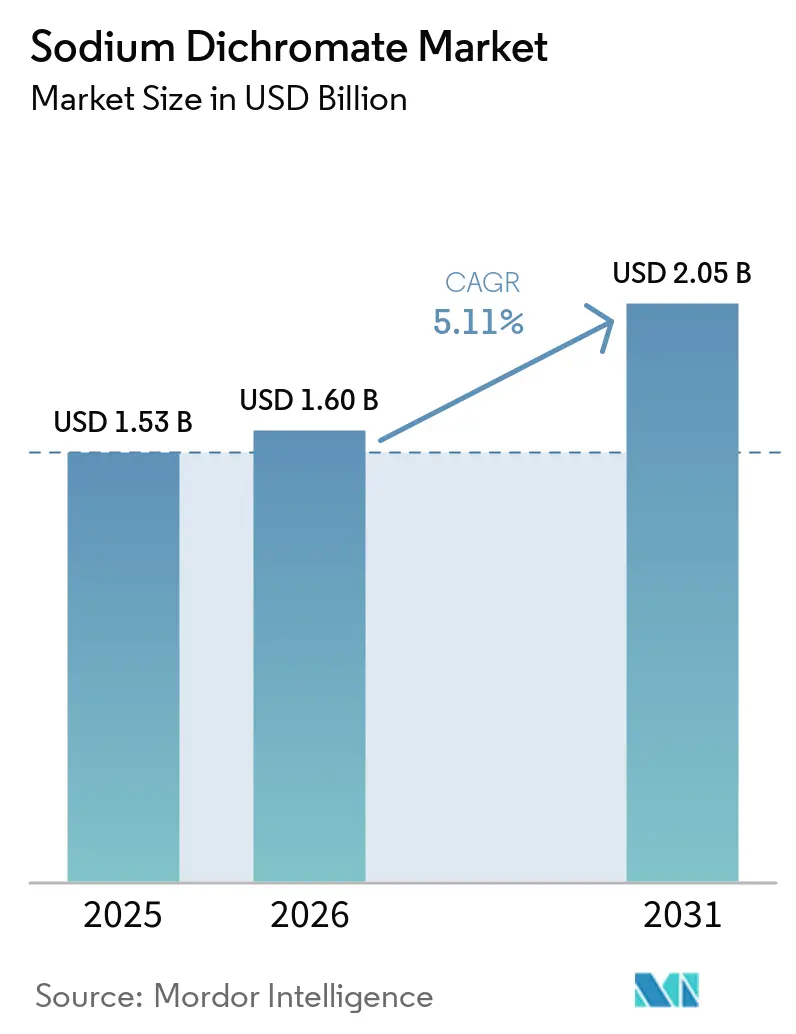
El tamaño del mercado de dicromato de sodio fue valorado en 1,53 mil millones de USD en 2025 y se estima que crecerá desde 1,60 mil millones de USD en 2026 hasta alcanzar los 2,05 mil millones de USD en 2031, a una CAGR del 5,11% durante el período de pronóstico de 2026 a 2031. El mercado de dicromato de sodio sigue estrechamente vinculado a la producción de ácido crómico, trióxido de cromo y óxido de cromo verde, donde los sustitutos comerciales no han alcanzado una aceptación amplia a escala dentro de la cadena de valor de productos químicos de cromo establecida. La demanda proveniente del acabado de metales, pigmentos, recubrimientos y curtido de cuero respalda las ventas en cadenas de suministro industriales establecidas, incluido el tratamiento de superficies aeroespaciales, colorantes relacionados con la construcción y operaciones de curtido sensibles a los costos. Asia-Pacífico combina una gran actividad química aguas abajo con procesamiento de cuero competitivo en costos y una producción automotriz y electrónica en expansión. Los controles regulatorios limitan ciertos usos del cromo hexavalente, pero también favorecen a los proveedores que mantienen autorizaciones y operan sistemas de tratamiento modernos, reduciendo el grupo de productores con posiciones más sólidas en precios y retención de clientes. La calcinación sin calcio ofrece a estos productores una ruta de producción de menor riesgo al evitar subproductos de cromato de calcio, reducir la exposición a la remediación y respaldar una mayor durabilidad de las licencias operativas a medida que los controles ambientales se vuelven más estrictos.
Conclusiones Clave del Informe
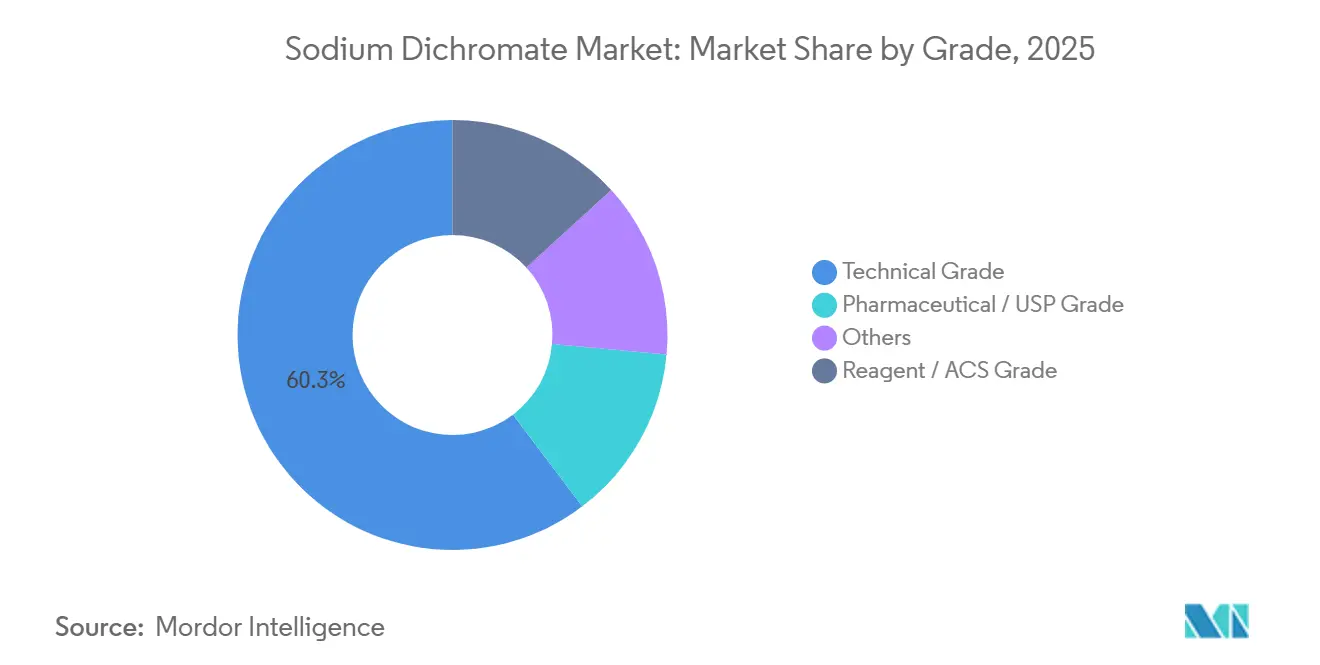
- Por grado, el grado técnico mantuvo una participación de ingresos del 60,32% en 2025 y se pronosticó que crecería a una CAGR del 5,65% hasta 2031.
- Por proceso de producción, la calcinación con calcio mantuvo una participación de ingresos del 44,56% en 2025, mientras que se pronostica que la calcinación sin calcio crecerá a una CAGR del 5,87% hasta 2031.
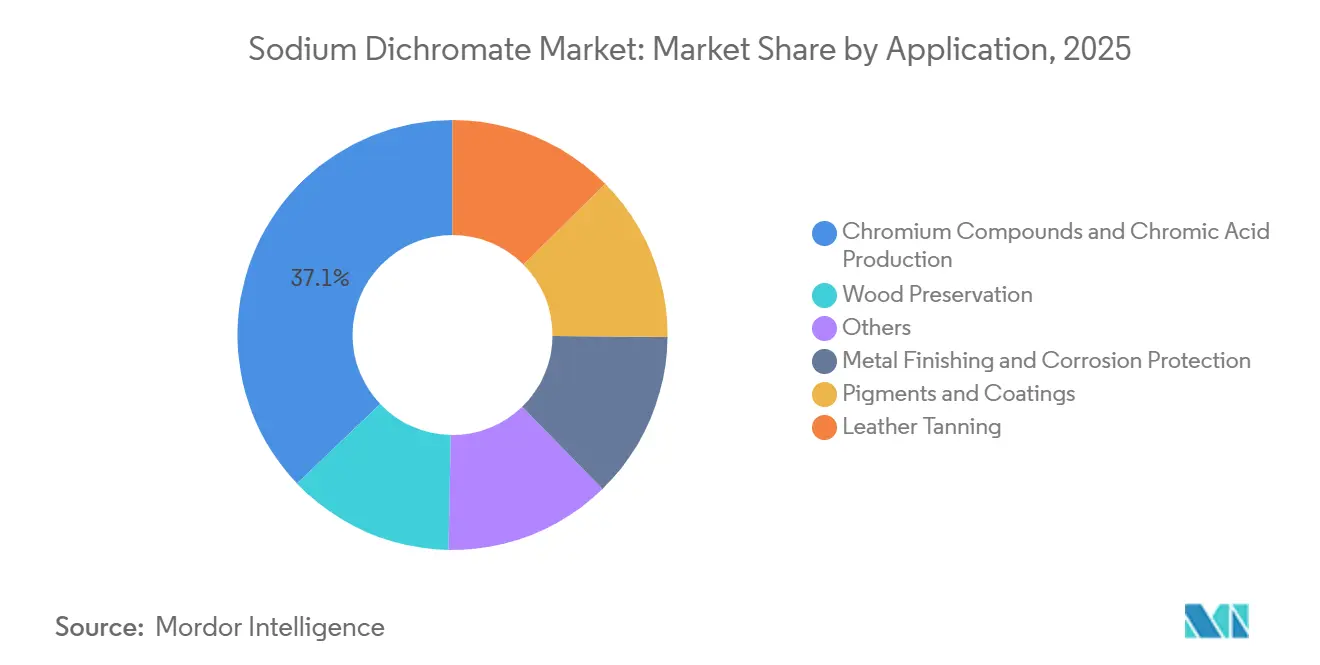
- Por aplicación, la producción de compuestos de cromo y ácido crómico representó el 37,13% del tamaño del mercado de dicromato de sodio en 2025, mientras que se pronostica que el acabado de metales y la protección contra la corrosión crecerán a una CAGR del 6,12% hasta 2031.
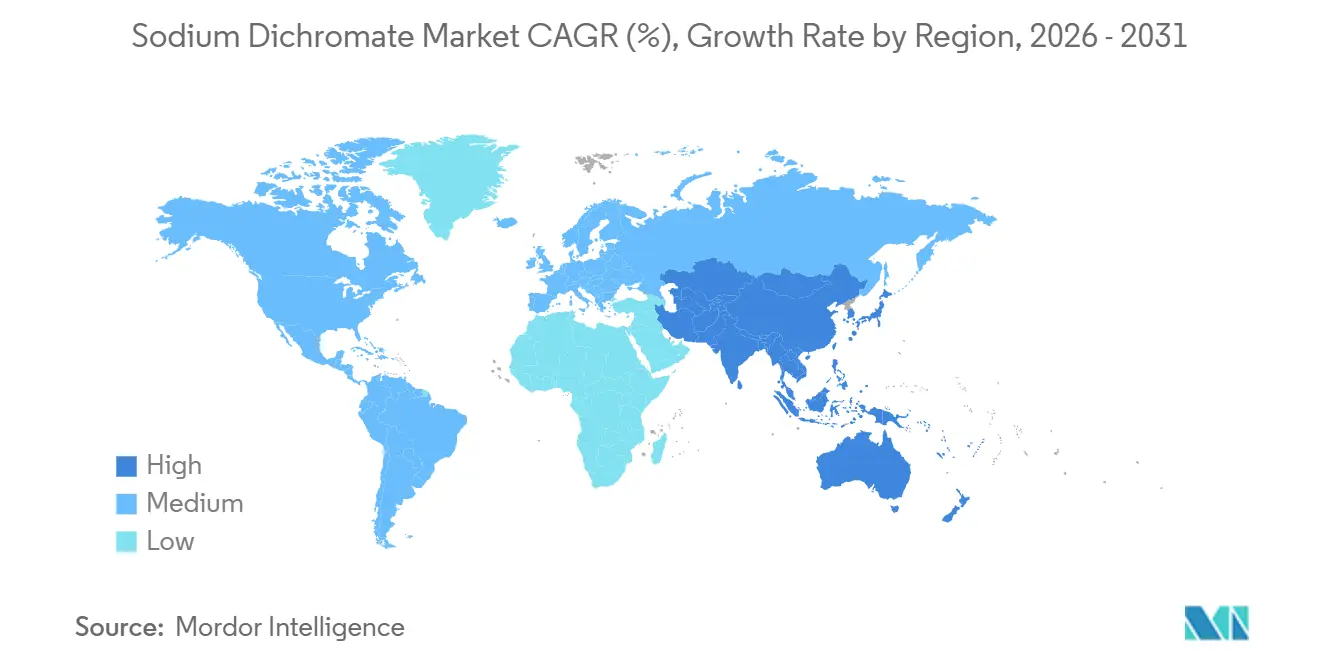
- Por geografía, Asia-Pacífico mantuvo una participación de ingresos regional del 42,45% en 2025 y se pronosticó que se expandiría a una CAGR del 5,98% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Aplicaciones de Acabado de Metales y Protección contra la Corrosión | +1.2% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento del Curtido de Cuero y la Demanda de Reposición de Cromo | +0.9% | Núcleo de Asia-Pacífico, con América del Sur | Mediano plazo (2-4 años) |
| Demanda Creciente de Pigmentos, Recubrimientos y Tintes a Base de Cromo | +0.8% | Global, con Asia-Pacífico y Europa como centros clave de demanda | Mediano plazo (2-4 años) |
| Dependencia Continua del Dicromato de Sodio como Intermediario de Productos Químicos de Cromo | +1.1% | Global | Largo plazo (≥ 4 años) |
| Recuperación de Cromo en Circuito Cerrado que Genera Demanda de Reposición | +0.5% | Núcleo de Asia-Pacífico, con expansión hacia América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Aplicaciones de Acabado de Metales y Protección contra la Corrosión
El acabado de metales y la protección contra la corrosión son las aplicaciones de más rápido crecimiento en el mercado de dicromato de sodio. Los programas aeroespaciales y de defensa continúan utilizando cromo hexavalente donde las alternativas calificadas no han cumplido con las especificaciones funcionales. El Consorcio ADCR recibió autorizaciones REACH de 12 años para el dicromato de sodio para su uso en recubrimientos de conversión y pasivación en 2024. UK REACH adoptó las decisiones de autorización del Tramo 2 para el consorcio en enero de 2026, respaldando el uso continuo en operaciones aeroespaciales definidas. Las calificaciones de componentes de aeronaves requieren largos ciclos de validación, lo que dificulta la sustitución química inmediata. Las instalaciones pueden mantener líneas de química dual durante los programas de conversión, manteniendo así la demanda de reposición a medida que evolucionan los estándares de tratamiento de superficies. Esto es especialmente relevante para los componentes de aeronaves porque las aprobaciones de tratamiento de superficies específicas de cada programa pueden requerir entre 12 y 24 meses, lo que impide un cambio inmediato en la química utilizada en piezas calificadas y operaciones de reparación.
Crecimiento del Curtido de Cuero y la Demanda de Reposición de Cromo
El curtido de cuero continúa respaldando el mercado de dicromato de sodio, ya que los procesos a base de cromo siguen siendo establecidos en los centros de producción asiáticos. La industria valora la velocidad de procesamiento, las propiedades consistentes del cuero y la economía del equipo existente, particularmente en centros de curtido competitivos en costos que ya utilizan química a base de cromo y cuentan con sistemas de tratamiento de aguas residuales. Los sistemas de recuperación en circuito cerrado pueden reducir las pérdidas de cromo, pero el material recuperado aún requiere insumos frescos para mantener la calidad del baño. Esto crea un ciclo de reposición para los productos químicos de cromo en lugar de eliminar la demanda de material primario, ya que el cromo recuperado debe complementarse para mantener la eficacia y consistencia de los baños de proceso durante ciclos operativos repetidos y condiciones de producción cambiantes. Brasil añade demanda fuera de Asia-Pacífico a través de la capacidad de curtidurías y exportaciones de calzado, mientras que los requisitos de aguas residuales de India favorecen una calidad de insumo de cromo confiable, líneas de tratamiento intensivas en capital y adquisiciones estables de proveedores establecidos. Los controles más estrictos de aguas residuales también aumentan la importancia de los sistemas de proceso integrados y hacen que los operadores más pequeños y mal equipados sean menos competitivos. La carga de costos resultante no elimina la necesidad de insumos de cromo, pero favorece a las curtidurías y proveedores que pueden mantener sistemas de recuperación, cumplir con los requisitos de descarga y obtener material consistente para las líneas de procesamiento establecidas.
Demanda Creciente de Pigmentos, Recubrimientos y Tintes a Base de Cromo
El óxido de cromo verde, derivado del dicromato de sodio, se utiliza en recubrimientos arquitectónicos, pinturas industriales, cerámica y coloración de vidrio. El mercado de dicromato de sodio se beneficia de la demanda vinculada a la construcción de colorantes duraderos y materiales de recubrimiento. El óxido de cromo verde ofrece estabilidad térmica y resistencia a la radiación ultravioleta en varias formulaciones industriales, lo que lo hace relevante en estas aplicaciones de uso final. Las restricciones sobre los pigmentos de cromato de plomo pueden desplazar parte de la demanda de formulación hacia el óxido de cromo verde trivalente, que no pasa por el mismo proceso de autorización que los compuestos de cromo hexavalente en los casos de uso citados. Jinghai Bohong Technology Co., Ltd. anunció una inversión de primera fase de 290 millones de CNY (~43,13 millones de USD) en una instalación de dicromato de sodio de 50.000 toneladas por año, seguida de capacidad de óxido de cromo verde[1]. Esta alineación entre la capacidad aguas arriba y la producción de pigmentos puede preservar la demanda de dicromato de sodio a medida que se desarrollan las necesidades de recubrimientos de construcción e industriales. Los productores pueden, por tanto, participar en una cadena de productos aguas abajo donde el valor del intermediario depende del rendimiento duradero del pigmento en lugar de una sola aplicación de uso final.
Dependencia Continua del Dicromato de Sodio como Intermediario de Productos Químicos de Cromo
El dicromato de sodio sigue siendo un material de partida para el ácido crómico, el trióxido de cromo, el óxido de cromo verde, el sulfato básico de cromo y el cromo metálico. Este papel central respalda el mercado de dicromato de sodio a través de varias generaciones de productos aguas abajo. Reemplazarlo requiere cambios en toda la cadena de valor en lugar de una simple sustitución de reactivos, ya que el ácido crómico, el trióxido de cromo, el sulfato básico de cromo, el óxido de cromo verde y el cromo metálico dependen todos de este intermediario. Vishnu Chemicals ha buscado la integración vertical y planificó capacidad adicional de dicromato de sodio para fortalecer la seguridad de las materias primas y la producción aguas abajo. Su producción planificada de cromo metálico utiliza óxido de cromo verde derivado del dicromato de sodio, vinculando el intermediario con aplicaciones de aleaciones para defensa, aeroespacial y médica. El mercado de dicromato de sodio sigue dependiendo de la viabilidad económica de la producción de ácido crómico y óxido de cromo verde. Mientras estos productos aguas abajo sigan siendo económicamente viables, el dicromato de sodio conserva un papel aguas arriba que los insumos trivalentes alternativos no replican en la misma gama de productos comerciales. Esta dependencia conecta el material con cadenas de valor relacionadas con la defensa, el sector aeroespacial, las aleaciones médicas, los pigmentos, el chapado y el cuero.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Toxicidad y Carcinogenicidad del Cromo Hexavalente | -0.7% | Global, con relevancia inmediata en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Requisitos de Cumplimiento de REACH, Seguridad Laboral y Aguas Residuales | -0.5% | Europa y América del Norte, con expansión hacia mercados de exportación | Mediano plazo (2-4 años) |
| Sustitución por Cromo Trivalente, Recubrimientos sin Cromo y Químicas Alternativas de Curtido | -0.6% | Europa y América del Norte, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Toxicidad y Carcinogenicidad del Cromo Hexavalente
La toxicidad del cromo hexavalente limita el mercado de dicromato de sodio porque el material requiere controles estrictos de manipulación y exposición. Su clasificación como Grupo 1 de la Agencia Internacional para la Investigación del Cáncer (IARC) ha aumentado la presión sobre los usuarios para reducir la exposición y evaluar químicas alternativas, particularmente en aplicaciones donde el cromo trivalente o las opciones sin cromo pueden cumplir con los requisitos funcionales. El límite de exposición ocupacional de la Unión Europea para Cr(VI) es de 0,005 mg/m³, lo que requiere costosos controles de ingeniería en los sitios de acabado. General Motors declaró que los componentes interiores cromados del año modelo 2027 utilizarían cromo trivalente. Airbus calificó una alternativa trivalente conforme con REACH para cromo negro en aleaciones de tungsteno en marzo de 2025. El cromado duro para componentes hidráulicos y aeronáuticos sigue siendo difícil de reemplazar en aplicaciones donde las calificaciones de rendimiento son exigentes, dejando un grupo definido de usos funcionales dependientes de las derogaciones existentes y las ventanas de autorización.
Requisitos de Cumplimiento y Químicas Alternativas
La autorización REACH, las normas de seguridad laboral y el cumplimiento de aguas residuales añaden costos en todo el mercado de dicromato de sodio. Estos requisitos desplazan la demanda hacia proveedores autorizados en lugar de eliminar la demanda de aplicaciones reguladas. Gentrochema BV permitió que sus autorizaciones europeas de dicromato de sodio y potasio para formulación y tratamiento de superficies aeroespaciales expiraran en septiembre de 2024[2]. Esta decisión ilustra cómo las exigencias de cumplimiento pueden reducir la capa de distribución intermediaria. Los productores autorizados pueden obtener una posición comercial más sólida cuando los usuarios aguas abajo requieren acceso documentado a sustancias reguladas, mientras que los intermediarios no autorizados corren el riesgo de perder clientes a medida que los equipos de adquisición buscan rutas de suministro con un estado de autorización más claro. Los requisitos de descarga cero de líquidos de India y los controles de efluentes de cromato de EE. UU. favorecen a los productores más grandes que pueden financiar equipos de tratamiento, mantener sistemas de monitoreo y asegurar una calidad de insumo consistente para operaciones aguas abajo reguladas. El cromo trivalente, los recubrimientos sin cromo y los agentes de curtido alternativos pueden reemplazar la química hexavalente en usos seleccionados, aunque las restricciones de calificación, rendimiento y capital ralentizan la adopción en aplicaciones funcionales, particularmente donde los ciclos de aprobación de especificaciones de tratamiento de superficies son largos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
El Grado Técnico Lidera la Demanda IndustrialEl grado técnico capturó el 60,32% de la participación del mercado de dicromato de sodio en 2025 y se proyectó que crecería a una CAGR del 5,65% hasta 2031. Sirve para la producción de ácido crómico, acabado de metales, curtido de cuero, preservación de madera y producción de pigmentos. Estas aplicaciones a gran escala no han migrado hacia especificaciones de mayor pureza a escala de material. La expansión industrial en Asia-Pacífico respalda la demanda de grado técnico en cadenas de suministro químico establecidas. Los usuarios industriales autorizados también tienen una vía de adquisición más clara para este grado porque sus aplicaciones están definidas a escala y respaldadas por sistemas de manipulación existentes. Esta posición reduce el atractivo de un cambio rápido hacia segmentos de alta pureza más pequeños, donde los costos de cumplimiento son más difíciles de distribuir entre una producción limitada.
Los grados reactivo y de la Sociedad Química Americana (ACS) son para usos de laboratorio y analíticos, mientras que los grados farmacéutico y de la Farmacopea de los Estados Unidos (USP) son para síntesis limitada de fármacos y aplicaciones de dispositivos médicos. Estos grados siguen siendo más pequeños que los grados técnicos porque su producción de uso final es más reducida. Otros grados incluyen formulaciones industriales especiales y no estándar. Algunos productores están examinando especificaciones para electrolitos de baterías de flujo de hierro-cromo, lo que podría ampliar la demanda más allá de los requisitos estándar de grado técnico. Se espera que el grado técnico mantenga su posición de liderazgo porque tiene la base industrial aguas abajo más amplia en el mercado de dicromato de sodio. El desarrollo de baterías de flujo de hierro-cromo podría introducir demanda de especificaciones más especializadas si las aplicaciones alcanzan escala comercial. Incluso entonces, esos productos complementarían en lugar de desplazar el mayor requerimiento de grado técnico de los usuarios industriales establecidos.



Por Proceso de Producción:
La Calcinación sin Calcio Desarrolla Ventajas de CumplimientoLa calcinación con calcio representó el 44,56% del mercado de dicromato de sodio en 2025 porque las instalaciones heredadas en China y Kazajistán permanecieron operativas. La calcinación sin calcio fue el proceso de más rápido crecimiento, con una CAGR proyectada del 5,87% de 2026 a 2031. La calcinación con calcio produce cromato de calcio, lo que crea un problema adicional de gestión de subproductos cancerígenos. Los sistemas sin calcio ofrecen una vía para reducir esta responsabilidad a medida que se endurecen los estándares ambientales. Su requisito de capital puede ser significativo, pero la inversión puede reducir la exposición futura a la remediación y mejorar la durabilidad de los permisos operativos. Esto crea un perfil de costos diferente al de las plantas heredadas, que pueden continuar operando pero con una carga de cumplimiento más exigente. El proceso de producción, por tanto, afecta el acceso al mercado, la exposición a costos y la capacidad de retener clientes que requieren evidencia de condiciones de producción controladas. También puede influir en qué capacidad sigue siendo viable a medida que las autoridades elevan las expectativas de rendimiento ambiental y protección de los trabajadores.
Una investigación publicada en Minerals encontró que la calcinación optimizada sin calcio con carbonato de sodio a 1.000°C puede respaldar una recuperación eficiente de Cr₂O₃ a partir de relaves de beneficio de mineral de cromita. Otros procesos incluyen enfoques de calcinación oxidativa utilizando hidróxido de sodio y cloruro de sodio, desarrollados a través de trabajos académicos e industriales chinos. El proceso de calcinación de tecnología limpia del Grupo Chongqing Changyuan ilustra cómo los métodos de producción más nuevos pueden respaldar planes de capacidad bajo controles ambientales más estrictos. Los productores que adoptan tecnología sin calcio pueden reducir la exposición a la remediación y fortalecer la durabilidad de las licencias operativas. Las plantas de calcinación con calcio heredadas enfrentan costos de cumplimiento crecientes, lo que puede acelerar los cambios en los procesos de producción dentro de la industria del dicromato de sodio. Estas diferencias de proceso pueden remodelar la competencia independientemente de la demanda de uso final porque afectan qué productores pueden mantener la producción bajo condiciones ambientales más estrictas. Las plantas con capital insuficiente tienen menos capacidad para absorber esta transición y pueden perder clientes que requieren documentación de cumplimiento consistente.
Por Aplicación:
Los Intermediarios Químicos Lideran Mientras el Acabado de Metales Crece Más RápidoLa producción de compuestos de cromo y ácido crómico mantuvo el 37,13% de los ingresos por aplicación en 2025. Estos intermediarios químicos suministran óxido de cromo verde, ácido crómico, cromado duro y aplicaciones de catalizadores especiales. Se proyectó que el acabado de metales y la protección contra la corrosión crecerían a la CAGR más alta, del 6,12%, hasta 2031. Los recubrimientos de conversión aeroespaciales, el cromado duro automotriz y las adquisiciones de defensa respaldan esta aplicación. Estos usos implican requisitos de rendimiento funcional, a diferencia de las aplicaciones decorativas, donde los sistemas trivalentes pueden adoptarse más fácilmente. En los sistemas de recubrimiento funcional, los operadores deben validar la resistencia a la corrosión, la adhesión, la durabilidad y la compatibilidad del proceso antes de sustituir la química establecida en equipos activos. Las ventanas de autorización continuas, por tanto, protegen una producción definida de demanda durante el período en que se están calificando las alternativas.
Los pigmentos y recubrimientos se benefician del uso del óxido de cromo verde en formulaciones arquitectónicas e industriales. La demanda de curtido de cuero refleja las condiciones de precios y cumplimiento para los productos químicos de cromo y el tratamiento de aguas residuales. La preservación de madera sigue siendo relevante en los mercados tropicales, donde los productos de arsenato de cobre cromatado están bien establecidos para la madera estructural exterior. Las normas biocidas europeas limitan esta aplicación en Europa, desplazando la demanda hacia mercados no europeos. Otros usos incluyen electrolitos de baterías de flujo de hierro-cromo y refractarios de alta temperatura, que siguen siendo pequeños pero representan áreas potenciales de diversificación en el mercado de dicromato de sodio. Estas aplicaciones son relevantes porque los productores de cromo integrados

Análisis Geográfico
Mercado de Dicromato de Sodio en Asia-Pacífico
Asia-Pacífico concentró el 42,45% de la cuota del mercado de dicromato de sodio en 2025 y se proyectaba un crecimiento a una CAGR del 5,98% hasta 2031. Las instalaciones de China en Hubei, Sichuan, Chongqing, Gansu y Shaanxi abastecen una gran parte de la producción mundial de grado técnico. La región se beneficia de la actividad en sectores posteriores de la cadena de valor como la automoción, la electrónica, el cuero, los pigmentos y el procesamiento químico. El endurecimiento de las normativas medioambientales en China está favoreciendo la consolidación de la producción entre los grandes productores que cumplen con la normativa, lo que está generando una mayor disciplina de precios entre los proveedores supervivientes y proporcionando una base más sólida para los precios de exportación. La estructura regional también ofrece a los productores acceso a usuarios cercanos de pigmentos, recubrimientos, productos químicos para cuero y productos de tratamiento de superficies. Esta proximidad contribuye a mantener la posición de la región tanto en la oferta como en la demanda, ya que los mismos clústeres industriales consumen productos químicos de cromo y proporcionan servicios logísticos, de procesamiento y técnicos de apoyo. El curtido de cuero en centros asiáticos competitivos en costes sigue siendo importante, ya que la química basada en cromo continúa ofreciendo un rendimiento de proceso y una economía consolidados, incluso a medida que los requisitos de aguas residuales y recuperación se vuelven más estrictos.
India está ampliando su posición mediante la producción nacional de productos químicos de cromo y la integración vertical ascendente del mineral de cromita. Vishnu Chemicals operó a casi el 80% de utilización de su segmento de cromo a mediados de 2026 y tenía como objetivo una capacidad de dicromato de sodio de 100.000 toneladas métricas por año (MTPA) durante el ejercicio fiscal 26. Vietnam contribuye a la demanda indirecta a través de la producción de cuero y el uso de productos químicos para el curtido al cromo. Estas cadenas de suministro asiáticas combinan el consumo local con la capacidad de exportación, lo que refuerza la posición de la región en el mercado de dicromato de sodio. La integración vertical hacia atrás de India demuestra cómo los productores no chinos pueden reducir la exposición a los riesgos de suministro de cromita al tiempo que se expanden hacia productos de cromo de mayor valor añadido. El papel de Vietnam es principalmente impulsado por la demanda, ya que su producción de cuero añade un canal de consumo indirecto para los productos químicos de curtido al cromo. Tanto India como China ilustran cómo la integración vertical ascendente puede influir en la competitividad, ya que el acceso al mineral de cromita reduce la exposición a las interrupciones de las materias primas y respalda la planificación de productos posteriores en la cadena de valor, como el ácido crómico, el óxido de cromo verde y el cromo metálico. Estas cadenas de producción interconectadas hacen que la posición regional sea más duradera que un modelo basado únicamente en importaciones de mercado de productos químicos intermedios.
Mercado de Dicromato de Sodio en América y EMEA
América del Norte y Europa son mercados maduros de dicromato de sodio, impulsados por la demanda de acabado de metales, tratamiento aeroespacial y productos químicos especiales. Los vencimientos de las autorizaciones a nivel de distribuidor en Europa redujeron las opciones de aprovisionamiento para algunos clientes de la cadena de valor posterior durante 2024. Las autorizaciones ADCR respaldan usos definidos de recubrimientos de conversión en la Unión Europea y el Reino Unido hasta mediados de la década de 2030. Las normativas medioambientales y de aguas residuales de América del Norte añaden costes de cumplimiento continuos. América del Sur se apoya en las exportaciones de curtido de cuero y calzado de Brasil, mientras que Argentina contribuye a la demanda química. La demanda de Oriente Medio y África sigue dependiendo de las importaciones procedentes de la región de Asia-Pacífico, con Sudáfrica actuando principalmente como centro de exportación de mineral de cromita. Los planes de diversificación industrial de Arabia Saudita están generando una demanda incipiente de productos químicos para el tratamiento de superficies en los nuevos clústeres de fabricación emergentes. La región sigue siendo sensible a los costes de flete y a las interrupciones en los principales nodos logísticos, dado que la producción local de dicromato de sodio es limitada. América del Norte y Europa se enfrentan a una posición de suministro diferente, en la que los requisitos regulatorios, los vencimientos de autorizaciones y los largos plazos de aprovisionamiento condicionan el consumo tanto como la actividad de uso final subyacente. Las autorizaciones aeroespaciales definidas pueden proteger la demanda para usos específicos de tratamiento de superficies, mientras que las aplicaciones decorativas presentan una mayor exposición a la sustitución por sistemas de cromo trivalente.
Panorama Competitivo
Concentración del Mercado
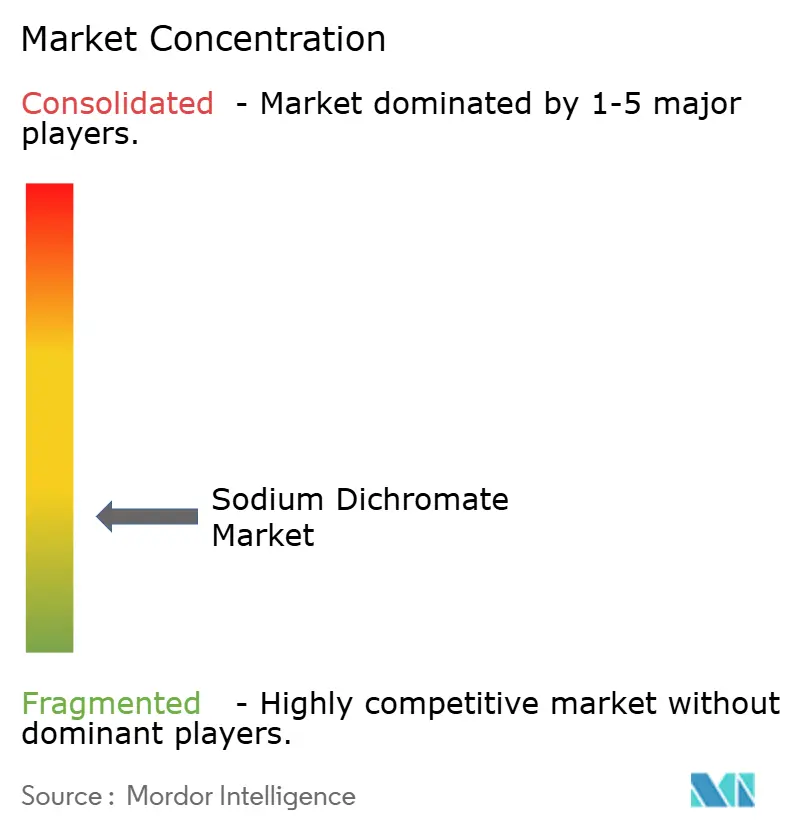
El mercado de dicromato de sodio está fragmentado. Brother Enterprises, Hubei Zhenhua Chemical, Sichuan Yinhe Chemical, Chongqing Changyuan y Chongqing Minfeng son proveedores chinos. Vishnu Chemicals en India y Aktyubinsk Chromium Chemicals Plant en Kazajistán son productores no chinos. JSC Novotroitsk Plant of Chromium Compounds y CHROMPIK proporcionan producción europea, aunque las obligaciones de cumplimiento limitan su flexibilidad operativa. La estructura competitiva está determinada por la concentración de capacidad de grado técnico en China y la necesidad de cobertura de autorización en destinos de exportación regulados. Los compradores evalúan la capacidad del proveedor a través de la consistencia de calidad, la documentación de cumplimiento, la confiabilidad logística y la seguridad de las materias primas, en lugar del precio únicamente. La concentración de producción en China refleja grandes instalaciones de grado técnico en Hubei, Sichuan, Chongqing, Gansu y Shaanxi, acceso al carbonato de sodio doméstico y cadenas de suministro de productos químicos de cromo establecidas. Los productores no chinos siguen siendo relevantes a medida que los clientes buscan alternativas que cumplan con los requisitos regulatorios, de calidad y de entrega en mercados con rutas de suministro autorizadas limitadas.
La integración vertical es una estrategia competitiva central en el mercado de dicromato de sodio. Vishnu Chemicals adquirió una participación del 74% en una entidad minera de mineral de cromita sudafricana en 2025, mejorando la seguridad de las materias primas y la resiliencia de la cadena de suministro. Brother Enterprises ha buscado tecnología de reciclaje de cromo en circuito cerrado, que reduce el uso de recursos y crea una barrera técnica para los nuevos participantes. Chongqing Changyuan ha desarrollado un proceso de calcinación de tecnología limpia sin calcio que vincula el rendimiento ambiental con el acceso al mercado. La inversión en capacidad de Qinghai Bohong Technology Co., Ltd. vincula la producción de dicromato de sodio con la futura producción de óxido de cromo verde. La recuperación de cromo en circuito cerrado reduce los pasivos de residuos y crea una capacidad operativa que es difícil de replicar para un participante enfocado en productos básicos. Los compuestos de cromo de alta pureza para electrolitos de baterías de flujo de hierro-cromo siguen siendo relevantes para los productores que buscan certificaciones específicas de aplicación más allá de los grados industriales establecidos.
El cumplimiento separa a los productores con plantas modernas de los operadores que no pueden financiar autorizaciones, sistemas de emisiones o controles de aguas residuales. Aktyubinsk Chromium Chemicals Plant completó la reconstrucción del control de emisiones en 2024, incluyendo 15 nuevos precipitadores electrostáticos. Los operadores más pequeños enfrentan un mayor riesgo a medida que se intensifican los requisitos de autorización y seguridad. Las inversiones ambientales son un asunto comercial, no simplemente regulatorio, ya que los clientes requieren proveedores que puedan proporcionar producción estable mientras cumplen con los requisitos en las operaciones de procesamiento, transporte y uso final. Los requisitos regulatorios actúan como un mecanismo de consolidación porque los costos de mantener controles de emisiones, sistemas de aguas residuales, protección ocupacional y autorizaciones de uso son más fácilmente asumidos por grandes operadores integrados. Las aplicaciones aeroespaciales y de tratamiento de superficies funcionales siguen activas bajo vías de autorización definidas, pero la base de proveedores disponibles es reducida.
Líderes de la Industria del Dicromato de Sodio
-
American Chrome & Chemicals
-
CHROMPIK
-
SICHUAN YINHE CHEMICAL CO.,LTD
-
Nippon Chemical Industrial CO., LTD.
-
Vishnu Chemicals
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dicromato de Sodio Empresas cubiertas en este informe
- Aktyubinsk Chromium Chemicals Plant
- American Chrome & Chemicals
- Brother Enterprises Holding Co., Ltd.
- Chongqing Changyuan Group Limited
- Chongqing Minfeng Chemical Co., Ltd.
- CHROMPIK
- Gansu Jinshi Chemical Co., Ltd.
- Haining Peace Chemical Co., Ltd.
- Hebei Chromate Chemical Co., Ltd.
- Hubei zhenhua chemical co., LTD
- JSC Novotroitsk Plant of Chromium Compounds
- Nippon Chemical Industrial CO., LTD.
- Shaanxi Shangnan Dongzheng Chemical Co., Ltd.
- SICHUAN YINHE CHEMICAL CO.,LTD
- Vishnu Chemicals
Desarrollos recientes de la industria en Mercado de Dicromato de Sodio
- Enero de 2026: UK REACH adoptó las primeras decisiones de autorización del Tramo 2 para el Consorcio ADCR, que cubren el uso del dicromato de sodio en recubrimientos de conversión aeroespaciales y pasivación. Esto proporcionó un ancla de demanda a mediano plazo para las operaciones de tratamiento de superficies británicas y europeas y redujo la incertidumbre de adquisición para los contratistas aeroespaciales aguas abajo.
- Mayo de 2025: La Agencia Europea de Sustancias y Mezclas Químicas (ECHA) presentó su expediente de restricción del Anexo XV que cubre 13 compuestos de cromo hexavalente, incluido el dicromato de sodio, bajo el Anexo XVII de REACH. Esto inició una consulta pública formal de seis meses que definió las ventanas de derogación y las categorías de uso final permitidas para los operadores industriales autorizados en toda la UE.
Alcance del Informe Global del Mercado de Dicromato de Sodio
El dicromato de sodio es un compuesto cristalino inorgánico de color naranja-rojo brillante, conocido principalmente como un poderoso agente oxidante. Sirve como materia prima industrial clave para la fabricación de productos químicos de cromo, pigmentos y agentes de curtido de cuero.
El mercado de dicromato de sodio está segmentado por grado, proceso de producción, aplicación y geografía. Por grado, el mercado está segmentado en grado técnico, grado reactivo/ACS, grado farmacéutico/USP y otros. Por proceso de producción, el mercado está segmentado en calcinación con calcio, calcinación sin calcio y otros. Por aplicación, el mercado está segmentado en producción de compuestos de cromo y ácido crómico, acabado de metales y protección contra la corrosión, pigmentos y recubrimientos, curtido de cuero, preservación de madera y otros. El informe también cubre el tamaño del mercado y los pronósticos para el dicromato de sodio en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Grado Técnico |
| Grado Reactivo/ACS |
| Grado Farmacéutico/USP |
| Otros |
| Calcinación con Calcio |
| Calcinación sin Calcio |
| Otros |
| Producción de Compuestos de Cromo y Ácido Crómico |
| Acabado de Metales y Protección contra la Corrosión |
| Pigmentos y Recubrimientos |
| Curtido de Cuero |
| Preservación de Madera |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Grado Técnico | |
| Grado Reactivo/ACS | ||
| Grado Farmacéutico/USP | ||
| Otros | ||
| Por Proceso de Producción | Calcinación con Calcio | |
| Calcinación sin Calcio | ||
| Otros | ||
| Por Aplicación | Producción de Compuestos de Cromo y Ácido Crómico | |
| Acabado de Metales y Protección contra la Corrosión | ||
| Pigmentos y Recubrimientos | ||
| Curtido de Cuero | ||
| Preservación de Madera | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Dicromato de Sodio?
El tamaño del mercado de dicromato de sodio fue valorado en 1,53 mil millones de USD en 2025 y se estima que crecerá desde 1,60 mil millones de USD en 2026 hasta alcanzar los 2,05 mil millones de USD en 2031, a una CAGR del 5,11% durante el período de pronóstico de 2026 a 2031.
¿Qué proceso de producción está creciendo más rápido?
La calcinación sin calcio fue el proceso de más rápido crecimiento, con un pronóstico de CAGR del 5,87% de 2026 a 2031. Está ganando relevancia porque evita los subproductos de cromato de calcio y puede reducir la exposición futura al cumplimiento y la remediación.
¿Qué aplicación se espera que crezca más rápido?
Se proyectó que el acabado de metales y la protección contra la corrosión se expandirían a una CAGR del 6,12% hasta 2031. Los programas aeroespaciales, de defensa y de chapado funcional respaldan la demanda donde los largos ciclos de calificación dificultan la sustitución rápida de materiales.
¿Qué región lidera la demanda de dicromato de sodio?
Asia-Pacífico lideró con una participación de ingresos del 42,45% en 2025 y se pronosticó que crecería a una CAGR del 5,98% hasta 2031. China, India y otras ubicaciones de fabricación regionales combinan el consumo aguas abajo, la producción de grado técnico y la capacidad de exportación.