
Tamanho e Participação do Mercado de Automação de Fluxo de Trabalho SOC
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
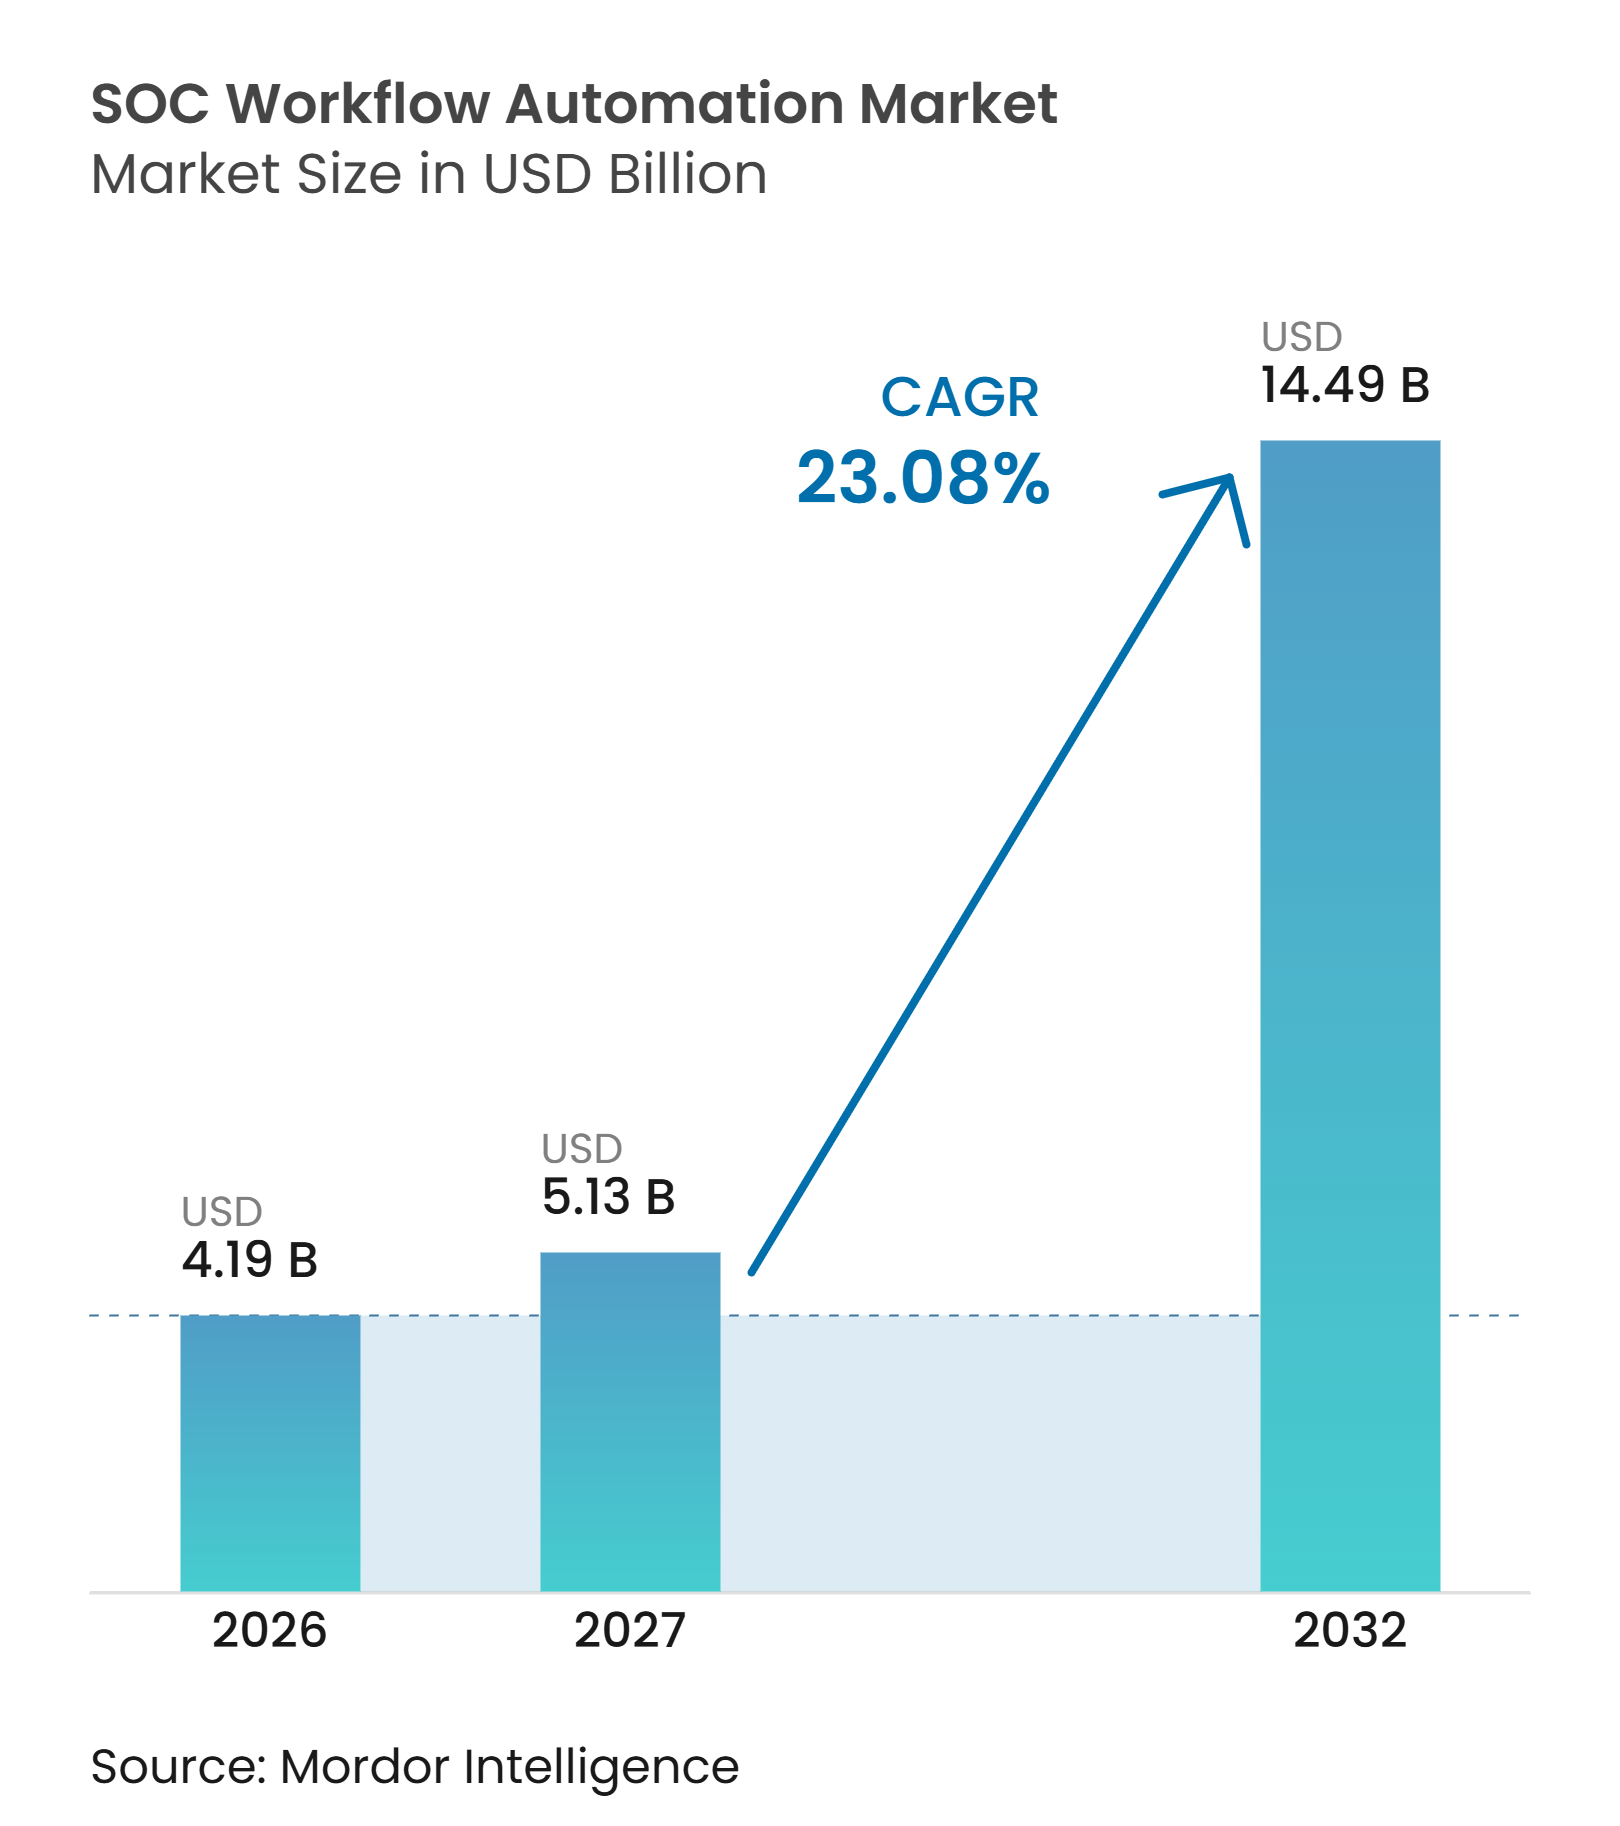
| Tamanho do Mercado (2027) | 5.13 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.49 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 23.08 % |
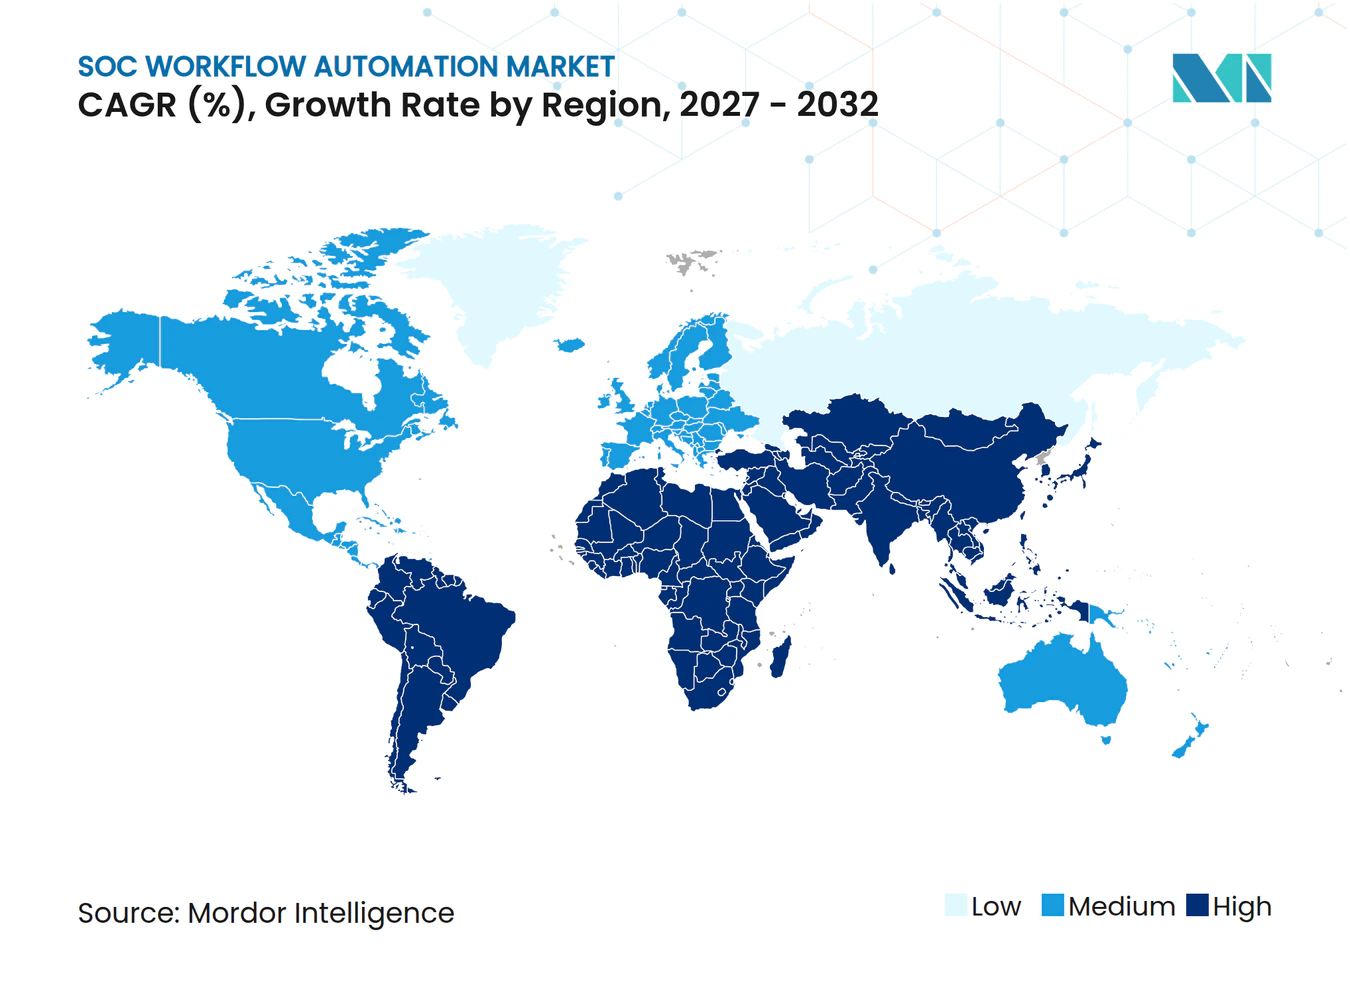
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação de Fluxo de Trabalho SOC pela Mordor Intelligence
O tamanho do mercado de automação de fluxo de trabalho SOC foi avaliado em 4,19 bilhões de USD em 2026 e estima-se que cresça de 5,13 bilhões de USD em 2027 para atingir 14,49 bilhões de USD até 2032, a um CAGR de 23,08% durante o período de previsão (2027-2032). O aumento dos volumes de alertas, os prazos de reporte mais curtos e a capacidade limitada dos analistas estão tornando as operações de segurança manuais cada vez mais difíceis de sustentar em grandes organizações. O mercado de automação de fluxo de trabalho SOC está, portanto, migrando de uma aquisição voltada ao controle de custos para um requisito operacional para organizações que precisam investigar e responder com rapidez. A automação de segurança também pode criar um caso financeiro mensurável, pois a IBM relatou que o uso extensivo de IA de segurança e automação foi associado a 1,9 milhão de USD a menos em custos de violação em seu estudo de 2025. A IA generativa está ampliando a base de clientes endereçável ao tornar o design de playbooks mais acessível a equipes sem grandes recursos de engenharia de segurança. Ao mesmo tempo, o trabalho de integração permanece uma restrição importante, pois ambientes de ferramentas complexos podem atrasar a implantação, exigir manutenção contínua e reduzir a confiabilidade dos fluxos de trabalho automatizados após a entrada em produção de uma plataforma.
Principais Conclusões do Relatório
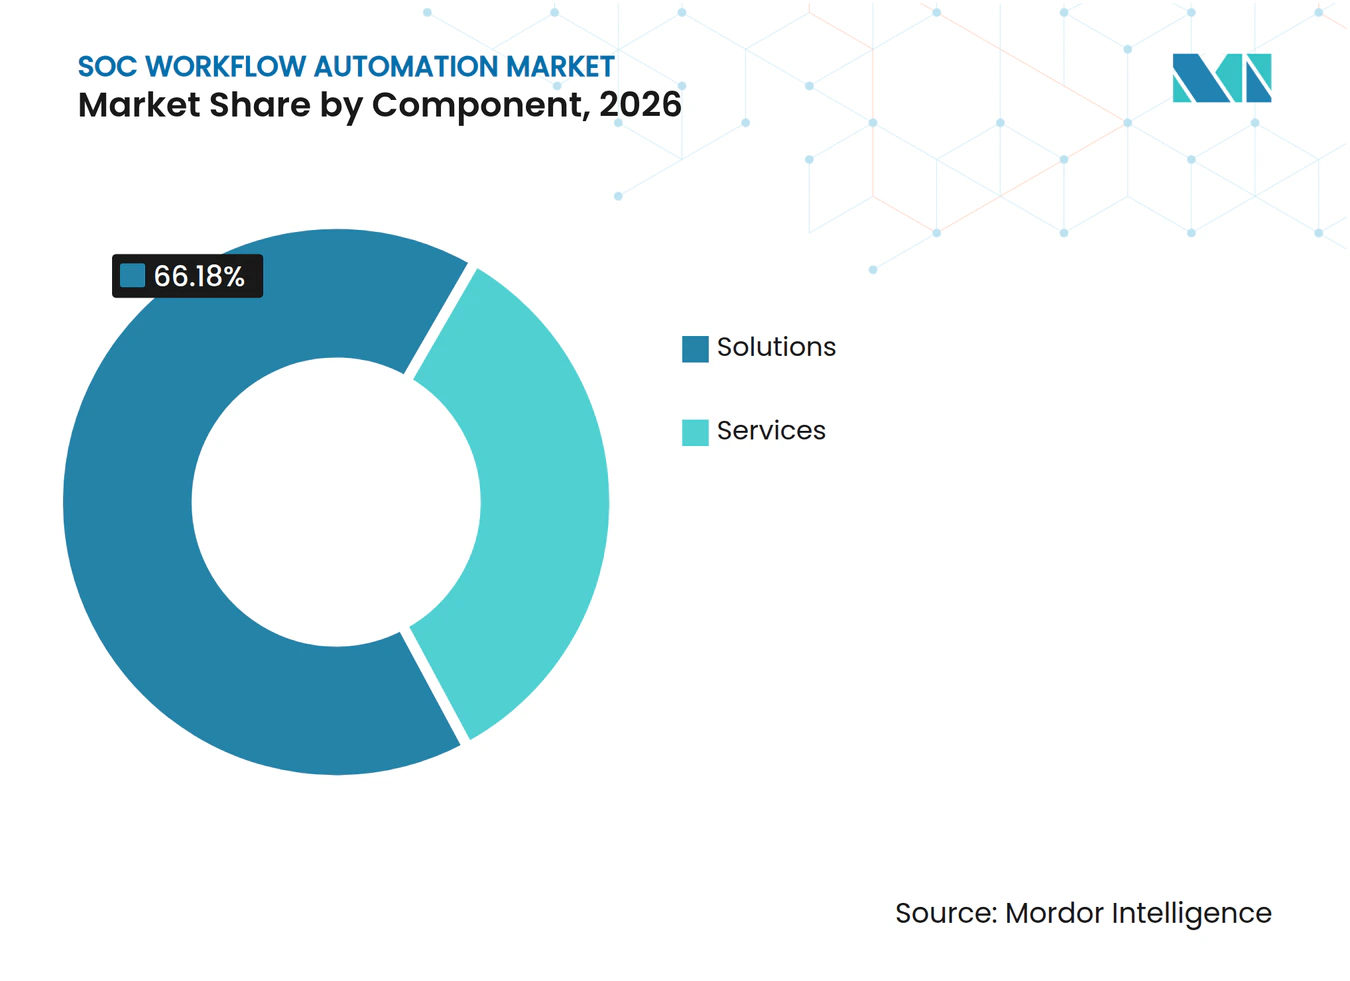
- Por componente, as soluções representaram 66,18% da receita do mercado de automação de fluxo de trabalho SOC em 2026, enquanto os serviços devem se expandir a um CAGR de 24,19% até 2032.
- Por modo de implantação, as implantações locais detinham 70,15% da receita do mercado de automação de fluxo de trabalho SOC em 2026, enquanto as implantações em nuvem devem se expandir a um CAGR de 24,40% até 2032.
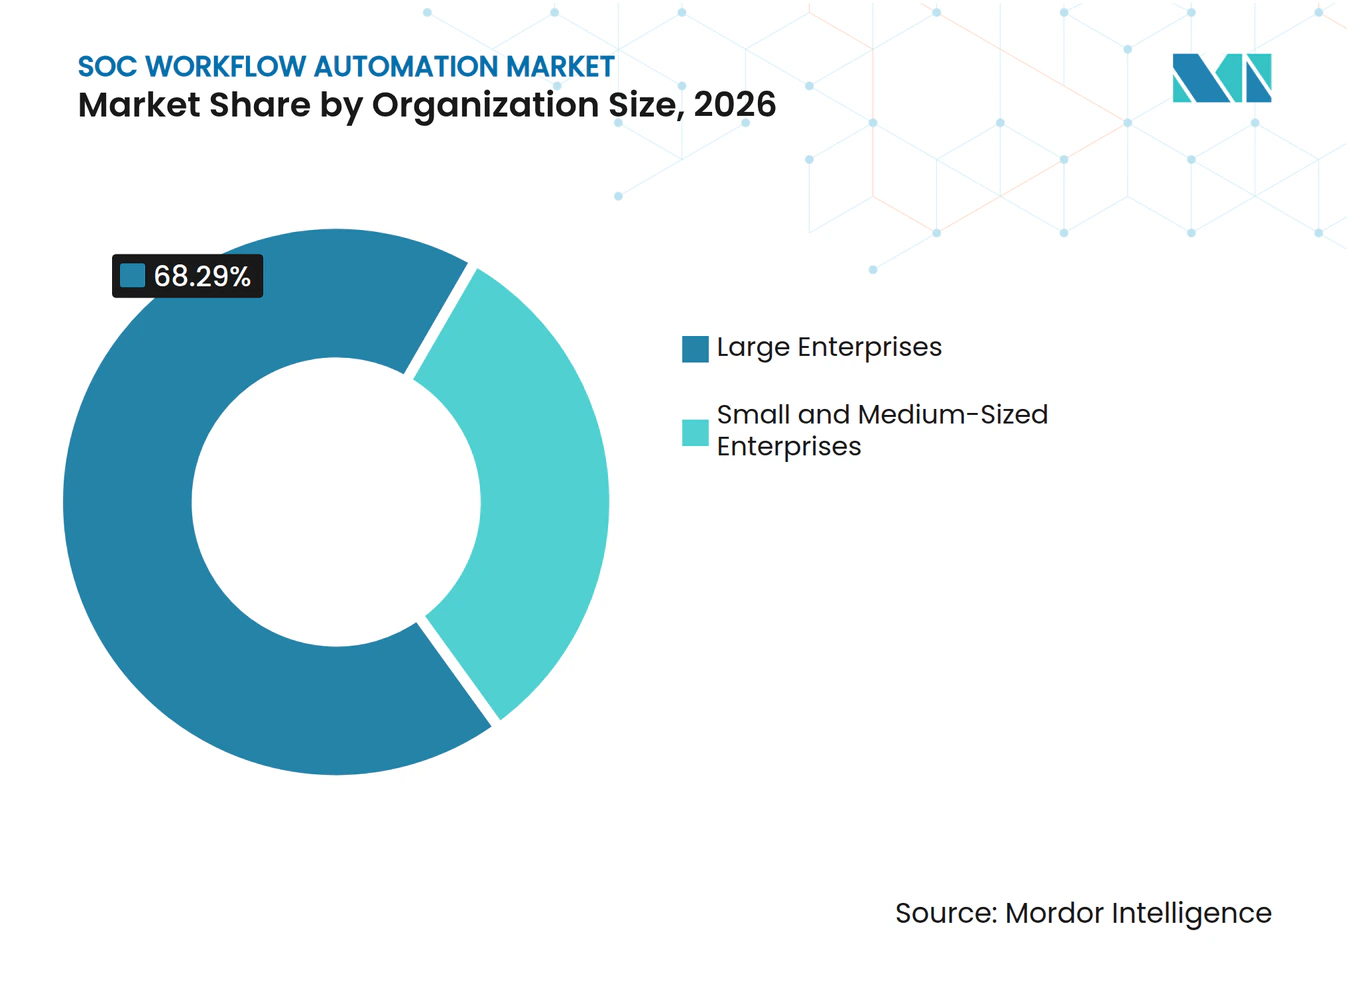
- Por tamanho de organização, as grandes empresas representaram 68,29% da receita do mercado de automação de fluxo de trabalho SOC em 2026, enquanto as PMEs devem se expandir a um CAGR de 24,87% até 2032.
- Por vertical do setor, o BFSI representou 29,11% da receita do mercado de automação de fluxo de trabalho SOC em 2026, enquanto o governo e a administração pública devem se expandir a um CAGR de 23,57% até 2032.
- Por geografia, a América do Norte detinha 35,16% da receita do mercado de automação de fluxo de trabalho SOC em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 23,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada dos Volumes de Alertas e Complexidade dos Incidentes | +4.5% | Global, maior concentração na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Mandatos de Automação Orientados à Conformidade | +3.8% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Escassez de Talentos em Cibersegurança e Esgotamento dos Analistas | +3.2% | Global, agudo na América do Norte, Europa Ocidental e mercados desenvolvidos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aceleração de Playbooks Habilitada por IA Generativa | +2.8% | Global, adoção mais rápida na América do Norte e no núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Incentivos de Ciberseguro para Controles de Resposta Demonstráveis | +2.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção de SOC Componível com API em Primeiro Lugar | +1.5% | Global, incluindo expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Volumes de Alertas e Complexidade dos Incidentes
Os centros de operações de segurança estão lidando com cargas de alertas que as equipes de analistas não conseguem revisar manualmente em escala, especialmente quando os mesmos analistas também precisam validar contexto, priorizar casos, comunicar-se com outras equipes, documentar ações para revisão posterior e apoiar melhorias contínuas nos processos de detecção e resposta. Isso torna a triagem e a resposta automatizadas um fator central de demanda para o mercado de automação de fluxo de trabalho SOC, pois pode fornecer uma primeira resposta consistente, coletar evidências básicas de sistemas conectados e priorizar casos que precisam de um analista antes que esse analista gaste tempo em um caso, melhorando o uso de recursos especializados limitados. A ISACA constatou que 71% dos profissionais de segurança identificaram um cenário de ameaças cada vez mais complexo como seu principal fator de estresse em 2026, em comparação com 63% em 2025. Um maior volume de alertas pode aumentar a fadiga dos analistas, o que pode elevar o risco de casos perdidos, atrasados ou investigados de forma inconsistente em uma fila de resposta já sobrecarregada. A investigação atrasada pode prolongar o tempo de permanência do invasor, aumentar o número de pessoas envolvidas em uma resposta e elevar o custo final de uma violação. A IBM relatou que organizações com ampla IA de segurança e automação tiveram custos de violação 1,9 milhão de USD menores do que organizações sem essas capacidades, o que dá às equipes de gestão uma razão financeira direta para automatizar trabalhos de segurança repetitivos.
Mandatos de Automação Orientados à Conformidade
Os prazos regulatórios estão aumentando a demanda por processos de resposta documentados e repetíveis no mercado de automação de fluxo de trabalho SOC, especialmente quando múltiplas funções de controle precisam trabalhar a partir do mesmo registro de incidente. O Regulamento de Resiliência Operacional Digital tornou-se diretamente aplicável em 17 de janeiro de 2025 e aplica requisitos de resiliência operacional a entidades financeiras cobertas na União Europeia. Esses requisitos tornam a coleta manual de evidências e os caminhos de escalonamento inconsistentes mais difíceis de defender durante uma auditoria, especialmente quando uma organização precisa mostrar qual ação foi tomada e quando foi aprovada. As organizações precisam de fluxos de trabalho que possam registrar ações, preservar informações de casos, conectar sistemas relevantes e encaminhar incidentes aos tomadores de decisão apropriados sem depender de transferências informais. O mesmo modelo operacional é relevante quando as organizações precisam coordenar equipes de segurança, jurídico, risco e conformidade durante um incidente e posteriormente precisam revisar a sequência de decisões. Esse requisito apoia a demanda por playbooks estruturados porque eles podem criar um registro consistente de como um evento foi avaliado, tratado, escalonado e encerrado, ao mesmo tempo em que ajudam as equipes a aplicar o mesmo processo básico de resposta quando vários departamentos precisam trabalhar a partir do registro do incidente.
Escassez de Talentos em Cibersegurança e Esgotamento dos Analistas
A pressão sobre a força de trabalho é outro motivo importante pelo qual as organizações estão adotando a automação de fluxo de trabalho SOC: a contratação por si só não resolve o crescente volume e a complexidade do trabalho de segurança operacional, especialmente quando analistas experientes precisam gastar grande parte do tempo em triagem básica e administração de casos. A pesquisa da ISSA com profissionais de cibersegurança constatou que 75% das organizações respondentes relataram escassez de habilidades no início de 2026, enquanto 47% dos profissionais estavam considerando deixar a profissão. A mesma pesquisa constatou que 44% das equipes de segurança foram desviadas do trabalho estratégico para a resposta a incidentes, e 42% carregavam cargas de trabalho aumentadas. A ISACA também relatou que 58% das organizações consideravam suas equipes com pessoal insuficiente, 61% tinham vagas abertas em cibersegurança e 52% das pessoas que consideravam sair citaram o alto estresse no trabalho como razão principal. Esse padrão pode se tornar autorreforçador porque as saídas deixam os analistas restantes com mais incidentes, menos tempo para trabalho de melhoria e menos oportunidades de desenvolver as habilidades necessárias para investigações complexas. A pesquisa da SANS constatou que 79% dos SOCs usavam ferramentas de IA ou aprendizado de máquina, mas apenas 36% desses SOCs tinham integrado as ferramentas em fluxos de trabalho definidos, ressaltando a necessidade de plataformas que transformem a saída das ferramentas em processos operacionais controlados.
Aceleração de Playbooks Habilitada por IA Generativa
A IA generativa está mudando a rapidez com que as equipes podem criar e revisar playbooks no mercado de automação de fluxo de trabalho SOC, reduzindo a quantidade de trabalho especializado de engenharia necessário para descrever a lógica de resposta de rotina. Interfaces em linguagem natural podem permitir que engenheiros de segurança descrevam a lógica de resposta sem precisar escrever cada etapa do fluxo de trabalho do zero, encurtando assim o tempo entre a identificação de um caso de uso e o teste de uma automação viável. Em janeiro de 2026, a Swimlane declarou que seus agentes de IA realizavam trabalho equivalente ao de 60.000 analistas de SOC diariamente em sua base de clientes. A Torq declarou que sua plataforma pode reduzir o tempo de investigação em até 90% por meio de triagem autônoma, embora os resultados possam variar dependendo do ambiente, da qualidade dos dados, da cobertura de integração e do design do fluxo de trabalho.[1] Um estudo revisado por pares de 2026 também examinou a geração de playbooks de segurança com reconhecimento de lógica usando aprendizado de representação adversarial, apoiando a base técnica para automatizar partes da criação de playbooks. Essas capacidades podem ajudar organizações com capacidade de engenharia limitada a construir bibliotecas de fluxos de trabalho úteis mais rapidamente, revisar e revisar a lógica de resposta com menos esforço técnico e expandir o alcance da automação além das maiores equipes de segurança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dívida de Integração de Conjunto de Ferramentas Legadas | -2.8% | Global, particularmente agudo em empresas regulamentadas da América do Norte e Europa | Médio prazo (2-4 anos) |
| Restrições Orçamentárias entre Pequenas e Médias Empresas | -1.9% | Global, mais impactante na América do Sul, África e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Canibalização por Agrupamento de SIEM e XDR | -1.4% | Global, maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Desvio de Playbook por Mudanças de API e Esquema de Fornecedores | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dívida de Integração de Conjunto de Ferramentas Legadas
O trabalho de integração legada pode retardar a implantação da automação de fluxo de trabalho SOC, especialmente em grandes empresas regulamentadas que acumularam ferramentas de segurança ao longo dos anos de compras de tecnologia separadas. Ambientes mais antigos frequentemente incluem ferramentas com interfaces de programação de aplicativos incompatíveis, métodos de autenticação desatualizados e estruturas de eventos que não se alinham com plataformas de orquestração mais recentes. A conexão inicial é apenas parte do problema, pois as atualizações de fornecedores podem alterar uma interface ou esquema depois que um playbook já está em execução, exigindo validação contínua em vez de um esforço de implementação único. Uma mudança desse tipo pode interromper uma tarefa automatizada sem mostrar imediatamente que a cobertura foi afetada, criando o risco de que uma equipe presuma que uma ação de resposta ocorreu quando não ocorreu. As equipes de segurança precisam então retestar, ajustar e manter integrações enquanto continuam seu trabalho diário de resposta e gerenciam incidentes que não podem esperar por um reparo de plataforma. Esses requisitos prolongam os cronogramas de implantação para organizações que podem enfrentar a maior pressão de conformidade e os ambientes de segurança mais complexos, o que significa que os compradores com a necessidade mais clara de automação podem enfrentar o caminho mais longo para realizar seus benefícios operacionais.
Restrições Orçamentárias entre Pequenas e Médias Empresas
As PMEs devem crescer rapidamente no mercado de automação de fluxo de trabalho SOC, mas as restrições orçamentárias ainda podem retardar a adoção à medida que os compradores equilibram os gastos com segurança com outras prioridades operacionais. As plataformas empresariais podem ter preços baseados no número de integrações, assentos de analistas e execuções de fluxo de trabalho, o que nem sempre se alinha com a capacidade de gastos de equipes menores que precisam de um serviço mais restrito, mas ainda confiável. Os compradores menores também precisam financiar implementação, ajuste e manutenção, e esses custos podem exceder o custo da licença ao longo do tempo quando a equipe não tem as habilidades para configurar e manter a plataforma internamente. Isso torna a implantação direta, o preço compreensível e a sobrecarga administrativa limitada considerações de compra importantes para organizações com poucos especialistas em segurança. A BlinkOps introduziu um Construtor de Agente de Segurança Sem Código em abril de 2025, refletindo os esforços do fornecedor para reduzir o esforço de engenharia necessário para construir automações específicas do ambiente. As ferramentas sem código podem reduzir as barreiras para as PMEs, mas não eliminam a necessidade de governança, testes, revisão humana e manutenção contínua das ações automatizadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Crescimento dos Serviços Reflete a Demanda por Suporte OperacionalAs soluções representaram 66,18% da receita do mercado de automação de fluxo de trabalho SOC em 2026, refletindo o papel central das plataformas de orquestração, módulos de resposta a incidentes e gerenciamento de casos, mecanismos de playbook e ferramentas de análise de segurança em um SOC moderno. Esses produtos conectam ferramentas de segurança e simplificam o trabalho de rotina por meio de etapas definidas, ajudando as equipes a lidar com alertas de forma mais consistente, aplicar procedimentos de resposta estabelecidos e reduzir o esforço manual necessário para coletar contexto de sistemas separados. Os compradores avaliam a cobertura de integração, o controle do fluxo de trabalho, as permissões de acesso e os relatórios porque uma solução deve se adequar tanto à pilha de segurança quanto ao processo de resposta da organização, ao mesmo tempo em que permite que analistas e gerentes entendam por que uma determinada ação foi iniciada. A grande base de soluções também mostra que os clientes ainda colocam a plataforma de software no centro de seu programa de automação, em vez de tratá-la como um complemento periférico, pois a plataforma coordena os dados, ações, aprovações e registros que permitem respostas repetíveis. Uma plataforma que não pode suportar o processo de monitoramento, investigação e escalonamento existente do cliente dificilmente entregará o benefício operacional pretendido.
Os serviços devem se expandir a um CAGR de 24,19% até 2032, à medida que serviços gerenciados, suporte à implementação, consultoria, treinamento e ajuste de plataforma se tornam mais importantes para os clientes. Muitas organizações carecem de capacidade de engenharia interna suficiente para construir playbooks, manter integrações, testar mudanças, documentar procedimentos operacionais e responder a incidentes ao vivo simultaneamente, especialmente quando o quadro de pessoal já é limitado e a equipe precisa trabalhar em uma ampla combinação de tecnologias de segurança existentes. A pesquisa da SANS mostrou que, entre as organizações que usavam ferramentas de IA ou aprendizado de máquina, os fluxos de trabalho definidos ainda não as incorporavam. Provedores de serviços e integradores de sistemas podem preencher essa lacuna configurando fluxos de trabalho, validando a lógica de resposta e apoiando as equipes operacionais após a implantação. O mercado de automação de fluxo de trabalho SOC tem uma demanda crescente por parceiros que forneçam processos operacionais, integrações testadas, playbooks suportados e assistência contínua à plataforma, em vez de apenas acesso ao produto.


Por Modo de Implantação:
Local Lidera Enquanto a Nuvem Ganha Novas Cargas de TrabalhoAs implantações locais detinham 70,15% da receita do mercado de automação de fluxo de trabalho SOC em 2026, apoiadas por obrigações de residência de dados, ambientes isolados, infraestrutura estabelecida e contratos de longo prazo. Operadores de defesa e infraestrutura crítica podem precisar manter dados e sistemas sensíveis em ambientes rigidamente controlados, tornando a implantação local uma escolha prática quando a separação de rede, as restrições de acesso e os requisitos de controle interno limitam como os sistemas podem ser conectados. A arquitetura existente também pode tornar as mudanças no modelo de implantação custosas porque as equipes precisam avaliar a movimentação de dados, o acesso ao sistema, a continuidade operacional, as dependências de integração e o impacto nos processos de incidentes estabelecidos antes de alterar a plataforma. Essas condições preservam a demanda por sistemas locais mesmo quando as ferramentas de segurança se tornam mais distribuídas em ambientes de nuvem, endpoint, identidade e rede. A escolha de implantação neste segmento reflete, consequentemente, controles de risco e tecnologia instalada tanto quanto o apelo de novos recursos de automação.
A implantação em nuvem deve se expandir a um CAGR de 24,40% até 2032, à medida que as organizações adotam sistemas de informação e gerenciamento de eventos de segurança nativos da nuvem, detecção de endpoint entregue pela nuvem e ferramentas de identidade de software como serviço. Uma camada de orquestração é mais fácil de implantar quando é executada no mesmo ambiente que as ferramentas que precisa conectar e coordenar, pois isso simplifica o acesso, reduz o atrito operacional e alinha o fluxo de trabalho com a forma como as informações de segurança já são coletadas e processadas. Os provedores de serviços de segurança gerenciados também precisam de sistemas multilocatários que suportem muitas contas de clientes sem exigir uma instalação local separada para cada uma. A Swimlane lançou uma configuração de SOC de IA para provedores de serviços de segurança gerenciados em julho de 2026, ilustrando a atenção dos fornecedores a esse modelo de entrega.[2] O crescimento da nuvem não elimina os requisitos de governança, pois os compradores regulamentados continuam a avaliar o tratamento de dados e os controles de IA. A Swimlane relatou a certificação ISO 42001 em 2025 como evidência de uma estrutura de gerenciamento de IA.
Por Tamanho de Organização:
Grandes Empresas Lideram Enquanto as PMEs AceleramAs grandes empresas representaram 68,29% da receita do mercado de automação de fluxo de trabalho SOC em 2026 porque geralmente gerenciam mais ferramentas, volumes de alertas mais altos e estruturas de aprovação mais complexas do que organizações menores. Elas frequentemente exigem ampla cobertura de integração em sistemas de segurança, tecnologia da informação e nuvem, bem como controle de acesso baseado em função e relatórios detalhados de conformidade. A base de receita empresarial reflete tanto a escala do ambiente operacional quanto os recursos que esses compradores podem comprometer com integração e gerenciamento de fluxo de trabalho, incluindo o tempo necessário para avaliar controles, testar casos de uso e alinhar múltiplos stakeholders em um processo de resposta comum. Grandes organizações também tendem a precisar de controles consistentes em muitas unidades de negócios, locais e equipes de segurança especializadas. Esses requisitos tornam a profundidade da plataforma, a amplitude da integração, a governança, os controles detalhados e a capacidade de manter fluxos de trabalho confiáveis ao longo do tempo fatores centrais nas decisões de compra de grandes empresas.
As PMEs devem se expandir a um CAGR de 24,87% até 2032 à medida que os requisitos de ciberseguro e a necessidade de resposta a incidentes documentada aumentam a atenção às operações de segurança formais. Equipes menores podem usar a automação para encaminhar alertas, coletar contexto, enriquecer casos com dados de ferramentas conectadas e escalonar decisões sem exigir que os analistas realizem tarefas repetitivas manualmente durante um período de resposta intenso. A facilidade de configuração e o controle de custos podem ter mais peso para esses compradores do que a cobertura de integração muito ampla que as grandes empresas buscam. A criação de fluxos de trabalho sem código pode tornar a automação mais acessível a equipes sem pessoal de desenvolvimento dedicado, embora cada ação automatizada ainda exija testes e supervisão. O mercado de automação de fluxo de trabalho SOC pode se beneficiar de produtos projetados para equipes operacionais menores quando os provedores reduzem o esforço de implementação, limitam as demandas de manutenção, fornecem suporte adequado durante a configuração e demonstram retorno operacional claro dentro de orçamentos de segurança restritos.

Por Vertical do Setor:
BFSI Lidera Enquanto a Demanda Governamental se ExpandeO BFSI representou 29,11% da receita do mercado de automação de fluxo de trabalho SOC em 2026, pois as instituições financeiras lidam com informações sensíveis e operam sob expectativas regulatórias rigorosas. Essas organizações frequentemente têm estruturas de SOC estabelecidas e podem aplicar automação ao gerenciamento de casos, coleta de evidências, escalonamento e coordenação entre equipes de segurança, risco e tecnologia durante incidentes de alta prioridade que exigem uma resposta documentada. A necessidade de conectar muitos sistemas de segurança e negócios também apoia a demanda por ferramentas de orquestração que coordenam ações em toda a organização. Processos de resposta consistentes podem ajudar as instituições financeiras a gerenciar ambientes operacionais complexos e preservar registros para revisão. Essas condições mantêm o BFSI no centro do mercado de automação de fluxo de trabalho SOC e apoiam gastos contínuos em operações de segurança formais que podem integrar muitas ferramentas, manter registros de casos consistentes e gerenciar tarefas de resposta recorrentes em escala.
O governo e a administração pública devem se expandir a um CAGR de 23,57% até 2032 à medida que os programas nacionais de investimento em cibersegurança e os requisitos operacionais do setor público aumentam a demanda por capacidades formais de SOC. A Torq declarou em janeiro de 2026 que seu financiamento da Série D apoiaria a expansão para os mercados federal e do setor público dos EUA, incluindo trabalho em direção à autorização FedRAMP. A Swimlane recebeu autorização FedRAMP High em junho de 2025, dando-lhe acesso às cargas de trabalho não classificadas mais sensíveis do governo dos EUA. Os compradores de saúde e ciências da vida precisam de contenção rápida por causa da exposição a ransomware e informações sensíveis de pacientes, enquanto os provedores de TI e telecomunicações gerenciam ambientes híbridos e multinuvem. Os operadores de energia e serviços públicos focam na coordenação de tecnologia operacional e tecnologia da informação, e manufatura, varejo, comércio eletrônico e outros verticais adaptam os fluxos de trabalho aos seus riscos e necessidades operacionais específicos.
Análise Geográfica
Mercado de Automação de Fluxo de Trabalho de SOC da América do Norte
A América do Norte deteve 35,16% da participação no mercado de automação de fluxo de trabalho de SOC em 2026, sustentada pela concentração de empresas regulamentadas e fornecedores de segurança na região. A modernização da cibersegurança federal dos EUA e os requisitos de confiança zero ajudam a impulsionar a demanda entre agências públicas e fornecedores associados, pois essas organizações precisam de processos controlados para apoiar o monitoramento contínuo, a investigação de incidentes, as decisões de acesso, a preservação de evidências e a responsabilização clara quando eventos operacionais exigem ação. A certificação governamental tornou-se um requisito competitivo importante para fornecedores que buscam cargas de trabalho sensíveis do setor público. A Swimlane obteve a autorização FedRAMP High em junho de 2025, enquanto a Torq identificou o trabalho de FedRAMP e a expansão no setor público como usos para seu financiamento de janeiro de 2026, exigindo monitoramento, investigação e resposta coordenada. Essas ações demonstram que os fornecedores enxergam a certificação como um caminho para demanda adicional na América do Norte.
Mercado de Automação de Fluxo de Trabalho de SOC da APAC e Europa
A Ásia-Pacífico está projetada para se expandir a um CAGR de 23,81% até 2032, tornando-se o segmento geográfico de crescimento mais rápido no mercado de automação de fluxo de trabalho de SOC. A digitalização na Índia, no Sudeste Asiático, na China, na Coreia do Sul e no Japão está aumentando o número de sistemas que precisam de monitoramento, investigação e coordenação de resposta. Programas soberanos de cibersegurança em vários mercados também estão apoiando o investimento local em operações de segurança, e as organizações podem usar a automação para gerenciar volumes crescentes de alertas em ambientes de nuvem e locais, especialmente onde as equipes de segurança precisam coordenar uma ampla gama de tecnologias e práticas operacionais. A Europa continua sendo importante para o mercado de automação de fluxo de trabalho de SOC porque a Lei de Resiliência Operacional Digital foi aplicada às entidades financeiras abrangidas desde janeiro de 2025.[3] Os clientes europeus podem atribuir maior importância à residência de dados e aos registros de auditoria, o que pode favorecer fornecedores que demonstrem operações de fluxo de trabalho controladas e expliquem como as ações automatizadas foram governadas.
Mercado de Automação de Fluxo de Trabalho de SOC do Oriente Médio e África e América do Sul
O Oriente Médio está em expansão à medida que as estratégias nacionais de cibersegurança e a exposição na infraestrutura de petróleo e gás aumentam a atenção às operações de segurança. A África permanece menor em termos de receita absoluta, mas os requisitos de proteção de dados e a digitalização dos serviços financeiros estão criando uma necessidade inicial de capacidades formais de SOC, especialmente onde as organizações precisam de um processo mais confiável para monitorar eventos e orientar uma equipe de segurança limitada. A América do Sul também tem espaço para crescimento à medida que as organizações aprimoram os processos de monitoramento e resposta, enquanto os provedores de serviços gerenciados de segurança podem reduzir o investimento inicial necessário por clientes com orçamentos de segurança mais restritos. Esse padrão regional sustenta a demanda por produtos mais simples de implantar, mais fáceis de operar, adequados para entrega por meio de um modelo de serviço gerenciado e práticos para organizações que precisam de suporte em operações de segurança sem construir uma grande equipe interna de automação.
Cenário Competitivo
Concentração do Mercado
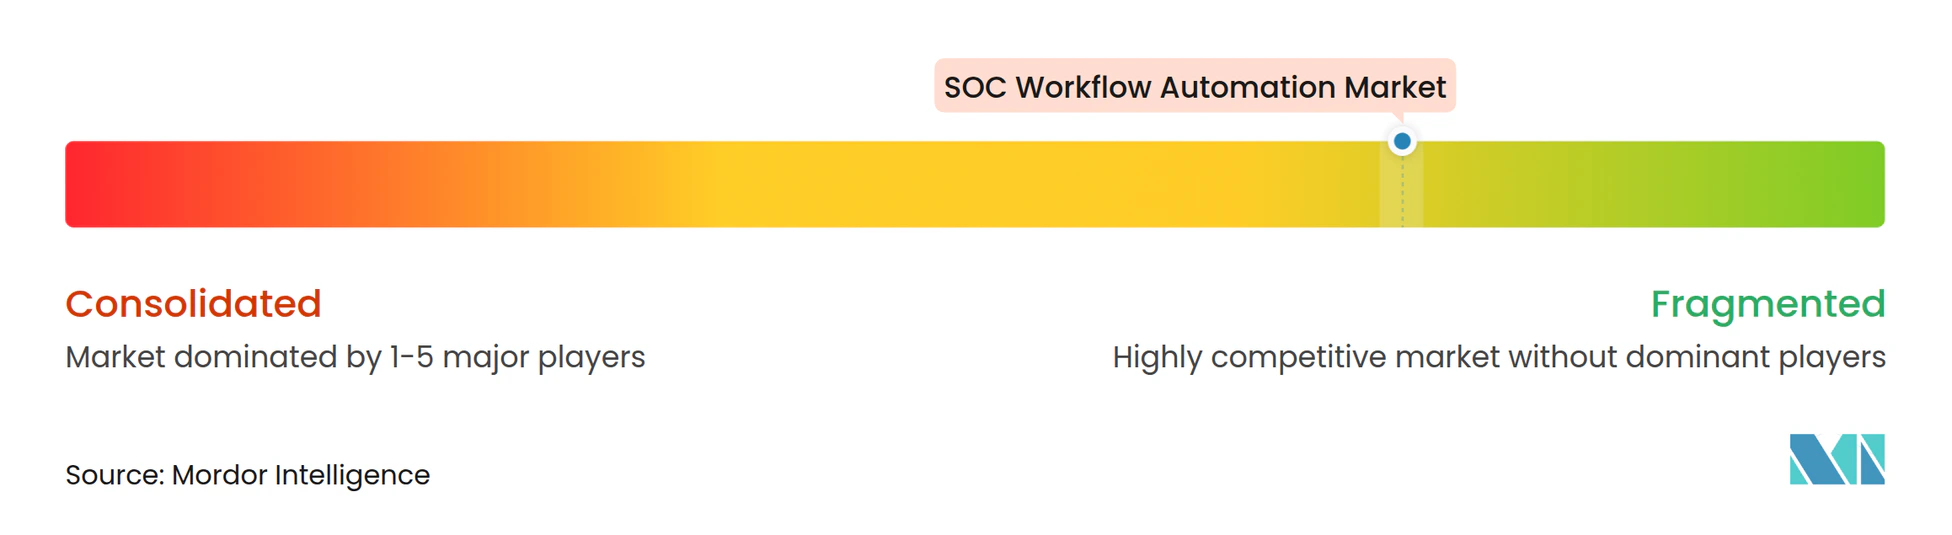
O mercado de automação de fluxo de trabalho SOC é moderadamente fragmentado, sem nenhum fornecedor detendo uma posição dominante em todos os grupos de clientes, modelos de implantação, geografias e canais de distribuição. A concorrência está aumentando à medida que fornecedores nativos de IA e provedores de plataformas de segurança estabelecidos abordam a mesma necessidade de investigação e resposta mais rápidas. Torq, Tines, Swimlane e BlinkOps atraíram financiamento e atenção significativos durante os 18 meses até outubro de 2026. Esse capital apoia o desenvolvimento de produtos, programas de parceiros e expansão para canais de provedores de serviços de segurança gerenciados, permitindo que os fornecedores invistam em mais integrações, recursos de IA, atividades de certificação, modelos de entrega preferidos pelos clientes para operações terceirizadas e equipes comerciais para apoiar a expansão para novos grupos de clientes. O cenário competitivo no mercado de automação de fluxo de trabalho SOC inclui especialistas em orquestração independentes e fornecedores que agrupam automação em plataformas de segurança mais amplas, dando aos compradores uma escolha entre capacidades de fluxo de trabalho dedicadas e automação integrada em um relacionamento de segurança mais amplo.
As ofertas agrupadas podem exercer pressão de preços sobre os provedores independentes, ao mesmo tempo em que aumentam a conscientização dos clientes sobre a automação de fluxo de trabalho no mercado de SOC. A Tines lançou a plataforma 3B em julho de 2026 para apoiar a construção, execução e governança de fluxos de trabalho, aplicativos e agentes empresariais. A Swimlane lançou o SOC de IA para provedores de serviços de segurança gerenciados em julho de 2026, visando provedores que precisam estender a automação agêntica a ambientes de clientes. A Torq fechou uma rodada da Série D de 140 milhões de USD em janeiro de 2026 com uma avaliação de 1,2 bilhão de USD e direcionou capital para a adoção de sua plataforma de SOC de IA e expansão do setor público. Essas ações mostram que os principais fornecedores estão combinando o desenvolvimento de produtos com rotas de mercado direcionadas, em vez de depender apenas de vendas diretas de uma plataforma para grandes empresas com equipes de segurança maduras, e ressaltam por que os canais de provedores de serviços tornaram-se uma parte importante da estratégia competitiva.
A Sekoia lançou o Elevate em setembro de 2026 como uma camada de IA agêntica para sua plataforma de SOC autônomo e declarou que havia concluído mais de 425.000 investigações autônomas durante seu período de acesso antecipado.[4] A certificação ISO 42001 da Swimlane pode ajudar a atender às expectativas dos compradores em relação à governança de IA em ambientes regulamentados. As organizações do mercado intermediário e os provedores de serviços de segurança gerenciados permanecem oportunidades importantes porque muitas plataformas foram projetadas inicialmente para vendas diretas a grandes empresas, deixando uma necessidade de modelos comerciais mais simples, integração mais rápida, configurações adequadas para entrega de serviços compartilhados e menor dependência de engenheiros de automação internos dedicados. A integração de autoatendimento, a configuração sem código, o licenciamento multilocatário e as alternativas de código aberto podem atrair compradores que precisam de implantação e suporte flexíveis, especialmente quando desejam evitar uma implementação demorada ou uma dependência estreita de um único fornecedor.
Líderes do Setor de Automação de Fluxo de Trabalho SOC
-
Cyberbit Ltd.
-
Anomali, Inc.
-
Cyware Labs, Inc.
-
LogicHub, Inc.
-
D3 Security Management Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Automação de Fluxo de Trabalho de SOC Empresas cobertas neste relatório
- Swimlane LLC
- Tines Security Limited
- D3 Security Management Systems, Inc.
- ThreatConnect, Inc.
- Resolve Systems LLC
- Cyware Labs, Inc.
- Torq Technologies, Inc.
- BlinkOps, Inc.
- SIRP, Inc.
- LogicHub, Inc.
- Cyberbit Ltd.
- Sekoia SAS
- Logpoint ApS
- Anomali, Inc.
- Lumu Technologies, Inc.
- Revelstoke Security, Inc.
- Shuffle, Inc.
- StrangeBee SAS
- Ayehu, Inc.
- DFLabs S.p.A.
Desenvolvimentos industriais recentes em Mercado de Automação de Fluxo de Trabalho de SOC
- Setembro de 2026: A Sekoia anunciou a disponibilidade geral do Sekoia Elevate, a camada de IA agêntica de sua plataforma de SOC autônomo. Durante um programa de Acesso Antecipado com mais de 2.000 clientes, o sistema concluiu mais de 425.000 investigações autônomas, entregando veredictos prontos para auditoria em uma média de 99 segundos. Os principais MSSPs na Europa e nos Estados Unidos relataram uma redução de até cinco vezes no tempo total de investigação, sinalizando a viabilidade comercial da investigação autônoma de alertas em escala.
- Julho de 2026: A Swimlane lançou o Swimlane AI SOC para MSSPs, uma configuração dedicada de sua plataforma Turbine que permite aos provedores de serviços de segurança gerenciados estender a automação agêntica aos clientes finais sem entrar em concorrência direta com essas contas, abrindo um novo canal de receita de serviços gerenciados para o fornecedor.
- Julho de 2026: A Tines lançou o Tines 3B, uma plataforma nativa de IA para construir, executar e governar fluxos de trabalho, aplicativos e agentes empresariais em escala. A empresa relatou uma taxa de retenção de receita líquida de 124%, crescimento de 302% na adoção de IA e triplicação de sua base de clientes empresariais ano a ano.
- Fevereiro de 2026: A Swimlane lançou o Swimlane AI SOC com Agentes Profundos Inteligentes, deslocando os analistas do gerenciamento de fadiga de alertas para a avaliação de ameaças de ordem superior por meio de agentes de IA transparentes que lidam com raciocínio de investigação e resposta via plataforma Turbine.
Escopo do Relatório Global do Mercado de Automação de Fluxo de Trabalho SOC
O Mercado de Automação de Fluxo de Trabalho SOC compreende plataformas de software e serviços que automatizam, orquestram e otimizam os processos do centro de operações de segurança (SOC) ao longo do ciclo de vida do incidente. Essas soluções simplificam a triagem de alertas, investigações, gerenciamento de casos, enriquecimento de inteligência de ameaças, execução de resposta, relatórios e colaboração de analistas por meio de fluxos de trabalho predefinidos e playbooks de automação. O mercado inclui plataformas de orquestração de segurança, mecanismos de automação de fluxo de trabalho, soluções de gerenciamento de resposta a incidentes e consultoria, serviços gerenciados, treinamento e suporte associados. O objetivo principal dessas soluções é reduzir as cargas de trabalho manuais, melhorar os tempos de resposta, aumentar a eficiência operacional e fortalecer as operações de segurança empresarial.
O Relatório do Mercado de Automação de Fluxo de Trabalho SOC é Segmentado por Componente (Soluções [Plataformas de Orquestração de Segurança, Resposta a Incidentes e Gerenciamento de Casos, Automação de Fluxo de Trabalho e Mecanismos de Playbook, e Análise de Segurança e Relatórios] e Serviços [Serviços Gerenciados, Serviços de Consultoria e Implementação, e Serviços de Treinamento e Suporte]), Modo de Implantação (Nuvem e Local), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical do Setor (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Energia e Serviços Públicos, Varejo e Comércio Eletrônico e Outros Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções | Plataformas de Orquestração de Segurança |
| Resposta a Incidentes e Gerenciamento de Casos | |
| Automação de Fluxo de Trabalho e Mecanismos de Playbook | |
| Análise de Segurança e Relatórios | |
| Serviços | Serviços Gerenciados |
| Serviços de Consultoria e Implementação | |
| Serviços de Treinamento e Suporte |
| Nuvem |
| Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Energia e Serviços Públicos |
| Varejo e Comércio Eletrônico |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| América do Sul | Brasil |
| Argentina | |
| México | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Soluções | Plataformas de Orquestração de Segurança |
| Resposta a Incidentes e Gerenciamento de Casos | ||
| Automação de Fluxo de Trabalho e Mecanismos de Playbook | ||
| Análise de Segurança e Relatórios | ||
| Serviços | Serviços Gerenciados | |
| Serviços de Consultoria e Implementação | ||
| Serviços de Treinamento e Suporte | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical do Setor | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Energia e Serviços Públicos | ||
| Varejo e Comércio Eletrônico | ||
| Outros Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| América do Sul | Brasil | |
| Argentina | ||
| México | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de automação de fluxo de trabalho SOC?
O mercado de automação de fluxo de trabalho SOC foi avaliado em 4,19 bilhões de USD em 2026 e estima-se que atinja 14,49 bilhões de USD até 2032, crescendo a um CAGR de 23,08% de 2027 a 2032.
O que está impulsionando a demanda por automação de fluxo de trabalho SOC?
O aumento dos volumes de alertas, os requisitos de conformidade e o quadro limitado de pessoal em cibersegurança estão aumentando a demanda por fluxos de trabalho automatizados de triagem, investigação e resposta.
Qual componente lidera a receita de automação de fluxo de trabalho SOC?
As soluções lideraram com 66,18% da receita em 2026, enquanto os serviços devem crescer a um CAGR de 24,19% até 2032.
Qual modo de implantação está crescendo mais rapidamente?
A implantação em nuvem deve se expandir a um CAGR de 24,40% até 2032, enquanto a implantação local detinha 70,15% da receita em 2026.
Quais organizações estão adotando essas plataformas mais rapidamente?
As PMEs devem se expandir a um CAGR de 24,87% até 2032 à medida que buscam capacidades formais de resposta a incidentes com equipes de segurança menores.
Qual região está crescendo mais rapidamente em automação de fluxo de trabalho SOC?
A Ásia-Pacífico deve se expandir a um CAGR de 23,81% até 2032, apoiada pela digitalização e pelo investimento em cibersegurança nas principais economias regionais.