
Tamanho e Participação do Mercado de Seguros para PMEs
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 431.90 Bilhões de dólares |
| Tamanho do Mercado (2032) | 559.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.30 % |
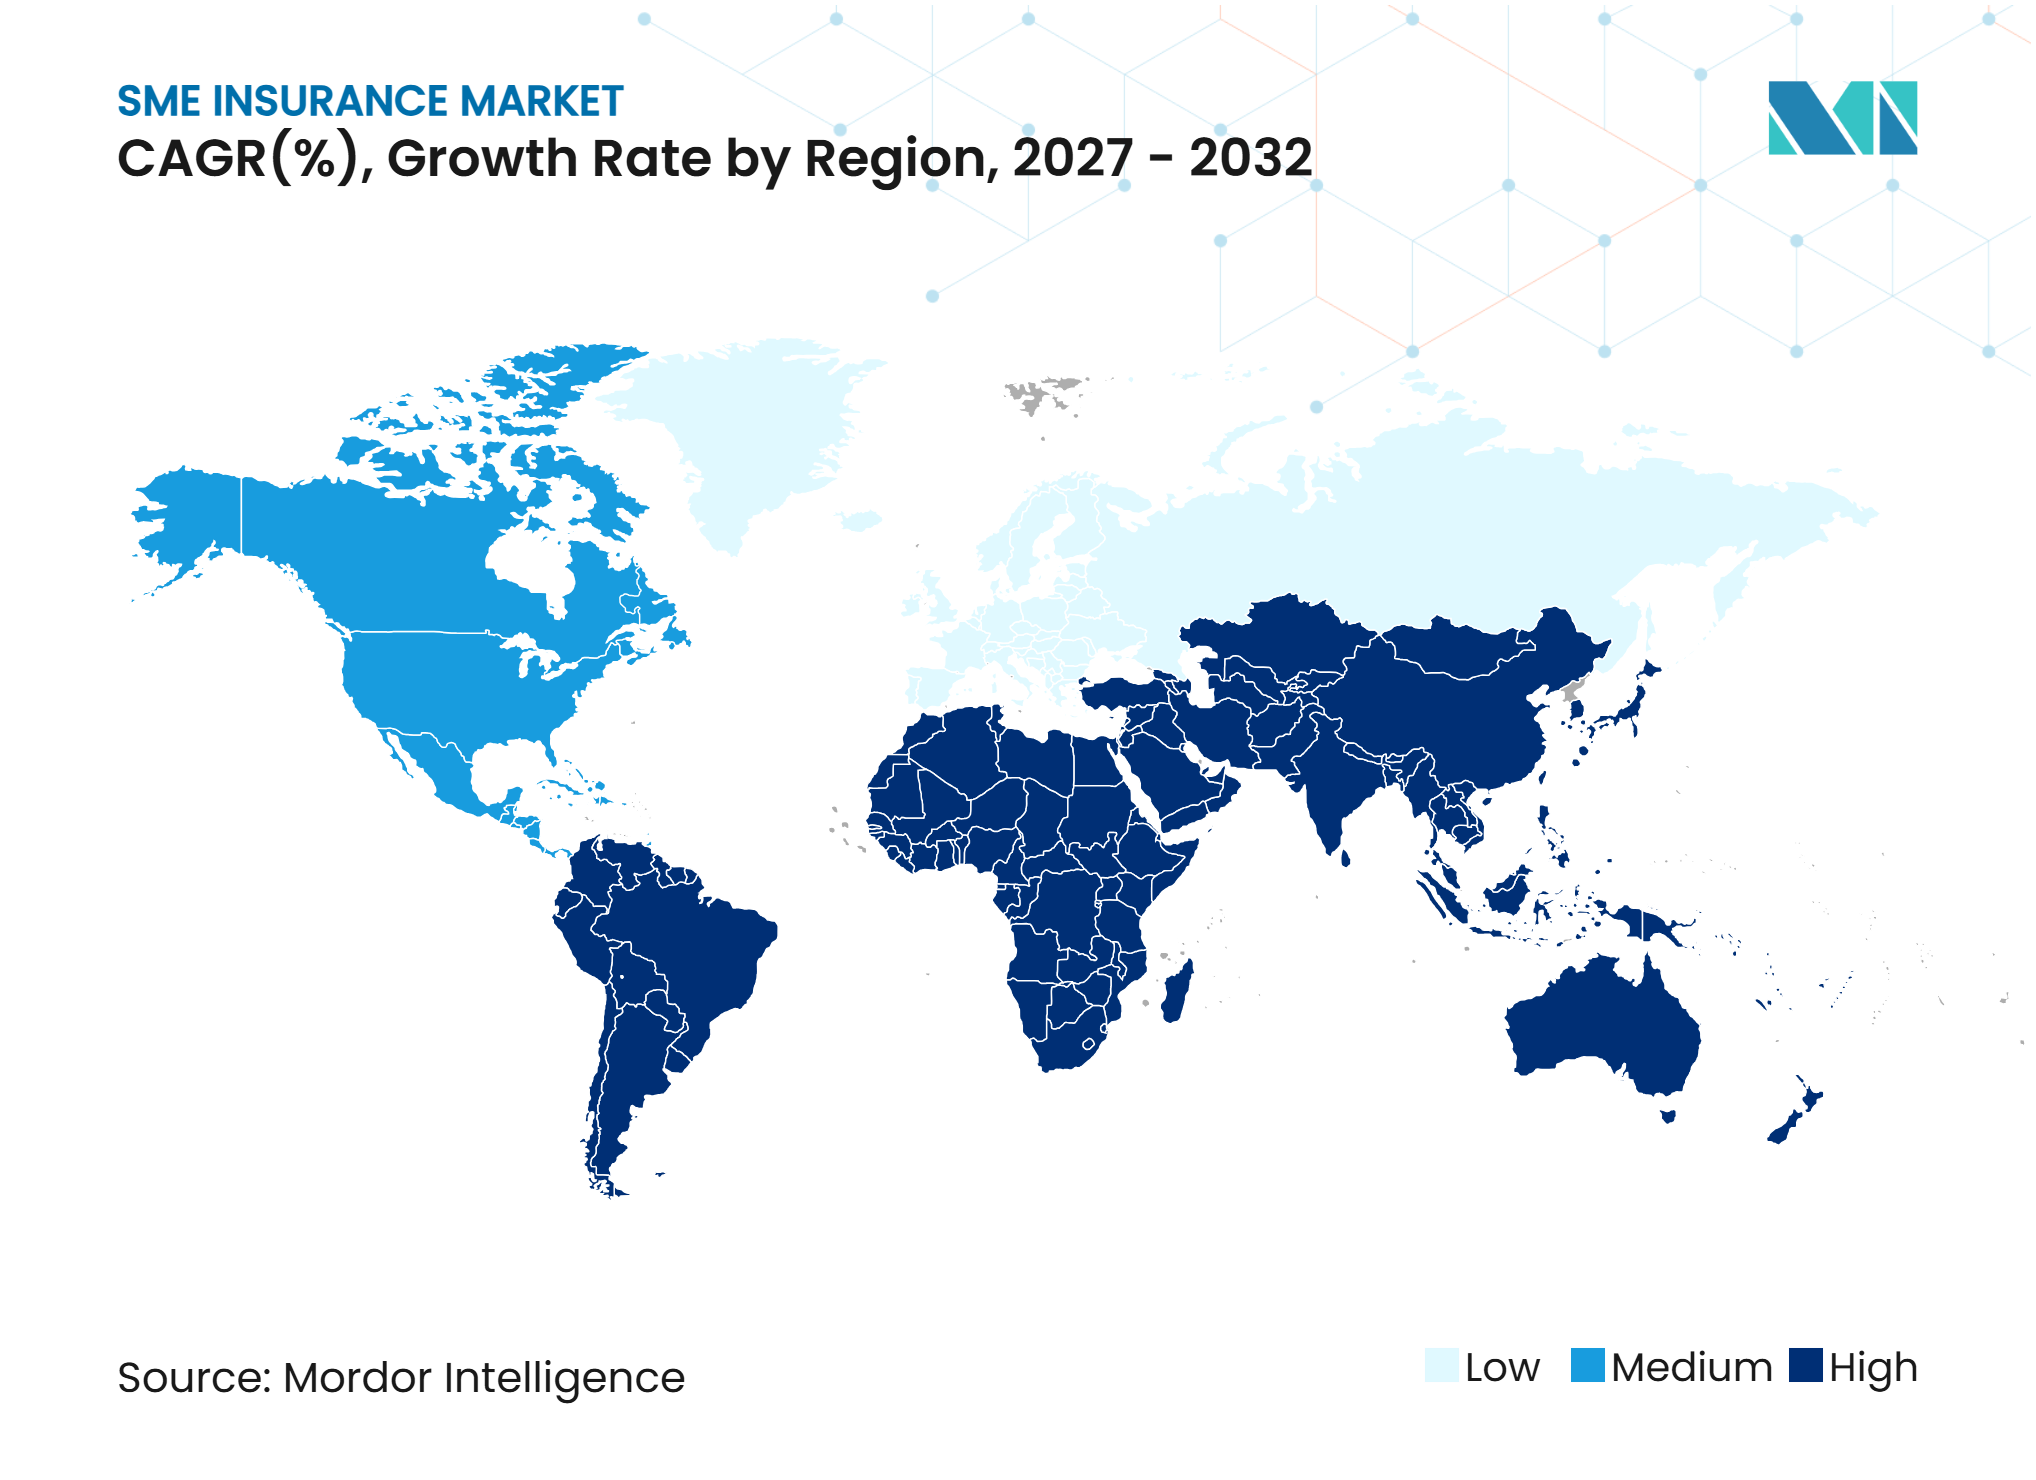
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros para PMEs por Mordor Intelligence
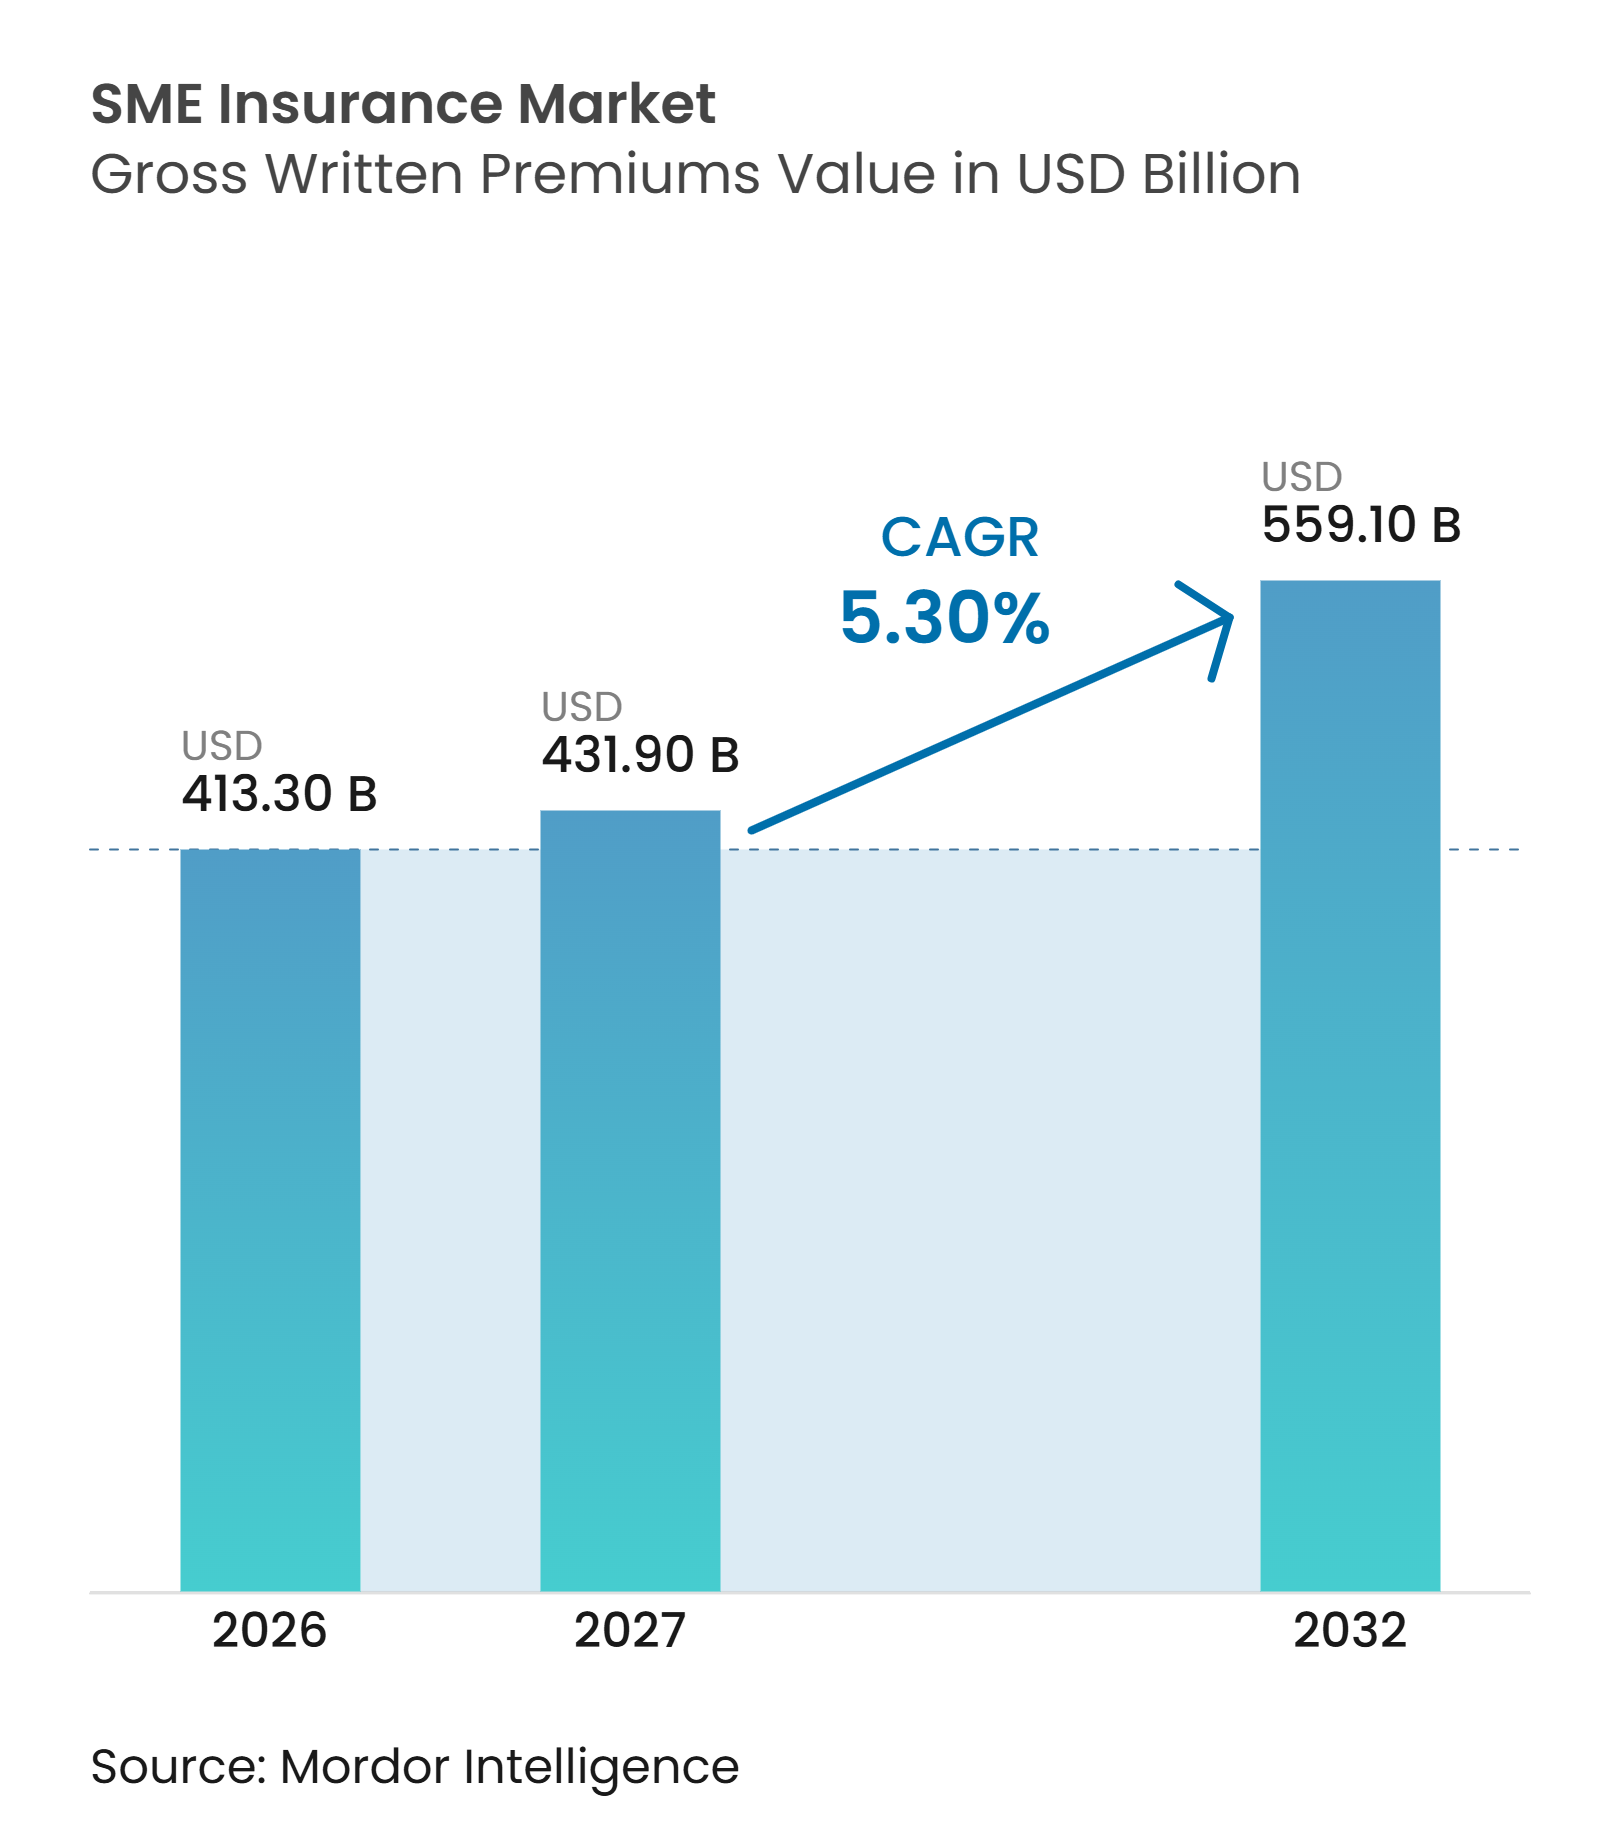
O tamanho do Mercado de Seguros para PMEs em termos de valor de prêmios brutos subscritos está projetado em 413,30 bilhões de USD em 2026, 431,90 bilhões de USD em 2027, e deve atingir 559,10 bilhões de USD até 2032, crescendo a um CAGR de 5,30% de 2027 a 2032.
O mercado de seguros para PMEs está em expansão à medida que mais empresas formalizam suas operações e necessitam de proteção para propriedade, responsabilidade civil, funcionários e atividades digitais. As pequenas e médias empresas respondem por 50% dos empregos do setor empresarial nos países membros da Organização para a Cooperação e Desenvolvimento Econômico, enquanto criaram 16 empregos para cada 10 criados por grandes empresas entre 2014 e 2020, indicando a escala da base empresarial que pode necessitar de cobertura comercial. O risco cibernético, os requisitos contratuais e a distribuição digital estão mudando a forma como as seguradoras alcançam empresas menores. A automação também está permitindo que as seguradoras processem contas de prêmios mais baixos com menos trabalho manual, o que apoia a competição por clientes anteriormente mal atendidos. O mercado de seguros para PMEs enfrenta, portanto, uma oportunidade de melhorar o acesso enquanto mantém a disciplina de subscrição à medida que os riscos de propriedade e cibernéticos mudam.
Principais Conclusões do Relatório
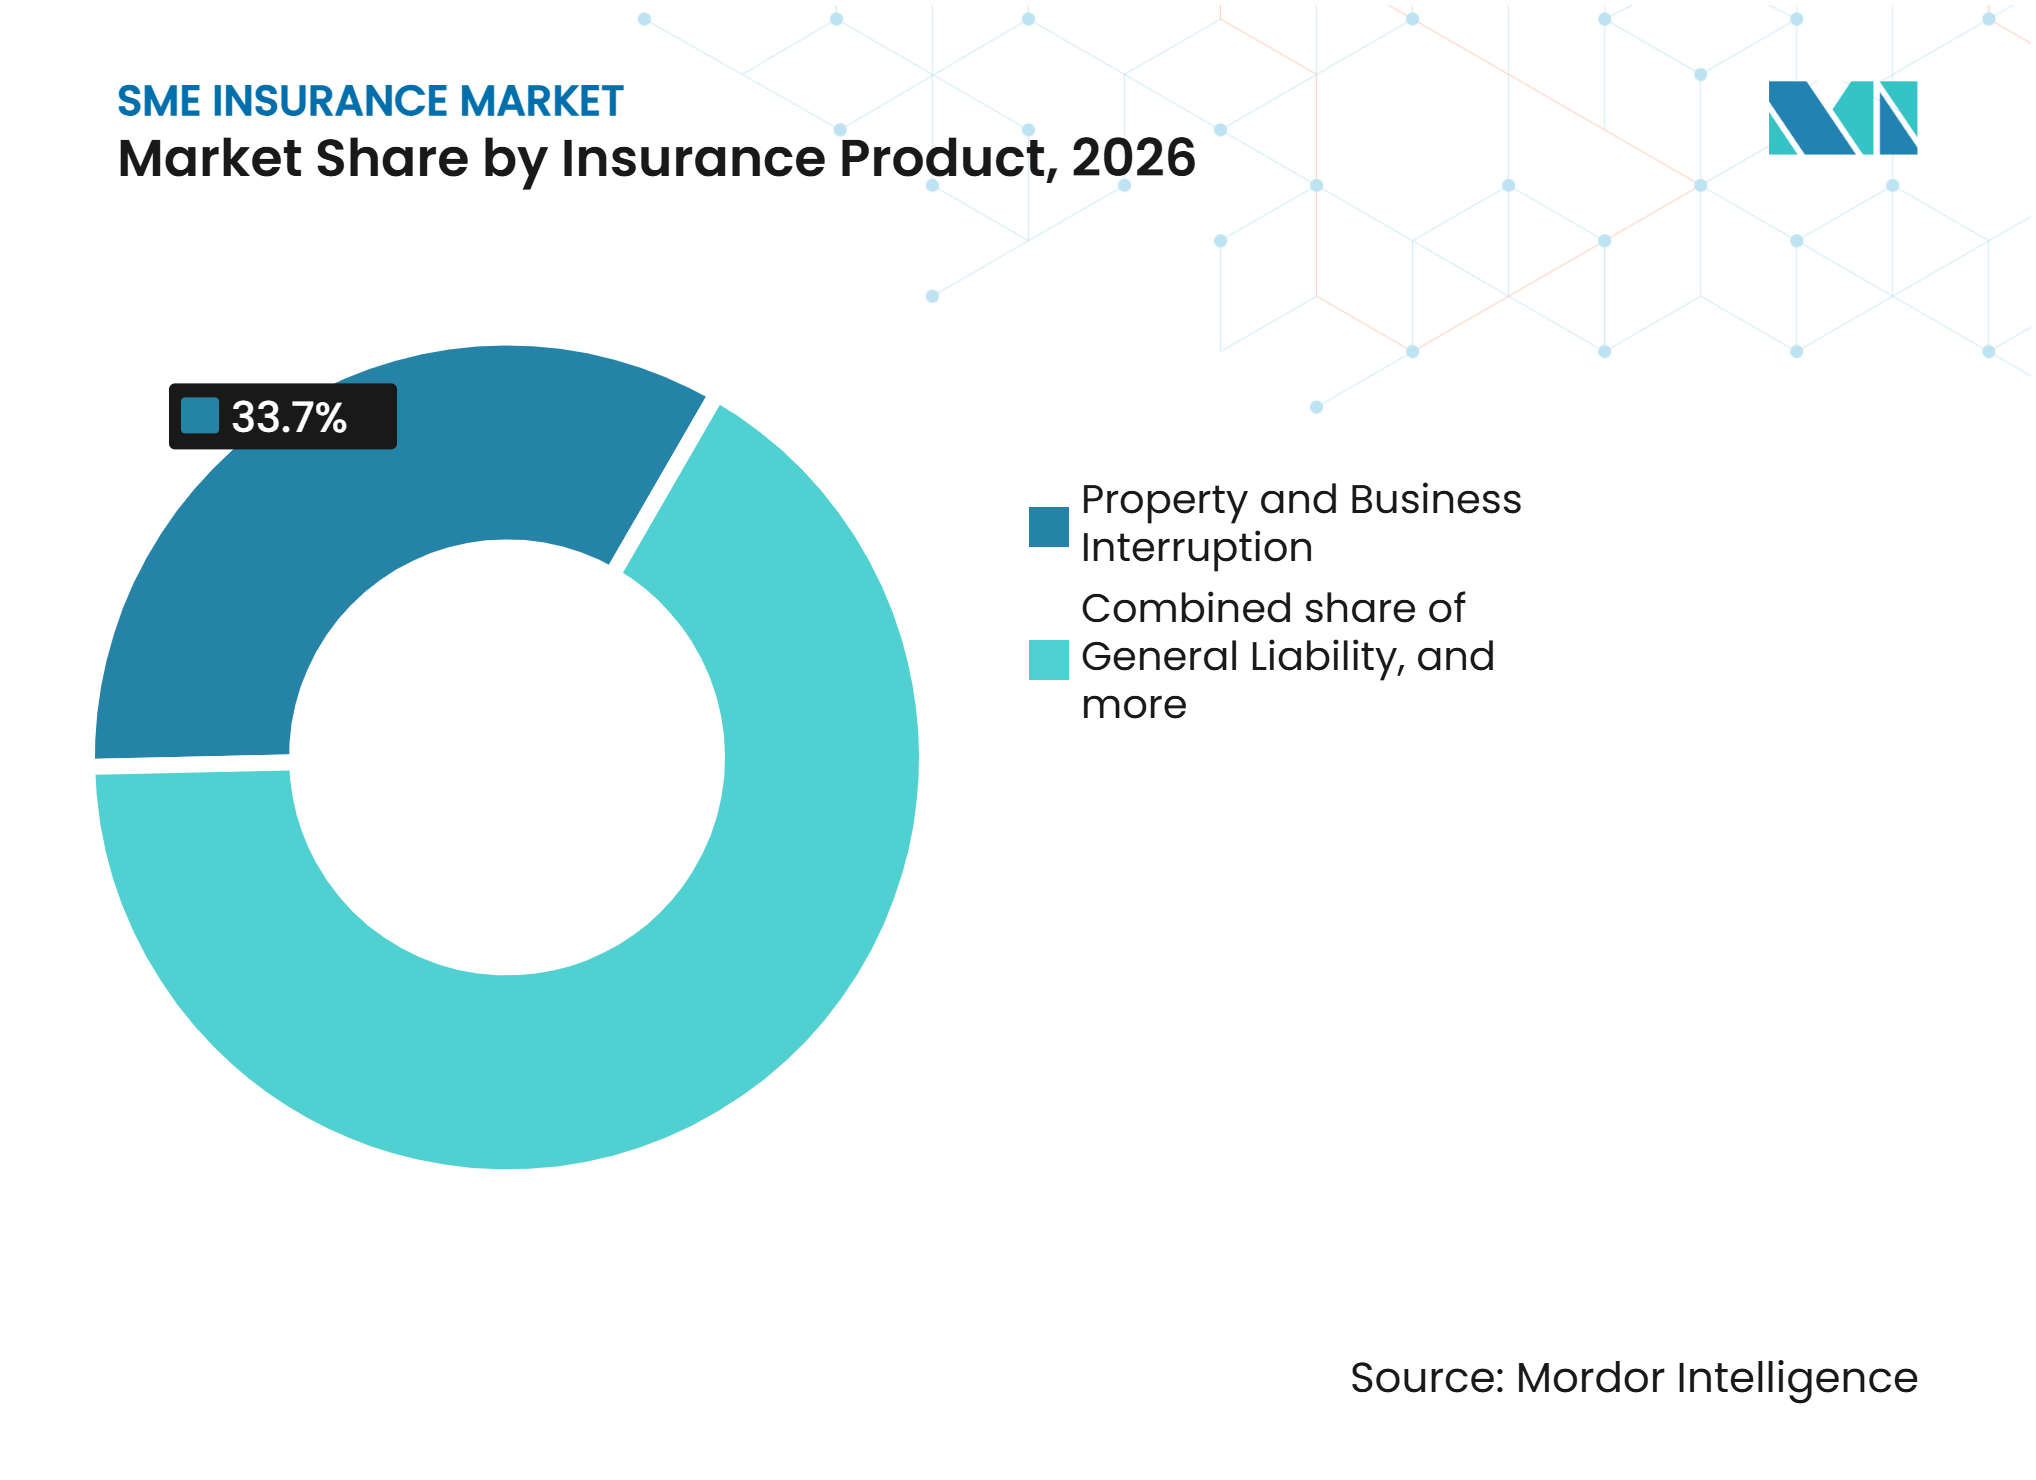
- Por produto de seguro, propriedade e interrupção de negócios capturou 33,7% da participação do mercado de seguros para PMEs em 2026, enquanto o seguro cibernético deve crescer a um CAGR de 14,1% até 2032.
- Por porte da empresa, as médias empresas capturaram 42,3% da participação do mercado de seguros para PMEs em 2026, enquanto as microempresas devem crescer a um CAGR de 6,8% até 2032.
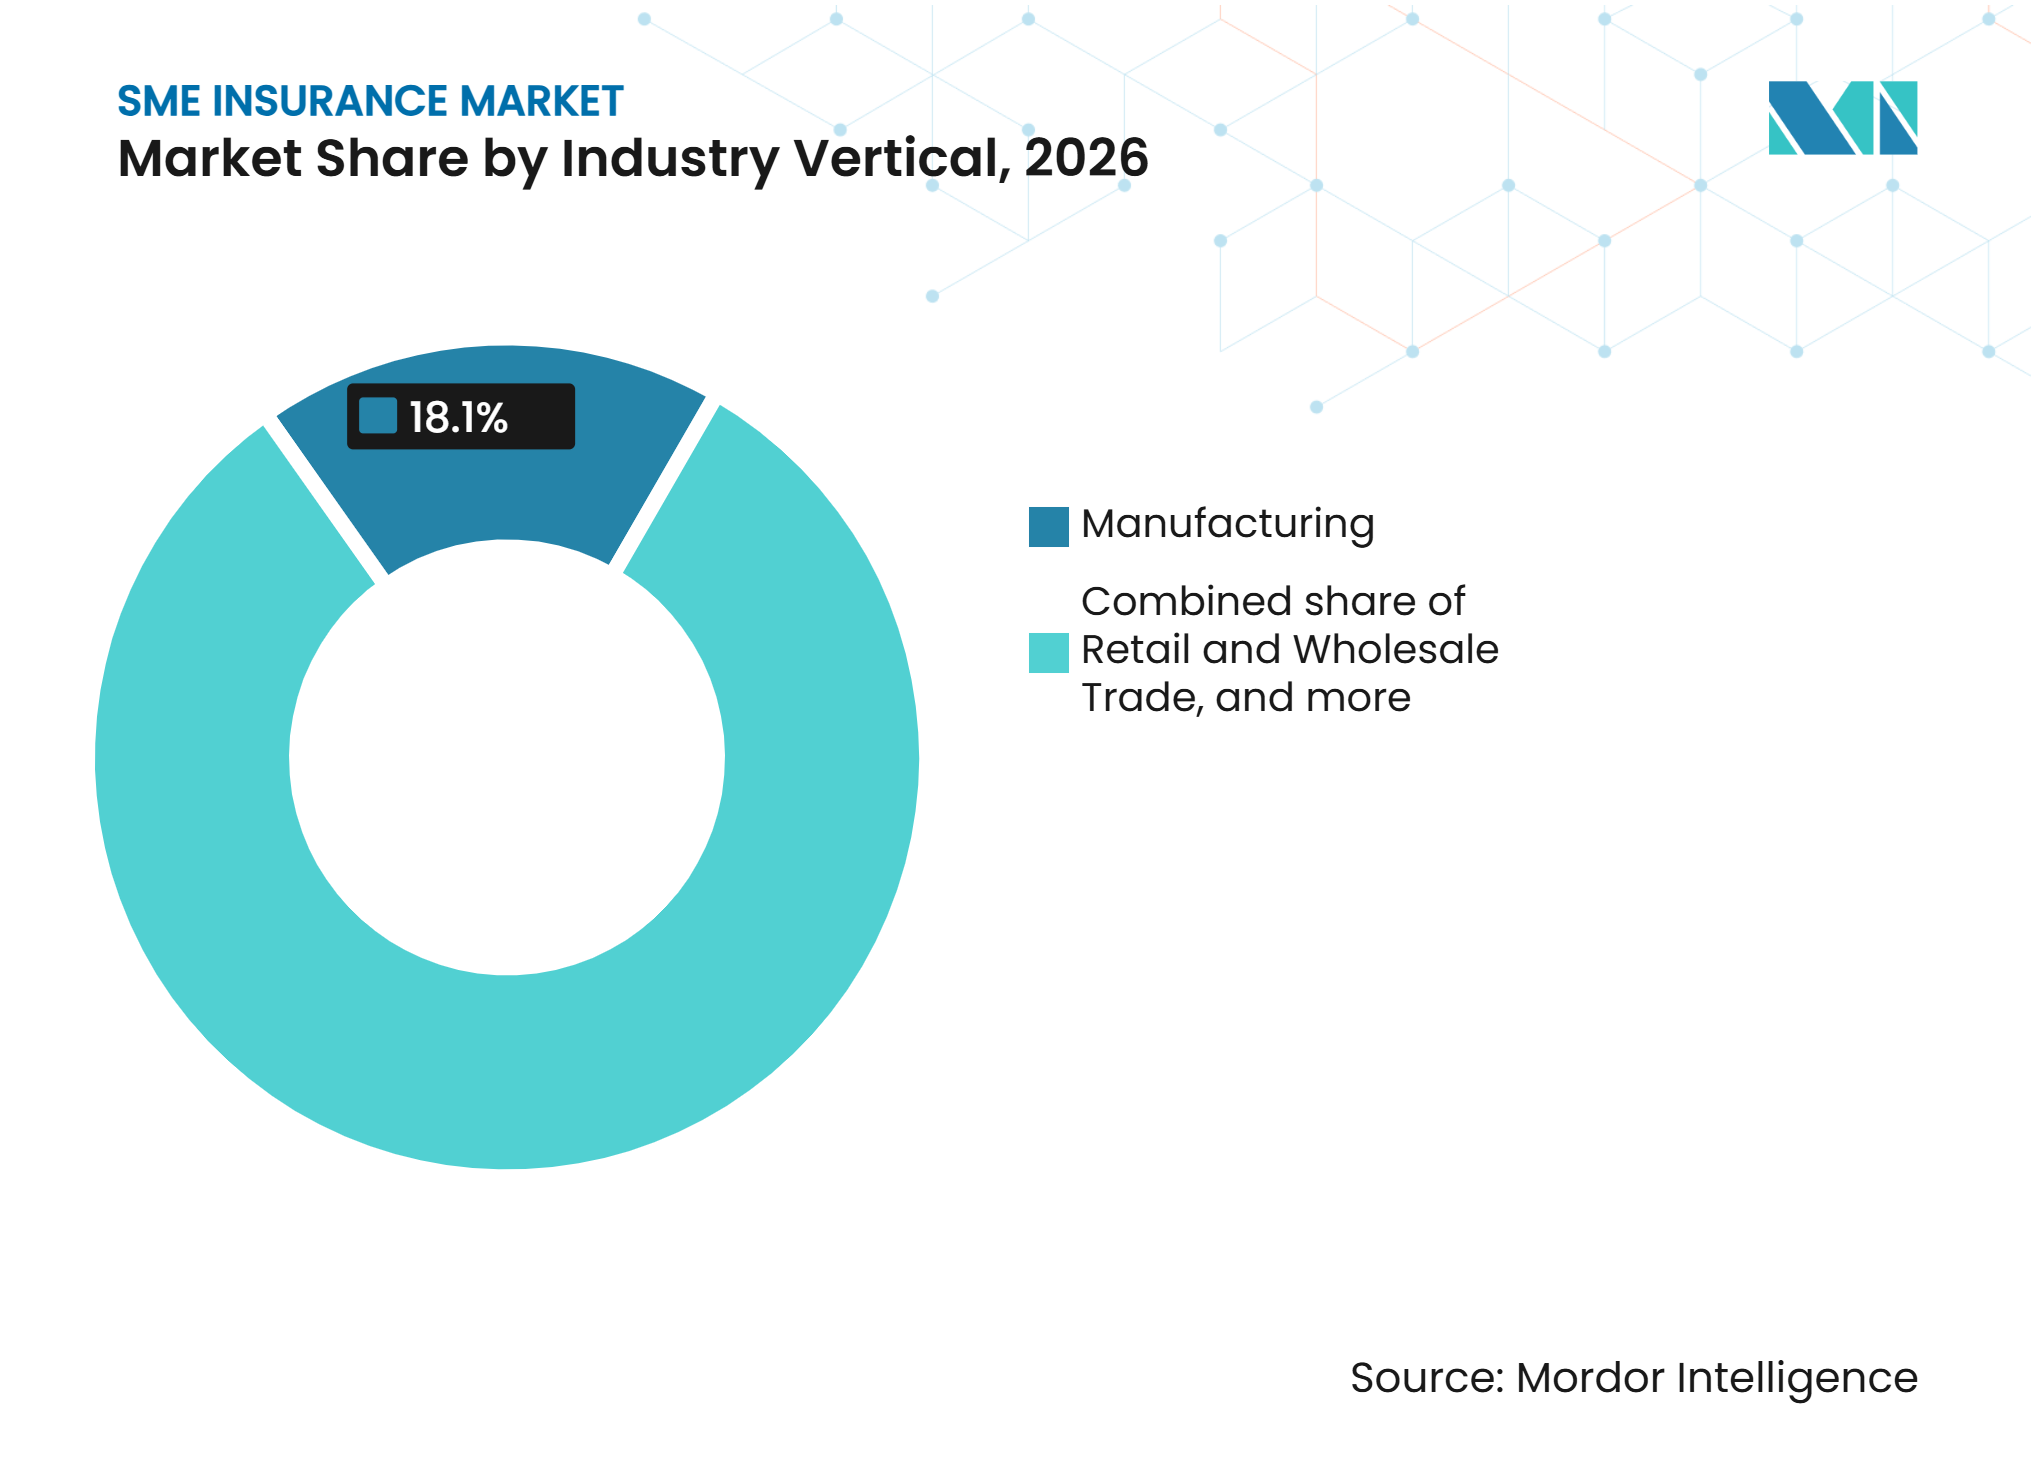
- Por setor industrial, a manufatura capturou 18,1% da participação do mercado de seguros para PMEs em 2026, enquanto os serviços profissionais, científicos e técnicos devem crescer a um CAGR de 6,1% até 2032.
- Por canal de distribuição, os corretores de seguros capturaram 61,5% da participação do mercado de seguros para PMEs em 2026, enquanto as vendas diretas de seguradoras devem crescer a um CAGR de 8,1% até 2032.
- Por geografia, a América do Norte capturou 40,2% da participação do mercado de seguros para PMEs em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 7,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Formação de PMEs, Formalização Empresarial e Proteção Contra Riscos Comerciais | +1.0% | Global, com ganhos iniciais no Sul e Sudeste Asiático, África Subsaariana e América Latina | Médio prazo (2-4 anos) |
| Ataques Cibernéticos, Ransomware e Exposição à Interrupção Digital de Negócios | +1.4% | Global, mais forte na América do Norte e Europa, e acelerando na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Seguros Obrigatórios, Contratos com Clientes e Requisitos de Conformidade na Cadeia de Suprimentos | +0.7% | América do Norte, União Europeia, Reino Unido, Austrália e em crescimento nos países do Conselho de Cooperação do Golfo | Médio prazo (2-4 anos) |
| Seguro Comercial Incorporado por meio de Software, Serviços Bancários e Plataformas de Pagamento para PMEs | +0.6% | Global, com atividade nos Estados Unidos, Reino Unido, Índia, Malásia e África Oriental | Curto prazo (≤ 2 anos) |
| Subscrição Digital Usando Informações de Folha de Pagamento, Contabilidade, Transações e Dados Firmográficos | +0.5% | América do Norte e União Europeia como mercados centrais, com expansão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Cobertura Específica por Setor para Serviços Profissionais, Varejo, Construção e Logística | +0.6% | Global, com serviços profissionais avançando em economias desenvolvidas e construção e logística em economias emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ataques Cibernéticos, Ransomware e Exposição à Interrupção Digital de Negócios
O risco cibernético tornou-se uma preocupação operacional relevante para empresas menores e está impulsionando a demanda por cobertura especializada. A Hiscox pesquisou 5.750 empresas em 7 países em 2025 e constatou que 59% das pequenas e médias empresas sofreram um ataque cibernético nos 12 meses anteriores[1]. Entre as empresas afetadas por ransomware, 80% pagaram um resgate e 60% recuperaram total ou parcialmente suas informações, o que demonstra a pressão operacional gerada por um incidente grave. A Hiscox também relatou que 33% das empresas que sofreram uma violação enfrentaram uma multa substancial que afetou sua saúde financeira. O mercado de seguros para PMEs se beneficia à medida que as apólices cibernéticas abordam resposta a incidentes, responsabilidade civil, interrupção de negócios e custos de recuperação em uma única oferta. A Diretiva NIS2 da União Europeia e as regras da Lei de Resiliência Operacional Digital também estão aumentando a atenção à resiliência cibernética e operacional nas cadeias de suprimentos.
Formação de PMEs, Formalização Empresarial e Crescente Demanda por Proteção Contra Riscos Comerciais
Uma base empresarial formal mais ampla está aumentando o número de empresas que podem necessitar de seguro comercial. A Organização para a Cooperação e Desenvolvimento Econômico constatou que 16% a 27% das pequenas e médias empresas nas economias monitoradas eram empresas em crescimento acelerado que cresceram pelo menos 10% ao ano[2]. À medida que essas empresas adicionam funcionários, ativos, contratos e compromissos com clientes, geralmente enfrentam maior necessidade de proteção de responsabilidade civil, propriedade, trabalhadores e proteção profissional. O mercado de seguros para PMEs pode se beneficiar quando a cobertura é introduzida como parte da constituição de empresas, concessão de crédito, integração de fornecedores ou administração de folha de pagamento. Na Índia, o setor de micro, pequenas e médias empresas contribui com 30% do produto interno bruto e emprega mais de 110 milhões de pessoas, demonstrando a escala potencial de uma base de clientes em processo de formalização. A adoção de seguros digitais também está se tornando mais importante à medida que as empresas formais buscam acesso mais rápido e simples a apólices.
Seguros Obrigatórios, Contratos com Clientes e Requisitos de Conformidade na Cadeia de Suprimentos
Os requisitos comerciais podem tornar o seguro uma condição para conquistar trabalho ou manter um relacionamento com fornecedor. Clientes, credores, proprietários e órgãos públicos podem solicitar comprovação de cobertura de responsabilidade civil, propriedade, compensação de trabalhadores, indenização profissional ou cobertura cibernética. Esses requisitos podem trazer compradores de primeira viagem ao mercado de seguros para PMEs e podem encorajar os segurados existentes a revisar seus limites. A Diretiva NIS2 da União Europeia e a Lei de Resiliência Operacional Digital colocam foco adicional na resiliência cibernética e operacional nas cadeias de suprimentos afetadas. As pequenas empresas precisam de termos de apólice que correspondam aos requisitos estabelecidos em seus contratos. A comprovação clara de cobertura e os processos de renovação simplificados podem, portanto, ser partes importantes da experiência do cliente.
Seguro Comercial Incorporado por meio de Software, Serviços Bancários e Plataformas de Pagamento para PMEs
O seguro incorporado está encurtando o caminho entre a identificação de uma necessidade e a obtenção de uma apólice. A Bluevine e a Coverdash anunciaram em outubro de 2026 que o seguro comercial seria integrado à plataforma bancária para pequenas empresas da Bluevine, permitindo que os clientes cotem, adquiram e gerenciem apólices selecionadas no mesmo ambiente[3]. A oferta inclui coberturas de responsabilidade civil geral, apólices para proprietários de empresas, compensação de trabalhadores, cobertura cibernética e automóvel comercial de mais de 40 seguradoras. No Reino Unido, a Tide lançou seguro empresarial incorporado para pequenas e médias empresas em 2025 com a Admiral Business, utilizando os dados existentes dos clientes para pré-preencher formulários. O mercado de seguros para PMEs pode usar esses canais para reduzir o esforço de solicitação e alcançar empresas que de outra forma não procurariam um corretor. Esses modelos também podem dar às seguradoras acesso a informações empresariais que apoiam ofertas mais personalizadas e serviços de apólice.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acessibilidade de Prêmios, Lacunas de Cobertura e Sub-seguro Persistente de PMEs | -0.9% | Global, mais agudo no Sul da Ásia, África Subsaariana e América Latina | Longo prazo (≥ 4 anos) |
| Históricos de Sinistros Limitados e Informações de Risco Inconsistentes para Micro e Novas Empresas | -0.5% | Global, com as restrições mais acentuadas em economias emergentes e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Altos Custos de Aquisição, Distribuição e Atendimento de Apólices em Relação a Prêmios Pequenos | -0.6% | Global, particularmente em mercados dependentes de intermediação de corretores offline | Médio prazo (2-4 anos) |
| Volatilidade de Perdas Catastróficas, Acumulação Cibernética e Incerteza sobre Cobertura de Apólices | -0.7% | América do Norte e Ásia-Pacífico para risco catastrófico, e global para acumulação cibernética | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Acessibilidade de Prêmios, Lacunas de Cobertura e Sub-seguro Persistente de PMEs
O sub-seguro continua sendo uma barreira porque muitas empresas menores não entendem o que suas apólices existentes cobrem. A Hiscox constatou em 2025 que 74% dos proprietários de pequenas empresas nos Estados Unidos não conseguiam descrever com precisão a cobertura de responsabilidade civil geral, 83% não conseguiam descrever corretamente a responsabilidade civil profissional e 77% não entendiam uma apólice para proprietários de empresas. A mesma pesquisa constatou que 77% das pequenas empresas dos Estados Unidos permaneciam sub-seguradas. Isso torna a acessibilidade uma questão de design de produto e comunicação, além de uma questão de precificação. Se a cobertura não for clara, as empresas podem adquirir limites inadequados ou adiar a atualização das apólices à medida que suas operações mudam. O mercado de seguros para PMEs precisa de explicações mais simples e revisões práticas de apólices para fechar essa lacuna de proteção.
Históricos de Sinistros Limitados e Informações de Risco Inconsistentes para Micro e Novas Empresas
As seguradoras frequentemente encontram dificuldades para avaliar novas empresas e microempresas porque essas empresas podem ter históricos limitados de sinistros, folha de pagamento, receita e operações. Como resultado, as seguradoras podem ter dificuldade em definir termos de apólice e limites de cobertura com confiança, especialmente quando registros empresariais confiáveis não estão disponíveis. Esse desafio é mais pronunciado em economias emergentes, onde a atividade empresarial informal pode restringir o acesso à documentação padrão. Fontes de informação digital podem ajudar a resolver essa lacuna, desde que os dados sejam precisos, relevantes e utilizados de forma transparente. O mercado de seguros para PMEs pode mitigar esse desafio usando perguntas de subscrição proporcionais e obtendo permissões claras de dados. Uma abordagem consistente é essencial, pois processos de solicitação excessivamente complexos podem desestimular compradores de primeira viagem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto de Seguro:
O Risco Físico Ancora a Escala Enquanto o Seguro Cibernético Lidera o CrescimentoPropriedade e interrupção de negócios deteve uma participação de 33,7% em 2026. O segmento permanece central porque as empresas menores precisam de proteção para edifícios, estoque, equipamentos e receita que pode ser interrompida após um evento coberto. A pressão do custo de reposição também tornou os valores segurados precisos mais importantes para muitas empresas. Responsabilidade civil geral, indenização profissional e erros e omissões, compensação de trabalhadores e responsabilidade do empregador, automóvel comercial e mercadorias em trânsito permanecem formas centrais de proteção. Juntas, essas apólices abordam as exposições que clientes, reguladores, credores e parceiros comerciais frequentemente esperam que as empresas gerenciem.
O seguro cibernético é a linha de produto de crescimento mais rápido, com o tamanho do mercado de seguros para PMEs para seguro cibernético projetado para se expandir a um CAGR de 14,1% entre 2027 e 2032. A NEXT Insurance relatou que a adoção de responsabilidade civil cibernética entre pequenas empresas subiu para 27% em 2025. A Insureon também relatou em 2026 que as compras de seguro cibernético entre seus clientes aumentaram 59% de 2023 a 2025, embora a linha de base anterior não seja usada em outras partes desta reescrita. A demanda por cobertura cibernética é apoiada pelo impacto operacional dos ataques, requisitos contratuais e expectativas regulatórias. A cobertura residual especializada também inclui crime e fidelidade, responsabilidade civil de diretores e executivos, responsabilidade de gestão e garantias e fianças. O setor de seguros para PMEs está cada vez mais tratando a proteção cibernética como um elemento padrão em pacotes para empresas digitais e profissionais.


Por Porte da Empresa:
Médias Empresas Detêm a Escala Enquanto Microempresas Crescem Mais RápidoAs médias empresas detiveram uma participação de 42,3% em 2026. Sua base de ativos maior e operações mais complexas frequentemente exigem múltiplas apólices e limites mais altos do que micro ou pequenas empresas. Elas também têm maior probabilidade de ter processos formais de compra e assessoria profissional. Essas características apoiam prêmios médios mais altos e maior penetração de seguros. As médias empresas permanecem importantes para as seguradoras que combinam subscrição especializada com a capacidade de atender contas complexas de múltiplas linhas.
As microempresas devem crescer a um CAGR de 6,8% de 2027 a 2032. A subscrição digital está melhorando a capacidade de atender contas pequenas onde o processamento manual era antes difícil de justificar. A J.D. Power constatou que os maiores ganhos de satisfação do cliente ano a ano em seu estudo comercial de pequenas empresas dos Estados Unidos de 2026 vieram de microempresas com menos de 5 funcionários. Melhorias na capacidade digital foram um fator declarado nesse desempenho. À medida que esses clientes se desenvolvem, podem expandir para pequenas e médias empresas e aumentar suas necessidades de cobertura. O setor de seguros para PMEs pode usar essa progressão para construir relacionamentos de longo prazo com os clientes.
Por Setor Industrial:
A Manufatura Detém a Maior Posição Enquanto os Serviços Profissionais se ExpandemA manufatura capturou uma participação de 18,1% em 2026. Os fabricantes frequentemente necessitam de proteção em propriedade, responsabilidade civil de produto, quebra de maquinário, automóvel comercial, mercadorias em trânsito e compensação de trabalhadores. Esse perfil de risco de múltiplas linhas pode resultar em prêmios médios mais altos do que em muitos setores baseados em serviços. Programas governamentais de manufatura e investimento em cadeias de suprimentos podem ampliar a base de fabricantes menores em economias emergentes. Comércio varejista e atacadista, construção, saúde e assistência social, transporte e armazenagem, hospedagem e serviços de alimentação, agricultura e outros serviços completam o panorama vertical mais amplo.
Os serviços profissionais, científicos e técnicos devem crescer a um CAGR de 6,1% de 2027 a 2032. A CFC identificou escopos de serviços em expansão, responsabilidade civil profissional relacionada à inteligência artificial e cobertura em pacote como temas importantes para responsabilidade civil profissional em 2026. Essas empresas podem precisar de erros e omissões, cobertura cibernética, responsabilidade civil geral, responsabilidade de gestão e cobertura de tecnologia em uma solução coordenada. A Lei de Inteligência Artificial da União Europeia e as expectativas de licenciamento profissional podem fortalecer a necessidade de redação de apólices mais específicas. O mercado de seguros para PMEs se beneficia quando corretores e seguradoras tornam esses riscos compreensíveis para empresas que podem não ter gestores de risco dedicados.

Por Canal de Distribuição:
Corretores Lideram Enquanto as Vendas Diretas Crescem Mais RápidoOs corretores de seguros capturaram uma participação de 61,5% em 2026. Os corretores permanecem importantes para empresas que precisam comparar termos de apólice, organizar várias apólices ou atender aos requisitos de um contrato. Seu papel é especialmente relevante para médias empresas e clientes com exposições complexas de propriedade, responsabilidade civil ou especialidade. No Reino Unido, as pequenas empresas cada vez mais iniciam sua busca online, mas ainda podem usar um corretor para a compra quando o risco é mais complexo. O mercado de seguros para PMEs continua a depender de corretores para assessoria onde o autoatendimento digital não atende à necessidade total de cobertura.
As vendas diretas de seguradoras devem crescer a um CAGR de 8,1% de 2027 a 2032. As seguradoras estão investindo em sistemas digitais de cotação e contratação que permitem que micro e pequenas empresas obtenham cobertura simples rapidamente. Os canais de bancassurance e incorporados também estão colocando ofertas de seguro dentro de atividades bancárias, de pagamento e contábeis. Essas rotas podem melhorar a conveniência para empresas que desejam apólices simples e comprovação rápida de seguro. O mercado de seguros para PMEs provavelmente usará uma combinação de abordagens diretas, de corretores e incorporadas porque as necessidades dos clientes diferem pela complexidade do risco. O desempenho da distribuição dependerá de os termos das apólices permanecerem claros e o serviço permanecer disponível quando os clientes precisarem.
Análise Geográfica
A América do Norte capturou uma participação de 40,2% em 2026. A região possui uma grande base de seguro comercial, com os Estados Unidos fornecendo um ambiente maduro para corretores, seguradoras, agentes gerais gestores e plataformas digitais. A J.D. Power relatou em 2026 que apenas um terço das pequenas empresas dos Estados Unidos registrou um aumento de tarifas, o que reflete a competição ativa por contas adequadas. O Canadá também tem uma lacuna de proteção significativa, o que cria uma oportunidade para a digitalização de linhas comerciais e melhor acesso de pequenas empresas à cobertura. O México pode se beneficiar do investimento em manufatura e da necessidade associada de proteção de propriedade, responsabilidade civil e carga entre fornecedores menores.
A Ásia-Pacífico deve crescer a um CAGR de 7,5% de 2027 a 2032. A Allianz relatou crescimento de 9,3% nos prêmios de seguro para a Ásia excluindo o Japão em 2024 e projetou que a Índia sustentaria um crescimento anual de 10,5% ao longo da década seguinte. O setor de micro, pequenas e médias empresas da Índia contribui com 30% do produto interno bruto e emprega mais de 110 milhões de pessoas, oferecendo uma grande base para cobertura comercial. A Administração Nacional de Regulação Financeira da China emitiu orientações em 2025 para que as seguradoras expandissem os portfólios de produtos para pequenas empresas, melhorassem os serviços digitais e simplificassem a subscrição. O programa inclusivo de microempresas de Xangai havia fornecido 11,3 bilhões de CNY (1,6 bilhão de USD) em proteção a quase 10.000 pequenas empresas até maio de 2025. A Ásia-Pacífico representa uma oportunidade fundamental porque a atividade empresarial digital está crescendo enquanto as lacunas de proteção permanecem substanciais.
A Europa permanece importante porque os requisitos de resiliência cibernética, operacional e de responsabilidade civil profissional estão se tornando mais relevantes para pequenas empresas e seus parceiros na cadeia de suprimentos. A demanda por seguro comercial na Europa é apoiada por estruturas como a NIS2 e a Lei de Resiliência Operacional Digital, que aumentam a atenção à resiliência cibernética e operacional. A Allianz lançou o UnternehmensSchutz na Alemanha e na Áustria em janeiro de 2026 como um produto comercial modular com 3 pacotes configuráveis cobrindo incêndio, tempestade, roubo, interrupção de negócios e responsabilidade civil. O produto tem como alvo a base de pequenas e médias empresas da Áustria, que representa 99,7% das empresas. A América do Sul e o Oriente Médio e África permanecem menos maduros em termos agregados, mas o seguro incorporado e a adoção digital mais ampla criam potencial para compradores de primeira viagem. A Mastercard e a Hillcroft, também conhecida como mTek, firmaram parceria em 2025 para levar seguro incorporado a pequenas e médias empresas em toda a África Oriental.
Cenário Competitivo
Concentração do Mercado
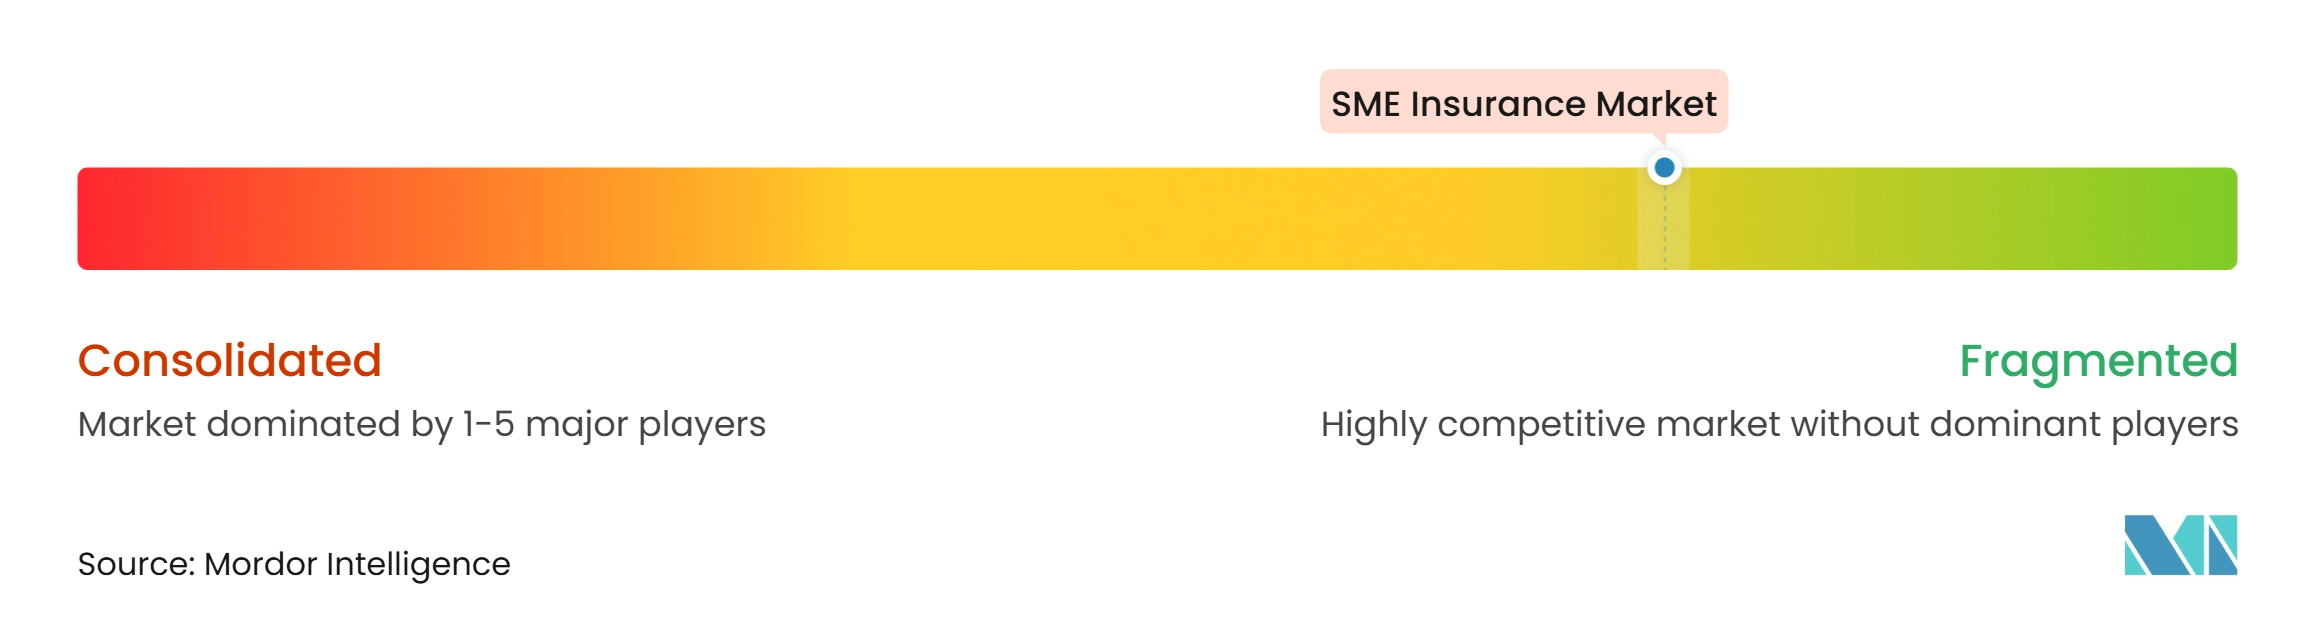
O mercado de seguros para PMEs é fragmentado em níveis locais e regionais, enquanto a escala é mais concentrada entre grandes seguradoras, resseguradoras e provedores de tecnologia. Allianz, AXA, Chubb, Zurich, The Hartford e Aviva competem por meio de suas posições estabelecidas em seguro comercial e crescentes capacidades digitais. Hiscox, CNA Financial, AmTrust, Markel e W. R. Berkley competem por meio de subscrição especializada, experiência setorial e capacidades de sinistros. A competição depende cada vez mais de as seguradoras conseguirem processar riscos simples com eficiência enquanto fornecem assessoria para contas complexas de médias empresas. O negócio de seguro primário da Munich Re concluiu a aquisição da NEXT Insurance em julho de 2025 por 2,6 bilhões de USD, adicionando uma seguradora totalmente digital que atende mais de 600.000 clientes de pequenas empresas em mais de 1.000 profissões. Essa transação demonstra o interesse em distribuição digital e subscrição automatizada no mercado de seguros para PMEs.
As empresas líderes estão usando parcerias e mudanças de produtos para abordar lacunas de distribuição e cobertura. A Allianz X fez um investimento estratégico de capital na Coterie Insurance em setembro de 2025 e expandiu o relacionamento de resseguro por meio da Allianz Re. A Hartford adicionou o CyberChoice First Response à sua plataforma digital de cotação e contratação ICON em setembro de 2025, permitindo que os agentes contratem cobertura cibernética junto com sua apólice para proprietários de empresas Spectrum. A Zurich Kotak General Insurance lançou o Business Secure Plus na Índia em 2025 como uma proposta modular digital que combina várias coberturas empresariais em uma plataforma. Esses exemplos mostram como as seguradoras estão combinando tecnologia, design de produto e relacionamentos de distribuição para reduzir o atrito na compra. O mercado de seguros para PMEs também está vendo agentes gerais gestores e plataformas incorporadas competindo por micro e pequenas empresas que precisam de cobertura simples e rápida.
A oportunidade restante está concentrada entre compradores de primeira viagem, empresas digitais que buscam proteção contra interrupção de negócios sem danos e empresas profissionais ou de tecnologia com exposições de responsabilidade civil em evolução. As seguradoras precisam equilibrar a automação com explicações de apólices, transparência de dados e suporte confiável a sinistros. Os requisitos regulatórios relacionados à proteção de dados, relatórios cibernéticos e inteligência artificial podem influenciar a redação de produtos e as informações usadas na subscrição. O mercado de seguros para PMEs pode permanecer competitivo quando as seguradoras constroem capacidades distintas em processamento digital de alto volume ou suporte consultivo especializado. Nenhuma figura combinada qualificada de participação de mercado para as principais seguradoras está disponível, portanto, uma pontuação de concentração não pode ser atribuída usando a metodologia exigida. A estrutura competitiva deve, portanto, ser descrita como fragmentada nos mercados locais, com atividade estratégica crescente entre seguradoras globais e participantes focados em tecnologia.
Líderes do Setor de Seguros para PMEs
-
Allianz SE
-
AXA S.A.
-
American International Group Inc.
-
Zurich Insurance Group Ltd.
-
The Travelers Companies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros para PMEs Empresas cobertas neste relatório
- Allianz SE
- AXA S.A.
- American International Group, Inc.
- Zurich Insurance Group Ltd.
- The Travelers Companies, Inc.
- Chubb Limited
- CNA Financial Corporation
- The Hartford Financial Services Group, Inc.
- Liberty Mutual Insurance
- Nationwide Mutual Insurance Company
- The Progressive Corporation
- State Farm Mutual Automobile Insurance Company
- Berkshire Hathaway Inc.
- AmTrust Financial Services, Inc.
- ERGO NEXT Insurance
- Aviva plc
- MAPFRE S.A.
- Hiscox Ltd.
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
Desenvolvimentos industriais recentes em Mercado de Seguros para PMEs
- Outubro de 2026: A Bluevine, a maior plataforma bancária para pequenas empresas dos Estados Unidos, firmou parceria com a Coverdash para incorporar seguro comercial diretamente na plataforma Bluevine. Os clientes podem cotar, adquirir, gerenciar apólices e gerar Certificados de Seguro para responsabilidade civil geral, apólices para proprietários de empresas, compensação de trabalhadores, cobertura cibernética e automóvel comercial sem sair do ambiente bancário, integrando cobertura de mais de 40 seguradoras comerciais.
- Setembro de 2026: A Mosaic Insurance lançou o HALO, um sistema de subscrição digital habilitado por inteligência artificial para linhas especializadas de PMEs, começando com um produto de Erros e Omissões em Tecnologia Cibernética acessível por meio de parceiros corretores atacadistas da América do Norte. O HALO recebe submissões por e-mail, interfaces de programação de aplicativos ou portal, estrutura e enriquece informações, cota riscos elegíveis em minutos e permite a recalibração de apetite e precificação em 24 a 48 horas.
- Setembro de 2025: A Hartford adicionou o CyberChoice First Response à sua plataforma digital de cotação e contratação ICON, tornando o seguro cibernético disponível em todo o país para pequenas empresas junto com as apólices para proprietários de empresas Spectrum.
- Setembro de 2025: A Allianz X fez um investimento estratégico de capital na Coterie Insurance e expandiu seu relacionamento de resseguro por meio da Allianz Re. O acordo apoia a posição da Allianz no ecossistema de distribuição para pequenas e médias empresas dos Estados Unidos.
Escopo do Relatório Global do Mercado de Seguros para PMEs
Visão geral da segmentação
| Propriedade e Interrupção de Negócios |
| Responsabilidade Civil Geral |
| Indenização Profissional / Erros e Omissões |
| Compensação de Trabalhadores e Responsabilidade do Empregador |
| Automóvel Comercial e Mercadorias em Trânsito |
| Cobertura Residual Especializada (Cibernética, Crime/Fidelidade, Responsabilidade Civil de Diretores e Executivos de PMEs/Responsabilidade de Gestão, Garantias/Fianças, etc.) |
| Microempresas |
| Pequenas Empresas |
| Médias Empresas |
| Comércio Varejista e Atacadista |
| Manufatura |
| Construção |
| Serviços Profissionais, Científicos e Técnicos |
| Saúde e Assistência Social |
| Transporte e Armazenagem |
| Hospedagem e Serviços de Alimentação |
| Agricultura, Silvicultura e Pesca |
| Outros Serviços e Residual |
| Corretores de Seguros |
| Agentes de Seguros |
| Vendas Diretas de Seguradoras |
| Bancassurance |
| Parcerias Incorporadas, de Afinidade e Outras |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Produto de Seguro | Propriedade e Interrupção de Negócios | |
| Responsabilidade Civil Geral | ||
| Indenização Profissional / Erros e Omissões | ||
| Compensação de Trabalhadores e Responsabilidade do Empregador | ||
| Automóvel Comercial e Mercadorias em Trânsito | ||
| Cobertura Residual Especializada (Cibernética, Crime/Fidelidade, Responsabilidade Civil de Diretores e Executivos de PMEs/Responsabilidade de Gestão, Garantias/Fianças, etc.) | ||
| Por Porte da Empresa | Microempresas | |
| Pequenas Empresas | ||
| Médias Empresas | ||
| Por Setor Industrial | Comércio Varejista e Atacadista | |
| Manufatura | ||
| Construção | ||
| Serviços Profissionais, Científicos e Técnicos | ||
| Saúde e Assistência Social | ||
| Transporte e Armazenagem | ||
| Hospedagem e Serviços de Alimentação | ||
| Agricultura, Silvicultura e Pesca | ||
| Outros Serviços e Residual | ||
| Por Canal de Distribuição | Corretores de Seguros | |
| Agentes de Seguros | ||
| Vendas Diretas de Seguradoras | ||
| Bancassurance | ||
| Parcerias Incorporadas, de Afinidade e Outras | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para o seguro de PMEs até 2032?
O mercado de seguros para PMEs deve crescer a um CAGR de 5,3% de 2027 a 2032 e atingir 559,1 bilhões de USD até 2032.
Qual produto de seguro está crescendo mais rapidamente para pequenas e médias empresas?
O seguro cibernético é a linha de produto de crescimento mais rápido, com um CAGR projetado de 14,1% até 2032.
Por que as empresas menores precisam de seguro cibernético?
A Hiscox constatou que 59% das PMEs pesquisadas sofreram um ataque cibernético nos 12 meses anteriores em 2025, enquanto a cobertura cibernética pode abordar custos de resposta, responsabilidade civil e interrupção.
Qual porte de empresa tem a maior participação na demanda por seguro de PMEs?
As médias empresas detiveram a maior participação com 42,3% em 2026, refletindo seus prêmios médios mais altos e necessidades de cobertura de múltiplas linhas mais complexas.
Qual região está crescendo mais rapidamente para cobertura de PMEs?
A Ásia-Pacífico deve crescer a um CAGR de 7,5% até 2032, apoiada pela formalização empresarial, distribuição digital e uma grande lacuna de proteção.
Como as seguradoras estão facilitando a compra de cobertura?
As seguradoras estão usando subscrição digital, plataformas de corretores, parcerias bancárias e integrações de pagamento para simplificar cotações, emissão de apólices e atendimento.