
中小企業保険市場規模とシェ
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 431.90 十億米ドル |
| 市場規模 (2032) | 559.10 十億米ドル |
| 成長率 (2027 - 2032) | 5.30 % |
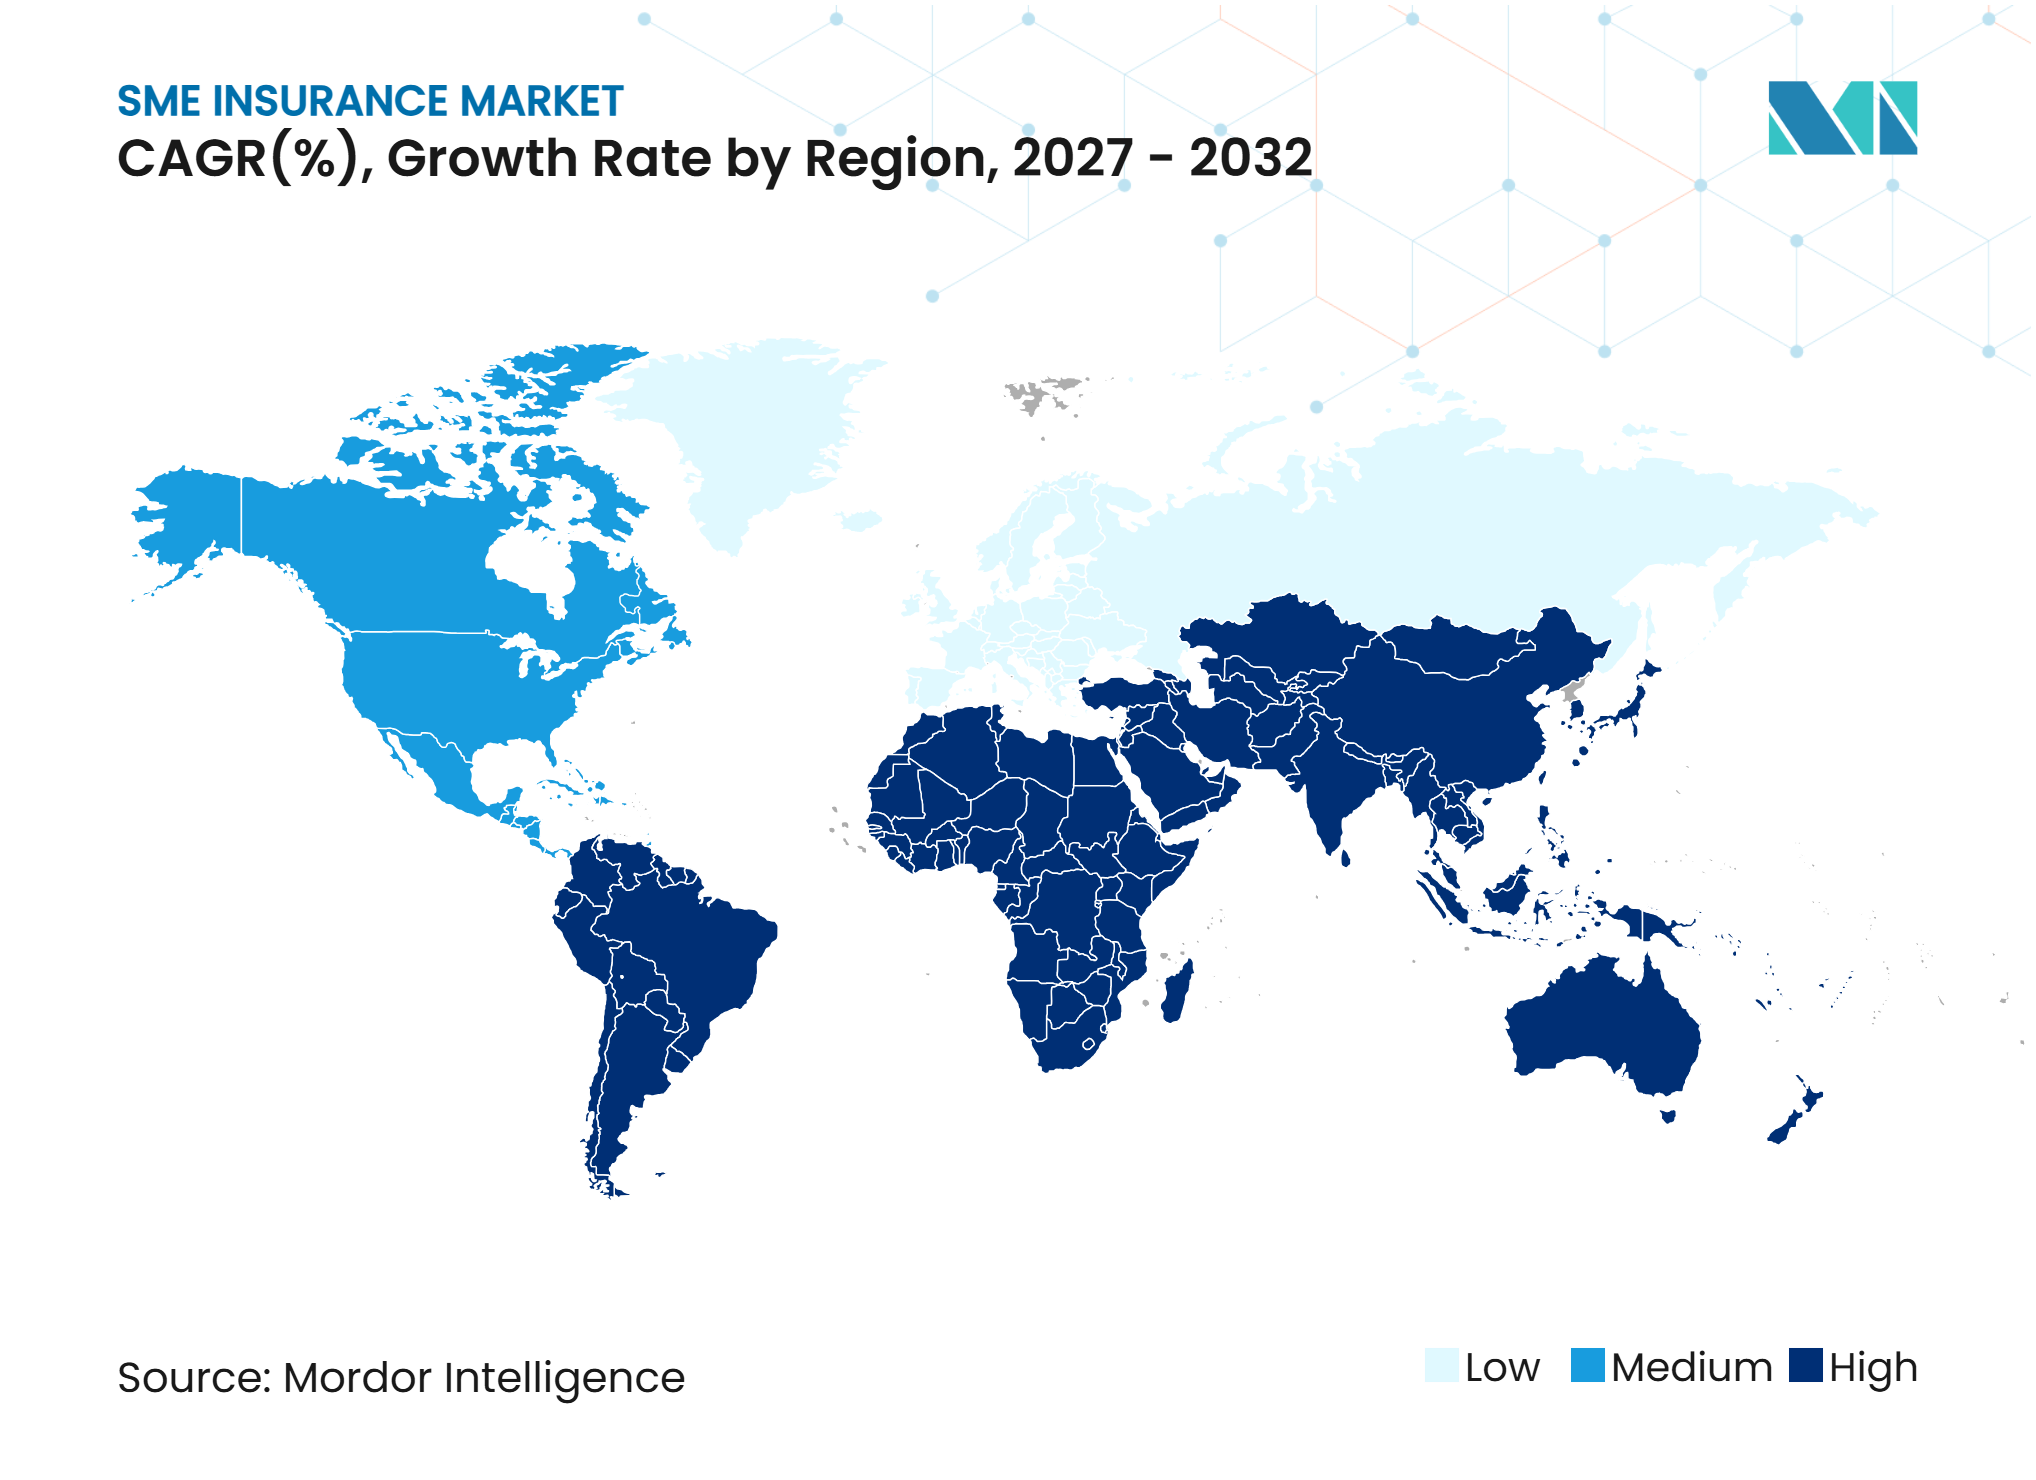
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中小企業保険市場分析
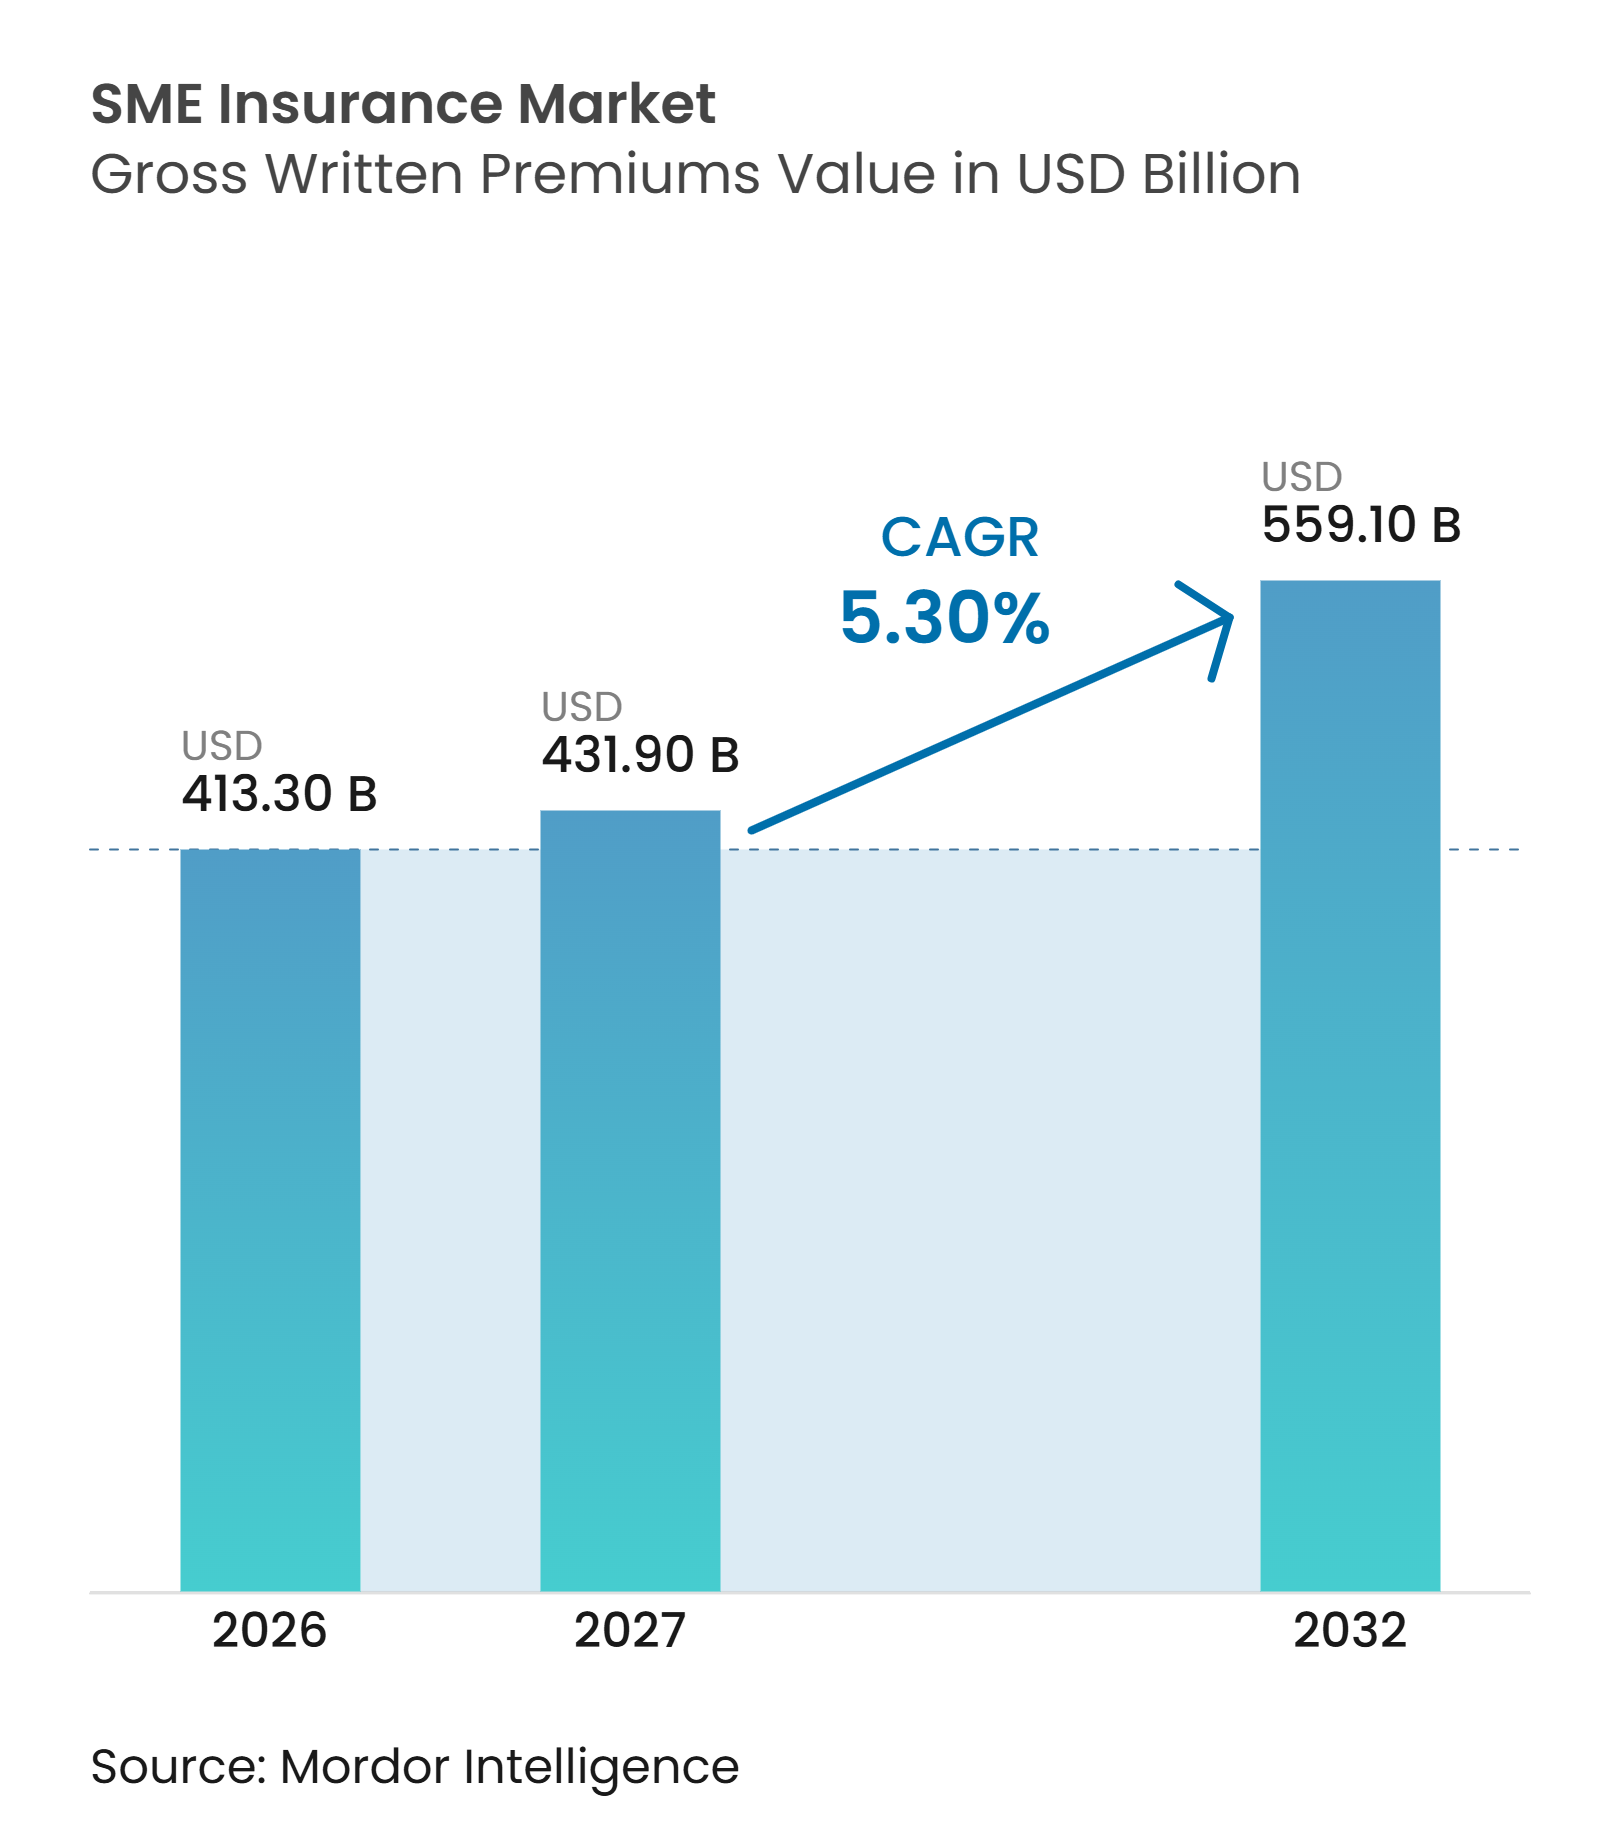
中小企業保険市場の元受保険料ベースの規模は、2026年に413.30 ビリオン 米ドル、2027年に431.90 ビリオン 米ドルと予測され、2027年から2032年にかけて5.30%のCAGRで成長し、2032年までに559.10 ビリオン 米ドルに達する見込みです。
中小企業保険市場は、より多くの企業が事業を正式化し、財産、賠償責任、従業員、デジタル活動に対する保護を必要とするにつれて拡大しています。中小企業は、経済協力開発機構加盟国のビジネス部門雇用の50%を占めており、2014年から2020年の間に大企業が10件の雇用を創出するごとに16件の雇用を創出しており、商業保険を必要とし得るビジネス基盤の規模を示しています。サイバーリスク、契約要件、デジタル流通は、保険会社が中小企業にアプローチする方法を変えています。自動化により、保険会社は低保険料口座をより少ない手作業で処理できるようになり、これまで十分にサービスを受けていなかった顧客に対する競争を支援しています。したがって、中小企業保険市場は、財産リスクとサイバーリスクが変化する中で、引受規律を維持しながらアクセスを改善する機会に直面しています。
主要レポートのポイント
- 保険商品別では、財産・事業中断保険が2026年の中小企業保険市場シェアの33.7%を占め、サイバー保険は2032年にかけて14.1%のCAGRで成長すると予測されています。
- 企業規模別では、中規模企業が2026年の中小企業保険市場シェアの42.3%を占め、マイクロ企業は2032年にかけて6.8%のCAGRで成長すると予測されています。
- 業種別では、製造業が2026年の中小企業保険市場シェアの18.1%を占め、専門・科学・技術サービスは2032年にかけて6.1%のCAGRで成長すると予測されています。
- 販売チャネル別では、保険ブローカーが2026年の中小企業保険市場シェアの61.5%を占め、保険会社直販は2032年にかけて8.1%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の中小企業保険市場シェアの40.2%を占め、アジア太平洋地域は2032年にかけて7.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 中小企業の 設立、事業の正式化、および商業リスク保護への需要拡大 | +1.0% | 南アジア・東南アジア、 サブサハラアフリカ、ラテンアメリカで早期の恩恵を受けるグローバル市場 | 中期 (2〜4年) |
| サイバー攻撃、 ランサムウェア、デジタル事業中断リスクへのエクスポージャー | +1.4% | 北米・欧州で最も強く、 アジア太平洋地域で加速するグローバル市場 | 短期 (2年以内) |
| 強制保険、 顧客契約、サプライチェーンコンプライアンス要件 | +0.7% | 北米、欧州連合、英国、 オーストラリア、および湾岸協力会議諸国で拡大中 | 中期 (2〜4年) |
| 中小企業向けソフトウェア、 バンキング、決済プラットフォームを通じた組み込み型商業保険 | +0.6% | 米国、英国、インド、 マレーシア、東アフリカで活動するグローバル市場 | 短期 (2年以内) |
| 給与、会計、取引、 企業情報を活用したデジタル引受 | +0.5% | 北米・欧州連合のコア市場、 アジア太平洋地域および中東・アフカへの拡大 | 中期 (2〜4年) |
| 専門サービス、小売、 建設、物流向けのセクター特化型補償 | +0.6% | 先進国で専門サービスが進展し、 新興国で建設・物流が進展するグローバル市場 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
サイバー攻撃、ランサムウェア、デジタル事業中断リスクへのエクスポージャー
サイバーリスクは中小企業にとって重大な業務上の懸念事項となっており、特化型補償への需要を牽引しています。Hiscoxは2025年に7カ国の5,750社を対象に調査を実施し、中小企業の59%が過去12カ月以内にサイバー攻撃を経験していたことを明らかにしました[1]。ランサムウェアの被害を受けた企業のうち80%が身代金を支払い、60%が情報の全部または一部を回復しており、深刻なインシデントによって生じる業務上のプレッシャーを示しています。Hiscoxはまた、情報漏洩を経験した企業の33%が財務状況に影響を与える多額の罰金に直面したと報告しています。サイバー保険は、インシデント対応、賠償責任、事業中断、復旧コストを一つの商品で対応するため、中小企業保険市場はその恩恵を受けています。欧州連合のNIS2指令およびデジタル運用レジリエンス法の規則も、サプライチェーン全体でサイバーおよび運用レジリエンスへの注目を高めています。
中小企業の設立、事業の正式化、および商業リスク保護への需要拡大
より広範な正式なビジネス基盤の拡大により、商業保険を必要とする可能性のある企業数が増加しています。経済協力開発機構は、追跡対象経済圏の中小企業の16%〜27%が少なくとも年率10%で成長したスケーラーであったことを明らかにしました[2]。これらの企業が従業員、資産、契約、顧客へのコミットメントを増やすにつれて、賠償責任、財産、労働者、専門職保護の必要性が一般的に高まります。中小企業保険市場は、企業設立、融資、サプライヤーのオンボーディング、または給与管理の一環として補償が導入される際に恩恵を受けることができます。インドでは、マイクロ・中小企業セクターが国内総生産の30%に貢献し、1億1,000万人以上を雇用しており、正式化が進む顧客基盤の潜在的な規模を示しています。正式な企業がより迅速かつ簡単な保険へのアクセスを求めるにつれて、デジタル保険の普及もますます重要になっています。
強制保険、顧客契約、サプライチェーンコンプライアンス要件
商業上の要件により、保険が業務受注や取引関係継続の条件となる場合があります。顧客、貸し手、家主、公的機関は、賠償責任、財産、労働者補償、専門職賠償責任、またはサイバー補償の証明を求める場合があります。これらの要件により、中小企業保険市場に初めての購入者が参入し、既存の保険契約者が補償限度額を見直すきっかけとなる可能性があります。欧州連合のNIS2指令およびデジタル運用レジリエンス法は、影響を受けるサプライチェーンにおけるサイバーレジリエンスへの注目をさらに高めています。中小企業は、契約に記載された要件に合致する保険条件を必要としています。したがって、明確な補償証明と簡単な更新プロセスは、顧客体験の重要な要素となり得ます。
中小企業向けソフトウェア、バンキング、決済プラットフォームを通じた組み込み型商業保険
組み込み型保険は、ニーズの特定から保険取得までの経路を短縮しています。BluevineとCoverdashは2026年10月に、商業保険をBluevineの中小企業向けバンキングプラットフォームに統合し、顧客が同じ環境内で選択した保険の見積もり、購入、管理を行えるようにすると発表しました[3]。この商品には、40社以上の保険会社による一般賠償責任、事業主向け保険、労働者補償、サイバー、商業自動車の補償が含まれています。英国では、Tideが2025年にAdmiral Businessと共同で中小企業向けの組み込み型ビジネス保険を開始し、既存の顧客情報を活用してフォームを事前入力しています。中小企業保険市場はこれらのチャネルを活用して申請の手間を削減し、ブローカーに近づかない可能性のある企業にリーチすることができます。これらのモデルはまた、保険会社がよりカスタマイズされた提案と保険サービスを支援するビジネス情報へのアクセスを可能にします。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 保険料の 手頃さ、補償ギャップ、および中小企業の慢性的な保険不足 | -0.9% | 南アジア、サブサハラアフリカ、 ラテンアメリカで最も深刻なグローバル市場 | 長期 (4年以上) |
| マイクロ企業および 新設企業に対する限られたクレーム履歴と不一致なリスク情報 | -0.5% | 新興国および中東・アフリカで 最も制約が大きいグローバル市場 | 中期 (2〜4年) |
| 小規模保険料に対して 高い獲得・流通・保険サービスコスト | -0.6% | オフラインのブローカー仲介に 依存する市場で特に顕著なグローバル市場 | 中期 (2〜4年) |
| 巨大損失の変動性、 サイバー累積リスク、保険補償に関する不確実性 | -0.7% | 巨大損失リスクに関しては北米・アジア太平洋地域、 サイバー累積リスクに関してはグローバル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
保険料の手頃さ、補償ギャップ、および中小企業の慢性的な保険不足
多くの中小企業が既存の保険で何が補償されているかを理解していないため、保険不足は依然として障壁となっています。Hiscoxは2025年に、米国の中小企業オーナーの74%が一般賠償責任補償を正確に説明できず、83%が専門職賠償責任を正確に説明できず、77%が事業主向け保険を理解していないことを明らかにしました。同調査では、米国の中小企業の77%が依然として保険不足であることも判明しました。これにより、手頃さは価格設定の問題だけでなく、商品設計とコミュニケーションの問題でもあることが示されています。補償内容が不明確な場合、企業は不十分な補償限度額で保険を購入したり、事業内容の変化伴う保険の更新を先延ばしにしたりする可能性があります。中小企業保険市場は、この保護ギャップを解消するために、より簡単な説明と実践的な保険見直しを必要としています。
マイクロ企業および新設企業に対する限られたクレーム履歴と不一致なリスク情報
保険会社は、新設企業やマイクロ企業のクレーム、給与、収益、事業履歴が限られている場合があるため、これらの企業の評価が困難なことが多いです。その結果、特に信頼できるビジネス記録が入手できない場合、保険会社は自信を持って保険条件と補償限度額を設定することが難しい場合があります。この課題は、非公式なビジネス活動が標準的な文書へのアクセスを制限する可能性がある新興国でより顕著です。データが正確で関連性があり、透明性をもって使用される場合、デジタル情報源はこのギャップに対処するのに役立ちます。中小企業保険市場は、適切な引受質問を使用し、明確なデータ許可を取得することでこの課題を軽減できます。過度に複雑な申請プロセスは初めての購入者を遠ざける可能性があるため、一貫したアプローチが不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険商品別:
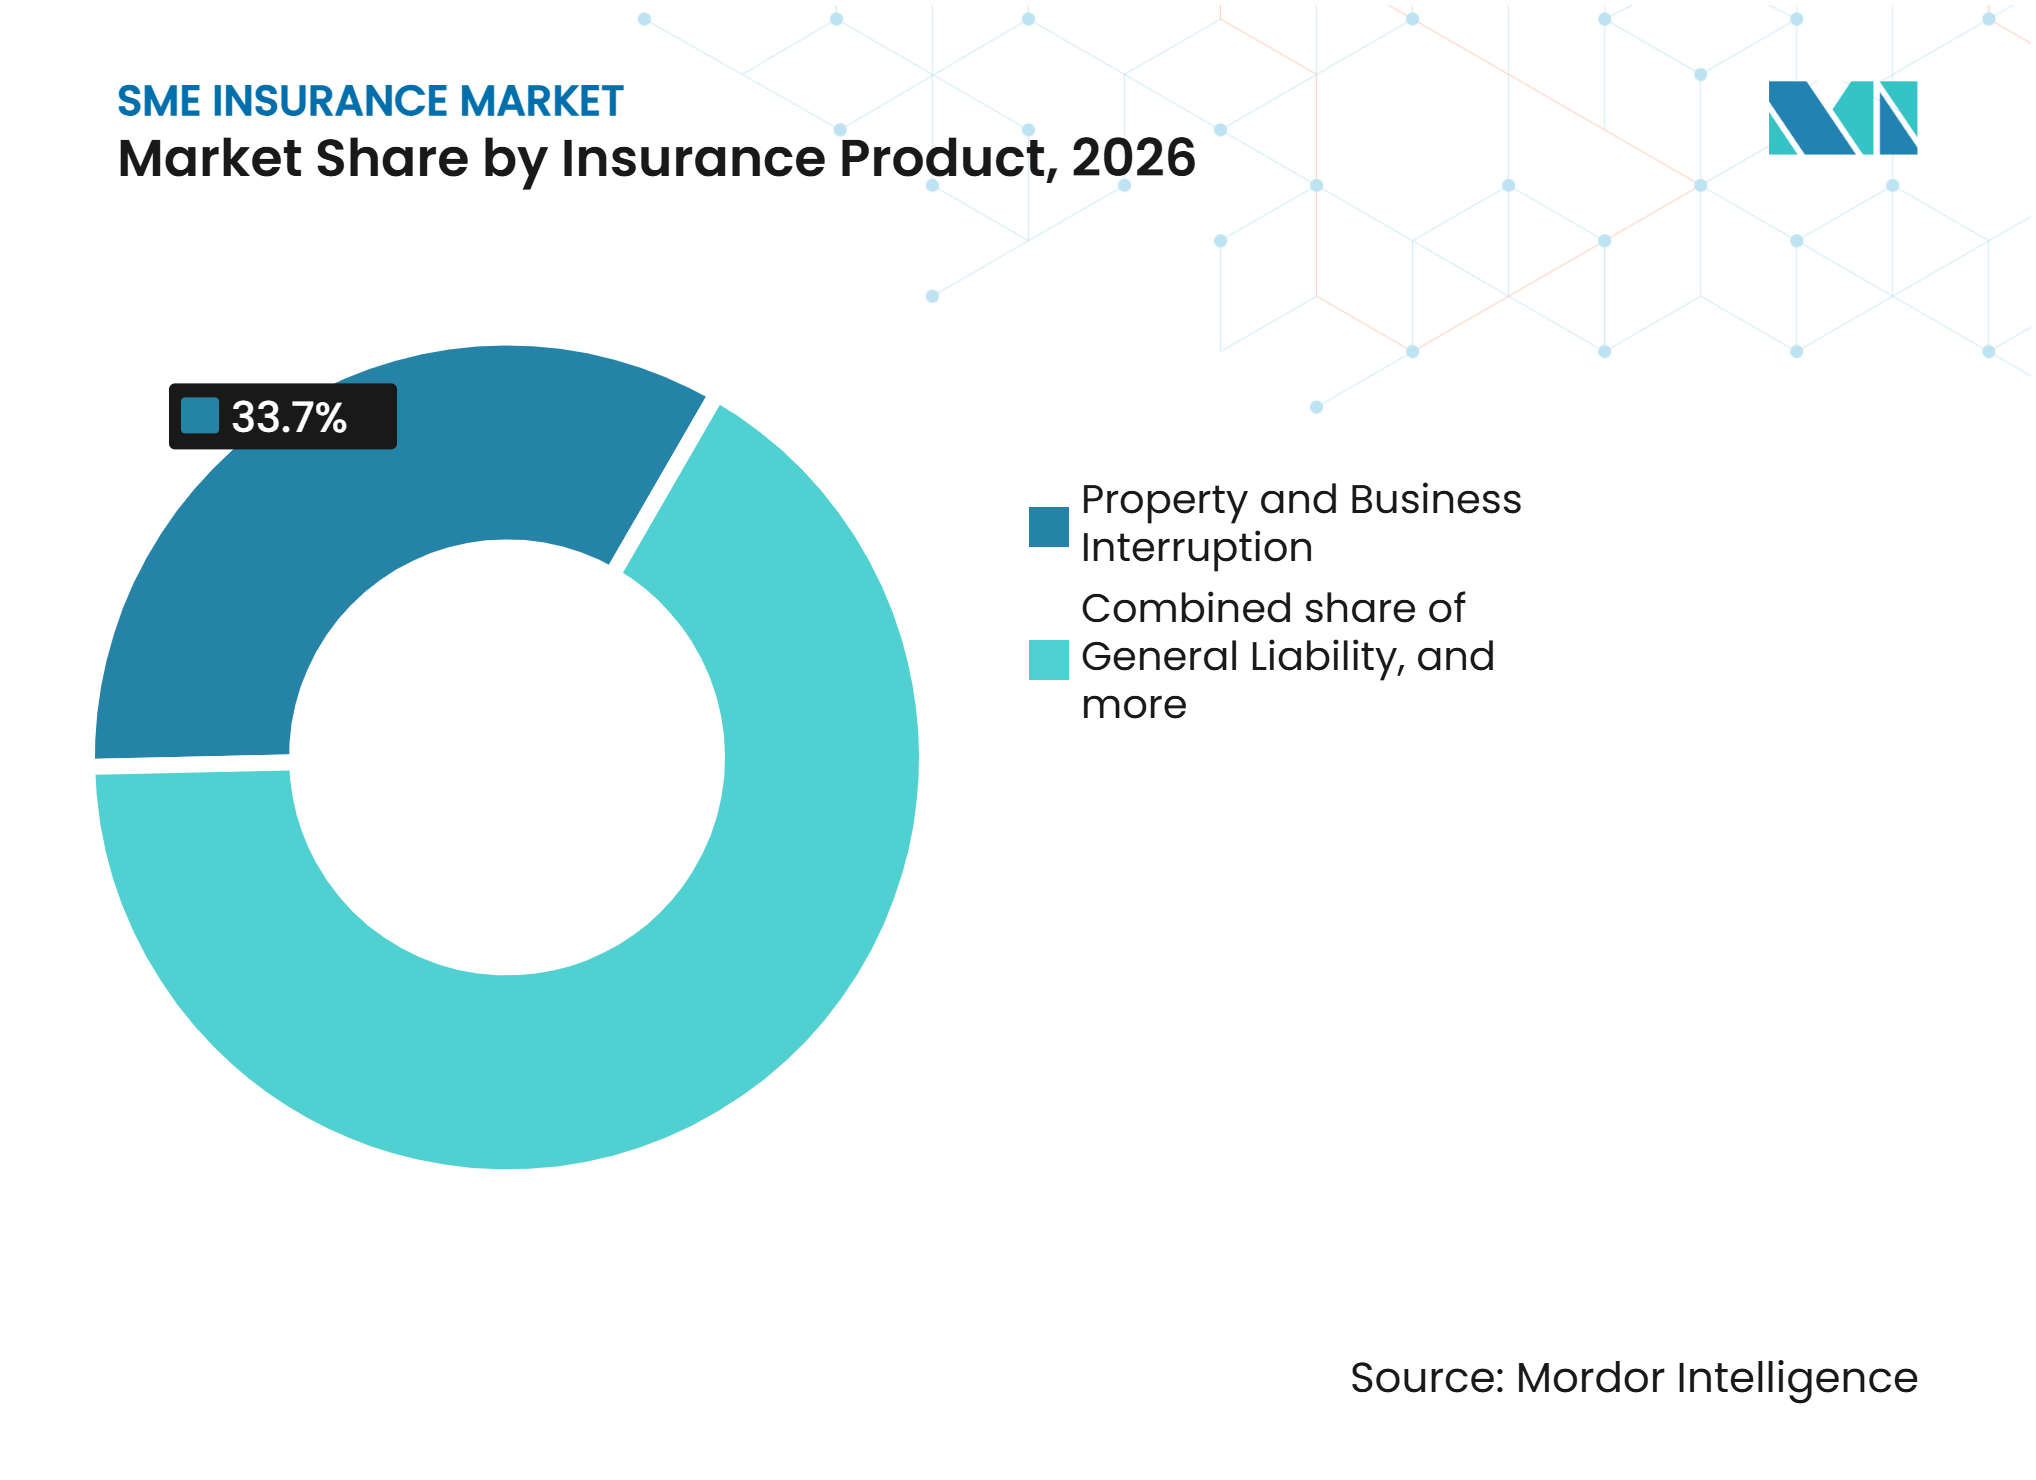
物理的リスクが規模を支え、サイバーが成長を牽引財産・事業中断保険は2026年に33.7%のシェアを占めました。このセグメントは、中小企業が建物、在庫、設備、および補償対象事故後に中断される可能性のある収入を保護する必要があるため、依然として中心的な位置を占めています。再調達価格のプレッシャーも、多くの企業にとって正確な保険価額をより重要にしています。一般賠償責任、専門職賠償責任・エラーズ&オミッションズ、労働者補償・雇用主賠償責任、商業自動車、輸送中貨物は、引き続き保護の中核的な形態です。これらの保険は、顧客、規制当局、貸し手、商業パートナーが企業に管理を求めることが多いリスクに対応しています。
サイバー保険は最も成長が速い商品ラインであり、サイバー保険の中小企業保険市場規模は2027年から2032年にかけて14.1%のCAGRで拡大すると予測されています。NEXT Insuranceは、2025年に中小企業のサイバー賠償責任の採用率が27%に上昇したと報告しました。Insureonも2026年に、顧客のサイバー保険購入が2023年から2025年にかけて59%増加したと報告しました(ただし、以前のベースラインはこの書き直しの他の箇所では使用されていません)。サイバー需要は、攻撃の業務上の影響、契約上の要件、および規制上の期待によって支えられています。特殊残余補償には、犯罪・忠実履行保証、取締役・役員賠償責任、経営賠償責任、保証・ボンドも含まれます。中小企業保険業界は、デジタルおよび専門職ビジネス向けのパッケージにおいて、サイバー保護を標準的な要素として扱うようになっています。


企業規模別:
中規模企業が規模を維持し、マイクロ企業がより速く成長中規模企業は2026年に42.3%のシェアを占めました。より大きな資産基盤と複雑な事業運営により、マイクロ企業や小規模企業よりも複数の保険と高い補償限度額が必要となることが多いです。また、正式な購買プロセスと専門的なアドバイスを活用す可能性も高いです。これらの特徴は、より高い平均保険料と高い保険普及率を支えています。中規模企業は、専門的な引受能力と複雑なマルチライン口座に対応する能力を組み合わせた保険会社にとって引き続き重要です。
マイクロ企業は2027年から2032年にかけて6.8%のCAGRで成長すると予測されています。デジタル引受は、かつては手作業での処理が正当化しにくかった小規模口座に対応する能力を向上させています。J.D. Powerは、2026年の米国小規模商業調査において、前年比で最も大きな顧客満足度の向上が5名未満の従業員を持つマイクロ企業から得られたことを明らかにしました。デジタル能力の向上がこのパフォーマンスの要因として挙げられています。これらの顧客が成長するにつれて、小規模・中規模企業へと拡大し、補償ニーズが増加します。中小企業保険業界はこの進展を活用して長期的な顧客関係を構築することができます。
業種別:
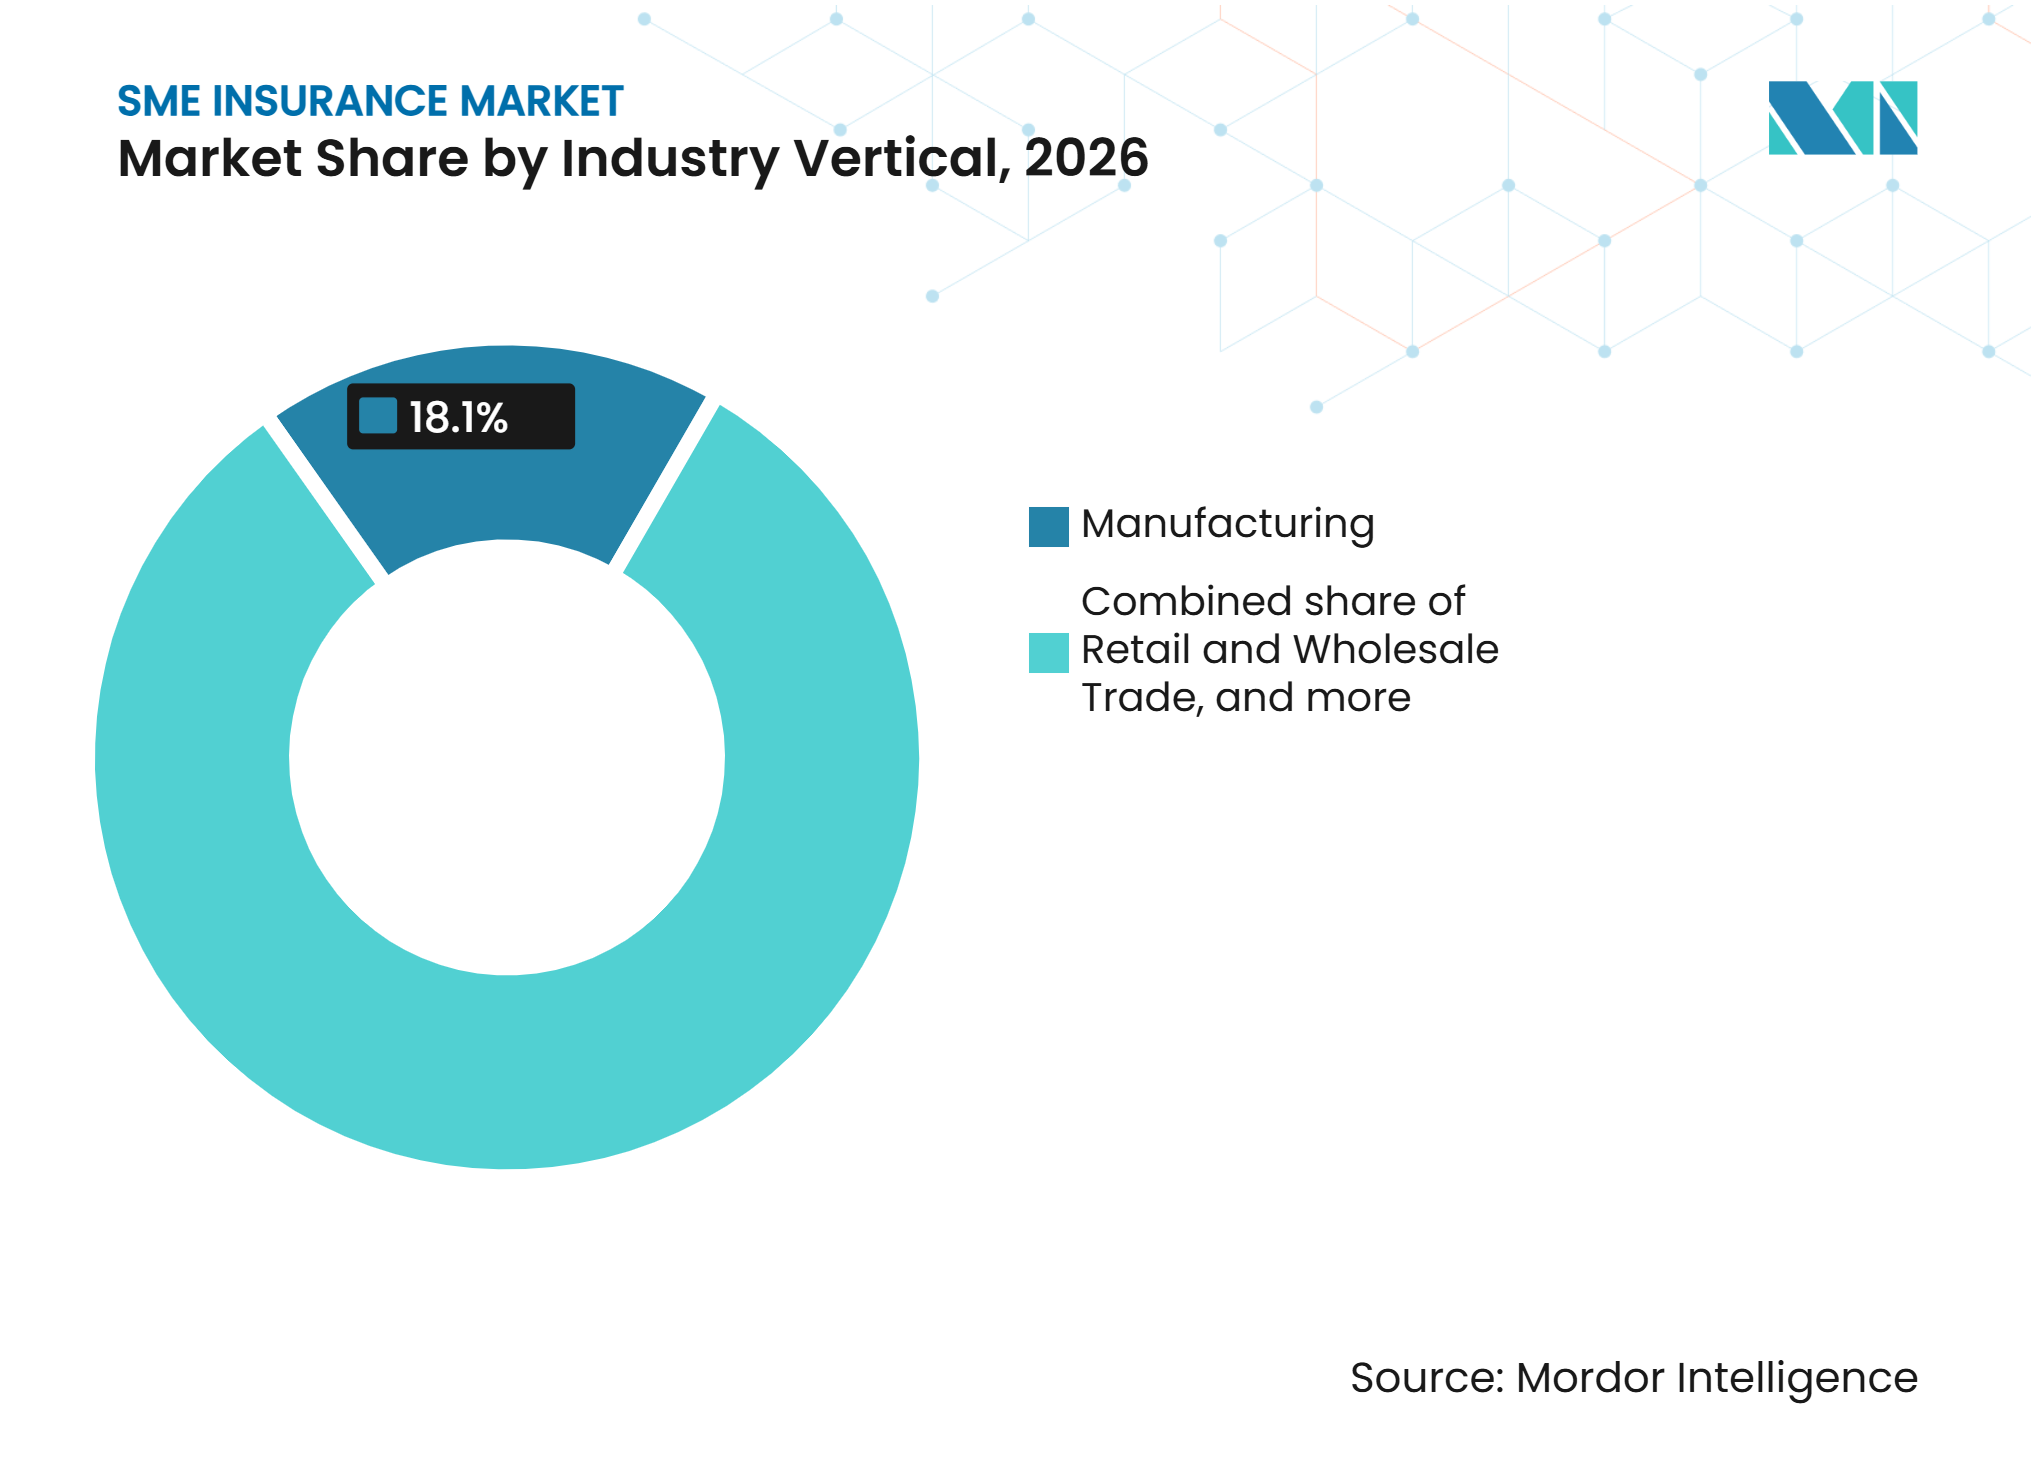
製造業が最大のポジションを維持し、専門サービスが拡大製造業は2026年に18.1%のシェアを占めました。製造業者は多くの場合、財産、製造物賠償責任、機械故障、商業自動車、輸送中貨物、労働者補償にわたる保護を必要とします。このマルチラインのリスクプロファイルにより、多くのサービス業セクターよりも高い平均保険料が生じる可能性があります。政府の製造業プログラムとサプライチェーン投資は、新興国における中小製造業者の基盤を拡大することができます。小売・卸売業、建設業、医療・社会福祉、輸送・倉庫業、宿泊・飲食サービス業、農業、その他のサービスが、より広い業種の全体像を形成しています。
専門・科学・技術サービスは2027年から2032年にかけて6.1%のCAGRで成長すると予測されています。CFCは2026年に、サービス範囲の拡大、人工知能関連の専門職賠償責任、パッケージ型補償を専門職賠償責任の重要なテーマとして特定しました。これらの企業は、エラーズ&オミッションズ、サイバー、一般賠償責任、経営賠償責任、テクノロジー補償を一つの統合されたソリューションで必要とする場合があります。欧州連合の人工知能法と専門職ライセンスの期待は、より具体的な保険条件の必要性を強化する可能性があります。中小企業保険市場は、ブローカーと保険会社が専任のリスクマネージャーを持たない可能性のある企業にとってこれらのリスクを理解しやすくする際に恩恵を受けます。

販売チャネル別:
ブローカーがリードし、直販がより速く成長保険ブローカーは2026年に61.5%のシェアを占めました。ブローカーは、保険条件を比較したり、複数の保険を手配したり、契約要件を満たす必要がある企業にとって引き続き重要です。その役割は、複雑な財産、賠償責任、または特殊なリスクエクスポージャーを持つ中規模企業や顧客に特に関連しています。英国では、中小企業がオンラインで検索を始めることが増えていますが、リスクがより複雑な場合は購入時にブローカーを利用することがあります。中小企業保険市場は、デジタルセルフサービスが補償ニーズ全体に対応しない場合のアドバイスのためにブローカーに引き続き依存しています。
保険会社直販は2027から2032年にかけて8.1%のCAGRで成長すると予測されています。保険会社は、マイクロ企業や中小企業が迅速に簡単な補償を取得できるデジタル見積もり・契約システムに投資しています。バンカシュアランスと組み込み型チャネルも、バンキング、決済、会計活動の中に保険の提案を組み込んでいます。これらのルートは、シンプルな保険と迅速な保険証明を求める企業の利便性を向上させることができます。顧客のニーズはリスクの複雑さによって異なるため、中小企業保険市場は直販、ブローカー、組み込み型アプローチを組み合わせて使用する可能性が高いです。流通パフォーマンスは、保険条件が明確に保たれ、顧客が必要とする際にサービスが利用可能かどうかにかかっています。
地域分析
北米は2026年に40.2%のシェアを占めました。この地域は大規模な商業保険基盤を持ち、米国はブローカー、保険会社、保険引受代理店、デジタルプラットフォームにとって成熟した環境を提供しています。J.D. Powerは2026年に、米国の中小企業の3分の1のみが料率の引き上げを経験したと報告しており、適切な口座に対する活発な競争を反映しています。カナダにも重大な保護ギャップがあり、商業ラインのデジタル化と中小企業の補償へのアクセス改善の機会を生み出しています。メキシコは、製造業への投資と、中小サプライヤーの財産、賠償責任、貨物保護に対する関連ニーズから恩恵を受けることができます。
アジア太平洋地域は2027年から2032年にかけて7.5%のCAGRで成長すると予測されています。Allianzは2024年に日本を除くアジアの保険料が9.3%成長したと報告し、インドが今後10年間で年率10.5%の成長を維持すると予測しました。インドのマイクロ・中小企業セクターは国内総生産の30%に貢献し、1億1,000万人以上を雇用しており、商業補償の大きな基盤を提供しています。中国の国家金融監督管理総局は2025年に、保険会社が中小企業向け商品ポートフォリオを拡大し、デジタルサービスを改善し、引受を簡素化するよう指導を発出しました。上海の包括的マイクロ企業プログラムは、2025年5月までに約10,000社の中小企業に113億人民元(16億米ドル)の保護を提供しました。デジタルビジネス活動が成長する一方で保護ギャップが依然として大きいため、アジア太平洋地域は重要な機会を示しています。
欧州は、サイバー、運用レジリエンス、専門職賠償責任の要件が中小企業とそのサプライチェーンパートナーにとってより関連性が高まっているため、引き続き重要です。欧州の商業保険需要は、サイバーおよび運用レジリエンスへの注目を高めるNIS2やデジタル運用レジリエンス法などの枠組みによって支えられています。Allianzは2026年1月にドイツとオーストリアでUnternehmensSchutzを開始しました。これは、火災、嵐、盗難、事業中断、賠償責任をカバーする3つの設定可能なパッケージを持つモジュール型商業商品です。この商品は、企業の99.7%を占めるオーストリアの中小企業基盤をターゲットとしています。南米と中東・アフリカは全体的に成熟度が低いですが、組み込み型保険とより広範なデジタル普及が初めての購入者に対する可能性を生み出しています。MastercardとHillcroft(mTekとも呼ばれる)は2025年に東アフリカ全域の中小企業に組み込み型保険を提供するためにパートナーシップを締結しました。
競合環境
市場集中度
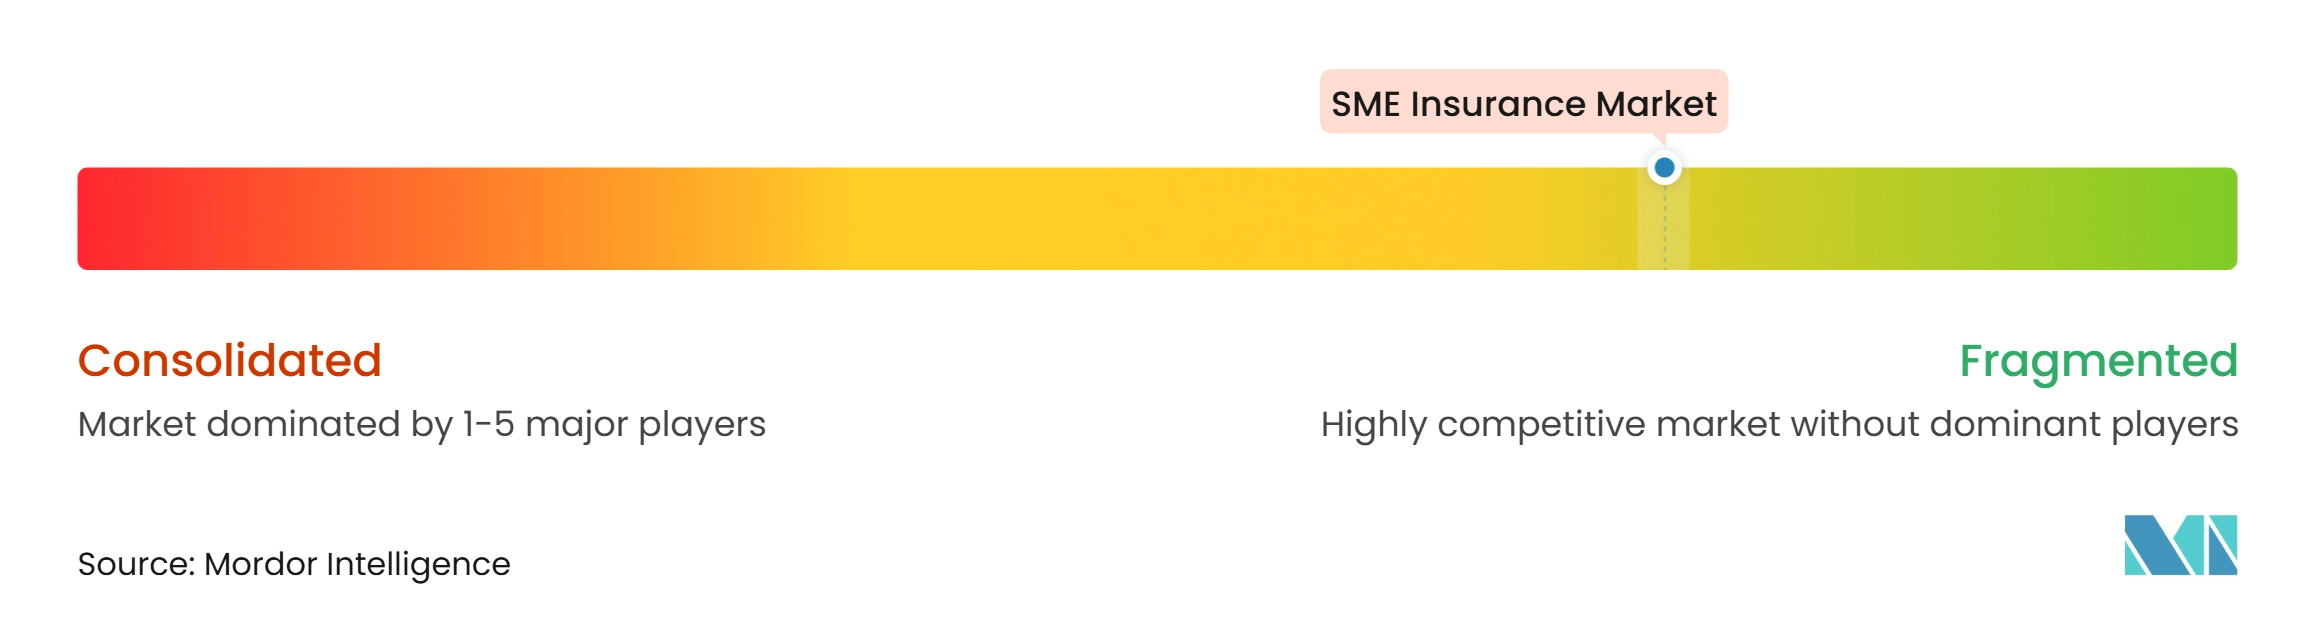
中小企業保険市場は地域・ローカルレベルでは分散していますが、大手保険会社、再保険会社、テクノロジープロバイダーの間では規模がより集中しています。Allianz、AXA、Chubb、Zurich、The Hartford、Avivaは、確立された商業保険のポジションと成長するデジタル能力を通じて競争しています。Hiscox、CNA Financial、AmTrust、Markel、W. R. Berkleyは、専門的な引受、セクター経験、クレーム能力を通じて競争しています。競争はますます、保険会社が複雑な中規模企業口座にアドバイスを提供しながら、単純なリスクを効率的に処理できるかどうかにかかっています。Munich Reのプライマリー保険事業は2025年7月にNEXT Insuranceの買収を26億米ドルで完了し、1,000以上の職種にわたる60万社以上の中小企業顧客にサービスを提供する完全デジタル保険会社を追加しました。この取引は、中小企業保険市場におけるデジタル流通と自動化された引受への関心を示しています。
主要企業は、流通と補償のギャップに対処するためにパートナーシップと商品変更を活用しています。Allianz Xは2025年9月にCoterie Insuranceに戦略的株式投資を行い、Allianz Reを通じて再保険関係を拡大しました。The Hartfordは2025年9月にICONデジタル見積もり・契約プラットフォームにCyberChoice First Responseを追加し、エージェントがSpectrumの事業主向け保険と並行してサイバー補償を契約できるようにしました。Zurich Kotak General Insuranceは2025年にインドでBusiness Secure Plusを開始しました。これは、複数のビジネス補償を一つのプラットフォームに組み合わせたデジタルモジュール型商品です。これらの例は、保険会社がテクノロジー、商品設計、流通関係を組み合わせて購入の摩擦を減らす方法を示しています。中小企業保険市場では、シンプルで迅速な補償を必要とするマイクロ企業や中小企業を対象に、保険引受代理店と組み込み型プラットフォームも競争しています。
残りの機会は、初めての購入者、非損害事業中断保護を求めるデジタルビジネス、および進化する賠償責任リスクエクスポージャーを持つ専門職・テクノロジー企業に集中しています。保険会社は、自動化と保険説明、データの透明性、信頼できるクレームサポートのバランスを取る必要があります。データ保護、サイバー報告、人工知能に関連する規制要件は、商品の文言と引受に使用される情報に影響を与える可能性があります。保険会社が大量デジタル処理または専門的なアドバイザリーサポートのいずれかで独自の能力を構築する場合、中小企業保険市場は競争力を維持できます。主要保険会社の合計市場シェアの適格な数値は入手できないため、必要な方法論を使用して集中度スコアを割り当てることはできません。したがって、競争構造は地域市場では分散しており、グローバル保険会社とテクノロジー重視の参加者の間で戦略的活動が増加していると説明されるべきです。
中小企業保険業界のリーダー
-
Allianz SE
-
AXA S.A.
-
American International Group Inc.
-
Zurich Insurance Group Ltd.
-
The Travelers Companies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
中小企業保険市場 このレポートでカバーされる企業
- Allianz SE
- AXA S.A.
- American International Group, Inc.
- Zurich Insurance Group Ltd.
- The Travelers Companies, Inc.
- Chubb Limited
- CNA Financial Corporation
- The Hartford Financial Services Group, Inc.
- Liberty Mutual Insurance
- Nationwide Mutual Insurance Company
- The Progressive Corporation
- State Farm Mutual Automobile Insurance Company
- Berkshire Hathaway Inc.
- AmTrust Financial Services, Inc.
- ERGO NEXT Insurance
- Aviva plc
- MAPFRE S.A.
- Hiscox Ltd.
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
最近の産業開発事情 中小企業保険市場
- 2026年10月:米国最大の中小企業向けバンキングプラットフォームであるBluevineは、Coverdashとパートナーシップを締結し、商業保険をBluevineプラットフォームに直接組み込みました。顧客はバンキング環境を離れることなく、一般賠償責任、事業主向け保険、労働者補償、サイバー、商業自動車にわたる保険の見積もり、購入、管理、保険証明書の発行を行うことができ、40社以上の商業保険会社の補償が統合されています。
- 2026年9月:Mosaic Insuranceは、中小企業の特殊ラインを対象とした人工知能対応のデジタル引受システムHALOを開始しました。北米の卸売ブローカーパートナーを通じてアクセス可能なサイバーテックエラーズ&オミッションズ商品から始まります。HALOは電子メール、アプリケーションプログラミングインターフェース、またはポータルを通じて申請を受け取り、情報を構造化・充実させ、数分で適格なリスクを見積もり、24〜48時間以内にアペタイトと価格の再調整を可能にします。
- 2025年9月:The HartfordはICONデジタル見積もり・契約プラットフォームにCyberChoice First Responseを追加し、Spectrumの事業主向け保険と並行して中小企業向けのサイバー保険を全国で利用可能にしました。
- 2025年9月:Allianz XはCoterie Insuranceに戦略的株式投資を行い、Allianz Reを通じて再保険関係を拡大しました。この取引は、米国の中小企業流通エコシステムにおけるAllianzのポジションを支援します。
グローバル中小企業保険市場レポートの範囲
セグメンテーション概要
| 財産・事業中断保険 |
| 一般賠償責任 |
| 専門職賠償責任・エラーズ&オミッションズ |
| 労働者補償・雇用主賠償責任 |
| 商業自動車・輸送中貨物 |
| 特殊残余補償(サイバー、犯罪・忠実履行保証、中小企業向け取締役・役員賠償責任・経営賠償責任、保証・ボンドなど) |
| マイクロ企業 |
| 小規模企業 |
| 中規模企業 |
| 小売・卸売業 |
| 製造業 |
| 建設業 |
| 専門・科学・技術サービス |
| 医療・社会福祉 |
| 輸送・倉庫業 |
| 宿泊・飲食サービス業 |
| 農業・林業・漁業 |
| その他のサービスおよび残余 |
| 保険ブローカー |
| 保険エージェント |
| 保険会社直販 |
| バンカシュアランス |
| 組み込み型・アフィニティ・その他パートナーシップ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 保険商品別 | 財産・事業中断保険 | |
| 一般賠償責任 | ||
| 専門職賠償責任・エラーズ&オミッションズ | ||
| 労働者補償・雇用主賠償責任 | ||
| 商業自動車・輸送中貨物 | ||
| 特殊残余補償(サイバー、犯罪・忠実履行保証、中小企業向け取締役・役員賠償責任・経営賠償責任、保証・ボンドなど) | ||
| 企業規模別 | マイクロ企業 | |
| 小規模企業 | ||
| 中規模企業 | ||
| 業種別 | 小売・卸売業 | |
| 製造業 | ||
| 建設業 | ||
| 専門・科学・技術サービス | ||
| 医療・社会福祉 | ||
| 輸送・倉庫業 | ||
| 宿泊・飲食サービス業 | ||
| 農業・林業・漁業 | ||
| その他のサービスおよび残余 | ||
| 販売チャネル別 | 保険ブローカー | |
| 保険エージェント | ||
| 保険会社直販 | ||
| バンカシュアランス | ||
| 組み込み型・アフィニティ・その他パートナーシップ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの中小企業保険の予測成長率は?
中小企業保険市場は2027年から2032年にかけて5.3%のCAGRで成長し、2032年までに5,591億米ドルに達すると予測されています。
中小企業にとって最も成長が速い保険商品は何ですか?
サイバー保険は最も成長が速い商品ラインであり、2032年にかけて14.1%のCAGRが予測されています。
中小企業がサイー保険を必要とする理由は何ですか?
Hiscoxは、2025年に調査対象の中小企業の59%が過去12カ月以内にサイバー攻撃を経験したことを明らかにしており、サイバー補償は対応、賠償責任、事業中断コストに対応することができます。
中小企業保険需要において最大のシェアを持つ企業規模はどれですか?
中規模企業は2026年に42.3%の最大シェアを占めており、より高い平均保険料とより複雑なマルチライン補償ニーズを反映しています。
中小企業補償において最も成長が速い地域はどこですか?
アジア太平洋地域は、事業の正式化、デジタル流通、大きな保護ギャップに支えられ、2032年にかけて7.5%のCAGRで成長すると予測されています。
保険会社はどのように補償の購入を容易にしていますか?
保険会社は、デジタル引受、ブローカープラットフォーム、バンキングパートナーシップ、決済統合を活用して、見積もり、保険発行、サービスを簡素化しています。