
Taille et part du marché des assurances PME
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 431.90 Milliards de dollars |
| Taille du Marché (2032) | 559.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.30 % |
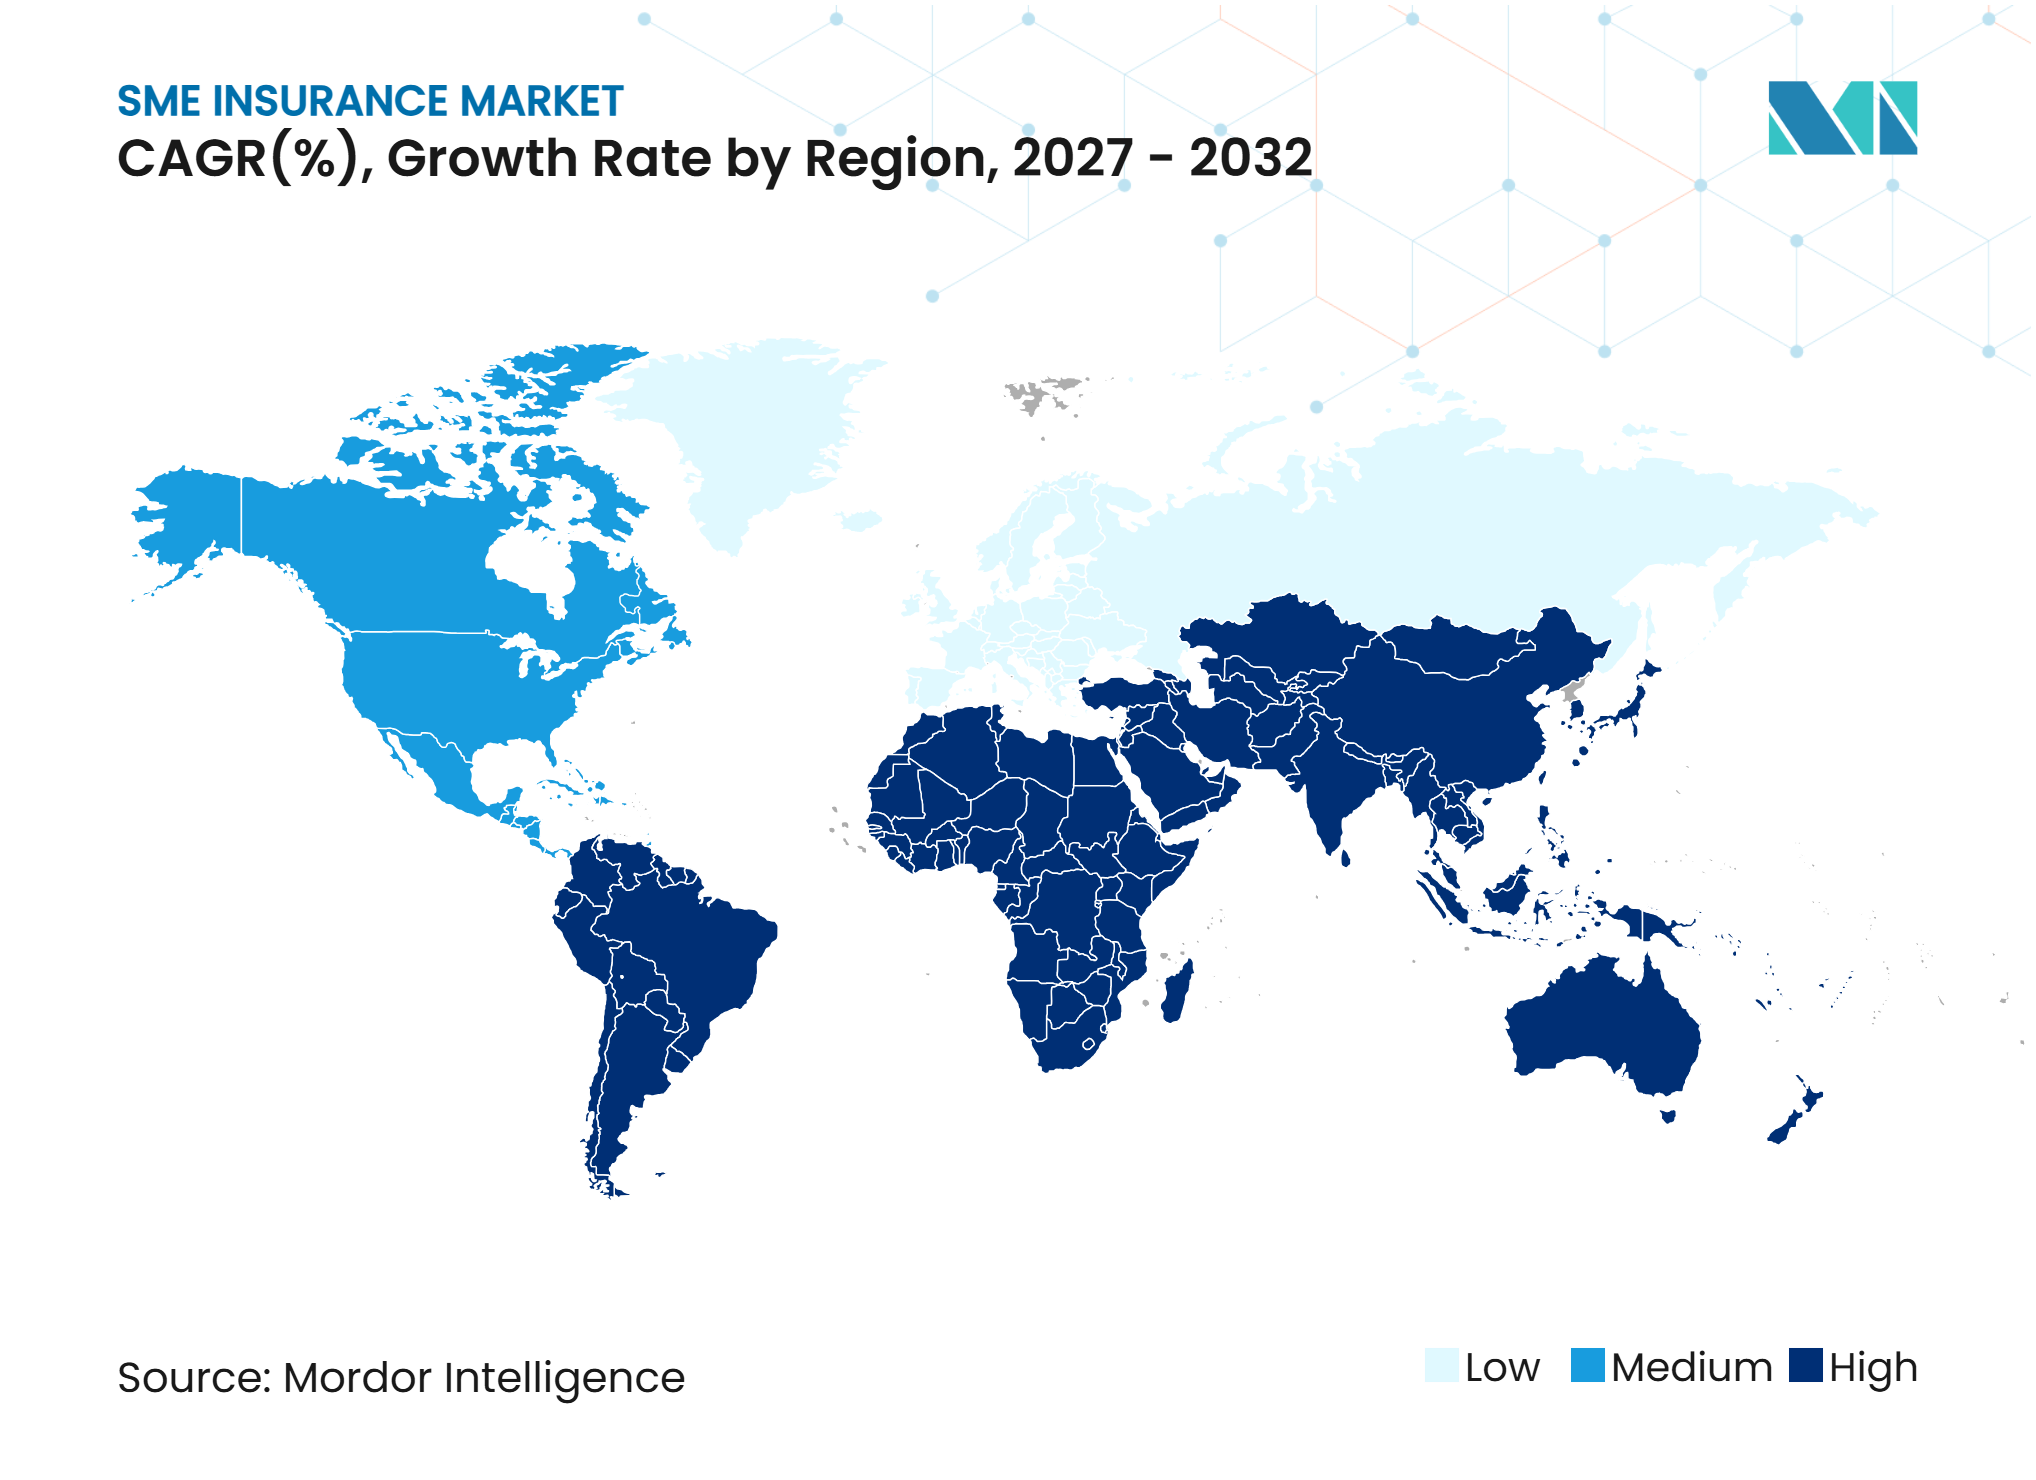
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des assurances PME par Mordor Intelligence
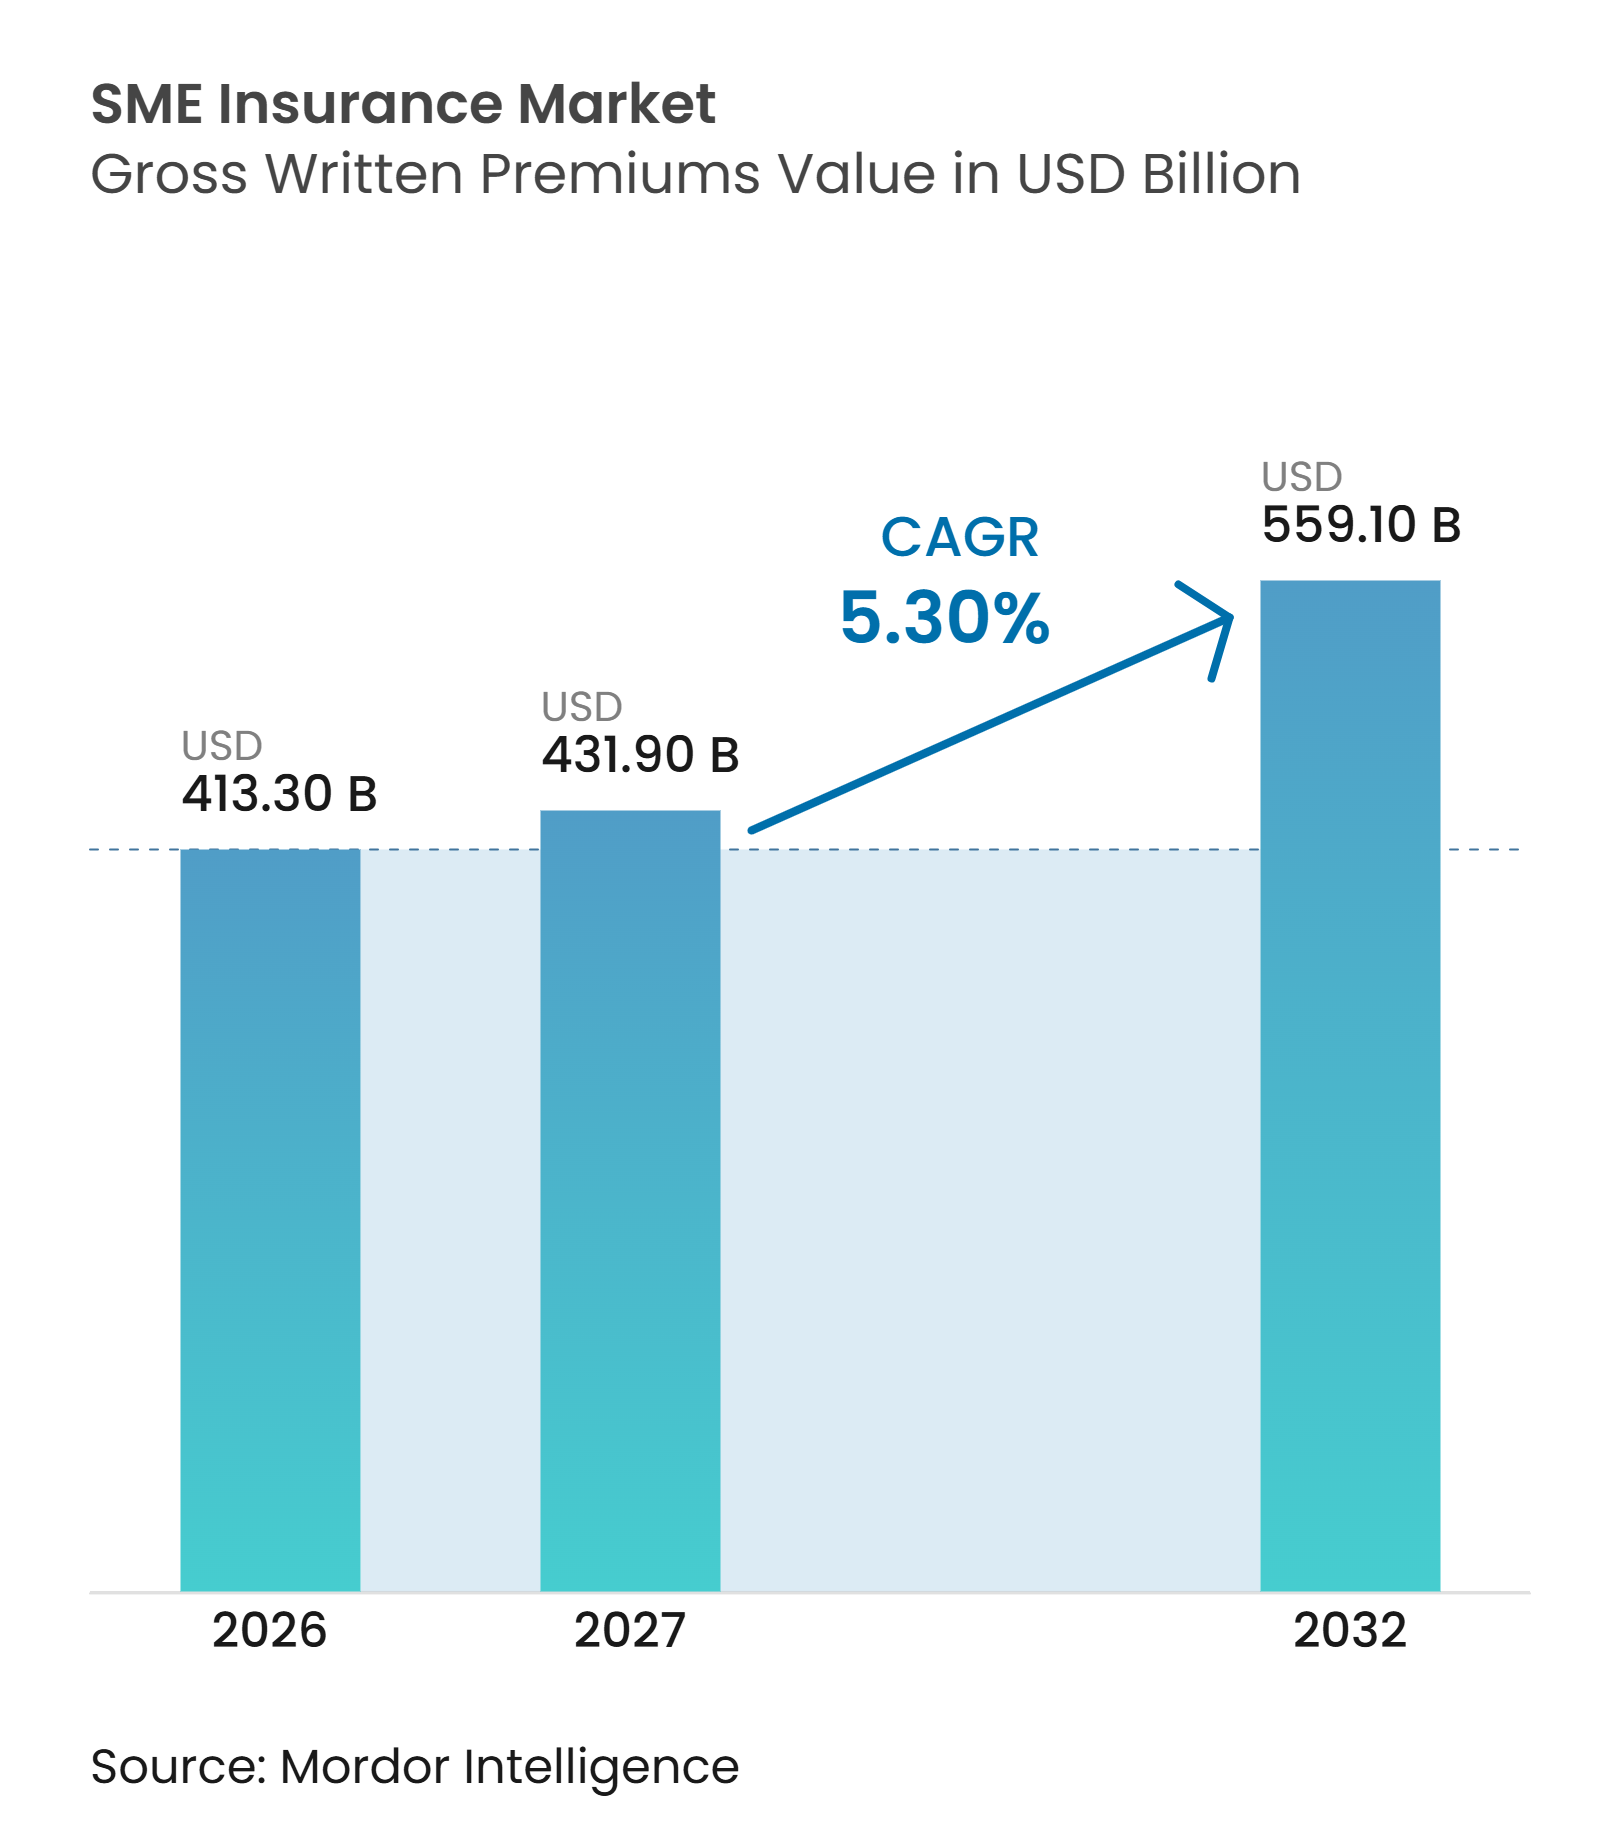
La taille du marché des assurances PME en termes de valeur des primes brutes émises est projetée à 413,30 milliards USD en 2026, 431,90 milliards USD en 2027, et devrait atteindre 559,10 milliards USD d'ici 2032, avec un CAGR de 5,30 % de 2027 à 2032.
Le marché des assurances PME est en expansion, car de plus en plus d'entreprises formalisent leurs activités et ont besoin d'une protection pour leurs biens, leur responsabilité civile, leurs employés et leurs activités numériques. Les petites et moyennes entreprises représentent 50 % des emplois du secteur des entreprises dans les pays membres de l'Organisation de Coopération et de Développement Économiques, tandis qu'elles ont créé 16 emplois pour chaque 10 créés par les grandes entreprises entre 2014 et 2020, ce qui indique l'ampleur de la base d'entreprises susceptibles d'avoir besoin d'une couverture commerciale. Le risque cyber, les exigences contractuelles et la distribution numérique modifient la façon dont les assureurs atteignent les petites entreprises. L'automatisation permet également aux compagnies de traiter des comptes à faibles primes avec moins de travail manuel, ce qui favorise la concurrence pour des clients jusqu'alors mal desservis. Le marché des assurances PME est donc confronté à une opportunité d'améliorer l'accès tout en maintenant la discipline de souscription, mesure que les risques liés aux biens et au cyber évoluent.
Points clés du rapport
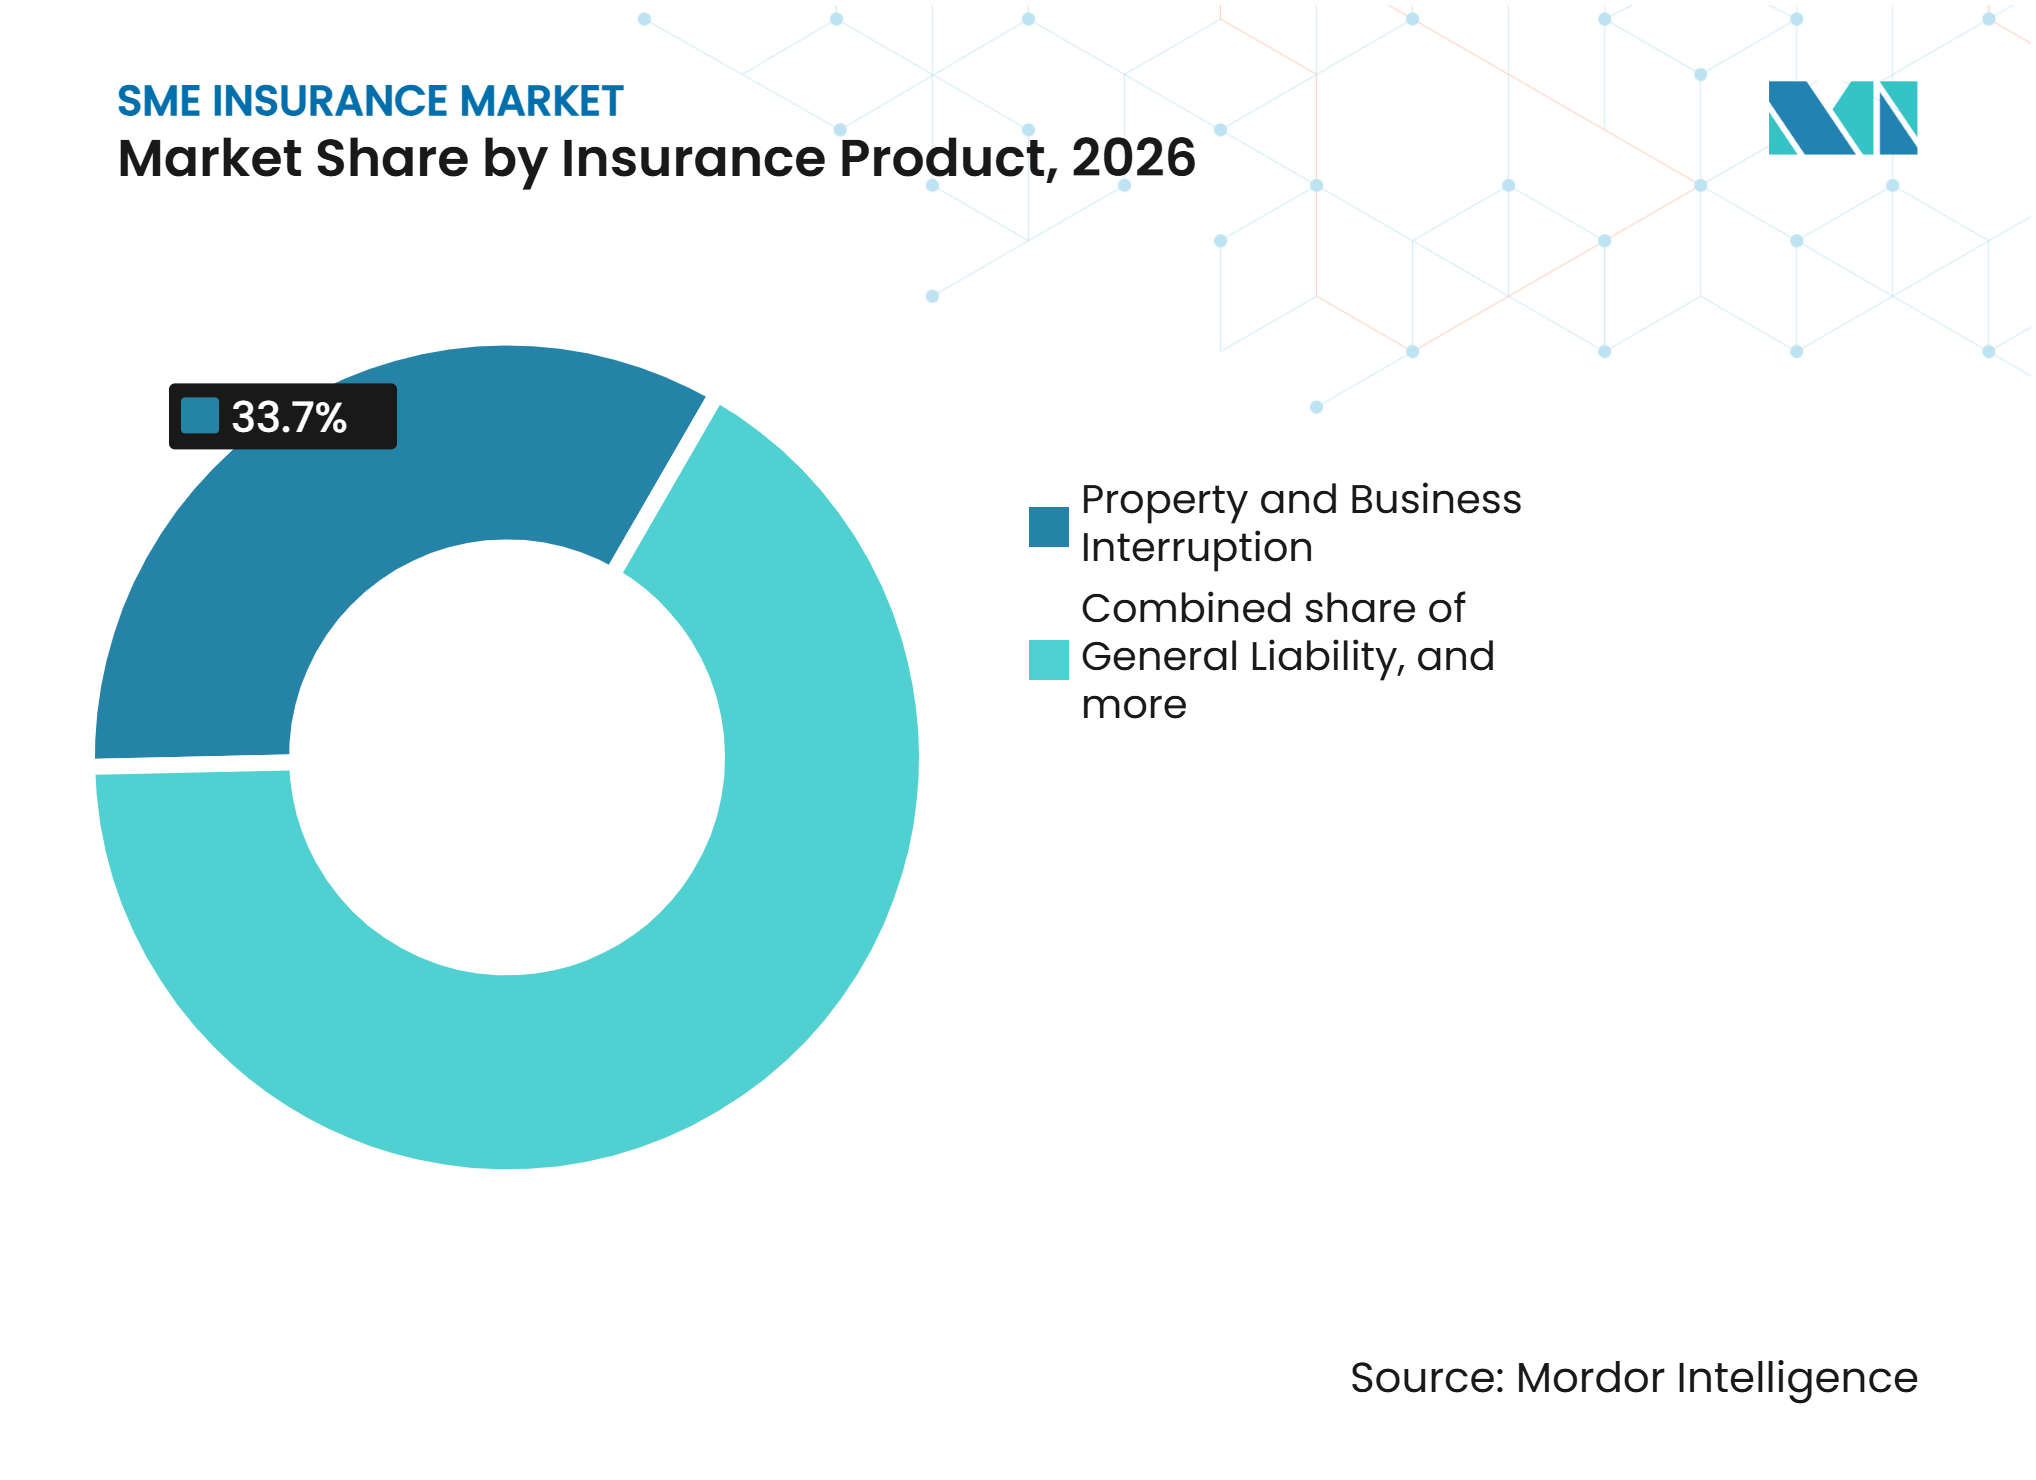
- Par produit d'assurance, l'assurance des biens et pertes d'exploitation a capté 33,7 % de la part du marché des assurances PME en 2026, tandis que l'assurance cyber devrait croître à un CAGR de 14,1 % jusqu'en 2032.
- Par taille d'entreprise, les moyennes entreprises ont capté 42,3 % de la part du marché des assurances PME en 2026, tandis que les micro-entreprises devraient croître à un CAGR de 6,8 % jusqu'en 2032.
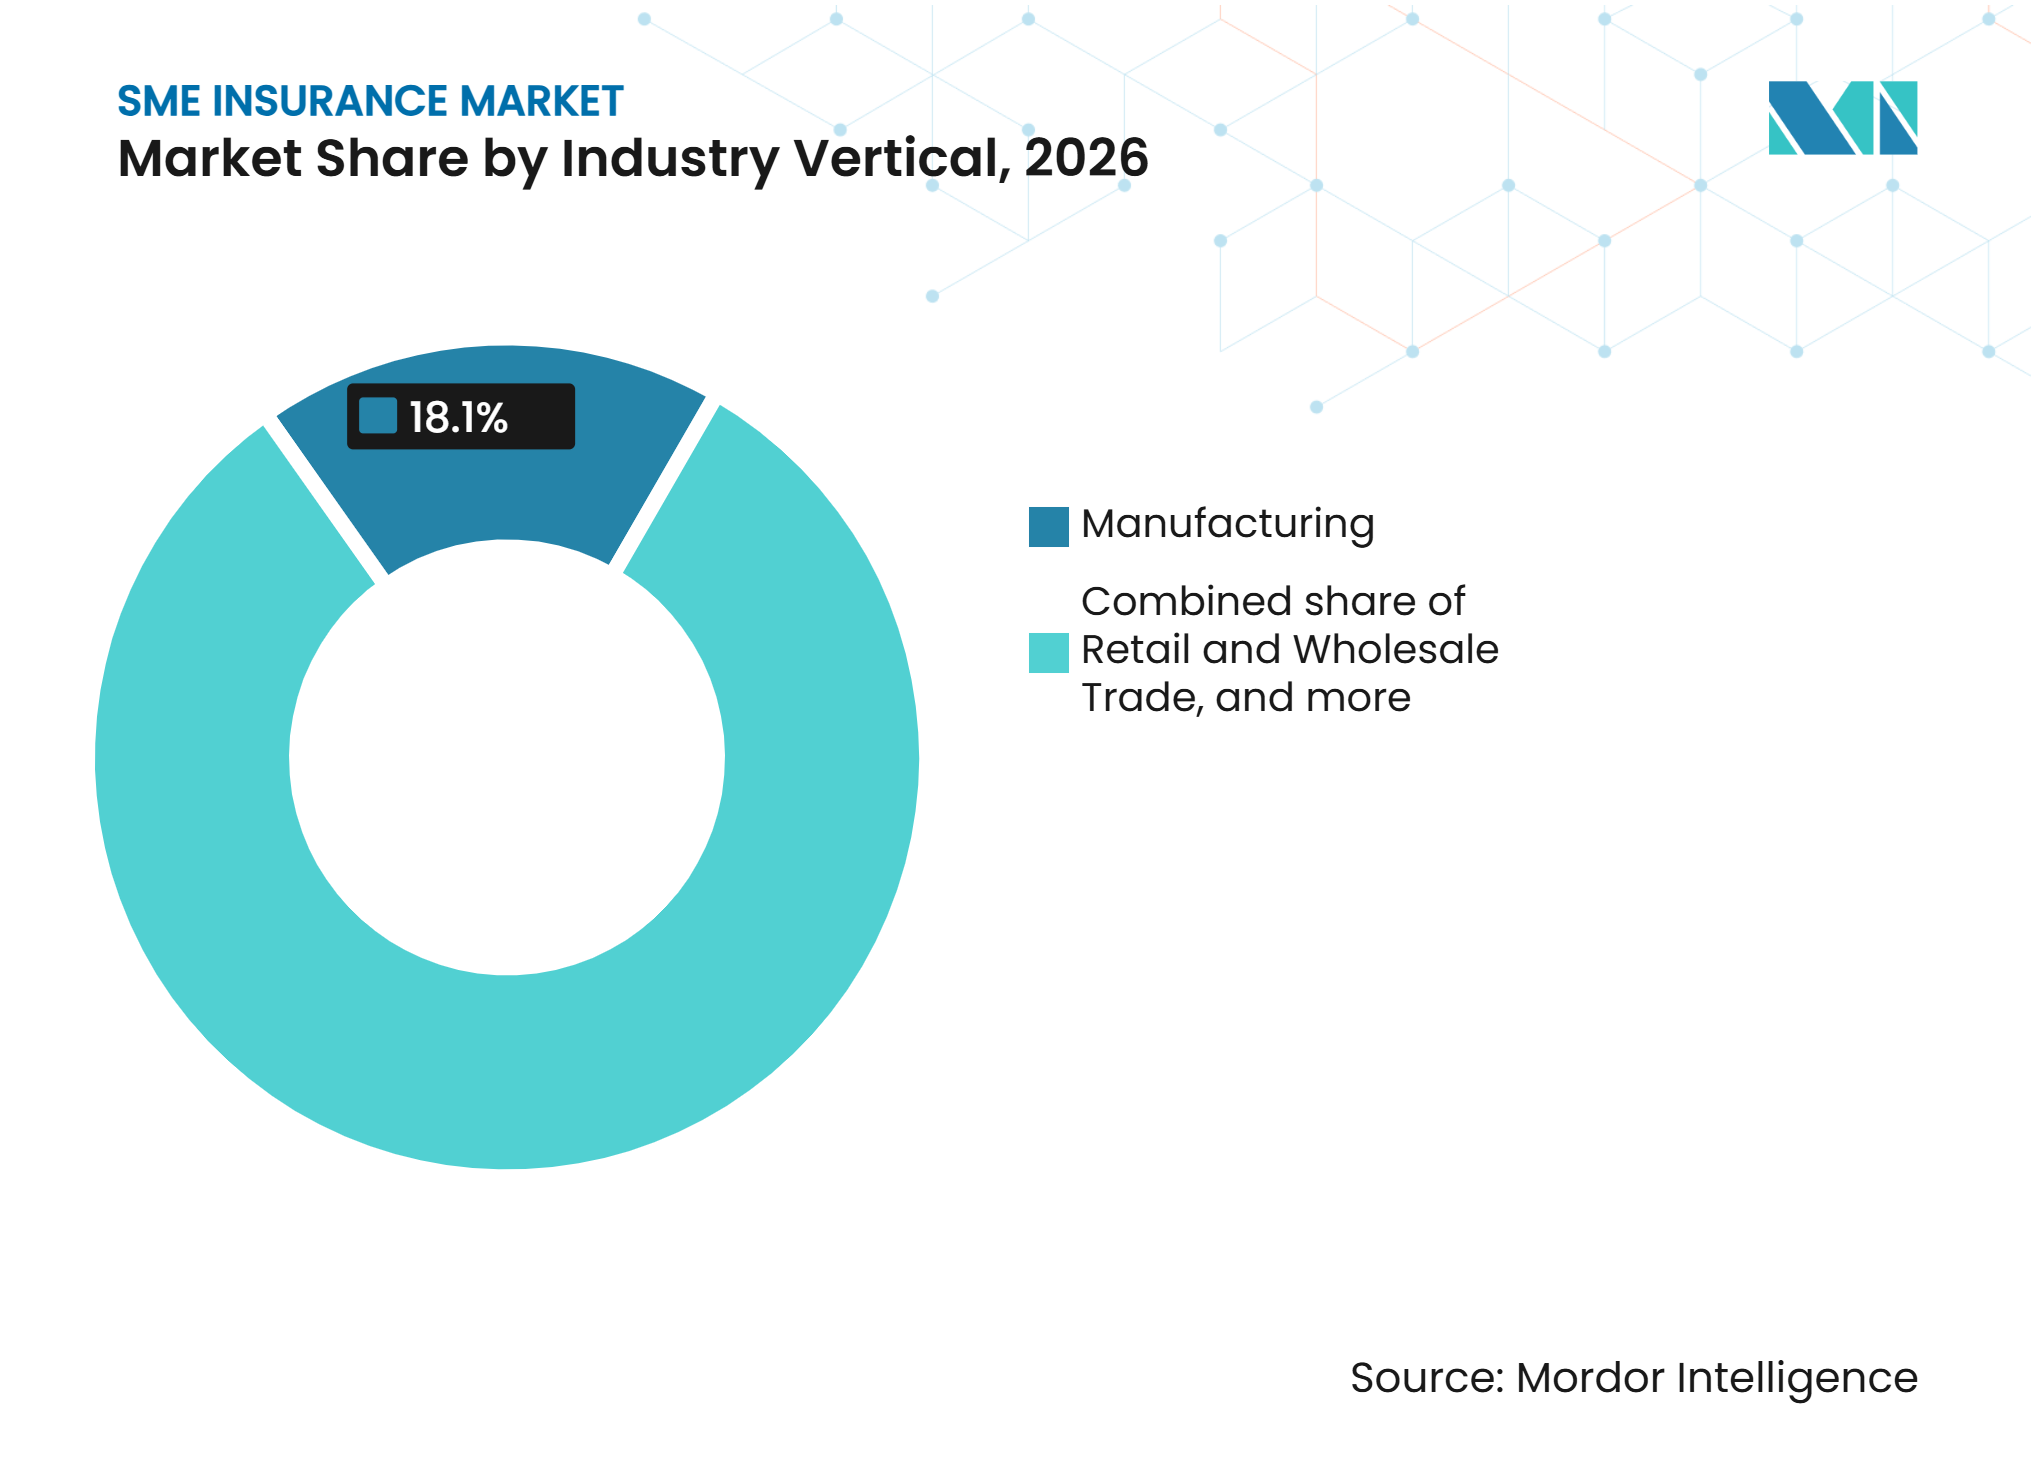
- Par secteur d'activité, l'industrie manufacturière a capté 18,1 % de la part du marché des assurances PME en 2026, tandis que les services professionnels, scientifiques et techniques devraient croître à un CAGR de 6,1 % jusqu'en 2032.
- Par canal de distribution, les courtiers en assurance ont capté 61,5 % de la part du marché des assurances PME en 2026, tandis que les ventes directes des assureurs devraient croître à un CAGR de 8,1 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a capté 40,2 % de la part du marché des assurances PME en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Création de PME, formalisation des entreprises et protection contre les risques commerciaux | +1.0% | Mondial, avec des gains précoces en Asie du Sud et du Sud-Est, en Afrique subsaharienne et en Amérique latine | Moyen terme (2-4 ans) |
| Cyberattaques, rançongiciels et exposition aux interruptions d'activité numériques | +1.4% | Mondial, plus fort en Amérique du Nord et en Europe, et en accélération en Asie-Pacifique | Court terme (≤ 2 ans) |
| Assurances obligatoires, contrats clients et exigences de conformité de la chaîne d'approvisionnement | +0.7% | Amérique du Nord, Union européenne, Royaume-Uni, Australie, et en croissance dans les pays du Conseil de coopération du Golfe | Moyen terme (2-4 ans) |
| Assurance commerciale intégrée via les logiciels PME, les plateformes bancaires et de paiement | +0.6% | Mondial, avec une activité aux États-Unis, au Royaume-Uni, en Inde, en Malaisie et en Afrique de l'Est | Court terme (≤ 2 ans) |
| Souscription numérique utilisant les données de paie, de comptabilité, de transactions et les données firmographiques | +0.5% | Marchés principaux d'Amérique du Nord et de l'Union européenne, avec expansion vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Couvertures sectorielles pour les services professionnels, le commerce de détail, la construction et la logistique | +0.6% | Mondial, avec les services professionnels progressant dans les économies développées et la construction et la logistique dans les économies émergentes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cyberattaques, rançongiciels et exposition aux interruptions d'activité numériques
Le risque cyber est devenu une préoccupation opérationnelle majeure pour les petites entreprises et stimule la demande de couvertures spécialisées. Hiscox a interrogé 5 750 entreprises dans 7 pays en 2025 et a constaté que 59 % des petites et moyennes entreprises avaient subi une cyberattaque au cours des 12 mois précédents[1]. Parmi les entreprises touchées par un rançongiciel, 80 % ont payé une rançon et 60 % ont récupéré tout ou partie de leurs informations, ce qui illustre la pression opérationnelle créée par un incident grave. Hiscox a également signalé que 33 % des entreprises ayant subi une violation ont fait face à une amende substantielle ayant affecté leur santé financière. Le marché des assurances PME en bénéficie car les polices cyber couvrent la réponse aux incidents, la responsabilité civile, les pertes d'exploitation et les coûts de récupération dans une offre unique. La directive NIS2 de l'Union européenne et les règles du règlement sur la résilience opérationnelle numérique accroissent également l'attention portée à la cyber-résilience et à la résilience opérationnelle dans les chaînes d'approvisionnement.
Création de PME, formalisation des entreprises et demande croissante de protection contre les risques commerciaux
Un élargissement de la base formelle des entreprises augmente le nombre d'entreprises susceptibles d'avoir besoin d'une assurance commerciale. L'Organisation de Coopération et de Développement Économiques a constaté que 16 % à 27 % des petites et moyennes entreprises dans les économies suivies étaient des entreprises en forte croissance, ayant progressé d'au moins 10 % par an[2]. À mesure que ces entreprises ajoutent des employés, des actifs, des contrats et des engagements clients, elles ont généralement davantage besoin de protection en matière de responsabilité civile, de biens, de main-d'œuvre et de responsabilité professionnelle. Le marché des assurances PME peut en bénéficier lorsque la couverture est introduite dans le cadre de la création d'entreprise, du crédit, de l'intégration des fournisseurs ou de la gestion de la paie. En Inde, le secteur des micro, petites et moyennes entreprises contribue à hauteur de 30 % du produit intérieur brut et emploie plus de 110 millions de personnes, ce qui illustre l'ampleur potentielle d'une base de clients en voie de formalisation. L'adoption de l'assurance numérique devient également plus importante à mesure que les entreprises formelles recherchent un accès plus rapide et plus simple aux polices.
Assurances obligatoires, contrats clients et exigences de conformité de la chaîne d'approvisionnement
Les exigences commerciales peuvent faire de l'assurance une condition pour obtenir un contrat ou maintenir une relation avec un fournisseur. Les clients, les prêteurs, les propriétaires et les organismes publics peuvent demander des preuves de couverture en matière de responsabilité civile, de biens, d'indemnisation des travailleurs, de responsabilité professionnelle ou de cyber. Ces exigences peuvent amener de nouveaux acheteurs sur le marché des assurances PME et inciter les assurés existants à revoir leurs limites. La directive NIS2 de l'Union européenne et le règlement sur la résilience opérationnelle numérique mettent davantage l'accent sur la cyber-résilience et la résilience opérationnelle dans les chaînes d'approvisionnement concernées. Les petites entreprises ont besoin de conditions de police correspondant aux exigences inscrites dans leurs contrats. Des preuves de couverture claires et des processus de renouvellement simples peuvent donc constituer des éléments importants de l'expérience client.
Assurance commerciale intégrée via les logiciels PME, les plateformes bancaires et de paiement
L'assurance intégrée raccourcit le chemin entre l'identification d'un besoin et l'obtention d'une police. Bluevine et Coverdash ont annoncé en octobre 2026 que l'assurance commerciale serait intégrée à la plateforme bancaire pour petites entreprises de Bluevine, permettant aux clients de demander des devis, d'acheter et de gérer certaines polices dans le même environnement[3]. L'offre comprend la responsabilité civile générale, les polices propriétaires d'entreprise, l'indemnisation des travailleurs, la cyber et l'assurance automobile commerciale auprès de plus de 40 compagnies. Au Royaume-Uni, Tide a lancé une assurance commerciale intégrée pour les petites et moyennes entreprises en 2025 avec Admiral Business, en utilisant les informations existantes des clients pour préremplir les formulaires. Le marché des assurances PME peut utiliser ces canaux pour réduire l'effort de souscription et atteindre des entreprises qui n'auraient pas autrement contacté un courtier. Ces modèles peuvent également donner aux compagnies accès à des informations commerciales qui permettent des offres et des services de polices plus personnalisés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accessibilité financière des primes, lacunes de couverture et sous-assurance persistante des PME | -0.9% | Mondial, plus aigu en Asie du Sud, en Afrique subsaharienne et en Amérique latine | Long terme (≥ 4 ans) |
| Historiques de sinistres limités et informations sur les risques incohérentes pour les micro-entreprises et les entreprises nouvellement créées | -0.5% | Mondial, avec les contraintes les plus fortes dans les économies émergentes et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Coûts d'acquisition, de distribution et de gestion des polices élevés par rapport aux faibles primes | -0.6% | Mondial, particulièrement dans les marchés dépendant de l'intermédiation de courtiers hors ligne | Moyen terme (2-4 ans) |
| Volatilité des pertes catastrophiques, accumulation cyber et incertitude sur la couverture des polices | -0.7% | Amérique du Nord et Asie-Pacifique pour le risque catastrophe, et mondial pour l'accumulation cyber | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Accessibilité financière des primes, lacunes de couverture et sous-assurance persistante des PME
La sous-assurance reste un obstacle car de nombreuses petites entreprises ne comprennent pas ce que couvrent leurs polices existantes. Hiscox a constaté en 2025 que 74 % des propriétaires de petites entreprises aux États-Unis ne pouvaient pas décrire avec précision la couverture de responsabilité civile générale, 83 % ne pouvaient pas décrire correctement la responsabilité professionnelle et 77 % ne comprenaient pas une police propriétaire d'entreprise. La même étude a révélé que 77 % des petites entreprises américaines restaient sous-assurées. Cela fait de l'accessibilité financière une question de conception de produit et de communication, autant qu'une question de tarification. Si la couverture n'est pas claire, les entreprises peuvent souscrire des limites insuffisantes ou reporter la mise à jour de leurs polices à mesure que leurs activités évoluent. Le marché des assurances PME a besoin d'explications plus simples et de révisions pratiques des polices pour combler ce déficit de protection.
Historiques de sinistres limités et informations sur les risques incohérentes pour les micro-entreprises et les entreprises nouvellement créées
Les assureurs ont souvent du mal à évaluer les nouvelles entreprises et les micro-entreprises car celles-ci peuvent avoir des historiques de sinistres, de paie, de revenus et d'exploitation limités. Par conséquent, les assureurs peuvent avoir du mal à fixer les conditions de police et les limites de couverture avec confiance, en particulier lorsque des documents commerciaux fiables ne sont pas disponibles. Ce défi est plus prononcé dans les économies émergentes, où l'activité commerciale informelle peut restreindre l'accès à la documentation standard. Les sources d'information numériques peuvent aider à combler ce déficit, à condition que les données soient exactes, pertinentes et utilisées de manière transparente. Le marché des assurances PME peut atténuer ce défi en utilisant des questions de souscription proportionnées et en obtenant des autorisations claires pour les données. Une approche cohérente est essentielle, car des processus de candidature trop complexes peuvent décourager les primo-acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit d'assurance :
le risque physique ancre l'échelle tandis que le cyber mène la croissanceL'assurance des biens et pertes d'exploitation détenait une part de 33,7 % en 2026. Le segment reste central car les petites entreprises ont besoin d'une protection pour les bâtiments, les stocks, les équipements et les revenus pouvant être interrompus après un sinistre couvert. La pression sur les coûts de remplacement a également rendu les valeurs assurées précises plus importantes pour de nombreuses entreprises. La responsabilité civile générale, la responsabilité professionnelle et les erreurs et omissions, l'indemnisation des travailleurs et la responsabilité des employeurs, l'automobile commerciale et les marchandises en transit restent des formes de protection essentielles. Ensemble, ces polices couvrent les risques que les clients, les régulateurs, les prêteurs et les partenaires commerciaux attendent souvent des entreprises.
L'assurance cyber est la ligne de produits à la croissance la plus rapide, avec une taille du marché des assurances PME pour l'assurance cyber projetée pour se développer à un CAGR de 14,1 % entre 2027 et 2032. NEXT Insurance a signalé que l'adoption de la responsabilité cyber parmi les petites entreprises est passée à 27 % en 2025. Insureon a également signalé en 2026 que les achats d'assurance cyber parmi ses clients avaient augmenté de 59 % de 2023 à 2025, bien que la base de référence antérieure ne soit pas utilisée ailleurs dans cette réécriture. La demande cyber est soutenue par l'impact opérationnel des attaques, les exigences contractuelles et les attentes réglementaires. La couverture résiduelle spécialisée comprend également la criminalité et la fidélité, la responsabilité des administrateurs et dirigeants, la responsabilité de gestion et les cautionnements. Le secteur des assurances PME traite de plus en plus la protection cyber comme un élément standard dans les packages destinés aux entreprises numériques et professionnelles.


Par taille d'entreprise :
les moyennes entreprises détiennent l'échelle tandis que les micro-entreprises croissent plus viteLes moyennes entreprises détenaient une part de 42,3 % en 2026. Leur base d'actifs plus importante et leurs opérations plus complexes nécessitent souvent plusieurs polices et des limites plus élevées que les micro ou petites entreprises. Elles sont également plus susceptibles d'avoir des processus d'achat formels et des conseils professionnels. Ces caractéristiques soutiennent des primes moyennes plus élevées et une plus grande pénétration de l'assurance. Les moyennes entreprises restent importantes pour les compagnies qui combinent une souscription spécialisée avec la capacité à servir des comptes multi-branches complexes.
Les micro-entreprises devraient croître à un CAGR de 6,8 % de 2027 à 2032. La souscription numérique améliore la capacité à servir les petits comptes pour lesquels le traitement manuel était autrefois difficile à justifier. J.D. Power a constaté que les gains de satisfaction client les plus importants d'une année sur l'autre dans son étude 2026 sur les petites entreprises commerciales aux États-Unis provenaient des micro-entreprises de moins de 5 employés. Les améliorations des capacités numériques ont été citées comme un facteur dans cette performance. À mesure que ces clients se développent, ils peuvent évoluer vers des petites et moyennes entreprises et accroître leurs besoins de couverture. Le secteur des assurances PME peut utiliser cette progression pour établir des relations clients à long terme.
Par secteur d'activité :
l'industrie manufacturière détient la position la plus importante tandis que les services professionnels se développentL'industrie manufacturière a capté une part de 18,1 % en 2026. Les fabricants ont souvent besoin d'une protection couvrant les biens, la responsabilité du fait des produits, la panne de machines, l'automobile commerciale, les marchandises en transit et l'indemnisation des travailleurs. Ce profil de risque multi-branches peut entraîner des primes moyennes plus élevées que dans de nombreux secteurs de services. Les programmes gouvernementaux de fabrication et les investissements dans la chaîne d'approvisionnement peuvent élargir la base des petits fabricants dans les économies émergentes. Le commerce de détail et de gros, la construction, la santé et l'action sociale, le transport et le stockage, l'hébergement et la restauration, l'agriculture et les autres services complètent le paysage vertical plus large.
Les services professionnels, scientifiques et techniques devraient croître à un CAGR de 6,1 % de 2027 à 2032. CFC a identifié l'élargissement des périmètres de services, la responsabilité professionnelle liée à l'intelligence artificielle et les couvertures groupées comme des thèmes importants pour la responsabilité professionnelle en 2026. Ces entreprises peuvent avoir besoin d'erreurs et omissions, de cyber, de responsabilité civile générale, de responsabilité de gestion et de couverture technologique dans une solution coordonnée. La loi de l'Union européenne sur l'intelligence artificielle et les attentes en matière de licences professionnelles peuvent renforcer le besoin de formulations de polices plus spécifiques. Le marché des assurances PME bénéficie lorsque les courtiers et les assureurs rendent ces risques compréhensibles pour les entreprises qui n'ont peut-être pas de gestionnaires de risques dédiés.

Par canal de distribution :
les courtiers dominent tandis que les ventes directes croissent plus viteLes courtiers en assurance ont capté une part de 61,5 % en 2026. Les courtiers restent importants pour les entreprises qui ont besoin de comparer les conditions des polices, de souscrire plusieurs polices ou de satisfaire aux exigences d'un contrat. Leur rôle est particulièrement pertinent pour les moyennes entreprises et les clients ayant des risques complexes en matière de biens, de responsabilité civile ou de spécialités. Au Royaume-Uni, les petites entreprises commencent de plus en plus leur recherche en ligne mais peuvent encore faire appel à un courtier pour l'achat lorsque le risque est plus complexe. Le marché des assurances PME continue de s'appuyer sur les courtiers pour les conseils lorsque le libre-service numérique ne répond pas à l'ensemble des besoins de couverture.
Les ventes directes des assureurs devraient croître à un CAGR de 8,1 % de 2027 à 2032. Les compagnies investissent dans des systèmes numériques de devis et de souscription qui permettent aux micro et petites entreprises d'obtenir rapidement une couverture simple. La bancassurance et les canaux intégrés placent également des offres d'assurance dans les activités bancaires, de paiement et de comptabilité. Ces voies peuvent améliorer la commodité pour les entreprises qui souhaitent des polices simples et une preuve d'assurance rapide. Le marché des assurances PME utilisera probablement un mélange d'approches directes, de courtage et intégrées car les besoins des clients diffèrent selon la complexité du risque. La performance de la distribution dépendra de la clarté des conditions des polices et de la disponibilité du service lorsque les clients en ont besoin.
Analyse géographique
L'Amérique du Nord a capté une part de 40,2 % en 2026. La région dispose d'une large base d'assurance commerciale, les États-Unis offrant un environnement mature pour les courtiers, les compagnies, les agents généraux gestionnaires et les plateformes numériques. J.D. Power a signalé en 2026 qu'un tiers seulement des petites entreprises américaines avaient connu une augmentation de tarif, ce qui reflète une concurrence active pour les comptes appropriés. Le Canada présente également un déficit de protection significatif, ce qui crée une opportunité pour la numérisation des lignes commerciales et l'amélioration de l'accès des petites entreprises à la couverture. Le Mexique peut bénéficier des investissements dans la fabrication et du besoin associé de protection des biens, de la responsabilité civile et de la cargaison parmi les petits fournisseurs.
L'Asie-Pacifique devrait croître à un CAGR de 7,5 % de 2027 à 2032. Allianz a signalé une croissance des primes d'assurance de 9,3 % pour l'Asie hors Japon en 2024 et a prévu que l'Inde maintiendrait une croissance annuelle de 10,5 % au cours de la décennie suivante. Le secteur des micro, petites et moyennes entreprises en Inde contribue à hauteur de 30 % du produit intérieur brut et emploie plus de 110 millions de personnes, offrant une large base pour la couverture commerciale. L'Administration nationale de réglementation financière de Chine a publié en 2025 des orientations pour que les assureurs élargissent les portefeuilles de produits pour les petites entreprises, améliorent les services numériques et simplifient la souscription. Le programme inclusif de micro-entreprises de Shanghai avait fourni 11,3 milliards CNY (1,6 milliard USD) de protection à près de 10 000 petites entreprises d'ici mai 2025. L'Asie-Pacifique représente une opportunité clé car l'activité commerciale numérique est en croissance tandis que les déficits de protection restent substantiels.
L'Europe reste importante car les exigences en matière de cyber, de résilience opérationnelle et de responsabilité professionnelle deviennent de plus en plus pertinentes pour les petites entreprises et leurs partenaires de la chaîne d'approvisionnement. La demande d'assurance commerciale en Europe est soutenue par des cadres tels que NIS2 et le règlement sur la résilience opérationnelle numérique, qui attirent l'attention sur la cyber-résilience et la résilience opérationnelle. Allianz a lancé UnternehmensSchutz en Allemagne et en Autriche en janvier 2026 en tant que produit commercial modulaire avec 3 packages configurables couvrant l'incendie, la tempête, le vol, les pertes d'exploitation et la responsabilité civile. Le produit cible la base de petites et moyennes entreprises autrichiennes, qui représente 99,7 % des entreprises. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent moins matures dans l'ensemble, mais l'assurance intégrée et l'adoption numérique plus large créent un potentiel pour les primo-acheteurs. Mastercard et Hillcroft, également connu sous le nom de mTek, se sont associés en 2025 pour proposer une assurance intégrée aux petites et moyennes entreprises d'Afrique de l'Est.
Paysage concurrentiel
Concentration du Marché
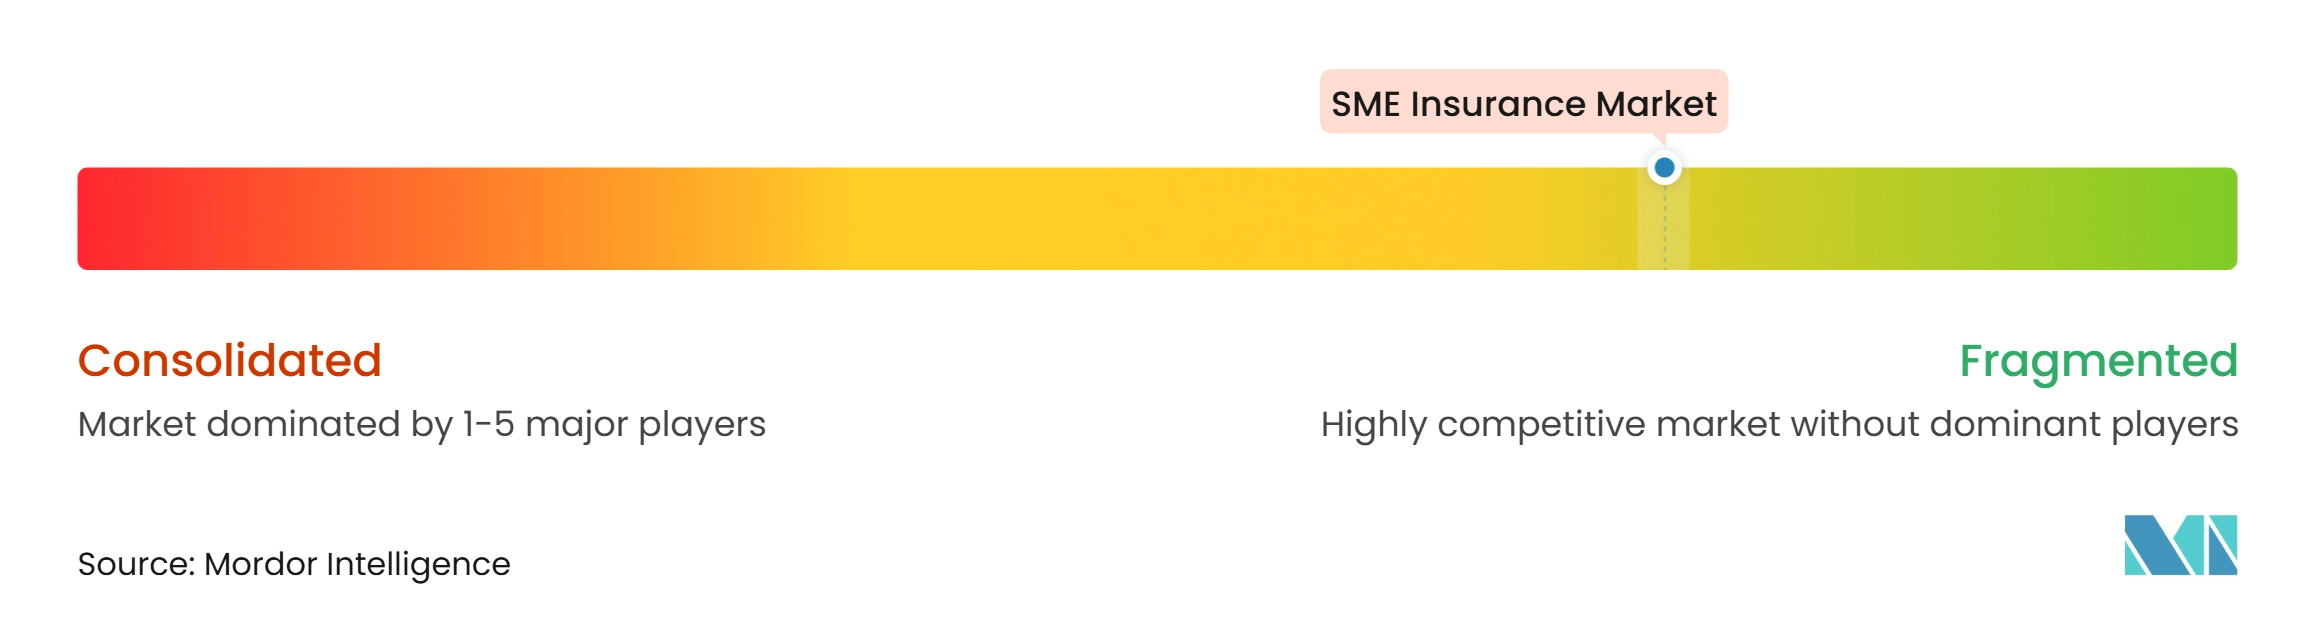
Le marché des assurances PME est fragmenté aux niveaux local et régional, tandis que l'échelle est plus concentrée parmi les grandes compagnies, les réassureurs et les fournisseurs de technologie. Allianz, AXA, Chubb, Zurich, The Hartford et Aviva se font concurrence grâce à leurs positions établies en assurance commerciale et à leurs capacités numériques croissantes. Hiscox, CNA Financial, AmTrust, Markel et W. R. Berkley se font concurrence grâce à une souscription spécialisée, une expérience sectorielle et des capacités de gestion des sinistres. La concurrence dépend de plus en plus de la capacité des assureurs à traiter efficacement les risques simples tout en fournissant des conseils pour les comptes complexes de moyennes entreprises. L'activité d'assurance primaire de Munich Re a finalisé l'acquisition de NEXT Insurance en juillet 2025 pour 2,6 milliards USD, ajoutant une compagnie entièrement numérique qui sert plus de 600 000 clients de petites entreprises dans plus de 1 000 professions. Cette transaction témoigne de l'intérêt pour la distribution numérique et la souscription automatisée au sein du marché des assurances PME.
Les entreprises leaders utilisent des partenariats et des changements de produits pour combler les lacunes en matière de distribution et de couverture. Allianz X a réalisé un investissement stratégique en capital dans Coterie Insurance en septembre 2025 et a élargi la relation de réassurance via Allianz Re. The Hartford a ajouté CyberChoice First Response à sa plateforme numérique de devis et de souscription ICON en septembre 2025, permettant aux agents de souscrire une couverture cyber aux côtés de sa police propriétaire d'entreprise Spectrum. Zurich Kotak General Insurance a lancé Business Secure Plus en Inde en 2025 en tant que proposition modulaire numérique combinant plusieurs couvertures commerciales sur une seule plateforme. Ces exemples montrent comment les assureurs combinent technologie, conception de produits et relations de distribution pour réduire les frictions à l'achat. Le marché des assurances PME voit également des agents généraux gestionnaires et des plateformes intégrées se faire concurrence pour les micro et petites entreprises ayant besoin d'une couverture simple et rapide.
L'opportunité restante est concentrée parmi les primo-acheteurs, les entreprises numériques cherchant une protection contre les pertes d'exploitation sans dommages matériels, et les entreprises professionnelles ou technologiques avec des expositions de responsabilité civile en évolution. Les assureurs doivent équilibrer l'automatisation avec les explications des polices, la transparence des données et un soutien fiable en matière de sinistres. Les exigences réglementaires liées à la protection des données, aux rapports cyber et à l'intelligence artificielle peuvent influencer la formulation des produits et les informations utilisées dans la souscription. Le marché des assurances PME peut rester compétitif lorsque les compagnies développent des capacités distinctes soit dans le traitement numérique à volume élevé, soit dans le soutien consultatif spécialisé. Aucun chiffre combiné qualifié de part de marché pour les principaux assureurs n'est disponible, de sorte qu'un score de concentration ne peut pas être attribué en utilisant la méthodologie requise. La structure concurrentielle doit donc être décrite comme fragmentée dans les marchés locaux, avec une activité stratégique croissante parmi les assureurs mondiaux et les participants axés sur la technologie.
Leaders du secteur des assurances PME
-
Allianz SE
-
AXA S.A.
-
American International Group Inc.
-
Zurich Insurance Group Ltd.
-
The Travelers Companies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des assurances PME Entreprises couvertes dans ce rapport
- Allianz SE
- AXA S.A.
- American International Group, Inc.
- Zurich Insurance Group Ltd.
- The Travelers Companies, Inc.
- Chubb Limited
- CNA Financial Corporation
- The Hartford Financial Services Group, Inc.
- Liberty Mutual Insurance
- Nationwide Mutual Insurance Company
- The Progressive Corporation
- State Farm Mutual Automobile Insurance Company
- Berkshire Hathaway Inc.
- AmTrust Financial Services, Inc.
- ERGO NEXT Insurance
- Aviva plc
- MAPFRE S.A.
- Hiscox Ltd.
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
Développements industriels récents dans Marché des assurances PME
- Octobre 2026 : Bluevine, la plus grande plateforme bancaire pour petites entreprises aux États-Unis, s'est associée à Coverdash pour intégrer l'assurance commerciale directement dans la plateforme Bluevine. Les clients peuvent demander des devis, acheter, gérer des polices et générer des certificats d'assurance pour la responsabilité civile générale, les polices propriétaires d'entreprise, l'indemnisation des travailleurs, la cyber et l'automobile commerciale sans quitter leur environnement bancaire, en intégrant la couverture de plus de 40 compagnies commerciales.
- Septembre 2026 : Mosaic Insurance a lancé HALO, un système de souscription numérique activé par l'intelligence artificielle pour les lignes spécialisées PME, en commençant par un produit Cyber Tech Erreurs et Omissions accessible via des partenaires courtiers grossistes en Amérique du Nord. HALO reçoit les soumissions par e-mail, interfaces de programmation d'applications ou portail, structure et enrichit les informations, établit des devis pour les risques éligibles en quelques minutes et permet un recalibrage de l'appétit et de la tarification en 24 à 48 heures.
- Septembre 2025 : The Hartford a ajouté CyberChoice First Response à sa plateforme numérique de devis et de souscription ICON, rendant l'assurance cyber disponible à l'échelle nationale pour les petites entreprises aux côtés des polices propriétaires d'entreprise Spectrum.
- Septembre 2025 : Allianz X a réalisé un investissement stratégique en capital dans Coterie Insurance et a élargi sa relation de réassurance via Allianz Re. L'accord soutient la position d'Allianz dans l'écosystème de distribution aux petites et moyennes entreprises aux États-Unis.
Périmètre du rapport mondial sur le marché des assurances PME
Aperçu de la segmentation
| Assurance des biens et pertes d'exploitation |
| Responsabilité civile générale |
| Responsabilité professionnelle / Erreurs et omissions |
| Indemnisation des travailleurs et responsabilité des employeurs |
| Automobile commerciale et marchandises en transit |
| Couverture résiduelle spécialisée (cyber, criminalité/fidélité, responsabilité des administrateurs et dirigeants PME/responsabilité de gestion, cautionnements, etc.) |
| Micro-entreprises |
| Petites entreprises |
| Moyennes entreprises |
| Commerce de détail et de gros |
| Industrie manufacturière |
| Construction |
| Services professionnels, scientifiques et techniques |
| Santé et action sociale |
| Transport et stockage |
| Hébergement et restauration |
| Agriculture, sylviculture et pêche |
| Autres services et résiduel |
| Courtiers en assurance |
| Agents d'assurance |
| Ventes directes des assureurs |
| Bancassurance |
| Partenariats intégrés, affinitaires et autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit d'assurance | Assurance des biens et pertes d'exploitation | |
| Responsabilité civile générale | ||
| Responsabilité professionnelle / Erreurs et omissions | ||
| Indemnisation des travailleurs et responsabilité des employeurs | ||
| Automobile commerciale et marchandises en transit | ||
| Couverture résiduelle spécialisée (cyber, criminalité/fidélité, responsabilité des administrateurs et dirigeants PME/responsabilité de gestion, cautionnements, etc.) | ||
| Par taille d'entreprise | Micro-entreprises | |
| Petites entreprises | ||
| Moyennes entreprises | ||
| Par secteur d'activité | Commerce de détail et de gros | |
| Industrie manufacturière | ||
| Construction | ||
| Services professionnels, scientifiques et techniques | ||
| Santé et action sociale | ||
| Transport et stockage | ||
| Hébergement et restauration | ||
| Agriculture, sylviculture et pêche | ||
| Autres services et résiduel | ||
| Par canal de distribution | Courtiers en assurance | |
| Agents d'assurance | ||
| Ventes directes des assureurs | ||
| Bancassurance | ||
| Partenariats intégrés, affinitaires et autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les assurances PME jusqu'en 2032 ?
Le marché des assurances PME devrait croître à un CAGR de 5,3 % de 2027 à 2032 et atteindre 559,1 milliards USD d'ici 2032.
Quel produit d'assurance connaît la croissance la plus rapide pour les petites et moyennes entreprises ?
L'assurance cyber est la ligne de produits à la croissance la plus rapide, avec un CAGR projeté de 14,1 % jusqu'en 2032.
Pourquoi les petites entreprises ont-elles besoin d'une assurance cyber ?
Hiscox a constaté que 59 % des PME interrogées avaient subi une cyberattaque au cours des 12 mois précédents en 2025, tandis que la couverture cyber peut couvrir les coûts de réponse, de responsabilité civile et d'interruption d'activité.
Quelle taille d'entreprise détient la plus grande part de la demande d'assurance PME ?
Les moyennes entreprises détenaient la plus grande part à 42,3 % en 2026, reflétant leurs primes moyennes plus élevées et leurs besoins de couverture multi-branches plus complexes.
Quelle région connaît la croissance la plus rapide pour la couverture PME ?
L'Asie-Pacifique devrait croître à un CAGR de 7,5 % jusqu'en 2032, soutenue par la formalisation des entreprises, la distribution numérique et un important déficit de protection.
Comment les assureurs facilitent-ils l'achat de couvertures ?
Les assureurs utilisent la souscription numérique, les plateformes de courtage, les partenariats bancaires et les intégrations de paiement pour simplifier les devis, l'émission des polices et les services.